
Mercato dei transceiver ottici Dimensione, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei transceiver ottici era pari a USD 23.96 miliardi; si prevede che raggiunga USD 53.14 miliardi entro il 2035, con un CAGR del 8.29%. North America rappresenta 47.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normative
- 07Analisi della catena di approvvigionamento
- 08Dimensione del mercato e previsioni
- 09Mercato dei transceiver ottici, per velocità di trasmissione dati
- 10Mercato dei transceiver ottici, per form factor
- 22capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 11Aziende analizzate
Analisi regionale
- North America47.8%
- Asia Pacific33.6%
- Europe11.2%
- Middle East and Africa3.9%
- Latin America3.5%
Aziende analizzate
- Zhongji InnoLight
- Eoptolink Technology
- Coherent
- Lumentum
- NVIDIA
- Cisco
- Accelink Technologies
- Applied Optoelectronics
- Source Photonics
- Ciena
- Broadcom
Analisi completa
Il Mercato dei transceiver ottici comprende i moduli ottici pluggable che convertono i segnali elettrici in luce, e viceversa, sulle porte di switch, server, router e sistemi di trasporto dei data center e delle reti di telecomunicazione, dai moduli small form-factor pluggable (SFP) da 10G e 25G ai moduli octal small form-factor pluggable (OSFP) da 800G e 1.6T e ai pluggable coerenti ZR e ZR+. DC Market Insights valuta il Mercato globale dei transceiver ottici USD 23,96 miliardi nel 2025 e prevede USD 53,14 miliardi entro il 2035, con un CAGR dell’8,29%. Il valore 2025 è costruito a partire da unità e prezzi: circa 102,95 milioni di moduli spediti a un prezzo medio di vendita ponderato di circa USD 232,72 per modulo, trainati da 18,47 milioni di moduli 800G a circa USD 576,20 ciascuno. La classe 1.6T e superiori è il segmento in più rapida crescita, al 30,88% annuo, perché le reti AI back-end passano alla segnalazione a 200G per lane, e il Medio Oriente e Africa è la regione in più rapida crescita, al 9,85% annuo, poiché DC Market Insights prevede che i campus AI del Golfo aggiungano cluster di GPU partendo da una base installata ridotta.
Sintesi
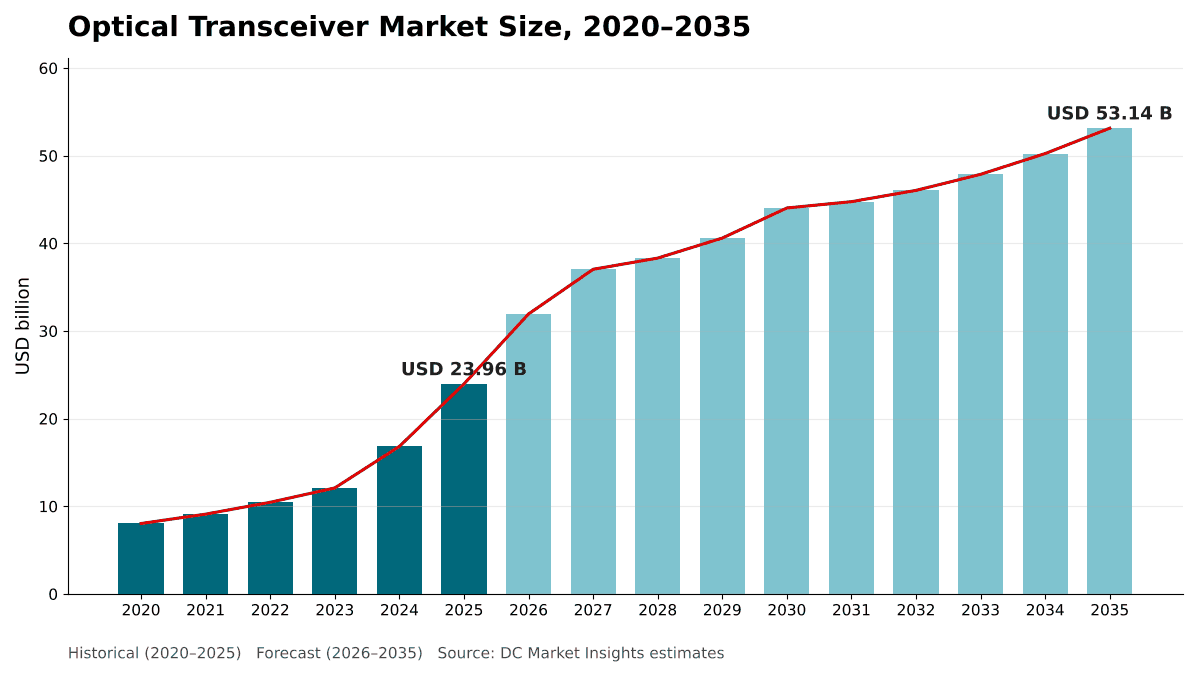
La dimensione del Mercato globale dei transceiver ottici è stata valutata USD 8,04 miliardi nel 2020, ha raggiunto USD 23,96 miliardi nel 2025 e si prevede che raggiunga USD 53,14 miliardi entro il 2035, con un CAGR dell’8,29% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei transceiver ottici 2025 | USD 23,96 miliardi |
| Mercato dei transceiver ottici, CAGR | 8,29% |
| Dimensione del Mercato dei transceiver ottici 2035 | USD 53,14 miliardi |
DC Market Insights stima che il Mercato dei transceiver ottici sia cresciuto del 24,40% annuo tra il 2020 e il 2025, e che il solo 2025 abbia aggiunto il 42,3% rispetto al 2024, crescita che il modello attribuisce principalmente ai moduli 800G per le reti back-end delle unità di elaborazione grafica (GPU). DC Market Insights prevede un ulteriore aumento del 33,3% nel 2026, a USD 31,94 miliardi, con l’ingresso dei moduli 1.6T nella produzione in volume. La crescita rallenta poi a un 8,29% annuo previsto nel periodo 2025-2035 per due ragioni: il prezzo di ciascun modulo per gigabit si riduce di oltre la metà nel decennio, e DC Market Insights ipotizza che le ottiche co-packaged (CPO) inizino a sostituire i moduli pluggable sugli switch AI più grandi a partire dal 2027.
Ambito del mercato: che cosa comprende il Mercato dei transceiver ottici?
Il Mercato dei transceiver ottici comprende i moduli ottici pluggable venduti a produttori di apparati di rete, operatori cloud, fornitori di cloud GPU, operatori di colocation, imprese e operatori di telecomunicazioni, valutati alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 23,96 miliardi nel 2025.
Inclusi. Moduli a modulazione di intensità e rilevamento diretto (IM-DD) a ogni velocità di trasmissione dati da 10G a 1.6T e superiori, nei form factor SFP, quad small form-factor pluggable (QSFP28, QSFP56 e QSFP112), quad small form-factor pluggable double density (QSFP-DD), OSFP e CFP2; ottiche multimodali a corto raggio, monomodali DR e FR (fino a 2 km) e LR ed ER (10 km e oltre); ottiche pluggable lineari (LPO); e moduli pluggable coerenti come 400ZR, 800ZR e ZR+ per l’interconnessione tra data center e le reti metropolitane.
Esclusi. Cavi ottici attivi e cavi in rame a collegamento diretto, trattati nel report Mercato dei cavi per data center; motori ottici co-packaged all’interno dei package di switch o acceleratori; laser, fotorivelatori e chip di elaborazione digitale del segnale (DSP) venduti separatamente come componenti; e transponder coerenti su line card non pluggable.
Come si combinano i segmenti. La suddivisione per velocità di trasmissione dati e quella per portata ripartiscono in modo diverso gli stessi USD 23,96 miliardi: i moduli coerenti compaiono una volta in ciascuna. Form factor, applicazione e utente finale sono ulteriori ripartizioni dello stesso totale, e ogni suddivisione somma al valore del mercato.
Fattori di crescita: che cosa guida il Mercato dei transceiver ottici?
Le reti AI back-end guidano il Mercato dei transceiver ottici, con il 41,6% del valore 2025. DC Market Insights prevede che la spesa per le reti AI back-end salga da USD 9,98 miliardi a USD 33,57 miliardi entro il 2035, mentre la costruzione di data center e le dimensioni dei cluster di GPU continuano a crescere.
Le reti AI back-end assorbono il 41,6% della spesa in transceiver nel 2025
Un cluster di GPU per l’addestramento collega ogni acceleratore tramite una rete back-end dedicata, e ogni collegamento richiede un modulo a entrambe le estremità. DC Market Insights stima che le reti AI back-end abbiano rappresentato USD 9,98 miliardi, ovvero il 41,6%, del Mercato dei transceiver ottici nel 2025, e che il 62% di tutto il valore dei moduli 800G sia confluito in queste reti. La quota sale al 63,2% entro il 2035, con un CAGR del 12,90%, contro il 5,19% delle reti cloud front-end che collegano i server agli utenti e allo storage. Lumentum ha dichiarato nei risultati dell’esercizio 2026 che “con l’aumento della velocità e della larghezza di banda dei carichi di lavoro di calcolo AI, gli architetti dei data center si stanno rivolgendo ai collegamenti ottici come principale mezzo di connettività”.
La spesa in conto capitale per i data center sale verso USD 750 miliardi all’anno
BloombergNEF ha contato oltre 23 GW di capacità di data center in costruzione nel mondo alla fine di settembre 2025, di cui 15,9 GW negli Stati Uniti, e prevede che la spesa in conto capitale dei 14 maggiori operatori di data center quotati raggiunga quasi USD 750 miliardi nel 2026, contro poco meno di USD 450 miliardi nel 2025. I moduli ottici sono una voce ricorrente di questa spesa, perché ogni nuova sala GPU e ogni rinnovo di switch richiede un set completo di ottiche. DC Market Insights stima la domanda di transceiver dei fornitori cloud hyperscale in USD 13,47 miliardi nel 2025, il 56,2% del mercato.
I moduli 1.6T raggiungono la parità di costo per gigabit con gli 800G
DC Market Insights stima il modulo 1.6T medio a circa USD 1.163 nel 2025, ovvero USD 0,73 per gigabit al secondo, quasi pari agli USD 0,72 di un modulo 800G. Una volta che il costo per bit è uguale, gli operatori scelgono il modulo più veloce perché dimezza il numero di porte, fibre e switch. Gli obiettivi del progetto IEEE P802.3dj includono una velocità Ethernet di 1,6 Tb/s e interfacce opzionali a singola lane da 200 Gb/s, che definiscono il percorso elettrico per i moduli 1.6T. DC Market Insights prevede che la classe 1.6T e superiori cresca da USD 2,88 miliardi nel 2025 a USD 42,54 miliardi nel 2035.
Tendenze di mercato: come sta cambiando il Mercato dei transceiver ottici?
Il Mercato dei transceiver ottici sta cambiando in tre modi: i ricavi dei fornitori crescono più rapidamente del mercato stesso, le ottiche monomodali fino a 2 km conquistano una quota maggiore e l’OSFP sta diventando il form factor principale per le reti AI.
I principali fornitori hanno aumentato i ricavi del 60,3% e del 187% nel 2025
Zhongji InnoLight ha riportato ricavi 2025 pari a CNY 38,24 miliardi, circa USD 5,6 miliardi, in aumento del 60,3%, ed Eoptolink ha riportato CNY 24,84 miliardi, circa USD 3,67 miliardi, in aumento del 187%. La crescita è proseguita nel 2026: i ricavi del primo trimestre di InnoLight sono saliti a RMB 19,50 miliardi da RMB 6,67 miliardi un anno prima, e i ricavi del primo trimestre di Eoptolink sono saliti a CNY 8,34 miliardi. Entrambe le società producono moduli da 100G a 1.6T. Nel luglio 2026 InnoLight si è quotata a Hong Kong ed Eoptolink ha presentato domanda di quotazione a Hong Kong.
Le ottiche monomodali fino a 2 km salgono al 77,2% del valore entro il 2035
I moduli monomodali DR e FR raggiungono fino a 2 km, distanza che copre quella tra rack e sale in un grande campus AI. DC Market Insights li valuta USD 13,87 miliardi (57,9%) nel 2025 e prevede USD 41,01 miliardi (77,2%) nel 2035, con un CAGR dell’11,45%. I moduli multimodali a corto raggio valgono USD 4,43 miliardi nel 2025 e calano leggermente a USD 4,16 miliardi entro il 2035, perché DC Market Insights ipotizza che la maggior parte dei collegamenti a 200G per lane passi alla fibra monomodale anziché alle ottiche multimodali con laser a emissione superficiale a cavità verticale (VCSEL).
L’OSFP raggiunge il 72,0% del valore dei moduli entro il 2035
Il Multi-Source Agreement (MSA) OSFP definisce un modulo con 8 lane elettriche che supporta 400G (8x50G), 800G (8x100G) o 1.6T (8x200G), e la sua variante OSFP-XD utilizza 16 lane per il 3.2T. DC Market Insights stima i moduli OSFP in USD 9,67 miliardi (40,3%) nel 2025, in crescita a USD 38,28 miliardi (72,0%) nel 2035, con un CAGR del 14,76%. Nel modello di DC Market Insights, i moduli QSFP-DD e QSFP112 restano la seconda famiglia, con USD 11,92 miliardi nel 2035.
Sfide di mercato: che cosa frena il Mercato dei transceiver ottici?
Le ottiche co-packaged e il calo dei prezzi per gigabit sono i due vincoli che limitano il Mercato dei transceiver ottici a un CAGR dell’8,29% dopo il 2025, nonostante volumi unitari in continua crescita.
Le ottiche co-packaged eliminano i moduli pluggable dagli switch più grandi
Le ottiche co-packaged collocano i motori ottici accanto al chip dello switch, così il pannello frontale dello switch riceve la fibra invece dei moduli pluggable. Nell’ottobre 2025 Broadcom ha annunciato di aver avviato le spedizioni di Tomahawk 6-Davisson, uno switch Ethernet da 102,4 Tbps con 16 motori ottici da 6,4 Tbps ciascuno, fornendolo in campionatura ai clienti early access, e ha dichiarato che riduce il consumo energetico dell’interconnessione ottica del 70%, oltre 3,5 volte in meno rispetto alle soluzioni pluggable tradizionali (Fonte: comunicato stampa di Broadcom). Gli switch Spectrum-X Photonics di NVIDIA, con 1,6 Tbps per porta e fino a 512 porte, sono stati annunciati per la spedizione nel 2026. DC Market Insights ipotizza che le ottiche co-packaged conquistino una quota crescente delle porte degli switch AI scale-out a partire dal 2027, motivo per cui nello scenario base il Mercato dei transceiver ottici cresce solo del 3,5% nel 2028.
I prezzi medi calano del 62% per modulo 1.6T entro il 2035
Nel modello di DC Market Insights, ogni classe di moduli segue lo stesso andamento dei prezzi: elevati al lancio, poi forti cali con la crescita dei volumi. DC Market Insights stima che il modulo 1.6T medio scenda da USD 1.163 nel 2025 a USD 441,30 nel 2035, e il modulo 800G da USD 576,20 a USD 224,70. Le classi più vecchie si riducono: i moduli 200G e 400G scendono da USD 4,28 miliardi nel 2025 a USD 683,48 milioni nel 2035, un calo del 16,76% annuo, e i moduli 800G calano dell’8,92% annuo dopo il picco del 2027.
La domanda delle telecomunicazioni cala dell’1,78% annuo
DC Market Insights stima che le reti di telecomunicazione, inclusi fronthaul e backhaul 5G e collegamenti metropolitani, abbiano acquistato moduli per USD 3,52 miliardi nel 2025, per lo più ottiche SFP da 10G e 25G e da 100G. DC Market Insights prevede che tale domanda scenda a USD 2,95 miliardi entro il 2035 perché l’erosione dei prezzi supera la crescita delle unità in queste classi a velocità inferiore.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavo?
I fornitori GPU e neocloud, in crescita del 13,03% annuo, e l’interconnessione coerente tra data center, in crescita del 5,93% annuo, sono i due maggiori nuovi bacini di ricavo del Mercato dei transceiver ottici.
I fornitori GPU e neocloud raggiungono USD 11,25 miliardi entro il 2035
DC Market Insights stima che gli operatori specializzati di cloud GPU abbiano acquistato moduli ottici per USD 3,30 miliardi nel 2025, e DC Market Insights prevede che la loro spesa raggiunga USD 11,25 miliardi nel 2035, la crescita più rapida tra tutti gli acquirenti. Costruiscono reti AI complete in sale in locazione, spesso a 800G e 1.6T. I singoli ordini possono essere consistenti: nel marzo 2026 Applied Optoelectronics ha ricevuto da un importante cliente hyperscale un primo ordine in volume di transceiver 1.6T per data center del valore di oltre USD 200 milioni.
L’interconnessione coerente tra data center cresce a USD 3,47 miliardi
I pluggable coerenti ZR e ZR+ trasportano il traffico tra campus di data center su distanze da decine a centinaia di chilometri. DC Market Insights valuta i moduli coerenti USD 2,59 miliardi nel 2025 e USD 4,30 miliardi entro il 2035, e l’interconnessione tra data center nel suo complesso cresce da USD 1,95 miliardi a USD 3,47 miliardi, poiché DC Market Insights prevede che l’addestramento AI si estenda su più campus.
Prezzi: quanto costa un transceiver ottico?
Un transceiver ottico 800G è costato in media circa USD 576,20 nel 2025 e un modulo 1.6T circa USD 1.163, secondo le stime di DC Market Insights sui prezzi di vendita ponderati tra tipi di portata e fornitori. Il prezzo ponderato di tutti i moduli spediti è stato di circa USD 232,72.
| Prezzo medio di vendita (USD per modulo) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Fino a 100G | 105,00 | 53,80 | 39,00 | 31,30 |
| 200G e 400G | 900,00 | 306,40 | 168,00 | 121,40 |
| 800G | n.d. | 576,20 | 312,00 | 224,70 |
| 1.6T e superiori | n.d. | 1.163,00 | 566,00 | 441,30 |
| Coerenti | 1.900,00 | 1.487,00 | 1.030,00 | 772,60 |
Nelle curve di prezzo di DC Market Insights, i prezzi calano più rapidamente nei primi tre anni dopo il lancio. La classe 200G e 400G è scesa da circa USD 900 nel 2020 a circa USD 306,40 nel 2025, un calo del 66%. Nel modello i moduli coerenti calano più lentamente perché ciascuno integra un DSP coerente e un laser sintonizzabile.
Standard e normative: quali standard definiscono i transceiver ottici?
Due insiemi di standard stabiliscono che cosa deve fare un transceiver ottico: gli standard del livello fisico Ethernet dell’Institute of Electrical and Electronics Engineers (IEEE) e i multi-source agreement che fissano la forma meccanica ed elettrica di ciascun modulo.
IEEE P802.3dj. Gli obiettivi IEEE P802.3dj includono velocità MAC di 200 Gb/s, 400 Gb/s, 800 Gb/s e 1,6 Tb/s, interfacce opzionali di collegamento a singola lane da 200 Gb/s e portate su fibra monomodale di almeno 500 m e 2 km a 1,6 Tb/s, con un obiettivo di 10 km a 800 Gb/s. Le portate di 500 m e 2 km corrispondono ai tipi di modulo DR e FR che costituiscono la maggior parte della classe 1.6T.
MSA OSFP. La specifica OSFP definisce moduli a 8 lane per 400G, 800G e 1.6T e un OSFP-XD a 16 lane per il 3.2T. La revisione 5.22 è stata pubblicata il 14 agosto 2025.
Segmentazione del mercato: quale segmento guida il Mercato dei transceiver ottici?
I moduli 800G guidano il Mercato dei transceiver ottici con il 44,4% del valore 2025, l’OSFP guida i form factor con il 40,3% e le reti AI back-end guidano le applicazioni con il 41,6%. La classe 1.6T e superiori è il segmento in più rapida crescita, al 30,88% annuo, perché le reti AI back-end stanno passando dalla segnalazione a 100G per lane a quella a 200G per lane, che raddoppia la larghezza di banda di ciascun modulo a un costo per gigabit pressoché invariato.
Per velocità di trasmissione dati: i moduli 800G guidano con il 44,4%
| Velocità di trasmissione dati | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fino a 100G | 3,57 | 14,9% | 1,43 | -8,73% |
| 200G e 400G | 4,28 | 17,9% | 0,68 | -16,76% |
| 800G | 10,64 | 44,4% | 4,18 | -8,92% |
| 1.6T e superiori | 2,88 | 12,0% | 42,54 | 30,88% |
| Coerenti | 2,59 | 10,8% | 4,30 | 5,22% |
La classe 1.6T e superiori cresce dal 12,0% del valore nel 2025 all’80,1% nel 2035, e include i moduli 3.2T dai primi anni 2030. Nel modello di DC Market Insights, i moduli fino a 100G restano la classe più grande per unità, con circa 66,3 milioni nel 2025, ma rappresentano solo il 14,9% del valore.
Per form factor: l’OSFP guida con il 40,3%
| Form factor | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| OSFP | 9,67 | 40,3% | 38,28 | 14,76% |
| QSFP-DD e QSFP112 | 8,94 | 37,3% | 11,92 | 2,92% |
| Famiglia SFP | 2,21 | 9,2% | 1,00 | -7,62% |
| QSFP28 e QSFP56 | 1,95 | 8,2% | 0,47 | -13,28% |
| CFP2 e altri | 1,19 | 5,0% | 1,46 | 2,09% |
Per portata: le ottiche monomodali fino a 2 km guidano con il 57,9%
| Portata e tipo di fibra | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Monomodale fino a 2 km | 13,87 | 57,9% | 41,01 | 11,45% |
| Multimodale a corto raggio | 4,43 | 18,5% | 4,16 | -0,63% |
| Monomodale da 10 km e oltre | 3,07 | 12,8% | 3,67 | 1,79% |
| Coerenti ZR e ZR+ | 2,59 | 10,8% | 4,30 | 5,22% |
Per applicazione: le reti AI back-end guidano con il 41,6%
| Applicazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Reti AI back-end | 9,98 | 41,6% | 33,57 | 12,90% |
| Reti cloud front-end | 7,43 | 31,0% | 12,32 | 5,19% |
| Telecomunicazioni (5G e reti metropolitane) | 3,52 | 14,7% | 2,95 | -1,78% |
| Interconnessione tra data center | 1,95 | 8,1% | 3,47 | 5,93% |
| Imprese e altro | 1,08 | 4,5% | 0,83 | -2,56% |
Le reti cloud front-end sono la seconda applicazione per dimensione, con USD 7,43 miliardi. La domanda delle telecomunicazioni e delle imprese si riduce in valore fino al 2035, mentre l’interconnessione tra data center cresce del 5,93% annuo.
Per utente finale: i fornitori cloud hyperscale guidano con il 56,2%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fornitori cloud hyperscale | 13,47 | 56,2% | 33,44 | 9,52% |
| Operatori di telecomunicazioni | 3,99 | 16,7% | 3,48 | -1,38% |
| Fornitori GPU e neocloud | 3,30 | 13,8% | 11,25 | 13,03% |
| Colocation e imprese | 3,19 | 13,3% | 4,98 | 4,57% |
I fornitori cloud hyperscale guadagnano 6,7 punti di quota entro il 2035. Gli operatori di telecomunicazioni perdono la quota maggiore, dal 16,7% al 6,5%, perché i loro acquisti si concentrano sulle velocità di trasmissione dati a crescita più lenta.
Esclusiva DC: la matrice velocità di trasmissione dati × applicazione
Con USD 6,60 miliardi nel 2025, i moduli 800G per le reti AI back-end sono la singola cella più grande della matrice e il 27,5% di tutta la spesa in transceiver ottici. La matrice incrocia le due suddivisioni su cui acquirenti e fornitori si interrogano di più: quale velocità viene acquistata e in quale rete viene impiegata.
| 2025, miliardi di USD | Reti AI back-end | Reti cloud front-end | Interconnessione tra data center | Telecomunicazioni (5G e reti metropolitane) | Imprese e altro | Totale |
|---|---|---|---|---|---|---|
| Fino a 100G | 0,07 | 1,00 | 0,11 | 1,68 | 0,71 | 3,57 |
| 200G e 400G | 0,94 | 2,35 | 0,26 | 0,51 | 0,21 | 4,28 |
| 800G | 6,60 | 3,62 | 0,21 | 0,13 | 0,09 | 10,64 |
| 1.6T e superiori | 2,37 | 0,46 | 0,03 | 0,02 | 0,01 | 2,88 |
| Coerenti | 0,00 | 0,00 | 1,35 | 1,19 | 0,05 | 2,59 |
| Totale | 9,98 | 7,43 | 1,95 | 3,52 | 1,08 | 23,96 |
I moduli coerenti non hanno valore nelle reti AI back-end o front-end, quindi i fornitori privi di prodotti coerenti non hanno esposizione all’interconnessione tra data center. I moduli fino a 100G generano ancora USD 1,68 miliardi nelle telecomunicazioni, la cella più grande di questo settore, motivo per cui i fornitori con ampi portafogli 5G crescono più lentamente del mercato. La riga 1.6T è ancora piccola nel 2025, con USD 2,88 miliardi, ma l’82% di essa è domanda AI back-end. La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni: è costruita da 271 input: 100 riferimenti di unità e prezzo (5 classi di velocità di trasmissione dati, 10 anni di riferimento, unità e prezzo), 134 quote di composizione per form factor, portata, applicazione e utente finale nel 2025 e nel 2035, 10 quote regionali, 24 quote nazionali e 3 dati divulgati dai fornitori usati come verifica incrociata. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei transceiver ottici?
Il Nord America guida il Mercato dei transceiver ottici con il 47,8% del valore 2025. Il Medio Oriente e Africa è la regione in più rapida crescita, al 9,85% annuo, perché DC Market Insights prevede che i campus AI del Golfo aggiungano cluster di GPU partendo da una base installata ridotta.
Il Nord America guida con una quota del 47,8%
DC Market Insights stima che gli acquirenti nordamericani abbiano speso USD 11,45 miliardi in moduli ottici nel 2025, e DC Market Insights prevede USD 24,66 miliardi nel 2035, con un CAGR del 7,97%. Secondo BloombergNEF, alla fine di settembre 2025 gli Stati Uniti detenevano 15,9 GW degli oltre 23 GW di capacità di data center in costruzione nel mondo.
L’Asia Pacifico detiene una quota del 33,6%
L’Asia Pacifico vale USD 8,05 miliardi nel 2025 e USD 18,33 miliardi entro il 2035, con un CAGR dell’8,58%. La Cina è il maggiore acquirente asiatico nella ripartizione di DC Market Insights, e l’India è il paese in più rapida crescita della regione, al 13,64% annuo.
L’Europa detiene una quota dell’11,2%
L’Europa vale USD 2,68 miliardi nel 2025 e USD 5,79 miliardi entro il 2035, con un CAGR dell’8,00%. DC Market Insights ipotizza in Europa un’aggiunta di sale AI più lenta rispetto al Nord America, per cui una parte maggiore della domanda europea proviene dagli aggiornamenti delle reti cloud front-end e dalle reti di telecomunicazione.
Il Medio Oriente e Africa detiene una quota del 3,9%
Il Medio Oriente e Africa vale USD 934,37 milioni nel 2025 e USD 2,39 miliardi entro il 2035, la crescita regionale più rapida al 9,85% annuo, in base all’ipotesi di DC Market Insights che i campus AI del Golfo continuino ad aggiungere cluster di GPU.
L’America Latina detiene una quota del 3,5%
L’America Latina vale USD 838,54 milioni nel 2025 e USD 1,97 miliardi entro il 2035, con un CAGR dell’8,90%, trainata dal Brasile con USD 383,33 milioni.
Analisi per paese: quali paesi acquistano più transceiver ottici?
Gli Stati Uniti acquistano il maggior numero di transceiver ottici, con il 44,9% del valore 2025. DC Market Insights stima il mercato statunitense in USD 10,76 miliardi nel 2025, seguito dalla Cina con USD 4,41 miliardi (18,4%) e dal Giappone con USD 862,50 milioni (3,6%). I 12 paesi più grandi rappresentano l’84,8% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 10,76 | 44,9% | 23,01 | 7,90% |
| 2 | Cina | Asia Pacifico | 4,41 | 18,4% | 9,35 | 7,81% |
| 3 | Giappone | Asia Pacifico | 0,86 | 3,6% | 1,75 | 7,35% |
| 4 | Canada | Nord America | 0,69 | 2,9% | 1,65 | 9,02% |
| 5 | Regno Unito | Europa | 0,62 | 2,6% | 1,28 | 7,43% |
| 6 | Germania | Europa | 0,58 | 2,4% | 1,22 | 7,79% |
| 7 | India | Asia Pacifico | 0,50 | 2,1% | 1,81 | 13,64% |
| 8 | Corea del Sud | Asia Pacifico | 0,48 | 2,0% | 1,06 | 8,29% |
| 9 | Brasile | America Latina | 0,38 | 1,6% | 0,90 | 8,95% |
| 10 | Australia | Asia Pacifico | 0,36 | 1,5% | 0,91 | 9,78% |
| 11 | Francia | Europa | 0,35 | 1,5% | 0,80 | 8,66% |
| 12 | Singapore | Asia Pacifico | 0,32 | 1,4% | 0,74 | 8,69% |
L’India è il grande mercato nazionale in più rapida crescita, al 13,64% annuo, davanti all’Australia al 9,78%. I dati per paese sono una ripartizione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella capacità delle reti AI, cloud e di telecomunicazione.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei transceiver ottici raggiunge USD 53,14 miliardi entro il 2035 nello scenario base, con un intervallo da USD 43,04 miliardi a USD 63,23 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Le ottiche co-packaged conquistano la maggior parte delle porte AI scale-out entro il 2030; unità 1.6T e superiori circa il 19% al di sotto dello scenario base | 43,04 | 6,03% |
| Base | Le unità 1.6T e superiori raggiungono circa 96,4 milioni nel 2035; i prezzi calano in linea con le generazioni precedenti | 53,14 | 8,29% |
| Alto | I pluggable mantengono la maggior parte delle porte degli switch; l’espansione dei cluster AI procede circa il 19% al di sopra dello scenario base | 63,23 | 10,19% |
Lo scenario basso rappresenta una rapida adozione delle ottiche co-packaged o una pausa nella spesa in conto capitale per l’AI. Lo scenario alto presuppone che le ottiche pluggable lineari mantengano i moduli pluggable competitivi in termini di consumo energetico e che la spesa in conto capitale degli hyperscaler continui a crescere dopo il 2027.
Analisi competitiva: chi guida il Mercato dei transceiver ottici?
- Zhongji InnoLight
- Eoptolink Technology
- Coherent
- Lumentum
- NVIDIA
- Cisco
- Accelink Technologies
- Applied Optoelectronics
- Source Photonics
- Ciena
- Broadcom
Zhongji InnoLight è il leader di mercato con fino a circa il 23% del Mercato dei transceiver ottici nel 2025, e InnoLight ed Eoptolink detengono insieme fino a circa il 38,7% (stima di DC Market Insights: i loro ricavi 2025 dichiarati, pari a circa USD 5,6 miliardi e USD 3,67 miliardi, rapportati al mercato di USD 23,96 miliardi, considerando tutti i ricavi dichiarati come vendite di moduli, per cui si tratta di limiti superiori). InnoLight stessa dichiara una quota globale del 21,2% nel più ampio mercato delle soluzioni di interconnessione ottica nel 2025 e afferma di essere prima per ricavi dal 2021. Coherent ha riportato ricavi dell’esercizio 2026 pari a USD 7,12 miliardi, di cui USD 5,27 miliardi dal segmento Datacenter and Communications, e ricavi del quarto trimestre pari a USD 2,05 miliardi, in aumento del 34% (Fonte: documento depositato da Coherent presso la Securities and Exchange Commission statunitense). Lumentum ha riportato ricavi netti dell’esercizio 2026 pari a USD 3,01 miliardi e ha dichiarato che la sua attività di moduli per il cloud sta facendo progredire l’adozione del 1.6T. Applied Optoelectronics prevede una produzione mensile complessiva superiore a 500.000 unità di transceiver 800G e 1.6T entro la fine del 2026. Cisco offre moduli OSFP 800G, Ciena offre pluggable coerenti, e Accelink e Source Photonics hanno presentato o lanciato moduli 1.6T. Broadcom e NVIDIA competono da una direzione diversa, con switch a ottiche co-packaged che sostituiscono i moduli pluggable sulle porte degli switch.
Sviluppi recenti
- Nell’ottobre 2025 Broadcom ha annunciato di aver avviato le spedizioni ai clienti early access di Tomahawk 6-Davisson, uno switch Ethernet a ottiche co-packaged da 102,4 Tbps con 200 Gbps per canale (Fonte: comunicato stampa di Broadcom).
- Nel marzo 2026 Applied Optoelectronics ha ricevuto da un importante cliente hyperscale un primo ordine in volume di transceiver 1.6T per data center del valore di oltre USD 200 milioni, con spedizioni previste dall’inizio del terzo trimestre 2026 (Fonte: comunicato stampa di Applied Optoelectronics).
- Nell’aprile 2026 Applied Optoelectronics ha ricevuto da un importante cliente hyperscale un ulteriore ordine di USD 71 milioni per transceiver monomodali 800G per data center (Fonte: comunicato stampa di Applied Optoelectronics).
- Nel luglio 2026 Eoptolink ha presentato domanda di quotazione a Hong Kong con l’obiettivo di raccogliere fino a USD 5 miliardi, dopo che i ricavi 2025 erano cresciuti del 187% a CNY 24,84 miliardi (Fonte: articolo di The Next Web).
- Nel luglio 2026 Zhongji InnoLight ha fissato il prezzo della sua quotazione a Hong Kong a HK$980 per azione, raccogliendo HK$53,41 miliardi (USD 6,81 miliardi) nell’offerta base (Fonte: articolo di EqualOcean).
- Nell’agosto 2026 Coherent ha riportato ricavi del quarto trimestre dell’esercizio 2026 pari a USD 2,05 miliardi, in aumento del 34% su base annua, e ha indicato per il primo trimestre dell’esercizio 2027 ricavi compresi tra USD 2,2 miliardi e USD 2,4 miliardi (Fonte: documento depositato da Coherent presso la SEC).
Seguiamo questi ordini, quotazioni e lanci di prodotti man mano che avvengono nei nostri aggiornamenti sul settore dei data center. I moduli ottici utilizzano sempre più spesso chip di fotonica al silicio, che il report Mercato della fotonica al silicio stima in USD 4,70 miliardi di valore dei transceiver nel 2025, circa un quinto di questo mercato.
Metodologia: come abbiamo costruito il modello del Mercato dei transceiver ottici
DC Market Insights ha costruito il Mercato dei transceiver ottici con un approccio bottom-up a partire da 5 classi di velocità di trasmissione dati (fino a 100G, 200G e 400G, 800G, 1.6T e superiori, e coerenti), ciascuna con spedizioni unitarie e un prezzo medio di vendita in 10 anni di riferimento tra il 2020 e il 2035, interpolati per gli anni intermedi. Nel 2025 il modello conta 102,95 milioni di moduli a un prezzo ponderato di USD 232,72, il che dà USD 23,96 miliardi. Il totale è stato suddiviso per 4 gruppi di form factor più CFP2 coerenti e altri, 4 tipi di portata, 5 applicazioni, 4 utenti finali, 5 regioni e 12 paesi, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto ai ricavi dichiarati di 3 fornitori quotati: i ricavi 2025 di Zhongji InnoLight ed Eoptolink, circa USD 9,27 miliardi complessivi, e il segmento Datacenter and Communications di Coherent, USD 5,27 miliardi nell’esercizio 2026. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Definizioni di velocità di trasmissione dati, form factor e portata
- 1.3Valuta, prezzi e anno base
- 02Metodologia di ricerca
- 2.1Modello bottom-up di unità e prezzi
- 2.2Verifiche top-down sui ricavi dei fornitori
- 2.3Fonti dei dati e verifica dei fatti
- 2.4Ipotesi di previsione
- 03Sintesi
- 3.1Dimensione del Mercato dei transceiver ottici, 2020-2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori di crescita del mercato
- 4.2Tendenze di mercato
- 4.3Sfide di mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Prezzo medio di vendita per velocità di trasmissione dati, 2020-2035
- 5.2Prezzo per gigabit per velocità di trasmissione dati
- 5.3Curve di calo dei prezzi dopo il lancio
- 06Standard e normative
- 6.1IEEE P802.3dj ed Ethernet a 200G per lane
- 6.2Multi-Source Agreement OSFP
- 6.3Implicazioni per la progettazione dei moduli
- 07Analisi della catena di approvvigionamento
- 7.1Laser, fotorivelatori e chip DSP
- 7.2Assemblaggio e collaudo dei moduli
- 7.3Ottiche co-packaged e sostituzione dei pluggable
- 08Dimensione del mercato e previsioni
- 8.1Valore del mercato, 2020-2035
- 8.2Spedizioni unitarie, 2020, 2025, 2030 e 2035
- 8.3Crescita anno su anno
- 09Mercato dei transceiver ottici, per velocità di trasmissione dati
- 9.1Fino a 100G
- 9.2200G e 400G
- 9.3800G
- 9.41.6T e superiori
- 9.5Coerenti
- 10Mercato dei transceiver ottici, per form factor
- 10.1Famiglia SFP
- 10.2QSFP28 e QSFP56
- 10.3QSFP-DD e QSFP112
- 10.4OSFP
- 10.5CFP2 e altri
- 11Mercato dei transceiver ottici, per portata
- 11.1Multimodale a corto raggio
- 11.2Monomodale fino a 2 km
- 11.3Monomodale da 10 km e oltre
- 11.4Coerenti ZR e ZR+
- 12Mercato dei transceiver ottici, per applicazione
- 12.1Reti AI back-end
- 12.2Reti cloud front-end
- 12.3Interconnessione tra data center
- 12.4Telecomunicazioni (5G e reti metropolitane)
- 12.5Imprese e altro
- 13Mercato dei transceiver ottici, per utente finale
- 13.1Fornitori cloud hyperscale
- 13.2Fornitori GPU e neocloud
- 13.3Colocation e imprese
- 13.4Operatori di telecomunicazioni
- 14Esclusiva DC: matrice velocità di trasmissione dati × applicazione
- 14.1Valori delle celle, 2025
- 14.2Input del modello e verifiche incrociate
- 15Mercato dei transceiver ottici, per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Asia Pacifico (Cina, Giappone, India, Corea del Sud, Australia, Singapore)
- 15.3Europa (Regno Unito, Germania, Francia)
- 15.4America Latina (Brasile)
- 15.5Medio Oriente e Africa
- 16Analisi per paese
- 16.1I 12 principali paesi, 2025 e 2035
- 16.2Paesi in più rapida crescita
- 17Confronti regionali
- 17.1Quote regionali, 2025 e 2035
- 17.2Confronto della crescita regionale, 2025-2035
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Concentrazione del mercato, 2025
- 19.2Benchmark dei ricavi dei fornitori
- 19.3Competizione tra ottiche pluggable e co-packaged
- 20Profili aziendali
- 20.1Zhongji InnoLight
- 20.2Eoptolink Technology
- 20.3Coherent
- 20.4Lumentum
- 20.5NVIDIA
- 20.6Cisco
- 20.7Accelink Technologies
- 20.8Applied Optoelectronics
- 20.9Source Photonics
- 20.10Ciena
- 20.11Broadcom
- 21Sviluppi recenti
- 21.1Ordini ed espansioni di capacità
- 21.2Quotazioni e finanziamenti
- 21.3Lanci di prodotti
- 22Raccomandazioni dell'analista
- 22.1Per i fornitori di moduli
- 22.2Per gli acquirenti hyperscale e di cloud GPU
- 22.3Per gli investitori
- Fig. 1Dimensione del Mercato dei transceiver ottici, 2020-2035
- Fig. 2Mercato dei transceiver ottici per velocità di trasmissione dati, 2025 e 2035
- Fig. 3Mercato dei transceiver ottici per form factor, 2025 e 2035
- Fig. 4Mercato dei transceiver ottici per applicazione, 2025 e 2035
- Fig. 5Mercato dei transceiver ottici per regione, 2025 e 2035
- Fig. 6Prezzo medio di vendita per velocità di trasmissione dati, 2020-2035
- Fig. 7Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Prezzo medio di vendita per velocità di trasmissione dati, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per velocità di trasmissione dati, 2025 e 2035
- Tabella 4Mercato per form factor, 2025 e 2035
- Tabella 5Mercato per portata, 2025 e 2035
- Tabella 6Mercato per applicazione, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Matrice velocità di trasmissione dati × applicazione, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 principali paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 23,96 miliardi nel 2025, in crescita a USD 53,14 miliardi entro il 2035. DC Market Insights stima il mercato in USD 8,04 miliardi nel 2020.
8,29% annuo dal 2025 al 2035. La crescita è stata più rapida, al 24,40% annuo, tra il 2020 e il 2025, secondo le stime di DC Market Insights.
I moduli 800G, con USD 10,64 miliardi ovvero il 44,4% del mercato nel 2025. La classe 1.6T e superiori cresce più rapidamente, al 30,88% annuo, raggiungendo USD 42,54 miliardi entro il 2035.
Circa USD 576,20 per un modulo 800G e USD 1.163 per un modulo 1.6T nel 2025, secondo le stime di DC Market Insights sui prezzi di vendita ponderati. Entrambi corrispondono a circa USD 0,73 per gigabit o meno.
Il Nord America, con USD 11,45 miliardi ovvero il 47,8% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 9,85% annuo.
Zhongji InnoLight è in testa con fino a circa il 23% del mercato, e InnoLight ed Eoptolink detengono insieme fino a circa il 38,7% (stima di DC Market Insights). Competono anche Coherent, Lumentum, NVIDIA, Cisco, Accelink, Applied Optoelectronics, Source Photonics e Ciena.
Le reti AI back-end, con USD 9,98 miliardi ovvero il 41,6% della spesa 2025, in crescita a USD 33,57 miliardi entro il 2035. Seguono le reti cloud front-end con USD 7,43 miliardi.
Una riduzione del 70% del consumo energetico dell’interconnessione ottica è quanto dichiara Broadcom per il suo switch a ottiche co-packaged Tomahawk 6-Davisson. DC Market Insights prevede che le ottiche co-packaged conquistino una quota crescente delle porte degli switch AI a partire dal 2027, rallentando la crescita del mercato al 3,5% nel 2028.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.