
Markt für Siliziumphotonik Größe, Anteile & Prognose bis 2035
Markt auf einen Blick
Markt für Siliziumphotonik: 2025 lag das Marktvolumen bei USD 5,240.0 Mio.; bis 2035 soll es bei einer CAGR von 19.94 % auf USD 32.29 Mrd. steigen. Auf North America entfallen 49% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Analyse der Liefer- und Wertschöpfungskette
- 08Größe und Prognose des globalen Markts für Siliziumphotonik
- 09Markt nach Produkt
- 10Markt nach Datenrate
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Regionale Analyse
- North America49%
- Asia Pacific32.4%
- Europe12.1%
- Middle East and Africa3.6%
- Latin America2.9%
Profilierte Unternehmen
- Broadcom
- NVIDIA
- Coherent
- Lumentum
- Marvell Technology
- Zhongji InnoLight
- Eoptolink Technology
- TSMC
- GlobalFoundries
- Tower Semiconductor
- STMicroelectronics
- Ayar Labs
- Lightmatter
- Aeva
- PsiQuantum
Vollständige Analyse
Der Markt für Siliziumphotonik umfasst optische Bauelemente, deren lichtführende, modulierende und detektierende Funktionen mit Standard-Halbleiterprozessen auf Siliziumwafern aufgebaut sind: steckbare optische Transceiver, aktive optische Kabel, Co-Packaged-Optics-Engines, optische Input/Output-(I/O-)Chiplets, Sensor- und LiDAR-Chips sowie andere siliziumphotonische Bauelemente, bewertet zum Erstverkaufswert. DC Market Insights bewertet den globalen Markt für Siliziumphotonik im Jahr 2025 mit USD 5,24 Mrd. und prognostiziert bis 2035 USD 32,29 Mrd., was einer CAGR von 19,94 % entspricht. Der Wert für 2025 ergibt sich aus Stückzahlen und Preisen: 15,55 Mio. Siliziumphotonik-Transceiver zu durchschnittlich rund USD 302 pro Stück ergeben USD 4,70 Mrd., und aktive optische Kabel, Co-Packaged Optics, optische I/O-Chiplets, Sensorchips und andere Bauelemente fügen USD 542,20 Mio. hinzu. Co-Packaged Optics ist mit 63,51 % pro Jahr das am schnellsten wachsende Segment, weil Switch-Hersteller die Optik in das Switch-Gehäuse verlagern, um den Stromverbrauch zu senken, und der Nahe Osten und Afrika ist mit 22,37 % pro Jahr die am schnellsten wachsende Region, da KI-Rechenzentrumskapazität in der Golfregion von einer kleinen Basis aus hinzukommt.
Zusammenfassung
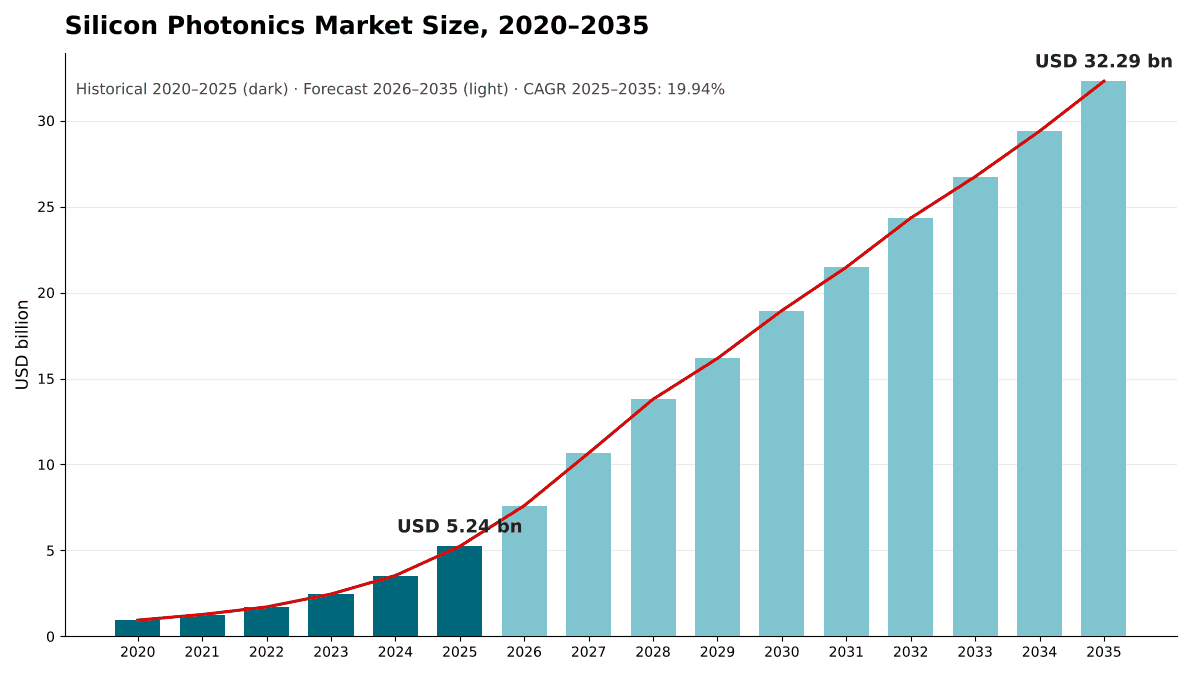
Die Größe des globalen Markts für Siliziumphotonik wurde im Jahr 2020 auf USD 945,90 Mio. geschätzt, erreichte 2025 USD 5,24 Mrd. und soll bis 2035 USD 32,29 Mrd. erreichen, bei einer CAGR von 19,94 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Markts für Siliziumphotonik 2025 | USD 5,24 Mrd. |
| Markt für Siliziumphotonik, CAGR | 19,94 % |
| Größe des Markts für Siliziumphotonik 2035 | USD 32,29 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 40,84 % pro Jahr, und allein 2025 kamen 48,0 % zu den USD 3,54 Mrd. des Jahres 2024 hinzu, was DC Market Insights darauf zurückführt, dass 800G-Verbindungen für Cluster aus Grafikprozessoren (GPU) auf Siliziumphotonik umgestellt wurden. Angaben der Foundries zeigen denselben Sprung: Tower Semiconductor meldete, dass sein Umsatz mit Siliziumphotonik (SiPho) im zweiten Quartal 2026 eine annualisierte Rate von USD 680 Mio. erreichte, gegenüber USD 180 Mio. ein Jahr zuvor, und GlobalFoundries meldete, dass es seinen Umsatz mit Siliziumphotonik 2025 auf mehr als USD 200 Mio. verdoppelt hat. DC Market Insights prognostiziert USD 7,60 Mrd. für 2026 und USD 18,95 Mrd. für 2030.
Das Wachstum verlangsamt sich von 2025 bis 2035 aus zwei Gründen auf 19,94 % pro Jahr. Die Preise pro Transceiver sinken in jeder Geschwindigkeitsklasse um 6 % bis 11 % pro Jahr, und ab 2030 flacht das Volumen steckbarer Module ab, da Co-Packaged Optics und optische I/O-Chiplets die Verbindungen übernehmen, die dem Switch und dem Beschleuniger am nächsten liegen. Diese beiden neueren Formate machen bis 2035 49,7 % des Markts aus, gegenüber 2,2 % im Jahr 2025.
Marktabgrenzung: Was umfasst der Markt für Siliziumphotonik?
Der Markt für Siliziumphotonik umfasst fertige Bauelemente und Module, in denen ein siliziumphotonischer integrierter Schaltkreis (PIC) die wesentliche optische Funktion übernimmt, bewertet zum Erstverkaufswert in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn im Jahr 2025 auf USD 5,24 Mrd.
Enthalten. Steckbare optische Transceiver auf Basis von Siliziumphotonik bei allen Datenraten von 100G bis 1.6T und darüber, einschließlich kohärenter Module für Rechenzentrumsverbindungen und Telekommunikation; aktive optische Kabel (AOC) auf Siliziumphotonik-Basis; Co-Packaged-Optics-(CPO-)Engines und ihre externen Laserquellen, sofern sie als Teil eines CPO-Systems verkauft werden; optische I/O-Chiplets, die Daten aus einem Prozessorgehäuse heraus übertragen; siliziumphotonische LiDAR-, Biosensor- und Gassensorchips; sowie andere siliziumphotonische Bauelemente wie photonische Quantencomputing-Chips und programmierbare photonische Prozessoren.
Ausgeschlossen. Transceiver auf Basis von elektroabsorptionsmodulierten Lasern (EML) aus Indiumphosphid oder oberflächenemittierenden Lasern mit vertikalem Resonator (VCSEL) ohne Silizium-PIC, einzeln an Modulhersteller verkaufte Laser, Wafer-Umsätze von Foundries (ein Vorleistungskostenfaktor, der bereits im Wert der Bauelemente enthalten ist), passive Glasfaserkabel und Steckverbinder, Switch-Chips und Installationsarbeiten.
Wie die Segmente zusammenpassen. Die Aufteilung nach Produkt deckt die gesamten USD 5,24 Mrd. ab. Die Aufteilung nach Datenrate umfasst nur steckbare Transceiver und aktive optische Kabel mit einem Wert von USD 4,86 Mrd. im Jahr 2025. Die Aufteilung nach Anwendung gliedert den Gesamtmarkt nach Endnutzung neu, und die Aufteilungen nach Region und Land ordnen ihn nach dem Standort zu, an dem die Bauelemente eingesetzt werden.
Markttreiber: Was treibt den Markt für Siliziumphotonik an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Siliziumphotonik: KI-Back-End-Netzwerke, die jedes Jahr Millionen optischer 800G- und 1.6T-Verbindungen benötigen, Investitionspläne der Hyperscaler von über USD 700 Mrd. für 2026 und Foundry-Kapazitäten, die Jahre vor der Produktion reserviert werden.
KI-Back-End-Netzwerke nahmen 2025 4,63 Mio. 800G-Siliziumphotonik-Transceiver auf
GPUs in großen Trainingsclustern sind über optische Verbindungen mit der Back-End-Switch-Fabric verbunden, und ab 800G konkurriert Siliziumphotonik mit Designs auf Indiumphosphid-Basis. Rund 4,63 Mio. 800G-Siliziumphotonik-Transceiver wurden 2025 zu jeweils rund USD 517 ausgeliefert, ein Wert von USD 2,39 Mrd. und 45,7 % des gesamten Markts (Schätzung von DC Market Insights). Der nächste Schritt ist bereits sichtbar: Tower Semiconductor beschrieb eine extrem hohe Akzeptanzrate von SiPho für 1.6T-Transceiver, als es im Februar 2026 zusätzliche Kapazitäten ankündigte. DC Market Insights prognostiziert, dass die Stückzahlen von Transceivern mit 1.6T und darüber von rund 0,25 Mio. im Jahr 2025 auf 12,0 Mio. im Jahr 2030 steigen. Die Beschleunigervolumina hinter diesen Verbindungen werden im Bericht Data Center GPUs Market behandelt.
Hyperscaler-Investitionen von über USD 700 Mrd. finanzieren den Ausbau der Optik
Die zusammengefassten Investitionspläne der größten Hyperscaler für 2026 überstiegen USD 700 Mrd., wie im Mai 2026 berichtet wurde, und allein Meta hob seine Prognose für das Gesamtjahr 2026 auf USD 125 Mrd. bis USD 145 Mrd. an. DC Market Insights schätzt, dass KI-Cluster pro MW ein Mehrfaches an optischen Verbindungen aufweisen als herkömmliche Cloud-Hallen. DC Market Insights schätzt, dass Rechenzentrums- und KI-Anwendungen 2025 85,5 % des Markts für Siliziumphotonik ausmachten, und prognostiziert 92,8 % bis 2035.
Foundry-Kapazitäten sind bis 2028 reserviert
Käufer sichern sich heute Wafer-Kapazitäten, bevor sie Modulaufträge erteilen. Tower Semiconductor erhöhte im Februar 2026 seine SiPho-Investitionen um USD 270 Mio., womit sein Plan für SiPho und Silizium-Germanium auf USD 920 Mio. stieg, mit dem Ziel einer SiPho-Kapazität von mehr als dem Fünffachen seiner Rate im vierten Quartal 2025, wobei mehr als 70 % dieser Kapazität bis 2028 reserviert oder in Reservierung sind (Quelle: Bericht von Converge Digest). Im Mai 2026 meldete das Unternehmen Verträge mit seinen größten Kunden über USD 1,3 Mrd. Umsatz mit Siliziumphotonik bis 2027, abgesichert durch Vorauszahlungen von USD 290 Mio. (Quelle: Bericht der Jerusalem Post). In seinen Ergebnissen für das zweite Quartal 2026 erklärte Tower, dass es plant, im vierten Quartal 2026 eine annualisierte SiPho-Rate von USD 1 Mrd. zu überschreiten (Quelle: Einreichung von Tower Semiconductor bei der US-Börsenaufsicht SEC). GlobalFoundries strebt bis Ende 2028 eine annualisierte Rate von USD 1 Mrd. bei Siliziumphotonik an.
Markttrends: Wie verändert sich die Siliziumphotonik-Technologie?
Der Markt für Siliziumphotonik verlagert sich von steckbaren Modulen an der Frontplatte hin zu Optik im Switch-Gehäuse und neben dem Prozessor, eine Verschiebung, die nach Schätzungen von DC Market Insights im Prognosezeitraum USD 15,94 Mrd. an zusätzlichem Jahresumsatz ausmacht.
Co-Packaged Optics wechselt von der Bemusterung in die Produktion
Bei Co-Packaged Optics sitzt die optische Engine auf demselben Substrat wie der Switch-Chip, wodurch die lange elektrische Leiterbahn zur Frontplatte entfällt. NVIDIA kündigte im März 2025 seine Switches Spectrum-X Photonics und Quantum-X Photonics an und nannte eine 3,5-mal höhere Energieeffizienz, mit Spectrum-X-Konfigurationen von 128 Ports mit 800Gb/s und 512 Ports mit 800Gb/s. Broadcom gab im Oktober 2025 bekannt, dass es Tomahawk 6 Davisson bemustert, den es als ersten Switch mit 102,4Tb/s optisch angebundener Switching-Kapazität beschrieb, mit einer um 70 % geringeren Leistungsaufnahme der optischen Verbindungen. TSMC erklärte im April 2026, dass seine Compact Universal Photonic Engine (COUPE) auf Substrat 2026 in Produktion geht und im Vergleich zu einer steckbaren Version auf der Leiterplatte die 2-fache Energieeffizienz und eine 10-mal geringere Latenz erreicht (Quelle: Pressemitteilung von TSMC). Co-Packaged Optics hatte 2025 einen Wert von USD 86,70 Mio. und erreicht bis 2035 USD 11,84 Mrd. (Schätzung von DC Market Insights).
Optische I/O-Chiplets zielen auf Scale-up-Verbindungen innerhalb des Racks
Optische I/O-Chiplets übertragen dieselbe Idee in das Prozessorgehäuse und ersetzen Scale-up-Kupferverbindungen zwischen Beschleunigern. Marvell schloss im Februar 2026 die Übernahme von Celestial AI ab und erwartet, dass der Umsatz von Celestial AI im vierten Quartal des Geschäftsjahres 2028 eine annualisierte Rate von USD 500 Mio. und bis zum vierten Quartal des Geschäftsjahres 2029 USD 1 Mrd. erreicht. Ayar Labs nahm im März 2026 USD 500 Mio. bei einer Bewertung von USD 3,75 Mrd. auf, und Lightmatter stellte seinen Passage M1000 mit einer optischen Gesamtbandbreite von 114 Tbps vor. Optische I/O-Chiplets hatten 2025 einen Wert von USD 31,20 Mio. und erreichen bis 2035 USD 4,22 Mrd. (Schätzung von DC Market Insights).
Chiphersteller bauen Siliziumphotonik-Kapazitäten aus
Die Lieferbasis verbreitert sich über die etablierten Foundries hinaus. STMicroelectronics stellte im Februar 2025 seine gemeinsam mit Amazon Web Services entwickelte Siliziumphotonik-Technologie PIC100 auf einer 300-mm-Plattform für 800G- und 1.6T-Verbindungen vor, die in seiner Fab in Crolles, Frankreich, gefertigt werden soll. GlobalFoundries übernahm im November 2025 Advanced Micro Foundry (AMF), ein auf Siliziumphotonik spezialisiertes Unternehmen in Singapur.
Marktherausforderungen: Was bremst den Markt für Siliziumphotonik?
Sinkende Stückpreise und der Wettbewerb um Laser- und Wafer-Kapazitäten sind die beiden Einschränkungen, die nach Erwartung von DC Market Insights den Markt für Siliziumphotonik bis 2028 prägen werden, während die Nachfrage aus der Telekommunikation nur um 2,02 % pro Jahr wächst.
Transceiver-Preise sinken bei 800G um rund 10 % pro Jahr
Jede Geschwindigkeitsklasse folgt einer steilen Lernkurve. DC Market Insights modelliert, dass der Durchschnittspreis eines 800G-Siliziumphotonik-Transceivers von USD 517 im Jahr 2025 auf USD 310 im Jahr 2030 sinkt, ein Rückgang von 9,72 % pro Jahr, und der eines 1.6T-Transceivers von USD 1.160 auf USD 640, also um 11,21 % pro Jahr. Der 800G-Umsatz erreicht daher nach Schätzungen von DC Market Insights 2028 seinen Höhepunkt.
Laser und Wafer-Kapazitäten werden Jahre im Voraus reserviert
Ein Siliziumphotonik-Transceiver benötigt nach wie vor einen externen Laser, und dieselben Lieferanten beliefern steckbare Module und CPO. NVIDIA vereinbarte im März 2026, jeweils USD 2 Mrd. in Coherent und Lumentum zu investieren, mit Abnahmeverpflichtungen in Milliardenhöhe und Kapazitätszugangsrechten für fortschrittliche Laser und optische Netzwerkprodukte. Der Vorstandschef von Lumentum verwies in den Ergebnissen für das Geschäftsjahr 2026 auf die steigende Nachfrage nach CPO-Lasern mit ultrahoher Leistung. DC Market Insights erwartet, dass kleinere Modulhersteller ohne solche Vereinbarungen mit längeren Lieferzeiten rechnen müssen.
Die Nachfrage aus der Telekommunikation wächst langsam
Telekommunikations- und 5G-Netze machten 2025 eine Nachfrage nach Siliziumphotonik im Wert von USD 500,67 Mio. aus, 9,6 % des Markts, und wachsen nur um 2,02 % pro Jahr auf USD 611,70 Mio. im Jahr 2035 (Schätzung von DC Market Insights), da wir erwarten, dass die Ausgaben der Betreiber stagnieren und sich kohärente Module in Richtung Rechenzentrumsverbindungen verlagern.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale im Markt für Siliziumphotonik sind Co-Packaged Optics und optische I/O-Chiplets, die im Prognosezeitraum zusammen USD 15,94 Mrd. an Jahresumsatz hinzufügen, sowie Sensor- und Quantenbauelemente, die zusammen USD 1,44 Mrd. hinzufügen.
Co-Packaged Optics und optische I/O fügen USD 15,94 Mrd. an neuem Umsatz hinzu
DC Market Insights prognostiziert für Co-Packaged Optics ein Wachstum von 63,51 % pro Jahr und für optische I/O-Chiplets von 63,33 % pro Jahr. Die Verkabelung, die diese Engines über die Halle hinweg verbindet, wird im Bericht Data Center Cables Market behandelt.
Sensorik, LiDAR und Quantenbauelemente erreichen USD 1,71 Mrd.
Sensor- und LiDAR-Chips hatten 2025 einen Wert von USD 118,60 Mio. und andere siliziumphotonische Bauelemente, hauptsächlich Quantencomputing-Chips, von USD 142,30 Mio. Aeva integriert alle wesentlichen LiDAR-Komponenten auf einem Siliziumphotonik-Chip und kündigte im Juli 2025 Pläne an, die Produktionskapazität auf bis zu 200.000 LiDAR-Einheiten pro Jahr zu erhöhen, während Daimler Truck North America zusätzliche einmalige Finanzierung für die Serienproduktion bereitstellt. PsiQuantum nahm im September 2025 USD 1 Mrd. bei einer Bewertung von USD 7 Mrd. auf und fertigt seinen Omega-Chipsatz in der Fab 8 von GlobalFoundries in Malta, New York. Die beiden Segmente erreichen bis 2035 zusammen USD 1,71 Mrd. (Schätzung von DC Market Insights).
Preise: Wie viel kostet ein Siliziumphotonik-Transceiver?
Ein Siliziumphotonik-Transceiver wurde 2025 zu einem gewichteten Durchschnittspreis von rund USD 302 verkauft, von rund USD 45 bei 200G und darunter bis zu rund USD 1.447 für ein kohärentes Modul. Dies sind Schätzungen von DC Market Insights für den durchschnittlichen Erstverkaufspreis pro Stück.
| Durchschnittspreis pro Transceiver (USD) | 2025 | 2030 | 2035 |
|---|---|---|---|
| 200G und darunter | 45 | 33 | 26 |
| 400G | 262 | 170 | 120 |
| 800G | 517 | 310 | 220 |
| 1.6T und darüber | 1.160 | 640 | 428 |
| Kohärent | 1.447 | 950 | 700 |
| Gewichteter Durchschnitt | 302 | 412 | 374 |
Der gewichtete Durchschnitt steigt bis 2030, obwohl jede Klasse billiger wird, weil sich der Mix von 400G in Richtung 1.6T verschiebt. Nach 2030 sinkt der gewichtete Preis wieder, da Module mit 1.6T und darüber ihrer eigenen Preiskurve folgen. Die Stückzahlen steigen von 15,55 Mio. im Jahr 2025 auf 30,75 Mio. im Jahr 2030 und 37,42 Mio. im Jahr 2035.
Standards und Regulierung: Welche Regeln prägen die Siliziumphotonik?
Drei Regelwerke prägen den Markt für Siliziumphotonik: die Ethernet-Geschwindigkeitsstandards des Institute of Electrical and Electronics Engineers (IEEE), öffentliche Förderprogramme für die Produktion photonischer Chips und die Liefervereinbarungen, die heute den Zugang zu Kapazitäten regeln.
IEEE P802.3dj. Die IEEE-P802.3dj-Taskforce befasst sich mit Ethernet mit 200 Gb/s, 400 Gb/s, 800 Gb/s und 1,6 Tb/s. DC Market Insights erwartet, dass 1.6T-Module, die dieser Generation von Ethernet-Raten entsprechen, bis 2030 beim Transceiver-Wert führen.
Europäische Pilotlinie. PIXEurope ist eine europäische Pilotlinie für photonische integrierte Schaltkreise im Umfang von EUR 380 Mio., die vom spanischen Institut für Photonische Wissenschaften mit 20 Forschungseinrichtungen in 11 Ländern koordiniert wird und Unternehmen offenen Zugang vom Design bis zum Packaging bieten soll.
Japanische Industrieförderung. Das japanische Ministerium für Wirtschaft, Handel und Industrie (METI) unterstützt die Erweiterung der Kapazitäten für Siliziumphotonik und Silizium-Germanium von Tower Semiconductor in Japan im Umfang von USD 3 Mrd. mit Zuschüssen von rund USD 1 Mrd., wobei die Produktionsbereitschaft in Arai für das vierte Quartal 2027 angestrebt wird.
Marktsegmentierung: Welches Segment führt den Markt für Siliziumphotonik an?
Optische Transceiver führen den Markt für Siliziumphotonik mit 89,7 % des Werts von 2025 an, 800G führt die Aufteilung nach Datenrate mit 50,2 % an, und Rechenzentrums- und KI-Anwendungen führen mit 85,5 %. Co-Packaged Optics ist mit 63,51 % pro Jahr das am schnellsten wachsende Segment, vor optischen I/O-Chiplets mit 63,33 %, weil Switch- und Beschleunigerhersteller den Stromverbrauch jeder optischen Verbindung senken müssen, während die Cluster wachsen.
Nach Produkt: Optische Transceiver führen mit 89,7 %
| Produkt | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Optische Transceiver | 4,70 | 89,7 % | 14,01 | 11,54 % |
| Aktive optische Kabel | 0,16 | 3,1 % | 0,53 | 12,42 % |
| Co-Packaged Optics | 0,09 | 1,7 % | 11,84 | 63,51 % |
| Optische I/O-Chiplets | 0,03 | 0,6 % | 4,22 | 63,33 % |
| Sensorik und LiDAR | 0,12 | 2,3 % | 0,81 | 21,21 % |
| Andere siliziumphotonische Bauelemente | 0,14 | 2,7 % | 0,89 | 20,16 % |
Optische Transceiver wachsen weiterhin um 11,54 % pro Jahr, sinken aber bis 2035 auf 43,4 % des Markts, während Co-Packaged Optics 36,7 % und optische I/O-Chiplets 13,1 % erreichen.
Nach Datenrate: 800G führt mit 50,2 %
Die Aufteilung nach Datenrate umfasst steckbare Transceiver und aktive optische Kabel mit einem Wert von USD 4,86 Mrd. im Jahr 2025 und USD 14,53 Mrd. bis 2035. 1.6T und darüber wächst um 44,56 % pro Jahr und erreicht bis 2035 79,5 % dieses Segments, während Verbindungen mit 200G und darunter sowie 400G um rund 14 % pro Jahr zurückgehen.
| Datenrate | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| 200G und darunter | 0,32 | 6,5 % | 0,07 | -14,26 % |
| 400G | 1,16 | 23,9 % | 0,24 | -14,41 % |
| 800G | 2,44 | 50,2 % | 1,48 | -4,89 % |
| 1.6T und darüber | 0,29 | 6,0 % | 11,55 | 44,56 % |
| Kohärent | 0,65 | 13,5 % | 1,19 | 6,17 % |
Nach Anwendung: Rechenzentrum und KI führen mit 85,5 %
| Anwendung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rechenzentrum und KI | 4,48 | 85,5 % | 29,98 | 20,94 % |
| Telekommunikation und 5G-Netze | 0,50 | 9,6 % | 0,61 | 2,02 % |
| Automobil- und Industriesensorik | 0,08 | 1,5 % | 0,54 | 20,85 % |
| Gesundheitswesen und Life Sciences | 0,04 | 0,7 % | 0,28 | 21,95 % |
| Quantencomputing und Sonstige | 0,14 | 2,7 % | 0,89 | 20,16 % |
Gesundheitswesen und Life Sciences wachsen außerhalb des Rechenzentrums nach Schätzungen von DC Market Insights mit 21,95 % pro Jahr am schnellsten, während die Telekommunikation mit 2,02 % am langsamsten wächst.
DC Exclusive: Das Stückpreismodell und die Matrix Produkt × Anwendung
Mit USD 4,20 Mrd. im Jahr 2025 sind Rechenzentrums-Transceiver die größte einzelne Zelle der Matrix und machen 80,1 % aller Ausgaben für Siliziumphotonik aus. Die folgende Matrix stellt gegenüber, was verkauft wird und wo es eingesetzt wird. Sie ist ein Modell von DC Market Insights, keine Auslieferungszählung: Sie basiert auf 215 Eingangsgrößen: 100 Stückzahl- und Preispunkte für 5 Transceiver-Klassen über 10 Ankerjahre, 50 Wertpunkte für 5 andere Produktlinien, 7 Zuordnungsanteile für Anwendungen, 10 regionale Anteile und 48 Ländergewichte.
| 2025, Mrd. USD | Rechenzentrum und KI | Telekommunikation und 5G | Automobil und Industrie | Gesundheitswesen | Quanten und Sonstige | Gesamt |
|---|---|---|---|---|---|---|
| Optische Transceiver | 4,20 | 0,50 | – | – | – | 4,70 |
| Aktive optische Kabel | 0,16 | – | – | – | – | 0,16 |
| Co-Packaged Optics | 0,09 | – | – | – | – | 0,09 |
| Optische I/O-Chiplets | 0,03 | – | – | – | – | 0,03 |
| Sensorik und LiDAR | – | – | 0,08 | 0,04 | – | 0,12 |
| Andere siliziumphotonische Bauelemente | – | – | – | – | 0,14 | 0,14 |
| Gesamt | 4,48 | 0,50 | 0,08 | 0,04 | 0,14 | 5,24 |
Ein Merkmal sticht hervor: Die Telekommunikation kauft nur Transceiver, überwiegend kohärente Module, sodass Lieferanten ohne kohärentes Produkt kaum Telekommunikationsgeschäft haben.
Das Stückpreismodell hinter diesen Zahlen hat pro Geschwindigkeitsklasse zwei Eingangsgrößen, die jeder Leser prüfen kann: ausgelieferte Stückzahlen und Durchschnittspreis. Ihre Multiplikation ergibt den Transceiver-Wert; zusammen mit dem Wert von aktiven optischen Kabeln, Co-Packaged Optics, optischen I/O-Chiplets, Sensorchips und anderen Bauelementen ergibt sich der Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Siliziumphotonik an?
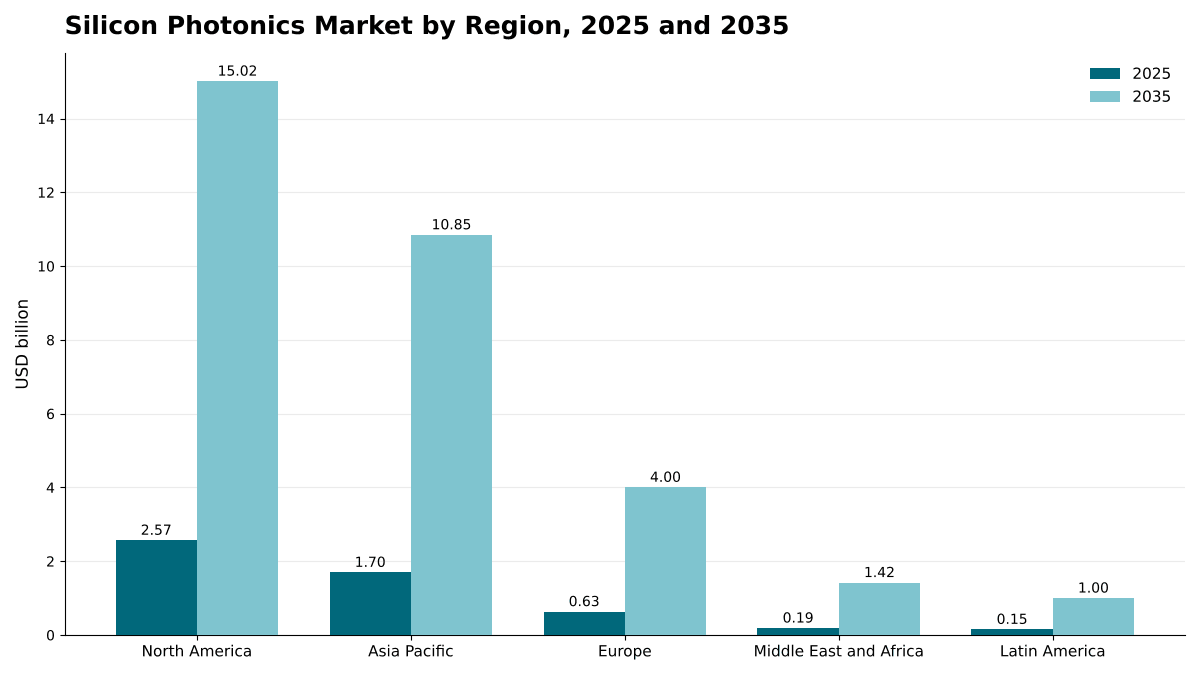
Nordamerika führt den Markt für Siliziumphotonik mit 49,0 % des Werts von 2025 an, und der Nahe Osten und Afrika ist mit 22,37 % pro Jahr die am schnellsten wachsende Region, weil KI-Rechenzentrumskapazität in der Golfregion von einer kleinen installierten Basis aus hinzukommt.
Nordamerika führt mit 49,0 % Anteil
Nordamerika setzte 2025 Siliziumphotonik-Bauelemente im Wert von USD 2,57 Mrd. ein und soll bis 2035 USD 15,02 Mrd. erreichen, bei einer CAGR von 19,31 %. Die Vereinigten Staaten machen 93,4 % der regionalen Summe aus. Nordamerika verliert bis 2035 2,5 Prozentpunkte Anteil, weil andere Regionen KI-Kapazität hinzufügen, nicht weil sich sein Volumen verlangsamt.
Asien-Pazifik hält 32,4 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 1,70 Mrd. und bis 2035 von USD 10,85 Mrd., bei einer CAGR von 20,38 %. China ist der größte Markt der Region, und Japan gewinnt durch die Erweiterung von Tower Semiconductor im Umfang von USD 3 Mrd. an Gewicht in der Fertigung. Indien wächst mit 24,89 % pro Jahr am schnellsten in der Region.
Europa hält 12,1 % Anteil
Europa hat 2025 einen Wert von USD 634,16 Mio. und bis 2035 von USD 4,00 Mrd., bei einer CAGR von 20,24 %. Deutschland, das Vereinigte Königreich und Frankreich sind die größten Märkte, und die PIXEurope-Pilotlinie im Umfang von EUR 380 Mio. unterstützt die Entwicklung photonischer Chips in Europa.
Naher Osten und Afrika hält 3,6 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 188,68 Mio. und bis 2035 von USD 1,42 Mrd., das schnellste Wachstum aller Regionen mit 22,37 % pro Jahr, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten.
Lateinamerika hält 2,9 % Anteil
Lateinamerika hat 2025 einen Wert von USD 151,99 Mio. und bis 2035 von USD 1,00 Mrd., bei einer CAGR von 20,74 %, angeführt von Brasilien und Mexiko.
Länderanalyse: Welche Länder setzen am meisten Siliziumphotonik ein?
Die Vereinigten Staaten sind mit USD 2,40 Mrd. im Jahr 2025 der größte Ländermarkt für Siliziumphotonik und machen 45,8 % des globalen Werts aus, gefolgt von China mit USD 747,17 Mio. (14,3 %) und Japan mit USD 212,26 Mio. (4,0 %). Die 12 größten Länder machen 84,3 % des Werts von 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 2,40 | 45,8 % | 13,90 | 19,21 % |
| 2 | China | Asien-Pazifik | 0,75 | 14,3 % | 4,45 | 19,53 % |
| 3 | Japan | Asien-Pazifik | 0,21 | 4,0 % | 1,17 | 18,63 % |
| 4 | Kanada | Nordamerika | 0,17 | 3,2 % | 1,11 | 20,69 % |
| 5 | Deutschland | Europa | 0,14 | 2,7 % | 0,84 | 19,68 % |
| 6 | Südkorea | Asien-Pazifik | 0,14 | 2,6 % | 0,80 | 19,44 % |
| 7 | Vereinigtes Königreich | Europa | 0,12 | 2,4 % | 0,74 | 19,67 % |
| 8 | Indien | Asien-Pazifik | 0,12 | 2,3 % | 1,13 | 24,89 % |
| 9 | Taiwan | Asien-Pazifik | 0,10 | 2,0 % | 0,61 | 19,35 % |
| 10 | Australien | Asien-Pazifik | 0,10 | 1,8 % | 0,66 | 21,31 % |
| 11 | Singapur | Asien-Pazifik | 0,09 | 1,7 % | 0,50 | 18,91 % |
| 12 | Frankreich | Europa | 0,08 | 1,6 % | 0,54 | 20,60 % |
Indien ist mit 24,89 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Australien mit 21,31 %, da Hyperscale- und Colocation-Betreiber KI-Kapazität außerhalb der etablierten Hubs hinzufügen. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an installierter und neuer KI-Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Siliziumphotonik erreicht im Basisszenario bis 2035 USD 32,29 Mrd., mit einer Spanne von USD 24,87 Mrd. bis USD 39,24 Mrd. über das niedrige und das hohe Szenario hinweg.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | KI-Investitionen pausieren zwei Jahre lang; die Einführung von Co-Packaged Optics verzögert sich um rund drei Jahre | 24,87 | 16,85 % |
| Basis | Transceiver-Stückzahlen erreichen 37,42 Mio. pro Jahr; Co-Packaged Optics erreicht 36,7 % des Markts | 32,29 | 19,94 % |
| Hoch | Optische I/O ersetzt bis 2032 Kupfer für die meisten Scale-up-Verbindungen; schnellere Einführung von 3.2T | 39,24 | 22,30 % |
Das niedrige Szenario spiegelt eine Verlangsamung der Hyperscaler-Investitionen wider, die die Volumina von 1.6T und CPO verzögern würde, während die Preise steckbarer Module weiter sinken. Das hohe Szenario geht davon aus, dass optische I/O früher als geplant in den Scale-up-Bereich vordringt.
Wettbewerbsanalyse: Wer führt den Markt für Siliziumphotonik an?
- Broadcom
- NVIDIA
- Coherent
- Lumentum
- Marvell Technology
- Zhongji InnoLight
- Eoptolink Technology
- TSMC
- GlobalFoundries
- Tower Semiconductor
- STMicroelectronics
- Ayar Labs
- Lightmatter
- Aeva
- PsiQuantum
DC Market Insights schätzt, dass die fünf größten Anbieter von Siliziumphotonik-Transceivern, -Engines und -Switches 2025 rund 58 % des Markts hielten, basierend auf unserer Zuordnung der Transceiver-Stückzahlen 2025 nach Anbietern. Coherent meldete für das Geschäftsjahr 2026 einen Umsatz von USD 5,27 Mrd. im Segment Datacenter and Communications, und Lumentum meldete für das Geschäftsjahr 2026 einen Nettoumsatz von USD 3,01 Mrd., gegenüber USD 1,6 Mrd. (Quelle: Einreichung von Lumentum bei der US-Börsenaufsicht SEC); beide Zahlen umfassen das gesamte Produktspektrum des jeweiligen Unternehmens, nicht nur Siliziumphotonik. NVIDIA und Broadcom haben beide Switches mit Co-Packaged Optics angekündigt, und NVIDIA nannte TSMC, Browave, Coherent, Corning, Fabrinet, Foxconn, Lumentum, SENKO, SPIL, Sumitomo Electric und TFC Communication als Partner für seine Photonik-Switches. Unter den Foundries haben Tower Semiconductor und GlobalFoundries Umsatzzahlen für Siliziumphotonik gemeldet, während TSMC und STMicroelectronics ihre Produktion ausbauen. Marvell, Ayar Labs und Lightmatter entwickeln optische I/O, während Aeva und PsiQuantum die Segmente Sensorik und Quanten repräsentieren.
Aktuelle Entwicklungen
- Im März 2025 kündigte NVIDIA seine Co-Packaged-Optics-Switches Spectrum-X Photonics und Quantum-X Photonics an, wobei Quantum-X für später im Jahr 2025 und Spectrum-X für 2026 erwartet wurde (Quelle: Pressemitteilung von NVIDIA).
- Im Oktober 2025 begann Broadcom mit der Bemusterung von Tomahawk 6 Davisson, einem 102,4Tb/s-Switch mit Co-Packaged Optics, bei Early-Access-Kunden und Partnern (Quelle: Bericht von StorageNewsletter).
- Im November 2025 übernahm GlobalFoundries Advanced Micro Foundry, ein Siliziumphotonik-Unternehmen mit Sitz in Singapur (Quelle: Ergebnismitteilung von GlobalFoundries).
- Im Februar 2026 schloss Marvell die Übernahme von Celestial AI ab und ergänzte damit die optische Verbindungstechnologie Photonic Fabric für Scale-up-Konnektivität (Quelle: Pressemitteilung von Marvell).
- Im März 2026 vereinbarte NVIDIA, jeweils USD 2 Mrd. in Coherent und Lumentum zu investieren, mit Abnahmeverpflichtungen in Milliardenhöhe für Laser und optische Netzwerkprodukte (Quelle: Nachrichtenbericht von Optica).
- Im Juli 2026 kündigte Tower Semiconductor eine Erweiterung der Kapazitäten für Siliziumphotonik und Silizium-Germanium in Japan im Umfang von USD 3 Mrd. an, unterstützt durch METI-Zuschüsse von rund USD 1 Mrd. (Quelle: Bericht von Tech Times).
Wir verfolgen diese Transaktionen, Produkteinführungen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Siliziumphotonik erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus Stückzahlen und Preisen aufgebaut. Für 5 Transceiver-Geschwindigkeitsklassen legt das Modell die ausgelieferten Stückzahlen und den Durchschnittspreis für 10 Ankerjahre zwischen 2020 und 2035 fest und multipliziert sie; 5 andere Produktlinien (aktive optische Kabel, Co-Packaged Optics, optische I/O-Chiplets, Sensorik und LiDAR sowie andere Bauelemente) werden für dieselben Ankerjahre direkt bewertet. Die Jahre zwischen den Ankerjahren werden entlang eines gleichmäßigen Wachstumspfads interpoliert. Die Summe wurde nach 6 Produkten, 5 Datenraten, 5 Anwendungen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in Summe ihren Gesamtwert. Das Ergebnis wurde Top-down anhand von Foundry-Angaben überprüft: der annualisierten SiPho-Rate von Tower Semiconductor von USD 180 Mio. im zweiten Quartal 2025 und USD 680 Mio. ein Jahr später sowie dem Umsatz von GlobalFoundries mit Siliziumphotonik von mehr als USD 200 Mio. im Jahr 2025. In unserem Modell macht der Waferanteil rund 8 % bis 14 % des Werts der fertigen Bauelemente aus, sodass diese Angaben mit einem Bauelementemarkt von USD 5,24 Mrd. vereinbar sind, sobald hauseigene Fabs und andere Foundries hinzugerechnet werden. Die Länderwerte ordnen jede regionale Summe nach Ländergewichten für installierte und neue KI-Kapazität zu. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Erfasste Produkte, Anwendungen und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Kernfragen
- 02Forschungsmethodik
- 2.1Stückpreismodell nach Transceiver-Geschwindigkeitsklasse
- 2.2Wertmodell für andere Produktlinien
- 2.3Top-down-Prüfung anhand von Foundry-Angaben
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Markt auf einen Blick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Analystenempfehlungen nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse der Treiber und Herausforderungen, 2025-2035
- 05Preisanalyse
- 5.1Durchschnittspreis pro Transceiver nach Datenrate, 2025, 2030 und 2035
- 5.2Gewichteter Durchschnittspreis und Mixeffekt
- 5.3Preisausblick für Co-Packaged Optics und optische I/O
- 06Standards und Regulierung
- 6.1Ethernet-Raten nach IEEE P802.3dj
- 6.2Europäische Photonik-Pilotlinie (PIXEurope)
- 6.3Japanische Industrieförderung für Photonik-Kapazitäten
- 07Analyse der Liefer- und Wertschöpfungskette
- 7.1Siliziumphotonik-Foundries und Wafer-Kapazitäten
- 7.2Laserquellen und Kapazitätsvereinbarungen
- 7.3Modulmontage und Test
- 7.4Switch-, Beschleuniger- und Systemintegration
- 08Größe und Prognose des globalen Markts für Siliziumphotonik
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Transceiver-Stückzahlen, 2025, 2030 und 2035
- 09Markt nach Produkt
- 9.1Optische Transceiver
- 9.2Aktive optische Kabel
- 9.3Co-Packaged Optics
- 9.4Optische I/O-Chiplets
- 9.5Sensorik und LiDAR
- 9.6Andere siliziumphotonische Bauelemente
- 10Markt nach Datenrate
- 10.1200G und darunter
- 10.2400G
- 10.3800G
- 10.41.6T und darüber
- 10.5Kohärent
- 11Markt nach Anwendung
- 11.1Rechenzentrum und KI
- 11.2Telekommunikation und 5G-Netze
- 11.3Automobil- und Industriesensorik
- 11.4Gesundheitswesen und Life Sciences
- 11.5Quantencomputing und Sonstige
- 12DC Exclusive: Matrix Produkt × Anwendung
- 12.1Matrix Produkt × Anwendung, 2025
- 12.2Eingangsgrößen des Stückpreismodells
- 12.3Folgen für Lieferanten
- 13Markt nach Region
- 13.1Nordamerika (Vereinigte Staaten, Kanada)
- 13.2Asien-Pazifik (China, Japan, Südkorea, Indien, Taiwan, Australien, Singapur, Malaysia, übriger Asien-Pazifik-Raum)
- 13.3Europa (Deutschland, Vereinigtes Königreich, Frankreich, Niederlande, Irland, Nordische Länder, übriges Europa)
- 13.4Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, übriger Naher Osten und Afrika)
- 13.5Lateinamerika (Brasilien, Mexiko, übriges Lateinamerika)
- 13.6Top-12-Länder, 2025 und 2035
- 14Regionale Querschnitte
- 14.1Regionale Anteile, 2025 und 2035
- 14.2Wachstumsraten der Länder, 2025-2035
- 15Prognoseszenarien
- 15.1Basis-, Niedrig- und Hochszenario bis 2035
- 15.2Sensitivität gegenüber KI-Investitionen
- 15.3Sensitivität gegenüber der Einführung von Co-Packaged Optics
- 16Wettbewerbslandschaft
- 16.1Konzentration der führenden Anbieter, 2025
- 16.2Foundry-Kapazitäten und Kundenverpflichtungen
- 16.3Fusionen, Übernahmen, Investitionen und Finanzierungen, 2025-2026
- 16.4Produkteinführungen
- 17Unternehmensprofile
- 17.1Broadcom
- 17.2NVIDIA
- 17.3Coherent
- 17.4Lumentum
- 17.5Marvell Technology
- 17.6Zhongji InnoLight
- 17.7Eoptolink Technology
- 17.8TSMC
- 17.9GlobalFoundries
- 17.10Tower Semiconductor
- 17.11STMicroelectronics
- 17.12Ayar Labs
- 17.13Lightmatter
- 17.14Aeva
- 17.15PsiQuantum
- 18Ausblick für steckbare Optik
- 18.1Höhepunkt und Rückgang von 800G
- 18.2Übergang zu 1.6T und 3.2T
- 18.3Kohärente Rechenzentrumsverbindungen
- 19Ausblick für Co-Packaged Optics und optische I/O
- 19.1Switch-Co-Packaged-Optics
- 19.2Optische Scale-up-I/O
- 19.3Externe Laserquellen
- 20Anwendungen außerhalb des Rechenzentrums
- 20.1LiDAR und Industriesensorik
- 20.2Biosensorik
- 20.3Photonisches Quantencomputing
- 21Analystenempfehlungen
- 21.1Für Modul- und Bauelementelieferanten
- 21.2Für Hyperscale- und KI-Cloud-Betreiber
- 21.3Für Investoren
- Abb. 1Größe des Markts für Siliziumphotonik, 2020-2035
- Abb. 2Marktanteil nach Produkt, 2025 und 2035
- Abb. 3Markt nach Datenrate, 2025 und 2035
- Abb. 4Durchschnittspreis pro Transceiver nach Datenrate, 2025-2035
- Abb. 5Matrix Produkt × Anwendung, 2025
- Abb. 6Markt nach Region, 2025 und 2035
- Abb. 7Top-12-Länder, 2025
- Abb. 8Prognoseszenarien, 2025-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Durchschnittspreis pro Transceiver, 2025, 2030 und 2035
- Tabelle 3Marktgröße, 2020-2035
- Tabelle 4Markt nach Produkt, 2025 und 2035
- Tabelle 5Markt nach Datenrate, 2025 und 2035
- Tabelle 6Markt nach Anwendung, 2025 und 2035
- Tabelle 7Matrix Produkt × Anwendung, 2025
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Top-12-Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
- Tabelle 11Fusionen, Übernahmen, Investitionen und Finanzierungen, 2025-2026
- Tabelle 12Unternehmensprofile: Produkte und Siliziumphotonik-Schwerpunkt
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 5,24 Mrd. im Jahr 2025, mit einem Anstieg auf USD 32,29 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 945,90 Mio.
19,94 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 40,84 % pro Jahr höher, da 800G-Verbindungen für GPU-Cluster auf Siliziumphotonik umgestellt wurden, nach Schätzungen von DC Market Insights.
Optische Transceiver, mit USD 4,70 Mrd. bzw. 89,7 % des Markts im Jahr 2025. Co-Packaged Optics ist mit 63,51 % pro Jahr das am schnellsten wachsende Segment.
Durchschnittlich rund USD 302 im Jahr 2025, von rund USD 45 bei 200G und darunter bis zu rund USD 1.160 bei 1.6T und USD 1.447 für ein kohärentes Modul, nach Schätzungen von DC Market Insights.
Nordamerika, mit USD 2,57 Mrd. bzw. 49,0 % des Werts von 2025. Der Nahe Osten und Afrika wächst mit 22,37 % pro Jahr am schnellsten.
Rund 58 % des Werts von 2025 entfallen auf die fünf größten Anbieter (Schätzung von DC Market Insights). Broadcom, NVIDIA, Coherent, Lumentum, Marvell Technology, Zhongji InnoLight und Eoptolink Technology konkurrieren bei Bauelementen, während TSMC, GlobalFoundries, Tower Semiconductor und STMicroelectronics Siliziumphotonik-Chips produzieren.
USD 86,70 Mio. im Jahr 2025, mit einem Anstieg auf USD 11,84 Mrd. bis 2035 bei 63,51 % pro Jahr, wenn Co-Packaged Optics 36,7 % des Markts für Siliziumphotonik erreicht (Schätzung von DC Market Insights).
USD 2,40 Mrd. in den Vereinigten Staaten bzw. 45,8 % des Werts von 2025, gefolgt von China mit USD 747,17 Mio. Indien wächst unter den großen Ländermärkten mit 24,89 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.