
멀티테넌트 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
멀티테넌트 데이터센터 시장 규모는 2025년 USD 57.89십억였으며, 연평균 성장률(CAGR) 10.86%로 성장해 2035년에는 USD 162.33십억에 이를 것으로 전망됩니다. North America의 시장 점유율은 47.8%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02조사 방법론
- 03핵심 요약
- 04시장 역학
- 05가격 및 임대료 분석
- 06표준 및 규제
- 07공급망 및 가치사슬 분석
- 08세계 멀티테넌트 데이터센터 시장 규모 및 전망
- 09서비스 유형별 시장
- 10테넌트 유형별 시장
- 20개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 17분석 대상 기업
지역별 인사이트
- North America47.8%
- Asia Pacific24.1%
- Europe21.2%
- Latin America4.1%
- Middle East and Africa2.8%
분석 대상 기업
- Equinix
- Digital Realty
- NTT DATA Global Data Centers
- CoreSite (American Tower)
- Iron Mountain Data Centers
- Aligned Data Centers
- Vantage Data Centers
- QTS Data Centers
- CyrusOne
- STACK Infrastructure
- AirTrunk
- Switch
- Cologix
- DataBank
- GDS Holdings
- Princeton Digital Group
- Yondr Group
전체 분석
멀티테넌트 데이터센터 시장은 코로케이션 사업자라고도 불리는 멀티테넌트 데이터센터(MTDC) 사업자가 공유 건물 또는 캠퍼스에서 둘 이상의 고객에게 공간, 전력 및 냉각을 임대하여 얻는 매출을 대상으로 합니다. 여기에는 리테일 코로케이션, 홀세일 코로케이션, 사업자 소유 시설 내 단일 테넌트 하이퍼스케일 임대, 그리고 해당 건물 내에서 판매되는 인터커넥션 서비스가 포함됩니다. DC Market Insights는 세계 멀티테넌트 데이터센터 시장 규모를 2025년 578.9억 달러로 평가하고, 2035년까지 1,623.3억 달러에 이를 것으로 전망하며, 이는 연평균 성장률(CAGR) 10.86%에 해당합니다. 2025년 시장 규모는 임대 용량에 가격을 곱하여 산출됩니다. 약 10.5 GW의 하이퍼스케일 임대에 kW당 월 평균 128달러를 적용하면 161.3억 달러, 6.4 GW의 홀세일 코로케이션에 kW당 월 158달러를 적용하면 121.3억 달러, 5.6 GW의 리테일 코로케이션에 kW당 월 385달러를 적용하면 258.7억 달러가 되며, 인터커넥션이 37.5억 달러를 더합니다. AI 및 GPU 클라우드 사업자는 자체 시설을 짓는 대신 데이터홀 전체를 임대하기 때문에 연 20.82%로 가장 빠르게 성장하는 세그먼트이며, 중동 및 아프리카는 연 15.52%로 가장 빠르게 성장하는 지역인데, DC Market Insights는 걸프 지역의 소버린 AI 프로그램이 작은 기반에서 임대 용량을 늘릴 것으로 예상하기 때문입니다.
핵심 요약
세계 멀티테넌트 데이터센터 시장 규모는 2020년 357.4억 달러로 평가되었으며, 2025년 578.9억 달러에 도달했고, 예측 기간 동안 연평균 성장률(CAGR) 10.86%로 성장하여 2035년까지 1,623.3억 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 멀티테넌트 데이터센터 시장 규모 2025 | 578.9억 달러 |
| 멀티테넌트 데이터센터 시장, CAGR | 10.86% |
| 멀티테넌트 데이터센터 시장 규모 2035 | 1,623.3억 달러 |
시장은 2020년부터 2025년까지 연 10.13% 성장했으며, 하이퍼스케일 클라우드 사업자와 AI 개발사가 자체 캠퍼스를 기다리는 대신 용량을 사전 임대하면서 2025년 한 해에만 2024년 대비 12.2% 성장했습니다. 임대 용량이 약 22.5 GW에서 약 64.5 GW로 증가하고, 공실률이 거의 0에 가까운 시장에서 평균 임대료가 계속 상승하기 때문에 2025년부터 2035년까지 성장률은 연 10.86%로 가속화됩니다.
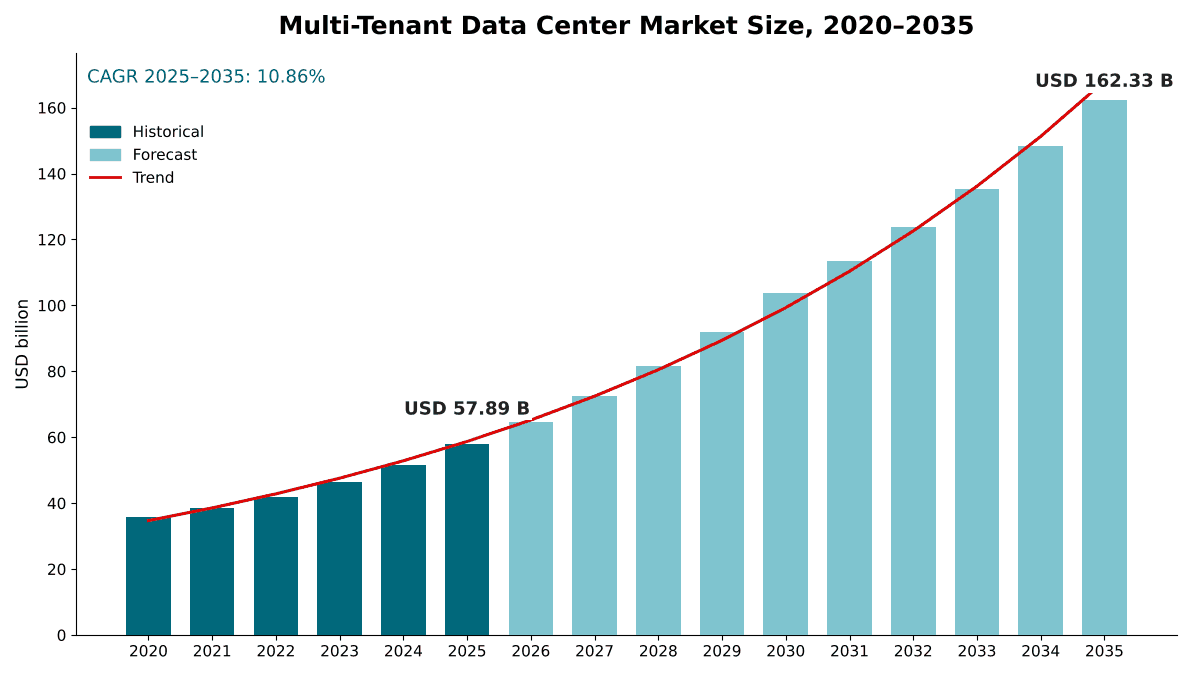
시장 범위: 멀티테넌트 데이터센터 시장은 무엇을 포함하는가?
멀티테넌트 데이터센터 시장은 외부 고객에게 데이터센터 용량을 임대하는 제3자 사업자가 얻는 반복 매출을 포함하며, 사업자 수준에서 명목 미국 달러 기준으로 평가하고, 2025년을 기준 연도로 하여 2035년까지 전망합니다. DC Market Insights는 2025년 시장 규모를 578.9억 달러로 산정합니다.
포함 범위. 리테일 코로케이션(1 MW 미만의 캐비닛, 케이지 및 스위트로, 일반적으로 전력, 냉각, 크로스 커넥트 및 원격 핸즈와 함께 판매), 홀세일 코로케이션(공유 건물 내 1 MW에서 약 10 MW 규모의 전용 데이터홀), 하이퍼스케일 임대(사업자가 소유하고 클라우드, AI 또는 인터넷 기업에 임대하는 단일 테넌트 데이터홀, 건물 및 맞춤형 구축(build-to-suit) 캠퍼스), 그리고 크로스 커넥트, 익스체인지 포트 및 클라우드 온램프 등 멀티테넌트 건물 내에서 판매되는 인터커넥션 서비스.
제외 범위. 하이퍼스케일러 또는 기업이 자체 용도로 구축하고 운영하는 데이터센터, 퍼블릭 클라우드 및 GPU-as-a-service 컴퓨팅 매출, 매니지드 호스팅 및 IT 아웃소싱 계약, 건설 지출, 그리고 임대 계약이 없는 토지 또는 파워드 셸 매각.
세그먼트 간 관계. 서비스 유형별 분류가 모델의 골격입니다. 세 개의 용량 풀에 각각 고유한 kW당 임대료를 곱하고 여기에 인터커넥션을 더합니다. 테넌트, 시설 규모, 티어 및 산업별 분류는 동일한 578.9억 달러를 누가 임대하고 무엇을 임대하는지에 따라 다시 나눈 것입니다. 아웃소싱 운영 및 매니지드 서비스는 데이터센터 아웃소싱 시장 보고서에서 다룹니다.
시장 성장 요인: 멀티테넌트 데이터센터 시장을 견인하는 요인은 무엇인가?
멀티테넌트 데이터센터 시장 성장의 대부분은 세 가지 요인으로 설명됩니다. 용량이 구축되기 수년 전에 임대하는 하이퍼스케일 및 AI 테넌트, 사업자가 임대료를 인상할 수 있게 하는 거의 0에 가까운 공실률, 그리고 국제에너지기구(IEA)가 2030년까지 두 배 이상 증가할 것으로 예상하는 데이터센터 전력 수요입니다.
테넌트가 캠퍼스 전체를 사전 임대하면서 하이퍼스케일 임대가 연 16.71% 성장하다
신규 멀티테넌트 용량의 대부분은 완공 전에 계약이 확정됩니다. CBRE의 North America Data Center Trends H1 2026에 따르면 주요 시장에서 건설 중인 전체 용량의 80.4%가 계약으로 확보되었으며, 건설 중인 용량은 반기 동안 24.8% 증가하여 사상 최대인 7,481.1 MW에 달했습니다. DC Market Insights는 하이퍼스케일 임대 매출을 2025년 161.3억 달러, 2035년 756.0억 달러로 추정하며, 이는 CAGR 16.71%로 네 가지 서비스 유형 중 가장 빠릅니다. Digital Realty는 2025년 4분기에 합작 투자 파트너를 포함한 100% 지분 기준으로 총 159.1 MW, 연환산 임대 매출 4.00억 달러의 신규 계약을 기록했다고 발표했습니다. 이 정도 규모의 수요는 하이퍼스케일 컴퓨팅 시장 보고서에서 다루는 클라우드 구축에 따른 것입니다.
북미 주요 시장 공실률이 사상 최저인 1.4%로 하락하며 임대료 상승을 견인하다
CBRE에 따르면 북미 주요 시장의 공실률은 2026년 상반기에 전년 동기 1.6%에서 사상 최저인 1.4%로 하락했으며, 3~10 MW 규모 배포의 평균 임대료는 반기 동안 8.3% 상승했습니다. DC Market Insights는 홀세일 코로케이션의 평균 임대료가 2025년 kW당 월 158달러에서 2035년 185달러로, 하이퍼스케일 임대는 128달러에서 150달러로 상승하는 것으로 모델링합니다.
데이터센터 전력 수요가 2030년까지 두 배로 증가하다
IEA는 데이터센터가 2024년에 세계 전력 소비량의 약 1.5%인 약 415테라와트시(TWh)의 전력을 사용한 것으로 추정하며, 2030년까지 소비량이 두 배 이상 증가하여 약 945 TWh에 이를 것으로 예상합니다. DC Market Insights는 세계 멀티테넌트 임대 용량이 2025년 약 22.5 GW에서 2030년 약 41.4 GW, 2035년 약 64.5 GW로 증가하는 것으로 모델링합니다.
시장 동향: 멀티테넌트 데이터센터 사업은 어떻게 변화하고 있는가?
멀티테넌트 데이터센터 시장은 기가와트급 캠퍼스, 민간 자본 및 AI 대응 데이터홀로 이동하고 있으며, 이제 거래 규모는 수백억 달러 단위로 측정됩니다.
1 GW 이상의 캠퍼스가 공급의 기본 단위가 되다
100 MW 초과 시설은 2025년 86.2억 달러(14.9%) 규모이며 연 19.66% 성장하여 가장 빠르게 성장하는 규모 등급입니다. 2025년 8월 Vantage Data Centers는 텍사스주 섀클퍼드 카운티에 10개 데이터센터와 370만 평방피트로 구성된 250억 달러 규모, 1.4 GW의 하이퍼스케일 캠퍼스인 Frontier를 출범했습니다.
민간 자본이 플랫폼 전체를 인수하다
이제 인프라 투자자들은 사업자 전체를 인수합니다. AI Infrastructure Partnership(AIP), MGX 및 BlackRock의 Global Infrastructure Partners(GIP)로 구성된 컨소시엄은 2025년 10월 400억 달러 규모로 평가된 거래로 Aligned Data Centers를 인수하기로 합의했으며, 2026년 7월 지분 100%의 인수를 완료했습니다. 당시 Aligned는 6.4 GW 이상의 운영 및 계획 용량을 갖춘 51개 캠퍼스를 운영하고 있었습니다.
인터커넥션이 리테일 코로케이션의 수익성을 유지하다
리테일 코로케이션은 공간 상품 중 가장 느린 연 6.51% 성장하지만, 리테일 건물 내에서 판매되는 인터커넥션 서비스는 연 8.09% 성장하여 2035년까지 81.6억 달러에 이릅니다. Equinix는 2026년 2월 전 세계 인터커넥션 수가 500,000개를 넘었다고 발표했습니다. DC Market Insights는 기업이 동일한 케이지에서 더 많은 클라우드 및 AI 추론 플랫폼에 연결함에 따라 인터커넥션이 리테일 코로케이션 매출에서 차지하는 비중이 2025년 14.5%에서 2035년 16.8%로 상승하는 것으로 모델링합니다.
시장 과제: 멀티테넌트 데이터센터 시장의 성장을 제약하는 요인은 무엇인가?
DC Market Insights는 전력 가용성과 신규 공급의 비용 및 시기를 2028년까지 멀티테넌트 데이터센터 시장의 성장을 제한할 두 가지 제약 요인으로 예상합니다.
전력망 연결 대기 물량이 수십 기가와트에 달하다
최대 허브의 전력회사들은 제때 연결할 수 있는 용량을 훨씬 초과하는 요청에 직면해 있습니다. 북버지니아에 전력을 공급하는 Dominion Energy는 2026년 7월 다양한 계약 단계에 있는 데이터센터 용량이 53 GW를 넘으며, 그중 약 12 GW가 전력 서비스 계약(ESA) 체결 상태라고 발표했습니다. CBRE에 따르면 북버지니아는 2026년 상반기 재고 기준 4,496.5 MW로 최대 시장이었습니다.
건설이 흡수 속도를 따라가지 못하다
북미 주요 시장 전반의 순흡수량은 2026년 상반기에 전년 대비 11.7% 증가한 1,456.2 MW였으며, 주요 시장의 총공급량은 사상 최대인 10,903 MW에 달했습니다. DC Market Insights는 이로 인해 기업 테넌트의 성장률이 다섯 개 테넌트 그룹 중 가장 느린 연 5.60%에 머물 것으로 예상합니다.
시장 기회: 새로운 수익원은 어디에 있는가?
멀티테넌트 데이터센터 시장에서 가장 큰 두 가지 신규 수익원은 연 20.82% 성장하는 AI 및 GPU 클라우드 사업자와, 연 16.31% 성장하는 인도와 같은 고성장 국가 시장입니다.
AI 및 GPU 클라우드 사업자의 매출이 2035년까지 약 7배로 증가하다
전문 GPU 클라우드 사업자들은 2025년 멀티테넌트 사업자에게 48.6억 달러를 지불했으며, DC Market Insights는 2035년 322.4억 달러를 전망합니다. 이들은 소유보다 전력 확보 속도가 더 중요하기 때문에 직접 구축하는 대신 임대하며, DC Market Insights 매트릭스에서 이들의 2025년 지출 중 80%가 하이퍼스케일 및 홀세일 데이터홀에 투입되었습니다.
아시아 태평양과 중동이 새로운 허브를 추가하다
아시아 태평양은 2025년 139.5억 달러 규모이며 연 12.11% 성장하고, 중동 및 아프리카는 15.52% 성장합니다. 싱가포르 정보통신미디어개발청(IMDA)은 2025년 12월 1일 최소 200 MW 용량에 대한 두 번째 데이터센터 신청 공모(DC-CFA2)를 개시했으며, 이는 신규 공급이 배급되는 시장에 용량을 추가합니다.
가격 분석: 멀티테넌트 데이터센터 용량의 kW당 비용은 얼마인가?
DC Market Insights 추정에 따르면 설치 기반 전반의 2025년 평균 임대료는 하이퍼스케일 임대가 kW당 월 약 128달러, 홀세일 코로케이션이 158달러, 리테일 코로케이션이 385달러입니다. 호가 임대료는 이보다 높습니다. CBRE는 2026년 1분기에 북버지니아에서 kW당 월 190달러에서 235달러, 프랑크푸르트에서 235달러에서 265달러(CBRE의 250~500 kW 벤치마크), 싱가포르에서 평균 403달러, 도쿄에서 280달러라고 보고했습니다.
| 평균 임대료(kW당 월 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 하이퍼스케일 임대 | 118 | 128 | 141 | 150 |
| 홀세일 코로케이션 | 140 | 158 | 174 | 185 |
| 리테일 코로케이션 | 345 | 385 | 420 | 450 |
설치 기반의 대부분이 수년 전에 더 낮은 요율로 임대되었기 때문에 평균 임대료는 현재의 호가 임대료보다 낮습니다. 북버지니아에서 10 MW 이상의 대규모 수요에 대한 호가 요율은 2026년 중반 kW당 월 약 160달러에서 185달러였으며, 상파울루는 2026년 1분기에 130달러에서 190달러 범위였습니다.
표준 및 규제: 멀티테넌트 데이터센터를 형성하는 규칙은 무엇인가?
멀티테넌트 사업자가 무엇을 구축하고 보고하는지는 네 가지 규칙군이 결정합니다. 통신산업협회(TIA)의 TIA-942 인프라 표준, Uptime Institute Tier Classification System, EU 데이터센터 보고 규정, 그리고 국가별 용량 배분 제도입니다.
ANSI/TIA-942-C(2024년 5월). TIA-942 표준은 데이터센터 및 전산실 인프라에 대한 요구 사항을 규정하며, 단일 테넌트 기업 데이터센터와 멀티테넌트 데이터센터 모두에 적용됩니다.
Uptime Institute Tiers. Tier Classification System은 사이트 인프라를 Tier I부터 Tier IV까지 등급으로 분류하며, Uptime Institute는 120개 이상의 국가에서 4,300건 이상의 Tier 인증이 발급되었다고 보고합니다(2026년 10월 기준). DC Market Insights 모델에서 Tier III 시설은 2025년 매출의 78.7%를 차지합니다.
EU 위임 규정 2024/1364. 2024년 3월 14일자 위원회 위임 규정(EU) 2024/1364는 설치 IT 전력 수요가 500 kW 이상인 데이터센터 사업자에게 에너지, 용수, 폐열 및 재생에너지 지표를 처음에는 2024년 9월 15일까지, 이후에는 매년 5월 15일까지 보고하도록 요구합니다. 전력 사용 효율(PUE), 용수 사용 효율(WUE), 에너지 재사용 계수(ERF) 및 재생에너지 계수(REF)는 이 보고서를 바탕으로 산출됩니다.
용량 배분. 일부 정부는 신규 용량을 배급합니다. 싱가포르 IMDA는 신청 공모를 통해 신규 데이터센터 용량을 배분하며, 2025년 12월 1일 개시된 두 번째 공모는 최소 200 MW를 제공합니다.
시장 세분화: 멀티테넌트 데이터센터 시장을 주도하는 세그먼트는 무엇인가?
멀티테넌트 데이터센터 시장에서는 2025년 매출 기준으로 서비스 유형 중 리테일 코로케이션이 44.7%로, 테넌트 중 하이퍼스케일 클라우드 사업자가 41.8%로, 티어 중 Tier III 시설이 78.7%로 선두입니다. AI 및 GPU 클라우드 사업자는 연 20.82%로 가장 빠르게 성장하는 세그먼트로, 하이퍼스케일 클라우드 사업자의 11.87%와 기업의 5.60%를 앞서는데, GPU 클러스터는 대규모 전력을 신속하게 필요로 하고 이들 테넌트는 토지나 전력망 연결을 보유하는 경우가 드물기 때문입니다.
서비스 유형별: 리테일 코로케이션이 44.7%로 선두
| 서비스 유형 | 2025(억 달러) | 2025년 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 리테일 코로케이션 | 258.7 | 44.7% | 486.0 | 6.51% |
| 하이퍼스케일 임대 | 161.3 | 27.9% | 756.0 | 16.71% |
| 홀세일 코로케이션 | 121.3 | 21.0% | 299.7 | 9.46% |
| 인터커넥션 서비스 | 37.5 | 6.5% | 81.6 | 8.09% |
임대된 하이퍼스케일 용량이 약 10.5 GW에서 약 42.0 GW로 4배 증가하기 때문에, 하이퍼스케일 임대는 2030년 이전에 리테일 코로케이션을 추월하고 2035년까지 시장의 46.6%에 도달합니다.
테넌트 유형별: 하이퍼스케일 클라우드 사업자가 41.8%로 선두
| 테넌트 유형 | 2025(억 달러) | 2025년 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 사업자 | 242.0 | 41.8% | 742.6 | 11.87% |
| 기업 | 166.1 | 28.7% | 286.4 | 5.60% |
| 네트워크 및 콘텐츠 사업자 | 75.8 | 13.1% | 160.5 | 7.79% |
| AI 및 GPU 클라우드 사업자 | 48.6 | 8.4% | 322.4 | 20.82% |
| 정부 및 공공 부문 | 46.3 | 8.0% | 111.4 | 9.18% |
하이퍼스케일 클라우드 사업자는 2025년 242.0억 달러를 지불합니다. 통신사업자, 콘텐츠 전송 네트워크 및 인터넷 익스체인지를 포함한 네트워크 및 콘텐츠 사업자는 75.8억 달러를 지불하며 인터커넥션 구매 비중이 가장 높습니다. 정부 및 공공 부문 테넌트는 46.3억 달러를 지불하며 연 9.18% 성장하는데, DC Market Insights는 이를 소버린 클라우드 프로그램에 따른 것으로 봅니다.
시설 규모별: 5~20 MW 등급이 31.8%로 선두
| 시설 규모(IT 용량) | 2025(억 달러) | 2025년 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 5~20 MW | 184.1 | 31.8% | 361.3 | 6.98% |
| 20~100 MW | 171.9 | 29.7% | 537.3 | 12.07% |
| 5 MW 미만 | 136.6 | 23.6% | 205.7 | 4.18% |
| 100 MW 초과 | 86.2 | 14.9% | 519.1 | 19.66% |
5~20 MW 시설은 전형적인 멀티테넌트 건물이며 2025년에도 여전히 선두입니다. 100 MW 초과 시설은 연 19.66%로 가장 빠르게 성장하여 2035년까지 매출의 32.0%에 도달합니다.
티어 등급별: Tier III가 78.7%로 선두
Tier III 시설은 2025년 455.6억 달러, 2035년까지 1,295.6억 달러의 매출을 올립니다. Tier IV 시설은 83.9억 달러(14.5%)의 매출을 올리며 연 12.92% 성장합니다. Tier I 및 II 시설은 39.4억 달러(6.8%)의 매출을 올리며, 노후 건물이 업그레이드되거나 퇴역함에 따라 연 1.31% 성장하는 데 그칩니다.
산업별: IT 및 통신이 45.2%로 선두
클라우드, AI 및 네트워크 사업자가 이 산업에 속하기 때문에, IT 및 통신 기업은 2025년 매출의 261.6억 달러(45.2%)를 차지하며 연 12.33% 성장합니다. 은행, 금융 서비스 및 보험(BFSI)이 94.4억 달러(16.3%)로 뒤를 이으며, 이어서 소매 및 전자상거래 9.4%, 정부 7.7%, 미디어 및 엔터테인먼트 7.4%, 헬스케어 6.2%, 기타 7.8% 순입니다. DC Market Insights 모델에서 헬스케어는 임상 AI 워크로드가 임대 데이터홀로 이동함에 따라 IT 및 통신을 제외하고 가장 빠른 연 11.53% 성장합니다.
DC 독점 분석: 임대 용량 × 임대료 모델 및 테넌트 × 서비스 매트릭스
2025년 138.6억 달러 규모의 하이퍼스케일 클라우드 임대는 매트릭스에서 가장 큰 단일 셀이며 전체 멀티테넌트 데이터센터 매출의 23.9%를 차지하고, 134.2억 달러의 기업 리테일 코로케이션이 근소한 차이로 뒤를 잇습니다. 이 매트릭스는 누가 임대하고 무엇을 임대하는지를 교차 분석합니다. 이는 설문 조사가 아닌 DC Market Insights 모델로, 59개의 입력값으로 구축되었습니다. 3개 임대 용량 풀에 대한 16개의 용량 기준값, 14개의 임대료 기준값, 4개의 인터커넥션 비율, 5개의 테넌트 분할, 5개의 지역 분할, 12개의 국가 가중치, 그리고 교차 검증에 사용된 3개의 사업자 공시입니다.
| 2025년, 억 달러 | 하이퍼스케일 임대 | 홀세일 코로케이션 | 리테일 코로케이션 | 인터커넥션 서비스 | 합계 |
|---|---|---|---|---|---|
| 하이퍼스케일 클라우드 사업자 | 138.6 | 64.4 | 32.2 | 6.8 | 242.0 |
| 기업 | 0.0 | 19.0 | 134.2 | 12.9 | 166.1 |
| 네트워크 및 콘텐츠 사업자 | 1.0 | 8.9 | 51.5 | 14.4 | 75.8 |
| AI 및 GPU 클라우드 사업자 | 20.1 | 19.0 | 8.6 | 0.9 | 48.6 |
| 정부 및 공공 부문 | 1.6 | 10.0 | 32.2 | 2.5 | 46.3 |
| 합계 | 161.3 | 121.3 | 258.7 | 37.5 | 578.9 |
하이퍼스케일 클라우드 사업자는 지출의 57%를 하이퍼스케일 임대에 투입하는 반면, 기업은 81%를 리테일 코로케이션에 투입합니다. 리테일 공간만 판매하는 사업자는 주로 가장 느리게 성장하는 테넌트에게 판매하고 있는 셈입니다. 네트워크 및 콘텐츠 사업자는 예산의 19%를 인터커넥션에 지출하며, 이는 모든 테넌트 중 가장 높은 비중입니다.
이 수치의 바탕이 되는 임대 용량 × 임대료 모델에는 누구나 확인할 수 있는 두 가지 입력값이 있습니다. 각 풀의 임대 IT 용량(2025년 합계 약 22.5 GW)과 kW당 월평균 임대료입니다. 두 값을 곱하고 인터커넥션을 더하면 시장 규모가 됩니다. 모델과 가정에 대한 설명은 연구 방법론 페이지에서 확인할 수 있습니다.
지역별 인사이트: 멀티테넌트 데이터센터 시장을 주도하는 지역은 어디인가?
북미가 2025년 매출의 47.8%로 멀티테넌트 데이터센터 시장을 주도하고 있으며, 중동 및 아프리카는 연 15.52%로 가장 빠르게 성장하는 지역입니다. DC Market Insights는 걸프 지역의 소버린 AI 프로그램이 작은 기반에서 임대 용량을 늘릴 것으로 예상하기 때문입니다.
북미가 47.8% 점유율로 선두
북미 사업자들은 2025년 276.7억 달러의 매출을 올렸으며, 이 지역은 CAGR 10.31%로 2035년 738.2억 달러에 도달할 것으로 전망됩니다. 주요 시장 공급량은 2026년 상반기에 전년 대비 33.7% 증가하여 사상 최대인 10,903 MW에 달했으며, 북버지니아는 재고 기준 최대 시장의 자리를 유지하고 있습니다. 애틀랜타 한 곳에서만 2026년 상반기에 2,882 MW가 건설 중이었습니다.
아시아 태평양은 24.1% 점유율
아시아 태평양은 2025년 139.5억 달러, 2035년까지 437.7억 달러 규모로 CAGR 12.11%를 기록합니다. CBRE는 2026년 1분기 아시아 태평양 공실률을 7%로 집계했으며, 아시아 태평양 4대 주요 시장의 순흡수량은 608.9 MW에 달했습니다. DC Market Insights의 배분에서 중국, 일본, 인도, 호주 및 싱가포르가 가장 큰 국가 시장입니다.
유럽은 21.2% 점유율
유럽은 2025년 122.7억 달러, 2035년까지 298.9억 달러 규모로 CAGR 9.31%를 기록합니다. 유럽 4대 시장인 런던, 프랑크푸르트, 파리 및 암스테르담의 순흡수량은 2026년 1분기에 전년 대비 90% 증가한 572.1 MW에 달했으며, 유럽 전체 공실률은 7.3%였습니다.
중남미는 4.1% 점유율
중남미는 2025년 23.7억 달러, 2035년까지 80.0억 달러 규모로 CAGR 12.92%를 기록합니다. 4대 시장인 상파울루, 케레타로, 산티아고 및 보고타의 재고는 2026년 1분기에 전년 대비 41.3% 증가하여 1,045.0 MW에 달했습니다.
중동 및 아프리카는 2.8% 점유율
중동 및 아프리카는 2025년 16.2억 달러, 2035년까지 68.6억 달러 규모로 연 15.52%로 가장 빠르게 성장합니다. DC Market Insights는 사우디아라비아와 아랍에미리트가 성장의 대부분을 견인할 것으로 예상합니다. 신규 시장을 검토하는 투자자는 저희의 데이터센터 입지 선정 및 타당성 조사 업무에서 전력, 광섬유 경로 및 인허가를 어떻게 평가하는지 확인할 수 있습니다.
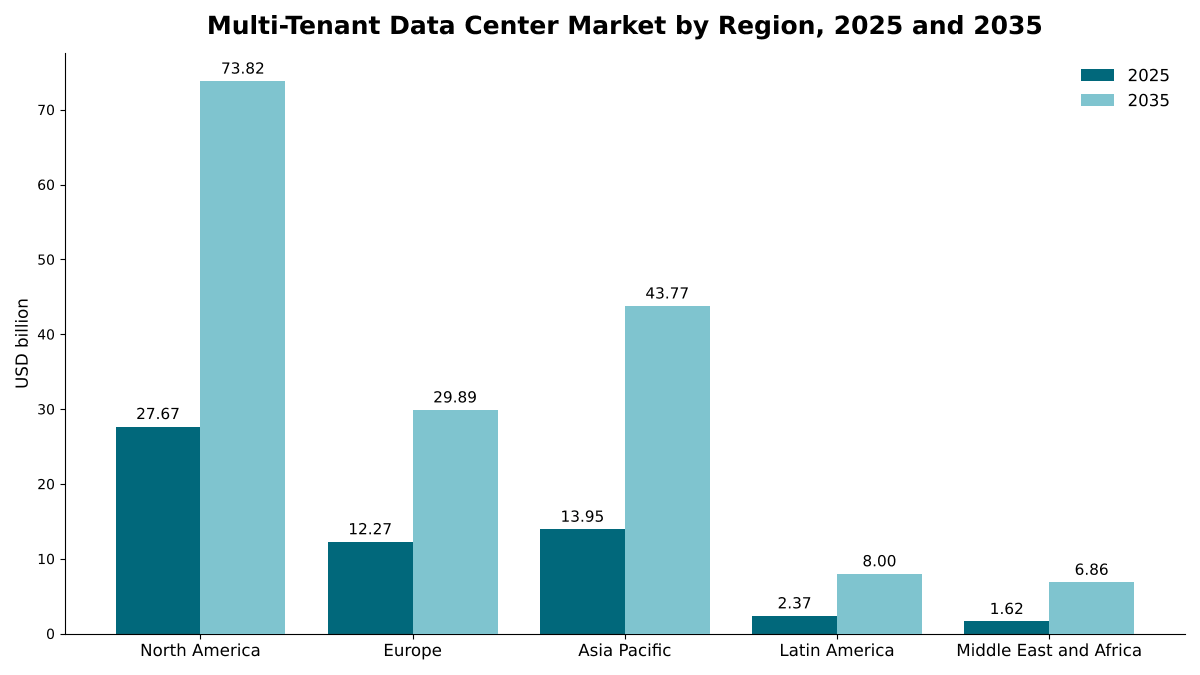
국가별 분석: 멀티테넌트 데이터센터 매출을 주도하는 국가는 어디인가?
미국은 2025년 250.4억 달러로 세계 매출의 43.3%를 차지하는 최대 멀티테넌트 데이터센터 국가 시장이며, 중국 48.1억 달러(8.3%), 캐나다 26.3억 달러(4.5%)가 그 뒤를 잇습니다. 상위 12개국이 2025년 매출의 81.6%를 차지합니다.
| 순위 | 국가 | 지역 | 2025(억 달러) | 2025년 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 250.4 | 43.3% | 660.1 | 10.18% |
| 2 | 중국 | 아시아 태평양 | 48.1 | 8.3% | 140.6 | 11.31% |
| 3 | 캐나다 | 북미 | 26.3 | 4.5% | 78.1 | 11.51% |
| 4 | 영국 | 유럽 | 26.3 | 4.5% | 60.5 | 8.71% |
| 5 | 독일 | 유럽 | 24.1 | 4.2% | 59.7 | 9.51% |
| 6 | 일본 | 아시아 태평양 | 23.4 | 4.0% | 66.6 | 11.01% |
| 7 | 인도 | 아시아 태평양 | 13.7 | 2.4% | 62.0 | 16.31% |
| 8 | 프랑스 | 유럽 | 12.9 | 2.2% | 33.1 | 9.91% |
| 9 | 호주 | 아시아 태평양 | 12.8 | 2.2% | 41.7 | 12.51% |
| 10 | 네덜란드 | 유럽 | 12.0 | 2.1% | 26.0 | 8.01% |
| 11 | 싱가포르 | 아시아 태평양 | 11.9 | 2.0% | 31.4 | 10.21% |
| 12 | 브라질 | 중남미 | 10.7 | 1.9% | 37.1 | 13.22% |
인도는 클라우드 및 AI 용량이 작은 기반에서 확대되면서 연 16.31%로 가장 빠르게 성장하는 대형 국가 시장이며, 13.22%의 브라질과 12.51%의 호주를 앞섭니다. 싱가포르는 신규 용량이 배급되기 때문에 지역 평균보다 느린 연 10.21% 성장합니다. 국가별 수치는 각 국가의 기존 및 신규 멀티테넌트 용량 추정 점유율로 가중치를 부여하여 지역 합계를 배분한 DC Market Insights의 추정치입니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있는가?
멀티테넌트 데이터센터 시장은 기본 시나리오에서 2035년까지 1,623.3억 달러에 도달하며, 저성장 및 고성장 시나리오에 따라 1,355.5억 달러에서 1,870.1억 달러 사이의 범위를 보입니다.
| 시나리오 | 2026년부터의 가정 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 2035년까지 임대 용량이 기본 시나리오 대비 12% 낮음; 2028년 이후 실질 기준 임대료 정체 | 1,355.5 | 8.88% |
| 기본 | 임대 용량이 약 64.5 GW에 도달; 임대료가 연 1%~2% 상승 | 1,623.3 | 10.86% |
| 고성장 | 임대 용량이 기본 시나리오 대비 10% 높음; 하이퍼스케일러가 신규 AI 용량 중 더 큰 비중을 임대 | 1,870.1 | 12.44% |
저성장 시나리오는 AI 설비 투자가 2년간 중단되는 상황을 보여줍니다. 하이퍼스케일러가 사전 임대를 늦추고, 신규 캠퍼스가 공실을 안고 개장하며, 임대료가 정체됩니다. 고성장 시나리오는 전력망 연결이 제때 이루어지고 하이퍼스케일러가 AI 용량 중 더 큰 비중을 임대한다고 가정합니다. 자체 구축 대 임대가 가장 큰 변동 요인입니다.
경쟁 인사이트: 멀티테넌트 데이터센터 시장을 주도하는 기업은 누구인가?
- Equinix
- Digital Realty
- NTT DATA Global Data Centers
- CoreSite (American Tower)
- Iron Mountain Data Centers
- Aligned Data Centers
- Vantage Data Centers
- QTS Data Centers
- CyrusOne
- STACK Infrastructure
- AirTrunk
- Switch
- Cologix
- DataBank
- GDS Holdings
- Princeton Digital Group
- Yondr Group
Equinix는 2025년 멀티테넌트 데이터센터 시장의 약 16%를 점유한 시장 선도 기업이며, 미국에 상장된 3대 사업자인 Equinix, Digital Realty, 그리고 American Tower의 CoreSite 데이터센터 사업부가 합쳐서 약 28%를 차지합니다(DC Market Insights 추정치로, 이들이 보고한 2025년 매출 92.2억 달러, 61.1억 달러 및 10.5억 달러를 578.9억 달러 규모의 시장과 비교한 값). 미국 증권거래위원회(SEC)에 제출된 연례 보고서에 따르면 Equinix는 36개국 77개 시장에서 280개 데이터센터를 운영하며 10,500개 이상의 고객을 보유하고 있고, 2025년에 23,250개의 리테일 캐비닛과 90 MW 이상의 xScale 용량을 포함하여 사상 최대 용량을 공급했습니다. 이 회사는 2026년 매출을 101.2억 달러에서 102.2억 달러로 예상합니다. Digital Realty는 30개 이상의 국가, 55개 이상의 대도시권에서 300개 이상의 시설을 운영합니다. NTT DATA, Aligned, Vantage, QTS, CyrusOne, STACK 및 AirTrunk는 하이퍼스케일 및 AI 임대를 놓고 경쟁하며, Cologix, DataBank 및 Switch는 기업 및 네트워크 테넌트에 집중합니다.
최근 동향
- 2025년 7월, NTT DATA의 NTT DC REIT는 7.73억 달러 규모의 기업공개(IPO)로 싱가포르에 상장했으며, 북버지니아, 북캘리포니아, 빈 및 싱가포르에 설계 IT 부하 약 90.7 MW의 6개 자산을 보유하고 있습니다(출처: W.Media 뉴스 보도).
- 2025년 8월, Vantage Data Centers는 텍사스주 섀클퍼드 카운티에 250억 달러 규모, 1.4 GW의 하이퍼스케일 캠퍼스인 Frontier를 출범했습니다(출처: DigitalBridge 보도자료).
- 2025년 10월, AIP, MGX 및 GIP 컨소시엄은 400억 달러 규모로 평가된 거래로 Aligned Data Centers를 인수하기로 합의했습니다(출처: W.Media 뉴스 보도).
- 2026년 2월, Equinix는 2025년 매출 92.2억 달러를 발표하고 2026년 매출 가이던스를 101.2억 달러에서 102.2억 달러로 제시했습니다(출처: Equinix 실적 발표).
- 2026년 3월, Digital Realty는 32.5억 달러의 지분 약정으로 첫 번째 미국 하이퍼스케일 데이터센터 펀드의 최종 클로징을 발표했습니다(출처: Digital Realty 보도자료).
- 2026년 7월, AIP, MGX 및 GIP 컨소시엄은 6.4 GW 이상의 운영 및 계획 용량을 갖춘 51개 캠퍼스를 운영하는 Aligned Data Centers의 인수를 완료했습니다(출처: Capacity Media 뉴스 보도).
저희는 이러한 거래, 출시 및 용량 발표를 데이터센터 산업 업데이트에서 발생 즉시 추적하고 있습니다.
조사 방법론: 멀티테넌트 데이터센터 시장 모델 구축 방식
DC Market Insights는 하이퍼스케일 임대, 홀세일 코로케이션 및 리테일 코로케이션의 세 가지 임대 용량 풀을 바탕으로 이 시장을 상향식(bottom-up)으로 구축했으며, 각 풀은 2020년부터 2035년까지 16개의 연간 값과 고유한 kW당 월평균 임대료를 가집니다. 인터커넥션은 리테일 코로케이션 매출 대비 비중으로 추가했으며, 이 비중은 2020년 13.0%에서 2035년 16.8%로 상승합니다. 합계는 4개 서비스 유형, 5개 테넌트 유형, 4개 시설 규모, 3개 티어 등급, 7개 산업 및 5개 지역으로 분할되었으며, 모든 분할의 합은 시장 총액과 일치합니다. 결과는 세 가지 기준으로 검증되었습니다. 첫째, 하향식(top-down) 검증입니다. Equinix, Digital Realty 및 American Tower의 데이터센터 부문(CoreSite)이 보고한 2025년 매출을 합하면 163.8억 달러로 모델링된 시장의 약 28%이며, 이는 최대 사업자 3곳의 점유율로서 타당한 수준입니다. 둘째, 용량 상한입니다. 약 22.5 GW의 임대 IT 용량은 최대 부하 및 PUE 1.4에서 최대 약 31.5 GW를 사용하게 되며, 이는 IEA가 집계한 2024년 데이터센터 전력 사용량 415 TWh가 의미하는 약 47 GW의 평균 부하보다 낮습니다. 셋째, 북미 교차 검증입니다. 2026년 중반 CBRE의 주요 시장 공급량 10,903 MW는 전년 대비 33.7% 증가한 것으로, 1년 전에는 약 8.16 GW였음을 의미하며, DC Market Insights는 2차 시장을 포함한 북미 임대 용량을 2025년 평균 약 10.4 GW로 추정하는데, 이는 두 차례의 주요 시장 수치 사이에 2차 시장 허용분을 더한 범위에 해당합니다. 이 페이지에 명시된 애널리스트가 모델을 구축했으며, 검토자가 게시 전에 계산, 출처 및 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2대상 서비스 유형, 테넌트 및 지역
- 1.3통화, 기준 연도 및 예측 기간
- 1.4주요 질문
- 02조사 방법론
- 2.1임대 용량 × 임대료 모델
- 2.2용량 풀: 하이퍼스케일, 홀세일 및 리테일
- 2.3인터커넥션 매출 모델
- 2.4사업자 공시 대비 하향식 검증
- 2.5용량 및 전력 상한 검증
- 2.6가정 및 한계
- 03핵심 요약
- 3.1시장 개요, 2020-2035
- 3.2주요 결과
- 3.3테넌트 유형별 애널리스트 권고 사항
- 04시장 역학
- 4.1성장 요인
- 4.2과제 및 제약 요인
- 4.3기회
- 4.4동향
- 4.5성장 요인 및 과제의 영향 분석, 2025-2035
- 05가격 및 임대료 분석
- 5.1kW당 평균 임대료: 하이퍼스케일, 홀세일 및 리테일, 2020-2035
- 5.2주요 시장의 호가 임대료, 2026
- 5.3인터커넥션 가격 및 리테일 매출 내 비중
- 06표준 및 규제
- 6.1ANSI/TIA-942-C
- 6.2Uptime Institute Tier Classification
- 6.3EU 위임 규정 2024/1364
- 6.4국가별 용량 배분 제도
- 07공급망 및 가치사슬 분석
- 7.1토지, 전력 및 전력망 연결
- 7.2개발 및 건설
- 7.3사업자, 펀드 및 리츠(REIT)
- 7.4테넌트 및 인터커넥션 생태계
- 08세계 멀티테넌트 데이터센터 시장 규모 및 전망
- 8.1시장 규모, 2020-2024
- 8.2시장 규모, 2025
- 8.3시장 전망, 2026-2035
- 8.4임대 용량, 2020-2035
- 09서비스 유형별 시장
- 9.1리테일 코로케이션
- 9.2홀세일 코로케이션
- 9.3하이퍼스케일 임대
- 9.4인터커넥션 서비스
- 10테넌트 유형별 시장
- 10.1하이퍼스케일 클라우드 사업자
- 10.2기업
- 10.3네트워크 및 콘텐츠 사업자
- 10.4AI 및 GPU 클라우드 사업자
- 10.5정부 및 공공 부문
- 11시설 규모별 시장
- 11.15 MW 미만
- 11.25~20 MW
- 11.320~100 MW
- 11.4100 MW 초과
- 12티어 등급별 시장
- 12.1Tier I 및 II
- 12.2Tier III
- 12.3Tier IV
- 13산업별 시장
- 13.1IT 및 통신
- 13.2BFSI
- 13.3소매 및 전자상거래
- 13.4정부
- 13.5미디어 및 엔터테인먼트
- 13.6헬스케어
- 13.7기타
- 14Dc 독점 분석: 테넌트 × 서비스 유형 매트릭스
- 14.1테넌트 × 서비스 유형 매트릭스, 2025
- 14.2테넌트별 지출 구성, 2025
- 14.3사업자에 대한 시사점
- 15지역별 시장
- 15.1북미(미국, 캐나다)
- 15.2유럽(영국, 독일, 프랑스, 네덜란드, 기타 유럽)
- 15.3아시아 태평양(중국, 일본, 인도, 호주, 싱가포르, 기타 아시아 태평양)
- 15.4중남미(브라질, 기타 중남미)
- 15.5중동 및 아프리카
- 15.6상위 12개국, 2025년 및 2035년
- 16지역별 교차 분석
- 16.1지역별 점유율 및 성장률, 2025년 및 2035년
- 16.2지역 내 국가별 점유율, 2025년 및 2035년
- 17예측 시나리오
- 17.12035년까지의 기본, 저성장 및 고성장 시나리오
- 17.2임대 용량에 대한 민감도
- 17.3임대료에 대한 민감도
- 17.4자체 구축 대 임대
- 18경쟁 환경
- 18.1주요 사업자의 시장 점유율, 2025
- 18.2상위 3개사 집중도
- 18.3인수합병 및 자본 조달, 2025-2026
- 18.4신규 캠퍼스 출범
- 19기업 프로필
- 19.1Equinix
- 19.2Digital Realty
- 19.3NTT DATA Global Data Centers
- 19.4CoreSite (American Tower)
- 19.5Iron Mountain Data Centers
- 19.6Aligned Data Centers
- 19.7Vantage Data Centers
- 19.8QTS Data Centers
- 19.9CyrusOne
- 19.10STACK Infrastructure
- 19.11AirTrunk
- 19.12Switch
- 19.13Cologix
- 19.14DataBank
- 19.15GDS Holdings
- 19.16Princeton Digital Group
- 19.17Yondr Group
- 20애널리스트 권고 사항
- 20.1멀티테넌트 사업자를 위한 권고
- 20.2하이퍼스케일, AI 및 기업 테넌트를 위한 권고
- 20.3투자자를 위한 권고
- 그림 1멀티테넌트 데이터센터 시장 규모, 2020-2035
- 그림 2풀별 임대 용량, 2020-2035
- 그림 3서비스 유형별 kW당 평균 임대료, 2020-2035
- 그림 4서비스 유형별 시장 점유율, 2025년 및 2035년
- 그림 5테넌트 유형별 시장 점유율, 2025년 및 2035년
- 그림 6시설 규모별 시장, 2025년 및 2035년
- 그림 7테넌트 × 서비스 유형 매트릭스, 2025
- 그림 8지역별 시장, 2025년 및 2035년
- 그림 9상위 12개국, 2025
- 그림 10예측 시나리오, 2025-2035
- 그림 11상위 3개 사업자 집중도, 2025
- 표 1보고서 항목
- 표 2kW당 평균 임대료, 2020-2035
- 표 3서비스 유형별 시장, 2025년 및 2035년
- 표 4테넌트 유형별 시장, 2025년 및 2035년
- 표 5시설 규모별 시장, 2025년 및 2035년
- 표 6티어 등급별 시장, 2025년 및 2035년
- 표 7산업별 시장, 2025년 및 2035년
- 표 8테넌트 × 서비스 유형 매트릭스, 2025
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 11예측 시나리오, 2035
- 표 12인수합병 및 자본 조달, 2025-2026
- 표 13기업 프로필: 포트폴리오 및 테넌트 중점
보고서 정보


작성: Priyanka Mor, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 578.9억 달러에서 2035년까지 1,623.3억 달러로 증가합니다. DC Market Insights는 2020년 시장 규모를 357.4억 달러로 추정합니다.
하이퍼스케일 및 AI 테넌트가 캠퍼스 전체를 임대하면서, 2025년부터 2035년까지 연 10.86% 성장하며, 이는 2020년부터 2025년까지의 연 10.13%보다 높은 수준입니다.
리테일 코로케이션으로, 2025년 매출의 258.7억 달러, 즉 44.7%를 차지합니다. 하이퍼스케일 임대는 연 16.71%로 가장 빠르게 성장하며 2030년 이전에 리테일 코로케이션을 추월합니다.
DC Market Insights 추정에 따르면 2025년 평균 기준으로 하이퍼스케일 임대는 kW당 월 약 128달러, 홀세일 코로케이션은 158달러, 리테일 코로케이션은 385달러입니다.
북미로, 2025년 매출의 276.7억 달러, 즉 47.8%를 차지합니다. 중동 및 아프리카는 연 15.52%로 가장 빠르게 성장합니다.
Equinix가 시장의 약 16%로 선두이며, Equinix, Digital Realty 및 CoreSite (American Tower)가 합쳐서 약 28%를 차지합니다(DC Market Insights 추정치). NTT DATA, Iron Mountain, Aligned, Vantage, QTS, CyrusOne, STACK, AirTrunk 등도 경쟁합니다.
AI 및 GPU 클라우드 사업자로, 2025년 48.6억 달러에서 연 20.82% 성장합니다. 하이퍼스케일 클라우드 사업자는 매출의 41.8%를 차지하는 최대 테넌트 그룹입니다.
미국으로, 2025년 매출의 250.4억 달러, 즉 43.3%를 차지합니다. 인도는 대형 국가 시장 중 연 16.31%로 가장 빠르게 성장합니다(DC Market Insights 추정치).
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.