
Markt für Multi-Tenant-Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
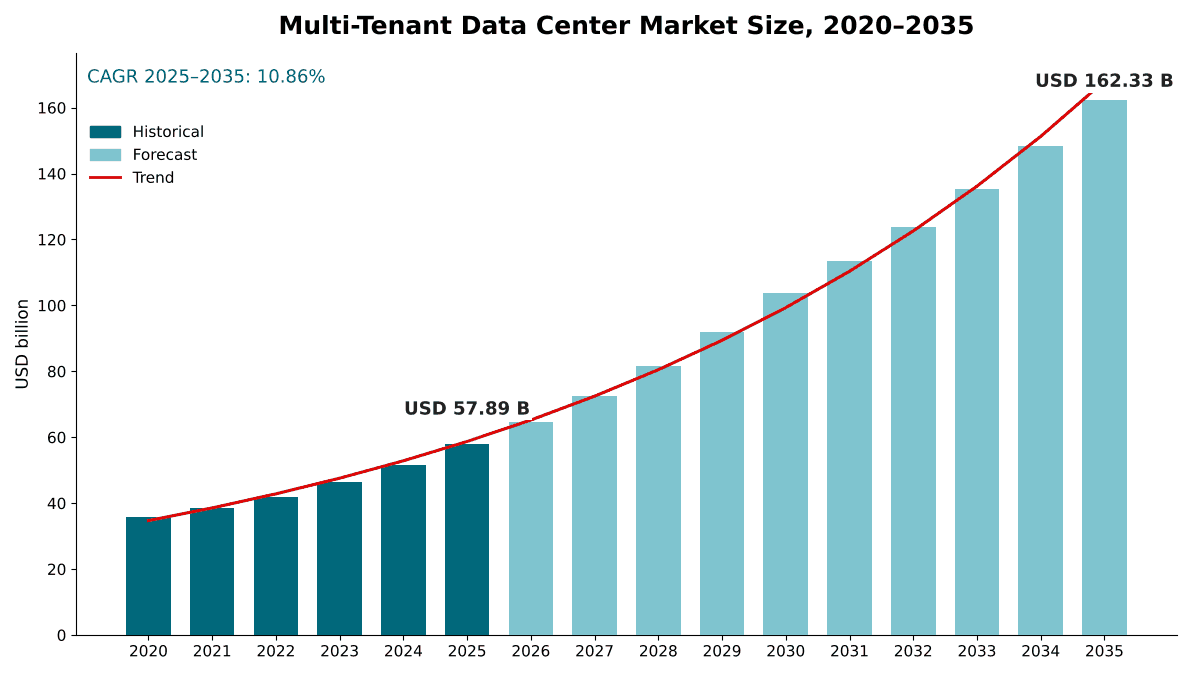
Markt für Multi-Tenant-Rechenzentren: 2025 lag das Marktvolumen bei USD 57.89 Mrd.; bis 2035 soll es bei einer CAGR von 10.86 % auf USD 162.33 Mrd. steigen. Auf North America entfallen 47.8% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Mietanalyse
- 06Normen und Regulierung
- 07Analyse der Liefer- und Wertschöpfungskette
- 08Größe und Prognose des globalen Marktes für Multi-Tenant-Rechenzentren
- 09Markt nach Servicetyp
- 10Markt nach Mietertyp
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- North America47.8%
- Asia Pacific24.1%
- Europe21.2%
- Latin America4.1%
- Middle East and Africa2.8%
Profilierte Unternehmen
- Equinix
- Digital Realty
- NTT DATA Global Data Centers
- CoreSite (American Tower)
- Iron Mountain Data Centers
- Aligned Data Centers
- Vantage Data Centers
- QTS Data Centers
- CyrusOne
- STACK Infrastructure
- AirTrunk
- Switch
- Cologix
- DataBank
- GDS Holdings
- Princeton Digital Group
- Yondr Group
Vollständige Analyse
Der Markt für Multi-Tenant-Rechenzentren umfasst die Umsätze, die Betreiber von Multi-Tenant-Rechenzentren (MTDC), auch Colocation-Anbieter genannt, mit der Vermietung von Fläche, Strom und Kühlung an mehr als einen Kunden in einem gemeinsam genutzten Gebäude oder Campus erzielen: Retail-Colocation, Wholesale-Colocation, Single-Tenant-Hyperscale-Vermietung in betreibereigenen Anlagen sowie die in diesen Gebäuden verkauften Interconnection-Dienste. DC Market Insights beziffert den globalen Markt für Multi-Tenant-Rechenzentren im Jahr 2025 auf USD 57,89 Mrd. und prognostiziert bis 2035 USD 162,33 Mrd., was einer CAGR von 10,86 % entspricht. Der Wert für 2025 ergibt sich aus vermieteter Kapazität mal Preis: Rund 10,5 GW an Hyperscale-Mietverträgen zu durchschnittlich USD 128 pro kW und Monat ergeben USD 16,13 Mrd., 6,4 GW Wholesale-Colocation zu USD 158 pro kW und Monat ergeben USD 12,13 Mrd., 5,6 GW Retail-Colocation zu USD 385 pro kW und Monat ergeben USD 25,87 Mrd., und Interconnection steuert USD 3,75 Mrd. bei. KI- und GPU-Cloud-Anbieter sind mit 20,82 % pro Jahr das am schnellsten wachsende Segment, weil sie ganze Hallen mieten, statt eigene zu bauen, und der Nahe Osten und Afrika ist mit 15,52 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass staatliche KI-Programme in den Golfstaaten die vermietete Kapazität von einer kleinen Basis aus erhöhen.
Zusammenfassung
Die Größe des globalen Marktes für Multi-Tenant-Rechenzentren wurde im Jahr 2020 auf USD 35,74 Mrd. geschätzt, erreichte im Jahr 2025 USD 57,89 Mrd. und soll bis 2035 USD 162,33 Mrd. erreichen, bei einer CAGR von 10,86 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Multi-Tenant-Rechenzentren 2025 | USD 57,89 Mrd. |
| Markt für Multi-Tenant-Rechenzentren, CAGR | 10,86 % |
| Marktgröße Multi-Tenant-Rechenzentren 2035 | USD 162,33 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 10,13 % pro Jahr, und allein 2025 kamen 12,2 % gegenüber 2024 hinzu, da Hyperscale-Cloud-Anbieter und KI-Entwickler Kapazität vorab mieteten, statt auf ihre eigenen Campusse zu warten. Das Wachstum beschleunigt sich von 2025 bis 2035 auf 10,86 % pro Jahr, weil die vermietete Kapazität von rund 22,5 GW auf rund 64,5 GW steigt, während die durchschnittlichen Mieten in Märkten mit einem Leerstand nahe null weiter steigen.
Marktabgrenzung: Was umfasst der Markt für Multi-Tenant-Rechenzentren?
Der Markt für Multi-Tenant-Rechenzentren umfasst wiederkehrende Umsätze unabhängiger Betreiber, die Rechenzentrumskapazität an externe Kunden vermieten, bewertet in laufenden US-Dollar auf Betreiberebene, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 57,89 Mrd.
Enthalten. Retail-Colocation (Racks, Cages und Suites unter 1 MW, in der Regel zusammen mit Strom, Kühlung, Cross-Connects und Remote Hands verkauft), Wholesale-Colocation (dedizierte Hallen von 1 MW bis etwa 10 MW in gemeinsam genutzten Gebäuden), Hyperscale-Vermietung (Single-Tenant-Hallen, -Gebäude und Build-to-Suit-Campusse, die ein Betreiber besitzt und an ein Cloud-, KI- oder Internetunternehmen vermietet) sowie Interconnection-Dienste, die in Multi-Tenant-Gebäuden verkauft werden, etwa Cross-Connects, Exchange-Ports und Cloud-On-Ramps.
Ausgeschlossen. Rechenzentren, die Hyperscaler oder Unternehmen für den Eigenbedarf bauen und betreiben, Rechenumsätze aus Public Cloud und GPU-as-a-Service, Managed Hosting und IT-Outsourcing-Verträge, Bauausgaben sowie Verkäufe von Grundstücken oder Powered Shells ohne Mietvertrag.
Wie die Segmente zusammenhängen. Die Aufteilung nach Servicetyp bildet den Aufbau des Modells: drei Kapazitätspools, jeweils multipliziert mit ihrer eigenen Miete pro kW, plus Interconnection. Die Aufteilungen nach Mieter, Anlagengröße, Tier und Branche schneiden dieselben USD 57,89 Mrd. danach neu, wer mietet und was gemietet wird. Ausgelagerter Betrieb und Managed Services werden im Bericht zum Markt für Rechenzentrums-Outsourcing behandelt.
Markttreiber: Was treibt den Markt für Multi-Tenant-Rechenzentren an?
Drei Treiber erklären den größten Teil des Wachstums im Markt für Multi-Tenant-Rechenzentren: Hyperscale- und KI-Mieter, die Kapazität Jahre vor ihrer Fertigstellung mieten, ein Leerstand nahe null, der es den Betreibern erlaubt, die Mieten zu erhöhen, und ein Strombedarf von Rechenzentren, der sich nach Erwartung der Internationalen Energieagentur (IEA) bis 2030 mehr als verdoppeln wird.
Hyperscale-Vermietung wächst um 16,71 % pro Jahr, da Mieter ganze Campusse vorab mieten
Der Großteil der neuen Multi-Tenant-Kapazität ist vergeben, bevor er fertiggestellt ist. Laut CBREs North America Data Center Trends H1 2026 deckten Zusagen 80,4 % der gesamten im Bau befindlichen Kapazität in den Primärmärkten ab, und die im Bau befindliche Kapazität stieg im Halbjahr um 24,8 % auf einen Rekordwert von 7.481,1 MW. DC Market Insights schätzt die Umsätze aus Hyperscale-Vermietung auf USD 16,13 Mrd. im Jahr 2025 und USD 75,60 Mrd. im Jahr 2035, eine CAGR von 16,71 %, die höchste der vier Servicetypen. Digital Realty meldete für das vierte Quartal 2025 Buchungen von USD 400 Mio. annualisierter Mieteinnahmen mit insgesamt 159,1 MW bei 100 % Anteil einschließlich Joint-Venture-Partnern. Nachfrage in dieser Größenordnung folgt dem Cloud-Ausbau, der im Bericht zum Markt für Hyperscale-Computing behandelt wird.
Rekordtief von 1,4 % Leerstand in nordamerikanischen Primärmärkten hebt die Mieten
Der Leerstand in den Primärmärkten Nordamerikas fiel im ersten Halbjahr 2026 auf ein Rekordtief von 1,4 %, nach 1,6 % ein Jahr zuvor, und die durchschnittlichen Mietpreise für Deployments von 3 bis 10 MW stiegen laut CBRE im Halbjahr um 8,3 %. DC Market Insights modelliert einen Anstieg der durchschnittlichen Miete für Wholesale-Colocation von USD 158 pro kW und Monat im Jahr 2025 auf USD 185 im Jahr 2035 und für Hyperscale-Vermietung von USD 128 auf USD 150.
Strombedarf von Rechenzentren verdoppelt sich bis 2030
Die IEA schätzt, dass Rechenzentren im Jahr 2024 rund 415 Terawattstunden (TWh) Strom verbrauchten, etwa 1,5 % des weltweiten Verbrauchs, und erwartet, dass sich der Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt. DC Market Insights modelliert einen Anstieg der weltweit vermieteten Multi-Tenant-Kapazität von rund 22,5 GW im Jahr 2025 auf rund 41,4 GW im Jahr 2030 und rund 64,5 GW im Jahr 2035.
Markttrends: Wie verändert sich das Geschäft mit Multi-Tenant-Rechenzentren?
Der Markt für Multi-Tenant-Rechenzentren bewegt sich hin zu Gigawatt-Campussen, privatem Kapital und KI-fähigen Hallen, wobei Transaktionen inzwischen in zweistelligen Milliardenbeträgen gemessen werden.
Campusse ab 1 GW werden zur Angebotseinheit
Anlagen über 100 MW kommen 2025 auf USD 8,62 Mrd. (14,9 %) und wachsen um 19,66 % pro Jahr, die am schnellsten wachsende Größenklasse. Im August 2025 startete Vantage Data Centers Frontier, einen Hyperscale-Campus für USD 25 Mrd. mit 1,4 GW, 10 Rechenzentren und 3,7 Millionen Quadratfuß in Shackelford County, Texas.
Privates Kapital kauft ganze Plattformen
Infrastrukturinvestoren kaufen inzwischen ganze Betreiber. Ein Konsortium aus der AI Infrastructure Partnership (AIP), MGX und Global Infrastructure Partners (GIP) von BlackRock vereinbarte im Oktober 2025 den Kauf von Aligned Data Centers in einer mit USD 40 Mrd. bewerteten Transaktion und schloss den Erwerb von 100 % des Eigenkapitals im Juli 2026 ab, als Aligned 51 Campusse mit mehr als 6,4 GW betriebener und geplanter Kapazität betrieb.
Interconnection hält Retail-Colocation profitabel
Retail-Colocation wächst unter den Flächenprodukten mit 6,51 % pro Jahr am langsamsten, doch die in Retail-Gebäuden verkauften Interconnection-Dienste wachsen um 8,09 % pro Jahr auf USD 8,16 Mrd. bis 2035. Equinix meldete im Februar 2026 weltweit mehr als 500.000 Interconnections. DC Market Insights modelliert Interconnection mit 14,5 % der Retail-Colocation-Umsätze im Jahr 2025, steigend auf 16,8 % im Jahr 2035, da Unternehmen aus demselben Cage heraus Verbindungen zu mehr Clouds und KI-Inferenzplattformen herstellen.
Marktherausforderungen: Was bremst den Markt für Multi-Tenant-Rechenzentren?
Die Verfügbarkeit von Strom sowie Kosten und Zeitpunkt neuen Angebots sind die beiden Engpässe, von denen DC Market Insights erwartet, dass sie das Wachstum im Markt für Multi-Tenant-Rechenzentren bis 2028 begrenzen.
Netzanschluss-Warteschlangen erreichen zweistellige Gigawatt-Werte
Versorger in den größten Hubs sehen sich mit Anfragen konfrontiert, die weit über der Kapazität liegen, die sie rechtzeitig anschließen können. Dominion Energy, das Northern Virginia versorgt, meldete im Juli 2026 mehr als 53 GW Rechenzentrumskapazität in verschiedenen Vertragsphasen, davon rund 12 GW mit Stromlieferverträgen. Northern Virginia war im ersten Halbjahr 2026 laut CBRE mit einem Bestand von 4.496,5 MW der größte Markt.
Der Bau kann mit der Absorption nicht Schritt halten
Die Nettoabsorption in den nordamerikanischen Primärmärkten betrug im ersten Halbjahr 2026 1.456,2 MW, 11,7 % mehr als im Vorjahr, während das gesamte Angebot in den Primärmärkten einen Rekordwert von 10.903 MW erreichte. DC Market Insights erwartet, dass dies das Wachstum der Unternehmensmieter bei 5,60 % pro Jahr hält, dem langsamsten der fünf Mietergruppen.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für Multi-Tenant-Rechenzentren sind KI- und GPU-Cloud-Anbieter, die um 20,82 % pro Jahr wachsen, und schnell wachsende Ländermärkte wie Indien, das um 16,31 % pro Jahr wächst.
KI- und GPU-Cloud-Anbieter steigern ihre Umsätze bis 2035 fast um das Siebenfache
Spezialisierte GPU-Cloud-Betreiber zahlten Multi-Tenant-Betreibern im Jahr 2025 USD 4,86 Mrd., und DC Market Insights erwartet USD 32,24 Mrd. im Jahr 2035. Sie mieten, statt zu bauen, weil der schnelle Zugang zu Strom wichtiger ist als Eigentum, und 80 % ihrer Ausgaben im Jahr 2025 flossen in der Matrix von DC Market Insights in Hyperscale- und Wholesale-Hallen.
Asien-Pazifik und der Nahe Osten kommen mit neuen Hubs hinzu
Asien-Pazifik kommt 2025 auf USD 13,95 Mrd. und wächst um 12,11 % pro Jahr, während der Nahe Osten und Afrika um 15,52 % wächst. Die Infocomm Media Development Authority (IMDA) Singapurs eröffnete am 1. Dezember 2025 einen zweiten Data Centre Call for Application (DC-CFA2) für mindestens 200 MW Kapazität, der Kapazität in einem Markt hinzufügt, in dem neues Angebot rationiert wird.
Preise: Was kostet Kapazität in Multi-Tenant-Rechenzentren pro kW?
Die durchschnittliche Miete im installierten Bestand liegt 2025 laut Schätzungen von DC Market Insights bei rund USD 128 pro kW und Monat für Hyperscale-Mietverträge, USD 158 für Wholesale-Colocation und USD 385 für Retail-Colocation. Die Angebotsmieten sind höher: CBRE meldete im ersten Quartal 2026 USD 190 bis USD 235 pro kW und Monat in Northern Virginia und USD 235 bis USD 265 in Frankfurt (CBREs Benchmark für 250 bis 500 kW), durchschnittlich USD 403 in Singapur und USD 280 in Tokio.
| Durchschnittliche Miete (USD pro kW und Monat) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Hyperscale-Vermietung | 118 | 128 | 141 | 150 |
| Wholesale-Colocation | 140 | 158 | 174 | 185 |
| Retail-Colocation | 345 | 385 | 420 | 450 |
Die Durchschnittswerte liegen unter den heutigen Angebotsmieten, weil der Großteil des installierten Bestands vor Jahren zu niedrigeren Preisen vermietet wurde. Für große Anforderungen ab 10 MW in Northern Virginia lagen die Angebotspreise Mitte 2026 bei etwa USD 160 bis USD 185 pro kW und Monat, und in São Paulo reichten sie im ersten Quartal 2026 von USD 130 bis USD 190.
Normen und Regulierung: Welche Regeln prägen Multi-Tenant-Rechenzentren?
Vier Regelwerke bestimmen, was ein Multi-Tenant-Betreiber baut und berichtet: der Infrastrukturstandard TIA-942 der Telecommunications Industry Association (TIA), das Tier Classification System des Uptime Institute, die EU-Berichtsverordnung für Rechenzentren und nationale Systeme zur Kapazitätszuteilung.
ANSI/TIA-942-C (Mai 2024). Der Standard TIA-942 legt die Anforderungen an die Infrastruktur von Rechenzentren und Computerräumen fest und gilt sowohl für Single-Tenant-Unternehmensrechenzentren als auch für Multi-Tenant-Rechenzentren.
Uptime Institute Tiers. Das Tier Classification System stuft die Standortinfrastruktur von Tier I bis Tier IV ein, und das Uptime Institute meldet mehr als 4.300 erteilte Tier-Zertifizierungen in mehr als 120 Ländern (Stand Oktober 2026). Im Modell von DC Market Insights entfallen 78,7 % der Umsätze 2025 auf Tier-III-Anlagen.
Delegierte EU-Verordnung 2024/1364. Die Delegierte Verordnung (EU) 2024/1364 der Kommission vom 14. März 2024 verpflichtet Betreiber von Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW, Kennzahlen zu Energie, Wasser, Abwärme und erneuerbarer Energie zu melden, erstmals bis zum 15. September 2024 und danach jährlich bis zum 15. Mai. Power Usage Effectiveness (PUE), Water Usage Effectiveness (WUE), Energy Reuse Factor (ERF) und Renewable Energy Factor (REF) werden aus diesen Meldungen berechnet.
Kapazitätszuteilung. Einige Regierungen rationieren neue Kapazität. Die IMDA Singapurs teilt neue Rechenzentrumskapazität über Calls for Application zu; der zweite Call, gestartet am 1. Dezember 2025, stellt mindestens 200 MW bereit.
Marktsegmentierung: Welches Segment führt den Markt für Multi-Tenant-Rechenzentren an?
Retail-Colocation führt den Markt für Multi-Tenant-Rechenzentren nach Servicetyp mit 44,7 % der Umsätze 2025 an, Hyperscale-Cloud-Anbieter führen bei den Mietern mit 41,8 %, und Tier-III-Anlagen führen mit 78,7 %. KI- und GPU-Cloud-Anbieter sind mit 20,82 % pro Jahr das am schnellsten wachsende Segment, gegenüber 11,87 % bei Hyperscale-Cloud-Anbietern und 5,60 % bei Unternehmen, weil GPU-Cluster schnell große Strommengen benötigen und diese Mieter selten über eigene Grundstücke oder Netzanschlüsse verfügen.
Nach Servicetyp: Retail-Colocation führt mit 44,7 %
| Servicetyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Retail-Colocation | 25,87 | 44,7 % | 48,60 | 6,51 % |
| Hyperscale-Vermietung | 16,13 | 27,9 % | 75,60 | 16,71 % |
| Wholesale-Colocation | 12,13 | 21,0 % | 29,97 | 9,46 % |
| Interconnection-Dienste | 3,75 | 6,5 % | 8,16 | 8,09 % |
Die Hyperscale-Vermietung überholt die Retail-Colocation vor 2030 und erreicht bis 2035 46,6 % des Marktes, weil sich die vermietete Hyperscale-Kapazität von rund 10,5 GW auf rund 42,0 GW vervierfacht.
Nach Mietertyp: Hyperscale-Cloud-Anbieter führen mit 41,8 %
| Mietertyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 24,20 | 41,8 % | 74,26 | 11,87 % |
| Unternehmen | 16,61 | 28,7 % | 28,64 | 5,60 % |
| Netzwerk- und Content-Anbieter | 7,58 | 13,1 % | 16,05 | 7,79 % |
| KI- und GPU-Cloud-Anbieter | 4,86 | 8,4 % | 32,24 | 20,82 % |
| Regierung und öffentlicher Sektor | 4,63 | 8,0 % | 11,14 | 9,18 % |
Hyperscale-Cloud-Anbieter zahlen 2025 USD 24,20 Mrd. Netzwerk- und Content-Anbieter, darunter Carrier, Content-Delivery-Netzwerke und Internetknoten, zahlen USD 7,58 Mrd. und kaufen den höchsten Anteil an Interconnection. Mieter aus Regierung und öffentlichem Sektor zahlen USD 4,63 Mrd. und wachsen um 9,18 % pro Jahr, was DC Market Insights auf Programme für souveräne Clouds zurückführt.
Nach Anlagengröße: Die Klasse von 5 bis 20 MW führt mit 31,8 %
| Anlagengröße (IT-Kapazität) | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| 5 bis 20 MW | 18,41 | 31,8 % | 36,13 | 6,98 % |
| 20 bis 100 MW | 17,19 | 29,7 % | 53,73 | 12,07 % |
| Unter 5 MW | 13,66 | 23,6 % | 20,57 | 4,18 % |
| Über 100 MW | 8,62 | 14,9 % | 51,91 | 19,66 % |
Anlagen mit 5 bis 20 MW sind das klassische Multi-Tenant-Gebäude und liegen 2025 weiterhin vorn. Anlagen über 100 MW wachsen mit 19,66 % pro Jahr am schnellsten und erreichen bis 2035 32,0 % der Umsätze.
Nach Tier-Level: Tier III führt mit 78,7 %
Tier-III-Anlagen erzielen 2025 USD 45,56 Mrd. und bis 2035 USD 129,56 Mrd. Tier-IV-Anlagen erzielen USD 8,39 Mrd. (14,5 %) und wachsen um 12,92 % pro Jahr. Tier-I- und Tier-II-Anlagen erzielen USD 3,94 Mrd. (6,8 %) und wachsen nur um 1,31 % pro Jahr, da ältere Gebäude modernisiert oder stillgelegt werden.
Nach Branche: IT und Telekommunikation führen mit 45,2 %
IT- und Telekommunikationsunternehmen stehen für USD 26,16 Mrd. (45,2 %) der Umsätze 2025 und wachsen um 12,33 % pro Jahr, da Cloud-, KI- und Netzbetreiber dieser Branche zugeordnet sind. Banken, Finanzdienstleistungen und Versicherungen (BFSI) folgen mit USD 9,44 Mrd. (16,3 %), danach Einzelhandel und E-Commerce mit 9,4 %, Regierung mit 7,7 %, Medien und Unterhaltung mit 7,4 %, Gesundheitswesen mit 6,2 % und Sonstige mit 7,8 %. Das Gesundheitswesen wächst außerhalb von IT und Telekommunikation im Modell von DC Market Insights mit 11,53 % pro Jahr am schnellsten, da klinische KI-Workloads in gemietete Hallen wandern.
DC Exklusiv: Das Modell vermietete Kapazität × Miete und die Matrix Mieter × Service
Mit USD 13,86 Mrd. im Jahr 2025 sind Hyperscale-Cloud-Mietverträge die größte einzelne Zelle der Matrix und machen 23,9 % aller Umsätze mit Multi-Tenant-Rechenzentren aus, dicht gefolgt von Retail-Colocation für Unternehmen mit USD 13,42 Mrd. Die Matrix stellt gegenüber, wer mietet und was gemietet wird. Sie ist ein Modell von DC Market Insights, keine Umfrage, aufgebaut aus 59 Eingangsgrößen: 16 Kapazitätsanker für die 3 vermieteten Kapazitätspools, 14 Mietanker, 4 Interconnection-Quoten, 5 Mieteraufteilungen, 5 regionale Aufteilungen, 12 Ländergewichte und 3 Betreiberangaben, die als Gegenprüfung dienen.
| 2025, USD Mrd. | Hyperscale-Vermietung | Wholesale-Colocation | Retail-Colocation | Interconnection-Dienste | Gesamt |
|---|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 13,86 | 6,44 | 3,22 | 0,68 | 24,20 |
| Unternehmen | 0,00 | 1,90 | 13,42 | 1,29 | 16,61 |
| Netzwerk- und Content-Anbieter | 0,10 | 0,89 | 5,15 | 1,44 | 7,58 |
| KI- und GPU-Cloud-Anbieter | 2,01 | 1,90 | 0,86 | 0,09 | 4,86 |
| Regierung und öffentlicher Sektor | 0,16 | 1,00 | 3,22 | 0,25 | 4,63 |
| Gesamt | 16,13 | 12,13 | 25,87 | 3,75 | 57,89 |
Hyperscale-Cloud-Anbieter stecken 57 % ihrer Ausgaben in Hyperscale-Mietverträge, während Unternehmen 81 % in Retail-Colocation stecken; ein Betreiber, der nur Retail-Fläche verkauft, verkauft überwiegend an den am langsamsten wachsenden Mieter. Netzwerk- und Content-Anbieter geben 19 % ihres Budgets für Interconnection aus, den höchsten Anteil aller Mieter.
Das Modell vermietete Kapazität × Miete hinter diesen Zahlen hat zwei Eingangsgrößen, die jeder Leser prüfen kann: die vermietete IT-Kapazität in jedem Pool (insgesamt rund 22,5 GW im Jahr 2025) und die durchschnittliche Monatsmiete pro kW. Die Multiplikation beider Werte plus Interconnection ergibt den Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Multi-Tenant-Rechenzentren an?
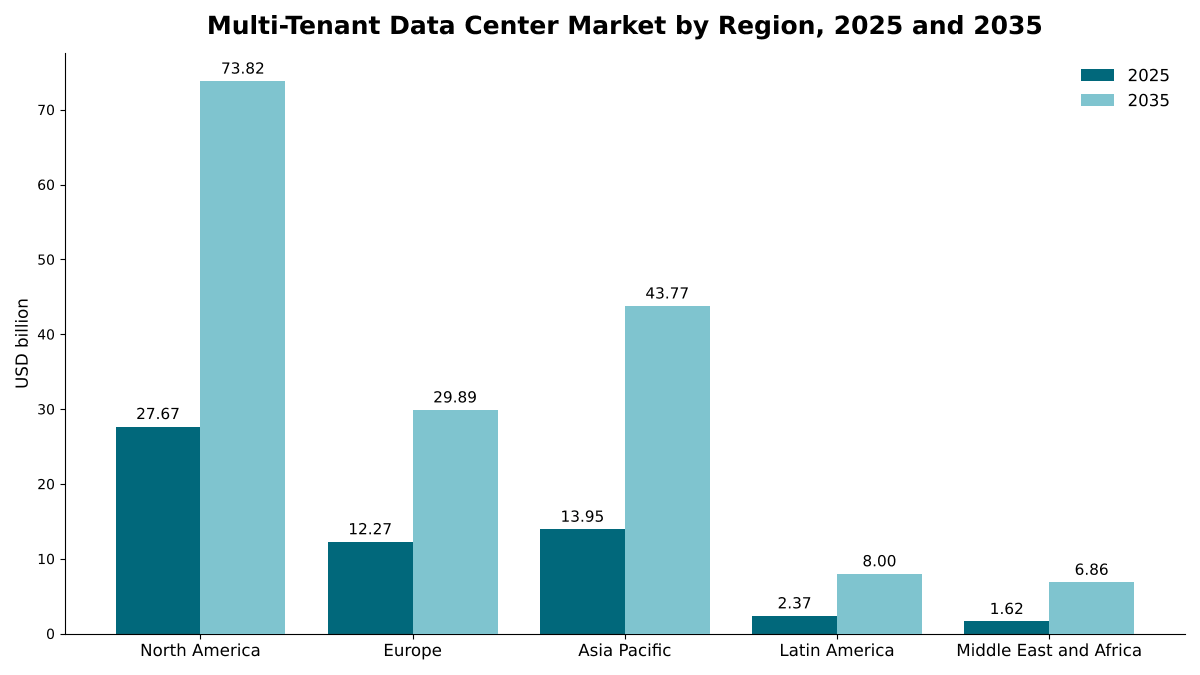
Nordamerika führt den Markt für Multi-Tenant-Rechenzentren mit 47,8 % der Umsätze 2025 an, und der Nahe Osten und Afrika ist mit 15,52 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass staatliche KI-Programme in den Golfstaaten die vermietete Kapazität von einer kleinen Basis aus erhöhen.
Nordamerika führt mit 47,8 % Anteil
Nordamerikanische Betreiber erzielten 2025 USD 27,67 Mrd., und für die Region werden bis 2035 USD 73,82 Mrd. prognostiziert, eine CAGR von 10,31 %. Das Angebot in den Primärmärkten erreichte im ersten Halbjahr 2026 einen Rekordwert von 10.903 MW, 33,7 % mehr als im Vorjahr, und Northern Virginia bleibt der größte Markt nach Bestand. Allein in Atlanta waren im ersten Halbjahr 2026 2.882 MW im Bau.
Asien-Pazifik hält 24,1 % Anteil
Asien-Pazifik kommt 2025 auf USD 13,95 Mrd. und bis 2035 auf USD 43,77 Mrd., eine CAGR von 12,11 %. CBRE bezifferte den Leerstand im asiatisch-pazifischen Raum im ersten Quartal 2026 auf 7 %, und die Nettoabsorption in den vier großen Märkten des asiatisch-pazifischen Raums erreichte 608,9 MW. China, Japan, Indien, Australien und Singapur sind die größten Ländermärkte in der Zuordnung von DC Market Insights.
Europa hält 21,2 % Anteil
Europa kommt 2025 auf USD 12,27 Mrd. und bis 2035 auf USD 29,89 Mrd., eine CAGR von 9,31 %. Die Nettoabsorption in Europas vier größten Märkten, London, Frankfurt, Paris und Amsterdam, erreichte im ersten Quartal 2026 572,1 MW, 90 % mehr als im Vorjahr, bei einem Leerstand in Europa insgesamt von 7,3 %.
Lateinamerika hält 4,1 % Anteil
Lateinamerika kommt 2025 auf USD 2,37 Mrd. und bis 2035 auf USD 8,00 Mrd., eine CAGR von 12,92 %. Der Bestand in den vier größten Märkten, São Paulo, Querétaro, Santiago und Bogotá, stieg im ersten Quartal 2026 gegenüber dem Vorjahr um 41,3 % auf 1.045,0 MW.
Naher Osten und Afrika hält 2,8 % Anteil
Der Nahe Osten und Afrika kommt 2025 auf USD 1,62 Mrd. und bis 2035 auf USD 6,86 Mrd. und wächst mit 15,52 % pro Jahr am schnellsten. DC Market Insights erwartet, dass Saudi-Arabien und die Vereinigten Arabischen Emirate den Großteil des Wachstums tragen. Investoren, die neue Märkte prüfen, können in unserer Arbeit zur Standortwahl und Machbarkeit von Rechenzentren nachlesen, wie wir Strom, Glasfasertrassen und Genehmigungen bewerten.
Länderanalyse: Welche Länder führen bei den Umsätzen mit Multi-Tenant-Rechenzentren?
Die Vereinigten Staaten sind mit USD 25,04 Mrd. im Jahr 2025 der größte Ländermarkt für Multi-Tenant-Rechenzentren, 43,3 % der weltweiten Umsätze, gefolgt von China mit USD 4,81 Mrd. (8,3 %) und Kanada mit USD 2,63 Mrd. (4,5 %). Die 12 größten Länder stehen für 81,6 % der Umsätze 2025.
| Rang | Land | Region | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 25,04 | 43,3 % | 66,01 | 10,18 % |
| 2 | China | Asien-Pazifik | 4,81 | 8,3 % | 14,06 | 11,31 % |
| 3 | Kanada | Nordamerika | 2,63 | 4,5 % | 7,81 | 11,51 % |
| 4 | Vereinigtes Königreich | Europa | 2,63 | 4,5 % | 6,05 | 8,71 % |
| 5 | Deutschland | Europa | 2,41 | 4,2 % | 5,97 | 9,51 % |
| 6 | Japan | Asien-Pazifik | 2,34 | 4,0 % | 6,66 | 11,01 % |
| 7 | Indien | Asien-Pazifik | 1,37 | 2,4 % | 6,20 | 16,31 % |
| 8 | Frankreich | Europa | 1,29 | 2,2 % | 3,31 | 9,91 % |
| 9 | Australien | Asien-Pazifik | 1,28 | 2,2 % | 4,17 | 12,51 % |
| 10 | Niederlande | Europa | 1,20 | 2,1 % | 2,60 | 8,01 % |
| 11 | Singapur | Asien-Pazifik | 1,19 | 2,0 % | 3,14 | 10,21 % |
| 12 | Brasilien | Lateinamerika | 1,07 | 1,9 % | 3,71 | 13,22 % |
Indien ist mit 16,31 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Brasilien mit 13,22 % und Australien mit 12,51 %, da Cloud- und KI-Kapazität von einer kleinen Basis aus ausgebaut wird. Singapur wächst mit 10,21 % pro Jahr langsamer als die Region, weil neue Kapazität rationiert wird. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an vermieteter und neuer Multi-Tenant-Kapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Multi-Tenant-Rechenzentren erreicht im Basisszenario bis 2035 USD 162,33 Mrd., mit einer Spanne von USD 135,55 Mrd. bis USD 187,01 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Vermietete Kapazität bis 2035 12 % unter dem Basiswert; Mieten real konstant nach 2028 | 135,55 | 8,88 % |
| Basis | Vermietete Kapazität erreicht rund 64,5 GW; Mieten steigen um 1 % bis 2 % pro Jahr | 162,33 | 10,86 % |
| Hoch | Vermietete Kapazität 10 % über dem Basiswert; Hyperscaler mieten einen größeren Anteil neuer KI-Kapazität | 187,01 | 12,44 % |
Das niedrige Szenario zeigt, wie eine zweijährige Pause bei den KI-Investitionen aussieht: Hyperscaler verlangsamen die Vorabvermietung, neue Campusse eröffnen mit Leerstand und die Mieten stagnieren. Das hohe Szenario geht davon aus, dass Netzanschlüsse rechtzeitig kommen und Hyperscaler einen größeren Anteil ihrer KI-Kapazität mieten. Eigenbau versus Miete ist der wichtigste Einflussfaktor.
Wettbewerbsanalyse: Wer führt den Markt für Multi-Tenant-Rechenzentren an?
- Equinix
- Digital Realty
- NTT DATA Global Data Centers
- CoreSite (American Tower)
- Iron Mountain Data Centers
- Aligned Data Centers
- Vantage Data Centers
- QTS Data Centers
- CyrusOne
- STACK Infrastructure
- AirTrunk
- Switch
- Cologix
- DataBank
- GDS Holdings
- Princeton Digital Group
- Yondr Group
Equinix ist mit rund 16 % des Marktes für Multi-Tenant-Rechenzentren im Jahr 2025 Marktführer, und drei große in den USA börsennotierte Betreiber, Equinix, Digital Realty und das Rechenzentrumsgeschäft CoreSite von American Tower, halten zusammen rund 28 % (Schätzung von DC Market Insights: ihre gemeldeten Umsätze 2025 von USD 9,22 Mrd., USD 6,11 Mrd. und USD 1,05 Mrd. im Verhältnis zum Markt von USD 57,89 Mrd.). Equinix betreibt laut seinem bei der US-Börsenaufsicht SEC eingereichten Jahresbericht 280 Rechenzentren in 77 Märkten in 36 Ländern für mehr als 10.500 Kunden und lieferte 2025 eine Rekordkapazität, darunter 23.250 Retail-Racks und mehr als 90 MW xScale-Kapazität. Das Unternehmen erwartet für 2026 einen Umsatz von USD 10,12 Mrd. bis USD 10,22 Mrd. Digital Realty betreibt mehr als 300 Anlagen in mehr als 55 Metropolregionen in mehr als 30 Ländern. NTT DATA, Aligned, Vantage, QTS, CyrusOne, STACK und AirTrunk konkurrieren um Hyperscale- und KI-Mietverträge, während sich Cologix, DataBank und Switch auf Unternehmens- und Netzwerkmieter konzentrieren.
Aktuelle Entwicklungen
- Im Juli 2025 ging der NTT DC REIT von NTT DATA in Singapur mit einem Börsengang über USD 773 Mio. an die Börse, mit sechs Objekten mit rund 90,7 MW geplanter IT-Last in Northern Virginia, Northern California, Wien und Singapur (Quelle: Nachrichtenbericht von W.Media).
- Im August 2025 startete Vantage Data Centers Frontier, einen Hyperscale-Campus für USD 25 Mrd. mit 1,4 GW in Shackelford County, Texas (Quelle: Pressemitteilung von DigitalBridge).
- Im Oktober 2025 vereinbarte ein Konsortium aus AIP, MGX und GIP die Übernahme von Aligned Data Centers in einer mit USD 40 Mrd. bewerteten Transaktion (Quelle: Nachrichtenbericht von W.Media).
- Im Februar 2026 meldete Equinix einen Umsatz 2025 von USD 9,22 Mrd. und stellte für 2026 USD 10,12 Mrd. bis USD 10,22 Mrd. in Aussicht (Quelle: Ergebnismitteilung von Equinix).
- Im März 2026 gab Digital Realty das Final Closing seines ersten US-Hyperscale-Rechenzentrumsfonds mit Eigenkapitalzusagen von USD 3,25 Mrd. bekannt (Quelle: Pressemitteilung von Digital Realty).
- Im Juli 2026 schloss das Konsortium aus AIP, MGX und GIP die Übernahme von Aligned Data Centers ab, das 51 Campusse mit mehr als 6,4 GW betriebener und geplanter Kapazität betreibt (Quelle: Nachrichtenbericht von Capacity Media).
Wir verfolgen diese Transaktionen, Markteinführungen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Multi-Tenant-Rechenzentren erstellt haben
DC Market Insights hat diesen Markt bottom-up aus drei vermieteten Kapazitätspools aufgebaut, Hyperscale-Vermietung, Wholesale-Colocation und Retail-Colocation, jeweils mit 16 Jahreswerten von 2020 bis 2035 und einer eigenen durchschnittlichen Miete pro kW und Monat. Interconnection wurde als Anteil an den Retail-Colocation-Umsätzen hinzugefügt, steigend von 13,0 % im Jahr 2020 auf 16,8 % im Jahr 2035. Die Summe wurde nach 4 Servicetypen, 5 Mietertypen, 4 Anlagengrößen, 3 Tier-Levels, 7 Branchen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in Summe den Marktwert. Das Ergebnis wurde an drei Grenzen geprüft. Erstens top-down: Die gemeldeten Umsätze 2025 von Equinix, Digital Realty und dem Rechenzentrumssegment von American Tower (CoreSite) summieren sich auf USD 16,38 Mrd., rund 28 % des modellierten Marktes, ein plausibler Anteil für drei der größten Betreiber. Zweitens eine Kapazitätsobergrenze: Rund 22,5 GW vermietete IT-Kapazität würden bei Volllast und einer PUE von 1,4 höchstens rund 31,5 GW aufnehmen, weniger als die rund 47 GW durchschnittliche Last, die sich aus den 415 TWh Stromverbrauch der Rechenzentren laut IEA im Jahr 2024 ergeben. Drittens eine Gegenprüfung für Nordamerika: Das Angebot der Primärmärkte laut CBRE von 10.903 MW Mitte 2026, 33,7 % mehr als im Vorjahr, impliziert rund 8,16 GW ein Jahr zuvor, und DC Market Insights schätzt die vermietete Kapazität in Nordamerika einschließlich der Sekundärmärkte für 2025 auf durchschnittlich rund 10,4 GW, zwischen den beiden Werten der Primärmärkte zuzüglich eines Aufschlags für Sekundärmärkte. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat die Berechnungen, die Quellen und die Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Marktabgrenzung
- 1.2Abgedeckte Servicetypen, Mieter und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Kernfragen
- 02Forschungsmethodik
- 2.1Modell vermietete Kapazität × Miete
- 2.2Kapazitätspools: Hyperscale, Wholesale und Retail
- 2.3Umsatzmodell für Interconnection
- 2.4Top-down-Prüfung anhand von Betreiberangaben
- 2.5Prüfung der Kapazitäts- und Stromobergrenzen
- 2.6Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Der Markt im Überblick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Empfehlungen der Analysten nach Mietertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse von Treibern und Herausforderungen, 2025-2035
- 05Preis- und Mietanalyse
- 5.1Durchschnittliche Miete pro kW: Hyperscale, Wholesale und Retail, 2020-2035
- 5.2Angebotsmieten in wichtigen Märkten, 2026
- 5.3Interconnection-Preise und Anteil an den Retail-Umsätzen
- 06Normen und Regulierung
- 6.1ANSI/TIA-942-C
- 6.2Tier-Klassifizierung des Uptime Institute
- 6.3Delegierte EU-Verordnung 2024/1364
- 6.4Nationale Systeme zur Kapazitätszuteilung
- 07Analyse der Liefer- und Wertschöpfungskette
- 7.1Grundstücke, Strom und Netzanschlüsse
- 7.2Entwicklung und Bau
- 7.3Betreiber, Fonds und REITs
- 7.4Mieter und Interconnection-Ökosysteme
- 08Größe und Prognose des globalen Marktes für Multi-Tenant-Rechenzentren
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Vermietete Kapazität, 2020-2035
- 09Markt nach Servicetyp
- 9.1Retail-Colocation
- 9.2Wholesale-Colocation
- 9.3Hyperscale-Vermietung
- 9.4Interconnection-Dienste
- 10Markt nach Mietertyp
- 10.1Hyperscale-Cloud-Anbieter
- 10.2Unternehmen
- 10.3Netzwerk- und Content-Anbieter
- 10.4KI- und GPU-Cloud-Anbieter
- 10.5Regierung und öffentlicher Sektor
- 11Markt nach Anlagengröße
- 11.1Unter 5 MW
- 11.25 bis 20 MW
- 11.320 bis 100 MW
- 11.4Über 100 MW
- 12Markt nach Tier-Level
- 12.1Tier I und II
- 12.2Tier III
- 12.3Tier IV
- 13Markt nach Branche
- 13.1IT und Telekommunikation
- 13.2BFSI
- 13.3Einzelhandel und E-Commerce
- 13.4Regierung
- 13.5Medien und Unterhaltung
- 13.6Gesundheitswesen
- 13.7Sonstige
- 14DC Exklusiv: Matrix Mieter × Servicetyp
- 14.1Matrix Mieter × Servicetyp, 2025
- 14.2Ausgabenmix nach Mieter, 2025
- 14.3Folgen für Betreiber
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Europa (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, übriges Europa)
- 15.3Asien-Pazifik (China, Japan, Indien, Australien, Singapur, übriger asiatisch-pazifischer Raum)
- 15.4Lateinamerika (Brasilien, übriges Lateinamerika)
- 15.5Naher Osten und Afrika
- 15.6Top 12 Länder, 2025 und 2035
- 16Regionale Querschnitte
- 16.1Anteil und Wachstum der Regionen, 2025 und 2035
- 16.2Länderanteile innerhalb jeder Region, 2025 und 2035
- 17Prognoseszenarien
- 17.1Basis-, Niedrig- und Hochszenario bis 2035
- 17.2Sensitivität gegenüber der vermieteten Kapazität
- 17.3Sensitivität gegenüber den Mieten
- 17.4Eigenbau versus Miete
- 18Wettbewerbslandschaft
- 18.1Marktanteile führender Betreiber, 2025
- 18.2Konzentration der Top drei
- 18.3Fusionen, Übernahmen und Kapitalbeschaffungen, 2025-2026
- 18.4Neue Campus-Eröffnungen
- 19Unternehmensprofile
- 19.1Equinix
- 19.2Digital Realty
- 19.3NTT DATA Global Data Centers
- 19.4CoreSite (American Tower)
- 19.5Iron Mountain Data Centers
- 19.6Aligned Data Centers
- 19.7Vantage Data Centers
- 19.8QTS Data Centers
- 19.9CyrusOne
- 19.10STACK Infrastructure
- 19.11AirTrunk
- 19.12Switch
- 19.13Cologix
- 19.14DataBank
- 19.15GDS Holdings
- 19.16Princeton Digital Group
- 19.17Yondr Group
- 20Empfehlungen der Analysten
- 20.1Für Multi-Tenant-Betreiber
- 20.2Für Hyperscale-, KI- und Unternehmensmieter
- 20.3Für Investoren
- Abb. 1Größe des Marktes für Multi-Tenant-Rechenzentren, 2020-2035
- Abb. 2Vermietete Kapazität nach Pool, 2020-2035
- Abb. 3Durchschnittliche Miete pro kW nach Servicetyp, 2020-2035
- Abb. 4Marktanteil nach Servicetyp, 2025 und 2035
- Abb. 5Marktanteil nach Mietertyp, 2025 und 2035
- Abb. 6Markt nach Anlagengröße, 2025 und 2035
- Abb. 7Matrix Mieter × Servicetyp, 2025
- Abb. 8Markt nach Region, 2025 und 2035
- Abb. 9Top 12 Länder, 2025
- Abb. 10Prognoseszenarien, 2025-2035
- Abb. 11Konzentration der Top-drei-Betreiber, 2025
- Tabelle 1Berichtsmerkmale
- Tabelle 2Durchschnittliche Miete pro kW, 2020-2035
- Tabelle 3Markt nach Servicetyp, 2025 und 2035
- Tabelle 4Markt nach Mietertyp, 2025 und 2035
- Tabelle 5Markt nach Anlagengröße, 2025 und 2035
- Tabelle 6Markt nach Tier-Level, 2025 und 2035
- Tabelle 7Markt nach Branche, 2025 und 2035
- Tabelle 8Matrix Mieter × Servicetyp, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Fusionen, Übernahmen und Kapitalbeschaffungen, 2025-2026
- Tabelle 13Unternehmensprofile: Portfolio und Mieterfokus
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 57,89 Mrd. im Jahr 2025, mit einem Anstieg auf USD 162,33 Mrd. bis 2035. DC Market Insights schätzt den Markt für das Jahr 2020 auf USD 35,74 Mrd.
Um 10,86 % pro Jahr von 2025 bis 2035, nach 10,13 % pro Jahr zwischen 2020 und 2025, da Hyperscale- und KI-Mieter ganze Campusse mieten.
Retail-Colocation mit USD 25,87 Mrd. bzw. 44,7 % der Umsätze 2025. Die Hyperscale-Vermietung wächst mit 16,71 % pro Jahr am schnellsten und überholt die Retail-Colocation vor 2030.
Laut Schätzungen von DC Market Insights 2025 im Durchschnitt rund USD 128 pro kW und Monat für Hyperscale-Mietverträge, USD 158 für Wholesale-Colocation und USD 385 für Retail-Colocation.
Nordamerika mit USD 27,67 Mrd. bzw. 47,8 % der Umsätze 2025. Der Nahe Osten und Afrika wächst mit 15,52 % pro Jahr am schnellsten.
Equinix führt mit rund 16 % des Marktes, und Equinix, Digital Realty und CoreSite (American Tower) halten zusammen rund 28 % (Schätzung von DC Market Insights). Auch NTT DATA, Iron Mountain, Aligned, Vantage, QTS, CyrusOne, STACK, AirTrunk und weitere Anbieter sind im Wettbewerb.
KI- und GPU-Cloud-Anbieter, mit 20,82 % pro Jahr ausgehend von USD 4,86 Mrd. im Jahr 2025. Hyperscale-Cloud-Anbieter sind mit 41,8 % der Umsätze die größte Mietergruppe.
Die Vereinigten Staaten mit USD 25,04 Mrd. bzw. 43,3 % der Umsätze 2025. Indien wächst unter den großen Ländermärkten mit 16,31 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.