
AI 데이터센터용 광 트랜시버 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
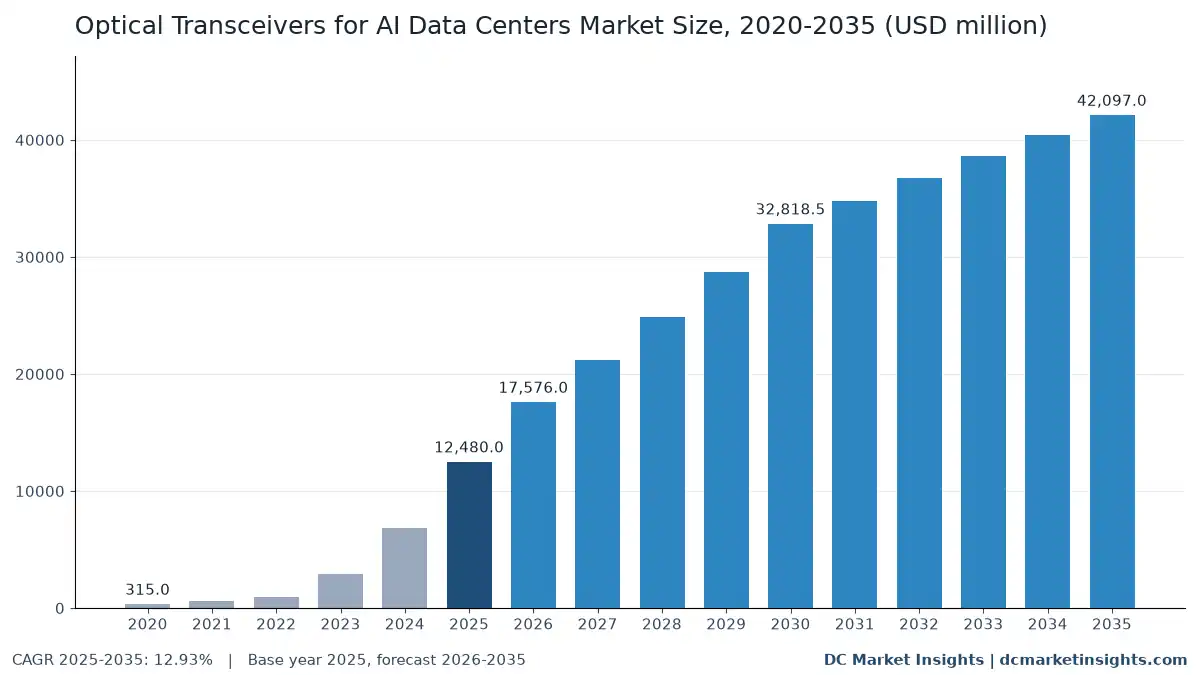
AI 데이터센터용 광 트랜시버 시장 규모는 2025년 USD 12.48십억였으며, 연평균 성장률(CAGR) 12.93%로 성장해 2035년에는 USD 42.10십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위
- 04시장 추정치가 다른 이유
- 05시장 성장 요인
- 06시장 동향
- 07시장 과제 및 제약
- 08시장 기회
- 09가격 분석
- 10표준 및 무역 규정
- 19개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
AI 데이터센터용 광 트랜시버 시장은 2026년 175.8억 달러 규모로 평가되며, 2025년 124.8억 달러에서 2035년 421.0억 달러까지 확대되어 2025~2035년 연평균 성장률(CAGR) 12.93%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 이 시장의 지출은 하나의 비율로 결정됩니다. AI 클러스터가 그래픽 처리 장치(GPU) 또는 맞춤형 가속기 하나당 몇 개의 광 모듈을 필요로 하느냐는 것입니다. 스케일아웃 패브릭의 모든 GPU는 자체 800기가비트/초(800G) 네트워크 포트를 갖추고, 그 위의 스위치 계층마다 링크가 더 늘어나기 때문입니다. 광 모듈을 포함한 케이블 솔루션이 들어가는 NVIDIA의 네트워킹 매출은 2026 회계연도에 142% 증가한 313.8억 달러를 기록했고(NVIDIA Form 10-K, 2026년 2월), Zhongji Innolight는 2025년에 광 모듈 2,109만 개를 판매해 2024년보다 44.55% 늘었으며 판매의 90.58%가 중국 외 지역에서 발생했습니다(Zhongji Innolight 2025년 연차보고서, 2026년 3월). DC Market Insights는 2025년 수치를 AI 가속기 출하 800만 개, 가속기당 광 모듈 3.0개, 모듈당 혼합 가격 520달러로 산출합니다. 코패키지드 옵틱스(CPO) 엔진은 연 47.55%로 가장 빠르게 성장하는 기술이며, 사우디아라비아와 아랍에미리트(UAE)가 새 AI 캠퍼스를 채우면서 중동 및 아프리카가 16.69%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 AI 데이터센터용 광 트랜시버 시장 규모는 얼마입니까?
DC Market Insights는 AI 데이터센터용 광 트랜시버 시장을 2026년 175.8억 달러로 평가합니다. AI 클러스터로 들어가는 모듈 출하량이 1년 사이 2,400만 개에서 3,380만 개로 늘어나면서 2025년보다 40.83% 증가한 규모입니다.
- 시장 규모 2025년: 124.8억 달러; 2026년: 175.8억 달러; 2030년: 328.2억 달러; 2035년: 421.0억 달러.
- 2025-2035년 CAGR: 기본 시나리오 12.93%; 2035년 범위는 311.5억 달러(낮음, 9.58%)에서 522.0억 달러(높음, 15.38%)까지입니다.
- 물량: 2025년 AI 클러스터에 광 모듈 2,400만 개가 투입되었고, 2035년에는 9,460만 개로 늘어납니다(DC Market Insights 추정).
- 최대 데이터 전송 속도: 800G 모듈, 2025년 가치의 86.1억 달러 또는 69.0%.
- 가장 빠른 데이터 전송 속도: 1.6T 모듈, 연 26.56% 성장해 2035년 210.5억 달러; 3.2T 이상은 2028년에 시작해 155.8억 달러에 도달합니다.
- 가장 빠른 기술: 코패키지드 옵틱스 엔진, 연 47.55% 성장해 2035년 122.1억 달러.
- 선도 지역: 북미, 2025년 가치의 74.1억 달러 또는 59.4%; 가장 빠른 지역: 중동 및 아프리카, 16.69%.
- 최대 국가: 미국, 2025년 68.4억 달러; 인도는 연 20.34%로 가장 빠르게 성장하는 대형 국가입니다.
- 시장 선도 기업: Zhongji Innolight와 Eoptolink가 2025년 가치의 약 59%를 함께 차지합니다(DC Market Insights 추정).
요약: AI 클러스터용 광학 부품 지출은 얼마나 빠르게 늘고 있습니까?
세계 AI 데이터센터용 광 트랜시버 시장 규모는 2020년 3억 1,500만 달러로 평가되었고, 2025년 124.8억 달러에 도달했으며, 예측 기간 동안 CAGR 12.93%로 2035년 421.0억 달러에 이를 것으로 예상됩니다.
| 항목 | 내용 |
|---|---|
| 과거 기간 | 2020-2024년 |
| 기준 연도 | 2025년 |
| 예측 기간 | 2026-2035년 |
| 2025년 시장 규모 | 124.8억 달러 |
| 2026년 시장 규모 | 175.8억 달러 |
| 2025-2035년 CAGR | 12.93% |
| 2035년 시장 규모 | 421.0억 달러 |
2020년부터 2025년까지는 연 108.73% 성장했습니다. 이 기간 AI 클러스터가 100G 및 200G 포트에서 400G 및 800G로 옮겨 갔고, 가속기 출하량이 70만 개에서 800만 개로 늘었습니다. 2025년부터는 모듈당 가격이 2035년까지 520달러에서 445달러로 내려가는 반면 가속기당 모듈 수는 3.0개에서 4.3개로 늘어나 성장 속도가 12.93%로 둔화됩니다. 광학 부품은 DC Market Insights가 2025년 AI 데이터센터 시장으로 추정한 3,901.9억 달러의 약 3.2%를 차지합니다.
AI 데이터센터용 광 트랜시버에는 무엇이 포함됩니까?
이 시장은 AI 클러스터 내부와 클러스터 사이의 광 링크에 쓰인 2025년 지출 124.8억 달러를 포괄합니다. GPU 및 가속기 트래픽을 전달하는 플러거블 트랜시버, 액티브 광 케이블, 코패키지드 광 엔진이 해당됩니다.
포함 항목
포함 항목은 디지털 신호 프로세서(DSP)를 갖춘 OSFP 및 QSFP-DD 폼팩터의 400G, 800G, 1.6T, 3.2T 플러거블 모듈; 완전한 DSP가 없는 선형 플러거블 옵틱스(LPO) 및 선형 수신 옵틱스(LRO); 액티브 광 케이블(AOC); 스위치 칩과 함께 실장되는 코패키지드 옵틱스 엔진 및 외부 레이저 광원; 그리고 한 캠퍼스 안 또는 대도시권에 걸쳐 AI 건물을 연결하는(스케일어크로스) 코히어런트 800G-ZR 모듈입니다. 가치는 클러스터가 구축된 해의 모듈 제조사 판매 가격으로 계산합니다.
제외 항목
제외 항목은 AI 클러스터 밖의 일반 클라우드 프런트엔드 네트워크용 모듈, 통신 및 5G 광학 부품, 패시브 광섬유와 커넥터(데이터센터 광섬유 케이블링 연결 시장에서 계산), 구리 직결 케이블, 스위치와 네트워크 인터페이스 카드 자체, 그리고 모듈 제조사에 판매되는 광자 칩(실리콘 포토닉스 시장에서 계산)입니다.
세그먼트 간의 관계
총 124.8억 달러의 모든 금액은 데이터 전송 속도, 광학 기술, 네트워크 계층, 최종 사용자라는 네 가지 분류에 각각 한 번씩 나타납니다. 지역과 국가는 모듈이 제조된 곳이 아니라 AI 클러스터가 설치된 곳을 따릅니다.
AI 데이터센터용 광 트랜시버 시장 추정치는 왜 서로 다릅니까?
2026년 175.8억 달러는 AI 클러스터 내부의 광학 부품만을 대상으로 한 DC Market Insights의 수치입니다. 같은 이름의 추정치라도 데이터센터의 모든 트랜시버를 세거나 통신용 광학 부품을 더하면 거의 두 배에 가까워질 수 있습니다.
DC Market Insights는 광 트랜시버 시장을 2025년 239.6억 달러로 평가하므로, AI 클러스터의 비중은 전체 광 트랜시버 지출의 52.1%입니다. 더 넓은 정의는 비AI 전산실의 클라우드 프런트엔드 네트워크, 통신 5G 프런트홀, 메트로 및 장거리 코히어런트 모듈, 기업 캠퍼스 광학 부품, 그리고 경우에 따라 광 부품, 레이저 칩, 패시브 광섬유까지 더합니다. DC Market Insights는 광 모듈과 엔진이 AI 가속기, 그 스토리지, 캠퍼스 링크를 연결하는 경우에만 계산하며, 모듈만 세는 방식에서 빠지는 코패키지드 옵틱스 엔진을 포함합니다. 범위 내 구매자는 하이퍼스케일 클라우드 사업자, GPU 클라우드 및 네오클라우드 사업자, 코로케이션 입주사와 프라이빗 AI 클러스터를 운영하는 기업, 그리고 소버린 또는 연구용 AI 시설입니다.
| 요소 | 이 추정치 포함 여부 | 이유 |
|---|---|---|
| AI 백엔드 패브릭의 800G 및 1.6T 모듈 | 포함, 2025년 89.9억 달러 | GPU당 핵심 지출 |
| AI 클러스터의 프런트엔드 및 스토리지 광학 부품 | 포함, 2025년 25.0억 달러 | 클러스터와 함께 구축 및 구매 |
| 코패키지드 옵틱스 엔진 | 포함, 2025년 2억 4,960만 달러 | 스위치 측 플러거블 대체 |
| 통신, 5G 및 장거리 광학 부품 | 제외 | AI 데이터센터 수요가 아님 |
| 패시브 광섬유, 커넥터 및 구리 케이블 | 제외 | 케이블링 보고서에서 계산 |
시장 성장 요인: AI 클러스터는 왜 이렇게 많은 광 모듈을 구매합니까?
날짜가 확인되는 세 가지 사건이 2026년의 40.83% 증가를 설명합니다. 네트워킹 매출이 두 배 넘게 늘어난 GPU 공급업체, 수백만 개의 광학 부품으로 구축된 하이퍼스케일러 클러스터, 그리고 10월에 다시 상향된 2026년 설비투자 예산입니다.
NVIDIA 네트워킹 매출, 2026 회계연도에 142% 증가한 313.8억 달러
NVIDIA는 2026년 1월까지의 연간 네트워킹 매출을 313.8억 달러로 보고했으며, 이는 전년의 129.9억 달러와 비교되는 수치입니다. Form 10-K는 이 사업에 광 모듈을 포함한 케이블 솔루션을 포함시키고 있습니다(NVIDIA Form 10-K, 2026년 2월). 성장세는 이어져 2026년 4월까지의 분기 데이터센터 네트워킹 매출이 199% 증가한 148.0억 달러에 이르렀습니다(NVIDIA CFO 코멘터리, 2026년 5월). 스케일아웃 패브릭에 판매되는 모든 GB200 및 GB300 랙은 네트워크 인터페이스에서 GPU당 800G 모듈 1개를 필요로 하며, 아래 DC Market Insights 분해 분석에 따르면 스위치 측 모듈 1.5~2.75개가 추가됩니다.
Meta의 Prometheus 클러스터, “수백만 개의 광학 부품”으로 가동
Meta는 2026년 10월 오하이오주 뉴올버니의 Prometheus 슈퍼클러스터를 약 100만 개를 향해 가는 수십만 개의 GPU로 설명했습니다. 이 GPU들은 GPU당 800G 스케일아웃, 건물 내부의 2x400G FR4 플러거블, 약 10킬로미터(km)를 넘는 링크용 800G-ZR 코히어런트 광학 부품으로 연결됩니다(Engineering at Meta, 2026년 10월). GPU당 모듈 3.0개 기준으로 GPU 100만 개에는 약 300만 개의 모듈이 필요하며, 2025년 가격으로 약 15.6억 달러에 해당합니다(DC Market Insights 추정).
Alphabet, Amazon, Meta, 2026년 설비투자로 각각 1,350억~2,000억 달러 책정
Alphabet은 2026년 설비투자 가이던스를 1,800억~1,900억 달러로 올렸고(Alphabet, 2026년 6월), Amazon은 약 2,000억 달러를 예상하며(Amazon, 2026년 2월), Meta는 2026년 10월 21일 범위를 1,350억~1,450억 달러로 좁혔습니다(Meta Platforms, 2026년 10월). 국제에너지기구(IEA)는 2025년 빅테크의 설비투자를 4,000억 달러 이상으로 추정하고 2026년에 약 75% 추가 증가를 전망했습니다(IEA Key Questions on Energy and AI, 2026년 4월). AI 클러스터 광학 부품은 2025년 수치의 약 3.1%에 해당합니다.
시장 동향: AI 데이터센터 광학 부품은 어떻게 변하고 있습니까?
1.6T 세대, 저전력 선형 모듈, 스위치 실장형 광학 부품이 2035년 가치 중 366.2억 달러를 800G보다 빠른 포트로 옮깁니다.
1.6T DR8 모듈, IEEE 802.3dj 확정 전에 대량 출하
Zhongji Innolight는 8x200G 광 레인을 갖춘 1.6T DR8 OSFP224 모듈을 최초로 출하했다고 밝혔고(Zhongji Innolight 반기보고서, 2026년 8월), Lumentum은 클라우드 모듈 성장이 1.6T 채택에서 나온다고 보고했습니다(Lumentum, 2026년 8월). 레인당 200G를 위한 전기전자공학자협회(IEEE) 802.3dj 표준은 2026년 7월에도 여전히 스폰서 투표 단계였습니다(IEEE 802.3, 2026년 7월). DC Market Insights는 1.6T를 2025년 20.0억 달러, 2035년 210.5억 달러로 추정합니다.
선형 플러거블 옵틱스, 모듈 전력을 16W에서 9W 미만으로 절감
Arista는 800G DSP 기반 모듈을 16와트(W), 800G LPO 모듈을 9W 미만으로 제시하며, 이는 포트당 약 45% 절감에 해당합니다(Arista 광학 데이터시트, 2026년). Zhongji Innolight는 800G 모듈의 LRO 및 LPO 버전을 제공합니다(Zhongji Innolight, 2026년 8월). LPO와 LRO는 2025년 4억 9,920만 달러에서 2035년 54.7억 달러로 성장합니다.
코패키지드 옵틱스 스위치, 2026년 5월 생산 돌입
NVIDIA는 2025년 3월 플러거블 설계 대비 전력 효율 3.5배, 레이저 수 4분의 1인 Quantum-X 및 Spectrum-X Photonics 스위치를 발표했고, 2026년 5월 Spectrum-X Ethernet Photonics가 생산 중이라고 밝혔습니다(NVIDIA, 2025년 3월 및 2026년 5월). DC Market Insights는 CPO 엔진을 2025년 가치의 2.0%, 2035년 29.0%로 모델링합니다.
시장 과제 및 제약: 무엇이 AI 클러스터 광학 부품 지출을 늦출 수 있습니까?
수치가 뒷받침되는 제약 요인은 두 가지입니다. 레이저와 광검출기에 들어가는 금속에 대한 중국의 수출 규정, 그리고 중국 제조사 두 곳이 2025년 가치의 약 59%를 차지하는 공급 구조입니다.
갈륨 및 게르마늄 수출 금지 유예, 2026년 11월 27일 종료
중국 상무부(MOFCOM)의 2024년 12월 공고 제46호는 미국으로의 갈륨, 게르마늄, 안티몬 수출 허가를 거부했고, 2025년 11월 공고 제72호는 이 조항을 2026년 11월 27일까지만 유예했습니다(MOFCOM, 홍콩 공상업무국 경유). Coherent의 연차보고서는 중국의 2024년 게르마늄 제한을 공급망 차질 요인으로 명시합니다(Coherent Form 10-K, 2026년 8월). 인화인듐 레이저와 게르마늄 광검출기는 대부분의 800G 및 1.6T 싱글모드 모듈에 들어갑니다.
두 공급업체와 하나의 관세 판결이 원가 기반을 좌우
Zhongji Innolight의 2025년 모듈 매출 374.6억 위안과 Eoptolink의 매출 248.4억 위안은 달러당 7.18위안 기준 약 86.8억 달러로, 2025년 시장의 69.5%에 해당합니다. 2026년 2월 미국 연방대법원이 국제긴급경제권한법(IEEPA)에 따른 관세를 무효화한 뒤, 행정부는 Section 301 등 다른 법률로 이를 대체하겠다고 밝혔습니다(Fabrinet Form 10-K 및 Applied Optoelectronics Form 10-Q, 2026년 8월). 따라서 2027년 모듈의 도착 가격은 여전히 불확실합니다.
시장 기회: 새로운 광학 부품 매출은 어디에서 나옵니까?
두 가지 분야가 2025년부터 2035년 사이에 연간 152.9억 달러의 새로운 가치를 더합니다.
코패키지드 옵틱스 엔진: 2035년 122.1억 달러
102.4테라비트/초(Tbps) 스위치가 광학 부품을 패키지 위로 옮기면서 스위치 실장형 엔진은 2025년 2억 4,960만 달러에서 2035년 122.1억 달러로 성장합니다. Marvell은 Photonic Fabric 광 인터커넥트를 확보하기 위해 Celestial AI를 인수했으며, 2029 회계연도 4분기까지 연간 매출 런레이트 10억 달러를 예상합니다(Marvell, 2026년 2월).
AI 건물 간 스케일어크로스 링크: 2035년 42.1억 달러
AI 전산실을 연결하는 캠퍼스 및 메트로 링크는 연 17.03% 성장해 8억 7,360만 달러에서 42.1억 달러로 늘어납니다. Meta는 2km에서 100km 이상 떨어진 Prometheus 건물 사이에 800G-ZR 코히어런트 광학 부품을 운용하며(Engineering at Meta, 2026년 10월), NVIDIA는 분산된 데이터센터를 하나의 클러스터로 묶기 위해 2025년 8월 Spectrum-XGS Ethernet을 출시했습니다(NVIDIA, 2025년 8월).
가격 분석: AI 데이터센터용 광 모듈의 가격은 얼마입니까?
2025년 AI 클러스터용 혼합 모듈은 약 520달러에 판매되었고, AI 가속기당 광학 부품 비용은 약 1,560달러였습니다(DC Market Insights 추정).
| 연도 | 모듈당 혼합 가격 | 가속기당 모듈 수 | 가속기당 광학 부품 가치 | 가속기 출하량 |
|---|---|---|---|---|
| 2020 | 300달러 | 1.50 | 450달러 | 70만 개 |
| 2025 | 520달러 | 3.00 | 1,560달러 | 800만 개 |
| 2026 | 520달러 | 3.25 | 1,690달러 | 1,040만 개 |
| 2030 | 510달러 | 3.90 | 1,989달러 | 1,650만 개 |
| 2035 | 445달러 | 4.30 | 1,914달러 | 2,200만 개 |
공개 가격 기준점
Zhongji Innolight의 2025년 모듈 매출 374.6억 위안을 판매 모듈 2,109만 개로 나누면 모든 속도를 합쳐 모듈당 약 1,776위안, 즉 약 247달러입니다(연차보고서를 바탕으로 한 DC Market Insights 계산). DC Market Insights는 광 트랜시버 시장 모델에서 2025년 800G 모듈을 576달러, 1.6T 모듈을 1,163달러로 책정합니다. AI 혼합 가격 520달러가 400G와 800G 가격 사이에 위치하는 것은 400G 모듈과 AOC 링크가 평균을 끌어내리기 때문입니다.
AI 데이터센터 광학 부품에는 어떤 표준과 무역 규정이 적용됩니까?
네 가지 인터페이스 표준과 세 가지 무역 조치가 2026년 구매액 약 175.8억 달러에 영향을 미칩니다.
- IEEE 802.3df-2024: 100G 레인 기반 400Gb/s 및 800Gb/s 이더넷, 2024년 2월 16일 승인(IEEE 802.3df Task Force).
- IEEE P802.3dj: 최대 1.6Tb/s의 레인당 200G 이더넷; 첫 스폰서 재회람이 2026년 6월 21일 종료되었고, 2026년 7월 프로젝트 연장이 요청되었습니다.
- OSFP 멀티소스 협약(MSA): OSFP는 8x200G 레인으로 1.6Tb/s를 전송하며, 16레인의 OSFP-XD는 3.2Tb/s에 도달합니다(OSFP MSA, 2025년 11월).
- LPO MSA: 레인당 100G 선형 구동, 레인당 200G로 확장.
- MOFCOM 공고 제46호(2024년) 및 제72호(2025년): 미국에 대한 갈륨, 게르마늄, 안티몬 수출 금지, 2026년 11월 27일까지 유예.
- 미국의 태국 상호관세: 2025년 10월 프레임워크에 따른 19%(미국 무역대표부), 2026년 2월 IEEPA 판결의 영향을 받음.
- Section 301: 대체 관세를 위한 공식 경로(Applied Optoelectronics Form 10-Q, 2026년 8월).
시장 세분화: 어떤 AI 광학 부품이 가장 많은 지출을 차지합니까?
2025년에는 800G 모듈, DSP 기반 플러거블, 백엔드 패브릭, 하이퍼스케일 구매자가 각 분류에서 가치의 69.0%, 81.0%, 72.0%, 66.0%로 선두를 차지합니다.
데이터 전송 속도별
800G 모듈은 2025년 86.1억 달러를 차지하지만, 1.6T가 2028년까지 선두로 올라서 2035년 210.5억 달러에 이릅니다. 3.2T 이상은 레인당 400G 광학 부품이 등장하면 155.8억 달러를 더합니다.
| 데이터 전송 속도 | 2025년 (달러) | 2025년 점유율 | 2035년 (달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 400G 이하 | 18억 7,200만 달러 | 15.0% | 4억 2,097만 달러 | -13.86% |
| 800G | 86억 1,120만 달러 | 69.0% | 50억 5,164만 달러 | -5.19% |
| 1.6T | 19억 9,680만 달러 | 16.0% | 210억 4,850만 달러 | 26.56% |
| 3.2T 이상 | 0달러 | 0.0% | 155억 7,589만 달러 | 2028년부터 신규 |
광학 기술별
DSP 기반 플러거블은 2035년 가치의 50.0%를 유지하고, CPO 엔진은 122.1억 달러, LPO 및 LRO는 54.7억 달러로 늘어납니다.
| 광학 기술 | 2025년 (달러) | 2025년 점유율 | 2035년 (달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| DSP 기반 플러거블 트랜시버 | 101억 880만 달러 | 81.0% | 210억 4,850만 달러 | 7.61% |
| LPO 및 LRO 선형 옵틱스 | 4억 9,920만 달러 | 4.0% | 54억 7,261만 달러 | 27.06% |
| 액티브 광 케이블 | 16억 2,240만 달러 | 13.0% | 33억 6,776만 달러 | 7.58% |
| 코패키지드 옵틱스 엔진 | 2억 4,960만 달러 | 2.0% | 122억 813만 달러 | 47.55% |
네트워크 계층별
현재 NVLink 랙 내부에서 거의 전부 구리로 연결되는 스케일업 광 링크는 랙 간 GPU 도메인에 광학 부품이 필요해지면서 연 48.05% 성장해 2035년 63.1억 달러에 이릅니다.
| 네트워크 계층 | 2025년 (달러) | 2025년 점유율 | 2035년 (달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 스케일아웃 백엔드 패브릭 | 89억 8,560만 달러 | 72.0% | 252억 5,820만 달러 | 10.89% |
| 프런트엔드 및 스토리지 네트워크 | 24억 9,600만 달러 | 20.0% | 63억 1,455만 달러 | 9.73% |
| 스케일업 광 링크 | 1억 2,480만 달러 | 1.0% | 63억 1,455만 달러 | 48.05% |
| AI 캠퍼스 및 스케일어크로스 인터커넥트 | 8억 7,360만 달러 | 7.0% | 42억 970만 달러 | 17.03% |
최종 사용자별
하이퍼스케일 클라우드 사업자는 2025년 82.4억 달러를 구매하며, 소버린 및 연구용 AI 시설이 연 17.60%로 가장 빠르게 성장합니다.
| 최종 사용자 | 2025년 (달러) | 2025년 점유율 | 2035년 (달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 사업자 | 82억 3,680만 달러 | 66.0% | 244억 1,626만 달러 | 11.48% |
| GPU 클라우드 및 네오클라우드 사업자 | 24억 9,600만 달러 | 20.0% | 92억 6,134만 달러 | 14.01% |
| 코로케이션 및 엔터프라이즈 AI 배치 | 9억 9,840만 달러 | 8.0% | 46억 3,067만 달러 | 16.58% |
| 소버린 및 연구용 AI 시설 | 7억 4,880만 달러 | 6.0% | 37억 8,873만 달러 | 17.60% |
DC 독점 분석: AI 패브릭 광학 부품 자재 명세서, GPU당 모듈 2.5개에서 3.75개까지
이 DC Market Insights 모델은 네 가지 클러스터 설계에 대해 GPU당 광 모듈 수, 전력, 2025년 가치를 계산하며, 6가지 입력값을 바탕으로 합니다. 64포트 800G 스위치, 각 GPU 네트워크 포트당 800G 모듈 1개, 스위치 포트의 트윈포트 1.6T 모듈, 800G 모듈당 576달러 및 1.6T 모듈당 1,163달러, 모듈당 16W(Arista 및 Lumentum 데이터시트), 그리고 NVIDIA가 제시한 CPO 효율 3.5배입니다.
| 클러스터 설계 | 최대 GPU 수 | GPU당 모듈 수 | GPU당 광학 부품 전력 | GPU당 광학 부품 가치, 2025년 | GPU 10만 개당 가치 |
|---|---|---|---|---|---|
| 2계층 800G 리프-스파인, 64포트 스위치 | 2,048 | 2.50 | 40.0W | 2,320달러 | 2억 3,205만 달러 |
| 3계층 800G 팻트리, 64포트 스위치 | 65,536 | 3.50 | 56.0W | 3,484달러 | 3억 4,835만 달러 |
| 3계층 팻트리, 전 계층 CPO 스위치 | 65,536 | 3.50 | 27.4W | 3,484달러 | 3억 4,835만 달러 |
| 3계층 팻트리 및 건물 간 스케일어크로스 링크 | 65,536 | 3.75 | 60.0W | 3,774달러 | 3억 7,743만 달러 |
세 번째 스위치 계층은 GPU당 모듈 1개와 1,163달러의 가치를 더합니다. 3계층 패브릭의 GPU 10만 개 클러스터에는 약 3억 4,835만 달러의 광학 부품이 들어갑니다. CPO는 포트 수를 유지하지만(가치는 플러거블 환산 기준) GPU당 광학 부품 전력을 56.0W에서 27.4W로 줄이므로, DC Market Insights는 2027년 이후 가치를 없애는 대신 플러거블에서 엔진으로 옮깁니다. 시장 모델은 2025년 가속기당 모듈 3.0개를 사용하는데, 이는 3계층 설계보다 낮은 수치입니다. Google의 Ironwood 같은 맞춤형 가속기 포드가 64칩 큐브를 광 회로 스위치와 구리로 연결하기 때문입니다(Google Cloud, 2025년 11월).
지역별 분석: AI 데이터센터 광학 부품은 어디에 설치됩니까?
북미가 2025년 가치의 59.4%인 74.1억 달러를 설치하며, 중동 및 아프리카가 연 16.69%로 가장 빠르게 성장해 2035년 28.6억 달러에 이릅니다.
북미
2025년 74.1억 달러에서 연 12.06% 성장해 2035년 231.5억 달러로 늘어납니다. IEA는 2024년 미국이 전 세계 데이터센터 전력의 45%를 차지했고 2030년까지 약 240테라와트시(TWh)가 추가될 것으로 봅니다(IEA Energy and AI, 2025년 4월). 위스콘신주의 Microsoft Fairwater 사이트는 800Gbps 팻트리로 수십만 개의 GB200 GPU를 운용합니다(Microsoft, 2025년 9월).
아시아 태평양
2025년 30.7억 달러, 2035년 107.8억 달러로 연 13.38% 성장합니다. 한국은 소버린 클라우드와 AI 팩토리 전반에 25만 개 이상의 NVIDIA GPU를 계획하고 있으며(NVIDIA, 2025년 10월), 인도는 보조금이 지원되는 IndiaAI 컴퓨팅 풀을 목표 1만 개에서 3만 8,000개의 GPU로 늘렸습니다(Press Information Bureau, 2025년 12월).
유럽
2025년 11.5억 달러에서 연 13.87% 성장해 42.1억 달러로 늘어납니다. IEA는 유럽 데이터센터의 전력 사용량이 2030년까지 45TWh 이상, 약 70% 증가할 것으로 예상합니다(IEA, 2025년 4월).
중동 및 아프리카
2025년 6억 1,152만 달러, 2035년 28.6억 달러로 연 16.69%의 가장 빠른 성장률을 보입니다. Stargate UAE의 첫 200메가와트(MW) 클러스터가 5기가와트(GW) 캠퍼스 안에서 2026년 가동되며(G42, 2025년 5월), 사우디아라비아의 HUMAIN은 InfiniBand 기반 GB300 GPU 1만 8,000개로 시작합니다(NVIDIA, 2025년 5월).
라틴 아메리카
브라질과 멕시코의 GPU 클라우드 용량이 단일 랙에서 소규모 800G 클러스터로 옮겨 가면서 2025년 2억 3,712만 달러에서 연 16.53% 성장해 10.9억 달러로 늘어납니다(DC Market Insights 추정).
AI 데이터센터 광학 부품에 가장 많이 지출하는 국가는 어디입니까?
미국이 2025년 68.4억 달러로 가치의 54.8%를 차지하며 선두이고, 상위 12개국 중 인도가 연 20.34%로 가장 빠르게 성장합니다.
| 순위 | 국가 | 지역 | 2025년 (달러) | 2035년 (달러) | 2025-2035년 CAGR |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 68억 3,904만 달러 | 212억 1,689만 달러 | 11.99% |
| 2 | 중국 | 아시아 태평양 | 13억 8,528만 달러 | 37억 8,873만 달러 | 10.58% |
| 3 | 캐나다 | 북미 | 5억 7,408만 달러 | 19억 3,646만 달러 | 12.93% |
| 4 | 일본 | 아시아 태평양 | 4억 3,680만 달러 | 14억 3,130만 달러 | 12.60% |
| 5 | 한국 | 아시아 태평양 | 2억 8,704만 달러 | 10억 5,242만 달러 | 13.87% |
| 6 | 영국 | 유럽 | 2억 8,704만 달러 | 9억 6,823만 달러 | 12.93% |
| 7 | 인도 | 아시아 태평양 | 2억 2,464만 달러 | 14억 3,130만 달러 | 20.34% |
| 8 | 사우디아라비아 | 중동 및 아프리카 | 2억 2,464만 달러 | 10억 9,452만 달러 | 17.16% |
| 9 | 독일 | 유럽 | 2억 2,464만 달러 | 7억 9,984만 달러 | 13.54% |
| 10 | 아랍에미리트 | 중동 및 아프리카 | 1억 9,968만 달러 | 9억 6,823만 달러 | 17.10% |
| 11 | 호주 | 아시아 태평양 | 1억 8,720만 달러 | 6억 7,355만 달러 | 13.66% |
| 12 | 프랑스 | 유럽 | 1억 6,224만 달러 | 6억 3,145만 달러 | 14.56% |
중국은 2위지만 수출 통제로 고성능 GPU 수입이 제한되어 10.58%로 더 느리게 성장합니다. 중국 정부는 2025년 8월 지능형 컴퓨팅 용량을 78만 페타플롭스로 집계했습니다(중국 국무원, 2025년 8월).
예측 시나리오: 2035년 시장은 얼마나 커질 수 있습니까?
2035년 가치는 311.5억 달러에서 522.0억 달러까지이며, 기본 시나리오는 421.0억 달러입니다.
| 시나리오 | 2035년 (달러) | 2025-2035년 CAGR | 가정 |
|---|---|---|---|
| 낮음 | 311억 5,178만 달러 | 9.58% | 2028년 이후 가속기 출하량이 정체되고 CPO가 더 낮은 가격으로 스위치 측 가치를 가져감 |
| 기본 | 420억 9,700만 달러 | 12.93% | 가속기 2,200만 개, 가속기당 모듈 4.3개, 모듈당 445달러 |
| 높음 | 522억 28만 달러 | 15.38% | 2032년까지 광 스케일업 링크가 대부분의 랙에 도입되고 캠퍼스 링크가 두 배로 증가 |
AI 데이터센터용 광 트랜시버 주요 공급업체는 누구입니까?
Zhongji Innolight와 Eoptolink가 2025년 가치의 약 59%를 함께 차지하며(모듈 매출의 85%가 AI 클러스터로 간다고 가정한 DC Market Insights 추정), 그다음 다섯 개 공급업체가 나머지 대부분을 나눠 가집니다.
- Zhongji Innolight
- Eoptolink Technology
- Coherent
- NVIDIA
- Lumentum
- Fabrinet
- Applied Optoelectronics
- Broadcom
- Marvell Technology
- Cisco Systems
- Accelink Technologies
- Source Photonics
- Hisense Broadband
- Arista Networks
Zhongji Innolight의 매출은 2025년 60.25% 증가한 382.4억 위안, 2026년 상반기 182.49% 증가한 417.8억 위안을 기록했습니다(Zhongji Innolight 2025년 연차보고서, 2026년 3월; 반기보고서, 2026년 8월). Eoptolink의 2025년 매출은 187.29% 증가한 248.4억 위안이었습니다(Eoptolink, 2026년 4월). Coherent의 Datacenter and Communications 부문은 주로 트랜시버에 힘입어 2026 회계연도에 40% 성장한 52.8억 달러를 기록했습니다(Coherent Form 10-K, 2026년 8월). 여러 브랜드의 모듈을 조립하는 Fabrinet은 2026 회계연도에 데이터센터 제품으로 22.3억 달러를 벌었으며, 매출에서 NVIDIA가 차지하는 비중은 2년 만에 35.1%에서 16.3%로 떨어졌습니다(Fabrinet Form 10-K, 2026년 8월). Applied Optoelectronics의 데이터센터 매출은 2026년 2분기에 140.4% 증가한 1억 770만 달러를 기록했습니다(Applied Optoelectronics Form 10-Q, 2026년 8월).
AI 데이터센터 광학 부품 분야에서 최근 무엇이 바뀌었습니까?
2026년 2월 이후 날짜가 확인되는 여섯 가지 사건이 175.8억 달러 규모의 이 시장에서 가격, 물량 또는 기술을 움직였습니다.
- 2026년 10월, Meta는 Prometheus를 건물 간 800G-ZR 링크를 갖춘 “수백만 개의 광학 부품”으로 이루어진 클러스터로 설명했습니다(출처: Engineering at Meta).
- 2026년 8월, Zhongji Innolight는 상반기 매출이 182.49% 증가한 417.8억 위안이라고 보고했습니다(출처: Zhongji Innolight 반기보고서).
- 2026년 8월, Coherent는 2026 회계연도 Datacenter and Communications 매출이 40% 증가한 52.8억 달러라고 보고했습니다(출처: Coherent Form 10-K).
- 2026년 5월, NVIDIA는 코패키지드 옵틱스를 적용한 Spectrum-X Ethernet Photonics 스위치가 생산 중이라고 밝혔습니다(출처: NVIDIA).
- 2026년 2월, Marvell은 Celestial AI와 그 Photonic Fabric 인터커넥트 인수를 완료했습니다(출처: Marvell).
- 2026년 2월, 미국 연방대법원이 IEEPA 관세를 무효화하면서 수입 모듈에 대한 관세는 다른 법률에 맡겨졌습니다(출처: Fabrinet Form 10-K).
핵심 요약
네 가지 수치가 2026년 175.8억 달러 규모인 이 시장의 전망을 요약합니다.
- 2026년 175.8억 달러, 40.83% 증가. AI 클러스터가 2025년보다 980만 개 많은 모듈을 추가하기 때문입니다.
- 2035년 1.6T 모듈 210.5억 달러. 2027년부터 새 패브릭에서 레인당 200G 광학 부품이 800G를 대체하기 때문입니다.
- 2035년 코패키지드 옵틱스 엔진 122.1억 달러. GPU당 광학 부품 전력을 약 절반으로 줄이기 때문입니다.
- 2035년 모듈당 445달러, 520달러에서 하락. CPO와 LPO가 포트당 비용을 낮추기 때문입니다.
조사 방법론: DC Market Insights는 AI 데이터센터 광학 부품 시장 규모를 어떻게 산정했습니까?
이 모델은 2025년 출하된 AI 가속기 800만 개에 가속기당 광 모듈 3.0개와 모듈당 520달러를 곱해 124.8억 달러를 산출합니다.
모델 입력값
가속기 출하량은 2020년 70만 개에서 2035년 2,200만 개로, 가속기당 모듈 수는 1.5개에서 4.3개로, 혼합 가격은 300달러에서 445달러로(2030년 510달러) 늘어납니다. 세그먼트, 지역 및 국가 점유율은 DC Market Insights 추정치이며, 지역 점유율은 AI Server BBU 및 AI Server Power Modules 보고서와 마찬가지로 AI 가속기 설치 위치를 따릅니다.
범위 검증
- 상한 1: 124.8억 달러는 2025년 DC Market Insights 광 트랜시버 시장 239.6억 달러의 52.1%입니다.
- 상한 2: 124.8억 달러는 AI 데이터센터 시장 3,901.9억 달러의 3.2%이며, IEA가 집계한 2025년 빅테크 설비투자 4,000억 달러 이상의 3.1%입니다.
- 하한: 2025년 Zhongji Innolight 모듈 매출과 Eoptolink 매출은 약 86.8억 달러입니다. AI 비중 85%를 적용하면 73.8억 달러로 전체 124.8억 달러보다 낮으며, 나머지 모든 공급업체에 51.0억 달러가 남습니다.
전체 방법은 DC Market Insights 조사 방법론 페이지에 설명되어 있습니다.
목차
- 01서론
- 1.1보고서 설명
- 1.2주요 시장 통계, 2025년, 2026년, 2030년 및 2035년
- 02요약
- 2.1시장 개요, 2025년, 2026년 및 2035년
- 2.2시장 규모 차트, 2020-2035년
- 03시장 범위
- 3.1포함 항목
- 3.2제외 항목
- 3.3세그먼트 간의 관계
- 04시장 추정치가 다른 이유
- 4.1범위 표: 이 추정치의 포함 및 제외 항목
- 05시장 성장 요인
- 5.1NVIDIA 네트워킹 매출, 2026 회계연도에 142% 증가한 313.8억 달러
- 5.2Meta의 Prometheus 클러스터, "수백만 개의 광학 부품"으로 가동
- 5.3Alphabet, Amazon, Meta, 2026년 설비투자로 각각 1,350억~2,000억 달러 책정
- 06시장 동향
- 6.11.6T DR8 모듈, IEEE 802.3dj 확정 전에 대량 출하
- 6.2선형 플러거블 옵틱스, 모듈 전력을 16W에서 9W 미만으로 절감
- 6.3코패키지드 옵틱스 스위치, 2026년 5월 생산 돌입
- 07시장 과제 및 제약
- 7.1갈륨 및 게르마늄 수출 금지 유예, 2026년 11월 27일 종료
- 7.2두 공급업체와 하나의 관세 판결이 원가 기반을 좌우
- 08시장 기회
- 8.1코패키지드 옵틱스 엔진: 2035년 122.1억 달러
- 8.2AI 건물 간 스케일어크로스 링크: 2035년 42.1억 달러
- 09가격 분석
- 9.1공개 가격 기준점
- 9.2모듈당 및 가속기당 가격, 2020-2035년
- 10표준 및 무역 규정
- 10.1IEEE 802.3df-2024
- 10.2IEEE P802.3dj
- 10.3OSFP 멀티소스 협약
- 10.4LPO MSA
- 10.5MOFCOM 공고 제46호 및 제72호
- 10.6미국의 태국 상호관세
- 10.7Section 301
- 11시장 세분화
- 11.1데이터 전송 속도별
- 11.2400G 이하
- 11.3800G
- 11.41.6T
- 11.53.2T 이상
- 11.6광학 기술별
- 11.7DSP 기반 플러거블 트랜시버
- 11.8LPO 및 LRO 선형 옵틱스
- 11.9액티브 광 케이블
- 11.10코패키지드 옵틱스 엔진
- 11.11네트워크 계층별
- 11.12스케일아웃 백엔드 패브릭
- 11.13프런트엔드 및 스토리지 네트워크
- 11.14스케일업 광 링크
- 11.15AI 캠퍼스 및 스케일어크로스 인터커넥트
- 11.16최종 사용자별
- 11.17하이퍼스케일 클라우드 사업자
- 11.18GPU 클라우드 및 네오클라우드 사업자
- 11.19코로케이션 및 엔터프라이즈 AI 배치
- 11.20소버린 및 연구용 AI 시설
- 12Dc 독점 분석: AI 패브릭 광학 부품 자재 명세서
- 12.12계층 800G 리프-스파인, 64포트 스위치
- 12.23계층 800G 팻트리, 64포트 스위치
- 12.33계층 팻트리, 전 계층 CPO 스위치
- 12.43계층 팻트리 및 건물 간 스케일어크로스 링크
- 13지역별 분석
- 13.1북미
- 13.2아시아 태평양
- 13.3유럽
- 13.4중동 및 아프리카
- 13.5라틴 아메리카
- 14국가별 분석
- 14.1미국
- 14.2중국
- 14.3캐나다
- 14.4일본
- 14.5한국
- 14.6영국
- 14.7인도
- 14.8사우디아라비아
- 14.9독일
- 14.10아랍에미리트
- 14.11호주
- 14.12프랑스
- 15예측 시나리오, 2035년
- 15.1낮은 시나리오
- 15.2기본 시나리오
- 15.3높은 시나리오
- 16경쟁 분석
- 16.1Zhongji Innolight
- 16.2Eoptolink Technology
- 16.3Coherent
- 16.4NVIDIA
- 16.5Lumentum
- 16.6Fabrinet
- 16.7Applied Optoelectronics
- 16.8Broadcom
- 16.9Marvell Technology
- 16.10Cisco Systems
- 16.11Accelink Technologies
- 16.12Source Photonics
- 16.13Hisense Broadband
- 16.14Arista Networks
- 17최근 동향
- 17.1Meta Prometheus 광학 부품, 2026년 10월
- 17.2Zhongji Innolight 상반기 매출, 2026년 8월
- 17.3Coherent 2026 회계연도 실적, 2026년 8월
- 17.4NVIDIA Spectrum-X Photonics 생산 돌입, 2026년 5월
- 17.5Marvell, Celestial AI 인수 완료, 2026년 2월
- 17.6미국 연방대법원 IEEPA 관세 판결, 2026년 2월
- 18핵심 요약
- 18.12026년 시장 규모
- 18.22035년 1.6T 모듈
- 18.32035년 코패키지드 옵틱스 엔진
- 18.42035년 모듈당 가격
- 19조사 방법론
- 19.1모델 입력값
- 19.2범위 검증
- 그림 1AI 데이터센터용 광 트랜시버 시장 규모, 2020-2035년 (백만 달러)
- 표 1시장 개요, 2025년, 2026년 및 2035년
- 표 2범위 표: 이 추정치의 포함 및 제외 항목
- 표 3모듈당 및 가속기당 가격, 2020-2035년
- 표 4데이터 전송 속도별 시장, 2025년 및 2035년
- 표 5광학 기술별 시장, 2025년 및 2035년
- 표 6네트워크 계층별 시장, 2025년 및 2035년
- 표 7최종 사용자별 시장, 2025년 및 2035년
- 표 8AI 패브릭 광학 부품 자재 명세서
- 표 9상위 12개국, 2025년 및 2035년
- 표 102035년 예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 175.8억 달러로, 2025년 124.8억 달러보다 40.83% 증가했습니다. 시장은 2035년 421.0억 달러에 이를 것으로 전망되며, 2025년 대비 CAGR은 12.93%입니다.
2020년부터 2025년까지 연 108.73% 성장한 데 이어 2025년부터 2035년까지 연 12.93% 성장합니다. 가속기당 모듈 수가 3.0개에서 4.3개로 늘어나는 반면 혼합 가격은 520달러에서 445달러로 떨어지기 때문입니다.
2계층 800G 패브릭에서는 GPU당 약 2.5개, 3계층 팻트리에서는 3.5개의 모듈이 필요하며, 2025년 가격 기준으로 GPU당 2,320~3,484달러에 해당합니다(DC Market Insights 모델).
DC Market Insights는 2025년 800G 모듈을 576달러, 1.6T 모듈을 1,163달러로 책정합니다. AI 클러스터의 혼합 가격은 모듈당 약 520달러이며, 2035년까지 445달러로 떨어집니다.
1.6T 모듈로, 연 26.56% 성장해 2035년 210.5억 달러에 이릅니다. 2025년에는 800G가 86.1억 달러로 선두이며, 3.2T 이상은 2028년부터 155.8억 달러에 도달합니다.
부분적으로 그렇습니다. CPO 엔진은 연 47.55% 성장해 2035년 122.1억 달러, 가치의 29.0%에 이르고, DSP 기반 플러거블은 210.5억 달러를 유지합니다. NVIDIA는 2026년 5월 CPO 스위치를 생산에 투입했습니다.
800G DSP 모듈은 최대 16W, 800G LPO 모듈은 9W 미만을 소비합니다. 3계층 패브릭에서 광학 부품은 GPU당 약 56W를 사용하며, CPO 스위치를 쓰면 27W로 떨어집니다(DC Market Insights 모델).
북미로, 2025년 가치의 74.1억 달러 또는 59.4%를 차지합니다. 중동 및 아프리카가 연 16.69%로 가장 빠르게 성장하며, 인도는 20.34%로 가장 빠르게 성장하는 대형 국가입니다.
Zhongji Innolight와 Eoptolink가 2025년 가치의 약 59%를 함께 차지합니다(DC Market Insights 추정). Innolight의 매출은 2025년 60.25% 증가한 382.4억 위안이었으며, Coherent, Lumentum, NVIDIA가 뒤를 잇습니다.
2026년 175.8억 달러는 AI 클러스터 내부의 광학 부품만 계산한 수치입니다. 비AI 클라우드 네트워크, 통신 및 장거리 광학 부품 또는 패시브 광섬유를 더한 추정치는 더 크게 나오며, 전체 광 트랜시버는 2025년 239.6억 달러입니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.