
Markt für Rechenzentrumsinfrastruktur in Dänemark: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsinfrastruktur in Dänemark: 2025 lag das Marktvolumen bei USD 841.1 Mio.; bis 2035 soll es bei einer CAGR von 14.88 % auf USD 3,370.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Markttreiber
- 04Markttrends
- 05Marktherausforderungen
- 06Marktchancen
- 07Preise
- 08Normen und Regulierung
- 09Marktsegmentierung nach Infrastrukturtyp
- 10Marktsegmentierung nach Projekttyp
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
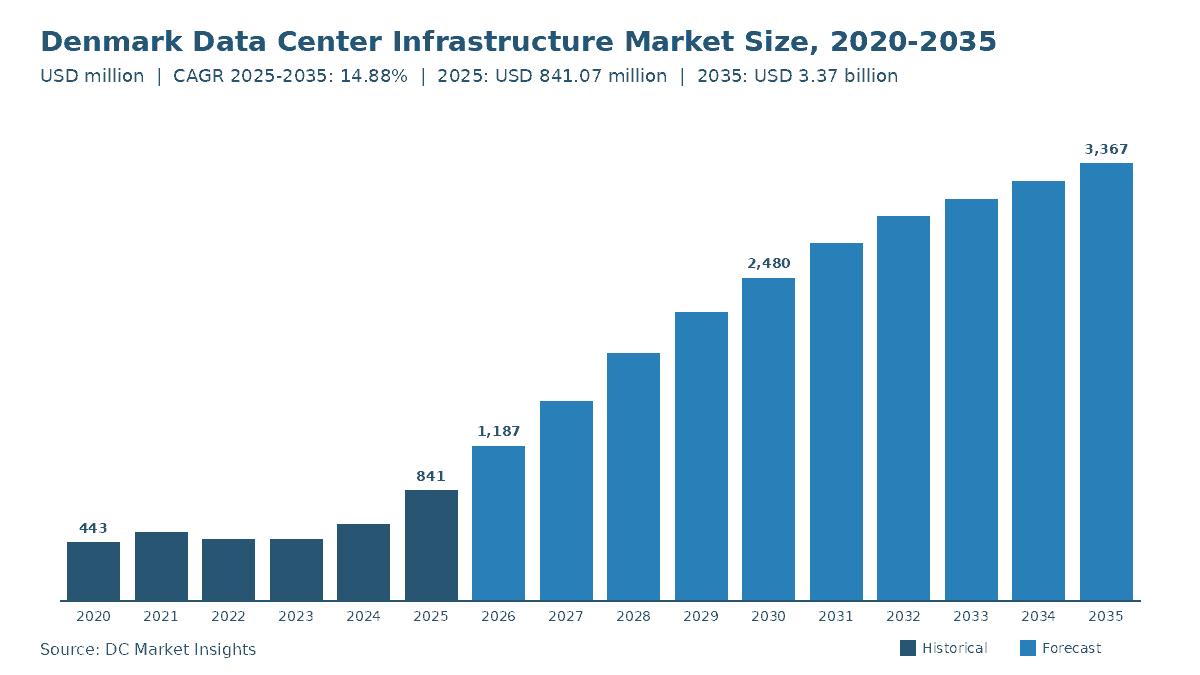
Der Markt für Rechenzentrumsinfrastruktur in Dänemark wird für 2026 auf 1,19 Mrd. USD beziffert und soll bis 2035 auf 3,37 Mrd. USD anwachsen, ausgehend von 841,07 Mio. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,88 % zwischen 2025 und 2035 (Schätzung von DC Market Insights). In Dänemark bestimmt weniger die Nachfrage als das Übertragungsnetz, wohin das Geld fließt: Am 2. März 2026 stoppte der staatliche Netzbetreiber Energinet laut eigenen Angaben für mindestens drei Monate den Abschluss neuer Netzanschlussverträge, weil rund 60 GW neuer Last in seiner Warteschlange einer landesweiten Spitzenlast von etwa 7 GW gegenüberstanden. Damit wird jede Halle, die bereits über einen Anschlussvertrag verfügt, etwa der 30-MW-Campus DEN01 von atNorth in Ballerup oder die Region Denmark East von Microsoft, zum Ort, an dem Schaltanlagen, Transformatoren, Kühlanlagen und Wärmerückgewinnungstechnik beschafft werden. Die dänische Rechenzentrumsinfrastruktur umfasst die elektrische, die mechanische und kühltechnische, die bauliche, statische und architektonische sowie die Rack-, Verkabelungs- und physische Netzwerkebene in dänischen Datenhallen; Server, Speicher, Grundstücke und Stromrechnungen gehören nicht dazu. Die Herleitung für 2025: 57,5 MW gebuchte neue IT-Kapazität zu einem Mischpreis von 12,85 Mio. USD je MW ergeben 738,62 Mio. USD an Neubauausgaben, hinzu kommen 102,45 Mio. USD für Modernisierungen auf 342 MW Bestandskapazität. Modernisierungen in Bestandshallen wachsen mit 18,40 % pro Jahr am schnellsten, weil Betreiber ohne neuen Netzanschluss ihre vorhandenen Hallen verdichten, und die Region Syddanmark ist mit 17,31 % pro Jahr die am schnellsten wachsende Region, da Esbjerg, Varde, Fredericia und Aabenraa nahe an den Anlandungspunkten der Nordsee-Windparks liegen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrumsinfrastruktur in Dänemark im Jahr 2026?
DC Market Insights schätzt den Markt für Rechenzentrumsinfrastruktur in Dänemark für 2026 auf 1,19 Mrd. USD, 41,15 % mehr als 2025, weil Projekte, die ihre Netzverträge vor der Pause im März 2026 unterzeichnet haben, 2026 und 2027 fertiggestellt werden.
- Marktgröße 2025: 841,07 Mio. USD; 2026: 1,19 Mrd. USD; 2030: 2,48 Mrd. USD; 2035: 3,37 Mrd. USD.
- CAGR 2025-2035: 14,88 % im Basisszenario; für 2035 im unteren Szenario 2,40 Mrd. USD, im oberen Szenario 4,17 Mrd. USD.
- Historische CAGR 2020-2025: 13,69 %, ausgehend von 442,80 Mio. USD im Jahr 2020.
- Größtes Segment: elektrische Infrastruktur mit 332,57 Mio. USD im Jahr 2025 (39,5 %).
- Am schnellsten wachsende Infrastrukturebene: Racks, Verkabelung und physisches Netzwerk mit 15,87 % pro Jahr auf 227,18 Mio. USD im Jahr 2035.
- Am schnellsten wachsender Projekttyp: Modernisierungen in Bestandshallen mit 18,40 % pro Jahr.
- Führende Region: Region Hovedstaden (Hauptstadtregion) mit 285,97 Mio. USD im Jahr 2025 (34,0 %).
- Am schnellsten wachsende Region: Region Syddanmark mit 17,31 % pro Jahr auf 1,25 Mrd. USD im Jahr 2035.
- Größter Standort: Großraum Kopenhagen (Ballerup, Glostrup, Albertslund) mit 185,05 Mio. USD im Jahr 2025 (22,0 %).
- Marktführer: Schneider Electric mit einem geschätzten Anteil von 9 % am Wert der Infrastrukturausrüstung 2025 (Schätzung von DC Market Insights).
Fazit der Analysten: Worauf sollten Käufer dänischer Rechenzentrumsinfrastruktur sich einstellen?
Aus der Ausgangsbasis von 841,07 Mio. USD im Jahr 2025 ergeben sich vier Erkenntnisse für Käufer dänischer Rechenzentrumsinfrastruktur, jeweils mit Begründung.
- Erkenntnis 1: Ein Netzvertrag ist mehr wert als ein Grundstück: Wegen der Energinet-Pause im März 2026 modelliert DC Market Insights für 2026-2030 nur 540 MW neue IT-Last in Dänemark, rund 0,9 % der 60-GW-Warteschlange, denn nur Projekte mit unterzeichneten Verträgen können Ausrüstung bestellen.
- Erkenntnis 2: Wärmerückgewinnungsanlagen werden zum Standardumfang: Der Meta-Campus in Odense gewinnt laut Fjernvarme Fyn 215.000 MWh Wärme für mehr als 12.000 Haushalte zurück, sodass die Schnittstellen zur Fernwärme in den mechanischen Kosten von 2,90 Mio. USD bis 4,10 Mio. USD je MW enthalten sind.
- Erkenntnis 3: Der Anteil der Modernisierungen am Markt steigt von 12,2 % auf 16,5 %, weil die Ende 2025 betriebenen 381 MW bis 2035 auf etwa 1.583 MW anwachsen und jedes installierte MW jährlich rund 300.000 USD für die Erneuerung von Strom-, Kühl- und Verkabelungstechnik bindet.
- Erkenntnis 4: Westdänemark überholt Kopenhagen bei den Neuinvestitionen: Der Anteil der Region Syddanmark am Markt steigt von 30,0 % auf 37,0 %, weil Microsofts Projekte in Esbjerg und Varde sowie die Windstromanlandungen an der Westküste ihr den Netzspielraum verschaffen, der dem Großraum Kopenhagen fehlt.
Zusammenfassung: Wie viel investiert Dänemark in Stromversorgung, Kühlung und Gebäude von Rechenzentren?
Der Markt für Rechenzentrumsinfrastruktur in Dänemark hatte 2020 einen Wert von 442,80 Mio. USD, erreichte 2025 einen Wert von 841,07 Mio. USD und soll bis 2035 bei einer CAGR von 14,88 % im Prognosezeitraum auf 3,37 Mrd. USD steigen.
| Merkmal | Angabe |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 841,07 Mio. USD |
| Marktgröße 2026 | 1,19 Mrd. USD |
| CAGR 2025-2035 | 14,88 % |
| Marktgröße 2035 | 3,37 Mrd. USD |
Das Wachstum entsteht aus Megawatt, die Energinet anschließen kann, nicht aus Preissteigerungen: DC Market Insights modelliert neu fertiggestellte IT-Kapazität in Dänemark mit 45 MW im Jahr 2025, 140 MW im Jahr 2030 und 160 MW pro Jahr ab 2032, während der Infrastrukturumfang je MW um 2,5 % pro Jahr zunimmt. Eine KI-Halle in Dänemark enthält 2025 Infrastruktur im Wert von 14,85 Mio. USD je MW, eine konventionelle Halle 11,55 Mio. USD; da der KI-Anteil an der neuen Kapazität von 35 % im Jahr 2025 auf 66 % bis 2035 steigt, wachsen die Ausgaben schneller als die Kapazität. 2022 und 2023 sanken die Ausgaben auf rund 463 Mio. USD, zwischen der ersten Hyperscale-Welle (Apple in Viborg, Meta in Odense, Google in Fredericia) und der zweiten Welle unter Führung von Microsoft und Colocation-Betreibern. Der übergeordnete Markt für Rechenzentren in Dänemark umfasst die gesamten dänischen Rechenzentrumsausgaben einschließlich IT-Ausrüstung; DC Market Insights betrachtet hier gesondert die Gebäude- und Anlagenebenen.
Was zählt in Dänemark zur Rechenzentrumsinfrastruktur?
DC Market Insights bewertet die dänische Rechenzentrumsinfrastruktur für 2025 mit 841,07 Mio. USD und berücksichtigt dabei nur die physischen Ebenen, die die IT-Last in Hyperscale-, Colocation-, Unternehmens- und Edge-Einrichtungen in Dänemark tragen.
Enthalten: Umspannwerke für den Netzanschluss auf der Campusseite des Zählers, Mittel- und Niederspannungsschaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgungen (USV), Batterien, Generatoren, Stromschienen und Stromverteilereinheiten (PDUs); Kältemaschinen, Trockenkühler, Lüftungsgeräte, Kühlmittelverteilereinheiten, Flüssigkeitskühlkreisläufe sowie die Wärmetauscher und Wärmepumpen, die überschüssige Wärme in Fernwärmenetze einspeisen; Tiefbau, Stahlbau, Gebäudehülle, Doppelböden, Einhausungen, Branderkennung und -bekämpfung sowie physische Sicherheit; Racks, strukturierte Verkabelung, Kabeltrassen und Glasfaser-Verteilerfelder.
Nicht enthalten: Server, Speicher und Netzwerk-Switches, die zum übergeordneten Markt für Rechenzentren in Dänemark gehören (die Grenze zwischen beiden Berichten bildet die IT-Hardware-Ebene); Grundstücke, Rohbaumieten und Strom; Energinets eigene Verstärkungen des Übertragungsnetzes; Fernwärmeleitungen jenseits der Grundstücksgrenze; sowie Facility-Management-Dienstleistungen. Software für das Wärmemanagement von Rechenzentren und Kühldienstleistungen werden im Markt für Wärmemanagement in Rechenzentren in Dänemark behandelt; Colocation-Mieten im Markt für Rechenzentrums-Colocation in Dänemark.
Einzelne KI-Hallen und DCIM-Software: Eine einzelne 20-MW-KI-Einrichtung in Dänemark benötigt nach Schätzung von DC Market Insights beim KI-Hallenpreis 2025 von 14,85 Mio. USD je MW rund 297 Mio. USD an Rechenzentrumsinfrastruktur. Eine dedizierte Plattform für Data Center Infrastructure Management (DCIM) für einen solchen Standort kostet in der Regel deutlich weniger als 1 % davon, etwa 1,5 Mio. USD bis 3,0 Mio. USD über fünf Jahre (Schätzung von DC Market Insights), und schon die Freisetzung von 0,2 MW ungenutzter Kapazität in einer Halle mit 14,85 Mio. USD je MW ist rund 3,0 Mio. USD wert; eine dedizierte DCIM-Plattform lohnt sich in dieser Größenordnung daher meist. Die DCIM-Software selbst gehört nicht zu diesem Markt.
Wie die Segmente zusammenpassen: Jeder Dollar des Jahres 2025 erscheint in jeder der drei Dimensionen (Infrastrukturtyp, Projekttyp, Rechenzentrumstyp) genau einmal; die fünf dänischen Regionen und 12 Standorte ergeben in jedem Jahr die landesweite Summe.
Warum weichen die Schätzungen zum Markt für Rechenzentrumsinfrastruktur in Dänemark voneinander ab?
Veröffentlichte Schätzungen zum Markt für Rechenzentrumsinfrastruktur in Dänemark gehen weit auseinander, während DC Market Insights den Wert für 2026 mit 1,19 Mrd. USD ansetzt, weil manche Definitionen die IT-Hardware, Software und Dienstleistungen einbeziehen, die auf der Anlageninfrastruktur aufsetzen.
Weiter gefasste Definitionen zählen Server, Speicher- und Netzwerkausrüstung, Software für Data Center Infrastructure Management (DCIM) und Managed Services mit, was die Zahl verdoppeln kann. Manche rechnen Colocation-Umsätze oder die Stromrechnung ein, die jedoch Betriebskosten und keine Infrastruktur sind. Andere berücksichtigen Energinets Übertragungsleitungen, die 400-kV- und 150-kV-Netzverstärkungen für Rechenzentrumscampusse, oder die Fernwärmeleitungen, die überschüssige Wärme in die Städte transportieren. Enger gefasste Definitionen beschränken sich auf Strom- und Kühltechnik und lassen Bau, Racks und Verkabelung außen vor. Zu den erfassten Käufern zählen Hyperscale-Cloud-Betreiber, Colocation-Anbieter, Banken, Behörden, Hochschulen sowie kleine und mittlere Unternehmen (KMU) mit eigenen Serverräumen, die in der Zeile Unternehmen und Edge erfasst sind.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Stromversorgung, Kühlung, Bau, Racks und Verkabelung | Ja, 841,07 Mio. USD | Physische Ebenen, die die IT-Last tragen |
| Wärmepumpen und Wärmetauscher für Fernwärme auf dem Gelände | Ja, innerhalb der mechanischen Position | Werden zusammen mit der Kühlanlage beschafft |
| Server, Speicher und Netzwerk-Switches | Nein | IT-Ausrüstung, im übergeordneten Markt erfasst |
| Netzverstärkung durch Energinet | Nein | Investitionen des Netzbetreibers, keine Rechenzentrumsausgaben |
| Colocation-Miete und Strom | Nein | Betriebsumsätze und -kosten |
Was treibt die Aufträge für dänische Rechenzentrumsinfrastruktur bis 2035 an?
Drei dänemarkspezifische Faktoren erhöhen die jährlichen Ausgaben zwischen 2025 und 2035 um rund 2,53 Mrd. USD: Projekte, die bereits Netzverträge besitzen, eine zweite Hyperscale-Welle in Westjütland und die Fernwärmeregeln, die Kühlanlagen zu Wärmeerzeugungsanlagen machen.
Energinets 60-GW-Warteschlange macht unterzeichnete Netzverträge zu Ausrüstungsaufträgen
Die Pause vom 2. März 2026 betraf laut Energinet nur neue Verträge; Projekte mit bestehenden Verträgen laufen weiter, und ausgereifte Projekte an der Schnittstelle zwischen Übertragungs- und Verteilnetz erhalten Vorrang. Bereits am 1. Februar 2026 hatte der Netzbetreiber das Windhundprinzip bei großen Anschlüssen abgeschafft und durch eine gebündelte Bewertung nach Projektreife ersetzt, bei der Grundstücksrechte und Genehmigungen nachzuweisen sind. Für Infrastrukturlieferanten bündelt das die Aufträge: DC Market Insights modelliert für 2026 neu fertiggestellte IT-Kapazität von 70 MW und für 2027 von 90 MW in Dänemark, fast ausschließlich aus Projekten, die vor der Pause angeschlossen wurden; dadurch wächst der Markt 2026 um 41,15 % auf 1,19 Mrd. USD. Am stärksten profitiert die elektrische Infrastruktur, die mit 14,84 % pro Jahr bis 2035 auf 1,33 Mrd. USD steigt, weil jeder neue Campus eigene 132-kV- oder 150-kV-Umspannwerkstechnik beschafft.
Microsofts Region Denmark East und Standorte in Westjütland lösen eine zweite Hyperscale-Welle aus
Microsoft bestätigte im Dezember 2025, dass seine Cloud-Region Denmark East 2026 starten wird, mit Rechenzentren im ganzen Land, darunter neue Projekte in den Kommunen Esbjerg und Varde, so Microsoft. Apples Standorte in Viborg und Aabenraa waren laut Apples Plänen von 2017 langfristig für jeweils bis zu 300 MW vorgesehen. DC Market Insights rechnet für 2026-2035 mit rund 1.330 MW neuer IT-Last in Dänemark, und der Ausgabenanteil der Region Syddanmark steigt von 30,0 % auf 37,0 %; Esbjerg und Varde wachsen mit 24,11 % pro Jahr am schnellsten unter den 12 Standorten.
Die Wärmeabnahme durch Fernwärmenetze bringt Wärmepumpentechnik in jede große Halle
Metas Campus Tietgenbyen in Odense liefert überschüssige Wärme über eine Wärmepumpenanlage mit rund 45 MW Wärmeleistung, die laut Fjernvarme Fyn 215.000 MWh Energie für mehr als 12.000 Haushalte zurückgewinnt. atNorths DEN01 in Ballerup wurde mit Vestforbrænding als Wärmeabnehmer geplant. DC Market Insights schätzt, dass Wärmerückgewinnungstechnik den mechanischen Umfang großer dänischer Hallen um etwa 0,25 Mio. USD je MW erhöht; die mechanische und Kühlinfrastruktur wächst mit 15,18 % pro Jahr auf 922,63 Mio. USD bis 2035.
Wie verändern dänische Betreiber ihre Bauweise?
Zwei Trends verlagern rund 0,40 Mrd. USD der dänischen Ausgaben für Rechenzentrumsinfrastruktur im Jahr 2030, 16 % des Marktes von 2,48 Mrd. USD, hin zu flüssigkeitskühlungsfähigen KI-Hallen und Flexibilitätstechnik vor Ort.
KI-Hallen erhöhen den Infrastrukturumfang auf 14,85 Mio. USD je MW
DC Market Insights modelliert den KI-Anteil an neuer dänischer IT-Kapazität mit 35 % im Jahr 2025, 60 % im Jahr 2030 und 66 % im Jahr 2035. Jede KI-Halle benötigt je MW 1,20 Mio. USD mehr elektrische und 1,20 Mio. USD mehr mechanische Ausstattung als eine konventionelle Halle, sodass der gemischte Neubaupreis von 12,85 Mio. USD je MW im Jahr 2025 auf 15,35 Mio. USD im Jahr 2030 steigt.
Batterien und Lastflexibilität werden Teil des Netzarrangements
Da neue Anschlüsse knapp sind, ergänzen Betreiber Batteriespeicher und Steuerungen, mit denen eine Halle innerhalb ihres bestehenden Vertrags Last abwerfen oder verschieben kann (Schätzung von DC Market Insights). DC Market Insights veranschlagt für solche Ausrüstung rund 0,20 Mio. USD je MW in der elektrischen Position der Hyperscale- und Colocation-Projekte des Jahres 2026, insgesamt etwa 14 Mio. USD über die Fertigstellungen 2026.
Was bremst die Ausgaben für Rechenzentrumsinfrastruktur in Dänemark?
Zwei Hemmnisse, der Netzzugang und strombezogene Kostensignale, nehmen im unteren Szenario rund 964,47 Mio. USD aus dem Basisszenario 2035 für die dänische Rechenzentrumsinfrastruktur heraus.
Eine Warteschlange vom Achtfachen der landesweiten Spitzenlast
Die Anschlussanträge für Verbrauch in Dänemark haben sich laut Energinet auf rund 60 GW verachtfacht, bei einer Spitzenlast von etwa 7 GW. Eine Verzögerung von einem Jahr bei 50 MW verschiebt bei einem gemischten Umfang von rund 13,6 Mio. USD je MW im Jahr 2027 Infrastrukturaufträge von etwa 680 Mio. USD. Das untere Szenario unterstellt, dass die Neufertigstellungen ab 2027 um 30 % unter dem Basisszenario liegen.
Dünne amtliche Datenlage zum Stromverbrauch von Rechenzentren
Der dänische Branchenverband Datacenter Industrien bezifferte den Anteil der Rechenzentren am dänischen Stromverbrauch 2024 auf 7 %, rund 2,6 TWh, während das AF25-Modell der dänischen Energiebehörde für 2025 etwa 1,2 TWh prognostizierte; diesen Wert bezeichnete der Fernwärmeverband in seiner Stellungnahme zu den Analyseannahmen 2025 der dänischen Energiebehörde vom Oktober 2025 als vermutlich am unteren Rand. Diese Spanne von mehr als dem Doppelten macht die Netzplanung vorsichtig; DC Market Insights legt den höheren Wert zugrunde, um die installierte Basis von 381 MW festzulegen.
Wo finden Lieferanten dänischer Rechenzentrumsinfrastruktur die größten Aufträge?
Zwei Bereiche vereinen rund 1,80 Mrd. USD der dänischen Ausgaben für Rechenzentrumsinfrastruktur im Jahr 2035: Campusse in Westdänemark und die Modernisierung bereits betriebener Hallen.
Campusse in der Region Syddanmark erreichen bis 2035 1,25 Mrd. USD
Odense, Fredericia, Esbjerg, Varde und Aabenraa steigern die jährlichen Ausgaben zwischen 2025 und 2035 um rund 993,30 Mio. USD. Lieferanten mit Inbetriebnahmeteams in Jütland und auf Fünen sind im Vorteil, weil Mittelspannungstechnik, Kältemaschinen und Wärmepumpen lokalen Service benötigen.
Die Verdichtung netzbeschränkter Hallen in Kopenhagen erreicht bis 2035 554,86 Mio. USD
Modernisierungen in Bestandshallen haben 2025 einen Wert von 102,45 Mio. USD und wachsen um 18,40 % pro Jahr. Ein Betreiber in Ballerup oder Glostrup, der keinen neuen Anschluss erhält, kann die Rackdichte innerhalb seines bestehenden Vertrags dennoch erhöhen, indem er USV-Blöcke ersetzt, Rücktür- oder Direct-to-Chip-Kühlung nachrüstet und die Verkabelung für KI-Cluster erneuert.
Was kostet Rechenzentrumsinfrastruktur je MW in Dänemark?
Eine konventionelle dänische Datenhalle kostet 2025 nach Schätzung von DC Market Insights 11,55 Mio. USD Infrastruktur je MW IT-Last und eine KI-Halle 14,85 Mio. USD, mit einem Anstieg von 2,5 % pro Jahr.
| Jahr | Konventionelle Halle | KI-Halle | Neubau (Mischwert) |
|---|---|---|---|
| 2020 | 10,21 | 13,13 | 10,54 |
| 2025 | 11,55 | 14,85 | 12,85 |
| 2030 | 13,07 | 16,80 | 15,35 |
| 2035 | 14,78 | 19,01 | 17,57 |
Die dänischen Kosten liegen wegen hoher Baulöhne, der Schnittstellen zur Fernwärme und der Kosten für ein eigenes Umspannwerk über dem europäischen Durchschnitt. atNorths 30-MW-Campus DEN01 bei 11,55 Mio. USD je MW entspricht im Vollausbau rund 347 Mio. USD Infrastruktur für einen einzigen Campus. Strom ist nicht Teil des Marktwerts, prägt aber die Auslegung: Die allgemeine Stromsteuer sinkt laut dänischem Steuerministerium von 72 Øre je kWh im Jahr 2025 auf 0,8 Øre je kWh in den Jahren 2026 und 2027, was die Betriebskosten kleinerer Unternehmens- und Edge-Standorte senkt, die nicht bereits einen ermäßigten Satz zahlen.
Welche dänischen und EU-Vorschriften legen fest, was ein Rechenzentrum enthalten muss?
Vier Regelwerke prägen die 738,62 Mio. USD an Neubauausgaben für Rechenzentrumsinfrastruktur in Dänemark im Jahr 2025.
- Netzanschlussregeln von Energinet (Februar und März 2026): Das Windhundprinzip endete am 1. Februar 2026; neue Verträge sind seit dem 2. März 2026 für mindestens drei Monate ausgesetzt; Vorrang erhalten Projekte nach Reife und Realisierbarkeit, so Energinet.
- Berichtspflichten nach der EU-Energieeffizienzrichtlinie: Die Delegierte Verordnung (EU) 2024/1364 der Kommission verpflichtet Rechenzentren mit einem IT-Leistungsbedarf von mindestens 500 kW, jährlich Kennzahlen zu Energie, Power Usage Effectiveness (PUE), Wasser und Wärmenutzung an eine EU-Datenbank zu melden.
- Dänische Wärmeversorgungsregeln: Überschüssige Wärme, die in Fernwärmenetze verkauft wird, unterliegt dem Wärmeversorgungsgesetz (Varmeforsyningsloven), das die Preisbildung für Abwärme regelt; deshalb schließen große Betreiber bereits vor Baubeginn Verträge mit einem Wärmeabnehmer wie Fjernvarme Fyn oder Vestforbrænding.
- Planungsnormen: EN 50600 und ISO/IEC 22237 für Rechenzentrumseinrichtungen sowie die Designklassen Tier III und Tier IV; die dänischen Bauvorschriften (BR18) legen Brandschutz- und Tragwerksanforderungen für die Gebäudehülle fest.
Welche Ebene der dänischen Rechenzentrumsinfrastruktur hat den größten Wert?
Die elektrische Infrastruktur hat mit 332,57 Mio. USD im Jahr 2025 den größten Wert, 39,5 % des Marktes für Rechenzentrumsinfrastruktur in Dänemark, während Modernisierungen in Bestandshallen mit 18,40 % pro Jahr am schnellsten wachsen.
Markt für Rechenzentrumsinfrastruktur in Dänemark nach Infrastrukturtyp
Racks, Verkabelung und physisches Netzwerk wachsen mit 15,87 % pro Jahr am schnellsten unter den vier Ebenen, weil KI-Hallen je MW Racks, strukturierte Verkabelung und Glasfaser im Wert von 0,85 Mio. USD benötigen, gegenüber 0,55 Mio. USD in einer konventionellen Halle.
| Infrastrukturtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 332,57 | 39,5 % | 1.326,30 | 14,84 % |
| Mechanische und Kühlinfrastruktur | 224,58 | 26,7 % | 922,63 | 15,18 % |
| Bau, Tragwerk und Architektur | 231,87 | 27,6 % | 890,43 | 14,40 % |
| Racks, Verkabelung und physisches Netzwerk | 52,06 | 6,2 % | 227,18 | 15,87 % |
Markt für Rechenzentrumsinfrastruktur in Dänemark nach Projekttyp
Neubau- und Erweiterungsprojekte halten 87,8 % des Werts 2025, während Modernisierungen in Bestandshallen bis 2035 554,86 Mio. USD erreichen.
| Projekttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neubau- und Erweiterungsprojekte | 738,62 | 87,8 % | 2.811,68 | 14,30 % |
| Modernisierungen in Bestandshallen | 102,45 | 12,2 % | 554,86 | 18,40 % |
Markt für Rechenzentrumsinfrastruktur in Dänemark nach Rechenzentrumstyp
Hyperscale-Campusse vereinen 62,0 % des Werts 2025 und wachsen um 15,60 % pro Jahr, weil Apple, Meta, Google und Microsoft den Großteil der dänischen IT-Last besitzen; Unternehmen und Edge wachsen mit 10,85 % pro Jahr am langsamsten, da Firmen ihre Workloads in Cloud-Regionen in Dänemark verlagern.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale | 521,46 | 62,0 % | 2.221,91 | 15,60 % |
| Colocation | 235,50 | 28,0 % | 908,97 | 14,46 % |
| Unternehmen und Edge | 84,11 | 10,0 % | 235,66 | 10,85 % |
DC Exclusive: Die dänische Kapazitätspipeline aus der Netzwarteschlange, 540 MW an 12 Standorten, 2026-2030
DC Market Insights schätzt, dass 2026-2030 rund 540 MW neue IT-Last in Dänemark fertiggestellt werden, was beim gemischten Preis 2030 von 15,35 Mio. USD je MW etwa 8,29 Mrd. USD an Rechenzentrumsinfrastruktur entspricht, bei einer Anschlusswarteschlange von 60 GW. Die Pipeline wird aus 18 Eingangsgrößen modelliert (jährliche Fertigstellungen, KI-Anteil, Standortanteile und Umfang je MW), daher ist jede Standortzahl eine Schätzung und kein veröffentlichtes Projektbudget.
| Standort | Ankerprojekte (öffentlich) | Neue IT-MW 2026-2030 (Schätzung) | Infrastrukturwert (Mio. USD, Schätzung) |
|---|---|---|---|
| Großraum Kopenhagen (Ballerup, Glostrup, Albertslund) | atNorth DEN01 (30 MW im Vollausbau, Wärme an Vestforbrænding); Colocation von Digital Realty und GlobalConnect | 92 | 1.412,20 |
| Esbjerg und Varde | Microsoft-Projekte in Westjütland | 70 | 1.074,50 |
| Viborg | Apple Viborg | 59 | 905,65 |
| Odense | Meta Tietgenbyen (215.000 MWh Wärme an Fjernvarme Fyn) | 54 | 828,90 |
| Høje-Taastrup | Microsoft Denmark East | 54 | 828,90 |
| Fredericia | Google Fredericia | 49 | 752,15 |
| Køge | Microsoft Denmark East (Projekte auf Seeland) | 38 | 583,30 |
| Roskilde | Colocation und Unternehmen | 32 | 491,20 |
| Aarhus | Colocation und Unternehmen | 27 | 414,45 |
| Aalborg | Colocation und Unternehmen | 27 | 414,45 |
| Aabenraa | Apple-Standort Aabenraa | 27 | 414,45 |
| Herning und Silkeborg | Unternehmen und Edge | 11 | 168,85 |
Westjütland und Fünen stellen den größten zusammenhängenden Block, weil Microsofts Projekte in Esbjerg und Varde sowie Googles Campus in Fredericia nahe den Anlandungspunkten der Offshore-Windparks liegen, während der Anteil des Großraums Kopenhagen sinkt, da sein Verteilnetz ausgelastet ist. Käufer können anhand der Pipeline erkennen, wo Inbetriebnahmeteams, Transformatoren und Wärmepumpenlieferanten zuerst gebraucht werden.
Welche dänische Region gibt am meisten für Rechenzentrumsinfrastruktur aus?
Die Region Hovedstaden (Hauptstadtregion) führt mit 285,97 Mio. USD im Jahr 2025, 34,0 % des Marktes, während die Region Syddanmark mit 17,31 % pro Jahr am schnellsten auf 1,25 Mrd. USD bis 2035 wächst.
Region Hovedstaden (Hauptstadtregion)
Ballerup, Glostrup, Albertslund und Høje-Taastrup beherbergen die Interconnection-Knoten, Colocation-Hallen und atNorths DEN01, dessen erste Ausbaustufe laut atNorth im vierten Quartal 2024 in Betrieb ging. Der Netzspielraum ist knapp, daher wächst die Hauptstadtregion um 12,26 % pro Jahr auf 908,96 Mio. USD und setzt verstärkt auf Modernisierungen.
Region Syddanmark (Süddänemark)
Meta in Odense, Google in Fredericia, Apple in Aabenraa und Microsofts Projekte in Esbjerg und Varde machen Süddänemark mit 17,31 % pro Jahr zur am schnellsten wachsenden Region, von 252,32 Mio. USD im Jahr 2025 auf 1,25 Mrd. USD im Jahr 2035.
Region Midtjylland (Mitteljütland)
Apples Campus in Viborg ist der Anker in Mitteljütland, ergänzt durch Colocation- und Unternehmensstandorte rund um Aarhus, Herning und Silkeborg; die Region wächst um 13,67 % pro Jahr auf 605,98 Mio. USD.
Region Sjælland (Seeland)
Seeland beherbergt laut Microsoft einen Teil der Kapazität von Microsoft Denmark East, und die Region wächst um 16,81 % pro Jahr von 92,52 Mio. USD auf 437,65 Mio. USD.
Region Nordjylland (Nordjütland)
Die Colocation- und Unternehmensstandorte in Aalborg kommen 2025 auf 42,05 Mio. USD und wachsen um 14,88 % pro Jahr, im Einklang mit der landesweiten Rate.
Welche dänischen Standorte geben am meisten für Rechenzentrumsinfrastruktur aus?
Der Großraum Kopenhagen gibt mit 185,05 Mio. USD im Jahr 2025 am meisten aus, während Esbjerg und Varde mit 24,11 % pro Jahr am schnellsten auf 437,65 Mio. USD bis 2035 wachsen.
| Rang | Standort | Region | 2025 | 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Großraum Kopenhagen (Ballerup, Glostrup, Albertslund) | Hauptstadtregion | 185,05 | 572,31 | 11,95 % |
| 2 | Viborg | Mitteljütland | 100,93 | 370,32 | 13,88 % |
| 3 | Odense | Süddänemark | 100,93 | 336,65 | 12,80 % |
| 4 | Høje-Taastrup | Hauptstadtregion | 100,93 | 336,65 | 12,80 % |
| 5 | Fredericia | Süddänemark | 67,29 | 302,99 | 16,24 % |
| 6 | Køge | Seeland | 50,46 | 235,66 | 16,66 % |
| 7 | Esbjerg und Varde | Süddänemark | 50,46 | 437,65 | 24,11 % |
| 8 | Roskilde | Seeland | 42,05 | 201,99 | 16,99 % |
| 9 | Aarhus | Mitteljütland | 42,05 | 168,33 | 14,88 % |
| 10 | Aalborg | Nordjütland | 42,05 | 168,33 | 14,88 % |
| 11 | Aabenraa | Süddänemark | 33,64 | 168,33 | 17,47 % |
| 12 | Herning und Silkeborg | Mitteljütland | 25,23 | 67,33 | 10,31 % |
In diesem Modell vereinen die 12 Standorte den gesamten Wert des Jahres 2025. Esbjerg, Varde und Fredericia steigern ihren gemeinsamen Marktanteil von 14,0 % auf 22,0 %, da neue Campusse der Windkraft an die Westküste folgen.
Was passiert, wenn Energinet die Warteschlange bis 2035 schneller oder langsamer abbaut?
Der Markt für Rechenzentrumsinfrastruktur in Dänemark liegt 2035 zwischen 2,40 Mrd. USD und 4,17 Mrd. USD um das Basisszenario von 3,37 Mrd. USD, je nachdem, wie viele Megawatt Energinet nach der Pause 2026 anschließt.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Unteres Szenario | 2.402,07 | 11,06 % | Neue IT-Fertigstellungen ab 2027 um 30 % unter dem Basisszenario, da die Reform der Warteschlange Genehmigungen verlangsamt |
| Basisszenario | 3.366,54 | 14,88 % | 160 MW pro Jahr fertiggestellt ab 2032; KI-Anteil 66 % im Jahr 2035 |
| Oberes Szenario | 4.170,26 | 17,36 % | Fertigstellungen ab 2027 um 25 % über dem Basisszenario, da neue 400-kV-Leitungen früher in Betrieb gehen |
Wer liefert Rechenzentrumsinfrastruktur in Dänemark, und wie konzentriert ist der Markt?
Die fünf größten Ausrüstungslieferanten halten nach Schätzung von DC Market Insights rund 32 % des Werts der dänischen Rechenzentrumsinfrastruktur 2025 (Basis: Wert der installierten Strom-, Kühl- und Rackausrüstung in dänischen Hallen, ohne Bauleistungen).
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Danfoss
- Grundfos
- Johnson Controls
- Carrier Global
- Rittal
- Legrand
- Per Aarsleff
- MT Højgaard
- NCC
- COWI
- Kemp & Lauritzen
Schneider Electric führt mit rund 9 % des Werts der Infrastrukturausrüstung 2025 durch USV-, Schaltanlagen- und Racksysteme, gefolgt von Vertiv und ABB, so die Schätzung von DC Market Insights. Dänische Unternehmen dominieren die mechanische Seite: Danfoss liefert Verdichter, Antriebe und Steuerungen für die Wärmerückgewinnung, Grundfos Pumpen für Kühl- und Fernwärmekreisläufe. Per Aarsleff, MT Højgaard und NCC konkurrieren um Tief- und Hochbauleistungen, COWI um die Fachplanung und Kemp & Lauritzen um die Elektroinstallation. Der Bau ist die am wenigsten konzentrierte Ebene; kein Bauunternehmen erreicht schätzungsweise mehr als 10 % der baulichen Position von 231,87 Mio. USD.
Was hat sich seit 2024 bei der dänischen Rechenzentrumsinfrastruktur getan?
Fünf datierte Ereignisse zwischen Oktober 2023 und März 2026 bestimmen das Tempo neuer Aufträge für dänische Rechenzentrumsinfrastruktur.
- Im Oktober 2023 kündigte atNorth das 30-MW-Rechenzentrum DEN01 in Ballerup mit Wärmenutzung durch Vestforbrænding an; die erste Ausbaustufe war für das vierte Quartal 2024 geplant (Quelle: atNorth).
- Im Oktober 2025 legte das Steuerministerium die allgemeine Stromsteuer für 2026 und 2027 auf 0,8 Øre je kWh fest, nach zuvor 72 Øre je kWh (Quelle: Steuerministerium).
- Im Dezember 2025 gab Microsoft bekannt, dass seine Cloud-Region Denmark East 2026 starten wird, mit Projekten in Esbjerg und Varde (Quelle: Microsoft).
- Im Februar 2026 schaffte Energinet das Windhundprinzip bei der Vergabe großer Netzanschlüsse zugunsten einer gebündelten, reifebasierten Bewertung ab (Quelle: Energinet).
- Im März 2026 setzte Energinet neue Netzanschlussverträge für mindestens drei Monate aus und verwies auf rund 60 GW angemeldete Nachfrage bei einer Spitzenlast von 7 GW (Quelle: Energinet).
Methodik: So funktioniert das Modell für die Rechenzentrumsinfrastruktur in Dänemark
DC Market Insights hat das Modell für den Markt für Rechenzentrumsinfrastruktur in Dänemark aus 16 jährlichen Kapazitätskohorten (2020-2035), 18 Eingangsgrößen, 5 Regionen und 12 Standorten aufgebaut; die Herleitung für 2025 lautet 57,5 MW × 12,85 Mio. USD je MW = 738,62 Mio. USD Neubau zuzüglich 342 MW × 300.000 USD = 102,45 Mio. USD Modernisierungen.
Neue IT-Fertigstellungen (30 MW im Jahr 2020, 45 MW im Jahr 2025, 140 MW im Jahr 2030, 160 MW im Jahr 2035) werden je zur Hälfte im Fertigstellungsjahr und im Vorjahr verbucht; jede wird in konventionelle und KI-Hallen mit Umfang je MW nach Ebene aufgeteilt; die installierte Kapazität (381 MW Ende 2025, 1,5 % Stilllegung pro Jahr) trägt eine Modernisierungsrate. Die installierte Basis beruht auf der Schätzung von Datacenter Industrien, wonach Rechenzentren 2024 7 % des dänischen Stroms verbrauchten (rund 2,6 TWh, durchschnittliche IT-Last etwa 238 MW bei einer PUE von 1,25 und 62 % Auslastung). Die Preise steigen um 2,5 % pro Jahr. Jede Segment-, Regions- und Standortzeile wird aus derselben Gesamtsumme zugeordnet und in Python erneut aufaddiert.
Plausibilitätsprüfungen: (1) Obergrenze: 1.583 MW installiert im Jahr 2035 bei 75 % Auslastung und PUE 1,2 verbrauchen rund 12,5 TWh, weniger als der von der dänischen Energiebehörde für 2024-2035 prognostizierte Anstieg von etwa 14,3 TWh durch neue Rechenzentren; (2) Obergrenze: 1.330 MW neue IT-Last über 2026-2035, rund 1,6 GW Netzlast, entsprechen 2,7 % der 60-GW-Warteschlange von Energinet; (3) Untergrenze: 381 MW in Betrieb × 0,30 Mio. USD Modernisierung je MW ergeben auch ohne Neubauten rund 114 Mio. USD pro Jahr, mehr als die Untergrenze von 100 Mio. USD bei DC Market Insights. Ausführliche Hinweise zur Methodik finden sich in der Forschungsmethodik von DC Market Insights; den globalen Kontext liefert der Bericht Markt für Rechenzentren.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Einbezogene und ausgeschlossene Ebenen
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum die Schätzungen abweichen
- 02Zusammenfassung
- 2.1Marktüberblick 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Fazit der Analysten
- 03Markttreiber
- 3.1Energinets 60-GW-Warteschlange macht unterzeichnete Netzverträge zu Ausrüstungsaufträgen
- 3.2Microsofts Region Denmark East und Standorte in Westjütland lösen eine zweite Hyperscale-Welle aus
- 3.3Die Wärmeabnahme durch Fernwärmenetze bringt Wärmepumpentechnik in jede große Halle
- 04Markttrends
- 4.1KI-Hallen erhöhen den Infrastrukturumfang auf 14,85 Mio. USD je MW
- 4.2Batterien und Lastflexibilität werden Teil des Netzarrangements
- 05Marktherausforderungen
- 5.1Eine Warteschlange vom Achtfachen der landesweiten Spitzenlast
- 5.2Dünne amtliche Datenlage zum Stromverbrauch von Rechenzentren
- 06Marktchancen
- 6.1Campusse in der Region Syddanmark
- 6.2Verdichtung netzbeschränkter Hallen in Kopenhagen
- 07Preise
- 7.1Infrastrukturkosten je MW, 2020-2035
- 7.2Öffentliche Preisanker
- 08Normen und Regulierung
- 8.1Netzanschlussregeln von Energinet
- 8.2Berichtspflichten nach der EU-Energieeffizienzrichtlinie
- 8.3Dänische Wärmeversorgungsregeln
- 8.4Planungsnormen
- 09Marktsegmentierung nach Infrastrukturtyp
- 9.1Elektrische Infrastruktur
- 9.2Mechanische und Kühlinfrastruktur
- 9.3Bau, Tragwerk und Architektur
- 9.4Racks, Verkabelung und physisches Netzwerk
- 10Marktsegmentierung nach Projekttyp
- 10.1Neubau- und Erweiterungsprojekte
- 10.2Modernisierungen in Bestandshallen
- 11Marktsegmentierung nach Rechenzentrumstyp
- 11.1Hyperscale
- 11.2Colocation
- 11.3Unternehmen und Edge
- 12DC Exclusive: Dänische Kapazitätspipeline aus der Netzwarteschlange
- 12.1Neue IT-MW 2026-2030 nach Standort
- 12.2Infrastrukturwert nach Standort
- 13Regionale Analyse
- 13.1Region Hovedstaden (Hauptstadtregion)
- 13.2Region Syddanmark (Süddänemark)
- 13.3Region Midtjylland (Mitteljütland)
- 13.4Region Sjælland (Seeland)
- 13.5Region Nordjylland (Nordjütland)
- 14Standortanalyse
- 14.1Großraum Kopenhagen (Ballerup, Glostrup, Albertslund)
- 14.2Viborg
- 14.3Odense
- 14.4Høje-Taastrup
- 14.5Fredericia
- 14.6Køge
- 14.7Esbjerg und Varde
- 14.8Roskilde
- 14.9Aarhus
- 14.10Aalborg
- 14.11Aabenraa
- 14.12Herning und Silkeborg
- 15Prognoseszenarien
- 15.1Unteres Szenario
- 15.2Basisszenario
- 15.3Oberes Szenario
- 16Wettbewerbsanalyse
- 16.1Schneider Electric
- 16.2Vertiv
- 16.3ABB
- 16.4Eaton
- 16.5Siemens
- 16.6Danfoss
- 16.7Grundfos
- 16.8Johnson Controls
- 16.9Carrier Global
- 16.10Rittal
- 16.11Legrand
- 16.12Per Aarsleff
- 16.13MT Hoejgaard
- 16.14NCC
- 16.15COWI
- 16.16Kemp & Lauritzen
- 16.17Marktkonzentration
- 17Jüngste Entwicklungen
- 17.1Datierte Ereignisse, Oktober 2023 bis März 2026
- 18Methodik
- 18.1Modellherleitung
- 18.2Plausibilitätsprüfungen
- Abb. 1Marktgröße für Rechenzentrumsinfrastruktur in Dänemark, 2020-2035
- Tabelle 1Markt für Rechenzentrumsinfrastruktur in Dänemark im Überblick
- Tabelle 2Vergleich des Marktumfangs, Dänemark, 2025
- Tabelle 3Kosten der Rechenzentrumsinfrastruktur in Dänemark je MW IT-Last (Mio. USD)
- Tabelle 4Rechenzentrumsinfrastruktur in Dänemark nach Infrastrukturtyp
- Tabelle 5Rechenzentrumsinfrastruktur in Dänemark nach Projekttyp
- Tabelle 6Rechenzentrumsinfrastruktur in Dänemark nach Rechenzentrumstyp
- Tabelle 7DC Exclusive: geschätzte neue IT-Kapazität 2026-2030 nach Standort, Dänemark (MW und Mio. USD zum Umfang 2030)
- Tabelle 8Die 12 wichtigsten Standorte, Rechenzentrumsinfrastruktur in Dänemark (Mio. USD)
- Tabelle 9Szenarien für die Rechenzentrumsinfrastruktur in Dänemark, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,19 Mrd. USD im Jahr 2026, ein Plus von 41,15 % gegenüber 841,07 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Bis 2035 soll der Markt bei einer CAGR von 14,88 % ab 2025 auf 3,37 Mrd. USD wachsen, da Projekte mit Energinet-Netzverträgen fertiggestellt werden.
Ausgaben von 841,07 Mio. USD im Jahr 2025 für die elektrische Ebene, die Kühlung, Bau und Tragwerk sowie Racks und Verkabelung in dänischen Datenhallen, einschließlich Wärmepumpen, die in Fernwärmenetze einspeisen. Server, Speicher, Grundstücke, Strom und Netzverstärkungen durch Energinet sind nicht enthalten.
Um 14,88 % pro Jahr von 2025 bis 2035, nach 13,69 % pro Jahr von 2020 bis 2025, weil die neu fertiggestellte IT-Kapazität in Dänemark von 45 MW im Jahr 2025 auf 160 MW pro Jahr ab 2032 steigt und KI-Hallen Infrastruktur im Wert von 14,85 Mio. USD je MW enthalten.
Die elektrische Infrastruktur führt mit 332,57 Mio. USD, 39,5 % des Werts 2025, weil jeder Campus ein eigenes Umspannwerk, Schaltanlagen, USV und Generatoren beschafft. Modernisierungen in Bestandshallen wachsen mit 18,40 % pro Jahr am schnellsten.
2025 kostet sie nach Schätzung von DC Market Insights 11,55 Mio. USD je MW IT-Last in einer konventionellen Halle und 14,85 Mio. USD in einer KI-Halle, mit einem Anstieg von 2,5 % pro Jahr; der gemischte Neubaupreis liegt bei 12,85 Mio. USD je MW.
Als neue Verträge am 2. März 2026 ausgesetzt wurden, standen rund 60 GW Nachfrage in Energinets Warteschlange einer landesweiten Spitzenlast von 7 GW gegenüber. Projekte mit unterzeichneten Verträgen laufen weiter, daher modelliert DC Market Insights für 2026-2030 rund 540 MW neue IT-Last.
Die Region Syddanmark wächst mit 17,31 % pro Jahr am schnellsten, von 252,32 Mio. USD im Jahr 2025 auf 1,25 Mrd. USD im Jahr 2035, da Odense, Fredericia, Esbjerg, Varde und Aabenraa Hyperscale-Campusse nahe den Anlandungspunkten der Windkraft hinzugewinnen.
Die fünf größten Ausrüstungslieferanten halten rund 32 % des Werts 2025, angeführt von Schneider Electric mit etwa 9 % (Schätzung von DC Market Insights). Zu den weiteren Wettbewerbern zählen Vertiv, ABB, Eaton, Siemens, Danfoss, Grundfos, Per Aarsleff und MT Højgaard.
Metas Campus in Odense gewinnt über die Wärmepumpenanlage von Fjernvarme Fyn 215.000 MWh Wärme für mehr als 12.000 Haushalte zurück. DC Market Insights schätzt, dass Wärmerückgewinnungstechnik große dänische Hallen um rund 0,25 Mio. USD je MW verteuert.
Der Wert von 1,19 Mrd. USD für 2026 umfasst nur die Gebäude- und Anlagenebenen. Schätzungen, die Server, Speicher, DCIM-Software, Colocation-Mieten, Strom oder Energinets Übertragungsleitungen einbeziehen, können doppelt so hoch oder noch höher ausfallen.
In der Regel ja: Eine 20-MW-KI-Halle enthält rund 297 Mio. USD Infrastruktur, während eine dedizierte DCIM-Plattform nach Schätzung von DC Market Insights über fünf Jahre etwa 1,5 Mio. USD bis 3,0 Mio. USD kostet; schon die Freisetzung von 0,2 MW ungenutzter Kapazität ist rund 3,0 Mio. USD wert.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.