
Mercato della fotonica al silicio Dimensione, quote e previsioni al 2035
Il mercato in sintesi
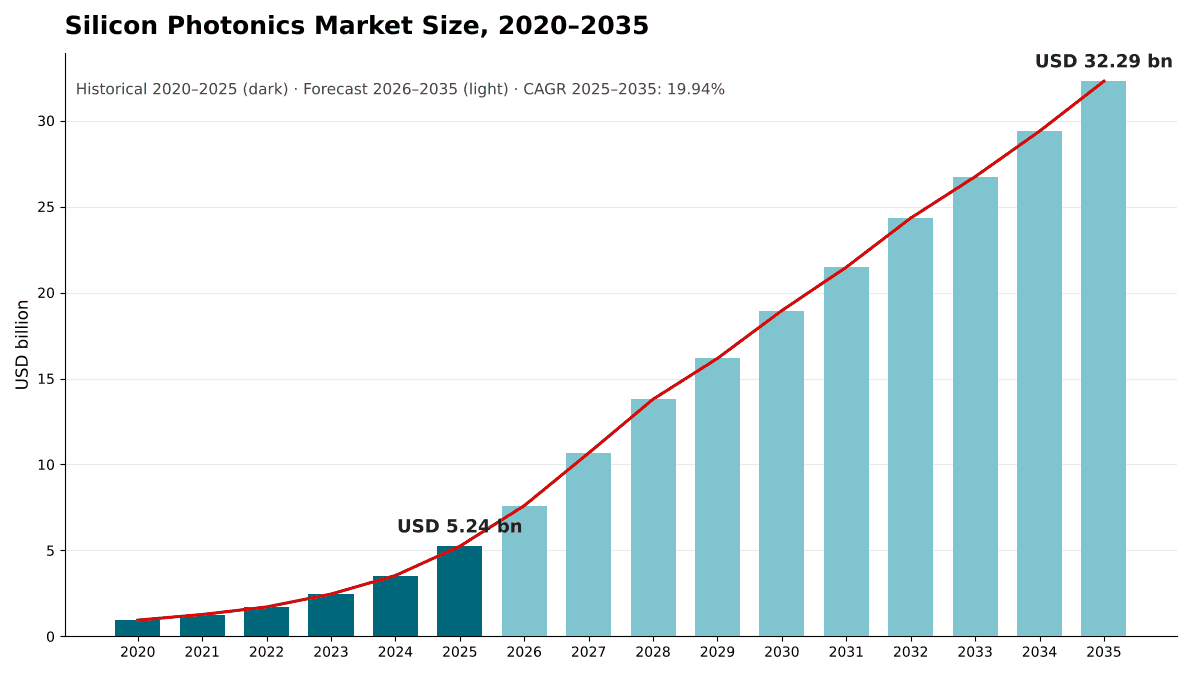
Nel 2025 il valore del Mercato della fotonica al silicio era pari a USD 5,240.0 milioni; si prevede che raggiunga USD 32.29 miliardi entro il 2035, con un CAGR del 19.94%. North America rappresenta 49% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Analisi della catena di fornitura e della catena del valore
- 08Dimensione e previsioni del Mercato della fotonica al silicio globale
- 09Mercato per prodotto
- 10Mercato per velocità di trasmissione
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 15Aziende analizzate
Analisi regionale
- North America49%
- Asia Pacific32.4%
- Europe12.1%
- Middle East and Africa3.6%
- Latin America2.9%
Aziende analizzate
- Broadcom
- NVIDIA
- Coherent
- Lumentum
- Marvell Technology
- Zhongji InnoLight
- Eoptolink Technology
- TSMC
- GlobalFoundries
- Tower Semiconductor
- STMicroelectronics
- Ayar Labs
- Lightmatter
- Aeva
- PsiQuantum
Analisi completa
Il Mercato della fotonica al silicio comprende i dispositivi ottici le cui funzioni di guida, modulazione e rilevamento della luce sono realizzate su wafer di silicio con processi standard dei semiconduttori: ricetrasmettitori ottici pluggable, cavi ottici attivi, motori di ottica co-packaged, chiplet di input/output (I/O) ottico, chip di rilevamento e LiDAR e altri dispositivi fotonici al silicio, valutati alla prima vendita. DC Market Insights valuta il Mercato della fotonica al silicio globale a USD 5,24 miliardi nel 2025 e prevede USD 32,29 miliardi entro il 2035, con un CAGR del 19,94%. Il valore del 2025 è costruito a partire da unità e prezzo: 15,55 milioni di ricetrasmettitori in fotonica al silicio a un prezzo medio di circa USD 302 per unità danno USD 4,70 miliardi, e cavi ottici attivi, ottica co-packaged, chiplet di I/O ottico, chip di rilevamento e altri dispositivi aggiungono USD 542,20 milioni. L’ottica co-packaged è il segmento a crescita più rapida, al 63,51% annuo, perché i produttori di switch stanno spostando l’ottica all’interno del package dello switch per ridurre i consumi, e il Medio Oriente e Africa è la regione a crescita più rapida, al 22,37% annuo, poiché la capacità dei data center AI nel Golfo viene aggiunta partendo da una base ridotta.
Sintesi
La dimensione del Mercato della fotonica al silicio globale era pari a USD 945,90 milioni nel 2020, ha raggiunto USD 5,24 miliardi nel 2025 e si prevede che raggiunga USD 32,29 miliardi entro il 2035, con un CAGR del 19,94% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato della fotonica al silicio 2025 | USD 5,24 miliardi |
| Mercato della fotonica al silicio, CAGR | 19,94% |
| Dimensione del Mercato della fotonica al silicio 2035 | USD 32,29 miliardi |
Il mercato è cresciuto del 40,84% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 48,0% rispetto ai USD 3,54 miliardi del 2024, crescita che DC Market Insights attribuisce al passaggio alla fotonica al silicio dei collegamenti 800G per i cluster di unità di elaborazione grafica (GPU). Le comunicazioni delle fonderie mostrano lo stesso salto: Tower Semiconductor ha riferito che i suoi ricavi da fotonica al silicio (SiPho) hanno raggiunto un run rate annuo di USD 680 milioni nel secondo trimestre del 2026, rispetto a USD 180 milioni di un anno prima, e GlobalFoundries ha riferito di aver raddoppiato i ricavi da fotonica al silicio nel 2025 a oltre USD 200 milioni. DC Market Insights prevede USD 7,60 miliardi nel 2026 e USD 18,95 miliardi nel 2030.
La crescita rallenta al 19,94% annuo dal 2025 al 2035 per due motivi. I prezzi per ricetrasmettitore scendono dal 6% all’11% annuo in ciascuna classe di velocità e, dal 2030, il volume dei moduli pluggable si stabilizza man mano che l’ottica co-packaged e i chiplet di I/O ottico assumono i collegamenti più vicini allo switch e all’acceleratore. Questi due formati più recenti rappresentano il 49,7% del mercato entro il 2035, rispetto al 2,2% del 2025.
Ambito del mercato: cosa comprende il Mercato della fotonica al silicio?
Il Mercato della fotonica al silicio comprende dispositivi e moduli finiti in cui un circuito integrato fotonico (PIC) in silicio svolge la funzione ottica principale, valutati alla prima vendita in dollari statunitensi correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 5,24 miliardi nel 2025.
Inclusi. Ricetrasmettitori ottici pluggable basati sulla fotonica al silicio a ogni velocità di trasmissione da 100G a 1.6T e oltre, inclusi i moduli coerenti per l’interconnessione tra data center e le telecomunicazioni; cavi ottici attivi (AOC) in fotonica al silicio; motori di ottica co-packaged (CPO) e le relative sorgenti laser esterne quando vendute come parte di un sistema CPO; chiplet di I/O ottico che trasportano i dati fuori dal package di un processore; chip in fotonica al silicio per LiDAR, biosensori e rilevamento di gas; e altri dispositivi fotonici al silicio come chip per il calcolo quantistico fotonico e processori fotonici programmabili.
Esclusi. Ricetrasmettitori basati su laser a modulazione per elettroassorbimento (EML) in fosfuro di indio o su laser a emissione superficiale a cavità verticale (VCSEL) privi di un PIC in silicio, laser autonomi venduti separatamente ai produttori di moduli, ricavi da wafer delle fonderie (un costo di input già incluso nel valore del dispositivo), cavi in fibra passivi e connettori, silicio per switch e manodopera di installazione.
Come si combinano i segmenti. La suddivisione per prodotto copre l’intero valore di USD 5,24 miliardi. La suddivisione per velocità di trasmissione copre solo i ricetrasmettitori pluggable e i cavi ottici attivi, pari a USD 4,86 miliardi nel 2025. La suddivisione per applicazione ripartisce l’intero mercato per uso finale, mentre le suddivisioni per regione e per paese lo allocano in base al luogo in cui i dispositivi vengono installati.
Fattori trainanti: cosa spinge il Mercato della fotonica al silicio?
Tre fattori spiegano la maggior parte della crescita del Mercato della fotonica al silicio: le reti back-end per l’AI che richiedono ogni anno milioni di collegamenti ottici 800G e 1.6T, i piani di spesa in conto capitale degli hyperscaler superiori a USD 700 miliardi per il 2026 e la capacità delle fonderie prenotata con anni di anticipo rispetto alla produzione.
Le reti back-end per l’AI hanno assorbito 4,63 milioni di ricetrasmettitori 800G in fotonica al silicio nel 2025
Le GPU dei grandi cluster di addestramento si collegano alla rete di switch back-end tramite collegamenti ottici e, a 800G e oltre, la fotonica al silicio compete con le soluzioni in fosfuro di indio. Nel 2025 sono stati spediti circa 4,63 milioni di ricetrasmettitori 800G in fotonica al silicio a circa USD 517 ciascuno, per un valore di USD 2,39 miliardi e il 45,7% dell’intero mercato (stima di DC Market Insights). Il passo successivo è già visibile: Tower Semiconductor ha descritto un tasso di adozione estremamente elevato della SiPho per i ricetrasmettitori 1.6T quando ha annunciato capacità aggiuntiva nel febbraio 2026. DC Market Insights prevede che le unità di ricetrasmettitori 1.6T e oltre passino da circa 0,25 milioni nel 2025 a 12,0 milioni nel 2030. I volumi di acceleratori alla base di questi collegamenti sono trattati nel report Data Center GPUs Market.
Una spesa in conto capitale degli hyperscaler superiore a USD 700 miliardi finanzia lo sviluppo dell’ottica
I piani di spesa in conto capitale combinati per il 2026 dei maggiori hyperscaler hanno superato USD 700 miliardi, come riportato nel maggio 2026, e la sola Meta ha alzato la sua guidance per l’intero 2026 a un intervallo da USD 125 miliardi a USD 145 miliardi. DC Market Insights stima che i cluster AI contino un numero di collegamenti ottici per MW più volte superiore rispetto alle sale cloud convenzionali. DC Market Insights stima che le applicazioni data center e AI abbiano rappresentato l’85,5% del Mercato della fotonica al silicio nel 2025 e prevede il 92,8% entro il 2035.
La capacità delle fonderie è prenotata fino al 2028
Gli acquirenti ora si assicurano la capacità dei wafer prima di effettuare gli ordini di moduli. Nel febbraio 2026 Tower Semiconductor ha aggiunto USD 270 milioni di spesa in conto capitale per la SiPho, portando il suo piano per SiPho e silicio-germanio a USD 920 milioni, con l’obiettivo di una capacità SiPho pari a oltre cinque volte il run rate del quarto trimestre 2025, e con oltre il 70% di tale capacità prenotata o in fase di prenotazione fino al 2028 (Fonte: report di Converge Digest). Nel maggio 2026 ha riferito di contratti con i suoi maggiori clienti per USD 1,3 miliardi di ricavi da fotonica al silicio fino al 2027, sostenuti da USD 290 milioni di anticipi (Fonte: report del Jerusalem Post). Nei risultati del secondo trimestre 2026, Tower ha dichiarato di prevedere il superamento di un run rate annuo SiPho di USD 1 miliardo nel quarto trimestre del 2026 (Fonte: documento depositato da Tower Semiconductor presso la US Securities and Exchange Commission). GlobalFoundries punta a un run rate di USD 1 miliardo nella fotonica al silicio entro la fine del 2028.
Tendenze del mercato: come sta cambiando la tecnologia della fotonica al silicio?
Il Mercato della fotonica al silicio si sta spostando dai moduli pluggable sul pannello frontale verso l’ottica all’interno del package dello switch e accanto al processore, un passaggio che vale USD 15,94 miliardi di ricavi annui aggiuntivi nel periodo di previsione secondo le stime di DC Market Insights.
L’ottica co-packaged passa dal campionamento alla produzione
L’ottica co-packaged colloca il motore ottico sullo stesso substrato del chip dello switch, eliminando la lunga traccia elettrica verso il pannello frontale. NVIDIA ha annunciato i suoi switch Spectrum-X Photonics e Quantum-X Photonics nel marzo 2025, dichiarando un’efficienza energetica 3,5 volte superiore, con configurazioni Spectrum-X da 128 porte a 800Gb/s e da 512 porte a 800Gb/s. Broadcom ha dichiarato nell’ottobre 2025 di aver avviato il campionamento di Tomahawk 6 Davisson, descritto come il primo switch con 102,4Tb/s di capacità di commutazione abilitata otticamente, con una riduzione del 70% del consumo dell’interconnessione ottica. TSMC ha dichiarato nell’aprile 2026 che il suo Compact Universal Photonic Engine (COUPE) su substrato entra in produzione nel 2026 e raggiunge un’efficienza energetica 2 volte superiore e una latenza 10 volte inferiore rispetto a una versione pluggable sulla scheda (Fonte: comunicato stampa di TSMC). L’ottica co-packaged valeva USD 86,70 milioni nel 2025 e raggiunge USD 11,84 miliardi entro il 2035 (stima di DC Market Insights).
I chiplet di I/O ottico puntano ai collegamenti scale-up all’interno del rack
I chiplet di I/O ottico portano la stessa idea all’interno del package del processore, sostituendo i collegamenti scale-up in rame tra acceleratori. Marvell ha completato l’acquisizione di Celestial AI nel febbraio 2026 e prevede che i ricavi di Celestial AI raggiungano un run rate annualizzato di USD 500 milioni nel quarto trimestre dell’esercizio 2028 e di USD 1 miliardo entro il quarto trimestre dell’esercizio 2029. Ayar Labs ha raccolto USD 500 milioni con una valutazione di USD 3,75 miliardi nel marzo 2026, e Lightmatter ha presentato il suo Passage M1000 con 114 Tbps di larghezza di banda ottica totale. I chiplet di I/O ottico valevano USD 31,20 milioni nel 2025 e raggiungono USD 4,22 miliardi entro il 2035 (stima di DC Market Insights).
I produttori di chip aggiungono capacità di fotonica al silicio
La base di fornitura si sta ampliando oltre le fonderie affermate. STMicroelectronics ha presentato la sua tecnologia di fotonica al silicio PIC100 nel febbraio 2025, sviluppata con Amazon Web Services, su una piattaforma da 300 mm per interconnessioni 800G e 1.6T, da produrre nel suo stabilimento di Crolles, in Francia. GlobalFoundries ha acquisito Advanced Micro Foundry (AMF), un’azienda dedicata alla fotonica al silicio con sede a Singapore, nel novembre 2025.
Sfide del mercato: cosa frena il Mercato della fotonica al silicio?
Il calo dei prezzi unitari e la competizione per la capacità di laser e wafer sono i due vincoli che, secondo DC Market Insights, plasmeranno il Mercato della fotonica al silicio fino al 2028, mentre la domanda delle telecomunicazioni cresce solo del 2,02% annuo.
I prezzi dei ricetrasmettitori 800G scendono di circa il 10% annuo
Ogni classe di velocità segue una ripida curva di apprendimento. DC Market Insights modella il prezzo medio di un ricetrasmettitore 800G in fotonica al silicio in calo da USD 517 nel 2025 a USD 310 nel 2030, una diminuzione del 9,72% annuo, e quello di un ricetrasmettitore 1.6T in calo da USD 1.160 a USD 640, pari all’11,21% annuo. I ricavi 800G raggiungono quindi il picco nel 2028 secondo le stime di DC Market Insights.
La capacità di laser e wafer è prenotata con anni di anticipo
Un ricetrasmettitore in fotonica al silicio richiede ancora un laser esterno, e gli stessi fornitori servono sia i pluggable sia la CPO. Nel marzo 2026 NVIDIA ha concordato di investire USD 2 miliardi ciascuna in Coherent e Lumentum, con impegni di acquisto multimiliardari e diritti di accesso alla capacità per laser avanzati e prodotti di networking ottico. L’amministratore delegato di Lumentum ha citato la crescente domanda di laser CPO ad altissima potenza nei risultati dell’esercizio 2026. DC Market Insights prevede che i produttori di moduli più piccoli privi di tali accordi dovranno affrontare tempi di consegna più lunghi.
La domanda delle telecomunicazioni cresce lentamente
Le reti di telecomunicazioni e 5G rappresentavano USD 500,67 milioni di domanda di fotonica al silicio nel 2025, il 9,6% del mercato, e crescono solo del 2,02% annuo fino a USD 611,70 milioni nel 2035 (stima di DC Market Insights), poiché prevediamo che la spesa degli operatori rimanga stabile e che i moduli coerenti si spostino verso l’interconnessione tra data center.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel Mercato della fotonica al silicio sono l’ottica co-packaged e i chiplet di I/O ottico, che insieme aggiungono USD 15,94 miliardi di ricavi annui nel periodo di previsione, e i dispositivi di rilevamento e quantistici, che insieme aggiungono USD 1,44 miliardi.
Ottica co-packaged e I/O ottico aggiungono USD 15,94 miliardi di nuovi ricavi
DC Market Insights prevede che l’ottica co-packaged cresca del 63,51% annuo e i chiplet di I/O ottico del 63,33% annuo. Il cablaggio che collega questi motori attraverso la sala è trattato nel report Data Center Cables Market.
Dispositivi di rilevamento, LiDAR e quantistici raggiungono USD 1,71 miliardi
I chip di rilevamento e LiDAR valevano USD 118,60 milioni nel 2025 e gli altri dispositivi fotonici al silicio, principalmente chip per il calcolo quantistico, USD 142,30 milioni. Aeva integra tutti i componenti chiave del LiDAR su un chip in fotonica al silicio e nel luglio 2025 ha annunciato piani per aumentare la capacità produttiva fino a 200.000 unità LiDAR all’anno, mentre Daimler Truck North America fornisce ulteriori finanziamenti non ricorrenti per la produzione in serie. PsiQuantum ha raccolto USD 1 miliardo con una valutazione di USD 7 miliardi nel settembre 2025 e produce il suo chipset Omega presso la Fab 8 di GlobalFoundries a Malta, New York. I due segmenti insieme raggiungono USD 1,71 miliardi entro il 2035 (stima di DC Market Insights).
Prezzi: quanto costa un ricetrasmettitore in fotonica al silicio?
Un ricetrasmettitore in fotonica al silicio è stato venduto a una media ponderata di circa USD 302 nel 2025, da circa USD 45 a 200G e inferiori fino a circa USD 1.447 per un modulo coerente. Si tratta di stime di DC Market Insights del prezzo medio di prima vendita per unità.
| Prezzo medio per ricetrasmettitore (USD) | 2025 | 2030 | 2035 |
|---|---|---|---|
| 200G e inferiori | 45 | 33 | 26 |
| 400G | 262 | 170 | 120 |
| 800G | 517 | 310 | 220 |
| 1.6T e superiori | 1.160 | 640 | 428 |
| Coerenti | 1.447 | 950 | 700 |
| Media ponderata | 302 | 412 | 374 |
La media ponderata sale fino al 2030 anche se ogni classe diventa più economica, perché il mix si sposta dal 400G verso l’1.6T. Dopo il 2030 il prezzo medio ponderato torna a scendere man mano che i moduli 1.6T e superiori seguono la propria curva di prezzo. Le unità passano da 15,55 milioni nel 2025 a 30,75 milioni nel 2030 e a 37,42 milioni nel 2035.
Standard e regolamentazione: quali regole plasmano la fotonica al silicio?
Tre insiemi di regole plasmano il Mercato della fotonica al silicio: gli standard di velocità Ethernet dell’Institute of Electrical and Electronics Engineers (IEEE), i programmi di finanziamento pubblico per la produzione di chip fotonici e gli accordi di fornitura che ora regolano l’accesso alla capacità.
IEEE P802.3dj. La task force IEEE P802.3dj si occupa di Ethernet a 200 Gb/s, 400 Gb/s, 800 Gb/s e 1,6 Tb/s. DC Market Insights prevede che i moduli 1.6T, allineati a questa generazione di velocità Ethernet, guidino il valore dei ricetrasmettitori entro il 2030.
Linea pilota europea. PIXEurope è una linea pilota europea da EUR 380 milioni per circuiti integrati fotonici, coordinata dall’Istituto di Scienze Fotoniche spagnolo con 20 organizzazioni di ricerca in 11 paesi, con l’obiettivo di offrire alle aziende un accesso aperto dalla progettazione al packaging.
Sostegno industriale giapponese. Il Ministero dell’Economia, del Commercio e dell’Industria (METI) del Giappone sostiene l’espansione da USD 3 miliardi della capacità di fotonica al silicio e silicio-germanio di Tower Semiconductor in Giappone con circa USD 1 miliardo di sovvenzioni, con la prontezza produttiva ad Arai prevista per il quarto trimestre del 2027.
Segmentazione del mercato: quale segmento guida il Mercato della fotonica al silicio?
I ricetrasmettitori ottici guidano il Mercato della fotonica al silicio con l’89,7% del valore 2025, l’800G guida la suddivisione per velocità di trasmissione con il 50,2% e le applicazioni data center e AI guidano con l’85,5%. L’ottica co-packaged è il segmento a crescita più rapida al 63,51% annuo, davanti ai chiplet di I/O ottico al 63,33%, perché i produttori di switch e acceleratori devono ridurre il consumo di ogni collegamento ottico man mano che i cluster crescono.
Per prodotto: i ricetrasmettitori ottici guidano con l’89,7%
| Prodotto | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ricetrasmettitori ottici | 4,70 | 89,7% | 14,01 | 11,54% |
| Cavi ottici attivi | 0,16 | 3,1% | 0,53 | 12,42% |
| Ottica co-packaged | 0,09 | 1,7% | 11,84 | 63,51% |
| Chiplet di I/O ottico | 0,03 | 0,6% | 4,22 | 63,33% |
| Rilevamento e LiDAR | 0,12 | 2,3% | 0,81 | 21,21% |
| Altri dispositivi fotonici al silicio | 0,14 | 2,7% | 0,89 | 20,16% |
I ricetrasmettitori ottici crescono ancora dell’11,54% annuo ma scendono al 43,4% del mercato entro il 2035, mentre l’ottica co-packaged raggiunge il 36,7% e i chiplet di I/O ottico il 13,1%.
Per velocità di trasmissione: l’800G guida con il 50,2%
La suddivisione per velocità di trasmissione copre i ricetrasmettitori pluggable e i cavi ottici attivi, pari a USD 4,86 miliardi nel 2025 e a USD 14,53 miliardi entro il 2035. Il segmento 1.6T e superiori cresce del 44,56% annuo e raggiunge il 79,5% di questo segmento entro il 2035, mentre i collegamenti a 200G e inferiori e a 400G diminuiscono di circa il 14% annuo.
| Velocità di trasmissione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| 200G e inferiori | 0,32 | 6,5% | 0,07 | -14,26% |
| 400G | 1,16 | 23,9% | 0,24 | -14,41% |
| 800G | 2,44 | 50,2% | 1,48 | -4,89% |
| 1.6T e superiori | 0,29 | 6,0% | 11,55 | 44,56% |
| Coerenti | 0,65 | 13,5% | 1,19 | 6,17% |
Per applicazione: data center e AI guidano con l’85,5%
| Applicazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center e AI | 4,48 | 85,5% | 29,98 | 20,94% |
| Reti di telecomunicazioni e 5G | 0,50 | 9,6% | 0,61 | 2,02% |
| Rilevamento automobilistico e industriale | 0,08 | 1,5% | 0,54 | 20,85% |
| Sanità e scienze della vita | 0,04 | 0,7% | 0,28 | 21,95% |
| Calcolo quantistico e altro | 0,14 | 2,7% | 0,89 | 20,16% |
Sanità e scienze della vita crescono più rapidamente al di fuori del data center, al 21,95% annuo secondo le stime di DC Market Insights, mentre le telecomunicazioni crescono più lentamente, al 2,02%.
Esclusiva DC: il modello unità-prezzo e la matrice prodotto × applicazione
Con USD 4,20 miliardi nel 2025, i ricetrasmettitori per data center sono la singola cella più grande della matrice e l’80,1% di tutta la spesa in fotonica al silicio. La matrice seguente incrocia ciò che viene venduto con il luogo in cui viene utilizzato. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni: è costruito a partire da 215 input: 100 punti di unità e prezzo per 5 classi di ricetrasmettitori in 10 anni di riferimento, 50 punti di valore per 5 altre linee di prodotto, 7 quote di mappatura delle applicazioni, 10 quote regionali e 48 pesi per paese.
| 2025, miliardi di USD | Data center e AI | Telecomunicazioni e 5G | Automotive e industria | Sanità | Quantistico e altro | Totale |
|---|---|---|---|---|---|---|
| Ricetrasmettitori ottici | 4,20 | 0,50 | – | – | – | 4,70 |
| Cavi ottici attivi | 0,16 | – | – | – | – | 0,16 |
| Ottica co-packaged | 0,09 | – | – | – | – | 0,09 |
| Chiplet di I/O ottico | 0,03 | – | – | – | – | 0,03 |
| Rilevamento e LiDAR | – | – | 0,08 | 0,04 | – | 0,12 |
| Altri dispositivi fotonici al silicio | – | – | – | – | 0,14 | 0,14 |
| Totale | 4,48 | 0,50 | 0,08 | 0,04 | 0,14 | 5,24 |
Una caratteristica spicca: le telecomunicazioni acquistano solo ricetrasmettitori, per lo più moduli coerenti, quindi i fornitori privi di un prodotto coerente non hanno quasi alcuna esposizione alle telecomunicazioni.
Il modello unità-prezzo alla base di queste cifre ha due input per classe di velocità che qualsiasi lettore può verificare: unità spedite e prezzo medio. Moltiplicandoli si ottiene il valore dei ricetrasmettitori; aggiungendo il valore di cavi ottici attivi, ottica co-packaged, chiplet di I/O ottico, chip di rilevamento e altri dispositivi si ottiene il mercato. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato della fotonica al silicio?
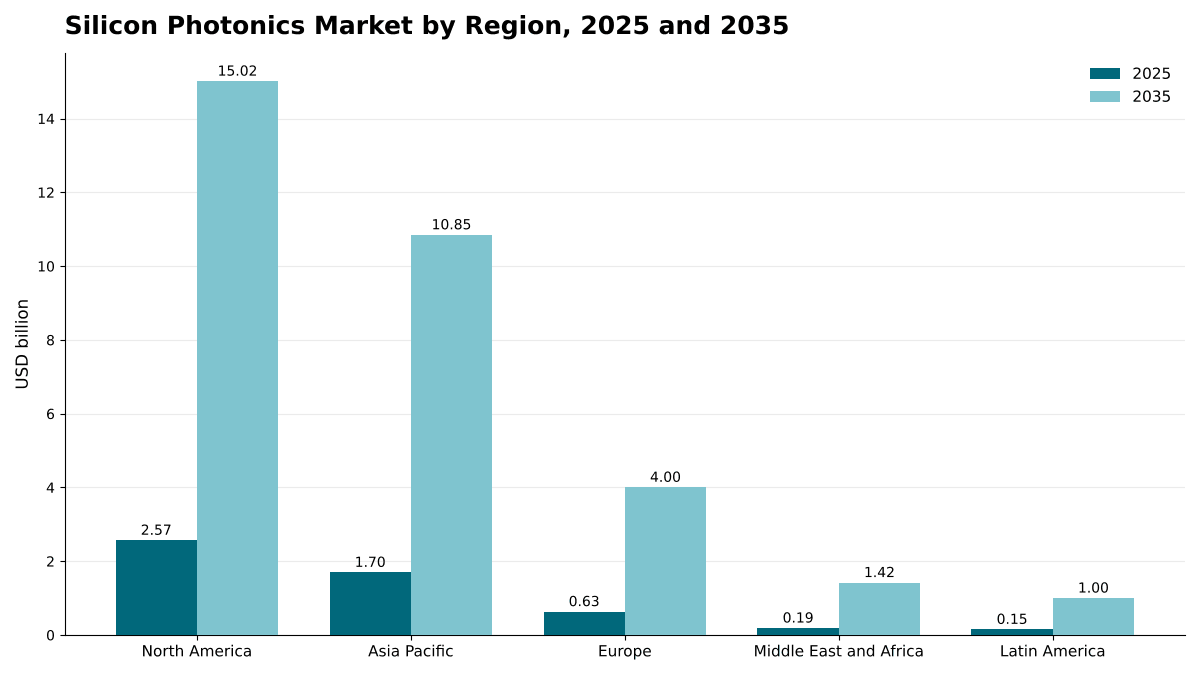
Il Nord America guida il Mercato della fotonica al silicio con il 49,0% del valore 2025, e il Medio Oriente e Africa è la regione a crescita più rapida al 22,37% annuo perché la capacità dei data center AI nel Golfo viene aggiunta partendo da una base installata ridotta.
Il Nord America guida con una quota del 49,0%
Il Nord America ha installato USD 2,57 miliardi di dispositivi in fotonica al silicio nel 2025 e si prevede che raggiunga USD 15,02 miliardi entro il 2035, con un CAGR del 19,31%. Gli Stati Uniti rappresentano il 93,4% del totale regionale. Il Nord America perde 2,5 punti di quota entro il 2035 man mano che altre regioni aggiungono capacità AI, non perché i suoi volumi rallentino.
L’Asia Pacifico detiene una quota del 32,4%
L’Asia Pacifico vale USD 1,70 miliardi nel 2025 e USD 10,85 miliardi entro il 2035, con un CAGR del 20,38%. La Cina è il mercato più grande della regione, e il Giappone acquisisce peso manifatturiero grazie all’espansione da USD 3 miliardi di Tower Semiconductor. L’India cresce più rapidamente nella regione, al 24,89% annuo.
L’Europa detiene una quota del 12,1%
L’Europa vale USD 634,16 milioni nel 2025 e USD 4,00 miliardi entro il 2035, con un CAGR del 20,24%. Germania, Regno Unito e Francia sono i mercati più grandi, e la linea pilota PIXEurope da EUR 380 milioni sostiene lo sviluppo europeo dei chip fotonici.
Il Medio Oriente e Africa detiene una quota del 3,6%
Il Medio Oriente e Africa vale USD 188,68 milioni nel 2025 e USD 1,42 miliardi entro il 2035, la crescita più rapida tra tutte le regioni al 22,37% annuo, trainata da Arabia Saudita ed Emirati Arabi Uniti.
L’America Latina detiene una quota del 2,9%
L’America Latina vale USD 151,99 milioni nel 2025 e USD 1,00 miliardi entro il 2035, con un CAGR del 20,74%, trainata da Brasile e Messico.
Analisi per paese: quali paesi installano più fotonica al silicio?
Gli Stati Uniti sono il mercato nazionale più grande per la fotonica al silicio con USD 2,40 miliardi nel 2025, il 45,8% del valore globale, seguiti dalla Cina con USD 747,17 milioni (14,3%) e dal Giappone con USD 212,26 milioni (4,0%). I 12 paesi più grandi rappresentano l’84,3% del valore 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 2,40 | 45,8% | 13,90 | 19,21% |
| 2 | Cina | Asia Pacifico | 0,75 | 14,3% | 4,45 | 19,53% |
| 3 | Giappone | Asia Pacifico | 0,21 | 4,0% | 1,17 | 18,63% |
| 4 | Canada | Nord America | 0,17 | 3,2% | 1,11 | 20,69% |
| 5 | Germania | Europa | 0,14 | 2,7% | 0,84 | 19,68% |
| 6 | Corea del Sud | Asia Pacifico | 0,14 | 2,6% | 0,80 | 19,44% |
| 7 | Regno Unito | Europa | 0,12 | 2,4% | 0,74 | 19,67% |
| 8 | India | Asia Pacifico | 0,12 | 2,3% | 1,13 | 24,89% |
| 9 | Taiwan | Asia Pacifico | 0,10 | 2,0% | 0,61 | 19,35% |
| 10 | Australia | Asia Pacifico | 0,10 | 1,8% | 0,66 | 21,31% |
| 11 | Singapore | Asia Pacifico | 0,09 | 1,7% | 0,50 | 18,91% |
| 12 | Francia | Europa | 0,08 | 1,6% | 0,54 | 20,60% |
L’India è il grande mercato nazionale a crescita più rapida, al 24,89% annuo, davanti all’Australia al 21,31%, poiché gli operatori hyperscale e di colocation aggiungono capacità AI al di fuori degli hub consolidati. Le cifre per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità dei data center AI installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il Mercato della fotonica al silicio raggiunge USD 32,29 miliardi entro il 2035 nello scenario base, con un intervallo da USD 24,87 miliardi a USD 39,24 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | La spesa in conto capitale per l’AI si ferma per due anni; l’adozione dell’ottica co-packaged slitta di circa tre anni | 24,87 | 16,85% |
| Base | Le unità di ricetrasmettitori raggiungono 37,42 milioni all’anno; l’ottica co-packaged raggiunge il 36,7% del mercato | 32,29 | 19,94% |
| Alto | L’I/O ottico sostituisce il rame per la maggior parte dei collegamenti scale-up entro il 2032; adozione più rapida del 3.2T | 39,24 | 22,30% |
Lo scenario basso riflette un rallentamento della spesa in conto capitale degli hyperscaler, che ritarderebbe i volumi di 1.6T e CPO mentre i prezzi dei pluggable continuano a scendere. Lo scenario alto presuppone che l’I/O ottico entri nel dominio scale-up prima del previsto.
Analisi competitiva: chi guida il Mercato della fotonica al silicio?
- Broadcom
- NVIDIA
- Coherent
- Lumentum
- Marvell Technology
- Zhongji InnoLight
- Eoptolink Technology
- TSMC
- GlobalFoundries
- Tower Semiconductor
- STMicroelectronics
- Ayar Labs
- Lightmatter
- Aeva
- PsiQuantum
DC Market Insights stima che i cinque maggiori fornitori di ricetrasmettitori, motori e switch in fotonica al silicio detenessero circa il 58% del mercato nel 2025, sulla base della nostra allocazione delle unità di ricetrasmettitori 2025 per fornitore. Coherent ha riportato ricavi del segmento Datacenter and Communications pari a USD 5,27 miliardi nell’esercizio 2026 e Lumentum ha riportato ricavi netti di USD 3,01 miliardi nell’esercizio 2026, rispetto a USD 1,6 miliardi (Fonte: documento depositato da Lumentum presso la US Securities and Exchange Commission); entrambe le cifre coprono l’intera gamma di prodotti di ciascuna azienda, non solo la fotonica al silicio. NVIDIA e Broadcom hanno entrambe annunciato switch con ottica co-packaged, e NVIDIA ha indicato TSMC, Browave, Coherent, Corning, Fabrinet, Foxconn, Lumentum, SENKO, SPIL, Sumitomo Electric e TFC Communication come partner per i suoi switch fotonici. Tra le fonderie, Tower Semiconductor e GlobalFoundries hanno comunicato cifre sui ricavi da fotonica al silicio, mentre TSMC e STMicroelectronics stanno aggiungendo produzione. Marvell, Ayar Labs e Lightmatter stanno sviluppando l’I/O ottico, mentre Aeva e PsiQuantum rappresentano i segmenti del rilevamento e del quantistico.
Sviluppi recenti
- Nel marzo 2025, NVIDIA ha annunciato i suoi switch con ottica co-packaged Spectrum-X Photonics e Quantum-X Photonics, con Quantum-X atteso più avanti nel 2025 e Spectrum-X nel 2026 (Fonte: comunicato stampa di NVIDIA).
- Nell’ottobre 2025, Broadcom ha avviato il campionamento di Tomahawk 6 Davisson, uno switch da 102,4Tb/s con ottica co-packaged, presso clienti e partner con accesso anticipato (Fonte: report di StorageNewsletter).
- Nel novembre 2025, GlobalFoundries ha acquisito Advanced Micro Foundry, un’azienda di fotonica al silicio con sede a Singapore (Fonte: comunicato sugli utili di GlobalFoundries).
- Nel febbraio 2026, Marvell ha completato l’acquisizione di Celestial AI, aggiungendo la tecnologia di interconnessione ottica Photonic Fabric per la connettività scale-up (Fonte: comunicato stampa di Marvell).
- Nel marzo 2026, NVIDIA ha concordato di investire USD 2 miliardi ciascuna in Coherent e Lumentum, con impegni di acquisto multimiliardari per laser e prodotti di networking ottico (Fonte: notizia di Optica).
- Nel luglio 2026, Tower Semiconductor ha annunciato un’espansione da USD 3 miliardi della capacità di fotonica al silicio e silicio-germanio in Giappone, sostenuta da circa USD 1 miliardo di sovvenzioni del METI (Fonte: report di Tech Times).
Seguiamo questi accordi, lanci e annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato della fotonica al silicio
DC Market Insights ha costruito questo mercato dal basso verso l’alto a partire da unità e prezzi. Per 5 classi di velocità dei ricetrasmettitori, il modello fissa le unità spedite e il prezzo medio in 10 anni di riferimento tra il 2020 e il 2035 e li moltiplica; 5 altre linee di prodotto (cavi ottici attivi, ottica co-packaged, chiplet di I/O ottico, rilevamento e LiDAR e altri dispositivi) sono valutate direttamente negli stessi anni di riferimento. Gli anni intermedi sono interpolati lungo un percorso di crescita regolare. Il totale è stato suddiviso per 6 prodotti, 5 velocità di trasmissione, 5 applicazioni e 5 regioni, e ogni suddivisione somma al proprio totale. Il risultato è stato verificato dall’alto verso il basso rispetto alle comunicazioni delle fonderie: il run rate SiPho di Tower Semiconductor di USD 180 milioni nel secondo trimestre del 2025 e di USD 680 milioni un anno dopo, e i ricavi da fotonica al silicio di GlobalFoundries di oltre USD 200 milioni nel 2025. Secondo il nostro modello, il contenuto in wafer rappresenta all’incirca dall’8% al 14% del valore del dispositivo finito, quindi queste comunicazioni sono coerenti con un mercato dei dispositivi da USD 5,24 miliardi una volta aggiunti gli stabilimenti interni e le altre fonderie. I valori per paese allocano ciascun totale regionale in base a pesi per paese relativi alla capacità AI installata e nuova. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Prodotti, applicazioni e regioni trattati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui il report risponde
- 02Metodologia di ricerca
- 2.1Modello unità-prezzo per classe di velocità dei ricetrasmettitori
- 2.2Modello di valore per le altre linee di prodotto
- 2.3Verifica top-down rispetto alle comunicazioni delle fonderie
- 2.4Ipotesi e limitazioni
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto di fattori trainanti e sfide, 2025-2035
- 05Analisi dei prezzi
- 5.1Prezzo medio per ricetrasmettitore per velocità di trasmissione, 2025, 2030 e 2035
- 5.2Prezzo medio ponderato ed effetto mix
- 5.3Prospettive di prezzo per ottica co-packaged e I/O ottico
- 06Standard e regolamentazione
- 6.1Velocità Ethernet IEEE P802.3dj
- 6.2Linea pilota europea per la fotonica (PIXEurope)
- 6.3Sostegno industriale giapponese alla capacità fotonica
- 07Analisi della catena di fornitura e della catena del valore
- 7.1Fonderie di fotonica al silicio e capacità dei wafer
- 7.2Sorgenti laser e accordi di capacità
- 7.3Assemblaggio e test dei moduli
- 7.4Integrazione di switch, acceleratori e sistemi
- 08Dimensione e previsioni del Mercato della fotonica al silicio globale
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 8.4Unità di ricetrasmettitori, 2025, 2030 e 2035
- 09Mercato per prodotto
- 9.1Ricetrasmettitori ottici
- 9.2Cavi ottici attivi
- 9.3Ottica co-packaged
- 9.4Chiplet di I/O ottico
- 9.5Rilevamento e LiDAR
- 9.6Altri dispositivi fotonici al silicio
- 10Mercato per velocità di trasmissione
- 10.1200G e inferiori
- 10.2400G
- 10.3800G
- 10.41.6T e superiori
- 10.5Coerenti
- 11Mercato per applicazione
- 11.1Data center e AI
- 11.2Reti di telecomunicazioni e 5G
- 11.3Rilevamento automobilistico e industriale
- 11.4Sanità e scienze della vita
- 11.5Calcolo quantistico e altro
- 12Esclusiva DC: matrice prodotto × applicazione
- 12.1Matrice prodotto × applicazione, 2025
- 12.2Input del modello unità-prezzo
- 12.3Implicazioni per i fornitori
- 13Mercato per regione
- 13.1Nord America (Stati Uniti, Canada)
- 13.2Asia Pacifico (Cina, Giappone, Corea del Sud, India, Taiwan, Australia, Singapore, Malesia, resto dell'Asia Pacifico)
- 13.3Europa (Germania, Regno Unito, Francia, Paesi Bassi, Irlanda, Paesi nordici, resto d'Europa)
- 13.4Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti, resto del Medio Oriente e Africa)
- 13.5America Latina (Brasile, Messico, resto dell'America Latina)
- 13.6Primi 12 paesi, 2025 e 2035
- 14Sezioni trasversali regionali
- 14.1Quote regionali, 2025 e 2035
- 14.2Tassi di crescita per paese, 2025-2035
- 15Scenari di previsione
- 15.1Scenari base, basso e alto fino al 2035
- 15.2Sensibilità alla spesa in conto capitale per l'AI
- 15.3Sensibilità all'adozione dell'ottica co-packaged
- 16Panorama competitivo
- 16.1Concentrazione dei principali fornitori, 2025
- 16.2Capacità delle fonderie e impegni dei clienti
- 16.3Fusioni, acquisizioni, investimenti e finanziamenti, 2025-2026
- 16.4Lanci di prodotti
- 17Profili aziendali
- 17.1Broadcom
- 17.2NVIDIA
- 17.3Coherent
- 17.4Lumentum
- 17.5Marvell Technology
- 17.6Zhongji InnoLight
- 17.7Eoptolink Technology
- 17.8TSMC
- 17.9GlobalFoundries
- 17.10Tower Semiconductor
- 17.11STMicroelectronics
- 17.12Ayar Labs
- 17.13Lightmatter
- 17.14Aeva
- 17.15PsiQuantum
- 18Prospettive dell'ottica pluggable
- 18.1Picco e declino dell'800G
- 18.2Transizione a 1.6T e 3.2T
- 18.3Interconnessione coerente tra data center
- 19Prospettive di ottica co-packaged e I/O ottico
- 19.1Ottica co-packaged per switch
- 19.2I/O ottico scale-up
- 19.3Sorgenti laser esterne
- 20Applicazioni al di fuori dei data center
- 20.1LiDAR e rilevamento industriale
- 20.2Biosensori
- 20.3Calcolo quantistico fotonico
- 21Raccomandazioni degli analisti
- 21.1Per i fornitori di moduli e dispositivi
- 21.2Per gli operatori hyperscale e di cloud AI
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato della fotonica al silicio, 2020-2035
- Fig. 2Quota di mercato per prodotto, 2025 e 2035
- Fig. 3Mercato per velocità di trasmissione, 2025 e 2035
- Fig. 4Prezzo medio per ricetrasmettitore per velocità di trasmissione, 2025-2035
- Fig. 5Matrice prodotto × applicazione, 2025
- Fig. 6Mercato per regione, 2025 e 2035
- Fig. 7Primi 12 paesi, 2025
- Fig. 8Scenari di previsione, 2025-2035
- Tabella 1Attributi del report
- Tabella 2Prezzo medio per ricetrasmettitore, 2025, 2030 e 2035
- Tabella 3Dimensione del mercato, 2020-2035
- Tabella 4Mercato per prodotto, 2025 e 2035
- Tabella 5Mercato per velocità di trasmissione, 2025 e 2035
- Tabella 6Mercato per applicazione, 2025 e 2035
- Tabella 7Matrice prodotto × applicazione, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9Primi 12 paesi, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
- Tabella 11Fusioni, acquisizioni, investimenti e finanziamenti, 2025-2026
- Tabella 12Profili aziendali: prodotti e focus sulla fotonica al silicio
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 5,24 miliardi nel 2025, in crescita fino a USD 32,29 miliardi entro il 2035. DC Market Insights stima il mercato a USD 945,90 milioni nel 2020.
Del 19,94% annuo dal 2025 al 2035. La crescita è stata più rapida, al 40,84% annuo, tra il 2020 e il 2025, quando i collegamenti 800G per i cluster di GPU sono passati alla fotonica al silicio, secondo le stime di DC Market Insights.
I ricetrasmettitori ottici, con USD 4,70 miliardi ovvero l’89,7% del mercato nel 2025. L’ottica co-packaged è il segmento a crescita più rapida, al 63,51% annuo.
Circa USD 302 in media nel 2025, da circa USD 45 a 200G e inferiori fino a circa USD 1.160 a 1.6T e USD 1.447 per un modulo coerente, secondo le stime di DC Market Insights.
Il Nord America, con USD 2,57 miliardi ovvero il 49,0% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 22,37% annuo.
Circa il 58% del valore 2025 è detenuto dai cinque maggiori fornitori (stima di DC Market Insights). Broadcom, NVIDIA, Coherent, Lumentum, Marvell Technology, Zhongji InnoLight ed Eoptolink Technology competono nei dispositivi, mentre TSMC, GlobalFoundries, Tower Semiconductor e STMicroelectronics producono chip in fotonica al silicio.
USD 86,70 milioni nel 2025, in crescita fino a USD 11,84 miliardi entro il 2035 al 63,51% annuo, quando l’ottica co-packaged raggiunge il 36,7% del Mercato della fotonica al silicio (stima di DC Market Insights).
Gli Stati Uniti, con USD 2,40 miliardi ovvero il 45,8% del valore 2025, seguiti dalla Cina con USD 747,17 milioni. L’India cresce più rapidamente tra i grandi mercati nazionali, al 24,89% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.