

핵심 요약
- CBRE는 보고서 Beyond Growth에서 인도 데이터센터 부문이 2026년 상반기에 약 380억 달러, 2021년 이후 누적 약 1,730억 달러의 투자 약정을 유치했다고 밝혔다.
- CBRE는 2026년 하반기에 200 MW 이상의 신규 용량이 추가되어 연말까지 인도의 가동 용량이 약 2 GW에 이를 것으로 전망한다. 상반기 신규 공급의 94%는 뭄바이에 집중됐다.
- 6월 이후 보도된 7개 주요 프로젝트의 규모는 합계 5,007 MW다. 이 중 임차 계약 체결, 건설 중 또는 준공 임박 단계에 있는 용량은 357 MW, 약 7%에 불과하며 나머지는 의향서(LoI), 양해각서(MoU) 또는 발표 단계에 머물러 있다(당사 계산).
- 신규 자금은 새로운 지역으로 향하고 있다. 하이데라바드의 1 GW 규모 TCS HyperVault 캠퍼스, 비하르주 보드가야의 150 MW 규모 CtrlS 프로젝트, 라이가드 지구 펜의 3 GW 규모 AirTrunk 부지가 대표적이다.
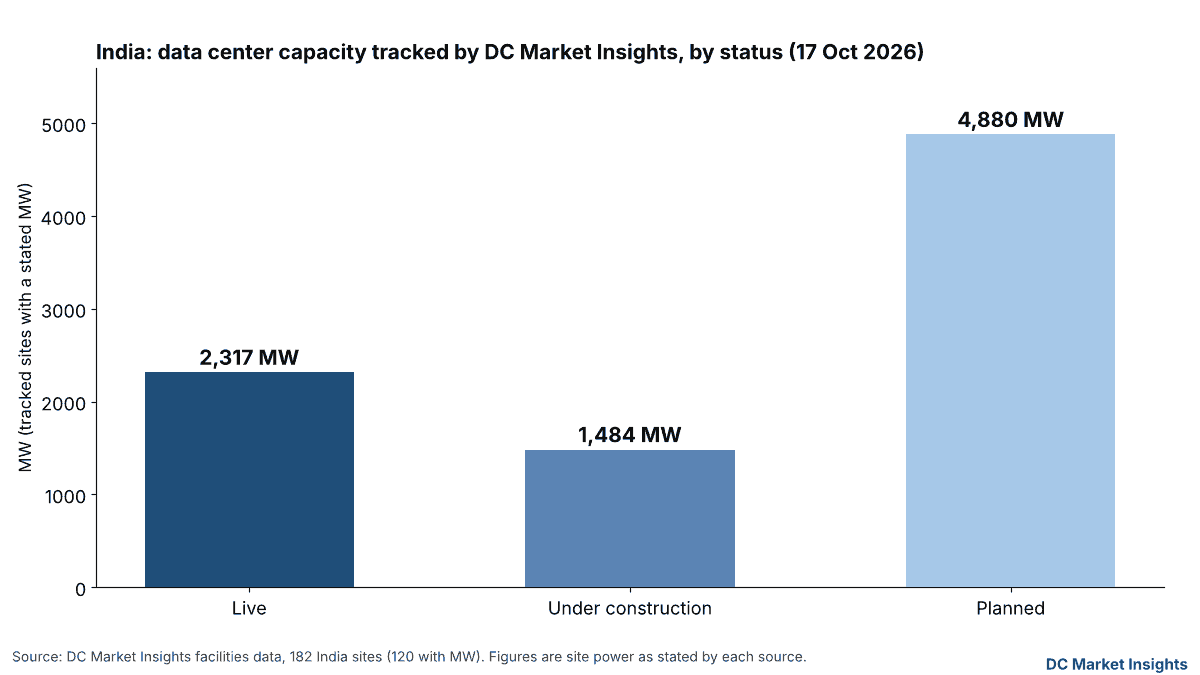
- DC Market Insights 데이터에 따르면 인도 내 182개 사이트에서 가동 중 2,317 MW, 건설 중 1,484 MW, 계획 4,880 MW가 집계되며, 파이프라인은 가동 기반의 2.7배에 달한다.
인도는 현재 자본과 토지를 모두 비교적 쉽게 확보할 수 있는 몇 안 되는 시장 중 하나다. CBRE는 2026년 첫 6개월 동안에만 약 380억 달러의 데이터센터 투자 약정이 이뤄졌다고 집계했다. 지난 2주 사이 한 화학 그룹이 마하라슈트라주에서 500 MW 규모의 MoU를 체결했고, CtrlS는 비하르주에서 150 MW 계약을 맺었으며, CoreWeave는 나비뭄바이에서 240 MW를 임차했다. 또한 인도 국가투자인프라기금(NIIF)이 이 부문에 최대 8억 달러를 투자할 준비를 하고 있다는 보도도 나왔다.
기회는 실재하지만 고르게 분포하지는 않는다. 실제로 가동되는 용량은 여전히 거의 대부분 뭄바이에 몰리고 있으며, 새로 발표된 기가와트급 용량의 상당수는 아직 서류상으로만 존재한다. 첫 번째 시험대는 12월 31일이다. CBRE는 이때까지 인도의 가동 용량이 약 2 GW에 이를 것으로 예상한다. 이 글에서는 자금이 어디로 이동하고 있는지, 누가 수혜를 입는지, 그리고 그중 얼마가 확정된 것인지를 살펴본다.
인도가 여기까지 온 과정: 용량을 크게 앞지른 투자 약정
CBRE 보고서 Beyond Growth: India’s Rise Among APAC’s Leading Data Centre Markets는 2021년부터 2026년 6월 말까지 누적 투자 약정 규모를 약 1,730억 달러(15.29라크 크로르 루피)로 추산한다. 이 중 약 380억 달러(3.34라크 크로르 루피)가 2026년 상반기에 이뤄졌다. 보고서를 요약한 IBEF 보도에 따르면, 하이퍼스케일 및 코로케이션 사업자가 누적 총액의 62% 가까이를 차지하며 약정의 15% 이상이 AI와 연계되어 있다.
물리적 용량은 훨씬 더디게 늘어난다. 인도는 2026년 상반기에 약 130 MW를 추가했으며, CBRE는 하반기에 200 MW 이상이 추가될 것으로 예상한다. 상반기 신규 공급의 94%가 뭄바이에 집중됐고, 뭄바이·첸나이·델리-NCR 세 곳이 가동 용량의 80% 이상을 보유하고 있다. CBRE에 따르면 뭄바이 한 곳이 가동 재고의 52%를 차지한다.
인도 데이터센터 부문은 이 지역에서 견줄 만한 시장이 거의 없을 정도의 속도로 계속 성장하고 있습니다.
공식 통계는 다른 기준을 사용한다. PIB를 인용한 DC Market Insights 인도 프로필에 따르면, 인도 정부 공보국(PIB)은 2026년 8월 기준 인도의 데이터센터 설치 전력 용량을 1.57 GW로 집계했으며, 이는 2020년의 약 375 MW에서 증가한 수치다. PIB가 발표한 재무부의 2026년 2월 예산 설명 자료는 업계 추정치를 인용해 클라우드 데이터센터 용량이 약 1,280 MW이며, 약 700억 달러의 투자가 진행 중이고 추가로 900억 달러가 발표됐다고 밝혔다.
CBRE, PIB, 예산 설명 자료는 서로 다른 대상(가동 중인 코로케이션 및 하이퍼스케일 공급, 설치 전력, 클라우드 용량)을 서로 다른 시점에 측정한다. 따라서 당사는 이 수치들을 직접 합산하거나 비교하지 않는다.
10월에 달라진 점: 자금이 뭄바이 너머를 바라보다
지난 2주간의 거래는 기회가 세 방향으로 확산되고 있음을 보여준다. 새로운 주(州), 새로운 유형의 투자자, 그리고 AI 임차인이다.
- 새로운 주. DCD가 10월 15일 보도한 바에 따르면 CtrlS Datacenters는 비하르주 보드가야에 1만 크로르 루피(10억 달러) 규모의 150 MW 하이퍼스케일 데이터센터 건설을 위한 구속력 없는 의향서를 체결했으며, 파트나에 400크로르 루피 규모의 12 MW 캠퍼스를 개설했다. DCD가 10월 16일 보도한 바에 따르면 오디샤주 내각은 케온자르에 176.83크로르 루피 규모의 재해복구 데이터센터를 승인했으며, 구축에는 약 9개월이 소요될 예정이다.
- 새로운 투자자. 화학 기업 Dorf Ketal의 기술·인프라 부문인 Trentar는 마하라슈트라주 정부와 3만 크로르 루피(33억 달러) 규모의 500 MW 하이퍼스케일 데이터센터에 대한 MoU를 체결했다. DCD 보도에 따르면 부지는 공개되지 않았다. Global SWF가 10월 15일 보도한 바에 따르면 NIIF는 데이터센터 및 관련 사업에 7억~8억 달러를 투자할 준비를 하고 있다.
- AI 임차인. CoreWeave는 나비뭄바이에 있는 AdaniConneX 탈로자 캠퍼스에서 80 MW 건물 3개 동에 걸쳐 240 MW를 임차했으며, 이곳에 Nvidia Vera Rubin 시스템을 배치할 계획이다. DCD 보도에 따르면 1단계는 2028년 중반 가동 예정이며, CoreWeave는 이 캠퍼스에서 용량을 두 배로 늘릴 수 있다.
인도는 AI 혁신의 주요 중심지가 될 인재와 개발자, 그리고 의지를 갖추고 있습니다
이들 거래 뒤에는 두 개의 더 큰 계획이 자리하고 있다. CRN Asia 보도에 따르면 9월 TCS의 자회사 HyperVault는 최대 1 GW 규모의 AI 캠퍼스를 위해 하이데라바드에 264에이커 부지를 선정했다. HyperVault와 파트너사들이 최대 7만 크로르 루피를 투자하며, 고객 수요에 맞춰 단계적으로 구축한다. DCD 보도에 따르면 6월에는 마하라슈트라주 정부가 AirTrunk와 라이가드 펜 성장센터(Raigad Pen Growth Centre) 부지에 대한 의향서를 체결했으며, 이 프로젝트는 IT 용량 기준 최대 3 GW에 이를 수 있다.
우리는 AI가 나아가는 방향, 즉 더 높은 밀도와 액체 냉각에 맞춘 인프라를 구축하고 있습니다
확정된 규모는 얼마인가: 5,007 MW 중 357 MW
당사는 2026년 6월부터 10월 사이 보도된 인도의 7개 주요 프로젝트를 합산하고 구속력 수준에 따라 분류했다. 합계는 5,007 MW다. 임차인이 계약을 체결했거나, 착공했거나, 준공이 임박했다는 의미에서 확정된 프로젝트는 3건뿐이다. CoreWeave의 240 MW 임차, 나비뭄바이 Colt DCS·RMZ 캠퍼스의 64 MW 규모 세 번째 건물(하이퍼스케일 고객용으로 건설 중), 그리고 2026년 말 준공 예정인 CapitaLand의 53 MW 규모 Chennai 01이다. 이들을 합하면 357 MW로 전체의 약 7%다(당사 계산).
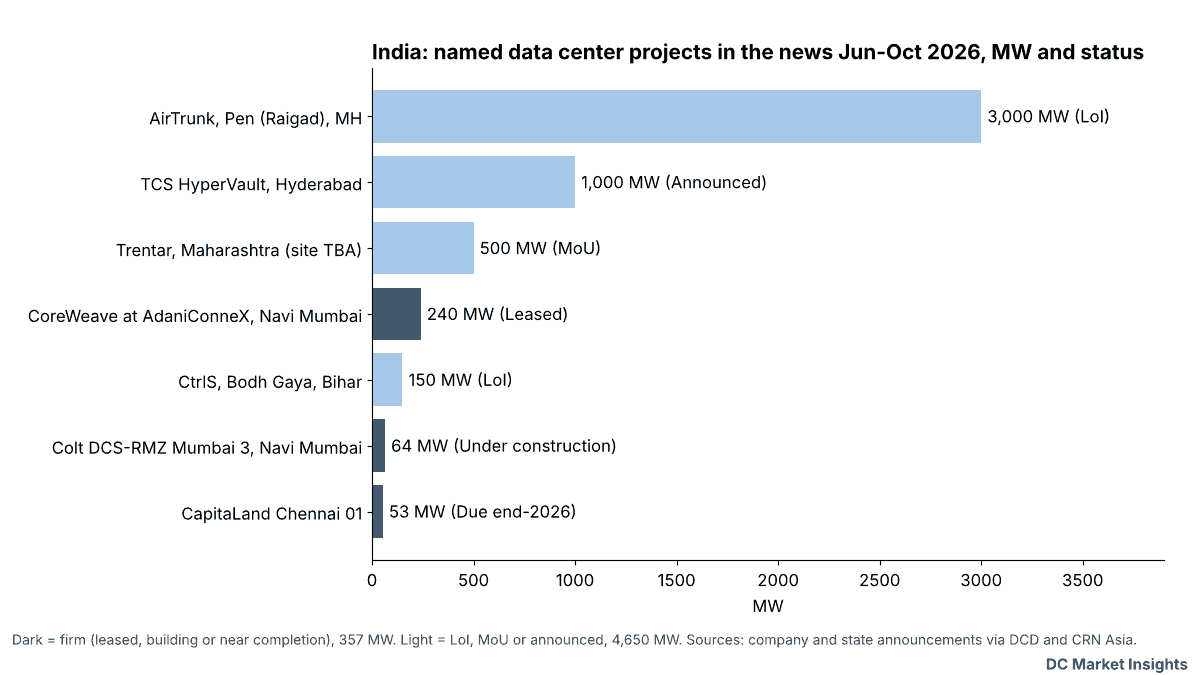
| 프로젝트 | 위치 | MW | 발표 투자액 | 상태 |
|---|---|---|---|---|
| AirTrunk | 마하라슈트라주 라이가드 펜 | 3,000(IT) | 약 210억 달러(보도 기준) | 부지 의향서, 2026년 6월 |
| TCS HyperVault | 텔랑가나주 하이데라바드 | 최대 1,000 | 최대 7만 크로르 루피 | 발표, 수요에 따라 단계적 구축 |
| Trentar (Dorf Ketal) | 마하라슈트라주, 부지 미공개 | 500 | 3만 크로르 루피(33억 달러) | 주정부와 MoU, 2026년 10월 |
| CoreWeave at AdaniConneX | 나비뭄바이 탈로자 | 240 | 미공개 | 임차 완료, 1단계 2028년 중반 |
| CtrlS Datacenters | 비하르주 보드가야 | 150 | 1만 크로르 루피(10억 달러) | 구속력 없는 의향서 |
| Colt DCS and RMZ, Mumbai 3 | 나비뭄바이 | 64 | 미공개 | 건설 중, 사전 임차 완료 |
| CapitaLand Chennai 01 | 첸나이 암바투르 | 총 53(IT 34) | 약 1,940크로르 루피 | 2026년 말 준공 예정 |
출처: DCD(AirTrunk, Trentar, CoreWeave, CtrlS, Colt DCS and RMZ, CapitaLand), CRN Asia(TCS HyperVault). MW 수치는 각 출처가 밝힌 대로 IT 부하와 총 전력이 혼재되어 있다. DCD는 AirTrunk의 사업 규모를 “2,000억 루피(약 210억 달러)”로 제시했으나 두 수치는 현재 환율로 일치하지 않으므로, 아래 비용 비교에서 AirTrunk는 제외했다.
이 격차는 인도의 토지, 전력 또는 장비 가격을 산정하는 모든 이에게 중요하다. 의향서는 부지나 주정부의 호의를 확보할 뿐, 임차인이나 전력망 연결을 보장하지 않는다. 당사는 확정되지 않은 4,650 MW 규모의 프로젝트를 공급이 아니라 수요에 대한 옵션으로 해석해야 한다고 본다.
누가, 얼마나 수혜를 입는가
3대 거점 밖의 주(州). 텔랑가나, 비하르, 오디샤, 카르나타카주는 정책을 활용해 뭄바이로부터 프로젝트를 끌어오고 있다. Newslaundry 보도에 따르면 카르나타카주의 지속가능 데이터센터 정책 2026-2031은 2031년까지 누적 IT 부하 1 GW를 목표로 하며, 호스코테·망갈루루·마이수루에 합계 약 1,000 MW 규모의 데이터센터 파크를 계획하고, 3년간 PUE 1.00~1.20을 유지하는 시설에 20크로르 루피의 일회성 지원금을 제공한다. MediaNama 보도에 따르면 우타르프라데시주는 7월 데이터센터 정책 2026을 승인했고, 구자라트주는 7월 9일 2026-29 정책을 발표했다.
토지를 확보한 국내 플랫폼. DC Market Insights 데이터에 따르면 CtrlS는 추적 중인 인도 내 23개 사이트에서 가동 중 275.7 MW, 파이프라인 1,545 MW를 보유하고 있으며, AdaniConneX는 6개 사이트에서 가동 중 1,033 MW, 파이프라인 2,000 MW를 보유하고 있다. DCD에 따르면 CtrlS는 2030년까지 2 GW를 목표로 한다. 이들 플랫폼은 하이퍼스케일러와 AI 클라우드에 전력이 확보된 부지를 즉시 제공할 수 있으며, CoreWeave가 확보한 것도 바로 이것이다.
우호적인 정책 환경을 조성해 준 비하르 주정부에 진심으로 감사드립니다
해외 클라우드 사업자. PIB 자료에 따르면 2026-27 연방 예산안은 인도 내 데이터센터에서 글로벌 고객에게 서비스를 제공하는 적격 해외 클라우드 기업에 2047년까지 법인세 면제(tax holiday)를 제안했다. 단, MeitY 고시 시설 내 인도 기업으로부터 데이터센터 서비스를 구매하고, 인도 고객에게는 인도 리셀러를 통해 판매해야 한다는 조건이 붙는다. 특수관계 데이터센터 법인에 대해서는 원가 대비 15%의 세이프 하버 마진이 제안됐다. 이에 따라 인도 코로케이션은 수출형 클라우드 리전의 기본 경로가 된다.
장기 투자 자본. CBRE에 따르면 2021년 이후 투입된 자본의 38%는 국내 투자자, 27%는 미국 투자자가 공급했다. 상반기 약정의 85% 이상이 다도시 포트폴리오로 향했다. NIIF의 투자 계획은 이 자금 풀에 국가 지원 앵커 투자자를 더한다.
경제성: 신규 약정 기준 MW당 약 660만~670만 달러
발표된 예산을 통해 MW당 대략적인 비용을 추산할 수 있다. 이는 토지, 전력, 다년간의 단계별 구축을 포함할 수 있는 발표 총액이므로 건설 비용이라기보다는 상한선으로 보아야 한다.
| 프로젝트 | 발표 투자액 | MW | MW당 크로르 루피 | MW당 백만 달러 |
|---|---|---|---|---|
| TCS HyperVault, 하이데라바드 | 7만 크로르 루피 | 1,000 | 70.0 | 해당 없음 |
| CtrlS, 보드가야 | 1만 크로르 루피(10억 달러) | 150 | 66.7 | 6.7 |
| Trentar, 마하라슈트라 | 3만 크로르 루피(33억 달러) | 500 | 60.0 | 6.6 |
| CapitaLand Chennai 01 | 1,940크로르 루피 | 총 53 / IT 34 | 총 36.6 / IT 57.1 | 해당 없음 |
각 출처(DCD, CRN Asia)에 제시된 투자액과 MW를 바탕으로 한 당사 계산. MW당 달러 금액은 출처가 달러 수치를 제시한 경우에만 표기했다. AI 대응 캠퍼스(TCS, CtrlS)는 CapitaLand의 코로케이션 시설보다 MW당 단가가 높다.
이 격차가 시사하는 바는 분명하다. CapitaLand의 코로케이션 시설은 총 MW당 약 37크로르 루피 수준이다. 반면 AI 지향 약정은 MW당 60~70크로르 루피로 거의 두 배에 달한다. 이 차이는 액체 냉각, 더 높은 랙 밀도, 그리고 일부 경우 발표 금액에 포함된 전력과 토지에 대한 프리미엄이다. 벤더 입장에서는 약정 중 AI 비중(CBRE 기준 15% 이상)이 MW당 공급 가치가 가장 높은 영역이다.
DC Market Insights 데이터가 보여주는 것
당사의 인도 시설 데이터는 29개 기업이 운영하는 182개 사이트를 포괄하며, 이 중 120개 사이트가 MW 수치를 공개하고 있다. 2026년 10월 17일 기준 가동 중 2,317 MW, 건설 중 1,484 MW, 계획 4,880 MW가 집계된다. 건설 중 또는 계획 단계의 파이프라인 6,364 MW는 가동 기반의 2.7배다(당사 계산). 당사 수치는 각 출처가 밝힌 사이트 전력 기준이므로 CBRE의 가동 용량과 직접 비교할 수 없다.
| 사업자(DC Market Insights 데이터) | 추적 사이트 수 | 가동 MW | 파이프라인 MW |
|---|---|---|---|
| AdaniConneX | 6 | 1,033.0 | 2,000.0 |
| CtrlS | 23 | 275.7 | 1,545.0 |
| STT GDC India | 34 | 216.8 | 393.0 |
| Sify | 16 | 188.1 | 290.0 |
| NTT DATA | 16 | 135.4 | 127.0 |
| Amazon Web Services | 2 | 해당 없음 | 473.0 |
출처: DC Market Insights 시설 데이터, 인도, 2026년 10월 18일 조회. 파이프라인 = MW 수치가 공개된 건설 중 및 계획 용량의 합.
아시아태평양 전반의 흐름
이달 AI 자금을 끌어들인 곳은 인도만이 아니다. DCD 보도에 따르면 호주에서는 Iren이 와가와가에 900 MW 규모 캠퍼스 계획을 내놓았고 DigiCo는 시드니에서 71 MW 임차 계약을 체결했으며, 말레이시아에서는 DayOne이 확장을 위해 36.7억 달러의 자금을 확보했다. 인도를 차별화하는 요소는 프로젝트 유치 경쟁에 나선 주의 범위와 뉴델리 중앙정부의 정책 추진력이다. MediaNama에 따르면 10월 14일 NITI Aayog 산하 Frontier Tech Hub는 데이터센터 평가 프레임워크를 발표했다. 이 프레임워크는 각 주에 승인 매트릭스 공개와 단일 디지털 인허가 포털 구축을 요구하고, PUE·WUE·CUE 주장에 대한 중앙 차원의 감사를 제안한다. 별도의 국가 데이터센터 정책은 아직 준비 중이다.
사업자, 투자자, 벤더에게 주는 시사점
위 수치를 바탕으로 한 당사의 견해:
- 5,007 MW가 아니라 357 MW를 기준으로 평가하라. 발표된 용량의 약 93%는 아직 확정되지 않았다. 임차인, 전력망 연결, 건축 허가가 확보될 때까지 의향서 및 MoU 단계의 용량은 할인해서 보아야 한다.
- 토지와 인센티브는 2선 주에서 찾아라. 카르나타카주의 1 GW 목표와 20크로르 루피 PUE 인센티브, 그리고 비하르주의 150 MW CtrlS 계약은 신규 공급의 94%를 차지하는 뭄바이가 흡수했을 프로젝트를 유치하기 위해 각 주가 비용을 지불하고 있음을 보여준다.
- AI 대응 데이터홀에는 프리미엄을 반영하라. AI 지향 약정은 MW당 60~70크로르 루피로, 코로케이션 시설의 약 37크로르 루피와 대비된다. 액체 냉각과 전력 밀도가 핵심 변수다.
- 예산안의 법인세 면제를 영업 논거로 활용하라. 해외 클라우드 기업이 혜택을 받으려면 MeitY 고시 시설을 보유한 인도 데이터센터 파트너가 필요하다. 고시된 용량을 보유한 코로케이션 사업자는 이를 내세울 수 있다.
- 벤더: 후반에 집중되는 수주에 대비하라. CoreWeave의 1단계가 2028년 중반 가동 예정이고 HyperVault가 수요에 따라 단계적으로 구축되는 만큼, 새로운 기가와트급 용량 대부분은 올해가 아니라 2027~2029년에 냉각 및 전기 장비를 발주할 것이다.
인도 AI 인프라 구축 규모는 당사의 India AI Data Center Market 보고서를 참고하기 바란다. 국가 지원 및 국가 차원의 AI 컴퓨팅은 Sovereign AI Infrastructure Market 보고서를, 글로벌 동향은 Data Center Market 보고서를 참고하기 바란다. 인도의 사이트별 수치는 당사의 인도 데이터센터 용량 페이지에서 확인할 수 있다.
향후 주목할 일정
- 2026년 12월 31일: 하반기 200 MW 이상 추가 이후 CBRE가 예상하는 인도 가동 용량 2 GW 달성 시점. CapitaLand Chennai 01(53 MW)도 같은 날까지 준공될 예정이다.
- 2026년 말~2027년 초: 10월 14일 발표된 NITI Aayog 데이터센터 평가 프레임워크에 대한 각 주의 대응, 그리고 국가 데이터센터 정책 초안 공개 여부.
- 2027년 7월경: 10월 승인되어 구축에 약 9개월이 소요되는 오디샤주 케온자르 재해복구 데이터센터.
- 2028년 중반: AdaniConneX 탈로자 캠퍼스 내 CoreWeave의 240 MW 규모 AI 클라우드 리전 1단계.
- 2031년: 2026-2031 정책에 따른 카르나타카주의 누적 데이터센터 IT 부하 1 GW 목표.
자주 묻는 질문
인도 데이터센터 부문은 얼마나 많은 투자를 유치했나?
CBRE에 따르면 2021년부터 2026년 6월까지 약 1,730억 달러의 투자 약정을 유치했으며, 이 중 약 380억 달러가 2026년 상반기에 이뤄졌다. 하이퍼스케일 및 코로케이션 사업자가 전체의 62% 가까이를 차지하며, 15% 이상이 AI와 연계되어 있다.
2026년 인도의 데이터센터 용량은 얼마인가?
CBRE는 상반기에 약 130 MW가 추가되고 하반기에 200 MW 이상이 추가될 것으로 예상되면서, 2026년 말까지 가동 용량이 약 2 GW에 이를 것으로 전망한다. PIB는 다른 기준으로 2026년 8월 기준 설치 용량을 1.57 GW로 집계했다.
인도의 어느 도시가 신규 데이터센터 투자를 유치하고 있나?
CBRE에 따르면 2026년 상반기 신규 공급의 94%가 뭄바이에 집중됐다. 신규 프로젝트로는 하이데라바드의 1 GW 규모 TCS HyperVault 캠퍼스, 비하르주 보드가야의 CtrlS 150 MW, 라이가드 펜의 3 GW 규모 AirTrunk 부지, 첸나이의 CapitaLand 53 MW 등이 있다.
인도에서 발표된 데이터센터 파이프라인 중 확정된 규모는 얼마인가?
당사 계산에 따르면 2026년 6월 이후 보도된 7개 주요 프로젝트의 5,007 MW 중 357 MW, 약 7%만이 임차 완료, 건설 중 또는 준공 임박 단계에 있다. 나머지는 의향서, MoU 또는 발표 단계에 머물러 있다.
출처
- CBRE, “Beyond Growth: India’s Rise Among APAC’s Leading Data Centre Markets”, 2026년 9월. 링크
- IBEF, “India likely to add more than 200 MW of new data centre capacity in H2 2026, pushing total capacity to 2 GW: CBRE”, 2026년 10월 7일. 링크
- Deccan Herald, “Data centre investments: India draws $173 billion in commitments since 2021”, 2026년 10월 6일. 링크
- Press Information Bureau, “Budget 2026–27 Sets the Stage for India as a Global Hub for Cloud and AI Infrastructure”, 2026년 2월 14일. 링크
- DCD, “CtrlS plans 150MW data center in Bihar, India”, 2026년 10월 15일. 링크
- DCD, “Chemical firm turns data center operator, proposes 500MW site in Maharashtra, India”, 2026년 10월 13일. 링크
- DCD, “CoreWeave teams up with AdaniConneX for AI cloud region in India”, 2026년 10월 7일. 링크
- DCD, “Colt DCS and RMZ start work on third facility at Mumbai campus, India”, 2026년 10월 15일. 링크
- DCD, “CapitaLand to launch 53MW data center in Chennai, India, before the end of the year”, 2026년 10월 16일. 링크
- DCD, “India’s Odisha gov’t approves $18.62m data center project”, 2026년 10월 16일. 링크
- DCD, “Government of Maharashtra, India signs LoI with AirTrunk for $21bn data center deal”, 2026년 6월 4일. 링크
- CRN Asia, “TCS’ HyperVault makes ₹70,000 crore AI infrastructure play with 1 GW Hyderabad campus”, 2026년 9월 7일. 링크
- Global SWF, “Sovereign Investor-Backed NIIF Puts Up To US$800m Behind India’s Data Centre Build-Out”, 2026년 10월 15일. 링크
- Newslaundry, “Karnataka’s new data centre policy puts water, energy in focus: What does it say?”, 2026년 10월 1일. 링크
- MediaNama, “What NITI Aayog proposed in its data centre evaluation framework”, 2026년 10월 16일. 링크
- DCD, “Iren targets 900MW data center campus in Wagga Wagga, Australia”, 2026년 10월 14일. 링크
- DC Market Insights, “India Data Center Capacity” (facilities data and country profile), 2026년 10월 18일 조회. 링크