

Punti chiave
- Il settore dei data center in India ha attirato circa 38 miliardi di US$ di impegni di investimento nel primo semestre 2026 e circa 173 miliardi di US$ dal 2021, secondo CBRE nel suo rapporto Beyond Growth.
- CBRE prevede oltre 200 MW di nuova capacità nel secondo semestre 2026, portando la capacità operativa dell’India a circa 2 GW entro fine anno. Mumbai ha assorbito il 94% della nuova offerta aggiunta nel primo semestre.
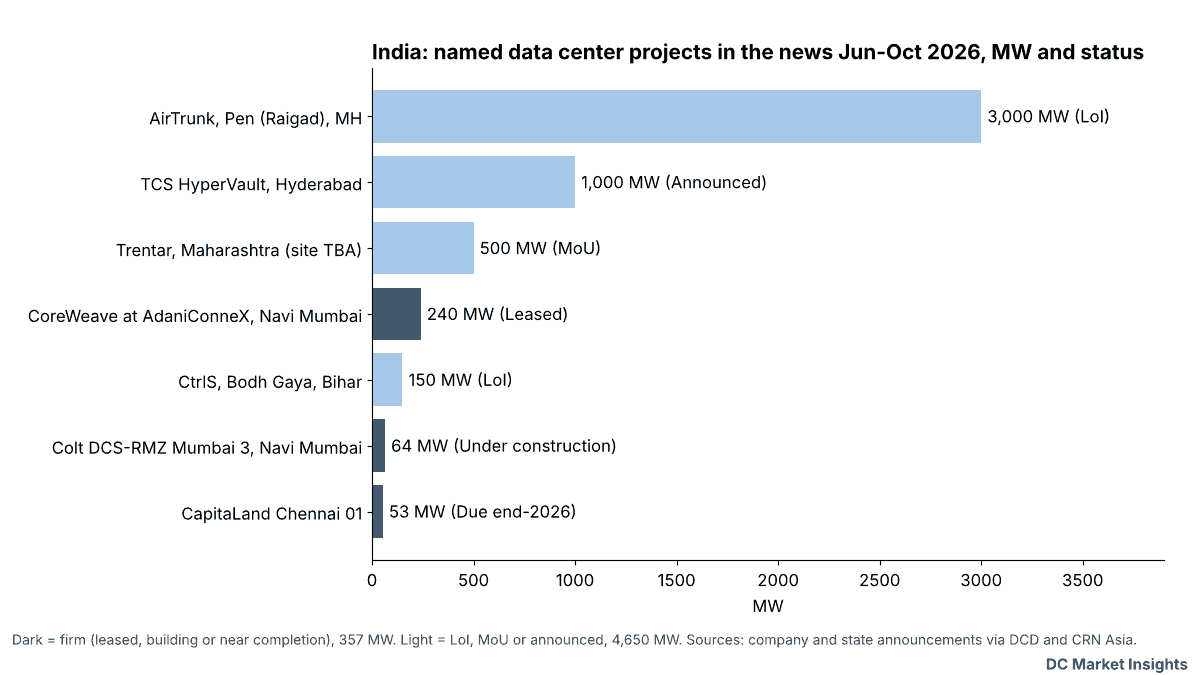
- Sette progetti citati nelle notizie da giugno sommano 5.007 MW. Solo 357 MW, circa il 7%, risultano affittati, in costruzione o prossimi al completamento; il resto poggia su lettere di intenti, MoU o annunci (nostro calcolo).
- I nuovi capitali stanno raggiungendo nuove aree: un campus TCS HyperVault da 1 GW a Hyderabad, un progetto CtrlS da 150 MW a Bodh Gaya, nel Bihar, e un sito AirTrunk da 3 GW a Pen, nel distretto di Raigad.
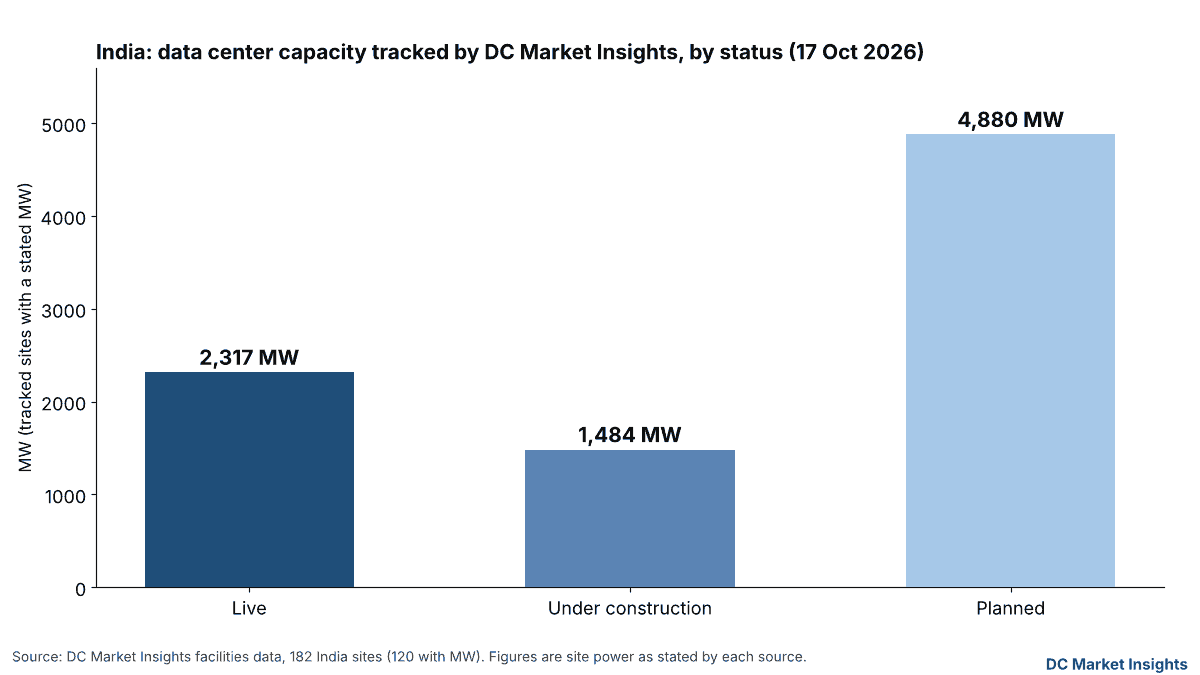
- I dati di DC Market Insights registrano in India 2.317 MW operativi, 1.484 MW in costruzione e 4.880 MW pianificati su 182 siti, una pipeline pari a 2,7 volte la base operativa.
L’India è oggi uno dei pochi mercati in cui capitali e terreni sono ancora facili da trovare. CBRE conta circa 38 miliardi di US$ di impegni di investimento in data center nei soli primi sei mesi del 2026. Nelle ultime due settimane, un gruppo chimico ha firmato un MoU da 500 MW nel Maharashtra, CtrlS ha firmato per 150 MW nel Bihar, CoreWeave ha affittato 240 MW a Navi Mumbai e, secondo quanto riportato, il National Investment and Infrastructure Fund (NIIF) si prepara a destinare al settore fino a 800 milioni di US$.
L’opportunità è reale, ma non uniforme. Mumbai assorbe ancora quasi tutta la capacità che entra effettivamente in esercizio, e la maggior parte dei nuovi gigawatt esiste solo sulla carta. Il primo banco di prova arriva il 31 dicembre, quando CBRE prevede che la base operativa dell’India raggiunga circa 2 GW. Questo articolo esamina dove si stanno spostando i capitali, chi ne trae vantaggio e quanta parte di essi è effettivamente vincolante.
Come ci è arrivata l’India: impegni molto in anticipo sulla capacità
Il rapporto di CBRE, Beyond Growth: India’s Rise Among APAC’s Leading Data Centre Markets, stima gli impegni cumulativi in circa 173 miliardi di US$ (Rs 15,29 lakh crore) dal 2021 alla fine di giugno 2026. Circa 38 miliardi di US$ (Rs 3,34 lakh crore) sono arrivati nel primo semestre 2026. Gli operatori hyperscale e di colocation rappresentano quasi il 62% del totale cumulativo, e oltre il 15% degli impegni è legato all’AI, ha riportato IBEF nella sua sintesi del rapporto.
La capacità fisica cresce molto più lentamente. L’India ha aggiunto circa 130 MW nel primo semestre 2026 e CBRE prevede oltre 200 MW nel secondo. Mumbai ha assorbito il 94% della nuova offerta aggiunta nel primo semestre, e Mumbai, Chennai e Delhi-NCR insieme detengono oltre l’80% della capacità operativa. La sola Mumbai rappresenta il 52% dello stock operativo, secondo CBRE.
Il settore dei data center in India continua a crescere a un ritmo che pochi mercati della regione possono eguagliare.
I dati ufficiali usano una base diversa. Il Press Information Bureau ha indicato una capacità elettrica installata dei data center in India pari a 1,57 GW ad agosto 2026, rispetto a circa 375 MW nel 2020, secondo il profilo India di DC Market Insights, che cita il PIB. Una nota di bilancio del Ministero delle Finanze di febbraio 2026, pubblicata dal PIB, citava stime di settore di circa 1.280 MW di capacità di data center cloud, quasi 70 miliardi di US$ di investimenti in corso e altri 90 miliardi di US$ annunciati.
CBRE, PIB e la nota di bilancio misurano grandezze diverse (offerta operativa di colocation e hyperscale, potenza installata e capacità cloud) in date diverse. Non li sommiamo né li confrontiamo direttamente.
Cosa è cambiato a ottobre: i capitali guardano oltre Mumbai
Le operazioni delle ultime due settimane mostrano l’opportunità che si allarga in tre direzioni: verso nuovi stati, nuovi tipi di investitori e tenant AI.
- Nuovi stati. CtrlS Datacenters ha firmato una lettera di intenti non vincolante per un data center hyperscale da 150 MW a Bodh Gaya, nel Bihar, del valore di Rs 10.000 crore (1 miliardo di US$), e ha aperto un campus da Rs 400 crore e 12 MW a Patna, ha riportato DCD il 15 ottobre. Il governo dell’Odisha ha approvato un data center di disaster recovery da Rs 176,83 crore a Keonjhar, con tempi di realizzazione di circa nove mesi, ha riportato DCD il 16 ottobre.
- Nuovi investitori. Trentar, la divisione tecnologia e infrastrutture del produttore chimico Dorf Ketal, ha firmato un MoU con il Governo del Maharashtra per un data center hyperscale da 500 MW del valore di Rs 30.000 crore (3,3 miliardi di US$). Il sito non è stato reso noto, ha riportato DCD. NIIF si prepara a investire 700-800 milioni di US$ in data center e attività correlate, ha riportato Global SWF il 15 ottobre.
- Tenant AI. CoreWeave ha affittato 240 MW in tre edifici da 80 MW nel campus di AdaniConneX a Taloja, Navi Mumbai, dove prevede di installare sistemi Nvidia Vera Rubin. La prima fase è attesa per metà 2028 e CoreWeave potrà raddoppiare la propria capacità nel campus, ha riportato DCD.
L’India ha il talento, gli sviluppatori e l’ambizione per diventare un importante centro di innovazione nell’AI
Dietro queste operazioni ci sono due piani più grandi. A settembre HyperVault, controllata di TCS, ha scelto un sito di 264 acri a Hyderabad per un campus AI fino a 1 GW, con investimenti fino a Rs 70.000 crore da parte di HyperVault e dei suoi partner, realizzato per fasi legate alla domanda dei clienti, ha riportato CRN Asia. A giugno il Governo del Maharashtra ha firmato con AirTrunk una lettera di intenti per terreni presso il Raigad Pen Growth Centre, per un progetto che potrebbe raggiungere 3 GW di capacità IT, ha riportato DCD.
Stiamo costruendo infrastrutture per la direzione in cui sta andando l’AI: densità più elevata, raffreddamento a liquido
Quanto è vincolante: 357 MW su 5.007 MW
Abbiamo sommato i sette progetti indiani citati nelle notizie tra giugno e ottobre 2026 e li abbiamo ordinati in base al loro grado di vincolo. Totalizzano 5.007 MW. Solo tre sono vincolanti, nel senso che un tenant ha firmato, i lavori sono iniziati o l’edificio è prossimo al completamento: il contratto di locazione da 240 MW di CoreWeave, il terzo edificio da 64 MW del campus Colt DCS e RMZ a Navi Mumbai (in costruzione per un cliente hyperscale) e il Chennai 01 da 53 MW di CapitaLand, previsto entro fine 2026. Insieme valgono 357 MW, circa il 7% del totale (nostro calcolo).
| Progetto | Località | MW | Investimento dichiarato | Stato |
|---|---|---|---|---|
| AirTrunk | Pen, Raigad, Maharashtra | 3.000 (IT) | Circa 21 miliardi di US$ (riportato) | Lettera di intenti per il terreno, giugno 2026 |
| TCS HyperVault | Hyderabad, Telangana | Fino a 1.000 | Fino a Rs 70.000 crore | Annunciato, per fasi secondo la domanda |
| Trentar (Dorf Ketal) | Maharashtra, sito non reso noto | 500 | Rs 30.000 crore (3,3 miliardi di US$) | MoU con lo stato, ottobre 2026 |
| CoreWeave presso AdaniConneX | Taloja, Navi Mumbai | 240 | Non reso noto | Affittato; prima fase a metà 2028 |
| CtrlS Datacenters | Bodh Gaya, Bihar | 150 | Rs 10.000 crore (1 miliardo di US$) | Lettera di intenti non vincolante |
| Colt DCS e RMZ, Mumbai 3 | Navi Mumbai | 64 | Non reso noto | In costruzione, pre-affittato |
| CapitaLand Chennai 01 | Ambattur, Chennai | 53 lordi (34 IT) | Circa Rs 1.940 crore | Completamento previsto a fine 2026 |
Fonti: DCD (AirTrunk, Trentar, CoreWeave, CtrlS, Colt DCS e RMZ, CapitaLand); CRN Asia (TCS HyperVault). I valori in MW combinano carico IT e potenza lorda, secondo quanto indicato da ciascuna fonte. DCD ha indicato il valore di AirTrunk come “200 miliardi di rupie (circa 21 miliardi di $)”; le due cifre non coincidono ai tassi di cambio attuali, quindi escludiamo AirTrunk dal confronto dei costi più avanti.
Il divario conta per chiunque debba valutare terreni, energia o apparecchiature in India. Una lettera di intenti assicura un sito o il favore di uno stato, non un tenant né un allacciamento alla rete. A nostro avviso, i 4.650 MW di progetti non vincolanti vanno letti come opzioni sulla domanda, non come offerta.
Chi ci guadagna, e quanto
Gli stati al di fuori dei tre grandi poli. Telangana, Bihar, Odisha e Karnataka usano le politiche pubbliche per attirare progetti lontano da Mumbai. La Sustainable Data Centre Policy 2026-2031 del Karnataka punta a 1 GW di carico IT cumulativo entro il 2031, prevede parchi di data center a Hoskote, Mangaluru e Mysuru per circa 1.000 MW complessivi e offre un sostegno una tantum di Rs 20 crore ai siti che mantengono un PUE compreso tra 1,00 e 1,20 per tre anni, ha riportato Newslaundry. L’Uttar Pradesh ha approvato la sua Data Centre Policy 2026 a luglio e il Gujarat ha lanciato la sua politica 2026-29 il 9 luglio, ha riportato MediaNama.
Piattaforme nazionali con riserve di terreni. I dati di DC Market Insights mostrano CtrlS con 275,7 MW operativi e una pipeline di 1.545 MW su 23 siti indiani monitorati, e AdaniConneX con 1.033 MW operativi e una pipeline di 2.000 MW su sei siti. CtrlS punta a 2 GW entro il 2030, secondo DCD. Queste piattaforme possono offrire subito a hyperscaler e cloud AI terreni già alimentati, ed è proprio ciò che ha acquistato CoreWeave.
Ringraziamo sinceramente il governo del Bihar per aver creato un contesto normativo favorevole
Provider cloud esteri. L’Union Budget 2026-27 ha proposto un’esenzione fiscale fino al 2047 per le società cloud estere idonee che servono clienti globali da data center in India, a condizione che acquistino servizi di data center da una società indiana in una struttura notificata dal MeitY e vendano ai clienti indiani tramite un rivenditore indiano. Per le entità di data center tra parti correlate è stato proposto un margine safe harbour del 15% sui costi, secondo la nota del PIB. Ciò rende la colocation indiana la via predefinita per una cloud region orientata all’export.
Capitale paziente. Gli investitori nazionali hanno fornito il 38% del capitale impiegato dal 2021 e quelli statunitensi il 27%, secondo CBRE. Oltre l’85% degli impegni del primo semestre è andato a portafogli multi-città. L’allocazione prevista da NIIF aggiunge a questo bacino un investitore di riferimento sostenuto dallo stato.
Gli aspetti economici: circa 6,6-6,7 milioni di US$ per MW nei nuovi impegni
I budget dichiarati consentono una stima approssimativa del costo per MW. Si tratta di totali annunciati, che possono includere terreni, energia e fasi pluriennali, e quindi rappresentano un tetto massimo piuttosto che un costo di costruzione.
| Progetto | Investimento dichiarato | MW | Rs crore per MW | Milioni di US$ per MW |
|---|---|---|---|---|
| TCS HyperVault, Hyderabad | Rs 70.000 crore | 1.000 | 70,0 | n.d. |
| CtrlS, Bodh Gaya | Rs 10.000 crore (1 miliardo di US$) | 150 | 66,7 | 6,7 |
| Trentar, Maharashtra | Rs 30.000 crore (3,3 miliardi di US$) | 500 | 60,0 | 6,6 |
| CapitaLand Chennai 01 | Rs 1.940 crore | 53 lordi / 34 IT | 36,6 lordi / 57,1 IT | n.d. |
Nostro calcolo basato sull’investimento dichiarato e sui MW indicati in ciascuna fonte (DCD, CRN Asia). Valori in US$ per MW solo dove la fonte riportava una cifra in US$. I campus predisposti per l’AI (TCS, CtrlS) hanno un costo per MW superiore rispetto alla struttura di colocation di CapitaLand.
La forbice è eloquente. La struttura di colocation di CapitaLand corrisponde a circa Rs 37 crore per MW lordo. Gli impegni orientati all’AI si collocano a Rs 60-70 crore per MW, quasi il doppio. Questo divario è il premio per il raffreddamento a liquido, la maggiore densità dei rack e, in alcuni casi, per energia e terreni inclusi nella cifra annunciata. Per i fornitori, la quota AI degli impegni (oltre il 15%, secondo CBRE) è quella con il maggior valore per MW.
Cosa mostrano i dati di DC Market Insights
I nostri dati sulle strutture in India coprono 182 siti gestiti da 29 società, 120 dei quali con una potenza dichiarata in MW. Mostrano 2.317 MW operativi, 1.484 MW in costruzione e 4.880 MW pianificati al 17 ottobre 2026. La pipeline in costruzione o pianificata, pari a 6.364 MW, è 2,7 volte la base operativa (nostro calcolo). I nostri dati si riferiscono alla potenza del sito come indicata da ciascuna fonte e non sono direttamente confrontabili con la capacità operativa di CBRE.
| Operatore (dati DC Market Insights) | Siti monitorati | MW operativi | MW in pipeline |
|---|---|---|---|
| AdaniConneX | 6 | 1.033,0 | 2.000,0 |
| CtrlS | 23 | 275,7 | 1.545,0 |
| STT GDC India | 34 | 216,8 | 393,0 |
| Sify | 16 | 188,1 | 290,0 |
| NTT DATA | 16 | 135,4 | 127,0 |
| Amazon Web Services | 2 | n.d. | 473,0 |
Fonte: dati sulle strutture di DC Market Insights, India, consultati il 18 ottobre 2026. Pipeline = in costruzione più pianificato, dove è indicato un valore in MW.
Il quadro più ampio in Asia-Pacifico
L’India non è l’unica ad attirare capitali per l’AI questo mese. In Australia, Iren ha presentato i piani per un campus da 900 MW a Wagga Wagga e DigiCo ha firmato un contratto di locazione da 71 MW a Sydney; in Malaysia, DayOne si è assicurata 3,67 miliardi di US$ di finanziamenti per l’espansione, ha riportato DCD. Ciò che distingue l’India è il numero di stati in competizione per i progetti e la spinta normativa di Nuova Delhi. Il 14 ottobre il Frontier Tech Hub del NITI Aayog ha pubblicato un Data Centre Evaluation Framework che chiede agli stati una matrice di approvazione pubblica e un unico portale digitale per le autorizzazioni, e propone audit centrali delle dichiarazioni su PUE, WUE e CUE, secondo MediaNama. Una politica nazionale dedicata ai data center è ancora in preparazione.
Cosa significa per operatori, investitori e fornitori
La nostra valutazione, basata sui dati sopra riportati:
- Valutare i 357 MW, non i 5.007 MW. Circa il 93% della capacità citata non è ancora vincolante. Applicare uno sconto alla capacità basata su LoI e MoU finché non ci sono un tenant, un allacciamento alla rete e un permesso di costruzione.
- Guardare agli stati di secondo livello per terreni e incentivi. L’obiettivo di 1 GW e l’incentivo PUE da Rs 20 crore del Karnataka, così come l’accordo CtrlS da 150 MW nel Bihar, mostrano stati disposti a pagare per conquistare progetti che altrimenti finirebbero a Mumbai, che detiene il 94% della nuova offerta.
- Prezzare con un premio le sale predisposte per l’AI. Gli impegni orientati all’AI viaggiano a Rs 60-70 crore per MW, contro circa Rs 37 crore per una struttura di colocation. Raffreddamento a liquido e densità di potenza sono i fattori determinanti.
- Usare l’esenzione fiscale del Budget come argomento di vendita. Per accedervi, i cloud esteri hanno bisogno di un partner indiano di data center in una struttura notificata dal MeitY; i provider di colocation con capacità notificata possono farne leva commerciale.
- Fornitori: prepararsi a un portafoglio ordini concentrato più avanti. Con la prima fase di CoreWeave prevista a metà 2028 e HyperVault realizzato per fasi secondo la domanda, la maggior parte dei nuovi gigawatt ordinerà apparecchiature di raffreddamento ed elettriche nel 2027-2029, non quest’anno.
Per le dimensioni dello sviluppo dell’AI in India, consulta il nostro rapporto India AI Data Center Market. Per la capacità di calcolo AI statale e nazionale, consulta il rapporto Sovereign AI Infrastructure Market e, per il quadro globale, il rapporto Data Center Market. I dati a livello di sito per il paese sono disponibili sulla nostra pagina sulla capacità dei data center in India.
Cosa monitorare
- 31 dicembre 2026: i 2 GW di capacità operativa in India previsti da CBRE, dopo oltre 200 MW di aggiunte nel secondo semestre; il completamento di CapitaLand Chennai 01 (53 MW) è previsto per la stessa data.
- Fine 2026 – inizio 2027: le risposte degli stati al Data Centre Evaluation Framework del NITI Aayog, pubblicato il 14 ottobre, ed eventuali bozze di una politica nazionale sui data center.
- Intorno a luglio 2027: il data center di disaster recovery di Keonjhar, in Odisha, approvato a ottobre con tempi di realizzazione di circa nove mesi.
- Metà 2028: la prima fase della cloud region AI da 240 MW di CoreWeave nel campus di AdaniConneX a Taloja.
- 2031: l’obiettivo del Karnataka di 1 GW di carico IT cumulativo dei data center nell’ambito della sua politica 2026-2031.
Domande frequenti
Quanti investimenti ha attirato il settore dei data center in India?
Circa 173 miliardi di US$ di impegni dal 2021 a giugno 2026, di cui circa 38 miliardi di US$ nel primo semestre 2026, secondo CBRE. Gli operatori hyperscale e di colocation rappresentano quasi il 62% del totale, e oltre il 15% è legato all’AI.
Qual è la capacità dei data center in India nel 2026?
CBRE prevede che la capacità operativa raggiunga circa 2 GW entro la fine del 2026, dopo i circa 130 MW aggiunti nel primo semestre e gli oltre 200 MW attesi nel secondo. Il PIB ha indicato una capacità installata di 1,57 GW ad agosto 2026, su una base diversa.
Quali città indiane stanno ricevendo nuovi investimenti in data center?
Mumbai ha assorbito il 94% della nuova offerta nel primo semestre 2026, secondo CBRE. Tra i nuovi progetti figurano un campus TCS HyperVault da 1 GW a Hyderabad, 150 MW di CtrlS a Bodh Gaya, nel Bihar, un sito AirTrunk da 3 GW a Pen, nel Raigad, e 53 MW di CapitaLand a Chennai.
Quanta parte della pipeline di data center annunciata in India è vincolante?
Dei 5.007 MW relativi a sette progetti citati nelle notizie da giugno 2026, 357 MW, circa il 7%, risultano affittati, in costruzione o prossimi al completamento, secondo il nostro calcolo. Il resto poggia su lettere di intenti, MoU o annunci.
Fonti
- CBRE, “Beyond Growth: India’s Rise Among APAC’s Leading Data Centre Markets”, set 2026. Link
- IBEF, “India likely to add more than 200 MW of new data centre capacity in H2 2026, pushing total capacity to 2 GW: CBRE”, 7 ott 2026. Link
- Deccan Herald, “Data centre investments: India draws $173 billion in commitments since 2021”, 6 ott 2026. Link
- Press Information Bureau, “Budget 2026–27 Sets the Stage for India as a Global Hub for Cloud and AI Infrastructure”, 14 feb 2026. Link
- DCD, “CtrlS plans 150MW data center in Bihar, India”, 15 ott 2026. Link
- DCD, “Chemical firm turns data center operator, proposes 500MW site in Maharashtra, India”, 13 ott 2026. Link
- DCD, “CoreWeave teams up with AdaniConneX for AI cloud region in India”, 7 ott 2026. Link
- DCD, “Colt DCS and RMZ start work on third facility at Mumbai campus, India”, 15 ott 2026. Link
- DCD, “CapitaLand to launch 53MW data center in Chennai, India, before the end of the year”, 16 ott 2026. Link
- DCD, “India’s Odisha gov’t approves $18.62m data center project”, 16 ott 2026. Link
- DCD, “Government of Maharashtra, India signs LoI with AirTrunk for $21bn data center deal”, 4 giu 2026. Link
- CRN Asia, “TCS’ HyperVault makes ₹70,000 crore AI infrastructure play with 1 GW Hyderabad campus”, 7 set 2026. Link
- Global SWF, “Sovereign Investor-Backed NIIF Puts Up To US$800m Behind India’s Data Centre Build-Out”, 15 ott 2026. Link
- Newslaundry, “Karnataka’s new data centre policy puts water, energy in focus: What does it say?”, 1 ott 2026. Link
- MediaNama, “What NITI Aayog proposed in its data centre evaluation framework”, 16 ott 2026. Link
- DCD, “Iren targets 900MW data center campus in Wagga Wagga, Australia”, 14 ott 2026. Link
- DC Market Insights, “India Data Center Capacity” (dati sulle strutture e profilo paese), consultato il 18 ott 2026. Link