

핵심 요약
- NEXTDC는 10월 21일 FY27 기초(Underlying) EBITDA 가이던스를 기존 3억 8,500만~4억 1,000만 호주달러에서 2억 4,500만~2억 6,500만 호주달러로 하향했다. 배전사업자 Jemena가 멜버른 M3 캠퍼스의 전력망 공사를 중단한 데 따른 것이다. Reuters에 따르면 주가는 장중 최대 44% 하락했다.
- M3 계약에서 나오는 순매출 약 1억 4,000만 호주달러와 같은 규모의 EBITDA가 가이던스에서 빠졌다. 매출 감소분이 100% 이익 감소로 이어진 셈으로, 숫자를 결정한 것은 수요가 아니라 전력이었다(NEXTDC 발표 자료를 바탕으로 한 당사 계산).
- AirTrunk는 15억 달러 규모로 계획했던 싱가포르 REIT 기업공개(IPO)를 내년으로 미뤘으며, 공모 수익률을 5.5%에서 약 6%로 높이는 방안을 검토했다고 Bloomberg가 보도했다(The Star 경유).
- W.Media에 따르면 AirTrunk는 말레이시아 공무원연금기금 KWAP 등 투자자들에게 조호르 데이터센터를 약 20억 달러 가치로 매각하는 거래 성사를 앞두고 있다. Reuters는 당초 10억 달러로 보도했다가 이 수치를 정정했다.
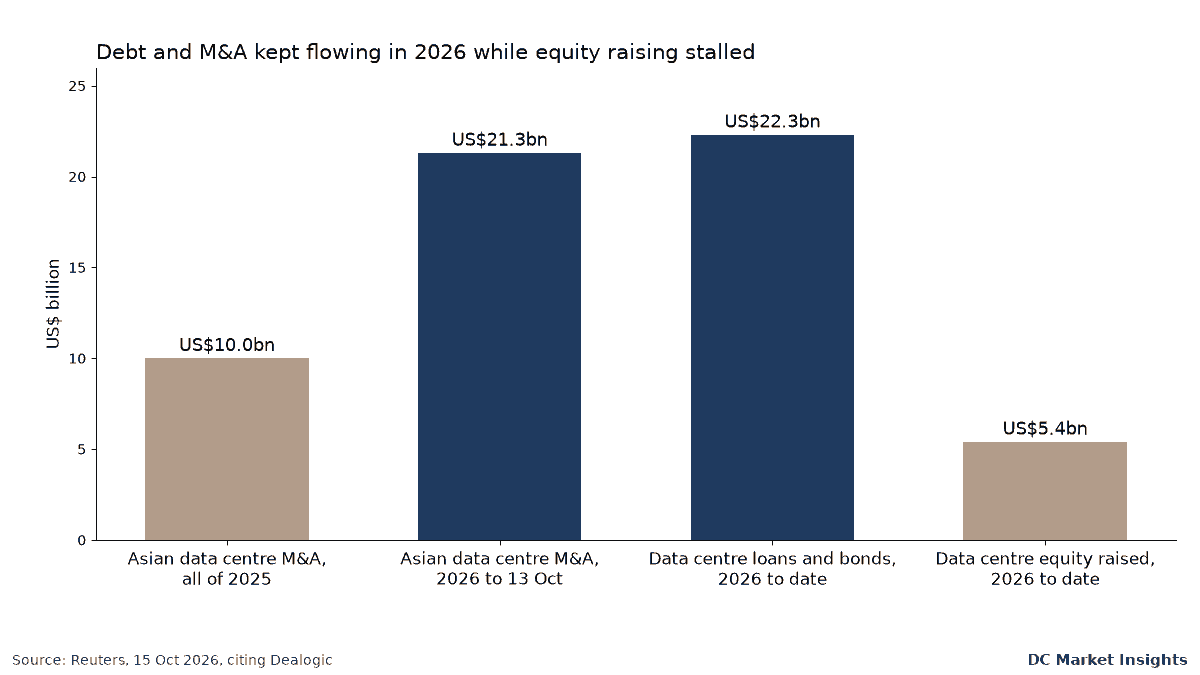
- 부채 자금은 여전히 흐른다. Reuters가 Dealogic을 인용해 보도한 바에 따르면 2026년(10월 13일까지) 아시아 데이터센터 M&A는 213억 달러, 대출과 채권은 223억 달러에 달했지만 주식 발행은 54억 달러에 그쳤다.
아시아·태평양 지역의 양대 데이터센터 기업이 이번 주 시장에 가격 기준을 제시했다. Blackstone이 지원하는 AirTrunk는 15억 달러 규모 상장을 철회하고 대신 말레이시아 캠퍼스를 연금기금에 매각하고 있다. 역내 최대 상장 순수 데이터센터 사업자인 NEXTDC는 멜버른의 송전선 공사가 멈춰 서면서 단 한 번의 거래일에 시가총액의 약 5분의 2를 잃었다.
두 거래를 함께 보면 역내 모든 매수자가 던지는 질문, 즉 금리가 높아지고 전력망 연결이 늦어지는 상황에서 1메가와트의 가치는 얼마인가에 대한 답이 나온다. 계약이 확보되고 전력이 공급되는 용량은 여전히 팔리지만, 변전소나 공개시장을 기다리는 용량은 가치가 깎이고 있다는 것이다. 다음으로 정해진 일정은 11월 20일이다. NEXTDC는 이날 연례 주주총회에서 설비투자 전면 검토 결과를 발표하겠다고 약속했다.
무슨 일이 있었나: 상장 하나 철회, 매각 하나 원칙 합의, 가이던스 하나 하향
10월 13일 Bloomberg와 The Wall Street Journal은 AirTrunk가 약 15억 달러를 조달할 수 있었던 싱가포르 부동산투자신탁(REIT) 기업공개를 연기한다고 보도했다. The Star 보도에 따르면 AirTrunk는 10월 초 투자 수요 조사에 착수할 계획이었으나 이제 내년을 목표로 하고 있다. 회사는 당초 구상한 5.5%보다 높은 약 6%의 수익률을 제시하는 방안을 검토했다. 싱가포르 주요 REIT 지수는 7월 말 이후 12% 하락했다.
이틀 뒤 Reuters는 AirTrunk가 말레이시아 공무원연금기금 KWAP을 포함한 투자자 그룹에 조호르 데이터센터 매각을 앞두고 있다고 보도했다. W.Media 보도에 따르면 Reuters는 처음에 가치를 약 10억 달러로 전했다가 10월 16일 약 20억 달러로 정정했다. Blackstone과 KWAP은 논평을 거부했다. 매각 지분 규모나 구체적인 캠퍼스는 공개되지 않았다.
이어 10월 21일 호주 증시 개장 전, NEXTDC는 수정된 FY27 전망을 발표했다. M3 멜버른에 전력을 공급하는 배전사업자 Jemena는 9월 66kV 송전선 증설 공사 일부를 중단했으며, 2027년 2월 이전에는 재개를 예상하지 않는다고 NEXTDC에 통보했다. NEXTDC는 이제 M3에 대한 다음 전력 공급 확대가 FY28 중에 이뤄질 것으로 보고, 영향을 받는 계약을 FY27 가이던스에서 제외했다.
영향을 받는 M3 계약의 기여분을 신뢰성 있게 추정할 수 있을 때까지 해당 계약을 FY27 가이던스에서 제외했다.
NEXTDC 해부: 변전소 지연의 비용
이번 가이던스 변경은 이례적으로 해석이 명확하다. NEXTDC는 8월 가이던스에 영향을 받는 M3 계약에서 나오는 순매출과 기초 EBITDA가 각각 약 1억 4,000만 호주달러 포함돼 있었으며, 이를 제외한 것이 하향의 주된 이유라고 밝혔다. 추가 비용 없이 발생하는 매출은 이미 건설되고 비용이 지불된 용량에서 나오는 매출이다. 다시 말해 데이터 홀은 지어지고 있고, 부족한 것은 전력이다.
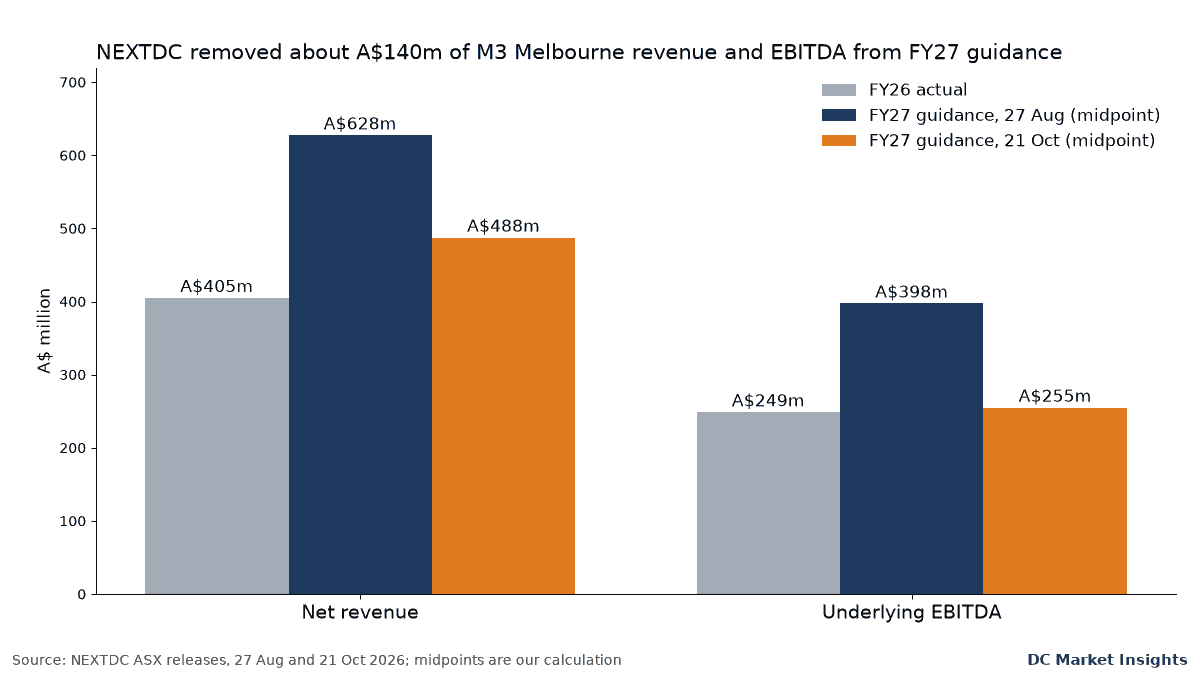
| NEXTDC FY27 가이던스 | 2026년 8월 27일 | 2026년 10월 21일 | 중간값 기준 변화 |
|---|---|---|---|
| 순매출 | A$615-640m | A$475-500m | -A$140m (-22%) |
| 기초 EBITDA | A$385-410m | A$245-265m | -A$142.5m (-36%) |
| 설비투자(capex) | A$5,250-5,750m | A$4,500-5,000m | -A$750m (-13% ~ -14%) |
| 자본화 이자 차감 전 설비투자(동일 기준 비교) | A$5,250-5,750m | ~A$4,270-4,770m | ~-A$980m (-17% ~ -19%) |
| 참고: FY26 실적 | 순매출 A$405.0m, 기초 EBITDA A$248.8m | ||
출처: NEXTDC ASX 발표, 2026년 8월 27일(FY26 실적) 및 2026년 10월 21일(M3 Melbourne Power Delay and Revised FY27 Guidance). 중간값 변화는 당사 계산. 수정 가이던스에는 M3 계약에서 발생할 수 있는 서비스 수준 크레딧(SLA 보상)이 반영되지 않았으며, NEXTDC는 이로 인해 EBITDA가 새 범위를 밑돌 수 있다고 밝혔다.
당사 계산에 따르면 성장 스토리의 상당 부분이 송전선과 함께 움직였다는 것을 세 가지 숫자가 보여준다. 8월 당시 NEXTDC의 FY27 EBITDA 중간값은 FY26 대비 약 60% 성장을 의미했다. 새 중간값인 2억 5,500만 호주달러는 약 2.5% 성장에 불과하다. 순매출은 여전히 약 20% 성장할 것으로 제시됐는데, M3 이외의 용량이 계속 과금 단계로 전환되고 있기 때문이다. Techpartner News 보도에 따르면 NEXTDC의 FY26 실적에서 선행 수주잔고는 565.1MW였으며, 이 가운데 197MW가 FY27 중 과금으로 전환될 것으로 예상됐다.
적어도 아직은 재무구조가 문제는 아니다. NEXTDC는 9월 30일 기준 86억 7,500만 호주달러의 유동성을 보유하고 있었다. 현금 12억 7,500만 호주달러, 미인출 선순위 차입 한도 67억 호주달러, 하이브리드 트랜치 7억 호주달러로 구성된다. 부채비율 60% 이하, 이자보상배율 1.5배 이상이라는 재무약정도 준수하고 있다. 그러나 발표 자료는 선순위 차입 한도를 전액 인출할 수 있는지가 신규 계약의 과금 일정에 달려 있으며, M3 전력 공급 지연이 “그러한 변화가 될 수 있다”고 경고했다. 회사는 모든 신규 개발 프로젝트와 토지 매입을 보류했으며, 당분간 필요하지 않은 개발 부지의 매각도 검토할 방침이다.
주가 하락폭은 출처와 시점에 따라 다르게 보도됐다. 44%(Reuters, Bloomberg), 약 9년 만의 최저치 부근까지 42%(Investing.com), 약 40%(ABC News, The Australian Financial Review) 등이다. 본지는 “최대 44%”로 표기한다.
AirTrunk 해부: 두 개의 출구, 두 개의 가격
AirTrunk의 두 거래는 매수자 유형별로 기꺼이 지불하려는 가격이 어떻게 다른지 보여준다. 공개시장의 REIT 투자자들은 더 높은 수익률을 원했다. 공모 수익률을 5.5%에서 6%로 높이면 투자자는 분배금 1달러당 약 8% 적게 지불하게 된다. 배수로는 18.2배에서 16.7배로 낮아진다(당사 계산). 15억 달러 조달 기준으로는 같은 투자자에게 매년 약 750만 달러의 분배금을 더 지급해야 한다는 뜻이다.
장기 자금을 운용하는 사모 매수자들은 여전히 지갑을 열고 있다. AirTrunk는 4월 말레이시아 플랫폼이 조호르 4개 캠퍼스에 걸쳐 700MW를 넘어설 것이며 총 투자 약정액은 약 270억 링깃(68억 달러)이라고 밝혔다. AirTrunk에 따르면 기존 두 캠퍼스인 JHB1과 JHB2는 IT 부하 기준 합계 420MW 이상이며 “거의 100% 계약이 완료된” 상태다.
| 조호르 거래의 해석 | 용량 기준 | MW당 내재 가치 |
|---|---|---|
| 계약 완료된 두 캠퍼스(JHB1, JHB2)에 대한 20억 달러 | >420 MW | 최대 약 480만 달러 |
| 4개 캠퍼스 플랫폼 전체에 대한 20억 달러 | >700 MW | 최대 약 290만 달러 |
| 참고: AirTrunk의 말레이시아 투자 약정액 | >700 MW | 약 970만 달러 투자 |
보도된 약 20억 달러 가치(Reuters, W.Media 보도, 2026년 10월 16일)와 AirTrunk의 용량 및 투자 수치(2026년 4월 30일)를 바탕으로 한 당사 계산. 어떤 캠퍼스가, 어느 정도의 지분이 매각되는지, 또 20억 달러가 지분 가치인지 기업 가치인지는 보도되지 않았으므로 이 수치는 가격이 아니라 범위다. Reuters의 첫 보도는 약 10억 달러였다.
핵심은 아래 두 행 사이의 격차다. 보도된 가치가 플랫폼 전체를 대상으로 한다면, 매수자는 AirTrunk가 투자하기로 약정한 금액보다 훨씬 적은 금액을 지불하는 셈이다. 계약이 완료된 JHB1과 JHB2 캠퍼스만 대상이라면 계약 MW당 가격은 더 견조해 보인다. 거래 조건이 공시되기 전까지 이 거래가 말해주는 것은, 사모 자본은 계약이 확보되고 전력이 공급되는 용량을 원하며, 유동성이 필요한 매도자는 공개시장보다는 인내심 있는 국내 매수자에게서 이를 확보한다는 점이다.
Bisnow 보도에 따르면 Blackstone과 CPP Investments는 2024년 약 160억 달러 규모 거래로 AirTrunk를 인수했으며, 당시 AirTrunk는 20개 하이퍼스케일 캠퍼스에 걸쳐 3GW 이상의 운영 및 계획 용량을 보유하고 있었다. 더 나은 REIT 상장 시기를 기다리는 동안 조호르 자산을 확정 가격에 회수하는 것은 상장을 통한 출구가 막혔을 때 사모펀드가 쓰는 전형적인 방식이다.
더 넓은 흐름: 부채는 열려 있고, 주식은 닫혀 있다
이번 주 거래들은 역내의 분화 양상과 맞아떨어진다. Reuters는 10월 15일 Dealogic을 인용해 2026년 아시아 데이터센터 M&A가 213억 달러로 2025년 연간 실적 100억 달러의 두 배를 넘었으며, 이 부문의 신디케이트론과 채권이 총 223억 달러에 달했다고 보도했다. Reuters 분석에 따르면 주식 발행 조달액은 전년 대비 4.6% 감소한 54억 달러에 불과했다. 신규 주식 1달러당 부채가 약 4달러인 셈이다(당사 계산).
실패한 상장들에는 공통점이 있다. 규모가 크고, 신생이거나 성장 단계이며, 9월 미국 금리 상승 이전에 가격이 책정됐다는 점이다. Bisnow에 따르면 Nvidia가 지원하는 Firmus는 호주 사상 두 번째 규모가 될 수 있었던 50억 달러 상장을 추진했다가 철회했다. 필리핀 데이터센터 REIT Vitro는 IPO를 2027년으로 연기했고, SoftBank가 지원하는 SB Energy도 상장 계획을 미뤘다. 성사된 거래들은 계약과 은행의 뒷받침을 받고 있다. The Star 보도에 따르면 DayOne은 10월 13일 7개 대주단으로부터 24억 달러 역외 기한부 대출과 55억 링깃 이슬람 금융을 포함해 조호르용 150억 링깃의 자금을 추가 조달했으며, 이로써 조호르 관련 총 조달액은 300억 링깃이 됐다. EdgeProp 보도에 따르면 DayOne은 10월 6일 Nasdaq IPO를 신청했다.
논의의 초점이 ‘비용을 불문한 성장’에서 ‘질’에 대한 훨씬 날카로운 관심으로 옮겨 갔다.
모든 것을 걷어내고 보면 근본적인 자산 가치가 없을 수도 있다.
누가 얻고 누가 부담하나
인내심 있는 국내 자본. KWAP 같은 연금기금은 상장 시기를 기다리기보다 매각을 택하는 매도자로부터 계약이 확보된 하이퍼스케일 용량을 사들일 수 있다. DC Market Insights 데이터에 따르면 말레이시아에서는 64개 시설이 추적되며, 가동 중 1,205.5MW, 건설 중 1,103.2MW, 계획 1,658MW다. 700MW가 넘는 AirTrunk의 조호르 4개 캠퍼스는 추적 대상 전체 용량의 약 18%에 해당한다(당사 계산).
은행. 7개 대주단이 한 주 만에 DayOne에 150억 링깃의 신규 익스포저를 떠안았다. 주식 자금이 귀한 시장에서는 대주가 조건을 정하며, 이들이 담보로 삼는 것은 계약된 과금 매출이다. NEXTDC의 재무약정 테스트는 24개월 안에 과금이 시작될 것으로 예상되는 계약의 연환산 EBITDA를 반영하는데, 전력 지연이 재무구조에까지 영향을 미칠 수 있는 이유가 여기에 있다.
M3 고객사. NEXTDC는 용량이 늦게 인도되거나 전력이 완전히 공급되지 않을 경우 계약상 서비스 수준 크레딧이 지급되며, 일부 경우에는 고객에게 해지권이 있다고 밝혔다. NEXTDC는 불가항력 면책이 적용되는지 검토하고 있다. 수정 가이던스에는 어떤 크레딧도 반영되지 않았다.
상장 사업자와 성장 단계 주식 투자자. 이들은 더 높은 자본비용을 부담한다. NEXTDC의 동일 기준 9억 8,000만 호주달러 설비투자 감축과 토지·개발 동결은 FY27 호주의 신규 용량이 8월 계획보다 줄어든다는 뜻이다.
전력 문제는 호주만의 일이 아니다. 본지가 10월 19일 보도한 대로, 말레이시아는 이달 데이터센터가 예약한 전력과 자체 전력망 증설 비용을 부담하도록 하는 조치에 나섰다. 본지가 10월 20일 다룬 호주 지방의 3.1GW 규모 AI 캠퍼스 제안들도 신규 전력망 연결에 달려 있다.
사업자, 투자자, 공급업체에 주는 시사점
위 거래들에 근거한 본지의 견해:
- 메가와트만이 아니라 전력 공급 시점에 가격을 매겨라. M3에서는 배전사업자 한 곳의 66kV 공사 중단으로 1억 4,000만 호주달러의 EBITDA가 한 해에서 빠져나갔다. 모든 전력망 마일스톤을 담당 주체, 인허가, 대체 일정과 함께 개별적으로 심사해야 한다.
- 계약서의 지연 조항을 확인하라. 서비스 수준 크레딧과 해지권은 전력회사의 지연을 사업자의 손실로 바꾼다. 고객은 받을 보상을, 사업자는 불가항력 조항의 적용 범위를 점검해야 한다.
- 금리가 안정될 때까지 상장은 줄고 사모 매각은 늘어날 것이다. 올해 부채 223억 달러 대비 주식 조달이 54억 달러에 그친 상황에서 AirTrunk 같은 매도자는 계속 연기금과 인프라 펀드로 향할 것이다. 수익률 0.5%포인트 변동은 가치의 약 8%에 해당한다.
- 조호르 거래는 단일 숫자가 아니라 범위로 활용하라. 조건이 공시되기 전까지, 보도된 거래는 계약 MW당 최대 약 480만 달러, 플랫폼 전체 기준으로는 MW당 최대 290만 달러를 의미한다. 어느 쪽도 아직 비교 기준으로 삼을 수 없다.
- 공급업체는 NEXTDC의 11월 20일 목록을 주시하라. 동일 기준 약 9억 8,000만 호주달러의 설비투자 감축은 일부 호주 장비 발주가 늦춰진다는 뜻이다. 계약이 확보된 단기 데이터 홀이 우선순위를 유지한다.
이번 거래들이 걸쳐 있는 시장의 규모는 본지의 호주 데이터센터 인프라 시장 보고서, 말레이시아 데이터센터 열관리 시장 보고서, AI 데이터센터 시장 보고서에서 확인할 수 있다. 거래 데이터와 가치 평가 벤치마크는 Deal Tracker와 Data Center Transaction Comps 페이지에, 말레이시아 규정은 말레이시아 전력·정책 페이지에 있다.
향후 주목할 일정
- 2026년 11월 3일: NEXTDC에 따르면 빅토리아주 정부가 선거 관리 체제(caretaker mode)에 들어간다. M3 6·7단계(신청번호 PA2604231)에 대한 인허가 결정은 2027년 이전에는 나오지 않을 전망이다.
- 2026년 11월 20일: NEXTDC 연례 주주총회. 이사회는 이 자리에서 설비투자 검토 결과를 발표하고 M3에 관한 추가 업데이트를 제공하겠다고 약속했다.
- 2026년 11월 28일: 빅토리아주 선거.
- 2026년 말: 보도대로 거래가 성사될 경우 KWAP 주도 컨소시엄에 대한 AirTrunk 조호르 매각 계약 체결 및 조건 공개, 그리고 DayOne의 Nasdaq IPO 관련 업데이트.
- 2027년 초: 연기된 AirTrunk 싱가포르 REIT의 목표 시기. 2027년 2월은 Jemena가 M3 공사 재개를 예상하는 가장 이른 시점이다. NEXTDC 반기 실적에서 M3의 공정가치 변동 여부가 드러날 것이다.
자주 묻는 질문
NEXTDC 주가는 왜 44% 하락했나?
NEXTDC는 10월 21일 FY27 기초 EBITDA 가이던스를 3억 8,500만~4억 1,000만 호주달러에서 2억 4,500만~2억 6,500만 호주달러로 낮췄다. Jemena가 전력망 공사를 중단하면서 M3 멜버른 계약에서 나오는 약 1억 4,000만 호주달러가 제외됐고, 다음 전력 공급 확대는 이제 FY28로 예상된다.
AirTrunk는 왜 싱가포르 REIT IPO를 연기했나?
약 15억 달러 규모의 상장은 미국 금리 상승과 AI 주식 매도세 이후 수요 부진에 부딪혔다. Bloomberg에 따르면 AirTrunk는 공모 수익률을 5.5%에서 약 6%로 높이는 방안을 검토했으며, 이제 내년을 목표로 하고 있다.
AirTrunk 조호르 사업의 가치는 얼마인가?
Reuters는 앞서 보도한 10억 달러를 정정해, KWAP 등 투자자에 대한 매각에서 약 20억 달러로 평가된다고 보도했다. AirTrunk의 말레이시아 플랫폼은 700MW를 넘어설 예정이어서, 매각 대상에 따라 MW당 최대 290만~480만 달러를 의미한다.
아시아 데이터센터로 여전히 자금이 유입되고 있나?
그렇다. 다만 주로 부채와 M&A 형태다. Reuters가 Dealogic을 인용해 보도한 바에 따르면 2026년(10월 13일까지) 아시아 데이터센터 M&A는 213억 달러, 대출과 채권은 223억 달러에 달했지만 주식 조달은 54억 달러에 그쳤다.
출처
- NEXTDC, “M3 Melbourne Power Delay and Revised FY27 Guidance”, ASX release, 21 Oct 2026 (as published via The Motley Fool Australia). 링크
- NEXTDC, FY26 results, ASX release, 27 Aug 2026. 링크
- AirTrunk, “AirTrunk doubles down in Malaysia with two new hyperscale campuses in Johor Bahru”, 30 Apr 2026. 링크
- Reuters, “Market selloff, rising rates test AI data centre deal boom”, 15 Oct 2026 (via Kitco). 링크
- W.Media, “AirTrunk nears deal to sell its Johor data centers”, 16 Oct 2026. 링크
- The Star (Bloomberg), “AirTrunk puts Singapore REIT listing on hold amid volatility”, 14 Oct 2026. 링크
- Bisnow, “Blackstone-Backed Data Center Firm AirTrunk Reportedly Delaying $1.5B IPO”, 13 Oct 2026. 링크
- The Motley Fool Australia, “NEXTDC slashes FY27 guidance after M3 Melbourne power delay”, 21 Oct 2026. 링크
- Techpartner News, “NEXTDC’s FY26 become largest contracting year in company history”, Aug 2026. 링크
- The Star, “S’pore DC developer gets US$3.67bil boost”, 14 Oct 2026. 링크
- EdgeProp, “DayOne secures RM15b multicurrency financing for data centres in Johor”, 13 Oct 2026. 링크
- DC Market Insights 데이터, 말레이시아 국가 데이터(64개 시설, AirTrunk 4개 사이트), 2026년 10월 21일. 링크