
マレーシアAIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
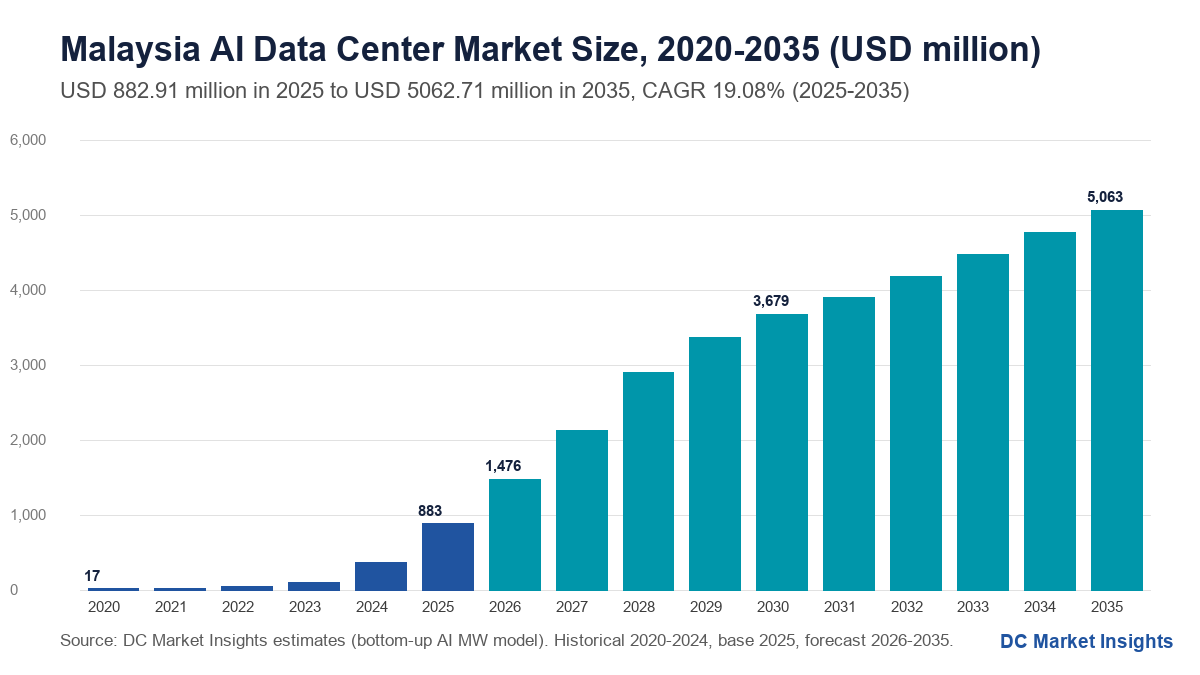
マレーシアAIデータセンター市場の規模は2025年にUSD 882.9百万で、年平均成長率(CAGR)19.08%で拡大し、2035年までにUSD 5,060.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07コンポーネント別市場セグメンテーション
- 08購入者別市場セグメンテーション
- 09冷却方式別市場セグメンテーション
- 10ワークロード別市場セグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
マレーシアAIデータセンター市場は2026年に14.8億米ドルと評価され、2025年の8億8,291万米ドルから2035年には50.6億米ドルに達すると予測されます。2025年から2035年のCAGRは19.08%です(DC Market Insights推計)。マレーシアで成長のペースを決めているのは、土地や電力ではなくチップの入手です。2025年7月14日以降、米国原産の高性能人工知能(AI)チップの輸出、積み替え、通過にはすべて投資貿易産業省(MITI)の戦略貿易許可(Strategic Trade Permit)が必要となりました。そのため、マレーシアで2025年に完成した440 MWのデータセンターITキャパシティのうちAIホールに回ったのは19%にとどまり、アジア太平洋全体の30%を下回りました(出典:MITIプレス声明)。ジョホール州が支出の74.00%を占めるのは、Yeoh Tiong Lay(YTL)グループのYTL Power Internationalが2025年10月、600 MWのクライ・パーク内に液冷式のNVIDIA Corporation(NVIDIA)GB200 NVL72ホールを完成させ、さらにAirTrunkとDayOneが合わせて890 MWを超えるジョホール州のキャパシティを持つためです(出典:YTL Power International)。マレーシアAIデータセンター市場は、事業者がAIホールそのものに支払う金額を対象とします。電力、冷却、シェル、内装、ラック、ホール内ネットワーク配線、そして運用を支えるサービスであり、グラフィックス・プロセッシング・ユニット(GPU)サーバーは含みません。2025年の収入は、新設AIホール83.60 MW × 1 MW当たり980万米ドル = 8億1,928万米ドル、これに改修10 MW × 400万米ドル = 4,000万米ドル、さらに稼働中の65.63 MWに対するサービス2,363万米ドルを加えたものです。最も成長が速いコンポーネントは運用サービス・ソフトウェアで年率48.45%、最も成長が速い地域はネグリ・スンビラン州で年率39.88%です。ジョホール州の水資源の制約を避け、キャンパスが北へ移っているためです。
主要市場統計:2026年のマレーシアAIデータセンター市場の規模は?
DC Market Insightsは、マレーシアAIデータセンター市場を2026年に14.8億米ドルと評価しています。新規AI ITキャパシティが83.60 MWから135.00 MWに増えるため、2025年比で67.21%の増加となります。
- 2025年の市場規模:8億8,291万米ドル
- 2026年の市場規模:14.8億米ドル
- 2030年の市場規模:36.8億米ドル
- 2035年の市場規模:50.6億米ドル
- CAGR 2025-2035年:19.08%(低位ケース15.10%、高位ケース21.74%)
- 最大のコンポーネント:電気インフラ、2025年支出の35.45%(3億1,296万米ドル)
- 最も成長が速いコンポーネント:運用サービス・ソフトウェア、年率48.45%
- 最も成長が速い冷却方式:液浸冷却、年率31.35%。ダイレクト・トゥ・チップ液冷は2035年までに31.4億米ドルに到達
- 首位の地域:ジョホール州、2025年支出の74.00%。最も成長が速い地域:ネグリ・スンビラン州、年率39.88%
- 最大のロケーション:クライおよびスデナック(ジョホール州)、2025年に2億9,136万米ドル
- 最大の購入者グループ:コロケーション・ホールセールAIキャンパス、2025年支出の52%(DC Market Insights推計)
- 市場リーダー:YTL Power International、2025年支出の約18%(DC Market Insights推計)
重要ポイント:AIキャパシティの購入者がマレーシアについて知っておくべきことは?
DC Market Insightsは、2025年の8億8,291万米ドルから2035年に50.6億米ドルへ成長するマレーシアAIデータセンター市場から、4つのポイントを導き出しています。
- 2025年の成長を抑えたのは送電網ではなくチップの許可制度でした。GPUの出荷には30日前の通知を伴うMITIの戦略貿易許可が必要なため、マレーシアの新規キャパシティに占めるAIの比率は2025年に19%と、アジア太平洋の30%を下回りました(出典:MITI、2025年7月)。
- マレーシアのAIホールのコストは2025年にサーバーを除いて1 MW当たり980万米ドルで、ニュージーランドより約30%低くなっています。300 MW以上のジョホール州のキャンパスが変電所とシェルのコストを分散しているためです(DC Market Insights推計)。
- 電力は安価ですが水には価格がつきます。平均基本料金は2025年7月から1 kWh当たり45.40センである一方、ジョホール州は2025年8月からデータセンターに水1立方メートル当たり5.33マレーシア・リンギット(RM)を課しています。そのため、ドライクーラーとダイレクト・トゥ・チップ・ループがコスト面で優位です(出典:Energy Commission、Ranhill SAJ)。
- 支出は2026年以降に2倍以上になります。2026年から2030年の間に1,131 MWのAIホールが完成予定のため、年間支出は22.0億米ドル増加します。
マレーシアAIデータセンター市場の概要:2025年にマレーシアはAIホールにいくら支出したか?
マレーシアは2025年にAIデータセンターの施設インフラに8億8,291万米ドルを支出しました。マレーシアAIデータセンター市場の規模は2020年に1,718万米ドルと評価され、2025年に8億8,291万米ドルに達し、予測期間中のCAGR 19.08%で2035年までに50.6億米ドルに達すると見込まれます。2020年から2025年にかけて、市場は非常に小さな基盤から年率119.88%で成長しました。ジョホール州は数棟のホールから2024年10月までに稼働中のデータセンター10施設へと拡大し、新規キャパシティに占めるAIの比率は4%から19%に上昇しました。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 2025年の市場規模 | 8億8,291万米ドル |
| 2026年の市場規模 | 14.8億米ドル |
| CAGR 2025-2035年 | 19.08% |
| 2035年の市場規模 | 50.6億米ドル |
| 対象セグメント | コンポーネント、購入者、冷却方式、ワークロード |
| 対象地域 | ジョホール州、クランバレー、ネグリ・スンビラン州、北部地域、東マレーシアおよびその他の州。12ロケーション |
クライ、スデナック、ヌサジャヤ、エルミナでAIホールが受電を開始するため、2026年から2030年の成長率は年9-67%で推移し、年間完成量が460 MW前後で横ばいになるにつれ、2035年には6.26%前後に落ち着きます。DC Market Insightsの推計では、マレーシアは2025年のアジア太平洋AIデータセンター施設支出の約8.6%を占めています。地域全体の状況はアジア太平洋AIデータセンター市場レポートをご覧ください。
マレーシアAIデータセンター市場には何が含まれ、どこまでが対象か?
マレーシアAIデータセンター市場は、マレーシア国内のAI高密度ホールの物理層と運用層に対する2025年の支出8億8,291万米ドルを、ホールが建設される場所で計上して測定しています。
対象に含まれるもの
- AIホールの電気インフラ:132 kVおよび275 kVの受電設備と変電所、変圧器、開閉装置、無停電電源装置(UPS)、バスウェイ、ラック配電。
- 約30 kWを超えるラック向けの冷却:チラーとドライクーラー、冷却液分配ユニット(CDU)、リアドア熱交換器、ダイレクト・トゥ・チップ・ループ、液浸タンク。
- AI密度向けに設計されたホールの建物シェル、内装、ラック。
- ホール内のAIネットワークファブリック:構造化配線、光ファイバートレイ、GPUクラスターを結ぶパッシブ設備。
- 運用サービス・ソフトウェア:設置済みAIホールの保守、コミッショニング、データセンターインフラ管理(DCIM)、監視。
対象外のもの
- GPUサーバー、ストレージ、スイッチ、その他のIT機器。
- 土地、電気料金と水道料金、コロケーション賃料、GPUクラウドの収益。
- 約30 kW未満の従来型クラウドまたは企業向けラック専用に建設されたホール。2025年のマレーシアの完成分の81%を占めます。
セグメントの相互関係
コンポーネント別の数値はモデルから直接得られます。購入者別、冷却方式別、ワークロード別の内訳はそれぞれ同じ合計を分割したもので、どの区分も2025年に8億8,291万米ドル、2035年に50.6億米ドルとなります。マレーシアデータセンター市場レポートとの境界は明確です。同レポートは国内データセンター市場全体を計上し、本レポートはAIホール層、すなわちDC Market InsightsがAIホールに分類する2025年のマレーシアの完成分の19%のみを計上しています。
マレーシアAIデータセンター市場の推計値が異なるのはなぜか?
DC Market Insightsによる2026年の14.8億米ドルという数値は、AIホールの施設インフラのみを計上しています。
より広い定義では、メガワット当たりでホールの3~5倍のコストがかかるGPUサーバーに加え、AIクラウドサービス、AIソフトウェアプラットフォーム、機械学習運用ツール、エッジAIデバイスが含まれます。また、ラック密度に関係なくジョホール州のすべてのハイパースケールまたはホールセールのホールを「AI」として計上し、基準値を約5倍にする推計や、MIDAが2021年から2026年半ばまでに記録したRM3,857億のデータセンター投資のような発表済み投資額を市場価値として計上する推計もあります。本レポートでは、中小企業(SME)、政府機関、政府系企業、大学の研究利用者も、マレーシアでAIホールのスペースを購入する場合は対象に含めています。
| 項目 | 本レポートでの扱い | 理由 |
|---|---|---|
| AIホールの電力、冷却、シェル、ファブリック | 対象、2025年に8億5,928万米ドル | 中核となる物理的支出 |
| 運用サービス・ソフトウェア | 対象、2025年に2,363万米ドル | 設置済みAIホールへの継続的支出 |
| GPUサーバーとストレージ | 対象外 | IT機器、サーバー関連レポートで計上 |
| AIクラウドおよびGPU-as-a-serviceの収益 | 対象外 | サービス収益であり、インフラではない |
| ラック当たり30 kW未満の従来型ホール | 対象外 | 国内データセンターレポートで計上 |
市場の推進要因:マレーシアのAIデータセンター需要を押し上げているものは?
3つの推進要因が、マレーシアのAIホール支出を2025年の8億8,291万米ドルから2030年の36.8億米ドルへ押し上げます。いずれも特定のプロジェクトや企業に結び付いています。
YTL Powerの液冷式GB200ホールと1,000 MWのクライ計画
YTL Power Internationalは2025年10月、ジョホール州クライにある600 MWのYTL Green Data Center Park内にNVIDIA GB200 NVL72 AIデータセンターを完成させました(出典:YTL Power International)。2026年5月28日の第3四半期決算でYTL Powerは、データセンターキャパシティ298 MWが契約済みであること、クライ・パークを600 MWから1,000 MWに拡張する計画、そして同四半期だけでRM2億2,500万のデータセンター収益を報告しました(出典:YTL Power四半期発表)。DC Market Insightsは、クライとスデナックが2025年のマレーシアAIホール支出の33%を占め、国内最大のロケーションであると見ています。
ハイパースケーラーのコミットメント:AWS 62億米ドル、Microsoft 22億米ドル、Google 20億米ドル
Amazon Web Services(AWS)は2024年8月21日、3つのアベイラビリティーゾーンを備えたアジアパシフィック(マレーシア)リージョンを開設し、2038年までにマレーシアに約62億米ドル(292億リンギット)を投資する計画です(出典:Amazonプレスリリース)。Microsoftは2024年5月2日、クラウドおよびAIインフラに4年間で22億米ドルを投じることを表明し(出典:Microsoftニュースルーム)、Googleは2024年10月1日、セランゴール州のエルミナ・ビジネスパークで20億米ドルのデータセンターとクラウドリージョンを着工しました(出典:Google)。DC Market Insightsは、ハイパースケールクラウドリージョンを2025年のAIホール支出の34.00%、3億19万米ドルと計上しています。
AIテナント向けのホールセール資本:DayOneの72億米ドルとAirTrunkのRM97億
DayOneは2026年10月14日、ジョホール州での資金調達を約72億米ドルに拡大し、ヌサジャヤとケンパスのキャンパス全体で478 MWを超える稼働キャパシティを報告しています(出典:DayOne)。AirTrunkはJohor 1とJohor 2(JHB1およびJHB2)にRM97億以上を投資しており、ITロードは420 MWを超えます(出典:AirTrunk、2025年2月)。GPUクラウド事業者は自社で建設するより液冷対応ホールを賃借するため、コロケーション・ホールセールAIキャンパスは2025年支出の52.00%を占め、年率19.53%で成長して2035年までに27.3億米ドルに達します。
市場トレンド:マレーシアのAIホールはどう変化しているか?
DC Market Insightsの推計では、液冷はマレーシアAIデータセンターのホール支出の30%(2025年)から70%(2035年)に拡大し、市場で最大の設計上の転換となります。
MITIのPUE 1.4規則がダイレクト・トゥ・チップ冷却を後押し
MITIのGuidelines for Sustainable Development of Data Centreは、21.25 MWを超えるハイパースケールホールに設計上の電力使用効率(PUE)1.4以下、水使用効率(WUE)1 MWh当たり2.2立方メートル以下を定めており、マレーシア投資開発庁(MIDA)が2027年12月31日までに受理するすべてのDESAC税制優遇申請を拘束します(出典:MITIガイドライン)。ダイレクト・トゥ・チップ液冷は2025年の2億3,838万米ドルから2035年の31.4億米ドルへ年率29.40%で成長する一方、ラック当たり30 kWまでの空冷の成長は年率4.11%にとどまります。
承認窓口の一本化:MIDAが中核窓口に
MITIとデジタル省の共同メディアリリースによると、両省は2025年7月21日、すべての新規データセンタープロジェクトと拡張をMIDAが承認することを決定しました。MIDAは2021年から2026年上半期にかけてRM3,857億(約906.4億米ドル)のデータセンター関連投資を記録し、2035年までに需要が5,000 MWを超えると見込んでいます(出典:MIDA)。窓口の一本化により用地取引から受電済みホールまでの道のりが短くなるため、モデルでは新規キャパシティに占めるAIの比率が2025年の19%から2028年に45%へ上昇します。
クライの学習クラスターからクラウド推論へ
クライの最初のGB200クラスターはモデル学習向けに建設されたため、AI学習が2025年支出の55%を占めますが、AWS、Microsoft、Googleのリージョンがマレーシアとシンガポールの利用者にサービスを提供するにつれ、AI推論は年率22.56%で成長し、2035年までに30.4億米ドルに達します。
市場の課題:マレーシアのAIデータセンター整備を妨げているものは?
チップの輸出規制と、ジョホール州の水と電力の制約という2つの制約により、2035年のマレーシアAIデータセンター支出は低位ケースの36.0億米ドルまで下がる可能性があります。
チップの輸出規制と戦略貿易許可
MITIの2025年7月14日の声明は、Strategic Trade Act 2010の第12条に基づき、米国原産の高性能AIチップの輸出、積み替え、通過のすべてに30日前の通知を伴う戦略貿易許可を求めています。その間、マレーシアはこれらのチップを戦略物資リスト(Strategic Items List)に追加するかどうかを検討しています(出典:MITI)。DC Market Insightsの低位ケースでは、2027年から新規MWを25%、AI比率を5ポイント引き下げ、2035年に36.0億米ドル、CAGR 15.10%となります。
水道料金とジョホール州の立地規則
Ranhill Utilitiesによると、Ranhill SAJは2025年8月1日からジョホール州で1立方メートル当たりRM5.33のデータセンター向け水道料金を導入しました。また、MITIのガイドラインは水ストレス指数0.8以上の用地を避けるよう事業者に求めています。WUEが1 MWh当たり2.2立方メートルの場合、通年稼働する1 MWのAIは年間約19,300立方メートルの水を使用し、料金は年間約RM102,720(24,139米ドル)となります。電力に比べれば小さいものの、蒸発式の設計には厳しい制約となります(DC Market Insights推計)。
市場機会:マレーシアのAIホールでサプライヤーが勝てる分野は?
DC Market Insightsの推計では、マレーシアAIデータセンターにおける2つの機会が、2035年までに年間支出を約13.3億米ドル押し上げます。
2,850 MWの設置済みAI基盤向けサービス
設置済みAIキャパシティは2025年末の158.25 MWから2035年までに2,853.65 MWに増加するため、運用サービス・ソフトウェアは2,363万米ドルから12.3億米ドルへ年率48.45%で成長し、最も成長が速いコンポーネントとなります。
クランバレーのホールをAI密度向けに改修
Equinixは2025年5月にKL1で450キャビネットの第2期を完成させ、2026年5月11日にはKuala Lumpur 2(KL2)を発表しました。AIとクラウドの成長を狙った2,200キャビネット超、1億9,000万米ドル超の投資です(出典:Equinix)。DC Market Insightsは、改修が2025年の10 MWから2028-2030年には年30 MWに増えると想定し、2025年価格で1 MW当たり約400万米ドルとして2030年に1億3,249万米ドルと見積もっています。
価格:マレーシアのAIデータセンター1メガワットのコストは?
DC Market Insightsの推計では、マレーシアのAIデータセンターホールのコストは2025年にサーバーを除いてITロード1 MW当たり980万米ドルで、年2%上昇しています。
| 年 | AI 1 MW当たりの施設コンテンツ(百万米ドル) | 電気 | 冷却 | シェル、内装、ラック | ネットワークファブリック |
|---|---|---|---|---|---|
| 2020 | 8.88 | 3.26 | 2.63 | 2.45 | 0.54 |
| 2025 | 9.80 | 3.60 | 2.90 | 2.70 | 0.60 |
| 2030 | 10.82 | 3.97 | 3.20 | 2.98 | 0.66 |
| 2035 | 11.95 | 4.39 | 3.54 | 3.29 | 0.73 |
公開されている指標がこの数値の範囲を裏付けています。ジョホール州のEquinix JH2は2,225キャビネットで2億100万米ドル、1キャビネット当たり約9万米ドル、KL2は1キャビネット当たり約8万6,000米ドルで、いずれも従来型の密度向けです(出典:Equinix)。Crescendo Corporationの通知によると、コタティンギのデータセンター用地は2025年11月に1平方フィート当たりRM115で売却されました。平均基本電気料金は2025年7月1日から2027年12月31日まで1 kWh当たり45.40センです(出典:Energy Commission)。そのため、PUE 1.4で稼働する1 MWのAIは年間約12,264 MWhを使用し、電気料金は約RM557万(131万米ドル)となります。
規格と規制:マレーシアのAIデータセンターにはどのような規則が適用されるか?
DC Market Insightsが2026年に見込む14.8億米ドルのマレーシアAIデータセンター工事には、7つの規則と規格が適用されます。
- Strategic Trade Act 2010 第12条:2025年7月14日以降、米国原産の高性能AIチップに30日前の通知を伴う戦略貿易許可が必要(出典:MITI)。
- MITI Guidelines for Sustainable Development of Data Centre:ハイパースケールはPUE 1.4以下、専用設計のコロケーションは1.6、WUEは1 MWh当たり2.2立方メートル。2027年12月31日までDESAC優遇申請を拘束(出典:MITI)。
- 2025年7月21日のData Centre Task Forceの決定以降、MIDAがデータセンタープロジェクトの単一承認機関(出典:MITIおよびデジタル省)。
- Cyber Security Act 2024(Act 854):2024年8月26日施行、重要情報インフラ事業者の義務を規定(出典:National Cyber Security Agency)。
- Personal Data Protection (Amendment) Act 2024:2025年4月1日から、ホワイトリストに代わる新たな越境移転制度が適用され、規制対象のAIワークロードは国内にとどまります。
- Regulatory Period 4(2025年7月1日~2027年12月31日)のEnergy Commission料金体系:電圧レベル別にエネルギー、容量、ネットワーク、小売の各料金を区分。
- 設計規格:施設向けのTIA-942およびEN 50600、液冷向けのASHRAE TC 9.9熱ガイドライン、電気設備向けのマレーシア規格MS IEC 60364。
市場セグメンテーション:マレーシアAIデータセンター市場をリードするセグメントは?
電気インフラが2025年支出の35.45%、3億1,296万米ドルで首位に立ち、運用サービス・ソフトウェアが年率48.45%で最も速く成長しています。
コンポーネント別
新設ホールが中心であるため、電気、冷却、シェル工事が2025年支出の91%を占めます。設置基盤の拡大に伴い、サービスは2035年までに全体の24.26%に上昇します。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 電気インフラ | 312.96 | 35.45% | 1,401.94 | 16.18% |
| 冷却インフラ | 264.44 | 29.95% | 1,159.41 | 15.93% |
| 建物シェル・内装・ラック | 231.72 | 26.25% | 1,044.14 | 16.25% |
| AIネットワークファブリック | 50.16 | 5.68% | 228.78 | 16.39% |
| 運用サービス・ソフトウェア | 23.63 | 2.68% | 1,228.44 | 48.45% |
購入者別
コロケーション・ホールセールAIキャンパスが2025年に52%、2035年に54%で首位に立ち、政府のAIワークロードが国内に移るにつれ、ソブリン・公共部門AIが年率24.01%で最も速く成長します。
| 購入者 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールクラウドリージョン | 300.19 | 34.00% | 1,518.81 | 17.60% |
| コロケーション・ホールセールAIキャンパス | 459.11 | 52.00% | 2,733.86 | 19.53% |
| ソブリン・公共部門AI | 52.97 | 6.00% | 455.64 | 24.01% |
| 企業・通信AI | 70.63 | 8.00% | 354.39 | 17.50% |
冷却方式別
2025年はラック当たり30 kWまでの空冷が46%で依然首位ですが、ダイレクト・トゥ・チップ液冷が2028年までに最大の方式となり、2035年支出の62%を占めます。
| 冷却方式 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ラック当たり30 kWまでの空冷 | 406.14 | 46.00% | 607.53 | 4.11% |
| リアドア・ハイブリッド冷却 | 211.90 | 24.00% | 911.29 | 15.71% |
| ダイレクト・トゥ・チップ液冷 | 238.38 | 27.00% | 3,138.88 | 29.40% |
| 液浸冷却 | 26.49 | 3.00% | 405.02 | 31.35% |
ワークロード別
AI学習が2025年支出の55%を占め、クラウドリージョンと企業向けAIサービスの拡大に伴い、AI推論が2035年支出の60%を占めます。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| AI学習 | 485.60 | 55.00% | 2,025.08 | 15.35% |
| AI推論 | 397.31 | 45.00% | 3,037.63 | 22.56% |
DC独自分析:マレーシアAIキャンパス・パイプライン・トラッカー、9プロジェクトで約3.77 GW
DC Market Insightsは、発表済みITキャパシティが合計約3,768 MWとなるマレーシアの9つの名前付きキャンパスを追跡しています。その40%が2025年価格でAIホールになれば、AIホール支出は約147.7億米ドルに相当します。このDC Market Insights推計は11の入力値に基づいています。各企業の発表による各プロジェクトのMWに、40%のAI比率と2025年のAI 1 MW当たりコンテンツを加えたものです。
| プロジェクト | 事業者 | 所在地 | IT MW | 状況(時点) |
|---|---|---|---|---|
| YTL Green Data Center Park | YTL Power International | ジョホール州クライ | 600 | GB200ホール完成、298 MW契約済み(2026年5月) |
| スデナックのギガワット級キャンパス | YTL PowerおよびJLand | ジョホール州Sedenak Tech Park | 1,200 | 用地取引を発表(2026年8月) |
| JHB1およびJHB2 | AirTrunk | ジョホール州 | 420 | JHB1開業、JHB2建設中(2025年2月) |
| ヌサジャヤおよびケンパスのキャンパス | DayOne | ジョホール州 | 478 | 稼働中(2026年10月) |
| JHB1 | Vantage Data Centers | ジョホール州 | 300 | 最初の施設が稼働中(2026年) |
| クアラルンプール、ブキ・ジャリル、サイバージャヤ | EdgeConneX | クランバレー | 300 | 計画中(2023年9月) |
| イスカンダル・プテリのキャンパス | TM Nxera(Telekom Malaysia(TM)およびSingtel) | ジョホール州 | 200 | 280 MWの電力を確保、2026年下半期開業 |
| JH1 | Princeton Digital Group | ジョホール州スデナック | 150 | 第1期を引き渡し(2024年7月) |
| STT Johor 1 | STT GDC | ジョホール州ヌサ・チュメルラン | 120 | 最初の16 MW棟を建設中(2025年2月) |
ジョホール州は3,468 MWと追跡対象全体の92%を占めており、DC Market Insightsが2035年までジョホール州のAIホール支出シェアを60%超に維持する理由となっています。モデル上の2026-2030年の新規ITキャパシティ完成量2,570 MW(うちAIは1,131.00 MW)は、追跡対象パイプラインの約68%に相当します。
地域別インサイト:AIデータセンター支出をリードするマレーシアの州は?
ジョホール州が2025年支出の74.00%、6億5,335万米ドルで首位に立ち、ネグリ・スンビラン州が年率39.88%で最も速く成長しています。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ジョホール州 | 653.35 | 74.00% | 3,138.88 | 16.99% |
| クランバレー(セランゴール州、クアラルンプール、プトラジャヤ) | 185.41 | 21.00% | 1,113.80 | 19.64% |
| ネグリ・スンビラン州 | 17.66 | 2.00% | 506.27 | 39.88% |
| 北部地域(ペナン州、ケダ州、ペラ州) | 17.66 | 2.00% | 202.51 | 27.63% |
| 東マレーシアおよびその他の州 | 8.83 | 1.00% | 101.25 | 27.63% |
ジョホール州
ジョホール州の2025年の6億5,335万米ドルは、YTL Power、AirTrunk、DayOne、Vantageが最大級のホールを運営するクライ、スデナック、ヌサジャヤ、ケンパスに支えられています。支出は年率16.99%で成長して31.4億米ドルに達しますが、水道料金と立地規則により一部のキャンパスが北へ移るため、シェアは62%に低下します。
クランバレー
セランゴール州、クアラルンプール、プトラジャヤは、Googleのエルミナ・リージョンと、最大RM76億に上るSime Darby Propertyのハイパースケール向けリースに支えられ、1億8,541万米ドルから11.1億米ドルへ年率19.64%で成長します。
ネグリ・スンビラン州
ネグリ・スンビラン州は2025年の1,766万米ドルから2035年の5億627万米ドルへ年率39.88%で増加し、最も成長が速い地域となります。スレンバンとポートディクソン近郊の土地が、ジョホール州のような水資源の制約なしに、クランバレーの光ファイバーハブと275 kV送電網の間に位置しているためです。
北部地域
ペナン州、ケダ州、ペラ州は2025年に1,766万米ドルを占め、ペナンのチップ設計クラスターにサービスを提供しており、年率27.63%で成長します。
東マレーシアおよびその他の州
サラワク州、マラッカ州、その他の州は2025年に883万米ドルを占め、公共部門AI向けのサラワク州の水力発電によるサイトを中心に、年率27.63%で成長します。
州・ハブ別分析:マレーシアのAIホール支出はどこに集中しているか?
クライおよびスデナック(ジョホール州)が2025年に2億9,136万米ドルと最も多くのAIホール支出を占め、ネグリ・スンビラン州が年率39.88%で最も速く成長しています。
| 順位 | ロケーション | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | クライおよびスデナック(ジョホール州) | ジョホール州 | 291.36 | 1,265.68 | 15.82% |
| 2 | イスカンダル・プテリおよびヌサジャヤ(ジョホール州) | ジョホール州 | 211.90 | 961.91 | 16.33% |
| 3 | セランゴール州 | クランバレー(セランゴール州、クアラルンプール、プトラジャヤ) | 114.78 | 759.41 | 20.80% |
| 4 | ケンパスおよびジョホールバル(ジョホール州) | ジョホール州 | 105.95 | 556.90 | 18.05% |
| 5 | クアラルンプール | クランバレー(セランゴール州、クアラルンプール、プトラジャヤ) | 52.97 | 253.14 | 16.93% |
| 6 | コタティンギおよびパシル・グダン(ジョホール州) | ジョホール州 | 44.15 | 354.39 | 23.16% |
| 7 | プトラジャヤおよびサイバージャヤ | クランバレー(セランゴール州、クアラルンプール、プトラジャヤ) | 17.66 | 101.25 | 19.08% |
| 8 | ネグリ・スンビラン州 | ネグリ・スンビラン州 | 17.66 | 506.27 | 39.88% |
| 9 | ペナン州 | 北部地域(ペナン州、ケダ州、ペラ州) | 10.59 | 126.57 | 28.15% |
| 10 | ケダ州 | 北部地域(ペナン州、ケダ州、ペラ州) | 7.06 | 75.94 | 26.81% |
| 11 | サラワク州 | 東マレーシアおよびその他の州 | 5.30 | 60.75 | 27.63% |
| 12 | マラッカ州 | 東マレーシアおよびその他の州 | 3.53 | 40.50 | 27.63% |
ジョホール州の4つのハブが2025年支出の74%を占めます。TM NxeraとDayOneがキャンパスを埋めていくにつれ、イスカンダル・プテリおよびヌサジャヤは2035年までに7億5,001万米ドルを上積みします。州別のコロケーション供給と価格はマレーシアデータセンターコロケーション市場レポートをご覧ください。
シナリオ分析:2035年のマレーシアAIデータセンター市場はどうなり得るか?
マレーシアAIデータセンター市場は、基本ケースで2035年に50.6億米ドルに達し、その範囲は36.0億米ドルから63.1億米ドルです。
| シナリオ | 2035年の規模 | CAGR 2025-2035年 | 2027年からの前提 |
|---|---|---|---|
| 低位 | 36.0億米ドル | 15.10% | 新規IT MWを25%減、AI比率を5ポイント減(チップ許可の遅れが続き、スデナックが遅延) |
| 基本 | 50.6億米ドル | 19.08% | 新規IT MWは450(2026年)から460(2035年)、AI比率は30%から68% |
| 高位 | 63.1億米ドル | 21.74% | 新規IT MWを20%増、価格を5%増(スデナックとクライの拡張がともに計画通りの規模) |
変動要因はチップの許可制度です。マレーシアがAIチップを戦略物資リストに追加しつつ迅速な許可を行えば、AI比率は高位ケースに沿って推移し得ます。
主要企業:マレーシアのAIデータセンターホールを建設・購入しているのは誰か?
DC Market Insightsの推計では、マレーシアAIデータセンター市場の上位3社であるYTL Power International、DayOne、AirTrunkが、稼働開始したAI MWで測定して2025年のAIホール支出の約45%を占めています。マレーシアでは、YTL Power、AirTrunk、DayOne、Vantage、TM Nxera、Princeton Digital Groupの6社のAI対応データセンタープロバイダーが、AI学習および推論ワークロード向けの専用高密度施設を提供しています。
- YTL Power International:2025年支出の約18%(DC Market Insights推計)。600 MWのクライ・パーク、298 MW契約済み、NVIDIA GB200ホール(出典:YTL Power)
- DayOne:約15%(DC Market Insights推計)。ジョホール州で478 MW超が稼働、72億米ドルの資金調達(出典:DayOne)
- AirTrunk:約12%(DC Market Insights推計)。JHB1およびJHB2、420 MW超(出典:AirTrunk)
- Amazon Web Services:約8%(DC Market Insights推計)。2024年8月から3つのアベイラビリティーゾーン(出典:Amazon)
- Microsoft:約7%(DC Market Insights推計)。2024年5月からの22億米ドルのプログラム(出典:Microsoft)
- Google:約6%(DC Market Insights推計)。20億米ドルのエルミナのデータセンターとリージョン(出典:Google)
- Vantage Data Centers:JHB1、3施設で300 MW(出典:Vantage)
- Oracle:2024年10月に発表した65億米ドル超のパブリッククラウドリージョン計画(出典:Oracle)
- TM Nxera(Telekom MalaysiaおよびSingtel):2026年1月に280 MWの電力を確保(出典:Telekom Malaysia)
- Equinix:ジョホール州とクアラルンプールの拠点、2026年5月にKL2を発表(出典:Equinix)
- Princeton Digital Group:JH1スデナック、150 MWのキャンパス
- STT GDC:STT Johor 1、120 MWのキャンパス
- EdgeConneX:クランバレーで約300 MWを計画(出典:EdgeConneX)
- Bridge Data Centres:ジョホール州とサイバージャヤのホール
- NVIDIA:クライにおけるGPUおよびリファレンスデザインのパートナー(出典:YTL Power)
- Schneider Electric:電力・冷却サプライヤー
- Vertiv:電力・熱管理サプライヤー
上位3社以外の約55%は、15社を超えるその他の事業者と自社建設を行うオーナーが占めています。施設サプライヤーと請負業者についてはマレーシアデータセンターインフラ市場レポートで取り上げています。
最近の動向:2025年以降、マレーシアのAIデータセンターで何が変わったか?
2025年7月から2026年10月までの6つの出来事により、ジョホール州で約1,480 MWのキャパシティが発表され、AIチップ輸入のルールが定まりました。
- 2025年7月、MITIは米国原産の高性能AIチップを戦略貿易許可の対象としました(出典:MITI)。
- 2025年7月、MITIとデジタル省はMIDAをデータセンタープロジェクトの単一承認機関に指定しました(出典:MITIおよびデジタル省)。
- 2025年10月、YTL PowerはクライでNVIDIA GB200 NVL72 AIデータセンターを完成させました(出典:YTL Power International)。
- 2026年1月、TM Nxeraはイスカンダル・プテリのキャンパス向けにTenaga Nasional Berhad(TNB)から280 MWの電力を確保しました(出典:Telekom Malaysia)。
- 2026年8月、YTL PowerとJLandはSedenak Tech Parkで最大1.2 GWのキャンパスを発表しました(出典:YTL Power International)。
- 2026年10月、DayOneはマレーシアでの資金調達を約72億米ドルに拡大しました(出典:DayOne)。
調査方法:モデルによるマレーシアAIデータセンター市場の評価方法
DC Market Insightsは、16の年次キャパシティ・コホート(2020-2035年)と9つの名前付きプロジェクトからマレーシアAIデータセンター市場を構築しており、すべての内訳の合計は全体と一致します。
2025年の収入:AI 83.60 MW × 980万米ドル = 8億1,928万米ドル、これに改修10 MW × 400万米ドル = 4,000万米ドル、設置済み65.63 MW × 36万米ドル = 2,363万米ドルを加え、合計8億8,291万米ドルとなります。新規ITキャパシティは220 MW(2024年)、440 MW(2025年)、450 MW(2026年)、520 MW(2030年)、460 MW(2035年)と推移し、マレーシアの稼働ITロードは2024年末の約560 MWから2025年末には約1,000 MWになります(DC Market Insights推計)。AI比率は19%から68%に上昇します。3つの上限・下限チェック:
- 上限1:2035年の設置済みAIキャパシティ2,853.65 MWは、MIDAが2035年までに見込む5,000 MW超のデータセンター需要の57%です。
- 上限2:2025-2026年の支出23.6億米ドルは、MIDAが2021年から2026年半ばまでに記録したRM3,857億(906.4億米ドル)のデータセンター関連投資の約2.6%です。
- 下限:2025-2027年のモデル上のシェル、内装、ラック支出11.5億米ドルは、名前の判明している2件のハイパースケール向けシェル契約、すなわちIJM ConstructionのElmina DC2向けRM12.6億とGamudaのEco Business Park V向けRM21.4億の合計RM34.0億(8.0億米ドル)だけと比べても上回っています。
リンギットは1リンギット = 0.235米ドルで換算しています。詳しい手法は調査方法のページをご覧ください。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象に含まれる要素と対象外の要素
- 1.3セグメントの相互関係
- 1.4マレーシアAIデータセンター市場の推計値が異なる理由
- 02調査方法
- 2.1ボトムアップモデル:AI MW × 1 MW当たりコンテンツ
- 2.2上限・下限チェック
- 2.3出典台帳
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年、2026年、2035年
- 3.2主要市場統計
- 3.3重要ポイント
- 04市場ダイナミクス
- 4.1推進要因:YTL PowerのGB200ホールと1,000 MWのクライ計画
- 4.2推進要因:AWS、Microsoft、Googleのコミットメント
- 4.3推進要因:DayOneとAirTrunkのホールセール資本
- 4.4トレンド:MITIのPUE 1.4規則とダイレクト・トゥ・チップ冷却
- 4.5トレンド:単一承認窓口としてのMIDA
- 4.6トレンド:クライの学習クラスターからクラウド推論へ
- 4.7課題:チップの輸出規制と戦略貿易許可
- 4.8課題:水道料金とジョホール州の立地規則
- 4.9機会:設置済みAI基盤向けサービス
- 4.10機会:クランバレーのホールの改修
- 05価格分析
- 5.1AI 1 MW当たりのコスト、2020-2035年
- 5.2公開価格の指標:キャビネット、土地、電力、水
- 06規格と規制
- 6.1Strategic Trade Act 2010とAIチップ許可
- 6.2MITI Guidelines for Sustainable Development of Data Centre
- 6.3MIDA単一承認機関
- 6.4Cyber Security Act 2024
- 6.5Personal Data Protection (Amendment) Act 2024
- 6.6Energy Commission料金、Regulatory Period 4
- 6.7TIA-942、EN 50600、ASHRAE TC 9.9、MS IEC 60364
- 07コンポーネント別市場セグメンテーション
- 7.1電気インフラ
- 7.2冷却インフラ
- 7.3建物シェル・内装・ラック
- 7.4AIネットワークファブリック
- 7.5運用サービス・ソフトウェア
- 08購入者別市場セグメンテーション
- 8.1ハイパースケールクラウドリージョン
- 8.2コロケーション・ホールセールAIキャンパス
- 8.3ソブリン・公共部門AI
- 8.4企業・通信AI
- 09冷却方式別市場セグメンテーション
- 9.1ラック当たり30 kWまでの空冷
- 9.2リアドア・ハイブリッド冷却
- 9.3ダイレクト・トゥ・チップ液冷
- 9.4液浸冷却
- 10ワークロード別市場セグメンテーション
- 10.1AI学習
- 10.2AI推論
- 11Dc独自分析:マレーシアaiキャンパス・パイプライン・トラッカー
- 11.19つの名前付きキャンパス、約3.77 GW
- 11.2AI比率40%でのAI施設価値
- 12地域別分析
- 12.1ジョホール州
- 12.2クランバレー(セランゴール州、クアラルンプール、プトラジャヤ)
- 12.3ネグリ・スンビラン州
- 12.4北部地域(ペナン州、ケダ州、ペラ州)
- 12.5東マレーシアおよびその他の州
- 13州・ハブ別分析
- 13.1クライおよびスデナック(ジョホール州)
- 13.2イスカンダル・プテリおよびヌサジャヤ(ジョホール州)
- 13.3セランゴール州
- 13.4ケンパスおよびジョホールバル(ジョホール州)
- 13.5クアラルンプール
- 13.6コタティンギおよびパシル・グダン(ジョホール州)
- 13.7プトラジャヤおよびサイバージャヤ
- 13.8ネグリ・スンビラン州
- 13.9ペナン州
- 13.10ケダ州
- 13.11サラワク州
- 13.12マラッカ州
- 14予測シナリオ
- 14.1低位ケース
- 14.2基本ケース
- 14.3高位ケース
- 15主要企業
- 15.1YTL Power International
- 15.2DayOne
- 15.3AirTrunk
- 15.4Amazon Web Services
- 15.5Microsoft
- 15.6Google
- 15.7Vantage Data Centers
- 15.8Oracle
- 15.9TM Nxera
- 15.10Equinix
- 15.11Princeton Digital Group
- 15.12STT GDC
- 15.13EdgeConneX
- 15.14Bridge Data Centres
- 15.15NVIDIA
- 15.16Schneider Electric
- 15.17Vertiv
- 15.18市場集中度
- 16最近の動向
- 16.12025年7月~2026年10月
- 図 11. マレーシアAIデータセンター市場規模、2020-2035年(百万米ドル)
- 表 11. レポート属性
- 表 22. 範囲の比較
- 表 33. AI 1 MW当たりのコスト、2020-2035年
- 表 44. コンポーネント別市場、2025年および2035年
- 表 55. 購入者別市場、2025年および2035年
- 表 66. 冷却方式別市場、2025年および2035年
- 表 77. ワークロード別市場、2025年および2035年
- 表 88. AIキャンパス・パイプライン・トラッカー
- 表 99. 地域別市場、2025年および2035年
- 表 1010. 上位12の州・ハブ
- 表 1111. 予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計では、2026年に14.8億米ドルで、2025年の8億8,291万米ドルから67.21%増加しています。市場は2035年までに50.6億米ドルに達し、2025年からのCAGRは19.08%と予測されます。
2025年から2035年まで年率19.08%です。2020-2025年には小さな基盤から年率119.88%で成長しました。マレーシアの新規キャパシティに占めるAIの比率が19%から68%に上昇するためです。
2025年にサーバーを除いてITロード1 MW当たり980万米ドルです。内訳は電気360万米ドル、冷却290万米ドル、シェル・内装・ラック270万米ドル、ネットワークファブリック60万米ドルです(DC Market Insights推計)。
2025年のAIホール支出の74.00%がジョホール州に集中しています。YTL Powerの600 MWのクライ・パーク、AirTrunkの420 MW、DayOneの478 MWが、シンガポールの需要と275 kV送電網の電力供給に近いこの地域にあるためです。
はい。2025年7月14日以降、米国原産の高性能AIチップの輸出、積み替え、通過には、30日前の通知を伴うMITIの戦略貿易許可が必要です。
ネグリ・スンビラン州で、年率39.88%で成長し2035年までに5億627万米ドルに達します。同州の土地は、ジョホール州のような水資源の制約なしに、クランバレーの光ファイバーと275 kV送電網の間に位置しているためです。
6社です。YTL Power(クライの液冷式NVIDIA GB200 NVL72ホール)、AirTrunk、DayOne、Vantage、TM Nxera、Princeton Digital Groupが、主にジョホール州でAI学習および推論ワークロード向けの専用高密度ホールを提供しています。
YTL Power International、DayOne、AirTrunkが2025年のAIホール支出の約45%を占めています(DC Market Insights推計)。これにAWS、Microsoft、Google、Vantage、TM Nxeraが続きます。
MITIの持続可能性ガイドラインでは、21.25 MWを超えるハイパースケールホールはPUE 1.4以下、水使用効率は1 MWh当たり2.2立方メートル以下とされ、2027年12月31日までDESAC優遇申請を拘束します。
2026年の14.8億米ドルは、AIホールの施設インフラのみを対象としたDC Market Insightsの数値です。GPUサーバー、AIクラウドサービス、またはジョホール州のすべてのホールを加えた推計は数倍の規模になります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。