
Markt für Edge Computing Größe, Anteile & Prognose bis 2035
Markt auf einen Blick
Markt für Edge Computing: 2025 lag das Marktvolumen bei USD 56.40 Mrd.; bis 2035 soll es bei einer CAGR von 13.21 % auf USD 194.96 Mrd. steigen. Auf North America entfallen 38.6% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkette und Ökosystem
- 08Marktgröße und Prognose
- 09Markt für Edge Computing, nach Komponente
- 10Markt für Edge Computing, nach Edge-Ebene
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- North America38.6%
- Asia Pacific30.4%
- Europe22.1%
- Latin America4.6%
- Middle East and Africa4.3%
Profilierte Unternehmen
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Cisco
- Lenovo
- Siemens
- NVIDIA
- Intel
- Amazon Web Services (AWS)
- Microsoft
- Google Cloud
- Akamai
- Cloudflare
- Fastly
- Equinix
- American Tower (CoreSite)
- Huawei
- Schneider Electric
Vollständige Analyse
Der Markt für Edge Computing umfasst die Hardware, Software und Dienstleistungen, mit denen Daten außerhalb zentralisierter Cloud- und Hyperscale-Rechenzentren verarbeitet werden: Edge-Server, Gateways und KI-Inferenzsysteme in Fabriken, Geschäften, Krankenhäusern und Niederlassungen; Edge-Plattformen und Orchestrierungssoftware; Netzwerk- und Telco-Edge-Dienste wie Multi-Access Edge Computing (MEC) und Edge-Cloud-Plattformen; sowie regionale und Mikro-Rechenzentren, die in der Nähe der Nutzer errichtet werden. DC Market Insights beziffert den globalen Markt für Edge Computing für 2025 auf USD 56,40 Mrd. und prognostiziert bis 2035 USD 194,96 Mrd., was einer CAGR von 13,21 % entspricht. Der Wert für 2025 setzt sich aus drei Ebenen zusammen: Rund 2,35 Mio. On-Premise-Edge-Server und -Gateways zu durchschnittlich etwa USD 8.400 pro Stück ergeben zusammen mit der dazu verkauften Software und den Dienstleistungen USD 33,56 Mrd.; Netzwerk- und Telco-Edge-Dienste steuern USD 11,80 Mrd. bei; und rund 1.150 MW neue regionale Edge-Rechenzentrumskapazität zu etwa USD 9,60 Mio. je MW tragen USD 11,04 Mrd. bei. KI-Inferenz und Computer Vision ist mit 18,86 % pro Jahr die am schnellsten wachsende Anwendung, weil trainierte Modelle heute direkt neben Kameras, Maschinen und Nutzern laufen statt in einer entfernten Cloud-Region, und der Nahe Osten und Afrika ist mit 16,42 % pro Jahr die am schnellsten wachsende Region, da Käufer dort Edge-Kapazitäten von einer kleinen Basis aus aufbauen.
Zusammenfassung
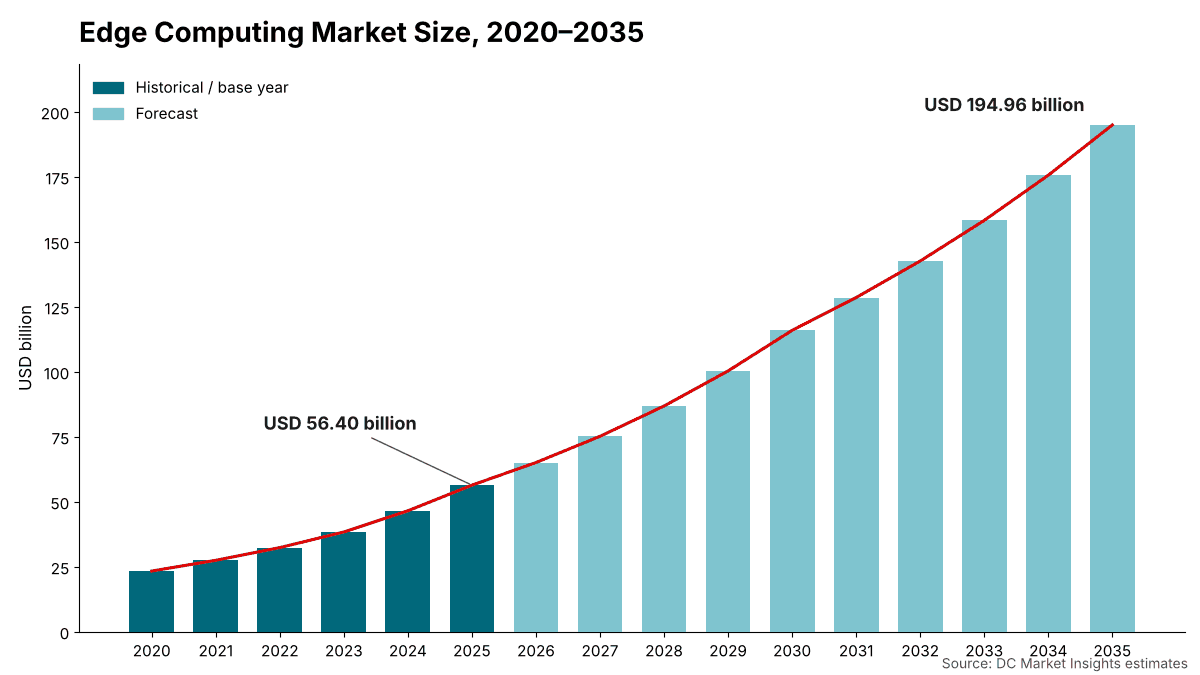
Der globale Markt für Edge Computing wurde 2020 auf USD 23,36 Mrd. bewertet, erreichte 2025 USD 56,40 Mrd. und wird bis 2035 voraussichtlich USD 194,96 Mrd. erreichen, bei einer CAGR von 13,21 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Edge Computing 2025 | USD 56,40 Mrd. |
| Markt für Edge Computing, CAGR | 13,21 % |
| Marktgröße Edge Computing 2035 | USD 194,96 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 19,28 % pro Jahr, und allein 2025 legte er gegenüber den USD 46,53 Mrd. des Jahres 2024 um 21,2 % zu, als Unternehmen Videoanalyse, Maschinensteuerung und KI-Inferenz auf lokale Server verlagerten. DC Market Insights schätzt, dass die Auslieferungen von On-Premise-Edge-Servern und -Gateways von rund 1,30 Mio. Einheiten im Jahr 2020 auf 2,35 Mio. im Jahr 2025 stiegen, während der durchschnittliche Stückpreis von etwa USD 7.100 auf USD 8.400 kletterte, da mehr Systeme mit Grafikprozessoren (GPUs) und KI-Beschleunigern ausgeliefert wurden. Von 2025 bis 2035 verlangsamt sich das Wachstum auf 13,21 % pro Jahr, weil die installierte Basis größer ist, doch der Markt wächst dennoch auf mehr als das Dreifache, da die Stückauslieferungen rund 5,60 Mio. erreichen und sich die Netzwerk-Edge-Dienste mehr als vervierfachen.
Marktumfang: Was umfasst der Markt für Edge Computing?
Der Markt für Edge Computing umfasst Ausgaben für Recheninfrastruktur, Software und Dienstleistungen, die zwischen dem Endgerät und der zentralisierten Cloud angesiedelt sind, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 56,40 Mrd.
Enthalten. Edge-Server, robuste Server und Server mit geringer Bautiefe, als Rechenknoten eingesetzte Industrie-PCs, Edge-Gateways und KI-Inferenz-Appliances; Edge-Betriebssysteme, Virtualisierung, Container-Orchestrierung, Geräteverwaltung und KI-Laufzeitsoftware; Netzwerk- und Telco-Edge-Dienste, einschließlich MEC-Plattformen, Edge-Cloud-Rechenleistung, serverloser Edge-Funktionen und KI-Inferenz, die als Dienst aus verteilten Points of Presence verkauft wird; regionale, Mikro- und Funkmast-Edge-Rechenzentren, erfasst als Infrastrukturausbau je MW; sowie die mit diesen Produkten verkauften Design-, Integrations- und Managed Services.
Ausgeschlossen. Smartphones, PCs, Verbrauchergeräte und Sensoren selbst; zentralisierte Public-Cloud-Regionen und Hyperscale-Campusse; Umsätze aus Content Delivery und Sicherheit, bei denen keine Kundenrechenlast am Edge ausgeführt wird; Konnektivitätsentgelte wie mobile Datentarife; sowie Grundstücke und Versorgungsanschlüsse für Edge-Rechenzentren.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Komponente, Edge-Ebene, Anwendung und Endnutzung gliedern jeweils dieselbe Gesamtsumme von USD 56,40 Mrd. neu. Die Aufteilung nach Edge-Ebene folgt den drei Ebenen des Modells: Der On-Premise-Enterprise-Edge wird in Einheiten erfasst, der Netzwerk- und Telco-Edge über Serviceumsätze und regionale Edge-Rechenzentren in MW neuer Kapazität.
Markttreiber: Was treibt den Markt für Edge Computing an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Edge Computing: KI-Inferenz, die näher an die Nutzer rückt, 5G-Netze, die inzwischen fast die Hälfte des mobilen Datenverkehrs abwickeln, und Stückpreise, die steigen, weil Edge-Systeme Beschleuniger enthalten. Zusammen steigern sie den Markt zwischen 2025 und 2035 um USD 138,56 Mrd.
Ausgaben für KI-Inferenz am Edge wachsen um 18,86 % pro Jahr auf USD 72,33 Mrd. bis 2035
KI-Inferenz und Computer Vision machen 2025 Ausgaben von USD 12,85 Mrd. und bis 2035 von USD 72,33 Mrd. aus und steigen von 22,8 % auf 37,1 % des Marktes. Anbieter von Edge-Plattformen statten ihre verteilten Netzwerke bereits mit GPUs aus. Akamai hat im Oktober 2025 die Akamai Inference Cloud eingeführt, um Inferenz „von den Kernrechenzentren bis an den Rand des Internets“ auszuweiten, und setzt dabei NVIDIA RTX PRO Servers mit RTX PRO 6000 Blackwell Server Edition GPUs und BlueField-3 Data Processing Units ein, wobei zunächst 20 Standorte in einem Netzwerk von mehr als 4.200 Standorten vorgesehen sind (Quelle: Akamai-Meldung an die US-Börsenaufsicht SEC). Akamais Umsatz mit Cloud Infrastructure Services stieg 2025 um 36 % auf USD 314,00 Mio., und das Unternehmen erklärte, dass dieses Wachstum vom Kundeninteresse an der neuen Inferenzplattform profitiert habe.
5G wickelt 48 % des mobilen Datenverkehrs ab und öffnet den Netzwerk-Edge
Der Ericsson Mobility Report vom Juni 2026 zählte Ende des ersten Quartals 2026 3,1 Mrd. 5G-Abonnements, nachdem in diesem Quartal 162 Mio. hinzugekommen waren, und prognostiziert bis Ende 2031 6,4 Mrd. (Quelle: Ericsson-Pressemitteilung). Laut demselben Bericht wickelten 5G-Netze Ende 2025 48 Prozent des gesamten mobilen Datenverkehrs ab, und 43 von 55 Dienstanbietern verzeichneten ein schnelleres Wachstum im Uplink als im Downlink. Netzwerk- und Telco-Edge-Dienste steigen in unserem Modell von USD 11,80 Mrd. im Jahr 2025 auf USD 52,00 Mrd. im Jahr 2035 und sind mit 15,99 % pro Jahr die am schnellsten wachsende Edge-Ebene.
Durchschnittliche Preise für Edge-Systeme steigen von USD 8.400 auf USD 10.900
Edge-Hardware entwickelt sich von einfachen Gateways zu beschleunigten Computern. NVIDIAs Jetson AGX Thor bietet bis zu 2.070 FP4-Teraflops KI-Rechenleistung innerhalb einer Leistungsaufnahme von 130 Watt, was laut NVIDIA bis zum 7,5-Fachen der KI-Rechenleistung von Jetson Orin entspricht, und das Developer Kit ist ab USD 3.499 erhältlich. Der Durchschnittspreis eines On-Premise-Edge-Servers oder -Gateways liegt 2025 bei etwa USD 8.400 und erreicht in unserem Modell bis 2035 USD 10.900, sodass der Hardwarewert schneller wächst als die Stückauslieferungen, die um 9,07 % pro Jahr zulegen.
Markttrends: Wie verändert sich das Angebot im Edge Computing?
Das Angebot im Edge Computing verlagert sich von Content-Caching und abgesetzten Gateways hin zu verteilter KI-Inferenz und Edge-Colocation, wobei Software mit 15,15 % pro Jahr die am schnellsten wachsende Komponente ist.
Content Delivery Networks werden zu Edge-Compute-Plattformen
Unternehmen, die Netzwerke zum Caching von Webinhalten aufgebaut haben, verkaufen darauf inzwischen Rechenleistung. Cloudflare meldete für das Geschäftsjahr 2025 einen Umsatz von USD 2,17 Mrd., ein Plus von 30 %, und laut seinem Jahresbericht erstreckt sich sein Netzwerk über mehr als 330 Städte in über 125 Ländern und ist mit über 13.000 Netzwerken verbunden (Quelle: bei der SEC eingereichter Jahresbericht von Cloudflare). Fastly meldete für 2025 einen Umsatz von USD 624,00 Mio., ein Plus von 15 %. Im Modell von DC Market Insights zählt nur der Rechenanteil solcher Plattformen zum Markt für Edge Computing; die drei hier genannten Edge-Plattformen mit einem kombinierten Umsatz von USD 3,11 Mrd. im Jahr 2025 über ihr gesamtes Geschäft entsprechen daher rund 26,3 % der Netzwerk-Edge-Ebene.
Investoren bauen Edge-Colocation-Plattformen für KI-Inferenz auf
I Squared Capital hat eine US-Rechenzentrumsplattform für KI-Inferenz und Edge-Colocation mit einer Zusage von bis zu USD 1,00 Mrd. gestartet, beginnend mit einer Vereinbarung, von Cogent Fiber für USD 225,00 Mio. 10 Rechenzentrumsanlagen mit rund 53 Megawatt installierter Leistung und 259.000 Quadratfuß Colocation-Fläche zu erwerben. Duos Edge AI hat vereinbart, einem Hyperscaler mit Investment-Grade-Rating in Columbus, Georgia, 10 MW bereitzustellen, in einem Geschäft im Wert von mehr als USD 111,00 Mio. über eine Laufzeit von fünf Jahren. Regionale Edge-Rechenzentren machen in unserem Modell 2025 Ausgaben von USD 11,04 Mrd. und bis 2035 von USD 32,48 Mrd. aus.
Industrielle Edge-Plattformen ergänzen KI und zertifizierte Sicherheit
Industrielle Edge-Softwareplattformen erhalten zusätzliche KI-Funktionen. Siemens hat seine Industrial AI Suite und WinCC Unified auf seinem Industrial-Edge-Ökosystem allgemein verfügbar gemacht und nach IEC 62443-4-2 zertifizierte Sicherheitsfunktionen für kritische Infrastrukturen angekündigt, einschließlich eines Air-Gapped-Betriebs, die für das zweite Halbjahr 2026 geplant sind. Der Anteil von Software am Markt für Edge Computing steigt von 16,2 % im Jahr 2025 auf 19,2 % im Jahr 2035, da solche Plattformen einen größeren Teil des Werts jedes Standorts ausmachen.
Marktherausforderungen: Was bremst den Markt für Edge Computing?
Die langsame Monetarisierung des Telco-Edge und die Kosten für die Verwaltung Tausender kleiner Standorte sind die beiden Hemmnisse für den Markt für Edge Computing und begrenzen das Wachstum regionaler Edge-Rechenzentren auf 11,39 % pro Jahr, den niedrigsten Wert aller Edge-Ebenen.
Telco- und Funkmast-Edge entwickelt sich langsamer als erwartet
American Tower, das 28 CoreSite-Rechenzentren in 11 US-Märkten sowie fünf Access-Edge-Colocation-Standorte an Funkmaststandorten betreibt, hat erklärt, dass sich der Edge „langsamer entwickelt, als wir dachten“, bezeichnet ihn aber weiterhin als überzeugende Chance, die sich im Laufe der Zeit entwickeln wird. DC Market Insights geht daher davon aus, dass die neue regionale Edge-Rechenzentrumskapazität von rund 1.150 MW im Jahr 2025 auf 2.050 MW im Jahr 2030 und 2.900 MW im Jahr 2035 wächst, ein flacherer Pfad als beim On-Premise-Edge.
Fragmentierte Standorte erhöhen die Betriebskosten
Dienstleistungen, die Integration, Fernverwaltung und Wartung umfassen, machen im Modell von DC Market Insights 32,6 % der Ausgaben 2025 aus, weil die Kosten für den Betrieb vieler kleiner Standorte einen großen Teil der Gesamtbetriebskosten ausmachen. Fernüberwachung und andere Legacy-Anwendungen wachsen nur um 7,64 % pro Jahr, da Käufer ältere Gateways auf weniger, aber leistungsfähigere Plattformen konsolidieren.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die größten neuen Umsatzpotenziale im Markt für Edge Computing sind KI-Inferenz, die bis 2035 jährliche Ausgaben von USD 59,48 Mrd. hinzufügt, sowie Transport und Logistik, die mit 15,46 % pro Jahr am schnellsten wachsende Endnutzung.
Fertigung erreicht bis 2035 USD 44,64 Mrd.
Die Fertigung ist die größte Endnutzung mit USD 13,30 Mrd. im Jahr 2025 und USD 44,64 Mrd. im Jahr 2035, was einer CAGR von 12,87 % entspricht. Bildverarbeitung, Qualitätsprüfung und Robotersteuerung erfordern Entscheidungen innerhalb von Millisekunden, sodass in der Matrix von DC Market Insights 80 % der Edge-Ausgaben in der Fertigung On-Premise verbleiben. Werkseitig gefertigte Gehäuse für diese Ausrüstung werden im Bericht Markt für modulare Rechenzentren behandelt.
Transport und vernetzte Fahrzeuge wachsen am schnellsten
Transport und Logistik geben 2025 USD 4,91 Mrd. aus und erreichen bis 2035 USD 20,67 Mrd., während Anwendungen für vernetzte und autonome Fahrzeuge um 16,46 % pro Jahr von USD 3,78 Mrd. auf USD 17,35 Mrd. wachsen. Standorte an Straßen, in Depots und in Häfen benötigen häufig mobile oder containerisierte Rechenleistung, das Segment, das im Bericht Markt für mikromobile Rechenzentren analysiert wird.
Datenregeln begünstigen offene, portable Edge-Plattformen
Der EU Data Act trat am 11. Januar 2024 in Kraft und gilt seit dem 12. September 2025; er gibt Nutzern mehr Kontrolle über die von vernetzten Geräten wie Autos und Industriemaschinen erzeugten Daten und erleichtert den Wechsel zwischen Cloud-Anbietern (Quelle: Seite der Europäischen Kommission zum Data Act). In seinen Erwägungsgründen wird Edge Computing als eine Form hochgradig verteilter Datenverarbeitung beschrieben, die von Anfang an offen und interoperabel sein sollte. Edge-Software und -Dienstleistungen, die Daten lokal und portabel halten, haben 2025 einen Wert von USD 27,53 Mrd. und bis 2035 von USD 105,34 Mrd.
Preise: Was kostet Edge Computing pro Standort und pro MW?
Im Markt für Edge Computing wird ein On-Premise-Edge-Server oder -Gateway 2025 im Durchschnitt für etwa USD 8.400 verkauft, und der Ausbau eines regionalen Edge-Rechenzentrums kostet etwa USD 9,60 Mio. je MW neuer Kapazität. Dies sind Schätzungen von DC Market Insights; Hardwarepreise verstehen sich ohne Software und Dienstleistungen, Kosten je MW ohne IT-Ausrüstung, Grundstücke und Versorgungsanschlüsse.
| Edge-Preisindikator | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Durchschnittspreis eines On-Premise-Edge-Systems (USD) | 7.100 | 8.400 | 9.700 | 10.900 |
| Softwareausgaben je USD Edge-Hardware | 0,26 | 0,32 | 0,36 | 0,41 |
| Kosten regionaler Edge-Rechenzentren je MW (Mio. USD) | 8,10 | 9,60 | 10,40 | 11,20 |
Der durchschnittliche Systempreis stieg zwischen 2020 und 2025 um etwa 3,4 % pro Jahr, als Beschleuniger in gängige Edge-Server Einzug hielten, und DC Market Insights erwartet nach 2025 etwa 2,6 % pro Jahr, da die Beschleunigerpreise je Recheneinheit sinken. Die Vereinbarung von Duos Edge AI impliziert einen Leasingwert von mindestens etwa USD 2,22 Mio. je MW und Jahr, ein nützlicher Abgleich für die Wirtschaftlichkeit von Edge-Colocation.
Normen und Regulierung: Welche Regeln prägen Edge Computing?
Drei Regelwerke prägen, wie Edge Computing aufgebaut und verkauft wird: die ETSI-Spezifikationen für Multi-Access Edge Computing, die Normenreihe IEC 62443 zur industriellen Sicherheit und der EU Data Act.
ETSI MEC. Die Industry Specification Group für Multi-access Edge Computing des Europäischen Instituts für Telekommunikationsnormen (ETSI) definiert MEC als ein Angebot, das Anwendungsentwicklern und Inhalteanbietern Cloud-Computing-Fähigkeiten und eine IT-Dienstumgebung am Rand des Netzwerks bereitstellt, mit extrem niedriger Latenz, hoher Bandbreite und Echtzeitzugriff auf Funknetzinformationen.
IEC 62443-4-2. Sicherheitszertifizierungen werden Teil des industriellen Edge-Angebots; Siemens beispielsweise gibt an, dass die Sicherheitsfunktionen, die es Industrial Edge hinzufügt, einschließlich des Air-Gapped-Betriebs, nach IEC 62443-4-2 zertifiziert sind.
EU Data Act. Regulation (EU) 2023/2854 gilt seit dem 12. September 2025 und regelt den Zugang zu Daten vernetzter Produkte sowie den Wechsel zwischen Datenverarbeitungsdiensten, zu denen laut den Erwägungsgründen auch hochgradig verteiltes Edge Computing zählt.
Marktsegmentierung: Welches Segment führt den Markt für Edge Computing an?
Hardware führt den Markt für Edge Computing mit 51,2 % des Werts 2025 an, der On-Premise-Enterprise-Edge führt bei den Edge-Ebenen mit 59,5 %, KI-Inferenz und Computer Vision führen bei den Anwendungen mit 22,8 %, und die Fertigung führt bei den Endnutzungen mit 23,6 %. KI-Inferenz und Computer Vision ist mit 18,86 % pro Jahr das am schnellsten wachsende Segment, weil beschleunigte Edge-Systeme es Käufern ermöglichen, trainierte Modelle direkt neben Kameras und Maschinen auszuführen, statt für die Übertragung von Video- und Sensordaten in die Cloud zu bezahlen.
Nach Komponente: Hardware führt mit 51,2 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 28,87 | 51,2 % | 89,62 | 11,99 % |
| Software | 9,15 | 16,2 % | 37,51 | 15,15 % |
| Dienstleistungen | 18,38 | 32,6 % | 67,83 | 13,95 % |
Software wächst am schnellsten, da Abonnements für Orchestrierung, KI-Laufzeit und Sicherheit an jeden Knoten gekoppelt werden.
Nach Edge-Ebene: On-Premise-Enterprise-Edge führt mit 59,5 %
| Edge-Ebene | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| On-Premise-Enterprise-Edge | 33,56 | 59,5 % | 110,48 | 12,65 % |
| Netzwerk- und Telco-Edge | 11,80 | 20,9 % | 52,00 | 15,99 % |
| Regionale Edge-Rechenzentren | 11,04 | 19,6 % | 32,48 | 11,39 % |
Der Netzwerk- und Telco-Edge gewinnt bis 2035 5,8 Prozentpunkte Marktanteil hinzu.
Nach Anwendung: KI-Inferenz und Computer Vision führen mit 22,8 %
| Anwendung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Inferenz und Computer Vision | 12,85 | 22,8 % | 72,33 | 18,86 % |
| Industrielles IoT und Automatisierung | 12,07 | 21,4 % | 36,65 | 11,75 % |
| Content Delivery und Edge-Cloud-Dienste | 10,55 | 18,7 % | 29,63 | 10,88 % |
| Smart Retail und Veranstaltungsorte | 6,32 | 11,2 % | 16,38 | 9,99 % |
| Vernetzte und autonome Fahrzeuge | 3,78 | 6,7 % | 17,35 | 16,46 % |
| Fernüberwachung und sonstige Anwendungen | 10,83 | 19,2 % | 22,62 | 7,64 % |
KI-Inferenz und Computer Vision steigen von 22,8 % des Marktes im Jahr 2025 auf 37,1 % bis 2035, während Fernüberwachung und sonstige Anwendungen von 19,2 % auf 11,6 % zurückgehen.
Nach Endnutzung: Fertigung führt mit 23,6 %
| Endnutzung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fertigung | 13,30 | 23,6 % | 44,64 | 12,87 % |
| Telekommunikation und IT | 11,17 | 19,8 % | 41,72 | 14,09 % |
| Einzelhandel und Konsumgüter | 7,39 | 13,1 % | 21,25 | 11,14 % |
| Energie und Versorgung | 5,30 | 9,4 % | 20,08 | 14,25 % |
| Transport und Logistik | 4,91 | 8,7 % | 20,67 | 15,46 % |
| Gesundheitswesen | 4,12 | 7,3 % | 15,79 | 14,38 % |
| Regierung und Verteidigung | 3,89 | 6,9 % | 12,48 | 12,36 % |
| BFSI und Sonstige | 6,32 | 11,2 % | 18,33 | 11,24 % |
Energie und Versorgung wachsen um 14,25 % pro Jahr, da Netzbetreiber Umspannwerks- und dezentrale Energiesteuerung am Edge ergänzen, und das Gesundheitswesen wächst um 14,38 %, da Bildgebung und Patientenüberwachung auf lokale Inferenz umgestellt werden.
DC Exclusive: Das dreistufige Edge-Build-Modell und die Matrix Endnutzung × Edge-Ebene
Mit USD 10,61 Mrd. im Jahr 2025 ist der On-Premise-Edge in der Fertigung die größte Einzelzelle der Matrix und macht 18,8 % aller Ausgaben für Edge Computing aus. Die folgende Matrix stellt gegenüber, wer kauft und wo die Rechenleistung angesiedelt ist. Es handelt sich um ein Modell von DC Market Insights, nicht um eine Auslieferungszählung: Es basiert auf 141 Eingangsgrößen: 16 jährlichen Stückkohorten, 16 durchschnittlichen Systempreisen, 16 Softwarequoten, 16 Dienstleistungsquoten, 16 Werten für Netzwerk-Edge-Dienste, 16 regionalen Edge-MW-Kohorten, 16 Werten für Kosten je MW (jeweils 2020 bis 2035), 24 Ausgangsgewichtungen der Matrix (3 Edge-Ebenen für jede von 8 Endnutzungen) und 5 Unternehmensangaben, die zum Abgleich herangezogen wurden.
| 2025, Mrd. USD | On-Premise-Enterprise-Edge | Netzwerk- und Telco-Edge | Regionale Edge-Rechenzentren | Gesamt |
|---|---|---|---|---|
| Fertigung | 10,61 | 1,09 | 1,60 | 13,30 |
| Telekommunikation und IT | 2,76 | 5,21 | 3,20 | 11,17 |
| Einzelhandel und Konsumgüter | 5,12 | 1,36 | 0,91 | 7,39 |
| Energie und Versorgung | 4,03 | 0,52 | 0,75 | 5,30 |
| Transport und Logistik | 3,21 | 0,99 | 0,71 | 4,91 |
| Gesundheitswesen | 2,73 | 0,55 | 0,84 | 4,12 |
| Regierung und Verteidigung | 2,41 | 0,45 | 1,03 | 3,89 |
| BFSI und Sonstige | 2,69 | 1,63 | 2,00 | 6,32 |
| Gesamt | 33,56 | 11,80 | 11,04 | 56,40 |
Käufer aus Fertigung und Energie halten 80 % bzw. 76 % ihrer Edge-Budgets On-Premise, während Käufer aus Telekommunikation und IT 47 % für Netzwerk-Edge-Dienste ausgeben und BFSI und Sonstige 32 % in regionalen Edge-Rechenzentren.
Das dreistufige Edge-Build-Modell hinter diesen Zahlen beruht auf Eingangsgrößen, die jeder Leser überprüfen kann: Stückzahlen mal Durchschnittspreis für den On-Premise-Edge, Serviceumsätze für den Netzwerk-Edge und neue MW mal Kosten je MW für regionale Edge-Rechenzentren. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Edge Computing an?
Nordamerika führt den Markt für Edge Computing mit 38,6 % des Werts 2025 an, und der Nahe Osten und Afrika ist mit 16,42 % pro Jahr die am schnellsten wachsende Region, da Käufer dort Edge- und Inferenzkapazitäten von einer kleinen Basis aus aufbauen.
Nordamerika führt mit 38,6 % Anteil
Nordamerikanische Käufer gaben 2025 USD 21,77 Mrd. für Edge Computing aus, und für die Region werden bis 2035 USD 68,62 Mrd. prognostiziert, was einer CAGR von 12,17 % entspricht. In den Vereinigten Staaten findet der Großteil der in diesem Bericht behandelten Edge-Colocation-Aktivitäten statt, darunter die Plattform von I Squared Capital in neun US-Städten und der Campus von Duos Edge AI in Georgia. Nordamerika verliert bis 2035 3,4 Prozentpunkte Marktanteil, da der asiatisch-pazifische Raum aufholt.
Asien-Pazifik hält 30,4 % Anteil
Der asiatisch-pazifische Raum hat 2025 einen Wert von USD 17,15 Mrd. und bis 2035 von USD 65,90 Mrd., was einer CAGR von 14,41 % entspricht. China, Japan und Südkorea sind in der Zuordnung von DC Market Insights die größten Ländermärkte der Region, und Indien wächst am schnellsten. Der asiatisch-pazifische Raum gewinnt 3,4 Prozentpunkte Marktanteil hinzu, den größten Zuwachs aller Regionen, und schließt bis 2035 nahezu zu Nordamerika auf.
Europa hält 22,1 % Anteil
Europa hat 2025 einen Wert von USD 12,46 Mrd. und bis 2035 von USD 38,80 Mrd., was einer CAGR von 12,03 % entspricht, dem langsamsten Wachstum der fünf Regionen. Deutschland ist mit USD 2,94 Mrd. der größte Ländermarkt in Europa, und der EU Data Act stützt die Nachfrage nach interoperablen, portablen Edge-Plattformen.
Lateinamerika hält 4,6 % Anteil
Lateinamerika hat 2025 einen Wert von USD 2,59 Mrd. und bis 2035 von USD 10,53 Mrd., was einer CAGR von 15,06 % entspricht, angeführt von Brasilien mit USD 1,17 Mrd.
Naher Osten und Afrika hält 4,3 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 2,43 Mrd. und bis 2035 von USD 11,11 Mrd., das schnellste Wachstum aller Regionen mit 16,42 % pro Jahr. Saudi-Arabien, 2025 mit einem Wert von USD 650,00 Mio., ist das einzige Land der Region unter den Top 12.
Länderanalyse: Welche Länder geben am meisten für Edge Computing aus?
Die Vereinigten Staaten sind mit USD 19,44 Mrd. im Jahr 2025 der größte Ländermarkt für Edge Computing und stehen für 34,5 % des globalen Werts, gefolgt von China mit USD 7,17 Mrd. (12,7 %) und Japan mit USD 3,45 Mrd. (6,1 %). Die 12 größten Länder machen 82,0 % der Ausgaben 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 19,44 | 34,5 % | 60,52 | 12,03 % |
| 2 | China | Asien-Pazifik | 7,17 | 12,7 % | 25,83 | 13,67 % |
| 3 | Japan | Asien-Pazifik | 3,45 | 6,1 % | 10,74 | 12,03 % |
| 4 | Deutschland | Europa | 2,94 | 5,2 % | 8,85 | 11,65 % |
| 5 | Vereinigtes Königreich | Europa | 2,54 | 4,5 % | 7,60 | 11,58 % |
| 6 | Kanada | Nordamerika | 2,33 | 4,1 % | 8,10 | 13,27 % |
| 7 | Frankreich | Europa | 1,97 | 3,5 % | 5,90 | 11,59 % |
| 8 | Indien | Asien-Pazifik | 1,78 | 3,2 % | 11,07 | 20,05 % |
| 9 | Südkorea | Asien-Pazifik | 1,61 | 2,9 % | 6,00 | 14,06 % |
| 10 | Australien | Asien-Pazifik | 1,22 | 2,2 % | 4,35 | 13,56 % |
| 11 | Brasilien | Lateinamerika | 1,17 | 2,1 % | 4,60 | 14,67 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,65 | 1,2 % | 3,46 | 18,20 % |
Indien ist mit 20,05 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 18,20 % und Brasilien mit 14,67 %. Die Länderzahlen sind eine Zuordnung der regionalen Gesamtwerte durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an industrieller Automatisierung, 5G-Abdeckung und Edge-Rechenzentrumskapazität; Nordamerika umfasst hier die Vereinigten Staaten und Kanada.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Edge Computing erreicht im Basisszenario bis 2035 USD 194,96 Mrd., bei einer Spanne von USD 162,79 Mrd. bis USD 226,54 Mrd. zwischen dem niedrigen und dem hohen Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Edge-Stückauslieferungen, Netzwerk-Edge-Dienste und Edge-MW bis 2035 16,5 % unter dem Basisszenario | 162,79 | 11,18 % |
| Basis | Stückzahlen erreichen 5,60 Mio. pro Jahr; Netzwerk-Edge-Dienste erreichen USD 52,00 Mrd. | 194,96 | 13,21 % |
| Hoch | Edge-Stückauslieferungen, Netzwerk-Edge-Dienste und Edge-MW bis 2035 16,2 % über dem Basisszenario | 226,54 | 14,92 % |
Das niedrige Szenario spiegelt wider, dass KI-Inferenz überwiegend in zentralisierten Cloud-Regionen verbleibt und die Monetarisierung des Telco-Edge langsam bleibt. Das hohe Szenario geht davon aus, dass beschleunigte Edge-Systeme in Fabriken, Geschäften und Fahrzeugen zum Standard werden.
Wettbewerbsanalyse: Wer führt den Markt für Edge Computing an?
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Cisco
- Lenovo
- Siemens
- NVIDIA
- Intel
- Amazon Web Services (AWS)
- Microsoft
- Google Cloud
- Akamai
- Cloudflare
- Fastly
- Equinix
- American Tower (CoreSite)
- Huawei
- Schneider Electric
Der Markt für Edge Computing ist fragmentiert: DC Market Insights schätzt, dass kein einzelner Anbieter mehr als etwa 6 % des Werts 2025 hält und die fünf größten zusammen etwa ein Viertel. Grundlage sind Anbieterangaben im Verhältnis zum Markt von USD 56,40 Mrd.: Der Umsatz von Cloudflare im Geschäftsjahr 2025 von USD 2,17 Mrd., der größte der offengelegten Umsätze von Edge-Plattformen, entspricht etwa 3,8 % des Marktes, noch bevor die Umsätze aus Sicherheit und Content Delivery herausgerechnet werden. Akamai meldete für 2025 einen Umsatz mit Cloud Infrastructure Services von USD 314,00 Mio., und Fastly meldete einen Gesamtumsatz von USD 624,00 Mio. Hardwareanbieter konkurrieren über alle Ebenen hinweg: HPE hat die Übernahme von Juniper Networks abgeschlossen, die nach eigenen Angaben die Größe seines Netzwerkgeschäfts verdoppelt, NVIDIA liefert beschleunigte Module wie Jetson AGX Thor, und Siemens liefert industrielle Edge-Software. Equinix mit einem Umsatz von USD 9,22 Mrd. im Jahr 2025 und American Tower über CoreSite stellen Colocation-Kapazitäten für regionale Edge-Bereitstellungen bereit.
Jüngste Entwicklungen
- Im Juli 2025 schloss Hewlett Packard Enterprise die Übernahme von Juniper Networks ab, eine Transaktion, die nach eigenen Angaben die Größe seines Netzwerkgeschäfts verdoppelt (Quelle: SEC-Meldung von HPE).
- Im August 2025 machte NVIDIA Jetson AGX Thor verfügbar, mit bis zu 2.070 FP4-Teraflops KI-Rechenleistung innerhalb einer Leistungsaufnahme von 130 Watt und einem Developer Kit ab USD 3.499 (Quelle: NVIDIA-Pressemitteilung).
- Im Oktober 2025 führte Akamai die Akamai Inference Cloud mit NVIDIA RTX PRO Servers ein, mit zunächst 20 Standorten in einem Netzwerk von mehr als 4.200 Standorten (Quelle: SEC-Meldung von Akamai).
- Im April 2026 machte Siemens seine Industrial AI Suite auf Industrial Edge allgemein verfügbar und kündigte nach IEC 62443-4-2 zertifizierte Sicherheitsfunktionen für das zweite Halbjahr 2026 an (Quelle: Siemens-Pressemitteilung).
- Im Mai 2026 startete I Squared Capital eine US-Rechenzentrumsplattform für KI-Inferenz und Edge-Colocation mit einer Zusage von bis zu USD 1,00 Mrd., beginnend mit einer Vereinbarung über den Erwerb von rund 53 MW in 10 Anlagen (Quelle: Nachrichtenbericht von IREI).
- Im Juli 2026 vereinbarte Duos Edge AI, einem Hyperscaler mit Investment-Grade-Rating in Columbus, Georgia, 10 MW Kapazität bereitzustellen, in einem Geschäft im Wert von mehr als USD 111,00 Mio. über fünf Jahre (Quelle: Nachrichtenbericht von Data Center Dynamics).
Wir verfolgen diese Transaktionen, Produkteinführungen und Kapazitätsankündigungen im Markt für Edge Computing zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Edge Computing erstellt haben
DC Market Insights hat das Modell für den Markt für Edge Computing bottom-up aus drei Ebenen und 16 Jahreskohorten (2020 bis 2035) erstellt. Für den On-Premise-Enterprise-Edge wurden die Auslieferungen von Edge-Servern und -Gateways (1,30 Mio. Einheiten im Jahr 2020, 2,35 Mio. im Jahr 2025 und 5,60 Mio. im Jahr 2035) mit den durchschnittlichen Systempreisen (USD 7.100, USD 8.400 und USD 10.900) multipliziert, und Software und Dienstleistungen wurden als Quoten zum Hardwarewert hinzugerechnet (0,32 und 0,38 je USD Hardware im Jahr 2025). Netzwerk- und Telco-Edge-Dienste wurden als Serviceumsätze modelliert, die von USD 4,20 Mrd. im Jahr 2020 auf USD 11,80 Mrd. im Jahr 2025 und USD 52,00 Mrd. im Jahr 2035 steigen. Regionale Edge-Rechenzentren wurden als neue MW (520 MW im Jahr 2020, 1.150 MW im Jahr 2025 und 2.900 MW im Jahr 2035) mal Ausbaukosten je MW (USD 8,10 Mio., USD 9,60 Mio. und USD 11,20 Mio.) modelliert. Die Gesamtsumme wurde nach 3 Komponenten, 3 Edge-Ebenen, 6 Anwendungen, 8 Endnutzungen, 5 Regionen und 12 Ländern aufgeteilt, und jede Aufteilung ergibt in der Summe den Marktgesamtwert. Das Ergebnis wurde top-down abgeglichen mit den Umsätzen 2025 von Cloudflare, Fastly und Akamais Cloud Infrastructure Services, mit der Wirtschaftlichkeit je MW der Transaktionen von I Squared Capital und Duos Edge AI sowie mit Daten zu 5G-Abonnements und -Datenverkehr aus dem Ericsson Mobility Report. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat die Berechnungen, die Quellen und die Daten vor der Veröffentlichung überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Erfasste Edge-Ebenen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Dreistufiger Bottom-up-Aufbau
- 2.2Top-down-Abgleiche
- 2.3Primär- und Sekundärquellen
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktgröße, 2020, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Durchschnittspreis eines On-Premise-Edge-Systems, 2020-2035
- 5.2Softwareausgaben je USD Edge-Hardware
- 5.3Kosten regionaler Edge-Rechenzentren je MW
- 06Normen und Regulierung
- 6.1ETSI Multi-access Edge Computing
- 6.2IEC 62443-4-2
- 6.3EU Data Act
- 07Lieferkette und Ökosystem
- 7.1Anbieter von Halbleitern und Beschleunigern
- 7.2Hersteller von Edge-Servern und -Gateways
- 7.3Edge-Softwareplattformen
- 7.4Edge-Cloud-, Colocation- und Telco-Betreiber
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2On-Premise-Edge-Stückzahlen und -Preise
- 8.3Serviceumsätze am Netzwerk-Edge
- 8.4Regionale Edge-MW und Kosten je MW
- 09Markt für Edge Computing, nach Komponente
- 9.1Hardware
- 9.2Software
- 9.3Dienstleistungen
- 10Markt für Edge Computing, nach Edge-Ebene
- 10.1On-Premise-Enterprise-Edge
- 10.2Netzwerk- und Telco-Edge
- 10.3Regionale Edge-Rechenzentren
- 11Markt für Edge Computing, nach Anwendung
- 11.1KI-Inferenz und Computer Vision
- 11.2Industrielles IoT und Automatisierung
- 11.3Content Delivery und Edge-Cloud-Dienste
- 11.4Smart Retail und Veranstaltungsorte
- 11.5Vernetzte und autonome Fahrzeuge
- 11.6Fernüberwachung und sonstige Anwendungen
- 12Markt für Edge Computing, nach Endnutzung
- 12.1Fertigung
- 12.2Telekommunikation und IT
- 12.3Einzelhandel und Konsumgüter
- 12.4Energie und Versorgung
- 12.5Transport und Logistik
- 12.6Gesundheitswesen
- 12.7Regierung und Verteidigung
- 12.8BFSI und Sonstige
- 13DC Exclusive: Dreistufiges Edge-Build-Modell
- 13.1Matrix Endnutzung × Edge-Ebene, 2025
- 13.2Modelleingangsgrößen
- 14Markt für Edge Computing, nach Region
- 14.1Nordamerika: Vereinigte Staaten, Kanada
- 14.2Asien-Pazifik: China, Japan, Indien, Südkorea, Australien
- 14.3Europa: Deutschland, Vereinigtes Königreich, Frankreich
- 14.4Lateinamerika: Brasilien
- 14.5Naher Osten und Afrika: Saudi-Arabien
- 15Länderanalyse
- 15.1Top 12 Länder, 2025 und 2035
- 15.2Am schnellsten wachsende Länder
- 16Regionale Querschnitte
- 16.1Edge-Ebene nach Region, 2025
- 16.2Anteilsverschiebung nach Region, 2025-2035
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Marktstruktur
- 18.2Positionierung der Anbieter nach Edge-Ebene
- 18.3Jüngste Entwicklungen
- 19Unternehmensprofile
- 19.1Hewlett Packard Enterprise (HPE)
- 19.2Dell Technologies
- 19.3Cisco
- 19.4Lenovo
- 19.5Siemens
- 19.6NVIDIA
- 19.7Intel
- 19.8Amazon Web Services (AWS)
- 19.9Microsoft
- 19.10Google Cloud
- 19.11Akamai
- 19.12Cloudflare
- 19.13Fastly
- 19.14Equinix
- 19.15American Tower (CoreSite)
- 19.16Huawei
- 19.17Schneider Electric
- 20Empfehlungen des Analysten
- 20.1Für Anbieter von Edge-Hardware
- 20.2Für Edge-Cloud- und Colocation-Betreiber
- 20.3Für Unternehmenskunden
- Abb. 1Marktgröße Edge Computing, 2020-2035
- Abb. 2Marktanteil Edge Computing nach Komponente, 2025
- Abb. 3Marktanteil Edge Computing nach Edge-Ebene, 2025 und 2035
- Abb. 4Markt für Edge Computing nach Anwendung, 2025 und 2035
- Abb. 5Markt für Edge Computing nach Endnutzung, 2025
- Abb. 6Markt für Edge Computing nach Region, 2025 und 2035
- Abb. 7Top 12 Länder, 2025
- Abb. 8Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Edge-Preisindikatoren, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Edge-Ebene, 2025 und 2035
- Tabelle 5Markt nach Anwendung, 2025 und 2035
- Tabelle 6Markt nach Endnutzung, 2025 und 2035
- Tabelle 7Matrix Endnutzung × Edge-Ebene, 2025
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Top 12 Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
- Tabelle 11Jüngste Entwicklungen
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 56,40 Mrd. im Jahr 2025, mit einem Anstieg auf USD 194,96 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 23,36 Mrd.
13,21 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 19,28 % pro Jahr höher, als Unternehmen Videoanalyse und KI-Inferenz auf lokale Server verlagerten.
Der On-Premise-Enterprise-Edge mit USD 33,56 Mrd. bzw. 59,5 % des Marktes im Jahr 2025. Der Netzwerk- und Telco-Edge wächst mit 15,99 % pro Jahr am schnellsten.
KI-Inferenz und Computer Vision mit 18,86 % pro Jahr, mit einem Anstieg von 22,8 % des Marktes im Jahr 2025 auf 37,1 % bis 2035, laut Schätzungen von DC Market Insights.
Etwa USD 8.400 für einen durchschnittlichen On-Premise-Edge-Server oder ein -Gateway und etwa USD 9,60 Mio. je MW für den Ausbau eines regionalen Edge-Rechenzentrums im Jahr 2025, laut Schätzungen von DC Market Insights.
Nordamerika mit USD 21,77 Mrd. bzw. 38,6 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 16,42 % pro Jahr am schnellsten.
Kein Anbieter hält mehr als etwa 6 % des Marktes, und die fünf größten halten etwa ein Viertel (Schätzung von DC Market Insights). Im Wettbewerb stehen HPE, Dell Technologies, Cisco, Lenovo, Siemens, NVIDIA, Akamai, Cloudflare, Fastly und Equinix.
Die Vereinigten Staaten mit USD 19,44 Mrd. bzw. 34,5 % der Ausgaben 2025, gefolgt von China mit USD 7,17 Mrd. Indien wächst unter den großen Ländermärkten mit 20,05 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.