
エッジコンピューティング市場 規模・シェア・2035年までの予測
市場の概要
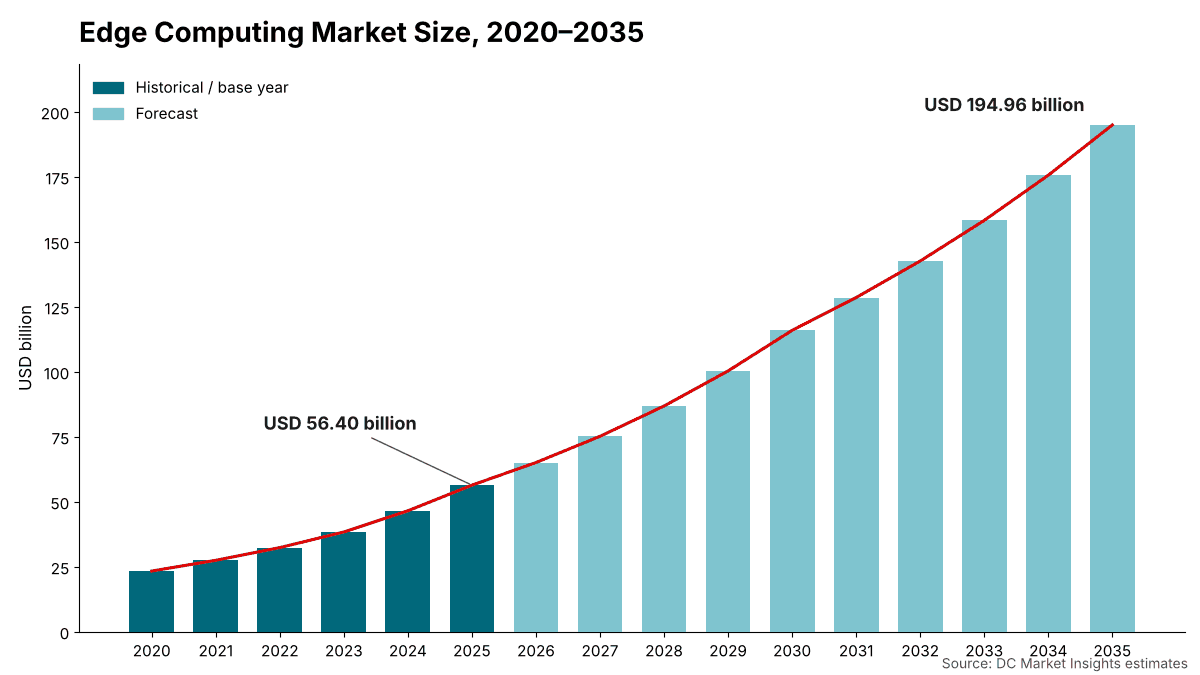
エッジコンピューティング市場の規模は2025年にUSD 56.40十億で、年平均成長率(CAGR)13.21%で拡大し、2035年までにUSD 194.96十億に達すると予測されています。 North Americaが市場の38.6%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07サプライチェーンとエコシステム
- 08市場規模と予測
- 09エッジコンピューティング市場、コンポーネント別
- 10エッジコンピューティング市場、エッジ層別
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- North America38.6%
- Asia Pacific30.4%
- Europe22.1%
- Latin America4.6%
- Middle East and Africa4.3%
掲載企業
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Cisco
- Lenovo
- Siemens
- NVIDIA
- Intel
- Amazon Web Services (AWS)
- Microsoft
- Google Cloud
- Akamai
- Cloudflare
- Fastly
- Equinix
- American Tower (CoreSite)
- Huawei
- Schneider Electric
詳細分析
エッジコンピューティング市場は、集中型クラウドやハイパースケールデータセンターの外部でデータを処理するために使用されるハードウェア、ソフトウェア、サービスを対象としています。具体的には、工場、店舗、病院、拠点サイトに設置されるエッジサーバー、ゲートウェイ、AI推論システム、エッジプラットフォームおよびオーケストレーションソフトウェア、マルチアクセスエッジコンピューティング(MEC)やエッジクラウドプラットフォームなどのネットワーク・通信事業者エッジサービス、そしてユーザーの近くに構築される地域データセンターやマイクロデータセンターが含まれます。DC Market Insightsは、世界のエッジコンピューティング市場を2025年に564.0億米ドルと評価し、2035年には1949.6億米ドルに達すると予測しています(CAGR 13.21%)。2025年の市場規模は3つのレイヤーから算出しています。約235万台のオンプレミスエッジサーバーおよびゲートウェイ(平均単価約8,400米ドル)と、それらと併せて販売されるソフトウェアおよびサービスで335.6億米ドル、ネットワーク・通信事業者エッジサービスで118.0億米ドル、そして約1,150 MWの地域エッジデータセンターの新規容量(1 MWあたり約960万米ドル)で110.4億米ドルとなります。AI推論およびコンピュータビジョンは年率18.86%で最も急成長しているアプリケーションです。学習済みモデルが遠隔のクラウドリージョンではなく、カメラ、機械、ユーザーのすぐそばで実行されるようになったためです。また、中東・アフリカは年率16.42%で最も急成長している地域であり、購入者が小さな基盤からエッジ容量を拡大しています。
エグゼクティブサマリー
世界のエッジコンピューティング市場規模は、2020年に233.6億米ドルと評価され、2025年には564.0億米ドルに達しました。予測期間中のCAGRは13.21%で、2035年には1949.6億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| エッジコンピューティング市場規模 2025年 | 564.0億米ドル |
| エッジコンピューティング市場 CAGR | 13.21% |
| エッジコンピューティング市場規模 2035年 | 1949.6億米ドル |
市場は2020年から2025年にかけて年率19.28%で成長し、2025年単年では2024年の465.3億米ドルから21.2%増加しました。企業が映像解析、機械制御、AI推論をローカルサーバーに移行したためです。DC Market Insightsの推計では、オンプレミスエッジサーバーおよびゲートウェイの出荷台数は2020年の約130万台から2025年には235万台に増加し、平均単価は約7,100米ドルから8,400米ドルに上昇しました。これは、グラフィックス処理装置(GPU)やAIアクセラレーターを搭載して出荷されるシステムが増えたためです。2025年から2035年の成長率は、導入基盤が大きくなるため年率13.21%に鈍化しますが、出荷台数が約560万台に達し、ネットワークエッジサービスが4倍以上に拡大することで、市場は依然として3倍以上に拡大します。
市場範囲:エッジコンピューティング市場は何を対象とするのか?
エッジコンピューティング市場は、デバイスと集中型クラウドの間に配置されるコンピューティングインフラ、ソフトウェア、サービスへの支出を対象とし、初回販売時点の名目米ドルで評価しています。基準年は2025年、予測期間は2035年までです。DC Market Insightsは2025年の市場規模を564.0億米ドルと算出しています。
対象範囲。エッジサーバー、高耐久型および短奥行きサーバー、コンピュートノードとして使用される産業用PC、エッジゲートウェイ、AI推論アプライアンス。エッジオペレーティングシステム、仮想化、コンテナオーケストレーション、デバイス管理、AIランタイムソフトウェア。MECプラットフォーム、エッジクラウドコンピュート、サーバーレスエッジ関数、分散型拠点(PoP)からサービスとして販売されるAI推論を含む、ネットワーク・通信事業者エッジサービス。地域データセンター、マイクロデータセンター、鉄塔サイトのエッジデータセンター(1 MWあたりのインフラ設備工事として計上)。そして、これらの製品と併せて販売される設計、インテグレーション、マネージドサービス。
対象外。スマートフォン、PC、コンシューマーデバイス、センサーそのもの。集中型パブリッククラウドリージョンおよびハイパースケールキャンパス。エッジで顧客のコンピューティングを実行しないコンテンツ配信およびセキュリティの収益。モバイルデータプランなどの接続料金。そしてエッジデータセンターの土地および電力・公益設備の接続。
各セグメントの関係。コンポーネント別、エッジ層別、アプリケーション別、最終用途別の各区分は、いずれも同じ564.0億米ドルの総額を切り分けたものです。エッジ層別の区分はモデルの3つのレイヤーに対応しており、オンプレミス企業エッジは台数、ネットワーク・通信事業者エッジはサービス収益、地域エッジデータセンターは新規容量のMWで計上しています。
市場の推進要因:エッジコンピューティング市場を牽引するものは何か?
エッジコンピューティング市場の成長の大部分は、3つの推進要因で説明できます。AI推論のユーザーへの近接化、現在モバイルトラフィックのほぼ半分を担う5Gネットワーク、そしてエッジシステムがアクセラレーターを搭載することによる単価の上昇です。これらが相まって、2025年から2035年にかけて市場を1385.6億米ドル押し上げます。
エッジにおけるAI推論支出は年率18.86%で成長し、2035年までに723.3億米ドルに
AI推論およびコンピュータビジョンへの支出は、2025年に128.5億米ドル、2035年までに723.3億米ドルとなり、市場に占める割合は22.8%から37.1%に上昇します。エッジプラットフォームプロバイダーは、すでに分散ネットワークにGPUを追加しています。Akamaiは2025年10月、推論を「コアデータセンターからインターネットのエッジまで」拡張するAkamai Inference Cloudを立ち上げました。RTX PRO 6000 Blackwell Server Edition GPUとBlueField-3データ処理装置を搭載したNVIDIA RTX PRO Serversを使用し、4,200か所以上のロケーションから成るネットワーク全体で当初20か所を目標としています(出典:Akamaiの米国証券取引委員会への提出書類)。Akamaiのクラウドインフラストラクチャサービス収益は2025年に36%増の3.14億米ドルとなり、同社はこの成長が新しい推論プラットフォームへの顧客の関心から恩恵を受けたと述べています。
5Gがモバイルトラフィックの48%を担い、ネットワークエッジを開拓
2026年6月のEricsson Mobility Reportによると、2026年第1四半期末の5G契約数は31億件で、同四半期に1億6,200万件が追加されました。また、2031年末までに64億件に達すると予測しています(出典:Ericssonプレスリリース)。同レポートによると、2025年末時点で5Gネットワークは全モバイルデータトラフィックの48%を処理しており、55社のサービスプロバイダーのうち43社でアップリンクの伸びがダウンリンクを上回りました。当社モデルでは、ネットワーク・通信事業者エッジサービスは2025年の118.0億米ドルから2035年には520.0億米ドルに拡大し、年率15.99%で最も急成長するエッジ層となります。
エッジシステムの平均価格は8,400米ドルから10,900米ドルに上昇
エッジハードウェアは、シンプルなゲートウェイからアクセラレーター搭載コンピューターへと移行しています。NVIDIAのJetson AGX Thorは、130ワットの電力枠内で最大2,070 FP4テラフロップスのAI演算性能を提供し、NVIDIAによればJetson OrinのAI演算性能の最大7.5倍に相当します。開発者キットは3,499米ドルからです。当社モデルでは、オンプレミスエッジサーバーまたはゲートウェイの平均価格は2025年に約8,400米ドル、2035年までに10,900米ドルに達するため、ハードウェアの価値は年率9.07%で増加する出荷台数を上回るペースで成長します。
市場トレンド:エッジコンピューティングの供給はどのように変化しているのか?
エッジコンピューティングの供給は、コンテンツキャッシングやリモートゲートウェイから、分散型AI推論やエッジコロケーションへとシフトしており、ソフトウェアが年率15.15%で最も急成長しているコンポーネントです。
コンテンツ配信ネットワークがエッジコンピュートプラットフォームへ
Webコンテンツをキャッシュするためにネットワークを構築した企業が、現在ではそのネットワーク上でコンピューティングを販売しています。Cloudflareは2025会計年度の収益が30%増の21.7億米ドルと報告し、同社の年次報告書によると、そのネットワークは125か国以上の330都市以上に広がり、13,000以上のネットワークと相互接続しています(出典:SECに提出されたCloudflareの年次報告書)。Fastlyは2025年の収益が15%増の6.24億米ドルと報告しました。DC Market Insightsのモデルでは、こうしたプラットフォームのうちコンピューティング部分のみをエッジコンピューティング市場に計上しています。ここに挙げた3つのエッジプラットフォームの2025年の事業全体の合計収益は31.1億米ドルで、ネットワークエッジ層の約26.3%に相当します。
投資家がAI推論向けエッジコロケーションプラットフォームを構築
I Squared Capitalは、最大10.0億米ドルのコミットメントで米国のAI推論およびエッジコロケーションデータセンタープラットフォームを立ち上げました。その第一歩として、Cogent Fiberから2.25億米ドルで、約53メガワットの設置電力容量と259,000平方フィートのコロケーションスペースを有する10のデータセンター施設を取得する契約を締結しています。Duos Edge AIは、ジョージア州コロンバスで投資適格のハイパースケーラーに10 MWを提供することで合意しており、5年間の契約額は1.11億米ドルを超えます。当社モデルでは、地域エッジデータセンターへの支出は2025年に110.4億米ドル、2035年までに324.8億米ドルとなります。
産業用エッジプラットフォームがAIと認証済みセキュリティを追加
産業用エッジソフトウェアプラットフォームは、AI機能を追加しています。Siemensは、同社のIndustrial EdgeエコシステムでIndustrial AI SuiteおよびWinCC Unifiedの一般提供を開始し、エアギャップ運用を含む重要インフラ向けのIEC 62443-4-2認証済みセキュリティ機能を2026年下半期に提供予定と発表しました。こうしたプラットフォームが各サイトの価値のより多くを担うようになるにつれ、ソフトウェアがエッジコンピューティング市場に占める割合は2025年の16.2%から2035年には19.2%に上昇します。
市場の課題:エッジコンピューティング市場の足かせとなるものは何か?
通信事業者エッジの収益化の遅れと、数千の小規模サイトを管理するコストが、エッジコンピューティング市場の2つの制約要因です。これにより、地域エッジデータセンターの成長は最も遅いエッジ層である年率11.39%にとどまります。
通信事業者・鉄塔エッジの発展は予想より遅い
米国11市場で28のCoreSiteデータセンターと、鉄塔ロケーションで5つのAccess Edgeコロケーションサイトを運営するAmerican Towerは、エッジは「当初考えていたよりも発展が遅い」と述べる一方で、時間をかけて発展する魅力的な事業であるとも説明しています。そのためDC Market Insightsは、地域エッジデータセンターの新規容量が2025年の約1,150 MWから2030年に2,050 MW、2035年に2,900 MWへと拡大すると想定しており、これはオンプレミスエッジよりも緩やかな軌道です。
分散したサイトが運用コストを押し上げる
DC Market Insightsのモデルでは、インテグレーション、リモート管理、保守を含むサービスが2025年の支出の32.6%を占めています。多数の小規模サイトを運用するコストが総所有コストの大部分を占めるためです。リモートモニタリングおよびその他のレガシーアプリケーションは、購入者が旧式のゲートウェイをより少数の高性能プラットフォームに統合するため、年率7.64%の成長にとどまります。
市場機会:新たな収益源はどこにあるのか?
エッジコンピューティング市場における最大の新たな収益源は、2035年までに年間支出を594.8億米ドル上積みするAI推論と、年率15.46%で最も急成長している最終用途である運輸・物流です。
製造業は2035年までに446.4億米ドルに到達
製造業は最大の最終用途であり、2025年に133.0億米ドル、2035年に446.4億米ドルで、CAGRは12.87%です。マシンビジョン、品質検査、ロボット制御にはミリ秒単位の判断が求められるため、DC Market Insightsのマトリクスでは製造業のエッジ支出の80%がオンプレミスにとどまります。こうした機器を収容する工場製エンクロージャーについては、モジュール型データセンター市場レポートで取り上げています。
運輸およびコネクテッドカーが最も急成長
運輸・物流の支出は2025年に49.1億米ドル、2035年までに206.7億米ドルに達し、コネクテッドカーおよび自動運転車のアプリケーションは37.8億米ドルから173.5億米ドルへと年率16.46%で成長します。路側、車両基地、港湾のサイトでは、モバイル型またはコンテナ型のコンピューティングが必要となることが多く、このセグメントはマイクロモバイルデータセンター市場レポートで分析しています。
データ規制がオープンでポータブルなエッジプラットフォームを後押し
EUデータ法は2024年1月11日に発効し、2025年9月12日に適用が開始されました。これにより、自動車や産業機械などのコネクテッドデバイスが生成するデータに対するユーザーの管理権限が強化され、クラウドプロバイダー間の乗り換えが容易になります(出典:欧州委員会のデータ法ページ)。同法の前文では、エッジコンピューティングを、当初からオープンかつ相互運用可能であるべき高度に分散したデータ処理の一形態と説明しています。データをローカルかつポータブルに保つエッジソフトウェアおよびサービスの市場規模は、2025年に275.3億米ドル、2035年までに1053.4億米ドルとなります。
価格:エッジコンピューティングのサイトあたり・MWあたりのコストはいくらか?
エッジコンピューティング市場では、2025年のオンプレミスエッジサーバーまたはゲートウェイの平均販売価格は約8,400米ドルで、地域エッジデータセンターの新規容量の設備工事費は1 MWあたり約960万米ドルです。これらはDC Market Insightsの推計値であり、ハードウェア価格にはソフトウェアおよびサービスを含まず、MWあたりのコストにはIT機器、土地、電力・公益設備の接続を含みません。
| エッジ価格指標 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| オンプレミスエッジシステムの平均価格(米ドル) | 7,100 | 8,400 | 9,700 | 10,900 |
| エッジハードウェア1米ドルあたりのソフトウェア支出 | 0.26 | 0.32 | 0.36 | 0.41 |
| 地域エッジデータセンターのMWあたりコスト(百万米ドル) | 8.10 | 9.60 | 10.40 | 11.20 |
システムの平均価格は、アクセラレーターが主流のエッジサーバーに搭載されるようになったことで2020年から2025年にかけて年率約3.4%上昇しました。DC Market Insightsは、演算単位あたりのアクセラレーター価格が低下するため、2025年以降は年率約2.6%の上昇を見込んでいます。Duos Edge AIの契約は、1 MWあたり年間少なくとも約222万米ドルのリース価値を示唆しており、エッジコロケーションの経済性を検証するうえで有用な指標となります。
標準と規制:エッジコンピューティングを形づくるルールは何か?
エッジコンピューティングの構築と販売のあり方は、3つのルールによって形づくられています。ETSIのマルチアクセスエッジコンピューティング仕様、IEC 62443産業用セキュリティシリーズ、そしてEUデータ法です。
ETSI MEC。欧州電気通信標準化機構(ETSI)のマルチアクセスエッジコンピューティングに関する業界仕様グループは、MECを、アプリケーション開発者やコンテンツプロバイダーに対し、超低遅延、高帯域幅、無線ネットワーク情報へのリアルタイムアクセスを備えたクラウドコンピューティング機能とITサービス環境をネットワークのエッジで提供するものと定義しています。
IEC 62443-4-2。セキュリティ認証は、産業用エッジ製品の一部になりつつあります。例えばSiemensは、エアギャップ運用を含め、Industrial Edgeに追加するセキュリティ機能がIEC 62443-4-2認証済みであると述べています。
EUデータ法。Regulation (EU) 2023/2854は2025年9月12日から適用され、コネクテッド製品のデータへのアクセスと、データ処理サービス間の乗り換えを対象としています。同法の前文では、データ処理サービスには高度に分散したエッジコンピューティングが含まれるとしています。
市場セグメンテーション:エッジコンピューティング市場をリードするセグメントはどれか?
エッジコンピューティング市場では、2025年の市場価値のうちハードウェアが51.2%を占めて首位に立ち、エッジ層ではオンプレミス企業エッジが59.5%、アプリケーションではAI推論およびコンピュータビジョンが22.8%、最終用途では製造業が23.6%で首位となっています。AI推論およびコンピュータビジョンは年率18.86%で最も急成長しているセグメントです。アクセラレーター搭載エッジシステムにより、購入者は映像やセンサーデータをクラウドに移動するコストを負担することなく、カメラや機械のすぐそばで学習済みモデルを実行できるためです。
コンポーネント別:ハードウェアが51.2%で首位
| コンポーネント | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハードウェア | 28.87 | 51.2% | 89.62 | 11.99% |
| ソフトウェア | 9.15 | 16.2% | 37.51 | 15.15% |
| サービス | 18.38 | 32.6% | 67.83 | 13.95% |
オーケストレーション、AIランタイム、セキュリティのサブスクリプションがすべてのノードに付随するため、ソフトウェアが最も急速に成長します。
エッジ層別:オンプレミス企業エッジが59.5%で首位
| エッジ層 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| オンプレミス企業エッジ | 33.56 | 59.5% | 110.48 | 12.65% |
| ネットワーク・通信事業者エッジ | 11.80 | 20.9% | 52.00 | 15.99% |
| 地域エッジデータセンター | 11.04 | 19.6% | 32.48 | 11.39% |
ネットワーク・通信事業者エッジは2035年までにシェアを5.8ポイント拡大します。
アプリケーション別:AI推論およびコンピュータビジョンが22.8%で首位
| アプリケーション | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI推論およびコンピュータビジョン | 12.85 | 22.8% | 72.33 | 18.86% |
| 産業用IoTおよびオートメーション | 12.07 | 21.4% | 36.65 | 11.75% |
| コンテンツ配信およびエッジクラウドサービス | 10.55 | 18.7% | 29.63 | 10.88% |
| スマートリテールおよび施設 | 6.32 | 11.2% | 16.38 | 9.99% |
| コネクテッドカーおよび自動運転車 | 3.78 | 6.7% | 17.35 | 16.46% |
| リモートモニタリングおよびその他のアプリケーション | 10.83 | 19.2% | 22.62 | 7.64% |
AI推論およびコンピュータビジョンが市場に占める割合は2025年の22.8%から2035年までに37.1%に上昇する一方、リモートモニタリングおよびその他のアプリケーションは19.2%から11.6%に低下します。
最終用途別:製造業が23.6%で首位
| 最終用途 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 製造業 | 13.30 | 23.6% | 44.64 | 12.87% |
| 通信・IT | 11.17 | 19.8% | 41.72 | 14.09% |
| 小売・消費財 | 7.39 | 13.1% | 21.25 | 11.14% |
| エネルギー・公益事業 | 5.30 | 9.4% | 20.08 | 14.25% |
| 運輸・物流 | 4.91 | 8.7% | 20.67 | 15.46% |
| ヘルスケア | 4.12 | 7.3% | 15.79 | 14.38% |
| 政府・防衛 | 3.89 | 6.9% | 12.48 | 12.36% |
| BFSIおよびその他 | 6.32 | 11.2% | 18.33 | 11.24% |
エネルギー・公益事業は、送配電事業者が変電所や分散型エネルギーの制御をエッジに追加することで年率14.25%で成長し、ヘルスケアは画像診断や患者モニタリングがローカル推論に移行することで年率14.38%で成長します。
DC独自分析:3層エッジ構築モデルと最終用途×エッジ層マトリクス
2025年に106.1億米ドルとなる製造業のオンプレミスエッジは、マトリクス内で単一として最大のセルであり、エッジコンピューティング支出全体の18.8%を占めます。以下のマトリクスは、誰が購入し、コンピューティングがどこに配置されるかをクロス集計したものです。これは出荷台数の集計ではなくDC Market Insightsのモデルであり、141の入力値から構築されています。内訳は、年次の台数コホート16、平均システム価格16、ソフトウェア比率16、サービス比率16、ネットワークエッジサービス額16、地域エッジMWコホート16、MWあたりコスト16(それぞれ2020年から2035年)、マトリクスのシード重み24(8つの最終用途それぞれについて3つのエッジ層)、そして検証に用いた企業開示情報5件です。
| 2025年、10億米ドル | オンプレミス企業エッジ | ネットワーク・通信事業者エッジ | 地域エッジデータセンター | 合計 |
|---|---|---|---|---|
| 製造業 | 10.61 | 1.09 | 1.60 | 13.30 |
| 通信・IT | 2.76 | 5.21 | 3.20 | 11.17 |
| 小売・消費財 | 5.12 | 1.36 | 0.91 | 7.39 |
| エネルギー・公益事業 | 4.03 | 0.52 | 0.75 | 5.30 |
| 運輸・物流 | 3.21 | 0.99 | 0.71 | 4.91 |
| ヘルスケア | 2.73 | 0.55 | 0.84 | 4.12 |
| 政府・防衛 | 2.41 | 0.45 | 1.03 | 3.89 |
| BFSIおよびその他 | 2.69 | 1.63 | 2.00 | 6.32 |
| 合計 | 33.56 | 11.80 | 11.04 | 56.40 |
製造業とエネルギー分野の購入者はエッジ予算のそれぞれ80%と76%をオンプレミスに充てる一方、通信・IT分野の購入者は47%をネットワークエッジサービスに、BFSIおよびその他の購入者は32%を地域エッジデータセンターに支出しています。
これらの数値の基盤となる3層エッジ構築モデルの入力値は、どの読者でも検証可能です。オンプレミスエッジは台数×平均価格、ネットワークエッジはサービス収益、地域エッジデータセンターは新規MW×MWあたりコストです。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:エッジコンピューティング市場をリードする地域はどこか?
北米は2025年の市場価値の38.6%を占めてエッジコンピューティング市場をリードしており、中東・アフリカは年率16.42%で最も急成長している地域です。同地域の購入者が小さな基盤からエッジおよび推論の容量を拡大しているためです。
北米が38.6%のシェアで首位
北米の購入者は2025年にエッジコンピューティングに217.7億米ドルを支出しており、同地域は2035年に686.2億米ドルに達すると予測されています(CAGR 12.17%)。本レポートで取り上げるエッジコロケーション活動の大半は米国で行われており、米国9都市にわたるI Squared Capitalのプラットフォームや、ジョージア州のDuos Edge AIキャンパスが含まれます。アジア太平洋地域が追い上げるため、北米は2035年までにシェアを3.4ポイント失います。
アジア太平洋が30.4%のシェアを占める
アジア太平洋の市場規模は2025年に171.5億米ドル、2035年までに659.0億米ドルで、CAGRは14.41%です。DC Market Insightsの配分では、中国、日本、韓国が同地域で最大の国別市場であり、インドが最も急速に成長しています。アジア太平洋はシェアを3.4ポイント拡大し、これは全地域の中で最大の伸びであり、2035年までに北米に迫ります。
欧州が22.1%のシェアを占める
欧州の市場規模は2025年に124.6億米ドル、2035年までに388.0億米ドルで、CAGRは12.03%と5地域の中で最も低くなっています。ドイツが欧州最大の国別市場で29.4億米ドルとなっており、EUデータ法が相互運用可能でポータブルなエッジプラットフォームへの需要を後押ししています。
中南米が4.6%のシェアを占める
中南米の市場規模は2025年に25.9億米ドル、2035年までに105.3億米ドルで、CAGRは15.06%です。ブラジルが11.7億米ドルで同地域をリードしています。
中東・アフリカが4.3%のシェアを占める
中東・アフリカの市場規模は2025年に24.3億米ドル、2035年までに111.1億米ドルで、年率16.42%と全地域の中で最も高い成長率です。2025年に6.50億米ドルとなるサウジアラビアは、上位12か国に入る同地域唯一の国です。
国別分析:エッジコンピューティングへの支出が最も多い国はどこか?
米国はエッジコンピューティングの最大の国別市場で、2025年に194.4億米ドル、世界の市場価値の34.5%を占めています。これに中国が71.7億米ドル(12.7%)、日本が34.5億米ドル(6.1%)で続きます。上位12か国で2025年の支出の82.0%を占めています。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 19.44 | 34.5% | 60.52 | 12.03% |
| 2 | 中国 | アジア太平洋 | 7.17 | 12.7% | 25.83 | 13.67% |
| 3 | 日本 | アジア太平洋 | 3.45 | 6.1% | 10.74 | 12.03% |
| 4 | ドイツ | 欧州 | 2.94 | 5.2% | 8.85 | 11.65% |
| 5 | 英国 | 欧州 | 2.54 | 4.5% | 7.60 | 11.58% |
| 6 | カナダ | 北米 | 2.33 | 4.1% | 8.10 | 13.27% |
| 7 | フランス | 欧州 | 1.97 | 3.5% | 5.90 | 11.59% |
| 8 | インド | アジア太平洋 | 1.78 | 3.2% | 11.07 | 20.05% |
| 9 | 韓国 | アジア太平洋 | 1.61 | 2.9% | 6.00 | 14.06% |
| 10 | オーストラリア | アジア太平洋 | 1.22 | 2.2% | 4.35 | 13.56% |
| 11 | ブラジル | 中南米 | 1.17 | 2.1% | 4.60 | 14.67% |
| 12 | サウジアラビア | 中東・アフリカ | 0.65 | 1.2% | 3.46 | 18.20% |
インドは年率20.05%で最も急成長している大規模国別市場であり、サウジアラビアの18.20%、ブラジルの14.67%を上回っています。国別の数値は、DC Market Insightsが地域別の合計を、各国の産業オートメーション、5Gカバレッジ、エッジデータセンター容量の推定シェアで重み付けして配分したものです。ここでの北米は米国とカナダを対象としています。
予測シナリオ:2035年の予測はどのように変わり得るか?
エッジコンピューティング市場は、ベースケースで2035年までに1949.6億米ドルに達し、低位シナリオと高位シナリオの間で1627.9億米ドルから2265.4億米ドルの幅があります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | エッジ出荷台数、ネットワークエッジサービス、エッジMWが2035年までにベースを16.5%下回る | 162.79 | 11.18% |
| ベース | 出荷台数が年間560万台に達し、ネットワークエッジサービスが520.0億米ドルに達する | 194.96 | 13.21% |
| 高位 | エッジ出荷台数、ネットワークエッジサービス、エッジMWが2035年までにベースを16.2%上回る | 226.54 | 14.92% |
低位ケースは、AI推論が主に集中型クラウドリージョンにとどまり、通信事業者エッジの収益化が遅いままであることを反映しています。高位ケースは、アクセラレーター搭載エッジシステムが工場、店舗、車両で標準となることを想定しています。
競合インサイト:エッジコンピューティング市場をリードするのは誰か?
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Cisco
- Lenovo
- Siemens
- NVIDIA
- Intel
- Amazon Web Services (AWS)
- Microsoft
- Google Cloud
- Akamai
- Cloudflare
- Fastly
- Equinix
- American Tower (CoreSite)
- Huawei
- Schneider Electric
エッジコンピューティング市場は細分化されています。DC Market Insightsの推計では、2025年の市場価値の約6%を超えるシェアを持つ単一のサプライヤーは存在せず、上位5社の合計で約4分の1を占めます。この推計は、564.0億米ドルの市場規模とサプライヤーの開示情報を照らし合わせたものです。開示されたエッジプラットフォーム収益の中で最大であるCloudflareの2025会計年度収益21.7億米ドルは、セキュリティおよびコンテンツ配信の収益を除く前の段階でも市場の約3.8%に相当します。Akamaiは2025年のクラウドインフラストラクチャサービス収益を3.14億米ドル、Fastlyは総収益を6.24億米ドルと報告しました。ハードウェアサプライヤーはすべての層で競合しています。HPEはJuniper Networksの買収を完了し、これによりネットワーク事業の規模が倍増するとしています。NVIDIAはJetson AGX Thorなどのアクセラレーターモジュールを供給し、Siemensは産業用エッジソフトウェアを供給しています。2025年の収益が92.2億米ドルのEquinixと、CoreSiteを通じたAmerican Towerは、地域エッジ展開に使用されるコロケーションを提供しています。
最近の動向
- 2025年7月、Hewlett Packard EnterpriseはJuniper Networksの買収を完了しました。同社はこの取引によりネットワーク事業の規模が倍増するとしています(出典:HPEのSEC提出書類)。
- 2025年8月、NVIDIAはJetson AGX Thorの提供を開始しました。130ワットの電力枠内で最大2,070 FP4テラフロップスのAI演算性能を備え、開発者キットは3,499米ドルからです(出典:NVIDIAプレスリリース)。
- 2025年10月、AkamaiはNVIDIA RTX PRO Serversを搭載したAkamai Inference Cloudを立ち上げ、4,200か所以上のロケーションから成るネットワーク上で当初20か所を目標としています(出典:AkamaiのSEC提出書類)。
- 2026年4月、SiemensはIndustrial EdgeでIndustrial AI Suiteの一般提供を開始し、IEC 62443-4-2認証済みセキュリティ機能を2026年下半期に提供すると発表しました(出典:Siemensプレスリリース)。
- 2026年5月、I Squared Capitalは最大10.0億米ドルのコミットメントで米国のAI推論およびエッジコロケーションデータセンタープラットフォームを立ち上げ、その第一歩として10施設にわたる約53 MWを取得する契約を締結しました(出典:IREIニュース記事)。
- 2026年7月、Duos Edge AIはジョージア州コロンバスで投資適格のハイパースケーラーに10 MWの容量を提供することで合意しました。5年間の契約額は1.11億米ドルを超えます(出典:Data Center Dynamicsニュース記事)。
当社は、こうしたエッジコンピューティング市場の取引、製品発表、容量に関する発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:エッジコンピューティング市場モデルの構築方法
DC Market Insightsは、3つのレイヤーと16の年次コホート(2020年から2035年)からボトムアップでエッジコンピューティング市場モデルを構築しました。オンプレミス企業エッジについては、エッジサーバーおよびゲートウェイの出荷台数(2020年に130万台、2025年に235万台、2035年に560万台)に平均システム価格(7,100米ドル、8,400米ドル、10,900米ドル)を乗じ、ソフトウェアおよびサービスをハードウェア価値に対する比率(2025年にハードウェア1米ドルあたり0.32および0.38)として加算しました。ネットワーク・通信事業者エッジサービスはサービス収益としてモデル化し、2020年の42.0億米ドルから2025年に118.0億米ドル、2035年に520.0億米ドルへと拡大します。地域エッジデータセンターは、新規MW(2020年に520 MW、2025年に1,150 MW、2035年に2,900 MW)にMWあたりの設備工事費(810万米ドル、960万米ドル、1,120万米ドル)を乗じてモデル化しました。総額は3つのコンポーネント、3つのエッジ層、6つのアプリケーション、8つの最終用途、5つの地域、12か国に分割され、いずれの分割も合計が市場総額と一致します。結果は、Cloudflare、Fastly、Akamaiのクラウドインフラストラクチャサービスの2025年の収益、I Squared CapitalおよびDuos Edge AIの取引におけるMWあたりの経済性、そしてEricsson Mobility Reportの5G契約数およびトラフィックデータと照らし合わせて、トップダウンで検証しました。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とするエッジ層
- 1.3通貨、基準年、予測期間
- 1.4主要ステークホルダー
- 02調査方法
- 2.13層ボトムアップ構築
- 2.2トップダウンによる検証
- 2.3一次情報源と二次情報源
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場規模(2020年、2025年、2035年)
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1オンプレミスエッジシステムの平均価格、2020-2035年
- 5.2エッジハードウェア1米ドルあたりのソフトウェア支出
- 5.3地域エッジデータセンターのMWあたりコスト
- 06標準と規制
- 6.1ETSIマルチアクセスエッジコンピューティング
- 6.2IEC 62443-4-2
- 6.3EUデータ法
- 07サプライチェーンとエコシステム
- 7.1半導体およびアクセラレーターのサプライヤー
- 7.2エッジサーバーおよびゲートウェイのメーカー
- 7.3エッジソフトウェアプラットフォーム
- 7.4エッジクラウド、コロケーション、通信事業者
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2オンプレミスエッジの台数と価格
- 8.3ネットワークエッジサービス収益
- 8.4地域エッジのMWとMWあたりコスト
- 09エッジコンピューティング市場、コンポーネント別
- 9.1ハードウェア
- 9.2ソフトウェア
- 9.3サービス
- 10エッジコンピューティング市場、エッジ層別
- 10.1オンプレミス企業エッジ
- 10.2ネットワーク・通信事業者エッジ
- 10.3地域エッジデータセンター
- 11エッジコンピューティング市場、アプリケーション別
- 11.1AI推論およびコンピュータビジョン
- 11.2産業用IoTおよびオートメーション
- 11.3コンテンツ配信およびエッジクラウドサービス
- 11.4スマートリテールおよび施設
- 11.5コネクテッドカーおよび自動運転車
- 11.6リモートモニタリングおよびその他のアプリケーション
- 12エッジコンピューティング市場、最終用途別
- 12.1製造業
- 12.2通信・IT
- 12.3小売・消費財
- 12.4エネルギー・公益事業
- 12.5運輸・物流
- 12.6ヘルスケア
- 12.7政府・防衛
- 12.8BFSIおよびその他
- 13Dc独自分析:3層エッジ構築モデル
- 13.1最終用途×エッジ層マトリクス、2025年
- 13.2モデルの入力値
- 14エッジコンピューティング市場、地域別
- 14.1北米:米国、カナダ
- 14.2アジア太平洋:中国、日本、インド、韓国、オーストラリア
- 14.3欧州:ドイツ、英国、フランス
- 14.4中南米:ブラジル
- 14.5中東・アフリカ:サウジアラビア
- 15国別分析
- 15.1上位12か国、2025年および2035年
- 15.2最も急成長している国
- 16地域別クロスセクション
- 16.1地域別エッジ層、2025年
- 16.2地域別シェアの変化、2025-2035年
- 17予測シナリオ
- 17.1低位シナリオ
- 17.2ベースシナリオ
- 17.3高位シナリオ
- 18競合環境
- 18.1市場構造
- 18.2エッジ層別のサプライヤーのポジショニング
- 18.3最近の動向
- 19企業プロファイル
- 19.1Hewlett Packard Enterprise (HPE)
- 19.2Dell Technologies
- 19.3Cisco
- 19.4Lenovo
- 19.5Siemens
- 19.6NVIDIA
- 19.7Intel
- 19.8Amazon Web Services (AWS)
- 19.9Microsoft
- 19.10Google Cloud
- 19.11Akamai
- 19.12Cloudflare
- 19.13Fastly
- 19.14Equinix
- 19.15American Tower (CoreSite)
- 19.16Huawei
- 19.17Schneider Electric
- 20アナリストの提言
- 20.1エッジハードウェアサプライヤー向け
- 20.2エッジクラウドおよびコロケーション事業者向け
- 20.3企業の購入者向け
- 図 1エッジコンピューティング市場規模、2020-2035年
- 図 2エッジコンピューティング市場シェア、コンポーネント別、2025年
- 図 3エッジコンピューティング市場シェア、エッジ層別、2025年および2035年
- 図 4エッジコンピューティング市場、アプリケーション別、2025年および2035年
- 図 5エッジコンピューティング市場、最終用途別、2025年
- 図 6エッジコンピューティング市場、地域別、2025年および2035年
- 図 7上位12か国、2025年
- 図 8予測シナリオ、2035年
- 表 1レポート属性
- 表 2エッジ価格指標、2020年、2025年、2030年、2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4エッジ層別市場、2025年および2035年
- 表 5アプリケーション別市場、2025年および2035年
- 表 6最終用途別市場、2025年および2035年
- 表 7最終用途×エッジ層マトリクス、2025年
- 表 8地域別市場、2025年および2035年
- 表 9上位12か国、2025年および2035年
- 表 10予測シナリオ、2035年
- 表 11最近の動向
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に564.0億米ドル、2035年までに1949.6億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を233.6億米ドルと推計しています。
2025年から2035年にかけて年率13.21%です。2020年から2025年にかけては、企業が映像解析とAI推論をローカルサーバーに移行したため、年率19.28%とより速いペースで成長しました。
オンプレミス企業エッジで、2025年に335.6億米ドル、市場の59.5%を占めています。ネットワーク・通信事業者エッジは年率15.99%で最も急速に成長しています。
DC Market Insightsの推計によると、AI推論およびコンピュータビジョンで、年率18.86%で成長し、市場に占める割合は2025年の22.8%から2035年までに37.1%に上昇します。
DC Market Insightsの推計によると、2025年のオンプレミスエッジサーバーまたはゲートウェイの平均価格は約8,400米ドル、地域エッジデータセンターの設備工事費は1 MWあたり約960万米ドルです。
北米で、2025年に217.7億米ドル、市場価値の38.6%を占めています。中東・アフリカは年率16.42%で最も急速に成長しています。
市場の約6%を超えるシェアを持つサプライヤーは存在せず、上位5社の合計で約4分の1を占めます(DC Market Insightsの推計)。HPE、Dell Technologies、Cisco、Lenovo、Siemens、NVIDIA、Akamai、Cloudflare、Fastly、Equinixが競合しています。
米国で194.4億米ドル、2025年の支出の34.5%を占めており、中国が71.7億米ドルで続きます。大規模な国別市場の中ではインドが年率20.05%で最も急速に成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。