
Mercato dell’edge computing Dimensione, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dell’edge computing era pari a USD 56.40 miliardi; si prevede che raggiunga USD 194.96 miliardi entro il 2035, con un CAGR del 13.21%. North America rappresenta 38.6% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normativa
- 07Catena di fornitura ed ecosistema
- 08Dimensione del mercato e previsioni
- 09Mercato dell'edge computing, per componente
- 10Mercato dell'edge computing, per livello edge
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- North America38.6%
- Asia Pacific30.4%
- Europe22.1%
- Latin America4.6%
- Middle East and Africa4.3%
Aziende analizzate
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Cisco
- Lenovo
- Siemens
- NVIDIA
- Intel
- Amazon Web Services (AWS)
- Microsoft
- Google Cloud
- Akamai
- Cloudflare
- Fastly
- Equinix
- American Tower (CoreSite)
- Huawei
- Schneider Electric
Analisi completa
Il mercato dell’edge computing comprende l’hardware, il software e i servizi utilizzati per elaborare i dati al di fuori del cloud centralizzato e dei data center hyperscale: server edge, gateway e sistemi di inferenza AI presso fabbriche, negozi, ospedali e sedi periferiche; piattaforme edge e software di orchestrazione; servizi di edge di rete e telco come il multi-access edge computing (MEC) e le piattaforme di edge cloud; e i data center regionali e i micro data center costruiti vicino agli utenti. DC Market Insights stima il valore del mercato globale dell’edge computing in USD 56,40 miliardi nel 2025 e prevede USD 194,96 miliardi entro il 2035, con un CAGR del 13,21%. Il valore del 2025 è costruito su tre strati: circa 2,35 milioni di server e gateway edge on-premise a un prezzo medio di circa USD 8.400 ciascuno, più il software e i servizi venduti insieme, danno USD 33,56 miliardi; i servizi di edge di rete e telco aggiungono USD 11,80 miliardi; e circa 1.150 MW di nuova capacità di data center edge regionali a circa USD 9,60 milioni per MW aggiungono USD 11,04 miliardi. Il segmento inferenza AI e computer vision è l’applicazione in più rapida crescita, al 18,86% annuo, perché i modelli addestrati vengono ora eseguiti accanto a telecamere, macchine e utenti anziché in una lontana regione cloud, e il Medio Oriente e Africa è la regione in più rapida crescita, al 16,42% annuo, poiché gli acquirenti aggiungono capacità edge partendo da una base ridotta.
Sintesi
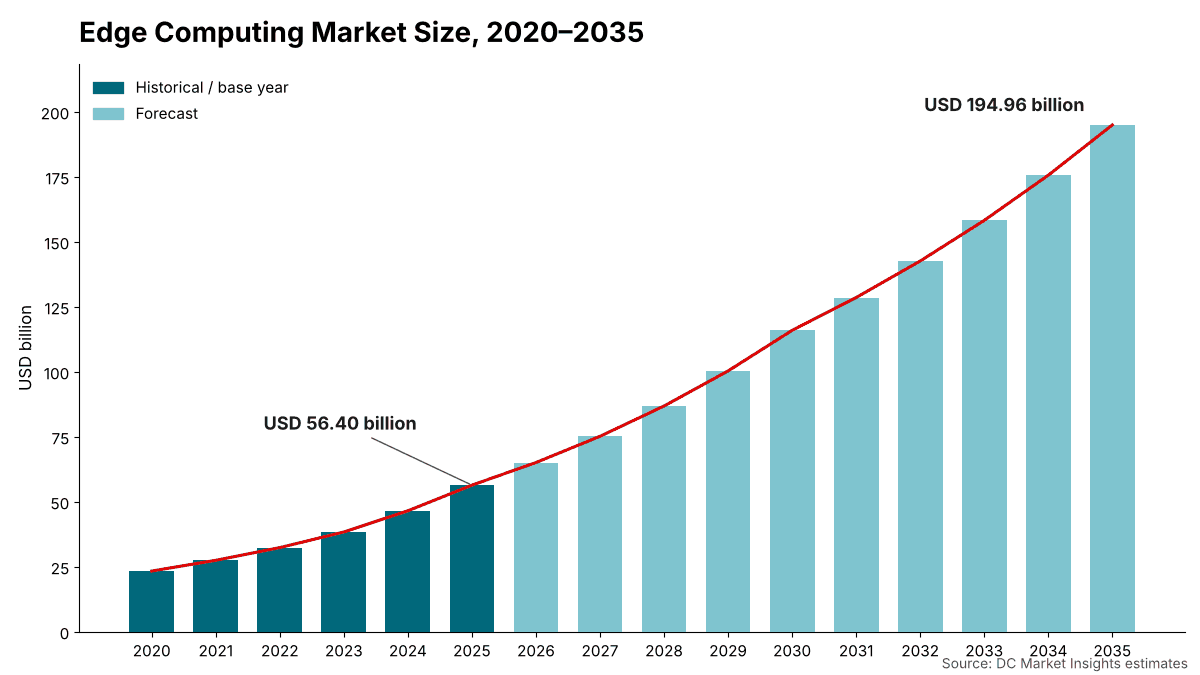
Il mercato globale dell’edge computing valeva USD 23,36 miliardi nel 2020, ha raggiunto USD 56,40 miliardi nel 2025 e si prevede che raggiunga USD 194,96 miliardi entro il 2035, con un CAGR del 13,21% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dell’edge computing 2025 | USD 56,40 miliardi |
| Mercato dell’edge computing, CAGR | 13,21% |
| Dimensione del mercato dell’edge computing 2035 | USD 194,96 miliardi |
Il mercato è cresciuto del 19,28% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 21,2% rispetto ai USD 46,53 miliardi del 2024, mentre le imprese spostavano videoanalisi, controllo delle macchine e inferenza AI su server locali. DC Market Insights stima che le spedizioni di server e gateway edge on-premise siano passate da circa 1,30 milioni di unità nel 2020 a 2,35 milioni nel 2025, mentre il prezzo medio unitario è salito da circa USD 7.100 a USD 8.400, poiché un numero crescente di sistemi veniva fornito con unità di elaborazione grafica (GPU) e acceleratori AI. La crescita rallenta al 13,21% annuo dal 2025 al 2035 perché la base installata è più ampia, ma il mercato fa comunque più che triplicare, con spedizioni che raggiungono circa 5,60 milioni di unità e servizi di edge di rete che crescono di oltre quattro volte.
Ambito del mercato: che cosa comprende il mercato dell’edge computing?
Il mercato dell’edge computing comprende la spesa per infrastrutture di calcolo, software e servizi situati tra il dispositivo e il cloud centralizzato, valutata alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 56,40 miliardi nel 2025.
Incluso. Server edge, server rinforzati e a profondità ridotta, PC industriali utilizzati come nodi di calcolo, gateway edge e appliance di inferenza AI; sistemi operativi edge, virtualizzazione, orchestrazione di container, gestione dei dispositivi e software di runtime AI; servizi di edge di rete e telco, incluse piattaforme MEC, calcolo edge cloud, funzioni edge serverless e inferenza AI venduta come servizio da point of presence distribuiti; data center edge regionali, micro data center e data center edge presso siti di torri, conteggiati come allestimento infrastrutturale per MW; e i servizi di progettazione, integrazione e gestiti venduti insieme a questi prodotti.
Escluso. Smartphone, PC, dispositivi consumer e i sensori stessi; regioni di cloud pubblico centralizzate e campus hyperscale; ricavi di content delivery e sicurezza che non eseguono calcolo dei clienti all’edge; costi di connettività come i piani dati mobili; e terreni e allacciamenti alle utenze per i data center edge.
Come si combinano i segmenti. Le suddivisioni per componente, livello edge, applicazione e uso finale ripartiscono ciascuna lo stesso totale di USD 56,40 miliardi. La suddivisione per livello edge segue i tre strati del modello: l’edge aziendale on-premise è conteggiato in unità, l’edge di rete e telco in ricavi da servizi e i data center edge regionali in MW di nuova capacità.
Fattori trainanti: che cosa spinge il mercato dell’edge computing?
Tre fattori spiegano la maggior parte della crescita del mercato dell’edge computing: l’inferenza AI che si avvicina agli utenti, le reti 5G che ora trasportano quasi metà del traffico mobile e i prezzi unitari che aumentano man mano che i sistemi edge integrano acceleratori. Insieme fanno crescere il mercato di USD 138,56 miliardi tra il 2025 e il 2035.
La spesa per l’inferenza AI all’edge cresce del 18,86% annuo fino a USD 72,33 miliardi entro il 2035
Il segmento inferenza AI e computer vision rappresenta USD 12,85 miliardi di spesa nel 2025 e USD 72,33 miliardi entro il 2035, passando dal 22,8% al 37,1% del mercato. I fornitori di piattaforme edge stanno già aggiungendo GPU alle reti distribuite. Akamai ha lanciato Akamai Inference Cloud nell’ottobre 2025 per estendere l’inferenza “dai data center centrali all’edge di internet”, utilizzando NVIDIA RTX PRO Servers con GPU RTX PRO 6000 Blackwell Server Edition e unità di elaborazione dati BlueField-3, e puntando a 20 sedi iniziali su una rete di oltre 4.200 sedi (Fonte: documento depositato da Akamai presso la Securities and Exchange Commission statunitense). I ricavi dei Cloud Infrastructure Services di Akamai sono aumentati del 36% a USD 314,00 milioni nel 2025, e la società ha dichiarato che tale crescita ha beneficiato dell’interesse dei clienti per la nuova piattaforma di inferenza.
Il 5G trasporta il 48% del traffico mobile e apre l’edge di rete
L’Ericsson Mobility Report di giugno 2026 ha contato 3,1 miliardi di abbonamenti 5G alla fine del primo trimestre 2026, dopo che ne erano stati aggiunti 162 milioni in quel trimestre, e prevede 6,4 miliardi entro la fine del 2031 (Fonte: comunicato stampa Ericsson). Lo stesso report afferma che alla fine del 2025 le reti 5G gestivano il 48 per cento di tutto il traffico dati mobile e che 43 fornitori di servizi su 55 hanno misurato una crescita dell’uplink più rapida di quella del downlink. Nel nostro modello i servizi di edge di rete e telco passano da USD 11,80 miliardi nel 2025 a USD 52,00 miliardi nel 2035, il livello edge in più rapida crescita, al 15,99% annuo.
I prezzi medi dei sistemi edge salgono da USD 8.400 a USD 10.900
L’hardware edge sta passando da semplici gateway a computer accelerati. Jetson AGX Thor di NVIDIA offre fino a 2.070 teraflop FP4 di calcolo AI entro un inviluppo di potenza di 130 watt, che secondo NVIDIA equivale a fino a 7,5 volte il calcolo AI di Jetson Orin, e il kit per sviluppatori parte da USD 3.499. Nel nostro modello il prezzo medio di un server o gateway edge on-premise è di circa USD 8.400 nel 2025 e raggiunge USD 10.900 entro il 2035, per cui il valore dell’hardware cresce più rapidamente delle spedizioni di unità, che aumentano del 9,07% annuo.
Tendenze del mercato: come sta cambiando l’offerta di edge computing?
L’offerta di edge computing si sta spostando dal caching dei contenuti e dai gateway remoti verso l’inferenza AI distribuita e la colocation edge, con il software come componente in più rapida crescita, al 15,15% annuo.
Le reti di distribuzione dei contenuti diventano piattaforme di calcolo edge
Le società che hanno costruito reti per il caching dei contenuti web ora vi vendono capacità di calcolo. Cloudflare ha registrato ricavi per l’esercizio 2025 di USD 2,17 miliardi, in crescita del 30%, e il suo rapporto annuale afferma che la sua rete si estende in oltre 330 città in più di 125 paesi ed è interconnessa con oltre 13.000 reti (Fonte: rapporto annuale di Cloudflare depositato presso la SEC). Fastly ha registrato ricavi 2025 per USD 624,00 milioni, in crescita del 15%. Nel modello di DC Market Insights solo la componente di calcolo di tali piattaforme rientra nel mercato dell’edge computing, per cui le tre piattaforme edge qui citate, con ricavi 2025 complessivi di USD 3,11 miliardi sull’insieme delle loro attività, equivalgono a circa il 26,3% del livello di edge di rete.
Gli investitori costruiscono piattaforme di colocation edge per l’inferenza AI
I Squared Capital ha lanciato una piattaforma statunitense di data center per l’inferenza AI e la colocation edge con un impegno fino a USD 1,00 miliardo, a partire da un accordo per acquisire da Cogent Fiber, per USD 225,00 milioni, 10 strutture di data center con circa 53 megawatt di capacità elettrica installata e 259.000 piedi quadrati di spazio di colocation. Duos Edge AI ha concordato di fornire 10 MW a un hyperscaler con rating investment grade a Columbus, in Georgia, in un accordo del valore di oltre USD 111,00 milioni su una durata di cinque anni. Nel nostro modello i data center edge regionali rappresentano USD 11,04 miliardi di spesa nel 2025 e USD 32,48 miliardi entro il 2035.
Le piattaforme edge industriali aggiungono AI e sicurezza certificata
Le piattaforme software edge industriali stanno aggiungendo funzioni di AI. Siemens ha reso generalmente disponibili la sua Industrial AI Suite e WinCC Unified sul suo ecosistema Industrial Edge e ha annunciato funzioni di sicurezza certificate IEC 62443-4-2 per le infrastrutture critiche, incluso il funzionamento air-gapped, previste per la seconda metà del 2026. Il software passa dal 16,2% del mercato dell’edge computing nel 2025 al 19,2% nel 2035, man mano che tali piattaforme concentrano una quota maggiore del valore di ciascun sito.
Sfide del mercato: che cosa frena il mercato dell’edge computing?
La lenta monetizzazione dell’edge telco e il costo di gestione di migliaia di piccoli siti sono i due vincoli del mercato dell’edge computing e limitano la crescita dei data center edge regionali all’11,39% annuo, il livello edge più lento.
L’edge telco e su torri si è sviluppato più lentamente del previsto
American Tower, che gestisce 28 data center CoreSite in 11 mercati statunitensi e cinque siti di colocation Access Edge presso torri, ha affermato che l’edge “si sta sviluppando più lentamente di quanto pensassimo”, pur continuando a descriverlo come un’opportunità interessante che si svilupperà nel tempo. DC Market Insights ipotizza quindi che la nuova capacità di data center edge regionali cresca da circa 1.150 MW nel 2025 a 2.050 MW nel 2030 e 2.900 MW nel 2035, un percorso più graduale rispetto all’edge on-premise.
La frammentazione dei siti aumenta i costi operativi
I servizi, che comprendono integrazione, gestione remota e manutenzione, assorbono il 32,6% della spesa 2025 nel modello di DC Market Insights, perché il costo di gestione di molti piccoli siti rappresenta una quota rilevante del costo totale di proprietà. Il monitoraggio remoto e le altre applicazioni legacy crescono solo del 7,64% annuo, poiché gli acquirenti consolidano i gateway più datati su un numero minore di piattaforme più capaci.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I maggiori nuovi bacini di ricavi nel mercato dell’edge computing sono l’inferenza AI, che aggiunge USD 59,48 miliardi di spesa annua entro il 2035, e trasporti e logistica, l’uso finale in più rapida crescita, al 15,46% annuo.
Il manifatturiero raggiunge USD 44,64 miliardi entro il 2035
Il manifatturiero è il principale uso finale, con USD 13,30 miliardi nel 2025 e USD 44,64 miliardi nel 2035, un CAGR del 12,87%. Visione artificiale, ispezione della qualità e controllo dei robot richiedono decisioni nell’ordine dei millisecondi, per cui l’80% della spesa edge del manifatturiero resta on-premise nella matrice di DC Market Insights. Gli involucri prefabbricati in fabbrica che ospitano queste apparecchiature sono trattati nel report Mercato dei data center modulari.
Trasporti e veicoli connessi crescono più rapidamente
Trasporti e logistica spendono USD 4,91 miliardi nel 2025 e raggiungono USD 20,67 miliardi entro il 2035, mentre le applicazioni per veicoli connessi e autonomi crescono del 16,46% annuo, da USD 3,78 miliardi a USD 17,35 miliardi. I siti stradali, di deposito e portuali richiedono spesso capacità di calcolo mobile o containerizzata, il segmento analizzato nel report Mercato dei micro data center mobili.
Le norme sui dati favoriscono piattaforme edge aperte e portabili
Il Data Act dell’UE è entrato in vigore l’11 gennaio 2024 ed è diventato applicabile il 12 settembre 2025, offrendo agli utenti un maggiore controllo sui dati generati dai dispositivi connessi, come automobili e macchinari industriali, e rendendo più semplice il passaggio da un fornitore cloud all’altro (Fonte: pagina della Commissione europea sul Data Act). I suoi considerando descrivono l’edge computing come una forma di elaborazione dei dati altamente distribuita che dovrebbe essere aperta e interoperabile fin dall’inizio. Il software e i servizi edge che mantengono i dati locali e portabili valgono USD 27,53 miliardi nel 2025 e USD 105,34 miliardi entro il 2035.
Prezzi: quanto costa l’edge computing per sito e per MW?
Nel mercato dell’edge computing un server o gateway edge on-premise viene venduto in media a circa USD 8.400 nel 2025, e l’allestimento di un data center edge regionale costa circa USD 9,60 milioni per MW di nuova capacità. Si tratta di stime di DC Market Insights; i prezzi dell’hardware escludono software e servizi, e i costi per MW escludono apparecchiature IT, terreni e allacciamenti alle utenze.
| Indicatore di prezzo edge | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Prezzo medio dei sistemi edge on-premise (USD) | 7.100 | 8.400 | 9.700 | 10.900 |
| Spesa in software per USD di hardware edge | 0,26 | 0,32 | 0,36 | 0,41 |
| Costo per MW dei data center edge regionali (milioni di USD) | 8,10 | 9,60 | 10,40 | 11,20 |
Il prezzo medio dei sistemi è aumentato di circa il 3,4% annuo tra il 2020 e il 2025, con l’ingresso degli acceleratori nei server edge mainstream, e DC Market Insights prevede circa il 2,6% annuo dopo il 2025, poiché i prezzi degli acceleratori per unità di calcolo diminuiscono. L’accordo di Duos Edge AI implica un valore di locazione di almeno circa USD 2,22 milioni per MW all’anno, un utile controllo incrociato sull’economia della colocation edge.
Standard e normativa: quali regole plasmano l’edge computing?
Tre insiemi di regole determinano il modo in cui l’edge computing viene costruito e venduto: le specifiche ETSI sul multi-access edge computing, la serie IEC 62443 sulla sicurezza industriale e il Data Act dell’UE.
ETSI MEC. L’Industry Specification Group sul Multi-access Edge Computing dell’European Telecommunications Standards Institute (ETSI) definisce il MEC come l’offerta, agli sviluppatori di applicazioni e ai fornitori di contenuti, di capacità di cloud computing e di un ambiente di servizi IT all’edge della rete, con latenza ultra-bassa, elevata larghezza di banda e accesso in tempo reale alle informazioni della rete radio.
IEC 62443-4-2. La certificazione di sicurezza sta diventando parte dell’offerta edge industriale; Siemens, ad esempio, afferma che le funzioni di sicurezza che sta aggiungendo a Industrial Edge, incluso il funzionamento air-gapped, sono certificate IEC 62443-4-2.
Data Act dell’UE. Il Regulation (EU) 2023/2854 si applica dal 12 settembre 2025 e disciplina l’accesso ai dati dei prodotti connessi e il passaggio tra servizi di trattamento dei dati, che secondo i suoi considerando includono l’edge computing altamente distribuito.
Segmentazione del mercato: quale segmento guida il mercato dell’edge computing?
L’hardware guida il mercato dell’edge computing con il 51,2% del valore 2025, l’edge aziendale on-premise guida i livelli edge con il 59,5%, il segmento inferenza AI e computer vision guida le applicazioni con il 22,8% e il manifatturiero guida gli usi finali con il 23,6%. Il segmento inferenza AI e computer vision è quello in più rapida crescita, al 18,86% annuo, perché i sistemi edge accelerati consentono agli acquirenti di eseguire modelli addestrati accanto a telecamere e macchine anziché pagare per trasferire dati video e dei sensori nel cloud.
Per componente: l’hardware è in testa con il 51,2%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 28,87 | 51,2% | 89,62 | 11,99% |
| Software | 9,15 | 16,2% | 37,51 | 15,15% |
| Servizi | 18,38 | 32,6% | 67,83 | 13,95% |
Il software cresce più rapidamente, poiché gli abbonamenti per orchestrazione, runtime AI e sicurezza si associano a ogni nodo.
Per livello edge: l’edge aziendale on-premise è in testa con il 59,5%
| Livello edge | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Edge aziendale on-premise | 33,56 | 59,5% | 110,48 | 12,65% |
| Edge di rete e telco | 11,80 | 20,9% | 52,00 | 15,99% |
| Data center edge regionali | 11,04 | 19,6% | 32,48 | 11,39% |
L’edge di rete e telco guadagna 5,8 punti di quota entro il 2035.
Per applicazione: inferenza AI e computer vision in testa con il 22,8%
| Applicazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Inferenza AI e computer vision | 12,85 | 22,8% | 72,33 | 18,86% |
| IoT industriale e automazione | 12,07 | 21,4% | 36,65 | 11,75% |
| Content delivery e servizi edge cloud | 10,55 | 18,7% | 29,63 | 10,88% |
| Retail intelligente e luoghi di aggregazione | 6,32 | 11,2% | 16,38 | 9,99% |
| Veicoli connessi e autonomi | 3,78 | 6,7% | 17,35 | 16,46% |
| Monitoraggio remoto e altre applicazioni | 10,83 | 19,2% | 22,62 | 7,64% |
Il segmento inferenza AI e computer vision passa dal 22,8% del mercato nel 2025 al 37,1% entro il 2035, mentre il monitoraggio remoto e le altre applicazioni scendono dal 19,2% all’11,6%.
Per uso finale: il manifatturiero è in testa con il 23,6%
| Uso finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Manifatturiero | 13,30 | 23,6% | 44,64 | 12,87% |
| Telecomunicazioni e IT | 11,17 | 19,8% | 41,72 | 14,09% |
| Retail e beni di consumo | 7,39 | 13,1% | 21,25 | 11,14% |
| Energia e utility | 5,30 | 9,4% | 20,08 | 14,25% |
| Trasporti e logistica | 4,91 | 8,7% | 20,67 | 15,46% |
| Sanità | 4,12 | 7,3% | 15,79 | 14,38% |
| Governo e difesa | 3,89 | 6,9% | 12,48 | 12,36% |
| BFSI e altri | 6,32 | 11,2% | 18,33 | 11,24% |
Energia e utility crescono al 14,25% annuo, poiché i gestori di rete aggiungono all’edge il controllo delle sottostazioni e delle risorse energetiche distribuite, e la sanità cresce al 14,38%, poiché imaging e monitoraggio dei pazienti si spostano verso l’inferenza locale.
DC Exclusive: il modello edge a tre strati e la matrice uso finale × livello edge
Con USD 10,61 miliardi nel 2025, l’edge on-premise nel manifatturiero è la singola cella più grande della matrice e rappresenta il 18,8% di tutta la spesa in edge computing. La matrice seguente incrocia chi acquista e dove si trova la capacità di calcolo. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni: è costruito su 141 input: 16 coorti annuali di unità, 16 prezzi medi dei sistemi, 16 rapporti software, 16 rapporti servizi, 16 valori dei servizi di edge di rete, 16 coorti di MW edge regionali, 16 valori di costo per MW (dal 2020 al 2035 per ciascuno), 24 pesi iniziali della matrice (3 livelli edge per ciascuno degli 8 usi finali) e 5 informative societarie utilizzate come controlli incrociati.
| 2025, miliardi di USD | Edge aziendale on-premise | Edge di rete e telco | Data center edge regionali | Totale |
|---|---|---|---|---|
| Manifatturiero | 10,61 | 1,09 | 1,60 | 13,30 |
| Telecomunicazioni e IT | 2,76 | 5,21 | 3,20 | 11,17 |
| Retail e beni di consumo | 5,12 | 1,36 | 0,91 | 7,39 |
| Energia e utility | 4,03 | 0,52 | 0,75 | 5,30 |
| Trasporti e logistica | 3,21 | 0,99 | 0,71 | 4,91 |
| Sanità | 2,73 | 0,55 | 0,84 | 4,12 |
| Governo e difesa | 2,41 | 0,45 | 1,03 | 3,89 |
| BFSI e altri | 2,69 | 1,63 | 2,00 | 6,32 |
| Totale | 33,56 | 11,80 | 11,04 | 56,40 |
Gli acquirenti del manifatturiero e dell’energia mantengono on-premise rispettivamente l’80% e il 76% dei loro budget edge, mentre gli acquirenti di telecomunicazioni e IT spendono il 47% in servizi di edge di rete e quelli di BFSI e altri spendono il 32% in data center edge regionali.
Il modello edge a tre strati alla base di queste cifre ha input verificabili da qualsiasi lettore: unità per prezzo medio per l’edge on-premise, ricavi da servizi per l’edge di rete e nuovi MW per costo per MW per i data center edge regionali. Il modello e le sue ipotesi sono illustrati nella nostra pagina dedicata alla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato dell’edge computing?
Il Nord America guida il mercato dell’edge computing con il 38,6% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 16,42% annuo, perché gli acquirenti dell’area stanno aggiungendo capacità edge e di inferenza partendo da una base ridotta.
Il Nord America è in testa con una quota del 38,6%
Nel 2025 gli acquirenti nordamericani hanno speso USD 21,77 miliardi in edge computing, e si prevede che la regione raggiunga USD 68,62 miliardi nel 2035, con un CAGR del 12,17%. Gli Stati Uniti ospitano la maggior parte dell’attività di colocation edge trattata in questo report, inclusi la piattaforma di I Squared Capital in nove città statunitensi e il campus di Duos Edge AI in Georgia. Il Nord America perde 3,4 punti di quota entro il 2035, mentre l’Asia Pacifico recupera terreno.
L’Asia Pacifico detiene una quota del 30,4%
L’Asia Pacifico vale USD 17,15 miliardi nel 2025 e USD 65,90 miliardi entro il 2035, con un CAGR del 14,41%. Cina, Giappone e Corea del Sud sono i maggiori mercati nazionali della regione secondo la ripartizione di DC Market Insights, e l’India è quello in più rapida crescita. L’Asia Pacifico guadagna 3,4 punti di quota, il maggiore incremento tra tutte le regioni, e si avvicina al Nord America entro il 2035.
L’Europa detiene una quota del 22,1%
L’Europa vale USD 12,46 miliardi nel 2025 e USD 38,80 miliardi entro il 2035, con un CAGR del 12,03%, il più basso delle cinque regioni. La Germania è il maggiore mercato nazionale in Europa con USD 2,94 miliardi, e il Data Act dell’UE sostiene la domanda di piattaforme edge interoperabili e portabili.
L’America Latina detiene una quota del 4,6%
L’America Latina vale USD 2,59 miliardi nel 2025 e USD 10,53 miliardi entro il 2035, con un CAGR del 15,06%, trainata dal Brasile con USD 1,17 miliardi.
Il Medio Oriente e Africa detiene una quota del 4,3%
Il Medio Oriente e Africa vale USD 2,43 miliardi nel 2025 e USD 11,11 miliardi entro il 2035, la crescita più rapida tra tutte le regioni, al 16,42% annuo. L’Arabia Saudita, che vale USD 650,00 milioni nel 2025, è l’unico paese della regione tra i primi 12.
Analisi per paese: quali paesi spendono di più in edge computing?
Gli Stati Uniti sono il maggiore mercato nazionale dell’edge computing con USD 19,44 miliardi nel 2025, il 34,5% del valore globale, seguiti dalla Cina con USD 7,17 miliardi (12,7%) e dal Giappone con USD 3,45 miliardi (6,1%). I 12 maggiori paesi rappresentano l’82,0% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 19,44 | 34,5% | 60,52 | 12,03% |
| 2 | Cina | Asia Pacifico | 7,17 | 12,7% | 25,83 | 13,67% |
| 3 | Giappone | Asia Pacifico | 3,45 | 6,1% | 10,74 | 12,03% |
| 4 | Germania | Europa | 2,94 | 5,2% | 8,85 | 11,65% |
| 5 | Regno Unito | Europa | 2,54 | 4,5% | 7,60 | 11,58% |
| 6 | Canada | Nord America | 2,33 | 4,1% | 8,10 | 13,27% |
| 7 | Francia | Europa | 1,97 | 3,5% | 5,90 | 11,59% |
| 8 | India | Asia Pacifico | 1,78 | 3,2% | 11,07 | 20,05% |
| 9 | Corea del Sud | Asia Pacifico | 1,61 | 2,9% | 6,00 | 14,06% |
| 10 | Australia | Asia Pacifico | 1,22 | 2,2% | 4,35 | 13,56% |
| 11 | Brasile | America Latina | 1,17 | 2,1% | 4,60 | 14,67% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 0,65 | 1,2% | 3,46 | 18,20% |
L’India è il grande mercato nazionale in più rapida crescita, al 20,05% annuo, davanti all’Arabia Saudita con il 18,20% e al Brasile con il 14,67%. I dati per paese sono una ripartizione dei totali regionali effettuata da DC Market Insights, ponderata in base alla quota stimata di ciascun paese in termini di automazione industriale, copertura 5G e capacità di data center edge; il Nord America comprende qui Stati Uniti e Canada.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Nello scenario base il mercato dell’edge computing raggiunge USD 194,96 miliardi entro il 2035, con un intervallo compreso tra USD 162,79 miliardi e USD 226,54 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Spedizioni di unità edge, servizi di edge di rete e MW edge inferiori del 16,5% rispetto allo scenario base entro il 2035 | 162,79 | 11,18% |
| Base | Le unità raggiungono 5,60 milioni all’anno; i servizi di edge di rete raggiungono USD 52,00 miliardi | 194,96 | 13,21% |
| Alto | Spedizioni di unità edge, servizi di edge di rete e MW edge superiori del 16,2% rispetto allo scenario base entro il 2035 | 226,54 | 14,92% |
Lo scenario basso riflette un’inferenza AI che resta prevalentemente nelle regioni cloud centralizzate e una monetizzazione dell’edge telco che rimane lenta. Lo scenario alto ipotizza che i sistemi edge accelerati diventino lo standard in fabbriche, negozi e veicoli.
Panorama competitivo: chi guida il mercato dell’edge computing?
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Cisco
- Lenovo
- Siemens
- NVIDIA
- Intel
- Amazon Web Services (AWS)
- Microsoft
- Google Cloud
- Akamai
- Cloudflare
- Fastly
- Equinix
- American Tower (CoreSite)
- Huawei
- Schneider Electric
Il mercato dell’edge computing è frammentato: DC Market Insights stima che nessun singolo fornitore detenga più di circa il 6% del valore 2025 e che i cinque maggiori insieme ne detengano circa un quarto. La stima si basa sulle informative dei fornitori raffrontate al mercato di USD 56,40 miliardi: i ricavi di Cloudflare per l’esercizio 2025, pari a USD 2,17 miliardi e i più elevati tra i ricavi dichiarati delle piattaforme edge, equivalgono a circa il 3,8% del mercato ancor prima di escludere i ricavi da sicurezza e content delivery. Akamai ha registrato ricavi dei Cloud Infrastructure Services pari a USD 314,00 milioni nel 2025, e Fastly ha registrato USD 624,00 milioni di ricavi totali. I fornitori di hardware competono su tutti i livelli: HPE ha completato l’acquisizione di Juniper Networks, che secondo la società raddoppia le dimensioni del suo business networking, NVIDIA fornisce moduli accelerati come Jetson AGX Thor e Siemens fornisce software edge industriale. Equinix, con ricavi 2025 di USD 9,22 miliardi, e American Tower tramite CoreSite forniscono la colocation utilizzata per le implementazioni edge regionali.
Sviluppi recenti
- Nel luglio 2025 Hewlett Packard Enterprise ha completato l’acquisizione di Juniper Networks, un’operazione che secondo la società raddoppia le dimensioni del suo business networking (Fonte: documento depositato da HPE presso la SEC).
- Nell’agosto 2025 NVIDIA ha reso disponibile Jetson AGX Thor, con fino a 2.070 teraflop FP4 di calcolo AI entro un inviluppo di potenza di 130 watt e un kit per sviluppatori a partire da USD 3.499 (Fonte: comunicato stampa NVIDIA).
- Nell’ottobre 2025 Akamai ha lanciato Akamai Inference Cloud con NVIDIA RTX PRO Servers, puntando a 20 sedi iniziali su una rete di oltre 4.200 sedi (Fonte: documento depositato da Akamai presso la SEC).
- Nell’aprile 2026 Siemens ha reso generalmente disponibile la sua Industrial AI Suite su Industrial Edge e ha annunciato funzioni di sicurezza certificate IEC 62443-4-2 per la seconda metà del 2026 (Fonte: comunicato stampa Siemens).
- Nel maggio 2026 I Squared Capital ha lanciato una piattaforma statunitense di data center per l’inferenza AI e la colocation edge con un impegno fino a USD 1,00 miliardo, a partire da un accordo per acquisire circa 53 MW in 10 strutture (Fonte: notizia di IREI).
- Nel luglio 2026 Duos Edge AI ha concordato di fornire 10 MW di capacità a Columbus, in Georgia, a un hyperscaler con rating investment grade, in un accordo del valore di oltre USD 111,00 milioni su cinque anni (Fonte: notizia di Data Center Dynamics).
Seguiamo in tempo reale questi accordi, lanci e annunci di capacità del mercato dell’edge computing nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato dell’edge computing
DC Market Insights ha costruito il modello del mercato dell’edge computing con un approccio bottom-up basato su tre strati e 16 coorti annuali (dal 2020 al 2035). Per l’edge aziendale on-premise, le spedizioni di server e gateway edge (1,30 milioni di unità nel 2020, 2,35 milioni nel 2025 e 5,60 milioni nel 2035) sono state moltiplicate per i prezzi medi dei sistemi (USD 7.100, USD 8.400 e USD 10.900), e software e servizi sono stati aggiunti come rapporti sul valore dell’hardware (0,32 e 0,38 per USD di hardware nel 2025). I servizi di edge di rete e telco sono stati modellati come ricavi da servizi, in crescita da USD 4,20 miliardi nel 2020 a USD 11,80 miliardi nel 2025 e USD 52,00 miliardi nel 2035. I data center edge regionali sono stati modellati come nuovi MW (520 MW nel 2020, 1.150 MW nel 2025 e 2.900 MW nel 2035) moltiplicati per il costo di allestimento per MW (USD 8,10 milioni, USD 9,60 milioni e USD 11,20 milioni). Il totale è stato suddiviso per 3 componenti, 3 livelli edge, 6 applicazioni, 8 usi finali, 5 regioni e 12 paesi, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto ai ricavi 2025 di Cloudflare, Fastly e dei Cloud Infrastructure Services di Akamai, rispetto all’economia per MW delle operazioni di I Squared Capital e Duos Edge AI, e rispetto ai dati sugli abbonamenti e sul traffico 5G dell’Ericsson Mobility Report. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Livelli edge considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Costruzione bottom-up a tre strati
- 2.2Controlli incrociati top-down
- 2.3Fonti primarie e secondarie
- 2.4Ipotesi e limiti
- 03Sintesi
- 3.1Dimensione del mercato, 2020, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Prezzo medio dei sistemi edge on-premise, 2020-2035
- 5.2Spesa in software per USD di hardware edge
- 5.3Costo per MW dei data center edge regionali
- 06Standard e normativa
- 6.1ETSI Multi-access Edge Computing
- 6.2IEC 62443-4-2
- 6.3Data Act dell'UE
- 07Catena di fornitura ed ecosistema
- 7.1Fornitori di silicio e acceleratori
- 7.2Produttori di server e gateway edge
- 7.3Piattaforme software edge
- 7.4Operatori di edge cloud, colocation e telco
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Unità e prezzi dell'edge on-premise
- 8.3Ricavi dai servizi di edge di rete
- 8.4MW edge regionali e costo per MW
- 09Mercato dell'edge computing, per componente
- 9.1Hardware
- 9.2Software
- 9.3Servizi
- 10Mercato dell'edge computing, per livello edge
- 10.1Edge aziendale on-premise
- 10.2Edge di rete e telco
- 10.3Data center edge regionali
- 11Mercato dell'edge computing, per applicazione
- 11.1Inferenza AI e computer vision
- 11.2IoT industriale e automazione
- 11.3Content delivery e servizi edge cloud
- 11.4Retail intelligente e luoghi di aggregazione
- 11.5Veicoli connessi e autonomi
- 11.6Monitoraggio remoto e altre applicazioni
- 12Mercato dell'edge computing, per uso finale
- 12.1Manifatturiero
- 12.2Telecomunicazioni e IT
- 12.3Retail e beni di consumo
- 12.4Energia e utility
- 12.5Trasporti e logistica
- 12.6Sanità
- 12.7Governo e difesa
- 12.8BFSI e altri
- 13DC Exclusive: modello edge a tre strati
- 13.1Matrice uso finale × livello edge, 2025
- 13.2Input del modello
- 14Mercato dell'edge computing, per regione
- 14.1Nord America: Stati Uniti, Canada
- 14.2Asia Pacifico: Cina, Giappone, India, Corea del Sud, Australia
- 14.3Europa: Germania, Regno Unito, Francia
- 14.4America Latina: Brasile
- 14.5Medio Oriente e Africa: Arabia Saudita
- 15Analisi per paese
- 15.1Primi 12 paesi, 2025 e 2035
- 15.2Paesi in più rapida crescita
- 16Sezioni trasversali regionali
- 16.1Livello edge per regione, 2025
- 16.2Variazione delle quote per regione, 2025-2035
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Struttura del mercato
- 18.2Posizionamento dei fornitori per livello edge
- 18.3Sviluppi recenti
- 19Profili aziendali
- 19.1Hewlett Packard Enterprise (HPE)
- 19.2Dell Technologies
- 19.3Cisco
- 19.4Lenovo
- 19.5Siemens
- 19.6NVIDIA
- 19.7Intel
- 19.8Amazon Web Services (AWS)
- 19.9Microsoft
- 19.10Google Cloud
- 19.11Akamai
- 19.12Cloudflare
- 19.13Fastly
- 19.14Equinix
- 19.15American Tower (CoreSite)
- 19.16Huawei
- 19.17Schneider Electric
- 20Raccomandazioni degli analisti
- 20.1Per i fornitori di hardware edge
- 20.2Per gli operatori di edge cloud e colocation
- 20.3Per gli acquirenti aziendali
- Fig. 1Dimensione del mercato dell'edge computing, 2020-2035
- Fig. 2Quota del mercato dell'edge computing per componente, 2025
- Fig. 3Quota del mercato dell'edge computing per livello edge, 2025 e 2035
- Fig. 4Mercato dell'edge computing per applicazione, 2025 e 2035
- Fig. 5Mercato dell'edge computing per uso finale, 2025
- Fig. 6Mercato dell'edge computing per regione, 2025 e 2035
- Fig. 7Primi 12 paesi, 2025
- Fig. 8Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Indicatori di prezzo edge, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per livello edge, 2025 e 2035
- Tabella 5Mercato per applicazione, 2025 e 2035
- Tabella 6Mercato per uso finale, 2025 e 2035
- Tabella 7Matrice uso finale × livello edge, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9Primi 12 paesi, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
- Tabella 11Sviluppi recenti
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 56,40 miliardi nel 2025, in crescita fino a USD 194,96 miliardi entro il 2035. DC Market Insights stima il mercato in USD 23,36 miliardi nel 2020.
Del 13,21% annuo dal 2025 al 2035. La crescita è stata più rapida, pari al 19,28% annuo, tra il 2020 e il 2025, mentre le imprese spostavano videoanalisi e inferenza AI su server locali.
L’edge aziendale on-premise, con USD 33,56 miliardi, pari al 59,5% del mercato nel 2025. L’edge di rete e telco cresce più rapidamente, al 15,99% annuo.
Inferenza AI e computer vision, al 18,86% annuo, passando dal 22,8% del mercato nel 2025 al 37,1% entro il 2035, secondo le stime di DC Market Insights.
Circa USD 8.400 per un server o gateway edge on-premise medio e circa USD 9,60 milioni per MW per l’allestimento di un data center edge regionale nel 2025, secondo le stime di DC Market Insights.
Il Nord America, con USD 21,77 miliardi, pari al 38,6% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 16,42% annuo.
Nessun fornitore detiene più di circa il 6% del mercato, e i cinque maggiori ne detengono circa un quarto (stima di DC Market Insights). Competono HPE, Dell Technologies, Cisco, Lenovo, Siemens, NVIDIA, Akamai, Cloudflare, Fastly ed Equinix.
Gli Stati Uniti, con USD 19,44 miliardi, pari al 34,5% della spesa 2025, seguiti dalla Cina con USD 7,17 miliardi. L’India è il grande mercato nazionale in più rapida crescita, al 20,05% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.