
Markt für modulare Rechenzentren Größe, Anteile & Prognose bis 2035
Markt auf einen Blick
Markt für modulare Rechenzentren: 2025 lag das Marktvolumen bei USD 7,510.0 Mio.; bis 2035 soll es bei einer CAGR von 13.91 % auf USD 27.63 Mrd. steigen. Auf North America entfallen 43.5% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Normen und Regulierung
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 08Größe und Prognose des globalen Marktes für modulare Rechenzentren
- 09Markt nach Komponente
- 10Markt nach Bauform
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 11Profilierte Unternehmen
Regionale Analyse
- North America43.5%
- Asia Pacific26.4%
- Europe20.1%
- Middle East and Africa5.3%
- Latin America4.7%
Profilierte Unternehmen
- Vertiv
- Schneider Electric
- Eaton (Fibrebond)
- Huawei
- ABB
- Delta Electronics
- Hewlett Packard Enterprise (HPE)
- Rittal
- Dell Technologies
- Flex (Anord Mardix)
- Efficiency IT
Vollständige Analyse
Der Markt für modulare Rechenzentren umfasst werkseitig gefertigte, vorgefertigte Rechenzentrumsmodule: IT-Module und All-in-one-Gehäuse, Strommodule wie Skids, eHouses und Power Pods, Kühlmodule sowie die mit ihnen verkauften Planungs-, Integrations- und Inbetriebnahmeleistungen. DC Market Insights bewertet den globalen Markt für modulare Rechenzentren im Jahr 2025 mit USD 7,51 Mrd. und prognostiziert USD 27,63 Mrd. bis 2035, eine CAGR von 13,91 %. Der Wert für 2025 wird aus den Installationen aufgebaut: Rund 12,0 GW neue IT-Kapazität, von der 16,0 % mit vorgefertigten Modulen bei rund USD 3,20 Mio. modularem Wertanteil pro MW geliefert wurden, ergeben USD 6,14 Mrd., und rund 7.800 Edge- und kleine modulare Einheiten zu durchschnittlich rund USD 175.000 fügen USD 1,37 Mrd. hinzu. Installationen über 10 MW sind mit 17,10 % pro Jahr das am schnellsten wachsende Segment, weil KI-Campusse Strom und Kühlung inzwischen als werksgeprüfte Blöcke bestellen, und der Nahe Osten und Afrika ist mit 16,79 % pro Jahr die am schnellsten wachsende Region, da souveräne KI-Programme dort von einer kleinen Basis aus unter engen Zeitplänen bauen.
Zusammenfassung
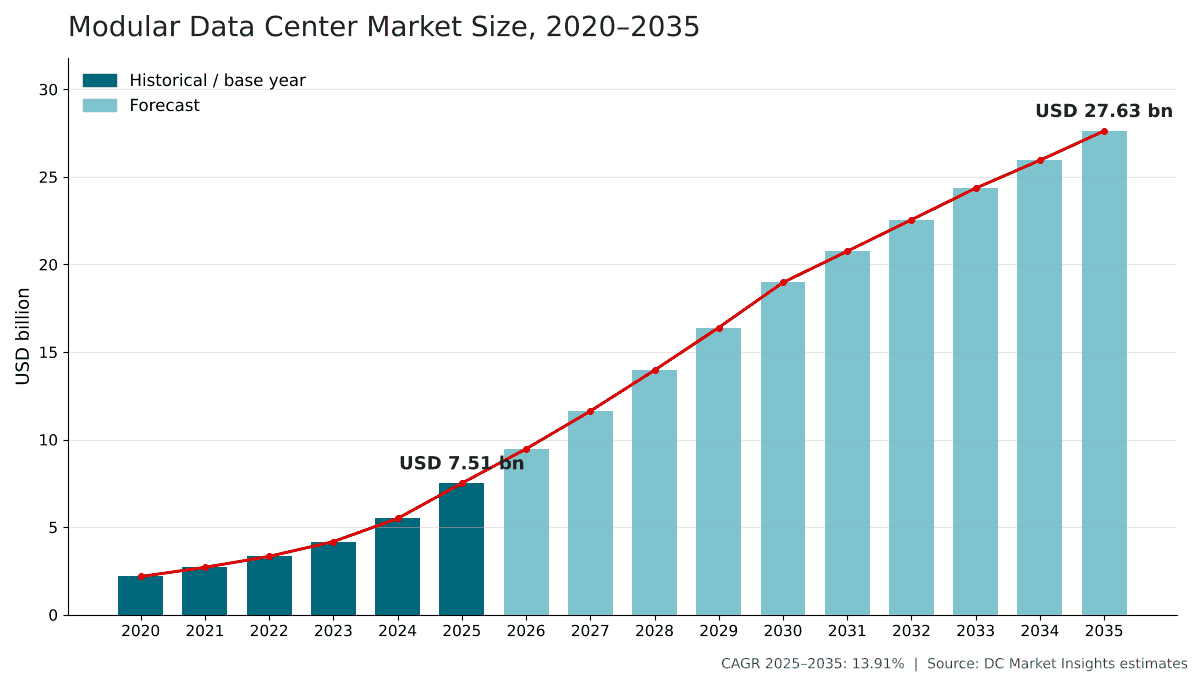
Die Größe des globalen Marktes für modulare Rechenzentren wurde im Jahr 2020 auf USD 2,18 Mrd. beziffert, erreichte im Jahr 2025 USD 7,51 Mrd. und soll bis 2035 USD 27,63 Mrd. erreichen, bei einer CAGR von 13,91 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Marktes für modulare Rechenzentren 2025 | USD 7,51 Mrd. |
| Markt für modulare Rechenzentren, CAGR | 13,91 % |
| Größe des Marktes für modulare Rechenzentren 2035 | USD 27,63 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 28,02 % pro Jahr, und allein 2025 legte er gegenüber 2024 um 36,7 % zu, da Cluster aus Grafikprozessoren (GPU) die Betreiber dazu drängten, Strom und Kühlung schneller bereitzustellen, als es der Bau vor Ort erlaubt. DC Market Insights schätzt, dass der modulare Anteil an neuer Rechenzentrumskapazität von 8,5 % im Jahr 2020 auf 16,0 % im Jahr 2025 stieg. Das Wachstum verlangsamt sich von 2025 bis 2035 auf 13,91 % pro Jahr, weil der modulare Anteil sanfter steigt, auf 26,0 % bis 2035, auch wenn sich die jährlichen Kapazitätszuwächse von 12,0 GW auf 27,0 GW mehr als verdoppeln.
Marktabgrenzung: Was umfasst der Markt für modulare Rechenzentren?
Der Markt für modulare Rechenzentren umfasst vorgefertigte Module, die in einem Werk konstruiert, montiert und geprüft und an einen Rechenzentrumsstandort geliefert werden, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn im Jahr 2025 auf USD 7,51 Mrd.
Enthalten. All-in-one- und containerisierte IT-Module mit ihren Racks, ihrer Stromverteilung und Kühlung; vorgefertigte modulare Datenhallen aus werkseitig gefertigten Abschnitten; Strommodule wie Power Skids, eHouses und Power Pods mit werkseitig integrierten Schaltanlagen, USV und Verteilung; Kühlmodule wie vorgefertigte Kältezentralen, Kühlmittelverteilungs-Skids und Flüssigkühlungsblöcke; sowie die mit den Modulen verkauften Planungs-, Integrations-, Inbetriebnahme- und Lebenszyklusleistungen. Der Wert der im Werk integrierten Ausrüstung wird als Teil des Moduls gezählt.
Ausgeschlossen. Server-, Speicher- und Netzwerkausrüstung, die nach der Lieferung in den Modulen installiert wird, konventionelle, vor Ort errichtete (Stick-built) Datenhallen, eigenständige Ausrüstung, die ohne vorgefertigtes Gehäuse oder Skid verkauft wird, Grundstücke, Rohbaugebäude und Netzanschlüsse sowie Tiefbauarbeiten vor Ort.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Komponente, Bauform, Installationsgröße, Endnutzer und Branche schneiden jeweils dieselbe Gesamtsumme von USD 7,51 Mrd. neu auf. Großinstallationen werden in MW IT-Kapazität gezählt; Edge- und kleine Module unter 1 MW werden in Einheiten gezählt. Regierung und Verteidigung erscheint sowohl als Endnutzer (nach Eigentümer) als auch als Branche, mit leicht unterschiedlichen Werten, weil ein Teil der staatlichen Nachfrage über Colocation-Betreiber bedient wird.
Markttreiber: Was treibt den Markt für modulare Rechenzentren an?
Drei Treiber erklären den Großteil des Wachstums im Markt für modulare Rechenzentren: KI-Racks, die Hunderte Kilowatt aufnehmen, ein modularer Anteil an neuer Kapazität, der von 16,0 % auf 26,0 % steigt, und Zeitersparnisse, die Anbieter mit bis zur Hälfte der Installationszeit angeben.
KI-Racks mit annähernd 600 kW heben den modularen Wertanteil auf USD 3,20 Mio. pro MW
NVIDIA beschreibt sein GB200 NVL72 als flüssigkeitsgekühltes System im Rack-Maßstab, das 72 Blackwell-GPUs und 36 Grace-CPUs kombiniert, und auf der GTC 2025 sagte der Chief Executive des Unternehmens, dass jedes Rubin Ultra NVL576-Rack 600 kW aufnehmen wird. NVIDIA hat zudem erklärt, einen Übergang zu einer 800 VDC-Strominfrastruktur für Rechenzentren anzuführen, um IT-Racks mit 1 MW und mehr zu unterstützen, beginnend im Jahr 2027. Racks dieser Art benötigen Flüssigkühlkreisläufe, eine neue Stromverteilung und höhere Fehlerströme, die sich leichter einmal im Werk als an jedem Standort konstruieren und prüfen lassen. DC Market Insights schätzt den modularen Wertanteil im Jahr 2025 auf USD 3,20 Mio. pro MW IT-Kapazität, gegenüber USD 2,60 Mio. im Jahr 2020, und prognostiziert USD 3,54 Mio. bis 2035, da Kühlmodule einen größeren Anteil an jedem Block einnehmen.
Modularer Anteil an neuer Kapazität steigt von 16,0 % auf 26,0 %
Die Nachfrage nach Kapazität setzt die Obergrenze für den Markt für modulare Rechenzentren. Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren im Jahr 2024 rund 415 TWh Strom verbrauchten, etwa 1,5 % des Weltverbrauchs, und erwartet, dass sich der Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt (Quelle: IEA-Bericht Energy and AI). BloombergNEF prognostiziert, dass der Strombedarf von US-Rechenzentren im Jahr 2035 106 GW erreichen könnte, und Bloom Energy bezifferte die in Betrieb befindliche Rechenzentrumskapazität in den USA im Jahr 2024 auf rund 25 GW. DC Market Insights modelliert einen Anstieg der neuen Kapazität von 12,0 GW im Jahr 2025 auf 22,0 GW im Jahr 2030 und 27,0 GW im Jahr 2035, wobei der modulare Anteil an dieser Kapazität von 16,0 % auf 22,8 % im Jahr 2030 und 26,0 % im Jahr 2035 steigt.
Anbieter geben an, dass Vorfertigung die Installationszeit um bis zu 50 % verkürzt
Die Geschwindigkeit bis zur Stromverfügbarkeit ist der Hauptgrund, warum Käufer für Werksarbeit einen Aufpreis zahlen. Vertiv gibt an, dass seine vorgefertigte Lösung MegaMod CoolChip die Zeit für die Bereitstellung kritischer digitaler KI-Infrastruktur um bis zu 50 % verkürzen kann, und Delta gibt an, dass das vorgefertigte modulare KI-Rechenzentrum, das es auf der COMPUTEX 2026 zeigte, die Installationszeit um bis zu 60 % verkürzt. Schneider Electric und Compass Datacenters erklärten, dass ihr gemeinsam entwickelter EcoStruxure Pod es Betreibern ermöglichen könnte, mit neuen Anlagen bis zu drei Monate früher Umsatz zu erzielen. Dies sind Angaben der Anbieter und keine unabhängigen Messungen, sie erklären aber, warum Käufer einen Modulpreis über den Kosten der darin enthaltenen Ausrüstung akzeptieren.
Markttrends: Wie verändert sich das Angebot an modularen Rechenzentren?
Der Markt für modulare Rechenzentren verlagert sich von Containern für abgelegene Standorte hin zu werkseitig gefertigten Strom- und Kühlblöcken für KI-Campusse, wobei Strommodule mit 31,7 % des Werts 2025 bereits die größte Komponente sind.
Große Elektrokonzerne kaufen Kapazitäten für vorgefertigte Stromversorgung
Eaton übernahm am 1. April 2025 Fibrebond, einen US-amerikanischen Planer und Hersteller vorintegrierter modularer Stromversorgungsgehäuse für Kunden aus den Bereichen Rechenzentren, Industrie, Versorgung und Kommunikation, für USD 1,43 Mrd. abzüglich übernommener liquider Mittel, wie aus der Ergebnismeldung für das zweite Quartal 2026 hervorgeht (Quelle: Einreichung von Eaton bei der US-Börsenaufsicht SEC). Die Ergebnismeldung von Eaton für das erste Quartal 2025 wies für Fibrebond einen Umsatz von rund USD 378,00 Mio. für die zwölf Monate bis zum 28. Februar 2025 aus. Flex berichtet, dass seine Einheit Anord Mardix vorgefertigte Bauweise und modulare Power Pods an Rechenzentrumsanlagen anbietet. Strommodule sind im Modell von DC Market Insights im Jahr 2025 USD 2,38 Mrd. und bis 2035 USD 9,01 Mrd. wert.
Vorgefertigte Blöcke skalieren von Containern bis 50 MW
Vertivs OneCore ist eine vorgefertigte Lösung, die Strom-, Thermo- und IT-Infrastruktur in einem einzigen werkseitig montierten System integriert und 5 bis 50 MW in einem einzigen Block unterstützt. Hewlett Packard Enterprise (HPE) bietet seinen AI Mod POD an, wobei jedes Modul bis zu 1.5 MW und eine Energieeffizienzkennzahl (PUE) von unter 1,1 unterstützt. Installationen über 10 MW sind im Jahr 2025 USD 2,88 Mrd. wert und erreichen bis 2035 USD 13,98 Mrd., wobei ihr Anteil am Markt von 38,4 % auf 50,6 % steigt.
Flüssigkühlung wandert ins Modul
Anbieter ergänzen ihre vorgefertigten Produktlinien durch Übernahmen um Flüssigkühlung. Schneider Electric vereinbarte den Kauf einer Beteiligung von 75 % an Motivair, einem Unternehmen für Flüssigkühlung, in einem Geschäft, dessen Wert mit USD 850,00 Mio. angegeben wurde. Vertiv schloss die Übernahme von PurgeRite, einem Anbieter von mechanischen Spül-, Entlüftungs- und Filtrationsdienstleistungen für Rechenzentren und andere geschäftskritische Anlagen, für rund USD 1,00 Mrd. ab, und Eaton übernahm Boyd Thermal für USD 9,55 Mrd., wie aus der Ergebnismeldung von Eaton hervorgeht. Kühlmodule sind mit 16,12 % pro Jahr die am schnellsten wachsende Komponente und steigen von 21,3 % des Marktes im Jahr 2025 auf 25,8 % im Jahr 2035.
Marktherausforderungen: Was bremst den Markt für modulare Rechenzentren?
Die Werkskapazität und das langsame Tempo des Wandels in bestehenden Anlagen sind die beiden Einschränkungen, von denen DC Market Insights erwartet, dass sie den modularen Anteil an neuer Kapazität bis 2035 auf 26,0 % begrenzen.
Auftragsrückstände verlängern die Lieferzeiten der Werke
Die Vorfertigung verlagert den Engpass vom Standort ins Werk. Die Ergebnismeldung von Eaton wies im Segment Electrical ein Wachstum des gesamten Auftragsbestands von 43 % gegenüber dem Vorjahr aus. Wenn Schaltanlagen, Transformatoren und USV-Systeme kontingentiert sind, kann ein Modul nicht schneller ausgeliefert werden als seine langsamste Komponente, sodass ein Teil des Zeitvorteils verloren geht. DC Market Insights nimmt aus diesem Grund an, dass der modulare Anteil an neuer Kapazität nach 2030 um weniger als einen Prozentpunkt pro Jahr steigt.
Die meisten bestehenden Anlagen laufen noch unter 30 kW pro Rack
Der Uptime Institute Global Data Center Survey 2025 ergab, dass sich die durchschnittlichen PUE-Werte im sechsten Jahr in Folge kaum verändert haben und dass die Rack-Dichten langsam steigen, getragen von Racks im Bereich von 10 kW bis 30 kW, mit wenigen Anlagen über 30 kW. Der Großteil des installierten Bestands hat daher keinen unmittelbaren Bedarf an modularen KI-Blöcken, weshalb die Ausgaben von Unternehmen für modulare Rechenzentren nur um 9,45 % pro Jahr wachsen, am langsamsten unter den fünf Endnutzergruppen.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die größten neuen Umsatzpotenziale im Markt für modulare Rechenzentren sind Hyperscale-KI-Campusse, die bis 2035 USD 8,05 Mrd. an jährlichen Ausgaben hinzufügen, sowie Telekommunikations- und Edge-Betreiber, die um 15,01 % pro Jahr wachsen.
Hyperscale- und Cloud-Anbieter erreichen USD 10,66 Mrd. bis 2035
Hyperscale- und Cloud-Anbieter gaben im Jahr 2025 USD 2,61 Mrd. für Produkte und Dienstleistungen für modulare Rechenzentren aus, und DC Market Insights erwartet USD 10,66 Mrd. im Jahr 2035, eine CAGR von 15,10 %. Auch das Design auf Rack-Ebene spielt eine Rolle: Der Bericht Markt für OCP-Racks zeigt, wie offene Rack-Standards Strom und Kühlung am Rack verändern, also auf der Ebene, die eine vorgefertigte Halle bedienen muss.
Telekommunikations- und Edge-Betreiber wachsen um 15,01 % pro Jahr
Telekommunikations- und Edge-Betreiber gaben im Jahr 2025 USD 968,80 Mio. aus und erreichen bis 2035 USD 3,92 Mrd. Edge- und kleine modulare Einheiten steigen im Modell von DC Market Insights von rund 7.800 im Jahr 2025 auf 14.250 im Jahr 2035, zu einem Durchschnittspreis, der von rund USD 175.000 auf USD 197.000 leicht steigt, da mehr Einheiten mit Flüssigkühlung ausgestattet sind. Das kleinste und mobilste Ende dieses Segments behandelt der Bericht Markt für Mikro- und mobile Rechenzentren.
Effizienzberichterstattung begünstigt werksgeprüfte Designs
Die Europäische Union verpflichtet Betreiber von Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW inzwischen, jedes Jahr Energie- und Nachhaltigkeitskennzahlen an eine europäische Datenbank zu melden. Module, die mit gemessenen Effizienzdaten ausgeliefert werden, vereinfachen diese Berichterstattung, was Dienstleistungs- und Lebenszyklusverträge stützt, die im Jahr 2025 USD 1,40 Mrd. und bis 2035 USD 4,61 Mrd. wert sind.
Preise: Wie viel kostet ein modulares Rechenzentrum pro MW?
Eine vorgefertigte Installation umfasst im Jahr 2025 rund USD 3,20 Mio. modularen Wertanteil pro MW IT-Kapazität, und eine Edge- oder kleine modulare Einheit wird im Durchschnitt für rund USD 175.000 verkauft. Dies sind Schätzungen von DC Market Insights, die das Modul, die im Werk integrierte Ausrüstung und die damit verkauften Dienstleistungen abdecken, ohne IT-Ausrüstung, Grundstücke und Arbeiten vor Ort.
| Preisindikator modular | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Modularer Wertanteil pro MW (Mio. USD) | 2,60 | 3,20 | 3,36 | 3,54 |
| Durchschnittspreis Edge- oder kleine Einheit (Tsd. USD) | 165 | 175 | 186 | 197 |
| Modularer Anteil an neuer Kapazität | 8,5 % | 16,0 % | 22,8 % | 26,0 % |
Der Wertanteil pro MW stieg zwischen 2020 und 2025 um rund 4,2 % pro Jahr, da Flüssigkühlung und höher ausgelegte Stromstränge in die Module Einzug hielten, und DC Market Insights erwartet nach 2025 einen Anstieg um rund 1,0 % pro Jahr, da die Werksvolumina wachsen und sich Designs wiederholen.
Normen und Regulierung: Welche Regeln prägen modulare Rechenzentren?
Fünf Regelwerke bestimmen, wie ein modulares Rechenzentrum konstruiert, zertifiziert und betrieben wird: UL 2755 für modulare Rechenzentren, die Infrastrukturnorm TIA-942 der Telecommunications Industry Association (TIA), die Normenreihe ISO/IEC 22237, der Tier Standard des Uptime Institute und die EU-Berichtsvorschriften für Rechenzentren.
UL 2755. Die UL 2755 Outline of Investigation erfasst modulare Rechenzentren, die vorgefertigte Einheiten sind und aus einem Außengehäuse bestehen, das IT-Ausrüstung und unterstützende Ausrüstung wie elektrische Verteilung und HLK-Systeme beherbergt. Sie gibt Prüfern eine einheitliche Referenz für eine werkseitig gefertigte Einheit.
ANSI/TIA-942. Die ANSI/TIA-942 Telecommunications Infrastructure Standard for Data Centers legt Mindestanforderungen für Rechenzentren fest und deckt die gesamte physische Infrastruktur ab, einschließlich Anforderungen an Standort, Architektur, Elektrik, Mechanik, Brandschutz, Telekommunikation und Sicherheit.
ISO/IEC 22237. Die internationale Normenreihe zu Einrichtungen und Infrastrukturen von Rechenzentren beginnt mit ISO/IEC 22237-1:2021 zu allgemeinen Konzepten.
Tier Standard des Uptime Institute. Im Rahmen der TIER-Ready-Partnerschaft mit dem Uptime Institute werden bestimmte Modelle der vorgefertigten modularen Designs von Vertiv während der Entwicklung anhand des Tier Standard of Topology geprüft, sodass installierte Einheiten leichter eine Tier-Zertifizierung erreichen können.
Delegierte Verordnung (EU) 2024/1364. Betreiber von Rechenzentren mit mindestens 500 kW installiertem IT-Leistungsbedarf müssen jedes Jahr bis zum 15. Mai wesentliche Leistungskennzahlen an die europäische Datenbank melden, nach einer ersten Meldung bis zum 15. September 2024 (Quelle: Delegierte Verordnung (EU) 2024/1364 der Kommission).
Marktsegmentierung: Welches Segment führt den Markt für modulare Rechenzentren an?
Strommodule führen den Markt für modulare Rechenzentren mit 31,7 % des Werts 2025 an, vorgefertigte modulare Datenhallen führen bei den Bauformen mit 41,6 %, und Hyperscale- und Cloud-Anbieter führen bei den Käufern mit 34,8 %. Installationen über 10 MW sind mit 17,10 % pro Jahr das am schnellsten wachsende Segment, gegenüber 12,09 % für 1 MW bis 10 MW und 10,20 % für bis zu 1 MW, weil KI-Campusse vorgefertigte Strom- und Kühlsysteme in Blöcken von Dutzenden Megawatt bestellen.
Nach Komponente: Strommodule führen mit 31,7 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Module | 2,13 | 28,4 % | 6,88 | 12,42 % |
| Strommodule | 2,38 | 31,7 % | 9,01 | 14,23 % |
| Kühlmodule | 1,60 | 21,3 % | 7,13 | 16,12 % |
| Dienstleistungen | 1,40 | 18,6 % | 4,61 | 12,69 % |
Strommodule halten den größten Anteil, weil Schaltanlagen, USV und Verteilung die am stärksten standardisierten Teile eines Rechenzentrums sind und sich am leichtesten im Werk bauen und prüfen lassen. Kühlmodule gewinnen bis 2035 4,5 Prozentpunkte Anteil, da Flüssigkühlung in KI-Hallen zum Standard wird, während IT-Module Anteile verlieren, da große Campusse Strom- und Kühlblöcke für vor Ort errichtete Hallen kaufen.
Nach Bauform: Vorgefertigte modulare Datenhallen führen mit 41,6 %
| Bauform | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| ISO-Container-Module | 1,85 | 24,6 % | 4,95 | 10,35 % |
| Skid-montierte Module | 2,54 | 33,8 % | 9,50 | 14,11 % |
| Vorgefertigte modulare Datenhallen | 3,12 | 41,6 % | 13,18 | 15,48 % |
ISO-Container-Module wachsen mit 10,35 % pro Jahr am langsamsten, weil die Containerabmessungen die Strom- und Kühlleistung begrenzen, die eine einzelne Einheit tragen kann.
Nach Installationsgröße: 1 MW bis 10 MW führt mit 38,9 %
| Installationsgröße | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis zu 1 MW | 1,71 | 22,7 % | 4,50 | 10,20 % |
| 1 MW bis 10 MW | 2,92 | 38,9 % | 9,15 | 12,09 % |
| Über 10 MW | 2,88 | 38,4 % | 13,98 | 17,10 % |
Installationen über 10 MW erreichen bis 2035 50,6 % des Marktes und sind dann die größte Größenklasse.
Nach Endnutzer: Hyperscale- und Cloud-Anbieter führen mit 34,8 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Anbieter | 2,61 | 34,8 % | 10,66 | 15,10 % |
| Colocation-Anbieter | 1,83 | 24,3 % | 6,94 | 14,28 % |
| Unternehmen | 1,32 | 17,6 % | 3,26 | 9,45 % |
| Telekommunikations- und Edge-Betreiber | 0,97 | 12,9 % | 3,92 | 15,01 % |
| Regierung und Verteidigung | 0,78 | 10,4 % | 2,85 | 13,80 % |
Colocation-Anbieter nutzen vorgefertigte Strom- und Kühlsysteme, um vermietete Kapazität in Phasen bereitzustellen, und Käufer aus Regierung und Verteidigung schätzen Module, die an gesicherten oder abgelegenen Standorten eingesetzt werden können.
Nach Branche: IT und Telekommunikation führen mit 44,2 %
Betreiber aus IT und Telekommunikation stehen für USD 3,32 Mrd. (44,2 %) der Nachfrage 2025 und wachsen um 15,12 % pro Jahr. Es folgt BFSI mit USD 1,02 Mrd. (13,6 %), dann Regierung und Verteidigung mit 10,1 %, Energie und Versorgung mit 9,1 %, Fertigung mit 8,4 %, Sonstige mit 8,3 % und Gesundheitswesen mit 6,3 %. Energie und Versorgung wachsen außerhalb von IT und Telekommunikation am schnellsten mit 14,61 % pro Jahr.
DC Exclusive: Das Modell des modularen Wertanteils pro MW und die Matrix Komponente × Käufer
Mit USD 1,01 Mrd. im Jahr 2025 sind Hyperscale-Strommodule die größte einzelne Zelle der Matrix und machen 13,4 % aller Ausgaben für modulare Rechenzentren aus. Die folgende Matrix stellt gegenüber, was gekauft wird und wer es kauft. Es handelt sich um ein Modell von DC Market Insights, nicht um eine Zählung von Auslieferungen: Es basiert auf 103 Eingangsgrößen: 16 jährlichen Kapazitätskohorten (2020 bis 2035), 16 Raten des modularen Anteils, 16 Werten des Wertanteils pro MW, 16 Stückzahlen von Edge-Einheiten, 16 Preisen von Edge-Einheiten, 20 Komponentengewichtungen (4 Komponenten für jede der 5 Käufergruppen) und 3 Anbieterangaben, die zur Gegenprüfung dienen.
| 2025, Mrd. USD | IT-Module | Strommodule | Kühlmodule | Dienstleistungen | Gesamt |
|---|---|---|---|---|---|
| Hyperscale- und Cloud-Anbieter | 0,49 | 1,01 | 0,72 | 0,39 | 2,61 |
| Colocation-Anbieter | 0,42 | 0,65 | 0,43 | 0,33 | 1,83 |
| Unternehmen | 0,49 | 0,33 | 0,21 | 0,29 | 1,32 |
| Telekommunikations- und Edge-Betreiber | 0,43 | 0,21 | 0,13 | 0,20 | 0,97 |
| Regierung und Verteidigung | 0,30 | 0,18 | 0,11 | 0,19 | 0,78 |
| Gesamt | 2,13 | 2,38 | 1,60 | 1,40 | 7,51 |
Hyperscale- und Cloud-Anbieter geben 66 % ihres Budgets für modulare Lösungen für Strom- und Kühlmodule aus, während Unternehmen 37 % für IT-Module ausgeben und Telekommunikations- und Edge-Betreiber 44 %. Ein Anbieter, der nur bei containerisierten IT-Modulen stark ist, verkauft daher überwiegend an die langsamer wachsenden Käufer, während Hersteller von Strom- und Kühlblöcken auf die am schnellsten wachsenden ausgerichtet sind.
Das Modell des modularen Wertanteils pro MW hinter diesen Zahlen hat zwei Eingangsgrößen, die jeder Leser prüfen kann: die jedes Jahr bereitgestellte neue Kapazität (12,0 GW im Jahr 2025) und den Anteil davon, der mit vorgefertigten Modulen geliefert wird (16,0 % im Jahr 2025). Die Multiplikation der modularen MW mit dem Wertanteil pro MW und die Addition der Edge-Einheiten ergeben den Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für modulare Rechenzentren an?
Nordamerika führt den Markt für modulare Rechenzentren mit 43,5 % des Werts 2025 an, und der Nahe Osten und Afrika ist mit 16,79 % pro Jahr die am schnellsten wachsende Region, weil souveräne KI- und nationale Cloud-Programme dort Kapazität nach Zeitplänen benötigen, die vor Ort errichtete Projekte kaum einhalten können.
Nordamerika führt mit 43,5 % Anteil
Nordamerikanische Käufer gaben im Jahr 2025 USD 3,27 Mrd. für modulare Rechenzentren aus, und die Region soll im Jahr 2035 USD 11,30 Mrd. erreichen, eine CAGR von 13,21 %. Das Lawrence Berkeley National Laboratory berichtete, dass US-Rechenzentren im Jahr 2023 rund 176 TWh verbrauchten, etwa 4,4 % des US-Stroms, und prognostizierte für 2028 6,7 % bis 12 %. Nordamerika verliert bis 2035 2,6 Prozentpunkte Anteil, da andere Regionen aufholen.
Asien-Pazifik hält 26,4 % Anteil
Asien-Pazifik ist im Jahr 2025 USD 1,98 Mrd. und bis 2035 USD 8,18 Mrd. wert, eine CAGR von 15,22 %. China ist der größte Markt der Region, und Indien und Malaysia wachsen am schnellsten, da Hyperscale- und Colocation-Betreiber Kapazität außerhalb der etablierten Zentren hinzufügen. Asien-Pazifik gewinnt 3,2 Prozentpunkte Anteil, der größte Zuwachs aller Regionen.
Europa hält 20,1 % Anteil
Europa ist im Jahr 2025 USD 1,51 Mrd. und bis 2035 USD 4,92 Mrd. wert, eine CAGR von 12,54 %, die langsamste der fünf Regionen. Die EU-Berichtsvorschriften für Standorte ab 500 kW begünstigen Module, die mit gemessenen Effizienzdaten ausgeliefert werden.
Naher Osten und Afrika hält 5,3 % Anteil
Der Nahe Osten und Afrika ist im Jahr 2025 USD 398,04 Mio. und bis 2035 USD 1,88 Mrd. wert, das schnellste Wachstum aller Regionen mit 16,79 % pro Jahr. Saudi-Arabien, im Jahr 2025 USD 123,79 Mio. wert, ist das einzige Land der Region unter den Top 12, und abgelegene Standorte mit hohen Temperaturen begünstigen werksgeprüfte Strom- und Kühlsysteme.
Lateinamerika hält 4,7 % Anteil
Lateinamerika ist im Jahr 2025 USD 352,97 Mio. und bis 2035 USD 1,35 Mrd. wert, eine CAGR von 14,39 %, angeführt von Brasilien.
Länderanalyse: Welche Länder kaufen die meisten modularen Rechenzentren?
Die Vereinigten Staaten sind mit USD 2,89 Mrd. im Jahr 2025 der größte Ländermarkt für modulare Rechenzentren, 38,5 % des globalen Werts, gefolgt von China mit USD 777,21 Mio. (10,3 %) und Kanada mit USD 378,96 Mio. (5,0 %). Die 12 größten Länder stehen für 79,0 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 2,89 | 38,5 % | 9,93 | 13,15 % |
| 2 | China | Asien-Pazifik | 0,78 | 10,3 % | 2,93 | 14,18 % |
| 3 | Kanada | Nordamerika | 0,38 | 5,0 % | 1,37 | 13,69 % |
| 4 | Deutschland | Europa | 0,32 | 4,3 % | 1,03 | 12,27 % |
| 5 | Vereinigtes Königreich | Europa | 0,30 | 4,0 % | 0,94 | 12,19 % |
| 6 | Indien | Asien-Pazifik | 0,28 | 3,7 % | 1,55 | 18,65 % |
| 7 | Japan | Asien-Pazifik | 0,25 | 3,4 % | 0,92 | 13,69 % |
| 8 | Frankreich | Europa | 0,18 | 2,4 % | 0,62 | 12,99 % |
| 9 | Australien | Asien-Pazifik | 0,17 | 2,3 % | 0,69 | 14,82 % |
| 10 | Brasilien | Lateinamerika | 0,16 | 2,1 % | 0,58 | 14,10 % |
| 11 | Saudi-Arabien | Naher Osten und Afrika | 0,12 | 1,6 % | 0,63 | 17,69 % |
| 12 | Malaysia | Asien-Pazifik | 0,11 | 1,4 % | 0,55 | 17,74 % |
Indien ist mit 18,65 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Malaysia mit 17,74 % und Saudi-Arabien mit 17,69 %. Die Länderzahlen sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an neuer Rechenzentrumskapazität und an der modularen Verbreitung.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für modulare Rechenzentren erreicht im Basisszenario bis 2035 USD 27,63 Mrd., mit einer Spanne von USD 22,93 Mrd. bis USD 32,05 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Modularer Anteil an neuer Kapazität und Edge-Stückzahlen bis 2035 17 % unter dem Basisszenario | 22,93 | 11,81 % |
| Basis | Zuwächse steigen auf 27,0 GW pro Jahr; modularer Anteil erreicht 26,0 % | 27,63 | 13,91 % |
| Hoch | Modularer Anteil an neuer Kapazität und Edge-Stückzahlen bis 2035 16 % über dem Basisszenario | 32,05 | 15,61 % |
Das niedrige Szenario beschreibt, wie eine Pause bei KI-Investitionen in Verbindung mit anhaltenden Auftragsrückständen in den Werken aussieht: Betreiber greifen auf vor Ort errichtete Designs zurück, die sie bereits kennen. Das hohe Szenario nimmt an, dass sich 800 VDC-Stromversorgung und Flüssigkühlung schnell standardisieren, was werkseitig gefertigte Blöcke gegenüber individuellen Arbeiten vor Ort begünstigt.
Wettbewerbsanalyse: Wer führt den Markt für modulare Rechenzentren an?
- Vertiv
- Schneider Electric
- Eaton (Fibrebond)
- Huawei
- ABB
- Delta Electronics
- Hewlett Packard Enterprise (HPE)
- Rittal
- Dell Technologies
- Flex (Anord Mardix)
- Secure I.T. Environments
- Efficiency IT
Der Markt für modulare Rechenzentren ist fragmentiert: DC Market Insights schätzt, dass die fünf größten Anbieter, Vertiv, Schneider Electric, Eaton, Huawei und ABB, zusammen rund zwei Fünftel des Werts 2025 halten. Grundlage sind Anbieterangaben im Verhältnis zum Markt von USD 7,51 Mrd.: Allein Fibrebond meldete in den zwölf Monaten bis Februar 2025 einen Umsatz von rund USD 378,00 Mio., was rund 5,0 % des Marktes entspricht, auch wenn ein Teil dieses Umsatzes an Kunden aus Industrie, Versorgung und Kommunikation geht. Vertiv tritt mit vorgefertigten Systemen wie OneCore und MegaMod CoolChip in den Wettbewerb und hat durch den Kauf von Great Lakes Data Racks & Cabinets für rund USD 200,00 Mio. und den Kauf von PurgeRite Kapazitäten für Racks und Flüssigkühlungsdienstleistungen hinzugewonnen. Schneider Electric bietet sein Prefabricated Modular EcoStruxure Pod Data Center an und hat über Motivair Flüssigkühlung hinzugewonnen. Eaton besitzt Fibrebond, einen Hersteller vorintegrierter modularer Stromversorgungsgehäuse, während Huawei, ABB, Delta und Rittal modulare Strom-, Kühl- und IT-Gehäuse liefern. HPE und Dell verkaufen modulare Einheiten zusammen mit ihren Servern, und Flex liefert modulare Power Pods über Anord Mardix. Compass Datacenters, ein Entwickler und Betreiber, hat den vorgefertigten EcoStruxure Pod gemeinsam mit Schneider Electric für seine eigenen Campusse entwickelt.
Jüngste Entwicklungen
- Im Oktober 2024 vereinbarte Schneider Electric den Erwerb einer Beteiligung von 75 % am Flüssigkühlungsunternehmen Motivair, in einem reinen Bargeschäft, dessen Wert mit USD 850,00 Mio. angegeben wurde (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im März 2025 stellte HPE das modulare Rechenzentrum AI Mod POD vor, wobei jedes Modul bis zu 1.5 MW und eine PUE von unter 1,1 unterstützt (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im April 2025 übernahm Eaton Fibrebond, einen Planer und Hersteller vorintegrierter modularer Stromversorgungsgehäuse, für USD 1,43 Mrd. abzüglich übernommener liquider Mittel (Quelle: SEC-Einreichung von Eaton).
- Im August 2025 kündigte Vertiv die weltweite Verfügbarkeit von Vertiv OneCore an, einem werkseitig montierten vorgefertigten System, das 5 bis 50 MW in einem einzigen Block unterstützt (Quelle: Pressemitteilung von Vertiv).
- Im September 2025 erklärten Schneider Electric und Compass Datacenters, dass ihr gemeinsam entwickelter vorgefertigter EcoStruxure Pod es Betreibern ermöglichen könnte, bis zu drei Monate früher Umsatz zu erzielen (Quelle: Nachrichtenbericht von Construction Dive).
- Im Juni 2026 stellte Delta auf der COMPUTEX 2026 ein vorgefertigtes modulares KI-Rechenzentrum vor, das nach eigenen Angaben die Installationszeit um bis zu 60 % verkürzt (Quelle: Pressemitteilung von Delta).
Wir verfolgen diese Übernahmen, Produkteinführungen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Marktes für modulare Rechenzentren erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut. Für jedes Jahr wurde die neue IT-Kapazität in GW mit dem modularen Anteil an dieser Kapazität (8,5 % im Jahr 2020, 16,0 % im Jahr 2025 und 26,0 % im Jahr 2035) und mit dem modularen Wertanteil pro MW (USD 2,60 Mio. im Jahr 2020, USD 3,20 Mio. im Jahr 2025 und USD 3,54 Mio. im Jahr 2035) multipliziert. Edge- und kleine Module wurden als Stückzahl mal Durchschnittspreis hinzugefügt (7.800 Einheiten zu je rund USD 175.000 im Jahr 2025). Die Summe wurde nach 4 Komponenten, 3 Bauformen, 3 Installationsgrößen, 5 Endnutzergruppen, 7 Branchen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Gesamtmarkt. Das Ergebnis wurde Top-down anhand der veröffentlichten Umsätze von Fibrebond, der Blockgrößen der vorgefertigten Lösungen von Vertiv und der Modulleistung von HPE sowie anhand veröffentlichter Strom- und Kapazitätsprognosen der IEA, des Lawrence Berkeley National Laboratory und von BloombergNEF geprüft. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Abgedeckte Komponenten, Bauformen, Käufer und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Kernfragen
- 02Forschungsmethodik
- 2.1Modell des modularen Wertanteils pro MW
- 2.2Kapazitätskohorten und modularer Anteil an neuer Kapazität
- 2.3Modell der Edge- und kleinen modularen Einheiten
- 2.4Top-down-Prüfung anhand von Anbieterangaben
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Markt im Überblick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Analystenempfehlungen nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse von Treibern und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Modularer Wertanteil pro MW, 2020-2035
- 5.2Durchschnittspreis von Edge- und kleinen Einheiten, 2020-2035
- 5.3Modularer Anteil an neuer Kapazität, 2020-2035
- 06Normen und Regulierung
- 6.1UL 2755 Modulare Rechenzentren
- 6.2ANSI/TIA-942
- 6.3Normenreihe ISO/IEC 22237
- 6.4Tier Standard des Uptime Institute und TIER-Ready-Designs
- 6.5Delegierte Verordnung (EU) 2024/1364
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 7.1Anbieter von Strom- und Elektroausrüstung
- 7.2Anbieter von Kühlung und Flüssigkühlung
- 7.3Modulfertigung und Integration
- 7.4Logistik, Installation und Inbetriebnahme
- 08Größe und Prognose des globalen Marktes für modulare Rechenzentren
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Großinstallationen vs. Edge- und kleine Einheiten
- 09Markt nach Komponente
- 9.1IT-Module
- 9.2Strommodule
- 9.3Kühlmodule
- 9.4Dienstleistungen
- 10Markt nach Bauform
- 10.1ISO-Container-Module
- 10.2Skid-montierte Module
- 10.3Vorgefertigte modulare Datenhallen
- 11Markt nach Installationsgröße
- 11.1Bis zu 1 MW
- 11.21 MW bis 10 MW
- 11.3Über 10 MW
- 12Markt nach Endnutzer
- 12.1Hyperscale- und Cloud-Anbieter
- 12.2Colocation-Anbieter
- 12.3Unternehmen
- 12.4Telekommunikations- und Edge-Betreiber
- 12.5Regierung und Verteidigung
- 13Markt nach Branche
- 13.1IT und Telekommunikation
- 13.2BFSI
- 13.3Regierung und Verteidigung
- 13.4Energie und Versorgung
- 13.5Gesundheitswesen
- 13.6Fertigung
- 13.7Sonstige
- 14DC Exclusive: Matrix Komponente × Käufer
- 14.1Matrix Komponente × Endnutzer, 2025
- 14.2Auswirkungen für Anbieter
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Europa (Deutschland, Vereinigtes Königreich, Frankreich, übriges Europa)
- 15.3Asien-Pazifik (China, Indien, Japan, Australien, Malaysia, übriger Asien-Pazifik-Raum)
- 15.4Lateinamerika (Brasilien, übriges Lateinamerika)
- 15.5Naher Osten und Afrika (Saudi-Arabien, übriger Naher Osten und Afrika)
- 15.6Top 12 Länder, 2025 und 2035
- 16Regionale Querschnitte
- 16.1Region × Komponente, 2025 und 2035
- 16.2Region × Endnutzer, 2025 und 2035
- 17Prognoseszenarien
- 17.1Basis-, Niedrig- und Hochszenario bis 2035
- 17.2Sensitivität gegenüber dem modularen Anteil an neuer Kapazität
- 17.3Sensitivität gegenüber Edge-Stückzahlen
- 18Wettbewerbslandschaft
- 18.1Konzentration der fünf größten Anbieter, 2025
- 18.2Fusionen und Übernahmen, 2024-2026
- 18.3Produkteinführungen
- 19Unternehmensprofile
- 19.1Vertiv
- 19.2Schneider Electric
- 19.3Eaton (Fibrebond)
- 19.4Huawei
- 19.5ABB
- 19.6Delta Electronics
- 19.7Hewlett Packard Enterprise (HPE)
- 19.8Rittal
- 19.9Dell Technologies
- 19.10Flex (Anord Mardix)
- 19.11Secure I.T. Environments
- 19.12Efficiency IT
- 20Analystenempfehlungen
- 20.1Für Modul- und Ausrüstungsanbieter
- 20.2Für Hyperscale-, Colocation- und Edge-Betreiber
- 20.3Für Investoren
- Abb. 1Größe des Marktes für modulare Rechenzentren, 2020-2035
- Abb. 2Neue Rechenzentrumskapazität und modularer Anteil, 2020-2035
- Abb. 3Modularer Wertanteil pro MW, 2020-2035
- Abb. 4Ausgaben für Großinstallationen vs. Edge- und kleine Einheiten, 2020-2035
- Abb. 5Marktanteil nach Komponente, 2025 und 2035
- Abb. 6Marktanteil nach Bauform, 2025 und 2035
- Abb. 7Marktanteil nach Endnutzer, 2025 und 2035
- Abb. 8Matrix Komponente × Endnutzer, 2025
- Abb. 9Markt nach Region, 2025 und 2035
- Abb. 10Top 12 Länder, 2025
- Abb. 11Prognoseszenarien, 2025-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Preisindikatoren modular, 2020-2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Bauform, 2025 und 2035
- Tabelle 5Markt nach Installationsgröße, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Markt nach Branche, 2025 und 2035
- Tabelle 8Matrix Komponente × Endnutzer, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Fusionen und Übernahmen, 2024-2026
- Tabelle 13Unternehmensprofile: Produkte und Rechenzentrumsfokus
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 7,51 Mrd. im Jahr 2025, mit einem Anstieg auf USD 27,63 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 2,18 Mrd.
13,91 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 28,02 % pro Jahr schneller, da KI-Cluster die Betreiber zu werkseitig gefertigter Strom- und Kühltechnik drängten.
Strommodule, mit USD 2,38 Mrd. bzw. 31,7 % des Marktes im Jahr 2025. Kühlmodule sind mit 16,12 % pro Jahr die am schnellsten wachsende Komponente.
Rund USD 3,20 Mio. modularer Wertanteil pro MW IT-Kapazität im Jahr 2025, laut Schätzungen von DC Market Insights, die das Modul, die werkseitig integrierte Ausrüstung und die Dienstleistungen abdecken, ohne IT-Ausrüstung und Arbeiten vor Ort.
Nordamerika, mit USD 3,27 Mrd. bzw. 43,5 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 16,79 % pro Jahr am schnellsten.
Rund zwei Fünftel des Werts 2025 halten Vertiv, Schneider Electric, Eaton, Huawei und ABB zusammen (Schätzung von DC Market Insights). Delta Electronics, HPE, Rittal, Dell Technologies und Flex sind ebenfalls im Wettbewerb.
Hyperscale- und Cloud-Anbieter, mit USD 2,61 Mrd. bzw. 34,8 % der Nachfrage 2025. Telekommunikations- und Edge-Betreiber wachsen um 15,01 % pro Jahr.
USD 2,89 Mrd. in den Vereinigten Staaten bzw. 38,5 % der Ausgaben 2025, gefolgt von China mit USD 777,21 Mio. Indien wächst unter den großen Ländermärkten mit 18,65 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.