
해저 전력 케이블 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
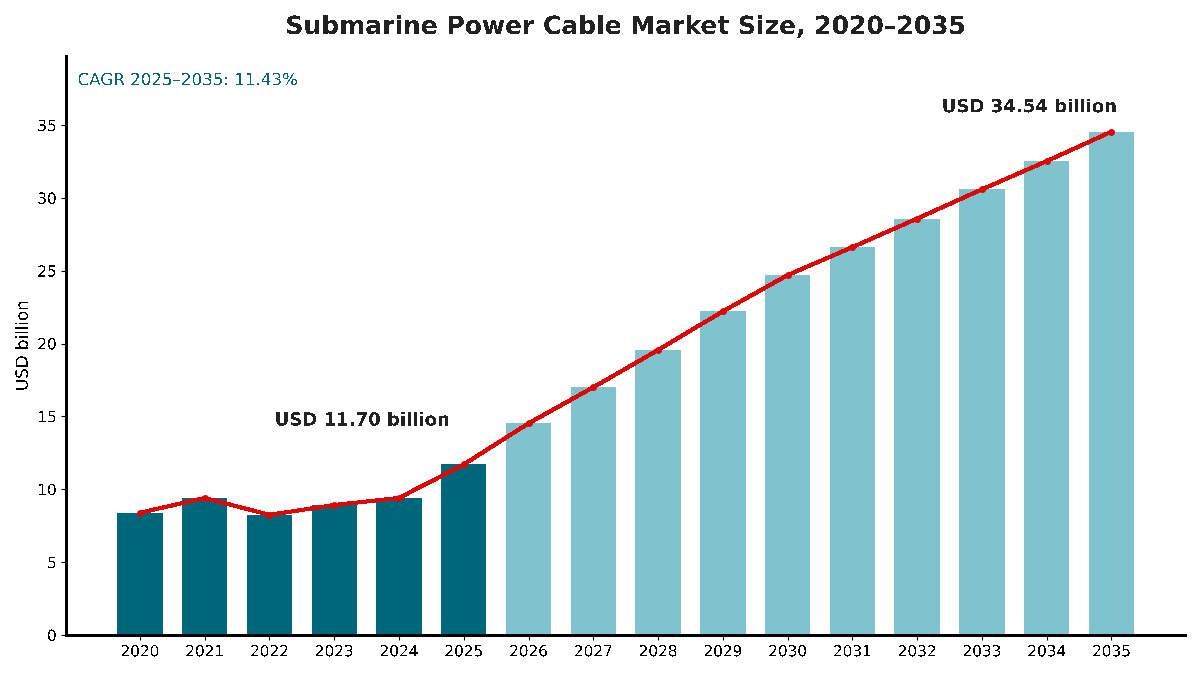
해저 전력 케이블 시장 규모는 2025년 USD 11.70십억였으며, 연평균 성장률(CAGR) 11.43%로 성장해 2035년에는 USD 34.54십억에 이를 것으로 전망됩니다. Europe의 시장 점유율은 46.8%입니다.
 작성: Satyabrat Rajawat, 시니어 리서치 애널리스트, 전략 자문
 검토: Deepti Agrawal
최종 업데이트: 2026년 10월 7일
기준 연도 2025 PDF + Excel
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04시장 역학
- 05가격 및 비용 분석
- 06표준 및 규제
- 07공급망 및 가치사슬 분석
- 08세계 해저 전력 케이블 시장 규모 및 전망
- 09용도별 시장
- 10전류 유형별 시장
- 21개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 11분석 대상 기업
지역별 인사이트
- Europe46.8%
- Asia Pacific37.1%
- North America7.2%
- Middle East and Africa5.8%
- Latin America3.1%
분석 대상 기업
- Prysmian
- Nexans
- NKT
- Sumitomo Electric
- LS Cable & System
- Hellenic Cables
- Furukawa Electric
- Taihan
- ZTT
- JDR Cable Systems
- Van Oord
전체 분석
해저 전력 케이블 시장은 해저면 위 또는 아래에 포설되는 고압 직류(HVDC) 및 고압 교류(HVAC) 전력 케이블과 그 접속함, 종단 장치 및 설치를 포괄합니다. 여기에는 해상풍력 송출 케이블과 내부망(inter-array) 케이블, 국가 및 전력망 지역 간 연계선, 도서 연결선, 해상 플랫폼용 육상 전력 공급(power-from-shore) 케이블이 포함됩니다. DC Market Insights는 2025년 세계 해저 전력 케이블 시장 규모를 117.0억 달러로 평가하고, 2035년까지 345.4억 달러에 이를 것으로 전망하며, 연평균 성장률(CAGR)은 11.43%입니다. 2025년 수치는 두 가지 물량을 바탕으로 산출됩니다. 시공 중인 약 11.5GW의 해상풍력 용량에 MW당 약 47만 달러의 케이블 시스템 지출을 적용하면 53.8억 달러, 약 1,560 선로 km의 연계선 및 계통 연결 케이블에 선로 km당 약 305만 달러를 적용하면 47.5억 달러이며, 도서 연결선, 육상 전력 공급 및 기타 용도가 15.7억 달러를 더합니다. 해상풍력 송출 케이블은 새로운 풍력단지가 해안에서 더 멀리 위치해 더 길고 전압이 높은 연결이 필요하기 때문에 연 14.36%로 가장 빠르게 성장하는 부문이며, 아시아태평양은 한국과 일본이 새로운 HVDC 케이블 공장을 건설하고 중국이 500 kV 송출 케이블로 전환함에 따라 연 12.77%로 가장 빠르게 성장하는 지역입니다.
요약
세계 해저 전력 케이블 시장 규모는 2020년 83.9억 달러로 평가되었고, 2025년 117.0억 달러에 도달했으며, 예측 기간 동안 연평균 11.43% 성장하여 2035년까지 345.4억 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 정보 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 해저 전력 케이블 시장 규모 | 117.0억 달러 |
| 해저 전력 케이블 시장, CAGR | 11.43% |
| 2035년 해저 전력 케이블 시장 규모 | 345.4억 달러 |
시장은 2020년부터 2025년까지 연 6.89% 성장했지만 그 경로는 고르지 않았습니다. 지출은 DC Market Insights가 중국 해상풍력 계통 연결의 이례적인 급증을 모델링한 2021년에 94.0억 달러로 정점을 찍은 뒤 2022년 82.5억 달러로 감소했고, 이후 유럽의 HVDC 연계선과 525 kV 해상 계통 연결이 계약 체결 단계에서 제조 단계로 넘어가면서 2025년 한 해에만 24.4% 증가했습니다. DC Market Insights는 2023년부터 2026년 사이에 체결된 수주 잔고가 매출로 전환되고, 기본 시나리오에서 해상풍력 설치량이 연 9GW에서 2035년까지 연 36GW 수준으로 늘어나기 때문에 성장률이 2025년부터 2035년까지 연 11.43%로 가속될 것으로 예상합니다.
해상풍력 전력을 구매하는 데이터센터 운영사는 건설의 새로운 이유를 더하고 있습니다. 데이터센터를 위한 안정적인 저탄소 전력 공급은 소형 모듈 원자로 시장 보고서에서 다룹니다.
시장 범위: 해저 전력 케이블 시장은 무엇을 포괄합니까?
해저 전력 케이블 시장은 풍력단지 개발사, 송전계통운영자(TSO), 전력회사 및 해상 에너지 생산자에게 판매되는 해저 전력 케이블 시스템을 포괄하며, 현재 미국 달러 기준 계약 매출로 평가하고, 2025년을 기준 연도로 2035년까지 전망합니다. DC Market Insights는 2025년 시장 규모를 117.0억 달러로 산정합니다.
포함 범위. 해상풍력 송출 및 내부망 케이블, 연계선 및 해저 HVDC 계통 연결, 도서 및 연안 연결, 석유·가스 플랫폼용 육상 전력 공급 및 다이내믹 케이블, 그리고 수중 데이터센터, 조력 에너지, 양식업 등 기타 해저 전력 용도. 이 금액에는 케이블 계약에 포함되어 판매되는 접속함, 종단 장치, 모니터링 및 설치가 포함됩니다.
제외 범위. 육양 접속점을 넘어서는 육상 케이블, HVDC 변환소, 해상 변전소, 해저 통신 케이블, 그리고 공급 계약과 별도로 판매되는 조사 및 수리 작업.
부문 간의 관계. 용도별 구분이 모델의 동인이며, 전류 유형, 전압, 도체, 절연 및 범위별 구분은 동일한 117.0억 달러를 기술별 및 가치사슬 단계별로 다시 나눈 것입니다. 건물 내부 케이블링은 데이터센터 케이블 시장 보고서에서 다룹니다.
시장 성장 동인: 해저 전력 케이블 시장의 성장을 이끄는 요인은 무엇입니까?
해저 전력 케이블 시장 성장의 대부분은 세 가지 동인으로 설명됩니다. 세계풍력에너지협의회(GWEC)가 2030년까지 연 34GW로 증가할 것으로 예상하는 해상풍력 설치, 유럽 전력망 계획이 뒷받침하는 HVDC 연계선의 물결, 그리고 국제에너지기구(IEA)가 2030년까지 두 배 이상 증가할 것으로 예상하는 데이터센터 전력 수요입니다.
해상풍력 신규 설치량, 2025년 9GW에서 2030년까지 26GW로 증가
GWEC는 2024년 전 세계적으로 8GW의 신규 해상풍력 용량이 계통에 연결되어 총 설치량이 83.2GW에 이르렀으며, 같은 해 정부 경매에서 사상 최대인 56GW의 신규 용량이 낙찰되었다고 발표했습니다. 로이터가 보도한 GWEC 데이터에 따르면 2025년 신규 설치량은 18% 증가한 9GW였습니다. GWEC는 연간 설치량이 2030년 34GW로 증가할 것으로 전망합니다. DC Market Insights는 2030년 26GW, 2035년 36GW라는 보다 신중한 기본 시나리오를 채택하고 있으며, 이 경우에도 해상풍력 케이블 지출은 2025년 53.8억 달러에서 2035년 196.5억 달러로 증가합니다.
HVDC 연계선, 매년 수백 선로 km 추가
유럽은 현재보다 훨씬 많은 국경 간 용량을 계획하고 있습니다. 유럽연합 집행위원회의 전력망 행동계획(Action Plan for Grids)은 기존 국경 간 용량을 93GW로 제시하면서 2025년까지 23GW가 추가되고 2030년까지 64GW가 더 필요하다고 밝혔으며, 이번 10년 동안 5,840억 유로의 전력망 투자가 필요하다고 추산했습니다. 유럽송전계통운영자네트워크(ENTSO-E)는 2040년까지 108GW의 추가 국경 간 용량이 유익할 것이라고 분석했습니다. DC Market Insights는 연계선 및 계통 연결 케이블이 2025년 약 1,560 선로 km에서 2035년 약 3,250 선로 km로 증가하고, 2035년까지 116.9억 달러 규모에 이를 것으로 모델링합니다. Nexans는 2026년 6월 30일 기준 77억 유로의 송전 부문 수주 잔고를 보고했으며, 이를 해저 사업이 주도한다고 설명합니다(출처: Nexans 2026년 상반기 실적).
데이터센터 전력 수요가 해상풍력을 전력망 계획으로 끌어들이다
IEA는 데이터센터가 2024년 약 415테라와트시(TWh)를 소비해 세계 전력 소비의 약 1.5%를 차지했다고 추산하며, 소비량이 2030년까지 두 배 이상 증가해 약 945TWh에 이를 것으로 예상합니다. 데이터센터 운영사는 이미 해상풍력 전력을 계약하고 있습니다. Google은 네덜란드 데이터센터와 사무실이 2024년 90% 이상의 무탄소 에너지를 달성할 수 있도록 네덜란드 해상풍력단지 두 곳에서 478MW에 대한 전력구매계약을 체결했으며, Amazon은 East Anglia THREE 해상풍력단지에서 159MW를 구매하기로 합의했습니다. 각 계약은 그 전력을 육지로 보내는 송출 케이블에 의존합니다.
시장 동향: 해저 전력 케이블 시장은 어떻게 변화하고 있습니까?
해저 전력 케이블 시장은 525 kV HVDC 연결, 공장과 케이블 포설선을 모두 보유한 공급업체, 그리고 단면적보다 비용이 더 중요한 경우의 알루미늄 도체로 이동하고 있습니다.
525 kV HVDC, 장거리 연결의 표준으로 자리 잡다
영국의 Eastern Green Link 1 프로젝트에는 National Grid가 영국 최초의 525 kV HVDC 송전 케이블이라고 부르는 케이블에 대한 Prysmian과의 7.50억 파운드 계약이 포함되어 있습니다. TenneT의 2GW 해상 계통 프로그램도 같은 전압을 사용합니다. NKT의 계약은 약 1,700 km의 525 kV HVDC 케이블을 포함하며, Nexans는 250 km의 525 kV HVDC 송출 케이블 시스템을 위한 LanWin 2 프로젝트를 수주했습니다. DC Market Insights는 HVDC가 해저 전력 케이블 시장에서 차지하는 비중이 2025년 39.4%에서 2035년 46.6%로 높아지고, 연 13.31% 성장할 것으로 추정합니다.
공급업체, 공장과 선박에 함께 투자
공급업체들은 새로운 공장과 함께 케이블 포설선을 늘리고 있습니다. NKT는 새로운 케이블 포설선과, 자사가 세계 최대의 고압 해저 케이블 공장이라고 부르는 스웨덴 칼스크로나 공장에 약 13.0억 유로를 투자하고 있으며, 자사 선박 NKT Eleonora는 23,000톤의 케이블을 실을 수 있습니다. Nexans는 2026년 2분기에 세 번째 케이블 포설선인 Nexans Electra의 운항을 시작했으며, Prysmian은 Fincantieri와 약 2.30억 유로 규모의 세 번째 선박 건조 계약을 체결했습니다. 둘 다 보유하면 공급업체는 Nexans가 LanWin 2에서 그랬듯이 설계·조달·시공·설치(EPCI)를 단일 계약으로 판매할 수 있습니다.
구리 가격 상승에 따라 알루미늄 도체가 입지 확대
런던금속거래소(LME) 3개월물 구리 가격은 2025년 12월 3일 톤당 11,540달러로 사상 최고치를 기록한 뒤 11,465달러에 거래되었으며, 당시 알루미늄은 톤당 2,897달러에 거래되었습니다. DC Market Insights는 설계자들이 케이블 직경보다 선로 길이가 더 중요한 경우, 특히 내부망 및 장거리 HVDC 연결에서 알루미늄 도체를 더 자주 채택할 것으로 예상합니다. DC Market Insights는 알루미늄이 시장 가치에서 차지하는 비중이 2025년 28.8%에서 2035년 35.7%로 증가하고, CAGR은 13.85%가 될 것으로 전망합니다.
시장 과제: 해저 전력 케이블 시장의 성장을 저해하는 요인은 무엇입니까?
미국 해상풍력 정책, 케이블 고장, 프로젝트 지연은 DC Market Insights가 해저 전력 케이블 시장을 둔화시킬 것으로 예상하는 세 가지 제약 요인이며, 이들이 함께 기본 시나리오가 업계 설치 전망보다 낮은 이유를 설명합니다.
미국의 정책 반전으로 단기 해상풍력 수요 감소
미국 해양에너지관리국은 2025년 7월 미국 외측 대륙붕에서 지정된 모든 풍력에너지구역을 철회했습니다(출처: 미국 해양에너지관리국 공지). 이미 건설 중인 프로젝트도 중단되었습니다. Ørsted의 704MW Revolution Wind는 공정률 80% 상태에서 2025년 8월 공사 중지 명령을 받았고, Equinor의 Empire Wind는 2025년 4월 중단되었다가 Equinor가 약 27.0억 달러를 투자한 뒤인 2025년 5월 명령이 해제되었습니다. 이에 따라 DC Market Insights는 북미의 시장 비중을 2025년 7.2%로 유지하고, 2035년까지 7.6%로만 상승하는 것으로 봅니다.
케이블 고장이 해상풍력 보험 손실의 대부분을 차지
DNV는 해상풍력 재무 손실 및 보험 청구의 약 83%가 전력 케이블 고장에 기인하며, 평균 합산 손실이 내부망 케이블 고장 1건당 120만 달러에서 1,200만 달러, 송출 케이블 고장 1건당 1,000만 달러에서 3,000만 달러라고 보고합니다.
대형 연계선, 당초 일정보다 지연
장거리 HVDC 연결은 정치적 및 금융 리스크를 수반합니다. 그리스와 키프로스를 잇는 525 kV HVDC 연결인 Great Sea Interconnector의 완공은 현재 당초 목표였던 2029년 말 또는 2030년 초 이후로 예상됩니다. 지연은 매출을 없애는 것이 아니라 이후 연도로 이동시킵니다.
시장 기회: 새로운 매출원은 어디에 있습니까?
해저 전력 케이블 시장에서 가장 큰 새로운 매출원은 연 14.36% 성장하는 해상풍력 송출 케이블, 아시아태평양 공급망, 그리고 수중 데이터센터입니다.
해상풍력 송출 케이블, 2035년까지 129.7억 달러 도달
해상풍력 송출 케이블은 2025년 33.9억 달러 규모이며, DC Market Insights는 2035년 129.7억 달러를 전망합니다. 이때 송출 케이블은 연계선을 제치고 최대 용도가 됩니다. TenneT의 해상 계통 프로그램은 525 kV HVDC 송출 시스템을 사용하며, 중국 프로젝트는 500 kV로 이동하고 있습니다. ZTT는 500MW Honghai Bay VI 프로젝트를 위한 94 km의 500 kV 3심 HVAC 해저 케이블 계약을 수주했습니다.
아시아태평양 케이블 공장, 두 번째 공급 기반 형성
아시아태평양의 새로운 공장들은 유럽과 중국 이외 지역에 HVDC 생산능력을 추가할 것입니다. Taihan은 한국 당진의 두 번째 해저 케이블 공장에 약 4,972억 원을 승인했으며, 이 공장의 생산능력은 첫 번째 공장의 약 5배입니다. Furukawa Electric은 일본 후쓰에서 500 kV급 HVDC 케이블 생산에 약 1,000억 엔을 투자한다고 공시했습니다.
수중 데이터센터, 해저 전력의 틈새시장 창출
중국의 HiCloud는 상하이 앞바다에 해상풍력으로 구동되는 2.3MW 수중 데이터센터 실증 시설을 개설했으며, 파트너사들과 500MW 수중 데이터센터 개발 협약을 체결했습니다. DC Market Insights 추정에 따르면 수중 데이터센터, 조력 에너지 및 양식업을 포함한 기타 용도는 2025년 1.39억 달러 규모이며, 연 14.05% 성장해 2035년까지 5.16억 달러에 이를 것입니다.
가격: 해저 전력 케이블의 km당 비용은 얼마입니까?
공개된 HVDC 케이블 계약을 환산하면 유로화 계약은 선로 km당 약 159만 유로에서 400만 유로, 영국 계약은 313만 파운드에서 383만 파운드입니다. DC Market Insights는 2025년 연계선 및 계통 연결 케이블에 대해 설치를 포함하여 선로 km당 305만 달러의 가중 평균 단가를 사용합니다.
| 프로젝트 | 공급업체 | 케이블 계약 | 선로 길이 | 선로 km당 계약 금액 |
|---|---|---|---|---|
| Eastern Green Link 1 (영국) | Prysmian | 7.50억 파운드 | 196 km | 383만 파운드 |
| Eastern Green Link 4 (영국) | Prysmian | 20.0억 파운드 | 약 640 km | 313만 파운드 |
| LanWin 2 (독일) | Nexans | 약 10.0억 유로 | 250 km (육상 및 해상) | 400만 유로 |
| Great Sea Interconnector (그리스-키프로스) | Nexans | 14.3억 유로 | 약 900 km (양극, 케이블 2 × 900 km) | 159만 유로 |
km당 수치는 공개된 계약 금액과 선로 길이를 바탕으로 한 DC Market Insights의 계산입니다. 계약 범위가 다르기 때문에 수치에 차이가 있습니다. LanWin 2는 육상 구간을 포함하며, 그리스-키프로스 연결은 긴 심해 선로를 가지고 있습니다. 해상풍력의 경우 DC Market Insights는 케이블 시스템 지출을 2025년 MW당 47만 달러로 추정하며, 2035년까지 MW당 53만 달러로 상승할 것으로 봅니다.
표준 및 규제: 해저 전력 케이블을 규정하는 규칙은 무엇입니까?
해저 전력 케이블의 설계 및 시험 방식은 네 가지 규칙 체계가 결정합니다. 국제전기기술위원회(IEC) 케이블 표준, CIGRE 시험 권고, DNV 해상풍력 케이블 표준, 그리고 연결 사업의 자금 조달과 인허가를 규정하는 공공 규칙입니다.
IEC 63026. IEC 63026:2019 표준은 수심 250 m 이하에서 정격 전압 6 kV 이상 60 kV 이하의 고정 설치용 압출 절연 해저 전력 케이블과 그 부속품을 다룹니다. IEC 62067은 해저 케이블을 제외한, 150 kV 초과 500 kV 이하의 고정 설치용 압출 케이블 시스템을 다룹니다.
CIGRE 기술 브로슈어 490. 압출 절연 장거리 AC 해저 케이블 시험에 관한 CIGRE의 권고는 30 kV 초과 500 kV 이하의 시스템 전압을 다룹니다.
DNV-ST-0359. 풍력발전소용 해저 전력 케이블에 관한 DNV 표준은 구성품과 인터페이스를 포함한 내부망 및 송출 케이블 시스템을 다루며, 현행판은 2025년 12월에 발행되었습니다.
공공 규칙. 영국에서는 Ofgem의 상한·하한(cap-and-floor) 제도가 세 번째 신청 창구에서 총 2.85GW 규모의 신규 연계선 3건을 원칙적으로 승인했습니다. 유럽연합에서는 탄소중립산업법(Net-Zero Industry Act)이 2030년까지 EU 청정기술 수요의 40%를 EU 내에서 생산해야 한다는 기준을 설정하고 있으며, 이는 역내 케이블 공장을 뒷받침합니다.
시장 세분화: 해저 전력 케이블 시장을 주도하는 부문은 무엇입니까?
해저 전력 케이블 시장에서는 연계선 및 계통 연결이 2025년 가치의 40.6%로 선두를 차지하고, 전류 유형별로는 HVAC 케이블이 60.6%, 전압별로는 220 kV 초과 초고전압 케이블이 55.3%로 선두를 차지합니다. 해상풍력 송출 케이블은 연 14.36%로 가장 빠르게 성장하는 부문이며, 연계선은 9.41%입니다. 이는 새로운 풍력단지가 더 크고 해안에서 더 멀리 떨어져 있으며, 각 단지마다 자체 송출 시스템이 필요하기 때문입니다.
용도별: 연계선 및 계통 연결이 40.6%로 선두
| 용도 | 2025 (10억 달러) | 2025년 비중 | 2035 (10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 해상풍력 송출 케이블 | 3.39 | 29.0% | 12.97 | 14.36% |
| 해상풍력 내부망 케이블 | 1.99 | 17.0% | 6.68 | 12.87% |
| 연계선 및 계통 연결 | 4.75 | 40.6% | 11.69 | 9.41% |
| 도서 및 연안 전력 연결 | 0.87 | 7.5% | 1.65 | 6.55% |
| 석유·가스 육상 전력 공급 | 0.56 | 4.8% | 1.04 | 6.49% |
| 기타 | 0.14 | 1.2% | 0.52 | 14.05% |
연계선은 유럽 전력망 계획에 힘입어 꾸준히 성장하지만, 해상풍력 송출 및 내부망 케이블을 합한 비중은 2025년 시장의 46.0%에서 2035년 56.9%로 상승합니다.
전류 유형별: HVAC가 60.6%로 선두
HVAC 케이블은 2025년 70.9억 달러 규모이며 연 10.04% 성장해 184.6억 달러에 이릅니다. HVAC 케이블은 모든 내부망 연결과 해안에 가까운 송출 선로에 사용됩니다. HVDC는 연 13.31%로 더 빠르게 성장해 2035년까지 가치의 46.6%에 도달합니다. DC Market Insights는 약 100 km보다 긴 대부분의 신규 선로가 HVDC 연결로 건설될 것으로 예상하기 때문입니다.
전압별: 초고전압이 55.3%로 선두
220 kV 초과 케이블은 2025년 64.7억 달러 규모이며, 연 12.34% 성장해 2035년까지 가치의 60.0%를 차지합니다. 주로 내부망용인 66 kV 이하 중전압 케이블이 22.8%, 66 kV 초과 220 kV 이하 고전압 케이블이 21.9%를 차지합니다.
도체 재료별: 구리가 71.2%로 선두
구리 도체는 2025년 83.3억 달러(71.2%)를 차지하며 연 10.30% 성장합니다. 알루미늄 도체는 33.7억 달러(28.8%) 규모로, 장거리 HVDC 및 내부망 선로가 비용 절감을 위해 금속을 전환함에 따라 연 13.85%로 더 빠르게 성장합니다.
절연별: 압출 XLPE가 83.4%로 선두
압출 가교폴리에틸렌(XLPE) 절연은 2025년 97.6억 달러(83.4%) 규모이며, 연 12.32% 성장해 2035년까지 가치의 90.3%에 도달합니다. 함침지(MI) 절연은 13.7%를 차지하며 5.46% 성장합니다. 에틸렌프로필렌고무(EPR)와 기존 유입식 설계를 포함한 기타 절연 유형은 2.9%를 차지합니다.
범위별: 케이블 공급이 68.1%로 선두
케이블 공급은 2025년 79.7억 달러(68.1%) 규모입니다. 포설, 매설, 사석 보호 및 인입을 포함하는 설치 및 보호는 29.7억 달러(25.4%) 규모로 연 11.78% 성장합니다. 접속함, 종단 장치 및 분포 온도 감지를 포함하는 부속품 및 모니터링은 7.61억 달러(6.5%) 규모이며, 구매자들이 케이블 고장 손실에 대응함에 따라 연 12.42%로 가장 빠르게 성장합니다.
DC 독점 분석: 선로 km 및 MW당 모델과 용도 × 전류 유형 매트릭스
2025년 34.2억 달러 규모의 HVDC 연계선 및 계통 연결은 매트릭스에서 가장 큰 단일 항목이며, 전체 해저 전력 케이블 지출의 29.2%를 차지합니다.
| 2025, 10억 달러 | HVDC | HVAC | 합계 |
|---|---|---|---|
| 해상풍력 송출 케이블 | 1.02 | 2.37 | 3.39 |
| 해상풍력 내부망 케이블 | 0.00 | 1.99 | 1.99 |
| 연계선 및 계통 연결 | 3.42 | 1.33 | 4.75 |
| 도서 및 연안 전력 연결 | 0.09 | 0.78 | 0.87 |
| 석유·가스 육상 전력 공급 | 0.08 | 0.48 | 0.56 |
| 기타 | 0.00 | 0.14 | 0.14 |
| 합계 | 4.61 | 7.09 | 11.70 |
2025년 HVDC는 연계선 지출의 72.0%를 차지하지만 해상풍력 송출 지출에서는 30.0%에 불과하며, 이 때문에 송출 케이블의 변화 여지가 가장 큽니다. DC Market Insights는 송출 케이블 가치에서 HVDC가 차지하는 비중이 2035년까지 48%에 이를 것으로 예상합니다.
이 매트릭스는 출하량 집계가 아닌 DC Market Insights의 모델입니다. 모델은 65개의 입력값으로 구성됩니다. 17개의 연간 해상풍력 용량 코호트, 16개의 연간 연계선 선로 km 코호트, MW당 케이블 지출에 대한 4개의 기준점, 선로 km당 비용에 대한 4개의 기준점, 도서 연결, 육상 전력 공급 및 기타 용도에 대한 12개의 기준점, 그리고 용도별 12개의 HVDC 비중 기준점이며, 상장 공급업체들이 공시한 송전 부문 매출과 대조해 검증했습니다. 모델과 가정은 조사 방법론 페이지에서 설명합니다.
지역별 분석: 해저 전력 케이블 시장을 주도하는 지역은 어디입니까?
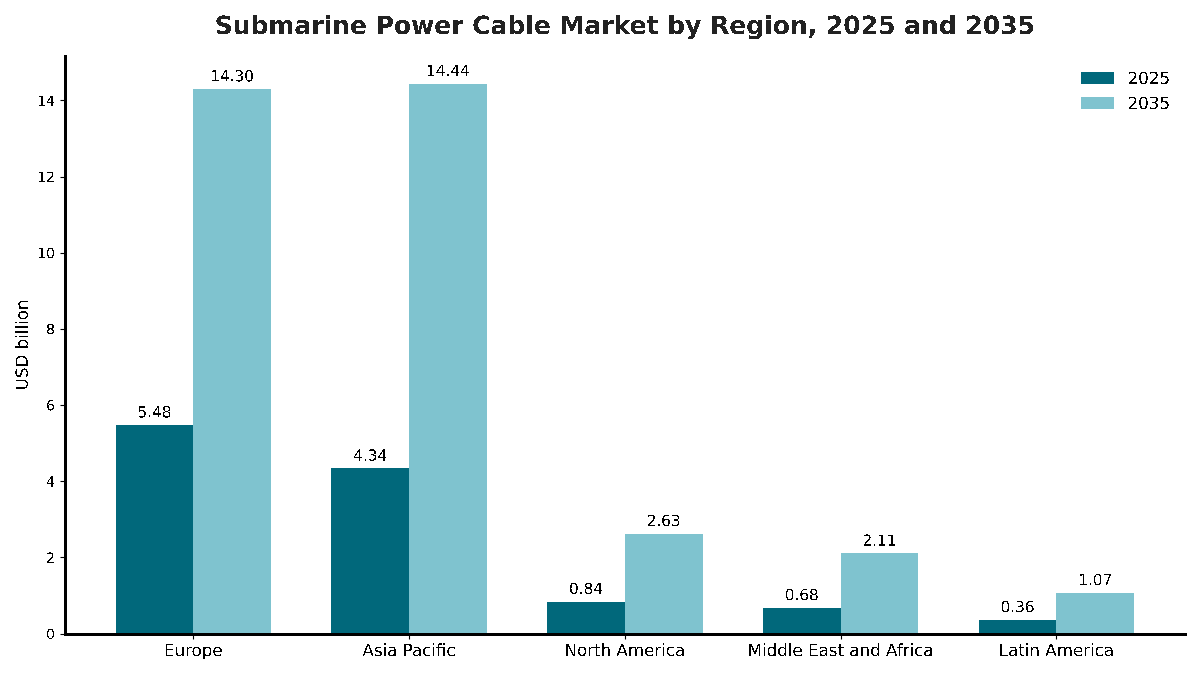
유럽은 2025년 가치의 46.8%로 해저 전력 케이블 시장을 주도하며, 아시아태평양은 연 12.77%로 가장 빠르게 성장하는 지역입니다. 한국과 일본이 HVDC 케이블 공장을 늘리고 있고, 중국 프로젝트가 500 kV 송출 케이블로 이동하고 있기 때문입니다.
유럽, 46.8% 점유율로 선두
유럽 구매자들은 2025년 해저 전력 케이블에 54.8억 달러를 지출했으며, 이 지역은 2035년 143.0억 달러에 이를 것으로 전망되고, CAGR은 10.07%입니다. 영국에서는 National Grid가 Eastern Green Link 1, 3, 4의 케이블 계약을 발주했으며, 2GW 규모 Eastern Green Link 4에 대해 케이블 관련 Prysmian과의 20억 파운드 계약을 포함하여 30억 파운드의 공급망 계약을 확정했습니다.
아시아태평양, 37.1% 점유율로 가장 빠르게 성장
아시아태평양은 2025년 43.4억 달러, 2035년까지 144.4억 달러 규모로 CAGR은 12.77%이며, 2035년까지 유럽을 제치고 최대 지역이 됩니다. GWEC에 따르면 중국은 세계 누적 해상풍력 용량의 약 절반을 보유하고 있으며, 중국 공급업체들은 500 kV 송출 케이블로 이동했습니다.
북미, 7.2% 점유율
북미는 2025년 8.43억 달러, 2035년까지 26.3억 달러 규모로 CAGR은 12.03%입니다. LS Cable & System의 자회사인 LS GreenLink는 버지니아주 체서피크의 HVDC 해저 케이블 공장에 6.81억 달러를 투자하고 있지만, 연방 해상풍력 정책이 단기 전망을 제한하고 있습니다.
중동 및 아프리카, 5.8% 점유율
중동 및 아프리카는 2025년 6.79억 달러, 2035년까지 21.1억 달러 규모로 CAGR은 11.99%입니다. DC Market Insights는 그 성장의 대부분을 해상 석유·가스전용 육상 전력 공급과 연안 계통 연결에 기인하는 것으로 봅니다.
라틴아메리카, 3.1% 점유율
라틴아메리카는 2025년 3.63억 달러, 2035년까지 10.7억 달러 규모로 CAGR은 11.43%입니다. DC Market Insights는 그 지출의 대부분을 해상 석유·가스 플랫폼용 육상 전력 공급과 도서 연결에 기인하는 것으로 봅니다.
국가별 분석: 해저 전력 케이블을 가장 많이 구매하는 국가는 어디입니까?
중국은 2025년 30.7억 달러로 세계 가치의 26.2%를 차지하는 최대 해저 전력 케이블 국가 시장이며, 영국이 16.6억 달러(14.2%), 독일이 9.48억 달러(8.1%)로 뒤를 잇습니다. 상위 12개국이 2025년 지출의 81.9%를 차지합니다.
| 순위 | 국가 | 지역 | 2025 (10억 달러) | 2025년 비중 | 2035 (10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 중국 | 아시아태평양 | 3.07 | 26.2% | 8.57 | 10.82% |
| 2 | 영국 | 유럽 | 1.66 | 14.2% | 4.08 | 9.39% |
| 3 | 독일 | 유럽 | 0.95 | 8.1% | 2.35 | 9.50% |
| 4 | 네덜란드 | 유럽 | 0.75 | 6.4% | 1.59 | 7.81% |
| 5 | 미국 | 북미 | 0.74 | 6.4% | 2.42 | 12.53% |
| 6 | 덴마크 | 유럽 | 0.48 | 4.1% | 1.24 | 9.99% |
| 7 | 대만 | 아시아태평양 | 0.41 | 3.5% | 1.14 | 10.78% |
| 8 | 그리스 | 유럽 | 0.39 | 3.3% | 1.04 | 10.37% |
| 9 | 이탈리아 | 유럽 | 0.35 | 3.0% | 1.00 | 11.05% |
| 10 | 한국 | 아시아태평양 | 0.30 | 2.6% | 1.35 | 16.04% |
| 11 | 일본 | 아시아태평양 | 0.26 | 2.2% | 1.21 | 16.72% |
| 12 | 사우디아라비아 | 중동 및 아프리카 | 0.22 | 1.9% | 0.83 | 14.06% |
일본은 연 16.72%로 가장 빠르게 성장하는 대형 국가 시장이며, 한국이 16.04%로 그 뒤를 잇습니다. 두 나라 모두 Taihan과 Furukawa Electric에서 국내 HVDC 케이블 생산능력을 구축하고 있습니다. 국가별 수치는 각국의 해상풍력 파이프라인과 계획된 연계선 선로 길이를 가중치로 하여 지역 합계를 DC Market Insights가 배분한 것입니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있습니까?
해저 전력 케이블 시장은 기본 시나리오에서 2035년까지 345.4억 달러에 도달하며, 저성장 및 고성장 시나리오에서는 280.5억 달러에서 404.5억 달러의 범위를 보입니다.
| 시나리오 | 2026년부터의 가정 | 2035 (10억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 해상풍력 신규 설치량이 기본 시나리오보다 20% 낮음, 대형 연계선 2건이 2035년 이후로 지연 | 28.05 | 9.13% |
| 기본 | 해상풍력 신규 설치량이 연 36GW로 증가, 연계선 케이블이 연 약 3,250 선로 km로 증가 | 34.54 | 11.43% |
| 고성장 | 해상풍력 신규 설치량이 업계 전망을 따름, 송출 케이블의 HVDC 비중이 60%에 도달 | 40.45 | 13.20% |
저성장 시나리오는 미국의 중단 장기화와 유럽의 경매 둔화를 반영합니다. 고성장 시나리오는 공장 및 선박 생산능력이 발표된 프로그램에 보조를 맞춘다고 가정합니다.
경쟁 분석: 해저 전력 케이블 시장을 주도하는 기업은 어디입니까?
- Prysmian
- Nexans
- NKT
- Sumitomo Electric
- LS Cable & System
- Hellenic Cables
- Furukawa Electric
- Taihan
- ZTT
- JDR Cable Systems
- Van Oord
Prysmian은 2025년 해저 전력 케이블 시장의 약 24%를 차지하는 시장 선도 기업이며, 상위 3개 공급업체인 Prysmian, Nexans, NKT가 합쳐서 약 절반을 차지합니다(각 기업이 보고한 송전 부문 매출을 유로당 약 1.13달러로 환산하고 육상 케이블 작업을 조정한 뒤 117.0억 달러 시장과 비교한 DC Market Insights 추정치). Prysmian의 송전(Transmission) 부문은 2026년 상반기 16.4억 유로의 매출과 20.7%의 조정 EBITDA 마진을 보고했으며, 수주 잔고는 약 170억 유로입니다. Nexans는 2025년 PWR-Transmission 매출 16.6억 유로, 유기적 성장률 29.8%를 보고했습니다. NKT의 송전 부문 수주 잔고는 2026년 상반기 말 130억 유로에 달했으며, 그중 약 70%가 연계선, 30%가 해상풍력입니다. Cenergy Holdings 계열의 Hellenic Cables는 2025년 케이블 부문 매출 14.6억 유로와 2026년 6월 30일 기준 사상 최대인 34억 유로의 수주 잔고를 보고했습니다. Sumitomo Electric은 스코틀랜드 Nigg 항에 3.50억 파운드 규모의 HVDC 해저 케이블 공장을 건설하고 있으며, LS Cable & System은 2025년 말 사상 최대인 7.63조 원의 수주 잔고를 보고했습니다. ZTT는 중국 해상풍력단지용 500 kV 송출 케이블 계약을 수주했고, JDR Cable Systems는 Coastal Virginia Offshore Wind 프로젝트에서 내부망 케이블 종단 및 시운전 작업을 수주했으며, Van Oord는 영국에서 Sumitomo Electric의 HVDC 케이블을 설치합니다.
최근 동향
- 2025년 1월, Nexans는 TenneT로부터 250 km의 525 kV HVDC 송출 케이블 시스템을 위한 약 10억 유로 규모의 LanWin 2 프로젝트를 수주했습니다(출처: Nexans 보도자료).
- 2025년 9월, NKT는 Energinet과 Bornholm Energy Island와 질란드를 연결하는 HVDC 전력 케이블 시스템을 공급하는 6.50억 유로 규모의 계약을 체결했습니다(출처: offshoreWIND.biz 뉴스 보도).
- 2026년 2월, Prysmian은 스코틀랜드 파이프와 잉글랜드 노퍽을 잇는 2GW HVDC 연결을 위한 23억 유로 이상 규모의 Eastern Green Link 4 계약을 체결했습니다(출처: Prysmian 보도자료).
- 2026년 3월, National Grid는 해상 구간 약 580 km를 포함하는 690 km HVDC 연결인 Eastern Green Link 3를 위해 Hitachi Energy 및 NKT와 약 30억 파운드 규모의 계약을 체결했습니다(출처: National Grid 보도자료).
- 2026년 6월, 그리스 IPTO는 900 km 이상의 HVAC 케이블을 포함하는 도서 연계를 위해 Prysmian에 9.10억 유로 규모의 프레임워크 계약을 발주했습니다(출처: Baird Maritime 뉴스 보도).
- 2026년 7월, SSEN Transmission은 계획 중인 Shetland 2 연결용 525 kV 케이블을 포함한 HVDC 케이블 프로젝트를 위해 Sumitomo Electric 및 Van Oord와 장기 프레임워크 계약을 체결했습니다(출처: TGS4C 뉴스 보도).
저희는 이러한 계약, 공장 투자 및 선박 진수를 데이터센터 산업 업데이트에서 실시간으로 추적합니다.
방법론: 해저 전력 케이블 시장 모델 구축 방식
DC Market Insights는 두 가지 물량 동인을 바탕으로 이 시장을 상향식으로 구축했습니다. 해상풍력 케이블 지출은 계통 연결 용량의 17개 연간 코호트(2020년부터 2036년)를 사용하며, 케이블 매출이 인식되는 시점을 반영하기 위해 연결 연도와 그다음 연도에 걸쳐 평균을 내고, MW당 2020년 40만 달러, 2025년 47만 달러, 2035년 53만 달러로 가격을 적용합니다. 연계선 및 계통 연결 지출은 시공 중인 선로 km의 16개 연간 코호트를 사용하며, 선로 km당 2020년 240만 달러, 2025년 305만 달러, 2035년 360만 달러로 가격을 적용합니다. 도서 연결, 육상 전력 공급 및 기타 용도는 2020년, 2025년, 2030년, 2035년의 기준점을 바탕으로 추가했습니다. 합계는 6개 용도, 2개 전류 유형, 3개 전압 등급, 2개 도체 재료, 3개 절연 유형, 3개 범위 항목 및 5개 지역으로 나누었으며, 모든 구분의 합은 시장 합계와 일치합니다. 결과는 Prysmian, Nexans, NKT 및 Cenergy Holdings가 보고한 송전 부문 매출과 수주 잔고, 그리고 GWEC 설치 집계와 대조하여 하향식으로 검증했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2대상 용도, 기술 및 지역
- 1.3통화, 기준 연도 및 예측 기간
- 1.4본 보고서가 답하는 주요 질문
- 02조사 방법론
- 2.1해상풍력 MW당 케이블 지출 모델
- 2.2연계선 선로 km 모델
- 2.3도서 연결, 육상 전력 공급 및 기타 용도
- 2.4공급업체 공시 대비 하향식 검증
- 2.5가정 및 한계
- 03요약
- 3.1시장 개요, 2020-2035
- 3.2주요 결과
- 3.3구매자 유형별 애널리스트 권고
- 04시장 역학
- 4.1성장 동인
- 4.2과제 및 제약 요인
- 4.3기회
- 4.4동향
- 4.5성장 동인 및 과제의 영향 분석, 2025-2035
- 05가격 및 비용 분석
- 5.1선로 km당 계약 금액, 주요 HVDC 프로젝트
- 5.2해상풍력 MW당 케이블 지출, 2020-2035
- 5.3구리 및 알루미늄 가격 전가
- 06표준 및 규제
- 6.1IEC 63026 및 IEC 62067
- 6.2CIGRE 기술 브로슈어 490
- 6.3DNV-ST-0359
- 6.4연계선 규제 및 산업 정책
- 07공급망 및 가치사슬 분석
- 7.1고압 케이블 공장 생산능력
- 7.2케이블 포설선
- 7.3설치, 매설 및 보호
- 7.4송전계통운영자와의 프레임워크 계약
- 08세계 해저 전력 케이블 시장 규모 및 전망
- 8.1시장 규모, 2020-2024
- 8.2시장 규모, 2025
- 8.3시장 전망, 2026-2035
- 09용도별 시장
- 9.1해상풍력 송출 케이블
- 9.2해상풍력 내부망 케이블
- 9.3연계선 및 계통 연결
- 9.4도서 및 연안 전력 연결
- 9.5석유·가스 육상 전력 공급
- 9.6기타
- 10전류 유형별 시장
- 10.1HVAC
- 10.2HVDC
- 11전압별 시장
- 11.1중전압(66 kV 이하)
- 11.2고전압(66 kV 초과 220 kV 이하)
- 11.3초고전압(220 kV 초과)
- 12도체 재료별 시장
- 12.1구리
- 12.2알루미늄
- 13절연별 시장
- 13.1압출(XLPE)
- 13.2함침지(MI)
- 13.3기타(EPR 및 유입식)
- 14범위별 시장
- 14.1케이블 공급
- 14.2설치 및 보호
- 14.3부속품 및 모니터링
- 15Dc 독점 분석: 용도 × 전류 유형 매트릭스
- 15.1용도 × 전류 유형 매트릭스, 2025
- 15.2용도별 HVDC 비중, 2025년 및 2035년
- 15.3공급업체에 대한 시사점
- 16지역별 시장
- 16.1유럽(영국, 독일, 네덜란드, 덴마크, 그리스, 이탈리아, 기타 유럽)
- 16.2아시아태평양(중국, 대만, 한국, 일본, 기타 아시아태평양)
- 16.3북미(미국, 캐나다)
- 16.4중동 및 아프리카(사우디아라비아, 기타 중동 및 아프리카)
- 16.5라틴아메리카(브라질, 기타 라틴아메리카)
- 16.6상위 12개국, 2025년 및 2035년
- 17지역별 교차 분석
- 17.1지역 × 용도, 2025년 및 2035년
- 17.2지역 × 전류 유형, 2025년 및 2035년
- 18예측 시나리오
- 18.12035년까지의 기본, 저성장 및 고성장 시나리오
- 18.2해상풍력 신규 설치량에 대한 민감도
- 18.3연계선 지연에 대한 민감도
- 19경쟁 환경
- 19.1주요 공급업체 시장 점유율, 2025
- 19.2상위 3사 집중도
- 19.3계약, 프레임워크 계약 및 인수, 2025-2026
- 19.4공장 및 선박 투자
- 20기업 프로필
- 20.1Prysmian
- 20.2Nexans
- 20.3NKT
- 20.4Sumitomo Electric
- 20.5LS Cable & System
- 20.6Hellenic Cables
- 20.7Furukawa Electric
- 20.8Taihan
- 20.9ZTT
- 20.10JDR Cable Systems
- 20.11Van Oord
- 21애널리스트 권고
- 21.1케이블 제조업체 및 설치업체를 위한 권고
- 21.2송전계통운영자 및 풍력 개발사를 위한 권고
- 21.3데이터센터 운영사 및 투자자를 위한 권고
- 그림 1해저 전력 케이블 시장 규모, 2020-2035
- 그림 2시공 중인 해상풍력 용량, 2020-2035
- 그림 3시공 중인 연계선 선로 km, 2020-2035
- 그림 4용도별 시장 점유율, 2025년 및 2035년
- 그림 5전류 유형별 시장 점유율, 2025년 및 2035년
- 그림 6용도 × 전류 유형 매트릭스, 2025
- 그림 7지역별 시장, 2025년 및 2035년
- 그림 8상위 12개국, 2025
- 그림 9예측 시나리오, 2025-2035
- 그림 10상위 3개 공급업체 집중도, 2025
- 표 1보고서 항목
- 표 2선로 km당 계약 금액, 주요 HVDC 프로젝트
- 표 3용도별 시장, 2025년 및 2035년
- 표 4전류 유형별 시장, 2025년 및 2035년
- 표 5전압별 시장, 2025년 및 2035년
- 표 6도체 재료별 시장, 2025년 및 2035년
- 표 7절연별 시장, 2025년 및 2035년
- 표 8범위별 시장, 2025년 및 2035년
- 표 9용도 × 전류 유형 매트릭스, 2025
- 표 10지역별 시장, 2025년 및 2035년
- 표 11상위 12개국, 2025년 및 2035년
- 표 12예측 시나리오, 2035
- 표 13계약 및 프레임워크 계약, 2025-2026
- 표 14기업 프로필: 제품, 공장 및 선박
보고서 정보
작성: Satyabrat Rajawat, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 117.0억 달러이며, 2035년까지 345.4억 달러로 증가합니다. DC Market Insights는 2020년 시장 규모를 83.9억 달러로 추정합니다.
2025년부터 2035년까지 연 11.43%로, HVDC 연계선 및 해상풍력 수주가 매출로 전환되면서 2020년부터 2025년 사이에 기록한 연 6.89%보다 빠르게 성장합니다.
연계선 및 계통 연결로, 2025년 47.5억 달러, 즉 시장의 40.6%를 차지합니다. 해상풍력 송출 케이블은 연 14.36%로 가장 빠르게 성장하는 부문입니다.
DC Market Insights의 계산에 따르면 최근 유로화 HVDC 계약 기준 선로 km당 약 159만 유로에서 400만 유로입니다. 모델은 2025년 연계선 케이블에 선로 km당 305만 달러를 사용합니다.
유럽으로, 2025년 가치의 54.8억 달러, 즉 46.8%를 차지합니다. 아시아태평양은 연 12.77%로 가장 빠르게 성장하며 2035년까지 유럽을 제칩니다.
Prysmian이 시장의 약 24%로 선두를 차지하며, Prysmian, Nexans, NKT가 합쳐서 약 절반을 차지합니다(DC Market Insights 추정치). Sumitomo Electric, LS Cable & System, Hellenic Cables, Furukawa Electric, Taihan, ZTT, JDR Cable Systems도 경쟁하고 있습니다.
IEA에 따르면 데이터센터 전력 사용량은 2030년까지 945TWh로 2024년의 두 배 이상이 될 것으로 예상됩니다. Google과 Amazon 같은 데이터센터 운영사는 송출 케이블을 통해 육지에 도달하는 해상풍력 전력을 구매합니다.
중국으로, 2025년 지출의 30.7억 달러, 즉 26.2%를 차지하며, 영국이 16.6억 달러로 그 뒤를 잇습니다. 일본은 연 16.72%로 가장 빠르게 성장합니다(DC Market Insights 추정치).
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.