
Markt für Rechenzentrumsinfrastruktur in Russland: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsinfrastruktur in Russland: 2025 lag das Marktvolumen bei USD 1,200.0 Mio.; bis 2035 soll es bei einer CAGR von 11.75 % auf USD 3,650.0 Mio. steigen. Auf Central Federal District entfallen 61.9% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Komponente
- 10Markt nach Strominfrastruktur
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Regionale Analyse
- Central Federal District61.9%
- Northwestern Federal District13.8%
- Volga Federal District9.7%
- Ural Federal District5.6%
- Siberian Federal District5.4%
- Southern, North Caucasian and Far Eastern Districts3.6%
Profilierte Unternehmen
- Systeme Electric
- Impuls (Sistemotekhnika)
- Bastion
- Nerpa
- REFKUL
- Smart DCIM
- Rosel (Rostec)
- K2Tech
- Rubytech
- Rostelecom Data Centers (RTK-DPC)
- IXcellerate
- Key Point
- Atomdata (Rosatom)
- Selectel
- Cloud.ru
- Yandex
Vollständige Analyse
Der Markt für Rechenzentrumsinfrastruktur in Russland umfasst die physische Facility-Ebene russischer Rechenzentren: Strominfrastruktur wie unterbrechungsfreie Stromversorgungen (USV), Batterien, Dieselgeneratoren, Schaltanlagen und Stromverteilung; Kühlsysteme; Racks und Einhausungen; Hardware für Überwachung und Management; Brandunterdrückung und physische Sicherheit; sowie Hochbau und Innenausbau. DC Market Insights bewertet den Markt für Rechenzentrumsinfrastruktur in Russland 2025 mit USD 1,20 Mrd. und prognostiziert USD 3,65 Mrd. bis 2035, eine CAGR von 11,75 %. Der Wert für 2025 setzt sich aus zwei Blöcken zusammen: 64 MW neue konventionelle IT-Last zu USD 10,50 Mio. Facility-Ausgaben pro MW ergeben USD 672,00 Mio., Modernisierungen an einer installierten konventionellen Basis von etwa 580 MW fügen USD 91,32 Mio. hinzu, und die Facility-Ebene von 58 MW neuer KI-Kapazität fügt USD 439,73 Mio. hinzu. Überwachung und Management ist mit 13,64 % pro Jahr das am schnellsten wachsende Segment, weil Betreiber mit steigender Dichte jedes Rack mit Messtechnik ausstatten, und der Föderationskreis Sibirien ist mit 18,12 % pro Jahr die am schnellsten wachsende Region, weil günstigerer Strom und staatliche Standortvorschläge große Hallen nach Osten ziehen.
Zusammenfassung
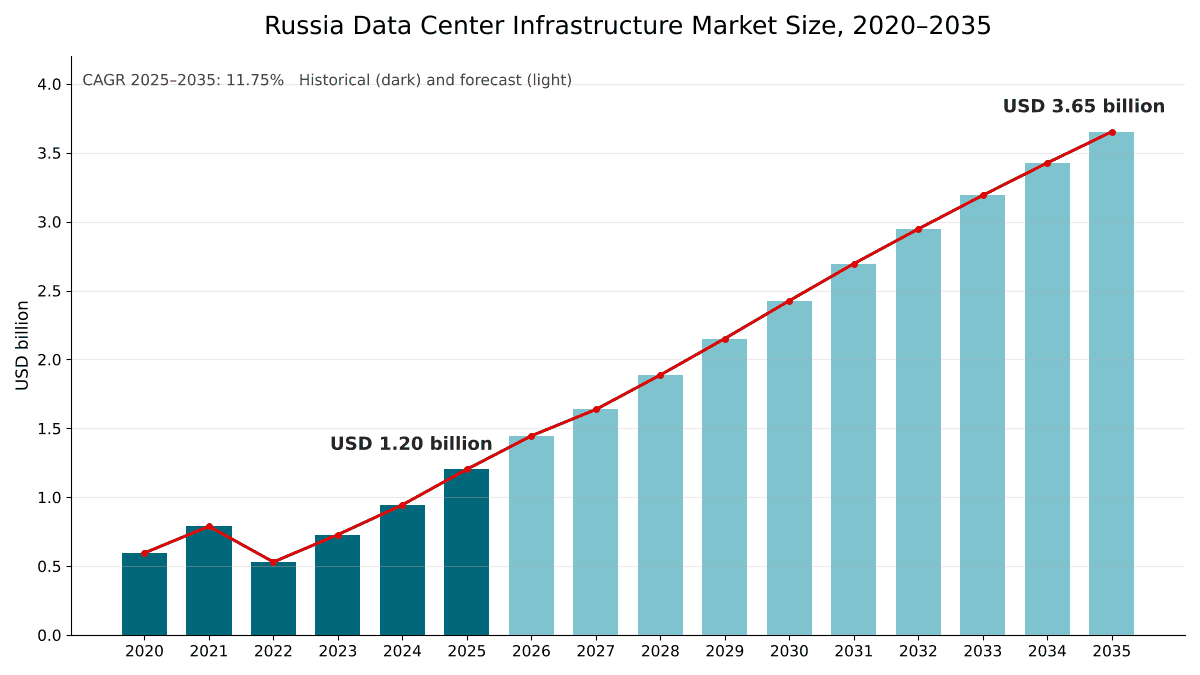
Die Größe des Marktes für Rechenzentrumsinfrastruktur in Russland wurde 2020 auf USD 0,60 Mrd. geschätzt, erreichte 2025 USD 1,20 Mrd. und wird bis 2035 voraussichtlich USD 3,65 Mrd. erreichen, bei einer CAGR von 11,75 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Markt für Rechenzentrumsinfrastruktur in Russland, Größe 2025 | USD 1,20 Mrd. |
| Markt für Rechenzentrumsinfrastruktur in Russland, CAGR | 11,75 % |
| Markt für Rechenzentrumsinfrastruktur in Russland, Größe 2035 | USD 3,65 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 15,10 % pro Jahr, jedoch nicht geradlinig. Die Facility-Ausgaben fielen 2022 um 32,8 % auf USD 529,99 Mio., als westliche Ausrüstungsanbieter das Land verließen und Projekte ins Stocken gerieten, erholten sich 2024 auf USD 944,65 Mio. und stiegen 2025 um 27,4 %, als KI-Hallen mit höherem Strom- und Kühlungsanteil in die Bauphase gingen. Die KI-Facility-Ebene macht 36,6 % des Werts 2025 und 54,4 % des Werts 2035 aus.
Das Wachstum verlangsamt sich auf 11,75 % pro Jahr, weil die Netzkapazität und nicht die Nachfrage das Tempo bestimmt. Die Anschlussanfragen von Rechenzentren in der Hauptstadtregion erreichten 2,2 GW gegenüber 0,53 GW geplanter Inbetriebnahmen, und die Bank von Russland beließ ihren Leitzins am 11. September 2026 bei 14,00 % (Quelle: Leitzinsentscheidung der Bank von Russland). Die Zahlen stimmen mit dem DC Market Insights-Bericht Russia Data Center Market überein: Dieser Markt entspricht den Segmenten Strominfrastruktur, Kühlsysteme und allgemeiner Bau jenes Berichts und schließt Server, Speicher und Netzwerktechnik aus.
Marktumfang: Was umfasst der Markt für Rechenzentrumsinfrastruktur in Russland?
Der Markt für Rechenzentrumsinfrastruktur in Russland umfasst USD 1,20 Mrd. an Investitionsausgaben 2025 für die Facility-Ebene von Rechenzentren in der Russischen Föderation, bewertet in aktuellen US-Dollar zu einem Planungskurs von RUB 82,50 pro USD, mit 2025 als Basisjahr und Prognosen bis 2035.
Enthalten. USV-Systeme und Batterien, Dieselgeneratoren, Schaltanlagen und Stromverteilung; Kältemaschinen, Präzisions- und In-Row-Klimageräte, Trockenkühler und Flüssigkeitskühlung; Racks, Gehäuse und Gangeinhausung; Sensoren, gemessene Stromverteilung und Hardware für Data Center Infrastructure Management (DCIM); Brandunterdrückung, Zutrittskontrolle und Videoüberwachung; sowie Bau und Ausbau von Hallen und Technikräumen, für Neubauten, Erweiterungen und Modernisierungen.
Ausgeschlossen. Server, Beschleuniger, Speicher und Netzwerk-Switches, DCIM-Softwarelizenzen, Grundstücke, Strom und sonstige Betriebskosten, Umsätze aus Colocation- und Cloud-Diensten sowie Krypto-Mining-Farmen. Öffentliche, private und Community-Cloud-Dienste in Russland werden nur über die Strom-, Kühl- und Gebäudesysteme der Rechenzentren erfasst, in denen sie betrieben werden.
Wie die Segmente zusammenpassen. Jede Dimension teilt dieselben USD 1,20 Mrd. neu auf. Racks, Überwachung, Brandschutz und Sicherheit sowie Bau und Ausbau entsprechen zusammen dem Segment allgemeiner Bau von USD 479,79 Mio. im Modell des Russia Data Center Market. Die Aufteilung der Stromversorgung, die die Frage nach der Notstromversorgung beantwortet, gliedert das Stromsegment von USD 410,01 Mio. in USV und Batterien, Dieselgeneratoren sowie Schaltanlagen und Stromverteilung.
Markttreiber: Was treibt den Markt für Rechenzentrumsinfrastruktur in Russland an?
Steigende Rack-Dichte, eine staatliche Prognose von 2,5 GW Strombedarf der Rechenzentren bis 2030 und der Übergang zu Campus-Standorten mit 40 MW und mehr treiben den Markt für Rechenzentrumsinfrastruktur in Russland zu einem jährlichen Wachstum von 11,75 %.
Strom und Kühlung machen 60,1 % der Ausgaben 2025 aus, während Racks auf 20 kW steigen
Strominfrastruktur und Kühlsysteme entfallen 2025 auf USD 723,26 Mio. bzw. 60,1 % des Marktes, und DC Market Insights prognostiziert bis 2035 63,2 %. Das neue Rechenzentrum von Cloud.ru in der Region Moskau ist für bis zu 890 Racks mit bis zu 20 kW ausgelegt, IXcellerates MOS11 kommt im Durchschnitt auf 12 kW pro Rack mit Skalierbarkeit bis 44 kW, und IXcellerates MOS3 läuft mit bis zu 22 kW pro Rack. Jede Steigerung der Rack-Leistung erhöht USV-Kapazität, Schaltanlagen und Wärmeabfuhr pro Quadratmeter.
Strombedarf der Rechenzentren steigt bis 2030 von 1 GW auf 2,5 GW
Das Ministerium für digitale Entwicklung und das Analysezentrum der Regierung erwarten, dass der Stromverbrauch der Rechenzentren in Russland bis 2030 um mindestens das 2,5-Fache steigt, von 1 GW auf 2,5 GW. Der Anteil der Rechenzentren am russischen Stromverbrauch stieg von 1,4 % im Jahr 2022 auf 2,2 % im Jahr 2025, und der Strombedarf der Rechenzentren wächst laut einem ComNews-Bericht über das Stromsystem um 30 % bis 40 % pro Jahr, gegenüber einem Wachstum der Erzeugung von 2 % bis 4 %. Jedes zusätzliche MW IT-Last benötigt eigene USV, Schaltanlagen und Wärmeabfuhr. DC Market Insights modelliert einen Anstieg der neuen konventionellen IT-Kapazität von 64 MW im Jahr 2025 auf 118 MW pro Jahr bis 2035 und der neuen KI-Kapazität von 58 MW auf 273 MW pro Jahr.
Campus-Standorte mit 40 MW bis 154 MW ersetzen innerstädtische Standorte mit 1 MW
IXcellerates Campus Veshki in der Region Moskau wird 7.500 Rack-Stellplätze und mehr als 130 MW Gesamtleistung in zwei Gebäuden bereitstellen (Quelle: Pressemitteilung von IXcellerate). Yandex Cloud plant 2026 eine neue Verfügbarkeitszone in einem neuen Yandex-Rechenzentrum mit mehr als 40 MW, Sber baut in der Region Saratow ein Rechenzentrum mit bis zu 82 MW, und Cloud X plant ein KI-Rechenzentrum mit 154 MW in der Region Irkutsk. 2025 boten dagegen die neuen Standorte von MegaFon in Jekaterinburg und Twer jeweils 1 MW.
Markttrends: Wie verändert sich die russische Rechenzentrumsinfrastruktur?
Inländische und asiatische Ausrüstung hat westliche Lieferanten ersetzt, freie Kühlung und Flüssigkeitskühlung drücken die Power Usage Effectiveness (PUE) in Richtung 1,1, und die Überwachung erstreckt sich auf jedes Rack.
Russische USV- und Kühltechnik überholt westliche Ausrüstung mit 35,9 %
Der Integrator K2Tech berichtete auf Basis seiner Ersatzteillagerstatistik, dass der russische Anteil an USV- und Kühlsystemen von 24,9 % im Jahr 2024 auf 35,9 % im Jahr 2025 stieg und damit westliche Anbieter mit 25,9 % überholte, während asiatische Ausrüstung mit 38,2 % die größte Gruppe blieb. Der Integrator Rubytech gab an, dass westliche Gebäudetechnik in neuen Projekten durchschnittlich nicht mehr als 5 % ausmacht, chinesische Hersteller etwa 70 % bis 80 % und russische Hersteller 15 % bis 20 % abdecken. Systeme Electric gibt an, die Produktion von ein- und dreiphasigen USV und Kühlsystemen lokalisiert zu haben.
Freie Kühlung und Flüssigkeitskühlung drücken die PUE in Richtung 1,1
Yandex gibt an, dass seine Rechenzentrums-Racks ganzjährig mit Außenluft gekühlt werden, dass sein neues Rechenzentrum eine durchschnittliche PUE von 1,1 erreicht und dass es Flüssigkeitskühlung einführt. IXcellerates MOS11 nutzt ein integriertes Energiespeichersystem, um eine jährliche durchschnittliche PUE von 1,33 zu halten. Systeme Electric präsentiert vorgefertigte Strommodule, In-Row-Klimageräte und Trockenkühler als sein Portfolio für KI-Lasten und sagt, dass Flüssigkeitskühlung als Standard bereits Marktrealität ist. Kühlsysteme wachsen im Modell um 12,44 % pro Jahr, etwas schneller als die Strominfrastruktur mit 12,19 %.
Überwachung und Management wächst mit 13,64 % am schnellsten
Hardware für Überwachung und Management hat 2025 einen Wert von USD 46,06 Mio. und bis 2035 von USD 165,46 Mio. Der russische DCIM-Anbieter Smart DCIM meldete seine 25. Rechenzentrumsinstallation in Banken, Wissenschaft und öffentlichem Sektor, und Systeme Electric bietet seine Überwachungsplattform DC Guard an. Dichtere Racks lassen weniger thermischen Spielraum, daher ergänzen Betreiber Rack für Rack Sensoren und gemessene Stromversorgung.
Marktherausforderungen: Was bremst den Markt für Rechenzentrumsinfrastruktur in Russland?
Die Netzkapazität rund um Moskau, lange Lieferzeiten für große USV-Systeme und ein Leitzins von 14,00 % sind die drei Engpässe, die den Markt nach Erwartung von DC Market Insights unter seinem Nachfragepotenzial halten, bis nach 2027 neue Erzeugungskapazität hinzukommt.
Moskauer Rechenzentren sind zu etwa 95 % ausgelastet
Ein Berater des Gouverneurs der Region Wladimir sagte im Februar 2026, dass die Moskauer Rechenzentren zu etwa 95 % ausgelastet seien, mit nicht mehr als 1.400 freien Rack-Stellplätzen in der Region (Quelle: Bericht von 3DNews). Neue Erzeugungskapazität für die Region Moskau ist laut dem Energieexperten Dmitry Stapran für 2027 bis 2030 und neue Hochspannungsleitungen für 2030 bis 2032 geplant. DC Market Insights prognostiziert, dass der Anteil des Zentralen Föderationskreises von 61,9 % im Jahr 2025 auf 54,1 % bis 2035 sinkt.
Die Inbetriebnahme großer USV-Systeme dauert 6 bis 8 Monate
Ein Experte des USV-Lieferanten Bastion sagte im Mai 2025, dass die Inbetriebnahme komplexer USV-Systeme jetzt 6 bis 8 Monate statt 3 bis 4 dauert und die Lieferung oberhalb von 500 kVA schwierig bleibt. Sistemotekhnika, Hersteller der Marke Impuls, erklärte, dass die lokale Produktion von Hochleistungs-USV wirtschaftlich nicht tragfähig bleibt, und Nerpa sagte, dass die meisten russischen USV-Hersteller asiatische Komponenten verwenden. Ein Bericht von Delovoy Peterburg vom Januar 2025 besagte, dass Kühlsysteme, USV und Dieselgeneratoren teurer geworden seien, hauptsächlich wegen Ausrüstungsknappheit und steigender Preise.
Ein Leitzins von 14,00 % stoppt spekulative Bauprojekte
In den letzten drei Jahren wurden rund 38 russische Rechenzentrumsprojekte auf Eis gelegt, gegenüber 128 im selben Zeitraum angekündigten Projekten im Wert von etwa RUB 1 Billion, von denen sich etwa 42 im Bau befinden. Atomdata gab an, dass die Inbetriebnahme neuer Rechenzentrumskapazität 2025 auf einem Rekordtief lag. DC Market Insights lässt die konventionellen Zubauten nur allmählich wieder steigen, von 64 MW im Jahr 2025 auf 90 MW pro Jahr im Jahr 2030.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Colocation-Einrichtungen, die um 13,69 % pro Jahr wachsen, und stromgestützte Standorte außerhalb Moskaus sind die beiden größten neuen Umsatzpotenziale im Markt für Rechenzentrumsinfrastruktur in Russland.
Facility-Ausgaben für Colocation wachsen bis 2035 auf USD 1,29 Mrd.
Colocation-Rechenzentren geben 2025 USD 358,34 Mio. für Infrastruktur aus, und DC Market Insights prognostiziert bis 2035 USD 1,29 Mrd., das schnellste Wachstum aller Rechenzentrumstypen, weil Banken und Cloud-Anbieter Flächen mieten, wenn ihre eigenen Netzanschluss-Warteschlangen lang sind. Rostelecom Data Centers lastete seinen Standort in Nischni Nowgorod weniger als ein Jahr nach der Eröffnung im Juni 2025 zu 93 % aus, und Rostelecom strebt für 2030 einen Rechenzentrumsumsatz von RUB 169 Mrd. an, gegenüber RUB 76 Mrd. im Jahr 2025.
Sibirien, der Ural und die Wolga bieten Strom für Standorte mit 30 MW bis 200 MW
Das Energieministerium hat vorgeschlagen, KI-Rechenzentren in Sibirien zu errichten, wo die Energiebasis laut Unterlagen des Stolypin-Instituts mehrere Rechenzentren mit jeweils bis zu 200 MW ermöglicht; freie Kapazität für Standorte mit 30 MW ist im Ural und an der Wolga verfügbar. DC Market Insights prognostiziert für den Föderationskreis Sibirien ein Wachstum von USD 64,96 Mio. im Jahr 2025 auf USD 343,36 Mio. bis 2035.
Preise: Wie viel kostet Rechenzentrumsinfrastruktur pro MW in Russland?
Ein konventionelles Rechenzentrum in Russland benötigt 2025 laut Schätzungen von DC Market Insights etwa USD 10,50 Mio. an Facility-Ausgaben pro MW IT-Last, beim Planungskurs etwa RUB 866 Mio. Die Zahl umfasst Strom, Kühlung, Racks, Überwachung, Brandschutz und Sicherheit sowie Bau, jedoch keine IT-Ausrüstung.
| Kostenreferenz | Angegebene Kosten | Pro MW (Mio. USD) |
|---|---|---|
| Schätzung von DC Market Insights, konventionelle Facility, 2025 | USD 10,50 Mio. pro MW | 10,50 |
| MegaFon, Marktdurchschnitt pro kW IT-Kapazität | RUB 1,2-1,5 Mio. pro kW | 14,55-18,18 |
| Komfortel, Facility mit 20 MW | RUB 10-12 Mrd. | 6,06-7,27 |
| Rostelecom Data Centers, Tier-III-Campus mit 100-200 MW | RUB 110-150 Mrd. | 6,67-18,18 |
| Atomdata Innopolis, erste Ausbaustufe mit 8 MW | RUB 8 Mrd. | 12,12 |
Rubelbeträge sind zu RUB 82,50 pro USD umgerechnet; die angegebenen Kosten beruhen auf unterschiedlichen Bezugsgrößen, teils auf der Gesamtleistung, teils auf der IT-Last. DC Market Insights erhöht die Facility-Kosten pro MW von USD 9,00 Mio. im Jahr 2020 auf USD 10,50 Mio. im Jahr 2025 und danach um 1,5 % pro Jahr auf USD 12,19 Mio. im Jahr 2035, da Dichte, Redundanz und der Anteil der Flüssigkeitskühlung steigen.
Normen und Regulierung: Welche Vorschriften prägen die russische Rechenzentrumsinfrastruktur?
Fünf Regelwerke, angeführt vom Rechenzentrumsgesetz von 2025 und seinem Register, prägen den Markt für Rechenzentrumsinfrastruktur in Russland.
Föderales Gesetz Nr. 244-FZ (Juli 2025). Das Gesetz vom 23. Juli 2025 fügte dem Kommunikationsgesetz eine Definition des Rechenzentrums hinzu, als Gebäude oder Räumlichkeiten zur Datenverarbeitung und -speicherung einschließlich ihrer technischen Systeme, schuf ein Rechenzentrumsregister und verbot Krypto-Mining-Ausrüstung in registrierten Rechenzentren. Einige Bestimmungen traten am 1. März 2026 in Kraft.
Regierungsverordnung Nr. 1932 (November 2025). Die Verordnung vom 28. November 2025 legt die Regeln für das Register fest, das die technischen Merkmale jedes Rechenzentrums erfasst und seit dem 1. März 2026 in Betrieb ist; das Ministerium für digitale Entwicklung hat das Rechenzentrum Medvedkovo-2 von Rostelecom aufgenommen.
Netzentgeltregeln und Investitionsförderung. Eine im März 2026 gemeldete Regierungsinitiative würde ab 2027 Rechenzentren und Mining-Standorten mit mehr als 670 kW die Netzübertragung auf Basis von 90 % der maximal angemeldeten Leistung statt des tatsächlichen Verbrauchs in Rechnung stellen, was eine stufenweise aufgebaute Strominfrastruktur begünstigt. Nach dem Föderalen Gesetz Nr. 69-FZ werden für qualifizierte Projekte 50 % der tatsächlichen Kosten für den Bau der unterstützenden Infrastruktur erstattet.
Industrieregister und Beschaffung. Hersteller bestätigen ihren Status als russischer Hersteller über das Register des Ministeriums für Industrie und Handel nach Verordnung Nr. 719. Ab dem 1. Januar 2026 dürfen Lose der öffentlichen Beschaffung keine im russischen Register gelisteten Produkte mit ausländischen Produkten mischen.
Datenlokalisierung und Tier-Auslegung. Das Föderale Gesetz Nr. 242-FZ schreibt seit dem 1. September 2015 vor, dass personenbezogene Daten russischer Bürger in Russland verarbeitet und gespeichert werden. Mehrere neue kommerzielle Bauten sind nach Tier III ausgelegt, darunter der Standort von Cloud.ru in der Region Moskau sowie die Standorte von Rostelecom in Nischni Nowgorod und Jekaterinburg.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrumsinfrastruktur in Russland an?
Die Strominfrastruktur führt den Markt für Rechenzentrumsinfrastruktur in Russland mit 34,1 % des Werts 2025 an, Hyperscale- und Cloud-Anbieter führen bei den Rechenzentrumstypen mit 33,2 %, und Tier-III-Einrichtungen haben einen Anteil von 66,2 %. Überwachung und Management ist mit 13,64 % pro Jahr das am schnellsten wachsende Segment, gegenüber 9,94 % für Hochbau und Innenausbau, weil neue Hallen mit hoher Dichte Rack für Rack mit Messtechnik ausgestattet werden, während die Gebäudehülle einen kleineren Teil jedes neuen MW ausmacht.
Nach Komponente: Strominfrastruktur führt mit 34,1 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Strominfrastruktur | 0,41 | 34,1 % | 1,30 | 12,19 % |
| Kühlsysteme | 0,31 | 26,0 % | 1,01 | 12,44 % |
| Hochbau und Innenausbau | 0,24 | 19,9 % | 0,62 | 9,94 % |
| Racks, Gehäuse und Einhausung | 0,13 | 10,9 % | 0,40 | 11,72 % |
| Brandunterdrückung und physische Sicherheit | 0,06 | 5,2 % | 0,16 | 10,07 % |
| Überwachung und Management | 0,05 | 3,8 % | 0,17 | 13,64 % |
Die Strominfrastruktur hat 2025 einen Wert von USD 410,01 Mio. und die Kühlsysteme von USD 313,25 Mio. Hochbau und Innenausbau mit einem Wert von USD 239,42 Mio. verlieren bis 2035 3,0 Prozentpunkte Anteil.
Nach Strominfrastruktur: USV und Batterien führen die Notstromversorgung mit 41,8 % an
USV-Systeme und Batterien entfallen 2025 auf USD 171,39 Mio. (41,8 % der Strominfrastruktur) und wachsen um 12,95 % pro Jahr auf USD 579,12 Mio. bis 2035. Schaltanlagen und Stromverteilung entfallen auf USD 141,86 Mio. (34,6 %) und wachsen um 12,45 %. Dieselgeneratoren entfallen auf USD 96,76 Mio. (23,6 %) und wachsen mit 10,30 % am langsamsten, weil die Generatorkapazität mit der Facility-Last skaliert, während der Anteil von USV und Stromverteilung mit der Rack-Dichte skaliert.
Nach Rechenzentrumstyp: Hyperscale- und Cloud-Anbieter führen mit 33,2 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Anbieter | 0,40 | 33,2 % | 1,17 | 11,35 % |
| Colocation-Rechenzentren | 0,36 | 29,8 % | 1,29 | 13,69 % |
| Unternehmens- und bankeigene Rechenzentren | 0,34 | 28,2 % | 0,86 | 9,73 % |
| Regierungs- und Forschungsrechenzentren | 0,11 | 8,8 % | 0,33 | 12,07 % |
Colocation überholt Hyperscale- und Cloud-Anbieter vor 2035 und erreicht 35,4 % des Marktes, weil Colocation-Budgets weit mehr Facility und weit weniger Server enthalten als Cloud-Budgets. Unternehmens- und bankeigene Rechenzentren wachsen mit 9,73 % pro Jahr am langsamsten, da Workloads in Colocation und russische Clouds wandern.
Nach Tier-Typ: Tier III führt mit 66,2 %
Tier-III-Einrichtungen entfallen 2025 auf USD 796,42 Mio. und bis 2035 auf USD 2,54 Mrd., bei einem Wachstum von 12,28 % pro Jahr. Tier IV wächst mit 15,13 % pro Jahr am schnellsten, von USD 145,57 Mio. auf USD 595,44 Mio., da Banken und KI-Campus fehlertolerante Strompfade vorgeben. Tier-I- und Tier-II-Einrichtungen entfallen auf USD 261,06 Mio. und wachsen um 7,18 %.
Nach Endnutzer: Internet- und IT-Dienste führen mit 31,6 %
Internet- und IT-Dienstleister entfallen auf USD 380,17 Mio. (31,6 %) der Ausgaben 2025 und wachsen um 11,95 % pro Jahr. Banken, Finanzdienstleistungen und Versicherungen (BFSI) folgen mit USD 269,48 Mio. (22,4 %), danach Telekommunikation mit 14,1 %, Regierung und Forschung mit 13,8 %, Industrie und Energie mit 8,3 %, Sonstige mit 5,7 % sowie Einzelhandel und E-Commerce mit 4,1 %. Industrie und Energie wächst mit 14,30 % pro Jahr am schnellsten, da Hersteller und Energieunternehmen Vor-Ort- und Edge-Kapazität ergänzen.
DC Exclusive: Der russische Facility Cost Stack
Mit USD 133,95 Mio. im Jahr 2025 ist die Strominfrastruktur für Hyperscale- und Cloud-Anbieter die größte Zelle der Matrix und macht 11,1 % des gesamten Marktes aus. Die Matrix stellt gegenüber, was gekauft wird und wer es kauft.
| 2025, Mio. USD | Strom | Kühlung | Racks und Einhausung | Überwachung | Brandschutz und Sicherheit | Bau und Ausbau | Gesamt |
|---|---|---|---|---|---|---|---|
| Hyperscale- und Cloud-Anbieter | 133,95 | 108,29 | 43,94 | 14,36 | 16,78 | 81,71 | 399,03 |
| Colocation-Rechenzentren | 128,22 | 91,39 | 41,62 | 15,13 | 20,14 | 61,84 | 358,34 |
| Unternehmens- und bankeigene Rechenzentren | 114,81 | 86,66 | 35,04 | 12,68 | 19,51 | 70,77 | 339,47 |
| Regierungs- und Forschungsrechenzentren | 33,03 | 26,91 | 10,86 | 3,89 | 6,42 | 25,10 | 106,21 |
| Gesamt | 410,01 | 313,25 | 131,46 | 46,06 | 62,85 | 239,42 | 1.203,05 |
Colocation-Rechenzentren geben 35,8 % ihres Infrastrukturbudgets für Strom aus, den höchsten Anteil aller Typen, weil sie Mietern garantierte Leistung verkaufen. Hyperscale- und Cloud-Anbieter geben mit 27,1 % ihres Budgets am meisten für Kühlung aus, was die Dichte der KI-Hallen widerspiegelt. Regierungs- und Forschungsrechenzentren geben 23,6 % für Bau und Ausbau und 6,0 % für Brandschutz und Sicherheit aus, jeweils der höchste Anteil aller Typen.
Der russische Facility Cost Stack ist ein Modell von DC Market Insights, aufgebaut aus 55 Eingangsgrößen: 16 konventionelle Kapazitätskohorten, 16 jährliche KI-Facility-Werte aus dem Modell Russia AI Data Center Market von DC Market Insights, 3 Kosten- und Kursannahmen, 6 Komponentenaufteilungen, 4 Aufteilungen nach Rechenzentrumstyp, 6 Aufteilungen nach Föderationskreis und 4 veröffentlichte Baukostenreferenzen zur Kontrolle. Das Modell wird auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrumsinfrastruktur in Russland an?
Der Zentrale Föderationskreis führt den Markt für Rechenzentrumsinfrastruktur in Russland mit 61,9 % des Werts 2025 an, weil Moskau den Großteil der kommerziellen und Cloud-Kapazität beherbergt, und der Föderationskreis Sibirien ist mit 18,12 % pro Jahr die am schnellsten wachsende Region, wegen günstigeren Stroms und staatlicher Standortvorschläge.
Zentraler Föderationskreis führt mit 61,9 % Anteil
Der Zentrale Föderationskreis hat 2025 einen Wert von USD 744,69 Mio. und bis 2035 von USD 1,98 Mrd., eine CAGR von 10,25 %. Zu den Projekten gehören IXcellerates MOS11 mit 40 MW und 2.500 Rack-Stellplätzen, dessen erste Ausbaustufe für Sommer 2026 geplant ist, und das 11-MW-Rechenzentrum von Cloud.ru, das 2027 fertig werden soll.
Nordwestlicher Föderationskreis hält 13,8 % Anteil
Der Nordwestliche Föderationskreis hat 2025 einen Wert von USD 166,02 Mio. und bis 2035 von USD 526,20 Mio., eine CAGR von 12,23 %. Key Point plant in Sankt Petersburg ein Rechenzentrum mit 20 MW und 1.650 Racks, mit einer ersten Ausbaustufe von 5 MW und 330 Racks im ersten Quartal 2027, und zwei weitere geplante Rechenzentren in Sankt Petersburg werden zusammen 22 MW bieten.
Föderationskreis Wolga hält 9,7 % Anteil
Der Föderationskreis Wolga hat 2025 einen Wert von USD 116,70 Mio. und bis 2035 von USD 410,85 Mio., eine CAGR von 13,41 %. Rostelecom Data Centers investierte 2025 RUB 3,6 Mrd. in seinen Standort in Nischni Nowgorod mit 401 Racks und 5 MW, und das Rechenzentrum Innopolis von Atomdata in Tatarstan hat eine erste Ausbaustufe von 1.000 Racks und 8 MW.
Föderationskreis Ural hält 5,6 % Anteil
Der Föderationskreis Ural hat 2025 einen Wert von USD 67,37 Mio. und bis 2035 von USD 240,47 Mio., eine CAGR von 13,57 %. In Jekaterinburg verfügt das Rechenzentrum von Key Point über 11 MW Auslegungskapazität und 880 IT-Racks, finanziert mit RUB 3,2 Mrd. von VTB, und Rostelecom Data Centers fügte für etwa RUB 1 Mrd. eine dritte Ausbaustufe mit 214 Racks und 2 MW hinzu.
Föderationskreis Sibirien hält 5,4 % Anteil
Der Föderationskreis Sibirien hat 2025 einen Wert von USD 64,96 Mio. und bis 2035 von USD 343,36 Mio., eine CAGR von 18,12 %, die höchste aller Föderationskreise, und sein Anteil steigt bis 2035 auf 9,4 %, da KI-Campus wie der geplante 154-MW-Standort von Cloud X in der Region Irkutsk nach Osten wandern.
Südlicher, Nordkaukasischer und Fernöstlicher Föderationskreis halten 3,6 % Anteil
Der Südliche, der Nordkaukasische und der Fernöstliche Föderationskreis haben zusammen 2025 einen Wert von USD 43,31 Mio. und bis 2035 von USD 156,70 Mio., eine CAGR von 13,72 %, überwiegend regionale Telekommunikationskapazität wie das Tier-III-Rechenzentrum von Rostelecom in Stawropol mit 200 kW und 24 Racks und einer PUE von 1,3 bis 1,5.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Rechenzentrumsinfrastruktur in Russland erreicht im Basisszenario bis 2035 USD 3,65 Mrd., mit einer Spanne von USD 2,76 Mrd. bis USD 4,49 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Konventionelle Zubauten 14 % unter Basis und Facility-Preise 5 % niedriger; KI-Kapazität folgt dem niedrigen KI-Szenario | 2,76 | 8,68 % |
| Basis | Konventionelle Zubauten steigen auf 118 MW pro Jahr; KI-Zubauten erreichen 273 MW pro Jahr | 3,65 | 11,75 % |
| Hoch | Konventionelle Zubauten 14 % über Basis und Facility-Preise 5 % höher; KI-Kapazität folgt dem hohen KI-Szenario | 4,49 | 14,07 % |
Das niedrige Szenario spiegelt eine längere Phase hoher Zinsen und langsamer Netzanschlüsse wider. Das hohe Szenario geht davon aus, dass neue Erzeugungskapazität in der Region Moskau planmäßig zwischen 2027 und 2030 hinzukommt und die Vorteile des Registers den Bau beschleunigen. Längere Lieferzeiten für USV und Kältemaschinen verzögern Umsätze überwiegend, statt sie zu beseitigen.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrumsinfrastruktur in Russland an?
- Systeme Electric
- Impuls (Sistemotekhnika)
- Bastion
- Nerpa
- REFKUL
- Smart DCIM
- Rosel (Rostec)
- K2Tech
- Rubytech
- Rostelecom Data Centers (RTK-DPC)
- IXcellerate
- Key Point
- Atomdata (Rosatom)
- Selectel
- Cloud.ru
- Yandex
Unter den Betreibern, die ihre Ausgaben offenlegen, entfallen auf Rostelecom Data Centers etwa 7,7 % des Marktwerts 2025 (Schätzung von DC Market Insights: mehr als RUB 38 Mrd. über fünf Jahre in den Ausbau von Rechenzentren und die Modernisierung von Ausrüstung investiert, gemittelt auf RUB 7,6 Mrd. bzw. USD 92,12 Mio. pro Jahr, gegenüber dem Markt von USD 1,20 Mrd.), und sein Rack-Bestand hat sich auf 27.637 verdoppelt. Selectel gab 2025 RUB 2,9 Mrd., etwa USD 35,15 Mio. bzw. 2,9 % des Marktes, für neue Rechenzentrumsinfrastruktur aus, bei Investitionsausgaben von insgesamt RUB 7,9 Mrd. Auf der Angebotsseite konkurriert Systeme Electric bei USV, Kühlung und Überwachung, Impuls, Bastion und Nerpa liefern USV-Systeme, REFKUL stellt Präzisionsklimageräte her, und Smart DCIM und Rosel bieten Überwachung und kompakte flüssigkeitsgekühlte Rechenzentren an.
Jüngste Entwicklungen
- Im Juli 2025 führte das Föderale Gesetz Nr. 244-FZ eine rechtliche Definition des Rechenzentrums, ein Rechenzentrumsregister und ein Verbot von Krypto-Mining-Ausrüstung in registrierten Rechenzentren ein (Quelle: Rechtsübersicht von ppt.ru).
- Im November 2025 kündigte IXcellerate seinen Campus Veshki in der Region Moskau mit 7.500 Rack-Stellplätzen und mehr als 130 MW Gesamtleistung an (Quelle: Pressemitteilung von IXcellerate).
- Im Dezember 2025 erweiterte Systeme Electric seine dreiphasige USV-Serie Excelente VX um modulare Modelle mit 800, 1.000 und 1.200 kVA (Quelle: Nachrichtenbericht von Elec.ru).
- Im März 2026 nahm das nationale Rechenzentrumsregister den Betrieb auf, und das Ministerium für digitale Entwicklung nahm später das Rechenzentrum Medvedkovo-2 von Rostelecom auf (Quelle: Nachrichtenbericht von ComNews).
- Im Mai 2026 bestätigte REFKUL für seine Präzisionsklimageräte den Status als russischer Hersteller im Register des Ministeriums für Industrie und Handel (Quelle: Nachrichten der Termokul-Gruppe).
- Im Juni 2026 begann Cloud.ru mit dem Bau eines Tier-III-Rechenzentrums mit 11 MW in der Region Moskau für bis zu 890 Racks mit bis zu 20 kW, dessen Inbetriebnahme für 2027 geplant ist (Quelle: Nachrichtenbericht von ComNews).
Wir verfolgen diese Inbetriebnahmen, Gesetze und Kapazitätsankündigungen in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Marktes für Rechenzentrumsinfrastruktur in Russland erstellt haben
DC Market Insights hat das Modell bottom-up in zwei Blöcken erstellt. Der konventionelle Block verwendet 16 jährliche Kohorten neuer IT-Kapazität (64 MW im Jahr 2025, steigend auf 118 MW im Jahr 2035), die jeweils mit Facility-Kosten pro MW bewertet werden (USD 10,50 Mio. im Jahr 2025), zuzüglich Modernisierungen von jährlich 1,5 % des Facility-Werts der installierten Basis, wobei jährlich 2,5 % der Basis stillgelegt werden. Der KI-Block übernimmt Jahr für Jahr die Facility-Ebene, also Strom- und Kühlinfrastruktur sowie Facility-Bau, aus dem Modell für russische KI-Rechenzentren von DC Market Insights. Die Summe wurde nach 6 Komponenten, 3 Teilsegmenten der Strominfrastruktur, 4 Rechenzentrumstypen, 3 Tiers, 7 Endnutzern und 6 Gruppen von Föderationskreisen aufgeteilt, und jede Aufteilung ergibt in Summe die Marktgröße. Strominfrastruktur, Kühlsysteme und die übrigen vier Komponenten entsprechen zusammen den entsprechenden Segmenten des Modells des Russia Data Center Market in den Jahren 2025 und 2035. Das Ergebnis wurde anhand von 4 veröffentlichten Baukostenreferenzen und der staatlichen Prognose von 2,5 GW Strombedarf der Rechenzentren bis 2030 überprüft. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat die Berechnungen, die Quellen und die Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Währung, Einheiten und Planungswechselkurs
- 1.4Aufbau des Berichts
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Kapazitätskohorten
- 2.2Annahmen zu Facility-Kosten pro MW
- 2.3Top-down-Prüfungen anhand veröffentlichter Baukosten
- 2.4Datenquellen und Faktenprüfung
- 03Zusammenfassung
- 3.1Marktgröße, 2020, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Facility-Kosten pro MW, 2020-2035
- 5.2Veröffentlichte Baukostenreferenzen
- 5.3Druck durch Ausrüstungskosten und Lieferzeiten
- 06Normen und Regulierung
- 6.1Föderales Gesetz Nr. 244-FZ und das Rechenzentrumsregister
- 6.2Regierungsverordnung Nr. 1932
- 6.3Netzentgeltregeln und Investitionsförderung
- 6.4Industrieregister und Beschaffungsregeln
- 6.5Datenlokalisierung und Tier-Auslegung
- 07Lieferkettenanalyse
- 7.1Inländische, asiatische und westliche Ausrüstungsquellen
- 7.2Herstellung von USV und Kühltechnik in Russland
- 7.3Rolle der Systemintegratoren
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Konventioneller Block und KI-Facility-Block
- 8.3Wachstum gegenüber dem Vorjahr
- 09Markt nach Komponente
- 9.1Strominfrastruktur
- 9.2Kühlsysteme
- 9.3Racks, Gehäuse und Einhausung
- 9.4Überwachung und Management
- 9.5Brandunterdrückung und physische Sicherheit
- 9.6Hochbau und Innenausbau
- 10Markt nach Strominfrastruktur
- 10.1USV und Batterien
- 10.2Dieselgeneratoren
- 10.3Schaltanlagen und Stromverteilung
- 11Markt nach Rechenzentrumstyp
- 11.1Hyperscale- und Cloud-Anbieter
- 11.2Colocation-Rechenzentren
- 11.3Unternehmens- und bankeigene Rechenzentren
- 11.4Regierungs- und Forschungsrechenzentren
- 12Markt nach Tier-Typ
- 12.1Tier I und II
- 12.2Tier III
- 12.3Tier IV
- 13Markt nach Endnutzer
- 13.1Internet- und IT-Dienste
- 13.2BFSI
- 13.3Telekommunikation
- 13.4Regierung und Forschung
- 13.5Industrie und Energie
- 13.6Einzelhandel und E-Commerce
- 13.7Sonstige
- 14DC Exclusive: Der russische Facility Cost Stack
- 14.1Matrix Komponente nach Rechenzentrumstyp, 2025
- 14.2Modelleingaben und Aufbau
- 15Markt nach Region
- 15.1Zentraler Föderationskreis
- 15.2Nordwestlicher Föderationskreis
- 15.3Föderationskreis Wolga
- 15.4Föderationskreis Ural
- 15.5Föderationskreis Sibirien
- 15.6Südlicher, Nordkaukasischer und Fernöstlicher Föderationskreis
- 16Regionale Querschnitte
- 16.1Anteil und Wachstum der Föderationskreise, 2025 und 2035
- 16.2Kapazitätsprojekte in den Föderationskreisen
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Marktstruktur und Käuferkonzentration
- 18.2Ausrüstungslieferanten
- 18.3Betreiber und Bauherren
- 19Unternehmensprofile
- 19.1Systeme Electric
- 19.2Impuls (Sistemotekhnika)
- 19.3Bastion
- 19.4Nerpa
- 19.5REFKUL
- 19.6Smart DCIM
- 19.7Rosel (Rostec)
- 19.8K2Tech
- 19.9Rubytech
- 19.10Rostelecom Data Centers (RTK-DPC)
- 19.11IXcellerate
- 19.12Key Point
- 19.13Atomdata (Rosatom)
- 19.14Selectel
- 19.15Cloud.ru
- 19.16Yandex
- 20Jüngste Entwicklungen
- 20.1Gesetze und Register
- 20.2Kapazitätsankündigungen
- 20.3Produkteinführungen
- 21Empfehlungen des Analysten
- 21.1Für Ausrüstungslieferanten
- 21.2Für Betreiber und Investoren
- 21.3Für Unternehmenskäufer
- Abb. 1Markt für Rechenzentrumsinfrastruktur in Russland, Größe, 2020-2035
- Abb. 2Markt für Rechenzentrumsinfrastruktur in Russland nach Komponente, 2025 und 2035
- Abb. 3Markt für Rechenzentrumsinfrastruktur in Russland nach Strominfrastruktur, 2025 und 2035
- Abb. 4Markt für Rechenzentrumsinfrastruktur in Russland nach Rechenzentrumstyp, 2025 und 2035
- Abb. 5Markt für Rechenzentrumsinfrastruktur in Russland nach Tier-Typ, 2025 und 2035
- Abb. 6Markt für Rechenzentrumsinfrastruktur in Russland nach Endnutzer, 2025 und 2035
- Abb. 7Markt für Rechenzentrumsinfrastruktur in Russland nach Föderationskreis, 2025 und 2035
- Abb. 8Markt für Rechenzentrumsinfrastruktur in Russland, Prognoseszenarien, 2035
- Tabelle 1Markt für Rechenzentrumsinfrastruktur in Russland, Größe, 2020-2035
- Tabelle 2Facility-Kosten pro MW und veröffentlichte Baukostenreferenzen
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Strominfrastruktur, 2025 und 2035
- Tabelle 5Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 6Markt nach Tier-Typ, 2025 und 2035
- Tabelle 7Markt nach Endnutzer, 2025 und 2035
- Tabelle 8Russischer Facility Cost Stack: Komponente nach Rechenzentrumstyp, 2025
- Tabelle 9Markt nach Föderationskreis, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
- Tabelle 11Jüngste Entwicklungen
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 1,20 Mrd. im Jahr 2025, steigend auf USD 3,65 Mrd. bis 2035 bei einer CAGR von 11,75 %, laut Schätzungen von DC Market Insights. Der Markt umfasst Strom, Kühlung, Racks, Überwachung, Brandschutz und Sicherheit sowie Bau und Ausbau, jedoch keine Server, Speicher oder Netzwerktechnik.
Um 11,75 % pro Jahr von 2025 bis 2035, langsamer als die 15,10 % pro Jahr, die von 2020 bis 2025 verzeichnet wurden, weil die Netzkapazität rund um Moskau und ein Leitzins von 14,00 % begrenzen, wie schnell neue Hallen gebaut werden können.
Die Strominfrastruktur mit USD 410,01 Mio. bzw. 34,1 % des Werts 2025, gefolgt von Kühlsystemen mit USD 313,25 Mio. Zusammen machen sie 60,1 % der Ausgaben aus, und Überwachung und Management wächst mit 13,64 % pro Jahr am schnellsten.
USD 171,39 Mio. für USV-Systeme und Batterien und USD 96,76 Mio. für Dieselgeneratoren im Jahr 2025, laut Schätzungen von DC Market Insights. USV und Batterien wachsen um 12,95 % pro Jahr auf USD 579,12 Mio. bis 2035.
Etwa USD 10,50 Mio. an Facility-Ausgaben pro MW IT-Last im Jahr 2025, ohne IT-Ausrüstung, laut Schätzungen von DC Market Insights. MegaFon bezifferte die durchschnittlichen Marktkosten auf RUB 1,2 Mio. bis RUB 1,5 Mio. pro kW IT-Kapazität.
Der Zentrale Föderationskreis mit USD 744,69 Mio. bzw. 61,9 % des Werts 2025, weil Moskau den Großteil der kommerziellen Kapazität beherbergt. Der Föderationskreis Sibirien wächst mit 18,12 % pro Jahr am schnellsten.
Im Februar 2026 waren sie zu etwa 95 % ausgelastet, mit nicht mehr als 1.400 freien Rack-Stellplätzen in der Region, laut einem Berater des Gouverneurs der Region Wladimir. Der Energieexperte Dmitry Stapran sagte, dass neue Erzeugungskapazität für die Region Moskau für 2027 bis 2030 geplant ist.
Etwa 7,7 % des Marktwerts 2025 entfallen auf Rostelecom Data Centers (Schätzung von DC Market Insights). Systeme Electric, Impuls, Bastion, Nerpa, REFKUL und Smart DCIM liefern Ausrüstung, und IXcellerate, Key Point, Atomdata, Selectel, Cloud.ru und Yandex bauen Kapazität auf.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.