
Ägypten Rechenzentrum Colocation Markt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Ägypten Rechenzentrum Colocation Markt: 2025 lag das Marktvolumen bei USD 55.2 Mio.; bis 2035 soll es bei einer CAGR von 24.1 % auf USD 478.3 Mio. steigen. Auf Greater Cairo entfallen 85.2% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Lieferkette und Kapazität
- 08Marktgröße und Prognose
- 09Markt nach Colocation-Typ
- 10Markt nach Umsatzstrom
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 13Profilierte Unternehmen
Regionale Analyse
- Greater Cairo85.2%
- Alexandria and North Coast8.2%
- Suez Canal Economic Zone and Red Sea3.4%
- Rest of Egypt3.2%
Profilierte Unternehmen
- Telecom Egypt
- GPX Global Systems
- Raya Data Center
- Vodafone Business
- Elsewedy Electric
- Cassava Technologies
- Khazna Data Centers
- Benya Group
- Gulf Data Hub
- Intro Group
- Hassan Allam Digital Infrastructure
- Africa50
- Huawei Cloud
Vollständige Analyse
Der Ägypten Rechenzentrum Colocation Markt umfasst die Umsätze, die unabhängige Rechenzentrumsbetreiber in Ägypten mit der Vermietung von Fläche und Strom an Kunden, mit Interconnection und Cross-Connects sowie mit zusammen mit dieser Fläche verkauften Managed Services erzielen, und zwar in der Retail- und der Wholesale-Colocation. DC Market Insights bewertet den Ägypten Rechenzentrum Colocation Markt für 2025 mit USD 55,19 Mio. und prognostiziert bis 2035 USD 478,32 Mio., was einer CAGR von 24,10 % entspricht. Der Wert für 2025 wird aus der Kapazität abgeleitet: Rund 14,40 MW durchschnittlich vermietete IT-Last im Jahr 2025, davon 10,94 MW Retail zu 305 USD je kW und Monat und 3,46 MW Wholesale zu 162 USD je kW und Monat, ergeben USD 46,77 Mio. Umsatz mit Fläche und Strom, und Interconnection sowie Managed Services fügen USD 8,42 Mio. hinzu. Wholesale-Colocation ist mit 36,70 % pro Jahr das am schnellsten wachsende Segment, da geplante Campusse mit 20 MW bis 300 MW in Betrieb gehen und nach Einschätzung von DC Market Insights Hallen megawattweise vermieten, und die Region Suezkanal-Wirtschaftszone und Rotes Meer ist mit 48,86 % pro Jahr die am schnellsten wachsende Region, weil der 80-MW-Campus Kemet in der Integrated Sokhna Industrial Zone geplant ist.
Zusammenfassung
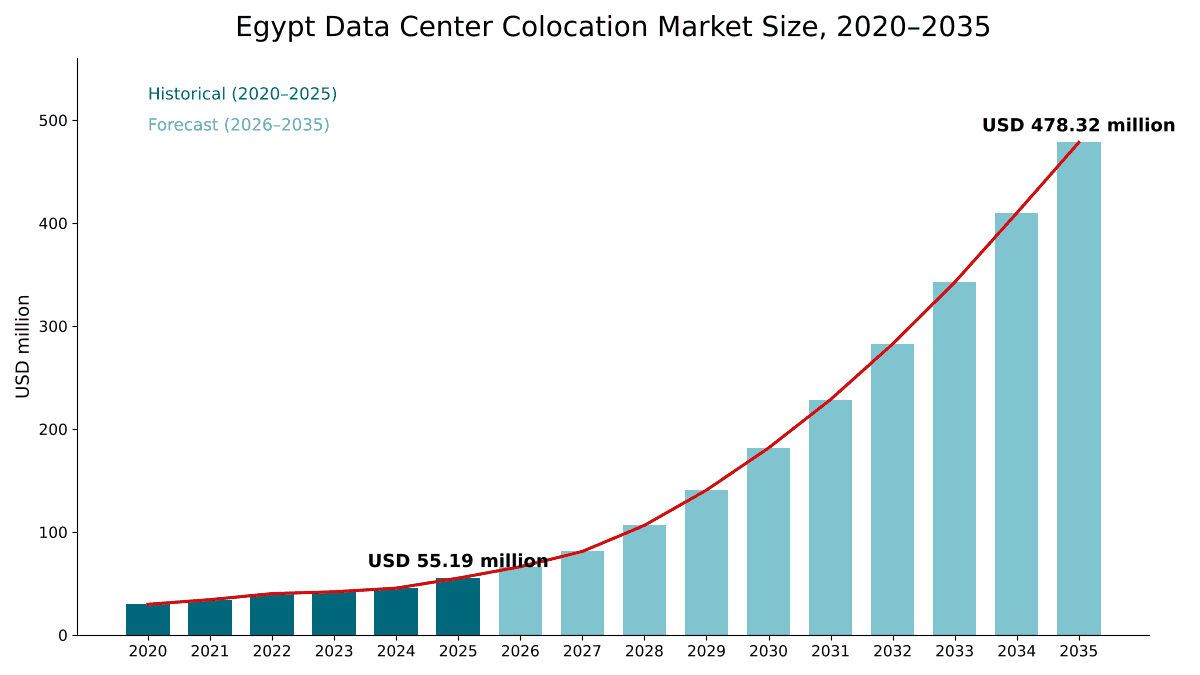
Die Größe des Ägypten Rechenzentrum Colocation Markts wurde 2020 auf USD 29,82 Mio. geschätzt, erreichte 2025 USD 55,19 Mio. und soll bis 2035 USD 478,32 Mio. erreichen, bei einer CAGR von 24,10 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Ägypten Rechenzentrum Colocation Markt, Größe 2025 | USD 55,19 Mio. |
| Ägypten Rechenzentrum Colocation Markt, CAGR | 24,10 % |
| Ägypten Rechenzentrum Colocation Markt, Größe 2035 | USD 478,32 Mio. |
Im Modell von DC Market Insights wuchsen die Colocation-Umsätze in Ägypten zwischen 2020 und 2025 um 13,10 % pro Jahr. Nach Schätzungen von DC Market Insights verlangsamte sich das Wachstum 2023 auf 4,4 % und 2024 auf 8,4 %, weil in ägyptischen Pfund bepreiste Verträge in US-Dollar gerechnet an Wert verloren: Am 6. März 2024 fiel das Pfund laut AFP von einem stabilisierten offiziellen Kurs von rund 30,9 auf ein Rekordtief von 50,6 je US-Dollar. Im Modell stiegen die Umsätze 2025 dann um 21,3 %, in einem Jahr, in dem Telecom Egypt den Abschluss der zweiten Phase seines Regional Data Hub mit geschätzten 4,6 MW IT-Last erwartete.
Nach Einschätzung von DC Market Insights ist die Colocation-Basis Ägyptens noch klein. W.Media berichtete im Januar 2024, dass Ägypten 13 MW Live-IT betrieb, zusammen mit einer Pipeline, die diesen Wert verzehnfachen könnte. DC Market Insights zählt Ende 2025 rund 20,5 MW betriebsbereite Colocation-Kapazität unabhängiger Betreiber und prognostiziert bis 2035 rund 173 MW, da lizenzierte Campusse im Großraum Kairo und in der Suezkanal-Wirtschaftszone schrittweise eröffnen. Das Umsatzwachstum erreicht 2029 mit 32,2 % seinen Höhepunkt, wenn sich die ersten großen Wholesale-Hallen voraussichtlich füllen.
Marktumfang: Was umfasst Colocation in Ägypten?
Nach Schätzungen von DC Market Insights hat Colocation in Ägypten 2025 einen Wert von USD 55,19 Mio. Der Ägypten Rechenzentrum Colocation Markt ist der jährliche Umsatz von Betreibern, die Rechenzentrumsfläche, Strom und Konnektivität in Ägypten an andere Organisationen vermieten, bewertet in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035.
Enthalten. Retail-Colocation (Racks, Cages und private Suiten, verkauft pro Rack oder pro kW), Wholesale-Colocation (Powered Shells, Datenhallen und Build-to-Suit-Kapazität, vermietet pro MW), mit der Fläche abgerechnete Stromgebühren, Interconnection (Cross-Connects, Meet-Me-Räume, Carrier- und Cloud-On-Ramps) sowie Managed Services und sonstige Dienste, die zusammen mit Colocation verkauft werden (Remote Hands, Monitoring, Disaster-Recovery-Flächen und Managed Hosting innerhalb der Colocation-Einrichtung).
Ausgeschlossen. Bau- und Ausrüstungsausgaben für Rechenzentren, die im Bericht zum Ägypten Rechenzentrum Markt behandelt werden, Umsätze mit Public Cloud und Software-as-a-Service, Umsätze mit GPU-as-a-Service-Rechenleistung, unternehmenseigene Serverräume, Gebühren für Unterseekabel und Landestationen sowie Grundstücksverkäufe.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Colocation-Typ, Umsatzstrom, Endnutzer, Unternehmensgröße und Tier gliedern jeweils dieselbe Gesamtsumme von USD 55,19 Mio. neu, und die regionale Aufteilung verteilt sie auf vier ägyptische Teilmärkte.
Markttreiber: Was treibt die Colocation-Nachfrage in Ägypten?
Nach Einschätzung von DC Market Insights treiben drei Faktoren den Ägypten Rechenzentrum Colocation Markt: zehn Rechenzentrumslizenzen, die die ägyptische Regulierungsbehörde in zwei Jahren erteilt hat, eine Unterseekabelposition, über die rund 17 % des weltweiten Internetverkehrs laufen, und ein Wachstum der Datenumsätze von Telecom Egypt um 46 % im Jahr 2025.
Zehn NTRA-Lizenzen in zwei Jahren und mehr als 600 MW angekündigte Pläne
Die ägyptische National Telecommunications Regulatory Authority (NTRA) hat in den vergangenen zwei Jahren zehn Rechenzentrumslizenzen erteilt, zuletzt an Hassan Allam für ein Rechenzentrumsprojekt über USD 400 Mio., das Kunden aus dem öffentlichen und privaten Sektor beherbergen soll. Africa Data Centres Egypt (ADC Egypt), gegründet von Vodafone Business, Elsewedy Electric und Cassava Technologies, soll in den ersten drei Jahren mit 20 MW starten und auf 200 MW wachsen, und seine Einrichtungen werden Colocation, Hosting, Interconnection, Cloud Enablement, Managed Infrastructure und Disaster-Recovery-Dienste anbieten. Im Rahmen einer Absichtserklärung von 2023 plant Gulf Data Hub mit Elsewedy Data Centers drei Komplexe mit insgesamt 192 MW, die in 5-7 Jahren für USD 2,1 Mrd. auf 300 MW erweitert werden sollen, Kemet Data Centre von Intro Group zielt auf 80 MW, und Khazna Data Centers und Benya Group planen 25 MW im Maadi Technology Park, erweiterbar auf 50 MW, was nach Zählung von DC Market Insights mehr als 600 MW angekündigte Pläne ergibt. DC Market Insights geht nicht davon aus, dass die gesamte Pipeline gebaut wird: Das Modell fügt zwischen 2026 und 2035 rund 152 MW Colocation-Kapazität hinzu.
Vierzehn Unterseekabelsysteme versorgen die Interconnection in Kairo
Das Center for Strategic and International Studies (CSIS) zählt 14 aktive Kabelsysteme in Ägypten, mit Plänen für mehr als 21 innerhalb von drei Jahren, und schätzt, dass über Ägypten rund 17 % des weltweiten Internetverkehrs laufen. SEA-ME-WE 6, ein System mit 21.700 km, schloss 2025 zwei ägyptische Anlandungen ab, in Port Said am Mittelmeer und in Ras Ghareb am Roten Meer. Laut einer Mitteilung von Telecom Egypt aus dem Jahr 2023 beherbergte sein Regional Data Hub (RDH) im Smart Village die meisten lokalen Internetdienstanbieter (ISPs) und mehr als 22 internationale Kunden, darunter Cloud- und Content-Anbieter, und seine erste Phase war innerhalb eines Jahres voll ausgelastet. Interconnection erzielt im Modell von DC Market Insights 2025 USD 4,91 Mio., 8,9 % der Colocation-Umsätze, und wächst um 25,49 % pro Jahr.
Die Datenumsätze von Telecom Egypt stiegen 2025 um 46 %
Der Gesamtumsatz von Telecom Egypt stieg laut seinen Jahresergebnissen 2025 um 31 % auf EGP 106,7 Mrd., bei einem Anstieg der Datenumsätze um 46 %. Der ägyptische Sektor der Informations- und Kommunikationstechnologie (IKT) wuchs laut dem Information and Decision Support Center (IDSC) im Geschäftsjahr 2024/25 real um 13,76 %, und ein offizielles Dokument des Ministry of Communications and Information Technology (MCIT), das Asharq Bloomberg eingesehen hat, sieht ab dem Geschäftsjahr 2026/27 jährlich USD 500 Mio. bis USD 860 Mio. für Rechenzentren, Cloud und Infrastruktur für künstliche Intelligenz (KI) vor. IT- und Telekommunikationskunden, darunter ISPs, Carrier sowie Cloud- und Content-Anbieter, stehen im Modell von DC Market Insights für USD 22,63 Mio. der Colocation-Umsätze 2025, 41,0 % der Gesamtsumme.
Markttrends: Wie verändert sich Colocation in Ägypten?
Colocation in Ägypten verlagert sich von Retail-Racks hin zu Wholesale-Hallen: DC Market Insights schätzt, dass der Wholesale-Anteil an der vermieteten Kapazität von 24 % im Jahr 2025 auf 55 % im Jahr 2035 steigt.
Wholesale-Hallen für Cloud- und KI-Mieter kommen
Im Mai 2024 berichtete W.Media, dass Huawei Cloud seine Cairo Region gestartet hatte. Im September 2026 kündigte Vodafone Business neben ADC Egypt eine separate Partnerschaft mit Cassava Technologies an, um Unternehmen und Behörden lokal NVIDIA-Technologien und GPU-as-a-Service anzubieten, und die Cairo Region von Huawei Cloud, die 33. Cloud-Region des Unternehmens, deckt 28 afrikanische Länder ab. Wholesale-Colocation erzielt im Modell von DC Market Insights 2025 USD 7,37 Mio., 13,4 % der Umsätze, und bis 2035 USD 167,93 Mio., 35,1 % der Umsätze; nach Einschätzung von DC Market Insights werden Cloud-Regionen und Cluster mit Grafikprozessoren (GPU) megawattweise statt rackweise gemietet.
Telekommunikationsbetreiber gliedern ihre Rechenzentrumseinheiten aus
Im Juli 2026 entschied Telecom Egypt, keine Beteiligung von 75 % bis 80 % an seinem Regional Data Hub an Helios Investments zu verkaufen, das RDH mit USD 230 Mio. bei einem potenziellen Wert von bis zu USD 260 Mio. bewertet hatte, und wird seine Rechenzentrumsdienste stattdessen in eine hundertprozentige Tochtergesellschaft ausgliedern. Data Center Dynamics berichtet, dass Telecom Egypt 11 Rechenzentren in sieben ägyptischen Städten betreibt. Nach Einschätzung von DC Market Insights ist ein eigenständiges Rechenzentrumsunternehmen besser in der Lage, Wholesale-Mietverträge abzuschließen und Projektfinanzierungen aufzunehmen, und andere ägyptische Telekommunikations- und IT-Gruppen könnten denselben Weg gehen.
Kapazität verlagert sich zum Suezkanal und zum Roten Meer
Kemet Data Centre wird in der Integrated Sokhna Industrial Zone errichtet, die Teil der Suezkanal-Wirtschaftszone (SCZONE) ist, mit Investitionen von USD 270 Mio. in der ersten Phase. Die Region Suezkanal-Wirtschaftszone und Rotes Meer hält im Modell von DC Market Insights 3,4 % der Colocation-Umsätze 2025 und 21,0 % im Jahr 2035.
Marktherausforderungen: Was bremst Colocation in Ägypten?
Ein Pfund, das im März 2024 mehr als ein Drittel seines Werts verlor, eine hinter dem Ziel zurückbleibende erneuerbare Kapazität und die langsame Umsetzung von Absichtserklärungen in gebaute Hallen sind die wichtigsten Einschränkungen, die DC Market Insights für den Ägypten Rechenzentrum Colocation Markt sieht.
Währungsschwankungen senken den US-Dollar-Umsatz pro kW um 18,4 %
Das Modell von DC Market Insights geht davon aus, dass die meisten inländischen Colocation-Verträge in ägyptischen Pfund bepreist sind, sodass der Fall des Pfunds von rund 30,9 auf 50,6 je US-Dollar im März 2024 den Dollarwert bestehender Verträge verringerte. Im Modell von DC Market Insights fiel der durchschnittliche Retail-Preis von 355 USD je kW und Monat im Jahr 2020 auf 296 USD im Jahr 2024, ein Rückgang um 16,6 %, und der Umsatz mit Fläche und Strom je vermietetem kW fiel im selben Zeitraum um 18,4 %, von rund 329 USD auf 268 USD pro Monat. Im Modell mildern internationale Mieter, die in US-Dollar zahlen, den Effekt ab.
Erneuerbare Kapazität bleibt hinter dem Ziel für 2030 zurück
Ägypten will bis 2030 42 % seines Stroms aus erneuerbaren Quellen erzeugen, und bis Ende 2024 waren laut der US International Trade Administration (ITA) 7.750 MW erneuerbare Kapazität installiert. Nach Einschätzung von DC Market Insights berücksichtigen Cloud- und KI-Mieter bei der Wahl ihres Standorts den Zugang zu erneuerbarem Strom, sodass Verzögerungen bei Wind- und Solarprojekten die Nachfrage nach Wholesale-Colocation verzögern können.
Absichtserklärungen eilen der gebauten Kapazität weit voraus
Ministerien der VAE und Ägyptens unterzeichneten im Dezember 2023 eine Absichtserklärung, die zu 1 GW Rechenzentrumskapazität führen könnte, mit einer ersten Phase von 100 MW. Dem stehen 13 MW Live-IT gegenüber, die Ägypten Anfang 2024 betrieb, und DC Market Insights zählt Ende 2025 rund 20,5 MW betriebsbereite Colocation-Kapazität. Das Modell stellt zwischen 2026 und 2030 rund 52 MW Colocation-Kapazität fertig, weil Mieter und Strom, nicht Ankündigungen, das Tempo bestimmen.
Marktchancen: Wo liegen die neuen Umsatzpools bei Colocation in Ägypten?
Wholesale-Colocation, die um 36,70 % pro Jahr wächst, und Interconnection im Großraum Kairo, auf die 2025 der Großteil des Interconnection-Pools von USD 4,91 Mio. entfällt, sind die größten neuen Umsatzpools im Ägypten Rechenzentrum Colocation Markt.
Wholesale-Colocation wächst um 36,70 % pro Jahr
Ein einziger neuer Campus kann mehr Kapazität hinzufügen als die 13 MW Live-IT, die Ägypten Anfang 2024 betrieb: Der Maadi-Campus von Khazna plant zunächst 25 MW und ADC Egypt 20 MW in seinen ersten drei Jahren. Wholesale-Colocation steigt im Modell von DC Market Insights von USD 7,37 Mio. im Jahr 2025 auf USD 167,93 Mio. bis 2035, die höchste Rate aller Segmente.
Retail-Colocation und Interconnection im Großraum Kairo bleiben führend
GPX Global Systems kündigte 2023 eine Erweiterung seines Rechenzentrums Cairo 2 für EGP 2,7 Mrd. an, die 12 MW Leistung, 1.800 Racks und 9.000 m² Fläche hinzufügt, wobei Phase eins Ende des dritten Quartals 2026 kundenbereit sein soll. Raya Data Center, an dem Africa50 für eine Eigenkapitalinvestition von USD 15 Mio. eine Beteiligung von 42,9 % übernehmen will, betreibt zwei Rechenzentren in Kairo und entwickelt ein neues Rechenzentrum in Tier-III-Qualität auf der grünen Wiese. Retail-Colocation im Großraum Kairo hat in der Matrix von DC Market Insights 2025 einen Wert von USD 41,18 Mio., 74,6 % aller Colocation-Umsätze in Ägypten.
Preise: Wie viel kostet Colocation in Ägypten?
Retail-Colocation in Ägypten kostet nach Schätzungen von DC Market Insights 2025 rund 305 USD je kW IT-Last und Monat und Wholesale-Colocation rund 162 USD je kW und Monat; beide Preise enthalten Strom. Bei einem typischen 5-kW-Rack liegt der Retail-Preis bei rund USD 1.525 pro Monat.
| Preis je kW und Monat (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Retail-Colocation | 355,00 | 305,00 | 338,40 | 375,46 |
| Wholesale-Colocation | 182,00 | 162,00 | 171,95 | 182,51 |
| Wholesale-Anteil an der vermieteten Kapazität | 15 % | 24 % | 44 % | 55 % |
| Durchschnittliche Auslastung der betriebsbereiten Kapazität | 80 % | 80 % | 74 % | 78 % |
Der gemischte Umsatz je vermietetem kW, einschließlich Interconnection und Diensten, liegt 2025 bei rund 319 USD pro Monat. Im Modell steigen die Retail-Preise ab 2026 um 2,1 % pro Jahr und die Wholesale-Preise um 1,2 % pro Jahr, sodass der gemischte Preis sinkt, während Wholesale Anteile gewinnt. Zur Gegenprüfung: Die Bewertung von RDH durch Helios mit USD 230 Mio. entspricht rund dem 8,85-Fachen der USD 25,99 Mio. pro Jahr, die die 7,1 MW IT-Last von RDH bei vollständiger Vermietung zum Retail-Preis von 2025 erzielen würden, eine Berechnung von DC Market Insights.
Standards und Regulierung: Welche Regeln prägen Colocation in Ägypten?
Vier Regelwerke prägen Colocation in Ägypten: die NTRA-Lizenzierung, das Gesetz zum Schutz personenbezogener Daten, die Tier- und Rating-Zertifizierung und das nationale Ziel für erneuerbare Energien.
NTRA-Lizenzierung. Die NTRA genehmigte im August 2021 einen Regulierungsrahmen für die Errichtung von Rechenzentren und die Erbringung von Cloud-Computing-Diensten. Die US ITA beschreibt den Rahmen für Public Data Center Providers (PDCP) als 15-jährige Lizenzen, die eine direkte Anbindung an Unterseekabel ohne Einzelfallgenehmigungen ermöglichen.
Gesetz zum Schutz personenbezogener Daten. Das Gesetz Nr. 151 von 2020 wird durch Durchführungsbestimmungen umgesetzt, die am 1. November 2025 als Ministerialerlass Nr. 816 von 2025 erlassen wurden. Verantwortliche und Auftragsverarbeiter müssen die Aufsichtsbehörde innerhalb von 72 Stunden nach Kenntnis einer Verletzung des Schutzes personenbezogener Daten benachrichtigen, und die Verarbeitung personenbezogener Daten außerhalb Ägyptens erfordert eine Lizenz und ist nur in Rechtsordnungen mit angemessenem Schutzniveau zulässig, was nach Einschätzung von DC Market Insights das Hosting personenbezogener Daten in ägyptischen Colocation-Standorten begünstigt.
Tier- und Rating-Zertifizierung. RDH 2 von Telecom Egypt erhielt die Tier-III-Designzertifizierung, das Rechenzentrum der Administrative Capital for Urban Development (ACUD) besitzt Tier-III-Zertifizierungen für die Planungsunterlagen und die gebaute Anlage, Kemet will das erste Projekt in der SCZONE mit Tier-III-Klassifizierung werden, Gulf Data Hub strebt für jede Einrichtung Uptime Tier III und LEED an, und GPX beschreibt seinen Standort in Kairo als Rated-4-zertifizierte, speziell errichtete Einrichtung.
Ziel für erneuerbare Energien. Ägypten will bis 2030 42 % seines Stroms aus erneuerbaren Quellen erzeugen; nach Einschätzung von DC Market Insights bestimmt dieses Ziel den Ökostrom, den Wholesale-Mieter vertraglich beziehen können.
Marktsegmentierung: Welches Segment führt den Ägypten Rechenzentrum Colocation Markt an?
Retail-Colocation führt den Ägypten Rechenzentrum Colocation Markt mit 86,6 % der Umsätze 2025 an, Fläche und Strom führen bei den Umsatzströmen mit 84,7 %, und Tier-III-Einrichtungen führen mit 68,0 %. Wholesale-Colocation ist mit 36,70 % pro Jahr das am schnellsten wachsende Segment, gegenüber 20,57 % bei Retail, weil das Modell davon ausgeht, dass die neuen Campusse in MW-Blöcken vermietet werden.
Nach Colocation-Typ: Retail führt mit 86,6 %
| Colocation-Typ | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Retail-Colocation | 47,82 | 86,6 % | 310,39 | 20,57 % |
| Wholesale-Colocation | 7,37 | 13,4 % | 167,93 | 36,70 % |
Retail-Colocation behält im Modell 2035 64,9 % der Umsätze, wobei angenommen wird, dass Banken, Behörden und ISPs weiterhin Racks und Cages statt ganzer Hallen kaufen.
Nach Umsatzstrom: Fläche und Strom führen mit 84,7 %
| Umsatzstrom | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fläche und Strom | 46,77 | 84,7 % | 406,39 | 24,14 % |
| Interconnection | 4,91 | 8,9 % | 47,55 | 25,49 % |
| Managed Services und sonstige Dienste | 3,51 | 6,4 % | 24,38 | 21,39 % |
Interconnection wächst im Modell am schnellsten unter den Umsatzströmen, wobei angenommen wird, dass sich mehr Carrier und Clouds in Einrichtungen in Kairo treffen, wenn neue Kabelsysteme anlanden.
Nach Endnutzer: IT und Telekommunikation führen mit 41,0 %
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT und Telekommunikation | 22,63 | 41,0 % | 227,20 | 25,94 % |
| BFSI | 11,87 | 21,5 % | 76,53 | 20,49 % |
| Regierung und Verteidigung | 7,17 | 13,0 % | 57,40 | 23,12 % |
| Energie und Versorgung | 2,81 | 5,1 % | 21,05 | 22,31 % |
| Gesundheitswesen | 2,32 | 4,2 % | 22,00 | 25,23 % |
| Sonstige | 8,39 | 15,2 % | 74,14 | 24,35 % |
Kunden aus Banken, Finanzdienstleistungen und Versicherungen (BFSI) geben 2025 USD 11,87 Mio. für Colocation aus und wachsen mit 20,49 % pro Jahr langsamer, weil große Banken nach Einschätzung von DC Market Insights ihre Primärsysteme in eigenen Rechenzentren behalten und Colocation hauptsächlich für Disaster Recovery nutzen.
Nach Unternehmensgröße: Großunternehmen führen mit 74,0 %
Großunternehmen, darunter Carrier, Cloud-Anbieter, Banken und Behörden, geben 2025 USD 40,84 Mio. und bis 2035 USD 389,83 Mio. für Colocation aus, eine CAGR von 25,31 %. Kleine und mittlere Unternehmen (KMU) geben 2025 USD 14,35 Mio. aus, 26,0 % der Umsätze, und wachsen im Modell um 19,95 % pro Jahr, da sich mehr von ihnen für Public Cloud statt Racks entscheiden.
Nach Tier-Standard: Tier III führt mit 68,0 %
Tier-III-Einrichtungen erzielen 2025 USD 37,53 Mio. und bis 2035 USD 344,39 Mio., eine CAGR von 24,82 %. Tier-IV-Einrichtungen erzielen USD 5,24 Mio. (9,5 %) und wachsen mit 28,07 % pro Jahr am schnellsten, während Tier-I- und Tier-II-Einrichtungen USD 12,42 Mio. (22,5 %) erzielen und um 19,17 % pro Jahr wachsen, da das Modell davon ausgeht, dass ältere Telekommunikationsstandorte modernisiert oder stillgelegt werden.
DC Exclusive: Die Matrix der Colocation-Umsätze und vermieteten MW in Ägypten
Mit USD 41,18 Mio. im Jahr 2025 ist Retail-Colocation im Großraum Kairo die größte Zelle der Matrix und macht 74,6 % aller Colocation-Umsätze in Ägypten aus, erzielt mit rund 9,43 MW vermieteter IT-Last.
| 2025 | Retail-Umsatz (Mio. USD) | Retail, vermietete MW | Wholesale-Umsatz (Mio. USD) | Wholesale, vermietete MW | Gesamtumsatz (Mio. USD) |
|---|---|---|---|---|---|
| Großraum Kairo | 41,18 | 9,43 | 5,83 | 2,74 | 47,01 |
| Alexandria und Nordküste | 3,99 | 0,91 | 0,54 | 0,25 | 4,53 |
| Suezkanal-Wirtschaftszone und Rotes Meer | 1,02 | 0,23 | 0,86 | 0,40 | 1,88 |
| Übriges Ägypten | 1,63 | 0,37 | 0,14 | 0,07 | 1,77 |
| Gesamt | 47,82 | 10,94 | 7,37 | 3,46 | 55,19 |
Der Großraum Kairo erzielt im Modell 87,6 % seiner Colocation-Umsätze mit Retail-Racks und -Cages, was ISPs, Banken und Behördennutzer widerspiegelt, die kleine Flächen kaufen. Die Region Suezkanal-Wirtschaftszone und Rotes Meer erzielt bereits 45,7 % ihrer Umsätze mit Wholesale-Mietverträgen, den höchsten Anteil aller Regionen, weil neue Kapazität dort als große Campusse geplant ist, angeführt vom 80-MW-Kemet Data Centre.
Die Matrix ist ein Modell von DC Market Insights, keine Betreiberumfrage. Sie basiert auf 170 Eingangswerten: 17 Punkte betriebsbereiter Kapazität, jeweils 16 Jahre für Auslastung, Retail-Preis, Wholesale-Preis, Wholesale-Anteil, Interconnection-Quote und Managed-Services-Quote, 32 Gewichtungen nach Region und Typ, 12 Endnutzergewichtungen, 4 Gewichtungen nach Unternehmensgröße, 6 Tier-Gewichtungen und 3 regionale Wholesale-Quoten. Die Methode wird auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Wo befinden sich die Rechenzentren in Ägypten?
Der Großraum Kairo führt mit 85,2 % der Colocation-Umsätze 2025, und Data Center Map listet 14 Rechenzentren aus 5 Märkten in Ägypten, davon 10 in Kairo. Im Ägypten Rechenzentrum Colocation Markt ist die Suezkanal-Wirtschaftszone und Rotes Meer mit 48,86 % pro Jahr die am schnellsten wachsende Region, weil dort große neue Campusse wie Kemet auf Industrieflächen geplant sind.
Großraum Kairo führt mit 85,2 % Anteil
Der Großraum Kairo, einschließlich Smart Village, Maadi Technology Park und der Neuen Verwaltungshauptstadt, erzielt 2025 USD 47,01 Mio. und bis 2035 USD 291,77 Mio., eine CAGR von 20,03 %. Der RDH von Telecom Egypt, der Standort Cairo 2 von GPX, die zwei Einrichtungen von Raya Data Center und der geplante Campus von Khazna und Benya liegen alle im Großraum Kairo.
Alexandria und Nordküste halten 8,2 % Anteil
Alexandria und die Nordküste erzielen 2025 USD 4,53 Mio. und bis 2035 USD 52,62 Mio., eine CAGR von 27,79 %. Telecom Egypt betrieb 2020 kommerzielle Rechenzentrumseinrichtungen im Großraum Kairo und in Alexandria, und Alexandria ist nach Einschätzung von DC Market Insights der wichtigste Disaster-Recovery-Standort für Kunden mit Sitz in Kairo.
Suezkanal-Wirtschaftszone und Rotes Meer halten 3,4 % Anteil
Die Suezkanal-Wirtschaftszone und Rotes Meer, die Ain Sokhna, Port Said und Ras Ghareb umfasst, erzielt 2025 USD 1,88 Mio. und bis 2035 USD 100,45 Mio., eine CAGR von 48,86 %, und steigt auf 21,0 % des Markts, wenn Kemet und andere SCZONE-Campusse eröffnen.
Übriges Ägypten hält 3,2 % Anteil
Das übrige Ägypten, einschließlich Nildelta, Oberägypten und Sinai, erzielt 2025 USD 1,77 Mio. und bis 2035 USD 33,48 Mio., eine CAGR von 34,18 %, im Modell von DC Market Insights hauptsächlich aus regionalen Telekommunikationsstandorten und Disaster-Recovery-Flächen.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Ägypten Rechenzentrum Colocation Markt erreicht im Basisszenario bis 2035 USD 478,32 Mio., mit einer Spanne von USD 335,42 Mio. bis USD 584,29 Mio. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszuwächse 30 % unter Basis; Preise 5 % niedriger | 335,42 | 19,78 % |
| Basis | Betriebsbereite Kapazität erreicht bis 2035 rund 173 MW; Wholesale erreicht 55 % der vermieteten Kapazität | 478,32 | 24,10 % |
| Hoch | Kapazitätszuwächse 20 % über Basis; Preise 4 % höher | 584,29 | 26,61 % |
In den Szenarien von DC Market Insights spiegelt das niedrige Szenario verzögerte ausländische Finanzierung und einen weiteren Währungsverfall wider, und das hohe Szenario geht davon aus, dass ADC Egypt, Kemet und der Khazna-Campus ihre angekündigten Zeitpläne einhalten.
Wettbewerbseinblicke: Welche Rechenzentrumsunternehmen in Ägypten führen bei Colocation?
- Telecom Egypt
- GPX Global Systems
- Raya Data Center
- Vodafone Business
- Elsewedy Electric
- Cassava Technologies
- Khazna Data Centers
- Benya Group
- Gulf Data Hub
- Intro Group
- Hassan Allam Digital Infrastructure
- Africa50
- Huawei Cloud
Telecom Egypt führt den Ägypten Rechenzentrum Colocation Markt mit rund 41 % der Umsätze 2025 an, und die drei größten Betreiber, Telecom Egypt, GPX Global Systems und Raya Data Center, halten rund 64 %, nach Schätzungen von DC Market Insights auf Basis ihrer angekündigten Kapazität und des RDH-Kundenstamms. Laut einer Mitteilung von Telecom Egypt aus dem Jahr 2023 wird RDH nach seiner zweiten Phase bis zu 7,1 MW IT-Last und über alle Phasen bis zu 16,3 MW erreichen, und Telecom Egypt betreibt 11 Rechenzentren in sieben Städten. Die nächste Wettbewerbswelle kommt von ADC Egypt, Khazna und Benya, Gulf Data Hub und Kemet, die nach Zählung von DC Market Insights zusammen Pläne für mehr als 600 MW angekündigt haben, sowie von Hassan Allam Digital Infrastructure, das im Juni 2026 lizenziert wurde.
Jüngste Entwicklungen
- Im Juli 2025 schloss SEA-ME-WE 6 seine zwei ägyptischen Anlandungen in Port Said und Ras Ghareb ab (Quelle: Pressemitteilung von Telecom Egypt).
- Im November 2025 erließ Ägypten die Durchführungsbestimmungen zum Gesetz zum Schutz personenbezogener Daten als Ministerialerlass Nr. 816 von 2025 (Quelle: Rechtsbriefing von Al Tamimi).
- Im Juni 2026 erteilte die NTRA der neuen Digitalsparte von Hassan Allam eine Lizenz zum Betrieb von Rechenzentren und zur Erbringung von Cloud-Computing-Diensten, mit einer Anfangsinvestition von USD 400 Mio. (Quelle: Bericht von Data Center Dynamics).
- Im Juli 2026 entschied Telecom Egypt, keine Beteiligung von 75 % bis 80 % an RDH an Helios Investments zu verkaufen, und wird seine Rechenzentrumsdienste in eine hundertprozentige Tochtergesellschaft ausgliedern (Quelle: Pressemitteilung von Telecom Egypt).
- Im September 2026 kündigten Vodafone Business, Elsewedy Electric und Cassava Technologies ADC Egypt an, das innerhalb von drei Jahren mit 20 MW starten und auf 200 MW wachsen soll und Colocation-, Hosting- und Interconnection-Dienste anbietet (Quelle: Bericht von Ahram Online).
- Im September 2026 prüfte der Kommunikationsminister die Pläne von Intro Group für das 80-MW-Kemet Data Centre in der SCZONE, mit USD 270 Mio. in der ersten Phase (Quelle: Bericht von Daily News Egypt).
Wir verfolgen diese Lizenzen, Markteinführungen und Finanzierungen zeitnah in unseren Branchenneuigkeiten zu Rechenzentren. Verwandte Berichte: Ägypten Rechenzentrum Markt und Ägypten Rechenzentrum Infrastruktur Markt.
Methodik: Wie wir das Modell für den Ägypten Rechenzentrum Colocation Markt erstellt haben
DC Market Insights hat den Ägypten Rechenzentrum Colocation Markt bottom-up aus der betriebsbereiten Colocation-Kapazität unabhängiger Betreiber zum Ende jedes Jahres von 2019 bis 2035 erstellt, beginnend mit 7,5 MW im Jahr 2019, mit 20,5 MW Ende 2025 und rund 173 MW Ende 2035. Die durchschnittliche Kapazität jedes Jahres wird mit der Auslastung (80 % im Jahr 2025) multipliziert, um die vermietete IT-Last zu ermitteln, die in Retail und Wholesale aufgeteilt (24 % Wholesale im Jahr 2025, 55 % im Jahr 2035) und je kW und Monat bepreist wird (305 USD Retail und 162 USD Wholesale im Jahr 2025). Interconnection fügt 2025 10,5 % und Managed Services 7,5 % des Umsatzes mit Fläche und Strom hinzu. Die Gesamtsumme wurde nach 2 Colocation-Typen, 3 Umsatzströmen, 6 Endnutzergruppen, 2 Unternehmensgrößen, 3 Tier-Gruppen und 4 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe die Marktgesamtsumme. Das Ergebnis wurde top-down mit den 13 MW Live-IT, die im Januar 2024 für Ägypten gemeldet wurden, den 7,1 MW IT-Last bei RDH nach seiner zweiten Phase und der Bewertung von RDH durch Helios mit USD 230 Mio. abgeglichen sowie mit dem Modell des Ägypten Rechenzentrum Markts, dessen Ausgaben für Colocation-Einrichtungen 2025 mit USD 120,12 Mio. rund das 2,2-Fache der Colocation-Umsätze betragen, was zu einem Markt passt, der noch vor der Nachfrage baut.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Definition von Retail- und Wholesale-Colocation
- 1.3Berichtsumfang und Währung
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Kapazitätsbasiertes Umsatzmodell
- 2.2Annahmen zum Preis je kW
- 2.3Datenquellen und Faktenprüfung
- 2.4Top-down-Gegenprüfungen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Sicht des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Retail-Colocation-Preis je kW, 2020-2035
- 5.2Wholesale-Colocation-Preis je kW, 2020-2035
- 5.3Währungseffekte auf den US-Dollar-Umsatz
- 5.4Umsatz je vermietetem kW
- 06Standards und Regulierung
- 6.1NTRA-Lizenzierung von Rechenzentren
- 6.2Gesetz zum Schutz personenbezogener Daten Nr. 151 von 2020
- 6.3Tier- und Rating-Zertifizierung
- 6.4Ziele für erneuerbare Energien
- 07Lieferkette und Kapazität
- 7.1Betriebsbereite Colocation-Kapazität, 2019-2035
- 7.2Vermietete Kapazität und Auslastung
- 7.3Pipeline angekündigter Campusse
- 7.4Unterseekabel-Anlandungen und Interconnection
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Jährliche Wachstumsraten
- 8.3Vermietete MW, 2020-2035
- 09Markt nach Colocation-Typ
- 9.1Retail-Colocation
- 9.2Wholesale-Colocation
- 10Markt nach Umsatzstrom
- 10.1Fläche und Strom
- 10.2Interconnection
- 10.3Managed Services und sonstige Dienste
- 11Markt nach Endnutzer
- 11.1IT und Telekommunikation
- 11.2BFSI
- 11.3Regierung und Verteidigung
- 11.4Energie und Versorgung
- 11.5Gesundheitswesen
- 11.6Sonstige
- 12Markt nach Unternehmensgröße
- 12.1Großunternehmen
- 12.2Kleine und mittlere Unternehmen
- 13Markt nach Tier-Standard
- 13.1Tier III
- 13.2Tier IV
- 13.3Tier I und II
- 14DC Exclusive: Matrix der Colocation-Umsätze und vermieteten MW in Ägypten
- 14.1Umsatz nach Region und Colocation-Typ, 2025
- 14.2Vermietete MW nach Region und Colocation-Typ, 2025
- 14.3Eingangswerte der Matrix
- 15Markt nach Region
- 15.1Großraum Kairo (Smart Village, Maadi, Neue Verwaltungshauptstadt)
- 15.2Alexandria und Nordküste
- 15.3Suezkanal-Wirtschaftszone und Rotes Meer (Ain Sokhna, Port Said, Ras Ghareb)
- 15.4Übriges Ägypten (Nildelta, Oberägypten, Sinai)
- 16Regionale Querschnitte
- 16.1Colocation-Typ nach Region
- 16.2Regionale Anteile, 2025 und 2035
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Schätzungen der Marktanteile, 2025
- 18.2Angekündigte Kapazität nach Betreiber
- 18.3Jüngste Entwicklungen
- 19Unternehmensprofile
- 19.1Telecom Egypt
- 19.2GPX Global Systems
- 19.3Raya Data Center
- 19.4Vodafone Business
- 19.5Elsewedy Electric
- 19.6Cassava Technologies
- 19.7Khazna Data Centers
- 19.8Benya Group
- 19.9Gulf Data Hub
- 19.10Intro Group
- 19.11Hassan Allam Digital Infrastructure
- 19.12Africa50
- 19.13Huawei Cloud
- 20Kundeneinblicke
- 20.1Kaufkriterien von Retail-Kunden
- 20.2Wholesale-Mietbedingungen
- 21Empfehlungen der Analysten
- 21.1Für Colocation-Betreiber
- 21.2Für Unternehmens- und Behördenkäufer
- 21.3Für Investoren
- Abb. 1Größe des Ägypten Rechenzentrum Colocation Markts, 2020-2035
- Abb. 2Betriebsbereite und vermietete Colocation-Kapazität, 2019-2035
- Abb. 3Retail- und Wholesale-Preis je kW und Monat, 2020-2035
- Abb. 4Marktanteil nach Colocation-Typ, 2025 und 2035
- Abb. 5Marktanteil nach Umsatzstrom, 2025 und 2035
- Abb. 6Marktanteil nach Endnutzer, 2025 und 2035
- Abb. 7Marktanteil nach Region, 2025 und 2035
- Abb. 8Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Preis je kW und Monat, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Colocation-Typ, 2025 und 2035
- Tabelle 4Markt nach Umsatzstrom, 2025 und 2035
- Tabelle 5Markt nach Endnutzer, 2025 und 2035
- Tabelle 6Markt nach Unternehmensgröße, 2025 und 2035
- Tabelle 7Markt nach Tier-Standard, 2025 und 2035
- Tabelle 8DC Exclusive Matrix der Umsätze und vermieteten MW, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
- Tabelle 11Pipeline angekündigter Colocation-Campusse
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Nach Schätzungen von DC Market Insights USD 55,19 Mio. im Jahr 2025, mit einem Anstieg auf USD 478,32 Mio. bis 2035 bei einer CAGR von 24,10 %. Der Wert umfasst Fläche und Strom, Interconnection und Managed Services, die von Colocation-Betreibern in Ägypten verkauft werden.
Nach Schätzungen von DC Market Insights 2025 rund 305 USD je kW IT-Last und Monat für Retail-Colocation und 162 USD je kW und Monat für Wholesale-Colocation, einschließlich Strom. Ein typisches 5-kW-Rack kostet rund USD 1.525 pro Monat.
Data Center Map listet 14 Rechenzentren aus 5 Märkten, davon 10 in Kairo. DC Market Insights zählt Ende 2025 rund 20,5 MW betriebsbereite Colocation-Kapazität unabhängiger Betreiber in Ägypten.
Rund 41 % der Colocation-Umsätze 2025 entfallen nach Schätzungen von DC Market Insights auf Telecom Egypt, und die drei größten, Telecom Egypt, GPX Global Systems und Raya Data Center, halten rund 64 %. ADC Egypt, Khazna und Benya, Gulf Data Hub und Intro Group planen neue Campusse.
36,70 % pro Jahr beträgt die Wachstumsrate der Wholesale-Colocation von 2025 bis 2035, die höchste aller Segmente, gegenüber 20,57 % bei Retail. Wholesale steigt von USD 7,37 Mio. im Jahr 2025 auf USD 167,93 Mio. bis 2035.
85,2 % der Colocation-Umsätze 2025 stammen aus dem Großraum Kairo, mit einem Wert von USD 47,01 Mio. Die Suezkanal-Wirtschaftszone und Rotes Meer wächst mit 48,86 % pro Jahr am schnellsten, da das 80-MW-Kemet Data Centre in der Integrated Sokhna Industrial Zone geplant ist.
Zehn Rechenzentrumslizenzen, die die NTRA in zwei Jahren erteilt hat, 14 aktive Unterseekabelsysteme laut CSIS und ein Anstieg der Datenumsätze von Telecom Egypt um 46 % im Jahr 2025 treiben die Nachfrage. Interconnection erzielt 2025 USD 4,91 Mio. und wächst um 25,49 % pro Jahr.
USD 335,42 Mio. bis USD 584,29 Mio. beträgt die Spanne für 2035 über das niedrige und das hohe Szenario, um ein Basisszenario von USD 478,32 Mio. Das niedrige Szenario geht von 30 % weniger Kapazitätszuwächsen und 5 % niedrigeren Preisen aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.