
Mercato dei data center modulari Dimensione, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center modulari era pari a USD 7,510.0 milioni; si prevede che raggiunga USD 27.63 miliardi entro il 2035, con un CAGR del 13.91%. North America rappresenta 43.5% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi e dei costi
- 06Standard e regolamentazione
- 07Analisi della supply chain e della catena del valore
- 08Dimensione e previsioni del Mercato globale dei data center modulari
- 09Mercato per componente
- 10Mercato per fattore di forma
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 11Aziende analizzate
Analisi regionale
- North America43.5%
- Asia Pacific26.4%
- Europe20.1%
- Middle East and Africa5.3%
- Latin America4.7%
Aziende analizzate
- Vertiv
- Schneider Electric
- Eaton (Fibrebond)
- Huawei
- ABB
- Delta Electronics
- Hewlett Packard Enterprise (HPE)
- Rittal
- Dell Technologies
- Flex (Anord Mardix)
- Efficiency IT
Analisi completa
Il Mercato dei data center modulari comprende i moduli per data center prefabbricati e costruiti in fabbrica: moduli IT e armadi all-in-one, moduli di alimentazione come skid, eHouse e power pod, moduli di raffreddamento e i servizi di progettazione, integrazione e messa in servizio venduti insieme ad essi. DC Market Insights valuta il Mercato globale dei data center modulari a USD 7,51 miliardi nel 2025 e prevede USD 27,63 miliardi entro il 2035, con un CAGR del 13,91%. Il valore 2025 è costruito a partire dalle installazioni: circa 12,0 GW di nuova capacità IT, di cui il 16,0% realizzato con moduli prefabbricati a circa USD 3,20 milioni di contenuto modulare per MW, danno USD 6,14 miliardi, e circa 7.800 unità edge e modulari di piccola taglia, a una media di circa USD 175.000, aggiungono USD 1,37 miliardi. Le installazioni oltre 10 MW sono il segmento in più rapida crescita, al 17,10% annuo, perché i campus AI ordinano ormai alimentazione e raffreddamento come blocchi collaudati in fabbrica, e il Medio Oriente e Africa è la regione in più rapida crescita, al 16,79% annuo, poiché i programmi di AI sovrana costruiscono partendo da una base ridotta e con tempi stretti.
Sintesi
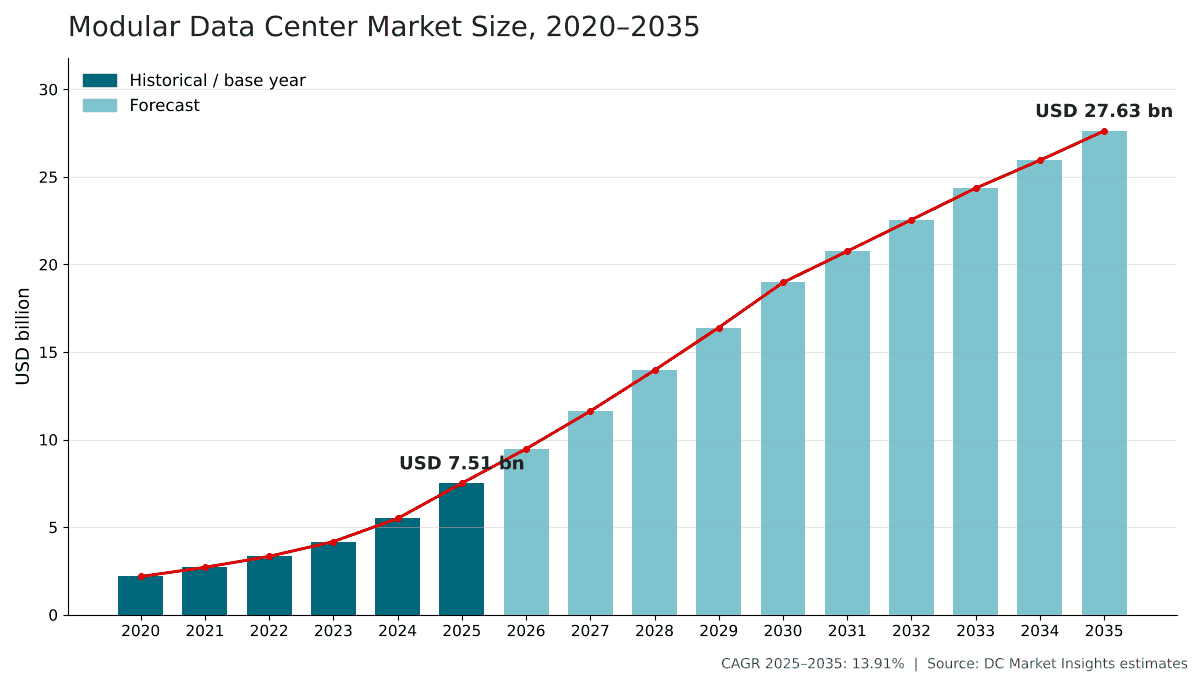
La dimensione del Mercato globale dei data center modulari era valutata a USD 2,18 miliardi nel 2020, ha raggiunto USD 7,51 miliardi nel 2025 e si prevede che raggiunga USD 27,63 miliardi entro il 2035, con un CAGR del 13,91% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei data center modulari 2025 | USD 7,51 miliardi |
| Mercato dei data center modulari, CAGR | 13,91% |
| Dimensione del Mercato dei data center modulari 2035 | USD 27,63 miliardi |
Il mercato è cresciuto del 28,02% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 36,7% rispetto al 2024, poiché i cluster di unità di elaborazione grafica (GPU) hanno spinto gli operatori a fornire alimentazione e raffreddamento più rapidamente di quanto consenta la costruzione in sito. DC Market Insights stima che la quota modulare della nuova capacità dei data center sia salita dall’8,5% nel 2020 al 16,0% nel 2025. La crescita rallenta al 13,91% annuo dal 2025 al 2035 perché la quota modulare aumenta più gradualmente, fino al 26,0% entro il 2035, anche se le aggiunte annuali di capacità più che raddoppiano, da 12,0 GW a 27,0 GW.
Ambito del mercato: cosa comprende il Mercato dei data center modulari?
Il Mercato dei data center modulari comprende i moduli prefabbricati progettati, assemblati e collaudati in fabbrica e spediti al sito del data center, valutati alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 7,51 miliardi nel 2025.
Incluso. Moduli IT all-in-one e containerizzati con i relativi rack, distribuzione elettrica e raffreddamento; sale dati modulari prefabbricate costruite con sezioni realizzate in fabbrica; moduli di alimentazione come power skid, eHouse e power pod con quadri elettrici, UPS e distribuzione integrati in fabbrica; moduli di raffreddamento come centrali frigorifere prefabbricate, skid di distribuzione del refrigerante e blocchi di raffreddamento a liquido; e i servizi di progettazione, integrazione, messa in servizio e ciclo di vita venduti con i moduli. Il valore delle apparecchiature integrate in fabbrica è conteggiato come parte del modulo.
Escluso. Server, storage e apparati di rete installati nei moduli dopo la consegna, sale dati convenzionali costruite in sito (stick-built), apparecchiature autonome vendute senza involucro prefabbricato o skid, terreni, edifici grezzi e allacciamenti alla rete elettrica, e opere civili in sito.
Come si combinano i segmenti. Le suddivisioni per componente, fattore di forma, dimensione dell’installazione, utente finale e settore verticale ripartiscono ciascuna lo stesso totale di USD 7,51 miliardi. Le installazioni su larga scala sono conteggiate in MW di capacità IT; i moduli edge e di piccola taglia sotto 1 MW sono conteggiati in unità. Governo e difesa compare sia come utente finale (per proprietario) sia come settore verticale, con valori leggermente diversi perché una parte della domanda governativa è servita tramite operatori di colocation.
Fattori di crescita: cosa spinge il Mercato dei data center modulari?
Tre fattori spiegano la maggior parte della crescita del Mercato dei data center modulari: rack AI che assorbono centinaia di kilowatt, una quota modulare della nuova capacità che sale dal 16,0% al 26,0% e risparmi sui tempi che i fornitori quantificano fino alla metà dei tempi di installazione.
Rack AI vicini a 600 kW portano il contenuto modulare a USD 3,20 milioni per MW
NVIDIA descrive il suo GB200 NVL72 come un sistema rack-scale raffreddato a liquido che combina 72 GPU Blackwell e 36 CPU Grace, e al GTC 2025 il suo amministratore delegato ha dichiarato che ogni rack Rubin Ultra NVL576 assorbirà 600 kW. NVIDIA ha inoltre dichiarato di guidare una transizione verso un’infrastruttura di alimentazione per data center a 800 VDC per supportare rack IT da 1 MW e oltre, a partire dal 2027. Rack di questo tipo richiedono circuiti di raffreddamento a liquido, una nuova distribuzione elettrica e correnti di guasto più elevate, che è più facile progettare e collaudare una sola volta in fabbrica che in ogni sito. DC Market Insights stima il contenuto modulare a USD 3,20 milioni per MW di capacità IT nel 2025, in aumento rispetto a USD 2,60 milioni nel 2020, e prevede USD 3,54 milioni entro il 2035, man mano che i moduli di raffreddamento assumono una quota maggiore di ciascun blocco.
La quota modulare della nuova capacità sale dal 16,0% al 26,0%
La domanda di capacità fissa il tetto del Mercato dei data center modulari. L’Agenzia internazionale dell’energia (IEA) stima che i data center abbiano consumato circa 415 TWh di elettricità nel 2024, circa l’1,5% del consumo mondiale, e prevede che il consumo più che raddoppi, fino a circa 945 TWh entro il 2030 (Fonte: report IEA Energy and AI). BloombergNEF prevede che la domanda di energia dei data center statunitensi possa raggiungere 106 GW nel 2035, e Bloom Energy ha indicato la capacità operativa dei data center statunitensi in circa 25 GW nel 2024. DC Market Insights modella una nuova capacità in crescita da 12,0 GW nel 2025 a 22,0 GW nel 2030 e 27,0 GW nel 2035, con la quota modulare di tale capacità che sale dal 16,0% al 22,8% nel 2030 e al 26,0% nel 2035.
I fornitori affermano che la prefabbricazione riduce i tempi di installazione fino al 50%
La rapidità di accesso all’energia è il motivo principale per cui gli acquirenti pagano un sovrapprezzo per il lavoro in fabbrica. Vertiv afferma che la sua soluzione prefabbricata MegaMod CoolChip può ridurre fino al 50% i tempi di installazione dell’infrastruttura digitale critica per l’AI, e Delta afferma che il data center modulare AI prefabbricato presentato al COMPUTEX 2026 riduce i tempi di installazione fino al 60%. Schneider Electric e Compass Datacenters hanno dichiarato che il loro EcoStruxure Pod, progettato congiuntamente, potrebbe consentire agli operatori di iniziare a generare ricavi dalle nuove strutture fino a tre mesi prima. Si tratta di dichiarazioni dei fornitori e non di misurazioni indipendenti, ma spiegano perché gli acquirenti accettano un prezzo del modulo superiore al costo delle apparecchiature al suo interno.
Tendenze del mercato: come sta cambiando l’offerta di data center modulari?
Il Mercato dei data center modulari si sta spostando dai container per siti remoti verso blocchi di alimentazione e raffreddamento costruiti in fabbrica per i campus AI, con i moduli di alimentazione già primo componente al 31,7% del valore 2025.
I grandi gruppi elettrici acquisiscono capacità di alimentazione prefabbricata
Eaton ha acquisito Fibrebond, un progettista e costruttore statunitense di involucri di alimentazione modulari pre-integrati per clienti dei settori data center, industriale, utility e comunicazioni, il 1° aprile 2025, per USD 1,43 miliardi al netto della liquidità acquisita, secondo il documento sui risultati del secondo trimestre 2026 (Fonte: documento di Eaton depositato presso la US Securities and Exchange Commission). Il documento sui risultati del primo trimestre 2025 di Eaton riportava vendite di Fibrebond di circa USD 378,00 milioni nei dodici mesi terminati il 28 febbraio 2025. Flex riferisce che la sua unità Anord Mardix offre costruzione prefabbricata e power pod modulari presso strutture di data center. Nel modello di DC Market Insights i moduli di alimentazione valgono USD 2,38 miliardi nel 2025 e USD 9,01 miliardi entro il 2035.
I blocchi prefabbricati passano dai container a 50 MW
OneCore di Vertiv è una soluzione prefabbricata che integra infrastruttura di alimentazione, termica e IT in un unico sistema assemblato in fabbrica e supporta da 5 a 50 MW in un singolo blocco. Hewlett Packard Enterprise (HPE) offre il suo AI Mod POD, con ciascun modulo che supporta fino a 1.5 MW e un’efficienza nell’uso dell’energia (PUE) inferiore a 1,1. Le installazioni oltre 10 MW valgono USD 2,88 miliardi nel 2025 e raggiungono USD 13,98 miliardi entro il 2035, passando dal 38,4% al 50,6% del mercato.
Il raffreddamento a liquido entra nel modulo
I fornitori stanno aggiungendo il raffreddamento a liquido alle loro linee prefabbricate tramite acquisizioni. Schneider Electric ha concordato l’acquisto di una quota del 75% di Motivair, società di raffreddamento a liquido, in un’operazione riportata a USD 850,00 milioni. Vertiv ha completato l’acquisizione di PurgeRite, fornitore di servizi di lavaggio meccanico, spurgo e filtrazione per data center e altre strutture mission-critical, per circa USD 1,00 miliardi, ed Eaton ha acquisito Boyd Thermal per USD 9,55 miliardi, secondo il documento sui risultati di Eaton. I moduli di raffreddamento sono il componente in più rapida crescita, al 16,12% annuo, passando dal 21,3% del mercato nel 2025 al 25,8% nel 2035.
Sfide del mercato: cosa frena il Mercato dei data center modulari?
La capacità produttiva delle fabbriche e il lento ritmo di cambiamento nelle strutture esistenti sono i due vincoli che, secondo DC Market Insights, limiteranno la quota modulare della nuova capacità al 26,0% entro il 2035.
Il portafoglio ordini allunga i tempi di consegna delle fabbriche
La prefabbricazione sposta il collo di bottiglia dal sito alla fabbrica. Il documento sui risultati di Eaton riportava una crescita su base annua del portafoglio ordini totale del 43% nel suo settore Electrical. Quando quadri elettrici, trasformatori e sistemi UPS sono contingentati, un modulo non può essere spedito più velocemente del suo componente più lento, per cui parte del vantaggio sui tempi va persa. Per questo motivo DC Market Insights ipotizza che dopo il 2030 la quota modulare della nuova capacità cresca di meno di un punto all’anno.
La maggior parte delle strutture esistenti opera ancora sotto i 30 kW per rack
L’Uptime Institute Global Data Center Survey 2025 ha rilevato che i livelli medi di PUE sono rimasti pressoché invariati per il sesto anno consecutivo e che le densità dei rack aumentano lentamente, trainate dai rack nella fascia da 10 kW a 30 kW, con poche strutture oltre i 30 kW. La maggior parte della base installata non ha quindi un bisogno immediato di blocchi AI modulari, ed è per questo che la spesa delle imprese in data center modulari cresce solo del 9,45% annuo, il ritmo più lento tra i cinque gruppi di utenti finali.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I maggiori nuovi bacini di ricavi del Mercato dei data center modulari sono i campus AI hyperscale, che aggiungono USD 8,05 miliardi di spesa annua entro il 2035, e gli operatori di telecomunicazioni ed edge, in crescita del 15,01% annuo.
Provider hyperscale e cloud raggiungono USD 10,66 miliardi entro il 2035
I provider hyperscale e cloud hanno speso USD 2,61 miliardi in prodotti e servizi per data center modulari nel 2025, e DC Market Insights prevede USD 10,66 miliardi nel 2035, con un CAGR del 15,10%. Conta anche la progettazione a livello di rack: il report OCP Rack Market mostra come gli standard di rack aperti cambino alimentazione e raffreddamento a livello di rack, lo strato che una sala prefabbricata deve servire.
Gli operatori di telecomunicazioni ed edge crescono del 15,01% annuo
Gli operatori di telecomunicazioni ed edge hanno speso USD 968,80 milioni nel 2025 e raggiungono USD 3,92 miliardi entro il 2035. Nel modello di DC Market Insights le unità edge e modulari di piccola taglia passano da circa 7.800 nel 2025 a 14.250 nel 2035, a un prezzo medio che sale leggermente da circa USD 175.000 a USD 197.000 man mano che più unità integrano il raffreddamento a liquido. L’estremità più piccola e mobile di questo segmento è trattata nel report Micro-mobile Data Center Market.
La rendicontazione dell’efficienza favorisce i progetti collaudati in fabbrica
L’Unione europea richiede ora agli operatori di data center con una domanda di potenza IT installata di almeno 500 kW di comunicare ogni anno indicatori energetici e di sostenibilità a una banca dati europea. I moduli forniti con dati di efficienza misurati semplificano tale rendicontazione, il che sostiene contratti di servizi e di ciclo di vita del valore di USD 1,40 miliardi nel 2025 e USD 4,61 miliardi entro il 2035.
Prezzi: quanto costa un data center modulare per MW?
Un’installazione prefabbricata comporta circa USD 3,20 milioni di contenuto modulare per MW di capacità IT nel 2025, e un’unità edge o modulare di piccola taglia si vende in media a circa USD 175.000. Si tratta di stime di DC Market Insights che comprendono il modulo, le apparecchiature integrate in fabbrica e i servizi venduti con esso, escludendo apparecchiature IT, terreni e opere in sito.
| Indicatore di prezzo modulare | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Contenuto modulare per MW (milioni di USD) | 2,60 | 3,20 | 3,36 | 3,54 |
| Prezzo medio di un’unità edge o di piccola taglia (migliaia di USD) | 165 | 175 | 186 | 197 |
| Quota modulare della nuova capacità | 8,5% | 16,0% | 22,8% | 26,0% |
Il contenuto per MW è aumentato di circa il 4,2% annuo tra il 2020 e il 2025, con l’ingresso nei moduli del raffreddamento a liquido e di catene di alimentazione di potenza nominale più elevata, e DC Market Insights prevede che aumenti di circa l’1,0% annuo dopo il 2025, man mano che i volumi delle fabbriche crescono e i progetti si ripetono.
Standard e regolamentazione: quali regole definiscono i data center modulari?
Cinque insiemi di regole determinano come un data center modulare viene progettato, certificato e gestito: UL 2755 per i data center modulari, lo standard infrastrutturale TIA-942 della Telecommunications Industry Association (TIA), la serie ISO/IEC 22237, l’Uptime Institute Tier Standard e le norme UE sulla rendicontazione dei data center.
UL 2755. L’Outline of Investigation UL 2755 riguarda i data center modulari costituiti da unità prefabbricate formate da un involucro esterno che ospita apparecchiature IT e apparecchiature di supporto come la distribuzione elettrica e i sistemi HVAC. Fornisce agli ispettori un unico riferimento per un’unità costruita in fabbrica.
ANSI/TIA-942. Il Telecommunications Infrastructure Standard for Data Centers ANSI/TIA-942 specifica i requisiti minimi per i data center e copre tutta l’infrastruttura fisica, compresi i requisiti relativi a ubicazione del sito, architettura, impianti elettrici, impianti meccanici, sicurezza antincendio, telecomunicazioni e sicurezza.
ISO/IEC 22237. La serie internazionale sulle strutture e infrastrutture dei data center inizia con la ISO/IEC 22237-1:2021 sui concetti generali.
Uptime Institute Tier Standard. Nell’ambito della partnership TIER-Ready con Uptime Institute, modelli specifici dei progetti modulari prefabbricati di Vertiv vengono verificati in fase di progettazione rispetto al Tier Standard of Topology, in modo che le unità installate possano ottenere più facilmente la certificazione Tier.
Regolamento delegato (UE) 2024/1364. Gli operatori di data center con almeno 500 kW di domanda di potenza IT installata devono comunicare gli indicatori chiave di prestazione alla banca dati europea entro il 15 maggio di ogni anno, dopo una prima comunicazione entro il 15 settembre 2024 (Fonte: Regolamento delegato (UE) 2024/1364 della Commissione).
Segmentazione del mercato: quale segmento guida il Mercato dei data center modulari?
I moduli di alimentazione guidano il Mercato dei data center modulari con il 31,7% del valore 2025, le sale dati modulari prefabbricate guidano i fattori di forma con il 41,6% e i provider hyperscale e cloud guidano gli acquirenti con il 34,8%. Le installazioni oltre 10 MW sono il segmento in più rapida crescita, al 17,10% annuo, contro il 12,09% per la fascia da 1 MW a 10 MW e il 10,20% per quella fino a 1 MW, perché i campus AI ordinano alimentazione e raffreddamento prefabbricati in blocchi da decine di megawatt.
Per componente: i moduli di alimentazione guidano con il 31,7%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Moduli IT | 2,13 | 28,4% | 6,88 | 12,42% |
| Moduli di alimentazione | 2,38 | 31,7% | 9,01 | 14,23% |
| Moduli di raffreddamento | 1,60 | 21,3% | 7,13 | 16,12% |
| Servizi | 1,40 | 18,6% | 4,61 | 12,69% |
I moduli di alimentazione detengono la quota maggiore perché quadri elettrici, UPS e distribuzione sono le parti più standardizzate di un data center e le più facili da costruire e collaudare in fabbrica. I moduli di raffreddamento guadagnano 4,5 punti di quota entro il 2035 man mano che il raffreddamento a liquido diventa lo standard nelle sale AI, mentre i moduli IT perdono quota poiché i grandi campus acquistano blocchi di alimentazione e raffreddamento per sale costruite in sito.
Per fattore di forma: le sale dati modulari prefabbricate guidano con il 41,6%
| Fattore di forma | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Moduli containerizzati ISO | 1,85 | 24,6% | 4,95 | 10,35% |
| Moduli su skid | 2,54 | 33,8% | 9,50 | 14,11% |
| Sale dati modulari prefabbricate | 3,12 | 41,6% | 13,18 | 15,48% |
I moduli containerizzati ISO crescono più lentamente, al 10,35% annuo, perché le dimensioni dei container limitano la potenza e il raffreddamento che una singola unità può supportare.
Per dimensione dell’installazione: la fascia da 1 MW a 10 MW guida con il 38,9%
| Dimensione dell’installazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fino a 1 MW | 1,71 | 22,7% | 4,50 | 10,20% |
| Da 1 MW a 10 MW | 2,92 | 38,9% | 9,15 | 12,09% |
| Oltre 10 MW | 2,88 | 38,4% | 13,98 | 17,10% |
Le installazioni oltre 10 MW raggiungono il 50,6% del mercato entro il 2035, diventando a quel punto la classe dimensionale più grande.
Per utente finale: i provider hyperscale e cloud guidano con il 34,8%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider hyperscale e cloud | 2,61 | 34,8% | 10,66 | 15,10% |
| Provider di colocation | 1,83 | 24,3% | 6,94 | 14,28% |
| Imprese | 1,32 | 17,6% | 3,26 | 9,45% |
| Operatori di telecomunicazioni ed edge | 0,97 | 12,9% | 3,92 | 15,01% |
| Governo e difesa | 0,78 | 10,4% | 2,85 | 13,80% |
I provider di colocation utilizzano alimentazione e raffreddamento prefabbricati per fornire capacità in locazione per fasi, e gli acquirenti del settore governo e difesa apprezzano moduli che possono essere installati in siti protetti o remoti.
Per settore verticale: IT e telecomunicazioni guidano con il 44,2%
Gli operatori IT e di telecomunicazioni rappresentano USD 3,32 miliardi (44,2%) della domanda 2025 e crescono del 15,12% annuo. Segue il BFSI con USD 1,02 miliardi (13,6%), poi governo e difesa con il 10,1%, energia e utility con il 9,1%, manifattura con l’8,4%, altri con l’8,3% e sanità con il 6,3%. Energia e utility crescono più rapidamente al di fuori di IT e telecomunicazioni, al 14,61% annuo.
Esclusiva DC: il modello del contenuto modulare per MW e la matrice Componente × Acquirente
Con USD 1,01 miliardi nel 2025, i moduli di alimentazione hyperscale sono la singola cella più grande della matrice e rappresentano il 13,4% di tutta la spesa in data center modulari. La matrice seguente incrocia cosa viene acquistato e chi lo acquista. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni: è costruito su 103 input: 16 coorti annuali di capacità (dal 2020 al 2035), 16 tassi di quota modulare, 16 valori di contenuto per MW, 16 conteggi di unità edge, 16 prezzi di unità edge, 20 pesi per componente (4 componenti per ciascuno dei 5 gruppi di acquirenti) e 3 informative dei fornitori usate come verifiche incrociate.
| 2025, miliardi di USD | Moduli IT | Moduli di alimentazione | Moduli di raffreddamento | Servizi | Totale |
|---|---|---|---|---|---|
| Provider hyperscale e cloud | 0,49 | 1,01 | 0,72 | 0,39 | 2,61 |
| Provider di colocation | 0,42 | 0,65 | 0,43 | 0,33 | 1,83 |
| Imprese | 0,49 | 0,33 | 0,21 | 0,29 | 1,32 |
| Operatori di telecomunicazioni ed edge | 0,43 | 0,21 | 0,13 | 0,20 | 0,97 |
| Governo e difesa | 0,30 | 0,18 | 0,11 | 0,19 | 0,78 |
| Totale | 2,13 | 2,38 | 1,60 | 1,40 | 7,51 |
I provider hyperscale e cloud destinano il 66% del loro budget modulare ai moduli di alimentazione e raffreddamento, mentre le imprese spendono il 37% in moduli IT e gli operatori di telecomunicazioni ed edge il 44%. Un fornitore forte solo nei moduli IT containerizzati vende quindi principalmente agli acquirenti in crescita più lenta, mentre i produttori di blocchi di alimentazione e raffreddamento sono allineati con quelli in crescita più rapida.
Il modello del contenuto modulare per MW alla base di questi dati ha due input che qualsiasi lettore può verificare: la nuova capacità realizzata ogni anno (12,0 GW nel 2025) e la quota di essa realizzata con moduli prefabbricati (16,0% nel 2025). Moltiplicando i MW modulari per il contenuto per MW e aggiungendo le unità edge si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei data center modulari?
Il Nord America guida il Mercato dei data center modulari con il 43,5% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 16,79% annuo, perché i programmi di AI sovrana e di cloud nazionale della regione richiedono capacità con tempi che i progetti costruiti in sito faticano a rispettare.
Il Nord America guida con una quota del 43,5%
Gli acquirenti nordamericani hanno speso USD 3,27 miliardi in data center modulari nel 2025, e si prevede che la regione raggiunga USD 11,30 miliardi nel 2035, con un CAGR del 13,21%. Il Lawrence Berkeley National Laboratory ha riferito che i data center statunitensi hanno consumato circa 176 TWh nel 2023, circa il 4,4% dell’elettricità degli Stati Uniti, e ha previsto una quota tra il 6,7% e il 12% entro il 2028. Il Nord America perde 2,6 punti di quota entro il 2035 man mano che le altre regioni recuperano terreno.
L’Asia Pacifico detiene una quota del 26,4%
L’Asia Pacifico vale USD 1,98 miliardi nel 2025 e USD 8,18 miliardi entro il 2035, con un CAGR del 15,22%. La Cina è il mercato più grande della regione, mentre India e Malaysia crescono più rapidamente, poiché gli operatori hyperscale e di colocation aggiungono capacità al di fuori dei poli consolidati. L’Asia Pacifico guadagna 3,2 punti di quota, l’incremento maggiore tra tutte le regioni.
L’Europa detiene una quota del 20,1%
L’Europa vale USD 1,51 miliardi nel 2025 e USD 4,92 miliardi entro il 2035, con un CAGR del 12,54%, il più lento delle cinque regioni. Le norme UE sulla rendicontazione per i siti da 500 kW in su favoriscono i moduli forniti con dati di efficienza misurati.
Il Medio Oriente e Africa detiene una quota del 5,3%
Il Medio Oriente e Africa vale USD 398,04 milioni nel 2025 e USD 1,88 miliardi entro il 2035, la crescita più rapida tra tutte le regioni, al 16,79% annuo. L’Arabia Saudita, che vale USD 123,79 milioni nel 2025, è l’unico paese della regione tra i primi 12, e i siti remoti e ad alta temperatura favoriscono alimentazione e raffreddamento collaudati in fabbrica.
L’America Latina detiene una quota del 4,7%
L’America Latina vale USD 352,97 milioni nel 2025 e USD 1,35 miliardi entro il 2035, con un CAGR del 14,39%, trainata dal Brasile.
Analisi per paese: quali paesi acquistano più data center modulari?
Gli Stati Uniti sono il maggiore mercato nazionale per i data center modulari, con USD 2,89 miliardi nel 2025, il 38,5% del valore globale, seguiti dalla Cina con USD 777,21 milioni (10,3%) e dal Canada con USD 378,96 milioni (5,0%). I 12 paesi più grandi rappresentano il 79,0% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 2,89 | 38,5% | 9,93 | 13,15% |
| 2 | Cina | Asia Pacifico | 0,78 | 10,3% | 2,93 | 14,18% |
| 3 | Canada | Nord America | 0,38 | 5,0% | 1,37 | 13,69% |
| 4 | Germania | Europa | 0,32 | 4,3% | 1,03 | 12,27% |
| 5 | Regno Unito | Europa | 0,30 | 4,0% | 0,94 | 12,19% |
| 6 | India | Asia Pacifico | 0,28 | 3,7% | 1,55 | 18,65% |
| 7 | Giappone | Asia Pacifico | 0,25 | 3,4% | 0,92 | 13,69% |
| 8 | Francia | Europa | 0,18 | 2,4% | 0,62 | 12,99% |
| 9 | Australia | Asia Pacifico | 0,17 | 2,3% | 0,69 | 14,82% |
| 10 | Brasile | America Latina | 0,16 | 2,1% | 0,58 | 14,10% |
| 11 | Arabia Saudita | Medio Oriente e Africa | 0,12 | 1,6% | 0,63 | 17,69% |
| 12 | Malaysia | Asia Pacifico | 0,11 | 1,4% | 0,55 | 17,74% |
L’India è il grande mercato nazionale in più rapida crescita, al 18,65% annuo, davanti alla Malaysia al 17,74% e all’Arabia Saudita al 17,69%. I dati per paese sono un’allocazione dei totali regionali effettuata da DC Market Insights, ponderata in base alla quota stimata di ciascun paese nella nuova capacità dei data center e nell’adozione modulare.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei data center modulari raggiunge USD 27,63 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 22,93 miliardi e USD 32,05 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Quota modulare della nuova capacità e volumi di unità edge inferiori del 17% rispetto allo scenario base entro il 2035 | 22,93 | 11,81% |
| Base | Le aggiunte salgono a 27,0 GW annui; la quota modulare raggiunge il 26,0% | 27,63 | 13,91% |
| Alto | Quota modulare della nuova capacità e volumi di unità edge superiori del 16% rispetto allo scenario base entro il 2035 | 32,05 | 15,61% |
Lo scenario basso rappresenta una pausa negli investimenti in AI combinata con portafogli ordini persistenti nelle fabbriche: gli operatori ripiegano sui progetti costruiti in sito che già conoscono. Lo scenario alto presuppone che l’alimentazione a 800 VDC e il raffreddamento a liquido si standardizzino rapidamente, favorendo i blocchi costruiti in fabbrica rispetto ai lavori personalizzati in sito.
Analisi competitiva: chi guida il Mercato dei data center modulari?
- Vertiv
- Schneider Electric
- Eaton (Fibrebond)
- Huawei
- ABB
- Delta Electronics
- Hewlett Packard Enterprise (HPE)
- Rittal
- Dell Technologies
- Flex (Anord Mardix)
- Secure I.T. Environments
- Efficiency IT
Il Mercato dei data center modulari è frammentato: DC Market Insights stima che i cinque maggiori fornitori, Vertiv, Schneider Electric, Eaton, Huawei e ABB, detengano insieme circa due quinti del valore 2025. La base sono le informative dei fornitori confrontate con il mercato da USD 7,51 miliardi: la sola Fibrebond ha riportato vendite per circa USD 378,00 milioni nei dodici mesi fino a febbraio 2025, pari a circa il 5,0% del mercato, sebbene parte di tali vendite sia destinata a clienti industriali, utility e di comunicazioni. Vertiv compete con sistemi prefabbricati come OneCore e MegaMod CoolChip e ha ampliato la propria capacità di servizi per rack e raffreddamento a liquido con l’acquisto di Great Lakes Data Racks & Cabinets per circa USD 200,00 milioni e con l’acquisto di PurgeRite. Schneider Electric offre il suo Prefabricated Modular EcoStruxure Pod Data Center e ha aggiunto il raffreddamento a liquido tramite Motivair. Eaton possiede Fibrebond, costruttore di involucri di alimentazione modulari pre-integrati, mentre Huawei, ABB, Delta e Rittal forniscono involucri modulari di alimentazione, raffreddamento e IT. HPE e Dell vendono unità modulari insieme ai propri server, e Flex fornisce power pod modulari tramite Anord Mardix. Compass Datacenters, sviluppatore e operatore, ha co-progettato con Schneider Electric l’EcoStruxure Pod prefabbricato per i propri campus.
Sviluppi recenti
- Nell’ottobre 2024 Schneider Electric ha concordato l’acquisizione di una quota del 75% della società di raffreddamento a liquido Motivair, in un’operazione interamente in contanti riportata a USD 850,00 milioni (Fonte: articolo di Data Center Dynamics).
- Nel marzo 2025 HPE ha presentato il data center modulare AI Mod POD, con ciascun modulo che supporta fino a 1.5 MW e un PUE inferiore a 1,1 (Fonte: articolo di Data Center Dynamics).
- Nell’aprile 2025 Eaton ha acquisito Fibrebond, progettista e costruttore di involucri di alimentazione modulari pre-integrati, per USD 1,43 miliardi al netto della liquidità acquisita (Fonte: documento SEC di Eaton).
- Nell’agosto 2025 Vertiv ha annunciato la disponibilità globale di Vertiv OneCore, un sistema prefabbricato assemblato in fabbrica che supporta da 5 a 50 MW in un singolo blocco (Fonte: comunicato stampa di Vertiv).
- Nel settembre 2025 Schneider Electric e Compass Datacenters hanno dichiarato che il loro EcoStruxure Pod prefabbricato, progettato congiuntamente, potrebbe consentire agli operatori di iniziare a generare ricavi fino a tre mesi prima (Fonte: articolo di Construction Dive).
- Nel giugno 2026 Delta ha presentato al COMPUTEX 2026 un data center modulare AI prefabbricato che, secondo l’azienda, riduce i tempi di installazione fino al 60% (Fonte: comunicato stampa di Delta).
Seguiamo queste operazioni, questi lanci e questi annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei data center modulari
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035). Per ciascun anno, la nuova capacità IT in GW è stata moltiplicata per la quota modulare di tale capacità (8,5% nel 2020, 16,0% nel 2025 e 26,0% nel 2035) e per il contenuto modulare per MW (USD 2,60 milioni nel 2020, USD 3,20 milioni nel 2025 e USD 3,54 milioni nel 2035). I moduli edge e di piccola taglia sono stati aggiunti come unità per prezzo medio (7.800 unità a circa USD 175.000 ciascuna nel 2025). Il totale è stato suddiviso per 4 componenti, 3 fattori di forma, 3 dimensioni di installazione, 5 gruppi di utenti finali, 7 settori verticali e 5 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto alle vendite dichiarate da Fibrebond, alle dimensioni dei blocchi prefabbricati di Vertiv e alla potenza nominale per modulo di HPE, nonché rispetto alle prospettive pubblicate su elettricità e capacità di IEA, Lawrence Berkeley National Laboratory e BloombergNEF. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Componenti, fattori di forma, acquirenti e regioni considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui risponde il report
- 02Metodologia di ricerca
- 2.1Modello del contenuto modulare per MW
- 2.2Coorti di capacità e quota modulare della nuova capacità
- 2.3Modello delle unità edge e modulari di piccola taglia
- 2.4Verifica top-down rispetto alle informative dei fornitori
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Fattori di crescita
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto dei fattori di crescita e delle sfide, 2025-2035
- 05Analisi dei prezzi e dei costi
- 5.1Contenuto modulare per MW, 2020-2035
- 5.2Prezzo medio delle unità edge e di piccola taglia, 2020-2035
- 5.3Quota modulare della nuova capacità, 2020-2035
- 06Standard e regolamentazione
- 6.1UL 2755 Modular Data Centers
- 6.2ANSI/TIA-942
- 6.3Serie ISO/IEC 22237
- 6.4Uptime Institute Tier Standard e progetti TIER-Ready
- 6.5Regolamento delegato (UE) 2024/1364
- 07Analisi della supply chain e della catena del valore
- 7.1Fornitori di apparecchiature elettriche e di alimentazione
- 7.2Fornitori di sistemi di raffreddamento e di raffreddamento a liquido
- 7.3Fabbricazione e integrazione dei moduli
- 7.4Logistica, installazione e messa in servizio
- 08Dimensione e previsioni del Mercato globale dei data center modulari
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 8.4Installazioni su larga scala vs unità edge e di piccola taglia
- 09Mercato per componente
- 9.1Moduli IT
- 9.2Moduli di alimentazione
- 9.3Moduli di raffreddamento
- 9.4Servizi
- 10Mercato per fattore di forma
- 10.1Moduli containerizzati ISO
- 10.2Moduli su skid
- 10.3Sale dati modulari prefabbricate
- 11Mercato per dimensione dell'installazione
- 11.1Fino a 1 MW
- 11.2Da 1 MW a 10 MW
- 11.3Oltre 10 MW
- 12Mercato per utente finale
- 12.1Provider hyperscale e cloud
- 12.2Provider di colocation
- 12.3Imprese
- 12.4Operatori di telecomunicazioni ed edge
- 12.5Governo e difesa
- 13Mercato per settore verticale
- 13.1IT e telecomunicazioni
- 13.2BFSI
- 13.3Governo e difesa
- 13.4Energia e utility
- 13.5Sanità
- 13.6Manifattura
- 13.7Altri
- 14Esclusiva DC: matrice Componente × Acquirente
- 14.1Matrice Componente × Utente finale, 2025
- 14.2Implicazioni per i fornitori
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Europa (Germania, Regno Unito, Francia, Resto d'Europa)
- 15.3Asia Pacifico (Cina, India, Giappone, Australia, Malaysia, Resto dell'Asia Pacifico)
- 15.4America Latina (Brasile, Resto dell'America Latina)
- 15.5Medio Oriente e Africa (Arabia Saudita, Resto del Medio Oriente e Africa)
- 15.6Primi 12 paesi, 2025 e 2035
- 16Sezioni trasversali regionali
- 16.1Regione × Componente, 2025 e 2035
- 16.2Regione × Utente finale, 2025 e 2035
- 17Scenari di previsione
- 17.1Scenari base, basso e alto fino al 2035
- 17.2Sensibilità alla quota modulare della nuova capacità
- 17.3Sensibilità ai volumi di unità edge
- 18Panorama competitivo
- 18.1Concentrazione dei primi cinque fornitori, 2025
- 18.2Fusioni e acquisizioni, 2024-2026
- 18.3Lanci di prodotti
- 19Profili aziendali
- 19.1Vertiv
- 19.2Schneider Electric
- 19.3Eaton (Fibrebond)
- 19.4Huawei
- 19.5ABB
- 19.6Delta Electronics
- 19.7Hewlett Packard Enterprise (HPE)
- 19.8Rittal
- 19.9Dell Technologies
- 19.10Flex (Anord Mardix)
- 19.11Secure I.T. Environments
- 19.12Efficiency IT
- 20Raccomandazioni degli analisti
- 20.1Per i fornitori di moduli e apparecchiature
- 20.2Per gli operatori hyperscale, di colocation ed edge
- 20.3Per gli investitori
- Fig. 1Dimensione del Mercato dei data center modulari, 2020-2035
- Fig. 2Nuova capacità dei data center e quota modulare, 2020-2035
- Fig. 3Contenuto modulare per MW, 2020-2035
- Fig. 4Spesa su larga scala vs unità edge e di piccola taglia, 2020-2035
- Fig. 5Quota di mercato per componente, 2025 e 2035
- Fig. 6Quota di mercato per fattore di forma, 2025 e 2035
- Fig. 7Quota di mercato per utente finale, 2025 e 2035
- Fig. 8Matrice Componente × Utente finale, 2025
- Fig. 9Mercato per regione, 2025 e 2035
- Fig. 10Primi 12 paesi, 2025
- Fig. 11Scenari di previsione, 2025-2035
- Tabella 1Attributi del report
- Tabella 2Indicatori di prezzo modulari, 2020-2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per fattore di forma, 2025 e 2035
- Tabella 5Mercato per dimensione dell'installazione, 2025 e 2035
- Tabella 6Mercato per utente finale, 2025 e 2035
- Tabella 7Mercato per settore verticale, 2025 e 2035
- Tabella 8Matrice Componente × Utente finale, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Fusioni e acquisizioni, 2024-2026
- Tabella 13Profili aziendali: prodotti e focus sui data center
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 7,51 miliardi nel 2025, in crescita fino a USD 27,63 miliardi entro il 2035. DC Market Insights stima il mercato a USD 2,18 miliardi nel 2020.
Del 13,91% annuo dal 2025 al 2035. La crescita è stata più rapida, al 28,02% annuo, tra il 2020 e il 2025, poiché i cluster AI hanno spinto gli operatori verso alimentazione e raffreddamento costruiti in fabbrica.
I moduli di alimentazione, con USD 2,38 miliardi ovvero il 31,7% del mercato nel 2025. I moduli di raffreddamento sono il componente in più rapida crescita, al 16,12% annuo.
Circa USD 3,20 milioni di contenuto modulare per MW di capacità IT nel 2025, secondo le stime di DC Market Insights che comprendono il modulo, le apparecchiature integrate in fabbrica e i servizi, escludendo apparecchiature IT e opere in sito.
Il Nord America, con USD 3,27 miliardi ovvero il 43,5% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 16,79% annuo.
Circa due quinti del valore 2025 sono detenuti complessivamente da Vertiv, Schneider Electric, Eaton, Huawei e ABB (stima di DC Market Insights). Competono inoltre Delta Electronics, HPE, Rittal, Dell Technologies e Flex.
I provider hyperscale e cloud, con USD 2,61 miliardi ovvero il 34,8% della domanda 2025. Gli operatori di telecomunicazioni ed edge crescono del 15,01% annuo.
USD 2,89 miliardi negli Stati Uniti, ovvero il 38,5% della spesa 2025, seguiti dalla Cina con USD 777,21 milioni. L’India cresce più rapidamente tra i grandi mercati nazionali, al 18,65% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.