
モジュラーデータセンター市場 規模・シェア・2035年までの予測
市場の概要
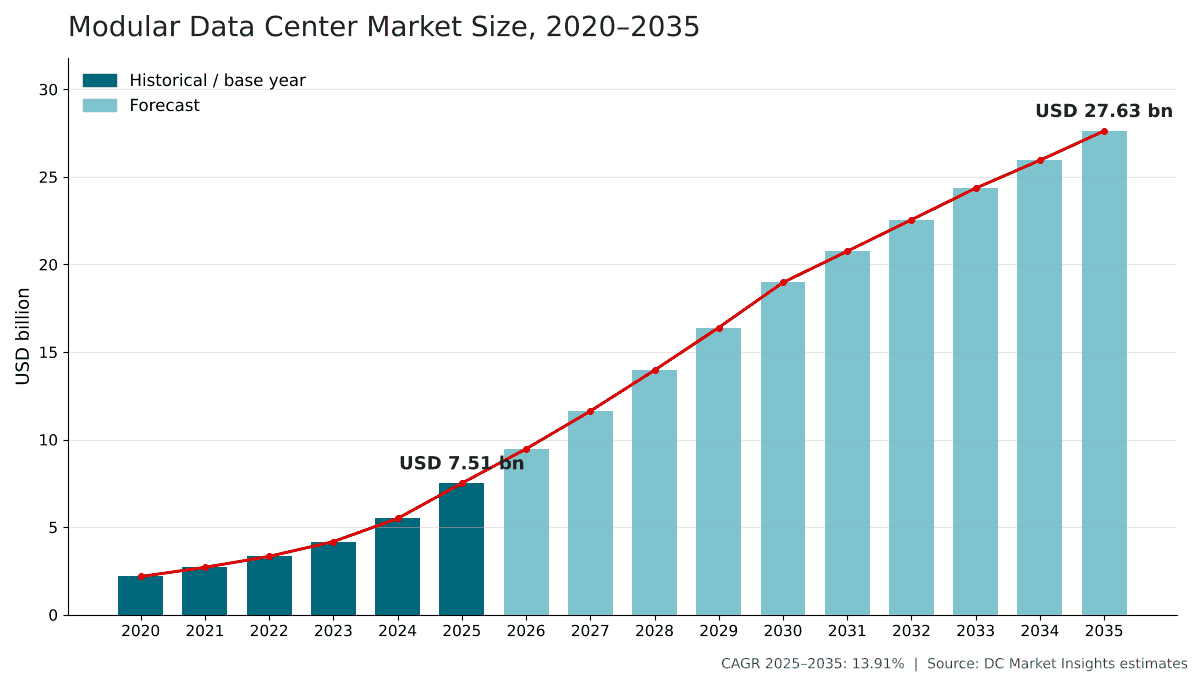
モジュラーデータセンター市場の規模は2025年にUSD 7,510.0百万で、年平均成長率(CAGR)13.91%で拡大し、2035年までにUSD 27.63十億に達すると予測されています。 North Americaが市場の43.5%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月6日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格・コスト分析
- 06規格と規制
- 07サプライチェーンとバリューチェーン分析
- 08世界のモジュラーデータセンター市場規模と予測
- 09コンポーネント別市場
- 10フォームファクター別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 11掲載企業
地域別インサイト
- North America43.5%
- Asia Pacific26.4%
- Europe20.1%
- Middle East and Africa5.3%
- Latin America4.7%
掲載企業
- Vertiv
- Schneider Electric
- Eaton (Fibrebond)
- Huawei
- ABB
- Delta Electronics
- Hewlett Packard Enterprise (HPE)
- Rittal
- Dell Technologies
- Flex (Anord Mardix)
- Efficiency IT
詳細分析
モジュラーデータセンター市場は、工場で製造されるプレハブ型データセンターモジュールを対象とします。すなわち、ITモジュールおよびオールインワン筐体、スキッド、eHouse、パワーポッドなどの電源モジュール、冷却モジュール、ならびにこれらとともに販売される設計・統合・コミッショニングサービスです。DC Market Insightsは、世界のモジュラーデータセンター市場を2025年に75.1億米ドルと評価し、2035年までに276.3億米ドル(CAGR 13.91%)に達すると予測しています。2025年の市場規模は導入実績から積み上げています。約12.0 GWの新規IT容量のうち16.0%がプレハブモジュールで提供され、1 MW当たりのモジュラーコンテンツが約320万米ドルであることから61.4億米ドルとなり、これに平均約17.5万米ドルのエッジ・小型モジュラーユニット約7,800台による13.7億米ドルが加わります。10 MW超の導入は年率17.10%で最も急成長しているセグメントです。これはAIキャンパスが電源と冷却を工場試験済みのブロックとして発注するようになったためです。また中東・アフリカは年率16.79%で最も急成長している地域であり、ソブリンAIプログラムが小さな基盤から厳しいスケジュールで構築を進めています。
エグゼクティブサマリー
世界のモジュラーデータセンター市場規模は、2020年に21.8億米ドルと評価され、2025年に75.1億米ドルに達し、予測期間中にCAGR 13.91%で成長して2035年までに276.3億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| モジュラーデータセンター市場規模(2025年) | 75.1億米ドル |
| モジュラーデータセンター市場、CAGR | 13.91% |
| モジュラーデータセンター市場規模(2035年) | 276.3億米ドル |
市場は2020年から2025年にかけて年率28.02%で成長し、2025年単年でも前年比36.7%増となりました。これは、グラフィックス・プロセッシング・ユニット(GPU)クラスターにより、事業者が現地建設で可能な速度を上回るペースで電源と冷却を提供する必要に迫られたためです。DC Market Insightsは、新規データセンター容量に占めるモジュラー比率が2020年の8.5%から2025年には16.0%に上昇したと推計しています。年間の追加容量が12.0 GWから27.0 GWへと2倍以上に増加する一方で、モジュラー比率の上昇は2035年までの26.0%へと緩やかになるため、2025年から2035年の成長率は年率13.91%に減速します。
市場範囲:モジュラーデータセンター市場は何を対象とするのか?
モジュラーデータセンター市場は、工場で設計・組立・試験され、データセンターの現場へ出荷されるプレハブモジュールを対象とし、初回販売時点の名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは2025年の市場規模を75.1億米ドルと推計しています。
対象範囲。ラック、配電、冷却を備えたオールインワン型およびコンテナ型ITモジュール、工場製のセクションで構築されるプレハブ型モジュラーデータホール、工場で統合されたスイッチギア、UPS、配電を備えたパワースキッド、eHouse、パワーポッドなどの電源モジュール、プレハブ型チラープラント、冷却液分配スキッド、液冷ブロックなどの冷却モジュール、ならびにモジュールとともに販売される設計、統合、コミッショニング、ライフサイクルサービス。工場で統合された機器の価値はモジュールの一部として計上します。
対象外。納入後にモジュールに設置されるサーバー、ストレージ、ネットワーク機器、従来の現地建設型(スティックビルト)データホール、プレハブ筐体やスキッドを伴わずに単体で販売される機器、土地、シェル建物、電力系統への接続、現場での土木工事。
セグメントの関係。コンポーネント別、フォームファクター別、導入規模別、エンドユーザー別、業種別の各区分は、いずれも同じ合計75.1億米ドルを分割し直したものです。大規模導入はIT容量のMWで、1 MW未満のエッジ・小型モジュールは台数で計上します。政府・防衛はエンドユーザー(所有者別)と業種の両方に登場しますが、政府需要の一部はコロケーション事業者を通じて提供されるため、値はわずかに異なります。
市場の推進要因:モジュラーデータセンター市場を牽引するものは何か?
モジュラーデータセンター市場の成長の大部分は、3つの推進要因で説明できます。数百キロワットを消費するAIラック、16.0%から26.0%へ上昇する新規容量に占めるモジュラー比率、そしてベンダーが導入期間の最大半分と見積もる工期短縮です。
600 kWに迫るAIラックがMW当たりのモジュラーコンテンツを320万米ドルに押し上げる
NVIDIAはGB200 NVL72を、72基のBlackwell GPUと36基のGrace CPUを組み合わせた液冷式のラックスケールシステムと説明しており、GTC 2025では同社の最高経営責任者が、Rubin Ultra NVL576の各ラックは600 kWを消費すると述べました。NVIDIAはまた、2027年から1 MW以上のITラックをサポートするため、800 VDCのデータセンター電力インフラへの移行を主導しているとしています。こうしたラックには液冷ループ、新たな配電、より大きな故障電流への対応が必要であり、これらは各現場で行うよりも工場で一度に設計・試験する方が容易です。DC Market Insightsは、2025年のモジュラーコンテンツをIT容量1 MW当たり320万米ドル(2020年の260万米ドルから上昇)と推計し、各ブロックに占める冷却モジュールの比率が高まることで2035年までに354万米ドルになると予測しています。
新規容量に占めるモジュラー比率が16.0%から26.0%へ上昇
容量需要がモジュラーデータセンター市場の上限を決めます。国際エネルギー機関(IEA)は、2024年にデータセンターが約415 TWh(世界の消費量の約1.5%)の電力を使用したと推計し、2030年までに消費量が2倍以上の約945 TWhになると見込んでいます(出典:IEA「Energy and AI」レポート)。BloombergNEFは米国のデータセンター電力需要が2035年に106 GWに達する可能性があると予測しており、Bloom Energyは2024年の米国で稼働中のデータセンター容量を約25 GWとしています。DC Market Insightsは、新規容量が2025年の12.0 GWから2030年に22.0 GW、2035年に27.0 GWへ増加し、そのうちモジュラー比率が16.0%から2030年に22.8%、2035年に26.0%へ上昇するとモデル化しています。
ベンダーはプレハブ化で導入期間を最大50%短縮できると主張
電力供給までのスピードが、購入者が工場作業にプレミアムを支払う主な理由です。Vertivは、同社のMegaMod CoolChipプレハブソリューションによりAI向け重要デジタルインフラの導入期間を最大50%短縮できるとしており、DeltaはCOMPUTEX 2026で披露したプレハブ型AIモジュラーデータセンターにより導入期間を最大60%短縮できるとしています。Schneider ElectricとCompass Datacentersは、共同設計したEcoStruxure Podにより、事業者は新施設から最大3か月早く収益を上げ始められる可能性があると述べました。これらは独立した測定ではなくベンダーの主張ですが、購入者が内部の機器コストを上回るモジュール価格を受け入れる理由を説明しています。
市場トレンド:モジュラーデータセンターの供給はどう変化しているか?
モジュラーデータセンター市場は、遠隔地向けのコンテナから、AIキャンパス向けの工場製電源・冷却ブロックへと移行しており、電源モジュールはすでに2025年の市場価値の31.7%を占める最大のコンポーネントとなっています。
大手電機メーカーがプレハブ型電源の生産能力を買収
Eatonは2025年4月1日、データセンター、産業、公益事業、通信の顧客向けに事前統合型のモジュラー電源筐体を設計・製造する米国企業Fibrebondを、取得現金控除後14.3億米ドルで買収しました。これは同社の2026年第2四半期決算提出書類によるものです(出典:米国証券取引委員会へのEatonの提出書類)。Eatonの2025年第1四半期決算提出書類は、2025年2月28日までの12か月間のFibrebondの売上高を約3.78億米ドルと報告しています。Flexは、同社のAnord Mardix部門がデータセンター施設でプレハブ工法とモジュラー型パワーポッドを提供していると報告しています。DC Market Insightsのモデルでは、電源モジュールは2025年に23.8億米ドル、2035年までに90.1億米ドルの規模となります。
プレハブブロックはコンテナから50 MWへと大型化
VertivのOneCoreは、電源、熱管理、ITインフラを工場で組み立てられた単一システムに統合するプレハブソリューションで、単一ブロックで5~50 MWをサポートします。Hewlett Packard Enterprise(HPE)はAI Mod PODを提供しており、各モジュールは最大1.5 MW、1.1未満の電力使用効率(PUE)をサポートします。10 MW超の導入は2025年に28.8億米ドル、2035年までに139.8億米ドルに達し、市場に占める比率は38.4%から50.6%に上昇します。
液冷がモジュール内部へ
サプライヤーは買収を通じてプレハブ製品ラインに液冷を追加しています。Schneider Electricは液冷企業Motivairの株式75%を取得することで合意し、取引額は8.50億米ドルと報じられました。Vertivは、データセンターやその他のミッションクリティカル施設向けに機械的なフラッシング、パージ、ろ過サービスを提供するPurgeRiteの買収を約10.0億米ドルで完了し、Eatonの決算提出書類によると、EatonはBoyd Thermalを95.5億米ドルで買収しました。冷却モジュールは年率16.12%で最も急成長しているコンポーネントであり、市場に占める比率は2025年の21.3%から2035年には25.8%に上昇します。
市場の課題:モジュラーデータセンター市場の足かせとなるものは何か?
工場の生産能力と既存施設の変化の遅さが、DC Market Insightsが2035年までの新規容量に占めるモジュラー比率を26.0%に抑えると見込む2つの制約です。
受注残が工場のリードタイムを延ばす
プレハブ化はボトルネックを現場から工場へと移します。Eatonの決算提出書類は、同社のElectrical部門の受注残総額が前年比43%増加したと報告しています。スイッチギア、変圧器、UPSシステムが割当制となる場合、モジュールは最も遅いコンポーネントより早く出荷できず、工期上の利点の一部が失われます。このためDC Market Insightsは、2030年以降、新規容量に占めるモジュラー比率の上昇は年1ポイント未満になると想定しています。
既存施設の大半は依然としてラック当たり30 kW未満で稼働
Uptime Instituteの「Global Data Center Survey 2025」によると、平均PUEは6年連続でほとんど変化しておらず、ラック密度は10 kW~30 kWのラックを中心にゆっくりと上昇しており、30 kWを超える施設はわずかです。したがって既存設備の大半はモジュラー型AIブロックを直ちに必要としておらず、そのためモジュラーデータセンターへの企業の支出は年率9.45%の成長にとどまり、5つのエンドユーザーグループの中で最も遅くなっています。
市場機会:新たな収益源はどこにあるか?
モジュラーデータセンター市場における最大の新たな収益源は、2035年までに年間支出を80.5億米ドル押し上げるハイパースケールAIキャンパスと、年率15.01%で成長する通信・エッジ事業者です。
ハイパースケール・クラウド事業者は2035年までに106.6億米ドルに到達
ハイパースケール・クラウド事業者は2025年にモジュラーデータセンター製品・サービスに26.1億米ドルを支出し、DC Market Insightsは2035年に106.6億米ドル(CAGR 15.10%)を見込んでいます。ラックレベルの設計も重要です。OCPラック市場レポートは、オープンラック規格がラックにおける電源と冷却をどう変えるかを示しており、これはプレハブ型ホールが対応すべきレイヤーです。
通信・エッジ事業者は年率15.01%で成長
通信・エッジ事業者は2025年に9.69億米ドルを支出し、2035年までに39.2億米ドルに達します。DC Market Insightsのモデルでは、エッジ・小型モジュラーユニットは2025年の約7,800台から2035年には14,250台に増加し、液冷を搭載するユニットが増えるにつれて平均価格は約17.5万米ドルから19.7万米ドルへとわずかに上昇します。このセグメントの最も小型で可搬性の高い領域は、マイクロ・モバイルデータセンター市場レポートで取り上げています。
効率性報告は工場試験済みの設計に有利
欧州連合は現在、IT電力需要の設置容量が500 kW以上のデータセンター事業者に対し、エネルギーおよびサステナビリティ指標を毎年欧州データベースへ報告することを義務付けています。測定済みの効率データとともに出荷されるモジュールはこの報告を容易にし、2025年に14.0億米ドル、2035年までに46.1億米ドル規模のサービスおよびライフサイクル契約を後押しします。
価格:モジュラーデータセンターのMW当たりコストはいくらか?
2025年のプレハブ導入には、IT容量1 MW当たり約320万米ドルのモジュラーコンテンツが含まれ、エッジ・小型モジュラーユニットの平均販売価格は約17.5万米ドルです。これらはDC Market Insightsの推計値であり、モジュール、工場で統合された機器、およびそれとともに販売されるサービスを対象とし、IT機器、土地、現場工事は含みません。
| モジュラー価格指標 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| MW当たりのモジュラーコンテンツ(100万米ドル) | 2.60 | 3.20 | 3.36 | 3.54 |
| エッジ・小型ユニットの平均価格(千米ドル) | 165 | 175 | 186 | 197 |
| 新規容量に占めるモジュラー比率 | 8.5% | 16.0% | 22.8% | 26.0% |
MW当たりのコンテンツは、液冷とより高定格のパワートレインがモジュールに組み込まれたことで2020年から2025年にかけて年率約4.2%上昇しました。DC Market Insightsは、工場の生産量が増え設計が繰り返し使われるにつれて、2025年以降は年率約1.0%の上昇になると見込んでいます。
規格と規制:モジュラーデータセンターを形作るルールは何か?
モジュラーデータセンターの設計、認証、運用を決めるのは5つのルールです。モジュラーデータセンター向けのUL 2755、米国電気通信工業会(TIA)のインフラ規格TIA-942、ISO/IEC 22237シリーズ、Uptime InstituteのTier Standard、そしてEUのデータセンター報告規則です。
UL 2755。UL 2755 Outline of Investigationは、IT機器と、配電やHVACシステムなどの支援機器を収容する外部筐体で構成されるプレハブユニットであるモジュラーデータセンターを対象としています。これにより検査官は工場製ユニットに関する単一の参照基準を得られます。
ANSI/TIA-942。ANSI/TIA-942「データセンター向け電気通信インフラ規格」は、データセンターの最低要件を規定し、立地、建築、電気、機械、防火、電気通信、セキュリティの要件を含むすべての物理インフラを対象としています。
ISO/IEC 22237。データセンターの設備およびインフラに関するこの国際シリーズは、一般概念を扱うISO/IEC 22237-1:2021から始まります。
Uptime Institute Tier Standard。Uptime InstituteとのTIER-Readyパートナーシップの下、Vertivのプレハブ型モジュラー設計の特定モデルは、エンジニアリング段階でTier Standard: Topologyに照らしてレビューされ、導入されたユニットがTier認証をより容易に取得できるようにしています。
EU委任規則2024/1364。IT電力需要の設置容量が500 kW以上のデータセンター事業者は、2024年9月15日までの初回報告の後、毎年5月15日までに主要業績指標を欧州データベースへ報告しなければなりません(出典:欧州委員会委任規則(EU)2024/1364)。
市場セグメンテーション:モジュラーデータセンター市場をリードするセグメントはどれか?
2025年の市場価値において、コンポーネントでは電源モジュールが31.7%、フォームファクターではプレハブ型モジュラーデータホールが41.6%、購入者ではハイパースケール・クラウド事業者が34.8%でそれぞれ首位です。10 MW超の導入は年率17.10%で最も急成長しているセグメントであり、1 MW~10 MWの12.09%、1 MW以下の10.20%を上回ります。これはAIキャンパスがプレハブ型の電源と冷却を数十メガワット単位のブロックで発注するためです。
コンポーネント別:電源モジュールが31.7%で首位
| コンポーネント | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ITモジュール | 2.13 | 28.4% | 6.88 | 12.42% |
| 電源モジュール | 2.38 | 31.7% | 9.01 | 14.23% |
| 冷却モジュール | 1.60 | 21.3% | 7.13 | 16.12% |
| サービス | 1.40 | 18.6% | 4.61 | 12.69% |
スイッチギア、UPS、配電はデータセンターの中で最も標準化された部分であり、工場での製造・試験が最も容易であるため、電源モジュールが最大のシェアを占めています。AIホールで液冷が標準となるにつれ、冷却モジュールは2035年までにシェアを4.5ポイント伸ばす一方、大規模キャンパスが現地建設型ホール向けに電源・冷却ブロックを購入するため、ITモジュールはシェアを落とします。
フォームファクター別:プレハブ型モジュラーデータホールが41.6%で首位
| フォームファクター | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ISOコンテナ型モジュール | 1.85 | 24.6% | 4.95 | 10.35% |
| スキッド搭載型モジュール | 2.54 | 33.8% | 9.50 | 14.11% |
| プレハブ型モジュラーデータホール | 3.12 | 41.6% | 13.18 | 15.48% |
ISOコンテナ型モジュールは、コンテナの寸法によって1台のユニットが搭載できる電源と冷却が制限されるため、年率10.35%で最も成長が遅くなっています。
導入規模別:1 MW~10 MWが38.9%で首位
| 導入規模 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 1 MW以下 | 1.71 | 22.7% | 4.50 | 10.20% |
| 1 MW~10 MW | 2.92 | 38.9% | 9.15 | 12.09% |
| 10 MW超 | 2.88 | 38.4% | 13.98 | 17.10% |
10 MW超の導入は2035年までに市場の50.6%に達し、その時点で最大の規模区分となります。
エンドユーザー別:ハイパースケール・クラウド事業者が34.8%で首位
| エンドユーザー | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール・クラウド事業者 | 2.61 | 34.8% | 10.66 | 15.10% |
| コロケーション事業者 | 1.83 | 24.3% | 6.94 | 14.28% |
| 企業 | 1.32 | 17.6% | 3.26 | 9.45% |
| 通信・エッジ事業者 | 0.97 | 12.9% | 3.92 | 15.01% |
| 政府・防衛 | 0.78 | 10.4% | 2.85 | 13.80% |
コロケーション事業者はプレハブ型の電源と冷却を活用してリース容量を段階的に提供し、政府・防衛の購入者はセキュアな拠点や遠隔地に展開できるモジュールを重視しています。
業種別:IT・通信が44.2%で首位
IT・通信事業者は2025年の需要の33.2億米ドル(44.2%)を占め、年率15.12%で成長しています。これにBFSIが10.2億米ドル(13.6%)で続き、政府・防衛が10.1%、エネルギー・公益事業が9.1%、製造業が8.4%、その他が8.3%、ヘルスケアが6.3%となっています。IT・通信以外ではエネルギー・公益事業が年率14.61%で最も速く成長しています。
DC独自分析:MW当たりモジュラーコンテンツモデルとコンポーネント×購入者マトリクス
2025年に10.1億米ドルとなるハイパースケール向け電源モジュールは、マトリクスで単独最大のセルであり、モジュラーデータセンター支出全体の13.4%を占めます。以下のマトリクスは、何が購入され、誰が購入するかをクロス集計したものです。これは出荷台数ではなくDC Market Insightsのモデルであり、103の入力から構築されています。内訳は、16の年次容量コホート(2020年~2035年)、16のモジュラー比率、16のMW当たりコンテンツ値、16のエッジユニット台数、16のエッジユニット価格、20のコンポーネント重み(5つの購入者グループごとに4コンポーネント)、およびクロスチェックに使用した3つのサプライヤー開示情報です。
| 2025年、10億米ドル | ITモジュール | 電源モジュール | 冷却モジュール | サービス | 合計 |
|---|---|---|---|---|---|
| ハイパースケール・クラウド事業者 | 0.49 | 1.01 | 0.72 | 0.39 | 2.61 |
| コロケーション事業者 | 0.42 | 0.65 | 0.43 | 0.33 | 1.83 |
| 企業 | 0.49 | 0.33 | 0.21 | 0.29 | 1.32 |
| 通信・エッジ事業者 | 0.43 | 0.21 | 0.13 | 0.20 | 0.97 |
| 政府・防衛 | 0.30 | 0.18 | 0.11 | 0.19 | 0.78 |
| 合計 | 2.13 | 2.38 | 1.60 | 1.40 | 7.51 |
ハイパースケール・クラウド事業者はモジュラー予算の66%を電源・冷却モジュールに費やす一方、企業はITモジュールに37%、通信・エッジ事業者は44%を費やしています。したがって、コンテナ型ITモジュールにのみ強いサプライヤーは主に成長の遅い購入者に販売していることになり、電源・冷却ブロックのメーカーは最も急成長している購入者と方向性が一致しています。
これらの数値の背後にあるMW当たりモジュラーコンテンツモデルには、読者の誰もが確認できる2つの入力があります。毎年提供される新規容量(2025年に12.0 GW)と、そのうちプレハブモジュールで提供される比率(2025年に16.0%)です。モジュラーのMWにMW当たりコンテンツを乗じ、エッジユニットを加えると市場規模になります。モデルとその前提条件は、当社の調査方法ページで説明しています。
地域別インサイト:モジュラーデータセンター市場をリードする地域はどこか?
北米は2025年の市場価値の43.5%を占めてモジュラーデータセンター市場をリードし、中東・アフリカは年率16.79%で最も急成長している地域です。これは、同地域のソブリンAIや国家クラウドプログラムが、現地建設型プロジェクトでは対応が難しいスケジュールで容量を必要としているためです。
北米が43.5%のシェアで首位
北米の購入者は2025年にモジュラーデータセンターに32.7億米ドルを支出し、同地域は2035年に113.0億米ドル(CAGR 13.21%)に達すると予測されています。ローレンス・バークレー国立研究所は、米国のデータセンターが2023年に約176 TWh(米国の電力の約4.4%)を使用したと報告し、2028年までに6.7%~12%になると予測しています。他地域が追い上げることで、北米は2035年までにシェアを2.6ポイント落とします。
アジア太平洋が26.4%のシェア
アジア太平洋は2025年に19.8億米ドル、2035年までに81.8億米ドル(CAGR 15.22%)の規模です。中国が域内最大の市場であり、ハイパースケール事業者とコロケーション事業者が既存のハブ以外で容量を追加していることから、インドとマレーシアが最も速く成長しています。アジア太平洋はシェアを3.2ポイント伸ばし、全地域で最大の伸びとなります。
欧州が20.1%のシェア
欧州は2025年に15.1億米ドル、2035年までに49.2億米ドル(CAGR 12.54%)の規模で、5地域の中で最も成長が遅くなっています。500 kW以上の拠点を対象とするEUの報告規則は、測定済みの効率データとともに納入されるモジュールに有利に働きます。
中東・アフリカが5.3%のシェア
中東・アフリカは2025年に3.98億米ドル、2035年までに18.8億米ドルの規模で、年率16.79%と全地域で最も速い成長を示しています。2025年に1.24億米ドル規模のサウジアラビアは、上位12か国に入る同地域唯一の国であり、遠隔地や高温の拠点では工場試験済みの電源と冷却が好まれます。
中南米が4.7%のシェア
中南米は2025年に3.53億米ドル、2035年までに13.5億米ドル(CAGR 14.39%)の規模で、ブラジルが牽引しています。
国別分析:モジュラーデータセンターを最も多く購入している国はどこか?
米国はモジュラーデータセンターの最大の国別市場で、2025年に28.9億米ドルと世界の市場価値の38.5%を占め、中国の7.77億米ドル(10.3%)、カナダの3.79億米ドル(5.0%)がこれに続きます。上位12か国が2025年の支出の79.0%を占めています。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 2.89 | 38.5% | 9.93 | 13.15% |
| 2 | 中国 | アジア太平洋 | 0.78 | 10.3% | 2.93 | 14.18% |
| 3 | カナダ | 北米 | 0.38 | 5.0% | 1.37 | 13.69% |
| 4 | ドイツ | 欧州 | 0.32 | 4.3% | 1.03 | 12.27% |
| 5 | 英国 | 欧州 | 0.30 | 4.0% | 0.94 | 12.19% |
| 6 | インド | アジア太平洋 | 0.28 | 3.7% | 1.55 | 18.65% |
| 7 | 日本 | アジア太平洋 | 0.25 | 3.4% | 0.92 | 13.69% |
| 8 | フランス | 欧州 | 0.18 | 2.4% | 0.62 | 12.99% |
| 9 | オーストラリア | アジア太平洋 | 0.17 | 2.3% | 0.69 | 14.82% |
| 10 | ブラジル | 中南米 | 0.16 | 2.1% | 0.58 | 14.10% |
| 11 | サウジアラビア | 中東・アフリカ | 0.12 | 1.6% | 0.63 | 17.69% |
| 12 | マレーシア | アジア太平洋 | 0.11 | 1.4% | 0.55 | 17.74% |
インドは年率18.65%で最も急成長している大規模な国別市場であり、マレーシアの17.74%、サウジアラビアの17.69%を上回ります。国別の数値は、DC Market Insightsが地域合計を、各国の新規データセンター容量およびモジュラー導入の推定シェアで加重して配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
モジュラーデータセンター市場は、ベースケースで2035年までに276.3億米ドルに達し、低位および高位シナリオでは229.3億米ドルから320.5億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 新規容量に占めるモジュラー比率とエッジユニット台数が2035年までにベースを17%下回る | 22.93 | 11.81% |
| ベース | 年間追加容量が27.0 GWに増加、モジュラー比率が26.0%に到達 | 27.63 | 13.91% |
| 高位 | 新規容量に占めるモジュラー比率とエッジユニット台数が2035年までにベースを16%上回る | 32.05 | 15.61% |
低位ケースは、AI設備投資の一時停止と工場の受注残の長期化が重なった場合の姿であり、事業者は既に熟知している現地建設型の設計に回帰します。高位ケースは、800 VDC電源と液冷が急速に標準化し、個別の現場作業よりも工場製ブロックが有利になることを想定しています。
競合インサイト:モジュラーデータセンター市場をリードするのはどの企業か?
- Vertiv
- Schneider Electric
- Eaton (Fibrebond)
- Huawei
- ABB
- Delta Electronics
- Hewlett Packard Enterprise (HPE)
- Rittal
- Dell Technologies
- Flex (Anord Mardix)
- Secure I.T. Environments
- Efficiency IT
モジュラーデータセンター市場は細分化されています。DC Market Insightsは、上位5社のサプライヤーであるVertiv、Schneider Electric、Eaton、Huawei、ABBが合計で2025年の市場価値の約5分の2を占めると推計しています。この推計は、75.1億米ドルの市場に対するサプライヤーの開示情報に基づいています。Fibrebond単独で、2025年2月までの12か月間に約3.78億米ドルの売上高を報告しており、これは市場の約5.0%に相当しますが、その売上の一部は産業、公益事業、通信の顧客向けです。VertivはOneCoreやMegaMod CoolChipなどのプレハブシステムで競争しており、約2.00億米ドルでのGreat Lakes Data Racks & Cabinetsの買収とPurgeRiteの買収を通じて、ラックおよび液冷のサービス能力を強化しました。Schneider ElectricはPrefabricated Modular EcoStruxure Pod Data Centerを提供し、Motivairを通じて液冷を追加しました。Eatonは事前統合型モジュラー電源筐体メーカーのFibrebondを所有し、Huawei、ABB、Delta、Rittalはモジュラー型の電源、冷却、IT筐体を供給しています。HPEとDellはサーバーとともにモジュラーユニットを販売し、FlexはAnord Mardixを通じてモジュラー型パワーポッドを供給しています。開発・運営事業者であるCompass Datacentersは、自社キャンパス向けにSchneider Electricと共同でプレハブ型EcoStruxure Podを設計しました。
最近の動向
- 2024年10月、Schneider Electricは液冷企業Motivairの株式75%を全額現金で取得することで合意し、取引額は8.50億米ドルと報じられました(出典:Data Center Dynamicsのニュース報道)。
- 2025年3月、HPEはモジュラーデータセンター「AI Mod POD」を発表しました。各モジュールは最大1.5 MW、1.1未満のPUEをサポートします(出典:Data Center Dynamicsのニュース報道)。
- 2025年4月、Eatonは事前統合型モジュラー電源筐体の設計・製造会社Fibrebondを、取得現金控除後14.3億米ドルで買収しました(出典:EatonのSEC提出書類)。
- 2025年8月、Vertivは、単一ブロックで5~50 MWをサポートする工場組立型プレハブシステム「Vertiv OneCore」のグローバル提供開始を発表しました(出典:Vertivのプレスリリース)。
- 2025年9月、Schneider ElectricとCompass Datacentersは、共同設計したプレハブ型EcoStruxure Podにより、事業者が最大3か月早く収益を上げ始められる可能性があると述べました(出典:Construction Diveのニュース報道)。
- 2026年6月、DeltaはCOMPUTEX 2026でプレハブ型AIモジュラーデータセンターを発表し、導入期間を最大60%短縮できるとしています(出典:Deltaのプレスリリース)。
これらの取引、製品発表、容量に関する発表は、当社のデータセンター業界アップデートで随時追跡しています。
調査方法:モジュラーデータセンター市場モデルの構築方法
DC Market Insightsは、16の年次容量コホート(2020年~2035年)からボトムアップでこの市場を構築しました。各年について、新規IT容量(GW)に、その容量に占めるモジュラー比率(2020年8.5%、2025年16.0%、2035年26.0%)とMW当たりモジュラーコンテンツ(2020年260万米ドル、2025年320万米ドル、2035年354万米ドル)を乗じました。エッジ・小型モジュールは、台数×平均価格(2025年は7,800台、1台当たり約17.5万米ドル)として加算しました。合計は4つのコンポーネント、3つのフォームファクター、3つの導入規模、5つのエンドユーザーグループ、7つの業種、5つの地域に分割され、すべての分割の合計は市場合計と一致します。結果は、Fibrebondの開示売上高、Vertivのプレハブブロックのサイズ、HPEのモジュール当たり定格に対してトップダウンで検証し、さらにIEA、ローレンス・バークレー国立研究所、BloombergNEFが公表した電力・容量見通しとも照合しました。このページに記載のアナリストがモデルを構築し、レビュー担当者が公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とするコンポーネント、フォームファクター、購入者、地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートで答える主な質問
- 02調査方法
- 2.1MW当たりモジュラーコンテンツモデル
- 2.2容量コホートと新規容量に占めるモジュラー比率
- 2.3エッジ・小型モジュラーユニットモデル
- 2.4サプライヤー開示情報に対するトップダウン検証
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場概要、2020-2035年
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析、2025-2035年
- 05価格・コスト分析
- 5.1MW当たりのモジュラーコンテンツ、2020-2035年
- 5.2エッジ・小型ユニットの平均価格、2020-2035年
- 5.3新規容量に占めるモジュラー比率、2020-2035年
- 06規格と規制
- 6.1UL 2755 モジュラーデータセンター
- 6.2ANSI/TIA-942
- 6.3ISO/IEC 22237シリーズ
- 6.4Uptime Institute Tier StandardとTIER-Ready設計
- 6.5EU委任規則2024/1364
- 07サプライチェーンとバリューチェーン分析
- 7.1電源・電気機器サプライヤー
- 7.2冷却・液冷サプライヤー
- 7.3モジュールの製造と統合
- 7.4物流、設置、コミッショニング
- 08世界のモジュラーデータセンター市場規模と予測
- 8.1市場規模、2020-2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026-2035年
- 8.4大規模導入とエッジ・小型ユニットの比較
- 09コンポーネント別市場
- 9.1ITモジュール
- 9.2電源モジュール
- 9.3冷却モジュール
- 9.4サービス
- 10フォームファクター別市場
- 10.1ISOコンテナ型モジュール
- 10.2スキッド搭載型モジュール
- 10.3プレハブ型モジュラーデータホール
- 11導入規模別市場
- 11.11 MW以下
- 11.21 MW~10 MW
- 11.310 MW超
- 12エンドユーザー別市場
- 12.1ハイパースケール・クラウド事業者
- 12.2コロケーション事業者
- 12.3企業
- 12.4通信・エッジ事業者
- 12.5政府・防衛
- 13業種別市場
- 13.1IT・通信
- 13.2BFSI
- 13.3政府・防衛
- 13.4エネルギー・公益事業
- 13.5ヘルスケア
- 13.6製造業
- 13.7その他
- 14Dc独自分析:コンポーネント×購入者マトリクス
- 14.1コンポーネント×エンドユーザーマトリクス、2025年
- 14.2サプライヤーへの示唆
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2欧州(ドイツ、英国、フランス、その他欧州)
- 15.3アジア太平洋(中国、インド、日本、オーストラリア、マレーシア、その他アジア太平洋)
- 15.4中南米(ブラジル、その他中南米)
- 15.5中東・アフリカ(サウジアラビア、その他中東・アフリカ)
- 15.6上位12か国、2025年および2035年
- 16地域別クロス分析
- 16.1地域×コンポーネント、2025年および2035年
- 16.2地域×エンドユーザー、2025年および2035年
- 17予測シナリオ
- 17.12035年までのベース、低位、高位ケース
- 17.2新規容量に占めるモジュラー比率に対する感応度
- 17.3エッジユニット台数に対する感応度
- 18競争環境
- 18.1上位5社サプライヤーの集中度、2025年
- 18.2合併・買収、2024-2026年
- 18.3製品発表
- 19企業プロファイル
- 19.1Vertiv
- 19.2Schneider Electric
- 19.3Eaton (Fibrebond)
- 19.4Huawei
- 19.5ABB
- 19.6Delta Electronics
- 19.7Hewlett Packard Enterprise (HPE)
- 19.8Rittal
- 19.9Dell Technologies
- 19.10Flex (Anord Mardix)
- 19.11Secure I.T. Environments
- 19.12Efficiency IT
- 20アナリスト提言
- 20.1モジュール・機器サプライヤー向け
- 20.2ハイパースケール、コロケーション、エッジ事業者向け
- 20.3投資家向け
- 図 1モジュラーデータセンター市場規模、2020-2035年
- 図 2新規データセンター容量とモジュラー比率、2020-2035年
- 図 3MW当たりのモジュラーコンテンツ、2020-2035年
- 図 4大規模導入とエッジ・小型ユニットの支出比較、2020-2035年
- 図 5コンポーネント別市場シェア、2025年および2035年
- 図 6フォームファクター別市場シェア、2025年および2035年
- 図 7エンドユーザー別市場シェア、2025年および2035年
- 図 8コンポーネント×エンドユーザーマトリクス、2025年
- 図 9地域別市場、2025年および2035年
- 図 10上位12か国、2025年
- 図 11予測シナリオ、2025-2035年
- 表 1レポート属性
- 表 2モジュラー価格指標、2020-2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4フォームファクター別市場、2025年および2035年
- 表 5導入規模別市場、2025年および2035年
- 表 6エンドユーザー別市場、2025年および2035年
- 表 7業種別市場、2025年および2035年
- 表 8コンポーネント×エンドユーザーマトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12合併・買収、2024-2026年
- 表 13企業プロファイル:製品とデータセンターへの注力
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に75.1億米ドルで、2035年までに276.3億米ドルに増加します。DC Market Insightsは2020年の市場規模を21.8億米ドルと推計しています。
2025年から2035年にかけて年率13.91%です。AIクラスターにより事業者が工場製の電源と冷却へと移行したため、2020年から2025年の成長はさらに速く、年率28.02%でした。
電源モジュールで、2025年に23.8億米ドル、市場の31.7%を占めます。冷却モジュールは年率16.12%で最も急成長しているコンポーネントです。
DC Market Insightsの推計によると、2025年のIT容量1 MW当たりのモジュラーコンテンツは約320万米ドルです。この推計はモジュール、工場で統合された機器、サービスを対象とし、IT機器と現場工事は含みません。
北米で、2025年の市場価値の32.7億米ドル(43.5%)を占めます。中東・アフリカが年率16.79%で最も速く成長しています。
2025年の市場価値の約5分の2を、Vertiv、Schneider Electric、Eaton、Huawei、ABBが合計で占めています(DC Market Insightsの推計)。Delta Electronics、HPE、Rittal、Dell Technologies、Flexも競合しています。
ハイパースケール・クラウド事業者で、2025年の需要の26.1億米ドル(34.8%)を占めます。通信・エッジ事業者は年率15.01%で成長しています。
米国で28.9億米ドル、2025年の支出の38.5%を占め、中国の7.77億米ドルがこれに続きます。インドは大規模な国別市場の中で年率18.65%と最も速く成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。