
エジプトデータセンターコロケーション市場 規模・シェア・2035年までの予測
市場の概要
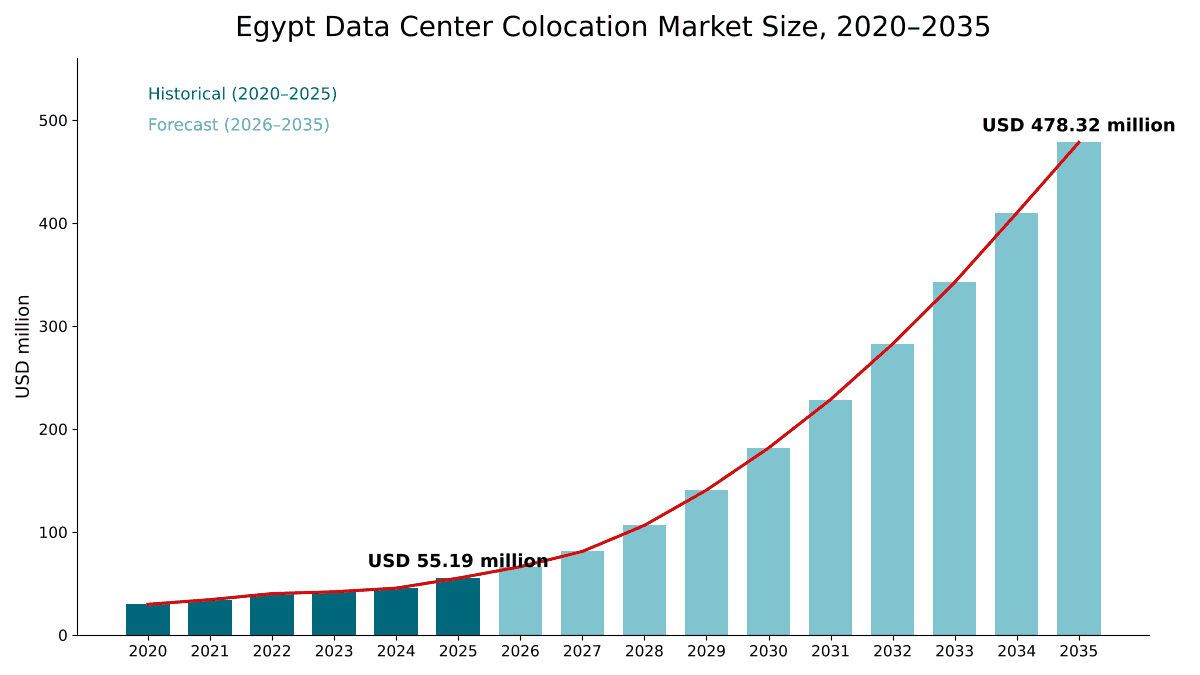
エジプトデータセンターコロケーション市場の規模は2025年にUSD 55.2百万で、年平均成長率(CAGR)24.1%で拡大し、2035年までにUSD 478.3百万に達すると予測されています。 Greater Cairoが市場の85.2%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーンとキャパシティ
- 08市場規模と予測
- 09コロケーションタイプ別市場
- 10収益源別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 13掲載企業
地域別インサイト
- Greater Cairo85.2%
- Alexandria and North Coast8.2%
- Suez Canal Economic Zone and Red Sea3.4%
- Rest of Egypt3.2%
掲載企業
- Telecom Egypt
- GPX Global Systems
- Raya Data Center
- Vodafone Business
- Elsewedy Electric
- Cassava Technologies
- Khazna Data Centers
- Benya Group
- Gulf Data Hub
- Intro Group
- Hassan Allam Digital Infrastructure
- Africa50
- Huawei Cloud
詳細分析
エジプトデータセンターコロケーション市場は、エジプトのサードパーティ・データセンター事業者が、顧客へのスペースと電力の賃貸、インターコネクションとクロスコネクト、およびそのスペースと併せて販売されるマネージドサービスから得る収益を対象とし、リテールコロケーションとホールセールコロケーションの両方を含みます。DC Market Insightsは、エジプトデータセンターコロケーション市場を2025年に5,519万米ドルと評価し、2035年までに4.7832億米ドルに達すると予測しており、CAGRは24.10%です。2025年の値はキャパシティから積み上げています。2025年の平均賃貸ITロードは約14.40 MWで、そのうち10.94 MWがリテール(305米ドル/kW/月)、3.46 MWがホールセール(162米ドル/kW/月)であり、スペースと電力の収益は4,677万米ドルとなり、インターコネクションとマネージドサービスが842万米ドルを加えます。ホールセールコロケーションは年率36.70%で最も急成長しているセグメントです。これは20 MWから300 MWの計画中キャンパスが稼働し、DC Market Insightsの見解ではホールをMW単位で賃貸するためです。また、スエズ運河経済特区および紅海は年率48.86%で最も急成長している地域です。80 MWのKemetキャンパスがソフナ統合工業地帯で計画されているためです。
エグゼクティブサマリー
エジプトデータセンターコロケーション市場の規模は、2020年に2,982万米ドルと評価され、2025年には5,519万米ドルに達し、予測期間中のCAGR 24.10%で2035年までに4.7832億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| エジプトデータセンターコロケーション市場規模 2025 | 5,519万米ドル |
| エジプトデータセンターコロケーション市場、CAGR | 24.10% |
| エジプトデータセンターコロケーション市場規模 2035 | 4.7832億米ドル |
DC Market Insightsのモデルでは、エジプトのコロケーション収益は2020年から2025年にかけて年率13.10%で成長しました。DC Market Insightsの推計によると、エジプトポンド建ての契約が米ドル換算で価値を失ったため、成長率は2023年に4.4%、2024年に8.4%へと鈍化しました。AFPによると、2024年3月6日、ポンドは約30.9で安定していた公式レートから、1米ドル=50.6ポンドという過去最安値まで下落しました。その後、モデルでは2025年に収益が21.3%増加しました。この年、Telecom Egyptは推定4.6 MWのITロードを持つRegional Data Hubの第2フェーズの完成を見込んでいました。
DC Market Insightsの見解では、エジプトのコロケーション基盤はまだ小規模です。W.Mediaは2024年1月、エジプトが13 MWの稼働中ITを運用しており、それを10倍に増やせるパイプラインがあると報じました。DC Market Insightsは、2025年末時点の稼働中のサードパーティ・コロケーションキャパシティを約20.5 MWと数えており、大カイロとスエズ運河経済特区の認可済みキャンパスが段階的に開業するにつれ、2035年までに約173 MWになると予測しています。収益成長率は、最初の大規模ホールセールホールが埋まると見込まれる2029年に32.2%でピークに達します。
市場範囲:エジプトのコロケーションは何を対象とするか?
DC Market Insightsの推計によると、エジプトのコロケーションは2025年に5,519万米ドルの価値があります。エジプトデータセンターコロケーション市場とは、エジプトでデータセンターのスペース、電力、接続性を他の組織に賃貸する事業者が得る年間収益であり、名目米ドルで評価し、2025年を基準年として2035年までを予測しています。
対象範囲。リテールコロケーション(ラック単位またはkW単位で販売されるラック、ケージ、プライベートスイート)、ホールセールコロケーション(MW単位で賃貸されるパワードシェル、データホール、ビルド・トゥ・スーツのキャパシティ)、スペースと併せて請求される電力料金、インターコネクション(クロスコネクト、ミートミールーム、キャリアおよびクラウドへのオンランプ)、ならびにコロケーションと併せて販売されるマネージドおよびその他のサービス(リモートハンド、監視、ディザスタリカバリ用スペース、コロケーション施設内で提供されるマネージドホスティング)。
対象外。データセンターの建設および設備への支出(エジプトデータセンター市場レポートで扱う)、パブリッククラウドおよびSaaS(Software as a Service)の収益、GPU-as-a-Serviceのコンピュート収益、企業所有のサーバールーム、海底ケーブルおよび陸揚げ局の料金、土地売却。
セグメントの関係。コロケーションタイプ、収益源、エンドユーザー、企業規模、ティアの各区分は同じ5,519万米ドルの総額をそれぞれ切り分けたものであり、地域区分はそれをエジプトの4つのサブマーケットに配分しています。
市場の推進要因:エジプトのコロケーション需要を牽引するものは何か?
DC Market Insightsの見解では、エジプトデータセンターコロケーション市場を牽引する要因は3つあります。エジプトの規制当局が2年間で発行した10件のデータセンターライセンス、世界のインターネットトラフィックの約17%を担う海底ケーブル上の位置、そして2025年のTelecom Egyptのデータ収益の46%増加です。
2年間で10件のNTRAライセンスと600 MWを超える発表済み計画
エジプトの国家電気通信規制庁(NTRA)は過去2年間で10件のデータセンターライセンスを発行しており、直近ではHassan Allamに対し、官民の顧客をホストすると見込まれる4億米ドルのデータセンタープロジェクトについて発行しました。Vodafone Business、Elsewedy Electric、Cassava Technologiesが設立したAfrica Data Centres Egypt(ADC Egypt)は、最初の3年以内に20 MWで立ち上げ、200 MWまで拡大すると見込まれており、その施設はコロケーション、ホスティング、インターコネクション、クラウドイネーブルメント、マネージドインフラストラクチャ、ディザスタリカバリサービスを提供します。2023年の覚書に基づき、Gulf Data HubはElsewedy Data Centersと合計192 MWの3つのコンプレックスを計画し、5~7年で300 MWまで21億米ドルで拡大する予定です。Intro GroupのKemet Data Centreは80 MWを目標とし、Khazna Data CentersとBenya GroupはMaadi Technology Parkで25 MW(50 MWまで拡張可能)を計画しており、DC Market Insightsの集計では発表済み計画は合計600 MWを超えます。DC Market Insightsはパイプライン全体が建設されるとは想定しておらず、モデルでは2026年から2035年の間に約152 MWのコロケーションキャパシティを追加しています。
14の海底ケーブルシステムがカイロのインターコネクションを支える
戦略国際問題研究所(CSIS)は、エジプトで稼働中のケーブルシステムを14と数え、3年以内に21を超える計画があるとしており、エジプトが世界のインターネットトラフィックの約17%を担っていると推定しています。全長21,700 kmのシステムであるSEA-ME-WE 6は、2025年に地中海のポートサイドと紅海のラス・ガレブの2か所でエジプトへの陸揚げを完了しました。2023年のTelecom Egyptのリリースによると、Smart VillageにあるRegional Data Hub(RDH)には大半の国内インターネットサービスプロバイダー(ISP)と、クラウドおよびコンテンツプロバイダーを含む22社を超える国際顧客が入居しており、その第1フェーズは1年で完全利用に達しました。DC Market Insightsのモデルでは、インターコネクションは2025年に491万米ドル(コロケーション収益の8.9%)を稼ぎ、年率25.49%で成長します。
Telecom Egyptのデータ収益は2025年に46%増加
通期決算によると、Telecom Egyptの総収益は2025年に31%増の1,067億エジプトポンドとなり、データ収益は46%増加しました。情報・意思決定支援センター(IDSC)によると、エジプトの情報通信技術(ICT)部門は2024/25会計年度に実質13.76%成長しました。また、Asharq Bloombergが確認した通信情報技術省(MCIT)の公式文書では、2026/27会計年度からデータセンター、クラウド、人工知能(AI)インフラに年間5億~8.6億米ドルを充てる計画です。DC Market Insightsのモデルでは、ISP、キャリア、クラウドおよびコンテンツプロバイダーを含むITおよび通信の顧客が、2025年のコロケーション収益のうち2,263万米ドル(全体の41.0%)を占めます。
市場動向:エジプトのコロケーションはどのように変化しているか?
エジプトのコロケーションはリテールラックからホールセールホールへと移行しています。DC Market Insightsは、賃貸キャパシティに占めるホールセールの比率が2025年の24%から2035年には55%に上昇すると推計しています。
クラウドおよびAIテナント向けのホールセールホールが登場
2024年5月、W.MediaはHuawei Cloudがカイロリージョンを開設したと報じました。2026年9月、Vodafone BusinessはADC Egyptとは別に、Cassava Technologiesとの提携を発表し、NVIDIAの技術とGPU-as-a-Serviceを国内の企業や政府機関に提供するとしました。また、同社33番目のクラウドリージョンであるHuawei Cloudのカイロリージョンはアフリカ28か国をカバーしています。DC Market Insightsのモデルでは、ホールセールコロケーションは2025年に737万米ドル(収益の13.4%)、2035年までに1.6793億米ドル(収益の35.1%)を稼ぎます。DC Market Insightsの見解では、クラウドリージョンとグラフィックス・プロセッシング・ユニット(GPU)クラスターはラック単位ではなくMW単位で賃貸されます。
通信事業者がデータセンター部門を分離
2026年7月、Telecom EgyptはRegional Data Hubの株式75%~80%をHelios Investmentsに売却しないことを決定しました。HeliosはRDHを2.3億米ドル、潜在価値で最大2.6億米ドルと評価していました。Telecom Egyptは代わりに、データセンターサービスを完全子会社として分離します。Data Center Dynamicsによると、Telecom Egyptはエジプトの7都市で11のデータセンターを運営しています。DC Market Insightsの見解では、独立したデータセンター会社はホールセールリース契約の締結やプロジェクトファイナンスの調達に有利な立場にあり、エジプトの他の通信・ITグループも同じ道をたどる可能性があります。
キャパシティがスエズ運河と紅海へ移動
Kemet Data Centreは、スエズ運河経済特区(SCZONE)の一部であるソフナ統合工業地帯に設立され、第1フェーズの投資額は2.7億米ドルです。DC Market Insightsのモデルでは、スエズ運河経済特区および紅海地域は2025年のコロケーション収益の3.4%、2035年には21.0%を占めます。
市場の課題:エジプトのコロケーションを阻むものは何か?
2024年3月に価値の3分の1以上を失ったポンド、目標を下回る再生可能エネルギー容量、そして覚書が実際に建設されたホールへと転換するペースの遅さが、DC Market Insightsがエジプトデータセンターコロケーション市場に見る主な制約です。
為替変動によりkW当たり米ドル収益が18.4%減少
DC Market Insightsのモデルは、国内のコロケーション契約の大半がエジプトポンド建てであると想定しているため、2024年3月にポンドが1米ドル=約30.9から50.6へ下落したことで、既存契約のドル価値が減少しました。DC Market Insightsのモデルでは、平均リテール価格は2020年の355米ドル/kW/月から2024年には296米ドルへと16.6%下落し、同期間に賃貸kW当たりのスペースと電力の収益は月額約329米ドルから268米ドルへと18.4%減少しました。モデルでは、米ドルで支払う国際テナントがこの影響を和らげています。
再生可能エネルギー容量が2030年目標に後れ
米国国際貿易局(ITA)によると、エジプトは2030年までに電力の42%を再生可能エネルギーで発電することを目指しており、2024年末までに7,750 MWの再生可能エネルギー容量が設置されました。DC Market Insightsの見解では、クラウドおよびAIテナントは賃貸先を選ぶ際に再生可能電力へのアクセスを重視するため、風力・太陽光プロジェクトの遅れはホールセールコロケーション需要の遅れにつながる可能性があります。
覚書が建設済みキャパシティを大きく上回る
UAEとエジプトの省庁は2023年12月に、1 GWのデータセンターキャパシティにつながる可能性のある覚書に署名しており、第1フェーズは100 MWです。これに対し、エジプトは2024年初めに13 MWの稼働中ITを運用しており、DC Market Insightsは2025年末時点の稼働中コロケーションキャパシティを約20.5 MWと数えています。発表ではなくテナントと電力がペースを決めるため、モデルでは2026年から2030年の間に約52 MWのコロケーションキャパシティが完成します。
市場機会:エジプトのコロケーションにおける新たな収益源はどこか?
年率36.70%で成長するホールセールコロケーションと、2025年の491万米ドルのインターコネクション収益の大部分を占める大カイロのインターコネクションが、エジプトデータセンターコロケーション市場における最大の新たな収益源です。
ホールセールコロケーションは年率36.70%で成長
新しいキャンパス1つで、エジプトが2024年初めに運用していた13 MWの稼働中ITを上回るキャパシティを追加できます。KhaznaのMaadiキャンパスは当初25 MWを計画し、ADC Egyptは最初の3年間で20 MWを計画しています。DC Market Insightsのモデルでは、ホールセールコロケーションは2025年の737万米ドルから2035年までに1.6793億米ドルへと増加し、全セグメントの中で最も高い成長率となります。
大カイロのリテールコロケーションとインターコネクションが首位を維持
GPX Global Systemsは2023年、Cairo 2データセンターの27億エジプトポンドの拡張を発表し、12 MWの電力、1,800ラック、9,000 m²のスペースを追加するとしており、第1フェーズは2026年第3四半期後半に顧客受け入れ準備が整う目標です。Africa50が1,500万米ドルの出資で42.9%の株式を取得することに合意したRaya Data Centerは、カイロで2つのデータセンターを運営し、Tier III品質のグリーンフィールド・データセンターを開発しています。DC Market Insightsのマトリックスでは、大カイロのリテールコロケーションは2025年に4,118万米ドルの価値があり、エジプトの全コロケーション収益の74.6%を占めます。
価格:エジプトのコロケーション費用はいくらか?
DC Market Insightsの推計によると、2025年のエジプトのリテールコロケーションはITロード1 kW当たり月額約305米ドル、ホールセールコロケーションは約162米ドル/kW/月であり、いずれの価格にも電力が含まれます。一般的な5 kWラックでは、リテール価格は月額約1,525米ドルです。
| kW当たり月額価格(米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| リテールコロケーション | 355.00 | 305.00 | 338.40 | 375.46 |
| ホールセールコロケーション | 182.00 | 162.00 | 171.95 | 182.51 |
| 賃貸キャパシティに占めるホールセールの比率 | 15% | 24% | 44% | 55% |
| 稼働中キャパシティの平均利用率 | 80% | 80% | 74% | 78% |
インターコネクションとサービスを含む賃貸kW当たりの混合収益は、2025年に月額約319米ドルです。モデルでは2026年からリテール価格が年率2.1%、ホールセール価格が年率1.2%上昇するため、ホールセールの比率が高まるにつれて混合価格は低下します。クロスチェックとして、HeliosによるRDHの2.3億米ドルの評価額は、RDHの7.1 MWのITロードが2025年のリテール価格で全量賃貸された場合に得られる年間2,599万米ドルの約8.85倍に相当します(DC Market Insightsによる計算)。
規格と規制:エジプトのコロケーションを形作るルールは何か?
エジプトのコロケーションを形作るルールは4つあります。NTRAのライセンス制度、個人データ保護法、ティアおよびレーティング認証、そして国の再生可能エネルギー目標です。
NTRAのライセンス制度。NTRAは2021年8月にデータセンターの設立とクラウドコンピューティングサービス提供のための規制枠組みを承認しました。米国ITAは、パブリックデータセンタープロバイダー(PDCP)向けの枠組みについて、個別承認なしで海底ケーブルへの直接接続を認める15年間のライセンスを提供するものと説明しています。
個人データ保護法。2020年法律第151号(Law No. 151 of 2020)は、2025年11月1日に2025年省令第816号(Ministerial Decree No. 816 of 2025)として公布された施行規則を通じて施行されています。管理者と処理者は個人データ侵害を認識してから72時間以内に規制当局へ通知しなければならず、エジプト国外での個人データの処理にはライセンスが必要で、十分な保護水準を持つ法域に対してのみ認められます。DC Market Insightsの見解では、これはエジプト国内のコロケーションサイトでの個人データのホスティングに有利に働きます。
ティアおよびレーティング認証。Telecom EgyptのRDH 2はTier III設計認証を取得しました。新行政首都開発公社(ACUD)のデータセンターは設計文書と建設施設のTier III認証を保有し、KemetはSCZONEで初めてTier III分類を取得するプロジェクトを目指しています。Gulf Data Hubは各施設でUptime Tier IIIとLEEDを目標としており、GPXはカイロのサイトをRated-4認証取得の専用施設と説明しています。
再生可能エネルギー目標。エジプトは2030年までに電力の42%を再生可能エネルギーで発電することを目指しています。DC Market Insightsの見解では、この目標がホールセールテナントが契約できるグリーン電力の量を左右します。
市場セグメンテーション:エジプトデータセンターコロケーション市場をリードするセグメントはどれか?
エジプトデータセンターコロケーション市場では、リテールコロケーションが2025年の収益の86.6%を占めて首位にあり、収益源ではスペースと電力が84.7%、ティアではTier III施設が68.0%で首位です。モデルは新しいキャンパスがMW単位のブロックで賃貸されると想定しているため、ホールセールコロケーションはリテールの20.57%に対して年率36.70%で最も急成長しているセグメントです。
コロケーションタイプ別:リテールが86.6%で首位
| コロケーションタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| リテールコロケーション | 47.82 | 86.6% | 310.39 | 20.57% |
| ホールセールコロケーション | 7.37 | 13.4% | 167.93 | 36.70% |
モデルでは、銀行、政府機関、ISPがホール全体ではなくラックやケージを引き続き購入すると想定しており、リテールコロケーションは2035年にも収益の64.9%を維持します。
収益源別:スペースと電力が84.7%で首位
| 収益源 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| スペースと電力 | 46.77 | 84.7% | 406.39 | 24.14% |
| インターコネクション | 4.91 | 8.9% | 47.55 | 25.49% |
| マネージドおよびその他のサービス | 3.51 | 6.4% | 24.38 | 21.39% |
モデルでは、新しいケーブルシステムの陸揚げに伴い、より多くのキャリアとクラウドがカイロの施設で接続すると想定しており、インターコネクションが収益源の中で最も速く成長します。
エンドユーザー別:ITおよび通信が41.0%で首位
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ITおよび通信 | 22.63 | 41.0% | 227.20 | 25.94% |
| BFSI | 11.87 | 21.5% | 76.53 | 20.49% |
| 政府および防衛 | 7.17 | 13.0% | 57.40 | 23.12% |
| エネルギーおよび公益事業 | 2.81 | 5.1% | 21.05 | 22.31% |
| ヘルスケア | 2.32 | 4.2% | 22.00 | 25.23% |
| その他 | 8.39 | 15.2% | 74.14 | 24.35% |
銀行・金融サービス・保険(BFSI)の顧客は2025年にコロケーションに1,187万米ドルを支出し、年率20.49%とより緩やかに成長します。DC Market Insightsの見解では、大手銀行は基幹システムを自社のデータセンターに置き、コロケーションを主にディザスタリカバリに利用するためです。
企業規模別:大企業が74.0%で首位
キャリア、クラウドプロバイダー、銀行、政府機関を含む大企業は、2025年にコロケーションに4,084万米ドル、2035年までに3.8983億米ドルを支出し、CAGRは25.31%です。中小企業(SME)は2025年に1,435万米ドル(収益の26.0%)を支出し、モデルではラックではなくパブリッククラウドを選ぶ企業が増えるにつれて年率19.95%で成長します。
ティア規格別:Tier IIIが68.0%で首位
Tier III施設は2025年に3,753万米ドル、2035年までに3.4439億米ドルを稼ぎ、CAGRは24.82%です。Tier IV施設は524万米ドル(9.5%)を稼ぎ、年率28.07%で最も速く成長します。一方、Tier IおよびII施設は1,242万米ドル(22.5%)を稼ぎ、年率19.17%で成長します。モデルでは、古い通信サイトがアップグレードまたは廃止されると想定しています。
DC独自分析:エジプトのコロケーション収益と賃貸MWのマトリックス
2025年に4,118万米ドルの大カイロのリテールコロケーションは、マトリックスの中で最大のセルであり、エジプトの全コロケーション収益の74.6%を占め、約9.43 MWの賃貸ITロードで稼いでいます。
| 2025 | リテール収益(百万米ドル) | リテール賃貸MW | ホールセール収益(百万米ドル) | ホールセール賃貸MW | 総収益(百万米ドル) |
|---|---|---|---|---|---|
| 大カイロ | 41.18 | 9.43 | 5.83 | 2.74 | 47.01 |
| アレクサンドリアおよび北部沿岸 | 3.99 | 0.91 | 0.54 | 0.25 | 4.53 |
| スエズ運河経済特区および紅海 | 1.02 | 0.23 | 0.86 | 0.40 | 1.88 |
| エジプトのその他地域 | 1.63 | 0.37 | 0.14 | 0.07 | 1.77 |
| 合計 | 47.82 | 10.94 | 7.37 | 3.46 | 55.19 |
モデルでは、大カイロはコロケーション収益の87.6%をリテールのラックとケージから得ており、小規模なフットプリントを購入するISP、銀行、政府ユーザーを反映しています。スエズ運河経済特区および紅海は、すでに収益の45.7%をホールセールリースから得ており、全地域で最も高い比率です。これは同地域の新規キャパシティが、80 MWのKemet Data Centreを筆頭とする大規模キャンパスとして計画されているためです。
このマトリックスはDC Market Insightsのモデルであり、事業者調査ではありません。170の入力値から構築されています。17の稼働中キャパシティの数値、利用率・リテール価格・ホールセール価格・ホールセール比率・インターコネクション比率・マネージドサービス比率のそれぞれ16年分、32の地域およびタイプのウェイト、12のエンドユーザーウェイト、4の企業規模ウェイト、6のティアウェイト、3の地域別ホールセール比率です。手法は当社の調査方法ページで説明しています。
地域別インサイト:エジプトのデータセンターはどこにあるか?
大カイロは2025年のコロケーション収益の85.2%を占めて首位にあり、Data Center Mapはエジプトの5つの市場で14のデータセンターを掲載しており、そのうち10はカイロにあります。エジプトデータセンターコロケーション市場では、Kemetのような大規模な新キャンパスが同地域の工業用地に計画されているため、スエズ運河経済特区および紅海が年率48.86%で最も急成長している地域です。
大カイロが85.2%のシェアで首位
Smart Village、Maadi Technology Park、新行政首都を含む大カイロは、2025年に4,701万米ドル、2035年までに2.9177億米ドルを稼ぎ、CAGRは20.03%です。Telecom EgyptのRDH、GPXのCairo 2サイト、Raya Data Centerの2つの施設、計画中のKhaznaとBenyaのキャンパスは、いずれも大カイロにあります。
アレクサンドリアおよび北部沿岸が8.2%のシェア
アレクサンドリアおよび北部沿岸は、2025年に453万米ドル、2035年までに5,262万米ドルを稼ぎ、CAGRは27.79%です。Telecom Egyptは2020年に大カイロとアレクサンドリアで商用データセンター施設を運営しており、DC Market Insightsの見解では、アレクサンドリアはカイロを拠点とする顧客の主要なディザスタリカバリ拠点です。
スエズ運河経済特区および紅海が3.4%のシェア
アイン・ソフナ、ポートサイド、ラス・ガレブを含むスエズ運河経済特区および紅海は、2025年に188万米ドル、2035年までに1.0045億米ドルを稼ぎ、CAGRは48.86%です。KemetをはじめとするSCZONEのキャンパスが開業するにつれ、市場シェアは21.0%に上昇します。
エジプトのその他地域が3.2%のシェア
ナイルデルタ、上エジプト、シナイを含むエジプトのその他地域は、2025年に177万米ドル、2035年までに3,348万米ドルを稼ぎ、CAGRは34.18%です。DC Market Insightsのモデルでは、主に地域の通信サイトとディザスタリカバリ用スペースによるものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
エジプトデータセンターコロケーション市場は、ベースケースで2035年までに4.7832億米ドルに達し、低シナリオと高シナリオでは3.3542億米ドルから5.8429億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | キャパシティ追加がベースより30%少なく、価格が5%低い | 335.42 | 19.78% |
| ベース | 稼働中キャパシティが2035年までに約173 MWに達し、ホールセールが賃貸キャパシティの55%に達する | 478.32 | 24.10% |
| 高 | キャパシティ追加がベースより20%多く、価格が4%高い | 584.29 | 26.61% |
DC Market Insightsのシナリオでは、低ケースは海外資金の遅れとさらなる通貨下落を反映し、高ケースはADC Egypt、Kemet、Khaznaのキャンパスが発表どおりのスケジュールを守ると想定しています。
競争インサイト:エジプトのコロケーションをリードするデータセンター企業はどこか?
- Telecom Egypt
- GPX Global Systems
- Raya Data Center
- Vodafone Business
- Elsewedy Electric
- Cassava Technologies
- Khazna Data Centers
- Benya Group
- Gulf Data Hub
- Intro Group
- Hassan Allam Digital Infrastructure
- Africa50
- Huawei Cloud
DC Market Insightsが各社の発表済みキャパシティとRDHの顧客基盤に基づいて推計したところ、Telecom Egyptは2025年の収益の約41%を占めてエジプトデータセンターコロケーション市場をリードしており、上位3社のTelecom Egypt、GPX Global Systems、Raya Data Centerで約64%を占めます。2023年のTelecom Egyptのリリースによると、RDHは第2フェーズ後に最大7.1 MW、全フェーズで最大16.3 MWのITロードに達し、Telecom Egyptは7都市で11のデータセンターを運営しています。次の競争の波は、DC Market Insightsの集計で合計600 MWを超える計画を発表しているADC Egypt、KhaznaとBenya、Gulf Data Hub、Kemetと、2026年6月にライセンスを取得したHassan Allam Digital Infrastructureからもたらされます。
最近の動向
- 2025年7月、SEA-ME-WE 6はポートサイドとラス・ガレブにおける2か所のエジプトへの陸揚げを完了しました(出典:Telecom Egyptプレスリリース)。
- 2025年11月、エジプトは個人データ保護法の施行規則を2025年省令第816号(Ministerial Decree No. 816 of 2025)として公布しました(出典:Al Tamimi法務ブリーフィング)。
- 2026年6月、NTRAはHassan Allamの新しいデジタル部門に対し、データセンターの運営とクラウドコンピューティングサービスの提供を認めるライセンスを付与しました。初期投資額は4億米ドルです(出典:Data Center Dynamicsの報道)。
- 2026年7月、Telecom EgyptはRDHの株式75%~80%をHelios Investmentsに売却しないことを決定し、データセンターサービスを完全子会社として分離します(出典:Telecom Egyptプレスリリース)。
- 2026年9月、Vodafone Business、Elsewedy Electric、Cassava TechnologiesはADC Egyptを発表しました。3年以内に20 MWで立ち上げ、200 MWまで拡大する見込みで、コロケーション、ホスティング、インターコネクションサービスを提供します(出典:Ahram Onlineの報道)。
- 2026年9月、通信大臣はSCZONEにおける80 MWのKemet Data Centreに関するIntro Groupの計画を確認しました。第1フェーズは2.7億米ドルです(出典:Daily News Egyptの報道)。
当社はこうしたライセンス、開業、資金調達をデータセンター業界の最新情報でリアルタイムに追跡しています。関連レポート:エジプトデータセンター市場およびエジプトデータセンターインフラストラクチャ市場。
調査手法:エジプトデータセンターコロケーション市場モデルの構築方法
DC Market Insightsは、エジプトデータセンターコロケーション市場を、2019年から2035年までの各年末時点の稼働中サードパーティ・コロケーションキャパシティからボトムアップで構築しました。キャパシティは2019年の7.5 MWから始まり、2025年末に20.5 MW、2035年末に約173 MWに達します。各年の平均キャパシティに利用率(2025年は80%)を乗じて賃貸ITロードを算出し、それをリテールとホールセール(ホールセール比率は2025年に24%、2035年に55%)に分割して、kW当たり月額で価格付けしています(2025年はリテール305米ドル、ホールセール162米ドル)。2025年には、インターコネクションがスペースと電力の収益の10.5%、マネージドサービスが7.5%を加えます。総額は2つのコロケーションタイプ、3つの収益源、6つのエンドユーザーグループ、2つの企業規模、3つのティアグループ、4つの地域に分割され、すべての区分の合計は市場総額と一致します。結果はトップダウンで、2024年1月にエジプトについて報告された13 MWの稼働中IT、第2フェーズ後のRDHの7.1 MWのITロード、HeliosによるRDHの2.3億米ドルの評価額と照合し、さらにエジプトデータセンター市場モデルとも照合しました。同モデルにおける2025年のコロケーション施設への支出1.2012億米ドルはコロケーション収益の約2.2倍であり、需要に先行して建設が進む市場と整合しています。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2リテールコロケーションとホールセールコロケーションの定義
- 1.3レポートの対象範囲と通貨
- 1.4主要ステークホルダー
- 02調査手法
- 2.1キャパシティベースの収益モデル
- 2.2kW当たり価格の前提
- 2.3データソースと事実確認
- 2.4トップダウンによるクロスチェック
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1市場の推進要因
- 4.2市場動向
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1リテールコロケーションのkW当たり価格、2020-2035年
- 5.2ホールセールコロケーションのkW当たり価格、2020-2035年
- 5.3米ドル収益への為替の影響
- 5.4賃貸kW当たり収益
- 06規格と規制
- 6.1NTRAのデータセンターライセンス制度
- 6.2個人データ保護法(Law No. 151 of 2020)
- 6.3ティアおよびレーティング認証
- 6.4再生可能エネルギー目標
- 07サプライチェーンとキャパシティ
- 7.1稼働中のコロケーションキャパシティ、2019-2035年
- 7.2賃貸キャパシティと利用率
- 7.3発表済みキャンパスのパイプライン
- 7.4海底ケーブルの陸揚げとインターコネクション
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2年間成長率
- 8.3賃貸MW、2020-2035年
- 09コロケーションタイプ別市場
- 9.1リテールコロケーション
- 9.2ホールセールコロケーション
- 10収益源別市場
- 10.1スペースと電力
- 10.2インターコネクション
- 10.3マネージドおよびその他のサービス
- 11エンドユーザー別市場
- 11.1ITおよび通信
- 11.2BFSI
- 11.3政府および防衛
- 11.4エネルギーおよび公益事業
- 11.5ヘルスケア
- 11.6その他
- 12企業規模別市場
- 12.1大企業
- 12.2中小企業
- 13ティア規格別市場
- 13.1Tier III
- 13.2Tier IV
- 13.3Tier IおよびII
- 14Dc独自分析:エジプトのコロケーション収益と賃貸mwのマトリックス
- 14.1地域別・コロケーションタイプ別収益、2025年
- 14.2地域別・コロケーションタイプ別賃貸MW、2025年
- 14.3マトリックスの入力値
- 15地域別市場
- 15.1大カイロ(Smart Village、Maadi、新行政首都)
- 15.2アレクサンドリアおよび北部沿岸
- 15.3スエズ運河経済特区および紅海(アイン・ソフナ、ポートサイド、ラス・ガレブ)
- 15.4エジプトのその他地域(ナイルデルタ、上エジプト、シナイ)
- 16地域別クロスセクション
- 16.1地域別コロケーションタイプ
- 16.2地域別シェア、2025年および2035年
- 17予測シナリオ
- 17.1低シナリオ
- 17.2ベースシナリオ
- 17.3高シナリオ
- 18競争環境
- 18.1市場シェアの推計、2025年
- 18.2事業者別の発表済みキャパシティ
- 18.3最近の動向
- 19企業プロファイル
- 19.1Telecom Egypt
- 19.2GPX Global Systems
- 19.3Raya Data Center
- 19.4Vodafone Business
- 19.5Elsewedy Electric
- 19.6Cassava Technologies
- 19.7Khazna Data Centers
- 19.8Benya Group
- 19.9Gulf Data Hub
- 19.10Intro Group
- 19.11Hassan Allam Digital Infrastructure
- 19.12Africa50
- 19.13Huawei Cloud
- 20顧客インサイト
- 20.1リテール顧客の購買基準
- 20.2ホールセールのリース条件
- 21アナリストの推奨事項
- 21.1コロケーション事業者向け
- 21.2企業および政府の購入者向け
- 21.3投資家向け
- 図 1エジプトデータセンターコロケーション市場規模、2020-2035年
- 図 2稼働中および賃貸コロケーションキャパシティ、2019-2035年
- 図 3リテールおよびホールセールのkW当たり月額価格、2020-2035年
- 図 4コロケーションタイプ別市場シェア、2025年および2035年
- 図 5収益源別市場シェア、2025年および2035年
- 図 6エンドユーザー別市場シェア、2025年および2035年
- 図 7地域別市場シェア、2025年および2035年
- 図 8予測シナリオ、2035年
- 表 1レポート属性
- 表 2kW当たり月額価格、2020年、2025年、2030年および2035年
- 表 3コロケーションタイプ別市場、2025年および2035年
- 表 4収益源別市場、2025年および2035年
- 表 5エンドユーザー別市場、2025年および2035年
- 表 6企業規模別市場、2025年および2035年
- 表 7ティア規格別市場、2025年および2035年
- 表 8DC独自分析の収益と賃貸MWのマトリックス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10予測シナリオ、2035年
- 表 11発表済みコロケーションキャンパスのパイプライン
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2025年に5,519万米ドルで、CAGR 24.10%で2035年までに4.7832億米ドルに増加します。この値には、エジプトのコロケーション事業者が販売するスペースと電力、インターコネクション、マネージドサービスが含まれます。
DC Market Insightsの推計によると、2025年のリテールコロケーションはITロード1 kW当たり月額約305米ドル、ホールセールコロケーションは162米ドル/kW/月で、電力を含みます。一般的な5 kWラックの費用は月額約1,525米ドルです。
Data Center Mapにはエジプトの5つの市場で14のデータセンターが掲載されており、そのうち10はカイロにあります。DC Market Insightsは、2025年末時点のエジプトにおける稼働中のサードパーティ・コロケーションキャパシティを約20.5 MWと数えています。
DC Market Insightsの推計によると、2025年のコロケーション収益の約41%はTelecom Egyptが占め、上位3社のTelecom Egypt、GPX Global Systems、Raya Data Centerで約64%を占めます。ADC Egypt、KhaznaとBenya、Gulf Data Hub、Intro Groupが新しいキャンパスを計画しています。
2025年から2035年までのホールセールコロケーションの成長率は年率36.70%で、リテールの20.57%に対し、全セグメントの中で最も高くなっています。ホールセールは2025年の737万米ドルから2035年までに1.6793億米ドルに増加します。
2025年のコロケーション収益の85.2%は大カイロによるもので、その価値は4,701万米ドルです。スエズ運河経済特区および紅海は、80 MWのKemet Data Centreがソフナ統合工業地帯で計画されていることから、年率48.86%で最も速く成長します。
NTRAが2年間で発行した10件のデータセンターライセンス、CSISが数える14の稼働中の海底ケーブルシステム、そして2025年のTelecom Egyptのデータ収益の46%増加が需要を牽引しています。インターコネクションは2025年に491万米ドルを稼ぎ、年率25.49%で成長します。
低シナリオと高シナリオにおける2035年の範囲は3.3542億米ドルから5.8429億米ドルで、ベースケースは4.7832億米ドルです。低ケースはキャパシティ追加が30%少なく、価格が5%低いと想定しています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。