
日本データセンターラック市場 規模・シェア・2035年までの予測
市場の概要
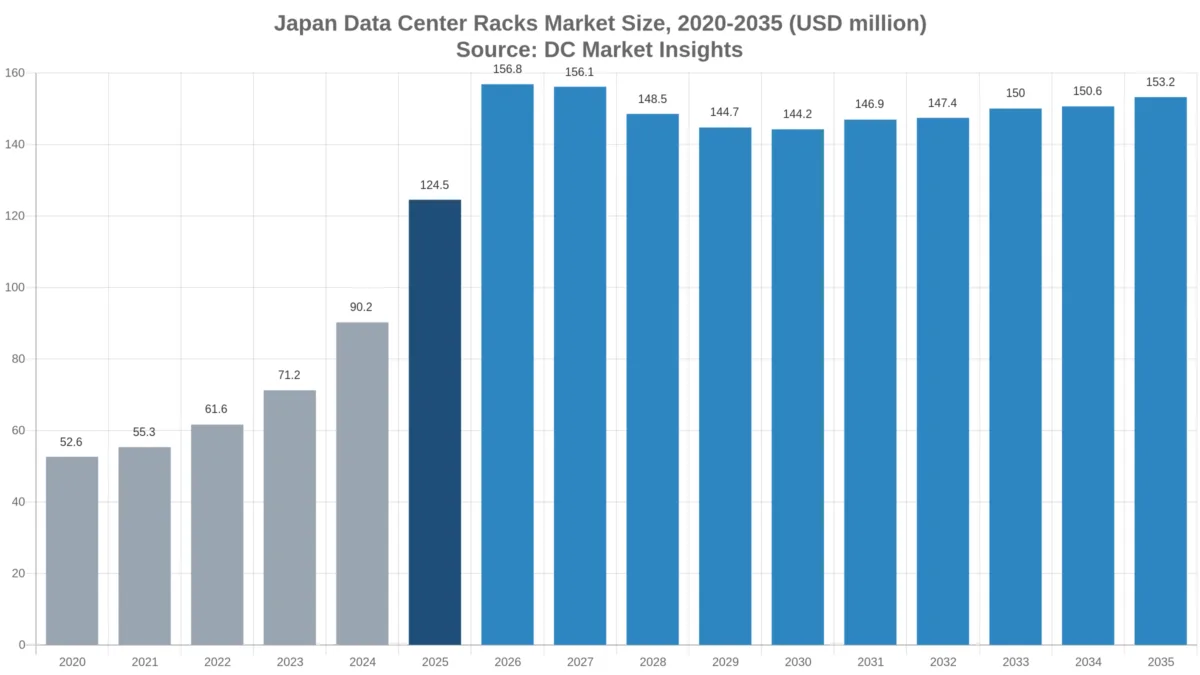
日本データセンターラック市場の規模は2025年にUSD 124.5百万で、年平均成長率(CAGR)18.82%で拡大し、2035年までにUSD 153.2百万に達すると予測されています。
レポートの内容
- 012026年、日本のデータホールはラックにいくら支出するのか?
- 02主なポイント:日本はなぜ台数を減らしながら高価なラックを購入するのか?
- 03日本データセンターラック市場の概要:2020年から2035年までに日本はラックにいくら費やすのか?
- 04日本では何がデータセンターラックに含まれ、何が除外されるのか?
- 05日本のラック市場の推計値はなぜ異なるのか?
- 06市場の推進要因:日本のデータホールでラック購入を後押しするものは何か?
- 07市場トレンド:日本のラック設計はaiに向けてどう変わりつつあるのか?
- 08市場の課題:日本のラック支出を抑制しているものは何か?
- 09市場機会:ラックサプライヤーは日本のどこで新たな収益を獲得できるのか?
- 10日本のデータセンターラックの価格はいくらか?
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
日本データセンターラック市場は2026年に1億5682万米ドルと評価され、2025年の1億2454万米ドルから2035年には1億5321万米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は2.09%です(DC Market Insights推計)。2025年の売上高は、340 MW × 1 MW当たり36万6000米ドルのラック支出=1億2454万米ドルで、その内訳はAIキャビネット2,975台 × 1万2000米ドル=3570万米ドル、標準キャビネット34,000台 × 2000米ドル=6800万米ドル、既設設備の更新用キャビネット7,129台=1426万米ドル、さらにネットワーク用エンクロージャーとオープンフレームの658万米ドルです。日本のラック支出が早い段階でピークを迎えるのは、AIキャビネット1台が40~142キロワット(kW)の負荷を担うようになったためです。KDDI株式会社(KDDI)が2026年1月にNVIDIA Corporation(NVIDIA)のGB200 NVL72ラックスケールシステムと直接液冷を備えた大阪堺サイトを稼働させた際(出典:KDDI)、キャビネット1台が空冷の6.5 kWキャビネット約6~20台分の処理を代替しました。日本データセンターラック市場は、日本のデータホール向けに購入される鋼製フレーム、すなわち密閉型サーバーキャビネット、AIラックスケールキャビネット、オープンフレームラック、ネットワーク・エッジ用エンクロージャー、およびこれらと併せて販売される免震・耐震ベースフレームを対象とします。最も成長が速いセグメントは年6.6%の液冷対応ラックで、最も成長が速い地域は年12.61%の北海道です。これは、経済産業省(METI)のワット・ビット連携政策が新設ホールを電力に余裕のある北日本の立地へ誘導しているためです。
2026年、日本のデータホールはラックにいくら支出するのか?
DC Market Insightsは、2026年の日本のデータセンターラック支出を1億5682万米ドルと評価しています。新規IT容量が340メガワット(MW)から470 MWに増加するため、2025年の1億2454万米ドルを25.92%上回ります。
- 2025年の市場規模:1億2454万米ドル
- 2026年の市場規模:1億5682万米ドル
- 2030年の市場規模:1億4424万米ドル
- 2035年の市場規模:1億5321万米ドル
- 2025~2035年のCAGR:2.09%(低位ケース-0.16%、高位ケース4.14%)
- 最大セグメント:密閉型サーバーキャビネット、2025年支出の63.41%
- 最速成長セグメント:液冷対応ラック、年6.6%
- 主要地域:関東、2025年支出の60.0%。最速成長地域:北海道、年12.61%
- 最大の都道府県:千葉(印西)、2025年に3238万米ドル
- 市場リーダー:日東工業、2025年支出の約16%(DC Market Insights推計)
主なポイント:日本はなぜ台数を減らしながら高価なラックを購入するのか?
- AIキャビネットは台数ではわずか6.7%ながら、2025年支出の28.67%を占めました。標準キャビネットの2000米ドルに対し、1台当たり1万2000米ドルするためです。
- 台数需要は2025年の44,104台から2035年には39,657台に減少します。平均密度が空冷で6.5 kWから10 kWへ、液冷で40 kWから120 kWへ上昇するためです。
- 更新需要は2035年までに支出の11.4%から27.5%に拡大します。既設設備が約5,873 MWに達し、耐震化と液冷化の改修によって毎年その3.5%でラックが入れ替えられるためです。
- 北海道は2035年までにシェアを5ポイント伸ばします。経済産業省のワット・ビット計画が、新設キャンパスを北日本の余剰電力と結び付けているためです。
日本データセンターラック市場の概要:2020年から2035年までに日本はラックにいくら費やすのか?
日本データセンターラック市場の規模は2020年に5258万米ドルと評価され、2025年に1億2454万米ドルに達しました。予測期間中は年平均成長率2.09%で推移し、2035年には1億5321万米ドルに達すると見込まれています。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 1億2454万米ドル |
| 2026年の市場規模 | 1億5682万米ドル |
| 2025~2035年のCAGR | 2.09% |
| 2035年の市場規模 | 1億5321万米ドル |
| 2020~2025年のCAGR | 18.82% |
印西と堺にAIホールが登場したことで、支出は2020年から2025年にかけて年18.82%増加しました。2026年には25.92%伸びた後、密度向上の影響で横ばいになります。2030年までに日本は年490 MWを増設し、新規キャビネットは26,325台と、2026年の43,455台を下回ります。そのため日本データセンターラック市場は、台数で稼ぐ事業からキャビネット1台当たりの価値で稼ぐ事業へと変わります。
日本では何がデータセンターラックに含まれ、何が除外されるのか?
日本データセンターラック市場は、2025年に日本のデータホール向けに購入された約44,104台のキャビネットとフレームを対象とし、その価値は1億2454万米ドルです。
対象に含まれるもの
- 密閉型19インチおよびOpen Rack V3(ORv3)サーバーキャビネット(キャビネットと併せて販売される耐震ベースフレームとアンカーキットを含む)
- NVIDIA GB200やGB300 NVL72などのシステム向けAIラックスケールキャビネット(空の状態での販売、または統合ラックのフレームとしての販売)
- データホール、ミートミールーム、通信エッジ拠点に設置されるオープンフレームラックおよびネットワーク・エッジ用エンクロージャー
対象から除外されるもの
- サーバー、GPU、電源分配ユニット(PDU)、パワーシェルフ、バスバー、冷却液分配ユニット(統合ラックに搭載されて出荷される場合を含む)
- コンテインメント、二重床、ケーブルトレイ(施設の内装工事に属するもの)
- オフィス用および産業制御用エンクロージャー
日本データセンター市場との境界は明確です。同レポートは施設とITへの総支出を対象としており、そのうちラックは1%を大きく下回ります。日本ハイパースケールデータセンター市場との境界は購入者です。本レポートではハイパースケールホールがラックの38.0%を購入していますが、コロケーション、通信、企業の購入者も対象に含めています。
日本のラック市場の推計値はなぜ異なるのか?
DC Market Insightsは2026年の市場規模を1億5682万米ドルと評価しています。より広い定義の推計値が大きいのは、電源分配、コンテインメント、または統合ラックに搭載されて出荷されるIT機器を加えているためです。
定義によってはGB200 NVL72を数百万ドル規模の「ラック」として扱いますが、本レポートでは2025年に約1万2000米ドルのフレーム部分のみを計上しています。ほかにも、ラックPDU、ケーブル管理、ラックレベルの冷却ドアやサービスを加える定義や、オフィスや工場のサーバールームまで含める定義もあります。本版では用途別やサービス別の個別内訳は示していません。フレーム設計サービス、ラックサイズおよびフレームサイズの選択はラックタイプ表とラック高さ表に含まれており、ラックユニット(U)によって42U、43U~47U、48U以上の各行が定義されています。中小企業も、コロケーションホール内にある自社サーバールーム用にラックを購入する場合は対象に含まれます。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| キャビネットとフレーム | 対象 | 製品そのもの |
| 耐震ベースフレーム | 対象 | 日本ではキャビネットと併せて販売 |
| ラックPDUとパワーシェルフ | 対象外 | 電源分配のレポートで計上 |
| 統合ラック内のサーバーとGPU | 対象外 | IT機器であり、フレーム価値の100倍 |
| コンテインメントとケーブルトレイ | 対象外 | 施設の内装工事 |
市場の推進要因:日本のデータホールでラック購入を後押しするものは何か?
新規IT容量が2025年のラック支出の83.3%を生み出しています。DC Market Insightsの推計では、日本は2025年に約340 MW、2026年に470 MWを増設しました。
堺の2つのAIキャンパスが液冷対応キャビネットを関西に呼び込む
KDDIは2026年1月22日、約57,000平方メートルの床面積とGB200 NVL72ラック向けの直接液冷を備えた大阪堺データセンターを開設しました(出典:KDDI)。またソフトバンクは2026年5月、堺AXファクトリーを140 MWのAIデータセンターとすると発表しました(出典:SoftBank)。DC Market Insightsの推計では、AI比率60%と2025年の密度を前提にすると、140 MWはAIキャビネット約2,100台と標準キャビネット約8,600台に相当し、2025年価格で約4243万米ドルになります。関西が年3.21%で成長する一方、関東が0.25%にとどまるのはこのためです。
ハイパースケーラーの円建て投資が印西と大阪の拡張を支える
Amazon Web Services(AWS)は2027年までに東京・大阪リージョンに2兆2600億円を投資する計画であり(出典:Amazon)、Microsoftは2026~2029年に日本向けに100億米ドルを投じると発表し(出典:Microsoft)、Oracleは10年間で80億米ドル超を投資します(出典:Oracle)。ハイパースケールクラウド事業者は2025年に4733万米ドルのラックを購入し、年3.83%で成長する最も成長の速い購入者層です。
54 MWとラック当たり150 kWに対応するコロケーションホール
印西にあるEquinixのTY12xは最大54 MWのIT負荷に対応し(出典:Equinix)、Digital RealtyのNRT14は約100 MWのキャンパスでラック当たり最大150 kWに対応します(出典:Digital Realty)。コロケーション事業者はテナントごとにホールの内装を整えるため、2025年のラックの34.0%を購入しています。
市場トレンド:日本のラック設計はAIに向けてどう変わりつつあるのか?
DC Market Insightsの推計では、日本の平均的なAIキャビネットの負荷は2025年に40 kW、2035年には120 kWとなり、この変化があらゆるキャビネット仕様を作り変えています。
42Uから背が高く重いORv3フレームへ
Open Compute ProjectのOpen Rack V3フレームは幅600 mm、高さ2,286 mmで、耐荷重は1,400 kgです(出典:Open Compute Project)。またGB300 NVL72ラックは最大142 kWを必要とします(出典:NVIDIA)。その結果、48U以上のラックは2035年までに支出の48.0%から70.0%に拡大し、42U以下は年5.40%減少します。
北海道のコンテナ型ホール
さくらインターネット株式会社(SAKURA internet)は2025年6月、石狩で約3.5メガボルトアンペア(MVA)、40ラック(コンテナ当たり20ラック)のコンテナ型データセンターの運用を開始しました(出典:SAKURA internet)。この形態ではラックが設置済みの状態で出荷されるため、ラック需要はインテグレーターへと移ります。
市場の課題:日本のラック支出を抑制しているものは何か?
主なブレーキは密度です。毎年の増設容量は53%増加するにもかかわらず、キャビネット台数は2025年の44,104台から2035年には39,657台に減少します。
メガワット当たりのキャビネット数の減少
2020年のホールは5 kWで1 MW当たり約200台のキャビネットを必要としましたが、2035年のAIホールでは120 kWで約8台で済みます。標準キャビネットの金額は2025年の6800万米ドルから2035年には3890万米ドルに減少します。
系統接続の待ち時間が内装工事を遅らせる
経済産業省と総務省(MIC)は、新設ホールを制約しているのが土地ではなく電力とネットワークの接続であることから、2025年6月にワット・ビット連携を打ち出しました(出典:METI)。DC Market Insightsの推計では、100 MWのAI容量が1年遅れると、約3000万米ドルのキャビネット受注が翌年にずれ込みます。
市場機会:ラックサプライヤーは日本のどこで新たな収益を獲得できるのか?
最大の新たな需要は液冷対応キャビネットで、2025年の4044万米ドルから2035年には7666万米ドルに拡大します。
既設設備の耐震改修
日本の建築基準法は、建築物が地震の振動と衝撃に対して安全であることを求めており(出典:国土交通省)、ホールでは毎年容量の約3.5%でラックが入れ替えられています。更新支出は2025年の1426万米ドルから2035年には4206万米ドルに増加します。
北日本のキャンパス
北海道庁は海外データセンター誘致のための2026年度事業を公募しました(出典:北海道庁)。北海道のラック支出は374万米ドルから1226万米ドルに拡大します。
日本のデータセンターラックの価格はいくらか?
DC Market Insightsの推計では、2025年の日本における耐震ベース付き標準密閉型キャビネットの価格は約2000米ドル、AIラックスケールキャビネットは約1万2000米ドルです。2025年の新規1 MW当たりのラック支出は約37万米ドルです。
| 年 | 標準キャビネット(米ドル) | AIキャビネット(米ドル) | 標準ラック当たりkW | AIラック当たりkW | 新規1 MW当たりラック支出(百万米ドル) |
|---|---|---|---|---|---|
| 2020 | 1,850 | 4,500 | 5.0 | 15 | 0.478 |
| 2025 | 2,000 | 12,000 | 6.5 | 40 | 0.366 |
| 2030 | 2,100 | 18,500 | 8.5 | 90 | 0.294 |
| 2035 | 2,200 | 23,000 | 10.0 | 120 | 0.295 |
1米ドル=150円で換算すると、標準キャビネットは約30万円、AIキャビネットは約180万円です。AIフレームの価格が上昇するのは、耐荷重1,400 kgのORv3フレームには、より厚い鋼材、マニホールド用ブラケット、より幅の広い耐震ベースが必要になるためです。
日本のデータセンターにおけるラック選定を左右する規制は何か?
2026年の日本でラック仕様を決める規制は3つあります。地震に対する安全性を定めた建築基準法、2025年6月のワット・ビット立地政策、そしてデータセンター集積型を含む2025年8月の経済産業省によるGX戦略地域の公募です(出典:METI)。
- 建築基準法第20条:構造物は地震の振動と衝撃に耐えなければならないため、キャビネットは耐震ベースフレームに固定されます(出典:国土交通省)。
- ワット・ビット連携に関する取りまとめ1.0(2025年6月12日):電力、ネットワーク、データセンターの各事業者が共同で立地を計画します(出典:METI)。
- GX戦略地域の公募(登録期間2025年8月26日~10月27日、データセンター集積型を含む)(出典:METI)。
- Open Rack V3ベース仕様(2024年6月の改訂版1.3、耐荷重1,400 kg)(出典:Open Compute Project)。
日本で最も売上の大きいラックタイプはどれか?
2025年に最も売上が大きいのは7897万米ドルの密閉型サーバーキャビネットですが、最も成長が速いのは年6.6%の液冷対応ラックです。
ラックタイプ別
| ラックタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| AIラックスケールキャビネット | 35.70 | 28.67% | 65.78 | 6.30% |
| 密閉型サーバーキャビネット | 78.97 | 63.41% | 77.72 | -0.16% |
| オープンフレームラック | 3.29 | 2.64% | 3.24 | -0.16% |
| ネットワーク・エッジ用エンクロージャー | 6.58 | 5.28% | 6.48 | -0.16% |
冷却対応別
| 冷却対応 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 液冷対応ラック | 40.44 | 32.47% | 76.66 | 6.60% |
| 空冷ラック | 84.10 | 67.53% | 76.55 | -0.94% |
エンドユーザー別
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ハイパースケールクラウド事業者 | 47.33 | 38.00% | 68.94 | 3.83% |
| コロケーション事業者 | 42.34 | 34.00% | 50.56 | 1.79% |
| 通信・GPUクラウド事業者 | 14.94 | 12.00% | 18.39 | 2.09% |
| 企業・政府機関 | 19.93 | 16.00% | 15.32 | -2.59% |
ラック高さ別
| ラック高さ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 42U以下 | 37.36 | 30.00% | 21.45 | -5.40% |
| 43U~47U | 27.40 | 22.00% | 24.51 | -1.11% |
| 48U以上 | 59.78 | 48.00% | 107.25 | 6.02% |
DC独自調査:日本のAIラック導入トラッカー、公表済み7拠点・224 MW
このトラッカーは9つの入力値に基づくDC Market Insightsの推計です。企業発表による7つの拠点、新設AIキャンパスのAI比率60%、そして2025年のキャビネット当たり密度40 kWと6.5 kWです。ソフトバンク堺、株式会社NTTデータグループ(NTT DATA)のOSK11、Equinix TY12xで公表された224 MWは、約17,100台のキャビネット、金額にして約6789万米ドルに相当します。
| 拠点 | 地域 | 時期 | MW | ラックに関する注記 | 推定キャビネット数 | 推定金額(百万米ドル) | 出典 |
|---|---|---|---|---|---|---|---|
| KDDI 大阪堺 | 関西 | 2026年1月 | 非公表 | GB200 NVL72、直接液冷 | 該当なし | 該当なし | KDDI |
| ソフトバンク 堺AXファクトリー | 関西 | 2026年以降 | 140 | AIデータセンター | 10,715 | 42.43 | SoftBank |
| さくらインターネット 石狩コンテナ | 北海道 | 2025年6月 | 3.5 MVA | 40ラック、コンテナ当たり20ラック | 該当なし | 該当なし | SAKURA internet |
| NTTデータ 京阪奈OSK11 | 関西 | 2026年4月 | 30 | NTTデータの国内14拠点目 | 2,296 | 9.09 | NTT DATA |
| Equinix TY12x 印西 | 関東 | 2026年 | 54 | コロケーション | 4,133 | 16.37 | Equinix |
| Digital Realty NRT14 印西 | 関東 | 2026年 | キャンパス約100 | ラック当たり最大150 kW | 該当なし | 該当なし | Digital Realty |
| Microsoft 日本向けプログラム | 関東・関西 | 2026~2029年 | 非公表 | 100億米ドル | 該当なし | 該当なし | Microsoft |
ソフトバンク堺だけで約2,100台のAIキャビネットに相当します。大阪が都道府県別シェアで3位を占め、関西のAIラックスケールの金額が関東より速く伸びるのはこのためです。
日本で最も多くデータセンターラックを購入している地域はどこか?
最も多く購入しているのは2025年に7472万米ドル(60.0%)の関東で、最も成長が速いのは年12.61%の北海道です。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|
| 関東 | 74.72 | 60.0% | 76.61 | 0.25% |
| 関西 | 32.38 | 26.0% | 44.43 | 3.21% |
| 北海道 | 3.74 | 3.0% | 12.26 | 12.61% |
| 九州 | 4.98 | 4.0% | 9.19 | 6.32% |
| 日本のその他地域 | 8.72 | 7.0% | 10.72 | 2.09% |
関東
千葉県印西市にはEquinix TY12xとDigital Realty NRT14があります。東京周辺の土地と電力系統が逼迫するにつれ、関東のシェアは60%から50%に低下します。
関西
堺と京阪奈では2026年に、公表済みのAIおよびコロケーション容量が少なくとも170 MW追加され、関西のシェアは2035年までに29%に上昇します。
北海道
石狩と苫小牧は再生可能エネルギーの余剰電力によってキャンパスを呼び込んでおり、北海道のラック支出シェアは3%から8%に上昇します。
九州
福岡は西日本のエッジ拠点および災害復旧拠点として機能しており、九州は年6.32%で成長します。
日本のその他地域
愛知、宮城、広島が支出の7.0%を占め、その多くは企業と通信のエッジ拠点です。
日本のデータセンターラック支出をけん引する都道府県はどこか?
2025年に3238万米ドルで首位の千葉(印西)に対し、北海道(石狩・苫小牧)は年12.61%で最も成長が速い主要都道府県です。
| 順位 | 都道府県 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|
| 1 | 千葉(印西) | 関東 | 32.38 | 30.64 | -0.55% |
| 2 | 東京 | 関東 | 24.91 | 22.98 | -0.8% |
| 3 | 大阪 | 関西 | 19.93 | 27.58 | 3.3% |
| 4 | 埼玉 | 関東 | 7.47 | 10.72 | 3.68% |
| 5 | 神奈川 | 関東 | 7.47 | 9.19 | 2.09% |
| 6 | 京都(京阪奈) | 関西 | 6.23 | 9.19 | 3.97% |
| 7 | 兵庫 | 関西 | 3.74 | 6.13 | 5.07% |
| 8 | 北海道(石狩・苫小牧) | 北海道 | 3.74 | 12.26 | 12.61% |
| 9 | 福岡 | 九州 | 3.74 | 6.89 | 6.32% |
| 10 | 愛知 | 日本のその他地域 | 3.74 | 4.60 | 2.09% |
| 11 | 宮城 | 日本のその他地域 | 2.49 | 3.06 | 2.09% |
| 12 | 広島 | 日本のその他地域 | 1.25 | 1.53 | 2.09% |
2035年の日本のラック支出は予測からどのように乖離しうるのか?
2035年の予測レンジは1億2257万米ドルから1億8692万米ドルで、基本ケースは1億5321万米ドルです。
| シナリオ | 2035年(百万米ドル) | CAGR 2025~2035年 | 主な要因 |
|---|---|---|---|
| 低位 | 122.57 | -0.16% | 系統接続の待ち時間により新規容量が年400 MWに減少し、AIラックが140 kWに到達 |
| 基本 | 153.21 | 2.09% | 年490~520 MW、120 kWのAIラック |
| 高位 | 186.92 | 4.14% | ワット・ビット拠点が年650 MWを追加し、耐震改修が倍増 |
日本でデータセンターラックを販売しているのは誰か、市場の集中度はどの程度か?
DC Market Insightsの推計では、キャビネット製品ライン、国内販売チャネルでの存在感、AIキャビネットの採用実績に基づき、日東工業、Vertiv、Schneider Electricの3社で2025年支出の約38%を占めています。
- 日東工業(Nitto Kogyo)
- 河村電器産業(Kawamura Electric)
- Vertiv
- Schneider Electric
- Rittal
- nVent
- Eaton
- Legrand
- Panduit
- 富士通(Fujitsu)
- NEC
- サンワサプライ(Sanwa Supply)
- Hewlett Packard Enterprise
- Supermicro
- Foxconn Industrial Internet
日東工業の2025年度の売上高は1957億8300万円で、そのうち電気・情報インフラ流通セグメントはデータセンター建設を背景に7.0%増の599億5600万円となりました(出典:Nitto Kogyo)。DC Market Insightsの推計では、同セグメントのうち約2000万米ドルがデータセンターラックです。Vertivは2025年のアジア太平洋地域の純売上高を20億2000万米ドル、受注残を150億米ドルと報告しました(出典:Vertiv)。Hewlett Packard Enterprise、Supermicro、Foxconn Industrial Internetなどのサーバーメーカーは現在、AIキャビネットを統合ラックに組み込んで出荷しているため、フレームサプライヤーの販売先はホール所有者ではなくこれらのメーカーへと移りつつあります。
2025年と2026年に日本のデータセンターラックをめぐって何が変わったのか?
2025年6月以降の6つの出来事により、少なくとも224 MWの容量が公表され、日本初の120 kW級キャビネットが登場しました。
- 2025年6月、さくらインターネットが石狩で40ラックのコンテナ型データセンターの運用を開始しました(出典:SAKURA internet)。
- 2025年6月、経済産業省と総務省がワット・ビット連携に関する取りまとめ1.0を公表しました(出典:METI)。
- 2026年1月、KDDIがGB200 NVL72ラックと直接液冷を備えた大阪堺データセンターを開設しました(出典:KDDI)。
- 2026年4月、Microsoftが2026~2029年に日本向けに100億米ドルを投じると発表しました(出典:Microsoft)。
- 2026年4月、NTTデータがIT容量30 MWの京阪奈OSK11を開設しました(出典:NTT DATA)。
- 2026年5月、ソフトバンクが堺AXファクトリーの規模を140 MWとしました(出典:SoftBank)。
調査手法:モデルは日本のラック支出をどのように算出しているか
本モデルは、2025年の新規IT容量340 MWにAI比率35%を掛け、キャビネット当たり40 kWと6.5 kWで割り、その結果に1万2000米ドルと2000米ドルの価格を適用します。さらに、ラックが入れ替えられる既設設備1,324 MWの3.5%と、ネットワーク用エンクロージャーおよびオープンフレームの8%を加え、1億2454万米ドルとなります。
入力値:新規IT容量は110 MW(2020年)、340 MW(2025年)、490 MW(2030年)、520 MW(2035年)。AI比率は3%、35%、60%、66%。既設設備は2025年末に約1,637 MW、2035年末に5,873 MWで、年2%が退役。妥当性チェック:(1)ラック支出は、340 MW × 1 MW当たりホールコスト1120万米ドルの3.3%であり、これが上限となります。(2)1米ドル=150円で換算した日東工業のインフラセグメント599億5600万円の31%であり、これも上限となります。(3)140 MWのソフトバンク堺キャンパスだけで4243万米ドルのキャビネットに相当し、これが2026~2027年の下限となります。本モデルは中国データセンターラック市場およびデータセンターラック市場に準拠しています。詳しくは調査手法をご覧ください。
目次
- 012026年、日本のデータホールはラックにいくら支出するのか?
- 1.1市場スナップショット(2025年、2026年、2035年)
- 1.2主要市場統計
- 02主なポイント:日本はなぜ台数を減らしながら高価なラックを購入するのか?
- 2.1AIキャビネットの金額シェア
- 2.2台数の減少
- 2.3更新支出
- 2.4北海道のシェア
- 03日本データセンターラック市場の概要:2020年から2035年までに日本はラックにいくら費やすのか?
- 3.1市場規模 2020~2035年
- 3.2CAGR 2020~2025年および2025~2035年
- 04日本では何がデータセンターラックに含まれ、何が除外されるのか?
- 4.1対象に含まれるもの
- 4.2対象から除外されるもの
- 05日本のラック市場の推計値はなぜ異なるのか?
- 5.1対象範囲の比較:キャビネット、耐震ベース、ラックPDU、統合IT、コンテインメント
- 06市場の推進要因:日本のデータホールでラック購入を後押しするものは何か?
- 6.1堺の2つのAIキャンパスが液冷対応キャビネットを関西に呼び込む
- 6.2ハイパースケーラーの円建て投資が印西と大阪の拡張を支える
- 6.354 MWとラック当たり150 kWに対応するコロケーションホール
- 07市場トレンド:日本のラック設計はaiに向けてどう変わりつつあるのか?
- 7.142Uから背が高く重いORv3フレームへ
- 7.2北海道のコンテナ型ホール
- 08市場の課題:日本のラック支出を抑制しているものは何か?
- 8.1メガワット当たりのキャビネット数の減少
- 8.2系統接続の待ち時間が内装工事を遅らせる
- 09市場機会:ラックサプライヤーは日本のどこで新たな収益を獲得できるのか?
- 9.1既設設備の耐震改修
- 9.2北日本のキャンパス
- 10日本のデータセンターラックの価格はいくらか?
- 10.1キャビネット価格(2020年、2025年、2030年、2035年)
- 10.2新規1 MW当たりのラック支出
- 11日本のデータセンターにおけるラック選定を左右する規制は何か?
- 11.1建築基準法第20条
- 11.2ワット・ビット連携に関する取りまとめ1.0
- 11.3GX戦略地域の公募
- 11.4Open Rack V3ベース仕様
- 12日本で最も売上の大きいラックタイプはどれか?
- 12.1ラックタイプ:AIラックスケールキャビネット
- 12.2ラックタイプ:密閉型サーバーキャビネット
- 12.3ラックタイプ:オープンフレームラック
- 12.4ラックタイプ:ネットワーク・エッジ用エンクロージャー
- 12.5冷却対応:液冷対応ラック
- 12.6冷却対応:空冷ラック
- 12.7エンドユーザー:ハイパースケールクラウド事業者
- 12.8エンドユーザー:コロケーション事業者
- 12.9エンドユーザー:通信・GPUクラウド事業者
- 12.10エンドユーザー:企業・政府機関
- 12.11ラック高さ:42U以下
- 12.12ラック高さ:43U~47U
- 12.13ラック高さ:48U以上
- 13Dc独自調査:日本のaiラック導入トラッカー、公表済み7拠点・224 mw
- 13.1KDDI 大阪堺
- 13.2ソフトバンク 堺AXファクトリー
- 13.3さくらインターネット 石狩
- 13.4NTTデータ 京阪奈OSK11
- 13.5Equinix TY12x
- 13.6Digital Realty NRT14
- 13.7Microsoft 日本向けプログラム
- 14日本で最も多くデータセンターラックを購入している地域はどこか?
- 14.1関東
- 14.2関西
- 14.3北海道
- 14.4九州
- 14.5日本のその他地域
- 15日本のデータセンターラック支出をけん引する都道府県はどこか?
- 15.1千葉(印西)
- 15.2東京
- 15.3大阪
- 15.4埼玉
- 15.5神奈川
- 15.6京都(京阪奈)
- 15.7兵庫
- 15.8北海道(石狩・苫小牧)
- 15.9福岡
- 15.10愛知
- 15.11宮城
- 15.12広島
- 162035年の日本のラック支出は予測からどのように乖離しうるのか?
- 16.1低位シナリオ
- 16.2基本シナリオ
- 16.3高位シナリオ
- 17日本でデータセンターラックを販売しているのは誰か、市場の集中度はどの程度か?
- 17.1日東工業(Nitto Kogyo)
- 17.2河村電器産業(Kawamura Electric)
- 17.3Vertiv
- 17.4Schneider Electric
- 17.5Rittal
- 17.6nVent
- 17.7Eaton
- 17.8Legrand
- 17.9Panduit
- 17.10富士通(Fujitsu)
- 17.11NEC
- 17.12サンワサプライ(Sanwa Supply)
- 17.13Hewlett Packard Enterprise
- 17.14Supermicro
- 17.15Foxconn Industrial Internet
- 17.16市場集中度
- 182025年と2026年に日本のデータセンターラックをめぐって何が変わったのか?
- 18.12025年6月~2026年5月の出来事
- 19調査手法:モデルは日本のラック支出をどのように算出しているか
- 19.1モデルの入力値
- 19.2妥当性チェック
- 図 1日本データセンターラック市場規模、2020~2035年(百万米ドル)
- 表 1日本データセンターラック市場の属性
- 表 2対象範囲の比較
- 表 3キャビネット価格と1 MW当たりのラック支出
- 表 4ラックタイプ別市場、2025年および2035年
- 表 5冷却対応別市場、2025年および2035年
- 表 6エンドユーザー別市場、2025年および2035年
- 表 7ラック高さ別市場、2025年および2035年
- 表 8日本のAIラック導入トラッカー
- 表 9地域別市場、2025年および2035年
- 表 10上位12都道府県
- 表 112035年の予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は1億5682万米ドルで、2025年の1億2454万米ドルから25.92%増加しています。市場は2035年までに1億5321万米ドルに達すると予測されており、2025年からのCAGRは2.09%です。
成長率は年2.09%です。AIキャビネットの負荷が2025年の40 kWから2035年には120 kWに高まるため、新規容量が年520 MWに増加しても、日本で必要なメガワット当たりのキャビネット数は減少します。
DC Market Insightsの推計では、2025年は約44,104台で、その内訳はAIキャビネット2,975台、新設ホール向け標準キャビネット34,000台、更新用7,129台です。
DC Market Insightsの推計では、2025年の価格は耐震ベース付き標準キャビネットが約2000米ドル(30万円)、AIラックスケールキャビネットが約1万2000米ドル(180万円)です。
液冷対応ラックで、年6.6%の成長により2025年の4044万米ドルから2035年には7666万米ドルに拡大します。KDDI大阪堺などの拠点における直接液冷がけん引しています。
2025年支出の60.0%、すなわち7472万米ドルを関東が占めており、千葉県印西市がけん引しています。最も成長が速いのは年12.61%の北海道です。
2025年支出の約38%を日東工業、Vertiv、Schneider Electricの3社が占めています(DC Market Insights推計)。河村電器産業、Rittal、nVent、Eaton、Legrand、Panduit、富士通、NECも競合しています。
2025年支出の28.67%はAIラックスケールキャビネットによるもので、2035年までに42.93%に上昇します。GB300 NVL72ラックは1台当たり最大142 kWを消費するためです(出典:NVIDIA)。
2026年の1億5682万米ドルはキャビネットとフレームのみを計上した値です。より広い推計では、ラックの電源分配、コンテインメント、または統合ラック内のサーバー(フレーム価値の100倍)が加算されています。
2035年の予測レンジは1億2257万米ドルから1億8692万米ドルです。系統接続の待ち時間により新規容量が年400 MWに減少する場合が低位ケース、ワット・ビット拠点が年650 MWを追加する場合が高位ケースとなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。