
데이터센터 광섬유 케이블링 및 연결 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
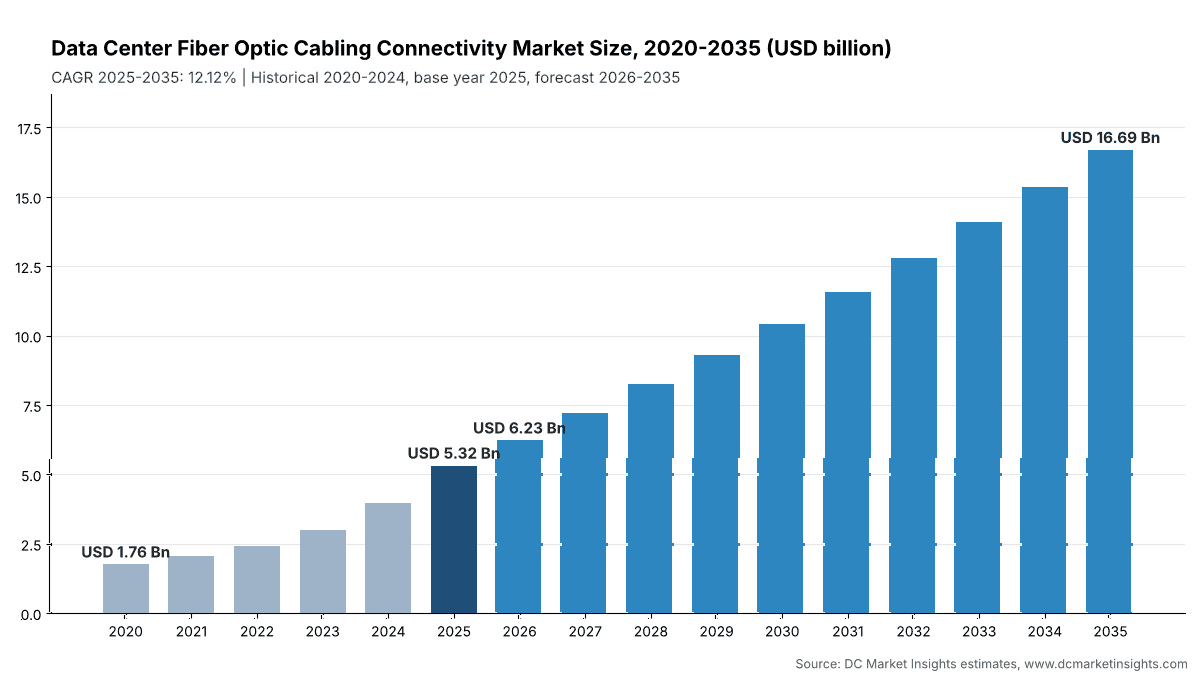
데이터센터 광섬유 케이블링 및 연결 시장 규모는 2025년 USD 5,320.0백만였으며, 연평균 성장률(CAGR) 12.12%로 성장해 2035년에는 USD 16.69십억에 이를 것으로 전망됩니다. North America의 시장 점유율은 46.54%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02요약
- 03시장 범위 및 추정치 비교
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07시장 세분화
- 08Dc 독점 분석
- 09지역별 분석
- 10국가별 분석
- 13개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 17분석 대상 기업
지역별 인사이트
- North America46.54%
- Asia Pacific28.14%
- Europe16.62%
- Middle East and Africa5.32%
- Latin America3.39%
분석 대상 기업
- Corning Incorporated
- Amphenol (CommScope CCS)
- Panduit
- Prysmian
- Belden
- The Siemon Company
- Legrand
- Leviton
- Fujikura (AFL)
- Sumitomo Electric Industries
- Lightera
- US Conec
- Senko Advanced Components
- Huber+Suhner
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- STL
전체 분석
데이터센터 광섬유 케이블링 및 연결 시장은 2026년 62.3억 달러 규모로 평가되며, 2025년 53.2억 달러에서 2025-2035년 연평균 성장률(CAGR) 12.12%로 성장해 2035년에는 166.9억 달러에 이를 것으로 전망됩니다(DC Market Insights 추정). 이 시장은 데이터센터 건물과 캠퍼스 내부에 설치되는 패시브 광섬유 케이블링 및 연결 제품을 포괄합니다. 여기에는 트렁크, 백본 및 분배 케이블, 사전 종단 어셈블리와 패치 코드, 광섬유 인클로저, 카세트, 패널 및 어댑터, 광섬유 경로 및 관리 하드웨어가 포함됩니다. 2025년 신규 구축 규모는 신규 IT 용량 12,000메가와트(MW)이며, 이 중 일반 데이터홀 7,800MW x MW당 광섬유 케이블링 21.1만 달러 = 16.4억 달러, 인공지능(AI) 데이터홀 4,200MW x MW당 68.1만 달러 = 28.6억 달러이고, 여기에 기존 설치 기반의 이동, 추가 및 변경(MAC) 작업 8억 1,427만 달러가 더해집니다. 초소형 폼팩터(VSFF) 커넥터는 동일한 공간에 멀티파이버 푸시온(MPO) 커넥터보다 최대 3배 많은 광섬유를 수용할 수 있어 연 32.40%로 가장 빠르게 성장하는 세그먼트이며, 중동 및 아프리카는 걸프 지역 AI 캠퍼스 건설에 힘입어 연 15.83%로 가장 빠르게 성장하는 지역입니다. 이 시장은 데이터센터 케이블 시장의 광섬유 부문에 해당합니다. 이 보고서의 영문판도 확인할 수 있습니다.
주요 시장 통계: 2026년 데이터센터 광섬유 케이블링 및 연결 시장 규모는?
DC Market Insights는 데이터센터 광섬유 케이블링 및 연결 시장 규모를 2026년 62.3억 달러로 평가하며, 이는 2025년 53.2억 달러보다 17.08% 높은 수준입니다. 일반 데이터홀보다 10배 이상 많은 광섬유가 필요한 AI 데이터홀이 신규 용량에서 차지하는 비중이 커지고 있기 때문입니다.
- 2025년 시장 규모: 53.2억 달러
- 2026년 시장 규모: 62.3억 달러
- 2030년 시장 규모: 104.2억 달러
- 2035년 시장 규모: 166.9억 달러
- 2025-2035년 CAGR: 12.12%(저성장 시나리오 10.10%, 고성장 시나리오 14.01%)
- 최대 구성요소: 사전 종단 어셈블리 및 패치 코드, 2025년 매출의 51.81%
- 최고 성장 세그먼트: VSFF 커넥터, 연 32.40%
- 최고 성장 네트워크 세그먼트: AI 백엔드 패브릭, 연 16.14%
- 최고 성장 구매자 유형: GPU 및 네오클라우드 사업자, 연 15.03%
- 선도 지역: 북미, 2025년 매출의 46.54%, 최고 성장 지역: 중동 및 아프리카, 15.83%
- 최대 국가: 미국, 2025년 매출의 41.98%
- 시장 선도 기업: Corning, 2025년 매출의 약 26%(DC Market Insights 평가)
요약: 2025년 데이터센터 광섬유 케이블링 및 연결 시장 규모는?
데이터센터 운영사들은 2025년 광섬유 케이블링 및 연결 제품에 53.2억 달러를 지출했습니다. 글로벌 데이터센터 광섬유 케이블링 및 연결 시장 규모는 2020년 17.6억 달러에서 2025년 53.2억 달러에 도달했으며, 예측 기간 동안 CAGR 12.12%로 성장해 2035년 166.9억 달러에 이를 것으로 예상됩니다. 2020년부터 2025년까지 시장은 연 24.77% 성장했으며, 그래픽 처리 장치(GPU) 클러스터가 파일럿 단계에서 캠퍼스 규모의 데이터홀로 확대되면서 2025년 한 해에만 33.4% 성장했습니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 데이터센터 광섬유 케이블링 및 연결 시장 규모 | 53.2억 달러 |
| 2026년 데이터센터 광섬유 케이블링 및 연결 시장 규모 | 62.3억 달러 |
| 데이터센터 광섬유 케이블링 및 연결 시장 CAGR(2025-2035) | 12.12% |
| 2035년 데이터센터 광섬유 케이블링 및 연결 시장 규모 | 166.9억 달러 |
2025년 이후 성장이 둔화되는 이유는 하나입니다. 랙 밀도가 높아지면서 AI MW당 광섬유 지출액이 줄어들기 때문입니다. 132킬로와트(kW) AI 랙은 40kW 랙보다 트렁크당 더 많은 컴퓨팅을 수용하므로, AI MW당 광섬유 콘텐츠는 2025년 68.1만 달러에서 2035년 60.5만 달러로 점차 감소하는 반면, 최소 광섬유 수가 늘어나면서 일반 MW당 콘텐츠는 21.1만 달러에서 24.9만 달러로 증가합니다. 신규 IT 용량은 여전히 2025년 12,000MW에서 2035년 27,000MW로 늘어납니다. 2025년 데이터센터에 대한 글로벌 투자는 5,800억 달러에 이를 것으로 예상되며(출처: IEA 세계 에너지 전망 2025), 이 시장은 그 중 약 0.92%를 차지합니다.
핵심 요점:
- 2025년 53.2억 달러, 2026년 62.3억 달러, 2035년 166.9억 달러, CAGR 12.12%.
- AI 데이터홀은 현장 융착 대신 공장 테스트를 거친 MPO 트렁크로 케이블링되므로 사전 종단 어셈블리 및 패치 코드가 51.81%로 최대 구성요소입니다.
- 싱글모드 광섬유는 2025년 매출의 52.15%로 멀티모드를 앞질렀으며 2035년에는 67.44%에 이릅니다.
- 북미가 2025년 매출의 46.54%를 차지하며, 중동 및 아프리카가 15.83%로 가장 빠르게 성장합니다.
- Corning은 AI 데이터센터에 기존 데이터센터보다 10배 이상 많은 광섬유가 필요하다고 밝혔습니다(출처: Corning, 2025년 8월).
시장 범위: 데이터센터 광섬유 케이블링 및 연결 시장은 무엇을 포함하나요?
데이터센터 광섬유 케이블링 및 연결 시장은 전 세계 데이터센터 내부용으로 판매되는 패시브 광섬유 케이블링 및 연결 제품의 연간 출하 매출로, 설치 IT 용량 약 116,000MW 전반에서 2025년 53.2억 달러 규모입니다(DC Market Insights 추정).
포함 항목. 동일 부지 내 데이터홀 간 트렁크, 백본 및 캠퍼스 링크용 싱글모드 및 멀티모드(OM3, OM4, OM5) 광섬유 케이블, 공장 종단 MPO 및 MTP(US Conec의 MPO 커넥터 브랜드) 트렁크, 하네스 및 팬아웃, LC 듀플렉스 및 VSFF 패치 코드(MMC, SN(Senko의 초소형 폼팩터 커넥터) 및 CS 유형), 랙 마운트 광섬유 인클로저, 카세트, 어댑터 패널 및 융착 트레이, 오버헤드 광섬유 레이스웨이, 여장 보관 및 라벨링.
제외 항목. 광 트랜시버 시장 보고서에서 다루는 플러거블 광 트랜시버 및 액티브 광 케이블, 구리 및 전원 케이블, 캠퍼스 외부의 메트로, 장거리 및 해저 광섬유, 스위치 및 서버, 설치 인건비.
세그먼트 구성 방식. 이 보고서의 모든 분류는 동일한 합계로 집계됩니다. 4개 구성요소, 2개 광섬유 유형, 4개 커넥터 유형, 3개 네트워크 세그먼트, 4개 데이터센터 유형 및 5개 지역입니다. 2025년 광섬유 케이블과 사전 종단 어셈블리의 합계는 45.8억 달러로, 데이터센터 케이블 시장 보고서의 구조화 광섬유 케이블링 항목과 비슷하며, 인클로저, 카세트 및 경로 하드웨어가 나머지를 차지합니다.
데이터센터 광섬유 케이블링 및 연결 시장 추정치가 다른 이유는?
DC Market Insights는 데이터센터 광섬유 케이블링 및 연결 시장 규모를 2026년 62.3억 달러로 평가합니다. 공개된 추정치가 다른 주된 이유는 일부 추정치가 트랜시버, 액티브 광 케이블 또는 옥외 광섬유를 포함하는 반면, 이 보고서는 데이터센터 내부의 패시브 광섬유 케이블링 및 연결 제품만 집계하기 때문입니다.
| 항목 | 이 보고서 포함 여부 | 이유 |
|---|---|---|
| 신규 데이터홀의 광섬유 케이블링 | 포함, 45.0억 달러(2025년) | 신규 IT MW x MW당 광섬유 콘텐츠 |
| 기존 데이터홀의 이동, 추가, 변경 및 업그레이드 | 포함, 8억 1,427만 달러(2025년) | 신규 스위치 세대마다 재케이블링 |
| 플러거블 트랜시버 및 액티브 광 케이블 | 제외 | 액티브 광학 제품으로, 광 트랜시버 시장 보고서에서 다룸 |
| 사이트 간 메트로, 장거리 및 다크 파이버 | 제외 | 옥외 설비로, 다크 파이버 시장 및 데이터센터 인터커넥트 시장 보고서에서 다룸 |
| 구리 및 전원 케이블 | 제외 | 데이터센터 케이블 시장 보고서에서 다룸 |
시장 성장 동인: 데이터센터 광섬유 케이블링 및 연결 시장을 이끄는 요인은?
세 가지 동인이 데이터센터 광섬유 케이블링 및 연결 시장을 2025년 53.2억 달러에서 2035년 166.9억 달러로 끌어올립니다. 일반 데이터홀보다 몇 배 많은 광섬유를 사용하는 AI 데이터홀, 연간 용량 증설 규모의 2배 확대, 그리고 물량을 확정하는 다년 공급 계약입니다.
AI 데이터홀은 10배 이상의 광섬유가 필요
GPU 학습 클러스터는 백엔드 패브릭을 통해 모든 가속기를 서로 연결하므로, 동일한 전력 등급의 데이터홀이라도 클라우드 데이터홀보다 훨씬 많은 광섬유가 필요합니다. Corning은 AI 데이터센터에 기존 데이터센터 대비 10배 이상 많은 광섬유가 필요하다고 밝혔습니다(출처: Corning, 2025년 8월). 2025년 광섬유 케이블링 콘텐츠는 AI MW당 68.1만 달러, 일반 MW당 21.1만 달러입니다. 두 수치 모두 DC Market Insights 추정치입니다. 신규 용량 중 AI 비중은 2025년 35%에서 2035년 66%로 높아집니다. AI 데이터홀은 이미 2025년 매출의 53.81%를 차지합니다. 이러한 패브릭을 구동하는 가속기는 데이터센터 GPU 시장 보고서에서 다룹니다.
신규 용량이 연 12,000MW에서 27,000MW로 증가
광섬유 케이블링은 무엇보다 신규 구축 시장입니다. 2025년 매출의 84.69%가 신규 데이터홀에서 발생했습니다. DC Market Insights는 신규 IT 용량을 2025년 12,000MW, 2030년 19,400MW, 2035년 27,000MW로 모델링하며, 이에 따라 설치 기반은 약 116,000MW에서 314,368MW로 늘어납니다(DC Market Insights 용량 모델). 초당 400기가비트(Gb/s)에서 800G, 초당 1.6테라비트(Tb/s)로 이어지는 스위치 세대 교체는 기존 데이터홀의 부분적인 재케이블링도 요구하므로, 이동, 추가 및 변경 작업은 연 16.13% 성장합니다.
다년 공급 계약으로 광섬유 물량 확보
구매자들은 이제 부지를 확보하기 전에 광섬유부터 예약합니다. 2026년 1월 Corning과 Meta는 광섬유, 케이블 및 연결 제품에 대한 최대 60억 달러 규모의 다년 계약을 발표했으며, Meta는 노스캐롤라이나주 히코리에 있는 Corning 광케이블 공장의 생산능력 확장을 위한 앵커 고객이 되었습니다(출처: Corning 보도자료). 2026년 7월 Prysmian은 5억 5,000만 유로의 선급금을 포함해 최대 55억 유로 규모로 최장 10년간 Molex에 광케이블을 공급하는 장기 계약을 체결했습니다(출처: Prysmian 보도자료, 2026년 7월). 이 정도 규모의 계약은 예상 수요를 확정 물량으로 전환합니다.
시장 동향: 데이터센터 광섬유 케이블링은 어떻게 변화하고 있나요?
세 가지 동향이 데이터센터 광섬유 케이블링 및 연결 시장을 움직입니다. 연 32.40% 성장하는 VSFF 커넥터, 2035년 매출의 67.44%로 확대되는 싱글모드 광섬유, 그리고 현장 작업을 대체하는 공장 종단 어셈블리입니다.
AI 데이터홀에서 VSFF 커넥터가 MPO를 대체
MMC 커넥터는 16-32개의 광섬유를 수용하며, 커넥터 크기는 거의 절반이면서 동일한 면적에서 기존 MPO 커넥터 대비 최대 3배의 밀도를 제공합니다(출처: Corning MMC 제품 페이지, 2026년 10월). 2026년 5월 STL(Sterlite Technologies)은 MPO 커넥터 대비 3배의 케이블링 용량을 내세워 AI 데이터센터 구축용 MMC 사전 종단 어셈블리 제조에 대한 US Conec 인증을 받았습니다(출처: STL 보도자료, 2026년 5월). VSFF 커넥터는 연 32.40%로 가장 빠르게 성장하는 커넥터 유형이며, 매출 비중이 2025년 6.60%에서 2035년 34.84%로 확대됩니다(DC Market Insights 추정).
싱글모드 광섬유가 AI 패브릭을 장악
전기전자공학자협회(IEEE) P802.3dj 프로젝트는 싱글모드 광섬유(SMF) 4쌍으로 800Gb/s 이더넷, 8쌍으로 1.6Tb/s를 최소 500미터 및 2킬로미터 거리에서 구현하는 목표를 설정했습니다(출처: IEEE P802.3dj 목표, 2024년 3월). 따라서 각 1.6Tb/s 링크에는 16개의 광섬유가 필요하며, 이는 16심 MPO 및 MMC 트렁크에 적합합니다. 싱글모드 광섬유는 연 15.04% 성장하는 반면 멀티모드는 연 7.88% 성장하며, 멀티모드는 엔터프라이즈 및 코로케이션 랙 열 내부의 단거리 링크에서 계속 사용됩니다.
공장 종단 어셈블리가 현장 융착을 대체
100MW AI 데이터홀은 몇 주 안에 케이블링을 마쳐야 하고 공장 테스트를 거친 MPO 트렁크는 융착 작업을 핵심 공정에서 제외시키므로, 사전 종단 어셈블리 및 패치 코드는 연 13.68%로 광섬유 케이블 단품(연 10.19%)보다 빠르게 성장합니다. Amphenol은 2026년 1월 CommScope의 연결 및 케이블 솔루션(CCS) 사업 인수를 완료해 상당한 광섬유 인터커넥트 역량을 확보했으며, 2026년 CCS 매출을 약 41억 달러로 예상합니다(출처: Amphenol 보도자료).
시장 과제: 데이터센터 광섬유 케이블링 및 연결 시장의 성장을 저해하는 요인은?
두 가지 과제가 시장 성장을 늦춥니다. 2026년 3월 263.0으로 급등한 광섬유 가격 지수, 그리고 랙 밀도가 높아지면서 연 약 1.2%씩 감소하는 AI MW당 광섬유 콘텐츠입니다.
광섬유 및 프리폼 부족으로 가격 상승
CRU(원자재 가격 컨설팅사 CRU Group)의 광섬유 가격 지수는 32개월 연속 하락 끝에 2025년 5월 안정되었으며, 이후 2026년 3월 전례 없는 세 자릿수 급등으로 263.0을 기록했습니다(출처: CRU, 2026년 5월). CRU는 미국 내 가격 상승의 원인으로 AI 데이터센터를 위한 하이퍼스케일러 수요 증가 속에서 발생한 심각한 광섬유 부족을 꼽았으며, 미국 내 유리 프리폼 및 인출 설비는 이미 완전 가동 중입니다. 신규 프리폼 공장 건설에는 수년이 걸리며, 이 때문에 Prysmian은 2031년까지 광섬유 생산능력 확장에 12.5억 유로를 배정했습니다(출처: Prysmian 보도자료, 2026년 7월). 가격 상승은 매출을 끌어올리지만 일부 엔터프라이즈 교체 프로젝트를 지연시킵니다.
고밀도 랙은 MW당 광섬유 지출을 줄임
DC Market Insights는 랙 전력이 랙당 광섬유 수보다 빠르게 증가하므로 2035년까지 AI MW당 광섬유 콘텐츠를 연 약 1.2%씩 낮춰 반영합니다. 코패키지드 옵틱스 시장 보고서에서 다루는 코패키지드 옵틱스(CPO)는 광 엔진을 스위치 패키지 위로 옮기며 일부 패치 링크를 단축할 수 있습니다. 2026년부터 용량과 AI 비중이 기준 시나리오보다 15% 낮은 저성장 시나리오에서 시장은 2035년 139.2억 달러에 이릅니다.
시장 기회: 새로운 매출원은 어디에 있나요?
가장 큰 두 가지 신규 매출원은 AI 백엔드 패브릭용 VSFF 연결 제품과 이를 구축하는 GPU 및 네오클라우드 사업자로, 각각 연 32.40%, 15.03% 성장합니다.
AI 백엔드 패브릭용 VSFF 트렁크 및 카세트
AI 백엔드 패브릭 세그먼트는 2025년 매출의 36.60%에서 2035년 52.08%로 확대됩니다. 운영사들이 데이터홀 전체 단위로 주문하므로, MMC 또는 SN 트렁크, 고밀도 카세트 및 여장 보관 장치를 공장 테스트를 거친 완제품 키트로 공급하는 업체가 가장 큰 수혜를 입습니다.
GPU 및 네오클라우드 사업자
GPU 및 네오클라우드 사업자는 2025년 매출의 11.52%를 차지하며 2035년에는 14.89%에 이릅니다. 이들은 임대 셸 건물에 광섬유 집약적인 패브릭을 빠르게 구축하므로, 리드타임이 짧고 현지 조립 공장을 갖춘 공급업체에 유리합니다.
가격 분석: 데이터센터 광섬유 케이블링 비용은 MW당 얼마인가요?
2025년 광섬유 케이블링 및 연결 비용은 설치 인건비를 제외하고 일반 IT 용량 MW당 약 21.1만 달러, AI 용량 MW당 약 68.1만 달러입니다. 두 수치 모두 DC Market Insights 추정치입니다.
| 연도 | 일반 데이터홀(MW당 백만 달러) | AI 데이터홀(MW당 백만 달러) | 설치 MW당 연간 이동, 추가 및 변경(달러) | 신규 MW 중 AI 비중 |
|---|---|---|---|---|
| 2020 | 0.188 | 0.812 | 6,800 | 4% |
| 2025 | 0.211 | 0.681 | 7,983 | 35% |
| 2030 | 0.231 | 0.637 | 10,400 | 50.5% |
| 2035 | 0.249 | 0.605 | 12,400 | 66% |
공개 가격 기준점:
- Panduit 144심 OM4 멀티모드 트렁크 케이블(길이 30미터)의 정가는 9,022달러입니다(출처: SHI 리셀러 판매 목록, 2026년 10월).
- FS(FS.com) FHD 144 LC 광섬유용 고밀도 1U 랙 마운트 인클로저의 정가는 미장착 기준 74달러입니다(출처: FS 제품 판매 목록, 2026년 10월).
모델의 단가는 DC Market Insights 추정치입니다. 최소 광섬유 수가 늘어나면서 일반 MW당 콘텐츠는 연 약 1.7% 증가하며, 랙 전력 밀도가 광섬유 수보다 빠르게 높아지므로 AI MW당 콘텐츠는 연 약 1.2% 감소합니다.
표준 및 규제: 데이터센터 광섬유 케이블링에 영향을 미치는 규정은?
네 가지 규정 체계가 데이터센터 광섬유 케이블링에 영향을 미치며, 그 중심에는 2024년 5월 발표된 TIA-942-C와 16개 광섬유로 1.6Tb/s를 전송하는 IEEE 목표가 있습니다. 미국통신산업협회(TIA)의 TIA-942 데이터센터 표준, ISO/IEC 11801 케이블링 표준 계열, 이더넷 물리 계층 표준, 그리고 화재 성능 규정입니다.
TIA-942-C. ANSI/TIA-942-C 데이터센터 통신 인프라 표준은 2024년 5월 발표되었으며, 통신, 전력, 냉각 및 건축을 다루고 신기술, 지속가능성 및 모범 사례에 대한 새로운 고려 사항을 담고 있습니다(출처: TIA). 이 표준을 따르는 설계는 신규 데이터홀의 토폴로지와 최소 매체를 결정합니다.
ISO/IEC 11801-5. 이에 상응하는 국제 표준으로, 데이터센터 케이블링 토폴로지와 최소 성능 등급을 규정합니다.
IEEE 802.3. 새로운 이더넷 속도가 나올 때마다 링크당 광섬유 수와 멀티모드 광섬유의 전송 거리가 정해집니다. 싱글모드 광섬유 8쌍으로 1.6Tb/s를 구현하는 P802.3dj 목표는 AI 패브릭을 16심 연결 방식으로 이끌고 있습니다(출처: IEEE P802.3dj 목표, 2024년 3월).
화재 성능. EU 건설제품규정(CPR)은 케이블을 유로클래스 화재 반응 등급으로 분류하며, 미국에서는 국가전기규정(NFPA 70)이 플레넘 및 라이저 등급을 정합니다. 등급이 높을수록 미터당 비용이 증가하며, 인증받은 저연 무할로겐 피복을 갖춘 공급업체에 유리합니다.
시장 세분화: 데이터센터 광섬유 케이블링 및 연결 시장을 선도하는 세그먼트는?
사전 종단 어셈블리 및 패치 코드가 2025년 매출의 51.81%로 데이터센터 광섬유 케이블링 및 연결 시장을 선도하며, VSFF 커넥터는 2035년까지 연 32.40%로 가장 빠르게 성장하는 세그먼트입니다(DC Market Insights 추정).
구성요소별: 사전 종단 어셈블리가 선도
공장 종단 트렁크, 하네스 및 패치 코드는 벌크 케이블보다 미터당 가치가 높으며, AI 데이터홀이 키트 단위로 케이블링되면서 가장 빠르게 성장합니다.
| 구성요소 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 사전 종단 어셈블리 및 패치 코드 | 2,755.91 | 51.81% | 9,936.37 | 13.68% |
| 광섬유 케이블 | 1,820.98 | 34.24% | 4,804.10 | 10.19% |
| 연결 하드웨어 | 516.85 | 9.72% | 1,371.77 | 10.25% |
| 광섬유 경로 및 관리 | 225.09 | 4.23% | 577.89 | 9.89% |
광섬유 유형별: 싱글모드가 선도
AI 패브릭과 백본이 싱글모드로 800G 및 1.6T 링크를 운용하므로 싱글모드 광섬유가 선도하며, 멀티모드는 엔터프라이즈 및 코로케이션 랙 열의 단거리 링크를 유지합니다.
| 광섬유 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 싱글모드 | 2,773.87 | 52.15% | 11,256.25 | 15.04% |
| 멀티모드 | 2,544.96 | 47.85% | 5,433.88 | 7.88% |
커넥터 유형별: MPO/MTP가 선도
현재 대부분의 트렁크는 MPO 및 MTP 커넥터로 종단되며, VSFF 커넥터는 신규 AI 데이터홀에서 가장 빠르게 점유율을 늘리고 있습니다.
| 커넥터 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| MPO/MTP | 2,887.07 | 54.28% | 7,369.07 | 9.82% |
| LC 듀플렉스 | 1,633.04 | 30.70% | 2,881.85 | 5.84% |
| 기타 커넥터 | 447.44 | 8.41% | 624.51 | 3.39% |
| 초소형 폼팩터(VSFF) | 351.28 | 6.60% | 5,814.71 | 32.40% |
네트워크 세그먼트별: 프런트엔드 및 스토리지 네트워크가 선도
2025년에는 프런트엔드 및 스토리지 네트워크가 여전히 가장 많은 광섬유를 사용하지만, AI 백엔드 패브릭이 2030년 이전에 이를 추월합니다.
| 네트워크 세그먼트 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 프런트엔드 및 스토리지 네트워크 | 2,140.53 | 40.24% | 4,751.23 | 8.30% |
| AI 백엔드 패브릭 | 1,946.50 | 36.60% | 8,692.26 | 16.14% |
| 백본 및 캠퍼스 인터커넥트 | 1,231.79 | 23.16% | 3,246.64 | 10.18% |
데이터센터 유형별: 하이퍼스케일이 선도
하이퍼스케일 운영사가 가장 많은 광섬유를 구매하고, GPU 및 네오클라우드 사업자가 가장 빠르게 성장하며, 엔터프라이즈 데이터센터는 워크로드가 클라우드와 코로케이션으로 이동하면서 가장 느리게 성장합니다.
| 데이터센터 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 | 2,528.64 | 47.54% | 8,803.29 | 13.29% |
| 코로케이션 | 1,383.58 | 26.01% | 4,022.95 | 11.26% |
| 엔터프라이즈 | 793.75 | 14.92% | 1,378.16 | 5.67% |
| GPU 및 네오클라우드 | 612.85 | 11.52% | 2,485.73 | 15.03% |
DC 독점 분석: MW당 광섬유 콘텐츠 모델 및 데이터센터 유형 x 구성요소 매트릭스
시장에서 가장 큰 셀은 하이퍼스케일 사전 종단 어셈블리 및 패치 코드로, 2025년 매출의 24.91%를 차지합니다. 이는 15개 입력값(연도별 신규 IT MW, 설치 MW, 신규 MW 중 AI 비중, 일반 및 AI 데이터홀 각각의 MW당 콘텐츠 값 4개, 교체율 4개, Panduit 및 FS 가격 기준점)으로 구축하고 방법론 항목에 기재된 3가지 경계 검증으로 테스트한 DC Market Insights 모델입니다.
| 데이터홀 유형(2025년) | 랙 전력 | 일반적인 광섬유 링크 | MW당 콘텐츠 |
|---|---|---|---|
| 일반 데이터홀 | 약 9kW | ToR(Top-of-Rack) 스위치까지 듀플렉스 LC 및 12심 MPO | 21.1만 달러 |
| AI 데이터홀 | 평균 60kW, 최대 132kW | GPU 노드당 16심 MPO 또는 MMC 트렁크, 프런트엔드 및 스토리지 포함 | 68.1만 달러 |
아래 매트릭스는 2025년 시장을 데이터센터 유형 및 구성요소별로 백만 달러 단위로 나눈 것이며, 행과 열의 합은 위의 합계와 일치합니다.
| 데이터센터 유형(백만 달러, 2025년) | 광섬유 케이블 | 사전 종단 어셈블리 및 패치 코드 | 연결 하드웨어 | 광섬유 경로 및 관리 | 합계 |
|---|---|---|---|---|---|
| 하이퍼스케일 | 861.86 | 1,324.72 | 238.01 | 104.05 | 2,528.64 |
| 코로케이션 | 477.95 | 706.76 | 138.63 | 60.23 | 1,383.58 |
| 엔터프라이즈 | 278.38 | 389.66 | 87.93 | 37.78 | 793.75 |
| GPU 및 네오클라우드 | 202.78 | 334.77 | 52.28 | 23.03 | 612.85 |
| 합계 | 1,820.98 | 2,755.91 | 516.85 | 225.09 | 5,318.83 |
하이퍼스케일과 GPU 및 네오클라우드 구매자는 광섬유 예산의 절반 이상을 사전 종단 어셈블리에 지출하는 반면, 엔터프라이즈 구매자는 여전히 현장에서 융착과 패칭을 하므로 벌크 케이블과 연결 하드웨어에 더 큰 비중을 지출합니다. 모델과 가정은 방법론 항목에 링크된 연구 방법론 페이지에서 설명합니다.
지역별 분석: 데이터센터 광섬유 케이블링 및 연결 시장을 선도하는 지역은?
북미가 2025년 매출의 46.54%로 선도하며, 사우디아라비아와 아랍에미리트가 낮은 기반에서 기가와트급 AI 캠퍼스를 건설하고 있어 중동 및 아프리카가 연 15.83%로 가장 빠르게 성장하는 지역입니다.
| 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 북미 | 2,475.24 | 46.54% | 7,074.47 | 11.07% |
| 아시아 태평양 | 1,496.84 | 28.14% | 5,119.57 | 13.09% |
| 유럽 | 883.94 | 16.62% | 2,564.13 | 11.24% |
| 중동 및 아프리카 | 282.72 | 5.32% | 1,229.54 | 15.83% |
| 라틴 아메리카 | 180.09 | 3.39% | 702.42 | 14.58% |
북미, 46.54% 점유율로 선도
북미는 연 11.07% 성장합니다. AI 용량의 대부분이 미국에서 구축되며, 2026년 최대 규모의 두 광섬유 공급 계약인 Corning과 Meta, Prysmian과 Molex의 계약은 모두 미국 공장 확장을 동반합니다. Molex는 Prysmian과의 계약으로 Prysmian의 미국 내 광섬유 생산능력이 2배로 늘고 1,000개 이상의 일자리가 창출된다고 밝혔습니다(출처: Molex 보도자료).
아시아 태평양, 28.14% 점유율
아시아 태평양은 중국, 일본, 인도 및 호주를 중심으로 연 13.09% 성장합니다. 중국은 세계 프리폼과 베어 광섬유의 대부분을 생산하며, 인도는 뭄바이와 첸나이에서 하이퍼스케일 캠퍼스가 확대되면서 연 17.70%로 가장 빠르게 성장하는 대형 국가입니다.
유럽, 16.62% 점유율
유럽은 연 11.24% 성장합니다. 프랑크푸르트, 런던, 암스테르담 및 더블린의 전력망 연결 대기열이 신규 구축을 제한하는 한편, 건설제품규정의 화재 등급은 설치되는 미터당 가치를 높입니다.
중동 및 아프리카, 5.32% 점유율
중동 및 아프리카는 사우디아라비아와 아랍에미리트의 국가 주도 AI 프로그램이 거의 전부 싱글모드 광섬유로 케이블링되는 캠퍼스 규모의 AI 데이터홀을 추가하고 있어 연 15.83%로 가장 빠르게 성장하는 지역입니다.
라틴 아메리카, 3.39% 점유율
라틴 아메리카는 코로케이션 운영사가 광섬유 연결 제품 대부분을 구매하는 상파울루, 케레타로 및 산티아고를 중심으로 연 14.58% 성장합니다.
국가별 분석: 데이터센터 광섬유 케이블링에 가장 많이 지출하는 국가는?
미국이 2025년 매출의 41.98%로 선도하며, 인도는 상위 12개국 중 연 17.70%로 가장 빠르게 성장하는 국가입니다. 아래 12개국이 2025년 매출의 79.82%를 차지합니다(DC Market Insights 추정).
| 순위 | 국가 | 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 2,232.67 | 41.98% | 6,289.20 | 10.91% |
| 2 | 중국 | 아시아 태평양 | 502.94 | 9.46% | 1,540.99 | 11.85% |
| 3 | 캐나다 | 북미 | 242.57 | 4.56% | 785.27 | 12.46% |
| 4 | 일본 | 아시아 태평양 | 214.05 | 4.02% | 624.59 | 11.30% |
| 5 | 독일 | 유럽 | 189.16 | 3.56% | 533.34 | 10.92% |
| 6 | 영국 | 유럽 | 179.44 | 3.37% | 479.49 | 10.33% |
| 7 | 인도 | 아시아 태평양 | 176.63 | 3.32% | 901.04 | 17.70% |
| 8 | 호주 | 아시아 태평양 | 133.22 | 2.50% | 481.24 | 13.71% |
| 9 | 말레이시아 | 아시아 태평양 | 106.28 | 2.00% | 445.40 | 15.41% |
| 10 | 프랑스 | 유럽 | 96.35 | 1.81% | 292.31 | 11.74% |
| 11 | 싱가포르 | 아시아 태평양 | 94.30 | 1.77% | 250.86 | 10.28% |
| 12 | 네덜란드 | 유럽 | 77.79 | 1.46% | 207.69 | 10.32% |
상위 12개국 외에는 사우디아라비아가 2025년 매출의 1.42%를 차지하며 연 17.23% 성장하고, 브라질은 1.36%를 차지합니다. 인도는 신규 용량이 다른 어떤 대형 시장보다 빠르게 증가하므로 2035년까지 순위가 상승합니다. 국가별 수치는 각 지역 합계를 국가별 설치 및 신규 데이터센터 용량 비중에 따라 배분한 것입니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있나요?
2035년 데이터센터 광섬유 케이블링 및 연결 시장은 신규 용량이 얼마나 빠르게 구축되고 그중 얼마가 AI용으로 구축되는지에 따라 기준 시나리오 166.9억 달러를 중심으로 139.2억 달러에서 197.4억 달러 범위에 놓입니다.
| 시나리오 | 2026년 이후 가정 | 2035년 규모 | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 신규 용량 및 AI 비중이 기준보다 15% 낮음(전력망 제약, AI 지출 둔화) | 139.2억 달러 | 10.10% |
| 기준 | 2035년 신규 IT 27,000MW, 신규 MW 중 AI 비중 66% | 166.9억 달러 | 12.12% |
| 고성장 | 신규 용량 및 AI 비중이 기준보다 15% 높음 | 197.4억 달러 | 14.01% |
저성장 시나리오는 AI 설비 투자가 2년간 중단되는 상황을 반영합니다. 고성장 시나리오는 전력망 연결과 프리폼 생산능력이 발표된 하이퍼스케일 계획에 보조를 맞춘다고 가정합니다. 코패키지드 옵틱스는 주요 기술적 변동 요인으로, 전체 규모보다 커넥터 구성에 더 큰 변화를 가져옵니다.
경쟁 분석: 데이터센터 광섬유 케이블링 및 연결 시장을 선도하는 기업은?
Corning이 2025년 매출의 약 26%로 선도하며, 상위 3개 공급업체(Corning, Amphenol, Panduit)가 약 45%를 차지합니다(DC Market Insights 평가).
- Corning Incorporated
- Amphenol (CommScope CCS)
- Panduit
- Prysmian
- Belden
- The Siemon Company
- Legrand
- Leviton
- Fujikura (AFL)
- Sumitomo Electric Industries
- Lightera
- US Conec
- Senko Advanced Components
- Huber+Suhner
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- STL
Corning의 강점은 유리, 케이블 및 연결 제품 전반의 규모입니다. 광통신 부문 매출은 2025년 62.7억 달러로 35% 증가했으며, 데이터센터 내부 매출을 반영하는 엔터프라이즈 광학 매출은 30억 달러를 약간 넘었고 그중 약 3분의 2가 하이퍼스케일러 대상이었습니다(출처: Corning 2025년 4분기 실적, Converge Digest 보도, 2026년 1월). Amphenol은 2026년 1월 CommScope의 광섬유 연결 제품군을 확보했습니다(출처: Amphenol 보도자료). Panduit, Siemon, Leviton, Legrand 및 Belden은 코로케이션 및 엔터프라이즈 데이터홀의 구조화 케이블링 시스템에서 경쟁하고, Prysmian, Fujikura, Sumitomo, YOFC 및 Hengtong은 광섬유와 고심수 케이블에서 경쟁하며, US Conec과 Senko는 다른 업체들이 라이선스하는 MPO, MMC 및 SN 커넥터를 설계합니다.
최근 동향
2026년 1월 이후 6건의 주요 동향은 공급업체들이 광섬유 생산능력을 확대하고 있음을 보여주며, 그중 대표적인 사례는 2026년 7월 Prysmian과 Molex 간 최대 55억 유로 규모의 계약입니다.
- 2026년 7월 Prysmian은 최장 10년간 데이터센터용 광케이블을 공급하는 최대 55억 유로 규모의 장기 계약을 Molex와 체결했으며, 2031년까지 광섬유 생산능력 확장에 12.5억 유로를 배정했습니다(출처: Prysmian 보도자료).
- 2026년 5월 CRU는 2026년 3월 지수가 263.0으로 급등한 이후 월간 광섬유 가격 보고를 시작했습니다(출처: CRU).
- 2026년 5월 STL은 AI 데이터센터용 MMC 사전 종단 솔루션 제공을 위한 US Conec 인증을 받았습니다(출처: STL 보도자료).
- 2026년 1월 Corning은 2025년 광통신 매출이 62.7억 달러로 35% 증가했다고 발표했습니다(출처: Corning 실적, Converge Digest 보도).
- 2026년 1월 Corning과 Meta는 광섬유, 케이블 및 연결 제품에 대한 최대 60억 달러 규모의 다년 계약을 발표했습니다(출처: Corning 보도자료).
- 2026년 1월 Amphenol은 CommScope의 CCS 사업 인수를 완료했습니다(출처: Amphenol 보도자료).
이러한 계약과 출시 소식은 데이터센터 산업 업데이트에서 계속 다루며, 사이트 간 연결은 데이터센터 인터커넥트 시장 보고서에서 다룹니다.
방법론: 데이터센터 광섬유 케이블링 및 연결 시장 모델 구축 방식
이 모델은 상향식으로 구축되었습니다. 2025년 = 일반 데이터홀 16.4억 달러 + AI 데이터홀 28.6억 달러 + 설치 기반 작업 8억 1,427만 달러 = 53.2억 달러입니다. 신규 IT 용량에 MW당 광섬유 케이블링 콘텐츠를 곱하고 설치 기반의 이동, 추가 및 변경을 더합니다. 신규 IT 용량은 2020년 6,200MW, 2025년 12,000MW, 2030년 19,400MW, 2035년 27,000MW이며, 설치 용량은 2020년 70,500MW, 2025년 116,000MW, 2030년 207,091MW, 2035년 314,368MW로 DC Market Insights 용량 모델과 일치합니다. 신규 MW 중 AI 비중은 2020년 4%, 2025년 35%에서 2035년 66%로 높아집니다. MW당 콘텐츠는 일반 데이터홀의 경우 18.8만 달러(2020년), 21.1만 달러(2025년), 23.1만 달러(2030년), 24.9만 달러(2035년)이며, AI 데이터홀은 같은 연도에 각각 81.2만 달러, 68.1만 달러, 63.7만 달러, 60.5만 달러입니다. 이동, 추가 및 변경은 설치 MW당 연 6,800-12,400달러 수준입니다. 세그먼트 비중은 신규 일반, 신규 AI, 설치 기반 수요별로 각각 설정되므로 모든 분류의 합이 전체와 일치합니다.
3가지 경계 검증:
- 상한 1: 53.2억 달러는 2025년 전 세계 데이터센터 투자액 5,800억 달러의 0.92%입니다(출처: IEA 세계 에너지 전망 2025).
- 상한 2: Corning의 추정 점유율 약 26%는 약 13.8억 달러의 데이터센터 광섬유 케이블링 매출을 의미하며, 이는 데이터센터 외 엔터프라이즈 매출도 포함하는 30억 달러를 약간 넘는 엔터프라이즈 광학 매출보다 낮습니다(출처: Corning 2025년 실적).
- 하한: 신규 AI 데이터홀 4,200MW x MW당 144심 트렁크 12개 x 트렁크당 9,022달러 = 4억 5,471만 달러로, 모델의 신규 AI 데이터홀 28.6억 달러보다 낮습니다(출처: SHI 판매 목록).
전체 접근 방식: DC Market Insights 연구 방법론. 이 페이지에 명시된 애널리스트가 모델을 구축했으며, 검토자가 발행 전 계산, 출처 및 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2연구 방법론
- 1.3주요 시장 통계
- 02요약
- 2.1시장 규모 2020-2035
- 2.2핵심 요점
- 03시장 범위 및 추정치 비교
- 3.1포함 및 제외 항목
- 3.2추정치가 다른 이유
- 04시장 역학
- 4.1시장 성장 동인
- 4.2시장 동향
- 4.3시장 과제
- 4.4시장 기회
- 05가격 분석
- 5.1MW당 광섬유 케이블링 콘텐츠, 2020-2035
- 5.2공개 가격 기준점
- 06표준 및 규제
- 6.1TIA-942-C
- 6.2ISO/IEC 11801-5
- 6.3IEEE 802.3
- 6.4화재 성능
- 07시장 세분화
- 7.1구성요소별
- 7.2광섬유 유형별
- 7.3커넥터 유형별
- 7.4네트워크 세그먼트별
- 7.5데이터센터 유형별
- 08Dc 독점 분석
- 8.1MW당 광섬유 콘텐츠 모델
- 8.2데이터센터 유형 x 구성요소 매트릭스
- 09지역별 분석
- 9.1북미
- 9.2아시아 태평양
- 9.3유럽
- 9.4중동 및 아프리카
- 9.5라틴 아메리카
- 10국가별 분석
- 10.1상위 12개국
- 11예측 시나리오
- 11.1저성장, 기준 및 고성장 시나리오
- 12경쟁 환경
- 12.1기업 목록
- 12.2시장 점유율 및 강점
- 13최근 동향
- 그림 1데이터센터 광섬유 케이블링 및 연결 시장 규모, 2020-2035
- 표 1보고서 항목
- 표 2범위 비교
- 표 3MW당 광섬유 케이블링 콘텐츠
- 표 4세그먼트 표
- 표 5MW당 광섬유 콘텐츠 모델
- 표 6데이터센터 유형 x 구성요소 매트릭스
- 표 7지역별 분포
- 표 8상위 12개국
- 표 9예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 62.3억 달러로, 2025년 53.2억 달러 대비 17.08% 증가했습니다. 시장은 2025-2035년 CAGR 12.12%로 성장해 2035년 166.9억 달러에 이를 것으로 전망됩니다.
2020년 17.6억 달러에 이어 2025년 53.2억 달러, 2035년 166.9억 달러입니다(DC Market Insights 추정). 2025년 수치는 신규 IT 용량 12,000MW의 광섬유 케이블링과 기존 설치 기반 작업을 포함합니다.
2025년부터 2035년까지 연 12.12%입니다(DC Market Insights 추정). 랙 밀도가 높아지면서 AI MW당 광섬유 지출이 줄어들기 때문에 2020-2025년의 24.77%보다 낮습니다.
데이터센터 내부의 패시브 광섬유 케이블링 및 연결 제품에서 발생한 2025년 매출 53.2억 달러 규모의 시장으로, 광섬유 케이블, 사전 종단 어셈블리 및 패치 코드, 인클로저, 카세트 및 패널, 광섬유 경로를 포함합니다. 트랜시버와 액티브 광 케이블은 제외됩니다.
AI 데이터홀이 공장 테스트를 거친 MPO 트렁크로 케이블링되므로 사전 종단 어셈블리 및 패치 코드가 2025년 매출의 51.81%로 선도합니다(DC Market Insights 추정).
MMC 및 SN과 같은 VSFF 커넥터로, 동일한 공간에 MPO 커넥터보다 최대 3배 많은 광섬유를 수용할 수 있어 2035년까지 연 32.40% 성장합니다(DC Market Insights 추정).
2025년 인건비를 제외하고 일반 MW당 약 21.1만 달러, AI MW당 약 68.1만 달러입니다. 두 수치 모두 DC Market Insights 추정치입니다. Panduit 144심 OM4 트렁크(30미터)의 정가는 9,022달러입니다.
북미가 2025년 매출의 46.54%로 선도합니다. 중동 및 아프리카는 걸프 지역 AI 캠퍼스 건설에 힘입어 연 15.83%로 가장 빠르게 성장하는 지역입니다(DC Market Insights 추정).
Corning이 2025년 매출의 약 26%로 선도하며, Corning, Amphenol, Panduit이 합계 약 45%를 차지합니다(DC Market Insights 평가). 그 뒤를 Prysmian, Siemon, Legrand, Fujikura 및 US Conec이 잇습니다.
하이퍼스케일이 2025년 매출의 47.54%를 차지합니다. GPU 및 네오클라우드 사업자는 연 15.03%로 가장 빠르게 성장합니다(DC Market Insights 추정).
Corning에 따르면 기존 데이터센터보다 10배 이상 많은 광섬유가 필요합니다. 2025년 콘텐츠는 AI MW당 68.1만 달러로, 일반 MW당 21.1만 달러와 대비됩니다. 두 수치 모두 DC Market Insights 추정치입니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.