
데이터센터 가스터빈 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
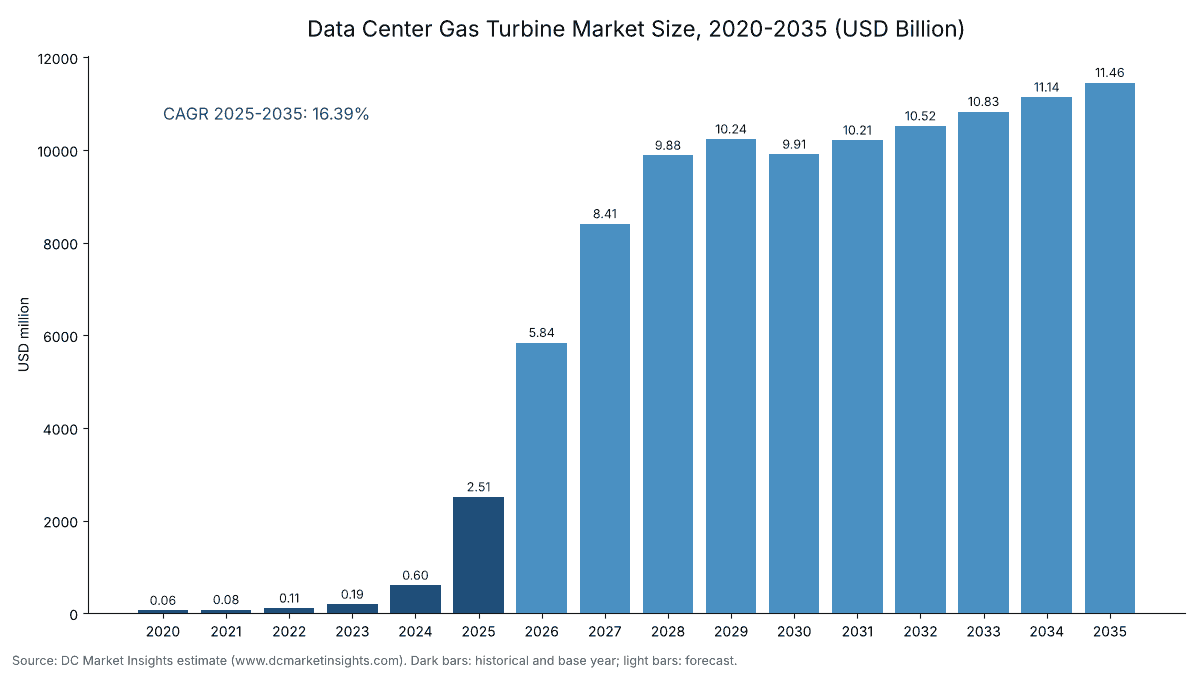
데이터센터 가스터빈 시장 규모는 2025년 USD 2,510.0백만였으며, 연평균 성장률(CAGR) 16.39%로 성장해 2035년에는 USD 11.46십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04데이터센터 가스터빈의 정의
- 05데이터센터 가스터빈 시장 추정치가 서로 다른 이유
- 06시장 성장 요인
- 07시장 동향
- 08시장 제약 요인
- 09시장 기회
- 10가격 분석: 데이터센터 가스터빈의 kW당 비용
- 21개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
데이터센터 가스터빈 시장은 2026년 58억 4,000만 달러 규모로 평가되며, 2025년 25억 1,000만 달러에서 2035년 114억 6,000만 달러에 이를 것으로 전망됩니다. 이는 2025년부터 2035년까지 연평균 성장률(CAGR) 16.39%에 해당합니다(DC Market Insights 추정). 이 시장의 자금 흐름을 움직이는 것은 전력망 연결을 기다리는 시간입니다. 자체 터빈으로 2027년에 전력을 공급받을 수 있는 인공지능(AI) 캠퍼스는 전력회사 송전선이 들어오기 수년 전부터 수익을 올릴 수 있으며, 이에 따라 개발사들은 이제 발전소를 데이터센터의 일부로 구매하고 있습니다. 국제에너지기구(IEA)는 2026년 4월, 2030년까지 약 15~27기가와트(GW)의 현장 천연가스 발전이 주로 미국에서 데이터센터에 전력을 공급할 수 있다고 밝혔으며, GE Vernova는 2026년 상반기에만 50억 달러를 넘는 데이터센터 수주를 보고해 2025년 전체 실적의 두 배를 넘어섰습니다. 이에 따라 DC Market Insights는 데이터센터에서 가동을 개시하는 가스터빈 용량이 2025년 1,300메가와트(MW)에서 2035년 4,700MW로 증가하고, 2025년 설치 가격은 킬로와트(kW)당 1,900달러가 될 것으로 예상합니다. 대형 프레임 터빈은 연 21.99%로 가장 빠르게 성장하는 터빈 유형이며, 라틴아메리카는 작은 기반에서 연 36.71% 성장하는 가장 빠른 성장 지역입니다.
주요 시장 통계: 2026년 데이터센터 가스터빈 시장의 규모는?
DC Market Insights는 2024년과 2025년에 오프그리드 AI 캠퍼스용으로 주문된 터빈이 가동 개시 단계에 도달함에 따라 데이터센터 가스터빈 시장을 2026년 58억 4,000만 달러로 평가하며, 이는 2025년 대비 132.6% 증가한 수치입니다.
- 2025년 시장 규모: 25억 1,000만 달러
- 2026년 시장 규모: 58억 4,000만 달러
- 2030년 시장 규모: 99억 1,000만 달러
- 2035년 시장 규모: 114억 6,000만 달러
- 2025-2035년 CAGR: 기본 시나리오 16.39%, 저성장 시나리오 12.70%, 고성장 시나리오 18.96%
- 데이터센터 가스터빈 가동 개시 용량: 2025년 1,300MW, 2030년 4,200MW, 2035년 4,700MW
- 최대 터빈 유형: 항공 전용(aeroderivative) 가스터빈, 2025년 시장 가치의 48.0%(12억 1,000만 달러)
- 최고 성장 터빈 유형: 대형 프레임 가스터빈, 연 21.99%
- 선도 지역: 북미, 2025년 시장 가치의 88.0%(22억 1,000만 달러)
- 최고 성장 지역: 라틴아메리카, 연 36.71%
- 최대 국가: 미국, 2025년 21억 4,000만 달러(전 세계 시장 가치의 85.0%)
- 시장 선도 기업: GE Vernova, 2025년 시장 가치의 약 36%(DC Market Insights 평가)
요약
전 세계 데이터센터 가스터빈 시장 규모는 2020년 6,050만 달러로 평가되었고, 2025년 25억 1,000만 달러에 도달했으며, 예측 기간 동안 CAGR 16.39%로 성장해 2035년 114억 6,000만 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 데이터센터 가스터빈 시장 규모 | 25억 1,000만 달러 |
| 2026년 데이터센터 가스터빈 시장 규모 | 58억 4,000만 달러 |
| 데이터센터 가스터빈 시장 CAGR | 16.39% |
| 2035년 데이터센터 가스터빈 시장 규모 | 114억 6,000만 달러 |
데이터센터 가스터빈 지출은 2020년부터 2025년까지 연 110.69% 증가했습니다. 데이터센터에서 가동을 개시한 용량이 주로 비상용 및 열병합발전 설비였던 40MW에서 AI 캠퍼스용 주전력 및 브리지 전력 1,300MW로 늘었기 때문입니다. 2035년까지 연 16.39% 성장 전망은 모델의 세 가지 수치에 근거합니다. 연간 가동 개시 용량이 4,700MW로 증가하고, 공장 생산 슬롯이 부족한 가운데 설치 가격이 2028년 kW당 2,200달러로 정점을 찍으며, 2025년 말 2,230MW에서 2035년 44,230MW로 늘어나는 설비군에 대한 장기 서비스가 서비스 비중을 시장의 1.7%에서 17.9%로 끌어올린다는 것입니다. 미국에서 전력망 연결이 따라잡으면서 시장 가치는 2028년부터 2030년 사이 98억 8,000만 달러에서 102억 4,000만 달러 사이로 정체되며, 이후 걸프 국가, 인도, 라틴아메리카가 현장 발전소를 추가하면서 다시 성장합니다.
핵심 요점
- 토지나 광섬유가 아니라 전력 확보까지 걸리는 시간이 이제 AI 캠퍼스의 수익 창출 시점을 결정하기 때문에, 시장은 2035년까지 네 배 이상 커져 114억 6,000만 달러에 이릅니다.
- 1GW를 넘는 캠퍼스가 와이오밍 데이터센터용 1,150MW 규모 Mitsubishi Power 주문과 같은 전력회사급 설비를 구매하면서, 대형 프레임 터빈의 시장 가치 비중은 30.0%에서 48.0%로 상승합니다.
- 전력망 연결을 기다리기 위해 구매한 터빈이 연결 이후 상시 주전력 또는 백업 발전소로 전환되면서, 브리지 전력의 시장 가치 비중은 35.0%에서 20.0%로 낮아집니다.
- 2024년 이후 출하되는 모든 터빈에 20년 이상의 유지보수 계약이 수반되기 때문에, 장기 서비스는 연 47.61% 성장합니다.
- GE Vernova는 항공 전용 터빈 설비를 수년이 아닌 수주 만에 출하하고 Crusoe 주문만으로도 거의 1GW를 추가하면서 2025년 시장 가치의 약 36%를 차지합니다.
데이터센터 가스터빈의 정의와 이 시장의 포함 범위
데이터센터 가스터빈은 하나의 데이터센터 캠퍼스에 전력을 공급하는 연소 터빈 발전기이며, DC Market Insights는 설치 및 서비스를 포함한 이들 설비의 2025년 가치를 25억 1,000만 달러로 평가합니다.
포함 범위. 오프그리드 또는 독립형(islanded) 캠퍼스의 주전력, 전력망 연결 전까지의 브리지 전력, 하나의 데이터센터와 함께 배치되거나 해당 데이터센터와 계약된 전용 발전소용으로 판매되는 항공 전용 가스터빈(예: GE Vernova LM2500XPRESS 및 LM6000, Mitsubishi Power FT8, Boom Supersonic Superpower), 대형 프레임 가스터빈, 산업용 및 소형 가스터빈(예: Solar Turbines Titan 및 Baker Hughes NovaLT), 터빈과 함께 공급되는 발전기 세트, 인클로저, 제어장치 및 배출 저감 장비, 설계·조달·시공(EPC) 및 설치, 장기 서비스 계약(LTSA)을 포함합니다.
제외 범위. 왕복동 가스엔진과 디젤 비상 발전기(데이터센터 발전기 시장에서 다룸), 연료전지(데이터센터 연료전지 시장에서 다룸), 배터리, 광역 전력망에 공급하는 전력회사 가스 발전소, 가스 파이프라인 및 연료, 전력구매계약(PPA)에 따라 판매되는 전력은 제외됩니다.
세그먼트 간 관계. 모든 세그먼트 표는 2025년 시장 가치 25억 1,000만 달러를 터빈 유형별, 용도별, 발전소 구성별, 제공 형태별로 나누며, 5개 지역과 12개 국가로도 나눕니다. 각 구분의 합계는 2020년부터 2035년까지 모든 연도에서 전체와 일치합니다.
데이터센터 가스터빈 시장 추정치가 서로 다른 이유는?
데이터센터 가스 발전에 대한 공개 추정치가 서로 다른 이유는 일부 추정이 데이터센터 부하에 전력을 공급하는 전력회사가 구매한 모든 터빈을 집계하는 반면, DC Market Insights는 하나의 캠퍼스에 연계된 터빈에 대한 2026년 지출 58억 4,000만 달러만을 집계하기 때문입니다.
더 넓은 정의는 세 가지를 추가로 포함합니다. 첫째, 데이터센터가 신규 수요의 주된 원인이더라도 일반 부하 증가에 대응해 건설되는 전력회사 복합화력 발전소입니다. Mitsubishi Heavy Industries는 2025년 10월 투자자 설명회에서 자사의 미국 가스터빈 계약이 데이터센터가 아닌 전력회사와 직접 체결된 것이라고 밝혔습니다. 둘째, 많은 현장 발전 프로젝트에서 터빈과 경쟁하는 왕복동 엔진으로, 2026년 1월 American Intelligence and Power가 Monarch 캠퍼스용으로 주문한 2GW 규모의 Caterpillar 가스 발전기 세트가 그 예입니다. 셋째, 발전소 수명 기간 동안의 연료, 파이프라인 및 전력 판매 수익입니다. 이 세 가지를 모두 포함하면 수치가 몇 배로 늘어나지만, 더 이상 데이터센터 운영사가 터빈에 지출하는 금액을 측정하지 못하게 됩니다.
| 항목 | 본 시장 포함 여부 | 이유 |
|---|---|---|
| 현장 주전력 및 브리지 전력 터빈 | 포함(2025년 20억 1,000만 달러) | 하나의 캠퍼스용으로 구매 |
| 전용 병설 발전소 | 포함(2025년 5억 237만 달러) | 하나의 캠퍼스와 계약 |
| 일반 부하용 전력회사 발전소 | 제외 | 광역 전력망에 공급 |
| 왕복동 가스엔진 | 제외 | 발전기 시장에서 다룸 |
| 연료 및 전력 판매 | 제외 | 장비가 아닌 운영 비용 |
본 시장 범위 내 구매자에는 하이퍼스케일 클라우드 운영사, AI 클라우드 개발사, 코로케이션 사업자, 그리고 하나의 캠퍼스에만 전력을 판매하는 독립 발전 사업자(IPP)가 포함됩니다. 전력회사 가스 발전소, 왕복동 엔진, 연료 공급 및 전력구매계약은 모든 표에서 범위 밖에 있습니다.
데이터센터가 자체 가스터빈을 구매하는 이유는?
데이터센터가 터빈을 구매하는 이유는 100MW를 초과하는 부하의 전력망 연결에 이제 수년이 걸리기 때문이며, 그 결과 DC Market Insights는 2026년부터 2030년까지 데이터센터에서 19,500MW의 터빈 용량이 가동을 개시할 것으로 예상합니다.
대형 부하에 대한 전력망 규정이 캠퍼스를 자체 발전소로 이끌다
2025년에 마련된 전력 규정으로 현장 발전이 계획 수립의 기본값이 되었습니다. 2025년 8월 공식 상원 법안 분석에 따르면, 텍사스 상원 법안 6호(Senate Bill 6)는 대형 부하 기준을 75MW로 설정하고 텍사스 전력신뢰도위원회(ERCOT)가 비상 시 이들 부하에 현장 백업 발전을 가동하거나 부하를 감축하도록 지시할 수 있게 했습니다. 2025년 12월 연방에너지규제위원회(FERC)는 PJM Interconnection의 병설(co-location) 요금 체계가 부당하고 불합리하다고 판단하고, 병설 부하를 위한 두 가지 새로운 송전 서비스를 제안했습니다. 2025년 7월의 행정명령 14318호는 100MW를 초과하는 신규 부하가 필요한 데이터센터 프로젝트의 대상 구성 요소에 천연가스 터빈을 포함하고 있습니다. DC Market Insights는 2025년 시장 가치의 80.0%, 즉 20억 1,000만 달러에 해당하는 주전력 및 브리지 전력을 이러한 전력망 제약과 연결 짓습니다.
터빈 공장 생산 슬롯은 수년 앞서 예약된다
2026년 7월 22일 실적 발표에 따르면, GE Vernova는 2026년 2분기에 18GW의 슬롯 예약 계약을 포함해 20GW의 신규 가스 장비 계약을 체결했으며, 수주잔고를 44GW에서 53GW로, 슬롯 예약을 56GW에서 63GW로 늘렸습니다. 회사는 연초 이후 데이터센터 수주가 50억 달러를 넘어 2025년 전체 실적의 두 배 이상에 달했다고 밝혔으며, 2026년 말까지 최소 125GW가 계약될 것으로 예상합니다. 슬롯이 2029년까지 예약되어 있기 때문에, DC Market Insights는 설치 가격이 2025년 kW당 1,900달러에서 2028년 kW당 2,200달러로 정점에 이르도록 모델링합니다.
현장 가스 발전이 공식 전력 전망의 일부가 되다
IEA는 2025년 4월, 2030년까지 데이터센터 수요를 충족하기 위해 천연가스가 175테라와트시(TWh) 확대될 것이며, 특히 이미 가스가 데이터센터 전력의 40% 이상을 공급하는 미국에서 두드러질 것이라고 밝혔습니다. IEA의 2026년 4월 업데이트는 데이터센터 전력 사용량이 2025년 485TWh에서 2030년 950TWh로 증가할 것으로 보았고, 2030년까지 약 15~27GW의 현장 천연가스 발전이 데이터센터에 전력을 공급할 수 있다고 밝혔으며, 2025년 가스터빈 주문이 70% 급증했다고 언급했습니다. 미국 에너지부(DOE)는 2025년 9월 멀티 기가와트급 발전 프로젝트를 모으기 위한 Speed to Power 이니셔티브를 시작했습니다. DC Market Insights는 2030년 말까지 데이터센터에 설치된 터빈을 21,730MW로 추정합니다.
데이터센터 가스터빈 프로젝트는 어떻게 변화하고 있는가?
데이터센터 가스터빈 프로젝트는 더 대형화되고 영구화되고 있으며, DC Market Insights 모델에서 전용 병설 발전소의 시장 가치 비중은 2025년 20.0%에서 2035년 40.0%로 상승합니다.
항공기 엔진이 35~42MW급 발전 블록으로 전환되다
항공 전용 터빈은 약 5분 만에 기동하며 트레일러 크기의 패키지로 출하됩니다. GE Vernova와 Crusoe는 2025년 7월 각각 약 35MW 규모의 LM2500XPRESS 29기 계약을 발표했으며, 이는 AI 데이터센터에 거의 1GW를 공급할 것으로 예상됩니다. Crusoe는 2025년 8월 Abilene 캠퍼스에 현장 설치된 터빈을 소개했습니다. 2026년 2월 Boom Supersonic은 Baker Hughes가 42MW급 Superpower 터빈용 발전기 25기를 공급할 것이라고 발표했으며, 이는 핵심 고객인 Crusoe를 위한 총 1.21GW 규모입니다. 항공 전용 터빈은 2025년 시장 가치의 48.0%, 즉 12억 1,000만 달러를 차지합니다.
전력회사급 프레임 터빈이 캠퍼스 안으로 들어오다
Mitsubishi Power는 2026년 5월, 약 1,150MW 규모인 첫 M501JAC 2기가 Tallgrass를 위해 와이오밍주 Cheyenne 인근 Switchgrass Industrial Park의 대형 데이터센터에 전용 현장 전력을 공급할 것이라고 밝혔습니다. 이 규모의 단일 주문은 2025년 데이터센터에서 가동을 개시한 전체 터빈 용량의 88%에 해당합니다. 대형 프레임 터빈은 2025년 7억 5,355만 달러에서 2035년 55억 달러로 성장하며, 캠퍼스가 연료 사용을 줄이기 위해 증기터빈을 추가하면서 복합화력 발전소의 시장 가치 비중은 22.0%에서 45.0%로 상승합니다.
독립형 발전소의 인허가 경로가 명확해지다
미국 환경보호청(EPA)은 2026년 7월 27일, 전력망에 전력을 판매하지 않아 산성비 프로그램(Acid Rain Program)의 적용을 받지 않는 독립형(islanded) 발전 시설의 개발 및 운영 기회를 확대하는 지침을 발표했습니다. 2026년 10월 업데이트된 EPA의 데이터센터 관련 대기오염방지법(Clean Air Act) 자료 페이지는 대부분의 데이터센터 대기 배출 허가를 주 및 지방 기관이 발급한다고 명시합니다. DC Market Insights는 2025년 시장 가치의 45.0%, 즉 11억 3,000만 달러를 오프그리드 및 독립형 캠퍼스용 주전력에 배분합니다.
시장 제약 요인: 데이터센터 가스터빈 지출을 둔화시키는 요인은?
터빈 가격, 리드타임, 배출 규제가 시장을 제약하며, 2035년 83억 달러로 제시된 DC Market Insights 저성장 시나리오는 가동 개시 MW가 25% 줄고 가격이 5% 낮아질 경우의 영향을 보여줍니다.
항공 전용 설비는 kW당 비용이 프레임 설비의 두 배
미국 에너지정보청(EIA)은 연간 에너지 전망 2026(Annual Energy Outlook 2026) 가정에서 2025년 달러 기준 항공 전용 연소 터빈의 오버나이트 비용을 kW당 2,275달러, 산업용 프레임 설비를 kW당 1,158달러로 제시했습니다. IEA가 2026년 4월 안정적인 독립형 전력 공급을 위해 제시한 범위인 수요 대비 30~70%의 현장 발전 과잉 설비를 갖추는 캠퍼스는, 2025년 모델 가격인 kW당 1,900달러 기준으로 IT 부하 MW당 247만~323만 달러의 터빈 발전 설비 비용을 부담합니다.
신규 터빈에 대한 배출 규제 강화
40 미국연방규정집(CFR) part 60 subpart KKKKa를 신설한 EPA 최종 규칙은 2024년 12월 13일 이후 건설을 시작한 터빈에 대해 2026년 1월 15일부터 시행되었으며, 선택적 촉매 환원(SCR) 장치를 갖춘 대형 고사용 설비에 대해 질소산화물(NOx) 한도를 최저 5ppm으로 설정했습니다. 유럽연합(EU)에서는 지침 원문에 따르면 열 투입량 20MW를 초과하는 연소 설비가 EU 배출권거래제(EU Emissions Trading System)의 적용을 받고, 1MW~50MW 발전소는 중형 연소설비 지침(Medium Combustion Plant Directive) (EU) 2015/2193의 적용을 받습니다. 이러한 규정은 배출 제어 비용을 증가시키며 유럽의 비중을 2025년 시장 가치의 2.0%에 머무르게 합니다.
데이터센터 가스터빈 공급업체의 기회는 어디에 있는가?
가장 큰 기회는 2035년까지 44,230MW에 이르는 설비군에 대한 서비스와 브리지 발전소의 영구 자산 전환이며, DC Market Insights 모델에서 이는 각각 2035년 시장 가치 20억 6,000만 달러와 51억 6,000만 달러에 해당합니다.
20배 커진 설비군에 대한 서비스 계약
장기 서비스 계약은 2025년 4,185만 달러에서 2035년 20억 6,000만 달러로 성장하며, 전년도 설비군 기준으로 2025년 연간 kW당 45달러, 2035년 연간 kW당 52달러로 가격이 책정됩니다. 데이터센터 터빈은 전력회사 첨두부하용 발전기보다 훨씬 많은 시간을 가동하기 때문에, 고온가스경로 점검과 오버홀 주기가 빨라지고 서비스 매출은 운영 연수가 쌓일수록 증가합니다.
브리지 설비를 복합화력 및 수소 대응 발전소로 전환
캠퍼스가 신속성을 위해 구매한 단순 사이클 설비에 배열회수 보일러(HRSG)를 추가하면서, 복합화력 발전소는 2025년 5억 5,261만 달러에서 2035년 51억 6,000만 달러로 증가합니다. GE Vernova는 자사 LM6000이 수소 100% 연소가 가능하다고 밝히고 있으며, 이는 향후 탄소 규제에 직면한 구매자에게 터빈 교체 없이 저탄소 연료로 전환할 수 있는 경로를 제공합니다.
데이터센터 가스터빈의 kW당 비용은?
DC Market Insights 모델에서 데이터센터 가스터빈 발전소의 2025년 설치 비용은 kW당 약 1,900달러이며, 이 중 70%는 터빈 패키지, 30%는 EPC 및 설치 비용입니다.
| 연도 | 설치 가격(kW당 달러) | 장기 서비스(kW·년당 달러) | 가동 개시 용량(MW) |
|---|---|---|---|
| 2020 | 1,250 | 35 | 40 |
| 2025 | 1,900 | 45 | 1,300 |
| 2030 | 2,150 | 50 | 4,200 |
| 2035 | 2,000 | 52 | 4,700 |
공개된 기준 자료가 이 범위를 뒷받침합니다. 2025년 달러 기준 항공 전용 터빈 kW당 2,275달러, 프레임 터빈 kW당 1,158달러라는 EIA 가정은 2025년 항공 전용 48%, 대형 프레임 30%, 산업용 22%를 혼합한 모델 가격을 위아래로 감쌉니다. 2028년 kW당 2,200달러의 정점은 부족한 공장 생산 슬롯을 반영합니다. GE Vernova는 2026년 3분기에 연간 20GW의 가스터빈 생산 목표를 순조롭게 달성하고 있다고 밝혔으며, 이 생산 능력이 수요를 따라잡으면서 가격은 2035년까지 kW당 2,000달러로 완화됩니다.
데이터센터 가스터빈에 적용되는 규정과 표준은?
미국 대기 배출 허가부터 EU 배출권거래제까지 다섯 가지 규정이 2025년 지출 25억 1,000만 달러를 좌우합니다.
- EPA 신규 오염원 성능 기준(NSPS), 40 CFR 60 subpart KKKKa: 2026년 1월 15일 시행, 신규 고정식 연소 터빈에 대한 NOx 한도(Federal Register, 2026년 1월 15일).
- 행정명령 14318호: 2025년 7월, 100MW를 초과하는 데이터센터 프로젝트의 연방 인허가를 가속화하고 천연가스 터빈을 대상 구성 요소로 명시.
- 텍사스 상원 법안 6호: 2025년, 공식 상원 법안 분석에 따르면 75MW 대형 부하 기준과 ERCOT의 현장 백업 발전 지시 권한을 규정.
- 아일랜드 CRU 연결 정책: 유틸리티규제위원회(Commission for Regulation of Utilities)는 2025년 2월 신규 데이터센터가 요청 수요에 상응하는 발전 또는 저장 설비를 갖추도록 제안.
- EU 배출권거래제 지침 2003/87/EC 및 중형 연소설비 지침 (EU) 2015/2193: 열 투입량 20MW 초과 설비에 대한 탄소 배출권, 1MW~50MW 발전소에 대한 배출 한도.
데이터센터 지출을 주도하는 터빈 유형과 용도는?
DC Market Insights에 따르면 항공 전용 가스터빈이 2025년 시장 가치의 48.0%로 선두를 차지하며, 용도별로는 오프그리드 및 독립형 캠퍼스용 주전력이 45.0%로 가장 큽니다.
터빈 유형별: 항공 전용 가스터빈이 48.0%로 선도
| 터빈 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 항공 전용 가스터빈 | 1,205.69 | 48.0% | 3,894.89 | 12.44% |
| 대형 프레임 가스터빈 | 753.55 | 30.0% | 5,498.67 | 21.99% |
| 산업용 및 소형 가스터빈 | 552.61 | 22.0% | 2,062.00 | 14.07% |
| 합계 | 2,511.85 | 100.0% | 11,455.56 | 16.39% |
용도별: 주전력이 45.0%로 선도
| 용도 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 오프그리드 및 독립형 캠퍼스용 주전력 | 1,130.33 | 45.0% | 4,582.23 | 15.02% |
| 전력망 연결 전 브리지 전력 | 879.15 | 35.0% | 2,291.11 | 10.05% |
| 전용 병설 발전소 | 502.37 | 20.0% | 4,582.22 | 24.74% |
| 합계 | 2,511.85 | 100.0% | 11,455.56 | 16.39% |
발전소 구성별: 단순 사이클이 78.0%로 선도
| 발전소 구성 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 단순 사이클 | 1,959.24 | 78.0% | 6,300.56 | 12.39% |
| 복합 사이클 | 552.61 | 22.0% | 5,155.00 | 25.02% |
| 합계 | 2,511.85 | 100.0% | 11,455.56 | 16.39% |
제공 형태별: 터빈 장비가 68.8%로 선도
| 제공 형태 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 터빈 장비 | 1,729.00 | 68.8% | 6,580.00 | 14.30% |
| EPC 및 설치 | 741.00 | 29.5% | 2,820.00 | 14.30% |
| 장기 서비스 계약 | 41.85 | 1.7% | 2,055.56 | 47.61% |
| 합계 | 2,511.85 | 100.0% | 11,455.56 | 16.39% |
DC 독점 분석: 현장 가스터빈 계약 트래커 — 공개된 터빈 계약 5건, 3.88GW
DC Market Insights는 기업 및 투자자 발표에서 수집한 12개 입력값으로 이 트래커를 구축했으며, 데이터센터용으로 공개된 가스터빈 계약 3,877MW를 집계했습니다. 이는 모델상 2027년 설치 가격인 kW당 2,150달러 기준으로 약 83억 4,000만 달러에 해당합니다(DC Market Insights 추정).
| 구매자 또는 프로젝트 | 공급업체 및 터빈 | 대수 | MW | 발표 시기 |
|---|---|---|---|---|
| Crusoe AI 데이터센터 | GE Vernova LM2500XPRESS | 29 | 약 1,000 | 2025년 7월 |
| Crusoe(Boom Supersonic 경유) | Superpower 터빈, Baker Hughes 발전기 | 발전기 25기 | 1,210 | 2026년 2월 |
| Tallgrass, Cheyenne 캠퍼스 | Mitsubishi Power M501JAC | 2 | 약 1,150 | 2026년 5월 |
| Frontier, 와이오밍 및 텍사스 | Baker Hughes NovaLT | 16 | 최대 270 | 2025년 5월 |
| xAI, Memphis | 허가된 가스터빈 | 15 | 최대 247 | 2025년 7월 |
| 합계 | 3,877 |
세 건의 대형 가스 프로젝트는 의도적으로 3,877MW 합계에서 제외했습니다. 2GW 규모의 Monarch 주문은 Caterpillar 왕복동 발전기 세트를 사용합니다. Williams는 오하이오주 두 곳의 Socrates 사이트에 걸쳐 400MW를 제시했으나 발전 기술을 명시하지 않았습니다. Meta의 Hyperion 캠퍼스를 위한 Entergy Louisiana의 복합화력 발전소 3기는 공개된 MW 수치가 없습니다. 공개된 터빈 계약은 모델이 2025년부터 2027년까지 가동 개시하는 7,900MW의 49%에 해당하므로, 이 예측은 아직 공개되지 않은 계약에서 거의 같은 물량만 추가로 필요로 합니다.
데이터센터 가스터빈에 가장 많이 지출하는 지역은?
북미가 2025년 시장 가치의 88.0%, 즉 22억 1,000만 달러로 선두이며, 라틴아메리카는 연 36.71%로 가장 빠르게 성장하는 지역입니다.
북미가 88.0% 점유율로 선도
북미 지출은 2025년 22억 1,000만 달러에서 2035년 71억 달러로 CAGR 12.38% 증가합니다. 로런스버클리 국립연구소(Lawrence Berkeley National Laboratory)는 2024년 12월 DOE를 위한 보고서에서 데이터센터가 2023년 미국 전력의 4.4%를 사용했으며 2028년까지 6.7~12%를 사용할 수 있다고 밝혔고, 바로 이 격차를 현장 터빈이 메우고 있습니다.
중동 및 아프리카가 6.0% 점유율 차지
사우디아라비아와 아랍에미리트(UAE)가 AI 캠퍼스를 저비용 수반 가스와 결합하면서, 중동 및 아프리카는 1억 5,071만 달러에서 20억 6,000만 달러로 연 29.90% 성장합니다.
아시아 태평양이 3.0% 점유율 차지
아시아 태평양은 7,536만 달러에서 11억 5,000만 달러로 연 31.28% 성장하며, DC Market Insights 국가별 배분에서 AI 캠퍼스 파이프라인이 신규 송전망 확충을 앞지르는 말레이시아, 일본, 인도가 성장을 이끕니다.
유럽이 2.0% 점유율 차지
유럽은 5,024만 달러에서 5억 7,278만 달러로 연 27.55% 성장하며, 규제 당국이 신규 데이터센터에 수요에 상응하는 발전 설비를 갖추도록 요구하는 아일랜드가 선두에 있습니다.
라틴아메리카가 36.71%로 가장 빠르게 성장하는 지역
멕시코와 브라질이 신규 캠퍼스까지의 송전망 구축이 지연되는 곳에 가스터빈을 활용하면서, 라틴아메리카는 2,512만 달러에서 5억 7,278만 달러로 성장합니다.
데이터센터 가스터빈을 가장 많이 구매하는 국가는?
미국은 2025년 데이터센터 가스터빈을 21억 4,000만 달러어치 구매해 전 세계 합계의 85.0%를 차지하며, 인도는 연 36.71%로 가장 빠르게 성장하는 주요 국가입니다.
| 순위 | 국가 | 2025년(백만 달러) | 2035년(백만 달러) | 2025-2035년 CAGR | 지역 |
|---|---|---|---|---|---|
| 1 | 미국 | 2,135.07 | 6,644.22 | 12.02% | 북미 |
| 2 | 캐나다 | 75.36 | 458.22 | 19.78% | 북미 |
| 3 | 사우디아라비아 | 75.36 | 916.44 | 28.38% | 중동 및 아프리카 |
| 4 | 아랍에미리트 | 62.80 | 687.33 | 27.03% | 중동 및 아프리카 |
| 5 | 아일랜드 | 30.14 | 286.39 | 25.25% | 유럽 |
| 6 | 말레이시아 | 20.09 | 229.11 | 27.56% | 아시아 태평양 |
| 7 | 일본 | 15.07 | 229.11 | 31.28% | 아시아 태평양 |
| 8 | 멕시코 | 15.07 | 286.39 | 34.24% | 라틴아메리카 |
| 9 | 인도 | 12.56 | 286.39 | 36.71% | 아시아 태평양 |
| 10 | 영국 | 10.05 | 137.47 | 29.90% | 유럽 |
| 11 | 호주 | 10.05 | 171.83 | 32.83% | 아시아 태평양 |
| 12 | 브라질 | 7.54 | 171.83 | 36.70% | 라틴아메리카 |
미국은 2035년까지 최대 구매국 지위를 유지하지만, 전력망 연결이 따라잡으면서 점유율은 85.0%에서 58.0%로 하락합니다. 인도는 AI 캠퍼스 파이프라인이 2025년 1,256만 달러라는 매우 작은 현장 터빈 기반에서 성장하기 때문에 연 36.71%로 가장 빠르게 성장하는 주요 국가입니다(DC Market Insights 배분).
2035년 데이터센터 가스터빈 전망은 어떻게 달라질 수 있는가?
2035년 시장은 2026년 이후 가동 개시되는 MW 규모와 가격에 따라 기본 시나리오 114억 6,000만 달러를 중심으로 83억 달러에서 142억 6,000만 달러 사이에서 형성됩니다.
| 시나리오 | 2035년(백만 달러) | 2025-2035년 CAGR | 2027년부터의 가정 |
|---|---|---|---|
| 저성장 | 8,304.56 | 12.70% | 가동 개시 MW 25% 감소, 가격 5% 하락 |
| 기본 | 11,455.56 | 16.39% | 본문에 기술된 모델 |
| 고성장 | 14,258.36 | 18.96% | 가동 개시 MW 20% 증가, 가격 5% 상승 |
저성장 시나리오는 새로운 FERC 및 텍사스 규정에 따라 전력망 연결이 빨라지는 경우를, 고성장 시나리오는 2026년 7월 EPA 지침에 따라 독립형 발전소 활용이 확대되는 경우를 가정합니다.
주요 데이터센터 가스터빈 기업은?
GE Vernova가 2025년 시장 가치의 약 36%로 선두이며, 상위 5개 공급업체가 약 76%를 차지합니다(공개된 데이터센터 계약 및 공시된 수주를 기반으로 한 DC Market Insights 평가).
- GE Vernova
- Siemens Energy
- Mitsubishi Power
- Solar Turbines (Caterpillar)
- Baker Hughes
- Ansaldo Energia
- Kawasaki Heavy Industries
- Doosan Enerbility
- Everllence
- Boom Supersonic
- ProEnergy
- Harbin Electric
- Dongfang Electric
- Capstone Green Energy
GE Vernova(약 36%), Siemens Energy(약 14%), Mitsubishi Power(약 10%), Solar Turbines(약 9%), Baker Hughes(약 7%)의 약 76% 집중도 추정치는 공개된 데이터센터 터빈 계약에서 이들 기업이 차지하는 비중을 반영합니다. Siemens Energy는 2026 회계연도 3분기에 동일 기준 61.9% 증가한 99억 7,000만 유로의 사상 최대 Gas Services 수주를 보고했으며, 여기에는 데이터센터 관련 대형 수주가 포함되어 있습니다. 또한 2025 회계연도에 사상 최대인 1,380억 유로의 수주잔고를 보고하면서 데이터센터를 수요 동인으로 꼽았습니다. Caterpillar는 2026년 8월, 2분기 Power Generation 매출이 29% 증가한 31억 달러를 기록했으며 터빈 및 터빈 관련 서비스가 주로 데이터센터 용도에서 성장했다고 밝혔습니다. Mitsubishi Heavy Industries는 2025 회계연도 첫 3개 분기 동안 대형 프레임 가스터빈 31기의 계약을 체결해 전년 대비 15기 증가했습니다.
최근 동향
2026년의 날짜가 명시된 9건의 사건은 터빈 수주, 규정, 프로젝트 발표가 함께 움직이고 있음을 보여줍니다.
- 2026년 1월, 고정식 연소 터빈에 대한 EPA 최종 규칙인 40 CFR 60 subpart KKKKa가 1월 15일 시행되었습니다(출처: Federal Register).
- 2026년 1월, GE Vernova는 2025년 4분기에 Gas Power 수주잔고와 슬롯 예약이 62GW에서 83GW로 증가했다고 보고했습니다(출처: GE Vernova).
- 2026년 2월, Boom Supersonic은 Baker Hughes가 Crusoe를 위한 1.21GW 규모 Superpower 터빈용 발전기를 공급할 것이라고 밝혔습니다(출처: Boom Supersonic).
- 2026년 4월, IEA는 2030년까지 15~27GW의 현장 천연가스 발전이 데이터센터에 전력을 공급할 수 있다고 밝혔습니다(출처: IEA).
- 2026년 5월, Mitsubishi Power는 와이오밍 데이터센터 현장 전력용으로 약 1,150MW 규모의 M501JAC 2기를 발표했습니다(출처: Mitsubishi Power).
- 2026년 7월, GE Vernova는 상반기 데이터센터 수주가 50억 달러를 넘었다고 보고했습니다(출처: GE Vernova).
- 2026년 7월, EPA는 독립형 발전 시설에 대한 인허가 지침을 발표했습니다(출처: EPA).
- 2026년 8월, Siemens Energy는 대형 데이터센터 수주가 포함된 사상 최대 Gas Services 수주를 보고했습니다(출처: Siemens Energy).
- 2026년 8월, Williams는 Socrates 전력 프로젝트 1단계가 예산 범위 내에서 일정대로 완료되었다고 밝혔습니다(출처: Williams).
조사 방법론: DC Market Insights의 데이터센터 가스터빈 시장 규모 산정 방식
DC Market Insights는 데이터센터에서 가동을 개시한 터빈 MW에 kW당 설치 가격을 곱하고, 기존 설비군에 대한 kW·년당 서비스 비용을 더하는 상향식(bottom-up) 방식으로 시장 규모를 산정하며, 그 결과 2025년 25억 1,000만 달러가 도출됩니다.
모델의 수치는 다음과 같습니다. 가동 개시 용량은 40MW(2020년), 1,300MW(2025년), 2,800MW(2026년), 4,200MW(2030년), 4,700MW(2035년)이며, 같은 연도의 설치 가격은 kW당 1,250달러, 1,900달러, 2,050달러, 2,150달러, 2,000달러로 터빈 장비 70%, EPC 및 설치 30%로 나뉩니다. 서비스 비용은 전년도 설비군 기준으로 2020년 kW·년당 35달러, 2025년 45달러, 2030년 50달러, 2035년 52달러이며, 설비군은 2019년 말 300MW에서 시작해 2025년 2,230MW, 2030년 21,730MW, 2035년 44,230MW에 이릅니다. 세그먼트, 지역, 국가별 비중은 모든 연도에서 합계가 전체와 일치하는 DC Market Insights 배분입니다.
세 가지 범위 점검으로 결과를 검증합니다. 상한 1: 2030년 말 21,730MW의 설비군에는 약 14GW의 현장 주전력 및 브리지 터빈이 포함되며, 이는 왕복동 엔진까지 포함하는 IEA의 2030년 현장 가스 발전 범위 15~27GW의 하단보다 낮습니다. 상한 2: 2035년 최대 가동 개시 용량 4,700MW는 GE Vernova 한 곳이 계획하는 연간 가스터빈 생산량 20GW의 23.5%에 해당합니다. 하한: DC 독점 트래커의 공개된 터빈 계약 3,877MW는 2025년부터 2027년까지 가동 개시되는 7,900MW의 49%에 해당합니다. 전체 접근 방식은 DC Market Insights 조사 방법론 페이지에 설명되어 있으며, 보다 넓은 지출 맥락은 데이터센터 시장 및 데이터센터 에너지 저장 시장 보고서에서 확인할 수 있습니다.
목차
- 01서론
- 1.1시장 정의
- 1.2과거 기간, 기준 연도 및 예측 기간
- 1.3보고서 항목
- 02조사 방법론
- 2.1가동 개시 MW 모델의 수치
- 2.2범위 점검: IEA 현장 가스 상한, GE Vernova 생산량 상한 및 공개 계약 하한
- 03요약
- 3.1시장 개요, 2025년, 2026년 및 2035년
- 3.2주요 시장 통계
- 3.3핵심 요점
- 04데이터센터 가스터빈의 정의
- 4.1포함 범위: 항공 전용, 프레임 및 산업용 터빈, EPC 및 서비스
- 4.2제외 범위: 왕복동 엔진, 연료전지, 전력회사 발전소 및 연료
- 4.3세그먼트 간 관계
- 05데이터센터 가스터빈 시장 추정치가 서로 다른 이유
- 5.1넓은 정의에 포함되는 전력회사 발전소, 엔진 및 연료
- 5.2범위 비교: 포함 항목과 제외 항목
- 5.3범위 내 구매자
- 06시장 성장 요인
- 6.1대형 부하에 대한 전력망 규정이 캠퍼스를 자체 발전소로 이끌다
- 6.2터빈 공장 생산 슬롯은 수년 앞서 예약된다
- 6.3현장 가스 발전이 공식 전력 전망의 일부가 되다
- 07시장 동향
- 7.1항공기 엔진이 35~42MW급 발전 블록으로 전환되다
- 7.2전력회사급 프레임 터빈이 캠퍼스 안으로 들어오다
- 7.3독립형 발전소의 인허가 경로가 명확해지다
- 08시장 제약 요인
- 8.1항공 전용 설비는 kW당 비용이 프레임 설비의 두 배
- 8.2신규 터빈에 대한 배출 규제 강화
- 09시장 기회
- 9.120배 커진 설비군에 대한 서비스 계약
- 9.2브리지 설비를 복합화력 및 수소 대응 발전소로 전환
- 10가격 분석: 데이터센터 가스터빈의 kW당 비용
- 10.1설치 가격 및 서비스 가격, 2020-2035
- 10.2공개 기준 자료: EIA 연소 터빈 비용
- 11표준 및 규제
- 11.1EPA NSPS 40 CFR 60 Subpart KKKKa
- 11.2행정명령 14318호
- 11.3텍사스 상원 법안 6호
- 11.4아일랜드 CRU 연결 정책
- 11.5EU 배출권거래제 및 중형 연소설비 지침
- 12데이터센터 가스터빈 시장, 터빈 유형별
- 12.1항공 전용 가스터빈
- 12.2대형 프레임 가스터빈
- 12.3산업용 및 소형 가스터빈
- 13데이터센터 가스터빈 시장, 용도별
- 13.1오프그리드 및 독립형 캠퍼스용 주전력
- 13.2전력망 연결 전 브리지 전력
- 13.3전용 병설 발전소
- 14데이터센터 가스터빈 시장, 발전소 구성별
- 14.1단순 사이클
- 14.2복합 사이클
- 15데이터센터 가스터빈 시장, 제공 형태별
- 15.1터빈 장비
- 15.2EPC 및 설치
- 15.3장기 서비스 계약
- 16Dc 독점 분석: 현장 가스터빈 계약 트래커
- 16.1공개된 터빈 계약 5건, 3,877MW
- 16.2제외된 프로젝트와 그 이유
- 17지역별 분석
- 17.1북미
- 17.2중동 및 아프리카
- 17.3아시아 태평양
- 17.4유럽
- 17.5라틴아메리카
- 18국가별 분석
- 18.1미국
- 18.2캐나다
- 18.3사우디아라비아
- 18.4아랍에미리트
- 18.5아일랜드
- 18.6말레이시아
- 18.7일본
- 18.8멕시코
- 18.9인도
- 18.10영국
- 18.11호주
- 18.12브라질
- 19전망 시나리오, 2035
- 19.1저성장 시나리오
- 19.2기본 시나리오
- 19.3고성장 시나리오
- 20경쟁 분석
- 20.1GE Vernova
- 20.2Siemens Energy
- 20.3Mitsubishi Power
- 20.4Solar Turbines (Caterpillar)
- 20.5Baker Hughes
- 20.6Ansaldo Energia
- 20.7Kawasaki Heavy Industries
- 20.8Doosan Enerbility
- 20.9Everllence
- 20.10Boom Supersonic
- 20.11ProEnergy
- 20.12Harbin Electric
- 20.13Dongfang Electric
- 20.14Capstone Green Energy
- 21최근 동향
- 21.1날짜별 사건, 2026년 1월~8월
- 그림 1데이터센터 가스터빈 시장 규모, 2020-2035(백만 달러)
- 표 1보고서 항목
- 표 2범위 비교
- 표 3설치 가격, 서비스 가격 및 가동 개시 용량, 2020-2035
- 표 4터빈 유형별 시장, 2025년 및 2035년
- 표 5용도별 시장, 2025년 및 2035년
- 표 6발전소 구성별 시장, 2025년 및 2035년
- 표 7제공 형태별 시장, 2025년 및 2035년
- 표 8현장 가스터빈 계약 트래커
- 표 9상위 12개 국가, 2025년 및 2035년
- 표 10전망 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 58억 4,000만 달러로, 2025년 25억 1,000만 달러 대비 132.6% 증가했습니다. 시장은 2025년부터 CAGR 16.39%로 성장해 2035년 114억 6,000만 달러에 이를 것으로 전망됩니다.
2020년부터 2025년까지 연 110.69% 성장한 데 이어 2025년부터 2035년까지 연 16.39% 성장합니다. 캠퍼스가 자체 전력을 구축하면서 데이터센터에서 가동을 개시하는 터빈 용량이 2025년 1,300MW에서 2035년 4,700MW로 증가하기 때문입니다.
100MW를 초과하는 부하의 전력망 연결에 수년이 걸리기 때문에 2025년 데이터센터에서 1,300MW의 가스터빈이 가동을 개시했습니다. 현장 터빈을 활용하면 AI 캠퍼스가 먼저 전력을 공급받고 전력망에는 나중에 연결할 수 있습니다.
약 5분 만에 기동하는 항공 전용 가스터빈이 2025년 시장 가치의 48.0%, 즉 12억 1,000만 달러를 차지합니다. 1GW를 넘는 캠퍼스가 전력회사급 설비를 구매하면서 대형 프레임 터빈이 연 21.99%로 가장 빠르게 성장합니다.
2025년 설치 기준 kW당 약 1,900달러이며, 터빈 패키지 70%, EPC 30%로 구성됩니다(DC Market Insights 추정). EIA는 2025년 달러 기준 항공 전용 터빈을 kW당 2,275달러, 프레임 설비를 kW당 1,158달러로 가정합니다.
IEA에 따르면 2030년까지 15~27GW의 현장 천연가스 발전이 주로 미국에서 데이터센터에 전력을 공급할 수 있습니다. DC Market Insights는 2030년 말까지 데이터센터에 설치된 가스터빈을 21,730MW로 추정합니다.
2025년 시장 가치의 88.0%, 즉 22억 1,000만 달러가 북미에서 지출됩니다. 라틴아메리카는 연 36.71%로 가장 빠르게 성장하며, 인도는 연 36.71%로 가장 빠르게 성장하는 주요 국가입니다.
2026년 상반기에 50억 달러를 넘는 데이터센터 수주를 보고한 GE Vernova가 2025년 시장 가치의 약 36%를 차지합니다(DC Market Insights 평가). 그 뒤를 Siemens Energy, Mitsubishi Power, Solar Turbines, Baker Hughes가 잇습니다.
2026년 1월 15일부터 미국의 신규 터빈은 EPA subpart KKKKa NOx 한도의 적용을 받으며, 행정명령 14318호는 100MW를 초과하는 프로젝트의 인허가를 가속화합니다. 열 투입량 20MW를 초과하는 EU 발전소는 EU 배출권거래제의 적용을 받습니다.
2026년 58억 4,000만 달러는 하나의 데이터센터 캠퍼스에 연계된 터빈에 대한 DC Market Insights의 수치입니다. 일반 부하용 전력회사 발전소, 왕복동 엔진, 연료 및 전력 판매를 포함하는 추정치는 이보다 큽니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.