
Markt für Rechenzentrums-Gasturbinen: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
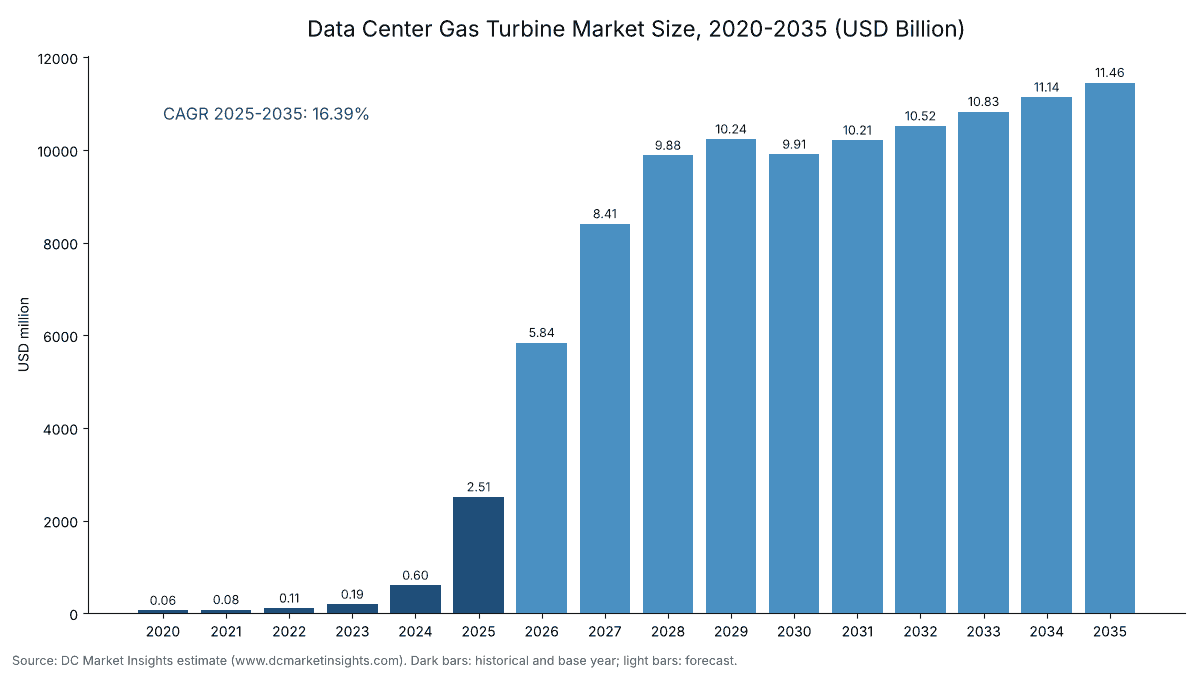
Markt für Rechenzentrums-Gasturbinen: 2025 lag das Marktvolumen bei USD 2,510.0 Mio.; bis 2035 soll es bei einer CAGR von 16.39 % auf USD 11.46 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Was gilt als Rechenzentrums-Gasturbine?
- 05Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Gasturbinen?
- 06Markttreiber
- 07Markttrends
- 08Markthemmnisse
- 09Marktchancen
- 10Preisanalyse: Kosten von Rechenzentrums-Gasturbinen pro kW
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrums-Gasturbinen wird 2026 auf 5,84 Mrd. USD geschätzt und soll bis 2035 auf 11,46 Mrd. USD wachsen, nach 2,51 Mrd. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,39 % von 2025 bis 2035 (Schätzung von DC Market Insights). Treiber des Marktes ist die Wartezeit auf einen Netzanschluss: Ein Campus für künstliche Intelligenz (KI), der 2027 mit eigenen Turbinen in Betrieb gehen kann, erzielt Umsätze Jahre bevor eine Versorgerleitung ankommt, weshalb Entwickler Kraftwerke inzwischen als Teil des Rechenzentrums kaufen. Die Internationale Energieagentur (IEA) erklärte im April 2026, dass bis 2030 rund 15 bis 27 Gigawatt (GW) Erdgas vor Ort Rechenzentren versorgen könnten, überwiegend in den Vereinigten Staaten (USA), und GE Vernova meldete allein im ersten Halbjahr 2026 Rechenzentrumsaufträge von mehr als 5 Mrd. USD, mehr als das Doppelte des Gesamtwerts von 2025. DC Market Insights erwartet daher, dass die in Rechenzentren in Betrieb genommene Gasturbinenleistung von 1.300 Megawatt (MW) im Jahr 2025 auf 4.700 MW im Jahr 2035 steigt, bei einem installierten Preis von 1.900 USD pro Kilowatt (kW) im Jahr 2025. Schwere Rahmengasturbinen sind mit 21,99 % pro Jahr der am schnellsten wachsende Turbinentyp, und Lateinamerika ist mit 36,71 % pro Jahr, ausgehend von einer kleinen Basis, die am schnellsten wachsende Region.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrums-Gasturbinen 2026?
DC Market Insights bewertet den Markt für Rechenzentrums-Gasturbinen 2026 mit 5,84 Mrd. USD, 132,6 % mehr als 2025, da 2024 und 2025 für netzunabhängige KI-Campusse bestellte Turbinen in Betrieb gehen.
- Marktgröße 2025: 2,51 Mrd. USD
- Marktgröße 2026: 5,84 Mrd. USD
- Marktgröße 2030: 9,91 Mrd. USD
- Marktgröße 2035: 11,46 Mrd. USD
- CAGR 2025-2035: 16,39 % im Basisszenario, 12,70 % im niedrigen und 18,96 % im hohen Szenario
- In Rechenzentren in Betrieb genommene Gasturbinenleistung: 1.300 MW im Jahr 2025, 4.200 MW im Jahr 2030 und 4.700 MW im Jahr 2035
- Größter Turbinentyp: aeroderivative Gasturbinen, 48,0 % des Werts 2025 (1,21 Mrd. USD)
- Am schnellsten wachsender Turbinentyp: schwere Rahmengasturbinen, 21,99 % pro Jahr
- Führende Region: Nordamerika, 88,0 % des Werts 2025 (2,21 Mrd. USD)
- Am schnellsten wachsende Region: Lateinamerika, 36,71 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 2,14 Mrd. USD im Jahr 2025 (85,0 % des weltweiten Werts)
- Marktführer: GE Vernova, etwa 36 % des Werts 2025 (Einschätzung von DC Market Insights)
Zusammenfassung
Der weltweite Markt für Rechenzentrums-Gasturbinen wurde 2020 auf 60,50 Mio. USD bewertet, erreichte 2025 2,51 Mrd. USD und soll bis 2035 auf 11,46 Mrd. USD wachsen, bei einer CAGR von 16,39 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Gasturbinen 2025 | 2,51 Mrd. USD |
| Marktgröße Rechenzentrums-Gasturbinen 2026 | 5,84 Mrd. USD |
| Markt für Rechenzentrums-Gasturbinen, CAGR | 16,39 % |
| Marktgröße Rechenzentrums-Gasturbinen 2035 | 11,46 Mrd. USD |
Die Ausgaben für Rechenzentrums-Gasturbinen wuchsen von 2020 bis 2025 um 110,69 % pro Jahr, weil die in Rechenzentren in Betrieb genommene Leistung von 40 MW, überwiegend Notstrom- und Kraft-Wärme-Kopplungsanlagen, auf 1.300 MW Primär- und Überbrückungsstrom für KI-Campusse stieg. Das Wachstum von 16,39 % pro Jahr bis 2035 beruht auf drei Größen im Modell: Die in Betrieb genommene Leistung steigt auf 4.700 MW pro Jahr, der installierte Preis erreicht 2028 mit 2.200 USD pro kW seinen Höhepunkt, solange Fertigungsslots knapp bleiben, und die langfristige Wartung einer Flotte, die von 2.230 MW Ende 2025 auf 44.230 MW im Jahr 2035 wächst, hebt den Serviceanteil von 1,7 % auf 17,9 % des Marktes. Der Wert stagniert zwischen 2028 und 2030 bei 9,88 Mrd. bis 10,24 Mrd. USD, da Netzanschlüsse in den USA aufholen, und wächst danach wieder, wenn die Golfstaaten, Indien und Lateinamerika Vor-Ort-Kraftwerke hinzufügen.
Wichtigste Erkenntnisse
- Der Markt wächst bis 2035 auf mehr als das Vierfache, auf 11,46 Mrd. USD, weil heute die Zeit bis zur Stromversorgung und nicht Grundstücke oder Glasfaser darüber entscheidet, wann ein KI-Campus Umsatz erzielt.
- Schwere Rahmengasturbinen steigen von 30,0 % auf 48,0 % des Werts, weil Campusse mit mehr als 1 GW Einheiten der Versorgerklasse kaufen, etwa der 1.150-MW-Auftrag von Mitsubishi Power für ein Rechenzentrum in Wyoming.
- Überbrückungsstrom sinkt von 35,0 % auf 20,0 % des Werts, weil Turbinen, die für die Wartezeit auf das Netz gekauft wurden, nach dem Netzanschluss zu dauerhaften Primär- oder Reservekraftwerken werden.
- Die langfristige Wartung wächst um 47,61 % pro Jahr, weil jede nach 2024 ausgelieferte Turbine einen Wartungsvertrag über 20 Jahre oder mehr umfasst.
- GE Vernova hält etwa 36 % des Werts 2025, weil seine aeroderivative Flotte in Wochen statt Jahren ausgeliefert wird und allein sein Auftrag von Crusoe fast 1 GW hinzufügt.
Was gilt als Rechenzentrums-Gasturbine, und was umfasst dieser Markt?
Eine Rechenzentrums-Gasturbine ist ein Verbrennungsturbinen-Generator, der einen einzelnen Rechenzentrums-Campus mit Strom versorgt; DC Market Insights bewertet diese Einheiten einschließlich Installation und Service für 2025 mit 2,51 Mrd. USD.
Enthalten. Aeroderivative Gasturbinen (zum Beispiel GE Vernova LM2500XPRESS und LM6000, Mitsubishi Power FT8, Boom Supersonic Superpower), schwere Rahmengasturbinen sowie Industrie- und Kleingasturbinen (zum Beispiel Solar Turbines Titan und Baker Hughes NovaLT), die für Primärstrom auf netzunabhängigen oder inselbetriebenen Campussen, für Überbrückungsstrom bis zum Netzanschluss und für dedizierte Kraftwerke verkauft werden, die neben einem einzelnen Rechenzentrum stehen oder vertraglich an dieses gebunden sind; mit der Turbine gelieferte Generatorsätze, Gehäuse, Steuerungen und Emissionsminderungstechnik; Engineering, Beschaffung und Bau (EPC) sowie Installation; und langfristige Serviceverträge (LTSAs).
Ausgeschlossen. Gas-Hubkolbenmotoren und Diesel-Notstromaggregate (behandelt im Data Center Generator Market), Brennstoffzellen (behandelt im Data Center Fuel Cell Market), Batterien, Gaskraftwerke von Versorgern, die das allgemeine Netz bedienen, Gaspipelines und Brennstoff sowie Strom, der über Stromabnahmeverträge verkauft wird.
Wie die Segmente zusammenpassen. Jede Segmenttabelle teilt denselben Wert von 2,51 Mrd. USD für 2025 auf: nach Turbinentyp, nach Anwendung, nach Anlagenkonfiguration und nach Angebot, dazu fünf Regionen und 12 Länder. Jede Aufteilung ergibt in jedem Jahr von 2020 bis 2035 die Gesamtsumme.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Gasturbinen?
Öffentliche Schätzungen zur Gasstromversorgung von Rechenzentren unterscheiden sich, weil manche jede Turbine zählen, die ein Versorger kauft, der Rechenzentrumslast bedient, während DC Market Insights 5,84 Mrd. USD an Ausgaben für 2026 für Turbinen zählt, die an einen einzelnen Campus gebunden sind.
Breitere Definitionen fügen drei Dinge hinzu. Erstens Kombikraftwerke von Versorgern, die für das allgemeine Lastwachstum gebaut werden, selbst wenn Rechenzentren der Hauptgrund für die neue Nachfrage sind; Mitsubishi Heavy Industries erklärte in seiner Investorenpräsentation im Oktober 2025, dass seine US-Gasturbinenverträge mit Energieversorgern und nicht direkt mit Rechenzentren geschlossen werden. Zweitens Hubkolbenmotoren, die bei vielen Vor-Ort-Projekten mit Turbinen konkurrieren, etwa die 2 GW an Caterpillar-Gasgeneratorsätzen, die American Intelligence and Power im Januar 2026 für seinen Monarch-Campus bestellte. Drittens Brennstoff, Pipelines und Stromerlöse über die Lebensdauer der Anlage. Würde man alle drei einbeziehen, vervielfachte sich der Wert, doch er würde nicht mehr messen, was ein Rechenzentrumsbetreiber für Turbinen ausgibt.
| Element | In diesem Markt? | Begründung |
|---|---|---|
| Vor-Ort-Turbinen für Primär- und Überbrückungsstrom | Ja (2,01 Mrd. USD im Jahr 2025) | Für einen einzelnen Campus gekauft |
| Dedizierte Kraftwerke am Standort | Ja (502,37 Mio. USD im Jahr 2025) | Vertraglich an einen einzelnen Campus gebunden |
| Versorgerkraftwerke für die allgemeine Last | Nein | Bedienen das allgemeine Netz |
| Gas-Hubkolbenmotoren | Nein | Im Generatormarkt behandelt |
| Brennstoff- und Stromverkäufe | Nein | Betriebskosten, keine Ausrüstung |
Zu den Käufern innerhalb des Marktumfangs gehören Hyperscale-Cloud-Betreiber, KI-Cloud-Entwickler, Colocation-Anbieter und unabhängige Stromerzeuger (IPPs), die Strom ausschließlich an einen einzelnen Campus verkaufen. Gaskraftwerke von Versorgern, Hubkolbenmotoren, Brennstoffversorgung und Stromabnahmeverträge bleiben in jeder Tabelle außerhalb des Marktumfangs.
Warum kaufen Rechenzentren eigene Gasturbinen?
Rechenzentren kaufen Turbinen, weil Netzanschlüsse für Lasten über 100 MW inzwischen Jahre dauern; DC Market Insights erwartet infolgedessen, dass von 2026 bis 2030 Turbinenleistung von 19.500 MW in Rechenzentren in Betrieb genommen wird.
Netzregeln für Großverbraucher drängen Campusse zu eigenen Kraftwerken
Die 2025 verabschiedeten Stromregeln machten die Eigenerzeugung vor Ort zum Planungsstandard. Texas Senate Bill 6 legte einen Schwellenwert von 75 MW für Großverbraucher fest und erlaubt dem Electric Reliability Council of Texas (ERCOT), diese in Notfällen zum Betrieb ihrer Vor-Ort-Reserveerzeugung anzuweisen oder abzuregeln, so die offizielle Analyse des Senatsgesetzes vom August 2025. Im Dezember 2025 befand die Federal Energy Regulatory Commission (FERC) den Co-Location-Tarif von PJM Interconnection für ungerecht und unangemessen und schlug zwei neue Übertragungsdienste für standortgleiche Lasten vor. Die Executive Order 14318 vom Juli 2025 führt Erdgasturbinen unter den erfassten Komponenten von Rechenzentrumsprojekten auf, die mehr als 100 MW neue Last benötigen. DC Market Insights verknüpft Primär- und Überbrückungsstrom, 80,0 % des Werts 2025 oder 2,01 Mrd. USD, mit diesen Netzengpässen.
Fertigungsslots für Turbinen sind auf Jahre im Voraus reserviert
GE Vernova unterzeichnete im zweiten Quartal 2026 neue Verträge für Gasausrüstung über 20 GW, darunter 18 GW an Slot-Reservierungsvereinbarungen, und erhöhte seinen Auftragsbestand von 44 GW auf 53 GW sowie seine Slot-Reservierungen von 56 GW auf 63 GW, so seine Ergebnismitteilung vom 22. Juli 2026. Das Unternehmen gab an, dass die Rechenzentrumsaufträge seit Jahresbeginn über 5 Mrd. USD erreichten, mehr als das Doppelte des Gesamtwerts von 2025, und erwartet bis Ende 2026 mindestens 125 GW unter Vertrag. Da die Slots bis 2029 ausgebucht sind, modelliert DC Market Insights einen Anstieg des installierten Preises von 1.900 USD pro kW im Jahr 2025 auf einen Höchstwert von 2.200 USD pro kW im Jahr 2028.
Erdgas vor Ort wird Teil des offiziellen Energieausblicks
Die IEA erklärte im April 2025, dass Erdgas bis 2030 um 175 Terawattstunden (TWh) zulegt, um den Bedarf von Rechenzentren zu decken, vor allem in den USA, wo Gas bereits über 40 % des Stroms für Rechenzentren liefert. Ihr Update vom April 2026 bezifferte den Verbrauch von Rechenzentren auf 485 TWh im Jahr 2025 mit einem Anstieg auf 950 TWh im Jahr 2030, nannte rund 15 bis 27 GW Erdgas vor Ort, die bis 2030 Rechenzentren versorgen könnten, und verwies auf einen Anstieg der Gasturbinenaufträge um 70 % im Jahr 2025. Das US-Energieministerium (DOE) startete im September 2025 seine Initiative Speed to Power, um Erzeugungsprojekte im Multi-Gigawatt-Bereich zu bündeln. DC Market Insights beziffert die Turbinenleistung in Rechenzentren bis Ende 2030 auf 21.730 MW.
Wie verändern sich Gasturbinenprojekte für Rechenzentren?
Gasturbinenprojekte für Rechenzentren werden größer und dauerhafter; im Modell von DC Market Insights steigt der Anteil dedizierter, am Standort errichteter Kraftwerke von 20,0 % des Werts 2025 auf 40,0 % im Jahr 2035.
Flugtriebwerke werden zu Kraftwerksblöcken mit 35 bis 42 MW umfunktioniert
Aeroderivative Turbinen starten in etwa fünf Minuten und werden als Pakete in Anhängergröße geliefert. GE Vernova und Crusoe kündigten 29 Einheiten LM2500XPRESS mit jeweils etwa 35 MW im Juli 2025 an, die fast 1 GW für KI-Rechenzentren bereitstellen sollen, und Crusoe beschrieb im August 2025 die vor Ort installierten Turbinen auf seinem Campus in Abilene. Im Februar 2026 gab Boom Supersonic bekannt, dass Baker Hughes 25 Generatoren für seine 42-MW-Turbinen Superpower liefern wird, insgesamt 1,21 GW für den Ankerkunden Crusoe. Aeroderivative Turbinen halten 48,0 % des Werts 2025 oder 1,21 Mrd. USD.
Rahmenturbinen der Versorgerklasse ziehen auf das Campusgelände
Mitsubishi Power gab im Mai 2026 bekannt, dass seine ersten beiden M501JAC-Einheiten mit etwa 1.150 MW für Tallgrass dedizierten Vor-Ort-Strom an ein großes Rechenzentrum im Switchgrass Industrial Park bei Cheyenne, Wyoming, liefern werden. Ein einziger Auftrag dieser Größe entspricht 88 % der gesamten 2025 in Rechenzentren in Betrieb genommenen Turbinenleistung. Schwere Rahmengasturbinen wachsen von 753,55 Mio. USD im Jahr 2025 auf 5,50 Mrd. USD im Jahr 2035, und Kombikraftwerke steigen von 22,0 % auf 45,0 % des Werts, da Campusse Dampfturbinen hinzufügen, um den Brennstoffverbrauch zu senken.
Inselkraftwerke erhalten einen klareren Genehmigungsweg
Die US-Umweltschutzbehörde (EPA) veröffentlichte am 27. Juli 2026 Leitlinien, die die Möglichkeiten zur Entwicklung und zum Betrieb von Inselkraftwerken erweitern, die keinen Strom in das Netz verkaufen und nicht unter das Acid Rain Program fallen. Ihre im Oktober 2026 aktualisierte Seite mit Clean-Air-Act-Informationen für Rechenzentren besagt, dass die meisten Luftreinhaltegenehmigungen für Rechenzentren von staatlichen und lokalen Behörden erteilt werden. DC Market Insights ordnet 45,0 % des Werts 2025, 1,13 Mrd. USD, dem Primärstrom für netzunabhängige und inselbetriebene Campusse zu.
Markthemmnisse: Was bremst die Ausgaben für Rechenzentrums-Gasturbinen?
Turbinenpreise, Lieferzeiten und Emissionsvorschriften hemmen den Markt; das niedrige Szenario von DC Market Insights mit 8,30 Mrd. USD im Jahr 2035 zeigt, was 25 % weniger in Betrieb genommene MW und 5 % niedrigere Preise bedeuten würden.
Aeroderivative Einheiten kosten pro kW doppelt so viel wie Rahmeneinheiten
Die US Energy Information Administration (EIA) setzte in ihren Annahmen zum Annual Energy Outlook 2026 die Overnight-Kosten einer aeroderivativen Verbrennungsturbine mit 2.275 USD pro kW und die einer industriellen Rahmeneinheit mit 1.158 USD pro kW in Dollar von 2025 an. Ein Campus, der seine Vor-Ort-Erzeugung im Verhältnis zum Bedarf um 30 % bis 70 % überdimensioniert, die Spanne, die die IEA im April 2026 für eine zuverlässige Inselversorgung nannte, zahlt beim Modellpreis 2025 von 1.900 USD pro kW 2,47 Mio. bis 3,23 Mio. USD an Turbinenanlage pro MW IT-Last.
Emissionsgrenzwerte für neue Turbinen werden verschärft
Die endgültige EPA-Vorschrift, mit der Subpart KKKKa von Part 60 des Code of Federal Regulations (CFR) Titel 40 geschaffen wurde, trat am 15. Januar 2026 für Turbinen in Kraft, deren Bau nach dem 13. Dezember 2024 begann, mit Stickoxid-Grenzwerten (NOx) von bis zu 5 ppm für große, stark genutzte Einheiten mit selektiver katalytischer Reduktion. In der Europäischen Union (EU) fallen laut den Richtlinientexten Feuerungsanlagen mit mehr als 20 MW Feuerungswärmeleistung unter das EU-Emissionshandelssystem und Anlagen von 1 MW bis 50 MW unter die Richtlinie über mittelgroße Feuerungsanlagen (EU) 2015/2193. Diese Vorschriften erhöhen die Kosten für die Emissionsminderung und halten Europa bei 2,0 % des Werts 2025.
Wo liegen die Chancen für Anbieter von Rechenzentrums-Gasturbinen?
Die größten Chancen liegen im Service für eine Flotte von 44.230 MW bis 2035 und in der Umwandlung von Überbrückungsanlagen in dauerhafte Anlagen, im Modell von DC Market Insights 2,06 Mrd. USD bzw. 5,16 Mrd. USD des Werts 2035.
Serviceverträge für eine zwanzigmal größere Flotte
Langfristige Serviceverträge wachsen von 41,85 Mio. USD im Jahr 2025 auf 2,06 Mrd. USD im Jahr 2035, bepreist mit 45 USD pro kW und Jahr im Jahr 2025 und 52 USD pro kW und Jahr im Jahr 2035 auf Basis der Flotte des Vorjahres. Rechenzentrumsturbinen laufen deutlich mehr Stunden als Spitzenlastkraftwerke von Versorgern, sodass Inspektionen des Heißgaspfads und Überholungen früher anfallen und die Serviceerlöse mit jedem Betriebsjahr wachsen.
Umbau von Überbrückungseinheiten zu Kombi- und wasserstofffähigen Kraftwerken
Kombikraftwerke erreichen 2035 einen Wert von 5,16 Mrd. USD, nach 552,61 Mio. USD im Jahr 2025, da Campusse Abhitzedampferzeuger zu Gasturbinenanlagen im offenen Kreislauf hinzufügen, die wegen der Geschwindigkeit gekauft wurden. GE Vernova gibt an, dass seine LM6000 zu 100 % wasserstofffähig ist, was Käufern, die künftige CO2-Vorschriften erwarten, einen Weg zu kohlenstoffärmerem Brennstoff eröffnet, ohne die Turbine zu ersetzen.
Was kostet eine Rechenzentrums-Gasturbine pro kW?
Ein Gasturbinenkraftwerk für Rechenzentren kostet im Modell von DC Market Insights 2025 installiert etwa 1.900 USD pro kW, davon 70 % für das Turbinenpaket und 30 % für EPC und Installation.
| Jahr | Installierter Preis (USD pro kW) | Langfristiger Service (USD pro kW und Jahr) | In Betrieb genommene Leistung (MW) |
|---|---|---|---|
| 2020 | 1.250 | 35 | 40 |
| 2025 | 1.900 | 45 | 1.300 |
| 2030 | 2.150 | 50 | 4.200 |
| 2035 | 2.000 | 52 | 4.700 |
Öffentliche Referenzwerte stützen diese Spanne. Die EIA-Annahme von 2.275 USD pro kW für eine aeroderivative Turbine und 1.158 USD pro kW für eine Rahmenturbine in Dollar von 2025 umschließt den Modellpreis, der 2025 zu 48 % aus aeroderivativen, zu 30 % aus schweren Rahmen- und zu 22 % aus Industrieeinheiten besteht. Der Höchstwert von 2.200 USD pro kW im Jahr 2028 spiegelt knappe Fertigungsslots wider; GE Vernova erklärte, dass es auf Kurs bleibt, im dritten Quartal 2026 eine jährliche Gasturbinenproduktion von 20 GW zu erreichen, und der Preis sinkt bis 2035 auf 2.000 USD pro kW, wenn diese Kapazität auf die Nachfrage trifft.
Welche Vorschriften und Normen gelten für Rechenzentrums-Gasturbinen?
Fünf Regelwerke prägen die Ausgaben von 2,51 Mrd. USD im Jahr 2025, von US-Luftreinhaltegenehmigungen bis zum EU-Emissionshandel.
- EPA New Source Performance Standards (NSPS), 40 CFR 60 Subpart KKKKa: in Kraft seit 15. Januar 2026, NOx-Grenzwerte für neue stationäre Verbrennungsturbinen (Federal Register, 15. Januar 2026).
- Executive Order 14318: Juli 2025, beschleunigt die bundesstaatliche Genehmigung von Rechenzentrumsprojekten über 100 MW und nennt Erdgasturbinen als erfasste Komponenten.
- Texas Senate Bill 6: 2025, Schwellenwert von 75 MW für Großverbraucher und Befugnis von ERCOT, den Betrieb von Vor-Ort-Reserveerzeugung anzuordnen, so die offizielle Analyse des Senatsgesetzes.
- Anschlussrichtlinie der irischen CRU: Die Commission for Regulation of Utilities schlug im Februar 2025 vor, dass neue Rechenzentren Erzeugung oder Speicher entsprechend ihrem beantragten Bedarf bereitstellen.
- EU-Emissionshandelsrichtlinie 2003/87/EG und Richtlinie über mittelgroße Feuerungsanlagen (EU) 2015/2193: CO2-Zertifikate ab 20 MW Feuerungswärmeleistung und Emissionsgrenzwerte für Anlagen von 1 MW bis 50 MW.
Welcher Turbinentyp und welche Anwendung führen bei den Ausgaben von Rechenzentren?
Aeroderivative Gasturbinen führen mit 48,0 % des Werts 2025, und Primärstrom für netzunabhängige und inselbetriebene Campusse führt bei den Anwendungen mit 45,0 %, so DC Market Insights.
Nach Turbinentyp: Aeroderivative Gasturbinen führen mit 48,0 %
| Turbinentyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Aeroderivative Gasturbinen | 1.205,69 | 48,0 % | 3.894,89 | 12,44 % |
| Schwere Rahmengasturbinen | 753,55 | 30,0 % | 5.498,67 | 21,99 % |
| Industrie- und Kleingasturbinen | 552,61 | 22,0 % | 2.062,00 | 14,07 % |
| Gesamt | 2.511,85 | 100,0 % | 11.455,56 | 16,39 % |
Nach Anwendung: Primärstrom führt mit 45,0 %
| Anwendung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Primärstrom für netzunabhängige und inselbetriebene Campusse | 1.130,33 | 45,0 % | 4.582,23 | 15,02 % |
| Überbrückungsstrom bis zum Netzanschluss | 879,15 | 35,0 % | 2.291,11 | 10,05 % |
| Dedizierte Kraftwerke am Standort | 502,37 | 20,0 % | 4.582,22 | 24,74 % |
| Gesamt | 2.511,85 | 100,0 % | 11.455,56 | 16,39 % |
Nach Anlagenkonfiguration: Offener Gasturbinenprozess führt mit 78,0 %
| Anlagenkonfiguration | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Offener Gasturbinenprozess (Simple Cycle) | 1.959,24 | 78,0 % | 6.300,56 | 12,39 % |
| Kombiprozess (Combined Cycle) | 552,61 | 22,0 % | 5.155,00 | 25,02 % |
| Gesamt | 2.511,85 | 100,0 % | 11.455,56 | 16,39 % |
Nach Angebot: Turbinenausrüstung führt mit 68,8 %
| Angebot | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Turbinenausrüstung | 1.729,00 | 68,8 % | 6.580,00 | 14,30 % |
| EPC und Installation | 741,00 | 29,5 % | 2.820,00 | 14,30 % |
| Langfristige Serviceverträge | 41,85 | 1,7 % | 2.055,56 | 47,61 % |
| Gesamt | 2.511,85 | 100,0 % | 11.455,56 | 16,39 % |
DC Exclusive: Tracker für Vor-Ort-Gasturbinenprojekte — 5 namentlich bekannte Turbinenaufträge, 3,88 GW
DC Market Insights hat diesen Tracker aus 12 Angaben aus Unternehmens- und Investorenmitteilungen erstellt; er erfasst 3.877 MW namentlich bekannter Gasturbinenaufträge für Rechenzentren im Wert von etwa 8,34 Mrd. USD beim modellierten installierten Preis 2027 von 2.150 USD pro kW (eine Schätzung von DC Market Insights).
| Käufer oder Projekt | Lieferant und Turbine | Einheiten | MW | Angekündigt |
|---|---|---|---|---|
| Crusoe KI-Rechenzentren | GE Vernova LM2500XPRESS | 29 | Etwa 1.000 | Juli 2025 |
| Crusoe über Boom Supersonic | Superpower-Turbinen, Generatoren von Baker Hughes | 25 Generatoren | 1.210 | Februar 2026 |
| Tallgrass, Campus Cheyenne | Mitsubishi Power M501JAC | 2 | Etwa 1.150 | Mai 2026 |
| Frontier, Wyoming und Texas | Baker Hughes NovaLT | 16 | Bis zu 270 | Mai 2025 |
| xAI, Memphis | Genehmigte Gasturbinen | 15 | Bis zu 247 | Juli 2025 |
| Gesamt | 3.877 |
Drei große Gasprojekte sind bewusst nicht in der Summe von 3.877 MW enthalten. Der 2-GW-Auftrag für Monarch nutzt Caterpillar-Generatorsätze mit Hubkolbenmotoren. Williams nennt 400 MW für seine beiden Socrates-Standorte in Ohio, ohne die Erzeugungstechnologie anzugeben. Für die drei Kombikraftwerke von Entergy Louisiana für den Hyperion-Campus von Meta gibt es keine veröffentlichte MW-Angabe. Die namentlich bekannten Turbinenaufträge entsprechen 49 % der 7.900 MW, die das Modell von 2025 bis 2027 in Betrieb nimmt, sodass die Prognose nur etwa das gleiche Volumen noch einmal aus bisher nicht veröffentlichten Aufträgen benötigt.
Welche Region gibt am meisten für Rechenzentrums-Gasturbinen aus?
Nordamerika führt mit 88,0 % des Werts 2025 oder 2,21 Mrd. USD, und Lateinamerika ist mit 36,71 % pro Jahr die am schnellsten wachsende Region.
Nordamerika führt mit 88,0 % Anteil
Die Ausgaben in Nordamerika steigen von 2,21 Mrd. USD im Jahr 2025 auf 7,10 Mrd. USD im Jahr 2035, eine CAGR von 12,38 %. Das Lawrence Berkeley National Laboratory stellte im Dezember 2024 für das DOE fest, dass Rechenzentren 2023 4,4 % des US-Stroms verbrauchten und bis 2028 6,7 % bis 12 % verbrauchen könnten – genau diese Lücke füllen Vor-Ort-Turbinen.
Naher Osten und Afrika halten 6,0 % Anteil
Der Nahe Osten und Afrika wachsen von 150,71 Mio. USD auf 2,06 Mrd. USD, um 29,90 % pro Jahr, da Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) KI-Campusse mit kostengünstigem Begleitgas kombinieren.
Asien-Pazifik hält 3,0 % Anteil
Asien-Pazifik wächst von 75,36 Mio. USD auf 1,15 Mrd. USD, um 31,28 % pro Jahr, angeführt von Malaysia, Japan und Indien in der Länderzuordnung von DC Market Insights, wo die Projektpipelines für KI-Campusse den Ausbau neuer Übertragungsleitungen überholen.
Europa hält 2,0 % Anteil
Europa wächst von 50,24 Mio. USD auf 572,78 Mio. USD, um 27,55 % pro Jahr; Irland führt, weil seine Regulierungsbehörde verlangt, dass neue Rechenzentren Erzeugung entsprechend ihrem Bedarf mitbringen.
Lateinamerika ist mit 36,71 % die am schnellsten wachsende Region
Lateinamerika wächst von 25,12 Mio. USD auf 572,78 Mio. USD, da Mexiko und Brasilien Gasturbinen dort einsetzen, wo die Übertragungsleitungen zu neuen Campussen hinterherhinken.
Welche Länder kaufen die meisten Rechenzentrums-Gasturbinen?
Die Vereinigten Staaten kaufen 2025 Rechenzentrums-Gasturbinen für 2,14 Mrd. USD, 85,0 % der weltweiten Summe, und Indien ist mit 36,71 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 | Region |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | 2.135,07 | 6.644,22 | 12,02 % | Nordamerika |
| 2 | Kanada | 75,36 | 458,22 | 19,78 % | Nordamerika |
| 3 | Saudi-Arabien | 75,36 | 916,44 | 28,38 % | Naher Osten und Afrika |
| 4 | Vereinigte Arabische Emirate | 62,80 | 687,33 | 27,03 % | Naher Osten und Afrika |
| 5 | Irland | 30,14 | 286,39 | 25,25 % | Europa |
| 6 | Malaysia | 20,09 | 229,11 | 27,56 % | Asien-Pazifik |
| 7 | Japan | 15,07 | 229,11 | 31,28 % | Asien-Pazifik |
| 8 | Mexiko | 15,07 | 286,39 | 34,24 % | Lateinamerika |
| 9 | Indien | 12,56 | 286,39 | 36,71 % | Asien-Pazifik |
| 10 | Vereinigtes Königreich | 10,05 | 137,47 | 29,90 % | Europa |
| 11 | Australien | 10,05 | 171,83 | 32,83 % | Asien-Pazifik |
| 12 | Brasilien | 7,54 | 171,83 | 36,70 % | Lateinamerika |
Die Vereinigten Staaten bleiben bis 2035 der größte Käufer, doch ihr Anteil sinkt von 85,0 % auf 58,0 %, da Netzanschlüsse aufholen. Indien ist mit 36,71 % pro Jahr das am schnellsten wachsende große Land, weil seine Pipeline an KI-Campussen von einer sehr kleinen Basis an Vor-Ort-Turbinen von 12,56 Mio. USD im Jahr 2025 aus wächst (Zuordnung von DC Market Insights).
Wie könnte sich die Prognose 2035 für Rechenzentrums-Gasturbinen verändern?
Der Markt 2035 bewegt sich zwischen 8,30 Mrd. USD und 14,26 Mrd. USD um das Basisszenario von 11,46 Mrd. USD, je nachdem, wie viele MW nach 2026 in Betrieb genommen werden und zu welchem Preis.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme ab 2027 |
|---|---|---|---|
| Niedrig | 8.304,56 | 12,70 % | In Betrieb genommene MW 25 % niedriger, Preis 5 % niedriger |
| Basis | 11.455,56 | 16,39 % | Modell wie beschrieben |
| Hoch | 14.258,36 | 18,96 % | In Betrieb genommene MW 20 % höher, Preis 5 % höher |
Das niedrige Szenario folgt aus schnelleren Netzanschlüssen unter den neuen Regeln von FERC und Texas; das hohe Szenario folgt aus einer breiteren Nutzung von Inselkraftwerken unter den EPA-Leitlinien vom Juli 2026.
Welche Unternehmen führen den Markt für Rechenzentrums-Gasturbinen an?
GE Vernova führt mit etwa 36 % des Werts 2025, und die fünf größten Anbieter halten etwa 76 % (Einschätzung von DC Market Insights auf Basis namentlich bekannter Rechenzentrumsaufträge und veröffentlichter Bestellungen).
- GE Vernova
- Siemens Energy
- Mitsubishi Power
- Solar Turbines (Caterpillar)
- Baker Hughes
- Ansaldo Energia
- Kawasaki Heavy Industries
- Doosan Enerbility
- Everllence
- Boom Supersonic
- ProEnergy
- Harbin Electric
- Dongfang Electric
- Capstone Green Energy
Die Konzentrationsschätzung von etwa 76 % für GE Vernova (etwa 36 %), Siemens Energy (etwa 14 %), Mitsubishi Power (etwa 10 %), Solar Turbines (etwa 9 %) und Baker Hughes (etwa 7 %) spiegelt ihren Anteil an namentlich bekannten Turbinenaufträgen für Rechenzentren wider. Siemens Energy meldete im dritten Quartal seines Geschäftsjahres 2026 Rekordaufträge im Bereich Gas Services von 9,97 Mrd. EUR, auf vergleichbarer Basis 61,9 % mehr und einschließlich großer Aufträge mit Bezug zu Rechenzentren, und nannte Rechenzentren als Nachfragetreiber, als es für das Geschäftsjahr 2025 einen Rekordauftragsbestand von 138 Mrd. EUR meldete. Caterpillar gab im August 2026 an, dass der Umsatz im Bereich Power Generation im zweiten Quartal um 29 % auf 3,10 Mrd. USD stieg, wobei Turbinen und turbinenbezogene Dienstleistungen vor allem bei Rechenzentrumsanwendungen wuchsen. Mitsubishi Heavy Industries schloss in den ersten drei Quartalen seines Geschäftsjahres 2025 Verträge über 31 große Rahmengasturbinen ab, 15 Einheiten mehr als im Vorjahr.
Aktuelle Entwicklungen
Neun datierte Ereignisse aus dem Jahr 2026 zeigen, wie sich Turbinenaufträge, Vorschriften und Projektankündigungen gemeinsam bewegen.
- Im Januar 2026 trat die endgültige EPA-Vorschrift für stationäre Verbrennungsturbinen, 40 CFR 60 Subpart KKKKa, am 15. Januar in Kraft (Quelle: Federal Register).
- Im Januar 2026 meldete GE Vernova, dass Auftragsbestand und Slot-Reservierungen im Bereich Gas Power im vierten Quartal 2025 von 62 GW auf 83 GW wuchsen (Quelle: GE Vernova).
- Im Februar 2026 erklärte Boom Supersonic, dass Baker Hughes Generatoren für 1,21 GW an Superpower-Turbinen für Crusoe liefern wird (Quelle: Boom Supersonic).
- Im April 2026 erklärte die IEA, dass bis 2030 15 bis 27 GW Erdgas vor Ort Rechenzentren versorgen könnten (Quelle: IEA).
- Im Mai 2026 kündigte Mitsubishi Power zwei M501JAC-Einheiten mit etwa 1.150 MW für die Vor-Ort-Stromversorgung eines Rechenzentrums in Wyoming an (Quelle: Mitsubishi Power).
- Im Juli 2026 meldete GE Vernova Rechenzentrumsaufträge von über 5 Mrd. USD im ersten Halbjahr (Quelle: GE Vernova).
- Im Juli 2026 veröffentlichte die EPA Genehmigungsleitlinien für Inselkraftwerke (Quelle: EPA).
- Im August 2026 meldete Siemens Energy Rekordaufträge im Bereich Gas Services, die große Rechenzentrumsaufträge umfassten (Quelle: Siemens Energy).
- Im August 2026 erklärte Williams, dass die erste Phase seines Stromprojekts Socrates im Budget- und Zeitrahmen abgeschlossen wurde (Quelle: Williams).
Methodik: Wie DC Market Insights den Markt für Rechenzentrums-Gasturbinen bemisst
DC Market Insights bemisst den Markt bottom-up als in Rechenzentren in Betrieb genommene Turbinen-MW mal installiertem Preis pro kW zuzüglich Service pro kW und Jahr auf die bestehende Flotte, was 2,51 Mrd. USD für 2025 ergibt.
Das Modell in Zahlen: in Betrieb genommene Leistung von 40 MW (2020), 1.300 MW (2025), 2.800 MW (2026), 4.200 MW (2030) und 4.700 MW (2035); installierter Preis von 1.250, 1.900, 2.050, 2.150 und 2.000 USD pro kW in denselben Jahren, aufgeteilt in 70 % Turbinenausrüstung und 30 % EPC und Installation; Service zu 35 USD pro kW und Jahr im Jahr 2020, 45 USD im Jahr 2025, 50 USD im Jahr 2030 und 52 USD im Jahr 2035 auf die Flotte des Vorjahres, die Ende 2019 bei 300 MW beginnt und 2.230 MW im Jahr 2025, 21.730 MW im Jahr 2030 und 44.230 MW im Jahr 2035 erreicht. Segment-, Regional- und Länderanteile sind Zuordnungen von DC Market Insights, die in jedem Jahr die Gesamtsumme ergeben.
Drei Plausibilitätsgrenzen prüfen das Ergebnis. Obergrenze eins: Die Flotte von 21.730 MW Ende 2030 umfasst etwa 14 GW an Vor-Ort-Turbinen für Primär- und Überbrückungsstrom und liegt damit unter dem unteren Ende der IEA-Spanne von 15 bis 27 GW Erdgas vor Ort bis 2030, die auch Hubkolbenmotoren einschließt. Obergrenze zwei: Der Höchstwert von 4.700 MW in Betrieb genommener Leistung im Jahr 2035 entspricht 23,5 % der jährlichen Gasturbinenproduktion von 20 GW, die allein GE Vernova plant. Untergrenze: Die 3.877 MW namentlich bekannter Turbinenaufträge im DC-Exclusive-Tracker entsprechen 49 % der von 2025 bis 2027 in Betrieb genommenen 7.900 MW. Der vollständige Ansatz wird auf der Seite zur Forschungsmethodik von DC Market Insights beschrieben; den breiteren Ausgabenkontext liefern die Berichte Data Center Market und Data Center Energy Storage Market.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Das Modell der in Betrieb genommenen MW in Zahlen
- 2.2Plausibilitätsgrenzen: IEA-Obergrenze für Erdgas vor Ort, Produktionsobergrenze von GE Vernova und Untergrenze aus namentlich bekannten Aufträgen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Wichtigste Erkenntnisse
- 04Was gilt als Rechenzentrums-Gasturbine?
- 4.1Enthalten: Aeroderivative, Rahmen- und Industrieturbinen, EPC und Service
- 4.2Ausgeschlossen: Hubkolbenmotoren, Brennstoffzellen, Versorgerkraftwerke und Brennstoff
- 4.3Wie die Segmente zusammenpassen
- 05Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Gasturbinen?
- 5.1Versorgerkraftwerke, Motoren und Brennstoff in breiteren Definitionen
- 5.2Vergleich des Marktumfangs: Was enthalten ist und was nicht
- 5.3Käufer innerhalb des Marktumfangs
- 06Markttreiber
- 6.1Netzregeln für Großverbraucher drängen Campusse zu eigenen Kraftwerken
- 6.2Fertigungsslots für Turbinen sind auf Jahre im Voraus reserviert
- 6.3Erdgas vor Ort wird Teil des offiziellen Energieausblicks
- 07Markttrends
- 7.1Flugtriebwerke werden zu Kraftwerksblöcken mit 35 bis 42 MW umfunktioniert
- 7.2Rahmenturbinen der Versorgerklasse ziehen auf das Campusgelände
- 7.3Inselkraftwerke erhalten einen klareren Genehmigungsweg
- 08Markthemmnisse
- 8.1Aeroderivative Einheiten kosten pro kW doppelt so viel wie Rahmeneinheiten
- 8.2Emissionsgrenzwerte für neue Turbinen werden verschärft
- 09Marktchancen
- 9.1Serviceverträge für eine zwanzigmal größere Flotte
- 9.2Umbau von Überbrückungseinheiten zu Kombi- und wasserstofffähigen Kraftwerken
- 10Preisanalyse: Kosten von Rechenzentrums-Gasturbinen pro kW
- 10.1Installierter Preis und Servicepreis, 2020-2035
- 10.2Öffentliche Referenzwerte: EIA-Kosten für Verbrennungsturbinen
- 11Normen und Regulierung
- 11.1EPA NSPS 40 CFR 60 Subpart KKKKa
- 11.2Executive Order 14318
- 11.3Texas Senate Bill 6
- 11.4Anschlussrichtlinie der irischen CRU
- 11.5EU-Emissionshandelssystem und Richtlinie über mittelgroße Feuerungsanlagen
- 12Markt für Rechenzentrums-Gasturbinen, nach Turbinentyp
- 12.1Aeroderivative Gasturbinen
- 12.2Schwere Rahmengasturbinen
- 12.3Industrie- und Kleingasturbinen
- 13Markt für Rechenzentrums-Gasturbinen, nach Anwendung
- 13.1Primärstrom für netzunabhängige und inselbetriebene Campusse
- 13.2Überbrückungsstrom bis zum Netzanschluss
- 13.3Dedizierte Kraftwerke am Standort
- 14Markt für Rechenzentrums-Gasturbinen, nach Anlagenkonfiguration
- 14.1Offener Gasturbinenprozess (Simple Cycle)
- 14.2Kombiprozess (Combined Cycle)
- 15Markt für Rechenzentrums-Gasturbinen, nach Angebot
- 15.1Turbinenausrüstung
- 15.2EPC und Installation
- 15.3Langfristige Serviceverträge
- 16DC Exclusive: Tracker für Vor-Ort-Gasturbinenprojekte
- 16.1Fünf namentlich bekannte Turbinenaufträge, 3.877 MW
- 16.2Nicht berücksichtigte Projekte und Gründe
- 17Regionale Analyse
- 17.1Nordamerika
- 17.2Naher Osten und Afrika
- 17.3Asien-Pazifik
- 17.4Europa
- 17.5Lateinamerika
- 18Länderanalyse
- 18.1Vereinigte Staaten
- 18.2Kanada
- 18.3Saudi-Arabien
- 18.4Vereinigte Arabische Emirate
- 18.5Irland
- 18.6Malaysia
- 18.7Japan
- 18.8Mexiko
- 18.9Indien
- 18.10Vereinigtes Königreich
- 18.11Australien
- 18.12Brasilien
- 19Prognoseszenarien, 2035
- 19.1Niedriges Szenario
- 19.2Basisszenario
- 19.3Hohes Szenario
- 20Wettbewerbsanalyse
- 20.1GE Vernova
- 20.2Siemens Energy
- 20.3Mitsubishi Power
- 20.4Solar Turbines (Caterpillar)
- 20.5Baker Hughes
- 20.6Ansaldo Energia
- 20.7Kawasaki Heavy Industries
- 20.8Doosan Enerbility
- 20.9Everllence
- 20.10Boom Supersonic
- 20.11ProEnergy
- 20.12Harbin Electric
- 20.13Dongfang Electric
- 20.14Capstone Green Energy
- 21Aktuelle Entwicklungen
- 21.1Datierte Ereignisse, Januar bis August 2026
- Abb. 1Marktgröße Rechenzentrums-Gasturbinen, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich des Marktumfangs
- Tabelle 3Installierter Preis, Servicepreis und in Betrieb genommene Leistung, 2020-2035
- Tabelle 4Markt nach Turbinentyp, 2025 und 2035
- Tabelle 5Markt nach Anwendung, 2025 und 2035
- Tabelle 6Markt nach Anlagenkonfiguration, 2025 und 2035
- Tabelle 7Markt nach Angebot, 2025 und 2035
- Tabelle 8Tracker für Vor-Ort-Gasturbinenprojekte
- Tabelle 9Top 12 Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
5,84 Mrd. USD im Jahr 2026, ein Plus von 132,6 % gegenüber 2,51 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 11,46 Mrd. USD wachsen, eine CAGR von 16,39 % ab 2025.
Um 16,39 % pro Jahr von 2025 bis 2035, nach 110,69 % pro Jahr von 2020 bis 2025, weil die in Rechenzentren in Betrieb genommene Turbinenleistung von 1.300 MW im Jahr 2025 auf 4.700 MW im Jahr 2035 steigt, da Campusse ihre eigene Stromversorgung aufbauen.
2025 wurden in Rechenzentren Gasturbinen mit 1.300 MW in Betrieb genommen, weil Netzanschlüsse für Lasten über 100 MW Jahre dauern. Mit Vor-Ort-Turbinen kann ein KI-Campus zuerst in Betrieb gehen und sich später an das Netz anschließen.
48,0 % des Werts 2025 oder 1,21 Mrd. USD entfallen auf aeroderivative Gasturbinen, die in etwa fünf Minuten starten. Schwere Rahmengasturbinen wachsen mit 21,99 % pro Jahr am schnellsten, da Campusse mit mehr als 1 GW Einheiten der Versorgerklasse kaufen.
Etwa 1.900 USD pro kW installiert im Jahr 2025, davon 70 % Turbinenpaket und 30 % EPC (Schätzung von DC Market Insights). Die EIA setzt 2.275 USD pro kW für eine aeroderivative Turbine und 1.158 USD pro kW für eine Rahmeneinheit in Dollar von 2025 an.
Laut IEA könnten bis 2030 15 bis 27 GW Erdgas vor Ort Rechenzentren versorgen, überwiegend in den Vereinigten Staaten. DC Market Insights beziffert die Gasturbinenleistung in Rechenzentren bis Ende 2030 auf 21.730 MW.
88,0 % des Werts 2025 oder 2,21 Mrd. USD werden in Nordamerika ausgegeben. Lateinamerika wächst mit 36,71 % pro Jahr am schnellsten, und Indien ist mit 36,71 % pro Jahr das am schnellsten wachsende große Land.
Etwa 36 % des Werts 2025 hält GE Vernova, das im ersten Halbjahr 2026 Rechenzentrumsaufträge von über 5 Mrd. USD meldete (Einschätzung von DC Market Insights). Es folgen Siemens Energy, Mitsubishi Power, Solar Turbines und Baker Hughes.
Seit dem 15. Januar 2026 unterliegen neue US-Turbinen den NOx-Grenzwerten von EPA Subpart KKKKa, und die Executive Order 14318 beschleunigt Genehmigungen für Projekte über 100 MW. EU-Anlagen mit mehr als 20 MW Feuerungswärmeleistung nehmen am EU-Emissionshandelssystem teil.
5,84 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights für Turbinen, die an einen einzelnen Rechenzentrums-Campus gebunden sind. Schätzungen, die Versorgerkraftwerke für die allgemeine Last, Hubkolbenmotoren oder Brennstoff- und Stromverkäufe einbeziehen, fallen höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.