
データセンター向けガスタービン市場 規模・シェア・2035年までの予測
市場の概要
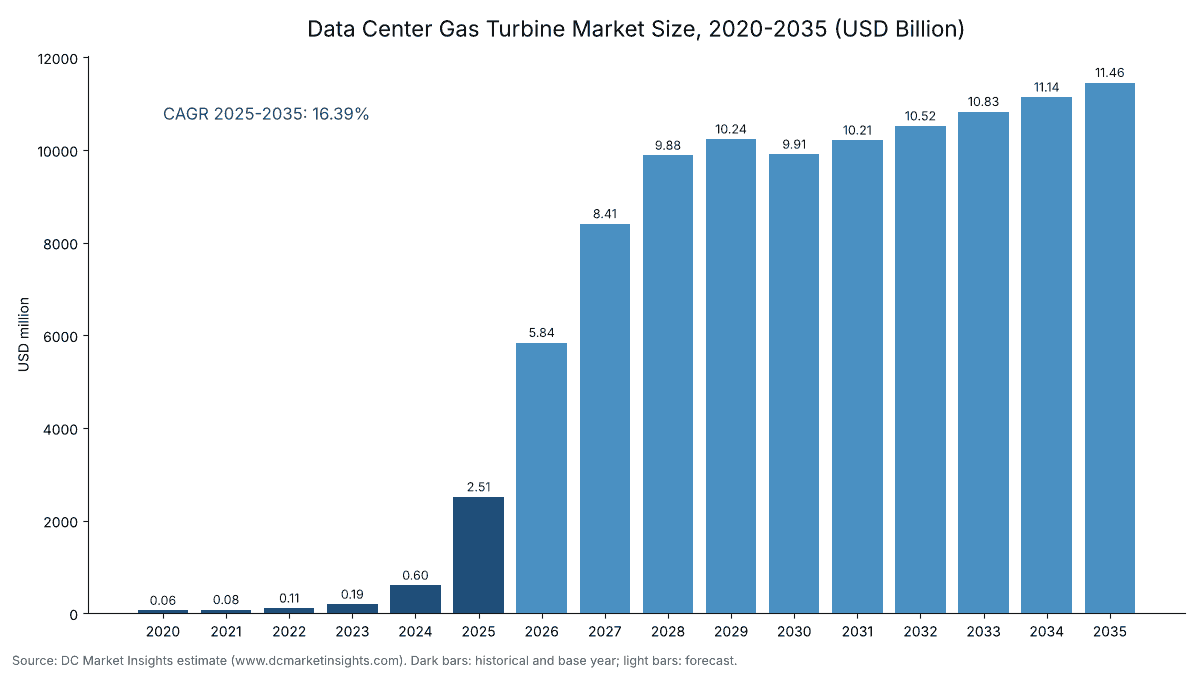
データセンター向けガスタービン市場の規模は2025年にUSD 2,510.0百万で、年平均成長率(CAGR)16.39%で拡大し、2035年までにUSD 11.46十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04データセンター向けガスタービンとは何か
- 05データセンター向けガスタービン市場の推計値はなぜ異なるのか
- 06市場の推進要因
- 07市場トレンド
- 08市場の抑制要因
- 09市場機会
- 10価格分析:データセンター向けガスタービンのkW当たりコスト
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター向けガスタービン市場は、2026年に58億4,000万米ドルと評価され、2025年の25億1,000万米ドルから2035年には114億6,000万米ドルに達すると予測される。2025年から2035年までの年平均成長率(CAGR)は16.39%である(DC Market Insights推計)。この市場の資金の流れを左右しているのは、系統接続までの待ち時間である。自前のタービンで2027年に受電を開始できる人工知能(AI)キャンパスは、電力会社の送電線が到着する何年も前から収益を上げられるため、開発事業者は現在、発電所をデータセンターの一部として購入している。国際エネルギー機関(IEA)は2026年4月、2030年までに約15~27ギガワット(GW)のオンサイト天然ガス発電がデータセンターに電力を供給する可能性があり、その大半は米国であると述べた。またGE Vernovaは、2026年上半期だけでデータセンター向け受注が50億米ドルを超え、2025年通年の2倍以上になったと報告している。これを受けてDC Market Insightsは、データセンターで運転開始されるガスタービン容量が2025年の1,300メガワット(MW)から2035年には4,700 MWに増加し、2025年の設置価格は1キロワット(kW)当たり1,900米ドルになると見込んでいる。タービン種類別では重構造フレーム型タービンが年21.99%と最も高い成長率を示し、地域別では中南米が小さな基盤から年36.71%と最も速く成長する。
主要市場統計:2026年のデータセンター向けガスタービン市場の規模はどの程度か
DC Market Insightsは、データセンター向けガスタービン市場を2026年に58億4,000万米ドルと評価している。これは2025年比132.6%増であり、オフグリッドAIキャンパス向けに2024年と2025年に発注されたタービンが運転開始を迎えることによる。
- 2025年の市場規模:25億1,000万米ドル
- 2026年の市場規模:58億4,000万米ドル
- 2030年の市場規模:99億1,000万米ドル
- 2035年の市場規模:114億6,000万米ドル
- 2025~2035年のCAGR:ベースケース16.39%、ローケース12.70%、ハイケース18.96%
- データセンターで運転開始されるガスタービン容量:2025年1,300 MW、2030年4,200 MW、2035年4,700 MW
- 最大のタービン種類:航空転用型ガスタービン、2025年金額の48.0%(12億1,000万米ドル)
- 最も成長の速いタービン種類:重構造フレーム型ガスタービン、年21.99%
- 主要地域:北米、2025年金額の88.0%(22億1,000万米ドル)
- 最も成長の速い地域:中南米、年36.71%
- 最大の国:米国、2025年に21億4,000万米ドル(世界全体の85.0%)
- 市場リーダー:GE Vernova、2025年金額の約36%(DC Market Insights評価)
エグゼクティブサマリー
世界のデータセンター向けガスタービン市場規模は、2020年に6,050万米ドルと評価され、2025年に25億1,000万米ドルに達し、予測期間中のCAGR 16.39%で2035年には114億6,000万米ドルに達すると見込まれる。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター向けガスタービン市場規模(2025年) | 25億1,000万米ドル |
| データセンター向けガスタービン市場規模(2026年) | 58億4,000万米ドル |
| データセンター向けガスタービン市場、CAGR | 16.39% |
| データセンター向けガスタービン市場規模(2035年) | 114億6,000万米ドル |
データセンター向けガスタービンへの支出は2020年から2025年にかけて年110.69%増加した。データセンターで運転開始された容量が、主に非常用および熱電併給設備であった40 MWから、AIキャンパス向けの常用電源およびブリッジ電源1,300 MWへと拡大したためである。2035年までの年16.39%の成長は、モデル内の3つの数値に基づく。運転開始容量が年4,700 MWまで増加すること、工場の生産枠が逼迫する中で設置価格が2028年に1kW当たり2,200米ドルでピークを迎えること、そして2025年末の2,230 MWから2035年には44,230 MWに拡大する保有設備に対する長期サービスにより、サービスの市場構成比が1.7%から17.9%に上昇することである。米国で系統接続が追いつくにつれ、市場金額は2028年から2030年にかけて98億8,000万米ドルから102億4,000万米ドルの間で横ばいとなり、その後、湾岸諸国、インド、中南米がオンサイト発電所を追加することで再び成長する。
主なポイント
- 市場は2035年までに4倍以上の114億6,000万米ドルに拡大する。AIキャンパスがいつ収益を上げるかを決めるのは、もはや土地や光ファイバーではなく、電力確保までの時間だからである。
- 重構造フレーム型タービンの金額構成比は30.0%から48.0%に上昇する。ワイオミング州のデータセンター向けに発注された1,150 MWのMitsubishi Power案件のように、1 GWを超えるキャンパスが電力会社クラスの機器を購入するためである。
- ブリッジ電源の金額構成比は35.0%から20.0%に低下する。系統接続を待つために購入されたタービンが、接続後には恒久的な常用電源またはバックアップ電源となるためである。
- 長期サービスは年47.61%成長する。2024年以降に出荷されるすべてのタービンに、20年以上の保守契約が付随するためである。
- GE Vernovaは2025年金額の約36%を占める。同社の航空転用型機は数年ではなく数週間で出荷され、Crusoe向けの受注だけで約1 GWが加わるためである。
データセンター向けガスタービンとは何か、この市場には何が含まれるか
データセンター向けガスタービンとは、単一のデータセンターキャンパスに電力を供給する燃焼タービン発電機であり、DC Market Insightsはこれらの機器を設置およびサービスと合わせて2025年に25億1,000万米ドルと評価している。
対象範囲。オフグリッドまたは独立系統のキャンパスにおける常用電源、系統接続までのブリッジ電源、および単一のデータセンターに併設または契約された専用発電所向けに販売される、航空転用型ガスタービン(例:GE Vernova LM2500XPRESSおよびLM6000、Mitsubishi Power FT8、Boom Supersonic Superpower)、重構造フレーム型ガスタービン、産業用・小型ガスタービン(例:Solar Turbines TitanおよびBaker Hughes NovaLT)。タービンと共に供給される発電機セット、エンクロージャ、制御装置および排出ガス処理装置。設計・調達・建設(EPC)および設置。長期サービス契約(LTSA)。
対象外。レシプロガスエンジンおよびディーゼル非常用発電機(データセンター発電機市場で扱う)、燃料電池(データセンター燃料電池市場で扱う)、蓄電池、広域系統に供給する電力会社のガス火力発電所、ガスパイプラインおよび燃料、電力購入契約に基づき販売される電力。
各セグメントの関係。すべてのセグメント表は、2025年の同じ25億1,000万米ドルをタービン種類別、用途別、プラント構成別、提供形態別に分割しており、さらに5地域と12カ国に分けている。各分割は2020年から2035年までのすべての年で合計値と一致する。
データセンター向けガスタービン市場の推計値はなぜ異なるのか
データセンター向けガス電力に関する公開推計値が異なるのは、データセンター需要に供給する電力会社が購入するすべてのタービンを計上する推計がある一方、DC Market Insightsは単一キャンパスに紐づくタービンへの2026年の支出58億4,000万米ドルを計上しているためである。
より広い定義では3つの要素が加わる。第一に、データセンターが新規需要の主因であっても、一般的な需要増加に対応して建設される電力会社のコンバインドサイクル発電所である。三菱重工業は2025年10月の投資家向け説明会で、同社の米国におけるガスタービン契約はデータセンターと直接ではなく電力会社と結ばれていると述べた。第二に、多くのオンサイト案件でタービンと競合するレシプロエンジンであり、例えば2026年1月にAmerican Intelligence and PowerがMonarchキャンパス向けに発注した2 GWのCaterpillar製ガス発電機セットがこれに当たる。第三に、発電所の運転期間全体にわたる燃料、パイプラインおよび電力収入である。これら3つをすべて含めれば数値は数倍になるが、データセンター事業者がタービンに支出する金額を測るものではなくなる。
| 要素 | 本市場に含まれるか | 理由 |
|---|---|---|
| オンサイトの常用電源およびブリッジ電源用タービン | 含まれる(2025年に20億1,000万米ドル) | 単一キャンパス向けに購入 |
| 専用併設発電所 | 含まれる(2025年に5億237万米ドル) | 単一キャンパスと契約 |
| 一般需要向けの電力会社発電所 | 含まれない | 広域系統に供給 |
| レシプロガスエンジン | 含まれない | 発電機市場で扱う |
| 燃料および電力の販売 | 含まれない | 設備ではなく運転費 |
対象範囲内の購入者には、ハイパースケールクラウド事業者、AIクラウド開発事業者、コロケーション事業者、および単一キャンパスにのみ電力を販売する独立系発電事業者(IPP)が含まれる。電力会社のガス火力発電所、レシプロエンジン、燃料供給および電力購入契約は、すべての表で対象範囲外である。
データセンターはなぜ自前のガスタービンを購入するのか
データセンターがタービンを購入するのは、100 MWを超える負荷の系統接続に現在では何年もかかるためであり、その結果としてDC Market Insightsは2026年から2030年にかけて19,500 MWのタービン容量がデータセンターで運転開始されると見込んでいる。
大規模負荷に関する系統ルールがキャンパスを自前の発電所へと向かわせる
2025年に策定された電力ルールにより、オンサイト発電が計画上の標準となった。2025年8月の上院公式法案分析によれば、テキサス州上院法案第6号(Texas Senate Bill 6)は大規模負荷の閾値を75 MWと定め、テキサス電力信頼度協議会(ERCOT)が緊急時にこれらの負荷に対してオンサイトのバックアップ発電の稼働または需要抑制を指示できるようにした。2025年12月には連邦エネルギー規制委員会(FERC)が、PJM Interconnectionの併設に関する料金規定を不当かつ不合理と判断し、併設負荷向けに2つの新たな送電サービスを提案した。2025年7月の大統領令第14318号(Executive Order 14318)は、100 MWを超える新規負荷を必要とするデータセンター案件の対象構成要素に天然ガスタービンを挙げている。DC Market Insightsは、2025年金額の80.0%、すなわち20億1,000万米ドルに当たる常用電源およびブリッジ電源を、こうした系統上の制約に結びつけている。
タービン工場の生産枠は数年先まで予約済みである
2026年7月22日の決算発表によれば、GE Vernovaは2026年第2四半期に18 GWの生産枠予約契約を含む20 GWの新規ガス設備契約を締結し、受注残を44 GWから53 GWに、生産枠予約を56 GWから63 GWに拡大した。同社は、年初来のデータセンター向け受注が50億米ドルを超えて2025年通年の2倍以上になったと述べ、2026年末までに少なくとも125 GWが契約済みになると見込んでいる。生産枠が2029年まで埋まっているため、DC Market Insightsは設置価格が2025年の1kW当たり1,900米ドルから2028年に1kW当たり2,200米ドルのピークへ上昇するとモデル化している。
オンサイトガス発電が公式な電力見通しの一部となる
IEAは2025年4月、2030年までにデータセンター需要を満たすため天然ガスが175テラワット時(TWh)拡大し、特にガスがすでにデータセンター電力の40%超を供給している米国で顕著になると述べた。同機関の2026年4月の更新版は、データセンターの電力使用量を2025年の485 TWhから2030年には950 TWhに増加すると示し、2030年までに約15~27 GWのオンサイト天然ガス発電がデータセンターに電力を供給する可能性があると述べ、2025年にガスタービン受注が70%急増したことを指摘した。米国エネルギー省(DOE)は2025年9月、マルチギガワット級の発電案件を集めるSpeed to Power構想を開始した。DC Market Insightsは、2030年末までにデータセンターに設置されるタービンを21,730 MWと見込んでいる。
データセンター向けガスタービン案件はどのように変化しているか
データセンター向けガスタービン案件は大型化・恒久化しており、DC Market Insightsのモデルでは専用併設発電所の金額構成比が2025年の20.0%から2035年には40.0%に上昇する。
航空機エンジンを35~42 MWの電源ブロックとして転用
航空転用型タービンは約5分で起動し、トレーラー大のパッケージで出荷される。GE VernovaとCrusoeは2025年7月、1基約35 MWのLM2500XPRESS 29基の契約を発表し、AIデータセンターに約1 GWを供給する見込みであるとした。Crusoeは2025年8月、Abileneキャンパスにタービンがオンサイト設置されたことを説明した。2026年2月にはBoom Supersonicが、42 MWのSuperpowerタービン向けにBaker Hughesが発電機25基を供給すると発表し、アンカー顧客であるCrusoe向けに合計1.21 GWとなる。航空転用型タービンは2025年金額の48.0%、すなわち12億1,000万米ドルを占める。
電力会社クラスのフレーム型タービンがキャンパス敷地内へ
Mitsubishi Powerは2026年5月に発表し、初号機となるM501JAC 2基、約1,150 MWが、Tallgrass向けにワイオミング州シャイアン近郊のSwitchgrass Industrial Parkにある大規模データセンターへ専用のオンサイト電力を供給すると述べた。この規模の単一受注は、2025年にデータセンターで運転開始された全タービン容量の88%に相当する。重構造フレーム型タービンは2025年の7億5,355万米ドルから2035年には55億米ドルに成長し、キャンパスが燃料使用量削減のために蒸気タービンを追加するにつれ、コンバインドサイクル発電所の金額構成比は22.0%から45.0%に上昇する。
独立系統型発電所の許認可手続きが明確化
米国環境保護庁(EPA)は2026年7月27日、系統に電力を販売せず酸性雨プログラムの対象外となる独立系統型発電施設の開発・運転機会を拡大するガイダンスを公表した。2026年10月に更新されたデータセンター向け大気浄化法の資料ページでは、データセンターの大気許可の大半は州および地方の機関が発行すると説明している。DC Market Insightsは、2025年金額の45.0%、11億3,000万米ドルをオフグリッドおよび独立系統キャンパス向け常用電源に割り当てている。
市場の抑制要因:データセンター向けガスタービン支出を鈍らせるものは何か
タービン価格、リードタイムおよび排出規制が市場を抑制しており、DC Market Insightsのローケース(2035年に83億米ドル)は、運転開始MWが25%少なく価格が5%低い場合の影響を示している。
航空転用型機のkW当たりコストはフレーム型機の2倍
米国エネルギー情報局(EIA)は年次エネルギー見通し2026(Annual Energy Outlook 2026)の前提条件において、航空転用型燃焼タービンのオーバーナイトコストを1kW当たり2,275米ドル、産業用フレーム型機を1kW当たり1,158米ドル(いずれも2025年ドル)とした。IEAが2026年4月に信頼性の高い独立系統型供給のために示した範囲である、需要に対して30%~70%の余裕を持たせたオンサイト発電を整備するキャンパスは、2025年のモデル価格1kW当たり1,900米ドルで、ITの負荷1 MW当たり247万~323万米ドルのタービン設備を負担することになる。
新設タービンに対する排出規制の強化
米国連邦規則集(CFR)第40編第60部サブパートKKKKaを創設するEPA最終規則は、2024年12月13日以降に建設を開始したタービンを対象に2026年1月15日に発効し、選択的触媒還元を備えた大型・高稼働機には5 ppmという低い窒素酸化物(NOx)規制値が適用される。欧州連合(EU)では、指令の条文によれば、熱入力20 MW超の燃焼設備はEU排出量取引制度(EU Emissions Trading System)の対象となり、1 MW~50 MWの設備は中規模燃焼設備指令(Medium Combustion Plant Directive (EU) 2015/2193)の対象となる。これらの規則は排出制御コストを押し上げ、欧州の構成比を2025年金額の2.0%にとどめている。
データセンター向けガスタービン供給企業にとっての機会はどこにあるか
最大の機会は、2035年までに44,230 MWに達する保有設備へのサービスと、ブリッジ発電所の恒久資産への転換であり、DC Market Insightsのモデルではそれぞれ2035年金額で20億6,000万米ドルと51億6,000万米ドルに相当する。
20倍に拡大する保有設備へのサービス契約
長期サービス契約は2025年の4,185万米ドルから2035年には20億6,000万米ドルに成長し、前年の保有設備に対して2025年は1kW当たり年45米ドル、2035年は1kW当たり年52米ドルで価格設定される。データセンター用タービンは電力会社のピーク用電源よりはるかに長時間稼働するため、高温ガス通路点検やオーバーホールの時期が早まり、サービス収入は運転年数とともに積み上がる。
ブリッジ用機器をコンバインドサイクル発電所および水素対応発電所へ転換
キャンパスが迅速性を重視して購入したシンプルサイクル機に排熱回収ボイラーを追加するにつれ、コンバインドサイクル発電所は2025年の5億5,261万米ドルから2035年には51億6,000万米ドルに達する。GE VernovaはLM6000が水素100%に対応可能であるとしており、将来の炭素規制に直面する購入者にとって、タービンを交換せずに低炭素燃料へ移行する道筋となる。
データセンター向けガスタービンのkW当たりコストはいくらか
DC Market Insightsのモデルでは、データセンター向けガスタービン発電所の2025年の設置コストは1kW当たり約1,900米ドルであり、その70%がタービンパッケージ、30%がEPCおよび設置である。
| 年 | 設置価格(米ドル/kW) | 長期サービス(米ドル/kW・年) | 運転開始容量(MW) |
|---|---|---|---|
| 2020 | 1,250 | 35 | 40 |
| 2025 | 1,900 | 45 | 1,300 |
| 2030 | 2,150 | 50 | 4,200 |
| 2035 | 2,000 | 52 | 4,700 |
公開されている基準値がこの範囲を裏付けている。EIAが前提とする航空転用型タービン1kW当たり2,275米ドル、フレーム型タービン1kW当たり1,158米ドル(2025年ドル)は、2025年に航空転用型48%、重構造フレーム型30%、産業用22%を組み合わせたモデル価格を上下から挟んでいる。2028年のピークである1kW当たり2,200米ドルは工場生産枠の逼迫を反映している。GE Vernovaは2026年第3四半期に年間20 GWのガスタービン生産に向けて順調に進んでいると述べており、その生産能力が需要に追いつくにつれ、価格は2035年までに1kW当たり2,000米ドルに緩和する。
データセンター向けガスタービンにはどのような規則と基準が適用されるか
米国の大気許可からEUの排出量取引まで、5つの規則が2025年の支出25億1,000万米ドルを形作っている。
- EPA新規発生源性能基準(NSPS)、40 CFR 60 subpart KKKKa:2026年1月15日発効、新設の定置型燃焼タービンに対するNOx規制値(連邦官報、2026年1月15日)。
- 大統領令第14318号(Executive Order 14318):2025年7月、100 MWを超えるデータセンター案件の連邦許認可を迅速化し、天然ガスタービンを対象構成要素に指定。
- テキサス州上院法案第6号(Texas Senate Bill 6):2025年、75 MWの大規模負荷閾値と、ERCOTがオンサイトのバックアップ発電を指示する権限を規定(上院公式法案分析による)。
- アイルランドCRUの接続方針:公益事業規制委員会(Commission for Regulation of Utilities)は2025年2月、新設データセンターに対し、要求する需要に見合う発電または蓄電設備の提供を求める案を提示。
- EU排出量取引制度指令2003/87/ECおよび中規模燃焼設備指令(EU)2015/2193:熱入力20 MW超の設備に対する炭素排出枠と、1 MW~50 MWの設備に対する排出規制値。
データセンター支出をリードするタービン種類と用途はどれか
DC Market Insightsによれば、2025年金額では航空転用型ガスタービンが48.0%で首位に立ち、用途別ではオフグリッドおよび独立系統キャンパス向け常用電源が45.0%で首位である。
タービン種類別:航空転用型ガスタービンが48.0%で首位
| タービン種類 | 2025年(百万米ドル) | 2025年構成比 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 航空転用型ガスタービン | 1,205.69 | 48.0% | 3,894.89 | 12.44% |
| 重構造フレーム型ガスタービン | 753.55 | 30.0% | 5,498.67 | 21.99% |
| 産業用・小型ガスタービン | 552.61 | 22.0% | 2,062.00 | 14.07% |
| 合計 | 2,511.85 | 100.0% | 11,455.56 | 16.39% |
用途別:常用電源が45.0%で首位
| 用途 | 2025年(百万米ドル) | 2025年構成比 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| オフグリッドおよび独立系統キャンパス向け常用電源 | 1,130.33 | 45.0% | 4,582.23 | 15.02% |
| 系統接続までのブリッジ電源 | 879.15 | 35.0% | 2,291.11 | 10.05% |
| 専用併設発電所 | 502.37 | 20.0% | 4,582.22 | 24.74% |
| 合計 | 2,511.85 | 100.0% | 11,455.56 | 16.39% |
プラント構成別:シンプルサイクルが78.0%で首位
| プラント構成 | 2025年(百万米ドル) | 2025年構成比 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| シンプルサイクル | 1,959.24 | 78.0% | 6,300.56 | 12.39% |
| コンバインドサイクル | 552.61 | 22.0% | 5,155.00 | 25.02% |
| 合計 | 2,511.85 | 100.0% | 11,455.56 | 16.39% |
提供形態別:タービン機器が68.8%で首位
| 提供形態 | 2025年(百万米ドル) | 2025年構成比 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| タービン機器 | 1,729.00 | 68.8% | 6,580.00 | 14.30% |
| EPCおよび設置 | 741.00 | 29.5% | 2,820.00 | 14.30% |
| 長期サービス契約 | 41.85 | 1.7% | 2,055.56 | 47.61% |
| 合計 | 2,511.85 | 100.0% | 11,455.56 | 16.39% |
DC独自分析:オンサイトガスタービン案件トラッカー — 名称が公表された5件のタービン案件、3.88 GW
DC Market Insightsは企業および投資家向け発表から得た12のインプットをもとにこのトラッカーを構築した。データセンター向けに名称が公表されたガスタービン案件は3,877 MWであり、2027年のモデル設置価格1kW当たり2,150米ドルで約83億4,000万米ドルに相当する(DC Market Insights推計)。
| 購入者または案件 | 供給企業およびタービン | 台数 | MW | 発表時期 |
|---|---|---|---|---|
| Crusoe AIデータセンター | GE Vernova LM2500XPRESS | 29 | 約1,000 | 2025年7月 |
| Boom Supersonic経由のCrusoe | Superpowerタービン、Baker Hughes製発電機 | 発電機25基 | 1,210 | 2026年2月 |
| Tallgrass、シャイアンキャンパス | Mitsubishi Power M501JAC | 2 | 約1,150 | 2026年5月 |
| Frontier、ワイオミング州およびテキサス州 | Baker Hughes NovaLT | 16 | 最大270 | 2025年5月 |
| xAI、メンフィス | 許可済みガスタービン | 15 | 最大247 | 2025年7月 |
| 合計 | 3,877 |
3つの大規模ガス案件は、意図的に3,877 MWの合計から除外している。2 GWのMonarch案件はCaterpillar製レシプロ発電機セットを使用する。Williamsはオハイオ州の2カ所のSocratesサイトで計400 MWを挙げているが、発電技術を明示していない。MetaのHyperionキャンパス向けのEntergy Louisianaの3つのコンバインドサイクル発電所は、MW値が公表されていない。名称が公表されたタービン案件は、モデルが2025年から2027年に運転開始とする7,900 MWの49%に相当するため、予測の達成には未公表案件からほぼ同量があれば足りる。
データセンター向けガスタービンへの支出が最も多い地域はどこか
2025年金額では北米が88.0%、すなわち22億1,000万米ドルで首位に立ち、中南米が年36.71%で最も成長の速い地域である。
北米が88.0%のシェアで首位
北米の支出は2025年の22億1,000万米ドルから2035年には71億米ドルに増加し、CAGRは12.38%である。ローレンス・バークレー国立研究所は2024年12月にDOEの委託で、データセンターが2023年に米国電力の4.4%を使用し、2028年までに6.7%~12%を使用する可能性があるとの結果をまとめた。この差を埋めるのがオンサイトタービンである。
中東・アフリカは6.0%のシェア
サウジアラビアとアラブ首長国連邦(UAE)がAIキャンパスと低コストの随伴ガスを組み合わせることで、中東・アフリカは1億5,071万米ドルから20億6,000万米ドルへ年29.90%で成長する。
アジア太平洋は3.0%のシェア
アジア太平洋は7,536万米ドルから11億5,000万米ドルへ年31.28%で成長する。DC Market Insightsの国別配分では、AIキャンパスの開発パイプラインが新規送電網の整備を上回るマレーシア、日本、インドが牽引する。
欧州は2.0%のシェア
欧州は5,024万米ドルから5億7,278万米ドルへ年27.55%で成長する。規制当局が新設データセンターに需要に見合う発電設備の確保を求めているアイルランドが牽引する。
中南米は年36.71%で最も成長の速い地域
新設キャンパスへの送電が遅れている地域でメキシコとブラジルがガスタービンを活用することで、中南米は2,512万米ドルから5億7,278万米ドルに成長する。
データセンター向けガスタービンを最も多く購入する国はどこか
米国は2025年にデータセンター向けガスタービンを21億4,000万米ドル購入し、世界全体の85.0%を占める。インドは年36.71%で最も成長の速い大国である。
| 順位 | 国 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 | 地域 |
|---|---|---|---|---|---|
| 1 | 米国 | 2,135.07 | 6,644.22 | 12.02% | 北米 |
| 2 | カナダ | 75.36 | 458.22 | 19.78% | 北米 |
| 3 | サウジアラビア | 75.36 | 916.44 | 28.38% | 中東・アフリカ |
| 4 | アラブ首長国連邦 | 62.80 | 687.33 | 27.03% | 中東・アフリカ |
| 5 | アイルランド | 30.14 | 286.39 | 25.25% | 欧州 |
| 6 | マレーシア | 20.09 | 229.11 | 27.56% | アジア太平洋 |
| 7 | 日本 | 15.07 | 229.11 | 31.28% | アジア太平洋 |
| 8 | メキシコ | 15.07 | 286.39 | 34.24% | 中南米 |
| 9 | インド | 12.56 | 286.39 | 36.71% | アジア太平洋 |
| 10 | 英国 | 10.05 | 137.47 | 29.90% | 欧州 |
| 11 | オーストラリア | 10.05 | 171.83 | 32.83% | アジア太平洋 |
| 12 | ブラジル | 7.54 | 171.83 | 36.70% | 中南米 |
米国は2035年まで最大の購入国であり続けるが、系統接続が追いつくにつれ、そのシェアは85.0%から58.0%に低下する。インドは年36.71%で最も成長の速い大国である。AIキャンパスの開発パイプラインが、2025年に1,256万米ドルという極めて小さなオンサイトタービン基盤から拡大するためである(DC Market Insights配分)。
2035年のデータセンター向けガスタービン市場予測はどのように変わり得るか
2026年以降に運転開始されるMWの量とその価格に応じて、2035年の市場は114億6,000万米ドルのベースケースを中心に83億米ドルから142億6,000万米ドルの範囲となる。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035 | 2027年以降の前提 |
|---|---|---|---|
| ロー | 8,304.56 | 12.70% | 運転開始MWが25%減、価格が5%低下 |
| ベース | 11,455.56 | 16.39% | 本文記載のモデルどおり |
| ハイ | 14,258.36 | 18.96% | 運転開始MWが20%増、価格が5%上昇 |
ローケースは、FERCおよびテキサス州の新ルールの下で系統接続が加速する場合を想定し、ハイケースは、2026年7月のEPAガイダンスの下で独立系統型発電所の利用が拡大する場合を想定している。
データセンター向けガスタービンの主要企業はどこか
GE Vernovaが2025年金額の約36%で首位に立ち、上位5社で約76%を占める(名称が公表されたデータセンター案件および開示された受注に基づくDC Market Insights評価)。
- GE Vernova
- Siemens Energy
- Mitsubishi Power
- Solar Turbines(Caterpillar)
- Baker Hughes
- Ansaldo Energia
- Kawasaki Heavy Industries
- Doosan Enerbility
- Everllence
- Boom Supersonic
- ProEnergy
- Harbin Electric
- Dongfang Electric
- Capstone Green Energy
GE Vernova(約36%)、Siemens Energy(約14%)、Mitsubishi Power(約10%)、Solar Turbines(約9%)、Baker Hughes(約7%)の合計約76%という集中度の推計は、名称が公表されたデータセンター向けタービン案件における各社のシェアを反映している。Siemens Energyは2026会計年度第3四半期に、データセンター関連の大型受注を含め、比較可能ベースで61.9%増となる過去最高の99億7,000万ユーロのGas Services受注を報告し、2025会計年度に過去最高の1,380億ユーロの受注残を報告した際にはデータセンターを需要の牽引役に挙げた。Caterpillarは2026年8月、第2四半期のPower Generation売上高が29%増の31億米ドルとなり、タービンおよびタービン関連サービスが主にデータセンター用途で伸びたと述べた。三菱重工業は2025会計年度の第3四半期までに大型フレーム型ガスタービン31基の契約を締結し、前年比15基増となった。
最近の動向
2026年の9つの日付付きの出来事は、タービン受注、規則および案件発表が連動して動いていることを示している。
- 2026年1月、定置型燃焼タービンに関するEPA最終規則(40 CFR 60 subpart KKKKa)が1月15日に発効した(出典:Federal Register)。
- 2026年1月、GE Vernovaは、2025年第4四半期にGas Powerの受注残と生産枠予約が62 GWから83 GWに増加したと報告した(出典:GE Vernova)。
- 2026年2月、Boom Supersonicは、Crusoe向けの1.21 GWのSuperpowerタービン用発電機をBaker Hughesが供給すると述べた(出典:Boom Supersonic)。
- 2026年4月、IEAは、2030年までに15~27 GWのオンサイト天然ガス発電がデータセンターに電力を供給する可能性があると述べた(出典:IEA)。
- 2026年5月、Mitsubishi Powerは、ワイオミング州のデータセンターにオンサイト電力を供給する約1,150 MWのM501JAC 2基を発表した(出典:Mitsubishi Power)。
- 2026年7月、GE Vernovaは、上半期のデータセンター向け受注が50億米ドルを超えたと報告した(出典:GE Vernova)。
- 2026年7月、EPAは独立系統型発電施設に関する許認可ガイダンスを公表した(出典:EPA)。
- 2026年8月、Siemens Energyは、データセンター向け大型受注を含む過去最高のGas Services受注を報告した(出典:Siemens Energy)。
- 2026年8月、Williamsは、Socrates電力プロジェクトの第1期が予算内かつ予定どおりに完了したと述べた(出典:Williams)。
調査手法:DC Market Insightsはデータセンター向けガスタービン市場をどのように算定しているか
DC Market Insightsは、データセンターで運転開始されるタービンMWに1kW当たりの設置価格を乗じ、既存の保有設備に対する1kW・年当たりのサービス額を加えるボトムアップ方式で市場を算定しており、2025年は25億1,000万米ドルとなる。
モデルの数値は次のとおりである。運転開始容量は40 MW(2020年)、1,300 MW(2025年)、2,800 MW(2026年)、4,200 MW(2030年)、4,700 MW(2035年)。設置価格は同じ年にそれぞれ1kW当たり1,250米ドル、1,900米ドル、2,050米ドル、2,150米ドル、2,000米ドルで、タービン機器70%、EPCおよび設置30%に分割される。サービスは前年の保有設備に対し、2020年に1kW・年当たり35米ドル、2025年に45米ドル、2030年に50米ドル、2035年に52米ドルであり、保有設備は2019年末の300 MWから始まり、2025年に2,230 MW、2030年に21,730 MW、2035年に44,230 MWに達する。セグメント、地域および国別のシェアはDC Market Insightsによる配分であり、すべての年で合計値と一致する。
結果は3つの境界チェックで検証している。上限その1:2030年末の保有設備21,730 MWには約14 GWのオンサイト常用電源およびブリッジ電源用タービンが含まれ、これはレシプロエンジンも含むIEAの2030年までのオンサイトガス15~27 GWという範囲の下限を下回る。上限その2:2035年の運転開始ピーク4,700 MWは、GE Vernova単独で計画する年間ガスタービン生産20 GWの23.5%に相当する。下限:DC独自分析トラッカーで名称が公表されたタービン案件3,877 MWは、2025年から2027年に運転開始される7,900 MWの49%に相当する。手法の詳細はDC Market Insights調査手法のページに記載しており、より広範な支出の背景についてはデータセンター市場およびデータセンターエネルギー貯蔵市場のレポートで解説している。
目次
- 01はじめに
- 1.1市場の定義
- 1.2過去期間、基準年および予測期間
- 1.3レポート属性
- 02調査手法
- 2.1運転開始MWモデルの数値
- 2.2境界チェック:IEAオンサイトガス上限、GE Vernova生産上限および公表案件下限
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04データセンター向けガスタービンとは何か
- 4.1対象範囲:航空転用型、フレーム型、産業用タービン、EPCおよびサービス
- 4.2対象外:レシプロエンジン、燃料電池、電力会社発電所および燃料
- 4.3各セグメントの関係
- 05データセンター向けガスタービン市場の推計値はなぜ異なるのか
- 5.1より広い定義に含まれる電力会社発電所、エンジンおよび燃料
- 5.2対象範囲の比較:含まれるものと含まれないもの
- 5.3対象範囲内の購入者
- 06市場の推進要因
- 6.1大規模負荷に関する系統ルールがキャンパスを自前の発電所へと向かわせる
- 6.2タービン工場の生産枠は数年先まで予約済み
- 6.3オンサイトガス発電が公式な電力見通しの一部となる
- 07市場トレンド
- 7.1航空機エンジンを35~42 MWの電源ブロックとして転用
- 7.2電力会社クラスのフレーム型タービンがキャンパス敷地内へ
- 7.3独立系統型発電所の許認可手続きが明確化
- 08市場の抑制要因
- 8.1航空転用型機のkW当たりコストはフレーム型機の2倍
- 8.2新設タービンに対する排出規制の強化
- 09市場機会
- 9.120倍に拡大する保有設備へのサービス契約
- 9.2ブリッジ用機器をコンバインドサイクル発電所および水素対応発電所へ転換
- 10価格分析:データセンター向けガスタービンのkW当たりコスト
- 10.1設置価格およびサービス価格(2020-2035年)
- 10.2公開基準値:EIA燃焼タービンコスト
- 11基準および規制
- 11.1EPA NSPS 40 CFR 60 Subpart KKKKa
- 11.2大統領令第14318号(Executive Order 14318)
- 11.3テキサス州上院法案第6号(Texas Senate Bill 6)
- 11.4アイルランドCRUの接続方針
- 11.5EU排出量取引制度および中規模燃焼設備指令
- 12データセンター向けガスタービン市場:タービン種類別
- 12.1航空転用型ガスタービン
- 12.2重構造フレーム型ガスタービン
- 12.3産業用・小型ガスタービン
- 13データセンター向けガスタービン市場:用途別
- 13.1オフグリッドおよび独立系統キャンパス向け常用電源
- 13.2系統接続までのブリッジ電源
- 13.3専用併設発電所
- 14データセンター向けガスタービン市場:プラント構成別
- 14.1シンプルサイクル
- 14.2コンバインドサイクル
- 15データセンター向けガスタービン市場:提供形態別
- 15.1タービン機器
- 15.2EPCおよび設置
- 15.3長期サービス契約
- 16Dc独自分析:オンサイトガスタービン案件トラッカー
- 16.1名称が公表された5件のタービン案件、3,877 MW
- 16.2除外した案件とその理由
- 17地域別インサイト
- 17.1北米
- 17.2中東・アフリカ
- 17.3アジア太平洋
- 17.4欧州
- 17.5中南米
- 18国別分析
- 18.1米国
- 18.2カナダ
- 18.3サウジアラビア
- 18.4アラブ首長国連邦
- 18.5アイルランド
- 18.6マレーシア
- 18.7日本
- 18.8メキシコ
- 18.9インド
- 18.10英国
- 18.11オーストラリア
- 18.12ブラジル
- 19予測シナリオ(2035年)
- 19.1ローケース
- 19.2ベースケース
- 19.3ハイケース
- 20競合インサイト
- 20.1GE Vernova
- 20.2Siemens Energy
- 20.3Mitsubishi Power
- 20.4Solar Turbines(Caterpillar)
- 20.5Baker Hughes
- 20.6Ansaldo Energia
- 20.7Kawasaki Heavy Industries
- 20.8Doosan Enerbility
- 20.9Everllence
- 20.10Boom Supersonic
- 20.11ProEnergy
- 20.12Harbin Electric
- 20.13Dongfang Electric
- 20.14Capstone Green Energy
- 21最近の動向
- 21.1日付付きの出来事(2026年1月~8月)
- 図 1:データセンター向けガスタービン市場規模(2020-2035年、百万米ドル)
- 表 1:レポート属性
- 表 2:対象範囲の比較
- 表 3:設置価格、サービス価格および運転開始容量(2020-2035年)
- 表 4:タービン種類別市場(2025年および2035年)
- 表 5:用途別市場(2025年および2035年)
- 表 6:プラント構成別市場(2025年および2035年)
- 表 7:提供形態別市場(2025年および2035年)
- 表 8:オンサイトガスタービン案件トラッカー
- 表 9:上位12カ国(2025年および2035年)
- 表 10:予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によれば、2026年は58億4,000万米ドルであり、2025年の25億1,000万米ドルから132.6%増加する。市場は2035年に114億6,000万米ドルに達すると予測され、2025年からのCAGRは16.39%である。
2020年から2025年の年110.69%に続き、2025年から2035年は年16.39%で成長する。キャンパスが自前の電源を整備するにつれ、データセンターで運転開始されるタービン容量が2025年の1,300 MWから2035年には4,700 MWに増加するためである。
100 MWを超える負荷の系統接続には何年もかかるため、2025年にはデータセンターで1,300 MWのガスタービンが運転開始された。オンサイトタービンにより、AIキャンパスは先に受電を開始し、後から系統に接続できる。
2025年金額の48.0%、すなわち12億1,000万米ドルを、約5分で起動する航空転用型ガスタービンが占める。1 GWを超えるキャンパスが電力会社クラスの機器を購入するにつれ、重構造フレーム型タービンが年21.99%と最も速く成長する。
2025年の設置コストは1kW当たり約1,900米ドルであり、タービンパッケージが70%、EPCが30%を占める(DC Market Insights推計)。EIAは2025年ドルで、航空転用型タービンを1kW当たり2,275米ドル、フレーム型機を1kW当たり1,158米ドルと想定している。
IEAによれば、2030年までに15~27 GWのオンサイト天然ガス発電がデータセンターに電力を供給する可能性があり、その大半は米国である。DC Market Insightsは、2030年末までにデータセンターに設置されるガスタービンを21,730 MWと見込んでいる。
2025年金額の88.0%、すなわち22億1,000万米ドルが北米で支出される。中南米が年36.71%と最も速く成長し、インドが年36.71%で最も成長の速い大国である。
2025年金額の約36%をGE Vernovaが占めており、同社は2026年上半期にデータセンター向け受注が50億米ドルを超えたと報告した(DC Market Insights評価)。これにSiemens Energy、Mitsubishi Power、Solar Turbines、Baker Hughesが続く。
2026年1月15日以降、米国の新設タービンにはEPAのsubpart KKKKaによるNOx規制値が適用され、大統領令第14318号は100 MWを超える案件の許認可を迅速化している。EUでは熱入力20 MW超の発電所がEU排出量取引制度の対象となる。
2026年の58億4,000万米ドルは、単一のデータセンターキャンパスに紐づくタービンを対象としたDC Market Insightsの数値である。一般需要向けの電力会社発電所、レシプロエンジン、または燃料・電力販売を加えた推計は、より大きな値となる。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。