
제조업 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
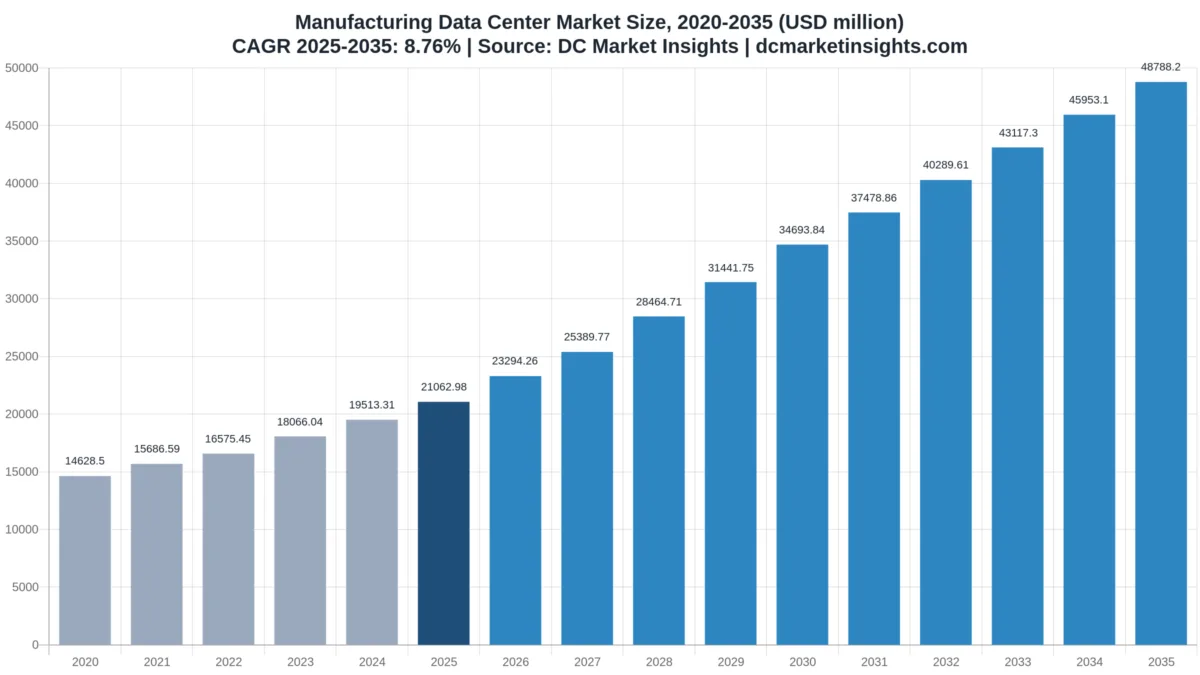
제조업 데이터센터 시장 규모는 2025년 USD 21.06십억였으며, 연평균 성장률(CAGR) 8.76%로 성장해 2035년에는 USD 48.79십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위
- 04시장 추정치가 다른 이유
- 05시장 성장 요인
- 06시장 동향
- 07시장 과제 및 제약 요인
- 08시장 기회
- 09가격 분석
- 10표준 및 규제
- 18개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 17분석 대상 기업
분석 대상 기업
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Inspur
- Super Micro Computer
- NVIDIA
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Rittal
- Siemens
- Equinix
- Digital Realty
- Deutsche Telekom
- NTT DATA
- Foxconn
전체 분석
제조업 데이터센터 시장은 2026년 232.9억 달러로 평가되며, 2025년 210.6억 달러에서 2035년 487.9억 달러에 이를 것으로 전망되고, 2025년부터 2035년까지 연평균 성장률(CAGR)은 8.76%입니다(DC Market Insights 추정). 이 자금을 움직이는 것은 GPU(그래픽 처리 장치) 용량을 임차하는 대신 직접 사들이는 제조업체들입니다. 2025년 10월 31일 현대자동차그룹, 삼성전자, SK그룹은 각각 약 50,000개의 NVIDIA GPU를 갖춘 AI 팩토리를 발표했으며, NVIDIA 및 한국 정부와 함께하는 현대차의 프로그램만 해도 약 30억 달러에 달합니다(현대자동차그룹, 2025년 10월). 공장은 갈취 공격의 1차 표적이기 때문에 데이터를 가까이 두기도 합니다. 2025년 유럽연합(EU)에서 주장된 랜섬웨어 배포의 25.2%가 제조업에 집중되어 다른 어떤 부문보다 많았습니다(ENISA, 2026년 9월). 산출 근거: 2025년 제조업체가 사용 중인 정보기술(IT) 부하 5,200메가와트(MW) x MW당 지출 405만 달러 = 210.6억 달러이며, 이 중 153억 달러가 IT 하드웨어, 30.3억 달러가 코로케이션 및 호스팅 요금입니다. 산업용 AI 학습 및 추론은 연 18.88%로 가장 빠르게 성장하는 워크로드이며, 한국의 반도체 및 자동차 제조업체들이 이 부문에서 가장 큰 민간 GPU 홀을 짓고 있어 아시아태평양이 10.29%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 제조업 데이터센터 시장 규모는 얼마입니까?
DC Market Insights는 2026년 제조업 데이터센터 지출을 232.9억 달러로 추정하며, 이는 2025년보다 10.59% 많은 수준입니다. 한국의 AI 팩토리, 뮌헨 산업용 AI 클라우드, 랜섬웨어에 대비한 2차 사이트가 노후 서버실 폐쇄 속도보다 빠르게 부하를 늘리고 있기 때문입니다.
- 2025년 제조업 데이터센터 시장 규모: 210.6억 달러
- 2026년 시장 규모: 232.9억 달러
- 2030년 시장 규모: 346.9억 달러
- 2035년 시장 규모: 487.9억 달러
- 2025-2035년 CAGR: 8.76%(저성장 시나리오 7.13%, 고성장 시나리오 10.10%)
- 최대 구성요소: IT 하드웨어, 153억 달러, 2025년 가치의 72.7%
- 최고속 성장 워크로드: 산업용 AI 학습 및 추론, 연 18.88% 성장하여 2035년 164.5억 달러
- 최대 산업: 전자 및 반도체, 2025년 50.6억 달러, 10.45%로 가장 빠르게 성장하는 산업이기도 함
- 선도 지역: 아시아태평양, 80억 달러, 2025년 가치의 38.0%, 10.29%로 최고속 성장
- 최대 국가: 미국, 2025년 55.8억 달러; 최고속 성장 대형 국가: 인도, 14.46%
- 시장 선도 기업: 공장 및 기업용 서버 분야의 Dell Technologies, Hewlett Packard Enterprise, Lenovo, 전력 및 냉각 분야의 Schneider Electric, Vertiv(DC Market Insights 평가)
요약: 제조업 데이터센터 시장 규모, 2020-2035
세계 제조업 데이터센터 시장 규모는 2020년 146.3억 달러로 평가되었고 2025년 210.6억 달러에 도달했으며, 예측 기간 동안 8.76%의 CAGR로 2035년 487.9억 달러에 이를 것으로 예상됩니다. 2020년부터 2025년까지 제조업체들이 랜섬웨어 공격 이후 공장 데이터룸, 엔지니어링 시뮬레이션 클러스터, 복구 사이트를 추가하면서 지출은 연 7.56% 증가했습니다. 2025년부터는 GPU 랙이 MW당 지출을 끌어올리면서 성장률이 8.76%로 높아집니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 210.6억 달러 |
| 2026년 시장 규모 | 232.9억 달러 |
| 2025-2035년 CAGR | 8.76% |
| 2035년 시장 규모 | 487.9억 달러 |
| 대상 세그먼트 | 구성요소, 산업, 워크로드, 배포 모델, 지역, 12개국 |
성장은 두 단계로 진행됩니다. 2027년까지는 한국과 대만의 AI 팩토리가 상승을 이끕니다. DC Market Insights는 8개 제조업체와 그 파트너가 발표한 GPU 171,216개, 약 325 MW의 IT 부하를 집계합니다. 2028년 이후에는 EU 데이터법에 따른 디지털 트윈과 공장 데이터 플랫폼의 확산이 성장을 이끌며, 공장 엣지 룸은 2035년 117.1억 달러로 성장합니다.
제조업 데이터센터 지출에는 무엇이 포함됩니까?
이 시장은 2025년 제조업체들이 자사 시스템을 위해 소유하거나 임차한 데이터센터 용량에 지출한 210.6억 달러입니다.
포함: 제조업체의 기업 데이터센터 및 공장 룸에 있는 서버, 스토리지, 네트워크 장비; 제조업체가 소유한 GPU 클러스터(AI 팩토리); 제조업체가 임차한 코로케이션, 홀세일 및 호스팅형 프라이빗 클라우드 용량; 자가 사이트의 전기 및 기계 설비(무정전 전원 장치(UPS), 배전반, 냉각); 건설, 조립식 인클로저 및 입주자 내부 공사. 구매자는 글로벌 그룹부터 공장 룸 하나를 운영하는 중소기업(SME)까지 다양합니다.
제외: 퍼블릭 클라우드 서비스 요금, 제조실행시스템(MES) 및 전사적자원관리(ERP) 소프트웨어 라이선스, 컨트롤러·로봇·센서 등 운영기술(OT), 공장 전기요금, 그리고 제조업체가 퍼블릭 클라우드에서 시간 단위로 임차하는 GPU 용량.
세그먼트 구성 방식: 구성요소별 분할(IT 하드웨어 153억 달러, 코로케이션 및 호스팅 30.3억 달러, 전기 및 기계 20.3억 달러, 건설 6억 9,334만 달러)의 합계는 210.6억 달러이며, 산업, 워크로드, 배포 모델, 지역 및 국가별 분할도 각각 같은 총액이 됩니다.
제조업 데이터센터 시장 추정치는 왜 서로 다릅니까?
DC Market Insights는 제조업체가 소유하거나 임차한 데이터센터 용량만 집계하여 2026년 시장을 232.9억 달러로 평가합니다. 더 넓은 추정치는 건물 밖에 있는 서비스를 더하기 때문에 더 크게 나옵니다.
더 넓은 정의는 제조업체의 퍼블릭 클라우드 요금, 산업용 사물인터넷(IIoT) 플랫폼, MES 및 ERP 소프트웨어 구독, 작업 현장의 OT 네트워크 장비, 그리고 홀을 가동하는 전기를 더합니다. 일부는 데이터룸이 아닌 책상이나 생산 라인에 놓인 경우까지 포함해 제조업 고객에게 출하된 모든 서버를 집계하기도 합니다. 이러한 항목은 서로 다른 예산으로 구매되고 데이터센터 부하 MW당이 아니라 사용자당, 장치당 또는 킬로와트시당 가격이 책정되므로 여기서는 제외됩니다.
| 요소 | 본 추정 포함 여부 | 이유 |
|---|---|---|
| 기업 및 공장 데이터센터 IT 하드웨어 | 예, 153억 달러 | 데이터센터 부하 MW당 구매 |
| 제조업체가 임차한 코로케이션 및 호스팅형 프라이빗 클라우드 | 예, 30.3억 달러 | 월 킬로와트(kW)당 가격 책정 |
| 자가 사이트의 전력, 냉각 및 건물 | 예, 27.3억 달러 | 사이트에 대한 자본 지출 |
| 퍼블릭 클라우드 서비스 요금 | 아니요 | 용량이 아닌 사용량 기반 서비스 |
| MES, ERP 및 IIoT 소프트웨어 | 아니요 | 사용자 또는 장치당 가격 책정 |
| 로봇, 컨트롤러 및 작업 현장 OT 네트워크 | 아니요 | 데이터센터가 아닌 공장 설비 |
| 홀 전기요금 | 아니요 | 에너지 운영 비용 |
범위에는 글로벌 그룹뿐 아니라 공장 룸 하나를 둔 중소기업도 포함됩니다. 더 넓은 시장 명칭이 포함하더라도 퍼블릭 클라우드 요금, MES 라이선스, IIoT 플랫폼, 로봇 및 전기는 범위에서 제외됩니다.
제조업 데이터센터 시장 성장 요인: 공장은 왜 컴퓨팅을 사들이고 있습니까?
민간 AI 팩토리, 랜섬웨어 복구, 기계 데이터에 관한 새 규정이라는 세 가지 힘이 2025년부터 2035년 사이 연간 지출을 약 277.3억 달러 늘립니다.
삼성, SK, 현대의 15만 GPU 규모 한국 AI 팩토리
2025년 10월 31일 NVIDIA는 한국 정부와 산업 그룹들이 260,000개 이상의 GPU를 추가한다고 밝혔으며, 이 중 150,000개를 세 제조업체가 가져갔습니다. 삼성전자는 50,000개 이상의 GPU를 갖춘 반도체 AI 팩토리를, SK그룹은 1단계가 2027년 말 완료 예정인 50,000개 이상 GPU 규모의 AI 팩토리를, 현대자동차그룹은 50,000개 GPU의 Blackwell 팩토리를 구축하고 있습니다(NVIDIA 및 각사 발표, 2025년 10월). 이어 한국 정부는 2030년까지 제조업 AI 전환(M.AX)을 위한 20조 원 규모의 민관 예산을 책정했습니다(대한민국 정부, 2026년 6월). DC Market Insights는 세 프로젝트를 약 285 MW의 AI IT 부하로 환산하며, 이 때문에 AI 랙은 2025년 312 MW에서 2035년 2,496 MW로 늘고 한국은 연 10.05% 성장합니다.
랜섬웨어로 제조업이 유럽에서 가장 많이 공격받는 부문이 되다
유럽연합 사이버보안청(ENISA)은 2025년 전체 사이버범죄 사고에서 제조업을 14.4%로 가장 큰 피해 부문으로 기록했으며, 주장된 랜섬웨어 배포의 25.2%가 제조업이었고 이 부문에 대한 금전적 동기의 공격 중 82.8%가 랜섬웨어였습니다. 미국에서는 FBI 인터넷범죄신고센터(IC3)가 2025년 3,600건 이상의 랜섬웨어 신고를 접수했으며, 상위 10개 변종의 피해 부문 중 첫 번째로 Critical Manufacturing(핵심 제조업)을 꼽았습니다. 공장들은 격리된 백업 홀과 2차 사이트로 대응하고 있으며, 이로 인해 백업 복구 및 기타 워크로드는 2035년 64.8억 달러를 유지하고, 임차가 늘어나는 가운데서도 기업 데이터센터는 170.8억 달러를 유지합니다.
EU 데이터법과 NIS2가 기계 데이터를 규제 대상 자산으로 바꾸다
2025년 9월 12일부터 EU 데이터법은 제조업 등 산업의 사용자에게 자신의 산업 장비가 생성하는 성능 데이터에 대한 접근권을 부여합니다(유럽연합 집행위원회, 2025년 9월). 2024년 10월 17일까지 국내법으로 전환되어야 했던 네트워크 및 정보보안 지침(NIS2)은 컴퓨터, 전자제품, 기계 및 자동차를 만드는 중대형 제조업체를 적용 대상에 포함합니다. 두 규정 모두 공장이 기계 데이터를 자신이 통제하는 장소에 저장하도록 압박하며, 이 때문에 공장 데이터 및 디지털 트윈은 연 10.05% 성장하여 2035년 87.8억 달러에 이르고, 2025년 약 8,900억 달러의 부가가치를 기록한 유럽 최대 제조국 독일(World Bank)은 27.3억 달러에 도달합니다.
제조업 데이터센터 시장 동향: 공장은 컴퓨팅을 어떻게 바꾸고 있습니까?
제조업체들은 이제 GPU 홀을 공유하고, 공장 현장에서 AI를 운영하며, AI를 국가 산업 계획에 통합하고 있습니다. 코로케이션 및 호스팅형 프라이빗 클라우드는 지출 비중이 2025년 27.0%에서 2035년 41.0%로 높아집니다.
뮌헨과 타이베이의 공유형 산업용 AI 클라우드
Deutsche Telekom은 2026년 1분기부터 고객에게 개방되는 Industrial AI Cloud를 위해 뮌헨 데이터센터에 10,000개의 NVIDIA GPU를 설치했으며, BMW Group, Mercedes-Benz, Maserati, Schaeffler가 사용자로 명시되어 있습니다(Deutsche Telekom 및 NVIDIA, 2025-2026). 대만에서는 Foxconn이 10,000개의 Blackwell Ultra GPU를 갖춘 슈퍼컴퓨팅 센터에 14억 달러를 투자하고 있으며, 이 센터는 자회사 Big Innovation Company가 NVIDIA 클라우드 파트너로 운영하고 TSMC 연구원들이 사용자입니다(Foxconn, 2025년 5월 및 11월). 70 MW 규모의 홀을 채울 수 없는 중견 공장들은 이러한 공유 홀의 랙을 임차하며, 그 결과 코로케이션 및 호스팅이 연 12.03%로 가장 빠르게 성장하는 구성요소가 됩니다.
중국의 스마트 팩토리 13,000곳과 2,592 EFLOPS의 AI 컴퓨팅
중국 국무원은 2026년 10월 20일 중국이 13,000곳 이상의 선진급 스마트 팩토리를 구축했으며, 2026년 9월 말 지능형 컴퓨팅 파워가 2,592엑사플롭스(EFLOPS)로 1년 만에 146% 증가했다고 발표했습니다. 2025년 8월의 AI 플러스 지침은 2027년까지 AI 에이전트와 지능형 단말의 보급률 70% 이상을 목표로 합니다. 중국은 2025년 약 4조 8,200억 달러의 부가가치를 기록한 최대 제조국이며(World Bank), DC Market Insights는 중국 제조업 데이터센터 시장을 2025년 31.6억 달러, 연 9.80% 성장으로 추정합니다.
제약 공장도 자체 AI 팩토리를 갖추다
1,016개의 Blackwell Ultra GPU를 갖춘 DGX SuperPOD인 Eli Lilly의 LillyPod는 2026년 2월 26일 가동을 시작했으며 임상 개발과 제조 전반에 사용될 예정입니다(NVIDIA, 2026년 2월). DC Market Insights는 이러한 공정 산업 클러스터를 화학 및 소재, 기타 제조업 세그먼트에 포함하며, 두 세그먼트는 2035년 합계 139억 달러에 이릅니다.
제조업 데이터센터 시장 과제: 공장 데이터센터의 성장을 늦추는 요인은 무엇입니까?
에너지 보고 의무와 부족한 AI 역량이 시장을 둔화시킵니다. 이러한 요인이 없다면 2035년 551.3억 달러라는 DC Market Insights의 고성장 시나리오가 기본 시나리오가 될 것입니다.
EU 에너지 보고 의무가 500 kW 이상의 자체 홀까지 확대되다
에너지효율지침(EED) 제12조에 따라 자체 홀을 포함하여 설치 IT 전력이 500킬로와트(kW) 이상인 모든 데이터센터는 에너지 데이터를 공개해야 합니다. 첫 번째 보고에서는 대상의 약 36%인 770개 사이트만 보고했으며, EU 데이터센터는 2024년 68테라와트시(TWh)를 사용했고 2030년 114 TWh로 향하고 있습니다(유럽연합 집행위원회 데이터센터 에너지 보고서, 2026년 9월). 독일은 더 낮은 300 kW 기준을 적용합니다. 보고 비용과 효율 목표로 인해 유럽 공장들은 노후 서버실을 확장하기보다 폐쇄하며, 이 때문에 유럽의 성장률은 5개 지역 중 가장 낮은 연 7.32%에 머뭅니다.
전자 산업 외 부문의 낮은 AI 도입률
Eurostat에 따르면 2025년 직원 10명 이상 EU 기업의 20.0%가 AI를 사용했으며, 공동연구센터(JRC)는 2026년 10월 전자 기업의 AI 도입률이 2021년부터 2025년 사이 12%에서 30%로 높아진 반면 제조업 전체는 여전히 낮다고 보고했습니다. 한국의 M.AX 계획이 30,000명의 전문 인력 양성 예산을 책정한 것도 같은 이유입니다. DC Market Insights는 전자 및 반도체의 10.45%에 비해 식음료는 연 7.49%, 화학 및 소재는 7.10%로 예상합니다.
제조업 데이터센터 시장 기회: 새로운 자금은 어디로 향합니까?
공장 엣지 룸과 호스팅형 GPU 용량은 2025년부터 2035년 사이 연간 지출을 220.2억 달러 늘립니다.
비전 검사와 디지털 트윈을 위한 공장 엣지 및 마이크로 데이터센터
공장 엣지 및 마이크로 데이터센터는 2025년 40억 달러에서 2035년 117.1억 달러로 연 11.33% 성장합니다. Schneider Electric의 EcoStruxure Micro Data Center R-Series(16U~42U)와 Siemens의 Industrial Edge 플랫폼 같은 밀폐형 방진·방수 등급 인클로저는 카메라 검사와 로봇 제어가 멀리 떨어진 클라우드 리전까지의 왕복을 기다릴 수 없는 생산 라인 옆에 추론 기능을 배치합니다. 제조업 부하 중 공장 비중은 19%에서 24%로 높아집니다(DC Market Insights 추정). 더 넓은 엣지 데이터센터 시장은 모든 엣지 구매자를 다룹니다.
중견 제조업체를 위한 호스팅형 GPU 용량
제조업체의 코로케이션 및 호스팅형 프라이빗 클라우드 지출은 56.9억 달러에서 2035년 200억 달러로 늘어납니다. Telekom의 뮌헨 클라우드는 산업 기업과 중소기업을 겨냥하고 있으며, EU는 2026년 7월 30일 최대 100억 유로의 공적 자금을 투입해 최대 7개의 AI 기가팩토리를 구축하는 공모를 시작했고 산업계를 주요 사용자로 상정했습니다. 자동차 부품 공급업체와 기계 제조업체에 주권형이자 공장 인접형 GPU 랙을 판매하는 사업자가 이 자금을 차지합니다. 데이터센터 코로케이션 시장에서 사업자 전체 현황을 확인할 수 있습니다.
제조업 데이터센터 가격: 제조업체에게 1 MW의 비용은 얼마입니까?
제조업체는 2025년 IT 부하 MW당 약 405만 달러를 지출했으며, GPU 랙의 비중이 커지면서 2035년에는 508만 달러로 늘어납니다.
| 연도 | 사용 중인 제조업 IT 부하(MW) | MW당 총지출 | MW당 IT 하드웨어 | 코로케이션 및 호스팅 요금(kW-월당 달러) |
|---|---|---|---|---|
| 2020 | 4,400 | 332만 달러 | 251만 달러 | 165달러 |
| 2025 | 5,200 | 405만 달러 | 294만 달러 | 180달러 |
| 2030 | 7,100 | 489만 달러 | 337만 달러 | 192달러 |
| 2035 | 9,600 | 508만 달러 | 351만 달러 | 200달러 |
공개 기준점: 10,000 GPU 센터에 대한 Foxconn의 14억 달러는 건물을 포함해 설치 GPU당 14만 달러에 해당합니다. Blackwell급 GPU당 IT 부하 1.9 kW라는 DC Market Insights의 환산 기준을 적용하면 MW당 약 7,400만 달러로, 일반 요율의 10배가 넘습니다. NVIDIA 및 한국 정부와 함께하는 현대차의 프로그램은 약 30억 달러입니다. DC Market Insights는 2025년 기준 AI MW-년당 AI 하드웨어 800만 달러, 일반 MW-년당 262만 달러를 적용합니다.
제조업 데이터센터 관련 표준 및 규제
여덟 가지 규정과 표준이 제조업체가 연간 210.6억 달러의 데이터센터 지출을 어디에 배치할지를 좌우합니다.
EU 데이터법
2025년 9월 12일부터 적용되며, 연결된 산업 기계의 사용자는 기계가 생성하는 원시 데이터에 접근하고 이를 사용 및 공유할 수 있습니다.
NIS2 지침
의료기기, 컴퓨터 및 전자제품, 기계, 차량을 만드는 중대형 제조업체에 EU 사이버보안 의무를 부과합니다. 국내법 전환 기한은 2024년 10월 17일이었습니다.
에너지효율지침 제12조
IT 전력 500 kW 이상의 데이터센터는 매년 5월 15일까지 EU 데이터베이스에 에너지 데이터를 보고해야 하며, 독일은 300 kW를 기준으로 합니다.
ISA/IEC 62443
산업 자동화 및 제어 시스템 보안에 관한 국제 표준 시리즈로, 공장 네트워크를 기업 데이터 홀과 분리하는 데 사용됩니다.
ISO/IEC 27001
자동차 및 전자 고객사가 공급업체의 데이터센터에 요구하는 정보보안 관리 인증입니다.
ANSI/TIA-942 및 Tier 등급
제조업체가 2차 사이트를 구축하거나 임차할 때 사용하는 데이터센터 가용성 설계 표준입니다.
미국 핵심 제조업(Critical Manufacturing) 부문
사이버보안 및 인프라보안청(CISA)은 Critical Manufacturing을 16개 핵심 인프라 부문 중 하나로 지정하며, 1차 금속, 기계, 전기 장비 및 운송 장비를 포함합니다.
CHIPS 및 과학법
반도체 공장 및 장비에 390억 달러, 연구에 110억 달러의 인센티브를 배정하여, 공정 제어와 수율 분석에 현장 컴퓨팅이 필요한 팹을 늘립니다(미국 국립표준기술연구소, NIST).
제조업 데이터센터 시장 세분화: 가장 큰 세그먼트는 무엇입니까?
2025년 기준 IT 하드웨어가 153억 달러로 최대 구성요소, 전자 및 반도체가 50.6억 달러로 최대 산업이며, 산업용 AI 학습 및 추론이 연 18.88%로 가장 빠르게 성장하는 워크로드입니다.
구성요소별
중견 공장들이 홀을 짓는 대신 GPU 랙을 임차하면서 코로케이션 및 호스팅 서비스가 구성요소 중 가장 빠른 연 12.03%로 성장하여 94.5억 달러에 이릅니다.
| 구성요소 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| IT 하드웨어 | 153억 257만 달러 | 72.7% | 336억 6,144만 달러 | 8.20% |
| 코로케이션 및 호스팅 서비스 | 30억 3,264만 달러 | 14.4% | 94억 4,640만 달러 | 12.03% |
| 전기 및 기계 인프라 | 20억 3,443만 달러 | 9.7% | 39억 7,560만 달러 | 6.93% |
| 건설 및 내부 공사 | 6억 9,334만 달러 | 3.3% | 17억 476만 달러 | 9.41% |
산업별
삼성, SK hynix, Foxconn이 제조업체 중 가장 큰 GPU 홀을 운영하고 있어 전자 및 반도체가 2025년 지출의 24.0%를 차지하고 연 10.45% 성장합니다. 자동차가 42.1억 달러로 그 뒤를 잇습니다.
| 산업 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 전자 및 반도체 | 50억 5,510만 달러 | 24.0% | 136억 6,070만 달러 | 10.45% |
| 자동차 및 운송장비 | 42억 1,260만 달러 | 20.0% | 97억 5,764만 달러 | 8.76% |
| 산업기계 및 장비 | 33억 7,008만 달러 | 16.0% | 75억 6,217만 달러 | 8.42% |
| 화학 및 소재 | 29억 4,882만 달러 | 14.0% | 58억 5,458만 달러 | 7.10% |
| 식음료 | 18억 9,567만 달러 | 9.0% | 39억 306만 달러 | 7.49% |
| 기타 제조업 | 35억 8,071만 달러 | 17.0% | 80억 5,005만 달러 | 8.44% |
워크로드별
2025년 ERP 및 업무 시스템이 63.2억 달러로 엔지니어링 시뮬레이션 및 제품 수명주기 관리(PLM)를 앞서는 최대 워크로드이지만, 2035년에는 산업용 AI 학습 및 추론이 164.5억 달러로 이를 추월합니다.
| 워크로드 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| ERP 및 업무 시스템 | 63억 1,889만 달러 | 30.0% | 102억 4,552만 달러 | 4.95% |
| 엔지니어링 시뮬레이션 및 PLM | 35억 8,071만 달러 | 17.0% | 68억 3,035만 달러 | 6.67% |
| 산업용 AI 학습 및 추론 | 29억 1,722만 달러 | 13.8% | 164억 5,138만 달러 | 18.88% |
| 공장 데이터 및 디지털 트윈 | 33억 7,008만 달러 | 16.0% | 87억 8,188만 달러 | 10.05% |
| 백업 복구 및 기타 워크로드 | 48억 7,608만 달러 | 23.2% | 64억 7,907만 달러 | 2.88% |
배포 모델별
기업 데이터센터가 2025년 지출의 54.0%를 차지하며, 코로케이션 및 호스팅형 프라이빗 클라우드가 13.40%로 가장 빠르게 성장하여 2035년에는 최대 배포 모델이 됩니다.
| 배포 모델 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 기업 데이터센터 | 113억 7,401만 달러 | 54.0% | 170억 7,587만 달러 | 4.15% |
| 공장 엣지 및 마이크로 데이터센터 | 40억 197만 달러 | 19.0% | 117억 917만 달러 | 11.33% |
| 코로케이션 및 호스팅형 프라이빗 클라우드 | 56억 8,700만 달러 | 27.0% | 200억 316만 달러 | 13.40% |
DC 독점: 제조업체 AI 팩토리 트래커, 8개 프로젝트와 GPU 171,216개
이 트래커는 명시된 프로젝트당 하나씩, 8개의 입력값으로 구축한 DC Market Insights 모델입니다. 2019년부터 2026년 사이 제조업체와 그 파트너가 발표한 GPU 171,216개를 GPU당 1.9 kW로 환산하면 모델 기준 IT 부하는 약 325 MW입니다. 8개 중 6개는 제조업체가 소유한 홀이며, 1개는 공유형 산업 클라우드, 1개는 통신 파트너와 함께 구축한 것입니다. 모델 기준 부하는 DC Market Insights가 2035년에 예상하는 제조업 AI 랙 2,496 MW의 13%에 해당하므로, 이 트래커는 전체 전망이 아니라 첫 번째 물결을 설명합니다. GPU 수는 각 기업이 밝힌 수치이며, MW 열은 공개된 수치가 아닌 DC Market Insights의 추정치입니다.
| 기업 | 프로젝트 | 발표 시점 | GPU | 모델 기준 IT 부하(MW) | 유형 |
|---|---|---|---|---|---|
| Hyundai Motor Group | 자율주행, 스마트 팩토리 및 로보틱스를 위한 NVIDIA Blackwell AI 팩토리, 한국 | 2025년 10월 | 50,000 | 95.0 | 자체 AI 팩토리 |
| Samsung Electronics | 메모리, 로직, 파운드리 및 패키징 전반의 반도체 AI 메가팩토리 | 2025년 10월 | 50,000 | 95.0 | 자체 AI 팩토리 |
| SK Group (SK hynix) | 이천, 이후 용인의 AI 팩토리 및 제조 AI 클라우드; 1단계 2027년 말 | 2025년 10월 | 50,000 | 95.0 | 자체 AI 팩토리 |
| Foxconn (Hon Hai) | 14억 달러 규모의 슈퍼컴퓨팅 센터, 대만; TSMC 연구원이 사용하는 GPU 클라우드 파트너 | 2025년 11월 | 10,000 | 19.0 | 클라우드로 판매되는 자체 AI 팩토리 |
| Deutsche Telekom with NVIDIA | BMW, Mercedes-Benz, Maserati, Schaeffler를 위한 뮌헨 Industrial AI Cloud | 2026년 2월 | 10,000 | 19.0 | 공유형 산업 클라우드 |
| Eli Lilly | 신약 발굴, 임상 개발 및 제조를 위한 LillyPod DGX SuperPOD, 인디애나폴리스 | 2026년 2월 | 1,016 | 1.9 | 자체 AI 팩토리 |
| BMW Group | 뮌헨 인근 High Performance D3 데이터 플랫폼, 230페타바이트 | 2019년 3월 | 200 | 0.4 | 자체 데이터센터 |
| Toyota with NTT | 분산형 데이터센터를 갖춘 모빌리티 AI 플랫폼, 2030년까지 5,000억 엔 | 2024년 10월 | 비공개 | 해당 없음 | 파트너 구축 데이터센터 |
트래커 해석: 한국이 GPU의 88%를 보유하고, 유럽의 두 항목은 합계 10,200개 GPU이며, 아직 비슷한 규모의 클러스터를 공개한 미국 제조업체는 없습니다. 이는 아시아태평양의 10.29%에 비해 북미가 연 7.62% 성장하는 이유 중 하나입니다. 랙 규모 AI 홀 자체의 규모는 AI 데이터센터 시장에서 산정합니다.
지역별 인사이트: 제조업 데이터센터 시장을 선도하는 지역은 어디입니까?
아시아태평양이 2025년 지출의 38.0%인 80억 달러로 선도하며 연 10.29%로 가장 빠르게 성장하는 지역이기도 합니다. 북미가 63.2억 달러로 뒤를 잇습니다.
| 지역 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 아시아태평양 | 80억 394만 달러 | 38.0% | 213억 2,045만 달러 | 10.29% |
| 북미 | 63억 1,889만 달러 | 30.0% | 131억 7,281만 달러 | 7.62% |
| 유럽 | 50억 5,512만 달러 | 24.0% | 102억 4,552만 달러 | 7.32% |
| 중남미 | 9억 4,783만 달러 | 4.5% | 21억 9,547만 달러 | 8.76% |
| 중동 및 아프리카 | 7억 3,720만 달러 | 3.5% | 18억 5,395만 달러 | 9.66% |
아시아태평양
아시아태평양은 80억 달러에서 213.2억 달러로 성장합니다. 중국, 한국, 일본, 대만, 인도가 세계 전자 및 배터리 생산의 대부분을 차지하며, 한국은 50,000 GPU 규모의 팩토리 세 곳 덕분에 연 10.05%로 이 지역에서 가장 빠르게 성장하는 대형 시장 중 하나가 됩니다.
북미
북미는 연 7.62% 성장하여 2035년 131.7억 달러에 이릅니다. 최신 World Bank 수치에 따르면 미국 제조업 부가가치는 2조 5,000억 달러(2021년)이며, CHIPS 법의 390억 달러 인센티브가 현장 컴퓨팅이 필요한 팹을 늘립니다.
유럽
유럽은 연 7.32% 성장하여 102.5억 달러에 이릅니다. EU의 19개 AI 팩토리, 뮌헨 산업 클라우드, 데이터법이 수요를 끌어올리는 반면, EED 에너지 보고 의무는 공장들이 새 룸 대신 공유 홀을 택하도록 만듭니다.
중남미
중남미는 9억 4,783만 달러에서 22억 달러로 성장합니다. 2025년 제조업 부가가치 약 3,660억 달러의 멕시코와 2,680억 달러의 브라질(World Bank)이 성장의 대부분을 이끌며, 자동차 및 전자 공장들이 북미 공급을 위해 니어쇼어링하고 있습니다.
중동 및 아프리카
중동 및 아프리카는 연 9.66% 성장하여 18.5억 달러에 이르며 두 번째로 빠르게 성장하는 지역입니다. 걸프 국가의 석유화학, 금속 및 식품 공장들이 제어 및 계획 시스템을 새로운 국가 데이터센터로 옮기고 있기 때문입니다.
국가별 분석: 제조업 데이터센터 시장 상위 12개국
2025년 미국이 55.8억 달러로 최대 국가이며 중국이 31.6억 달러로 2위입니다. 인도는 연 14.46%로 가장 빠르게 성장하는 대형 국가입니다.
| 순위 | 국가 | 지역 | 2025년(달러) | 2025년 점유율 | 2035년(달러) | 2025-2035년 CAGR |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 55억 8,169만 달러 | 26.5% | 114억 6,523만 달러 | 7.46% |
| 2 | 중국 | 아시아태평양 | 31억 5,945만 달러 | 15.0% | 80억 5,005만 달러 | 9.80% |
| 3 | 일본 | 아시아태평양 | 14억 7,441만 달러 | 7.0% | 30억 2,487만 달러 | 7.45% |
| 4 | 독일 | 유럽 | 13억 6,909만 달러 | 6.5% | 27억 3,214만 달러 | 7.15% |
| 5 | 한국 | 아시아태평양 | 10억 1,102만 달러 | 4.8% | 26억 3,456만 달러 | 10.05% |
| 6 | 대만 | 아시아태평양 | 7억 5,827만 달러 | 3.6% | 20억 4,910만 달러 | 10.45% |
| 7 | 인도 | 아시아태평양 | 6억 3,189만 달러 | 3.0% | 24억 3,941만 달러 | 14.46% |
| 8 | 영국 | 유럽 | 4억 8,445만 달러 | 2.3% | 9억 7,576만 달러 | 7.25% |
| 9 | 프랑스 | 유럽 | 4억 6,339만 달러 | 2.2% | 9억 2,698만 달러 | 7.18% |
| 10 | 캐나다 | 북미 | 4억 2,126만 달러 | 2.0% | 9억 2,698만 달러 | 8.21% |
| 11 | 이탈리아 | 유럽 | 4억 2,126만 달러 | 2.0% | 8억 2,940만 달러 | 7.01% |
| 12 | 브라질 | 중남미 | 3억 3,701만 달러 | 1.6% | 7억 8,061만 달러 | 8.76% |
2025년 인도의 제조업 부가가치는 약 5,330억 달러로 한국의 5,140억 달러를 넘어섰지만(World Bank), 인도의 제조업 데이터센터 기반은 한국의 3분의 2에도 못 미칩니다. 따라서 DC Market Insights는 인도가 6억 3,189만 달러에서 24.4억 달러로 성장할 것으로 예상합니다.
예측 시나리오 분석: 2035년 제조업 데이터센터 시장
기본 시나리오는 2035년 487.9억 달러이며, 범위는 419.6억 달러에서 551.3억 달러까지입니다.
| 시나리오 | 2035년 규모 | 2025-2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 419.6억 달러 | 7.13% | 한국 AI 팩토리가 1단계에서 멈추고 AI 랙 비중이 26%가 아닌 18%에 그침 |
| 기본 | 487.9억 달러 | 8.76% | 2035년 AI 비중 26%, 임차 비중 41%, 사용 중인 부하 9,600 MW |
| 고성장 | 551.3억 달러 | 10.10% | EU AI 기가팩토리와 한국 M.AX 프로그램으로 2030년까지 제조업체 GPU 홀이 두 배로 증가 |
경쟁 인사이트: 제조업 데이터센터 시장의 주요 기업
제조업체에 서버를 공급하는 상위 5개 기업이 2025년 IT 하드웨어 지출 153억 달러의 약 48%를 차지하며(기업용 서버 출하량의 공급업체별 점유율에 기반한 DC Market Insights 추정), 전력, 냉각 및 인클로저 분야는 더 많은 공급업체에 분산되어 있습니다.
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Inspur
- Super Micro Computer
- NVIDIA
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Rittal
- Siemens
- Equinix
- Digital Realty
- Deutsche Telekom
- NTT DATA
- Foxconn
Vertiv는 2025년 순매출 102.3억 달러, 수주잔고 150억 달러(109% 증가)를 보고했으며 2026년 매출 가이던스로 132.5억 달러~137.5억 달러를 제시했습니다(Vertiv, 2026년 2월). Schneider Electric의 2025년 매출은 401.5억 유로였으며 반도체, 에너지 및 화학 고객의 수요가 강했습니다(Schneider Electric, 2026년 2월). ABB의 2025년 매출은 Electrification 부문의 데이터센터를 중심으로 9% 증가한 332.2억 달러였으며(ABB, 2026년 1월), Rittal의 모회사 Friedhelm Loh Group은 32억 유로를 벌었습니다. 사업자 중에서는 Digital Realty의 2025년 연차보고서가 5,000곳 이상의 고객 중 고객 산업으로 제조업을 명시하고 있으며, Equinix는 280개 데이터센터에 걸친 인터커넥션에 의존하는 워크플로 중 하나로 스마트 제조를 꼽습니다.
제조업 데이터센터 시장의 최근 동향
2025년 10월부터 2026년 10월까지의 여섯 가지 주요 움직임이 2026년 232.9억 달러 규모의 시장을 형성합니다.
- 2026년 10월, 중국은 13,000곳 이상의 선진급 스마트 팩토리를 구축하고 2,592 EFLOPS의 지능형 컴퓨팅 파워에 도달했다고 밝혔습니다(출처: 중국 국무원).
- 2026년 9월, ENISA는 2025년 EU에서 주장된 랜섬웨어 배포의 25.2%를 제조업이 차지했다고 보고했습니다(출처: ENISA 연간 위협 보고서).
- 2026년 7월, EU는 최대 100억 유로의 공적 자금으로 최대 7개의 AI 기가팩토리를 구축하는 공모를 시작했습니다(출처: 유럽연합 집행위원회).
- 2026년 6월, 한국은 2030년까지 제조업 AI 전환을 위한 20조 원 예산을 책정했습니다(출처: 과학기술정보통신부).
- 2026년 2월, Deutsche Telekom은 10,000개의 NVIDIA GPU를 갖춘 뮌헨 Industrial AI Cloud를 출범했고, Eli Lilly의 1,016 GPU 규모 LillyPod가 가동을 시작했습니다(출처: Deutsche Telekom; NVIDIA).
- 2025년 10월, 삼성, SK그룹, 현대자동차그룹이 각각 약 50,000개의 NVIDIA GPU를 갖춘 AI 팩토리를 발표했습니다(출처: NVIDIA; 현대자동차그룹).
연구 방법론: DC Market Insights는 제조업 데이터센터 시장 규모를 어떻게 산정했습니까?
모델은 2025년 제조업 IT 부하 5,200 MW에 구성요소별 MW당 지출을 곱하여 210.6억 달러를 산출합니다.
제조업 IT 부하는 2025년 전 세계에 설치된 116 GW 중 기업 및 코로케이션 용량 약 46기가와트(GW)의 약 11%입니다(DC Market Insights 용량 기반). IT 하드웨어 = 일반 MW x 262만 달러 + AI MW(312) x 800만 달러 = 153억 달러. 코로케이션 및 호스팅 = 임차 1,404 MW x kW-월당 180달러 x 12 = 30.3억 달러. 자가 사이트는 전기 및 기계 공사 20억 3,443만 달러와 건설 및 내부 공사 6억 9,334만 달러를 더합니다. 산업, 워크로드, 배포 모델, 지역 및 국가별 분할은 DC Market Insights의 점유율이며, 모든 분할은 매년 총액과 일치합니다.
검증 범위: (1) 이 시장은 DC Market Insights 글로벌 모델의 2025년 데이터센터 시장 5,700.4억 달러의 3.7%로, BFSI 데이터센터 시장에서 BFSI 수직 시장이 차지하는 5.9%보다 낮습니다. (2) 제조업 코로케이션 및 호스팅 30.3억 달러는 2025년 코로케이션 시장 744.6억 달러의 4.1%입니다. (3) 상한으로서 210.6억 달러는 2025년 세계 제조업 부가가치 17조 6,000억 달러(World Bank)의 0.12%이며, 하한으로서 중국의 선진 스마트 팩토리 13,000곳 x 최소 공장 데이터룸 유지비 연 10만 달러 = 13억 달러로, 중국 추정치 31.6억 달러보다 낮습니다. 전체 방법론: DC Market Insights 연구 방법론.
목차
- 01서론
- 1.1보고서 설명
- 1.2주요 시장 통계, 2025년, 2026년, 2030년 및 2035년
- 02요약
- 2.1시장 스냅샷, 2025년, 2026년 및 2035년
- 2.2시장 규모 차트, 2020-2035
- 03시장 범위
- 3.1포함 항목
- 3.2제외 항목
- 3.3세그먼트 구성 방식
- 04시장 추정치가 다른 이유
- 4.1범위 표: 본 추정의 포함 및 제외 항목
- 05시장 성장 요인
- 5.1삼성, SK, 현대의 15만 GPU 규모 한국 AI 팩토리
- 5.2랜섬웨어로 제조업이 유럽에서 가장 많이 공격받는 부문이 되다
- 5.3EU 데이터법과 NIS2가 기계 데이터를 규제 대상 자산으로 바꾸다
- 06시장 동향
- 6.1뮌헨과 타이베이의 공유형 산업용 AI 클라우드
- 6.2중국의 스마트 팩토리 13,000곳과 2,592 EFLOPS의 AI 컴퓨팅
- 6.3제약 공장도 자체 AI 팩토리를 갖추다
- 07시장 과제 및 제약 요인
- 7.1EU 에너지 보고 의무가 500 kW 이상의 자체 홀까지 확대되다
- 7.2전자 산업 외 부문의 낮은 AI 도입률
- 08시장 기회
- 8.1비전 검사와 디지털 트윈을 위한 공장 엣지 및 마이크로 데이터센터
- 8.2중견 제조업체를 위한 호스팅형 GPU 용량
- 09가격 분석
- 9.1MW당 지출, 2020-2035
- 9.2공개 가격 및 규모 기준점
- 10표준 및 규제
- 10.1EU 데이터법
- 10.2NIS2 지침
- 10.3에너지효율지침 제12조
- 10.4ISA/IEC 62443
- 10.5ISO/IEC 27001
- 10.6ANSI/TIA-942 및 Tier 등급
- 10.7미국 핵심 제조업(Critical Manufacturing) 부문
- 10.8CHIPS 및 과학법
- 11시장 세분화
- 11.1구성요소별
- 11.2IT 하드웨어
- 11.3코로케이션 및 호스팅 서비스
- 11.4전기 및 기계 인프라
- 11.5건설 및 내부 공사
- 11.6산업별
- 11.7전자 및 반도체
- 11.8자동차 및 운송장비
- 11.9산업기계 및 장비
- 11.10화학 및 소재
- 11.11식음료
- 11.12기타 제조업
- 11.13워크로드별
- 11.14ERP 및 업무 시스템
- 11.15엔지니어링 시뮬레이션 및 PLM
- 11.16산업용 AI 학습 및 추론
- 11.17공장 데이터 및 디지털 트윈
- 11.18백업 복구 및 기타 워크로드
- 11.19배포 모델별
- 11.20기업 데이터센터
- 11.21공장 엣지 및 마이크로 데이터센터
- 11.22코로케이션 및 호스팅형 프라이빗 클라우드
- 12Dc 독점: 제조업체 AI 팩토리 트래커
- 12.1Hyundai Motor Group
- 12.2Samsung Electronics
- 12.3SK Group (SK hynix)
- 12.4Foxconn (Hon Hai)
- 12.5Deutsche Telekom with NVIDIA
- 12.6Eli Lilly
- 12.7BMW Group
- 12.8Toyota with NTT
- 13지역별 인사이트
- 13.1아시아태평양
- 13.2북미
- 13.3유럽
- 13.4중남미
- 13.5중동 및 아프리카
- 14국가별 분석
- 14.1미국
- 14.2중국
- 14.3일본
- 14.4독일
- 14.5한국
- 14.6대만
- 14.7인도
- 14.8영국
- 14.9프랑스
- 14.10캐나다
- 14.11이탈리아
- 14.12브라질
- 15예측 시나리오, 2035
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16경쟁 인사이트
- 16.1Dell Technologies
- 16.2Hewlett Packard Enterprise
- 16.3Lenovo
- 16.4Inspur
- 16.5Super Micro Computer
- 16.6NVIDIA
- 16.7Schneider Electric
- 16.8Vertiv
- 16.9Eaton
- 16.10ABB
- 16.11Rittal
- 16.12Siemens
- 16.13Equinix
- 16.14Digital Realty
- 16.15Deutsche Telekom
- 16.16NTT DATA
- 16.17Foxconn
- 16.18서버 공급업체 집중도, 2025
- 17최근 동향
- 17.1중국 스마트 팩토리 및 컴퓨팅 파워, 2026년 10월
- 17.2ENISA 제조업 랜섬웨어 비중, 2026년 9월
- 17.3EU AI 기가팩토리 공모, 2026년 7월
- 17.4한국 M.AX 20조 원 계획, 2026년 6월
- 17.5뮌헨 산업용 AI 클라우드 및 LillyPod, 2026년 2월
- 17.6한국의 50,000 GPU 규모 AI 팩토리, 2025년 10월
- 18연구 방법론
- 18.1모델 입력값
- 18.2검증 범위
- 그림 1제조업 데이터센터 시장 규모, 2020-2035(백만 달러)
- 표 1시장 스냅샷, 2025년, 2026년 및 2035년
- 표 2범위 표: 본 추정의 포함 및 제외 항목
- 표 3MW당 지출, 2020-2035
- 표 4구성요소별 시장, 2025년 및 2035년
- 표 5산업별 시장, 2025년 및 2035년
- 표 6워크로드별 시장, 2025년 및 2035년
- 표 7배포 모델별 시장, 2025년 및 2035년
- 표 8제조업체 AI 팩토리 트래커, 2019-2026
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 112035년 예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 232.9억 달러로, 2025년 210.6억 달러보다 10.59% 증가했습니다. 시장은 2025년부터 CAGR 8.76%로 성장하여 2035년 487.9억 달러에 이를 것으로 전망됩니다.
2020년부터 2025년까지 연 7.56% 성장한 데 이어 2025년부터 2035년까지 연 8.76% 성장합니다. 사용 중인 제조업 IT 부하가 5,200 MW에서 9,600 MW로 늘고 AI 랙 비중이 6%에서 26%로 높아지기 때문입니다.
삼성전자, SK그룹, 현대자동차그룹은 2025년 10월 각각 약 50,000개의 NVIDIA GPU를 발표했습니다. Foxconn은 10,000 GPU 규모의 센터를 구축 중이며 Eli Lilly는 1,016 GPU 클러스터를 운영합니다. DC Market Insights는 8개 프로젝트에 걸쳐 GPU 171,216개를 추적합니다.
랜섬웨어와 기계 데이터 규정 때문입니다. 2025년 EU에서 주장된 랜섬웨어 배포의 25.2%가 제조업에 집중되었으며(ENISA), EU 데이터법은 2025년 9월 12일부터 적용됩니다. 기업 자체 사이트는 여전히 2025년 지출의 54.0%를 차지합니다.
생산 라인 옆에서 비전 검사, 로봇 제어, 디지털 트윈을 실행하는 공장 현장의 밀폐형 랙 규모 룸입니다. 공장 엣지 및 마이크로 데이터센터는 연 11.33% 성장하여 2035년 117.1억 달러에 이릅니다.
산업용 AI 학습 및 추론이 연 18.88%로 가장 빠르게 성장하여 2035년 164.5억 달러에 이릅니다. 배포 모델 중에서는 코로케이션 및 호스팅형 프라이빗 클라우드가 13.40%로 선두입니다.
전자 및 반도체로, 2025년 지출의 24.0%인 50.6억 달러를 차지하며 연 10.45% 성장합니다. 자동차 및 운송장비가 42.1억 달러로 그 뒤를 잇습니다.
아시아태평양으로, 2025년 가치의 38.0%인 80억 달러를 차지하며 연 10.29%로 가장 빠르게 성장하는 지역이기도 합니다. 미국은 55.8억 달러로 최대 국가이며, 인도는 14.46%로 가장 빠르게 성장합니다.
Dell Technologies, Hewlett Packard Enterprise, Lenovo가 서버 분야를 선도하며, 다른 두 기업과 함께 2025년 IT 하드웨어 지출의 약 48%를 차지합니다(DC Market Insights 추정). Schneider Electric, Vertiv, Eaton, ABB, Rittal은 전력, 냉각 및 인클로저 분야를 선도합니다.
2026년 232.9억 달러는 제조업체가 소유하거나 임차한 데이터센터 용량만 집계한 수치입니다. 퍼블릭 클라우드 요금, MES 및 ERP 소프트웨어, 작업 현장 OT 장비 또는 전기를 더하는 추정치는 더 크게 나옵니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.