
製造業データセンター市場 規模・シェア・2035年までの予測
市場の概要
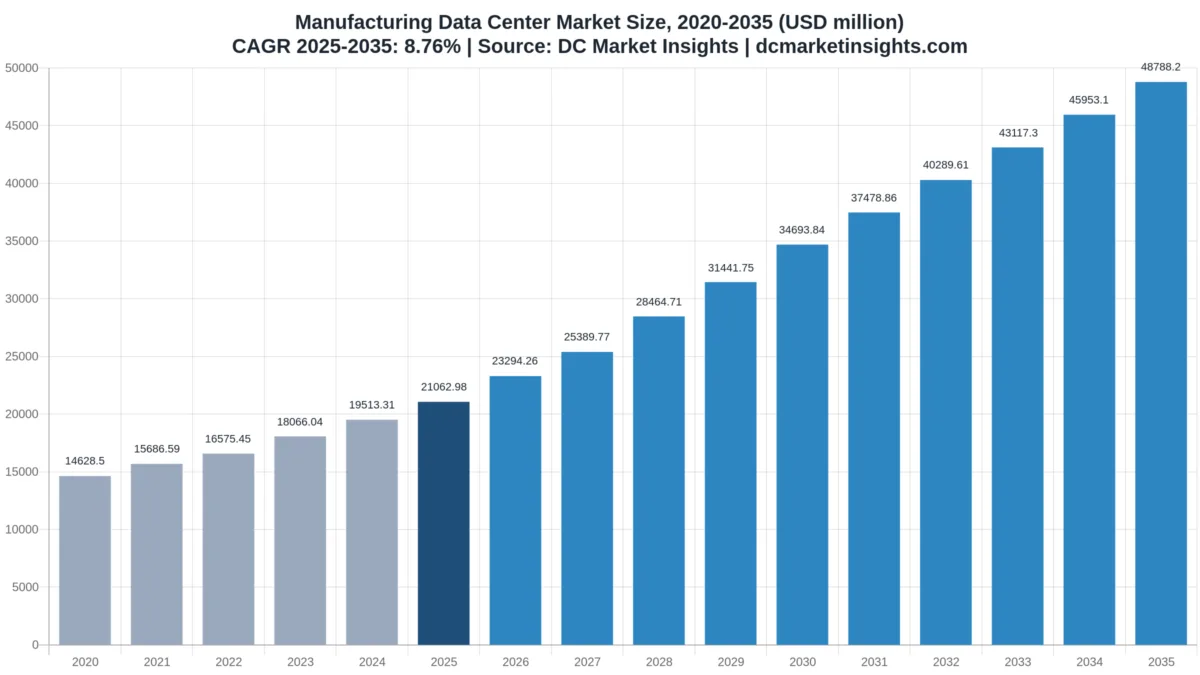
製造業データセンター市場の規模は2025年にUSD 21.06十億で、年平均成長率(CAGR)8.76%で拡大し、2035年までにUSD 48.79十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推計値が異なる理由
- 05市場の推進要因
- 06市場のトレンド
- 07市場の課題と制約
- 08市場の機会
- 09価格分析
- 10規格と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
掲載企業
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Inspur
- Super Micro Computer
- NVIDIA
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Rittal
- Siemens
- Equinix
- Digital Realty
- Deutsche Telekom
- NTT DATA
- Foxconn
詳細分析
製造業データセンター市場は2026年に232.9億米ドルと評価され、2025年の210.6億米ドルから2035年までに487.9億米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は8.76%です(DC Market Insights推計)。この資金を動かしているのは、製造業者がGPU(グラフィックス処理装置)の能力を借りるのではなく自ら購入する動きです。2025年10月31日、Hyundai Motor Group、Samsung Electronics、SK Groupはそれぞれ約5万基のNVIDIA GPUを備えたAIファクトリーを発表し、NVIDIAおよび韓国政府と進めるHyundaiのプログラムだけで約30億米ドルの規模があります(Hyundai Motor Group、2025年10月)。工場がデータを手元に置くのは、恐喝攻撃の最大の標的でもあるためです。2025年の欧州連合(EU)で申告されたランサムウェア展開のうち25.2%が製造業に集中し、他のどの業種よりも多くなりました(ENISA、2026年9月)。積算の内訳は、2025年に製造業者が使用する情報技術(IT)負荷5,200メガワット(MW)× 1MW当たり支出405万米ドル = 210.6億米ドルで、そのうち153億米ドルがITハードウェア、30.3億米ドルがコロケーション・ホスティング料金です。産業AIの学習・推論は年18.88%で最も速く伸びるワークロードであり、韓国の半導体メーカーと自動車メーカーがこの業種で最大の自社GPUホールを建設しているため、アジア太平洋は年10.29%で最も成長の速い地域です。
主要市場統計:2026年の製造業データセンター市場の規模は?
DC Market Insightsは、2026年の製造業データセンター支出を232.9億米ドルと見込んでいます。韓国のAIファクトリー、ミュンヘンの産業AIクラウド、ランサムウェア対策の第2拠点が、古いサーバールームの廃止を上回る速さで負荷を積み増しているため、2025年比で10.59%増となります。
- 製造業データセンター市場規模(2025年):210.6億米ドル
- 市場規模(2026年):232.9億米ドル
- 市場規模(2030年):346.9億米ドル
- 市場規模(2035年):487.9億米ドル
- CAGR(2025-2035年):8.76%(低位ケース7.13%、高位ケース10.10%)
- 最大のコンポーネント:ITハードウェア、153億米ドル(2025年金額の72.7%)
- 最も成長の速いワークロード:産業AIの学習・推論、年18.88%で2035年までに164.5億米ドル
- 最大の業種:エレクトロニクス・半導体、2025年に50.6億米ドル、成長率10.45%で最も速い業種でもある
- 首位地域:アジア太平洋、80億米ドル(2025年金額の38.0%)、成長率10.29%で最速
- 最大の国:米国、2025年に55.8億米ドル。最も成長の速い大規模国:インド、14.46%
- 市場リーダー:工場・企業向けサーバーではDell Technologies、Hewlett Packard Enterprise、Lenovo、電源・冷却ではSchneider ElectricとVertiv(DC Market Insights評価)
エグゼクティブサマリー:製造業データセンター市場規模、2020-2035年
世界の製造業データセンター市場規模は2020年に146.3億米ドルと評価され、2025年に210.6億米ドルに達し、予測期間中のCAGR 8.76%で2035年までに487.9億米ドルに達すると予測されています。2020年から2025年にかけては、製造業者が工場データルーム、エンジニアリングシミュレーション用クラスター、ランサムウェア攻撃後の復旧拠点を追加したことで支出は年7.56%増加しました。2025年以降はGPUラックが1MW当たり支出を押し上げるため、成長率は8.76%に高まります。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 市場規模(2025年) | 210.6億米ドル |
| 市場規模(2026年) | 232.9億米ドル |
| CAGR(2025-2035年) | 8.76% |
| 市場規模(2035年) | 487.9億米ドル |
| 対象セグメント | コンポーネント、業種、ワークロード、導入形態、地域、12か国 |
成長は2段階で進みます。2027年までは韓国と台湾のAIファクトリーが伸びを牽引します。DC Market Insightsは、製造業者8社とそのパートナーが発表したGPUを171,216基、IT負荷にして約325MWと集計しています。2028年以降はEUデータ法の下でのデジタルツインと工場データ基盤の普及が成長を担い、工場エッジルームは2035年までに117.1億米ドルに拡大します。
製造業データセンター支出に含まれるものは?
本市場は、製造業者が2025年に自社システム用に所有またはリースするデータセンター容量へ支出した210.6億米ドルです。
対象:製造業者の企業データセンターおよび工場ルーム内のサーバー、ストレージ、ネットワーク機器。製造業者が所有するGPUクラスター(AIファクトリー)。製造業者がリースするコロケーション、ホールセール、ホステッドプライベートクラウドの容量。自社拠点の電気・機械設備(無停電電源装置(UPS)、開閉装置、冷却)。建設、プレハブ筐体、テナント内装工事。購入者はグローバル企業グループから、工場ルームを1室だけ持つ中小企業(SME)まで幅広く含みます。
対象外:パブリッククラウドのサービス料金、製造実行システム(MES)および統合基幹業務システム(ERP)のソフトウェアライセンス、コントローラー、ロボット、センサーなどの運用技術(OT)、工場の電気料金、製造業者がパブリッククラウドから時間単位で借りるGPU容量。
セグメントの整合:コンポーネント別の内訳(ITハードウェア153億米ドル、コロケーション・ホスティング30.3億米ドル、電気・機械20.3億米ドル、建設6億9,334万米ドル)の合計は210.6億米ドルであり、業種別、ワークロード別、導入形態別、地域別、国別の内訳もそれぞれ同じ合計になります。
製造業データセンター市場の推計値が異なるのはなぜ?
DC Market Insightsは、製造業者が所有またはリースするデータセンター容量のみを数え、2026年の市場を232.9億米ドルと評価しています。より広い推計は、建物の外にあるサービスを加えるため大きな値になります。
より広い定義では、製造業者のパブリッククラウド料金、産業用モノのインターネット(IIoT)プラットフォーム、MESおよびERPのソフトウェアサブスクリプション、工場現場のOTネットワーク機器、ホールを動かす電力が加算されます。製造業の顧客に出荷されたすべてのサーバーを、データルームではなく机上や生産ラインに置かれている場合でも数える推計もあります。これらの項目は別の予算で購入され、データセンター負荷のMW単位ではなく、ユーザー単位、デバイス単位、キロワット時単位で価格が設定されるため、本推計からは除外しています。
| 要素 | 本推計への算入 | 理由 |
|---|---|---|
| 企業・工場データセンターのITハードウェア | 算入、153億米ドル | データセンター負荷のMW単位で購入 |
| 製造業者がリースするコロケーションおよびホステッドプライベートクラウド | 算入、30.3億米ドル | 1キロワット(kW)・月単位で価格設定 |
| 自社拠点の電源、冷却、建物 | 算入、27.3億米ドル | 拠点への設備投資 |
| パブリッククラウドのサービス料金 | 不算入 | 容量ではなく従量課金のサービス |
| MES、ERP、IIoTソフトウェア | 不算入 | ユーザー単位またはデバイス単位で価格設定 |
| ロボット、コントローラー、工場現場のOTネットワーク | 不算入 | データセンターではなく工場設備 |
| ホールの電力 | 不算入 | エネルギーの運用コスト |
工場ルームを1室だけ持つSMEもグローバル企業グループも対象に含まれます。一方、パブリッククラウド料金、MESライセンス、IIoTプラットフォーム、ロボット、電力は、より広い市場名称に含まれる場合でも対象外です。
製造業データセンター市場の推進要因:工場はなぜコンピューティングを購入するのか?
2025年から2035年にかけて、3つの要因が年間支出を約277.3億米ドル押し上げます。自社AIファクトリー、ランサムウェアからの復旧、そして機械データに関する新たな規制です。
Samsung、SK、Hyundaiによる韓国の15万GPU規模のAIファクトリー
2025年10月31日、NVIDIAは韓国政府と産業グループが26万基以上のGPUを導入すると発表し、そのうち15万基を製造業者3社が占めました。Samsung Electronicsは5万基以上のGPUを備えた半導体AIファクトリーを、SK Groupは5万基以上のGPUを備え第1期が2027年後半までに稼働予定のAIファクトリーを、Hyundai Motor Groupは5万基のGPUによるBlackwellファクトリーを建設しています(NVIDIAおよび各社発表、2025年10月)。その後、韓国政府は2030年までの製造業AI転換(M.AX)向けに官民合わせて20兆ウォンの予算を設定しました(韓国政府、2026年6月)。DC Market Insightsはこの3プロジェクトをAI IT負荷約285MWに換算しています。これにより、AIラックは2025年の312MWから2035年までに2,496MWに増え、韓国は年10.05%で成長します。
ランサムウェアにより製造業が欧州で最も被害の多い業種に
欧州連合サイバーセキュリティ庁(ENISA)は、2025年のすべてのサイバー犯罪インシデントで製造業を最も影響を受けた業種(14.4%)と記録し、申告されたランサムウェア展開の25.2%を占めたとしています。同業種への金銭目的の攻撃のうち82.8%がランサムウェアでした。米国では、FBIインターネット犯罪苦情センター(IC3)が2025年に3,600件を超えるランサムウェアの苦情を受理し、上位10種の亜種による被害業種の筆頭にCritical Manufacturingを挙げました。工場は隔離されたバックアップホールと第2拠点で対応しており、これによりバックアップ・リカバリー・その他ワークロードは2035年に64.8億米ドルを維持し、リースが伸びる中でも企業データセンターは170.8億米ドルを保ちます。
EUデータ法とNIS2が機械データを規制対象の資産に
2025年9月12日以降、EUデータ法は製造業などの産業の利用者に、自らの産業機器が生み出す性能データへのアクセス権を与えています(欧州委員会、2025年9月)。2024年10月17日までに国内法化が求められたネットワーク・情報セキュリティ指令(NIS2)は、コンピューター、電子機器、機械、自動車の中堅・大手メーカーを対象に含めています。いずれの規制も工場に機械データを自らが管理する場所へ保存するよう促しており、そのため工場データ・デジタルツインは年10.05%で成長し2035年までに87.8億米ドルに達します。また、2025年に約8,900億米ドルの付加価値を持つ欧州最大の製造国ドイツ(World Bank)は27.3億米ドルに達します。
製造業データセンター市場のトレンド:工場のコンピューティングはどう変わっているか?
製造業者は現在、GPUホールを共有し、工場フロアでAIを動かし、AIを国家の産業計画に組み込んでいます。コロケーション・ホステッドプライベートクラウドは、2025年の支出の27.0%から2035年には41.0%に上昇します。
ミュンヘンと台北の共有型産業AIクラウド
Deutsche Telekomはミュンヘンのデータセンターに1万基のNVIDIA GPUを設置し、2026年第1四半期から顧客に開放する産業AIクラウド(Industrial AI Cloud)を構築しました。BMW Group、Mercedes-Benz、Maserati、Schaefflerが利用者として名前を挙げられています(Deutsche TelekomおよびNVIDIA、2025-2026年)。台湾では、Foxconnが1万基のBlackwell Ultra GPUを備えたスーパーコンピューティングセンターに14億米ドルを投資しています。このセンターは子会社のBig Innovation CompanyがNVIDIAクラウドパートナーとして運営し、TSMCの研究者が利用しています(Foxconn、2025年5月および11月)。70MWのホールを埋められない中堅工場はこうした共有ホールでラックを借りるため、コロケーション・ホスティングは年12.03%で最も成長の速いコンポーネントとなっています。
中国の13,000のスマート工場と2,592 EFLOPSのAI計算能力
中国国務院は2026年10月20日、国内で13,000を超える先進レベルのスマート工場が建設され、スマート計算能力が2026年9月末に2,592エクサフロップス(EFLOPS)に達し、1年で146%増加したと発表しました。2025年8月の「AIプラス」ガイドラインは、2027年までにAIエージェントとインテリジェント端末の普及率を70%超にすることを目標としています。中国は2025年に約4兆8,200億米ドルの付加価値を持つ最大の製造国であり(World Bank)、DC Market Insightsは同国の製造業データセンター市場を2025年に31.6億米ドル、年9.80%の成長と見込んでいます。
医薬品工場が独自のAIファクトリーを持つ時代に
1,016基のBlackwell Ultra GPUを備えたDGX SuperPODであるEli LillyのLillyPodは2026年2月26日に稼働し、臨床開発と製造の全般で使用されます(NVIDIA、2026年2月)。DC Market Insightsはこうしたプロセス産業のクラスターを化学・素材およびその他製造業のセグメントに計上しており、両セグメントの合計は2035年までに139億米ドルに達します。
製造業データセンター市場の課題:工場データセンターの成長を妨げるものは?
エネルギー報告義務とAI人材の不足が市場の成長を鈍らせています。これらがなければ、2035年までに551.3億米ドルというDC Market Insightsの高位ケースが基本ケースになっていたでしょう。
EUのエネルギー報告義務が500kW超の自社ホールにも適用
エネルギー効率指令(EED)第12条の下では、自社ホールを含め、設置IT電力が500キロワット(kW)以上のすべてのデータセンターがエネルギーデータを公表しなければなりません。第1回の報告を行ったのは770拠点で、対象の約36%にとどまりました。EUのデータセンターは2024年に68テラワット時(TWh)を使用し、2030年までに114TWhに向かう見通しです(欧州委員会データセンターエネルギー報告書、2026年9月)。ドイツはより低い300kWの基準を適用しています。報告コストと効率目標により、欧州の工場は古いサーバールームを拡張するよりも閉鎖する方向に向かっており、欧州の成長率は年7.32%と5地域で最も低くなっています。
エレクトロニクス以外で低いAI導入率
Eurostatによると、2025年に従業員10人以上のEU企業の20.0%がAIを利用していました。また、共同研究センター(JRC)は2026年10月、エレクトロニクス企業の利用率が2021年から2025年の間に12%から30%に上昇した一方、製造業全体では低いままだと報告しました。韓国のM.AX計画が3万人の専門人材育成に予算を充てているのも同じ理由からです。DC Market Insightsは、エレクトロニクス・半導体の年10.45%に対し、食品・飲料を年7.49%、化学・素材を年7.10%にとどめています。
製造業データセンター市場の機会:新たな資金はどこに向かうか?
工場エッジルームとホスト型GPU容量が、2025年から2035年にかけて年間支出を220.2億米ドル押し上げます。
外観検査とデジタルツイン向けの工場エッジ・マイクロデータセンター
工場エッジ・マイクロデータセンターは、2025年の40億米ドルから2035年までに117.1億米ドルへ、年11.33%で成長します。Schneider ElectricのEcoStruxure Micro Data Center Rシリーズ(16Uから42U)のような密閉型で防塵防水等級を持つ筐体や、SiemensのIndustrial Edgeプラットフォームにより、推論処理を生産ラインのすぐ隣に置くことができます。カメラ検査やロボット制御は、遠く離れたクラウドリージョンとの往復を待てないためです。製造業の負荷に占める工場の比率は19%から24%に上昇します(DC Market Insights推計)。より広いエッジデータセンター市場は、すべてのエッジ購入者を対象としています。
中堅製造業者向けのホスト型GPU容量
製造業者によるコロケーション・ホステッドプライベートクラウドへの支出は、56.9億米ドルから2035年までに200億米ドルに増加します。Telekomのミュンヘンのクラウドは産業企業とSMEを対象としており、EUは2026年7月30日、最大7か所のAIギガファクトリーを対象とする公募を開始しました。公的資金は最大100億ユーロで、想定利用者には産業界が含まれます。自動車部品メーカーや機械メーカーに、主権性を備えた工場近接型のGPUラックを販売する事業者がこの資金を獲得します。事業者の全体像はデータセンターコロケーション市場で示しています。
製造業データセンターの価格:製造業者にとって1MWのコストはいくらか?
製造業者は2025年にIT負荷1MW当たり約405万米ドルを支出しており、GPUラックの比率が高まるにつれ2035年までに508万米ドルに上昇します。
| 年 | 製造業の使用中IT負荷(MW) | 1MW当たり総支出 | 1MW当たりITハードウェア | コロケーション・ホスティング料金(米ドル/kW・月) |
|---|---|---|---|---|
| 2020年 | 4,400 | 332万米ドル | 251万米ドル | 165米ドル |
| 2025年 | 5,200 | 405万米ドル | 294万米ドル | 180米ドル |
| 2030年 | 7,100 | 489万米ドル | 337万米ドル | 192米ドル |
| 2035年 | 9,600 | 508万米ドル | 351万米ドル | 200米ドル |
公開されている基準値:1万基のGPUを備えたセンターへのFoxconnの14億米ドルは、建物を含めて設置GPU1基当たり14万米ドルに相当します。Blackwell級GPU1基当たりIT負荷1.9kWというDC Market Insightsの換算では、1MW当たり約7,400万米ドルとなり、従来型の単価の10倍を超えます。NVIDIAおよび韓国政府と進めるHyundaiのプログラムは約30億米ドルです。DC Market Insightsは2025年について、AIハードウェアをAI 1MW・年当たり800万米ドル、従来型を1MW・年当たり262万米ドルとしています。
製造業データセンターに関する規格と規制
8つの規則と規格が、製造業者が年間210.6億米ドルのデータセンター支出をどこに振り向けるかを左右します。
EUデータ法
2025年9月12日から適用。接続された産業機械の利用者は、機械が生成する生データにアクセスし、利用し、共有することができます。
NIS2指令
医療機器、コンピューター・電子機器、機械、車両の中堅・大手メーカーをEUのサイバーセキュリティ義務の対象とします。国内法化の期限は2024年10月17日でした。
エネルギー効率指令第12条
IT電力500kW以上のデータセンターは、毎年5月15日までにEUデータベースへエネルギーデータを報告します。ドイツは300kWを基準としています。
ISA/IEC 62443
産業オートメーション・制御システムのセキュリティに関する国際規格群で、工場ネットワークを企業のデータホールから分離するために用いられます。
ISO/IEC 27001
情報セキュリティマネジメントの認証で、自動車・エレクトロニクスの顧客がサプライヤーのデータセンターに求めています。
ANSI/TIA-942とティア格付け
データセンターの可用性に関する設計規格で、製造業者が第2拠点を建設またはリースする際に用いられます。
米国のCritical Manufacturingセクター
サイバーセキュリティ・インフラストラクチャセキュリティ庁(CISA)は、16の重要インフラセクターの1つとしてCritical Manufacturingを挙げており、一次金属、機械、電気機器、輸送機器を対象としています。
CHIPS・科学法
半導体工場と装置に390億米ドル、研究に110億米ドルのインセンティブを振り向け、工程管理と歩留まり分析に現地のコンピューティングを必要とするファブを増やします(米国国立標準技術研究所、NIST)。
製造業データセンター市場のセグメンテーション:最大のセグメントはどれか?
2025年に最大のコンポーネントはITハードウェア(153億米ドル)、最大の業種はエレクトロニクス・半導体(50.6億米ドル)であり、最も成長の速いワークロードは年18.88%の産業AIの学習・推論です。
コンポーネント別
中堅工場がホールを建設するよりもGPUラックを借りるため、コロケーション・ホスティングサービスはコンポーネントの中で最も速く、年12.03%で94.5億米ドルに成長します。
| コンポーネント | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| ITハードウェア | 153億257万米ドル | 72.7% | 336億6,144万米ドル | 8.20% |
| コロケーション・ホスティングサービス | 30億3,264万米ドル | 14.4% | 94億4,640万米ドル | 12.03% |
| 電気・機械インフラ | 20億3,443万米ドル | 9.7% | 39億7,560万米ドル | 6.93% |
| 建設・内装工事 | 6億9,334万米ドル | 3.3% | 17億476万米ドル | 9.41% |
業種別
Samsung、SK hynix、Foxconnが製造業者として最大のGPUホールを運営しているため、エレクトロニクス・半導体は2025年の支出の24.0%を占め、年10.45%で成長します。自動車が42.1億米ドルで続きます。
| 業種 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| エレクトロニクス・半導体 | 50億5,510万米ドル | 24.0% | 136億6,070万米ドル | 10.45% |
| 自動車・輸送機器 | 42億1,260万米ドル | 20.0% | 97億5,764万米ドル | 8.76% |
| 産業機械・設備 | 33億7,008万米ドル | 16.0% | 75億6,217万米ドル | 8.42% |
| 化学・素材 | 29億4,882万米ドル | 14.0% | 58億5,458万米ドル | 7.10% |
| 食品・飲料 | 18億9,567万米ドル | 9.0% | 39億306万米ドル | 7.49% |
| その他製造業 | 35億8,071万米ドル | 17.0% | 80億5,005万米ドル | 8.44% |
ワークロード別
2025年に最大のワークロードはERP・業務システム(63.2億米ドル)で、エンジニアリングシミュレーション・製品ライフサイクル管理(PLM)を上回っていますが、2035年までに産業AIの学習・推論が164.5億米ドルでこれを追い抜きます。
| ワークロード | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| ERP・業務システム | 63億1,889万米ドル | 30.0% | 102億4,552万米ドル | 4.95% |
| エンジニアリングシミュレーション・PLM | 35億8,071万米ドル | 17.0% | 68億3,035万米ドル | 6.67% |
| 産業AIの学習・推論 | 29億1,722万米ドル | 13.8% | 164億5,138万米ドル | 18.88% |
| 工場データ・デジタルツイン | 33億7,008万米ドル | 16.0% | 87億8,188万米ドル | 10.05% |
| バックアップ・リカバリー・その他ワークロード | 48億7,608万米ドル | 23.2% | 64億7,907万米ドル | 2.88% |
導入形態別
企業データセンターは2025年の支出の54.0%を占めています。コロケーション・ホステッドプライベートクラウドは13.40%で最も速く成長し、2035年までに最大の導入形態となります。
| 導入形態 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| 企業データセンター | 113億7,401万米ドル | 54.0% | 170億7,587万米ドル | 4.15% |
| 工場エッジ・マイクロデータセンター | 40億197万米ドル | 19.0% | 117億917万米ドル | 11.33% |
| コロケーション・ホステッドプライベートクラウド | 56億8,700万米ドル | 27.0% | 200億316万米ドル | 13.40% |
DC独自分析:製造業者AIファクトリートラッカー、8プロジェクトと171,216基のGPU
このトラッカーは、名前の挙がったプロジェクトごとに1件、計8件の入力から構築したDC Market Insightsのモデルです。製造業者とそのパートナーが2019年から2026年の間に発表したGPUは171,216基で、DC Market InsightsはGPU1基当たり1.9kWとしてモデル上のIT負荷約325MWに換算しています。8件のうち6件は製造業者が所有するホール、1件は共有型産業クラウド、1件は通信事業者のパートナーと共同で構築したものです。このモデル負荷は、DC Market Insightsが2035年に見込む製造業AIラック2,496MWの13%に相当するため、トラッカーが説明するのは予測全体ではなく第1波です。GPU数は各社自身の数値であり、MW列は開示された数値ではなくDC Market Insightsの推計です。
| 企業 | プロジェクト | 発表 | GPU数 | モデル上のIT負荷(MW) | 種類 |
|---|---|---|---|---|---|
| Hyundai Motor Group | 自動運転、スマート工場、ロボティクス向けNVIDIA Blackwell AIファクトリー、韓国 | 2025年10月 | 50,000 | 95.0 | 自社AIファクトリー |
| Samsung Electronics | メモリ、ロジック、ファウンドリ、パッケージングにまたがる半導体AIメガファクトリー | 2025年10月 | 50,000 | 95.0 | 自社AIファクトリー |
| SK Group (SK hynix) | 利川(Icheon)、のちに龍仁(Yongin)でのAIファクトリーと製造AIクラウド。第1期は2027年後半まで | 2025年10月 | 50,000 | 95.0 | 自社AIファクトリー |
| Foxconn (Hon Hai) | 14億米ドルのスーパーコンピューティングセンター、台湾。TSMCの研究者が利用するGPUクラウドパートナー | 2025年11月 | 10,000 | 19.0 | クラウドとして販売する自社AIファクトリー |
| Deutsche Telekom with NVIDIA | BMW、Mercedes-Benz、Maserati、Schaeffler向けのミュンヘンの産業AIクラウド | 2026年2月 | 10,000 | 19.0 | 共有型産業クラウド |
| Eli Lilly | 創薬、臨床開発、製造向けのLillyPod DGX SuperPOD、インディアナポリス | 2026年2月 | 1,016 | 1.9 | 自社AIファクトリー |
| BMW Group | ミュンヘン近郊のHigh Performance D3データ基盤、230ペタバイト | 2019年3月 | 200 | 0.4 | 自社データセンター |
| Toyota with NTT | 分散型データセンターを備えたモビリティAI基盤、2030年までに5,000億円 | 2024年10月 | 非開示 | 該当なし | パートナー構築のデータセンター |
トラッカーの読み方:GPUの88%を韓国が占め、欧州の2件は合計10,200基です。米国の製造業者で同等規模のクラスターを開示した企業はまだなく、これが北米の成長率が年7.62%とアジア太平洋の10.29%を下回る理由の1つです。ラックスケールのAIホール自体の規模はAIデータセンター市場で推計しています。
地域別分析:製造業データセンター市場をリードする地域は?
アジア太平洋は2025年の支出の38.0%にあたる80億米ドルで首位に立ち、年10.29%で最も成長の速い地域でもあります。北米が63.2億米ドルで続きます。
| 地域 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| アジア太平洋 | 80億394万米ドル | 38.0% | 213億2,045万米ドル | 10.29% |
| 北米 | 63億1,889万米ドル | 30.0% | 131億7,281万米ドル | 7.62% |
| 欧州 | 50億5,512万米ドル | 24.0% | 102億4,552万米ドル | 7.32% |
| 中南米 | 9億4,783万米ドル | 4.5% | 21億9,547万米ドル | 8.76% |
| 中東・アフリカ | 7億3,720万米ドル | 3.5% | 18億5,395万米ドル | 9.66% |
アジア太平洋
アジア太平洋は80億米ドルから213.2億米ドルに成長します。中国、韓国、日本、台湾、インドが世界のエレクトロニクスとバッテリー生産の大半を担っており、韓国は5万GPU規模の工場3か所により、年10.05%と地域で最も成長の速い大規模市場の1つとなっています。
北米
北米は年7.62%で成長し、2035年までに131.7億米ドルに達します。World Bankの最新の数値では米国の製造業付加価値は2兆5,000億米ドル(2021年)であり、CHIPS法の390億米ドルのインセンティブが現地のコンピューティングを必要とするファブを増やしています。
欧州
欧州は年7.32%で成長し102.5億米ドルに達します。EUの19のAIファクトリー、ミュンヘンの産業クラウド、データ法が需要を押し上げる一方、EEDのエネルギー報告義務により工場は新しいルームではなく共有ホールへと向かっています。
中南米
中南米は9億4,783万米ドルから22億米ドルに成長します。2025年に約3,660億米ドルの製造業付加価値を持つメキシコと、2,680億米ドルのブラジル(World Bank)が、北米への供給に向けて自動車・エレクトロニクス工場をニアショアリングすることで、その大半を担います。
中東・アフリカ
中東・アフリカは年9.66%で成長し18.5億米ドルに達し、2番目に成長の速い地域となります。湾岸諸国の石油化学、金属、食品工場が、制御・計画システムを新しい国営データセンターへ移しているためです。
国別分析:製造業データセンター市場の上位12か国
2025年に最大の国は55.8億米ドルの米国で、31.6億米ドルの中国が2位です。インドは年14.46%で最も成長の速い大規模国です。
| 順位 | 国 | 地域 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 55億8,169万米ドル | 26.5% | 114億6,523万米ドル | 7.46% |
| 2 | 中国 | アジア太平洋 | 31億5,945万米ドル | 15.0% | 80億5,005万米ドル | 9.80% |
| 3 | 日本 | アジア太平洋 | 14億7,441万米ドル | 7.0% | 30億2,487万米ドル | 7.45% |
| 4 | ドイツ | 欧州 | 13億6,909万米ドル | 6.5% | 27億3,214万米ドル | 7.15% |
| 5 | 韓国 | アジア太平洋 | 10億1,102万米ドル | 4.8% | 26億3,456万米ドル | 10.05% |
| 6 | 台湾 | アジア太平洋 | 7億5,827万米ドル | 3.6% | 20億4,910万米ドル | 10.45% |
| 7 | インド | アジア太平洋 | 6億3,189万米ドル | 3.0% | 24億3,941万米ドル | 14.46% |
| 8 | 英国 | 欧州 | 4億8,445万米ドル | 2.3% | 9億7,576万米ドル | 7.25% |
| 9 | フランス | 欧州 | 4億6,339万米ドル | 2.2% | 9億2,698万米ドル | 7.18% |
| 10 | カナダ | 北米 | 4億2,126万米ドル | 2.0% | 9億2,698万米ドル | 8.21% |
| 11 | イタリア | 欧州 | 4億2,126万米ドル | 2.0% | 8億2,940万米ドル | 7.01% |
| 12 | ブラジル | 中南米 | 3億3,701万米ドル | 1.6% | 7億8,061万米ドル | 8.76% |
2025年のインドの製造業付加価値は約5,330億米ドルで、韓国の5,140億米ドルをすでに上回っています(World Bank)。しかし、インドの製造業データセンター基盤は韓国の3分の2にも満たないため、DC Market Insightsはインドが6億3,189万米ドルから24.4億米ドルに成長すると見込んでいます。
予測シナリオ分析:2035年の製造業データセンター市場
基本ケースは2035年までに487.9億米ドルで、範囲は419.6億米ドルから551.3億米ドルです。
| シナリオ | 2035年の規模 | CAGR(2025-2035年) | 前提 |
|---|---|---|---|
| 低位 | 419.6億米ドル | 7.13% | 韓国のAIファクトリーが第1期で止まり、AIラック比率が26%ではなく18%にとどまる |
| 基本 | 487.9億米ドル | 8.76% | AI比率26%、リース比率41%、2035年までに使用中9,600MW |
| 高位 | 551.3億米ドル | 10.10% | EUのAIギガファクトリーと韓国のM.AXプログラムにより、2030年までに製造業者のGPUホールが倍増 |
競合分析:製造業データセンター市場の主要企業
製造業者向けサーバーサプライヤー上位5社は、2025年のITハードウェア支出153億米ドルの約48%を占めています(企業向けサーバー出荷のサプライヤー別シェアに基づくDC Market Insights推計)。一方、電源、冷却、筐体の分野はより多くのサプライヤーに分散しています。
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Inspur
- Super Micro Computer
- NVIDIA
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Rittal
- Siemens
- Equinix
- Digital Realty
- Deutsche Telekom
- NTT DATA
- Foxconn
Vertivは2025年の純売上高102.3億米ドル、受注残高150億米ドル(109%増)を報告し、2026年の売上高見通しを132.5億米ドルから137.5億米ドルとしました(Vertiv、2026年2月)。Schneider Electricの2025年の売上高は401.5億ユーロで、半導体、エネルギー、化学の顧客から強い需要がありました(Schneider Electric、2026年2月)。ABBの2025年の売上高は9%増の332.2億米ドルで、Electrification部門のデータセンターが牽引しました(ABB、2026年1月)。Rittalの親会社Friedhelm Loh Groupの売上高は32億ユーロでした。事業者では、Digital Realtyの2025年年次報告書が5,000社を超える顧客の業種の1つに製造業を挙げており、Equinixは280のデータセンターにまたがる相互接続に依存するワークフローの1つにスマート製造を挙げています。
製造業データセンター市場の最近の動向
2025年10月から2026年10月までの6つの動きが、2026年の232.9億米ドルの市場を形づくっています。
- 2026年10月、中国は13,000を超える先進レベルのスマート工場を建設し、スマート計算能力が2,592 EFLOPSに達したと発表しました(出典:中国国務院)。
- 2026年9月、ENISAは2025年のEUで申告されたランサムウェア展開の25.2%を製造業が占めたと報告しました(出典:ENISA年次脅威レポート)。
- 2026年7月、EUは公的資金最大100億ユーロで最大7か所のAIギガファクトリーを対象とする公募を開始しました(出典:欧州委員会)。
- 2026年6月、韓国は2030年までの製造業AI転換に20兆ウォンの予算を設定しました(出典:科学技術情報通信部)。
- 2026年2月、Deutsche Telekomが1万基のNVIDIA GPUを備えたミュンヘンの産業AIクラウドを開始し、1,016基のGPUを備えたEli LillyのLillyPodが稼働しました(出典:Deutsche Telekom、NVIDIA)。
- 2025年10月、Samsung、SK Group、Hyundai Motor Groupがそれぞれ約5万基のNVIDIA GPUを備えたAIファクトリーを発表しました(出典:NVIDIA、Hyundai Motor Group)。
調査方法:DC Market Insightsは製造業データセンター市場をどう推計したか
このモデルは、2025年の製造業IT負荷5,200MWにコンポーネントごとの1MW当たり支出を掛け合わせ、210.6億米ドルを算出しています。
製造業のIT負荷は、2025年に世界で設置された116ギガワット(GW)のうち、企業およびコロケーションの容量約46GWの約11%に相当します(DC Market Insights容量ベース)。ITハードウェア = 従来型MW × 262万米ドル + AI MW(312)× 800万米ドル = 153億米ドル。コロケーション・ホスティング = リース1,404MW × 1kW・月当たり180米ドル × 12 = 30.3億米ドル。自社拠点では電気・機械工事20億3,443万米ドルと建設・内装工事6億9,334万米ドルが加わります。業種別、ワークロード別、導入形態別、地域別、国別の内訳はDC Market Insightsのシェアであり、すべての内訳は各年の合計に一致します。
妥当性チェック:(1) 本市場はDC Market Insightsの世界モデルにおける2025年データセンター市場5,700.4億米ドルの3.7%であり、BFSIデータセンター市場におけるBFSI業種の5.9%を下回ります。(2) 製造業のコロケーション・ホスティング30.3億米ドルは、2025年のコロケーション市場744.6億米ドルの4.1%です。(3) 上限として、210.6億米ドルは2025年の世界の製造業付加価値17兆6,000億米ドルの0.12%であり(World Bank)、下限として、中国の先進スマート工場13,000か所 × 工場データルームの最低維持費年10万米ドル = 13億米ドルは、中国の推計値31.6億米ドルを下回ります。詳しい手法:DC Market Insightsの調査方法。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模チャート、2020-2035年
- 03市場の範囲
- 3.1対象
- 3.2対象外
- 3.3セグメントの整合
- 04市場推計値が異なる理由
- 4.1範囲表:本推計への算入と除外
- 05市場の推進要因
- 5.1Samsung、SK、Hyundaiによる韓国の15万GPU規模のAIファクトリー
- 5.2ランサムウェアにより製造業が欧州で最も被害の多い業種に
- 5.3EUデータ法とNIS2が機械データを規制対象の資産に
- 06市場のトレンド
- 6.1ミュンヘンと台北の共有型産業AIクラウド
- 6.2中国の13,000のスマート工場と2,592 EFLOPSのAI計算能力
- 6.3医薬品工場が独自のAIファクトリーを持つ時代に
- 07市場の課題と制約
- 7.1EUのエネルギー報告義務が500kW超の自社ホールにも適用
- 7.2エレクトロニクス以外で低いAI導入率
- 08市場の機会
- 8.1外観検査とデジタルツイン向けの工場エッジ・マイクロデータセンター
- 8.2中堅製造業者向けのホスト型GPU容量
- 09価格分析
- 9.11MW当たり支出、2020-2035年
- 9.2公開されている価格と規模の基準値
- 10規格と規制
- 10.1EUデータ法
- 10.2NIS2指令
- 10.3エネルギー効率指令第12条
- 10.4ISA/IEC 62443
- 10.5ISO/IEC 27001
- 10.6ANSI/TIA-942とティア格付け
- 10.7米国のCritical Manufacturingセクター
- 10.8CHIPS・科学法
- 11市場セグメンテーション
- 11.1コンポーネント別
- 11.2ITハードウェア
- 11.3コロケーション・ホスティングサービス
- 11.4電気・機械インフラ
- 11.5建設・内装工事
- 11.6業種別
- 11.7エレクトロニクス・半導体
- 11.8自動車・輸送機器
- 11.9産業機械・設備
- 11.10化学・素材
- 11.11食品・飲料
- 11.12その他製造業
- 11.13ワークロード別
- 11.14ERP・業務システム
- 11.15エンジニアリングシミュレーション・PLM
- 11.16産業AIの学習・推論
- 11.17工場データ・デジタルツイン
- 11.18バックアップ・リカバリー・その他ワークロード
- 11.19導入形態別
- 11.20企業データセンター
- 11.21工場エッジ・マイクロデータセンター
- 11.22コロケーション・ホステッドプライベートクラウド
- 12Dc独自分析:製造業者aiファクトリートラッカー
- 12.1Hyundai Motor Group
- 12.2Samsung Electronics
- 12.3SK Group (SK hynix)
- 12.4Foxconn (Hon Hai)
- 12.5Deutsche Telekom with NVIDIA
- 12.6Eli Lilly
- 12.7BMW Group
- 12.8Toyota with NTT
- 13地域別分析
- 13.1アジア太平洋
- 13.2北米
- 13.3欧州
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3日本
- 14.4ドイツ
- 14.5韓国
- 14.6台湾
- 14.7インド
- 14.8英国
- 14.9フランス
- 14.10カナダ
- 14.11イタリア
- 14.12ブラジル
- 15予測シナリオ、2035年
- 15.1低位シナリオ
- 15.2基本シナリオ
- 15.3高位シナリオ
- 16競合分析
- 16.1Dell Technologies
- 16.2Hewlett Packard Enterprise
- 16.3Lenovo
- 16.4Inspur
- 16.5Super Micro Computer
- 16.6NVIDIA
- 16.7Schneider Electric
- 16.8Vertiv
- 16.9Eaton
- 16.10ABB
- 16.11Rittal
- 16.12Siemens
- 16.13Equinix
- 16.14Digital Realty
- 16.15Deutsche Telekom
- 16.16NTT DATA
- 16.17Foxconn
- 16.18サーバーサプライヤーの集中度、2025年
- 17最近の動向
- 17.1中国のスマート工場と計算能力、2026年10月
- 17.2ENISAによる製造業のランサムウェア比率、2026年9月
- 17.3EUのAIギガファクトリー公募、2026年7月
- 17.4韓国のM.AX 20兆ウォン計画、2026年6月
- 17.5ミュンヘンの産業AIクラウドとLillyPod、2026年2月
- 17.6韓国の5万GPU規模のAIファクトリー、2025年10月
- 18調査方法
- 18.1モデルの入力値
- 18.2妥当性チェック
- 図 1製造業データセンター市場規模、2020-2035年(百万米ドル)
- 表 1市場スナップショット、2025年、2026年、2035年
- 表 2範囲表:本推計への算入と除外
- 表 31MW当たり支出、2020-2035年
- 表 4コンポーネント別市場、2025年および2035年
- 表 5業種別市場、2025年および2035年
- 表 6ワークロード別市場、2025年および2035年
- 表 7導入形態別市場、2025年および2035年
- 表 8製造業者AIファクトリートラッカー、2019-2026年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 112035年予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は232.9億米ドルで、2025年の210.6億米ドルから10.59%増加しています。市場は2035年までに487.9億米ドルに達すると予測され、2025年からのCAGRは8.76%です。
2020年から2025年の年7.56%に続き、2025年から2035年は年8.76%で成長します。製造業の使用中IT負荷が5,200MWから9,600MWに増え、AIラックの比率が6%から26%に上昇するためです。
Samsung Electronics、SK Group、Hyundai Motor Groupは2025年10月にそれぞれ約5万基のNVIDIA GPUを発表しました。Foxconnは1万基のGPUを備えたセンターを建設中で、Eli Lillyは1,016基のGPUクラスターを運用しています。DC Market Insightsは8プロジェクトで171,216基のGPUを追跡しています。
ランサムウェアと機械データに関する規制のためです。2025年のEUで申告されたランサムウェア展開の25.2%を製造業が占め(ENISA)、EUデータ法は2025年9月12日から適用されています。2025年の支出の54.0%は依然として企業拠点が占めています。
工場フロアに置かれる密閉型のラック規模のルームで、生産ラインのすぐ隣で外観検査、ロボット制御、デジタルツインを動かします。工場エッジ・マイクロデータセンターは年11.33%で成長し、2035年までに117.1億米ドルに達します。
産業AIの学習・推論が年18.88%で最も速く成長し、2035年までに164.5億米ドルに達します。導入形態では、コロケーション・ホステッドプライベートクラウドが13.40%で首位です。
エレクトロニクス・半導体で、2025年の支出の24.0%にあたる50.6億米ドルを占め、年10.45%で成長しています。自動車・輸送機器が42.1億米ドルで続きます。
アジア太平洋で、2025年の金額の38.0%にあたる80億米ドルを占め、年10.29%で最も成長の速い地域でもあります。最大の国は55.8億米ドルの米国で、インドが14.46%で最も速く成長しています。
サーバーではDell Technologies、Hewlett Packard Enterprise、Lenovoが首位に立ち、ほか2社と合わせて2025年のITハードウェア支出の約48%を占めています(DC Market Insights推計)。電源、冷却、筐体ではSchneider Electric、Vertiv、Eaton、ABB、Rittalがリードしています。
2026年の232.9億米ドルは、製造業者が所有またはリースするデータセンター容量のみを数えています。パブリッククラウド料金、MESおよびERPソフトウェア、工場現場のOT機器、電力を加える推計は、より大きな値になります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。