
한국 AI 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
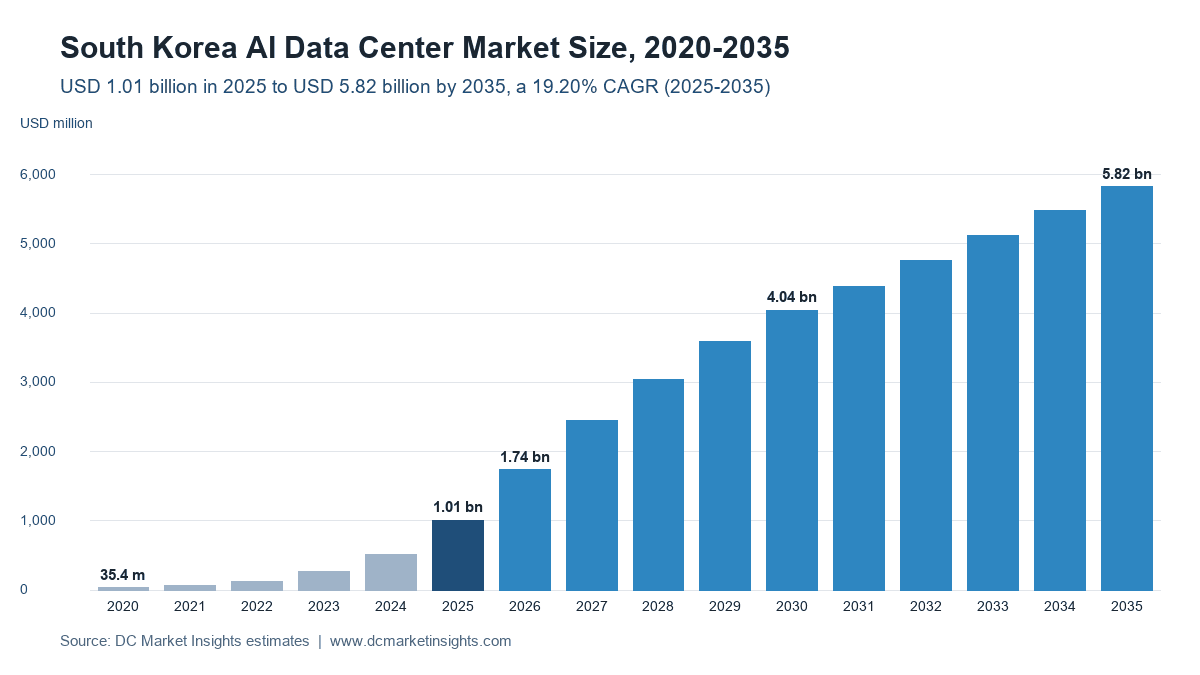
한국 AI 데이터센터 시장 규모는 2025년 USD 1,005.8백만였으며, 연평균 성장률(CAGR) 19.2%로 성장해 2035년에는 USD 5,823.6백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07시장 세분화
- 08Dc 독점 분석: 한국 gpu-메가와트 트래커
- 09지역 분석
- 10광역자치단체 분석
- 13개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
한국 AI 데이터센터 시장 규모는 2026년 17억 4,000만 달러로 평가되며, 2025년 10억 1,000만 달러에서 2035년 58억 2,000만 달러로 확대되어 2025~2035년 연평균 성장률(CAGR) 19.20%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 한국의 투자 자금은 그래픽 처리 장치(GPU) 도입 약정을 따라 움직입니다. 2025년 10월 경주에서 열린 아시아태평양경제협력체(APEC) 정상회의에서 NVIDIA Corporation(NVIDIA)은 한국 정부와 산업계 파트너가 자사 GPU를 260,000개 이상 도입하며, 이 가운데 50,000개 이상은 과학기술정보통신부(MSIT)가 서울 수도권 밖에 구축하는 국가 AI 컴퓨팅 센터에 배정된다고 발표했습니다(출처: NVIDIA 및 MSIT). 이 GPU는 모두 전력이 공급되고 액체 냉각을 갖춘 홀을 필요로 하며, DC Market Insights는 GPU당 1.8 kW를 적용해 260,000개의 GPU를 약 468 MW의 IT 부하로 환산합니다. 이는 모델이 2026~2028년에 준공하는 AI 용량 507 MW에 근접한 규모입니다. 한국 AI 데이터센터 시장은 한국에서 인공지능(AI) 워크로드를 위해 구축·운영되는 시설 인프라, 즉 전력 시스템, 냉각, 건축 골조, 내부 공사 및 랙, AI 네트워크 패브릭, 운영 서비스 및 소프트웨어를 대상으로 하며, GPU 서버, 칩, 전기 요금은 제외합니다. 2025년 구축 매출은 2025년에 준공된 신규 AI IT 용량 57.5 MW의 50% × AI MW당 1,100만 달러(3억 1,625만 달러)에 2026년 준공 예정인 114.0 MW의 50% × 1,122만 달러(6억 3,954만 달러)를 더하고, 설치된 AI 용량 125.0 MW 각각에 대한 서비스 40만 달러(5,000만 달러)를 합산한 값입니다. 운영 서비스 및 소프트웨어는 설치 AI 기반이 125 MW에서 2,624 MW로 늘어나면서 연 38.64%로 가장 빠르게 성장하는 부문이며, 호남권은 SK Telecom의 서남권 AI 데이터센터 허브와 국가 센터의 비수도권 입지 규정이 신규 홀을 전라남도와 광주로 이끌면서 연 31.48%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 한국 AI 데이터센터 시장 규모는 어느 정도인가?
DC Market Insights는 2026년 한국 AI 데이터센터 시장을 17억 4,000만 달러로 평가하며, 이는 2025년보다 72.72% 많은 금액입니다. 신규 AI IT 용량이 57.5 MW에서 114.0 MW로 두 배가 되고, 2025년에 발표된 GPU 홀이 착공 단계로 넘어가면서 시장이 크게 늘어납니다.
- 2025년 시장 규모: 10억 1,000만 달러
- 2026년 시장 규모: 17억 4,000만 달러
- 2030년 시장 규모: 40억 4,000만 달러
- 2035년 시장 규모: 58억 2,000만 달러
- 2025~2035년 CAGR: 19.20%(저성장 시나리오 16.27%, 고성장 시나리오 21.29%)
- 최대 구성 요소: 전력 인프라, 2025년 지출의 38.01%(3억 8,232만 달러)
- 최고 성장 구성 요소: 운영 서비스 및 소프트웨어, 연 38.64%; 최고 성장 워크로드: AI 추론, 연 25.02%
- 선도 지역: 수도권(서울, 경기, 인천), 2025년 지출의 60%; 최고 성장 지역: 호남권, 연 31.48%
- 최대 광역자치단체: 경기도, 2025년 지출 3억 174만 달러
- 시장 선도 기업: SK그룹(SK Telecom 및 SK Broadband), 2025년 AI 시설 지출의 약 24%(DC Market Insights 추정)
핵심 시사점: GPU 260,000개와 통신사의 5 GW 계획은 한국 AI 홀 구매자에게 어떤 의미인가?
DC Market Insights는 2025년 10억 1,000만 달러에서 2035년 58억 2,000만 달러로 성장하는 한국 AI 데이터센터 시장의 구매자를 위해 네 가지 시사점을 제시합니다.
- 36%: 2035년 지출 가운데 수도권에 남는 비중으로, 60%에서 낮아집니다. 분산에너지 활성화 특별법에 따른 전력계통 영향평가가 서울 인근의 신규 대형 부하를 지연시키기 때문입니다.
- 1,100만 달러: 서버를 제외하고 AI 시설 1 MW를 구축하는 데 드는 비용입니다. 100 kW 랙에는 칩 직접 액체 냉각 루프와 더 무거운 전력 계통이 필요하기 때문입니다.
- 58%: 2035년 지출 가운데 AI 추론에 돌아가는 비중입니다. 2025~2028년 학습 클러스터가 갖춰진 뒤 한국의 은행, 자동차 제조사, 포털이 모델을 실제 서비스에 운영하기 때문입니다.
- 연 23.28%: 코로케이션 및 GPU 클라우드 캠퍼스의 성장률입니다. Kohlberg Kravis Roberts(KKR)와 IMM Investment(IMM) 같은 투자자가 통신사 데이터센터 분사에 자금을 대고 있기 때문입니다.
한국 AI 데이터센터 시장 요약: 2025년 한국의 AI 대응 홀에는 얼마가 들었나?
한국 AI 데이터센터 시장 규모는 2020년 3,538만 달러였으며, 2025년 10억 1,000만 달러에 도달했고, 예측 기간 동안 CAGR 19.20%로 성장해 2035년 58억 2,000만 달러에 이를 것으로 예상됩니다. DC Market Insights는 한국이 2025년 AI 데이터센터 시설에 10억 1,000만 달러를 지출했으며, 이는 2024년 5억 1,539만 달러에서 늘어난 금액이라고 추정합니다.
| 보고서 항목 | 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 10억 580만 달러 |
| 2026년 시장 규모 | 17억 3,726만 달러 |
| 2025~2035년 CAGR | 19.20% |
| 2035년 시장 규모 | 58억 2,360만 달러 |
| 세분화 기준 | 구성 요소, 워크로드, 데이터센터 유형 |
| 대상 지역 | 수도권, 충청권, 영남권, 호남권, 강원·제주; 12개 광역자치단체 |
성장률은 2026년 72.72%, 2027년 40.87%를 기록한 뒤 2035년 6.24%로 둔화됩니다. 2025년의 GPU 약정 물량이 수용되고 나면 연간 AI 준공 규모가 330 MW 안팎에서 정체되고, 한국 신규 데이터센터 용량에서 AI가 차지하는 비중도 2030년 60%에서 2035년 65%로 소폭 오르는 데 그치기 때문입니다. DC Market Insights 모델에서 한국의 설치 데이터센터 IT 부하는 2025년 말 1,547 MW에서 2030년 3,294 MW, 2035년 5,269 MW로 늘어나며, 이 중 AI 부분은 125 MW에서 2,624 MW로, 전체 기반 대비 8%에서 50%로 확대됩니다. 여기서 추정한 AI 시설 지출은 일반 홀과 IT 장비까지 포함하는 South Korea Data Center Market의 일부입니다.
한국 AI 데이터센터 시장의 범위는 어디까지이며, 코로케이션 임대료는 어떻게 구분되는가?
한국 AI 데이터센터 시장은 2025년 기준 10억 1,000만 달러 규모의 시설 지출로, AI 학습 및 추론 클러스터를 수용하는 홀과 그 홀을 운영하는 서비스를 포함합니다.
포함 항목
캠퍼스 내 중전압 변전설비, 개폐장치, 무정전 전원 장치(UPS), 버스웨이 및 랙 전력 분배; 칠러, 건식 냉각기, 냉각수 분배 장치(CDU), 후면 도어 열교환기, 칩 직접 액체 냉각 루프; 건축 골조, 슬래브 바닥, 컨테인먼트, 30 kW 초과 정격 랙; AI 네트워크 패브릭(스파인-리프 케이블링, 광 트렁크, 홀 내 스위칭 인클로저); AI 홀의 운영, 모니터링 및 수명주기 서비스. AI 홀과 일반 홀을 포함한 한국 전체 홀의 냉각 수요는 South Korea Data Center Cooling Market에서 산정합니다.
제외 항목
GPU 서버, 가속기, 고대역폭 메모리 및 스토리지; 토지; 계통 전기 요금; 한국전력공사(KEPCO)가 부담하는 송전 공사; GPU 서비스(GPUaaS) 및 클라우드 AI 매출; 코로케이션 임대료. 임대료는 South Korea Data Center Colocation Market과의 경계입니다. 해당 보고서는 입주사가 매년 사업자에게 지불하는 금액을 집계하고, AI 데이터센터 수치는 소유주가 AI 홀을 짓고 운영하는 데 쓰는 금액을 집계하므로 두 수치를 합산해서는 안 됩니다.
세분화 항목 간의 관계
2025년 총액 10억 1,000만 달러의 각 1달러는 각 기준에서 한 번씩만 집계됩니다. 5개 구성 요소, 2개 워크로드, 4개 데이터센터 유형은 각각 합산하면 총액과 일치합니다. 2025년 지출 중 95.03%는 구축 자본(9억 5,580만 달러), 4.97%는 운영 서비스 및 소프트웨어(5,001만 달러)이며, 설치 AI 기반이 21배로 커지는 2035년에는 서비스 비중이 22.53%로 높아집니다.
한국 AI 데이터센터 시장 추정치는 왜 기관마다 다른가?
일부 정의는 GPU까지 포함하는 반면 DC Market Insights는 시설만 집계하기 때문에 추정치가 최대 다섯 배까지 차이 나며, 이 기준에 따른 2026년 시장 규모는 17억 4,000만 달러입니다. SK Telecom은 1 GW AI 데이터센터의 전체 비용을 약 70조 원으로 제시하며, 이는 달러당 1,400원 기준 MW당 약 5,000만 달러에 해당합니다(출처: SK Telecom, 2026년 7월). 본 보고서가 모델링한 시설 계층은 MW당 1,100만~1,122만 달러이므로 서버, 칩, 메모리가 전체 비용의 약 78%를 차지하며 DC Market Insights의 범위 밖에 있습니다.
더 넓은 정의는 전기 요금, GPU 서비스 매출, AI 클라우드 구독료까지 더합니다. SK Telecom 한 곳만 해도 2026년 2분기 AI 데이터센터 매출이 1,362억 원으로 전년 대비 92.5% 증가했다고 보고했는데(출처: SK Telecom), 이는 시설 지출이 아닌 서비스 매출입니다. 일부 조사는 무엇을 수용하든 모든 하이퍼스케일 홀을 “AI 대응”으로 분류하지만, DC Market Insights는 AI 학습 및 추론 랙을 위해 구축된 홀만 집계합니다.
| 항목 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 전력, 냉각, 건축 골조, 랙, AI 네트워크 패브릭 | 포함, 2025년 구축 자본 9억 5,580만 달러 | AI 홀의 시설 지출 |
| AI 홀의 운영 서비스 및 소프트웨어 | 포함, 2025년 5,001만 달러 | 반복적 시설 지출 |
| GPU 서버, 가속기, 메모리 | 제외 | IT 장비, 전체 AI 데이터센터 비용의 약 78% |
| 전기 요금 | 제외 | KEPCO 요금제로 결정되는 공공요금 비용 |
| GPU 서비스 및 코로케이션 임대료 | 제외 | 사업자 매출로, 별도 보고서에서 산정 |
범위 밖 항목을 정리하면 GPU 서버, AI 가속기, 고대역폭 메모리, 전기 요금, GPU 서비스, AI 클라우드 서비스, 코로케이션 임대료는 모두 제외됩니다. 범위 내 구매자에는 하이퍼스케일 클라우드, 3대 통신사, 코로케이션 및 GPU 클라우드 개발사, 정부 연구기관과 대학, 그리고 GPU 클라우드 캠퍼스를 통해 AI 랙을 임차하는 중소기업(SME)이 포함되며, 중소기업이 사용하는 홀은 개발사를 통해 집계됩니다.
통신사와 대기업은 왜 이렇게 빠르게 한국 AI 데이터센터를 짓고 있는가?
세 가지 성장 요인이 한국 AI 데이터센터 시설 지출을 2025년 10억 1,000만 달러에서 2030년 40억 4,000만 달러로 끌어올리며, 각 요인은 시점이 명시된 약정과 연결되어 있습니다.
APEC에서 발표된 GPU 260,000개 약정에는 약 468 MW의 홀이 필요하다
2025년 10월 NVIDIA는 한국 파트너가 자사 GPU를 260,000개 이상 도입한다고 밝혔습니다. 국가 AI 컴퓨팅 센터, Samsung의 반도체 AI 팩토리, SK그룹의 AI 팩토리, 현대자동차그룹이 각각 50,000개 이상, NAVER Corporation(NAVER)의 클라우드 자회사 NAVER Cloud가 60,000개 이상입니다(출처: NVIDIA). 랙 내 네트워킹과 스토리지를 포함해 GPU당 1.8 kW를 적용하면, DC Market Insights는 이 주문에 약 468 MW의 AI IT 부하가 필요하다고 추정하며, 이는 MW당 1,122만 달러 기준 약 52억 5,000만 달러의 시설 지출에 해당합니다. 모델은 2026~2028년에 AI 용량 507.2 MW를 준공하므로 GPU 주문만으로 그중 92%가 채워집니다.
MSIT의 국가 AI 컴퓨팅 센터는 서울 밖에 공공 앵커 테넌트를 더한다
MSIT는 민관 협력을 통해 50,000개 이상의 GPU를 확보하고, 2028년까지 국가 AI 컴퓨팅 센터에 15,000개 이상의 GPU를 추가할 계획이며, 총 투자 규모는 2조 원 이상, 2030년까지 정부 출자는 800억 원입니다(출처: Ministry of Science and ICT, 2025년 9월). 센터는 서울 수도권 밖에 입지해야 하며, 이는 DC Market Insights가 정부 연구 및 기업 AI 홀에 2025년 지출의 14%를 배분하고 그 성장을 호남권과 충청권으로 옮기는 이유 중 하나입니다.
SK Telecom의 국내 5 GW 계획은 통신사를 캠퍼스 개발사로 바꾼다
SK Telecom은 2026년 7월 최대 15 GW의 AI 데이터센터 용량을 추진하고 있으며, 이 중 국내 5 GW는 2029년부터 단계적으로 가동하고, Amazon Web Services(AWS)와 함께 2027년부터 운영하는 울산 AI 데이터센터를 1 GW로 확장할 계획이라고 밝혔습니다(출처: SK Telecom). DC Market Insights는 5 GW 전체가 2035년까지 구축된다고 가정하지 않습니다. 전력계통 평가와 입주 계약이 구축 속도를 좌우하기 때문에, 모델은 2026~2035년 전국에 AI 용량 2,608 MW를 추가하며 이는 SK Telecom이 밝힌 국내 목표의 약 절반입니다.
한국 AI 데이터센터 홀을 바꾸고 있는 변화는 무엇인가?
두 가지 변화가 한국 AI 홀의 구성을 바꾸고 있으며, 둘 다 MW당 지출을 2025년 1,100만 달러에서 2035년 1,341만 달러로 높입니다.
Blackwell급 랙에서는 칩 직접 냉각이 표준이 된다
50,000개 GPU 클러스터용 랙은 100 kW 이상으로 운영되어 CDU와 액체 냉각 루프가 필요하기 때문에, 냉각 인프라는 연 18.94% 성장해 전력 공사의 15.88%를 앞섭니다. DC Market Insights는 냉각 비중을 2025년 구축 자본의 25%에서 2035년 구축 자본의 30%로 높여 잡습니다.
통신사 데이터센터 분사로 사모펀드가 AI 캠퍼스에 들어온다
2026년 8월 KKR과 IMM 컨소시엄은 SK Broadband에서 분리된 데이터센터 사업인 SK Horizon에 3조 800억 원의 지분 투자를 합의했으며, SK Horizon은 총 용량 318 MW로 확장할 예정입니다(출처: SK Telecom). 외부 자본 덕분에 사업자는 계약에 앞서 시설을 지을 수 있으며, 이 때문에 코로케이션 및 GPU 클라우드 캠퍼스의 지출 비중은 2025년 20%에서 2035년 28%로 높아집니다.
2025~2028년 학습 수요에 이어 추론 홀이 뒤따른다
AI 학습은 2025년 지출의 64%를 차지하지만, NAVER, Samsung, Hyundai와 은행들이 모델을 실제 운영에 투입하면서 AI 추론은 연 25.02% 성장해 2035년 지출의 58%에 이릅니다. 추론 홀은 사용자와 가까운 곳에 위치하므로, 수도권은 비중이 줄어드는데도 2035년 지출 21억 달러를 유지합니다.
한국 AI 데이터센터 건설을 가로막는 것은 전력계통 규제인가, 전기 요금인가?
전력망 접속과 전기 요금이 두 가지 제약 요인이며, DC Market Insights는 그 영향을 2035년 기본 시나리오 58억 2,000만 달러와 고성장 시나리오 69억 3,000만 달러의 차이로 봅니다.
분산에너지 활성화 특별법에 따른 전력계통 영향평가
분산에너지 활성화 특별법(Special Act on the Activation of Distributed Energy, 법률 제19437호, 2023년 6월 제정, 2024년 6월 시행)은 지정 지역의 대규모 전력 사용자에게 전력계통 영향평가를 요구합니다(출처: Korea Legislation Research Institute). 서울 인근의 100 MW AI 홀은 이제 이 심사를 기다려야 하므로, 모델은 AI 지출에서 수도권이 차지하는 비중을 2025년 60%에서 2035년 36%로 낮춥니다.
산업용 전기 요금은 2년간 42% 올랐다
KEPCO의 산업용 평균 전기 요금은 2022년 118.66 KRW/kWh에서 2024년 168.17 KRW/kWh로 41.7% 상승했습니다(출처: KEPCO). 168.17 KRW/kWh 기준으로 부하율 80%, 전력 사용 효율(PUE) 1.3으로 가동되는 100 MW AI 홀은 연간 약 1,532억 1,000만 원(1억 940만 달러)의 전기 요금을 내며, 이 때문에 소유주는 저렴한 공랭식 홀보다 액체 냉각과 낮은 PUE 설계를 택하게 됩니다.
2027년 이후 한국 AI 데이터센터 공급업체의 수익은 어디에서 가장 클까?
가장 빠르게 성장하는 두 공급 분야는 합쳐서 2035년 지출 18억 5,000만 달러 규모입니다.
2,624 MW AI 기반을 위한 운영 및 수명주기 서비스
운영 서비스 및 소프트웨어는 설치 AI MW당 40만~50만 달러의 서비스가 125 MW에서 2,624 MW로 늘어나는 기반에 적용되면서, 2025년 5,001만 달러에서 2035년 13억 1,000만 달러로 연 38.64% 성장합니다. 시설 관리업체, 액체 냉각 유지보수 업체, 데이터센터 인프라 관리(DCIM) 소프트웨어 공급업체가 가장 큰 수혜를 봅니다.
50,000개 GPU 홀 내부의 AI 네트워크 패브릭
학습 클러스터마다 고밀도 광 트렁크와 스파인-리프 케이블링이 필요하기 때문에, AI 네트워크 패브릭은 2025년 1억 514만 달러에서 2035년 5억 4,141만 달러로 연 17.81% 성장합니다. 한국 케이블 제조사와 광 모듈 공급업체는 NVIDIA의 2025년 10월 발표 목록에 오른 Samsung, SK, Hyundai, NAVER의 홀에 납품할 수 있습니다.
한국에서 AI 데이터센터 용량 1 MW의 비용은 얼마인가?
2025년에 완공된 홀 기준으로 서버를 제외한 AI 시설 용량 1 MW당 비용은 약 1,100만 달러였으며, DC Market Insights는 이 가격을 연 2%씩 올려 2035년 준공분은 MW당 1,341만 달러로 봅니다.
| 연도 | AI MW당 시설 비용(백만 달러) | 설치 AI MW당 연간 서비스(백만 달러) | 신규 AI IT 용량(MW) |
|---|---|---|---|
| 2020 | 9.96 | 0.35 | 2.4 |
| 2025 | 11.00 | 0.40 | 57.5 |
| 2030 | 12.14 | 0.45 | 282.0 |
| 2035 | 13.41 | 0.50 | 331.5 |
공개된 가격 기준점이 이 범위를 뒷받침합니다. SK Telecom이 제시한 완성형 AI 데이터센터 GW당 70조 원은 달러당 1,400원 기준 MW당 약 5,000만 달러이며, 본 보고서가 모델링한 시설 계층은 그중 약 22%입니다. 주요 운영 비용은 전력입니다. 2024년 KEPCO 산업용 요금 168.17 KRW/kWh를 적용하면, 부하율 80%와 PUE 1.3에서 AI IT 부하 1 MW당 전기 요금은 연간 약 109만 달러입니다.
한국 AI 데이터센터의 입지와 설계에 영향을 주는 법과 규정은 무엇인가?
네 가지 규정이 2026년 한국 AI 시설 지출 17억 4,000만 달러가 어디에 투입될지를 좌우합니다.
- 인공지능 발전과 신뢰 기반 조성 등에 관한 기본법(Framework Act on the Development of Artificial Intelligence and Establishment of Trust, AI 기본법)은 2024년 12월 26일 국회를 통과해 2026년 1월 22일 시행되었으며, 과태료에는 최소 1년의 유예 기간이 있습니다. 지원 조치에는 AI 데이터센터 구축이 포함됩니다(출처: Ministry of Science and ICT).
- 분산에너지 활성화 특별법은 2024년 6월부터 대규모 부하에 전력계통 영향평가를 요구합니다(출처: Korea Legislation Research Institute).
- MSIT의 국가 AI 컴퓨팅 센터 규정은 서울 수도권 밖 입지를 요구하며, 2030년까지 센터 내 국산 AI 칩 비중 50%를 목표로 합니다(출처: MSIT, 2025년 2월 및 9월).
- 공공 부문 AI 워크로드는 한국인터넷진흥원(KISA)이 운영하는 클라우드 보안 인증(CSAP)을 받은 홀에서 운영되어야 하며, 사업자는 정보보호 및 개인정보보호 관리체계(ISMS-P)와 ISO/IEC 27001 인증을 보유하고 있어 운영 서비스에 규정 준수 업무가 추가됩니다.
구성 요소, 워크로드, 데이터센터 유형별로 한국 AI 데이터센터 시장을 이끄는 부문은?
한국 AI 데이터센터 시장에서 전력 인프라가 2025년 지출의 38.01%로 선두이며, 워크로드에서는 AI 학습이 64%, 데이터센터 유형에서는 하이퍼스케일 및 클라우드 자체 구축이 36%로 가장 큽니다. 서비스는 연간 준공량이 아니라 설치 AI 기반에 비례해 늘어나므로 운영 서비스 및 소프트웨어가 연 38.64%로 가장 빠르게 성장하는 부문입니다.
구성 요소별 한국 AI 데이터센터 시장
| 구성 요소 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 전력 인프라 | 382.32 | 38.01% | 1,669.34 | 15.88% |
| 냉각 인프라 | 238.95 | 23.76% | 1,353.52 | 18.94% |
| 건축 골조·내부 공사 및 랙 | 229.39 | 22.81% | 947.46 | 15.24% |
| AI 네트워크 패브릭 | 105.14 | 10.45% | 541.41 | 17.81% |
| 운영 서비스 및 소프트웨어 | 50.01 | 4.97% | 1,311.87 | 38.64% |
| 합계 | 1,005.80 | 100% | 5,823.60 | 19.20% |
워크로드별 한국 AI 데이터센터 시장
| 워크로드 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| AI 학습 | 643.71 | 64.00% | 2,445.91 | 14.28% |
| AI 추론 | 362.09 | 36.00% | 3,377.69 | 25.02% |
| 합계 | 1,005.80 | 100% | 5,823.60 | 19.20% |
데이터센터 유형별 한국 AI 데이터센터 시장
| 데이터센터 유형 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 자체 구축 | 362.09 | 36.00% | 2,445.91 | 21.05% |
| 통신사 AI 데이터센터 | 301.74 | 30.00% | 1,048.25 | 13.26% |
| 코로케이션 및 GPU 클라우드 캠퍼스 | 201.16 | 20.00% | 1,630.61 | 23.28% |
| 정부 연구 및 기업 AI | 140.81 | 14.00% | 698.83 | 17.37% |
| 합계 | 1,005.80 | 100% | 5,823.60 | 19.20% |
SK Telecom, KT Corporation(KT), LG Uplus가 한국 초기 GPU 홀의 대부분을 보유하고 있어 통신사 AI 데이터센터는 2025년 지출의 30%를 차지하지만, 하이퍼스케일 클라우드와 투자자 자금 기반 캠퍼스가 더 큰 부지를 개발하면서 그 비중은 2035년 18%로 낮아집니다.
DC 독점 분석: 한국 GPU-메가와트 트래커, GPU 260,000개를 468 MW의 AI 홀로 환산
DC Market Insights는 한국 AI 데이터센터 시장을 위해 14개 입력값으로 이 트래커를 구축했습니다. 2025년 10월에 발표된 다섯 건의 GPU 약정은 총 260,000개이며, GPU당 1.8 kW와 MW당 1,122만 달러를 적용하면 약 468 MW의 AI IT 부하와 약 52억 5,000만 달러의 시설 지출로 환산됩니다. 환산 계수는 DC Market Insights의 추정치입니다.
| GPU 약정 | GPU 수 | IT 부하(MW) | 시설 가치(백만 달러) | 명시된 부지 또는 시기 |
|---|---|---|---|---|
| 국가 AI 컴퓨팅 센터(MSIT) | 50,000 | 90 | 1,009.80 | 서울 수도권 밖; 2028년까지 GPU 15,000개 이상 |
| Samsung 반도체 AI 팩토리 | 50,000 | 90 | 1,009.80 | Samsung 반도체 공장 부지 |
| SK그룹 AI 팩토리 | 50,000 | 90 | 1,009.80 | AWS와 함께하는 울산 AI 데이터센터, 2027년부터 운영 |
| 현대자동차그룹 | 50,000 | 90 | 1,009.80 | 미공개 |
| NAVER Cloud | 60,000 | 108 | 1,211.76 | NAVER의 각 세종 데이터센터(GAK Sejong): 2027년 상반기 55 MW, 2028년까지 200 MW |
| 합계 | 260,000 | 468 | 5,250.96 | 2026~2028년 모델상 AI 준공 507.2 MW 대비 |
이 트래커는 2026~2028년 곡선을 설명합니다. GPU 주문이 이 3년 동안 모델이 준공하는 AI 용량의 92%를 채우므로, 예측은 SK Telecom의 단계적 국내 5 GW 계획이 시작되는 2029년까지 발표되지 않은 수요에 의존하지 않습니다. 2027년 상반기 55 MW, 2028년까지 200 MW라는 NAVER의 GAK Sejong 계획(출처: NAVER, 2026년 6월)은 이름이 공개된 단일 AI 홀 가운데 최대 규모이며, 세종시가 2025년 지출의 6.30%를 차지하는 이유를 설명합니다.
두 번째 분석은 2025년 지출을 데이터센터 유형과 워크로드로 나누며, 두 기준 모두 연간 총액과 일치합니다.
| 데이터센터 유형(2025년, 백만 달러) | AI 학습 | AI 추론 | 합계 |
|---|---|---|---|
| 하이퍼스케일 및 클라우드 자체 구축 | 224.49 | 137.60 | 362.09 |
| 통신사 AI 데이터센터 | 199.15 | 102.59 | 301.74 |
| 코로케이션 및 GPU 클라우드 캠퍼스 | 140.81 | 60.35 | 201.16 |
| 정부 연구 및 기업 AI | 79.26 | 61.55 | 140.81 |
| 합계 | 643.71 | 362.09 | 1,005.80 |
서울인가 전라남도인가: 한국 AI 데이터센터 지출은 지역별로 어디로 이동하는가?
수도권이 2025년 지출의 60%(6억 348만 달러)로 선두이며, SK Telecom의 서남권 허브와 국가 AI 센터의 비수도권 입지 규정이 신규 캠퍼스를 전라남도와 광주로 보내면서 호남권은 연 31.48%로 가장 빠르게 성장하는 지역입니다.
| 지역 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 수도권 | 603.48 | 60.00% | 2,096.50 | 13.26% |
| 충청권 | 140.81 | 14.00% | 757.07 | 18.32% |
| 영남권 | 120.70 | 12.00% | 1,222.96 | 26.06% |
| 호남권 | 90.52 | 9.00% | 1,397.66 | 31.48% |
| 강원·제주 | 50.29 | 5.00% | 349.42 | 21.39% |
| 합계 | 1,005.80 | 100% | 5,823.60 | 19.20% |
수도권(서울, 경기, 인천)
SK Telecom은 2025년 1월 서울 가산 AI 데이터센터에서 H100 기반 GPU 서비스를 출시했으며(출처: SK Telecom), 초기 통신사 및 클라우드 GPU 홀 대부분이 경기와 서울에 있습니다. 수도권은 2035년까지 연간 지출이 14억 9,000만 달러 늘어나지만, 전력계통 심사가 신규 100 MW 부지를 지연시키면서 비중은 36%로 낮아집니다.
충청권(세종, 대전, 충청북도)
NAVER는 2023년 11월 최대 270 MW로 설계된 GAK Sejong을 개소했으며, 이곳의 NVIDIA AI 팩토리가 2028년까지 200 MW를 더합니다(출처: NAVER). 충청권은 연 18.32% 성장해 2035년 7억 5,707만 달러에 이릅니다.
영남권(울산, 부산, 경상북도)
SK그룹과 AWS의 울산 AI 데이터센터는 2027년까지 가동을 시작하며, SK Telecom은 이를 1 GW로 키울 계획입니다(출처: SK그룹 및 SK Telecom). 영남권은 연 26.06% 성장하고, 울산은 2025년 지출 3,621만 달러에서 2035년 5억 8,702만 달러로 연 32.12% 늘어납니다.
호남권(전라남도, 광주)
SK Telecom은 가산과 울산에 이어 서남권을 세 번째 AI 데이터센터 허브로 지목했습니다(출처: SK Telecom, 2025년 11월). 재생에너지와 부지가 GW급 캠퍼스를 끌어들이면서 전라남도는 2025년 지출 4,073만 달러에서 2035년 9억 7,836만 달러로 연 37.42% 성장해 가장 빠르게 성장하는 광역자치단체가 됩니다.
강원·제주
강원도의 서늘한 기후와 수력 발전은 중소 규모 AI 홀을 뒷받침하며, 이 지역은 연 21.39% 성장해 2035년 3억 4,942만 달러에 이릅니다.
한국에서 AI 데이터센터 지출이 가장 많은 광역자치단체는 어디인가?
경기도가 2025년 지출의 30%(3억 174만 달러)로 한국 AI 데이터센터 지출이 가장 많은 곳이며, 대형 광역자치단체 가운데서는 전라남도가 연 37.42%로 가장 빠르게 성장합니다.
| 순위 | 광역자치단체 | 지역 | 2025년(백만 달러) | 2025년 비중 | 2035년(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|---|---|
| 1 | 경기도 | 수도권 | 301.74 | 30.00% | 1,090.18 | 13.71% |
| 2 | 서울 | 수도권 | 229.32 | 22.80% | 712.81 | 12.01% |
| 3 | 인천 | 수도권 | 72.42 | 7.20% | 293.51 | 15.02% |
| 4 | 세종시 | 충청권 | 63.37 | 6.30% | 317.97 | 17.50% |
| 5 | 강원도 | 강원·제주 | 50.29 | 5.00% | 349.42 | 21.39% |
| 6 | 광주 | 호남권 | 49.79 | 4.95% | 419.30 | 23.75% |
| 7 | 부산 | 영남권 | 48.28 | 4.80% | 366.89 | 22.48% |
| 8 | 대전 | 충청권 | 42.24 | 4.20% | 211.98 | 17.50% |
| 9 | 전라남도 | 호남권 | 40.73 | 4.05% | 978.36 | 37.42% |
| 10 | 울산 | 영남권 | 36.21 | 3.60% | 587.02 | 32.12% |
| 11 | 경상북도 | 영남권 | 36.21 | 3.60% | 269.05 | 22.21% |
| 12 | 충청북도 | 충청권 | 35.20 | 3.50% | 227.12 | 20.49% |
2035년이 되면 전라남도는 9위에서 경기도 다음인 2위로 올라서며, 이는 표에서 가장 큰 순위 변화입니다. 서남권 허브와 국가 센터 모두 수도권이 제공할 수 없는 부지와 전력을 필요로 하기 때문입니다.
전력계통 승인이 빨라지거나 멈춘다면? 2035년까지의 한국 AI 데이터센터 시나리오
DC Market Insights는 2035년 한국 AI 데이터센터 시장을 기본 시나리오 58억 2,000만 달러를 중심으로 45억 4,000만 달러에서 69억 3,000만 달러 사이로 봅니다.
| 시나리오 | 2035년(백만 달러) | 2025~2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 4,542.41 | 16.27% | 전력계통 평가로 2028년 이후 AI 준공의 5분의 1이 지연; 전기 요금은 168 KRW/kWh 이상 유지 |
| 기본 | 5,823.60 | 19.20% | GPU 260,000개가 2028년까지 수용; SK Telecom 국내 5 GW 계획의 약 절반이 2035년까지 구축 |
| 고성장 | 6,930.08 | 21.29% | 호남권과 영남권의 KEPCO 계통 연결 가속; 신규 용량 중 AI 비중 75% 도달 |
기본 시나리오는 2035년 신규 용량 중 AI 비중을 65%로 유지하며, 이 비중이 5%포인트 변할 때마다 2035년 지출은 약 3억 5,000만 달러 달라집니다.
한국 AI 데이터센터는 누가 짓고 장비를 공급하며, 지출은 얼마나 집중되어 있는가?
SK그룹(SK Telecom과 SK Broadband, 현 SK Horizon)이 2025년 AI 시설 지출의 약 24%를 차지하고, 상위 5개 구축 주체가 약 62%를 차지합니다(GPU 약정과 공개된 용량을 바탕으로 한 DC Market Insights 추정).
- SK Telecom 및 SK Broadband(SK Horizon)
- KT Corporation 및 KT Cloud
- NAVER Cloud
- Samsung SDS 및 Samsung C&T
- LG Uplus 및 LG CNS
- Kakao
- 현대자동차그룹(Hyundai Motor Group)
- Amazon Web Services(AWS)
- Microsoft
- Equinix
- Digital Realty
- LS Electric
- Hyosung Heavy Industries
- LG Electronics
- Schneider Electric
- Vertiv
SK Telecom은 2026년 2분기 AI 데이터센터 매출이 1,362억 원으로 전년 동기 대비 92.5% 증가했다고 보고했습니다(출처: SK Telecom). KT는 2024년 9월 Microsoft와 한국용 소버린 클라우드를 포함한 5년 파트너십을 체결했습니다(출처: Microsoft). 공급 측면에서는 LS Electric과 Hyosung Heavy Industries가 변압기와 개폐장치를, LG Electronics가 칠러를, Schneider Electric과 Vertiv가 UPS 시스템과 CDU를 공급하며, DC Market Insights는 상위 5개 장비 공급업체가 2025년 장비 지출의 약 45%를 차지한다고 추정합니다.
2025년과 2026년 한국 AI 데이터센터 시장을 움직인 주요 발표는 무엇인가?
시점이 명확한 여섯 가지 사건이 한국 AI 데이터센터 시장을 2026년 17억 4,000만 달러로 이끌었습니다.
- 2025년 9월, MSIT는 국가 AI 컴퓨팅 센터에 50,000개 이상의 GPU와 2조 원 이상을 투자하는 계획을 발표했습니다(출처: MSIT).
- 2025년 10월, NVIDIA는 한국 정부와 산업계 파트너를 위한 260,000개 이상의 GPU 공급을 발표했습니다(출처: NVIDIA).
- 2026년 1월, AI 데이터센터 지원 조치를 담은 AI 기본법이 시행되었습니다(출처: MSIT).
- 2026년 6월, NAVER와 NVIDIA는 2027년 상반기 55 MW, 2028년까지 200 MW 규모의 GAK Sejong AI 팩토리 계획을 발표했습니다(출처: NAVER).
- 2026년 7월, SK Telecom은 최대 15 GW의 AI 데이터센터 용량을 추진하며, 그중 5 GW를 2029년부터 국내에 구축한다고 밝혔습니다(출처: SK Telecom).
- 2026년 8월, KKR과 IMM은 318 MW로 확장할 SK Horizon에 3조 800억 원을 투자하기로 합의했습니다(출처: SK Telecom).
조사 방법론: 한국 AI 데이터센터 모델은 어떻게 산출되는가?
한국 AI 데이터센터 시장 모델은 메가와트에 금액을 곱하는 방식으로, DC Market Insights는 16개 연도별 준공 코호트를 14개 입력값에 적용합니다. 입력값은 한국의 신규 준공 IT MW(2020년 120 MW, 2025년 230 MW, 2030년 470 MW, 2035년 510 MW)로, DC Market Insights가 한국 냉각 수요 산정에 사용하는 것과 동일한 용량 기반입니다. 이 밖에 신규 용량 중 AI 비중(2%, 25%, 60%, 65%), 2025년 MW당 1,100만 달러에서 연 2%씩 오르는 AI 시설 비용(준공 연도에 50%, 그 전년도에 50% 계상), 설치 AI MW당 연간 35만~50만 달러의 서비스(매년 기반의 1% 폐기), 다섯 건의 GPU 약정, 달러당 1,400원을 적용한 KEPCO 요금이 포함됩니다.
두 개의 상한과 하나의 하한으로 총액을 검증합니다. 첫째, 2026년 구축 자본 16억 4,000만 달러는 SK Telecom의 GW당 70조 원 기준으로 2026년 준공 예정 AI 용량 114.0 MW의 전체 비용(약 57억 달러)의 29%에 해당하므로, 시설 지출은 전체 AI 데이터센터 비용에서 소수 비중에 머뭅니다(상한). 둘째, 2035년 설치 AI 기반 2,624 MW는 SK Telecom 국내 5 GW 계획의 약 절반으로, 모델은 한 사업자가 밝힌 목표 아래에 머뭅니다(상한). 셋째, 발표된 GPU 260,000개에는 약 468 MW의 홀이 필요하며, 모델은 2028년까지 AI 용량 624.5 MW를 설치합니다(하한). 구성 요소, 워크로드, 유형, 지역, 광역자치단체별 표는 모두 연간 총액과 일치하며, 각 CAGR은 2025년과 2035년 값을 기준으로 산출됩니다. 방법론에 대한 설명은 DC Market Insights research methodology 페이지에 있습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2포함 및 제외 항목
- 1.3세분화 항목 간의 관계
- 1.4한국 AI 데이터센터 시장 추정치가 다른 이유
- 02조사 방법론
- 2.1상향식 모델: AI MW × MW당 비용
- 2.2상·하한 검증
- 2.3출처 목록
- 03요약
- 3.1시장 개요, 2025년, 2026년 및 2035년
- 3.2주요 시장 통계
- 3.3핵심 시사점
- 04시장 역학
- 4.1성장 요인: APEC GPU 260,000개 약정
- 4.2성장 요인: MSIT 국가 AI 컴퓨팅 센터
- 4.3성장 요인: SK Telecom 국내 5 GW 계획
- 4.4동향: Blackwell급 랙을 위한 칩 직접 냉각
- 4.5동향: 통신사 데이터센터 분사와 사모펀드
- 4.6동향: 학습 수요 이후의 추론 홀
- 4.7제약 요인: 전력계통 영향평가
- 4.8제약 요인: 산업용 전기 요금
- 4.9기회: 운영 및 수명주기 서비스
- 4.10기회: AI 네트워크 패브릭
- 05가격 분석
- 5.1AI MW당 시설 비용, 2020-2035년
- 5.2공개 가격 기준점
- 06표준 및 규제
- 6.1AI 기본법
- 6.2분산에너지 활성화 특별법
- 6.3국가 AI 컴퓨팅 센터 입지 규정
- 6.4CSAP, ISMS-P 및 ISO/IEC 27001
- 07시장 세분화
- 7.1구성 요소별: 전력 인프라
- 7.2구성 요소별: 냉각 인프라
- 7.3구성 요소별: 건축 골조·내부 공사 및 랙
- 7.4구성 요소별: AI 네트워크 패브릭
- 7.5구성 요소별: 운영 서비스 및 소프트웨어
- 7.6워크로드별: AI 학습
- 7.7워크로드별: AI 추론
- 7.8데이터센터 유형별: 하이퍼스케일 및 클라우드 자체 구축
- 7.9데이터센터 유형별: 통신사 AI 데이터센터
- 7.10데이터센터 유형별: 코로케이션 및 GPU 클라우드 캠퍼스
- 7.11데이터센터 유형별: 정부 연구 및 기업 AI
- 08Dc 독점 분석: 한국 gpu-메가와트 트래커
- 8.1다섯 건의 GPU 약정과 468 MW의 AI 홀
- 8.2데이터센터 유형 × 워크로드 구분, 2025년
- 09지역 분석
- 9.1수도권
- 9.2충청권
- 9.3영남권
- 9.4호남권
- 9.5강원·제주
- 10광역자치단체 분석
- 10.1경기도
- 10.2서울
- 10.3인천
- 10.4세종시
- 10.5강원도
- 10.6광주
- 10.7부산
- 10.8대전
- 10.9전라남도
- 10.10울산
- 10.11경상북도
- 10.12충청북도
- 11예측 시나리오
- 11.1저성장 시나리오
- 11.2기본 시나리오
- 11.3고성장 시나리오
- 12경쟁 분석
- 12.1SK Telecom 및 SK Broadband(SK Horizon)
- 12.2KT Corporation 및 KT Cloud
- 12.3NAVER Cloud
- 12.4Samsung SDS 및 Samsung C&T
- 12.5LG Uplus 및 LG CNS
- 12.6Kakao
- 12.7현대자동차그룹(Hyundai Motor Group)
- 12.8Amazon Web Services(AWS)
- 12.9Microsoft
- 12.10Equinix
- 12.11Digital Realty
- 12.12LS Electric
- 12.13Hyosung Heavy Industries
- 12.14LG Electronics
- 12.15Schneider Electric
- 12.16Vertiv
- 13최근 동향
- 13.1주요 사건, 2025년 9월-2026년 8월
- 그림 1한국 AI 데이터센터 시장 규모, 2020-2035년
- 표 1보고서 항목
- 표 2범위 비교
- 표 3AI MW당 시설 비용, 2020-2035년
- 표 4구성 요소별 시장
- 표 5워크로드별 시장
- 표 6데이터센터 유형별 시장
- 표 7한국 GPU-메가와트 트래커
- 표 8데이터센터 유형 × 워크로드, 2025년
- 표 9지역별 시장
- 표 10상위 12개 광역자치단체
- 표 11예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 17억 4,000만 달러로, 2025년 10억 1,000만 달러보다 72.72% 늘어난 규모입니다. 발표된 GPU 260,000개를 수용할 홀이 지어지면서 시장은 2035년 58억 2,000만 달러에 이르러 2025~2035년 CAGR 19.20%를 기록할 전망입니다.
2025년부터 2035년까지 연 19.20% 성장하며, 저성장 시나리오는 16.27%, 고성장 시나리오는 21.29%입니다. 성장률은 2026년 72.72%로 정점을 찍은 뒤 연간 AI 준공 규모가 330 MW 안팎에서 정체되면서 2035년 6.24%로 둔화됩니다.
2025년 지출의 38.01%(3억 8,232만 달러)가 최대 부문인 전력 인프라에 투입됩니다. 설치 AI 기반이 125 MW에서 2,624 MW로 늘어나면서 운영 서비스 및 소프트웨어가 연 38.64%로 가장 빠르게 성장합니다.
2025년 지출의 60%가 수도권(서울, 경기, 인천)에 있습니다. SK Telecom의 서남권 허브와 국가 AI 컴퓨팅 센터의 비수도권 입지 규정이 캠퍼스를 전라남도와 광주로 끌어들이면서 호남권이 연 31.48%로 가장 빠르게 성장합니다.
2025년 시설만 기준으로 AI IT 부하 MW당 1,100만 달러이며, 2035년에는 1,341만 달러로 오릅니다. SK Telecom이 제시한 GW당 70조 원을 기준으로 하면 GPU를 포함한 완성형 AI 데이터센터는 MW당 약 5,000만 달러입니다.
2025년 AI 시설 지출의 24%를 SK그룹이 차지하며, 상위 5개 구축 주체인 SK, KT, NAVER, Samsung, LG가 약 62%를 차지합니다(DC Market Insights 추정). AWS, Microsoft, Equinix, LS Electric, Schneider Electric, Vertiv가 주요 파트너이자 공급업체입니다.
2025년 10월 국가 AI 컴퓨팅 센터, Samsung, SK그룹, Hyundai, NAVER Cloud를 위해 260,000개 이상의 NVIDIA GPU가 발표되었습니다. DC Market Insights는 이를 약 468 MW의 AI 홀과 52억 5,000만 달러의 시설 지출로 환산합니다.
전체 AI 데이터센터 비용의 78%는 GPU 서버, 칩, 메모리이며 일부 추정치는 이를 포함합니다. DC Market Insights는 시설만 집계하며, 서버, 전기 요금, GPU 서비스 매출, 코로케이션 임대료를 제외한 2026년 규모는 17억 4,000만 달러입니다.
2035년 지출의 64%가 세 가지 규정 때문에 수도권 밖에서 발생합니다. 2026년 1월 22일 시행된 AI 기본법, 2024년 6월부터 시행된 분산에너지 활성화 특별법에 따른 전력계통 영향평가, 그리고 국가 AI 컴퓨팅 센터를 서울 수도권 밖에 두도록 한 규정입니다.
2025년 AI 데이터센터 시설 지출 10억 1,000만 달러는 임대료와는 다른 자금 흐름입니다. South Korea Data Center Colocation Market은 사업자에게 지불되는 임대료를 집계합니다. 코로케이션 및 GPU 클라우드 캠퍼스는 2025년 AI 시설 지출의 20%를 차지합니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.