
Markt für KI-Rechenzentren in Südkorea: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
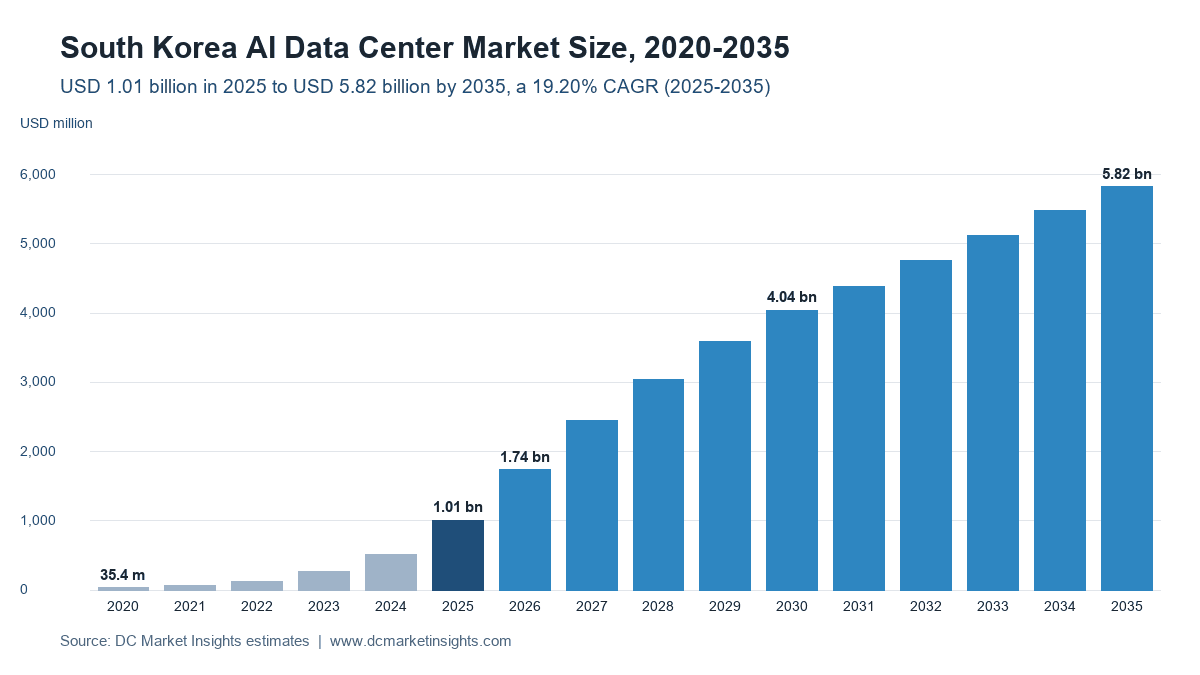
Markt für KI-Rechenzentren in Südkorea: 2025 lag das Marktvolumen bei USD 1,005.8 Mio.; bis 2035 soll es bei einer CAGR von 19.2 % auf USD 5,823.6 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 20. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Marktsegmentierung
- 08DC Exklusiv: Korea GPU-to-Megawatt Tracker
- 09Regionale Analyse
- 10Analyse nach Provinzen und Städten
- 13Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für KI-Rechenzentren in Südkorea wird 2026 auf 1,74 Mrd. USD beziffert und soll bis 2035 auf 5,82 Mrd. USD steigen, nach 1,01 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 19,20 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Kapital in Korea folgt den Zusagen für Grafikprozessoren (GPUs): Auf dem Gipfel der Asiatisch-Pazifischen Wirtschaftsgemeinschaft (APEC) in Gyeongju im Oktober 2025 teilte die NVIDIA Corporation (NVIDIA) mit, dass koreanische Partner aus Staat und Industrie mehr als 260.000 ihrer GPUs installieren werden, darunter über 50.000 für das National AI Computing Center, das das Ministerium für Wissenschaft und IKT (MSIT) außerhalb der Hauptstadtregion Seoul aufbaut (Quelle: NVIDIA und MSIT). Jede dieser GPUs braucht eine mit Strom versorgte, flüssigkeitsgekühlte Halle; DC Market Insights rechnet die 260.000 GPUs bei 1,8 kW je GPU in rund 468 MW IT-Last um, was nahe an den 507 MW KI-Kapazität liegt, die das Modell 2026-2028 fertigstellt. Der Markt für KI-Rechenzentren in Südkorea umfasst die Gebäude- und Versorgungsinfrastruktur, die in Südkorea für Workloads der künstlichen Intelligenz (KI) errichtet und betrieben wird: elektrische Systeme, Kühlung, die Gebäudehülle, Ausbau und Racks, die KI-Netzwerk-Fabric sowie Betriebsdienstleistungen und Software; GPU-Server, Chips und Stromrechnungen sind nicht enthalten. Der Bauumsatz 2025 setzt sich zusammen aus 50 % von 57,5 MW neuer KI-IT-Kapazität mit Fertigstellung 2025 × 11,00 Mio. USD je KI-MW (316,25 Mio. USD) plus 50 % von 114,0 MW mit Fertigstellung 2026 × 11,22 Mio. USD (639,54 Mio. USD) plus 0,40 Mio. USD für Dienstleistungen auf jedes der 125,0 MW installierter KI-Kapazität (50,00 Mio. USD). Betriebsdienstleistungen und Software ist mit 38,64 % pro Jahr das am schnellsten wachsende Segment, da die installierte KI-Basis von 125 MW auf 2.624 MW steigt, und die Region Honam ist mit 31,48 % pro Jahr die am schnellsten wachsende Region, weil der KI-Rechenzentrums-Hub von SK Telecom im Südwesten und die Vorgabe, das nationale Zentrum außerhalb der Hauptstadt anzusiedeln, neue Hallen nach Jeollanam-do und Gwangju lenken.
Wichtige Marktkennzahlen: Wie groß ist der Markt für KI-Rechenzentren in Südkorea 2026?
DC Market Insights beziffert den Markt für KI-Rechenzentren in Südkorea für 2026 auf 1,74 Mrd. USD, 72,72 % mehr als 2025. Der Sprung entsteht, weil sich die neue KI-IT-Kapazität von 57,5 MW auf 114,0 MW verdoppelt, während die 2025 angekündigten GPU-Hallen in die Bauphase gehen.
- Marktgröße 2025: 1,01 Mrd. USD
- Marktgröße 2026: 1,74 Mrd. USD
- Marktgröße 2030: 4,04 Mrd. USD
- Marktgröße 2035: 5,82 Mrd. USD
- CAGR 2025-2035: 19,20 % (unteres Szenario 16,27 %, oberes Szenario 21,29 %)
- Größte Komponente: Elektrische Infrastruktur, 38,01 % der Ausgaben 2025 (382,32 Mio. USD)
- Am schnellsten wachsende Komponente: Betriebsdienstleistungen und Software, 38,64 % pro Jahr; am schnellsten wachsender Workload: KI-Inferenz, 25,02 % pro Jahr
- Führende Region: Hauptstadtregion (Seoul, Gyeonggi und Incheon), 60 % der Ausgaben 2025; am schnellsten wachsende Region: Region Honam, 31,48 % pro Jahr
- Größte Provinz: Provinz Gyeonggi, 301,74 Mio. USD der Ausgaben 2025
- Marktführer: SK Group (SK Telecom und SK Broadband), rund 24 % der KI-Facility-Ausgaben 2025 (Schätzung von DC Market Insights)
Zentrale Erkenntnisse: Was bedeuten 260.000 GPUs und ein 5-GW-Plan eines Telekommunikationsanbieters für Käufer koreanischer KI-Hallen?
DC Market Insights leitet vier Erkenntnisse für Käufer im Markt für KI-Rechenzentren in Südkorea ab, der von 1,01 Mrd. USD im Jahr 2025 auf 5,82 Mrd. USD im Jahr 2035 wächst.
- 36 % der Ausgaben 2035 bleiben in der Hauptstadtregion, nach 60 %, weil Netzverträglichkeitsprüfungen nach dem Gesetz über dezentrale Energie neue Großverbraucher in der Nähe von Seoul ausbremsen.
- 11,00 Mio. USD kostet ein KI-Megawatt an Facility-Infrastruktur ohne Server, weil Racks mit 100 kW direkte Flüssigkeitskühlkreisläufe am Chip und schwerere Stromversorgungsstränge benötigen.
- 58 % der Ausgaben 2035 entfallen auf KI-Inferenz, weil koreanische Banken, Autohersteller und Internetportale Modelle produktiv betreiben, sobald die Trainingscluster der Jahre 2025-2028 stehen.
- 23,28 % pro Jahr beträgt das Wachstum von Colocation- und GPU-Cloud-Campussen, weil Investoren wie Kohlberg Kravis Roberts (KKR) und IMM Investment (IMM) inzwischen ausgegliederte Rechenzentrumssparten von Telekommunikationsanbietern finanzieren.
Zusammenfassung des Marktes für KI-Rechenzentren in Südkorea: Was kosteten KI-fähige Hallen in Korea 2025?
Die Größe des Marktes für KI-Rechenzentren in Südkorea lag 2020 bei 35,38 Mio. USD, erreichte 2025 1,01 Mrd. USD und soll bis 2035 auf 5,82 Mrd. USD steigen, bei einer CAGR von 19,20 % im Prognosezeitraum. DC Market Insights schätzt, dass Südkorea 2025 1,01 Mrd. USD für KI-Rechenzentrumsinfrastruktur ausgegeben hat, nach 515,39 Mio. USD im Jahr 2024.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 1.005,80 Mio. USD |
| Marktgröße 2026 | 1.737,26 Mio. USD |
| CAGR 2025-2035 | 19,20 % |
| Marktgröße 2035 | 5.823,60 Mio. USD |
| Abgedeckte Segmente | Komponente, Workload, Rechenzentrumstyp |
| Abgedeckte Regionen | Hauptstadtregion, Region Chungcheong, Region Yeongnam, Region Honam, Gangwon und Jeju; 12 Provinzen und Städte |
Das Wachstum liegt 2026 bei 72,72 % und 2027 bei 40,87 % und sinkt dann bis 2035 auf 6,24 %, weil sich die jährlichen KI-Fertigstellungen bei rund 330 MW einpendeln, sobald die GPU-Zusagen von 2025 untergebracht sind, während der KI-Anteil an neuer koreanischer Rechenzentrumskapazität nur von 60 % im Jahr 2030 auf 65 % im Jahr 2035 steigt. Die installierte IT-Last der Rechenzentren in Südkorea wächst im Modell von DC Market Insights von 1.547 MW Ende 2025 auf 3.294 MW im Jahr 2030 und 5.269 MW im Jahr 2035; der KI-Anteil steigt von 125 MW auf 2.624 MW, also von 8 % auf 50 % der Basis. Die hier modellierten KI-Facility-Ausgaben sind ein Teil des South Korea Data Center Market, der auch konventionelle Hallen und IT-Ausrüstung erfasst.
Was umfasst der Markt für KI-Rechenzentren in Südkorea, und wo ist die Colocation-Miete einzuordnen?
Der Markt für KI-Rechenzentren in Südkorea umfasst 2025 Facility-Ausgaben von 1,01 Mrd. USD für Hallen, in denen KI-Trainings- und Inferenzcluster laufen, sowie für die Dienstleistungen, die diese Hallen in Betrieb halten.
Enthalten
Mittelspannungs-Umspannwerke auf dem Campus, Schaltanlagen, unterbrechungsfreie Stromversorgungen (USV), Stromschienen und Rack-Stromverteilung; Kältemaschinen, Trockenkühler, Kühlmittelverteilereinheiten (CDUs), Rücktür-Wärmetauscher und direkte Flüssigkeitskühlkreisläufe am Chip; die Gebäudehülle, Bodenplatten, Einhausungen und Racks für mehr als 30 kW; die KI-Netzwerk-Fabric (Spine-Leaf-Verkabelung, optische Trunks und Gehäuse für die Switches in der Halle); sowie Betriebs-, Überwachungs- und Lebenszyklusdienstleistungen für KI-Hallen. Die Kühlung aller koreanischen Hallen, KI und konventionell, wird im South Korea Data Center Cooling Market bemessen.
Nicht enthalten
GPU-Server, Beschleuniger, High-Bandwidth Memory und Speicher; Grundstücke; Stromrechnungen aus dem Netz; Übertragungsanlagen, die von der Korea Electric Power Corporation (KEPCO) bezahlt werden; Umsätze mit GPU-as-a-Service und Cloud-KI; sowie Colocation-Mieten. Die Miete bildet die Grenze zum South Korea Data Center Colocation Market: Jener Bericht erfasst, was Mieter den Betreibern jährlich zahlen, während die Zahl für KI-Rechenzentren erfasst, was Eigentümer für Bau und Betrieb von KI-Hallen ausgeben; die beiden Werte dürfen daher nicht addiert werden.
Wie die Segmente zusammenpassen
Jeder USD der Gesamtsumme von 1,01 Mrd. USD für 2025 erscheint in jeder Dimension genau einmal: fünf Komponenten, zwei Workloads und vier Rechenzentrumstypen, die sich jeweils zur Gesamtsumme addieren. Von den Ausgaben 2025 entfallen 95,03 % auf Bauinvestitionen (955,80 Mio. USD) und 4,97 % auf Betriebsdienstleistungen und Software (50,01 Mio. USD); bis 2035 steigt der Dienstleistungsanteil auf 22,53 %, da die installierte KI-Basis um das 21-Fache wächst.
Warum weichen die Schätzungen zum Markt für KI-Rechenzentren in Südkorea voneinander ab?
Die Schätzungen unterscheiden sich um bis zum Fünffachen, weil manche Definitionen die GPUs einrechnen, während DC Market Insights nur die Facility-Infrastruktur zählt, die 2026 auf 1,74 Mrd. USD kommt. SK Telecom beziffert die Gesamtkosten eines KI-Rechenzentrums mit 1 GW auf rund 70 Bio. KRW, also etwa 50 Mio. USD je MW bei 1.400 KRW je USD (Quelle: SK Telecom, Juli 2026); die hier modellierte Facility-Ebene liegt bei 11,00-11,22 Mio. USD je MW, sodass Server, Chips und Speicher rund 78 % der Gesamtkosten ausmachen und außerhalb des Umfangs von DC Market Insights liegen.
Breitere Definitionen rechnen zudem Strom, Umsätze mit GPU-as-a-Service und KI-Cloud-Abonnements ein. Allein SK Telecom meldete im zweiten Quartal 2026 Umsätze mit KI-Rechenzentren von 136,2 Mrd. KRW, 92,5 % mehr als im Vorjahr (Quelle: SK Telecom); dabei handelt es sich um Dienstleistungsumsatz, nicht um Facility-Ausgaben. Einige Studien zählen außerdem jede Hyperscale-Halle als KI-fähig, unabhängig davon, was sie beherbergt; DC Market Insights zählt nur Hallen, die für KI-Trainings- und Inferenz-Racks gebaut werden.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Strom, Kühlung, Gebäudehülle, Racks, KI-Netzwerk-Fabric | Ja, 955,80 Mio. USD Bauinvestitionen 2025 | Facility-Ausgaben für KI-Hallen |
| Betriebsdienstleistungen und Software für KI-Hallen | Ja, 50,01 Mio. USD im Jahr 2025 | Wiederkehrende Facility-Ausgaben |
| GPU-Server, Beschleuniger, Speicher | Nein | IT-Ausrüstung, rund 78 % der Gesamtkosten eines KI-Rechenzentrums |
| Stromrechnungen | Nein | Versorgungskosten, bestimmt durch KEPCO-Tarife |
| GPU-as-a-Service und Colocation-Miete | Nein | Umsatz der Betreiber, in anderen Berichten bemessen |
Die nicht erfassten Positionen im Überblick: GPU-Server, KI-Beschleuniger, High-Bandwidth Memory, Strom, GPU-as-a-Service, KI-Cloud-Dienste und Colocation-Mieten sind ausgeschlossen. Zu den erfassten Käufern gehören Hyperscale-Clouds, die drei Telekommunikationsbetreiber, Entwickler von Colocation- und GPU-Cloud-Standorten, staatliche Forschungsinstitute und Universitäten sowie kleine und mittlere Unternehmen (KMU), die KI-Racks über GPU-Cloud-Campusse mieten und deren Hallen über den Entwickler erfasst werden.
Warum bauen Telekommunikationsbetreiber und Chaebol KI-Rechenzentren in Südkorea so schnell?
Drei Treiber heben die Facility-Ausgaben für KI-Rechenzentren in Südkorea von 1,01 Mrd. USD im Jahr 2025 auf 4,04 Mrd. USD im Jahr 2030, und jeder ist an eine datierte Zusage geknüpft.
Die APEC-Zusage über 260.000 GPUs erfordert rund 468 MW an Hallen
Im Oktober 2025 teilte NVIDIA mit, dass koreanische Partner mehr als 260.000 ihrer GPUs installieren werden: jeweils über 50.000 für das National AI Computing Center, die KI-Fabrik für Halbleiter von Samsung, die KI-Fabrik der SK Group und die Hyundai Motor Group sowie über 60.000 für NAVER Cloud, die Cloud-Sparte der NAVER Corporation (NAVER) (Quelle: NVIDIA). Bei 1,8 kW je GPU einschließlich Netzwerk und Speicher im Rack schätzt DC Market Insights, dass diese Aufträge rund 468 MW KI-IT-Last benötigen, was bei 11,22 Mio. USD je MW etwa 5,25 Mrd. USD an Facility-Ausgaben entspricht. Das Modell stellt 2026-2028 KI-Kapazität von 507,2 MW fertig, sodass allein die GPU-Aufträge 92 % davon belegen.
Das National AI Computing Center des MSIT schafft einen öffentlichen Ankermieter außerhalb Seouls
Das MSIT plant, über öffentlich-private Zusammenarbeit mehr als 50.000 GPUs zu beschaffen und bis 2028 über 15.000 GPUs im National AI Computing Center zu installieren, bei Gesamtinvestitionen von über 2 Bio. KRW und einem staatlichen Beitrag von 80 Mrd. KRW bis 2030 (Quelle: Ministry of Science and ICT, September 2025). Das Zentrum muss außerhalb des Großraums Seoul liegen; das ist ein Grund, warum DC Market Insights den Hallen für staatliche Forschung und Unternehmens-KI 14 % der Ausgaben 2025 zuordnet und ihr Wachstum in Richtung Honam und Chungcheong verschiebt.
Der 5-GW-Inlandsplan von SK Telecom macht einen Telekommunikationsanbieter zum Campus-Bauherrn
SK Telecom gab im Juli 2026 bekannt, bis zu 15 GW an KI-Rechenzentrumskapazität anzustreben, davon 5 GW in Korea mit stufenweiser Inbetriebnahme ab 2029, und sein KI-Rechenzentrum in Ulsan, das ab 2027 gemeinsam mit Amazon Web Services (AWS) betrieben wird, auf 1 GW auszubauen (Quelle: SK Telecom). DC Market Insights geht nicht davon aus, dass alle 5 GW bis 2035 gebaut werden: Das Modell ergänzt 2026-2035 für das ganze Land 2.608 MW an KI-Kapazität, etwa die Hälfte des erklärten Inlandsziels von SK Telecom, weil Netzprüfungen und Mietverträge das Bautempo bestimmen.
Welche Veränderungen prägen die KI-Rechenzentrumshallen in Südkorea neu?
Zwei Entwicklungen verändern die Ausstattung einer koreanischen KI-Halle, und beide erhöhen die Ausgaben je Megawatt von 11,00 Mio. USD im Jahr 2025 auf 13,41 Mio. USD im Jahr 2035.
Direkte Flüssigkeitskühlung am Chip wird Standard für Racks der Blackwell-Klasse
Kühlinfrastruktur wächst um 18,94 % pro Jahr und damit schneller als die elektrischen Gewerke mit 15,88 %, weil Racks für Cluster mit 50.000 GPUs mit 100 kW oder mehr laufen und CDUs sowie Flüssigkeitskreisläufe benötigen. DC Market Insights erhöht den Kühlungsanteil von 25 % der Bauinvestitionen 2025 auf 30 % der Bauinvestitionen 2035.
Ausgliederungen von Rechenzentrumssparten der Telekommunikationsanbieter bringen Private Equity in KI-Campusse
Im August 2026 vereinbarte ein Konsortium aus KKR und IMM eine Eigenkapitalinvestition von 3,08 Bio. KRW in SK Horizon, das aus SK Broadband ausgegliederte Rechenzentrumsgeschäft, das auf eine Gesamtkapazität von 318 MW ausgebaut wird (Quelle: SK Telecom). Externes Kapital erlaubt Betreibern, vor Vertragsabschluss zu bauen; deshalb steigt der Anteil von Colocation- und GPU-Cloud-Campussen zwischen 2025 und 2035 von 20 % auf 28 % der Ausgaben.
Inferenzhallen folgen auf die Trainingswelle 2025-2028
KI-Training trägt 64 % der Ausgaben 2025, doch KI-Inferenz wächst um 25,02 % pro Jahr auf 58 % der Ausgaben 2035, da NAVER, Samsung, Hyundai und Banken Modelle in den Produktivbetrieb überführen. Inferenzhallen stehen näher an den Nutzern, was die Hauptstadtregion trotz sinkenden Anteils bei 2,10 Mrd. USD an Ausgaben im Jahr 2035 hält.
Was bremst den Bau von KI-Rechenzentren in Südkorea: Netzregeln oder Strompreise?
Netzzugang und Strompreise sind die beiden Bremsen; DC Market Insights beziffert ihre gemeinsame Wirkung mit der Lücke zwischen dem Basisszenario von 5,82 Mrd. USD und dem oberen Szenario von 6,93 Mrd. USD im Jahr 2035.
Netzverträglichkeitsprüfungen nach dem Gesetz über dezentrale Energie
Das Special Act on the Activation of Distributed Energy (Sondergesetz zur Förderung dezentraler Energie, Gesetz Nr. 19437, Juni 2023, in Kraft seit Juni 2024) schreibt für große Stromverbraucher in ausgewiesenen Gebieten Netzverträglichkeitsprüfungen vor (Quelle: Korea Legislation Research Institute). Eine KI-Halle mit 100 MW in der Nähe von Seoul muss nun diese Prüfung abwarten, weshalb das Modell den Anteil der Hauptstadtregion an den KI-Ausgaben von 60 % im Jahr 2025 auf 36 % im Jahr 2035 senkt.
Industriestrompreise stiegen in zwei Jahren um 42 %
Der durchschnittliche Industriestrompreis von KEPCO stieg von 118,66 KRW/kWh im Jahr 2022 auf 168,17 KRW/kWh im Jahr 2024, ein Anstieg von 41,7 % (Quelle: KEPCO). Bei 168,17 KRW/kWh zahlt eine KI-Halle mit 100 MW bei 80 % Auslastung und einer Power Usage Effectiveness (PUE) von 1,3 rund 153,21 Mrd. KRW (109,4 Mio. USD) pro Jahr für Strom; das lenkt Eigentümer zu Flüssigkeitskühlung und Designs mit niedrigerer PUE statt zu günstigeren luftgekühlten Hallen.
Wo verdienen Zulieferer für KI-Rechenzentren in Südkorea nach 2027 am meisten?
Zwei Lieferantenmärkte wachsen am schnellsten und kommen zusammen auf 1,85 Mrd. USD der Ausgaben 2035.
Betriebs- und Lebenszyklusdienstleistungen für eine KI-Basis von 2.624 MW
Betriebsdienstleistungen und Software wachsen von 50,01 Mio. USD der Ausgaben 2025 auf 1,31 Mrd. USD im Jahr 2035, also um 38,64 % pro Jahr, da Dienstleistungen von 0,40-0,50 Mio. USD je installiertem KI-MW auf eine Basis entfallen, die von 125 MW auf 2.624 MW wächst. Am meisten profitieren Facility-Manager, Wartungsfirmen für Flüssigkeitskühlung und Anbieter von Software für das Data Center Infrastructure Management (DCIM).
KI-Netzwerk-Fabric in Hallen mit 50.000 GPUs
Die KI-Netzwerk-Fabric steigt von 105,14 Mio. USD der Ausgaben 2025 auf 541,41 Mio. USD im Jahr 2035, um 17,81 % pro Jahr, weil jeder Trainingscluster dichte optische Trunks und Spine-Leaf-Verkabelung benötigt. Koreanische Kabelhersteller und Anbieter optischer Module können in Hallen liefern, die NVIDIAs Liste vom Oktober 2025 Samsung, SK, Hyundai und NAVER zuordnet.
Was kostet ein Megawatt KI-Rechenzentrumskapazität in Südkorea?
Jedes Megawatt KI-Facility-Kapazität kostete für 2025 fertiggestellte Hallen rund 11,00 Mio. USD ohne Server; DC Market Insights erhöht diesen Preis um 2 % pro Jahr auf 13,41 Mio. USD je MW für Fertigstellungen im Jahr 2035.
| Jahr | Facility-Kosten je KI-MW (Mio. USD) | Dienstleistungen je installiertem KI-MW pro Jahr (Mio. USD) | Neue KI-IT-Kapazität (MW) |
|---|---|---|---|
| 2020 | 9,96 | 0,35 | 2,4 |
| 2025 | 11,00 | 0,40 | 57,5 |
| 2030 | 12,14 | 0,45 | 282,0 |
| 2035 | 13,41 | 0,50 | 331,5 |
Öffentliche Preisanker stützen diese Spanne. Die 70 Bio. KRW je GW, die SK Telecom für ein komplettes KI-Rechenzentrum ansetzt, entsprechen bei 1.400 KRW je USD rund 50 Mio. USD je MW; davon macht die hier modellierte Facility-Ebene etwa 22 % aus. Strom ist der wichtigste laufende Kostenblock: Beim Industriestrompreis von KEPCO von 168,17 KRW/kWh im Jahr 2024 kostet Strom bei 80 % Auslastung und einer PUE von 1,3 rund 1,09 Mio. USD je MW KI-IT-Last pro Jahr.
Welche koreanischen Gesetze und Regeln bestimmen Standort und Auslegung von KI-Rechenzentren?
Vier Regelwerke bestimmen, wo die 1,74 Mrd. USD an KI-Facility-Ausgaben in Korea im Jahr 2026 landen.
- Das Framework Act on the Development of Artificial Intelligence and Establishment of Trust (AI Basic Act, KI-Grundgesetz), verabschiedet am 26. Dezember 2024, trat am 22. Januar 2026 in Kraft, mit einer Übergangsfrist von mindestens einem Jahr für Sanktionen; zu seinen Fördermaßnahmen gehört der Aufbau von KI-Rechenzentren (Quelle: Ministry of Science and ICT).
- Das Special Act on the Activation of Distributed Energy schreibt seit Juni 2024 Netzverträglichkeitsprüfungen für große Lasten vor (Quelle: Korea Legislation Research Institute).
- Die Vorgaben des MSIT für das National AI Computing Center verlangen einen Standort außerhalb des Großraums Seoul und zielen bis 2030 auf einen Anteil inländischer KI-Chips von 50 % im Zentrum (Quelle: MSIT, Februar und September 2025).
- KI-Workloads des öffentlichen Sektors müssen in Hallen laufen, die nach dem Cloud Security Assurance Program (CSAP) der Korea Internet and Security Agency (KISA) zertifiziert sind, und Betreiber halten Zertifizierungen nach Information Security Management System (ISMS-P) und ISO/IEC 27001, was den Compliance-Aufwand bei den Betriebsdienstleistungen erhöht.
Welches Segment führt im Markt für KI-Rechenzentren in Südkorea nach Komponente, Workload und Rechenzentrumstyp?
Elektrische Infrastruktur führt den Markt für KI-Rechenzentren in Südkorea mit 38,01 % der Ausgaben 2025 an, KI-Training führt bei den Workloads mit 64 %, und Hyperscale- und Cloud-Eigenbau führt bei den Rechenzentrumstypen mit 36 %. Betriebsdienstleistungen und Software ist mit 38,64 % pro Jahr das am schnellsten wachsende Segment, weil Dienstleistungen mit der installierten KI-Basis skalieren und nicht mit den jährlichen Fertigstellungen.
Markt für KI-Rechenzentren in Südkorea nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 382,32 | 38,01 % | 1.669,34 | 15,88 % |
| Kühlinfrastruktur | 238,95 | 23,76 % | 1.353,52 | 18,94 % |
| Gebäudehülle mit Ausbau und Racks | 229,39 | 22,81 % | 947,46 | 15,24 % |
| KI-Netzwerk-Fabric | 105,14 | 10,45 % | 541,41 | 17,81 % |
| Betriebsdienstleistungen und Software | 50,01 | 4,97 % | 1.311,87 | 38,64 % |
| Gesamt | 1.005,80 | 100 % | 5.823,60 | 19,20 % |
Markt für KI-Rechenzentren in Südkorea nach Workload
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Training | 643,71 | 64,00 % | 2.445,91 | 14,28 % |
| KI-Inferenz | 362,09 | 36,00 % | 3.377,69 | 25,02 % |
| Gesamt | 1.005,80 | 100 % | 5.823,60 | 19,20 % |
Markt für KI-Rechenzentren in Südkorea nach Rechenzentrumstyp
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Eigenbau | 362,09 | 36,00 % | 2.445,91 | 21,05 % |
| KI-Rechenzentren von Telekommunikationsbetreibern | 301,74 | 30,00 % | 1.048,25 | 13,26 % |
| Colocation- und GPU-Cloud-Campusse | 201,16 | 20,00 % | 1.630,61 | 23,28 % |
| Staatliche Forschung und Unternehmens-KI | 140,81 | 14,00 % | 698,83 | 17,37 % |
| Gesamt | 1.005,80 | 100 % | 5.823,60 | 19,20 % |
KI-Rechenzentren von Telekommunikationsbetreibern halten 30 % der Ausgaben 2025, weil SK Telecom, KT Corporation (KT) und LG Uplus die meisten frühen GPU-Hallen Koreas besitzen; ihr Anteil sinkt jedoch bis 2035 auf 18 %, da Hyperscale-Clouds und investorenfinanzierte Campusse größere Standorte errichten.
DC Exklusiv: Der Korea GPU-to-Megawatt Tracker, 260.000 GPUs umgerechnet in 468 MW an KI-Hallen
Für den Markt für KI-Rechenzentren in Südkorea hat DC Market Insights diesen Tracker aus 14 Eingangsgrößen erstellt: Fünf im Oktober 2025 angekündigte GPU-Zusagen umfassen zusammen 260.000 GPUs, die bei 1,8 kW je GPU und 11,22 Mio. USD je MW rund 468 MW KI-IT-Last und etwa 5,25 Mrd. USD an Facility-Ausgaben ergeben; die Umrechnungsfaktoren sind Schätzungen von DC Market Insights.
| GPU-Zusage | GPUs | IT-Last (MW) | Facility-Wert (Mio. USD) | Genannter Standort oder Zeitplan |
|---|---|---|---|---|
| National AI Computing Center (MSIT) | 50.000 | 90 | 1.009,80 | Außerhalb der Hauptstadtregion Seoul; über 15.000 GPUs bis 2028 |
| KI-Fabrik für Halbleiter von Samsung | 50.000 | 90 | 1.009,80 | Fab-Standorte von Samsung |
| KI-Fabrik der SK Group | 50.000 | 90 | 1.009,80 | KI-Rechenzentrum Ulsan mit AWS, Betrieb ab 2027 |
| Hyundai Motor Group | 50.000 | 90 | 1.009,80 | Nicht genannt |
| NAVER Cloud | 60.000 | 108 | 1.211,76 | NAVERs Rechenzentrum Gak Sejong (GAK Sejong): 55 MW im 1. Halbjahr 2027, 200 MW bis 2028 |
| Gesamt | 260.000 | 468 | 5.250,96 | Gegenüber 507,2 MW an KI-Fertigstellungen, die für 2026-2028 modelliert sind |
Der Tracker erklärt den Verlauf 2026-2028: Die GPU-Aufträge belegen 92 % der KI-Kapazität, die das Modell in diesen drei Jahren fertigstellt, sodass die Prognose bis 2029, wenn der stufenweise 5-GW-Inlandsplan von SK Telecom beginnt, nicht auf unangekündigte Nachfrage angewiesen ist. NAVERs Plan für GAK Sejong mit 55 MW im ersten Halbjahr 2027 und 200 MW bis 2028 (Quelle: NAVER, Juni 2026) ist die größte einzeln benannte KI-Halle; er erklärt, warum die Stadt Sejong 6,30 % der Ausgaben 2025 trägt.
Ein zweiter Schnitt teilt die Ausgaben 2025 nach Rechenzentrumstyp und Workload auf; beide summieren sich zur Jahressumme.
| Rechenzentrumstyp (2025, Mio. USD) | KI-Training | KI-Inferenz | Gesamt |
|---|---|---|---|
| Hyperscale- und Cloud-Eigenbau | 224,49 | 137,60 | 362,09 |
| KI-Rechenzentren von Telekommunikationsbetreibern | 199,15 | 102,59 | 301,74 |
| Colocation- und GPU-Cloud-Campusse | 140,81 | 60,35 | 201,16 |
| Staatliche Forschung und Unternehmens-KI | 79,26 | 61,55 | 140,81 |
| Gesamt | 643,71 | 362,09 | 1.005,80 |
Seoul oder Jeollanam-do: Wohin verlagern sich die Ausgaben für KI-Rechenzentren in Südkorea nach Regionen?
Die Hauptstadtregion führt mit 60 % der Ausgaben 2025 (603,48 Mio. USD), und die Region Honam ist mit 31,48 % pro Jahr die am schnellsten wachsende Region, weil der Südwest-Hub von SK Telecom und die Standortregel außerhalb der Hauptstadt für das nationale KI-Zentrum neue Campusse nach Jeollanam-do und Gwangju lenken.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hauptstadtregion | 603,48 | 60,00 % | 2.096,50 | 13,26 % |
| Region Chungcheong | 140,81 | 14,00 % | 757,07 | 18,32 % |
| Region Yeongnam | 120,70 | 12,00 % | 1.222,96 | 26,06 % |
| Region Honam | 90,52 | 9,00 % | 1.397,66 | 31,48 % |
| Gangwon und Jeju | 50,29 | 5,00 % | 349,42 | 21,39 % |
| Gesamt | 1.005,80 | 100 % | 5.823,60 | 19,20 % |
Hauptstadtregion (Seoul, Gyeonggi und Incheon)
SK Telecom startete im Januar 2025 in seinem KI-Rechenzentrum Gasan in Seoul ein GPU-as-a-Service-Angebot auf Basis von H100 (Quelle: SK Telecom), und die meisten frühen GPU-Hallen von Telekommunikations- und Cloud-Anbietern stehen in Gyeonggi und Seoul. Die Region steigert ihre jährlichen Ausgaben bis 2035 noch um 1,49 Mrd. USD, doch ihr Anteil sinkt auf 36 %, weil Netzprüfungen neue Standorte mit 100 MW verlangsamen.
Region Chungcheong (Sejong, Daejeon und Chungcheongbuk-do)
NAVER eröffnete GAK Sejong im November 2023 mit einer Auslegung auf bis zu 270 MW, und seine dortige NVIDIA-KI-Fabrik ergänzt bis 2028 200 MW (Quelle: NAVER). Chungcheong wächst um 18,32 % pro Jahr auf 757,07 Mio. USD im Jahr 2035.
Region Yeongnam (Ulsan, Busan und Gyeongsangbuk-do)
Das KI-Rechenzentrum von SK Group und AWS in Ulsan nimmt bis 2027 den Betrieb auf, und SK Telecom plant, es auf 1 GW auszubauen (Quelle: SK Group und SK Telecom). Yeongnam wächst um 26,06 % pro Jahr, und Ulsan steigt von 36,21 Mio. USD der Ausgaben 2025 auf 587,02 Mio. USD im Jahr 2035, um 32,12 % pro Jahr.
Region Honam (Jeollanam-do und Gwangju)
SK Telecom nennt den Südwesten nach Gasan und Ulsan als seinen dritten Hub für KI-Rechenzentren (Quelle: SK Telecom, November 2025). Jeollanam-do ist mit 37,42 % pro Jahr die am schnellsten wachsende Provinz und steigt von 40,73 Mio. USD der Ausgaben 2025 auf 978,36 Mio. USD im Jahr 2035, da erneuerbarer Strom und verfügbare Flächen Campusse im GW-Maßstab anziehen.
Gangwon und Jeju
Das kühlere Klima und die Wasserkraft in Gangwon-do begünstigen kleinere KI-Hallen; die Region wächst um 21,39 % pro Jahr auf 349,42 Mio. USD bis 2035.
Welche koreanischen Provinzen und Städte vereinen die meisten Ausgaben für KI-Rechenzentren?
Die Provinz Gyeonggi vereint mit 30 % der Ausgaben 2025 (301,74 Mio. USD) den größten Teil der Ausgaben für KI-Rechenzentren in Südkorea, und Jeollanam-do wächst unter den großen Provinzen mit 37,42 % pro Jahr am schnellsten.
| Rang | Provinz oder Stadt | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Provinz Gyeonggi | Hauptstadtregion | 301,74 | 30,00 % | 1.090,18 | 13,71 % |
| 2 | Seoul | Hauptstadtregion | 229,32 | 22,80 % | 712,81 | 12,01 % |
| 3 | Incheon | Hauptstadtregion | 72,42 | 7,20 % | 293,51 | 15,02 % |
| 4 | Stadt Sejong | Region Chungcheong | 63,37 | 6,30 % | 317,97 | 17,50 % |
| 5 | Gangwon-do | Gangwon und Jeju | 50,29 | 5,00 % | 349,42 | 21,39 % |
| 6 | Gwangju | Region Honam | 49,79 | 4,95 % | 419,30 | 23,75 % |
| 7 | Busan | Region Yeongnam | 48,28 | 4,80 % | 366,89 | 22,48 % |
| 8 | Daejeon | Region Chungcheong | 42,24 | 4,20 % | 211,98 | 17,50 % |
| 9 | Jeollanam-do | Region Honam | 40,73 | 4,05 % | 978,36 | 37,42 % |
| 10 | Ulsan | Region Yeongnam | 36,21 | 3,60 % | 587,02 | 32,12 % |
| 11 | Gyeongsangbuk-do | Region Yeongnam | 36,21 | 3,60 % | 269,05 | 22,21 % |
| 12 | Chungcheongbuk-do | Region Chungcheong | 35,20 | 3,50 % | 227,12 | 20,49 % |
Bis 2035 rückt Jeollanam-do vom neunten auf den zweiten Platz hinter Gyeonggi vor, die größte Verschiebung in der Tabelle, weil der Südwest-Hub und das nationale Zentrum beide Flächen und Strom benötigen, die der Hauptstadtraum nicht bieten kann.
Was, wenn Netzgenehmigungen schneller kommen oder stocken? Szenarien für KI-Rechenzentren in Südkorea bis 2035
DC Market Insights verortet den Markt für KI-Rechenzentren in Südkorea im Jahr 2035 zwischen 4,54 Mrd. USD und 6,93 Mrd. USD, mit einem Basisszenario von 5,82 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Unteres Szenario | 4.542,41 | 16,27 % | Netzprüfungen verzögern nach 2028 ein Fünftel der KI-Fertigstellungen; Strompreise bleiben über 168 KRW/kWh |
| Basisszenario | 5.823,60 | 19,20 % | 260.000 GPUs bis 2028 untergebracht; etwa die Hälfte des 5-GW-Inlandsplans von SK Telecom bis 2035 gebaut |
| Oberes Szenario | 6.930,08 | 21,29 % | Schnellere KEPCO-Anschlüsse in Honam und Yeongnam; KI-Anteil an neuer Kapazität erreicht 75 % |
Das Basisszenario hält den KI-Anteil an neuer Kapazität 2035 bei 65 %; jede Änderung dieses Anteils um 5 Prozentpunkte verschiebt die Ausgaben 2035 um rund 0,35 Mrd. USD.
Wer baut und stattet KI-Rechenzentren in Südkorea aus, und wie konzentriert sind die Ausgaben?
Die SK Group (SK Telecom und SK Broadband, heute SK Horizon) steht für rund 24 % der KI-Facility-Ausgaben 2025, und die fünf größten Bauherren kommen zusammen auf rund 62 % (Schätzung von DC Market Insights auf Basis von GPU-Zusagen und benannter Kapazität).
- SK Telecom und SK Broadband (SK Horizon)
- KT Corporation und KT Cloud
- NAVER Cloud
- Samsung SDS und Samsung C&T
- LG Uplus und LG CNS
- Kakao
- Hyundai Motor Group
- Amazon Web Services (AWS)
- Microsoft
- Equinix
- Digital Realty
- LS Electric
- Hyosung Heavy Industries
- LG Electronics
- Schneider Electric
- Vertiv
SK Telecom meldete im zweiten Quartal 2026 Umsätze mit KI-Rechenzentren von 136,2 Mrd. KRW, 92,5 % mehr als ein Jahr zuvor (Quelle: SK Telecom). KT schloss im September 2024 eine fünfjährige Partnerschaft mit Microsoft, die eine souveräne Cloud für Korea umfasst (Quelle: Microsoft). Auf der Lieferseite liefern LS Electric und Hyosung Heavy Industries Transformatoren und Schaltanlagen, LG Electronics liefert Kältemaschinen, und Schneider Electric sowie Vertiv liefern USV-Anlagen und CDUs; DC Market Insights schätzt, dass die fünf größten Ausrüster rund 45 % der Ausrüstungsausgaben 2025 auf sich vereinen.
Welche datierten Ankündigungen haben den Markt für KI-Rechenzentren in Südkorea 2025 und 2026 bewegt?
Sechs datierte Ereignisse brachten den Markt für KI-Rechenzentren in Südkorea in Richtung 1,74 Mrd. USD im Jahr 2026.
- Im September 2025 legte das MSIT Pläne für mehr als 50.000 GPUs und über 2 Bio. KRW an Investitionen in das National AI Computing Center vor (Quelle: MSIT).
- Im Oktober 2025 kündigte NVIDIA mehr als 260.000 GPUs für koreanische Partner aus Staat und Industrie an (Quelle: NVIDIA).
- Im Januar 2026 trat der AI Basic Act mit Fördermaßnahmen für KI-Rechenzentren in Kraft (Quelle: MSIT).
- Im Juni 2026 stellten NAVER und NVIDIA die KI-Fabrik GAK Sejong vor: 55 MW im ersten Halbjahr 2027 und 200 MW bis 2028 (Quelle: NAVER).
- Im Juli 2026 legte SK Telecom bis zu 15 GW an KI-Rechenzentrumskapazität vor, davon 5 GW in Korea ab 2029 (Quelle: SK Telecom).
- Im August 2026 vereinbarten KKR und IMM eine Investition von 3,08 Bio. KRW in SK Horizon, das auf 318 MW wachsen wird (Quelle: SK Telecom).
Methodik: Wie wird das Modell für KI-Rechenzentren in Südkorea berechnet?
Das Modell für den Markt für KI-Rechenzentren in Südkorea multipliziert Megawatt mit Kosten: DC Market Insights führt 16 jährliche Fertigstellungskohorten durch 14 Eingangsgrößen. Die Eingangsgrößen sind die in Korea neu fertiggestellten IT-MW (120 MW im Jahr 2020, 230 MW im Jahr 2025, 470 MW im Jahr 2030, 510 MW im Jahr 2035), dieselbe Kapazitätsbasis, die DC Market Insights für den koreanischen Kühlbedarf verwendet; der KI-Anteil an neuer Kapazität (2 %, 25 %, 60 %, 65 %); KI-Facility-Kosten von 11,00 Mio. USD je MW im Jahr 2025 mit einem Anstieg von 2 % pro Jahr, verbucht zu 50 % im Fertigstellungsjahr und zu 50 % im Vorjahr; Dienstleistungen von 0,35-0,50 Mio. USD je installiertem KI-MW pro Jahr (1 % der Basis wird jährlich stillgelegt); fünf GPU-Zusagen; sowie KEPCO-Tarife bei 1.400 KRW je USD.
Zwei Obergrenzen und eine Untergrenze prüfen die Summe. Erstens entsprechen die Bauinvestitionen 2026 von 1,64 Mrd. USD 29 % der Gesamtkosten der 114,0 MW an KI-Kapazität mit Fertigstellung 2026 zu den 70 Bio. KRW je GW von SK Telecom (rund 5,70 Mrd. USD), sodass die Facility-Ausgaben nur einen kleineren Teil der Gesamtkosten eines KI-Rechenzentrums ausmachen (Obergrenze). Zweitens entspricht die installierte KI-Basis von 2.624 MW im Jahr 2035 etwa der Hälfte des 5-GW-Inlandsplans von SK Telecom, sodass das Modell unter dem erklärten Ziel eines einzelnen Betreibers bleibt (Obergrenze). Drittens benötigen die 260.000 angekündigten GPUs rund 468 MW an Hallen, und das Modell installiert bis 2028 KI-Kapazität von 624,5 MW (Untergrenze). Die Tabellen nach Komponente, Workload, Typ, Region und Provinz addieren sich jeweils zur Jahressumme, und jede CAGR ergibt sich aus den Endpunkten 2025 und 2035; Hinweise zur Methodik finden sich auf der Seite DC Market Insights research methodology.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und ausgeschlossene Elemente
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum die Schätzungen zum Markt für KI-Rechenzentren in Südkorea abweichen
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: KI-MW × Kosten je MW
- 2.2Plausibilitätsgrenzen
- 2.3Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Zentrale Erkenntnisse
- 04Marktdynamik
- 4.1Treiber: APEC-Zusage über 260.000 GPUs
- 4.2Treiber: National AI Computing Center des MSIT
- 4.3Treiber: 5-GW-Inlandsplan von SK Telecom
- 4.4Trend: Direkte Flüssigkeitskühlung am Chip für Racks der Blackwell-Klasse
- 4.5Trend: Ausgliederungen von Rechenzentrumssparten der Telekommunikationsanbieter und Private Equity
- 4.6Trend: Inferenzhallen nach der Trainingswelle
- 4.7Hemmnis: Netzverträglichkeitsprüfungen
- 4.8Hemmnis: Industriestrompreise
- 4.9Chance: Betriebs- und Lebenszyklusdienstleistungen
- 4.10Chance: KI-Netzwerk-Fabric
- 05Preisanalyse
- 5.1Facility-Kosten je KI-MW, 2020-2035
- 5.2Öffentliche Preisanker
- 06Standards und Regulierung
- 6.1AI Basic Act (KI-Grundgesetz)
- 6.2Special Act on the Activation of Distributed Energy (Sondergesetz zur Förderung dezentraler Energie)
- 6.3Standortvorgaben für das National AI Computing Center
- 6.4CSAP, ISMS-P und ISO/IEC 27001
- 07Marktsegmentierung
- 7.1Nach Komponente: Elektrische Infrastruktur
- 7.2Nach Komponente: Kühlinfrastruktur
- 7.3Nach Komponente: Gebäudehülle mit Ausbau und Racks
- 7.4Nach Komponente: KI-Netzwerk-Fabric
- 7.5Nach Komponente: Betriebsdienstleistungen und Software
- 7.6Nach Workload: KI-Training
- 7.7Nach Workload: KI-Inferenz
- 7.8Nach Rechenzentrumstyp: Hyperscale- und Cloud-Eigenbau
- 7.9Nach Rechenzentrumstyp: KI-Rechenzentren von Telekommunikationsbetreibern
- 7.10Nach Rechenzentrumstyp: Colocation- und GPU-Cloud-Campusse
- 7.11Nach Rechenzentrumstyp: Staatliche Forschung und Unternehmens-KI
- 08DC Exklusiv: Korea GPU-to-Megawatt Tracker
- 8.1Fünf GPU-Zusagen und 468 MW an KI-Hallen
- 8.2Aufteilung nach Rechenzentrumstyp × Workload, 2025
- 09Regionale Analyse
- 9.1Hauptstadtregion
- 9.2Region Chungcheong
- 9.3Region Yeongnam
- 9.4Region Honam
- 9.5Gangwon und Jeju
- 10Analyse nach Provinzen und Städten
- 10.1Provinz Gyeonggi
- 10.2Seoul
- 10.3Incheon
- 10.4Stadt Sejong
- 10.5Gangwon-do
- 10.6Gwangju
- 10.7Busan
- 10.8Daejeon
- 10.9Jeollanam-do
- 10.10Ulsan
- 10.11Gyeongsangbuk-do
- 10.12Chungcheongbuk-do
- 11Prognoseszenarien
- 11.1Unteres Szenario
- 11.2Basisszenario
- 11.3Oberes Szenario
- 12Wettbewerbsanalyse
- 12.1SK Telecom und SK Broadband (SK Horizon)
- 12.2KT Corporation und KT Cloud
- 12.3NAVER Cloud
- 12.4Samsung SDS und Samsung C&T
- 12.5LG Uplus und LG CNS
- 12.6Kakao
- 12.7Hyundai Motor Group
- 12.8Amazon Web Services (AWS)
- 12.9Microsoft
- 12.10Equinix
- 12.11Digital Realty
- 12.12LS Electric
- 12.13Hyosung Heavy Industries
- 12.14LG Electronics
- 12.15Schneider Electric
- 12.16Vertiv
- 13Aktuelle Entwicklungen
- 13.1Datierte Ereignisse, September 2025-August 2026
- Abb. 1Größe des Marktes für KI-Rechenzentren in Südkorea, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich des Erfassungsumfangs
- Tabelle 3Facility-Kosten je KI-MW, 2020-2035
- Tabelle 4Markt nach Komponente
- Tabelle 5Markt nach Workload
- Tabelle 6Markt nach Rechenzentrumstyp
- Tabelle 7Korea GPU-to-Megawatt Tracker
- Tabelle 8Rechenzentrumstyp × Workload, 2025
- Tabelle 9Markt nach Region
- Tabelle 10Die 12 größten Provinzen und Städte
- Tabelle 11Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,74 Mrd. USD im Jahr 2026, 72,72 % mehr als die 1,01 Mrd. USD des Jahres 2025, nach Schätzungen von DC Market Insights. Bis 2035 soll der Markt 5,82 Mrd. USD erreichen, eine CAGR von 19,20 % von 2025 bis 2035, da Hallen für 260.000 angekündigte GPUs gebaut werden.
Um 19,20 % pro Jahr von 2025 bis 2035, mit 16,27 % im unteren und 21,29 % im oberen Szenario. Das Wachstum erreicht 2026 mit 72,72 % seinen Höhepunkt und sinkt bis 2035 auf 6,24 %, da sich die jährlichen KI-Fertigstellungen bei rund 330 MW einpendeln.
38,01 % der Ausgaben 2025 (382,32 Mio. USD) entfallen auf Elektrische Infrastruktur, das größte Segment. Betriebsdienstleistungen und Software wächst mit 38,64 % pro Jahr am schnellsten, da die installierte KI-Basis von 125 MW auf 2.624 MW steigt.
60 % der Ausgaben 2025 entfallen auf die Hauptstadtregion (Seoul, Gyeonggi und Incheon). Die Region Honam wächst mit 31,48 % pro Jahr am schnellsten, weil der Südwest-Hub von SK Telecom und die Vorgabe, das National AI Computing Center außerhalb der Hauptstadt anzusiedeln, Campusse nach Jeollanam-do und Gwangju lenken.
11,00 Mio. USD je MW KI-IT-Last allein für die Facility-Infrastruktur im Jahr 2025, mit einem Anstieg auf 13,41 Mio. USD bis 2035. Ein komplettes KI-Rechenzentrum einschließlich GPUs kostet rund 50 Mio. USD je MW, ausgehend von den 70 Bio. KRW je GW, die SK Telecom ansetzt.
24 % der KI-Facility-Ausgaben 2025 stammen von der SK Group, und die fünf größten Bauherren SK, KT, NAVER, Samsung und LG kommen zusammen auf rund 62 % (Schätzung von DC Market Insights). AWS, Microsoft, Equinix, LS Electric, Schneider Electric und Vertiv sind wichtige Partner und Zulieferer.
260.000 oder mehr NVIDIA-GPUs wurden im Oktober 2025 für das National AI Computing Center, Samsung, die SK Group, Hyundai und NAVER Cloud angekündigt. DC Market Insights rechnet sie in rund 468 MW an KI-Hallen und 5,25 Mrd. USD an Facility-Ausgaben um.
78 % der Gesamtkosten eines KI-Rechenzentrums entfallen auf GPU-Server, Chips und Speicher, die manche Schätzungen einrechnen. DC Market Insights zählt nur die Facility-Infrastruktur: 1,74 Mrd. USD im Jahr 2026, ohne Server, Strom, Umsätze mit GPU-as-a-Service und Colocation-Mieten.
64 % der Ausgaben 2035 fallen wegen drei Regeln außerhalb der Hauptstadt an: dem AI Basic Act, in Kraft seit dem 22. Januar 2026; den Netzverträglichkeitsprüfungen nach dem Distributed Energy Act seit Juni 2024; und der Vorgabe, dass das National AI Computing Center außerhalb des Großraums Seoul liegen muss.
1,01 Mrd. USD an Facility-Ausgaben für KI-Rechenzentren im Jahr 2025 bilden einen anderen Geldtopf als Mieten: Der South Korea Data Center Colocation Market erfasst die an Betreiber gezahlte Miete. Colocation- und GPU-Cloud-Campusse machen 20 % der KI-Facility-Ausgaben 2025 aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.