
자동차 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
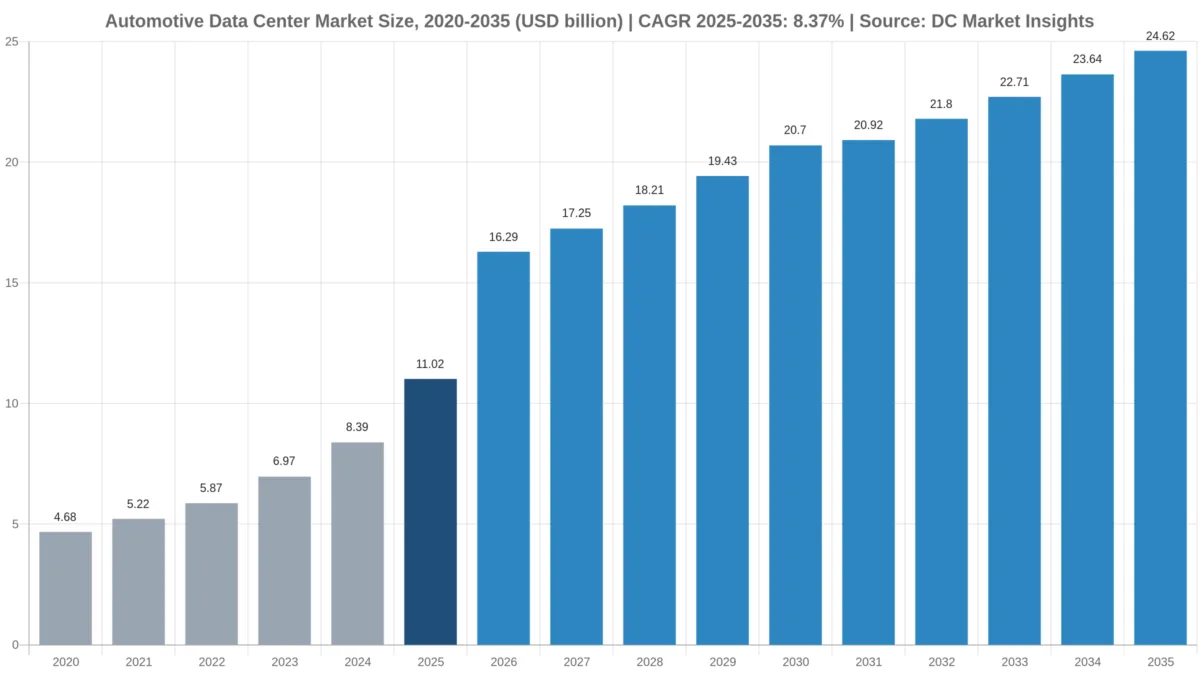
자동차 데이터센터 시장 규모는 2025년 USD 11.02십억였으며, 연평균 성장률(CAGR) 8.37%로 성장해 2035년에는 USD 24.62십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03시장 범위
- 04시장 추정치가 다른 이유
- 05시장 성장 요인
- 06시장 트렌드
- 07시장 과제 및 제약 요인
- 08시장 기회
- 09가격 분석
- 10표준 및 규제
- 18개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
자동차 데이터센터 시장 규모는 2026년 162.9억 달러로 평가되며, 2025년 110.2억 달러에서 2035년 246.2억 달러로 확대되어 2025~2035년 연평균 성장률(CAGR) 8.37%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 이 시장의 자금 흐름은 각 완성차 업체 내부의 한 가지 결정, 즉 운전자 지원 및 자율주행 소프트웨어를 학습시키는 그래픽 처리 장치(GPU) 클러스터를 직접 보유할 것인지에 따라 움직입니다. Tesla는 2025년 10월까지 Gigafactory Texas의 Cortex 학습 클러스터를 H100 환산 81,000개 규모로 키웠으며, 2026년 4월 투자자들에게 컴퓨팅 인프라와 데이터센터를 이유로 2026년 설비투자가 250억 달러를 넘어설 것이라고 밝혔습니다(Tesla Form 10-Q, 2026년 4월). Hyundai Motor Group은 약 30억 달러를 투입하는 50,000 GPU 규모의 NVIDIA Blackwell AI 팩토리로 뒤를 이었습니다(Hyundai Motor Group, 2025년 10월). 2025년 산출 내역은 다음과 같습니다. 완성차 업체, 부품 공급업체, 자율주행 개발사가 사용하는 정보기술(IT) 부하 1,750메가와트(MW) x MW당 연간 지출 630만 달러 = 110.2억 달러이며, 이 중 89.9억 달러가 서버, 스토리지, 네트워크 장비입니다. 학습 클러스터 덕분에 2026년 지출은 47.77% 증가해 시계열상 가장 가파른 연간 상승을 보이며, 기업 유형 중에서는 자율주행 및 소프트웨어 개발사가 연 13.14%로 가장 빠르게 성장합니다.
주요 시장 통계: 2026년 자동차 데이터센터 시장 규모는 얼마인가?
DC Market Insights는 2026년 자동차 데이터센터 지출을 2025년보다 47.77% 많은 162.9억 달러로 평가합니다. 완성차 업체의 AI 학습 부하가 단 1년 만에 330MW에서 600MW로 늘어나기 때문입니다.
- 2025년 자동차 데이터센터 시장 규모: 110.2억 달러
- 2026년 시장 규모: 162.9억 달러
- 2030년 시장 규모: 207억 달러
- 2035년 시장 규모: 246.2억 달러
- 2025~2035년 CAGR: 8.37%(저성장 시나리오 6.68%, 고성장 시나리오 9.99%)
- 최대 구성요소: IT 하드웨어, 89.9억 달러(2025년 시장 가치의 81.6%). 최고 성장 구성요소: 코로케이션 및 호스팅 서비스, 연 14.31%
- 최대 워크로드: ADAS 및 자율주행 학습, 2025년 44.1억 달러
- 최고 성장 기업 유형: 자율주행 및 소프트웨어 개발사, 연 13.14% 성장해 2035년 49.2억 달러
- 선도 지역: 아시아태평양, 47.4억 달러(2025년 시장 가치의 43.0%), 연 9.19%로 가장 빠르게 성장하는 지역이기도 함
- 최대 국가: 미국, 2025년 25.9억 달러. 가장 빠르게 성장하는 주요 국가: 인도, 연 14.6%
- 시장 선도 기업: 학습용 가속기 분야의 NVIDIA, 서버 분야의 Dell Technologies, Hewlett Packard Enterprise, Super Micro Computer, 자동차 코로케이션 분야의 Equinix와 Digital Realty(DC Market Insights 평가)
요약: 자동차 데이터센터 시장 규모, 2020~2035년
세계 자동차 데이터센터 시장 규모는 2020년 46.8억 달러로 평가되었고 2025년 110.2억 달러에 도달했으며, 예측 기간 동안 CAGR 8.37%로 성장해 2035년 246.2억 달러에 이를 것으로 예상됩니다. 2020년부터 2025년까지 운전자 지원용 GPU 학습 부하가 40MW에서 330MW로 늘면서 지출은 연 18.69% 증가했습니다. 2026년 이후에는 신규 학습 용량이 매년 수백 MW 단위로 추가되는 반면 GPU의 연산 단위당 가격은 계속 낮아지기 때문에 성장률이 안정됩니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 110.2억 달러 |
| 2026년 시장 규모 | 162.9억 달러 |
| 2025~2035년 CAGR | 8.37% |
| 2035년 시장 규모 | 246.2억 달러 |
| 분석 대상 세그먼트 | 구성요소, 기업 유형, 워크로드, 배포 모델, 지역, 12개 국가 |
2026년의 급증은 학습 수요가 이끕니다. DC Market Insights 모델에서 자동차 AI용 IT 하드웨어는 2025년 52.7억 달러에서 2026년 100.8억 달러로 증가하는 반면, 완성차 업체의 일반 기업 IT는 연간 35억~37억 달러 수준에 머뭅니다. 자체 부지에서 50~100MW의 계통 전력을 신속하게 확보할 수 있는 완성차 업체가 많지 않기 때문에 코로케이션 및 호스팅 프라이빗 클라우드는 41.2억 달러에서 128.3억 달러로 성장합니다.
자동차 데이터센터의 범위는 어디까지인가?
2025년 110.2억 달러는 완성차 업체, Tier-1 공급업체, 자율주행 개발사가 자체 업무를 위해 보유하거나 임차한 데이터센터 용량을 서버부터 건물까지 집계한 금액입니다.
포함 항목: 자동차 기업이 운영하는 시설의 서버, GPU 시스템, 스토리지, 네트워크 장비(89.9억 달러), 자동차 기업이 지불하는 코로케이션, 홀세일 및 호스팅 프라이빗 클라우드 요금(12.4억 달러), 자가 시설의 무정전 전원 장치(UPS), 냉각 설비, 배전반(6억 2,745만 달러), 건설 및 피트아웃(1억 6,297만 달러). 첨단 운전자 지원 시스템(ADAS) 학습 클러스터, 커넥티드카 및 무선(OTA) 업데이트 백엔드, 엔지니어링 시뮬레이션 및 제품 수명주기 관리(PLM), 공장 시스템, 기업 IT가 모두 포함됩니다.
제외 항목: Amazon Web Services, Microsoft Azure, Google Cloud에 지불하는 퍼블릭 클라우드 요금, 차량 내부 컴퓨터(NVIDIA DRIVE나 Mobileye 칩 등), 자동차 데이터 관리 및 텔레매틱스 소프트웨어, 전기 요금, 모회사의 하이퍼스케일 클라우드 내에서 운영되는 로보택시 컴퓨팅(Alphabet 내의 Waymo).
세그먼트 간 관계: 모든 분류(구성요소, 기업 유형, 워크로드, 배포 모델, 지역)의 합계는 2025년 110.2억 달러, 2035년 246.2억 달러입니다. 모델은 MW 단위로 구축되었습니다. 2025년 사용 중인 용량은 1,750MW이며, 이 중 560MW는 임차, 350MW는 공장 및 시험장에 위치하고 330MW는 GPU 랙에서 운영됩니다. 공장 및 생산 시스템은 제조업 데이터센터 시장의 자동차 항목과 겹치며, 해당 보고서는 자동차 및 운송장비 제조업체에 대해 42.1억 달러를 집계합니다. 본 추정치는 여기에 학습 클러스터, 커넥티드카 백엔드, 공급업체의 엔지니어링 거점, 자율주행 개발사를 더한 것입니다.
자동차 데이터센터 시장 추정치는 왜 서로 다른가?
비슷한 이름으로 발표된 수치들이 몇 배씩 차이 나는 이유는 집계 대상이 다르기 때문입니다. DC Market Insights의 2026년 추정치 162.9억 달러는 자동차 기업이 자체 운영을 위해 보유하거나 임차한 용량만을 대상으로 합니다.
더 넓은 정의는 완성차 업체의 퍼블릭 클라우드 비용, 자동차 데이터 관리 및 커넥티드카 플랫폼 소프트웨어, 텔레매틱스 서비스 매출, 심지어 차량 내부 칩까지 포함합니다. 반대로 더 좁은 연구는 완성차 업체 소유 시설의 건설만 집계해 2025년 단일 워크로드로는 최대 규모인 GPU 학습 지출을 놓칩니다. 따라서 자동차 클라우드, 자동차 데이터 관리, 데이터 수익화는 본 시장과 별개의 시장입니다.
| 항목 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 자동차 기업 시설의 서버, GPU, 스토리지, 네트워크 | 포함, 89.9억 달러(2025년) | 기업이 구매해 운영하는 용량 |
| 코로케이션 및 호스팅 프라이빗 클라우드 요금 | 포함, 12.4억 달러 | 기업이 임차하는 용량 |
| 자가 시설의 전력, 냉각, 건설 | 포함, 7억 9,042만 달러 | 데이터센터 인프라 |
| 공장 및 시험장 서버룸 | 포함, 13.8억 달러(위 항목에 포함) | 공장과 주행시험장의 서버급 컴퓨팅 |
| 퍼블릭 클라우드 요금 | 제외 | 클라우드 서비스 시장에서 집계 |
| 차량 내부 컴퓨터 및 칩 | 제외 | 데이터센터가 아닌 차량 하드웨어 |
| 자동차 데이터 관리 소프트웨어 | 제외 | 소프트웨어 시장 |
| 하이퍼스케일 모회사 내 로보택시 컴퓨팅 | 제외 | 모회사의 클라우드 용량으로 집계 |
중소 공급업체도 범위에 포함됩니다. 코로케이션 케이지에 시뮬레이션 서버 랙 두 개를 둔 Tier-2 부품업체도 완성차 업체의 100MW 학습 캠퍼스와 같은 방식으로 집계됩니다. 퍼블릭 클라우드 지출, 차량 내부 칩, 텔레매틱스 서비스, 자동차 데이터 관리 소프트웨어는 본 추정치 전반에서 범위 밖에 둡니다.
자동차 데이터센터 지출을 이끄는 요인은 무엇인가?
세 가지 동인이 지출을 2025년 110.2억 달러에서 2030년 207억 달러로 끌어올립니다. Tesla의 자체 학습 인프라 확충, 한국 최초의 완성차 업체 AI 팩토리, 그리고 중요 차량 데이터를 국내에 보관하도록 한 중국의 규정입니다.
Tesla Cortex 클러스터, H100 환산 81,000개 도달
Tesla는 2024년 10월 Gigafactory Texas에서 H100 29,000개 규모의 클러스터로 학습을 진행했고, 1년 뒤 Cortex를 H100 환산 81,000개로 확대했으며(Tesla 분기 업데이트, 2025년 10월), 같은 부지에 Cortex 2를 건설하고 있습니다(Tesla Form 10-K, 2026년 1월). 설비투자는 2024년 113.4억 달러에서 2025년 85.3억 달러로 줄었으나, 2026년 4월 분기 보고서에서 컴퓨팅 인프라와 데이터센터를 동인으로 꼽으며 2026년 계획을 250억 달러 이상으로 상향했습니다. DC Market Insights는 2026년 자동차 AI 하드웨어 지출을 2025년 52.7억 달러의 약 두 배인 100.8억 달러로 모델링하며, Tesla가 단일 최대 구매자입니다.
현대차그룹의 50,000 GPU AI 팩토리, 한국을 주요 거점으로 부상시키다
Hyundai Motor Group은 2025년 10월 31일 자율주행, 스마트 팩토리, 로보틱스를 위한 NVIDIA Blackwell GPU 50,000개 규모의 AI 팩토리를 발표했습니다. 이는 피지컬 AI 데이터센터를 포함해 한국 피지컬 AI에 약 30억 달러를 공동 투자하는 계획의 일부입니다(Hyundai Motor Group, 2025년 10월). 설치된 Blackwell GPU 1개당 약 1.9킬로와트(kW)를 적용하면 IT 부하는 95MW에 가깝습니다. DC Market Insights는 한국의 자동차 데이터센터 지출이 2025년 6억 632만 달러에서 2035년 16억 달러로 연 10.19% 성장할 것으로 전망합니다.
중국, 중요 차량 데이터의 국내 보관 의무화
2021년 10월 1일부터 시행된 중국 국가인터넷정보판공실(CAC)의 자동차 데이터 보안 규정은 중요 데이터를 중국 내에 저장하도록 하고, 해외 이전 시 보안 평가를 거치도록 하며, 연간 보고서를 12월 15일까지 제출하도록 요구합니다(CAC 규정, 2021년 8월). 공업정보화부(MIIT)와 국가시장감독관리총국(SAMR)은 2025년 2월 25일부터 모든 OTA 소프트웨어 업데이트를 신고 대상으로 지정했습니다(MIIT 및 SAMR 고시, 2025년 2월). 2025년 전 세계 자동차 생산 9,640만 대 중 중국이 3,453만 대를 생산한 만큼(OICA, 2026년 4월), 중국에서 판매하는 모든 해외 완성차 업체는 현지 저장 및 학습 용량이 필요합니다. DC Market Insights 모델에서 중국의 2025년 자동차 데이터센터 지출은 23.2억 달러입니다.
자동차 데이터센터를 변화시키는 트렌드는 무엇인가?
완성차 업체당 1,400만~2,000만 대에 이르는 커넥티드 차량과 수십 개 공장을 아우르는 생산 플랫폼이 자동차 워크로드를 호스팅 용량으로 옮기고 있으며, 호스팅 용량은 연 12.03% 성장합니다.
커넥티드 차량이 하루 수십억 건의 요청을 전송
BMW Group의 커넥티드 차량은 50개국 이상에서 약 2,000만 대에 달하며 백엔드에 하루 약 100억 건의 요청을 보냈고(BMW Group, 2022년 10월), Volkswagen Group의 커넥티드 차량은 1,400만 대입니다(CARIAD, 2023년 11월). General Motors의 OnStar는 22개 시장에서 가입자 1,200만 명을 넘어섰습니다(General Motors, 2026년 9월). 소비자 대상 트래픽의 대부분은 본 보고서에서 제외되는 퍼블릭 클라우드에서 처리되지만, 그 뒤에 있는 프라이빗 백엔드, 데이터 레이크, OTA 서명 시스템은 집계됩니다. 커넥티드카 및 OTA 백엔드는 2025년 지출 중 14.3억 달러를 차지하며 연 9.93% 성장합니다.
공장 플랫폼이 공장 서버룸을 대체
Volkswagen Group은 2025년 8월 유럽, 북미, 남미의 43개 거점을 Digital Production Platform에 연결했고, Amazon Web Services와의 협력을 5년 더 연장해 1,200개 이상의 AI 애플리케이션을 운영하고 있습니다(Volkswagen Group, 2025년 8월). Mercedes-Benz는 MO360 Data Platform을 통해 약 30개 승용차 공장을 Microsoft Cloud에 연결합니다(Mercedes-Benz Group, 2022년 10월). 이러한 프로그램은 공장 워크로드를 자가 시설 밖으로 이전시키며, 이 때문에 기업 데이터센터는 연 5.09% 성장에 그치는 반면 공장 및 시험장 엣지는 지연 시간에 민감한 영역을 담당하며 2025년 13.8억 달러를 유지합니다.
자율주행 개발사, 컴퓨팅 확보를 위한 자금 조달
Waymo는 주당 40만 건 이상의 운행을 제공하는 가운데 2026년 2월 1,260억 달러의 기업가치로 160억 달러를 조달했으며(Waymo, 2026년 2월), Wayve는 같은 달 Microsoft와 NVIDIA가 참여한 시리즈 D에서 12억 달러를 유치했습니다(Wayve, 2026년 2월). Waymo의 학습은 Alphabet 자체 클라우드에서 이뤄지므로 제외되지만, 독립 개발사는 클러스터를 구매하거나 임차합니다. 자율주행 및 소프트웨어 개발사의 지출은 2025년 14.3억 달러에서 2035년 49.2억 달러에 이릅니다.
자동차 데이터센터 투자를 제약하는 요인은 무엇인가?
두 가지 제약 요인이 전망치를 연 8.37%에 묶어 둡니다. 완성차 업체의 로보택시 프로그램 중단, 그리고 하나의 글로벌 데이터 스택을 지역별 복제본으로 나누게 만드는 공급망 규제입니다.
General Motors, Cruise 로보택시 자금 지원 중단
General Motors는 2024년 12월 10일 Cruise의 로보택시 개발에 더 이상 자금을 지원하지 않고 개인 차량용 운전자 지원에 다시 집중하겠다고 밝히며 연간 지출을 10억 달러 이상 줄였습니다(General Motors, 2024년 12월). 무인 차량용으로 설계된 학습 클러스터는 한 번의 이사회로도 축소될 수 있습니다. DC Market Insights의 저성장 시나리오에서는 로보택시 프로그램 감소와 ADAS 고도화 지연으로 2035년 지출이 기본 시나리오보다 35.7억 달러 적은 210.5억 달러로 낮아집니다.
미국 커넥티드카 규정, 소프트웨어 스택 이중화 강제
미국 상무부 산업안보국(BIS)은 2025년 1월 14일 커넥티드카 규정을 확정했습니다. 중국 또는 러시아 관련 공급업체의 소프트웨어는 Model Year 2027부터, 하드웨어는 Model Year 2030부터(연식이 없는 장치는 2029년 1월 1일부터) 금지됩니다(BIS, 2025년 1월). 미국과 중국 양쪽에서 판매하는 완성차 업체는 코드베이스, 데이터 저장소, 검증 시스템을 별도로 유지해야 하므로 차량 수는 늘지 않으면서 MW당 비용이 증가합니다. DC Market Insights는 MW당 지출을 2025년 630만 달러, 2030년 690만 달러로 상승하는 것으로 반영합니다.
자동차 데이터센터의 새로운 기회는 어디에 있는가?
가장 큰 두 신규 수요처는 일본의 완성차-통신사 AI 플랫폼과 학습 클러스터용 코로케이션이며, 둘을 합치면 2035년까지 연간 호스팅 지출이 87.1억 달러 이상 늘어납니다.
Toyota와 NTT, 분산형 모빌리티 AI 데이터센터 계획
Toyota Motor와 NTT는 2030년까지 Mobility AI Platform에 총 5,000억 엔을 투자할 계획입니다. 컴퓨팅 자원은 재생에너지를 이용할 수 있는 분산 지역의 데이터센터에 설치되며 NTT의 IOWN 광네트워크로 연결됩니다(Toyota Motor, 2024년 10월). DC Market Insights는 일본의 자동차 데이터센터 지출이 2025년 11억 달러에서 2035년 21.7억 달러로 늘어날 것으로 전망합니다.
자동차 학습 클러스터용 코로케이션 시설
코로케이션 및 호스팅 프라이빗 클라우드는 2025년 41.2억 달러에서 2035년 128.3억 달러로 연 12.03% 성장해 가장 빠르게 성장하는 배포 모델입니다. 100MW 학습 클러스터에는 대부분의 공장이 2년 안에 제공하기 어려운 전력망 연결이 필요하므로, 완성차 업체는 데이터센터 코로케이션 시장에서 다루는 사업자들로부터 액체 냉각 시설을 임차합니다. 자동차 코로케이션 요금만 해도 2025년 12.4억 달러입니다.
자동차 기업은 데이터센터 용량 MW당 얼마를 지출하는가?
DC Market Insights 추정에 따르면 2025년 사용 중인 MW당 630만 달러로, 2020년 374만 달러에서 증가했습니다. 자동차 IT 부하에서 GPU 랙이 차지하는 비중이 3.2%에서 18.9%로 높아졌기 때문입니다.
| 연도 | 사용 중인 자동차 IT 부하(MW) | GPU 학습 부하(MW) | MW당 총지출 | 신규 AI MW당 AI 하드웨어 | 코로케이션 요금(kW·월당) |
|---|---|---|---|---|---|
| 2020 | 1,250 | 40 | 374만 달러 | 2,400만 달러 | 168달러 |
| 2025 | 1,750 | 330 | 630만 달러 | 3,100만 달러 | 185달러 |
| 2030 | 3,000 | 1,510 | 690만 달러 | 2,600만 달러 | 196달러 |
| 2035 | 4,300 | 2,360 | 573만 달러 | 2,200만 달러 | 204달러 |
공개 기준점: Blackwell GPU 50,000개에 30억 달러를 투입하는 현대차그룹 사례는 GPU당 6만 달러, GPU당 1.9kW 기준 MW당 약 3,160만 달러에 해당하며, 이것이 2025년 학습 하드웨어에 적용한 MW당 3,100만 달러의 근거입니다.
완성차 업체의 차량 데이터 보관 위치를 결정하는 규정은 무엇인가?
7개의 주요 규정이 차량 데이터의 저장 위치와 소프트웨어 업데이트 기록 방식을 결정하며, 완성차 업체가 주요 시장마다 최소 하나의 데이터 스택을 운영하도록 압박합니다. 2025년 지출의 37.4%가 이미 임차 용량에서 발생하는 이유 중 하나입니다.
- UN Regulation No. 155(사이버 보안 관리) 및 No. 156(소프트웨어 업데이트): 1958년 협정 54개 당사국에서 2021년 1월 22일 발효. EU에서는 2022년 7월부터 신규 차종, 2024년 7월부터 모든 신차에 의무 적용(출처: 유엔 유럽경제위원회)
- 중국 자동차 데이터 보안 관리에 관한 약간의 규정(시행): 2021년 10월 1일 시행. 중요 데이터의 중국 내 저장, 해외 이전 시 보안 평가(출처: 중국 국가인터넷정보판공실)
- 중국 OTA 신고 고시: 2025년 2월 25일부터 모든 OTA 업그레이드를 MIIT 및 SAMR에 신고(출처: 중국 공업정보화부)
- 중국 L3 진입 허가: 2025년 12월 15일 최초의 조건부 자율주행 모델 2종 승인, 지정 도로에서 시속 50km 및 80km로 제한(출처: 베이징시 과학기술위원회, MIIT 발표 인용)
- EU Data Act, Regulation (EU) 2023/2854: 2025년 9월 12일부터 적용. 2026년 9월 12일 이후 출시되는 커넥티드 제품에 설계 단계부터의 데이터 접근(access-by-design) 의무(출처: EUR-Lex)
- 미국 커넥티드카 규정, 15 CFR part 791: 2025년 3월 17일 발효. 소프트웨어는 Model Year 2027부터, 하드웨어는 Model Year 2030부터 금지(출처: Federal Register)
- EU AI Act: 2024년 8월 1일 발효, 대부분의 규정은 2026년 8월 2일부터 적용. 개정된 일정에 따라 차량 등 규제 대상 제품 내 고위험 AI는 2028년 8월 2일부터 적용(출처: European Commission AI Act Service Desk)
EU Data Act는 차량 소유자와 제3자에게 커넥티드카 데이터에 대한 접근권을 부여하므로(Regulation (EU) 2023/2854), 완성차 업체는 요청 시 공유할 수 있는 형태로 데이터를 보관해야 합니다. 이는 2025년 28.7억 달러 규모인 유럽 백엔드에 스토리지 및 인터페이스 부하를 더합니다.
자동차 데이터센터 시장 세분화: 자금은 어디로 향하는가?
2025년 기준 최대 구성요소는 89.9억 달러의 IT 하드웨어, 최대 기업 유형은 63.9억 달러의 승용차 제조업체, 최대 워크로드는 44.1억 달러의 ADAS 및 자율주행 학습입니다.
구성요소별
서버, GPU 시스템, 스토리지, 네트워크 장비가 2025년 시장 가치의 81.6%를 차지하며, 코로케이션 및 호스팅 서비스가 연 14.31%로 가장 빠르게 성장합니다.
| 구성요소 | 2025년 | 2025년 점유율 | 2035년 | 2025~2035년 CAGR |
|---|---|---|---|---|
| IT 하드웨어 | 89억 9,040만 달러 | 81.6% | 179억 9,040만 달러 | 7.18% |
| 코로케이션 및 호스팅 서비스 | 12억 4,320만 달러 | 11.3% | 47억 3,688만 달러 | 14.31% |
| 전기 및 기계 인프라 | 6억 2,745만 달러 | 5.7% | 14억 3,215만 달러 | 8.60% |
| 건설 및 피트아웃 | 1억 6,297만 달러 | 1.5% | 4억 6,063만 달러 | 10.95% |
기업 유형별
승용차 제조업체는 2025년 63.9억 달러를 지출합니다. 자율주행 및 소프트웨어 개발사는 제품 전체가 학습된 소프트웨어이기 때문에 연 13.14%로 가장 빠르게 성장합니다.
| 기업 유형 | 2025년 | 2025년 점유율 | 2035년 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 승용차 OEM | 63억 9,393만 달러 | 58.0% | 135억 4,104만 달러 | 7.79% |
| 상용차 및 이륜차 OEM | 8억 8,192만 달러 | 8.0% | 17억 2,340만 달러 | 6.93% |
| Tier-1 및 부품 공급업체 | 23억 1,504만 달러 | 21.0% | 44억 3,161만 달러 | 6.71% |
| 자율주행 및 소프트웨어 개발사 | 14억 3,312만 달러 | 13.0% | 49억 2,401만 달러 | 13.14% |
워크로드별
ADAS 및 자율주행 학습이 2025년 시장 가치의 40.0%를 차지합니다. EU Data Act와 OTA 신고 규정으로 보관 데이터가 늘어나면서 커넥티드카 및 OTA 백엔드가 연 9.93%로 가장 빠르게 성장합니다.
| 워크로드 | 2025년 | 2025년 점유율 | 2035년 | 2025~2035년 CAGR |
|---|---|---|---|---|
| ADAS 및 자율주행 학습 | 44억 961만 달러 | 40.0% | 108억 3,283만 달러 | 9.40% |
| 커넥티드카 및 OTA 백엔드 | 14억 3,312만 달러 | 13.0% | 36억 9,301만 달러 | 9.93% |
| 엔지니어링 시뮬레이션 및 PLM | 15억 4,336만 달러 | 14.0% | 29억 5,441만 달러 | 6.71% |
| 제조 및 공급망 시스템 | 16억 5,360만 달러 | 15.0% | 34억 4,681만 달러 | 7.62% |
| 기업 IT 및 기타 워크로드 | 19억 8,432만 달러 | 18.0% | 36억 9,301만 달러 | 6.41% |
배포 모델별
기업 데이터센터가 여전히 2025년 시장 가치의 50.1%를 차지하지만, 코로케이션 및 호스팅 프라이빗 클라우드는 연 12.03% 성장해 2035년에는 최대 배포 모델이 됩니다.
| 배포 모델 | 2025년 | 2025년 점유율 | 2035년 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 기업 데이터센터 | 55억 2,311만 달러 | 50.1% | 90억 7,638만 달러 | 5.09% |
| 공장 및 시험장 엣지 | 13억 8,078만 달러 | 12.5% | 27억 1,113만 달러 | 6.98% |
| 코로케이션 및 호스팅 프라이빗 클라우드 | 41억 2,013만 달러 | 37.4% | 128억 3,256만 달러 | 12.03% |
DC 독점 분석: 자율주행 학습 클러스터 비용 분해, 100MW 자체 구축 대 임차
9개 입력값으로 구성된 DC Market Insights 모델에 따르면, 완성차 업체가 100MW 규모의 ADAS 학습 클러스터를 자체 시설에 구축해 운영하는 데 5년간 약 63.8억 달러가 들며, 같은 하드웨어를 임차한 코로케이션 시설에 배치하면 66.9억 달러가 듭니다(두 경우 모두 전기 요금 제외).
| 비용 항목, GPU IT 부하 100MW | 자체 구축(자가 시설) | 임차(코로케이션) | 입력값 및 근거 |
|---|---|---|---|
| 학습 하드웨어(GPU 서버, 네트워크, 스토리지) | 31억 달러 | 31억 달러 | MW당 3,100만 달러, 현대차그룹의 GPU 50,000개(개당 1.9kW)에 대한 30억 달러 기준 |
| 전기 및 기계 설비 | 7억 달러 | 임대료에 포함 | 자가 MW당 700만 달러 |
| 건설 및 피트아웃 | 1억 달러 | 임대료에 포함 | MW당 100만 달러 |
| 초기 투자 합계 | 39억 달러 | 31억 달러 | 위 항목의 합계 |
| 하드웨어 교체, 2~5년차 | 24억 8,000만 달러 | 24억 8,000만 달러 | 매년 장비의 20% 교체 |
| 코로케이션 임대료, 5년 | 해당 없음 | 11억 1,000만 달러 | kW·월당 185달러 x 100,000kW x 60개월 |
| 5년 총비용 | 63억 8,000만 달러 | 66억 9,000만 달러 | 임차 시 4.9% 더 소요 |
비용 분해 해석: 자체 보유 시 5년간 약 3억 1,000만 달러(임차 총액의 4.9%)를 절감하지만, 초기에 8억 달러가 더 필요하고 100MW 전력망 연결도 확보해야 합니다. 이 때문에 DC Market Insights 모델에서 완성차 업체의 임차 MW 비중은 2025년 32%에서 2035년 45%로 높아집니다. Tesla는 Gigafactory Texas 자체 부지 안에 Cortex를 둔 가장 대표적인 자체 구축 사례입니다. Cortex의 H100 환산 81,000개는 H100급 GPU당 1.4kW 기준 약 110~120MW의 IT 부하에 해당합니다. 두 경우 모두 하드웨어가 5년 비용의 89%를 차지하므로, 예산을 좌우하는 것은 건물이 아니라 GPU 가격입니다.
자동차 데이터센터 시장을 선도하는 지역은 어디인가?
아시아태평양이 2025년 시장 가치의 43.0%인 47.4억 달러로 선두이며, 연 9.19%로 가장 빠르게 성장하는 지역이기도 합니다. 중국, 일본, 한국, 인도가 세계 자동차 생산과 학습 인프라 확충의 대부분을 차지하기 때문입니다.
| 지역 | 2025년 | 2025년 점유율 | 2035년 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 아시아태평양 | 47억 4,033만 달러 | 43.0% | 114억 1,656만 달러 | 9.19% |
| 유럽 | 28억 6,625만 달러 | 26.0% | 54억 6,010만 달러 | 6.66% |
| 북미 | 27억 5,601만 달러 | 25.0% | 62억 465만 달러 | 8.45% |
| 중남미 | 3억 8,584만 달러 | 3.5% | 8억 9,347만 달러 | 8.76% |
| 중동 및 아프리카 | 2억 7,560만 달러 | 2.5% | 6억 4,528만 달러 | 8.88% |
아시아태평양
아시아태평양은 2025년 47.4억 달러를 지출합니다. XPeng은 2024년 7월 2.51엑사플롭스(EFLOPS)의 AI 컴퓨팅 파워를 확보했다고 발표했으며(XPeng, 2024년 7월), Xiaomi는 2025년 전기차 411,082대를 인도해 200.4% 증가했습니다(Xiaomi 연간 실적, 2026년 3월). 두 기업 모두 자체 운전자 지원 모델을 학습시키는 중국 완성차 업체의 사례입니다.
유럽
유럽은 2025년 28.7억 달러를 지출하며 연 6.66% 성장해 가장 느리게 성장하는 지역입니다. 독일 완성차 업체들이 다수의 워크로드에 퍼블릭 클라우드를 활용하기 때문입니다. BMW Group의 D3 데이터 기반 개발 플랫폼은 자율주행용으로 230페타바이트 이상을 저장했으며(BMW Group, 2019년 3월), BMW는 2023년 9월 차세대 자율주행 플랫폼으로 Amazon Web Services를 선택했습니다.
북미
북미는 2025년 27.6억 달러를 지출하며 연 8.45% 성장합니다. 텍사스주 오스틴에 있는 Tesla의 Cortex는 공개된 단일 자동차 학습 시설 중 최대 규모이며, General Motors의 OnStar 백엔드는 1,200만 명 이상의 가입자에게 서비스를 제공합니다.
중남미
중남미는 2025년 3억 8,584만 달러를 지출하며 연 8.76% 성장합니다. 미국 및 아시아 브랜드의 조립 공장이 현지 서버에서 공장 시스템을 운영하는 멕시코가 1억 7,638만 달러로 지역을 이끕니다.
중동 및 아프리카
중동 및 아프리카는 2025년 2억 7,560만 달러를 지출하는 최소 규모 지역으로, 사우디아라비아, 모로코, 튀르키예의 신규 차량 프로그램이 공장 및 엔지니어링 시스템을 추가하면서 연 8.88% 성장해 2035년 6억 4,528만 달러에 이릅니다.
자동차 데이터센터 시장 상위 12개국
미국은 2025년 25.9억 달러로 전 세계 합계의 23.5%를 차지하는 최대 국가입니다. 인도는 연 14.6%로 가장 빠르게 성장하는 주요 국가이며, 중국은 2035년까지 미국을 추월합니다.
| 순위 | 국가 | 지역 | 2025년 | 2025년 점유율 | 2035년 | 2025~2035년 CAGR |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 25억 9,064만 달러 | 23.5% | 57억 8,572만 달러 | 8.37% |
| 2 | 중국 | 아시아태평양 | 23억 1,504만 달러 | 21.0% | 59억 882만 달러 | 9.82% |
| 3 | 독일 | 유럽 | 12억 1,264만 달러 | 11.0% | 22억 1,581만 달러 | 6.21% |
| 4 | 일본 | 아시아태평양 | 11억 240만 달러 | 10.0% | 21억 6,657만 달러 | 6.99% |
| 5 | 한국 | 아시아태평양 | 6억 632만 달러 | 5.5% | 16억 30만 달러 | 10.19% |
| 6 | 프랑스 | 유럽 | 2억 8,662만 달러 | 2.6% | 5억 1,702만 달러 | 6.08% |
| 7 | 영국 | 유럽 | 2억 6,458만 달러 | 2.4% | 4억 6,778만 달러 | 5.86% |
| 8 | 인도 | 아시아태평양 | 2억 2,048만 달러 | 2.0% | 8억 6,170만 달러 | 14.60% |
| 9 | 멕시코 | 중남미 | 1억 7,638만 달러 | 1.6% | 4억 4,316만 달러 | 9.65% |
| 10 | 브라질 | 중남미 | 1억 6,536만 달러 | 1.5% | 3억 5,699만 달러 | 8.00% |
| 11 | 캐나다 | 북미 | 1억 5,434만 달러 | 1.4% | 3억 3,237만 달러 | 7.97% |
| 12 | 이탈리아 | 유럽 | 1억 4,331만 달러 | 1.3% | 2억 7,082만 달러 | 6.57% |
중국은 23.2억 달러로 2위이며, CAC 데이터 규정과 2025년 12월 최초의 L3 허가로 학습과 검증이 중국 내에서 이뤄지면서 연 9.82% 성장해 59.1억 달러에 이릅니다. 독일은 12.1억 달러로 3위이며, Volkswagen, BMW, Mercedes-Benz와 Bosch, Continental 같은 공급업체의 본거지입니다.
2035년 자동차 데이터센터 시장은 얼마나 커질 수 있는가?
2035년 210.5억 달러에서 285.6억 달러 사이이며, DC Market Insights의 기본 시나리오는 246.2억 달러입니다.
| 시나리오 | 2035년 | 2025~2035년 CAGR | 주요 가정 |
|---|---|---|---|
| 저성장 | 210억 5,016만 달러 | 6.68% | 로보택시 프로그램 감소, 2035년 GPU 학습 부하 1,900MW, 퍼블릭 클라우드 워크로드 증가 |
| 기본 | 246억 2,007만 달러 | 8.37% | 2035년 사용 중 4,300MW, 이 중 GPU 랙 2,360MW, 임차 비중 45% |
| 고성장 | 285억 5,928만 달러 | 9.99% | 중국, 유럽, 미국 전반으로 L3 및 L4 승인 확대, 학습 부하 약 2,900MW |
저성장 시나리오
더 많은 완성차 업체가 2024년 12월 General Motors의 로보택시 자금 지원 중단을 따라 운전자 지원 소프트웨어를 직접 학습시키는 대신 구매할 경우 2035년 210.5억 달러입니다.
기본 시나리오
자동차 IT 부하가 1,750MW에서 4,300MW로 늘고, 연산 단위당 GPU 가격 하락으로 MW당 지출이 573만 달러로 낮아지면서 2035년 246.2억 달러입니다.
고성장 시나리오
2025년 12월 중국 최초의 L3 허가에 이어 L3 및 L4 승인이 광범위하게 이뤄지고 모든 대형 완성차 업체가 Tesla 규모의 학습 클러스터를 운영할 경우 2035년 285.6억 달러입니다.
자동차 데이터센터 시장의 주요 기업은?
2025년 자동차 AI 하드웨어 52.7억 달러에 들어가는 가속기의 대부분은 NVIDIA가 공급하며, 4대 서버 제조업체가 IT 하드웨어 가치 89.9억 달러의 약 45%를 차지합니다(DC Market Insights 추정). 코로케이션 공급은 글로벌 및 지역 사업자에 분산되어 있습니다.
- NVIDIA
- Dell Technologies
- Hewlett Packard Enterprise
- Super Micro Computer
- Lenovo
- Inspur
- Huawei
- Cisco Systems
- Pure Storage
- NetApp
- Schneider Electric
- Vertiv
- Equinix
- Digital Realty
- NTT DATA
- Deutsche Telekom (T-Systems)
- Fujitsu
기업 동향: NVIDIA의 자동차 매출(대부분 차량 내부 컴퓨터)은 2026 회계연도에 39% 증가해 사상 최대인 23억 달러를 기록했으며(NVIDIA, 2026년 2월), 같은 회사의 GPU가 Tesla와 현대차그룹의 학습 클러스터를 채우고 있습니다. Deutsche Telekom과 NVIDIA는 뮌헨에 최대 10,000개의 Blackwell GPU를 갖춘 Industrial AI Cloud를 구축하고 있으며(Deutsche Telekom, 2025년 11월), 이는 독일 완성차 업체와 공급업체가 임차할 수 있는 호스팅 용량입니다. NTT는 5,000억 엔 규모 Mobility AI Platform의 Toyota 파트너입니다.
가속기 및 서버 공급업체 집중도, 2025년
Dell Technologies, Hewlett Packard Enterprise, Super Micro Computer, Lenovo가 2025년 자동차 IT 하드웨어 가치의 약 45%를 함께 차지하며(DC Market Insights 추정), 중국에서는 Inspur와 Huawei가 완성차 업체 학습 클러스터의 대부분을 공급합니다.
자동차 데이터센터 시장의 최근 동향
지난 12개월 동안의 6가지 주요 사건이 2026년 전망치 162.9억 달러에 변화를 가져왔습니다.
- 2026년 9월, General Motors는 OnStar 가입자가 22개 시장에서 1,200만 명을 넘어섰고 Super Cruise의 핸즈프리 주행 거리가 12억 마일을 넘었다고 밝혔습니다(출처: General Motors)
- 2026년 4월, Tesla는 컴퓨팅 인프라와 데이터센터를 이유로 2026년 설비투자 계획을 250억 달러 이상으로 상향하고 Cortex 확장을 계속하고 있다고 밝혔습니다(출처: Tesla Form 10-Q)
- 2026년 3월, Xiaomi는 2025년 차량 인도 411,082대와 스마트 EV 및 AI 부문 설비투자 120.2억 위안을 보고했습니다(출처: Xiaomi 연간 실적)
- 2026년 2월, Waymo는 1,260억 달러의 기업가치로 160억 달러를 조달했습니다(출처: Waymo)
- 2026년 2월, Wayve는 Microsoft와 NVIDIA가 투자자로 참여한 12억 달러 규모의 시리즈 D를 마감했습니다(출처: Wayve)
- 2025년 12월, MIIT는 중국 최초의 L3 조건부 자율주행 제품 허가 2건을 부여했습니다(출처: 베이징시 과학기술위원회)
조사 방법론: DC Market Insights의 자동차 데이터센터 시장 규모 산정 방식
2025년 시장 가치 110.2억 달러는 사용 중인 자동차 IT 부하 1,750MW를 대상으로 한 DC Market Insights의 상향식 모델로 산출했습니다. 이는 설치 기반 116기가와트(GW) 중 엔터프라이즈 및 코로케이션 용량 약 46GW의 약 3.8%에 해당하며, 구성요소별로 가격을 적용했습니다. 자세한 내용은 DC Market Insights 조사 방법론을 참조하십시오.
모델 입력값
사용 중인 자동차 IT 부하는 2020년, 2025년, 2030년, 2035년에 각각 1,250MW, 1,750MW, 3,000MW, 4,300MW이며, GPU 학습 부하는 40MW, 330MW, 1,510MW, 2,360MW입니다. 임차 비중은 25%, 32%, 40%, 45%, 공장 및 시험장 비중은 18%, 20%, 22%, 23%입니다. 2025년 일반 IT 비용은 MW·연당 262만 달러이며, 학습 하드웨어는 신규 AI MW당 3,100만 달러에 연 20%의 교체 비용이 더해지므로 2025년 AI 하드웨어는 (130 + 0.2 x 200)MW x 3,100만 달러 = 52.7억 달러입니다. 코로케이션 요금은 평균 kW·월당 185달러이므로 임차 560MW x 185달러 x 12 = 12.4억 달러입니다. 자가 시설의 전기 및 기계 설비 지출은 6억 2,745만 달러, 건설 및 피트아웃은 1억 6,297만 달러입니다. 관련 추정치는 동일한 기준을 사용합니다. 가속기 가격은 AI 데이터센터 시장, 공장 및 시험장 서버룸은 엣지 데이터센터 시장을 기준으로 합니다.
상한 및 하한 검증
상한 1: 110.2억 달러는 2025년 DC Market Insights 세계 데이터센터 시장 5,700.4억 달러의 1.9%로, 소매(3.0%)와 제조(3.7%)보다 낮습니다. 상한 2: 2025년 자동차 AI 하드웨어 52.7억 달러는 공장과 차량에도 투입된 Tesla의 2025년 전체 설비투자 85.3억 달러보다 적습니다. 하한: Tesla는 2024년 10월부터 2025년 10월까지 Cortex에 H100 환산 52,000개를 추가했으며, 현대차그룹의 GPU당 6만 달러를 적용하면 31.2억 달러로, 2025년 전체 자동차 AI 하드웨어로 모델링한 52.7억 달러보다 적습니다. 모든 분류는 매년 합계와 일치하며, CAGR은 2025년과 2035년 종점 값으로 재계산했습니다.
목차
- 01서론
- 1.1보고서 개요
- 1.2주요 시장 통계, 2025년, 2026년, 2030년 및 2035년
- 02요약
- 2.1시장 현황, 2025년, 2026년 및 2035년
- 2.2시장 규모 차트, 2020~2035년
- 03시장 범위
- 3.1포함 항목
- 3.2제외 항목
- 3.3세그먼트 간 관계
- 04시장 추정치가 다른 이유
- 4.1범위 표: 본 추정치의 포함 및 제외 항목
- 05시장 성장 요인
- 5.1Tesla Cortex 클러스터, H100 환산 81,000개 도달
- 5.2현대차그룹의 50,000 GPU AI 팩토리, 한국을 주요 거점으로 부상시키다
- 5.3중국, 중요 차량 데이터의 국내 보관 의무화
- 06시장 트렌드
- 6.1커넥티드 차량이 하루 수십억 건의 요청을 전송
- 6.2공장 플랫폼이 공장 서버룸을 대체
- 6.3자율주행 개발사, 컴퓨팅 확보를 위한 자금 조달
- 07시장 과제 및 제약 요인
- 7.1General Motors, Cruise 로보택시 자금 지원 중단
- 7.2미국 커넥티드카 규정, 소프트웨어 스택 이중화 강제
- 08시장 기회
- 8.1Toyota와 NTT, 분산형 모빌리티 AI 데이터센터 계획
- 8.2자동차 학습 클러스터용 코로케이션 시설
- 09가격 분석
- 9.1MW당 지출, 2020~2035년
- 9.2공개 가격 기준점
- 10표준 및 규제
- 10.1UN Regulation No. 155 및 No. 156
- 10.2중국 자동차 데이터 보안 규정
- 10.3중국 OTA 신고 고시
- 10.4중국 L3 진입 허가
- 10.5EU Data Act
- 10.6미국 커넥티드카 규정
- 10.7EU AI Act
- 11시장 세분화
- 11.1구성요소별
- 11.2IT 하드웨어
- 11.3코로케이션 및 호스팅 서비스
- 11.4전기 및 기계 인프라
- 11.5건설 및 피트아웃
- 11.6기업 유형별
- 11.7승용차 OEM
- 11.8상용차 및 이륜차 OEM
- 11.9Tier-1 및 부품 공급업체
- 11.10자율주행 및 소프트웨어 개발사
- 11.11워크로드별
- 11.12ADAS 및 자율주행 학습
- 11.13커넥티드카 및 OTA 백엔드
- 11.14엔지니어링 시뮬레이션 및 PLM
- 11.15제조 및 공급망 시스템
- 11.16기업 IT 및 기타 워크로드
- 11.17배포 모델별
- 11.18기업 데이터센터
- 11.19공장 및 시험장 엣지
- 11.20코로케이션 및 호스팅 프라이빗 클라우드
- 12Dc 독점 분석: 자율주행 학습 클러스터 비용 분해
- 12.1자가 시설 구축, 100MW
- 12.2코로케이션 시설 임차, 100MW
- 12.35년 비용 비교
- 13지역별 분석
- 13.1아시아태평양
- 13.2유럽
- 13.3북미
- 13.4중남미
- 13.5중동 및 아프리카
- 14국가별 분석
- 14.1미국
- 14.2중국
- 14.3독일
- 14.4일본
- 14.5한국
- 14.6프랑스
- 14.7영국
- 14.8인도
- 14.9멕시코
- 14.10브라질
- 14.11캐나다
- 14.12이탈리아
- 15예측 시나리오, 2035년
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16경쟁 분석
- 16.1가속기 및 서버 공급업체 집중도, 2025년
- 16.2NVIDIA
- 16.3Dell Technologies
- 16.4Hewlett Packard Enterprise
- 16.5Super Micro Computer
- 16.6Lenovo
- 16.7Inspur
- 16.8Huawei
- 16.9Cisco Systems
- 16.10Pure Storage
- 16.11NetApp
- 16.12Schneider Electric
- 16.13Vertiv
- 16.14Equinix
- 16.15Digital Realty
- 16.16NTT DATA
- 16.17Deutsche Telekom (T-Systems)
- 16.18Fujitsu
- 17최근 동향
- 17.1GM OnStar 가입자 1,200만 명 돌파, 2026년 9월
- 17.2Tesla 2026년 설비투자 계획, 2026년 4월
- 17.3Xiaomi 2025년 실적, 2026년 3월
- 17.4Waymo 160억 달러 투자 유치, 2026년 2월
- 17.5Wayve 시리즈 D, 2026년 2월
- 17.6중국 최초 L3 허가, 2025년 12월
- 18조사 방법론
- 18.1모델 입력값
- 18.2상한 및 하한 검증
- 그림 1자동차 데이터센터 시장 규모, 2020~2035년(백만 달러)
- 표 1시장 현황, 2025년, 2026년 및 2035년
- 표 2범위 표: 본 추정치의 포함 및 제외 항목
- 표 3MW당 지출, 2020~2035년
- 표 4구성요소별 시장, 2025년 및 2035년
- 표 5기업 유형별 시장, 2025년 및 2035년
- 표 6워크로드별 시장, 2025년 및 2035년
- 표 7배포 모델별 시장, 2025년 및 2035년
- 표 8학습 클러스터 비용 분해, 자체 구축 대 임차, 100MW
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 112035년 예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 162.9억 달러로, 2025년 110.2억 달러 대비 47.77% 증가합니다. 시장은 2035년 246.2억 달러에 이를 것으로 전망되며, 2025년 이후 CAGR은 8.37%입니다.
2020~2025년 연 18.69% 성장에 이어 2025~2035년에는 연 8.37% 성장합니다. 사용 중인 자동차 IT 부하는 1,750MW에서 4,300MW로, GPU 학습 부하는 330MW에서 2,360MW로 증가합니다.
2025년 110.2억 달러는 완성차 업체, 부품 공급업체, 자율주행 개발사가 보유하거나 임차한 데이터센터 용량에 대한 지출로, 학습 클러스터, 커넥티드카 백엔드, 시뮬레이션, 공장 시스템, 기업 IT를 포함합니다. 퍼블릭 클라우드 요금과 차량 내부 칩은 집계하지 않습니다.
2025년 10월 기준 텍사스에 있는 Tesla의 Cortex 클러스터는 H100 환산 81,000개 규모이며, Hyundai Motor Group은 NVIDIA Blackwell GPU 50,000개를 계획하고 있습니다. DC Market Insights는 자동차 GPU 학습 부하를 2025년 330MW, 2026년 600MW로 추정합니다.
DC Market Insights 비용 분해에 따르면 100MW를 자체 시설에 구축할 경우 5년간 약 63.8억 달러, 임차할 경우 66.9억 달러가 소요됩니다(전기 요금 제외). MW당 3,100만 달러인 하드웨어가 비용의 89%를 차지합니다.
구성요소 중에서는 코로케이션 및 호스팅 서비스가 연 14.31%로 가장 빠르게 성장하며, 기업 유형 중에서는 자율주행 및 소프트웨어 개발사가 연 13.14%로 선두를 달리며 2035년 49.2억 달러에 이릅니다.
아시아태평양은 2025년 시장 가치의 43.0%인 47.4억 달러로 최대 지역이자 연 9.19%로 가장 빠르게 성장하는 지역입니다. 국가별로는 미국이 25.9억 달러로 최대입니다.
2021년 10월 1일부터 CAC 자동차 데이터 규정에 따라 중요 데이터는 중국 내에 저장해야 하며, 해외 이전 전에는 보안 평가를 거쳐야 합니다. 중국의 자동차 데이터센터 지출은 2025년 23.2억 달러이며 연 9.82% 성장합니다.
두 방식 모두 사용합니다. 자동차 MW의 32%가 2025년 임차였으며 2035년에는 45%로 높아지므로, 코로케이션 및 호스팅 프라이빗 클라우드는 41.2억 달러에서 128.3억 달러로 성장합니다. Tesla는 텍사스의 자체 공장 부지에 직접 구축합니다.
2026년 162.9억 달러는 자동차 기업이 자체 운영을 위해 보유하거나 임차한 용량만 집계한 수치입니다. 퍼블릭 클라우드 요금, 자동차 데이터 관리 소프트웨어, 텔레매틱스 서비스, 차량 내부 칩을 더한 추정치는 몇 배 더 크게 나타납니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.