
Mercato dei data center per l’automotive: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center per l’automotive era pari a USD 11.02 miliardi; si prevede che raggiunga USD 24.62 miliardi entro il 2035, con un CAGR del 8.37%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 2 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato sono diverse
- 05Fattori trainanti del mercato
- 06Tendenze del mercato
- 07Sfide e vincoli del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e normative
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
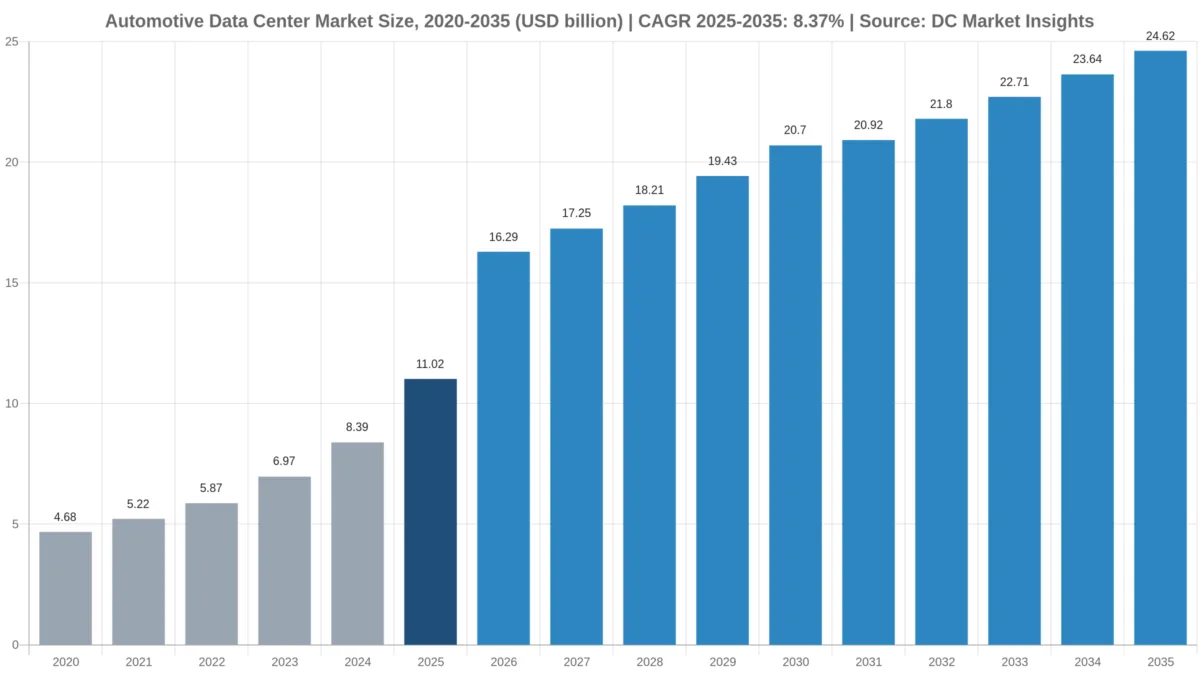
Il mercato dei data center per l’automotive vale USD 16,29 miliardi nel 2026 e si prevede che raggiunga USD 24,62 miliardi entro il 2035, rispetto a USD 11,02 miliardi del 2025, con un CAGR dell’8,37% dal 2025 al 2035 (stima DC Market Insights). La spesa in questo mercato dipende da una scelta che ogni casa automobilistica deve compiere: possedere o meno i cluster di unità di elaborazione grafica (GPU) su cui addestrare il software di assistenza alla guida e di guida autonoma. Tesla ha portato il suo cluster di addestramento Cortex presso la Gigafactory Texas a 81.000 equivalenti H100 entro ottobre 2025 e ad aprile 2026 ha comunicato agli investitori che gli investimenti in conto capitale avrebbero superato USD 25 miliardi nel 2026, trainati da infrastruttura di calcolo e data center (Tesla Form 10-Q, aprile 2026); Hyundai Motor Group ha seguito con una AI factory da 50.000 GPU NVIDIA Blackwell sostenuta da circa USD 3 miliardi (Hyundai Motor Group, ottobre 2025). Il conto del 2025: 1.750 megawatt (MW) di carico informatico (IT) utilizzato da case automobilistiche, fornitori e sviluppatori di guida autonoma x USD 6,30 milioni di spesa annua per MW = USD 11,02 miliardi, di cui USD 8,99 miliardi in server, storage e apparati di rete. Nel 2026 i cluster di addestramento fanno crescere la spesa del 47,77%, il salto annuale più marcato della serie, e gli sviluppatori di guida autonoma e software sono la tipologia di azienda in più rapida crescita, al 13,14% annuo.
Statistiche chiave: quanto vale il mercato dei data center per l’automotive nel 2026?
DC Market Insights stima la spesa in data center del settore automotive in USD 16,29 miliardi nel 2026, il 47,77% in più rispetto al 2025, perché il carico di addestramento AI delle case automobilistiche sale da 330 MW a 600 MW in un solo anno.
- Dimensione del mercato dei data center per l’automotive nel 2025: USD 11,02 miliardi
- Dimensione del mercato nel 2026: USD 16,29 miliardi
- Dimensione del mercato nel 2030: USD 20,70 miliardi
- Dimensione del mercato nel 2035: USD 24,62 miliardi
- CAGR 2025-2035: 8,37% (scenario basso 6,68%, scenario alto 9,99%)
- Componente principale: hardware IT, USD 8,99 miliardi pari all’81,6% del valore 2025; componente in più rapida crescita: servizi di colocation e hosting al 14,31%
- Carico di lavoro principale: addestramento ADAS e guida autonoma, USD 4,41 miliardi nel 2025
- Tipologia di azienda in più rapida crescita: sviluppatori di guida autonoma e software, +13,14% annuo fino a USD 4,92 miliardi entro il 2035
- Regione leader: Asia-Pacifico, USD 4,74 miliardi pari al 43,0% del valore 2025, anche la regione in più rapida crescita al 9,19%
- Paese principale: Stati Uniti, USD 2,59 miliardi nel 2025; grande paese in più rapida crescita: India al 14,6%
- Leader di mercato: NVIDIA negli acceleratori per l’addestramento, Dell Technologies, Hewlett Packard Enterprise e Super Micro Computer nei server, Equinix e Digital Realty nella colocation per l’automotive (valutazione DC Market Insights)
Sintesi: dimensione del mercato dei data center per l’automotive, 2020-2035
Il mercato globale dei data center per l’automotive valeva USD 4,68 miliardi nel 2020, ha raggiunto USD 11,02 miliardi nel 2025 e si prevede che arrivi a USD 24,62 miliardi entro il 2035, con un CAGR dell’8,37% nel periodo di previsione. Dal 2020 al 2025 la spesa è cresciuta del 18,69% annuo, mentre il carico di addestramento GPU per l’assistenza alla guida passava da 40 MW a 330 MW; dal 2026 il tasso di crescita si stabilizza, perché la nuova capacità di addestramento si aggiunge a gradini di poche centinaia di MW l’anno mentre ogni GPU costa meno per unità di calcolo.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 11,02 miliardi |
| Dimensione del mercato 2026 | USD 16,29 miliardi |
| CAGR 2025-2035 | 8,37% |
| Dimensione del mercato 2035 | USD 24,62 miliardi |
| Segmenti analizzati | Componente, tipologia di azienda, carico di lavoro, modello di deployment, regione, 12 paesi |
Il balzo del 2026 è una questione di addestramento: nel modello DC Market Insights l’hardware IT per l’AI automotive sale da USD 5,27 miliardi nel 2025 a USD 10,08 miliardi nel 2026, mentre l’IT aziendale tradizionale delle case automobilistiche resta intorno a USD 3,5-3,7 miliardi l’anno. Colocation e private cloud in hosting crescono da USD 4,12 miliardi a USD 12,83 miliardi, perché poche case automobilistiche riescono a ottenere rapidamente 50-100 MW di potenza di rete nei propri siti.
Che cosa si intende per data center automotive?
USD 11,02 miliardi nel 2025: la capacità di data center che costruttori di veicoli, fornitori Tier-1 e sviluppatori di guida autonoma possiedono o prendono in locazione per le proprie attività, conteggiata dal server all’edificio.
Incluso: server, sistemi GPU, storage e apparati di rete nei siti gestiti da aziende automotive (USD 8,99 miliardi); canoni di colocation, wholesale e private cloud in hosting pagati dalle aziende automotive (USD 1,24 miliardi); gruppi di continuità (UPS), raffreddamento e quadri elettrici nei siti di proprietà (USD 627,45 milioni); costruzione e allestimento (USD 162,97 milioni). Sono conteggiati i cluster di addestramento per i sistemi avanzati di assistenza alla guida (ADAS), i back-end per i veicoli connessi e per gli aggiornamenti over-the-air (OTA), la simulazione ingegneristica e la gestione del ciclo di vita del prodotto (PLM), i sistemi di stabilimento e l’IT aziendale.
Escluso: i canoni di public cloud pagati ad Amazon Web Services, Microsoft Azure o Google Cloud, i computer a bordo dei veicoli (come i chip NVIDIA DRIVE o Mobileye), il software di gestione dei dati automotive e di telematica, la bolletta elettrica e la capacità di calcolo dei robotaxi che gira nel cloud hyperscale del gruppo controllante (Waymo all’interno di Alphabet).
Come si combinano i segmenti: ogni ripartizione (componente, tipologia di azienda, carico di lavoro, modello di deployment, regione) somma a USD 11,02 miliardi nel 2025 e a USD 24,62 miliardi nel 2035. Il modello è costruito in MW: 1.750 MW in uso nel 2025, di cui 560 MW in locazione, 350 MW presso stabilimenti e siti di prova e 330 MW su rack GPU. I sistemi di stabilimento e di fabbrica si sovrappongono alla voce automotive del Manufacturing Data Center Market, che conteggia USD 4,21 miliardi per i produttori di veicoli e mezzi di trasporto; questa stima aggiunge i cluster di addestramento, i back-end dei veicoli connessi, i siti di ingegneria dei fornitori e gli sviluppatori di guida autonoma.
Perché le stime sul mercato dei data center per l’automotive sono diverse?
I dati pubblicati con denominazioni simili differiscono anche di diverse volte perché misurano cose diverse; il valore DC Market Insights di USD 16,29 miliardi nel 2026 comprende solo la capacità che le aziende automotive possiedono o prendono in locazione per le proprie attività.
Le definizioni più ampie aggiungono la spesa in public cloud delle case automobilistiche, il software di gestione dei dati automotive e delle piattaforme per auto connesse, i ricavi dei servizi telematici e persino i chip a bordo dei veicoli. Gli studi più ristretti contano solo la costruzione di edifici di proprietà delle case automobilistiche e trascurano la spesa per l’addestramento GPU, che nel 2025 è il principale carico di lavoro. Cloud automotive, gestione dei dati automotive e monetizzazione dei dati sono quindi mercati distinti da questo.
| Elemento | In questo report | Motivo |
|---|---|---|
| Server, GPU, storage e rete nei siti automotive | Sì, USD 8,99 miliardi (2025) | Capacità che l’azienda acquista e gestisce |
| Canoni di colocation e private cloud in hosting | Sì, USD 1,24 miliardi | Capacità che l’azienda prende in locazione |
| Alimentazione, raffreddamento e costruzione dei siti di proprietà | Sì, USD 790,42 milioni | Infrastruttura del data center |
| Sale server di stabilimenti e siti di prova | Sì, USD 1,38 miliardi (compresi nelle voci precedenti) | Capacità di calcolo di classe server in stabilimenti e piste di prova |
| Canoni di public cloud | No | Conteggiati nei mercati dei servizi cloud |
| Computer e chip a bordo dei veicoli | No | Hardware del veicolo, non data center |
| Software di gestione dei dati automotive | No | Mercato del software |
| Calcolo dei robotaxi presso una controllante hyperscale | No | Conteggiato con la capacità cloud della controllante |
Anche i fornitori piccoli e medi rientrano nel perimetro: un produttore di componenti Tier-2 con due rack di server di simulazione in una gabbia di colocation è conteggiato allo stesso modo del campus di addestramento da 100 MW di una casa automobilistica. Spesa in public cloud, chip a bordo dei veicoli, servizi telematici e software di gestione dei dati automotive restano esclusi dall’intera stima.
Che cosa sta trainando la spesa in data center del settore automotive?
Tre fattori portano la spesa da USD 11,02 miliardi nel 2025 a USD 20,70 miliardi nel 2030: il potenziamento interno della capacità di addestramento di Tesla, la prima AI factory di una casa automobilistica coreana e la regola cinese secondo cui i dati importanti dei veicoli devono restare nel paese.
Il cluster Cortex di Tesla raggiunge 81.000 equivalenti H100
Tesla addestrava i propri modelli su un cluster da 29.000 GPU H100 presso la Gigafactory Texas a ottobre 2024, un anno dopo ha portato Cortex a 81.000 equivalenti H100 (aggiornamento trimestrale Tesla, ottobre 2025) e sta costruendo Cortex 2 nello stesso sito (Tesla Form 10-K, gennaio 2026). I suoi investimenti in conto capitale sono scesi a USD 8,53 miliardi nel 2025 da USD 11,34 miliardi nel 2024, poi il documento trimestrale di aprile 2026 ha alzato il piano 2026 a oltre USD 25 miliardi, indicando infrastruttura di calcolo e data center tra i fattori trainanti. DC Market Insights stima una spesa in hardware AI per l’automotive di USD 10,08 miliardi nel 2026, quasi il doppio dei USD 5,27 miliardi del 2025, con Tesla come principale acquirente singolo.
La AI factory da 50.000 GPU di Hyundai porta la Corea sulla mappa
Il 31 ottobre 2025 Hyundai Motor Group ha annunciato una AI factory da 50.000 GPU NVIDIA Blackwell per guida autonoma, smart factory e robotica, nell’ambito di un investimento congiunto di circa USD 3 miliardi nella physical AI coreana che comprende data center dedicati (Hyundai Motor Group, ottobre 2025). A circa 1,9 kilowatt (kW) per GPU Blackwell installata, ciò equivale a quasi 95 MW di carico IT. DC Market Insights prevede che la spesa in data center automotive della Corea del Sud passi da USD 606,32 milioni nel 2025 a USD 1,60 miliardi entro il 2035, con una crescita del 10,19% annuo.
La Cina trattiene in patria i dati importanti dei veicoli
Le disposizioni della Cyberspace Administration of China (CAC) sulla sicurezza dei dati automotive, in vigore dal 1° ottobre 2021, impongono di conservare i dati importanti all’interno della Cina e richiedono una valutazione di sicurezza per qualsiasi trasferimento all’estero, con relazioni annuali da presentare entro il 15 dicembre (disposizioni CAC, agosto 2021). Il 25 febbraio 2025 il Ministero dell’Industria e dell’Information Technology (MIIT) e l’Amministrazione statale per la regolamentazione del mercato (SAMR) hanno reso ogni aggiornamento software OTA soggetto a notifica (avviso MIIT e SAMR, febbraio 2025). Con 34,53 milioni di veicoli prodotti in Cina nel 2025 su 96,4 milioni a livello mondiale (OICA, aprile 2026), ogni casa automobilistica straniera che vende nel paese ha bisogno di capacità di storage e addestramento locale; nel modello DC Market Insights la spesa cinese in data center automotive è di USD 2,32 miliardi nel 2025.
Quali tendenze stanno trasformando i data center automotive?
Flotte connesse di 14-20 milioni di auto per costruttore e piattaforme di stabilimento che coprono decine di fabbriche stanno spostando i carichi di lavoro automotive verso capacità in hosting, che cresce del 12,03% annuo.
Le flotte connesse inviano miliardi di richieste al giorno
La flotta connessa di BMW Group contava circa 20 milioni di veicoli in oltre 50 paesi, che inviavano circa dieci miliardi di richieste al giorno al suo back-end (BMW Group, ottobre 2022), mentre il Gruppo Volkswagen conta 14 milioni di veicoli connessi (CARIAD, novembre 2023). OnStar di General Motors ha superato 12 milioni di abbonati in 22 mercati (General Motors, settembre 2026). La maggior parte del traffico rivolto ai clienti passa per il public cloud, qui escluso, ma i back-end privati, i data lake e i sistemi di firma OTA che lo supportano sono conteggiati: i back-end per veicoli connessi e OTA valgono USD 1,43 miliardi della spesa 2025 e crescono del 9,93% annuo.
Le piattaforme di fabbrica sostituiscono le sale server degli stabilimenti
Ad agosto 2025 il Gruppo Volkswagen aveva 43 siti in Europa, Nord e Sud America collegati alla sua Digital Production Platform e ha prolungato di altri cinque anni la collaborazione con Amazon Web Services, con oltre 1.200 applicazioni AI in esercizio (Gruppo Volkswagen, agosto 2025). Mercedes-Benz collega i suoi circa 30 stabilimenti di autovetture al Microsoft Cloud tramite la MO360 Data Platform (Mercedes-Benz Group, ottobre 2022). Questi programmi spostano i carichi di stabilimento fuori dagli edifici di proprietà: per questo i data center aziendali crescono solo del 5,09% annuo, mentre l’edge di stabilimenti e siti di prova mantiene la quota critica per la latenza, pari a USD 1,38 miliardi nel 2025.
Gli sviluppatori di guida autonoma raccolgono capitali per la capacità di calcolo
A febbraio 2026 Waymo ha raccolto USD 16 miliardi con una valutazione di USD 126 miliardi, servendo oltre 400.000 corse a settimana (Waymo, febbraio 2026), e nello stesso mese Wayve ha raccolto USD 1,2 miliardi in un round di Serie D con la partecipazione di Microsoft e NVIDIA (Wayve, febbraio 2026). L’addestramento di Waymo avviene nel cloud di Alphabet ed è escluso, ma gli sviluppatori indipendenti acquistano o prendono in locazione i propri cluster: gli sviluppatori di guida autonoma e software spendono USD 1,43 miliardi nel 2025 e raggiungono USD 4,92 miliardi entro il 2035.
Che cosa frena gli investimenti in data center automotive?
Due limiti contengono la previsione all’8,37% annuo: le case automobilistiche che interrompono i programmi di robotaxi e le norme sulla catena di fornitura che dividono un unico stack di dati globale in copie regionali.
General Motors smette di finanziare i robotaxi Cruise
Il 10 dicembre 2024 General Motors ha annunciato che non avrebbe più finanziato lo sviluppo dei robotaxi Cruise e che si sarebbe concentrata sull’assistenza alla guida per i veicoli privati, riducendo la spesa annua di oltre USD 1 miliardo (General Motors, dicembre 2024). Un cluster di addestramento dimensionato per flotte senza conducente può essere ridimensionato in una sola riunione del consiglio di amministrazione. Nello scenario basso di DC Market Insights, meno programmi di robotaxi e aggiornamenti ADAS più lenti riducono la spesa 2035 a USD 21,05 miliardi, USD 3,57 miliardi sotto lo scenario base.
La norma USA sui veicoli connessi impone stack software duplicati
Il 14 gennaio 2025 il Bureau of Industry and Security (BIS) del Dipartimento del Commercio statunitense ha finalizzato la norma sui veicoli connessi: il software di fornitori legati a Cina o Russia è vietato dal Model Year 2027 e l’hardware dal Model Year 2030, o dal 1° gennaio 2029 per le unità senza model year (BIS, gennaio 2025). Le case automobilistiche che vendono sia negli Stati Uniti sia in Cina devono mantenere basi di codice, archivi di dati e sistemi di validazione separati, il che aumenta il costo per MW senza aggiungere veicoli; DC Market Insights stima la spesa per MW in USD 6,30 milioni nel 2025, in aumento a USD 6,90 milioni nel 2030.
Dove sono le nuove opportunità nei data center automotive?
I due maggiori nuovi bacini sono la piattaforma AI giapponese tra casa automobilistica e operatore di telecomunicazioni e la colocation per i cluster di addestramento, che insieme aggiungono oltre USD 8,71 miliardi di spesa annua in hosting entro il 2035.
Toyota e NTT pianificano data center distribuiti per la Mobility AI
Toyota Motor e NTT prevedono di investire complessivamente JPY 500 miliardi entro il 2030 in una Mobility AI Platform, con risorse di calcolo in data center distribuiti dove è disponibile energia rinnovabile, collegati dalla rete ottica IOWN di NTT (Toyota Motor, ottobre 2024). DC Market Insights prevede che la spesa in data center automotive del Giappone salga da USD 1,10 miliardi nel 2025 a USD 2,17 miliardi nel 2035.
Sale di colocation per i cluster di addestramento automotive
Colocation e private cloud in hosting crescono da USD 4,12 miliardi nel 2025 a USD 12,83 miliardi nel 2035, il 12,03% annuo, il modello di deployment più dinamico. Un cluster di addestramento da 100 MW richiede una connessione alla rete che la maggior parte degli stabilimenti non può offrire entro due anni, per cui le case automobilistiche prendono in locazione sale con raffreddamento a liquido dagli operatori analizzati nel Data Center Colocation Market; i soli canoni di colocation automotive valgono USD 1,24 miliardi nel 2025.
Quanto spende un’azienda automotive per MW di capacità di data center?
USD 6,30 milioni per MW in uso nel 2025, secondo le stime DC Market Insights, rispetto a USD 3,74 milioni nel 2020, perché i rack GPU sono passati dal 3,2% al 18,9% del carico IT automotive.
| Anno | Carico IT automotive in uso (MW) | Carico di addestramento GPU (MW) | Spesa totale per MW | Hardware AI per nuovo MW AI | Tariffa di colocation (USD per kW-mese) |
|---|---|---|---|---|---|
| 2020 | 1.250 | 40 | USD 3,74 milioni | USD 24,0 milioni | USD 168 |
| 2025 | 1.750 | 330 | USD 6,30 milioni | USD 31,0 milioni | USD 185 |
| 2030 | 3.000 | 1.510 | USD 6,90 milioni | USD 26,0 milioni | USD 196 |
| 2035 | 4.300 | 2.360 | USD 5,73 milioni | USD 22,0 milioni | USD 204 |
Riferimenti pubblici: i USD 3 miliardi di Hyundai per 50.000 GPU Blackwell corrispondono a USD 60.000 per GPU, ovvero circa USD 31,6 milioni per MW a 1,9 kW per GPU, base dei USD 31,0 milioni per MW utilizzati per l’hardware di addestramento 2025.
Quali norme stabiliscono dove le case automobilistiche conservano i dati dei veicoli?
Sette norme determinano dove vengono conservati i dati dei veicoli e come vengono registrati gli aggiornamenti software, spingendo le case automobilistiche a gestire almeno uno stack di dati per ciascun mercato principale: è uno dei motivi per cui il 37,4% della spesa 2025 è già in capacità in locazione.
- Regolamento ONU n. 155 (gestione della cybersicurezza) e n. 156 (aggiornamenti software): in vigore dal 22 gennaio 2021 nelle 54 parti dell’Accordo del 1958; obbligatori nell’UE per i nuovi tipi di veicolo da luglio 2022 e per tutti i veicoli nuovi da luglio 2024 (Fonte: Commissione economica delle Nazioni Unite per l’Europa)
- Cina, Disposizioni sulla gestione della sicurezza dei dati automotive (sperimentali): in vigore dal 1° ottobre 2021; dati importanti conservati in Cina, valutazione di sicurezza per l’esportazione (Fonte: Cyberspace Administration of China)
- Cina, avviso sulla notifica OTA: ogni aggiornamento OTA notificato a MIIT e SAMR dal 25 febbraio 2025 (Fonte: Ministero dell’Industria e dell’Information Technology)
- Cina, autorizzazioni di accesso L3: i primi due modelli a guida autonoma condizionata approvati il 15 dicembre 2025, limitati a 50 km/h e 80 km/h su strade definite (Fonte: Commissione per la scienza e la tecnologia della municipalità di Pechino, che riporta il MIIT)
- EU Data Act, Regolamento (UE) 2023/2854: si applica dal 12 settembre 2025; obbligo di accesso fin dalla progettazione per i prodotti connessi immessi sul mercato dopo il 12 settembre 2026 (Fonte: EUR-Lex)
- Norma USA sui veicoli connessi, 15 CFR part 791: efficace dal 17 marzo 2025; divieti sul software dal Model Year 2027, sull’hardware dal Model Year 2030 (Fonte: Federal Register)
- EU AI Act: in vigore dal 1° agosto 2024, la maggior parte delle norme si applica dal 2 agosto 2026; AI ad alto rischio in prodotti regolamentati come i veicoli dal 2 agosto 2028 secondo il calendario modificato (Fonte: AI Act Service Desk della Commissione europea)
L’EU Data Act garantisce ai proprietari dei veicoli e a terzi l’accesso ai dati delle auto connesse (Regolamento (UE) 2023/2854), per cui le case automobilistiche devono conservare tali dati in una forma condivisibile su richiesta, aggiungendo carico di storage e di interfaccia ai back-end europei, che valgono USD 2,87 miliardi nel 2025.
Segmentazione del mercato dei data center per l’automotive: dove va la spesa?
La componente principale è l’hardware IT con USD 8,99 miliardi nel 2025, i costruttori di autovetture sono la tipologia di azienda più grande con USD 6,39 miliardi e l’addestramento ADAS e guida autonoma è il principale carico di lavoro con USD 4,41 miliardi.
Per componente
Server, sistemi GPU, storage e apparati di rete detengono l’81,6% del valore 2025; i servizi di colocation e hosting crescono più rapidamente, al 14,31% annuo.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware IT | USD 8.990,40 milioni | 81,6% | USD 17.990,40 milioni | 7,18% |
| Servizi di colocation e hosting | USD 1.243,20 milioni | 11,3% | USD 4.736,88 milioni | 14,31% |
| Infrastruttura elettrica e meccanica | USD 627,45 milioni | 5,7% | USD 1.432,15 milioni | 8,60% |
| Costruzione e allestimento | USD 162,97 milioni | 1,5% | USD 460,63 milioni | 10,95% |
Per tipologia di azienda
I costruttori di autovetture spendono USD 6,39 miliardi nel 2025; gli sviluppatori di guida autonoma e software crescono più rapidamente, al 13,14% annuo, perché il loro intero prodotto è software addestrato.
| Tipologia di azienda | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| OEM di autovetture | USD 6.393,93 milioni | 58,0% | USD 13.541,04 milioni | 7,79% |
| OEM di veicoli commerciali e due ruote | USD 881,92 milioni | 8,0% | USD 1.723,40 milioni | 6,93% |
| Fornitori Tier-1 e di componenti | USD 2.315,04 milioni | 21,0% | USD 4.431,61 milioni | 6,71% |
| Sviluppatori di guida autonoma e software | USD 1.433,12 milioni | 13,0% | USD 4.924,01 milioni | 13,14% |
Per carico di lavoro
L’addestramento ADAS e guida autonoma rappresenta il 40,0% del valore 2025; i back-end per veicoli connessi e OTA crescono più rapidamente, al 9,93% annuo, poiché l’EU Data Act e le norme sulla notifica OTA aumentano i dati da conservare.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento ADAS e guida autonoma | USD 4.409,61 milioni | 40,0% | USD 10.832,83 milioni | 9,40% |
| Back-end per veicoli connessi e OTA | USD 1.433,12 milioni | 13,0% | USD 3.693,01 milioni | 9,93% |
| Simulazione ingegneristica e PLM | USD 1.543,36 milioni | 14,0% | USD 2.954,41 milioni | 6,71% |
| Sistemi di produzione e supply chain | USD 1.653,60 milioni | 15,0% | USD 3.446,81 milioni | 7,62% |
| IT aziendale e altri carichi di lavoro | USD 1.984,32 milioni | 18,0% | USD 3.693,01 milioni | 6,41% |
Per modello di deployment
I data center aziendali detengono ancora il 50,1% del valore 2025, ma colocation e private cloud in hosting crescono del 12,03% annuo e diventano il modello principale entro il 2035.
| Modello di deployment | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center aziendali | USD 5.523,11 milioni | 50,1% | USD 9.076,38 milioni | 5,09% |
| Edge di stabilimenti e siti di prova | USD 1.380,78 milioni | 12,5% | USD 2.711,13 milioni | 6,98% |
| Colocation e private cloud in hosting | USD 4.120,13 milioni | 37,4% | USD 12.832,56 milioni | 12,03% |
Esclusiva DC: analisi dei costi di un cluster di addestramento per la guida autonoma, costruire o affittare 100 MW
Un modello DC Market Insights basato su 9 input mostra che una casa automobilistica spende circa USD 6,38 miliardi in cinque anni per costruire e gestire un cluster di addestramento ADAS da 100 MW in un edificio di proprietà, contro USD 6,69 miliardi per collocare lo stesso hardware in una sala di colocation in locazione, energia elettrica esclusa in entrambi i casi.
| Voce di costo, 100 MW di carico IT GPU | Costruzione (edificio di proprietà) | Locazione (colocation) | Input e base di calcolo |
|---|---|---|---|
| Hardware di addestramento (server GPU, rete, storage) | USD 3.100 milioni | USD 3.100 milioni | USD 31,0 milioni per MW, dai USD 3 miliardi di Hyundai per 50.000 GPU da 1,9 kW ciascuna |
| Impianti elettrici e meccanici | USD 700 milioni | Incluso nel canone | USD 7,0 milioni per MW di proprietà |
| Costruzione e allestimento | USD 100 milioni | Incluso nel canone | USD 1,0 milioni per MW |
| Totale iniziale | USD 3.900 milioni | USD 3.100 milioni | Somma delle voci precedenti |
| Rinnovo hardware, anni 2-5 | USD 2.480 milioni | USD 2.480 milioni | 20% del parco sostituito ogni anno |
| Canone di colocation, 5 anni | n.d. | USD 1.110 milioni | USD 185 per kW-mese x 100.000 kW x 60 mesi |
| Totale su cinque anni | USD 6.380 milioni | USD 6.690 milioni | La locazione costa il 4,9% in più |
Come leggere l’analisi: la proprietà fa risparmiare circa USD 310 milioni in cinque anni, il 4,9% del totale in locazione, ma richiede USD 800 milioni in più all’inizio e una connessione alla rete da 100 MW; per questo il modello DC Market Insights prevede che le case automobilistiche prendano in locazione il 32% dei propri MW nel 2025 e il 45% entro il 2035. Tesla è l’esempio più chiaro di costruzione in proprio, con Cortex all’interno del sito della Gigafactory Texas; gli 81.000 equivalenti H100 di Cortex corrispondono a circa 110-120 MW di carico IT a 1,4 kW per GPU di classe H100. In entrambi i casi l’hardware rappresenta l’89% del costo su cinque anni: è il prezzo delle GPU, non l’edificio, a determinare il budget.
Quale regione guida il mercato dei data center per l’automotive?
L’Asia-Pacifico è in testa con USD 4,74 miliardi, il 43,0% del valore 2025, ed è anche la regione in più rapida crescita al 9,19% annuo, perché Cina, Giappone, Corea del Sud e India concentrano la maggior parte della produzione mondiale di veicoli e degli investimenti in capacità di addestramento.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Asia-Pacifico | USD 4.740,33 milioni | 43,0% | USD 11.416,56 milioni | 9,19% |
| Europa | USD 2.866,25 milioni | 26,0% | USD 5.460,10 milioni | 6,66% |
| Nord America | USD 2.756,01 milioni | 25,0% | USD 6.204,65 milioni | 8,45% |
| America Latina | USD 385,84 milioni | 3,5% | USD 893,47 milioni | 8,76% |
| Medio Oriente e Africa | USD 275,60 milioni | 2,5% | USD 645,28 milioni | 8,88% |
Asia-Pacifico
L’Asia-Pacifico spende USD 4,74 miliardi nel 2025. XPeng ha dichiarato una riserva di potenza di calcolo AI di 2,51 exaflops (EFLOPS) a luglio 2024 (XPeng, luglio 2024) e Xiaomi ha consegnato 411.082 veicoli elettrici nel 2025, in crescita del 200,4% (risultati annuali Xiaomi, marzo 2026): due esempi di case automobilistiche cinesi che addestrano in proprio i modelli di assistenza alla guida.
Europa
L’Europa spende USD 2,87 miliardi nel 2025 e cresce del 6,66% annuo, la regione più lenta, perché le case automobilistiche tedesche utilizzano il public cloud per molti carichi di lavoro. La piattaforma di sviluppo data-driven D3 di BMW Group conservava oltre 230 petabyte per la guida automatizzata (BMW Group, marzo 2019) e a settembre 2023 BMW ha scelto Amazon Web Services per la sua piattaforma di guida automatizzata di nuova generazione.
Nord America
Il Nord America spende USD 2,76 miliardi nel 2025 e cresce dell’8,45% annuo. Cortex di Tesla ad Austin, in Texas, è il più grande sito di addestramento automotive dichiarato, e il back-end OnStar di General Motors serve oltre 12 milioni di abbonati.
America Latina
L’America Latina spende USD 385,84 milioni nel 2025 e cresce dell’8,76% annuo, guidata dal Messico con USD 176,38 milioni, perché i suoi stabilimenti di assemblaggio per marchi statunitensi e asiatici gestiscono i sistemi di produzione su server locali.
Medio Oriente e Africa
Medio Oriente e Africa spendono USD 275,60 milioni nel 2025, la regione più piccola, con una crescita dell’8,88% annuo fino a USD 645,28 milioni entro il 2035, grazie ai nuovi programmi di produzione di veicoli in Arabia Saudita, Marocco e Turchia che aggiungono sistemi di stabilimento e di ingegneria.
I 12 principali paesi del mercato dei data center per l’automotive
Gli Stati Uniti sono il paese più grande con USD 2,59 miliardi nel 2025, il 23,5% del totale mondiale; l’India è il grande paese in più rapida crescita al 14,6% annuo e la Cina supera gli Stati Uniti entro il 2035.
| Posizione | Paese | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 2.590,64 milioni | 23,5% | USD 5.785,72 milioni | 8,37% |
| 2 | Cina | Asia-Pacifico | USD 2.315,04 milioni | 21,0% | USD 5.908,82 milioni | 9,82% |
| 3 | Germania | Europa | USD 1.212,64 milioni | 11,0% | USD 2.215,81 milioni | 6,21% |
| 4 | Giappone | Asia-Pacifico | USD 1.102,40 milioni | 10,0% | USD 2.166,57 milioni | 6,99% |
| 5 | Corea del Sud | Asia-Pacifico | USD 606,32 milioni | 5,5% | USD 1.600,30 milioni | 10,19% |
| 6 | Francia | Europa | USD 286,62 milioni | 2,6% | USD 517,02 milioni | 6,08% |
| 7 | Regno Unito | Europa | USD 264,58 milioni | 2,4% | USD 467,78 milioni | 5,86% |
| 8 | India | Asia-Pacifico | USD 220,48 milioni | 2,0% | USD 861,70 milioni | 14,60% |
| 9 | Messico | America Latina | USD 176,38 milioni | 1,6% | USD 443,16 milioni | 9,65% |
| 10 | Brasile | America Latina | USD 165,36 milioni | 1,5% | USD 356,99 milioni | 8,00% |
| 11 | Canada | Nord America | USD 154,34 milioni | 1,4% | USD 332,37 milioni | 7,97% |
| 12 | Italia | Europa | USD 143,31 milioni | 1,3% | USD 270,82 milioni | 6,57% |
La Cina è seconda con USD 2,32 miliardi e cresce del 9,82% annuo fino a USD 5,91 miliardi, perché le norme CAC sui dati e le prime autorizzazioni L3 di dicembre 2025 mantengono addestramento e validazione all’interno del paese. La Germania è terza con USD 1,21 miliardi, mercato domestico di Volkswagen, BMW e Mercedes-Benz e di fornitori come Bosch e Continental.
Quanto potrebbe valere il mercato dei data center per l’automotive nel 2035?
Tra USD 21,05 miliardi e USD 28,56 miliardi nel 2035, con USD 24,62 miliardi nello scenario base di DC Market Insights.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 21.050,16 milioni | 6,68% | Meno programmi di robotaxi, carico di addestramento GPU di 1.900 MW nel 2035, più carichi di lavoro nel public cloud |
| Base | USD 24.620,07 milioni | 8,37% | 4.300 MW in uso nel 2035, di cui 2.360 MW su rack GPU, 45% in locazione |
| Alto | USD 28.559,28 milioni | 9,99% | Approvazioni L3 e L4 diffuse in Cina, Europa e Stati Uniti, carico di addestramento vicino a 2.900 MW |
Scenario basso
USD 21,05 miliardi nel 2035 se altre case automobilistiche seguiranno l’uscita di General Motors dal finanziamento dei robotaxi di dicembre 2024 e acquisteranno software di assistenza alla guida invece di addestrarlo.
Scenario base
USD 24,62 miliardi nel 2035, con il carico IT automotive in crescita da 1.750 MW a 4.300 MW e la spesa per MW in calo a USD 5,73 milioni con la riduzione dei prezzi delle GPU per unità di calcolo.
Scenario alto
USD 28,56 miliardi nel 2035 se alle prime autorizzazioni L3 cinesi di dicembre 2025 seguiranno ampie approvazioni L3 e L4 e ogni grande casa automobilistica gestirà un cluster di addestramento della scala di Tesla.
Quali sono le aziende chiave del mercato dei data center per l’automotive?
NVIDIA fornisce la maggior parte degli acceleratori compresi nei USD 5,27 miliardi di hardware AI automotive del 2025 e i quattro maggiori produttori di server detengono circa il 45% degli USD 8,99 miliardi di valore dell’hardware IT (stima DC Market Insights); l’offerta di colocation è distribuita tra operatori globali e regionali.
- NVIDIA
- Dell Technologies
- Hewlett Packard Enterprise
- Super Micro Computer
- Lenovo
- Inspur
- Huawei
- Cisco Systems
- Pure Storage
- NetApp
- Schneider Electric
- Vertiv
- Equinix
- Digital Realty
- NTT DATA
- Deutsche Telekom (T-Systems)
- Fujitsu
Dati aziendali: i ricavi automotive di NVIDIA, in gran parte da computer di bordo, sono cresciuti del 39% fino al record di USD 2,3 miliardi nell’esercizio 2026 (NVIDIA, febbraio 2026), mentre le GPU della stessa azienda equipaggiano i cluster di addestramento di Tesla e Hyundai. Deutsche Telekom e NVIDIA stanno realizzando a Monaco di Baviera un Industrial AI Cloud con fino a 10.000 GPU Blackwell (Deutsche Telekom, novembre 2025), capacità in hosting che case automobilistiche e fornitori tedeschi possono noleggiare. NTT è il partner di Toyota per la Mobility AI Platform da JPY 500 miliardi.
Concentrazione dei fornitori di acceleratori e server, 2025
Dell Technologies, Hewlett Packard Enterprise, Super Micro Computer e Lenovo detengono insieme circa il 45% del valore dell’hardware IT automotive nel 2025 (stima DC Market Insights); in Cina, Inspur e Huawei forniscono la maggior parte dei cluster di addestramento delle case automobilistiche.
Sviluppi recenti nel mercato dei data center per l’automotive
Sei eventi datati degli ultimi dodici mesi hanno modificato le prospettive 2026 di USD 16,29 miliardi.
- A settembre 2026 General Motors ha annunciato che OnStar ha superato 12 milioni di abbonati in 22 mercati e che Super Cruise ha registrato oltre 1,2 miliardi di miglia percorse senza mani (Fonte: General Motors)
- Ad aprile 2026 Tesla ha alzato il piano di investimenti in conto capitale 2026 a oltre USD 25 miliardi, citando infrastruttura di calcolo e data center, e ha dichiarato di continuare a espandere Cortex (Fonte: Tesla Form 10-Q)
- A marzo 2026 Xiaomi ha riportato 411.082 consegne di veicoli nel 2025 e RMB 12,02 miliardi di investimenti in conto capitale nel segmento smart EV e AI (Fonte: risultati annuali Xiaomi)
- A febbraio 2026 Waymo ha raccolto USD 16 miliardi con una valutazione di USD 126 miliardi (Fonte: Waymo)
- A febbraio 2026 Wayve ha chiuso un round di Serie D da USD 1,2 miliardi con Microsoft e NVIDIA tra gli investitori (Fonte: Wayve)
- A dicembre 2025 il MIIT ha rilasciato le prime due autorizzazioni di prodotto cinesi per la guida autonoma condizionata L3 (Fonte: Commissione per la scienza e la tecnologia della municipalità di Pechino)
Metodologia di ricerca: come DC Market Insights ha dimensionato il mercato dei data center per l’automotive
Il valore 2025 di USD 11,02 miliardi deriva da un modello bottom-up di DC Market Insights basato su 1.750 MW di carico IT automotive in uso, circa il 3,8% dei circa 46 gigawatt (GW) di capacità enterprise e di colocation all’interno di una base installata di 116 GW, valorizzato componente per componente; si veda la metodologia di ricerca di DC Market Insights.
Input del modello
Carico IT automotive in uso di 1.250, 1.750, 3.000 e 4.300 MW nel 2020, 2025, 2030 e 2035; carico di addestramento GPU di 40, 330, 1.510 e 2.360 MW; quota in locazione del 25%, 32%, 40% e 45%; quota di stabilimenti e siti di prova del 18%, 20%, 22% e 23%. L’IT tradizionale costa USD 2,62 milioni per MW-anno nel 2025; l’hardware di addestramento costa USD 31,0 milioni per nuovo MW AI più un rinnovo annuo del 20%, per cui l’hardware AI 2025 è pari a (130 + 0,2 x 200) MW x USD 31,0 milioni = USD 5,27 miliardi. La colocation costa in media USD 185 per kW-mese, quindi 560 MW in locazione x USD 185 x 12 = USD 1,24 miliardi. La spesa elettrica e meccanica nei siti di proprietà è di USD 627,45 milioni e quella per costruzione e allestimento di USD 162,97 milioni. Le stime correlate utilizzano la stessa base: l’AI Data Center Market per i prezzi degli acceleratori e l’Edge Data Center Market per le sale di stabilimenti e siti di prova.
Verifiche dei limiti
Limite superiore 1: USD 11,02 miliardi equivalgono all’1,9% del mercato globale dei data center stimato da DC Market Insights in USD 570,04 miliardi nel 2025, al di sotto di retail (3,0%) e manifatturiero (3,7%). Limite superiore 2: l’hardware AI automotive di USD 5,27 miliardi nel 2025 è inferiore agli investimenti totali in conto capitale di Tesla nel 2025, pari a USD 8,53 miliardi, che hanno finanziato anche stabilimenti e veicoli. Limite inferiore: Tesla ha aggiunto 52.000 equivalenti H100 a Cortex tra ottobre 2024 e ottobre 2025; ai USD 60.000 per GPU di Hyundai si tratta di USD 3,12 miliardi, meno dei USD 5,27 miliardi modellati per l’intero hardware AI automotive nel 2025. Ogni ripartizione somma al totale in ogni anno e il CAGR è ricalcolato a partire dai valori 2025 e 2035.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato sono diverse
- 4.1Tabella del perimetro: cosa è incluso ed escluso da questa stima
- 05Fattori trainanti del mercato
- 5.1Il cluster Cortex di Tesla raggiunge 81.000 equivalenti H100
- 5.2La AI factory da 50.000 GPU di Hyundai porta la Corea sulla mappa
- 5.3La Cina trattiene in patria i dati importanti dei veicoli
- 06Tendenze del mercato
- 6.1Le flotte connesse inviano miliardi di richieste al giorno
- 6.2Le piattaforme di fabbrica sostituiscono le sale server degli stabilimenti
- 6.3Gli sviluppatori di guida autonoma raccolgono capitali per la capacità di calcolo
- 07Sfide e vincoli del mercato
- 7.1General Motors smette di finanziare i robotaxi Cruise
- 7.2La norma USA sui veicoli connessi impone stack software duplicati
- 08Opportunità di mercato
- 8.1Toyota e NTT pianificano data center distribuiti per la Mobility AI
- 8.2Sale di colocation per i cluster di addestramento automotive
- 09Analisi dei prezzi
- 9.1Spesa per MW, 2020-2035
- 9.2Riferimenti di prezzo pubblici
- 10Standard e normative
- 10.1Regolamenti ONU n. 155 e n. 156
- 10.2Disposizioni cinesi sulla sicurezza dei dati automotive
- 10.3Avviso cinese sulla notifica OTA
- 10.4Autorizzazioni di accesso L3 in Cina
- 10.5EU Data Act
- 10.6Norma USA sui veicoli connessi
- 10.7EU AI Act
- 11Segmentazione del mercato
- 11.1Per componente
- 11.2Hardware IT
- 11.3Servizi di colocation e hosting
- 11.4Infrastruttura elettrica e meccanica
- 11.5Costruzione e allestimento
- 11.6Per tipologia di azienda
- 11.7OEM di autovetture
- 11.8OEM di veicoli commerciali e due ruote
- 11.9Fornitori Tier-1 e di componenti
- 11.10Sviluppatori di guida autonoma e software
- 11.11Per carico di lavoro
- 11.12Addestramento ADAS e guida autonoma
- 11.13Back-end per veicoli connessi e OTA
- 11.14Simulazione ingegneristica e PLM
- 11.15Sistemi di produzione e supply chain
- 11.16IT aziendale e altri carichi di lavoro
- 11.17Per modello di deployment
- 11.18Data center aziendali
- 11.19Edge di stabilimenti e siti di prova
- 11.20Colocation e private cloud in hosting
- 12Esclusiva DC: analisi dei costi di un cluster di addestramento per la guida autonoma
- 12.1Costruzione in un edificio di proprietà, 100 MW
- 12.2Locazione in una sala di colocation, 100 MW
- 12.3Confronto dei costi su cinque anni
- 13Analisi regionale
- 13.1Asia-Pacifico
- 13.2Europa
- 13.3Nord America
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Germania
- 14.4Giappone
- 14.5Corea del Sud
- 14.6Francia
- 14.7Regno Unito
- 14.8India
- 14.9Messico
- 14.10Brasile
- 14.11Canada
- 14.12Italia
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Concentrazione dei fornitori di acceleratori e server, 2025
- 16.2NVIDIA
- 16.3Dell Technologies
- 16.4Hewlett Packard Enterprise
- 16.5Super Micro Computer
- 16.6Lenovo
- 16.7Inspur
- 16.8Huawei
- 16.9Cisco Systems
- 16.10Pure Storage
- 16.11NetApp
- 16.12Schneider Electric
- 16.13Vertiv
- 16.14Equinix
- 16.15Digital Realty
- 16.16NTT DATA
- 16.17Deutsche Telekom (T-Systems)
- 16.18Fujitsu
- 17Sviluppi recenti
- 17.1GM OnStar a 12 milioni di abbonati, settembre 2026
- 17.2Piano di investimenti 2026 di Tesla, aprile 2026
- 17.3Risultati 2025 di Xiaomi, marzo 2026
- 17.4Round da USD 16 miliardi di Waymo, febbraio 2026
- 17.5Serie D di Wayve, febbraio 2026
- 17.6Prime autorizzazioni L3 in Cina, dicembre 2025
- 18Metodologia di ricerca
- 18.1Input del modello
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del mercato dei data center per l'automotive, 2020-2035 (USD milioni)
- Tabella 1Panoramica del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: cosa è incluso ed escluso da questa stima
- Tabella 3Spesa per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per tipologia di azienda, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per modello di deployment, 2025 e 2035
- Tabella 8Analisi dei costi del cluster di addestramento, costruzione vs locazione, 100 MW
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 principali paesi, 2025 e 2035
- Tabella 11Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 16,29 miliardi nel 2026, il 47,77% in più rispetto agli USD 11,02 miliardi del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 24,62 miliardi entro il 2035, con un CAGR dell’8,37% dal 2025.
L’8,37% annuo dal 2025 al 2035, dopo il 18,69% annuo dal 2020 al 2025, mentre il carico IT automotive in uso sale da 1.750 MW a 4.300 MW e il carico di addestramento GPU da 330 MW a 2.360 MW.
Nel 2025 sono stati spesi USD 11,02 miliardi in capacità di data center che case automobilistiche, fornitori e sviluppatori di guida autonoma possiedono o prendono in locazione: cluster di addestramento, back-end per veicoli connessi, simulazione, sistemi di stabilimento e IT aziendale. Non sono conteggiati i canoni di public cloud né i chip a bordo dei veicoli.
81.000 equivalenti H100 nel cluster Cortex di Tesla in Texas a ottobre 2025, mentre Hyundai Motor Group prevede 50.000 GPU NVIDIA Blackwell. DC Market Insights stima il carico di addestramento GPU del settore automotive in 330 MW nel 2025 e 600 MW nel 2026.
Circa USD 6,38 miliardi in cinque anni per 100 MW costruiti in un edificio di proprietà, contro USD 6,69 miliardi in locazione, energia elettrica esclusa, secondo l’analisi dei costi di DC Market Insights. L’hardware, a USD 31,0 milioni per MW, rappresenta l’89% del costo.
Tra le componenti, i servizi di colocation e hosting crescono più rapidamente, al 14,31% annuo; tra le tipologie di azienda sono in testa gli sviluppatori di guida autonoma e software, al 13,14%, che raggiungono USD 4,92 miliardi entro il 2035.
L’Asia-Pacifico, con USD 4,74 miliardi pari al 43,0% del valore 2025, è sia la regione più grande sia quella in più rapida crescita, al 9,19% annuo. Gli Stati Uniti sono il paese più grande con USD 2,59 miliardi.
Dal 1° ottobre 2021 le disposizioni della CAC sui dati automotive impongono di conservare i dati importanti in Cina, con una valutazione di sicurezza prima di qualsiasi esportazione. La spesa cinese in data center automotive è di USD 2,32 miliardi nel 2025 e cresce del 9,82% annuo.
Entrambe le cose: nel 2025 il 32% dei MW automotive era in locazione, quota che sale al 45% entro il 2035, per cui colocation e private cloud in hosting crescono da USD 4,12 miliardi a USD 12,83 miliardi. Tesla costruisce nel proprio sito produttivo in Texas.
I USD 16,29 miliardi del 2026 comprendono solo la capacità che le aziende automotive possiedono o prendono in locazione per le proprie attività. Le stime che aggiungono canoni di public cloud, software di gestione dei dati automotive, servizi telematici o chip a bordo dei veicoli risultano di diverse volte superiori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.