
석유 및 가스 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
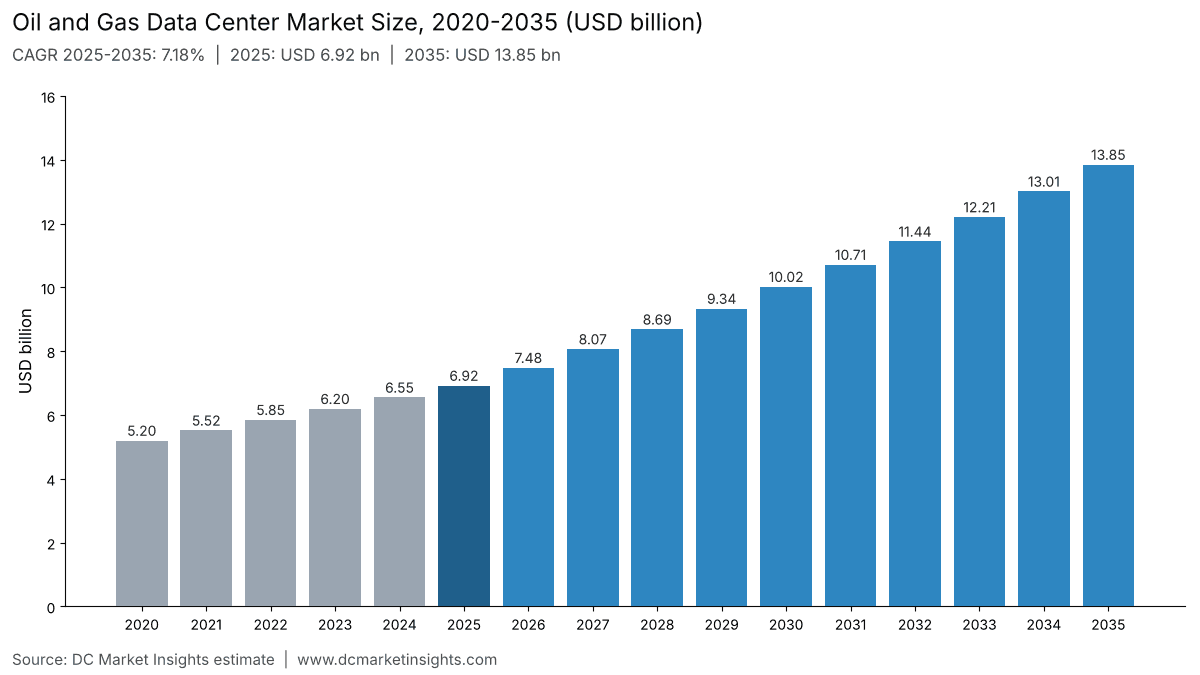
석유 및 가스 데이터센터 시장 규모는 2025년 USD 6,920.0백만였으며, 연평균 성장률(CAGR) 7.18%로 성장해 2035년에는 USD 13.85십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약 보고
- 03시장 범위
- 04시장 추정치가 다른 이유
- 05시장 성장 요인
- 06시장 동향
- 07시장 과제
- 08시장 기회
- 09가격 분석
- 10표준 및 규제
- 18개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 15분석 대상 기업
분석 대상 기업
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Lenovo
- NVIDIA
- Huawei Technologies
- SLB
- Halliburton
- Baker Hughes
- Microsoft
- Amazon Web Services
- Google Cloud
- solutions by stc
- Schneider Electric
- Vertiv
- Equinix
전체 분석
석유 및 가스 데이터센터 시장은 2026년 74억 8,000만 달러 규모로 평가되며, 2025년 69억 2,000만 달러에서 2035년 138억 5,000만 달러로 성장해 2025~2035년 연평균 성장률(CAGR) 7.18%를 기록할 전망입니다(DC Market Insights 추정). 이 시장의 자금 흐름은 지하 탐사용 컴퓨팅을 따라 움직입니다. Eni는 2026년 6월 HPC7 시스템을 추가하면서 두 대의 슈퍼컴퓨터로 지속 성능 1,048페타플롭스를 확보했고, Saudi Aramco는 2026년 5월 solutions by stc와 3억 7,250만 달러 규모의 슈퍼컴퓨터 계약을 체결해 업스트림 조직의 컴퓨팅 용량을 현재의 7배로 늘리게 됩니다. 이러한 GPU 홀은 MW당 비용이 일반 기업용 전산실의 약 3배에 달하기 때문에, 석유 및 가스 IT 부하에서 GPU가 차지하는 비중이 조금만 높아져도 시장 전체 규모가 움직입니다. 2025년 시장 규모는 기존 IT 부하 1,501.5MW × MW·연당 IT 하드웨어 270만 달러, GPU 부하 148.5MW × 820만 달러, 임차 용량 346.5MW × kW·월당 185달러, 그리고 자체 보유 시설의 전력·냉각·건설 비용 8억 8,275만 달러를 합산해 산출됩니다. 워크로드 중에서는 AI 및 디지털 트윈이 연 17.07%로 가장 빠르게 성장하며, 지역별로는 아시아 태평양이 연 8.84%로 가장 빠르고, 그 중심에는 연 12.22% 성장하는 인도가 있습니다.
주요 시장 통계: 2026년 석유 및 가스 데이터센터 시장 규모는?
DC Market Insights 추정에 따르면 석유 및 가스 데이터센터 시장은 2026년 74억 8,000만 달러로, 2025년의 69억 2,000만 달러보다 8.08% 증가합니다.
- 2025년 시장 규모: 69억 2,000만 달러
- 2026년 시장 규모: 74억 8,000만 달러
- 2030년 시장 규모: 100억 2,000만 달러
- 2035년 시장 규모: 138억 5,000만 달러
- 2025~2035년 CAGR: 7.18%(저성장 시나리오 5.90%, 고성장 시나리오 9.80%)
- 최대 구성 요소: IT 하드웨어, 2025년 52억 7,000만 달러(76.14%)
- 최고 성장 부문: AI 및 디지털 트윈 워크로드, 연 17.07%
- 선도 지역: 북미, 2025년 지출의 34.00%; 최고 성장 지역: 아시아 태평양, 연 8.84%
- 최대 국가: 미국, 2025년 20억 2,000만 달러; 최고 성장 주요국: 인도, 연 12.22%
- 주요 공급업체: Hewlett Packard Enterprise(HPE), Dell Technologies, Lenovo가 석유 및 가스 서버 지출의 약 40% 차지(DC Market Insights 추정)
핵심 요약: 석유 및 가스 IT 구매 담당자가 알아야 할 사항은?
- 탄성파 컴퓨팅이 비용 곡선을 결정합니다. 2025년 기준 GPU 1MW에는 연간 820만 달러의 IT 하드웨어가 투입되는 반면, 기존 1MW에는 270만 달러가 투입되기 때문입니다.
- 사업자들이 액체 냉각 홀을 직접 짓기보다 임차하는 쪽을 선호하면서 임차 용량의 비중이 커지고 있습니다. 코로케이션 및 클라우드 호스팅은 연 10.57% 성장하는 반면, 자체 보유 시설의 전력 및 냉각은 연 3.49% 성장에 그칩니다.
- 탐사 및 생산 조직이 이미징과 저류층 모델을 운영하기 때문에 업스트림 사업자가 최대 구매자 지위를 유지하며, 2025년 시장의 47.00%를 지출합니다.
- 이 시장은 에너지 부문 지출의 일부입니다. 2025년 165억 8,000만 달러 규모의 에너지 및 유틸리티 데이터센터 시장에서 석유 및 가스 기업이 41.75%를 차지합니다.
요약 보고: 석유 및 가스 데이터센터 시장의 가치는?
세계 석유 및 가스 데이터센터 시장 규모는 2020년 52억 달러로 평가되었고 2025년 69억 2,000만 달러에 도달했으며, 예측 기간 동안 CAGR 7.18%로 성장해 2035년에는 138억 5,000만 달러에 이를 것으로 예상됩니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 69억 2,000만 달러 |
| 2026년 시장 규모 | 74억 8,000만 달러 |
| 2025~2035년 CAGR | 7.18% |
| 2035년 시장 규모 | 138억 5,000만 달러 |
석유 및 가스 데이터센터 지출은 2020~2025년 연 5.89% 성장했고 2035년까지 연 7.18% 성장합니다. 이는 상위 시장인 에너지 및 유틸리티 데이터센터 시장의 8.77%보다 낮은 수준인데, 전력 유틸리티와 재생에너지 발전사가 석유 및 가스 구매자보다 빠르게 성장하기 때문입니다. 석유 및 가스 분야의 가동 IT 부하는 2025년 1,650MW에서 2035년 2,520MW로 늘어나고, 그중 GPU 비중은 9%에서 26%로 높아집니다. 이에 따라 가동 MW당 평균 지출은 420만 달러에서 550만 달러로 상승합니다.
시장 범위: 석유 및 가스 데이터센터에는 무엇이 포함되는가?
석유 및 가스 데이터센터 시장은 석유 및 가스 사업자와 유전 서비스 기업이 자체 업무를 위해 보유하거나 임차하는 데이터센터 용량에 2025년 지출한 69억 2,000만 달러를 포괄합니다.
포함 항목
- 탄성파 이미징, 저류층 시뮬레이션, 기업 IT, 트레이딩 및 운영 기술을 위한 서버, GPU 시스템, 스토리지 및 네트워킹.
- 파트너가 운영하는 전용 슈퍼컴퓨터 홀을 포함해 석유 및 가스 기업이 임차하는 코로케이션 및 클라우드 호스팅 용량.
- 기업 소유 데이터센터, 통제실, 현장 또는 해상 엣지룸의 전력, 냉각 및 건설.
- 업스트림 사업자, 미드스트림 및 파이프라인 사업자, 정유 및 석유화학 기업, 유전 서비스 기업의 지출.
제외 항목
- 전력 유틸리티, 재생에너지 발전사 및 에너지 트레이딩 기업. 이들은 상위 에너지 및 유틸리티 보고서의 다른 항목에 포함됩니다.
- 석유 및 가스 기업이 제3자 데이터센터에 공급하는 가스 터빈, 모듈형 가스 발전 및 연료, 소프트웨어 라이선스, 전기요금.
세그먼트 간 관계
네 가지 구성 요소(IT 하드웨어, 코로케이션 및 클라우드 호스팅, 전기 및 기계 인프라, 건설 및 내부 공사)의 합계는 매년 석유 및 가스 데이터센터 시장 전체와 일치하며, 최종 사용자별·워크로드별·시설 유형별 구분은 2025년의 동일한 69억 2,000만 달러를 각각 다른 기준으로 나눈 것입니다.
석유 및 가스 데이터센터 시장 추정치는 왜 서로 다른가?
석유 및 가스 데이터센터 시장 추정치가 다른 이유는 일부는 탄성파 슈퍼컴퓨터만 집계하고, 다른 일부는 에너지 산업에 서비스하는 모든 데이터센터를 집계하기 때문입니다. DC Market Insights는 2026년 시장 규모를 74억 8,000만 달러로 추정합니다.
좁은 정의는 탐사용 고성능 컴퓨팅에 국한됩니다. 넓은 정의는 석유 및 가스 기업이 데이터센터에 판매하는 전력(예: Halliburton과 VoltaGrid가 2025년 12월 확보한 400MW 규모의 모듈형 가스 발전)과 전력 유틸리티, 소프트웨어까지 더하기 때문에 본 추정치보다 훨씬 커집니다. 본 보고서는 제3자 캠퍼스에 대한 전력 공급, 유틸리티, 소프트웨어를 제외하는 한편, 독립계 생산 기업, 미드스트림 기업, 소규모 유전 서비스 기업은 포함합니다. 이들의 통제실과 임차 랙도 같은 지출의 일부이기 때문입니다.
| 요소 | 본 추정치 포함 여부 | 이유 |
|---|---|---|
| 탄성파, 저류층 및 기업 IT 하드웨어 | 포함, 2025년 52억 7,000만 달러 | 석유 및 가스 기업이 통제하는 용량을 위해 구매 |
| 코로케이션 및 클라우드 호스팅 용량 | 포함, 2025년 7억 6,923만 달러 | 자체 보유 홀을 대체 |
| 자체 보유 시설의 전력, 냉각 및 건설 | 포함, 2025년 8억 8,275만 달러 | 기업 시설의 자본 지출 및 유지보수 |
| 제3자 데이터센터에 공급되는 가스 발전 | 제외 | 데이터센터 지출이 아닌 에너지 기업의 매출 |
| 전력 유틸리티 및 발전사 | 제외 | 상위 보고서의 다른 항목 |
| 소프트웨어 라이선스 및 전기요금 | 제외 | 데이터센터 용량이 아님 |
시장 성장 요인: 석유 및 가스 기업은 왜 더 많은 컴퓨팅을 도입하는가?
석유 및 가스 데이터센터 시장의 지출은 GPU 기반 탄성파 이미징, 빠듯해진 업스트림 예산, 유전 서비스 기업의 호스팅 컴퓨팅 진출에 힘입어 2025~2035년 사이 69억 3,000만 달러 증가합니다.
Eni와 Aramco, 탄성파 이미징을 엑사플롭스급으로 끌어올리다
Eni는 2026년 6월 HPC7이 TOP500 목록에 6위로 진입했으며 HPC6와 HPC7을 합쳐 지속 성능 1,048페타플롭스를 제공한다고 밝혔고(Eni, 2026년 6월), HPC6 단독으로도 13,888개의 GPU로 구동됩니다(Eni, 2024년 11월). Saudi Aramco와 solutions by stc는 2026년 5월, 3억 7,250만 달러 규모의 시스템이 2027년 초까지 Aramco 업스트림 부문에 현재의 7배에 달하는 컴퓨팅 용량을 제공할 것이라고 발표했습니다. 석유 및 가스 데이터센터 시장에서 IT 부하 중 GPU 비중은 2025년 9%에서 2035년 26%로 높아지며, 이로써 2035년까지 연간 GPU 하드웨어 지출이 36억 4,000만 달러 늘어나 향후 10년간 성장분의 절반 이상을 차지합니다(DC Market Insights 추정).
업스트림 예산 축소로 유정 하나하나가 더 나은 모델에 의존
국제에너지기구(IEA)는 2025년 업스트림 석유 및 가스 투자가 약 4% 감소한 5,700억 달러를 조금 밑돌고, 업스트림 석유 투자는 6% 줄어들 것으로 예상했습니다(IEA, 2025년 6월). 시추에 쓰는 돈이 줄어들수록 더 정밀한 이미징과 저류층 모델의 가치는 커집니다. Saudi Aramco는 2024년 442개 활용 사례에서 인공지능(AI)으로 18억 달러의 가치를 창출했다고 보고했습니다(Aramco, 2025년 11월). 석유 및 가스 데이터센터 시장은 2025년 이 업스트림 예산의 1.21%에 해당하며, DC Market Insights는 이 비중이 2035년 약 2%에 이를 것으로 전망합니다.
유전 서비스 기업, 디지털 사업을 호스팅 컴퓨팅으로 전환
SLB는 2025년 디지털 부문 매출이 26억 6,000만 달러로 9% 증가했으며 Data Center Solutions 사업이 121% 성장했다고 발표했고(SLB, 2026년 1월), 2026년 3분기 Data Center Solutions 매출은 전년 동기 대비 76% 증가한 2억 3,000만 달러를 기록했습니다(SLB Form 8-K, 2026년 10월). 유전 서비스 기업은 2025년 석유 및 가스 데이터센터 시장 지출의 20.00%, 2035년에는 23.00%를 차지하며, 연 8.69%로 최종 사용자 중 가장 빠르게 성장합니다.
시장 동향: 석유 및 가스 컴퓨팅은 어떻게 변화하고 있는가?
석유 및 가스 데이터센터 시장은 액체 냉각 탄성파 클러스터, 지하 데이터를 위한 클라우드 데이터 플랫폼, 걸프 지역의 국내 AI 용량이라는 세 가지 변화로 재편되고 있으며, 각 변화는 2025년 지출의 특정 비중과 연결됩니다.
직접 액체 냉각, 탄성파 클러스터의 표준으로 자리 잡다
ExxonMobil의 Discovery 6 시스템은 4,032개의 NVIDIA Grace Hopper Superchip을 100% 직접 액체 냉각 방식으로 사용하며 Discovery 5보다 최대 4배 빠르게 작동합니다(ExxonMobil, 2025년 3월). TotalEnergies는 Pangea 4가 Pangea III보다 2배 빠르게 연산하면서 전력 사용량은 약 90% 적다고 밝혔습니다(TotalEnergies, 2024년 7월). 탄성파 이미징 및 저류층 시뮬레이션은 2025년 석유 및 가스 데이터센터 시장 지출의 28.00%를 차지하며, 이 작업을 위한 신규 홀은 이제 액체 냉각 GPU 공간을 기준으로 가격이 책정됩니다.
지하 데이터 플랫폼, 클라우드 리전으로 이동
Microsoft는 2023년 7월 Azure Data Manager for Energy를 정식 출시했으며, Aker BP, TotalEnergies, Equinor가 주요 사용자입니다(Microsoft, 2023년 7월). 코로케이션 및 클라우드 호스팅 용량은 석유 및 가스 데이터센터 시장 지출에서 차지하는 비중이 2025년 22.00%에서 2035년 32.00%로 높아지며, 연 11.27%로 시설 유형 중 가장 빠르게 성장합니다.
걸프 산유국, 자국 내 AI 용량 구축
Groq는 2025년 2월 사우디아라비아로부터 15억 달러의 투자 약정을 확보했으며 담맘 데이터센터에서 GroqCloud를 서비스하고 있다고 밝혔습니다(Groq, 2025년 2월). 사우디아라비아는 2025년 지출의 8.64%를 차지하는 석유 및 가스 데이터센터 시장 2위 국가이며, 중동 및 아프리카는 연 8.45% 성장합니다.
시장 과제: 석유 및 가스 데이터센터 프로젝트를 늦추는 요인은?
석유 및 가스 데이터센터 시장이 2035년 고성장 시나리오인 176억 3,000만 달러에 미치지 못하게 하는 제약 요인은 두 가지입니다. 재량적 IT 예산을 줄이는 유가 변동, 그리고 현장 시설 비용을 높이는 보안 규제입니다.
유가 변동에 따른 재량적 IT 예산 삭감
IEA는 2025년 업스트림 석유 투자 감소율을 6%로 제시했으며, 이는 수년 만의 첫 감소입니다(IEA, 2025년 6월). 예산 삭감에 가장 취약한 기업 IT 및 트레이딩은 석유 및 가스 데이터센터 시장에서 연 3.34% 성장에 그치며, 그 비중은 2025년 36.00%에서 2035년 25.00%로 낮아집니다.
NIS2 및 산업 보안 규제로 현장 시설 비용 상승
2023년 1월 16일 발효된 NIS2 지침(EU) 2022/2555는 석유 생산, 정제, 파이프라인 및 저장을 에너지 부문에 포함하고 있습니다(EUR-Lex). 운영 기술 및 SCADA(감시 제어 및 데이터 수집) 시스템은 2025년 석유 및 가스 데이터센터 시장 지출의 24.00%를 차지하며, 네트워크가 분리되고 상시 모니터링되는 엣지룸은 이전의 서버 캐비닛보다 운영 비용이 더 많이 듭니다.
시장 기회: 석유 및 가스 데이터센터의 새로운 자금은 어디로 향하는가?
석유 및 가스 데이터센터 시장에서 가장 큰 두 가지 신규 수요는 AI 및 디지털 트윈(2035년까지 추가 지출 31억 9,000만 달러)과 호스팅형 고성능 컴퓨팅(코로케이션 및 클라우드 호스팅 추가 지출 13억 3,000만 달러)입니다.
정유 시설, LNG 트레인 및 해상 자산을 위한 디지털 트윈
AI 및 디지털 트윈은 2025년 8억 3,085만 달러에서 2035년 40억 2,000만 달러로 연 17.07% 성장해 석유 및 가스 데이터센터 시장에서 가장 빠르게 성장하는 워크로드입니다. TotalEnergies는 2025년 6월 Mistral AI와 함께 개발자, 데이터 과학자 등 디지털 전문가 300명으로 구성된 공동 혁신 연구소를 설립했습니다(TotalEnergies, 2025년 6월).
파트너 홀에서의 업스트림 슈퍼컴퓨터 호스팅
Aramco와 solutions by stc의 시스템은 통신 그룹이 홀을 구축·운영하고 사업자는 컴퓨팅을 구매하는 모델을 잘 보여줍니다(Aramco, 2026년 5월). 석유 및 가스 데이터센터 시장의 코로케이션 및 클라우드 호스팅은 2025년 7억 6,923만 달러에서 2035년 21억 달러로 연 10.57% 성장합니다.
가격 분석: 석유 및 가스 데이터센터 용량의 MW당 비용은?
석유 및 가스 데이터센터 시장의 지출은 2025년 가동 IT 부하 MW당 평균 420만 달러이며, 부하 중 GPU 비중이 9%에서 26%로 높아지면서 2035년에는 550만 달러로 상승합니다.
| 가격 지표 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 기존 MW·연당 IT 하드웨어(백만 달러) | 2.57 | 2.70 | 2.84 | 2.98 |
| GPU MW·연당 IT 하드웨어(백만 달러) | 8.62 | 8.20 | 7.80 | 7.42 |
| 코로케이션 및 호스팅(kW·월당 달러) | 176 | 185 | 194 | 204 |
| 자체 보유 MW·연당 전력 및 냉각(백만 달러) | 0.48 | 0.50 | 0.53 | 0.55 |
| 가동 MW당 건설 및 내부 공사(백만 달러) | 0.130 | 0.140 | 0.151 | 0.162 |
| 가동 MW당 평균 지출(백만 달러) | 3.66 | 4.20 | 4.91 | 5.50 |
공개 기준점: Aramco와 solutions by stc의 3억 7,250만 달러 계약, 그리고 Petrobras가 2024년 8월 발표한 슈퍼컴퓨터 5대 도입 예산 5억 헤알(BRL 500 million)(Petrobras, 2024년 8월)이 GPU 항목의 기준이 됩니다. 이 시장의 거래는 개별 견적을 통해 이루어지며, 위 표는 공급업체 정가가 아닌 시장 단가를 나타냅니다.
표준 및 규제: 석유 및 가스 데이터센터에 영향을 미치는 규정은?
석유 및 가스 데이터센터 시장에는 다섯 가지 규정 체계가 영향을 미치며, 그 중심에는 유럽연합(EU)에서 석유 생산, 정제 및 파이프라인을 적용 대상으로 하는 NIS2 지침이 있습니다.
- NIS2 지침(EU) 2022/2555: 2023년 1월 16일 발효. 석유 및 가스 사업자는 사고 보고 의무가 있는 필수 기관에 해당합니다(출처: EUR-Lex).
- 위임 규정(EU) 2024/1364: 기업 소유 시설을 포함해 500kW 이상 데이터센터의 에너지 및 용수 사용 보고(출처: EUR-Lex).
- IEC 62443: 산업 자동화 및 제어 시스템 보안에 관한 국제 표준 시리즈로, 유전, 터미널 및 정유 시설의 SCADA 전산실에 적용됩니다(출처: 국제전기기술위원회).
- API Standard 1164: 파이프라인 제어 시스템 사이버 보안 표준으로, 북미 미드스트림 사업자가 적용합니다(출처: 미국석유협회).
- ASHRAE 액체 냉각 지침 및 EN 50600: 액체 냉각 탄성파 홀과 데이터센터 시설의 설계 기준(출처: ASHRAE, CENELEC).
시장 세분화: 석유 및 가스 데이터센터 시장을 이끄는 세그먼트는?
석유 및 가스 데이터센터 시장은 2025년 52억 7,000만 달러를 기록한 IT 하드웨어가 주도하며, AI 및 디지털 트윈이 연 17.07%로 가장 빠르게 성장하는 세그먼트입니다.
구성 요소별
| 구성 요소 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR |
|---|---|---|---|---|
| IT 하드웨어 | 5,271.75 | 76.14% | 10,420.65 | 7.05% |
| 코로케이션 및 클라우드 호스팅 | 769.23 | 11.11% | 2,101.10 | 10.57% |
| 전기 및 기계 인프라 | 651.75 | 9.41% | 918.60 | 3.49% |
| 건설 및 내부 공사 | 231.00 | 3.34% | 409.44 | 5.89% |
최종 사용자별
| 최종 사용자 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR |
|---|---|---|---|---|
| 업스트림 탐사 및 생산 사업자 | 3,254.15 | 47.00% | 6,232.41 | 6.71% |
| 정유 및 석유화학 | 1,384.75 | 20.00% | 2,492.96 | 6.06% |
| 유전 서비스 기업 | 1,384.75 | 20.00% | 3,185.45 | 8.69% |
| 미드스트림 및 파이프라인 사업자 | 900.08 | 13.00% | 1,938.97 | 7.98% |
워크로드별
| 워크로드 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR |
|---|---|---|---|---|
| 기업 IT 및 트레이딩 | 2,492.54 | 36.00% | 3,462.45 | 3.34% |
| 탄성파 이미징 및 저류층 시뮬레이션 | 1,938.64 | 28.00% | 3,323.95 | 5.54% |
| 운영 기술 및 SCADA | 1,661.70 | 24.00% | 3,046.95 | 6.25% |
| AI 및 디지털 트윈 | 830.85 | 12.00% | 4,016.44 | 17.07% |
시설 유형별
| 시설 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR |
|---|---|---|---|---|
| 기업 및 HPC 데이터센터 | 3,877.29 | 56.00% | 5,678.41 | 3.89% |
| 코로케이션 및 클라우드 호스팅 용량 | 1,523.22 | 22.00% | 4,431.93 | 11.27% |
| 현장 및 해상 엣지 사이트 | 1,523.22 | 22.00% | 3,739.44 | 9.40% |
DC 독점 분석: 업스트림 HPC 홀 비용 분해, MW·연당 884만 달러
8가지 입력값(석유 및 가스 데이터센터 시장 모델의 단가, Aramco와 solutions by stc의 계약, Petrobras의 슈퍼컴퓨터 예산, ExxonMobil의 액체 냉각 설계)을 바탕으로 한 DC Market Insights 모델에 따르면, 2025년 GPU 탄성파 홀의 비용은 MW·연당 884만 달러로 기존 기업용 홀의 334만 달러를 크게 웃돕니다.
| 비용 항목(MW·연당 백만 달러, 2025년) | 자체 보유 GPU 탄성파 홀 | 파트너 호스팅 GPU 홀 | 기존 기업용 홀 |
|---|---|---|---|
| GPU 또는 CPU 컴퓨팅 노드 | 5.40 | 5.40 | 1.55 |
| 탄성파 및 저류층 데이터용 스토리지 | 1.40 | 1.40 | 0.65 |
| 인터커넥트 패브릭 및 네트워킹 | 0.70 | 0.70 | 0.30 |
| 시스템 소프트웨어 및 운영 인력 | 0.70 | 0.70 | 0.20 |
| 전력 및 냉각 장비(자체 보유) | 0.50 | 0.00 | 0.50 |
| 건설 및 내부 공사 | 0.14 | 0.00 | 0.14 |
| 호스팅 비용(kW·월당 185달러) | 0.00 | 2.22 | 0.00 |
| 합계 | 8.84 | 10.42 | 3.34 |
호스팅은 자체 보유보다 MW·연당 158만 달러가 더 들지만, 사업자는 2년에 걸친 건설 기간과 액체 냉각 설계 작업을 생략할 수 있습니다. DC Market Insights는 신규 GPU 용량의 대부분을 파트너 호스팅 홀이 차지할 것으로 보며, 이 때문에 자체 보유 전력 및 냉각이 연 3.49% 성장하는 동안 코로케이션 및 클라우드 호스팅은 연 10.57% 성장합니다.
지역별 분석: 석유 및 가스 데이터센터 지출이 가장 많은 지역은?
북미는 2025년 지출의 34.00%로 석유 및 가스 데이터센터 시장을 주도하며, 아시아 태평양은 연 8.84%로 가장 빠르게 성장하는 지역입니다.
| 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | CAGR |
|---|---|---|---|---|
| 북미 | 2,354.07 | 34.00% | 4,154.94 | 5.85% |
| 유럽 | 1,107.80 | 16.00% | 1,800.47 | 4.98% |
| 아시아 태평양 | 1,246.27 | 18.00% | 2,908.46 | 8.84% |
| 중남미 | 553.90 | 8.00% | 1,246.48 | 8.45% |
| 중동 및 아프리카 | 1,661.70 | 24.00% | 3,739.44 | 8.45% |
북미
북미는 2025년 석유 및 가스 데이터센터 시장 지출의 34.00%를 차지합니다. 휴스턴에 위치한 ExxonMobil의 Discovery 6와 SLB, Halliburton, Baker Hughes의 서비스 거점 덕분에 미국은 최대 구매국 지위를 유지합니다.
유럽
유럽은 2025년 지출의 16.00%를 차지하며 연 4.98% 성장합니다. 페레라 에르보뇨네에 위치한 HPC6와 HPC7 덕분에 Eni는 2026년 6월 TOP500 목록에서 가장 높은 순위의 기업이 되었으며(Eni, 2026년 6월), 노르웨이는 이 지역 최대 국가입니다.
아시아 태평양
아시아 태평양은 2025년 지출 비중 18.00%에서 연 8.84%로 가장 빠르게 성장합니다. 중국의 국영 석유 기업과 연 12.22% 성장하는 인도의 정유사들이 이 지역을 이끌고 있습니다.
중남미
중남미는 2025년 지출의 8.00%를 차지합니다. Petrobras의 Pégaso는 2,016개의 GPU로 21페타플롭스를 구현하며(Petrobras, 2022년 11월), 5억 헤알(BRL 500 million) 규모의 계획으로 시스템 5대가 추가되어 브라질이 이 지역의 약 절반을 차지합니다.
중동 및 아프리카
중동 및 아프리카는 2025년 지출의 24.00%를 차지하며 연 8.45% 성장합니다. Aramco의 Dammam-7은 2021년 55.4페타플롭스를 추가했고(Aramco, 2021년 3월), solutions by stc와 함께하는 2026년 시스템은 업스트림 컴퓨팅 용량을 7배로 늘립니다.
국가별 분석: 석유 및 가스 데이터센터 지출을 주도하는 국가는?
미국은 2025년 20억 2,000만 달러로 석유 및 가스 데이터센터 시장을 주도하며, 인도는 연 12.22%로 가장 빠르게 성장하는 주요국입니다.
| 순위 | 국가 | 지역 | 2025년(백만 달러) | 2035년(백만 달러) | CAGR |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 2,024.50 | 3,531.70 | 5.72% |
| 2 | 사우디아라비아 | 중동 및 아프리카 | 598.21 | 1,383.59 | 8.75% |
| 3 | 중국 | 아시아 태평양 | 498.51 | 1,192.47 | 9.11% |
| 4 | 노르웨이 | 유럽 | 288.03 | 468.12 | 4.98% |
| 5 | 캐나다 | 북미 | 282.49 | 498.59 | 5.85% |
| 6 | 아랍에미리트 | 중동 및 아프리카 | 282.49 | 710.49 | 9.66% |
| 7 | 브라질 | 중남미 | 265.87 | 623.24 | 8.89% |
| 8 | 영국 | 유럽 | 265.87 | 396.10 | 4.07% |
| 9 | 인도 | 아시아 태평양 | 174.48 | 552.61 | 12.22% |
| 10 | 카타르 | 중동 및 아프리카 | 132.94 | 299.16 | 8.45% |
| 11 | 멕시코 | 중남미 | 121.86 | 249.30 | 7.42% |
| 12 | 쿠웨이트 | 중동 및 아프리카 | 116.32 | 261.76 | 8.45% |
사우디아라비아와 아랍에미리트는 각각 연 8.75%, 9.66%로 연 5.72%인 미국보다 빠르게 성장합니다. 걸프 지역 국영 석유 기업들은 자국 내 GPU 용량을 늘리고 있는 반면, 북미 사업자들은 주로 기존 홀을 교체·개선하고 있기 때문입니다.
예측 시나리오: 2035년 석유 및 가스 데이터센터 시장은 얼마나 커질 수 있는가?
석유 및 가스 데이터센터 시장은 기본 시나리오에서 2035년 138억 5,000만 달러에 이르며, 전망 범위는 122억 8,000만 달러에서 176억 3,000만 달러입니다.
| 시나리오 | 2035년(백만 달러) | 2025~2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 12,282.87 | 5.90% | 업스트림 예산 정체; 2035년 부하 중 GPU 비중 20% |
| 기본 | 13,849.79 | 7.18% | 2035년 부하 중 GPU 비중 26%; 임차 비중 34% |
| 고성장 | 17,634.52 | 9.80% | AI 디지털 트윈이 미드스트림 및 정유 부문으로 확산; GPU 비중 약 32% |
경쟁 분석: 석유 및 가스 데이터센터의 주요 공급업체는?
HPE, Dell Technologies, Lenovo는 2025년 석유 및 가스 데이터센터 시장 서버 지출의 약 40%를 차지합니다(주요 탄성파 시스템의 공급업체와 각 사의 엔터프라이즈 점유율을 바탕으로 한 DC Market Insights 추정).
- Hewlett Packard Enterprise(HPE)
- Dell Technologies
- Lenovo
- NVIDIA
- Huawei Technologies
- SLB
- Halliburton
- Baker Hughes
- Microsoft
- Amazon Web Services
- Google Cloud
- solutions by stc
- Schneider Electric
- Vertiv
- Equinix
HPE는 자사 Cray EX4000 플랫폼으로 ExxonMobil의 Discovery 6를 구축했습니다(ExxonMobil, 2025년 3월). SLB는 2026년 3분기 매출 94억 5,000만 달러를 기록했으며, 디지털 부문 매출은 전년 동기 대비 5% 증가한 6억 9,300만 달러였습니다(SLB, 2026년 10월). Baker Hughes는 2025년 데이터센터 인프라 수주를 포함해 사상 최대인 149억 달러의 Industrial and Energy Technology 수주를 기록했습니다(Baker Hughes, 2026년 1월).
최근 동향: 2026년 석유 및 가스 컴퓨팅에서 무엇이 달라졌는가?
이탈리아와 사우디아라비아의 기록적인 탄성파 슈퍼컴퓨터를 필두로, 여섯 가지 주요 사건이 석유 및 가스 데이터센터 시장 전망에 영향을 미치고 있습니다.
- 2026년 10월, SLB는 3분기 Data Center Solutions 매출이 전년 동기 대비 76% 증가한 2억 3,000만 달러라고 발표했습니다(출처: SLB).
- 2026년 6월, Eni의 HPC7이 TOP500 목록에 6위로 진입하면서 Eni의 지속 성능은 1,048페타플롭스에 이르렀습니다(출처: Eni).
- 2026년 5월, Saudi Aramco와 solutions by stc는 2027년 초 가동 예정인 3억 7,250만 달러 규모의 업스트림 슈퍼컴퓨터 계약을 체결했습니다(출처: Aramco).
- 2026년 1월, SLB는 2025년 디지털 부문 매출이 9% 증가한 26억 6,000만 달러라고 발표했습니다(출처: SLB).
- 2026년 1월, Baker Hughes는 2025년 Industrial and Energy Technology 수주가 사상 최대인 149억 달러라고 발표했습니다(출처: Baker Hughes).
- 2025년 11월, Saudi Aramco는 2024년 AI로 18억 달러의 가치를 창출했다고 발표했습니다(출처: Aramco).
조사 방법론: 석유 및 가스 데이터센터 시장 규모는 어떻게 산정하는가?
석유 및 가스 데이터센터 시장 모델은 2025년 석유 및 가스 분야 가동 IT 부하 1,650MW에서 출발해 네 가지 지출 항목에 단가를 적용함으로써 69억 2,000만 달러를 도출합니다.
입력값: 석유 및 가스 가동 IT 부하 1,420MW(2020년), 1,650MW(2025년), 2,040MW(2030년), 2,520MW(2035년); 임차 비중 15%, 21%, 28%, 34%; 부하 중 GPU 비중 4%, 9%, 18%, 26%; 단가는 가격 분석 표와 동일. 2025년 항목별 금액은 IT 하드웨어 52억 7,000만 달러(기존 1,501.5MW × 270만 달러 + GPU 148.5MW × 820만 달러), 코로케이션 및 클라우드 호스팅 7억 6,923만 달러(346.5MW × kW·월당 185달러), 자체 보유 시설 전력 및 냉각 6억 5,175만 달러(1,303.5MW × 50만 달러), 건설 2억 3,100만 달러(1,650MW × 14만 달러)입니다. 세 가지 경계 검증은 다음과 같습니다.
- 상한 1: 69억 2,000만 달러는 2025년 165억 8,000만 달러 규모인 DC Market Insights 에너지 및 유틸리티 데이터센터 시장의 41.75%이며, 해당 보고서의 석유 및 가스 기업 항목과 서비스 및 트레이딩 항목 중 유전 서비스 부분의 합계와 2% 이내로 일치합니다.
- 상한 2: 이 시장은 IEA가 예상한 2025년 업스트림 석유 및 가스 투자액 5,700억 달러 미만 규모의 1.21%에 해당합니다(IEA World Energy Investment 2025).
- 하한: 데이터센터 용량과 일부만 관련된 단일 공급업체 항목인 SLB의 2025년 디지털 부문 매출 26억 6,000만 달러가 본 추정치의 38%에 해당하므로, 시장 규모는 수십억 달러 아래로 내려갈 수 없습니다.
모든 세분화 항목의 합계는 매년 전체와 일치하며, CAGR은 2025년과 2035년 수치를 기준으로 다시 계산했습니다. 본 보고서는 엔터프라이즈 데이터센터 시장 보고서와 함께 구성되며, 호스팅 단가는 데이터센터 코로케이션 시장 보고서에서 가져왔습니다. 전체 기준은 조사 방법론 페이지에서 확인할 수 있습니다.
목차
- 01서론
- 1.1보고서 개요
- 1.2주요 시장 통계, 2025년, 2026년, 2030년 및 2035년
- 1.3핵심 요약
- 02요약 보고
- 2.1시장 현황, 2025년, 2026년 및 2035년
- 2.2시장 규모 차트, 2020-2035
- 03시장 범위
- 3.1포함 항목
- 3.2제외 항목
- 3.3세그먼트 간 관계
- 04시장 추정치가 다른 이유
- 4.1범위 표: 본 추정치의 포함 및 제외 항목
- 05시장 성장 요인
- 5.1Eni와 Aramco, 탄성파 이미징을 엑사플롭스급으로 끌어올리다
- 5.2업스트림 예산 축소로 유정 하나하나가 더 나은 모델에 의존
- 5.3유전 서비스 기업, 디지털 사업을 호스팅 컴퓨팅으로 전환
- 06시장 동향
- 6.1직접 액체 냉각, 탄성파 클러스터의 표준으로 자리 잡다
- 6.2지하 데이터 플랫폼, 클라우드 리전으로 이동
- 6.3걸프 산유국, 자국 내 AI 용량 구축
- 07시장 과제
- 7.1유가 변동에 따른 재량적 IT 예산 삭감
- 7.2NIS2 및 산업 보안 규제로 현장 시설 비용 상승
- 08시장 기회
- 8.1정유 시설, LNG 트레인 및 해상 자산을 위한 디지털 트윈
- 8.2파트너 홀에서의 업스트림 슈퍼컴퓨터 호스팅
- 09가격 분석
- 9.1MW당 가격, 2020-2035
- 9.2공개 기준점
- 10표준 및 규제
- 10.1NIS2 지침(EU) 2022/2555
- 10.2위임 규정(EU) 2024/1364
- 10.3IEC 62443
- 10.4API Standard 1164
- 10.5ASHRAE 액체 냉각 지침 및 EN 50600
- 11시장 세분화
- 11.1구성 요소별
- 11.2IT 하드웨어
- 11.3코로케이션 및 클라우드 호스팅
- 11.4전기 및 기계 인프라
- 11.5건설 및 내부 공사
- 11.6최종 사용자별
- 11.7업스트림 탐사 및 생산 사업자
- 11.8정유 및 석유화학
- 11.9유전 서비스 기업
- 11.10미드스트림 및 파이프라인 사업자
- 11.11워크로드별
- 11.12기업 IT 및 트레이딩
- 11.13탄성파 이미징 및 저류층 시뮬레이션
- 11.14운영 기술 및 SCADA
- 11.15AI 및 디지털 트윈
- 11.16시설 유형별
- 11.17기업 및 HPC 데이터센터
- 11.18코로케이션 및 클라우드 호스팅 용량
- 11.19현장 및 해상 엣지 사이트
- 12Dc 독점 분석: 업스트림 HPC 홀 비용 분해
- 12.1자체 보유 GPU 탄성파 홀
- 12.2파트너 호스팅 GPU 홀
- 12.3기존 기업용 홀
- 13지역별 분석
- 13.1북미
- 13.2유럽
- 13.3아시아 태평양
- 13.4중남미
- 13.5중동 및 아프리카
- 14국가별 분석
- 14.1미국
- 14.2사우디아라비아
- 14.3중국
- 14.4노르웨이
- 14.5캐나다
- 14.6아랍에미리트
- 14.7브라질
- 14.8영국
- 14.9인도
- 14.10카타르
- 14.11멕시코
- 14.12쿠웨이트
- 15예측 시나리오
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16경쟁 분석
- 16.1Hewlett Packard Enterprise(HPE)
- 16.2Dell Technologies
- 16.3Lenovo
- 16.4NVIDIA
- 16.5Huawei Technologies
- 16.6SLB
- 16.7Halliburton
- 16.8Baker Hughes
- 16.9Microsoft
- 16.10Amazon Web Services
- 16.11Google Cloud
- 16.12solutions by stc
- 16.13Schneider Electric
- 16.14Vertiv
- 16.15Equinix
- 17최근 동향
- 17.1SLB Data Center Solutions, 2026년 10월
- 17.2Eni HPC7, 2026년 6월
- 17.3Aramco와 solutions by stc, 2026년 5월
- 17.4SLB 디지털 부문 2025년 실적, 2026년 1월
- 17.5Baker Hughes 수주, 2026년 1월
- 17.6Aramco AI 가치, 2025년 11월
- 18조사 방법론
- 18.1모델 입력값
- 18.2경계 검증
- 그림 1석유 및 가스 데이터센터 시장 규모, 2020-2035
- 표 1시장 현황, 2025년, 2026년 및 2035년
- 표 2범위 표: 본 추정치의 포함 및 제외 항목
- 표 3MW당 가격, 2020-2035
- 표 4구성 요소별 시장, 2025년 및 2035년
- 표 5최종 사용자별 시장, 2025년 및 2035년
- 표 6워크로드별 시장, 2025년 및 2035년
- 표 7시설 유형별 시장, 2025년 및 2035년
- 표 8업스트림 HPC 홀 비용 분해, 2025년
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개국, 2025년 및 2035년
- 표 11예측 시나리오, 2035년
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 74억 8,000만 달러로, 2025년 69억 2,000만 달러보다 8.08% 증가합니다. 시장은 2035년 138억 5,000만 달러에 이를 것으로 전망되며, 2025년 대비 연평균 성장률(CAGR)은 7.18%입니다.
2020~2025년 연 5.89%에 이어 2025~2035년에는 연 7.18% 성장합니다. 석유 및 가스 분야의 가동 IT 부하가 1,650MW에서 2,520MW로 늘어나고, 그중 GPU 비중이 9%에서 26%로 높아지기 때문입니다.
2025년 지출 69억 2,000만 달러로, IT 하드웨어 52억 7,000만 달러, 코로케이션 및 클라우드 호스팅 7억 6,923만 달러, 자체 보유 시설의 전력 및 냉각 6억 5,175만 달러, 건설 2억 3,100만 달러로 구성됩니다. 유틸리티와 데이터센터에 판매되는 가스 발전은 제외됩니다.
2025년 자체 보유 GPU 탄성파 홀은 MW·연당 약 884만 달러로, 기존 기업용 홀의 334만 달러보다 높으며, 파트너가 호스팅하는 경우에는 1,042만 달러입니다(DC Market Insights 추정).
AI 및 디지털 트윈으로, 2025년 8억 3,085만 달러에서 2035년 40억 2,000만 달러로 연 17.07% 성장합니다. 탄성파 이미징 및 저류층 시뮬레이션은 2035년에도 지출의 24.00%를 유지합니다.
업스트림 탐사 및 생산 사업자로, 2025년 지출의 47.00%를 차지합니다. SLB, Halliburton, Baker Hughes가 사업자를 위해 컴퓨팅을 호스팅하면서 유전 서비스 기업이 연 8.69%로 가장 빠르게 성장합니다.
북미로, 2025년 지출의 34.00%를 차지하며 미국이 20억 2,000만 달러를 기록합니다. 아시아 태평양은 연 8.84%로 가장 빠르게 성장하며, 인도는 연 12.22%로 가장 빠르게 성장하는 주요국입니다.
Eni의 HPC6와 HPC7은 HPC7이 2026년 6월 TOP500 목록에 6위로 진입한 이후 지속 성능 1,048페타플롭스를 제공하며, solutions by stc와 함께하는 Aramco의 3억 7,250만 달러 규모 시스템은 업스트림 조직에 현재의 7배에 달하는 컴퓨팅 용량을 제공할 예정입니다.
HPE, Dell Technologies, Lenovo가 석유 및 가스 서버 지출의 약 40%를 차지합니다(DC Market Insights 추정). NVIDIA, SLB, Halliburton, Baker Hughes, Microsoft, Amazon Web Services, solutions by stc도 주요 공급업체입니다.
2026년 74억 8,000만 달러라는 수치는 석유 및 가스 IT 하드웨어, 호스팅 용량, 자체 보유 시설을 집계한 것입니다. 좁은 기준은 탄성파 슈퍼컴퓨터만 집계하고, 넓은 기준은 유틸리티, 소프트웨어, 데이터센터에 판매되는 가스 발전까지 포함합니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.