
Markt für Rechenzentren der Öl- und Gasindustrie: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren der Öl- und Gasindustrie: 2025 lag das Marktvolumen bei USD 6,920.0 Mio.; bis 2035 soll es bei einer CAGR von 7.18 % auf USD 13.85 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 3. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum Marktschätzungen voneinander abweichen
- 05Markttreiber
- 06Markttrends
- 07Herausforderungen
- 08Marktchancen
- 09Kostenanalyse
- 10Normen und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Profilierte Unternehmen
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Lenovo
- NVIDIA
- Huawei Technologies
- SLB
- Halliburton
- Baker Hughes
- Microsoft
- Amazon Web Services
- Google Cloud
- solutions by stc
- Schneider Electric
- Vertiv
- Equinix
Vollständige Analyse
Der Markt für Rechenzentren der Öl- und Gasindustrie wird 2026 auf 7,48 Mrd. USD beziffert und soll bis 2035 auf 13,85 Mrd. USD wachsen, nach 6,92 Mrd. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,18 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Geld in diesem Markt folgt der Rechenleistung für den Untergrund: Als Eni im Juni 2026 sein System HPC7 in Betrieb nahm, erreichten seine beiden Rechner zusammen 1.048 Petaflops Dauerleistung, und Saudi Aramco unterzeichnete im Mai 2026 mit solutions by stc einen Supercomputer für 372,5 Mio. USD, der seinen Upstream-Teams die siebenfache Rechenleistung von heute bereitstellt. Diese GPU-Hallen kosten pro MW etwa dreimal so viel wie ein gewöhnlicher Unternehmensserverraum, sodass schon ein kleiner Anstieg des GPU-Anteils an der IT-Last der Öl- und Gasindustrie die Gesamtsumme verschiebt. Die Rechnung für 2025 lautet: 1.501,5 MW konventionelle IT-Last × 2,70 Mio. USD IT-Hardware pro MW und Jahr, plus 148,5 MW GPU-Last × 8,20 Mio. USD, plus 346,5 MW angemietete Kapazität × 185 USD pro kW und Monat, plus 882,75 Mio. USD für Stromversorgung, Kühlung und Bau eigener Standorte. KI und digitale Zwillinge sind mit 17,07 % pro Jahr die am schnellsten wachsende Arbeitslast, und Asien-Pazifik ist mit 8,84 % pro Jahr die am schnellsten wachsende Region, angeführt von Indien mit 12,22 % pro Jahr.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren der Öl- und Gasindustrie 2026?
Der Markt für Rechenzentren der Öl- und Gasindustrie erreicht 2026 ein Volumen von 7,48 Mrd. USD und liegt damit 8,08 % über den 6,92 Mrd. USD des Jahres 2025, so die Schätzungen von DC Market Insights.
- Marktgröße 2025: 6,92 Mrd. USD
- Marktgröße 2026: 7,48 Mrd. USD
- Marktgröße 2030: 10,02 Mrd. USD
- Marktgröße 2035: 13,85 Mrd. USD
- CAGR 2025-2035: 7,18 % (niedriges Szenario 5,90 %, hohes Szenario 9,80 %)
- Größte Komponente: IT-Hardware, 5,27 Mrd. USD im Jahr 2025 (76,14 %)
- Am schnellsten wachsendes Segment: Arbeitslasten für KI und digitale Zwillinge, 17,07 % pro Jahr
- Führende Region: Nordamerika, 34,00 % der Ausgaben 2025; am schnellsten wachsende Region: Asien-Pazifik, 8,84 % pro Jahr
- Größtes Land: Vereinigte Staaten, 2,02 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien, 12,22 % pro Jahr
- Führende Anbieter: Hewlett Packard Enterprise (HPE), Dell Technologies und Lenovo mit rund 40 % der Serverausgaben der Öl- und Gasindustrie (Schätzung von DC Market Insights)
Kernaussagen: Was sollten IT-Entscheider in der Öl- und Gasindustrie wissen?
- Die seismische Datenverarbeitung bestimmt die Kostenkurve, denn ein GPU-MW bindet 2025 jährlich 8,20 Mio. USD an IT-Hardware, gegenüber 2,70 Mio. USD für ein konventionelles MW.
- Angemietete Kapazität gewinnt Anteile, weil Betreiber flüssigkeitsgekühlte Hallen lieber mieten als selbst bauen: Colocation und Cloud-Hosting wachsen um 10,57 % pro Jahr, Stromversorgung und Kühlung eigener Standorte nur um 3,49 % pro Jahr.
- Upstream-Betreiber bleiben die größten Abnehmer, weil Explorations- und Produktionsteams die Bildgebungs- und Lagerstättenmodelle betreiben: Auf sie entfallen 47,00 % des Marktes 2025.
- Der Markt ist ein Teil der Ausgaben des Energiesektors, denn Öl- und Gasunternehmen halten 2025 einen Anteil von 41,75 % am Markt für Rechenzentren der Energie- und Versorgungswirtschaft mit einem Volumen von 16,58 Mrd. USD.
Zusammenfassung: Welchen Wert hat der Markt für Rechenzentren der Öl- und Gasindustrie?
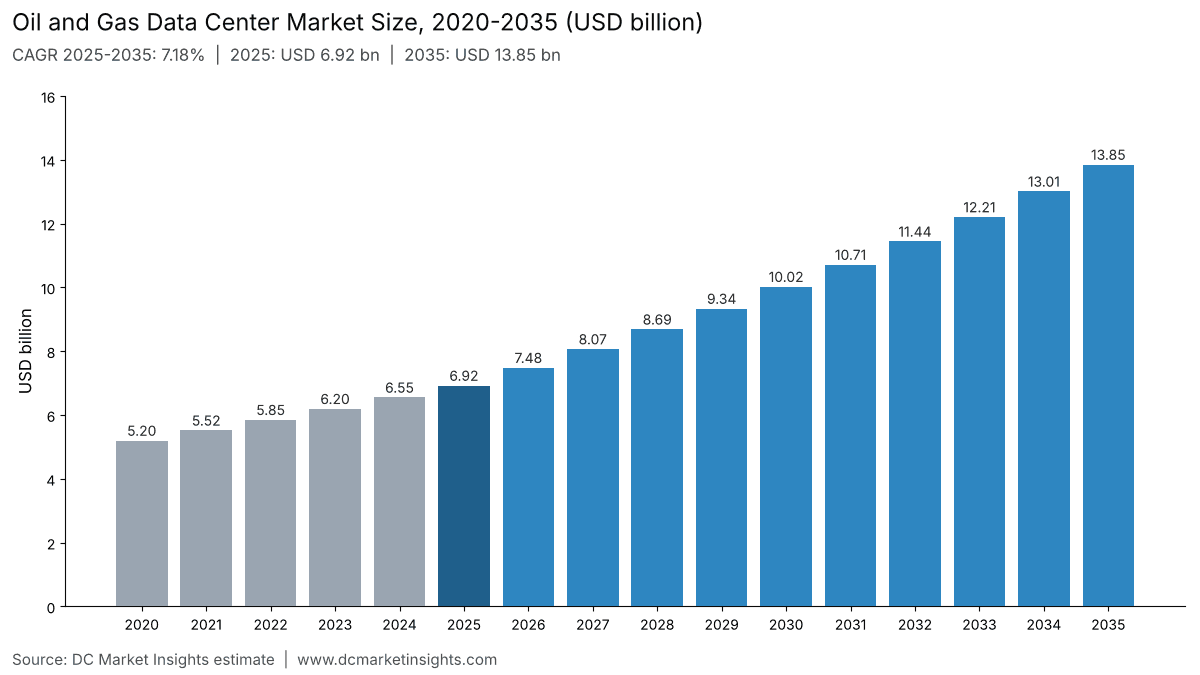
Der weltweite Markt für Rechenzentren der Öl- und Gasindustrie wurde 2020 auf 5,20 Mrd. USD beziffert, erreichte 2025 einen Wert von 6,92 Mrd. USD und soll bis 2035 bei einer CAGR von 7,18 % im Prognosezeitraum auf 13,85 Mrd. USD steigen.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 6,92 Mrd. USD |
| Marktgröße 2026 | 7,48 Mrd. USD |
| CAGR 2025-2035 | 7,18 % |
| Marktgröße 2035 | 13,85 Mrd. USD |
Die Rechenzentrumsausgaben der Öl- und Gasindustrie wuchsen von 2020 bis 2025 um 5,89 % pro Jahr und wachsen bis 2035 um 7,18 % pro Jahr, langsamer als der übergeordnete Markt für Rechenzentren der Energie- und Versorgungswirtschaft mit 8,77 %, weil Stromversorger und Erzeuger erneuerbarer Energien schneller wachsen als Abnehmer aus der Öl- und Gasindustrie. Die genutzte IT-Last der Öl- und Gasindustrie steigt von 1.650 MW im Jahr 2025 auf 2.520 MW im Jahr 2035, und der GPU-Anteil an dieser Last steigt von 9 % auf 26 %, wodurch die durchschnittlichen Ausgaben pro genutztem MW von 4,20 Mio. USD auf 5,50 Mio. USD zunehmen.
Marktabgrenzung: Was zählt als Rechenzentrum der Öl- und Gasindustrie?
Der Markt für Rechenzentren der Öl- und Gasindustrie umfasst Ausgaben von 6,92 Mrd. USD im Jahr 2025, die Öl- und Gasbetreiber sowie Ölfeld-Dienstleister für eigene oder angemietete Rechenzentrumskapazität für ihre eigene Arbeit tätigen.
Enthalten
- Server, GPU-Systeme, Speicher und Netzwerktechnik für seismische Bildgebung, Lagerstättensimulation, Unternehmens-IT, Handel und Betriebstechnik.
- Von Öl- und Gasunternehmen angemietete Colocation- und Cloud-Kapazität, einschließlich dedizierter, von Partnern betriebener Supercomputer-Hallen.
- Stromversorgung, Kühlung und Bau unternehmenseigener Rechenzentren, Leitwarten sowie Edge-Räume im Feld oder auf See.
- Ausgaben von Upstream-Betreibern, Midstream- und Pipelinebetreibern, Raffinerien und Petrochemieherstellern sowie Ölfeld-Dienstleistern.
Nicht enthalten
- Stromversorger, Erzeuger erneuerbarer Energien und Energiehandelshäuser, die in den anderen Positionen der übergeordneten Ausgabe zur Energie- und Versorgungswirtschaft erfasst sind.
- Gasturbinen, modulare Gaskraftwerke und Brennstoffe, die Öl- und Gasunternehmen an Rechenzentren Dritter liefern, Softwarelizenzen sowie die Stromrechnung.
Wie die Segmente zusammenhängen
Vier Komponenten (IT-Hardware, Colocation und Cloud-Hosting, elektrische und mechanische Infrastruktur, Bau und Ausbau) ergeben in jedem Jahr die Gesamtsumme des Marktes für Rechenzentren der Öl- und Gasindustrie; die Aufteilungen nach Endnutzer, Arbeitslast und Standorttyp gliedern dieselben 6,92 Mrd. USD des Jahres 2025 auf drei weitere Arten.
Warum weichen die Schätzungen zum Markt für Rechenzentren der Öl- und Gasindustrie voneinander ab?
Die Schätzungen zum Markt für Rechenzentren der Öl- und Gasindustrie weichen voneinander ab, weil manche nur seismische Supercomputer zählen und andere jedes Rechenzentrum, das die Energiebranche bedient; DC Market Insights beziffert den Markt 2026 auf 7,48 Mrd. USD.
Enge Definitionen beschränken sich auf Hochleistungsrechnen für die Exploration. Weite Definitionen rechnen Strom hinzu, den Öl- und Gasunternehmen an Rechenzentren verkaufen, etwa die 400 MW modularer Gaskraftwerksleistung, die Halliburton und VoltaGrid im Dezember 2025 gesichert haben, dazu Stromversorger und Software, und liegen daher deutlich über dieser Schätzung. Diese Ausgabe lässt die Stromlieferung an Campusse Dritter, Versorger und Software außen vor, bezieht aber unabhängige Förderunternehmen, Midstream-Unternehmen und kleine Ölfeld-Dienstleister ein, weil ihre Leitwarten und angemieteten Racks Teil derselben Ausgaben sind.
| Element | In dieser Schätzung | Begründung |
|---|---|---|
| IT-Hardware für Seismik, Lagerstätten und Unternehmens-IT | Ja, 5,27 Mrd. USD im Jahr 2025 | Beschafft für Kapazität, die Öl- und Gasunternehmen kontrollieren |
| Colocation- und Cloud-Kapazität | Ja, 769,23 Mio. USD im Jahr 2025 | Ersetzt eigene Hallen |
| Stromversorgung, Kühlung und Bau eigener Standorte | Ja, 882,75 Mio. USD im Jahr 2025 | Investitionen und Instandhaltung unternehmenseigener Standorte |
| Gasstrom für Rechenzentren Dritter | Nein | Umsatz des Energieunternehmens, keine Rechenzentrumsausgabe |
| Stromversorger und Stromerzeuger | Nein | Andere Positionen der übergeordneten Ausgabe |
| Softwarelizenzen und Strom | Nein | Keine Rechenzentrumskapazität |
Markttreiber: Warum beschaffen Öl- und Gasunternehmen mehr Rechenleistung?
Die Ausgaben im Markt für Rechenzentren der Öl- und Gasindustrie steigen zwischen 2025 und 2035 um 6,93 Mrd. USD, getrieben von GPU-gestützter seismischer Bildgebung, knapperen Upstream-Budgets und dem Einstieg der Ölfeld-Dienstleister in gehostete Rechenleistung.
Eni und Aramco bringen die seismische Bildgebung in die Exaflop-Klasse
Eni teilte im Juni 2026 mit, dass HPC7 auf Platz sechs in die TOP500-Liste eingestiegen ist und HPC6 und HPC7 zusammen 1.048 Petaflops Dauerleistung erreichen (Eni, Juni 2026); HPC6 allein läuft auf 13.888 GPUs (Eni, November 2024). Saudi Aramco und solutions by stc gaben im Mai 2026 bekannt, dass ihr System für 372,5 Mio. USD dem Upstream-Bereich von Aramco bis Anfang 2027 die siebenfache Rechenleistung von heute bereitstellen wird. Im Markt für Rechenzentren der Öl- und Gasindustrie steigt der GPU-Anteil an der IT-Last von 9 % im Jahr 2025 auf 26 % bis 2035, was bis 2035 jährlich 3,64 Mrd. USD an zusätzlichen Ausgaben für GPU-Hardware bedeutet, mehr als die Hälfte des Wachstums im Jahrzehnt (Schätzung von DC Market Insights).
Geringere Upstream-Budgets machen jede Bohrung von besseren Modellen abhängig
Die Internationale Energieagentur (IEA) erwartete für 2025 einen Rückgang der Upstream-Investitionen in Öl und Gas um rund 4 % auf knapp 570 Mrd. USD, bei einem Minus von 6 % für Upstream-Öl (IEA, Juni 2025). Wer weniger Geld für Bohrungen ausgibt, profitiert stärker von besserer Bildgebung und besseren Lagerstättenmodellen: Saudi Aramco meldete für 2024 einen Wertbeitrag von 1,8 Mrd. USD aus künstlicher Intelligenz (KI) in 442 Anwendungsfällen (Aramco, November 2025). Der Markt für Rechenzentren der Öl- und Gasindustrie entspricht 2025 einem Anteil von 1,21 % dieses Upstream-Budgets; DC Market Insights erwartet, dass dieser Anteil bis 2035 auf rund 2 % steigt.
Ölfeld-Dienstleister machen aus Digitalsparten gehostete Rechenleistung
SLB meldete für 2025 einen Digital-Umsatz von 2,66 Mrd. USD, ein Plus von 9 %, und gab an, dass sein Geschäftsbereich Data Center Solutions um 121 % gewachsen ist (SLB, Januar 2026); im dritten Quartal 2026 erreichte der Umsatz von Data Center Solutions 230 Mio. USD, ein Plus von 76 % gegenüber dem Vorjahr (SLB Form 8-K, Oktober 2026). Ölfeld-Dienstleister halten 2025 einen Anteil von 20,00 % an den Ausgaben im Markt für Rechenzentren der Öl- und Gasindustrie und bis 2035 von 23,00 %; mit 8,69 % pro Jahr sind sie die am schnellsten wachsende Endnutzergruppe.
Markttrends: Wie verändert sich die IT in der Öl- und Gasindustrie?
Drei Entwicklungen verändern den Markt für Rechenzentren der Öl- und Gasindustrie: flüssigkeitsgekühlte Seismik-Cluster, Cloud-Datenplattformen für Untergrunddaten und KI-Kapazität im eigenen Land am Golf, jeweils verknüpft mit einem Anteil an den Ausgaben 2025.
Direkte Flüssigkeitskühlung wird zum Standard für Seismik-Cluster
Das System Discovery 6 von ExxonMobil nutzt 4.032 NVIDIA Grace Hopper Superchips mit 100 % direkter Flüssigkeitskühlung und arbeitet bis zu viermal schneller als Discovery 5 (ExxonMobil, März 2025), und TotalEnergies gab an, dass Pangea 4 doppelt so schnell rechnet wie Pangea III und dabei fast 90 % weniger Strom verbraucht (TotalEnergies, Juli 2024). Seismische Bildgebung und Lagerstättensimulation stehen 2025 für 28,00 % der Ausgaben im Markt für Rechenzentren der Öl- und Gasindustrie, und neue Hallen für diese Aufgaben werden inzwischen als flüssigkeitsgekühlte GPU-Flächen kalkuliert.
Plattformen für Untergrunddaten wandern in Cloud-Regionen
Microsoft machte Azure Data Manager for Energy im Juli 2023 allgemein verfügbar, mit Aker BP, TotalEnergies und Equinor unter den Nutzern (Microsoft, Juli 2023). Colocation- und Cloud-Kapazität steigt von 22,00 % der Ausgaben im Markt für Rechenzentren der Öl- und Gasindustrie im Jahr 2025 auf 32,00 % bis 2035 und wächst mit 11,27 % pro Jahr als schnellster Standorttyp.
Förderländer am Golf bauen KI-Kapazität im eigenen Land auf
Groq gab im Februar 2025 bekannt, dass es eine Zusage über 1,5 Mrd. USD von Saudi-Arabien erhalten hat, und betreibt GroqCloud aus seinem Rechenzentrum in Dammam (Groq, Februar 2025). Saudi-Arabien ist mit 8,64 % der Ausgaben 2025 das zweitgrößte Land im Markt für Rechenzentren der Öl- und Gasindustrie, und die Region Naher Osten und Afrika wächst um 8,45 % pro Jahr.
Herausforderungen: Was bremst Rechenzentrumsprojekte der Öl- und Gasindustrie?
Zwei Einschränkungen halten den Markt für Rechenzentren der Öl- und Gasindustrie unter seinem hohen Szenario von 17,63 Mrd. USD im Jahr 2035: Ölpreisschwankungen, die frei verfügbare IT-Budgets kürzen, und Sicherheitsvorschriften, die die Kosten von Feldstandorten erhöhen.
Ölpreisschwankungen kürzen frei verfügbare IT-Budgets
Die IEA bezifferte den Rückgang der Upstream-Ölinvestitionen 2025 auf 6 %, den ersten Rückgang seit Jahren (IEA, Juni 2025). Unternehmens-IT und Handel, die am stärksten von Budgetkürzungen betroffene Position, wachsen im Markt für Rechenzentren der Öl- und Gasindustrie nur um 3,34 % pro Jahr, und ihr Anteil sinkt von 36,00 % im Jahr 2025 auf 25,00 % bis 2035.
NIS2 und Vorschriften zur industriellen Sicherheit verteuern Feldstandorte
Die NIS2-Richtlinie (EU) 2022/2555, in Kraft seit dem 16. Januar 2023, führt Erdölförderung, Raffination, Pipelines und Lagerung unter ihren Energiesektoren auf (EUR-Lex). Betriebstechnik und SCADA-Systeme (Supervisory Control and Data Acquisition) stehen 2025 für 24,00 % der Ausgaben im Markt für Rechenzentren der Öl- und Gasindustrie, und segmentierte, überwachte Edge-Räume sind im Betrieb teurer als die Serverschränke, die sie ersetzen.
Marktchancen: Wo entsteht neues Geld im Markt für Rechenzentren der Öl- und Gasindustrie?
Die beiden größten neuen Ausgabenpools im Markt für Rechenzentren der Öl- und Gasindustrie sind KI und digitale Zwillinge (3,19 Mrd. USD zusätzliche Ausgaben bis 2035) sowie gehostetes Hochleistungsrechnen (1,33 Mrd. USD zusätzliche Ausgaben für Colocation und Cloud-Hosting).
Digitale Zwillinge für Raffinerien, LNG-Strecken und Offshore-Anlagen
KI und digitale Zwillinge wachsen von 830,85 Mio. USD im Jahr 2025 auf 4,02 Mrd. USD bis 2035, um 17,07 % pro Jahr, und sind damit die am schnellsten wachsende Arbeitslast im Markt für Rechenzentren der Öl- und Gasindustrie. TotalEnergies gründete im Juni 2025 mit Mistral AI ein gemeinsames Innovationslabor mit 300 Entwicklern, Data Scientists und weiteren Digitalexperten (TotalEnergies, Juni 2025).
Upstream-Supercomputer in Partnerhallen hosten
Das System von Aramco und solutions by stc zeigt das Modell: Ein Telekommunikationskonzern baut und betreibt die Halle, und der Betreiber bezieht die Rechenleistung (Aramco, Mai 2026). Colocation und Cloud-Hosting im Markt für Rechenzentren der Öl- und Gasindustrie wachsen von 769,23 Mio. USD im Jahr 2025 auf 2,10 Mrd. USD bis 2035, um 10,57 % pro Jahr.
Kostenanalyse: Was kostet Rechenzentrumskapazität der Öl- und Gasindustrie pro MW?
Die Ausgaben im Markt für Rechenzentren der Öl- und Gasindustrie liegen 2025 im Durchschnitt bei 4,20 Mio. USD pro MW genutzter IT-Last und steigen bis 2035 auf 5,50 Mio. USD, da der GPU-Anteil an der Last von 9 % auf 26 % zunimmt.
| Kostenkennzahl | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| IT-Hardware pro konventionellem MW und Jahr (Mio. USD) | 2,57 | 2,70 | 2,84 | 2,98 |
| IT-Hardware pro GPU-MW und Jahr (Mio. USD) | 8,62 | 8,20 | 7,80 | 7,42 |
| Colocation und Hosting (USD pro kW und Monat) | 176 | 185 | 194 | 204 |
| Stromversorgung und Kühlung pro eigenem MW und Jahr (Mio. USD) | 0,48 | 0,50 | 0,53 | 0,55 |
| Bau und Ausbau pro genutztem MW (Mio. USD) | 0,130 | 0,140 | 0,151 | 0,162 |
| Durchschnittliche Ausgaben pro genutztem MW (Mio. USD) | 3,66 | 4,20 | 4,91 | 5,50 |
Öffentliche Bezugspunkte: Der Vertrag von Aramco und solutions by stc über 372,5 Mio. USD und das im August 2024 angekündigte Budget von Petrobras über 500 Mio. BRL für fünf Supercomputer (Petrobras, August 2024) bilden den Rahmen für die GPU-Position. Geschäfte in diesem Markt werden auf Angebotsbasis abgeschlossen; die Tabelle nennt Marktsätze, keine Listenpreise von Anbietern.
Normen und Regulierung: Welche Vorschriften prägen Rechenzentren der Öl- und Gasindustrie?
Fünf Regelwerke prägen den Markt für Rechenzentren der Öl- und Gasindustrie, angeführt von der NIS2-Richtlinie, die in der Europäischen Union Erdölförderung, Raffination und Pipelines erfasst.
- NIS2-Richtlinie (EU) 2022/2555: in Kraft seit dem 16. Januar 2023; Öl- und Gasbetreiber sind wesentliche Einrichtungen mit Meldepflicht für Sicherheitsvorfälle (Quelle: EUR-Lex).
- Delegierte Verordnung (EU) 2024/1364: Berichterstattung über Energie- und Wasserverbrauch für Rechenzentren ab 500 kW, einschließlich unternehmenseigener Standorte (Quelle: EUR-Lex).
- IEC 62443: die internationale Normenreihe für die Sicherheit industrieller Automatisierungs- und Steuerungssysteme, angewandt auf SCADA-Räume in Feldern, Terminals und Raffinerien (Quelle: International Electrotechnical Commission).
- API Standard 1164: Cybersicherheit für Pipeline-Steuerungssysteme, angewandt von nordamerikanischen Midstream-Betreibern (Quelle: American Petroleum Institute).
- ASHRAE-Leitlinien zur Flüssigkeitskühlung und EN 50600: Planungsgrundlagen für flüssigkeitsgekühlte Seismik-Hallen und Rechenzentrumseinrichtungen (Quelle: ASHRAE, CENELEC).
Marktsegmentierung: Welche Segmente führen den Markt für Rechenzentren der Öl- und Gasindustrie an?
IT-Hardware führt den Markt für Rechenzentren der Öl- und Gasindustrie 2025 mit 5,27 Mrd. USD an, und KI und digitale Zwillinge sind mit 17,07 % pro Jahr das am schnellsten wachsende Segment.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| IT-Hardware | 5.271,75 | 76,14 % | 10.420,65 | 7,05 % |
| Colocation und Cloud-Hosting | 769,23 | 11,11 % | 2.101,10 | 10,57 % |
| Elektrische und mechanische Infrastruktur | 651,75 | 9,41 % | 918,60 | 3,49 % |
| Bau und Ausbau | 231,00 | 3,34 % | 409,44 | 5,89 % |
Nach Endnutzer
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| Upstream-Betreiber für Exploration und Produktion | 3.254,15 | 47,00 % | 6.232,41 | 6,71 % |
| Raffination und Petrochemie | 1.384,75 | 20,00 % | 2.492,96 | 6,06 % |
| Ölfeld-Dienstleister | 1.384,75 | 20,00 % | 3.185,45 | 8,69 % |
| Midstream- und Pipelinebetreiber | 900,08 | 13,00 % | 1.938,97 | 7,98 % |
Nach Arbeitslast
| Arbeitslast | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| Unternehmens-IT und Handel | 2.492,54 | 36,00 % | 3.462,45 | 3,34 % |
| Seismische Bildgebung und Lagerstättensimulation | 1.938,64 | 28,00 % | 3.323,95 | 5,54 % |
| Betriebstechnik und SCADA | 1.661,70 | 24,00 % | 3.046,95 | 6,25 % |
| KI und digitale Zwillinge | 830,85 | 12,00 % | 4.016,44 | 17,07 % |
Nach Standorttyp
| Standorttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| Unternehmens- und HPC-Rechenzentren | 3.877,29 | 56,00 % | 5.678,41 | 3,89 % |
| Colocation- und Cloud-Kapazität | 1.523,22 | 22,00 % | 4.431,93 | 11,27 % |
| Feld- und Offshore-Edge-Standorte | 1.523,22 | 22,00 % | 3.739,44 | 9,40 % |
DC Exklusiv: Kostenaufschlüsselung einer Upstream-HPC-Halle, 8,84 Mio. USD pro MW und Jahr
Eine GPU-Halle für Seismik kostet 2025 8,84 Mio. USD pro MW und Jahr, gegenüber 3,34 Mio. USD für eine konventionelle Unternehmenshalle, so dieses Modell von DC Market Insights auf Basis von 8 Eingangsgrößen (Einheitssätze des Modells für den Markt für Rechenzentren der Öl- und Gasindustrie, der Vertrag von Aramco und solutions by stc, das Supercomputer-Budget von Petrobras und das flüssigkeitsgekühlte Design von ExxonMobil).
| Kostenposition (Mio. USD pro MW und Jahr, 2025) | Eigene GPU-Halle für Seismik | Von einem Partner gehostete GPU-Halle | Konventionelle Unternehmenshalle |
|---|---|---|---|
| GPU- oder CPU-Rechenknoten | 5,40 | 5,40 | 1,55 |
| Speicher für Seismik- und Lagerstättendaten | 1,40 | 1,40 | 0,65 |
| Interconnect-Fabric und Netzwerk | 0,70 | 0,70 | 0,30 |
| Systemsoftware und Betriebspersonal | 0,70 | 0,70 | 0,20 |
| Stromversorgungs- und Kühltechnik (eigen) | 0,50 | 0,00 | 0,50 |
| Bau und Ausbau | 0,14 | 0,00 | 0,14 |
| Hosting-Gebühr (185 USD pro kW und Monat) | 0,00 | 2,22 | 0,00 |
| Gesamt | 8,84 | 10,42 | 3,34 |
Hosting kostet pro MW und Jahr 1,58 Mio. USD mehr als der Eigenbetrieb, doch der Betreiber spart sich eine zweijährige Bauzeit und die Planung der Flüssigkeitskühlung; DC Market Insights erwartet, dass von Partnern gehostete Hallen den Großteil der neuen GPU-Kapazität aufnehmen. Deshalb wachsen Colocation und Cloud-Hosting um 10,57 % pro Jahr, Stromversorgung und Kühlung eigener Standorte dagegen um 3,49 %.
Regionale Analyse: Welche Region gibt am meisten für Rechenzentren der Öl- und Gasindustrie aus?
Nordamerika führt den Markt für Rechenzentren der Öl- und Gasindustrie mit 34,00 % der Ausgaben 2025 an, und Asien-Pazifik ist mit 8,84 % pro Jahr die am schnellsten wachsende Region.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| Nordamerika | 2.354,07 | 34,00 % | 4.154,94 | 5,85 % |
| Europa | 1.107,80 | 16,00 % | 1.800,47 | 4,98 % |
| Asien-Pazifik | 1.246,27 | 18,00 % | 2.908,46 | 8,84 % |
| Lateinamerika | 553,90 | 8,00 % | 1.246,48 | 8,45 % |
| Naher Osten und Afrika | 1.661,70 | 24,00 % | 3.739,44 | 8,45 % |
Nordamerika
Nordamerika hält 2025 einen Anteil von 34,00 % an den Ausgaben im Markt für Rechenzentren der Öl- und Gasindustrie; Discovery 6 von ExxonMobil in Houston und die Service-Zentren von SLB, Halliburton und Baker Hughes sichern den Vereinigten Staaten die Position des größten Abnehmers.
Europa
Europa hält 16,00 % der Ausgaben 2025 und wächst um 4,98 % pro Jahr; HPC6 und HPC7 von Eni in Ferrera Erbognone machten Eni zum bestplatzierten Unternehmen der TOP500-Liste vom Juni 2026 (Eni, Juni 2026), und Norwegen ist das größte Land der Region.
Asien-Pazifik
Asien-Pazifik wächst mit 8,84 % pro Jahr am schnellsten, ausgehend von 18,00 % der Ausgaben im Jahr 2025; Chinas nationale Ölgesellschaften und Indiens Raffinerien führen die Region an, wobei Indien um 12,22 % pro Jahr wächst.
Lateinamerika
Lateinamerika hält 8,00 % der Ausgaben 2025; Pégaso von Petrobras leistet 21 Petaflops auf 2.016 GPUs (Petrobras, November 2022), und der Plan über 500 Mio. BRL fügt fünf weitere Systeme hinzu, sodass Brasilien rund die Hälfte der Region ausmacht.
Naher Osten und Afrika
Der Nahe Osten und Afrika halten 24,00 % der Ausgaben 2025 und wachsen um 8,45 % pro Jahr; Dammam-7 von Aramco brachte 2021 zusätzliche 55,4 Petaflops (Aramco, März 2021), und das System von 2026 mit solutions by stc versiebenfacht die Upstream-Rechenleistung.
Länderanalyse: Welche Länder führen bei den Rechenzentrumsausgaben der Öl- und Gasindustrie?
Die Vereinigten Staaten führen den Markt für Rechenzentren der Öl- und Gasindustrie 2025 mit 2,02 Mrd. USD an, und Indien ist mit 12,22 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 2.024,50 | 3.531,70 | 5,72 % |
| 2 | Saudi-Arabien | Naher Osten und Afrika | 598,21 | 1.383,59 | 8,75 % |
| 3 | China | Asien-Pazifik | 498,51 | 1.192,47 | 9,11 % |
| 4 | Norwegen | Europa | 288,03 | 468,12 | 4,98 % |
| 5 | Kanada | Nordamerika | 282,49 | 498,59 | 5,85 % |
| 6 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 282,49 | 710,49 | 9,66 % |
| 7 | Brasilien | Lateinamerika | 265,87 | 623,24 | 8,89 % |
| 8 | Vereinigtes Königreich | Europa | 265,87 | 396,10 | 4,07 % |
| 9 | Indien | Asien-Pazifik | 174,48 | 552,61 | 12,22 % |
| 10 | Katar | Naher Osten und Afrika | 132,94 | 299,16 | 8,45 % |
| 11 | Mexiko | Lateinamerika | 121,86 | 249,30 | 7,42 % |
| 12 | Kuwait | Naher Osten und Afrika | 116,32 | 261,76 | 8,45 % |
Saudi-Arabien und die Vereinigten Arabischen Emirate wachsen mit 8,75 % bzw. 9,66 % pro Jahr schneller als die Vereinigten Staaten mit 5,72 %, weil die nationalen Ölgesellschaften am Golf GPU-Kapazität im eigenen Land aufbauen, während nordamerikanische Betreiber überwiegend bestehende Hallen modernisieren.
Prognoseszenarien: Wie groß könnte der Markt für Rechenzentren der Öl- und Gasindustrie 2035 sein?
Der Markt für Rechenzentren der Öl- und Gasindustrie erreicht im Basisszenario bis 2035 ein Volumen von 13,85 Mrd. USD, in einer Spanne von 12,28 Mrd. USD bis 17,63 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 12.282,87 | 5,90 % | Upstream-Budgets bleiben konstant; GPU-Anteil an der Last 20 % bis 2035 |
| Basis | 13.849,79 | 7,18 % | GPU-Anteil an der Last 26 % bis 2035; Mietanteil 34 % |
| Hoch | 17.634,52 | 9,80 % | Digitale Zwillinge mit KI verbreiten sich in Midstream und Raffination; GPU-Anteil nahe 32 % |
Wettbewerbsanalyse: Wer beliefert Rechenzentren der Öl- und Gasindustrie?
HPE, Dell Technologies und Lenovo halten 2025 rund 40 % der Serverausgaben im Markt für Rechenzentren der Öl- und Gasindustrie (Schätzung von DC Market Insights auf Basis der Hersteller hinter den genannten Seismik-Systemen und ihres Anteils im Unternehmenssegment).
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Lenovo
- NVIDIA
- Huawei Technologies
- SLB
- Halliburton
- Baker Hughes
- Microsoft
- Amazon Web Services
- Google Cloud
- solutions by stc
- Schneider Electric
- Vertiv
- Equinix
HPE baute Discovery 6 von ExxonMobil auf seiner Plattform Cray EX4000 (ExxonMobil, März 2025). SLB meldete für das dritte Quartal 2026 einen Umsatz von 9,45 Mrd. USD, darunter einen Digital-Umsatz von 693 Mio. USD, ein Plus von 5 % gegenüber dem Vorjahr (SLB, Oktober 2026). Baker Hughes verbuchte 2025 Rekordaufträge im Bereich Industrial and Energy Technology über 14,9 Mrd. USD, darunter Aufträge für Rechenzentrumsinfrastruktur (Baker Hughes, Januar 2026).
Aktuelle Entwicklungen: Was hat sich 2026 in der IT der Öl- und Gasindustrie verändert?
Sechs datierte Ereignisse prägen den Ausblick für den Markt für Rechenzentren der Öl- und Gasindustrie, angeführt von Rekord-Supercomputern für Seismik in Italien und Saudi-Arabien.
- Im Oktober 2026 meldete SLB für das dritte Quartal einen Umsatz von Data Center Solutions von 230 Mio. USD, ein Plus von 76 % gegenüber dem Vorjahr (Quelle: SLB).
- Im Juni 2026 stieg HPC7 von Eni auf Platz sechs in die TOP500-Liste ein und brachte Eni auf 1.048 Petaflops Dauerleistung (Quelle: Eni).
- Im Mai 2026 vereinbarten Saudi Aramco und solutions by stc einen Upstream-Supercomputer für 372,5 Mio. USD, der bis Anfang 2027 fertiggestellt werden soll (Quelle: Aramco).
- Im Januar 2026 meldete SLB für 2025 einen Digital-Umsatz von 2,66 Mrd. USD, ein Plus von 9 % (Quelle: SLB).
- Im Januar 2026 meldete Baker Hughes für 2025 Rekordaufträge im Bereich Industrial and Energy Technology über 14,9 Mrd. USD (Quelle: Baker Hughes).
- Im November 2025 meldete Saudi Aramco für 2024 einen KI-gestützten Wertbeitrag von 1,8 Mrd. USD (Quelle: Aramco).
Methodik: Wie wird der Markt für Rechenzentren der Öl- und Gasindustrie berechnet?
Das Modell für den Markt für Rechenzentren der Öl- und Gasindustrie geht von 1.650 MW genutzter IT-Last der Öl- und Gasindustrie im Jahr 2025 aus und bewertet vier Ausgabenpositionen, die zusammen 6,92 Mrd. USD ergeben.
Eingangsgrößen: genutzte IT-Last der Öl- und Gasindustrie von 1.420 MW (2020), 1.650 MW (2025), 2.040 MW (2030) und 2.520 MW (2035); Mietanteil 15 %, 21 %, 28 % und 34 %; GPU-Anteil an der Last 4 %, 9 %, 18 % und 26 %; Einheitspreise wie in der Kostentabelle. Die Positionen für 2025 sind IT-Hardware mit 5,27 Mrd. USD (1.501,5 konventionelle MW × 2,70 Mio. USD + 148,5 GPU-MW × 8,20 Mio. USD), Colocation und Cloud-Hosting mit 769,23 Mio. USD (346,5 MW × 185 USD pro kW und Monat), Stromversorgung und Kühlung eigener Standorte mit 651,75 Mio. USD (1.303,5 MW × 0,50 Mio. USD) und Bau mit 231,00 Mio. USD (1.650 MW × 0,14 Mio. USD). Drei Plausibilitätsprüfungen:
- Obergrenze 1: 6,92 Mrd. USD entsprechen 41,75 % des Marktes für Rechenzentren der Energie- und Versorgungswirtschaft von DC Market Insights mit 16,58 Mrd. USD im Jahr 2025 und liegen innerhalb von 2 % der dortigen Position für Öl- und Gasunternehmen zuzüglich des Ölfeld-Dienstleistungsanteils der Position für Dienstleistungen und Handel.
- Obergrenze 2: Der Markt entspricht 1,21 % der knapp 570 Mrd. USD, die die IEA für 2025 an Upstream-Investitionen in Öl und Gas erwartete (IEA World Energy Investment 2025).
- Untergrenze: Der Digital-Umsatz von SLB 2025 von 2,66 Mrd. USD, die Position eines einzelnen Anbieters, die nur teilweise auf Rechenzentrumskapazität entfällt, entspricht 38 % der Schätzung; der Markt kann daher nicht kleiner als einige Milliarden US-Dollar sein.
Jede Aufteilung ergibt in jedem Jahr die Gesamtsumme, und die CAGR wird aus den Endpunkten 2025 und 2035 neu berechnet. Die Ausgabe steht neben dem Markt für Unternehmensrechenzentren und übernimmt ihren Hosting-Satz aus dem Markt für Rechenzentrums-Colocation. Die vollständigen Regeln finden Sie auf der Seite zur Forschungsmethodik.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Beschreibung des Berichts
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 1.3Kernaussagen
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm zur Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Nicht enthalten
- 3.3Wie die Segmente zusammenhängen
- 04Warum Marktschätzungen voneinander abweichen
- 4.1Abgrenzungstabelle: Was diese Schätzung enthält und was nicht
- 05Markttreiber
- 5.1Eni und Aramco bringen die seismische Bildgebung in die Exaflop-Klasse
- 5.2Geringere Upstream-Budgets machen jede Bohrung von besseren Modellen abhängig
- 5.3Ölfeld-Dienstleister machen aus Digitalsparten gehostete Rechenleistung
- 06Markttrends
- 6.1Direkte Flüssigkeitskühlung wird zum Standard für Seismik-Cluster
- 6.2Plattformen für Untergrunddaten wandern in Cloud-Regionen
- 6.3Förderländer am Golf bauen KI-Kapazität im eigenen Land auf
- 07Herausforderungen
- 7.1Ölpreisschwankungen kürzen frei verfügbare IT-Budgets
- 7.2NIS2 und Vorschriften zur industriellen Sicherheit verteuern Feldstandorte
- 08Marktchancen
- 8.1Digitale Zwillinge für Raffinerien, LNG-Strecken und Offshore-Anlagen
- 8.2Upstream-Supercomputer in Partnerhallen hosten
- 09Kostenanalyse
- 9.1Kosten pro MW, 2020-2035
- 9.2Öffentliche Bezugspunkte
- 10Normen und Regulierung
- 10.1NIS2-Richtlinie (EU) 2022/2555
- 10.2Delegierte Verordnung (EU) 2024/1364
- 10.3IEC 62443
- 10.4API Standard 1164
- 10.5ASHRAE-Leitlinien zur Flüssigkeitskühlung und EN 50600
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2IT-Hardware
- 11.3Colocation und Cloud-Hosting
- 11.4Elektrische und mechanische Infrastruktur
- 11.5Bau und Ausbau
- 11.6Nach Endnutzer
- 11.7Upstream-Betreiber für Exploration und Produktion
- 11.8Raffination und Petrochemie
- 11.9Ölfeld-Dienstleister
- 11.10Midstream- und Pipelinebetreiber
- 11.11Nach Arbeitslast
- 11.12Unternehmens-IT und Handel
- 11.13Seismische Bildgebung und Lagerstättensimulation
- 11.14Betriebstechnik und SCADA
- 11.15KI und digitale Zwillinge
- 11.16Nach Standorttyp
- 11.17Unternehmens- und HPC-Rechenzentren
- 11.18Colocation- und Cloud-Kapazität
- 11.19Feld- und Offshore-Edge-Standorte
- 12DC Exklusiv: Kostenaufschlüsselung einer Upstream-HPC-Halle
- 12.1Eigene GPU-Halle für Seismik
- 12.2Von einem Partner gehostete GPU-Halle
- 12.3Konventionelle Unternehmenshalle
- 13Regionale Analyse
- 13.1Nordamerika
- 13.2Europa
- 13.3Asien-Pazifik
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2Saudi-Arabien
- 14.3China
- 14.4Norwegen
- 14.5Kanada
- 14.6Vereinigte Arabische Emirate
- 14.7Brasilien
- 14.8Vereinigtes Königreich
- 14.9Indien
- 14.10Katar
- 14.11Mexiko
- 14.12Kuwait
- 15Prognoseszenarien
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Hewlett Packard Enterprise (HPE)
- 16.2Dell Technologies
- 16.3Lenovo
- 16.4NVIDIA
- 16.5Huawei Technologies
- 16.6SLB
- 16.7Halliburton
- 16.8Baker Hughes
- 16.9Microsoft
- 16.10Amazon Web Services
- 16.11Google Cloud
- 16.12solutions by stc
- 16.13Schneider Electric
- 16.14Vertiv
- 16.15Equinix
- 17Aktuelle Entwicklungen
- 17.1SLB Data Center Solutions, Oktober 2026
- 17.2Eni HPC7, Juni 2026
- 17.3Aramco und solutions by stc, Mai 2026
- 17.4SLB Digital, Ergebnisse 2025, Januar 2026
- 17.5Baker Hughes, Auftragseingang, Januar 2026
- 17.6Aramco, KI-Wertbeitrag, November 2025
- 18Methodik
- 18.1Eingangsgrößen des Modells
- 18.2Plausibilitätsprüfungen
- Abb. 1Größe des Marktes für Rechenzentren der Öl- und Gasindustrie, 2020-2035
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Abgrenzungstabelle: Was diese Schätzung enthält und was nicht
- Tabelle 3Kosten pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Endnutzer, 2025 und 2035
- Tabelle 6Markt nach Arbeitslast, 2025 und 2035
- Tabelle 7Markt nach Standorttyp, 2025 und 2035
- Tabelle 8Kostenaufschlüsselung einer Upstream-HPC-Halle, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
7,48 Mrd. USD im Jahr 2026, ein Plus von 8,08 % gegenüber 6,92 Mrd. USD im Jahr 2025, so die Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 13,85 Mrd. USD wachsen, eine CAGR von 7,18 % ab 2025.
Um 7,18 % pro Jahr von 2025 bis 2035, nach 5,89 % pro Jahr von 2020 bis 2025, weil die genutzte IT-Last der Öl- und Gasindustrie von 1.650 MW auf 2.520 MW steigt und der GPU-Anteil an dieser Last von 9 % auf 26 % zunimmt.
Ausgaben von 6,92 Mrd. USD im Jahr 2025: IT-Hardware 5,27 Mrd. USD, Colocation und Cloud-Hosting 769,23 Mio. USD, Stromversorgung und Kühlung eigener Standorte 651,75 Mio. USD und Bau 231,00 Mio. USD. Versorger und an Rechenzentren verkaufter Gasstrom sind nicht enthalten.
Rund 8,84 Mio. USD pro MW und Jahr im Jahr 2025 für eine eigene GPU-Halle für Seismik, gegenüber 3,34 Mio. USD für eine konventionelle Unternehmenshalle und 10,42 Mio. USD, wenn ein Partner die Halle hostet (Schätzung von DC Market Insights).
KI und digitale Zwillinge, mit 17,07 % pro Jahr von 830,85 Mio. USD im Jahr 2025 auf 4,02 Mrd. USD bis 2035, während seismische Bildgebung und Lagerstättensimulation 2035 noch 24,00 % der Ausgaben halten.
Upstream-Betreiber für Exploration und Produktion, mit 47,00 % der Ausgaben 2025. Ölfeld-Dienstleister wachsen mit 8,69 % pro Jahr am schnellsten, da SLB, Halliburton und Baker Hughes Rechenleistung für Betreiber hosten.
Nordamerika, mit 34,00 % der Ausgaben 2025 und 2,02 Mrd. USD in den Vereinigten Staaten. Asien-Pazifik wächst mit 8,84 % pro Jahr am schnellsten, und Indien ist mit 12,22 % pro Jahr das am schnellsten wachsende große Land.
HPC6 und HPC7 von Eni erreichen 1.048 Petaflops Dauerleistung, nachdem HPC7 im Juni 2026 auf Platz sechs in die TOP500-Liste eingestiegen ist, und das System von Aramco mit solutions by stc für 372,5 Mio. USD wird seinen Upstream-Teams die siebenfache Rechenleistung von heute bereitstellen.
HPE, Dell Technologies und Lenovo halten rund 40 % der Serverausgaben der Öl- und Gasindustrie (Schätzung von DC Market Insights). NVIDIA, SLB, Halliburton, Baker Hughes, Microsoft, Amazon Web Services und solutions by stc sind weitere führende Anbieter.
Die 7,48 Mrd. USD für 2026 umfassen IT-Hardware, gehostete Kapazität und eigene Standorte der Öl- und Gasindustrie. Enge Abgrenzungen zählen nur seismische Supercomputer, weite rechnen Versorger, Software und an Rechenzentren verkauften Gasstrom hinzu.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.