
石油・ガス向けデータセンター市場 規模・シェア・2035年までの予測
市場の概要
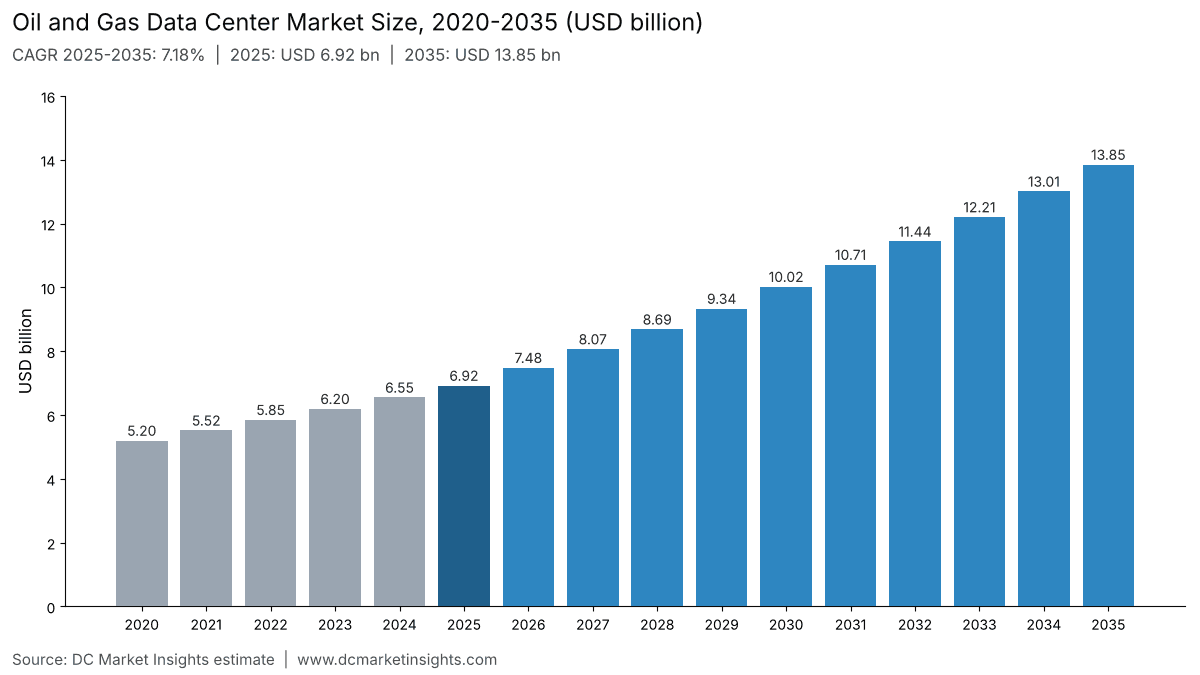
石油・ガス向けデータセンター市場の規模は2025年にUSD 6,920.0百万で、年平均成長率(CAGR)7.18%で拡大し、2035年までにUSD 13.85十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲
- 04市場推定値が異なる理由
- 05市場の推進要因
- 06市場トレンド
- 07市場の課題
- 08市場機会
- 09価格分析
- 10標準と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
掲載企業
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Lenovo
- NVIDIA
- Huawei Technologies
- SLB
- Halliburton
- Baker Hughes
- Microsoft
- Amazon Web Services
- Google Cloud
- solutions by stc
- Schneider Electric
- Vertiv
- Equinix
詳細分析
石油・ガス向けデータセンター市場は2026年に74.8億米ドルと評価され、2025年の69.2億米ドルから2035年までに138.5億米ドルに達すると予測されています。2025年から2035年のCAGRは7.18%です(DC Market Insights推定)。この市場の資金は地下解析向けコンピューティングの動きに連動しています。Eniが2026年6月にHPC7システムを追加したことで、同社の2台のシステムの実効性能は1,048ペタフロップスに達しました。また、Saudi Aramcoは2026年5月にsolutions by stcと3億7,250万米ドルのスーパーコンピューター契約を結び、上流部門のチームは現在の7倍のコンピューティング能力を得ます。こうしたGPUホールのMWあたりコストは一般的な企業向けサーバールームの約3倍であるため、石油・ガスIT負荷に占めるGPUのシェアがわずかに上昇するだけで市場全体が動きます。2025年の積み上げ内訳は、従来型IT負荷1,501.5 MW × MW・年あたりITハードウェア270万米ドル、GPU負荷148.5 MW × 820万米ドル、リース容量346.5 MW × 185米ドル/kW・月、さらに自社拠点の電力・冷却・建設8億8,275万米ドルです。AI・デジタルツインは年率17.07%で最も成長が速いワークロードであり、アジア太平洋は年率8.84%で最も成長が速い地域で、インドが年率12.22%でけん引しています。
主要市場統計:2026年の石油・ガス向けデータセンター市場の規模は?
DC Market Insightsの推定によると、石油・ガス向けデータセンター市場は2026年に74.8億米ドルに達し、2025年の69.2億米ドルを8.08%上回ります。
- 2025年の市場規模:69.2億米ドル
- 2026年の市場規模:74.8億米ドル
- 2030年の市場規模:100.2億米ドル
- 2035年の市場規模:138.5億米ドル
- CAGR 2025-2035:7.18%(低位ケース5.90%、高位ケース9.80%)
- 最大のコンポーネント:ITハードウェア、2025年に52.7億米ドル(76.14%)
- 最も成長が速いセグメント:AI・デジタルツインのワークロード、年率17.07%
- 首位の地域:北米、2025年支出の34.00%。最も成長が速い地域:アジア太平洋、年率8.84%
- 最大の国:米国、2025年に20.2億米ドル。最も成長が速い大国:インド、年率12.22%
- 主要サプライヤー:Hewlett Packard Enterprise(HPE)、Dell Technologies、Lenovoで、石油・ガス向けサーバー支出の約40%を占めます(DC Market Insights推定)
主なポイント:石油・ガス業界のIT調達担当者が知っておくべきことは?
- 地震探査向けコンピューティングがコスト曲線を決めます。2025年にGPUの1 MWは年間820万米ドルのITハードウェアを伴い、従来型の1 MWの270万米ドルを大きく上回るためです。
- 事業者は液冷ホールを自ら建設するよりも借りることを選ぶため、リース容量のシェアが拡大します。コロケーション・クラウドホスティングは年率10.57%で成長する一方、自社拠点の電力・冷却は年率3.49%の成長にとどまります。
- 探鉱・生産部門のチームがイメージングと貯留層モデルを運用しているため、上流事業者は引き続き最大の購入者です。2025年市場の47.00%を支出しています。
- 石油・ガス企業は2025年に165.8億米ドルのエネルギー・公益事業向けデータセンター市場の41.75%を占めており、本市場はエネルギー部門支出の一部分にあたります。
エグゼクティブサマリー:石油・ガス向けデータセンター市場の価値は?
世界の石油・ガス向けデータセンター市場規模は2020年に52.0億米ドルと評価され、2025年に69.2億米ドルに達しました。予測期間中のCAGR 7.18%で、2035年までに138.5億米ドルに達すると見込まれています。
| 項目 | 値 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 69.2億米ドル |
| 2026年の市場規模 | 74.8億米ドル |
| CAGR 2025-2035 | 7.18% |
| 2035年の市場規模 | 138.5億米ドル |
石油・ガス向けデータセンター支出は2020年から2025年に年率5.89%で成長し、2035年まで年率7.18%で成長します。これは上位市場であるエネルギー・公益事業向けデータセンター市場の8.77%を下回ります。電力会社や再生可能エネルギー事業者の成長が石油・ガスの購入者よりも速いためです。石油・ガスの稼働IT負荷は2025年の1,650 MWから2035年には2,520 MWに増加し、その負荷に占めるGPUのシェアは9%から26%に上昇します。これにより、稼働1 MWあたりの平均支出は420万米ドルから550万米ドルに上昇します。
市場範囲:石油・ガス向けデータセンターに含まれるものは?
石油・ガス向けデータセンター市場は、石油・ガス事業者と油田サービス企業が自社業務のために所有またはリースするデータセンター容量への2025年の支出69.2億米ドルを対象とします。
対象に含まれるもの
- 地震探査イメージング、貯留層シミュレーション、社内IT、トレーディング、運用技術向けのサーバー、GPUシステム、ストレージ、ネットワーク。
- パートナーが運営する専用スーパーコンピューターホールを含む、石油・ガス企業が借りるコロケーションおよびクラウドホスト型容量。
- 自社所有のデータセンター、制御室、現場・洋上のエッジルームの電力、冷却、建設。
- 上流事業者、中流・パイプライン事業者、精製・石油化学メーカー、油田サービス企業による支出。
対象外
- 電力会社、再生可能エネルギー発電事業者、エネルギー商社。これらは上位のエネルギー・公益事業版の他の区分に含まれます。
- 石油・ガス企業が第三者のデータセンターに供給するガスタービン、モジュール型ガス発電、燃料、ならびにソフトウェアライセンスと電気料金。
セグメントの関係
4つのコンポーネント(ITハードウェア、コロケーション・クラウドホスティング、電気・機械インフラ、建設・内装工事)の合計は毎年、石油・ガス向けデータセンター市場の総額と一致します。エンドユーザー別、ワークロード別、施設タイプ別の区分は、2025年の同じ69.2億米ドルを別の3つの切り口で分割したものです。
石油・ガス向けデータセンター市場の推定値が異なるのはなぜですか?
石油・ガス向けデータセンター市場の推定値が異なるのは、地震探査用スーパーコンピューターのみを数える推定と、エネルギー産業に関わるあらゆるデータセンターを数える推定があるためです。DC Market Insightsは2026年の市場を74.8億米ドルとしています。
狭い定義は探鉱向けの高性能コンピューティングにとどまります。広い定義は、HalliburtonとVoltaGridが2025年12月に確保した400 MWのモジュール型ガス発電のように石油・ガス企業がデータセンターに販売する電力に加え、電力会社やソフトウェアも含めるため、本推定を大きく上回ります。本版では、第三者キャンパスへの電力供給、電力会社、ソフトウェアを対象外とする一方、独立系生産会社、中流企業、小規模な油田サービス企業は対象に含めています。これらの企業の制御室やリースラックも同じ支出の一部であるためです。
| 要素 | 本推定への算入 | 理由 |
|---|---|---|
| 地震探査・貯留層・社内IT向けハードウェア | 算入、2025年に52.7億米ドル | 石油・ガス企業が管理する容量向けに購入 |
| コロケーションおよびクラウドホスト型容量 | 算入、2025年に7億6,923万米ドル | 自社所有ホールを代替 |
| 自社拠点の電力・冷却・建設 | 算入、2025年に8億8,275万米ドル | 自社拠点の設備投資と維持費 |
| 第三者データセンターへのガス電力供給 | 対象外 | エネルギー企業の売上であり、データセンター支出ではない |
| 電力会社・発電事業者 | 対象外 | 上位版の他の区分 |
| ソフトウェアライセンスと電力 | 対象外 | データセンター容量ではない |
市場の推進要因:石油・ガス企業がコンピューティングの購入を増やしているのはなぜですか?
石油・ガス向けデータセンター市場の支出は2025年から2035年に69.3億米ドル増加します。その原動力は、GPUによる地震探査イメージング、上流予算の引き締め、そして油田サービス企業のホスト型コンピューティングへの参入です。
EniとAramcoが地震探査イメージングをエクサフロップス級へ押し上げる
Eniは2026年6月、HPC7がTOP500リストで6位に入り、HPC6とHPC7を合わせた実効性能が1,048ペタフロップスに達したと発表しました(Eni、2026年6月)。HPC6単体でも13,888基のGPUで稼働しています(Eni、2024年11月)。Saudi Aramcoとsolutions by stcは2026年5月、3億7,250万米ドルのシステムにより、2027年初めまでにAramcoの上流部門に現在の7倍のコンピューティング能力を提供すると発表しました。石油・ガス向けデータセンター市場では、IT負荷に占めるGPUのシェアが2025年の9%から2035年までに26%へ上昇し、2035年までにGPUハードウェア支出が年間36.4億米ドル増加します。これは10年間の成長の半分以上にあたります(DC Market Insights推定)。
上流予算の縮小で、各坑井の成否がより優れたモデルに左右される
国際エネルギー機関(IEA)は、2025年の石油・ガス上流投資が約4%減の5,700億米ドル弱となり、上流の石油支出は6%減少すると予想しました(IEA、2025年6月)。掘削への支出が減るほど、より優れたイメージングと貯留層モデルの価値は高まります。Saudi Aramcoは2024年に442件のユースケースで人工知能(AI)から18億米ドルの価値を得たと報告しています(Aramco、2025年11月)。石油・ガス向けデータセンター市場は2025年にこの上流予算の1.21%に相当し、DC Market Insightsはこの比率が2035年までに約2%に達すると見込んでいます。
油田サービス企業がデジタル事業をホスト型コンピューティングに転換する
SLBは2025年のDigital売上高が9%増の26.6億米ドルとなり、Data Center Solutions事業が121%成長したと報告しました(SLB、2026年1月)。2026年第3四半期にはData Center Solutionsの売上高が前年同期比76%増の2億3,000万米ドルに達しました(SLB Form 8-K、2026年10月)。油田サービス企業は2025年に石油・ガス向けデータセンター市場支出の20.00%、2035年までに23.00%を占め、年率8.69%で最も成長が速いエンドユーザー区分です。
市場トレンド:石油・ガス業界のコンピューティングはどう変わっているか?
石油・ガス向けデータセンター市場は、液冷式の地震探査クラスター、地下データ向けクラウドデータプラットフォーム、湾岸地域における国内AI容量という3つの変化によって再編されており、それぞれが2025年支出の一定のシェアに結び付いています。
直接液冷が地震探査クラスターの標準になる
ExxonMobilのDiscovery 6システムは4,032基のNVIDIA Grace Hopper Superchipsを100%直接液冷で使用し、Discovery 5より最大4倍高速に稼働します(ExxonMobil、2025年3月)。また、TotalEnergiesはPangea 4がPangea IIIの2倍の速さで計算し、消費電力は約90%少ないと発表しました(TotalEnergies、2024年7月)。地震探査イメージング・貯留層シミュレーションは2025年に石油・ガス向けデータセンター市場支出の28.00%を占め、この用途の新設ホールは現在、液冷式GPUスペースとして価格設定されています。
地下データプラットフォームがクラウドリージョンへ移行する
Microsoftは2023年7月にAzure Data Manager for Energyの一般提供を開始し、Aker BP、TotalEnergies、Equinorがその利用企業に含まれています(Microsoft、2023年7月)。コロケーション・クラウドホスト型容量は、石油・ガス向けデータセンター市場支出に占める比率が2025年の22.00%から2035年までに32.00%へ上昇し、年率11.27%で成長する最も成長が速い施設タイプです。
湾岸の産油国が国内にAI容量を構築する
Groqは2025年2月、サウジアラビアから15億米ドルの出資確約を得て、ダンマームのデータセンターからGroqCloudを提供していると発表しました(Groq、2025年2月)。サウジアラビアは石油・ガス向けデータセンター市場で2番目に大きい国で、2025年支出の8.64%を占めます。中東・アフリカは年率8.45%で成長しています。
市場の課題:石油・ガス向けデータセンタープロジェクトを遅らせる要因は?
石油・ガス向けデータセンター市場が2035年の高位ケースである176.3億米ドルを下回る要因は2つあります。裁量的なIT予算を削る原油価格の変動と、現場拠点のコストを押し上げるセキュリティ規則です。
原油価格の変動が裁量的なIT予算を削る
IEAは2025年の上流石油投資の減少率を6%とし、ここ数年で初めての減少と位置付けました(IEA、2025年6月)。予算削減の影響を最も受けやすい社内IT・トレーディングは、石油・ガス向けデータセンター市場で年率3.34%しか成長せず、そのシェアは2025年の36.00%から2035年までに25.00%へ低下します。
NIS2と産業セキュリティ規則が現場拠点のコストを押し上げる
2023年1月16日に発効したNIS2指令(EU)2022/2555は、石油の生産、精製、パイプライン、貯蔵をエネルギー部門に含めています(EUR-Lex)。運用技術およびSCADA(監視制御・データ収集)システムは2025年に石油・ガス向けデータセンター市場支出の24.00%を占め、ネットワーク分離と監視を備えたエッジルームは、置き換え対象のサーバークローゼットよりも運用コストが高くなります。
市場機会:石油・ガス向けデータセンターの新たな資金はどこに向かうか?
石油・ガス向けデータセンター市場で最大の新規需要は、AI・デジタルツイン(2035年までの支出増加額31.9億米ドル)と、ホスト型の高性能コンピューティング(コロケーション・クラウドホスティングの増加額13.3億米ドル)の2つです。
製油所、LNGトレイン、洋上資産向けのデジタルツイン
AI・デジタルツインは2025年の8億3,085万米ドルから2035年までに40.2億米ドルへ、年率17.07%で成長し、石油・ガス向けデータセンター市場で最も成長が速いワークロードです。TotalEnergiesは2025年6月、開発者、データサイエンティストなど300人のデジタル専門家を擁する共同イノベーションラボをMistral AIと設立しました(TotalEnergies、2025年6月)。
パートナーのホールで上流向けスーパーコンピューターをホストする
Aramcoとsolutions by stcのシステムは、通信グループがホールを建設・運営し、事業者がコンピューティングを購入するというモデルを示しています(Aramco、2026年5月)。石油・ガス向けデータセンター市場のコロケーション・クラウドホスティングは、2025年の7億6,923万米ドルから2035年までに21.0億米ドルへ、年率10.57%で成長します。
価格分析:石油・ガス向けデータセンター容量のMWあたりコストは?
石油・ガス向けデータセンター市場の支出は、2025年に稼働IT負荷1 MWあたり平均420万米ドルで、負荷に占めるGPUのシェアが9%から26%に上昇するにつれ、2035年までに550万米ドルに上昇します。
| 価格項目 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型MW・年あたりITハードウェア(百万米ドル) | 2.57 | 2.70 | 2.84 | 2.98 |
| GPU MW・年あたりITハードウェア(百万米ドル) | 8.62 | 8.20 | 7.80 | 7.42 |
| コロケーション・ホスティング(米ドル/kW・月) | 176 | 185 | 194 | 204 |
| 自社所有MW・年あたり電力・冷却(百万米ドル) | 0.48 | 0.50 | 0.53 | 0.55 |
| 稼働MWあたり建設・内装工事(百万米ドル) | 0.130 | 0.140 | 0.151 | 0.162 |
| 稼働MWあたり平均支出(百万米ドル) | 3.66 | 4.20 | 4.91 | 5.50 |
公開された価格基準:Aramcoとsolutions by stcの3億7,250万米ドルの契約と、2024年8月に発表されたPetrobrasによる5台のスーパーコンピューター向け5億レアル(BRL)の予算(Petrobras、2024年8月)が、GPU区分の目安となります。この市場の取引は個別見積もりで行われ、表は市場水準の単価を示すもので、サプライヤーの定価ではありません。
標準と規制:石油・ガス向けデータセンターを形作るルールは?
石油・ガス向けデータセンター市場には5つのルール体系が影響しており、その筆頭は欧州連合で石油の生産、精製、パイプラインを対象とするNIS2指令です。
- NIS2指令(EU)2022/2555:2023年1月16日発効。石油・ガス事業者はインシデント報告義務を負う重要主体とされます(出典:EUR-Lex)。
- 委任規則(EU)2024/1364:自社所有拠点を含む500 kW以上のデータセンターに対するエネルギー・水使用量の報告(出典:EUR-Lex)。
- IEC 62443:産業用オートメーション・制御システムのセキュリティに関する国際規格群で、油田、ターミナル、製油所のSCADAルームに適用されます(出典:International Electrotechnical Commission)。
- API Standard 1164:パイプライン制御システムのサイバーセキュリティ規格で、北米の中流事業者が適用しています(出典:American Petroleum Institute)。
- ASHRAEの液冷ガイダンスとEN 50600:液冷式地震探査ホールとデータセンター設備の設計基準(出典:ASHRAE、CENELEC)。
市場セグメンテーション:石油・ガス向けデータセンター市場をリードするセグメントは?
石油・ガス向けデータセンター市場では、2025年に52.7億米ドルのITハードウェアが首位であり、AI・デジタルツインが年率17.07%で最も成長が速いセグメントです。
コンポーネント別
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|
| ITハードウェア | 5,271.75 | 76.14% | 10,420.65 | 7.05% |
| コロケーション・クラウドホスティング | 769.23 | 11.11% | 2,101.10 | 10.57% |
| 電気・機械インフラ | 651.75 | 9.41% | 918.60 | 3.49% |
| 建設・内装工事 | 231.00 | 3.34% | 409.44 | 5.89% |
エンドユーザー別
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|
| 上流探鉱・生産事業者 | 3,254.15 | 47.00% | 6,232.41 | 6.71% |
| 精製・石油化学 | 1,384.75 | 20.00% | 2,492.96 | 6.06% |
| 油田サービス企業 | 1,384.75 | 20.00% | 3,185.45 | 8.69% |
| 中流・パイプライン事業者 | 900.08 | 13.00% | 1,938.97 | 7.98% |
ワークロード別
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|
| 社内IT・トレーディング | 2,492.54 | 36.00% | 3,462.45 | 3.34% |
| 地震探査イメージング・貯留層シミュレーション | 1,938.64 | 28.00% | 3,323.95 | 5.54% |
| 運用技術・SCADA | 1,661.70 | 24.00% | 3,046.95 | 6.25% |
| AI・デジタルツイン | 830.85 | 12.00% | 4,016.44 | 17.07% |
施設タイプ別
| 施設タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|
| 企業・HPCデータセンター | 3,877.29 | 56.00% | 5,678.41 | 3.89% |
| コロケーション・クラウドホスト型容量 | 1,523.22 | 22.00% | 4,431.93 | 11.27% |
| 現場・洋上エッジ拠点 | 1,523.22 | 22.00% | 3,739.44 | 9.40% |
DC独自分析:上流HPCホールのコスト分解、MW・年あたり884万米ドル
8つの入力値(石油・ガス向けデータセンター市場モデルの単価、Aramcoとsolutions by stcの契約、Petrobrasのスーパーコンピューター予算、ExxonMobilの液冷設計)に基づくDC Market Insightsのモデルによると、2025年のGPU地震探査ホールのコストはMW・年あたり884万米ドルで、従来型の企業向けホールの334万米ドルを大きく上回ります。
| コスト項目(MW・年あたり百万米ドル、2025年) | 自社所有GPU地震探査ホール | パートナーがホストするGPUホール | 従来型企業ホール |
|---|---|---|---|
| GPUまたはCPU計算ノード | 5.40 | 5.40 | 1.55 |
| 地震探査・貯留層データ用ストレージ | 1.40 | 1.40 | 0.65 |
| インターコネクトファブリック・ネットワーク | 0.70 | 0.70 | 0.30 |
| システムソフトウェア・運用要員 | 0.70 | 0.70 | 0.20 |
| 電力・冷却設備(自社所有) | 0.50 | 0.00 | 0.50 |
| 建設・内装工事 | 0.14 | 0.00 | 0.14 |
| ホスティング料金(185米ドル/kW・月) | 0.00 | 2.22 | 0.00 |
| 合計 | 8.84 | 10.42 | 3.34 |
ホスティングは自社所有よりもMW・年あたり158万米ドル高くなりますが、事業者は2年間の建設期間と液冷設計の作業を省くことができます。DC Market Insightsは、新規GPU容量の大半をパートナーがホストするホールが担うと見込んでおり、これがコロケーション・クラウドホスティングが年率10.57%で成長する一方、自社所有の電力・冷却が年率3.49%の成長にとどまる理由です。
地域別インサイト:石油・ガス向けデータセンターへの支出が最も多い地域は?
石油・ガス向けデータセンター市場では北米が2025年支出の34.00%で首位であり、アジア太平洋が年率8.84%で最も成長が速い地域です。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|
| 北米 | 2,354.07 | 34.00% | 4,154.94 | 5.85% |
| 欧州 | 1,107.80 | 16.00% | 1,800.47 | 4.98% |
| アジア太平洋 | 1,246.27 | 18.00% | 2,908.46 | 8.84% |
| 中南米 | 553.90 | 8.00% | 1,246.48 | 8.45% |
| 中東・アフリカ | 1,661.70 | 24.00% | 3,739.44 | 8.45% |
北米
北米は2025年に石油・ガス向けデータセンター市場支出の34.00%を占めます。ヒューストンにあるExxonMobilのDiscovery 6と、SLB、Halliburton、Baker Hughesのサービス拠点により、米国は最大の購入国であり続けています。
欧州
欧州は2025年支出の16.00%を占め、年率4.98%で成長します。フェッレーラ・エルボニョーネにあるEniのHPC6とHPC7により、Eniは2026年6月のTOP500リストで最上位の企業となりました(Eni、2026年6月)。ノルウェーが域内最大の国です。
アジア太平洋
アジア太平洋は2025年支出の18.00%から年率8.84%で最も速く成長します。中国の国営石油会社と、年率12.22%で成長するインドの精製会社が域内をけん引しています。
中南米
中南米は2025年支出の8.00%を占めます。PetrobrasのPégasoは2,016基のGPUで21ペタフロップスの性能を持ち(Petrobras、2022年11月)、5億レアル(BRL)の計画でさらに5台のシステムが加わるため、ブラジルが域内の約半分を占めます。
中東・アフリカ
中東・アフリカは2025年支出の24.00%を占め、年率8.45%で成長します。AramcoのDammam-7は2021年に55.4ペタフロップスを追加し(Aramco、2021年3月)、solutions by stcとの2026年のシステムは上流部門のコンピューティング能力を7倍に拡大します。
国別分析:石油・ガス向けデータセンター支出をリードする国は?
石油・ガス向けデータセンター市場では米国が2025年に20.2億米ドルで首位であり、インドが年率12.22%で最も成長が速い大国です。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 2,024.50 | 3,531.70 | 5.72% |
| 2 | サウジアラビア | 中東・アフリカ | 598.21 | 1,383.59 | 8.75% |
| 3 | 中国 | アジア太平洋 | 498.51 | 1,192.47 | 9.11% |
| 4 | ノルウェー | 欧州 | 288.03 | 468.12 | 4.98% |
| 5 | カナダ | 北米 | 282.49 | 498.59 | 5.85% |
| 6 | アラブ首長国連邦 | 中東・アフリカ | 282.49 | 710.49 | 9.66% |
| 7 | ブラジル | 中南米 | 265.87 | 623.24 | 8.89% |
| 8 | 英国 | 欧州 | 265.87 | 396.10 | 4.07% |
| 9 | インド | アジア太平洋 | 174.48 | 552.61 | 12.22% |
| 10 | カタール | 中東・アフリカ | 132.94 | 299.16 | 8.45% |
| 11 | メキシコ | 中南米 | 121.86 | 249.30 | 7.42% |
| 12 | クウェート | 中東・アフリカ | 116.32 | 261.76 | 8.45% |
サウジアラビアとアラブ首長国連邦はそれぞれ年率8.75%と9.66%で、年率5.72%の米国よりも速く成長します。湾岸諸国の国営石油会社が国内でGPU容量を増強している一方、北米の事業者は主に既存ホールの更新にとどまっているためです。
予測シナリオ:2035年の石油・ガス向けデータセンター市場はどこまで拡大するか?
石油・ガス向けデータセンター市場は、基本シナリオで2035年までに138.5億米ドルに達し、その幅は122.8億米ドルから176.3億米ドルです。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035 | 前提 |
|---|---|---|---|
| 低位 | 12,282.87 | 5.90% | 上流予算が横ばい。2035年までに負荷に占めるGPUシェアが20% |
| 基本 | 13,849.79 | 7.18% | 2035年までに負荷に占めるGPUシェアが26%。リース比率34% |
| 高位 | 17,634.52 | 9.80% | AIデジタルツインが中流と精製に普及。GPUシェアが32%近くに |
競合インサイト:石油・ガス向けデータセンターの供給企業は?
HPE、Dell Technologies、Lenovoは、2025年の石油・ガス向けデータセンター市場のサーバー支出の約40%を占めます(DC Market Insights推定。公表されている地震探査システムの供給ベンダーと、各社のエンタープライズ市場シェアに基づく)。
- Hewlett Packard Enterprise(HPE)
- Dell Technologies
- Lenovo
- NVIDIA
- Huawei Technologies
- SLB
- Halliburton
- Baker Hughes
- Microsoft
- Amazon Web Services
- Google Cloud
- solutions by stc
- Schneider Electric
- Vertiv
- Equinix
HPEは自社のCray EX4000プラットフォームでExxonMobilのDiscovery 6を構築しました(ExxonMobil、2025年3月)。SLBは2026年第3四半期の売上高が94.5億米ドルで、Digital売上高は前年同期比5%増の6億9,300万米ドルだったと報告しました(SLB、2026年10月)。Baker Hughesは2025年に、データセンターインフラの受注を含め、過去最高となる149億米ドルのIndustrial and Energy Technology受注を獲得しました(Baker Hughes、2026年1月)。
最近の動向:2026年に石油・ガス業界のコンピューティングで何が変わったか?
石油・ガス向けデータセンター市場の見通しには6つの出来事が影響しており、その中心はイタリアとサウジアラビアにおける記録的な地震探査用スーパーコンピューターです。
- 2026年10月、SLBは第3四半期のData Center Solutions売上高が前年同期比76%増の2億3,000万米ドルだったと報告しました(出典:SLB)。
- 2026年6月、EniのHPC7がTOP500リストで6位に入り、Eniの実効性能は1,048ペタフロップスに達しました(出典:Eni)。
- 2026年5月、Saudi Aramcoとsolutions by stcは、2027年初めまでに稼働予定の3億7,250万米ドルの上流向けスーパーコンピューターで合意しました(出典:Aramco)。
- 2026年1月、SLBは2025年のDigital売上高が9%増の26.6億米ドルだったと報告しました(出典:SLB)。
- 2026年1月、Baker Hughesは2025年のIndustrial and Energy Technology受注が過去最高の149億米ドルだったと報告しました(出典:Baker Hughes)。
- 2025年11月、Saudi Aramcoは2024年のAIによる価値創出が18億米ドルだったと報告しました(出典:Aramco)。
調査方法:石油・ガス向けデータセンター市場はどのように推計されているか?
石油・ガス向けデータセンター市場モデルは、2025年の石油・ガスの稼働IT負荷1,650 MWを出発点とし、4つの支出項目に価格を当てはめて69.2億米ドルを算出します。
入力値:石油・ガスの稼働IT負荷は1,420 MW(2020年)、1,650 MW(2025年)、2,040 MW(2030年)、2,520 MW(2035年)。リース比率は15%、21%、28%、34%。負荷に占めるGPUシェアは4%、9%、18%、26%。単価は価格表のとおりです。2025年の各項目は、ITハードウェア52.7億米ドル(従来型1,501.5 MW × 270万米ドル + GPU 148.5 MW × 820万米ドル)、コロケーション・クラウドホスティング7億6,923万米ドル(346.5 MW × 185米ドル/kW・月)、自社拠点の電力・冷却6億5,175万米ドル(1,303.5 MW × 50万米ドル)、建設2億3,100万米ドル(1,650 MW × 14万米ドル)です。3つの上下限チェック:
- 上限1:69.2億米ドルは、DC Market Insightsによる2025年のエネルギー・公益事業向けデータセンター市場165.8億米ドルの41.75%にあたり、同版の石油・ガス企業区分と、サービス・トレーディング区分のうち油田サービス部分の合計と2%以内で一致します。
- 上限2:本市場は、IEAが2025年の石油・ガス上流投資として予想した5,700億米ドル弱の1.21%にあたります(IEA World Energy Investment 2025)。
- 下限:SLBの2025年のDigital売上高26.6億米ドルは、データセンター容量が一部にとどまる1社の事業区分ですが、本推定の38%に相当するため、市場が数十億米ドルを下回ることはありません。
すべての区分は毎年総額と一致し、CAGRは2025年と2035年の端点から再計算しています。本版はエンタープライズデータセンター市場と並ぶ位置付けにあり、ホスティング単価はデータセンターコロケーション市場から引用しています。詳細なルールは調査方法のページに掲載しています。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 1.3主なポイント
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模チャート、2020-2035
- 03市場範囲
- 3.1対象に含まれるもの
- 3.2対象外
- 3.3セグメントの関係
- 04市場推定値が異なる理由
- 4.1範囲表:本推定に含まれるもの・含まれないもの
- 05市場の推進要因
- 5.1EniとAramcoが地震探査イメージングをエクサフロップス級へ押し上げる
- 5.2上流予算の縮小で、各坑井の成否がより優れたモデルに左右される
- 5.3油田サービス企業がデジタル事業をホスト型コンピューティングに転換する
- 06市場トレンド
- 6.1直接液冷が地震探査クラスターの標準になる
- 6.2地下データプラットフォームがクラウドリージョンへ移行する
- 6.3湾岸の産油国が国内にAI容量を構築する
- 07市場の課題
- 7.1原油価格の変動が裁量的なIT予算を削る
- 7.2NIS2と産業セキュリティ規則が現場拠点のコストを押し上げる
- 08市場機会
- 8.1製油所、LNGトレイン、洋上資産向けのデジタルツイン
- 8.2パートナーのホールで上流向けスーパーコンピューターをホストする
- 09価格分析
- 9.1MWあたり価格、2020-2035
- 9.2公開された価格基準
- 10標準と規制
- 10.1NIS2指令(EU)2022/2555
- 10.2委任規則(EU)2024/1364
- 10.3IEC 62443
- 10.4API Standard 1164
- 10.5ASHRAEの液冷ガイダンスとEN 50600
- 11市場セグメンテーション
- 11.1コンポーネント別
- 11.2ITハードウェア
- 11.3コロケーション・クラウドホスティング
- 11.4電気・機械インフラ
- 11.5建設・内装工事
- 11.6エンドユーザー別
- 11.7上流探鉱・生産事業者
- 11.8精製・石油化学
- 11.9油田サービス企業
- 11.10中流・パイプライン事業者
- 11.11ワークロード別
- 11.12社内IT・トレーディング
- 11.13地震探査イメージング・貯留層シミュレーション
- 11.14運用技術・SCADA
- 11.15AI・デジタルツイン
- 11.16施設タイプ別
- 11.17企業・HPCデータセンター
- 11.18コロケーション・クラウドホスト型容量
- 11.19現場・洋上エッジ拠点
- 12Dc独自分析:上流hpcホールのコスト分解
- 12.1自社所有GPU地震探査ホール
- 12.2パートナーがホストするGPUホール
- 12.3従来型企業ホール
- 13地域別インサイト
- 13.1北米
- 13.2欧州
- 13.3アジア太平洋
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2サウジアラビア
- 14.3中国
- 14.4ノルウェー
- 14.5カナダ
- 14.6アラブ首長国連邦
- 14.7ブラジル
- 14.8英国
- 14.9インド
- 14.10カタール
- 14.11メキシコ
- 14.12クウェート
- 15予測シナリオ
- 15.1低位シナリオ
- 15.2基本シナリオ
- 15.3高位シナリオ
- 16競合インサイト
- 16.1Hewlett Packard Enterprise(HPE)
- 16.2Dell Technologies
- 16.3Lenovo
- 16.4NVIDIA
- 16.5Huawei Technologies
- 16.6SLB
- 16.7Halliburton
- 16.8Baker Hughes
- 16.9Microsoft
- 16.10Amazon Web Services
- 16.11Google Cloud
- 16.12solutions by stc
- 16.13Schneider Electric
- 16.14Vertiv
- 16.15Equinix
- 17最近の動向
- 17.1SLB Data Center Solutions、2026年10月
- 17.2Eni HPC7、2026年6月
- 17.3Aramcoとsolutions by stc、2026年5月
- 17.4SLB Digitalの2025年決算、2026年1月
- 17.5Baker Hughesの受注、2026年1月
- 17.6AramcoのAIによる価値創出、2025年11月
- 18調査方法
- 18.1モデルの入力値
- 18.2上下限チェック
- 図 1石油・ガス向けデータセンター市場規模、2020-2035
- 表 1市場スナップショット、2025年、2026年、2035年
- 表 2範囲表:本推定に含まれるもの・含まれないもの
- 表 3MWあたり価格、2020-2035
- 表 4コンポーネント別市場、2025年と2035年
- 表 5エンドユーザー別市場、2025年と2035年
- 表 6ワークロード別市場、2025年と2035年
- 表 7施設タイプ別市場、2025年と2035年
- 表 8上流HPCホールのコスト分解、2025年
- 表 9地域別市場、2025年と2035年
- 表 10上位12か国、2025年と2035年
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推定によると、2026年は74.8億米ドルで、2025年の69.2億米ドルから8.08%増加します。市場は2025年からのCAGR 7.18%で、2035年までに138.5億米ドルに達すると予測されています。
2020年から2025年の年率5.89%に続き、2025年から2035年は年率7.18%です。石油・ガスの稼働IT負荷が1,650 MWから2,520 MWに増加し、その負荷に占めるGPUのシェアが9%から26%に上昇するためです。
2025年の支出69.2億米ドル:ITハードウェア52.7億米ドル、コロケーション・クラウドホスティング7億6,923万米ドル、自社拠点の電力・冷却6億5,175万米ドル、建設2億3,100万米ドルです。電力会社と、データセンターに販売されるガス電力は対象外です。
2025年は自社所有のGPU地震探査ホールでMW・年あたり約884万米ドルで、従来型の企業向けホールは334万米ドル、パートナーがホストする場合は1,042万米ドルです(DC Market Insights推定)。
AI・デジタルツインで、2025年の8億3,085万米ドルから2035年までに40.2億米ドルへ年率17.07%で成長します。一方、地震探査イメージング・貯留層シミュレーションは2035年も支出の24.00%を維持します。
上流探鉱・生産事業者で、2025年支出の47.00%を占めます。SLB、Halliburton、Baker Hughesが事業者向けにコンピューティングをホストしていることから、油田サービス企業が年率8.69%で最も速く成長します。
北米で、2025年支出の34.00%を占め、米国は20.2億米ドルです。アジア太平洋は年率8.84%で最も速く成長し、インドは年率12.22%で最も成長が速い大国です。
HPC7が2026年6月のTOP500リストで6位に入ったことで、EniのHPC6とHPC7の実効性能は合計1,048ペタフロップスに達しました。また、Aramcoがsolutions by stcと導入する3億7,250万米ドルのシステムにより、同社の上流部門チームは現在の7倍のコンピューティング能力を得ます。
HPE、Dell Technologies、Lenovoが石油・ガス向けサーバー支出の約40%を占めます(DC Market Insights推定)。NVIDIA、SLB、Halliburton、Baker Hughes、Microsoft、Amazon Web Services、solutions by stcもその他の主要サプライヤーです。
2026年の74.8億米ドルは、石油・ガス向けのITハードウェア、ホスト型容量、自社拠点の設備を算入しています。狭い指標は地震探査用スーパーコンピューターのみを数え、広い指標は電力会社、ソフトウェア、データセンターに販売されるガス電力を加えます。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。