
클라우드 GPU 관리 소프트웨어 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
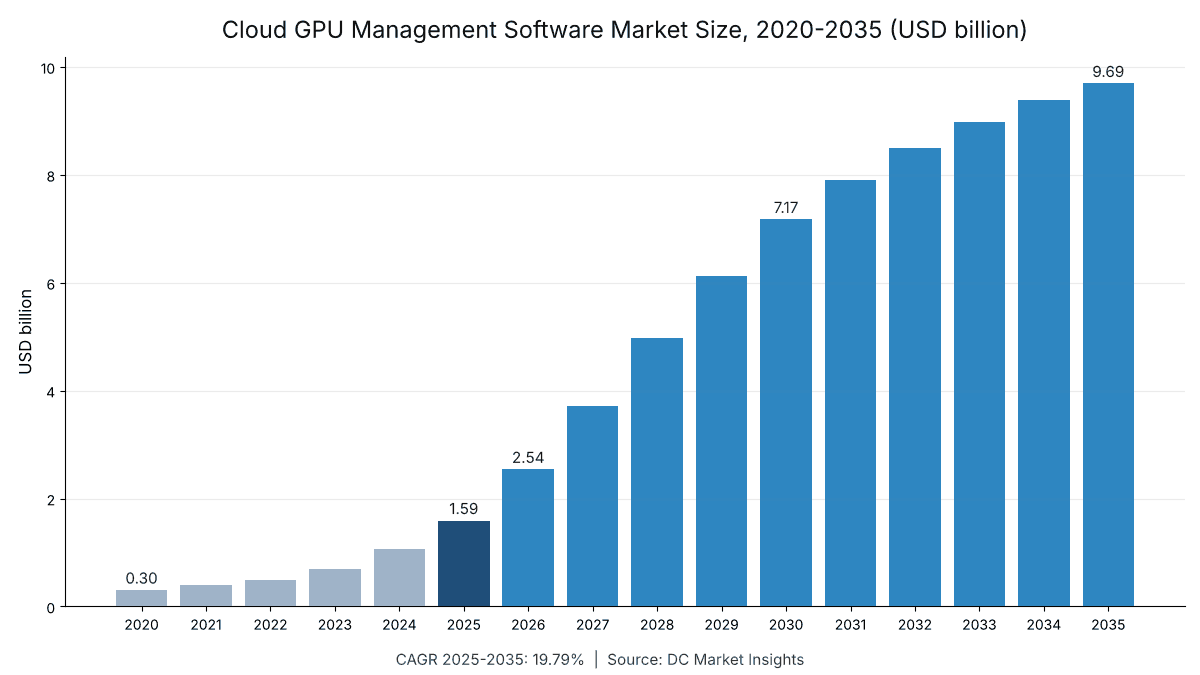
클라우드 GPU 관리 소프트웨어 시장 규모는 2025년 USD 1,590.0백만였으며, 연평균 성장률(CAGR) 19.79%로 성장해 2035년에는 USD 9,690.0백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02주요 시장 통계 및 핵심 요약
- 03요약 보고
- 04시장 범위
- 05추정치가 서로 다른 이유
- 06시장 성장 요인
- 07시장 동향
- 08시장 과제
- 09시장 기회
- 10가격 분석
- 19개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 7분석 대상 기업
분석 대상 기업
- Nutanix: Nutanix Enterprise AI for any Kubernetes platform (November 2024)
- Hewlett Packard Enterprise: private cloud AI systems with GPU management
- Dell Technologies: AI factory software bundles for on-premises GPU clusters
- Canonical: Kubernetes and GPU operator distributions
- Mirantis: Kubernetes platforms for GPU clouds
- IBM: Spectrum LSF workload scheduling for high-performance computing (HPC)
- Altair (Siemens): PBS Professional scheduler for HPC clusters
전체 분석
클라우드 GPU 관리 소프트웨어 시장은 2026년 25억 4,000만 달러 규모로 평가되며, 2025년 15억 9,000만 달러에서 2035년 96억 9,000만 달러로 성장해 2025~2035년 연평균 성장률(CAGR) 19.79%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 이 시장의 규모를 좌우하는 것은 유휴 그래픽 처리 장치(GPU)의 비용입니다. 2025년 데이터센터 GPU의 평균 판매 가격은 약 22,060달러였기 때문에, 전체 GPU 가동률을 몇 포인트만 끌어올리는 스케줄러도 수개월 안에 투자비를 회수할 수 있으며, 대형 클라우드 이외의 구매자들이 이제 이러한 소프트웨어에 비용을 지불하고 있습니다. 공급 측면은 빠르게 통합되고 있습니다. NVIDIA는 2024년 4월 Run:ai 인수에 합의했고, 2025년 12월 Slurm 스케줄러 개발사인 SchedMD를 인수했으며, 2026년 10월에는 DSX AI 팩토리 스택 내에서 Run:ai 플랫폼 전체를 오픈소스로 공개했습니다. 이에 따라 벤더 매출은 라이선스에서 지원, 컨트롤 플레인, 미터링으로 이동하고 있습니다.
이 시장은 데이터센터 GPU 플릿을 스케줄링, 분할, 모니터링, 미터링하는 유료 소프트웨어와 이를 구축하기 위한 서비스를 포함합니다. 2025년 매출 구조는 설치된 데이터센터 GPU 1,620만 개 × 유료 관리 비중 9% = GPU 146만 개 × GPU당 연간 950달러 = 소프트웨어 13억 9,000만 달러이며, 여기에 구축 및 지원 서비스 2억 776만 달러가 더해집니다. 구성 요소 중에서는 GPU 클라우드 컨트롤 플레인 및 미터링이 연 23.25%로 가장 빠르게 성장하는데, 새로운 GPU 클라우드마다 테넌트 격리와 과금 기능이 필요하기 때문입니다. 지역별로는 사우디아라비아와 아랍에미리트에서 소버린 AI 클러스터가 가동되면서 중동 및 아프리카가 연 23.89%로 가장 빠르게 성장합니다.
주요 시장 통계: 2026년 클라우드 GPU 관리 소프트웨어 시장의 규모는?
클라우드 GPU 관리 소프트웨어 시장은 2026년 25억 4,000만 달러에 이르러 2025년의 15억 9,000만 달러보다 59.50% 증가합니다. 같은 기간 설치된 데이터센터 GPU 기반은 1년 만에 1,620만 개에서 2,360만 개로 늘어납니다(DC Market Insights 추정).
- 2025년 시장 규모: 15억 9,000만 달러
- 2026년 시장 규모: 25억 4,000만 달러
- 2030년 시장 규모: 71억 7,000만 달러
- 2035년 시장 규모: 96억 9,000만 달러
- 2025~2035년 CAGR: 19.79%(저성장 시나리오 14.37%, 고성장 시나리오 24.34%)
- 최대 구성 요소: 클러스터 스케줄링 및 오케스트레이션, 2025년 매출의 32.17%
- 최고 성장 구성 요소: GPU 클라우드 컨트롤 플레인 및 미터링, 연 23.25%
- 선도 지역: 북미, 2025년 매출의 52.00%; 최고 성장 지역: 중동 및 아프리카, 23.89%
- 최대 국가: 미국, 2025년 7억 4,864만 달러
- 유료 관리 소프트웨어를 사용하는 GPU: 2025년 146만 개, 2035년 1,396만 개
- 시장 선도 기업: NVIDIA, NVIDIA AI Enterprise, Run:ai, Slurm 지원을 통해 2025년 매출의 약 35%(DC Market Insights 추정)
핵심 요약: GPU 보유 기업은 왜 관리 소프트웨어에 비용을 지불하는가?
- 클러스터 스케줄링 및 오케스트레이션이 2025년 매출의 32.17%로 선두를 차지합니다. 수천 개의 GPU에 걸친 작업 대기열 관리가 22,060달러짜리 자산이 얼마나 유휴 상태로 남는지를 결정하기 때문입니다.
- 2025년 설치된 데이터센터 GPU 중 유료 관리 소프트웨어로 운영된 비중은 9%에 불과했습니다. 최대 규모 클라우드들이 자체 스케줄러를 개발하기 때문입니다. 이 비중은 기업과 정부의 GPU 보유가 늘어나면서 2035년 20%로 상승합니다.
- AI 추론은 연 24.75% 성장합니다. 모델 서빙에는 학습 클러스터에서는 필요하지 않았던 오토스케일링과 GPU 분할이 요구되기 때문입니다.
- 관리 대상 GPU당 매출은 2035년까지 연 950달러에서 620달러로 감소합니다. NVIDIA가 2025년 Run:ai 스케줄러를, 2026년 플랫폼 전체를 오픈소스로 공개했기 때문입니다.
요약 보고: 클라우드 GPU 관리 소프트웨어 시장의 가치는?
전 세계 클라우드 GPU 관리 소프트웨어 시장 규모는 2020년 3억 373만 달러로 평가되었고, 2025년 15억 9,000만 달러에 도달했으며, 예측 기간 동안 CAGR 19.79%로 성장해 2035년 96억 9,000만 달러에 이를 것으로 예상됩니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 15억 9,000만 달러 |
| 2026년 시장 규모 | 25억 4,000만 달러 |
| 2025~2035년 CAGR | 19.79% |
| 2035년 시장 규모 | 96억 9,000만 달러 |
| 대상 세그먼트 | 구성 요소, 배포 모델, 최종 사용자, 워크로드 |
2020년부터 2025년까지 시장은 연 39.30% 성장했으며, 이 기간 설치된 데이터센터 GPU 기반은 330만 개에서 1,620만 개로 증가했습니다. NVIDIA 한 곳만 해도 2026 회계연도 데이터센터 매출이 1,937억 달러로 전년 대비 68% 증가했다고 발표했습니다. 2025년 이후 성장률은 19.79%로 둔화되는데, 소프트웨어 단가는 하락하는 반면 유료 관리 대상은 GPU 146만 개에서 1,396만 개로 확대되기 때문입니다. DC Market Insights는 데이터센터에 약 5,390만 개의 GPU가 설치될 2030년에 시장 규모가 71억 7,000만 달러에 이를 것으로 예상합니다.
클라우드 GPU 관리 소프트웨어 시장에는 무엇이 포함되는가?
클라우드 GPU 관리 소프트웨어 시장은 어떤 작업을 어떤 데이터센터 GPU에서 실행할지, GPU를 어떻게 공유할지, GPU 사용량을 어떻게 측정하고 과금할지를 결정하는 소프트웨어 및 서비스에 대한 2025년 지출 15억 9,000만 달러를 집계합니다.
포함 범위
- 클러스터 스케줄링 및 오케스트레이션: Slurm 지원, Kubernetes GPU 스케줄러, NVIDIA Run:ai 및 NVIDIA Base Command 방식의 작업 관리자.
- GPU 가상화 및 분할: 가상 GPU(vGPU) 라이선스, 멀티 인스턴스 GPU(MIG) 관리, 그리고 VMware Private AI Foundation, Red Hat OpenShift AI, Nutanix Enterprise AI 등 프라이빗 AI 플랫폼 중 GPU 관련 부분.
- 모니터링 및 관측성: GPU 상태, 텔레메트리, 장애 예측, 가동률 대시보드.
- GPU 클라우드 컨트롤 플레인 및 미터링: CoreWeave Mission Control, Rafay 등 GPU 클라우드 사업자에게 판매되거나 사업자가 운영하는 테넌트 격리, 프로비저닝, 할당량, 사용량 미터링 및 과금 소프트웨어.
- 오픈소스 스케줄러 지원 계약을 포함한 구축, 통합 및 유료 지원.
제외 범위
- GPU 하드웨어(데이터센터 가속기 시장에서 집계), GPU 임대 매출, 그리고 학습 프레임워크 및 모델 레지스트리 등 모델 개발 도구.
- 서버, 스토리지, 네트워크의 일반적인 데이터센터 오케스트레이션(데이터센터 오케스트레이션 시장에서 집계), 전력 및 냉각을 위한 데이터센터 인프라 관리(DCIM), 하이퍼스케일 클라우드가 자체 용도로만 개발·운영하는 스케줄러.
세그먼트 간 관계
관리 대상 GPU마다 스케줄링, 분할, 모니터링, 컨트롤 플레인 기능으로 나뉘는 하나의 소프트웨어 구독이 따르며, 새로운 배포마다 구축 작업이 추가됩니다. 2025년 구성은 스케줄링 32.17%, 컨트롤 플레인 및 미터링 22.17%, 가상화 20.00%, 모니터링 12.61%, 서비스 13.04%였습니다.
클라우드 GPU 관리 소프트웨어 시장 추정치는 왜 서로 다른가?
DC Market Insights의 2026년 추정치 25억 4,000만 달러는 데이터센터 GPU 플릿을 위한 유료 소프트웨어와 서비스만 집계하므로, AI 인프라 소프트웨어 전체에 대한 추정치보다 작습니다.
더 넓은 정의는 머신러닝 운영(MLOps) 플랫폼, AI 개발 제품군, 추론 마이크로서비스와 프레임워크를 포함한 NVIDIA AI Enterprise 번들 전체, GPU 임대 매출, 또는 하이퍼스케일 스케줄러의 내부 엔지니어링 비용을 추가합니다. 일부는 워크스테이션 및 게이밍 GPU 유틸리티나 중앙처리장치(CPU)까지 관리하는 범용 클라우드 관리 플랫폼도 포함합니다. DC Market Insights는 데이터센터 GPU의 관리 계층만 포함하므로, 이 수치는 가속기 및 오케스트레이션 보고서와 합산해도 중복되지 않습니다.
| 항목 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| GPU 스케줄링, 분할, 모니터링, 미터링 소프트웨어 | 포함, 2025년 13억 9,000만 달러 | GPU 플릿 운영만을 위해 구매 |
| 구축 및 유료 지원 | 포함, 2025년 2억 776만 달러 | 소프트웨어를 실제 운영에 투입하는 데 필요 |
| MLOps 및 모델 개발 도구 | 제외 | GPU가 아닌 모델을 위해 구매 |
| GPU 임대 매출 | 제외 | 소프트웨어가 아닌 클라우드 서비스 |
| 하이퍼스케일러 자체 개발 스케줄러 | 제외 | 시장 거래가 발생하지 않음 |
소규모 구매자도 범위에 포함됩니다. 대학 연구 클러스터와 GPU 100개 미만을 보유한 기업 팀은 Slurm 지원이나 Run:ai 사용권을 구매하며, 이들은 기업 및 정부 소버린 AI 및 연구 세그먼트에 속합니다. 두 세그먼트는 합계 2025년 매출의 56.00%를 차지했습니다.
시장 성장 요인: GPU 보유 기업은 왜 지금 관리 소프트웨어를 구매하는가?
세 가지 변화가 클라우드 GPU 관리 소프트웨어 시장을 2025년 15억 9,000만 달러에서 2026년 25억 4,000만 달러로 끌어올립니다. 설치된 GPU 기반의 확대, 3대 대형 클라우드 이외 GPU 클라우드의 부상, 그리고 GPU 관리를 기본 기능으로 제공하는 프라이빗 AI 플랫폼입니다.
설치된 데이터센터 GPU 1,620만 개로 유휴 시간이 경영진 차원의 비용이 되다
NVIDIA는 2026 회계연도 데이터센터 매출 1,937억 달러를 발표했으며, 이 중 4분기 매출은 사상 최대인 623억 달러였습니다(NVIDIA 2026 회계연도 실적). DC Market Insights는 2025년 말 데이터센터에 설치된 GPU를 1,620만 개로 집계하며, 2030년에는 5,390만 개로 늘어날 것으로 봅니다. GPU당 약 22,060달러를 기준으로 하면, GPU 10,000개 규모 클러스터에서 가동률을 1%포인트 높일 때마다 약 220만 달러 상당의 하드웨어가 다시 가동되는 셈이며, 이것이 2025년 클러스터 스케줄링 및 오케스트레이션이 5억 1,249만 달러의 매출을 올린 이유입니다.
GPU 클라우드에는 자체 컨트롤 플레인이 필요하다: CoreWeave, 2025년 말 43개 사이트에서 850MW 운영
CoreWeave는 2025년 연차 보고서에서 “850MW 이상의 가동 전력을 갖춘 43개 데이터센터를 운영”했고 약 3.1기가와트(GW)의 계약 전력을 확보했으며, CoreWeave Mission Control이 “보안, 관측성, 서비스를 통합”한다고 밝혔습니다. 이 회사의 2025년 연간 매출은 50억 달러를 넘어섰으며, Nebius는 실적 발표에서 2025년 매출이 5억 2,980만 달러로 479% 증가했다고 밝혔습니다. 새로운 GPU 클라우드마다 멀티테넌트 프로비저닝, 할당량, 사용량 과금이 필요하기 때문에, 네오클라우드 및 GPU 클라우드 사업자는 2025년 4억 7,786만 달러의 소프트웨어와 서비스를 구매했습니다(DC Market Insights 추정).
프라이빗 AI 플랫폼이 GPU 관리를 표준화하다: 2025년 8월부터 VMware Cloud Foundation 9.0
Broadcom은 2025년 8월 26일 “VMware Private AI Services가 VMware Cloud Foundation 9.0의 표준 구성 요소가 될 것”이라고 밝혔으며, NVIDIA Blackwell 및 AMD Instinct MI350 GPU를 지원합니다(Broadcom, 2025년 8월). 각 사에 따르면 Red Hat은 2025년 10월 Red Hat AI 3에 서로 다른 가속기 간 분산 추론 기능을 추가했고, Nutanix는 2024년 11월 모든 Kubernetes 플랫폼용 Nutanix Enterprise AI를 출시했습니다. 이에 따라 기업은 이미 라이선스를 보유한 플랫폼 안에서 GPU 분할 기능을 확보하게 되며, 이는 2025년 프라이빗 클라우드 온프레미스 지출 6억 529만 달러를 뒷받침합니다.
시장 동향: GPU 플릿 소프트웨어는 어떻게 변화하고 있는가?
라이선스는 오픈소스로 이동하고 유료 가치는 지원, 컨트롤 플레인, 추론 서빙으로 옮겨가고 있습니다. 이 때문에 GPU 클라우드 컨트롤 플레인 및 미터링의 매출 비중은 2025년 22.17%에서 2035년 29.46%로 상승합니다.
NVIDIA, 스케줄러 계층을 오픈소스화: 2025년 4월 KAI, 2026년 10월 Run:ai 전체
NVIDIA 개발자 블로그에 따르면, NVIDIA는 2025년 4월 1일 Run:ai의 핵심인 KAI Scheduler를 Apache 2.0 라이선스로 공개했으며, 2026년 10월 13일에는 DSX AI 팩토리 플랫폼의 일환으로 “NVIDIA Run:ai 플랫폼 전체를 오픈소스 소프트웨어로 제공”한다고 밝혔습니다. Nebius는 같은 날 Nebius Applications에서 오픈소스 Run:ai를 제공하기 시작했습니다. DC Market Insights는 라이선스 수수료가 지원 계약으로 대체되면서 관리 대상 GPU당 매출이 2025년 950달러에서 2030년 760달러로 감소하는 것으로 모델링합니다.
스케줄러, NVIDIA와 AMD GPU 전반에서 벤더 중립화
NVIDIA는 2025년 12월 15일 Slurm이 “TOP500 목록의 상위 10개 및 상위 100개 시스템 중 절반 이상에서 사용되고 있다”고 밝히며, Slurm을 “오픈소스이자 벤더 중립적인 소프트웨어”로 유지하겠다고 했습니다(NVIDIA, 2025년 12월). VMware Cloud Foundation은 NVIDIA와 함께 AMD ROCm Enterprise AI 소프트웨어를 지원하며, AMD는 2024년 8월 AI 소프트웨어 인력 확보를 위해 Silo AI를 약 6억 6,500만 달러에 인수했습니다. 혼합 플릿을 운영하는 구매자에게는 두 GPU 모두를 위한 하나의 스케줄러가 필요하며, 이는 연 21.21% 성장하는 하이브리드 배포를 뒷받침합니다.
시장 과제: GPU 관리 소프트웨어 매출을 제약하는 요인은?
두 가지 제약으로 인해 2025년 유료 관리 비중은 설치된 데이터센터 GPU의 9%에 머물렀습니다. 최대 구매자들은 자체 소프트웨어를 개발하며, 나머지 영역에서는 오픈소스가 가격을 낮추고 있습니다.
하이퍼스케일러, 2025년 설비투자 2,950억 달러 이상 지출하며 자체 스케줄러 운영
각 사의 연간 실적 발표에 따르면 2025년 유형자산 및 설비 구매액은 Amazon 1,318억 달러, Alphabet 914억 달러, Meta 722억 2,000만 달러였으며, Alphabet은 2026년 1,750억~1,850억 달러, Meta는 1,150억~1,350억 달러를 예상하고 있습니다. 이 자금으로 구매한 GPU의 대부분은 자체 스케줄러로 운영되어 소프트웨어 판매로 이어지지 않습니다. 그 결과 이들 클라우드가 서드파티 GPU 도구를 재판매하는 하이퍼스케일 클라우드 마켓플레이스는 2025년 매출의 14.00%에 그쳤으며, 2035년에는 11.00%로 낮아집니다.
오픈소스로 2035년까지 관리 대상 GPU당 매출 약 35% 감소
KAI Scheduler, Slurm, Run:ai 플랫폼 전체를 무료로 내려받을 수 있게 되면서, 유료 제품은 스케줄러 자체가 아니라 지원, 보안, 플릿 운영을 판매해야 합니다. DC Market Insights는 관리 대상 GPU당 연간 매출을 2025년 950달러, 2035년 620달러로 35% 감소하는 것으로 모델링하며, 그 결과 관리 대상 GPU가 연 25.35% 증가하는 동안 시장은 연 19.79% 성장합니다.
시장 기회: GPU 관리 소프트웨어는 어디에서 가장 큰 수익을 올릴 것인가?
2035년까지 가장 큰 가치를 더하는 분야는 소버린 AI 클러스터와 추론 서빙입니다. 두 분야는 2025~2035년 정부 소버린 AI 및 연구와 AI 추론 지출을 합계 69억 달러 늘립니다(DC Market Insights 추정, 두 세그먼트는 일부 중복됨).
소버린 및 연구 클러스터, 2035년 23억 3,000만 달러 도달
정부 자금으로 구축되는 클러스터는 소프트웨어를 직접 개발하기보다 구매하는 경향이 있습니다. Rafay는 2026년 6월 인도의 Yotta, 아프리카의 Cassava Technologies, 호주의 Firmus, 캐나다의 TELUS와의 국가 및 소버린 배포 사례를 발표했습니다. 정부 소버린 AI 및 연구는 2025년 3억 5,043만 달러에서 2035년 23억 3,000만 달러로 연 20.84% 성장하며, 모델 내에서 가장 빠르게 성장하는 최종 사용자입니다.
추론 서빙에는 GPU 분할이 필요하다: AI 추론, 2035년 55억 3,000만 달러 도달
추론 트래픽은 하루 동안 증감을 반복하므로, 운영자는 MIG로 GPU를 분할하고 복제본을 늘리거나 줄입니다. Red Hat에 따르면 Red Hat AI 3는 2025년 10월 “서로 다른 하드웨어 가속기”를 위한 llm-d 분산 추론 프로젝트를 추가했습니다. DC Market Insights 모델에서 AI 추론의 비중은 2025년 매출의 38.00%에서 2035년 57.00%로 확대됩니다.
가격 분석: GPU 관리 소프트웨어의 GPU당 비용은?
정가는 NVIDIA AI Enterprise의 경우 GPU당 연간 최대 4,500달러이며, 관리 계층의 혼합 유료 단가는 2025년 GPU당 연간 약 950달러였습니다(DC Market Insights 추정).
| 단위 요율(DC Market Insights 추정) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 관리 대상 GPU당 연간 소프트웨어(달러) | 1,300 | 950 | 760 | 620 |
| 설치된 GPU 중 유료 관리 비중 | 6.0% | 9.0% | 15.5% | 20.0% |
| 소프트웨어 대비 서비스 비중 | 18.0% | 15.0% | 13.0% | 12.0% |
공개 가격 기준점: NVIDIA는 NVIDIA AI Enterprise의 가격을 1년 구독 시 GPU당 4,500달러, 5년 지원이 포함된 영구 라이선스 시 GPU당 22,500달러, 클라우드 마켓플레이스에서는 GPU 시간당 1달러로 제시하고 있습니다(NVIDIA AI Enterprise 라이선스 가이드). 이 제품군은 플릿 관리보다 훨씬 넓은 범위를 포괄하므로, DC Market Insights는 일반적인 유료 가격의 약 5분의 1을 관리 계층으로 집계합니다.
표준 및 규제: GPU 플릿 소프트웨어에 영향을 미치는 규정은?
2024년부터 2025년 사이에 채택된 최소 다섯 가지 규정이 2026년 25억 4,000만 달러 규모의 시장에 영향을 미치며, 대부분 GPU 보유자에게 플릿 운영 내역을 측정하고 보고하도록 요구합니다.
- EU 위임 규정 2024/1364: IT 전력 500킬로와트(kW) 이상의 데이터센터 운영자는 2024년 9월 15일까지, 이후 2025년 5월 15일까지, 그리고 매년 에너지 및 성능 데이터를 보고해야 합니다(EUR-Lex).
- EU 인공지능법(규정 2024/1689): 학습 연산량 기준 10^25 부동소수점 연산을 초과하는 범용 AI 모델에는 추가 의무가 부과되므로, 제공자는 학습 실행별 연산량을 기록합니다(출처: EUR-Lex).
- 미국 산업안보국(BIS) AI 확산 규칙(2025년 1월 15일): 데이터센터 검증 최종 사용자 승인을 범용 버전과 국가별 버전으로 나누었으며, 준수 기한은 2025년 5월 15일이었습니다(출처: Federal Register).
- BIS의 AI 확산 규칙 철회(2025년 5월 13일): 이 규칙은 준수 기한 전에 철회되었으나, GPU 수출 허가에는 여전히 최종 사용자 기록이 요구됩니다(출처: BIS).
- ISO/IEC 42001(2023년 12월): AI 경영시스템 표준으로, 조직에 연산 자원을 포함한 AI 자원을 문서화하도록 요구합니다(출처: 국제표준화기구).
시장 세분화: 클라우드 GPU 관리 소프트웨어 시장을 선도하는 세그먼트는?
클러스터 스케줄링 및 오케스트레이션이 2025년 5억 1,249만 달러로 선두를 차지하며, GPU 클라우드 컨트롤 플레인 및 미터링, 퍼블릭 GPU 클라우드, 정부 소버린 AI 및 연구, AI 추론이 각 부문에서 가장 빠르게 성장합니다.
구성 요소별 클라우드 GPU 관리 소프트웨어 시장
| 구성 요소 | 2025(백만 달러) | 2025년 비중 | 2035(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 클러스터 스케줄링 및 오케스트레이션 | 512.49 | 32.17% | 2,856.22 | 18.74% |
| GPU 가상화 및 분할 | 318.57 | 20.00% | 1,557.94 | 17.20% |
| 모니터링 및 관측성 | 200.84 | 12.61% | 1,384.83 | 21.30% |
| GPU 클라우드 컨트롤 플레인 및 미터링 | 353.20 | 22.17% | 2,856.22 | 23.25% |
| 구축 및 지원 서비스 | 207.76 | 13.04% | 1,038.62 | 17.46% |
GPU 클라우드 컨트롤 플레인 및 미터링은 연 23.25%로 가장 빠르게 성장하며, 2035년에는 29.46%의 비중으로 스케줄링과 같은 수준에 도달합니다.
배포 모델별 클라우드 GPU 관리 소프트웨어 시장
| 배포 모델 | 2025(백만 달러) | 2025년 비중 | 2035(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 퍼블릭 GPU 클라우드 | 732.72 | 46.00% | 5,040.79 | 21.27% |
| 프라이빗 클라우드 온프레미스 | 605.29 | 38.00% | 2,908.15 | 16.99% |
| 하이브리드 | 254.86 | 16.00% | 1,744.89 | 21.21% |
기업의 GPU 작업이 GPU 클라우드로 더 많이 이동하면서 퍼블릭 GPU 클라우드의 비중은 46.00%에서 52.00%로 상승합니다.
최종 사용자별 클라우드 GPU 관리 소프트웨어 시장
| 최종 사용자 | 2025(백만 달러) | 2025년 비중 | 2035(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| 네오클라우드 및 GPU 클라우드 사업자 | 477.86 | 30.00% | 3,102.02 | 20.57% |
| 기업 | 541.57 | 34.00% | 3,198.96 | 19.44% |
| 정부 소버린 AI 및 연구 | 350.43 | 22.00% | 2,326.52 | 20.84% |
| 하이퍼스케일 클라우드 마켓플레이스 | 223.00 | 14.00% | 1,066.32 | 16.94% |
기업은 2035년 매출의 33.00%로 최대 최종 사용자 지위를 유지합니다. 기업의 서버 구매는 클라우드 서버 시장에서 다룹니다.
워크로드별 클라우드 GPU 관리 소프트웨어 시장
| 워크로드 | 2025(백만 달러) | 2025년 비중 | 2035(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|
| AI 학습 | 828.29 | 52.00% | 3,489.78 | 15.47% |
| AI 추론 | 605.29 | 38.00% | 5,525.48 | 24.75% |
| HPC 및 시뮬레이션 | 159.29 | 10.00% | 678.57 | 15.60% |
DC Market Insights 모델에서 AI 추론은 2029년에 AI 학습을 추월합니다.
DC 독점 분석: GPU 플릿 소프트웨어 가격 사다리, GPU당 연간 0달러부터 8,760달러까지 6개 가격대
이 가격 사다리는 6개의 공개 자료를 바탕으로 한 DC Market Insights 추정치로, 공개된 라이선스 조건을 GPU당 연간 비용으로 환산해 구매자가 오픈소스, 구독, 클라우드 미터링을 비교할 수 있도록 합니다.
| 단계 | 제품 | 산정 기준 | GPU당 연간 비용(달러) |
|---|---|---|---|
| 1 | 오픈소스 KAI Scheduler, Slurm 또는 Run:ai | 무료 라이선스, Apache 2.0 또는 오픈소스 | 0 |
| 2 | DC Market Insights 혼합 유료 단가, 2025년 | 관리 계층만, 전체 구매자 | 950 |
| 3 | NVIDIA AI Enterprise, 1년 구독 | GPU당 정가 | 4,500 |
| 4 | NVIDIA AI Enterprise, 영구 라이선스 | 5년 지원 기간 동안 22,500달러 | 4,500 |
| 5 | 클라우드상의 NVIDIA AI Enterprise, 50% 사용 | GPU 시간당 1달러 × 4,380시간 | 4,380 |
| 6 | 클라우드상의 NVIDIA AI Enterprise, 상시 사용 | GPU 시간당 1달러 × 8,760시간 | 8,760 |
2단계와 3~6단계 사이의 격차가 시장 규모를 설명합니다. 정가는 소프트웨어 제품군 전체를 포괄하며, 그중 일부만이 플릿 관리에 해당합니다. GPU 1,024개 규모 클러스터에서 3단계에서 1단계로 전환하면 연간 약 460만 달러의 라이선스 비용을 절감할 수 있지만, 지원과 멀티테넌트 과금이 필요한 구매자는 2단계 수준에 머뭅니다. DC Market Insights는 혼합 단가가 2035년까지 620달러로 하락할 것으로 예상합니다.
지역별 분석: GPU 관리 소프트웨어에 가장 많이 지출하는 지역은?
북미가 2025년 매출의 52.00%로 선두를 차지하며, 중동 및 아프리카가 2035년까지 연 23.89%로 가장 빠르게 성장합니다.
북미 클라우드 GPU 관리 소프트웨어 시장
북미는 2025년 8억 2,829만 달러(매출의 52.00%)를 기록했으며, 연 18.33% 성장해 2035년 44억 6,000만 달러에 이를 전망입니다(DC Market Insights 추정). 미국에는 CoreWeave의 43개 데이터센터를 비롯한 GPU 클라우드 대부분과 기업용 Run:ai 및 Slurm 지원 계약 대부분이 집중되어 있습니다.
아시아 태평양 클라우드 GPU 관리 소프트웨어 시장
아시아 태평양은 2025년 3억 6,636만 달러(매출의 23.00%)를 기록했으며, 연 21.50% 성장해 2035년 25억 7,000만 달러에 이를 전망입니다(DC Market Insights 추정). Yotta와 정부 지원 GPU 클러스터가 플릿 소프트웨어를 구매하면서 인도가 역내에서 가장 빠르게 성장하는 반면, 중국의 판매는 첨단 GPU에 대한 수출 통제로 제약을 받고 있습니다.
유럽 클라우드 GPU 관리 소프트웨어 시장
유럽은 2025년 2억 5,486만 달러(매출의 16.00%)를 기록했으며, 연 20.16% 성장해 2035년 16억 달러에 이를 전망입니다(DC Market Insights 추정). 500kW 이상 사이트에 대한 EU 위임 규정 2024/1364의 연례 보고 의무가 운영자의 GPU 사용량 미터링을 촉진하고 있으며, Nebius는 유럽에서 GPU 클라우드를 운영하고 있습니다.
중동 및 아프리카 클라우드 GPU 관리 소프트웨어 시장
중동 및 아프리카는 2025년 7,964만 달러(매출의 5.00%)를 기록했으며, 연 23.89% 성장해 2035년 6억 7,857만 달러에 이를 전망으로, 가장 빠르게 성장하는 지역입니다(DC Market Insights 추정). 사우디아라비아와 아랍에미리트의 소버린 AI 클러스터는 소프트웨어를 직접 개발하기보다 구매하며, Cassava Technologies는 Rafay 소프트웨어로 아프리카에서 GPU 용량을 운영하고 있습니다.
라틴 아메리카 클라우드 GPU 관리 소프트웨어 시장
라틴 아메리카는 2025년 6,371만 달러(매출의 4.00%)를 기록했으며, 연 19.79% 성장해 2035년 3억 8,775만 달러에 이를 전망입니다(DC Market Insights 추정). 브라질과 멕시코가 시장을 주도하며, 대학 및 연구 클러스터가 Slurm 지원의 초기 구매자입니다.
국가별 분석: GPU 관리 소프트웨어 지출을 주도하는 국가는?
미국이 2025년 7억 4,864만 달러로 선두를 차지하며, 인도는 연 27.05%로 주요 국가 중 가장 빠르게 성장합니다.
| 2025년 순위 | 국가 | 지역 | 2025(백만 달러) | 2035(백만 달러) | 2025~2035년 CAGR |
|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 748.64 | 4,022.94 | 18.31% |
| 2 | 중국 | 아시아 태평양 | 95.57 | 533.16 | 18.76% |
| 3 | 캐나다 | 북미 | 79.64 | 436.22 | 18.54% |
| 4 | 일본 | 아시아 태평양 | 71.68 | 484.69 | 21.06% |
| 5 | 영국 | 유럽 | 63.71 | 387.75 | 19.79% |
| 6 | 독일 | 유럽 | 57.34 | 358.67 | 20.12% |
| 7 | 한국 | 아시아 태평양 | 44.60 | 310.20 | 21.40% |
| 8 | 프랑스 | 유럽 | 41.41 | 271.43 | 20.68% |
| 9 | 인도 | 아시아 태평양 | 39.82 | 436.22 | 27.05% |
| 10 | 사우디아라비아 | 중동 및 아프리카 | 30.26 | 271.43 | 24.53% |
| 11 | 호주 | 아시아 태평양 | 28.67 | 193.88 | 21.06% |
| 12 | 아랍에미리트 | 중동 및 아프리카 | 25.49 | 222.96 | 24.22% |
모델에서 인도는 국가 GPU 프로그램과 인도 GPU 클라우드의 확장에 힘입어 2025년 9위에서 2035년 캐나다와 함께 공동 4위로 올라서며, 사우디아라비아와 아랍에미리트도 같은 이유로 연 24% 이상 성장합니다.
예측 시나리오: 2035년 클라우드 GPU 관리 소프트웨어 시장은 얼마나 커질 수 있는가?
클라우드 GPU 관리 소프트웨어 시장은 기본 시나리오에서 2035년 96억 9,000만 달러에 이르며, 범위는 61억 달러에서 140억 7,000만 달러입니다.
| 시나리오 | 2035년 설치 GPU 중 유료 비중 | 2035년 GPU당 연간 소프트웨어 | 2035년 시장 규모 | 2025~2035년 CAGR |
|---|---|---|---|---|
| 저성장 | 15% | 520달러 | 61억 달러 | 14.37% |
| 기본 | 20% | 620달러 | 96억 9,000만 달러 | 19.79% |
| 고성장 | 25% | 720달러 | 140억 7,000만 달러 | 24.34% |
저성장 시나리오는 오픈소스 Run:ai와 Slurm이 유료 라이선스 대부분을 대체한다고 가정하며, 고성장 시나리오는 기업과 정부가 더 많은 GPU를 보유하고 플릿 운영을 관리형 구독으로 구매한다고 가정합니다.
경쟁 분석: 클라우드 GPU 관리 소프트웨어 시장을 선도하는 기업은?
NVIDIA가 2025년 매출의 약 35%, 상위 5개 공급업체가 약 58%를 차지합니다(정가, 제품 범위, 공개된 배포 사례를 바탕으로 한 DC Market Insights 추정).
- NVIDIA: NVIDIA AI Enterprise(GPU당 연간 정가 4,500달러), Run:ai(2024년 4월 인수 합의, 2026년 10월 오픈소스화), SchedMD 및 Slurm(2025년 12월 인수), DSX OS.
- Broadcom (VMware): VMware Cloud Foundation 9.0에 Private AI Services 기본 탑재(2025년 8월).
- Red Hat: OpenShift AI 및 llm-d 분산 추론을 갖춘 Red Hat AI 3(2025년 10월).
- Nutanix: 모든 Kubernetes 플랫폼용 Nutanix Enterprise AI(2024년 11월).
- Rafay Systems: GPU 클라우드 및 소버린 AI 컨트롤 플레인, Yotta, Cassava Technologies, Firmus, TELUS 배포(2026년 6월).
- CoreWeave: 43개 데이터센터, 850MW 이상에 걸친 Mission Control 플릿 운영(2025년 말).
- Nebius: Nebius Applications에서 오픈소스 Run:ai를 제공하는 GPU 클라우드(2026년 10월), 2025년 매출 5억 2,980만 달러.
- AMD: ROCm Enterprise AI 소프트웨어, Silo AI를 약 6억 6,500만 달러에 인수(2024년 8월).
- Hewlett Packard Enterprise: GPU 관리 기능을 갖춘 프라이빗 클라우드 AI 시스템.
- Dell Technologies: 온프레미스 GPU 클러스터용 AI 팩토리 소프트웨어 번들.
- Canonical: Kubernetes 및 GPU 오퍼레이터 배포판.
- Mirantis: GPU 클라우드용 Kubernetes 플랫폼.
- IBM: 고성능 컴퓨팅(HPC)을 위한 Spectrum LSF 워크로드 스케줄링.
- Altair (Siemens): HPC 클러스터용 PBS Professional 스케줄러.
시장 점유율은 DC Market Insights 추정치입니다. 오픈소스 스케줄러는 어떤 유료 제품보다 훨씬 많은 GPU에서 실행되지만, 매출로 집계되는 것은 지원 계약뿐입니다.
클라우드 GPU 관리 소프트웨어 시장의 최근 동향
- 2026년 10월, NVIDIA는 NVIDIA DSX의 일환으로 Run:ai 플랫폼 전체를 오픈소스로 공개했으며, Nebius는 이를 Nebius Applications에서 제공하기 시작했습니다(출처: NVIDIA, Nebius).
- 2026년 6월, Rafay는 Yotta, Cassava Technologies, Firmus, TELUS와의 소버린 및 GPU 클라우드 배포 사례를 발표했습니다(출처: Rafay).
- 2026년 2월, CoreWeave는 2025년 매출 50억 달러 이상과 668억 달러의 수주 잔고를 발표했습니다(출처: CoreWeave).
- 2025년 12월, NVIDIA는 Slurm 개발사인 SchedMD를 인수했습니다(출처: NVIDIA).
- 2025년 10월, Red Hat은 가속기 간 분산 추론 기능을 갖춘 Red Hat AI 3를 출시했습니다(출처: Red Hat).
- 2025년 8월, Broadcom은 VMware Private AI Services를 VMware Cloud Foundation 9.0의 표준 기능으로 탑재했습니다(출처: Broadcom).
조사 방법론: DC Market Insights는 클라우드 GPU 관리 소프트웨어 시장 규모를 어떻게 산정했는가
DC Market Insights는 설치된 데이터센터 GPU를 기준으로 클라우드 GPU 관리 소프트웨어 시장을 상향식(bottom-up)으로 산정했습니다. 설치 대수는 2020년 330만 개, 2025년 1,620만 개, 2030년 5,390만 개, 2035년 6,980만 개이며, 각 연도의 설치 기반은 최근 5년간의 GPU 출하량으로 구성됩니다(2025년 GPU 출하량 630만 개).
소프트웨어 = 설치된 GPU × 유료 관리 비중(2025년 9%, 2035년 20%) × 관리 대상 GPU당 연간 소프트웨어(2025년 950달러, 2035년 620달러). 서비스 = 소프트웨어의 15%(2025년), 12%(2035년). 세그먼트, 5개 지역, 12개 국가는 매년 합계가 전체와 일치하는 비중으로 산출됩니다. 자세한 내용은 조사 방법론에서 확인할 수 있으며, 보다 넓은 AI 인프라 구축 동향은 AI 데이터센터 시장에서 다룹니다.
검증 기준: (1) 상한: 2025년 소프트웨어 13억 9,000만 달러는 NVIDIA의 2026 회계연도 데이터센터 매출 1,937억 달러의 0.72%입니다. (2) 상한: 혼합 단가 950달러는 NVIDIA AI Enterprise 정가 4,500달러의 21%입니다. (3) 하한: 유료 관리 대상 GPU 146만 개는 데이터센터 가속기 시장 모델에서 기업, 정부, 연구 기관이 구매한 2025년 가속기 매출 비중 23.5%보다 적으므로, 유료 관리 비중은 과대평가되지 않았습니다.
목차
- 01서론
- 1.1보고서 개요
- 1.2시장 정의 및 범위
- 1.3조사 방법론
- 02주요 시장 통계 및 핵심 요약
- 2.12025년, 2026년, 2030년, 2035년 시장 규모
- 2.2핵심 요약
- 03요약 보고
- 3.1시장 현황, 2025년, 2026년, 2035년
- 3.22020-2035년 시장 규모
- 04시장 범위
- 4.1포함 범위
- 4.2제외 범위
- 4.3세그먼트 간 관계
- 05추정치가 서로 다른 이유
- 5.1범위 비교표
- 06시장 성장 요인
- 6.1설치된 데이터센터 GPU 1,620만 개
- 6.2GPU 클라우드에 필요한 자체 컨트롤 플레인
- 6.3GPU 관리를 표준화하는 프라이빗 AI 플랫폼
- 07시장 동향
- 7.1NVIDIA의 스케줄러 계층 오픈소스화
- 7.2벤더 중립화되는 스케줄러
- 08시장 과제
- 8.1자체 스케줄러를 운영하는 하이퍼스케일러
- 8.2오픈소스로 인한 관리 대상 GPU당 매출 감소
- 09시장 기회
- 9.1소버린 및 연구 클러스터
- 9.2추론 서빙 및 GPU 분할
- 10가격 분석
- 10.12020-2035년 단위 요율
- 10.2공개 가격 기준점
- 11표준 및 규제
- 11.1EU 위임 규정 2024/1364
- 11.2EU 인공지능법
- 11.3BIS AI 확산 규칙 및 철회
- 11.4ISO/IEC 42001
- 12시장 세분화
- 12.1구성 요소별: 클러스터 스케줄링 및 오케스트레이션
- 12.2구성 요소별: GPU 가상화 및 분할
- 12.3구성 요소별: 모니터링 및 관측성
- 12.4구성 요소별: GPU 클라우드 컨트롤 플레인 및 미터링
- 12.5구성 요소별: 구축 및 지원 서비스
- 12.6배포 모델별: 퍼블릭 GPU 클라우드
- 12.7배포 모델별: 프라이빗 클라우드 온프레미스
- 12.8배포 모델별: 하이브리드
- 12.9최종 사용자별: 네오클라우드 및 GPU 클라우드 사업자
- 12.10최종 사용자별: 기업
- 12.11최종 사용자별: 정부 소버린 AI 및 연구
- 12.12최종 사용자별: 하이퍼스케일 클라우드 마켓플레이스
- 12.13워크로드별: AI 학습
- 12.14워크로드별: AI 추론
- 12.15워크로드별: HPC 및 시뮬레이션
- 13Dc 독점 분석: GPU 플릿 소프트웨어 가격 사다리
- 13.1GPU당 연간 6개 가격대
- 14지역별 분석
- 14.1북미
- 14.2아시아 태평양
- 14.3유럽
- 14.4중동 및 아프리카
- 14.5라틴 아메리카
- 15국가별 분석
- 15.1미국
- 15.2중국
- 15.3캐나다
- 15.4일본
- 15.5영국
- 15.6독일
- 15.7한국
- 15.8프랑스
- 15.9인도
- 15.10사우디아라비아
- 15.11호주
- 15.12아랍에미리트
- 16예측 시나리오
- 16.1저성장 시나리오
- 16.2기본 시나리오
- 16.3고성장 시나리오
- 17경쟁 분석
- 17.1NVIDIA
- 17.2Broadcom (VMware)
- 17.3Red Hat
- 17.4Nutanix
- 17.5Rafay Systems
- 17.6CoreWeave
- 17.7Nebius
- 17.8AMD
- 17.9Hewlett Packard Enterprise
- 17.10Dell Technologies
- 17.11Canonical
- 17.12Mirantis
- 17.13IBM
- 17.14Altair (Siemens)
- 18최근 동향
- 18.12026년 10월~2025년 8월
- 19조사 방법론
- 19.1수치로 보는 모델
- 19.2검증 기준
- 그림 1클라우드 GPU 관리 소프트웨어 시장 규모, 2020-2035년(백만 달러)
- 표 1요약 보고 항목
- 표 2범위 비교
- 표 32020-2035년 단위 요율
- 표 4구성 요소별 시장
- 표 5배포 모델별 시장
- 표 6최종 사용자별 시장
- 표 7워크로드별 시장
- 표 8GPU 플릿 소프트웨어 가격 사다리
- 표 9상위 12개 국가
- 표 102035년 예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 시장 규모는 25억 4,000만 달러로, 2025년 15억 9,000만 달러보다 59.50% 증가했습니다. 시장은 2035년 96억 9,000만 달러에 이를 것으로 전망되며, 2025년 이후 CAGR은 19.79%입니다.
2020~2025년 연 39.30% 성장한 데 이어 2025~2035년에는 연 19.79% 성장하며, 유료 관리 대상 GPU는 146만 개에서 1,396만 개로 증가합니다(DC Market Insights 추정).
2025년 관리 계층 비용은 관리 대상 GPU당 연간 약 950달러입니다(DC Market Insights 추정). NVIDIA는 NVIDIA AI Enterprise의 가격을 GPU당 연간 4,500달러, 클라우드 마켓플레이스에서는 GPU 시간당 1달러로 제시하고 있습니다.
클러스터 스케줄링 및 오케스트레이션으로, 2025년 5억 1,249만 달러(매출의 32.17%)를 차지했습니다. GPU 클라우드 컨트롤 플레인 및 미터링이 연 23.25%로 가장 빠르게 성장합니다.
네. NVIDIA는 2025년 4월 Run:ai의 핵심인 KAI Scheduler를 Apache 2.0 라이선스로 공개했으며, 2026년 10월에는 NVIDIA DSX 내에서 Run:ai 플랫폼 전체를 오픈소스로 제공한다고 밝혔습니다.
NVIDIA는 2025년 12월 Slurm 개발사인 SchedMD를 인수했으며, Slurm을 오픈소스이자 벤더 중립적인 소프트웨어로 유지하겠다고 밝혔습니다. NVIDIA에 따르면 Slurm은 TOP500 상위 100대 슈퍼컴퓨터의 절반 이상에서 사용되고 있습니다.
북미로, 2025년 8억 2,829만 달러(매출의 52.00%)를 차지했습니다. 중동 및 아프리카가 연 23.89%로 가장 빠르게 성장하며, 인도는 연 27.05%로 주요 국가 중 가장 빠르게 성장합니다.
2025년 설치된 데이터센터 GPU 1,620만 개 중 유료 관리 소프트웨어로 운영된 비중은 9%에 불과했습니다. 하이퍼스케일 클라우드가 자체 스케줄러를 개발하기 때문입니다(DC Market Insights 추정).
NVIDIA가 2025년 매출의 약 35%, 상위 5개 공급업체가 약 58%를 차지합니다(DC Market Insights 추정). Broadcom (VMware), Red Hat, Nutanix, Rafay, CoreWeave, Nebius, AMD도 활발히 활동하고 있습니다.
DC Market Insights의 2026년 추정치 25억 4,000만 달러는 데이터센터 GPU 플릿을 관리하는 유료 소프트웨어와 서비스만 집계합니다. MLOps 도구, AI 소프트웨어 제품군 전체 또는 GPU 임대 매출을 포함하는 추정치는 더 큽니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.