
Markt für Cloud-GPU-Management-Software: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
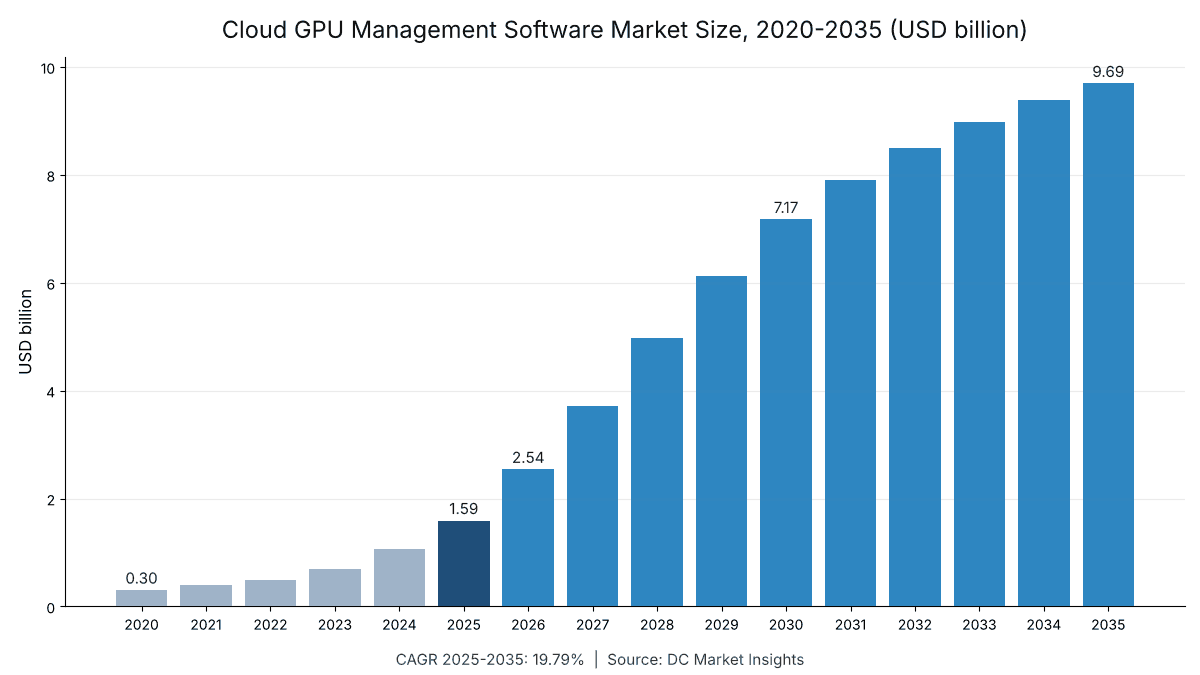
Markt für Cloud-GPU-Management-Software: 2025 lag das Marktvolumen bei USD 1,590.0 Mio.; bis 2035 soll es bei einer CAGR von 19.79 % auf USD 9,690.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 5. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Wichtige Marktkennzahlen und Erkenntnisse
- 03Zusammenfassung
- 04Marktumfang
- 05Warum sich Schätzungen unterscheiden
- 06Markttreiber
- 07Markttrends
- 08Herausforderungen
- 09Marktchancen
- 10Preisanalyse
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 7Profilierte Unternehmen
Profilierte Unternehmen
- Nutanix: Nutanix Enterprise AI for any Kubernetes platform (November 2024)
- Hewlett Packard Enterprise: private cloud AI systems with GPU management
- Dell Technologies: AI factory software bundles for on-premises GPU clusters
- Canonical: Kubernetes and GPU operator distributions
- Mirantis: Kubernetes platforms for GPU clouds
- IBM: Spectrum LSF workload scheduling for high-performance computing (HPC)
- Altair (Siemens): PBS Professional scheduler for HPC clusters
Vollständige Analyse
Der Markt für Cloud-GPU-Management-Software hat 2026 einen Wert von 2,54 Mrd. USD und soll bis 2035 auf 9,69 Mrd. USD steigen, nach 1,59 Mrd. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19,79 % von 2025 bis 2035 (Schätzung von DC Market Insights). Den Ausschlag für die Ausgaben gibt der Preis einer ungenutzten Grafikprozessoreinheit (GPU): Eine Rechenzentrums-GPU kostete 2025 im Durchschnitt rund 22.060 USD, sodass sich ein Scheduler, der die Flottenauslastung um wenige Prozentpunkte erhöht, innerhalb von Monaten amortisiert – und Käufer außerhalb der größten Clouds zahlen inzwischen für diese Software. Die Anbieterseite konsolidiert sich rasch: NVIDIA vereinbarte im April 2024 die Übernahme von Run:ai, kaufte im Dezember 2025 SchedMD, den Entwickler des Slurm-Schedulers, und stellte im Oktober 2026 die vollständige Run:ai-Plattform innerhalb seines DSX-AI-Factory-Stacks als Open Source bereit. Damit verlagern sich die Umsätze der Anbieter von Lizenzen hin zu Support, Control Planes und Metering.
Der Markt umfasst kostenpflichtige Software, die GPU-Flotten in Rechenzentren plant, partitioniert, überwacht und misst, sowie die Dienstleistungen für deren Bereitstellung. Die Rechnung für 2025 lautet: 16,2 Mio. installierte Rechenzentrums-GPUs × 9 % unter kostenpflichtigem Management = 1,46 Mio. GPUs × 950 USD pro GPU-Jahr = 1,39 Mrd. USD Software, zuzüglich 207,76 Mio. USD für Implementierung und Support. GPU Cloud Control Plane and Metering wächst unter den Komponenten mit 23,25 % pro Jahr am schnellsten, weil jede neue GPU-Cloud Mandantentrennung und Abrechnung benötigt; Middle East and Africa ist mit 23,89 % die am schnellsten wachsende Region, da souveräne KI-Cluster in Saudi-Arabien und den Vereinigten Arabischen Emiraten in Betrieb gehen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Cloud-GPU-Management-Software 2026?
Der Markt für Cloud-GPU-Management-Software erreicht 2026 ein Volumen von 2,54 Mrd. USD, 59,50 % mehr als die 1,59 Mrd. USD des Jahres 2025, da die installierte Basis an Rechenzentrums-GPUs innerhalb eines Jahres von 16,2 Mio. auf 23,6 Mio. Einheiten wächst (Schätzung von DC Market Insights).
- Marktgröße 2025: 1,59 Mrd. USD
- Marktgröße 2026: 2,54 Mrd. USD
- Marktgröße 2030: 7,17 Mrd. USD
- Marktgröße 2035: 9,69 Mrd. USD
- CAGR 2025-2035: 19,79 % (niedriges Szenario 14,37 %, hohes Szenario 24,34 %)
- Größte Komponente: Cluster Scheduling and Orchestration, 32,17 % des Werts 2025
- Am schnellsten wachsende Komponente: GPU Cloud Control Plane and Metering, 23,25 % pro Jahr
- Führende Region: North America, 52,00 % des Werts 2025; am schnellsten wachsende Region: Middle East and Africa, 23,89 %
- Größtes Land: Vereinigte Staaten, 748,64 Mio. USD im Jahr 2025
- GPUs unter kostenpflichtiger Management-Software: 1,46 Mio. im Jahr 2025, 13,96 Mio. bis 2035
- Marktführer: NVIDIA, rund 35 % des Werts 2025 über NVIDIA AI Enterprise, Run:ai und Slurm-Support (Schätzung von DC Market Insights)
Zentrale Erkenntnisse: Warum zahlen GPU-Besitzer für Management-Software?
- Cluster Scheduling and Orchestration führt mit 32,17 % des Werts 2025, denn die Warteschlangensteuerung von Jobs über Tausende GPUs entscheidet darüber, wie viel eines Vermögenswerts von 22.060 USD ungenutzt bleibt.
- Nur 9 % der installierten Rechenzentrums-GPUs liefen 2025 unter kostenpflichtiger Management-Software, weil die größten Clouds ihre eigenen Scheduler schreiben; der Anteil steigt bis 2035 auf 20 %, da Unternehmen und Regierungen mehr GPUs besitzen.
- AI Inference wächst um 24,75 % pro Jahr, weil das Bereitstellen von Modellen Autoscaling und GPU-Partitionierung erfordert, die Trainingscluster nicht benötigten.
- Der Umsatz pro verwalteter GPU sinkt bis 2035 von 950 USD auf 620 USD pro Jahr, weil NVIDIA 2025 seinen Run:ai-Scheduler und 2026 die vollständige Plattform als Open Source freigegeben hat.
Zusammenfassung: Welchen Wert hat der Markt für Cloud-GPU-Management-Software?
Der weltweite Markt für Cloud-GPU-Management-Software hatte 2020 einen Wert von 303,73 Mio. USD, erreichte 2025 1,59 Mrd. USD und soll bis 2035 mit einer CAGR von 19,79 % im Prognosezeitraum auf 9,69 Mrd. USD anwachsen.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 1,59 Mrd. USD |
| Marktgröße 2026 | 2,54 Mrd. USD |
| CAGR 2025-2035 | 19,79 % |
| Marktgröße 2035 | 9,69 Mrd. USD |
| Abgedeckte Segmente | Komponente, Bereitstellungsmodell, Endnutzer, Workload |
Von 2020 bis 2025 wuchs der Markt um 39,30 % pro Jahr, während die installierte Basis an Rechenzentrums-GPUs von 3,3 Mio. auf 16,2 Mio. Einheiten zunahm; allein NVIDIA meldete für das Geschäftsjahr 2026 einen Data-Center-Umsatz von 193,7 Mrd. USD, 68 % mehr als im Vorjahr. Nach 2025 verlangsamt sich das Wachstum auf 19,79 %, weil die Stückpreise der Software sinken, während die kostenpflichtige Abdeckung von 1,46 Mio. auf 13,96 Mio. GPUs steigt. DC Market Insights erwartet für 2030 ein Volumen von 7,17 Mrd. USD, wenn rund 53,9 Mio. GPUs in Rechenzentren installiert sind.
Was umfasst der Markt für Cloud-GPU-Management-Software?
Der Markt für Cloud-GPU-Management-Software erfasst Ausgaben von 1,59 Mrd. USD im Jahr 2025 für Software und Dienstleistungen, die entscheiden, welcher Job auf welcher Rechenzentrums-GPU läuft, wie eine GPU geteilt wird und wie ihre Nutzung gemessen und abgerechnet wird.
Enthalten
- Cluster-Scheduling und -Orchestrierung: Slurm-Support, Kubernetes-GPU-Scheduler, NVIDIA Run:ai und Jobmanager nach Art von NVIDIA Base Command.
- GPU-Virtualisierung und -Partitionierung: Lizenzen für virtuelle GPUs (vGPU), Management von Multi-Instance GPU (MIG) sowie der GPU-Anteil privater KI-Plattformen wie VMware Private AI Foundation, Red Hat OpenShift AI und Nutanix Enterprise AI.
- Monitoring und Observability: GPU-Zustand, Telemetrie, Ausfallvorhersage und Auslastungs-Dashboards.
- GPU-Cloud-Control-Plane und Metering: Software für Mandantentrennung, Bereitstellung, Kontingente, Nutzungsmessung und Abrechnung, die an GPU-Cloud-Anbieter verkauft oder von ihnen betrieben wird, etwa CoreWeave Mission Control und Rafay.
- Implementierung, Integration und kostenpflichtiger Support, einschließlich Supportverträgen für Open-Source-Scheduler.
Nicht enthalten
- GPU-Hardware (erfasst im Markt für Rechenzentrumsbeschleuniger), Umsätze aus GPU-Vermietung sowie Werkzeuge zur Modellentwicklung wie Trainings-Frameworks und Modellregister.
- Allgemeine Rechenzentrumsorchestrierung von Servern, Speicher und Netzwerken (erfasst im Markt für Rechenzentrumsorchestrierung), Data Center Infrastructure Management (DCIM) für Strom und Kühlung sowie Scheduler, die Hyperscale-Clouds ausschließlich für den Eigenbedarf entwickeln und betreiben.
Wie die Segmente zusammenhängen
Jede verwaltete GPU trägt ein Software-Abonnement, das sich auf Scheduling-, Partitionierungs-, Monitoring- und Control-Plane-Funktionen verteilt, und jede neue Bereitstellung bringt einen Implementierungsauftrag mit sich. 2025 entfielen 32,17 % auf Scheduling, 22,17 % auf Control Plane und Metering, 20,00 % auf Virtualisierung, 12,61 % auf Monitoring und 13,04 % auf Dienstleistungen.
Warum unterscheiden sich Schätzungen zum Markt für Cloud-GPU-Management-Software?
Der Wert von DC Market Insights von 2,54 Mrd. USD für 2026 erfasst nur kostenpflichtige Software und Dienstleistungen für GPU-Flotten in Rechenzentren und liegt daher unter Schätzungen für KI-Infrastruktursoftware insgesamt.
Weiter gefasste Definitionen schließen Plattformen für Machine Learning Operations (MLOps), KI-Entwicklungssuiten, das vollständige NVIDIA-AI-Enterprise-Paket einschließlich Inferenz-Microservices und Frameworks, Umsätze aus GPU-Vermietung oder die internen Entwicklungskosten von Hyperscale-Schedulern ein. Manche zählen zudem Dienstprogramme für Workstation- und Gaming-GPUs oder allgemeine Cloud-Management-Plattformen, die auch Zentraleinheiten (CPUs) verwalten. DC Market Insights berücksichtigt nur die Management-Ebene von Rechenzentrums-GPUs, sodass sich der Wert mit den Berichten zu Beschleunigern und Orchestrierung konsistent addiert.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Software für GPU-Scheduling, -Partitionierung, -Monitoring und -Metering | Ja, 1,39 Mrd. USD im Jahr 2025 | Wird ausschließlich für den Betrieb von GPU-Flotten gekauft |
| Implementierung und kostenpflichtiger Support | Ja, 207,76 Mio. USD im Jahr 2025 | Erforderlich, um die Software in Betrieb zu nehmen |
| MLOps- und Modellentwicklungswerkzeuge | Nein | Werden für Modelle gekauft, nicht für GPUs |
| Umsätze aus GPU-Vermietung | Nein | Ein Cloud-Dienst, keine Software |
| Hauseigene Hyperscale-Scheduler | Nein | Keine Markttransaktion |
Kleine Käufer sind eingeschlossen: Forschungscluster an Universitäten und Unternehmensteams mit weniger als 100 GPUs kaufen Slurm-Support oder Run:ai-Lizenzen und gehören zu den Segmenten Enterprises sowie Government Sovereign AI and Research, die zusammen 56,00 % des Werts 2025 ausmachten.
Markttreiber: Warum kaufen GPU-Besitzer jetzt Management-Software?
Drei Veränderungen heben den Markt für Cloud-GPU-Management-Software von 1,59 Mrd. USD im Jahr 2025 auf 2,54 Mrd. USD im Jahr 2026: eine größere installierte GPU-Basis, der Aufstieg von GPU-Clouds jenseits der drei großen Anbieter und private KI-Plattformen, die GPU-Management standardmäßig mitliefern.
16,2 Mio. installierte Rechenzentrums-GPUs machen Leerlaufzeit zum Thema für die Vorstandsebene
NVIDIA meldete für das Geschäftsjahr 2026 einen Data-Center-Umsatz von 193,7 Mrd. USD, darunter ein Rekordwert von 62,3 Mrd. USD im vierten Quartal (NVIDIA-Ergebnisse für das Geschäftsjahr 2026). DC Market Insights zählt Ende 2025 16,2 Mio. in Rechenzentren installierte GPUs, bis 2030 steigend auf 53,9 Mio. Bei rund 22.060 USD pro GPU ist jeder Prozentpunkt zusätzlicher Auslastung in einem Cluster mit 10.000 GPUs etwa 2,2 Mio. USD an wieder produktiv genutzter Hardware wert – deshalb erzielte Cluster Scheduling and Orchestration 2025 einen Umsatz von 512,49 Mio. USD.
GPU-Clouds brauchen eigene Control Planes: CoreWeave betrieb Ende 2025 850 MW an 43 Standorten
CoreWeave berichtete in seinem Geschäftsbericht 2025, dass das Unternehmen „43 Rechenzentren mit über 850 MW aktiver Leistung betrieb“ und rund 3,1 Gigawatt (GW) vertraglich gesicherter Leistung hielt und dass CoreWeave Mission Control „Sicherheit, Observability und Dienste integriert“. Das Unternehmen überschritt 2025 einen Jahresumsatz von 5 Mrd. USD, und Nebius meldete laut seiner Ergebnismitteilung für 2025 einen Umsatz von 529,8 Mio. USD, ein Plus von 479 %. Jede neue GPU-Cloud benötigt mandantenfähige Bereitstellung, Kontingente und Nutzungsabrechnung, weshalb Neocloud and GPU Cloud Providers 2025 Software und Dienstleistungen im Wert von 477,86 Mio. USD kauften (Schätzung von DC Market Insights).
Private KI-Plattformen machen GPU-Management zum Standard: VMware Cloud Foundation 9.0 ab August 2025
Broadcom erklärte am 26. August 2025, dass „VMware Private AI Services ein Standardbestandteil von VMware Cloud Foundation 9.0 werden“, mit Unterstützung für NVIDIA-Blackwell- und AMD-Instinct-MI350-GPUs (Broadcom, August 2025). Red Hat ergänzte im Oktober 2025 in Red Hat AI 3 verteilte Inferenz über unterschiedliche Beschleuniger, und Nutanix führte im November 2024 Nutanix Enterprise AI für jede Kubernetes-Plattform ein, wie beide Unternehmen mitteilten. Unternehmen erhalten GPU-Partitionierung somit innerhalb von Plattformen, für die sie bereits Lizenzen besitzen, was Ausgaben von 605,29 Mio. USD im Segment Private Cloud On-Premises im Jahr 2025 stützt.
Markttrends: Wie verändert sich Software für GPU-Flotten?
Lizenzen wandern zu Open Source, während sich die kostenpflichtige Wertschöpfung zu Support, Control Planes und Inferenzbereitstellung verlagert – deshalb steigt der Anteil von GPU Cloud Control Plane and Metering von 22,17 % des Werts im Jahr 2025 auf 29,46 % bis 2035.
NVIDIA gibt die Scheduler-Ebene als Open Source frei: KAI im April 2025, die vollständige Run:ai-Plattform im Oktober 2026
NVIDIA veröffentlichte den KAI Scheduler, den Kern von Run:ai, am 1. April 2025 unter der Apache-2.0-Lizenz und erklärte am 13. Oktober 2026 laut dem NVIDIA-Entwicklerblog, dass es „die vollständige NVIDIA-Run:ai-Plattform als Open-Source-Software verfügbar macht“, als Teil der DSX-AI-Factory-Plattform. Nebius stellte das Open-Source-Run:ai noch am selben Tag in Nebius Applications bereit. DC Market Insights modelliert einen Rückgang des Umsatzes pro verwalteter GPU von 950 USD im Jahr 2025 auf 760 USD im Jahr 2030, da Lizenzgebühren Supportverträgen weichen.
Scheduler werden herstellerneutral für NVIDIA- und AMD-GPUs
NVIDIA erklärte am 15. Dezember 2025, dass Slurm „in mehr als der Hälfte der Top-10- und Top-100-Systeme der TOP500-Liste eingesetzt wird“ und dass Slurm „Open-Source-Software und herstellerneutral“ bleiben werde (NVIDIA, Dezember 2025). VMware Cloud Foundation unterstützt neben NVIDIA auch die Software AMD ROCm Enterprise AI, und AMD übernahm im August 2024 Silo AI für rund 665 Mio. USD, um sein KI-Softwareteam zu verstärken. Käufer mit gemischten Flotten benötigen einen Scheduler für beide, was das Wachstum von Hybrid-Bereitstellungen um 21,21 % pro Jahr stützt.
Herausforderungen: Was bremst die Umsätze mit GPU-Management-Software?
Zwei Faktoren halten die kostenpflichtige Abdeckung 2025 bei 9 % der installierten Rechenzentrums-GPUs: Die größten Käufer schreiben ihre eigene Software, und Open Source senkt den Preis für den verbleibenden Teil.
Hyperscaler investierten 2025 über 295 Mrd. USD und betreiben eigene Scheduler
Amazon meldete für 2025 Käufe von Sachanlagen in Höhe von 131,8 Mrd. USD, Alphabet 91,4 Mrd. USD und Meta 72,22 Mrd. USD, wie aus deren Jahresergebnissen hervorgeht; Alphabet erwartet für 2026 175 bis 185 Mrd. USD und Meta 115 bis 135 Mrd. USD. Die meisten mit diesen Mitteln gekauften GPUs laufen auf hauseigenen Schedulern und erzeugen nie einen Softwareverkauf. Daher hielten Hyperscale Cloud Marketplaces, über die diese Clouds GPU-Werkzeuge von Drittanbietern weiterverkaufen, 2025 nur 14,00 % des Werts und fallen bis 2035 auf 11,00 %.
Open Source senkt den Umsatz pro verwalteter GPU bis 2035 um rund 35 %
Da KAI Scheduler, Slurm und die vollständige Run:ai-Plattform kostenlos herunterladbar sind, müssen kostenpflichtige Angebote Support, Sicherheit und Flottenbetrieb verkaufen statt des Schedulers selbst. DC Market Insights modelliert den Umsatz pro verwaltetem GPU-Jahr mit 950 USD im Jahr 2025 und 620 USD im Jahr 2035, ein Rückgang um 35 %; der Markt wächst daher um 19,79 % pro Jahr, während die Zahl der verwalteten GPUs um 25,35 % pro Jahr steigt.
Marktchancen: Wo erzielt GPU-Management-Software die höchsten Umsätze?
Souveräne KI-Cluster und Inferenzbereitstellung tragen bis 2035 den größten Wertzuwachs bei: Zusammen steigern sie die Ausgaben in den Segmenten Government Sovereign AI and Research und AI Inference zwischen 2025 und 2035 um 6,90 Mrd. USD (Schätzung von DC Market Insights; beide überschneiden sich teilweise).
Souveräne und Forschungscluster erreichen bis 2035 2,33 Mrd. USD
Staatlich finanzierte Cluster kaufen Software, statt sie selbst zu entwickeln; Rafay nannte im Juni 2026 laut eigenen Angaben nationale und souveräne Bereitstellungen mit Yotta in Indien, Cassava Technologies in Afrika, Firmus in Australien und TELUS in Kanada. Government Sovereign AI and Research wächst von 350,43 Mio. USD im Jahr 2025 auf 2,33 Mrd. USD bis 2035, mit 20,84 % pro Jahr das am schnellsten wachsende Endnutzersegment im Modell.
Inferenzbereitstellung erfordert GPU-Partitionierung: AI Inference erreicht bis 2035 5,53 Mrd. USD
Der Inferenzverkehr schwankt im Tagesverlauf, daher teilen Betreiber GPUs mit MIG auf und skalieren Replikate nach oben und unten. Red Hat AI 3 ergänzte im Oktober 2025 laut Red Hat das Projekt llm-d für verteilte Inferenz auf „unterschiedlichen Hardwarebeschleunigern“. Im Modell von DC Market Insights steigt AI Inference von 38,00 % des Werts 2025 auf 57,00 % bis 2035.
Preise: Was kostet GPU-Management-Software pro GPU?
Die Listenpreise reichen bis zu 4.500 USD pro GPU und Jahr für NVIDIA AI Enterprise, während der gemischte kostenpflichtige Satz für die Management-Ebene 2025 bei rund 950 USD pro GPU-Jahr lag (Schätzung von DC Market Insights).
| Stückpreis (Schätzung von DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Software pro verwaltetem GPU-Jahr (USD) | 1.300 | 950 | 760 | 620 |
| Anteil der installierten GPUs unter kostenpflichtigem Management | 6,0 % | 9,0 % | 15,5 % | 20,0 % |
| Dienstleistungen als Anteil der Software | 18,0 % | 15,0 % | 13,0 % | 12,0 % |
Öffentliche Preisanker: NVIDIA führt NVIDIA AI Enterprise mit 4.500 USD pro GPU für ein Einjahresabonnement, 22.500 USD pro GPU als unbefristete Lizenz mit fünf Jahren Support und 1 USD pro GPU-Stunde auf Cloud-Marktplätzen (Lizenzierungsleitfaden für NVIDIA AI Enterprise). Die Suite umfasst weit mehr als Flottenmanagement, daher rechnet DC Market Insights etwa ein Fünftel eines typischen kostenpflichtigen Preises der Management-Ebene zu.
Normen und Regulierung: Welche Vorschriften prägen Software für GPU-Flotten?
Mindestens fünf zwischen 2024 und 2025 verabschiedete Regelungen prägen den Markt von 2,54 Mrd. USD im Jahr 2026, vor allem indem sie GPU-Besitzer verpflichten, die Leistung ihrer Flotten zu messen und zu melden.
- Delegierte Verordnung (EU) 2024/1364: Betreiber von Rechenzentren mit mindestens 500 Kilowatt (kW) IT-Leistung melden Energie- und Leistungsdaten bis zum 15. September 2024, danach bis zum 15. Mai 2025 und anschließend jährlich (EUR-Lex).
- EU-Gesetz über künstliche Intelligenz, Verordnung 2024/1689: KI-Modelle mit allgemeinem Verwendungszweck oberhalb einer Trainingsrechenschwelle von 10^25 Gleitkommaoperationen unterliegen zusätzlichen Pflichten, sodass Anbieter die Rechenleistung je Trainingslauf protokollieren (Quelle: EUR-Lex).
- AI-Diffusion-Regel des United States Bureau of Industry and Security (BIS) (15. Januar 2025): teilte die Genehmigung für validierte Endnutzer von Rechenzentren in eine universelle und eine nationale Variante mit Umsetzungsfrist 15. Mai 2025 (Quelle: Federal Register).
- Aufhebung der AI-Diffusion-Regel durch das BIS (13. Mai 2025): Die Regel wurde vor Ablauf der Umsetzungsfrist zurückgezogen, GPU-Exportlizenzen erfordern jedoch weiterhin Endnutzernachweise (Quelle: BIS).
- ISO/IEC 42001 (Dezember 2023): Die Norm für KI-Managementsysteme verlangt von Organisationen die Dokumentation ihrer KI-Ressourcen einschließlich Rechenleistung (Quelle: International Organization for Standardization).
Marktsegmentierung: Welche Segmente führen den Markt für Cloud-GPU-Management-Software an?
Cluster Scheduling and Orchestration führt mit 512,49 Mio. USD im Jahr 2025, während GPU Cloud Control Plane and Metering, Public GPU Cloud, Government Sovereign AI and Research und AI Inference in ihren jeweiligen Dimensionen am schnellsten wachsen.
Markt für Cloud-GPU-Management-Software nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cluster Scheduling and Orchestration | 512,49 | 32,17 % | 2.856,22 | 18,74 % |
| GPU Virtualization and Partitioning | 318,57 | 20,00 % | 1.557,94 | 17,20 % |
| Monitoring and Observability | 200,84 | 12,61 % | 1.384,83 | 21,30 % |
| GPU Cloud Control Plane and Metering | 353,20 | 22,17 % | 2.856,22 | 23,25 % |
| Implementation and Support Services | 207,76 | 13,04 % | 1.038,62 | 17,46 % |
GPU Cloud Control Plane and Metering wächst mit 23,25 % pro Jahr am schnellsten und zieht bis 2035 mit 29,46 % des Werts mit dem Scheduling gleich.
Markt für Cloud-GPU-Management-Software nach Bereitstellungsmodell
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Public GPU Cloud | 732,72 | 46,00 % | 5.040,79 | 21,27 % |
| Private Cloud On-Premises | 605,29 | 38,00 % | 2.908,15 | 16,99 % |
| Hybrid | 254,86 | 16,00 % | 1.744,89 | 21,21 % |
Public GPU Cloud steigt von 46,00 % auf 52,00 % des Werts, da mehr GPU-Arbeitslasten von Unternehmen in GPU-Clouds wandern.
Markt für Cloud-GPU-Management-Software nach Endnutzer
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neocloud and GPU Cloud Providers | 477,86 | 30,00 % | 3.102,02 | 20,57 % |
| Enterprises | 541,57 | 34,00 % | 3.198,96 | 19,44 % |
| Government Sovereign AI and Research | 350,43 | 22,00 % | 2.326,52 | 20,84 % |
| Hyperscale Cloud Marketplaces | 223,00 | 14,00 % | 1.066,32 | 16,94 % |
Enterprises bleiben mit 33,00 % des Werts 2035 das größte Endnutzersegment; die Serverbeschaffung von Unternehmen wird im Markt für Cloud-Server behandelt.
Markt für Cloud-GPU-Management-Software nach Workload
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI Training | 828,29 | 52,00 % | 3.489,78 | 15,47 % |
| AI Inference | 605,29 | 38,00 % | 5.525,48 | 24,75 % |
| HPC and Simulation | 159,29 | 10,00 % | 678,57 | 15,60 % |
Im Modell von DC Market Insights überholt AI Inference im Jahr 2029 AI Training.
DC Exklusiv: Die Preisleiter für GPU-Flottensoftware – 6 Preispunkte von 0 bis 8.760 USD pro GPU-Jahr
Diese Preisleiter ist eine Schätzung von DC Market Insights auf Basis von 6 öffentlichen Angaben; sie rechnet veröffentlichte Lizenzbedingungen in jährliche Kosten pro GPU um, damit Käufer Open Source, Abonnements und Cloud-Metering vergleichen können.
| Stufe | Angebot | Grundlage | USD pro GPU-Jahr |
|---|---|---|---|
| 1 | Open-Source-KAI-Scheduler, Slurm oder Run:ai | Kostenlose Lizenz, Apache 2.0 oder Open Source | 0 |
| 2 | Gemischter kostenpflichtiger Satz von DC Market Insights, 2025 | Nur Management-Ebene, alle Käufer | 950 |
| 3 | NVIDIA AI Enterprise, Einjahresabonnement | Listenpreis pro GPU | 4.500 |
| 4 | NVIDIA AI Enterprise, unbefristete Lizenz | 22.500 USD über 5 Jahre Support | 4.500 |
| 5 | NVIDIA AI Enterprise in der Cloud, 50 % Auslastung | 1 USD pro GPU-Stunde × 4.380 Stunden | 4.380 |
| 6 | NVIDIA AI Enterprise in der Cloud, volle Auslastung | 1 USD pro GPU-Stunde × 8.760 Stunden | 8.760 |
Die Lücke zwischen Stufe 2 und den Stufen 3 bis 6 erklärt die Größe des Markts: Listenpreise decken eine ganze Software-Suite ab, und nur ein Teil davon entfällt auf das Flottenmanagement. In einem Cluster mit 1.024 GPUs spart der Wechsel von Stufe 3 auf Stufe 1 rund 4,6 Mio. USD pro Jahr an Lizenzkosten, doch Käufer, die Support und mandantenfähige Abrechnung benötigen, bleiben nahe Stufe 2. DC Market Insights erwartet, dass der gemischte Satz bis 2035 auf 620 USD sinkt.
Regionale Einblicke: Welche Region gibt am meisten für GPU-Management-Software aus?
North America führt mit 52,00 % des Werts 2025, und Middle East and Africa wächst bis 2035 mit 23,89 % pro Jahr am schnellsten.
Markt für Cloud-GPU-Management-Software in Nordamerika
Nordamerika erzielte 2025 einen Umsatz von 828,29 Mio. USD, 52,00 % des Werts, und wächst um 18,33 % pro Jahr auf 4,46 Mrd. USD bis 2035 (Schätzung von DC Market Insights). In den Vereinigten Staaten befinden sich die meisten GPU-Clouds, darunter die 43 Rechenzentren von CoreWeave, sowie die meisten Run:ai- und Slurm-Supportverträge von Unternehmen.
Markt für Cloud-GPU-Management-Software im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erzielte 2025 einen Umsatz von 366,36 Mio. USD, 23,00 % des Werts, und wächst um 21,50 % pro Jahr auf 2,57 Mrd. USD bis 2035 (Schätzung von DC Market Insights). Indien wächst in der Region am schnellsten, da Yotta und staatlich geförderte GPU-Cluster Flottensoftware kaufen, während die Umsätze in China durch Exportkontrollen für fortschrittliche GPUs gebremst werden.
Markt für Cloud-GPU-Management-Software in Europa
Europa erzielte 2025 einen Umsatz von 254,86 Mio. USD, 16,00 % des Werts, und wächst um 20,16 % pro Jahr auf 1,60 Mrd. USD bis 2035 (Schätzung von DC Market Insights). Die jährliche Berichtspflicht nach der Delegierten Verordnung (EU) 2024/1364 für Standorte über 500 kW drängt Betreiber dazu, die GPU-Nutzung zu messen, und Nebius betreibt seine GPU-Cloud von Europa aus.
Markt für Cloud-GPU-Management-Software im Nahen Osten und in Afrika
Der Nahe Osten und Afrika erzielten 2025 einen Umsatz von 79,64 Mio. USD, 5,00 % des Werts, und wachsen um 23,89 % pro Jahr auf 678,57 Mio. USD bis 2035 – die am schnellsten wachsende Region (Schätzung von DC Market Insights). Souveräne KI-Cluster in Saudi-Arabien und den Vereinigten Arabischen Emiraten kaufen Software, statt sie selbst zu entwickeln, und Cassava Technologies betreibt GPU-Kapazitäten in Afrika mit Software von Rafay.
Markt für Cloud-GPU-Management-Software in Lateinamerika
Lateinamerika erzielte 2025 einen Umsatz von 63,71 Mio. USD, 4,00 % des Werts, und wächst um 19,79 % pro Jahr auf 387,75 Mio. USD bis 2035 (Schätzung von DC Market Insights). Brasilien und Mexiko führen, wobei Universitäts- und Forschungscluster zu den ersten Käufern von Slurm-Support gehören.
Länderanalyse: Welche Länder geben am meisten für GPU-Management-Software aus?
Die Vereinigten Staaten führen mit 748,64 Mio. USD im Jahr 2025, und Indien ist mit 27,05 % pro Jahr das am schnellsten wachsende große Land.
| Rang 2025 | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 748,64 | 4.022,94 | 18,31 % |
| 2 | China | Asien-Pazifik | 95,57 | 533,16 | 18,76 % |
| 3 | Kanada | Nordamerika | 79,64 | 436,22 | 18,54 % |
| 4 | Japan | Asien-Pazifik | 71,68 | 484,69 | 21,06 % |
| 5 | Vereinigtes Königreich | Europa | 63,71 | 387,75 | 19,79 % |
| 6 | Deutschland | Europa | 57,34 | 358,67 | 20,12 % |
| 7 | Südkorea | Asien-Pazifik | 44,60 | 310,20 | 21,40 % |
| 8 | Frankreich | Europa | 41,41 | 271,43 | 20,68 % |
| 9 | Indien | Asien-Pazifik | 39,82 | 436,22 | 27,05 % |
| 10 | Saudi-Arabien | Naher Osten und Afrika | 30,26 | 271,43 | 24,53 % |
| 11 | Australien | Asien-Pazifik | 28,67 | 193,88 | 21,06 % |
| 12 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 25,49 | 222,96 | 24,22 % |
Im Modell rückt Indien von Platz neun im Jahr 2025 bis 2035 gemeinsam mit Kanada auf Platz vier vor, da nationale GPU-Programme und indische GPU-Clouds wachsen; Saudi-Arabien und die Vereinigten Arabischen Emirate wachsen aus demselben Grund um mehr als 24 % pro Jahr.
Prognoseszenarien: Wie groß könnte der Markt für Cloud-GPU-Management-Software bis 2035 werden?
Der Markt für Cloud-GPU-Management-Software erreicht im Basisszenario bis 2035 ein Volumen von 9,69 Mrd. USD, innerhalb einer Spanne von 6,10 Mrd. USD bis 14,07 Mrd. USD.
| Szenario | Kostenpflichtiger Anteil der installierten GPUs 2035 | Software pro GPU-Jahr 2035 | Markt 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Niedrig | 15 % | 520 USD | 6,10 Mrd. USD | 14,37 % |
| Basis | 20 % | 620 USD | 9,69 Mrd. USD | 19,79 % |
| Hoch | 25 % | 720 USD | 14,07 Mrd. USD | 24,34 % |
Das niedrige Szenario geht davon aus, dass Open-Source-Run:ai und Slurm die meisten kostenpflichtigen Lizenzen ersetzen; das hohe Szenario unterstellt, dass Unternehmen und Regierungen einen größeren Anteil der GPUs besitzen und den Flottenbetrieb als verwaltetes Abonnement einkaufen.
Wettbewerbsanalyse: Wer führt den Markt für Cloud-GPU-Management-Software an?
NVIDIA hält rund 35 % des Werts 2025 und die fünf größten Anbieter rund 58 % (Schätzung von DC Market Insights auf Basis von Listenpreisen, Produktumfang und veröffentlichten Bereitstellungen).
- NVIDIA: NVIDIA AI Enterprise (Listenpreis 4.500 USD pro GPU-Jahr), Run:ai (Vereinbarung April 2024, Open Source Oktober 2026), SchedMD und Slurm (übernommen Dezember 2025), DSX OS.
- Broadcom (VMware): Private AI Services als Standard in VMware Cloud Foundation 9.0 (August 2025).
- Red Hat: OpenShift AI und Red Hat AI 3 mit verteilter Inferenz über llm-d (Oktober 2025).
- Nutanix: Nutanix Enterprise AI für jede Kubernetes-Plattform (November 2024).
- Rafay Systems: Control Plane für GPU-Clouds und souveräne KI; Bereitstellungen mit Yotta, Cassava Technologies, Firmus und TELUS (Juni 2026).
- CoreWeave: Flottenbetrieb mit Mission Control über 43 Rechenzentren und mehr als 850 MW (Ende 2025).
- Nebius: GPU-Cloud mit Open-Source-Run:ai in Nebius Applications (Oktober 2026); Umsatz 2025 529,8 Mio. USD.
- AMD: Software ROCm Enterprise AI; Übernahme von Silo AI für rund 665 Mio. USD (August 2024).
- Hewlett Packard Enterprise: Private-Cloud-KI-Systeme mit GPU-Management.
- Dell Technologies: Softwarepakete für AI Factories für GPU-Cluster vor Ort.
- Canonical: Kubernetes- und GPU-Operator-Distributionen.
- Mirantis: Kubernetes-Plattformen für GPU-Clouds.
- IBM: Spectrum LSF für Workload-Scheduling im Hochleistungsrechnen (HPC).
- Altair (Siemens): Scheduler PBS Professional für HPC-Cluster.
Die Marktanteile sind Schätzungen von DC Market Insights; Open-Source-Scheduler laufen auf weit mehr GPUs als jedes kostenpflichtige Produkt, doch nur Supportverträge zählen als Umsatz.
Aktuelle Entwicklungen im Markt für Cloud-GPU-Management-Software
- Im Oktober 2026 stellte NVIDIA die vollständige Run:ai-Plattform als Teil von NVIDIA DSX als Open Source bereit, und Nebius machte sie in Nebius Applications verfügbar (Quelle: NVIDIA, Nebius).
- Im Juni 2026 nannte Rafay souveräne und GPU-Cloud-Bereitstellungen mit Yotta, Cassava Technologies, Firmus und TELUS (Quelle: Rafay).
- Im Februar 2026 meldete CoreWeave für 2025 einen Umsatz von mehr als 5 Mrd. USD und einen Auftragsbestand von 66,8 Mrd. USD (Quelle: CoreWeave).
- Im Dezember 2025 übernahm NVIDIA SchedMD, den Entwickler von Slurm (Quelle: NVIDIA).
- Im Oktober 2025 führte Red Hat Red Hat AI 3 mit verteilter Inferenz über verschiedene Beschleuniger ein (Quelle: Red Hat).
- Im August 2025 machte Broadcom VMware Private AI Services zum Standard in VMware Cloud Foundation 9.0 (Quelle: Broadcom).
Forschungsmethodik: Wie DC Market Insights den Markt für Cloud-GPU-Management-Software bemessen hat
DC Market Insights hat den Markt für Cloud-GPU-Management-Software im Bottom-up-Verfahren aus den installierten Rechenzentrums-GPUs ermittelt: 3,3 Mio. im Jahr 2020, 16,2 Mio. im Jahr 2025, 53,9 Mio. im Jahr 2030 und 69,8 Mio. im Jahr 2035, wobei die Basis jedes Jahres aus den GPU-Auslieferungen der letzten fünf Jahre besteht (6,30 Mio. ausgelieferte GPUs im Jahr 2025).
Software = installierte GPUs × Anteil unter kostenpflichtigem Management (9 % im Jahr 2025, 20 % im Jahr 2035) × Software pro verwaltetem GPU-Jahr (950 USD im Jahr 2025, 620 USD im Jahr 2035). Dienstleistungen = 15 % der Software im Jahr 2025, 12 % im Jahr 2035. Segmente, 5 Regionen und 12 Länder sind Anteile am Gesamtmarkt, die sich in jedem Jahr zu diesem aufsummieren. Mehr dazu in unserer Forschungsmethodik; den breiteren KI-Ausbau behandelt der Markt für KI-Rechenzentren.
Plausibilitätsprüfungen: (1) Obergrenze: Die Software von 1,39 Mrd. USD im Jahr 2025 entspricht 0,72 % des NVIDIA-Data-Center-Umsatzes von 193,7 Mrd. USD im Geschäftsjahr 2026; (2) Obergrenze: Der gemischte Satz von 950 USD entspricht 21 % des Listenpreises von NVIDIA AI Enterprise von 4.500 USD; (3) Untergrenze: Die 1,46 Mio. GPUs unter kostenpflichtigem Management liegen unter den 23,5 % des Beschleunigerwerts 2025, die laut dem Modell zum Markt für Rechenzentrumsbeschleuniger von Unternehmen, Regierungen und Forschungseinrichtungen gekauft wurden, sodass die kostenpflichtige Abdeckung nicht überzeichnet ist.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Marktdefinition und Umfang
- 1.3Forschungsmethodik
- 02Wichtige Marktkennzahlen und Erkenntnisse
- 2.1Marktgröße 2025, 2026, 2030 und 2035
- 2.2Zentrale Erkenntnisse
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Marktgröße 2020-2035
- 04Marktumfang
- 4.1Enthalten
- 4.2Nicht enthalten
- 4.3Wie die Segmente zusammenhängen
- 05Warum sich Schätzungen unterscheiden
- 5.1Vergleichstabelle zum Umfang
- 06Markttreiber
- 6.116,2 Mio. installierte Rechenzentrums-GPUs
- 6.2GPU-Clouds brauchen eigene Control Planes
- 6.3Private KI-Plattformen machen GPU-Management zum Standard
- 07Markttrends
- 7.1NVIDIA gibt die Scheduler-Ebene als Open Source frei
- 7.2Scheduler werden herstellerneutral
- 08Herausforderungen
- 8.1Hyperscaler betreiben eigene Scheduler
- 8.2Open Source senkt den Umsatz pro verwalteter GPU
- 09Marktchancen
- 9.1Souveräne und Forschungscluster
- 9.2Inferenzbereitstellung und GPU-Partitionierung
- 10Preisanalyse
- 10.1Stückpreise 2020-2035
- 10.2Öffentliche Preisanker
- 11Normen und Regulierung
- 11.1Delegierte Verordnung (EU) 2024/1364
- 11.2EU-Gesetz über künstliche Intelligenz
- 11.3BIS-AI-Diffusion-Regel und ihre Aufhebung
- 11.4ISO/IEC 42001
- 12Marktsegmentierung
- 12.1Nach Komponente: Cluster Scheduling and Orchestration
- 12.2Nach Komponente: GPU Virtualization and Partitioning
- 12.3Nach Komponente: Monitoring and Observability
- 12.4Nach Komponente: GPU Cloud Control Plane and Metering
- 12.5Nach Komponente: Implementation and Support Services
- 12.6Nach Bereitstellungsmodell: Public GPU Cloud
- 12.7Nach Bereitstellungsmodell: Private Cloud On-Premises
- 12.8Nach Bereitstellungsmodell: Hybrid
- 12.9Nach Endnutzer: Neocloud and GPU Cloud Providers
- 12.10Nach Endnutzer: Enterprises
- 12.11Nach Endnutzer: Government Sovereign AI and Research
- 12.12Nach Endnutzer: Hyperscale Cloud Marketplaces
- 12.13Nach Workload: AI Training
- 12.14Nach Workload: AI Inference
- 12.15Nach Workload: HPC and Simulation
- 13DC Exklusiv: Die Preisleiter für GPU-Flottensoftware
- 13.1Sechs Preispunkte pro GPU-Jahr
- 14Regionale Einblicke
- 14.1Nordamerika
- 14.2Asien-Pazifik
- 14.3Europa
- 14.4Naher Osten und Afrika
- 14.5Lateinamerika
- 15Länderanalyse
- 15.1Vereinigte Staaten
- 15.2China
- 15.3Kanada
- 15.4Japan
- 15.5Vereinigtes Königreich
- 15.6Deutschland
- 15.7Südkorea
- 15.8Frankreich
- 15.9Indien
- 15.10Saudi-Arabien
- 15.11Australien
- 15.12Vereinigte Arabische Emirate
- 16Prognoseszenarien
- 16.1Niedriges Szenario
- 16.2Basisszenario
- 16.3Hohes Szenario
- 17Wettbewerbsanalyse
- 17.1NVIDIA
- 17.2Broadcom (VMware)
- 17.3Red Hat
- 17.4Nutanix
- 17.5Rafay Systems
- 17.6CoreWeave
- 17.7Nebius
- 17.8AMD
- 17.9Hewlett Packard Enterprise
- 17.10Dell Technologies
- 17.11Canonical
- 17.12Mirantis
- 17.13IBM
- 17.14Altair (Siemens)
- 18Aktuelle Entwicklungen
- 18.1Oktober 2026 bis August 2025
- 19Forschungsmethodik
- 19.1Das Modell in Zahlen
- 19.2Plausibilitätsprüfungen
- Abb. 1Größe des Markts für Cloud-GPU-Management-Software, 2020-2035 (Mio. USD)
- Tabelle 1Merkmale der Zusammenfassung
- Tabelle 2Vergleich des Umfangs
- Tabelle 3Stückpreise 2020-2035
- Tabelle 4Markt nach Komponente
- Tabelle 5Markt nach Bereitstellungsmodell
- Tabelle 6Markt nach Endnutzer
- Tabelle 7Markt nach Workload
- Tabelle 8Preisleiter für GPU-Flottensoftware
- Tabelle 9Top 12 Länder
- Tabelle 10Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
2,54 Mrd. USD im Jahr 2026, ein Plus von 59,50 % gegenüber 1,59 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 9,69 Mrd. USD wachsen, eine CAGR von 19,79 % ab 2025.
Um 19,79 % pro Jahr von 2025 bis 2035, nach 39,30 % pro Jahr von 2020 bis 2025, da die Zahl der GPUs unter kostenpflichtigem Management von 1,46 Mio. auf 13,96 Mio. steigt (Schätzung von DC Market Insights).
Rund 950 USD pro verwaltetem GPU-Jahr für die Management-Ebene im Jahr 2025 (Schätzung von DC Market Insights). NVIDIA führt NVIDIA AI Enterprise mit 4.500 USD pro GPU und Jahr oder 1 USD pro GPU-Stunde auf Cloud-Marktplätzen.
Cluster Scheduling and Orchestration mit 512,49 Mio. USD bzw. 32,17 % des Werts 2025. GPU Cloud Control Plane and Metering wächst mit 23,25 % pro Jahr am schnellsten.
Ja. NVIDIA veröffentlichte im April 2025 den KAI Scheduler, den Kern von Run:ai, unter Apache 2.0 und erklärte im Oktober 2026, dass die vollständige Run:ai-Plattform innerhalb von NVIDIA DSX als Open Source verfügbar ist.
NVIDIA übernahm im Dezember 2025 SchedMD, den Entwickler von Slurm, und erklärte, dass Slurm Open Source und herstellerneutral bleibt. Laut NVIDIA läuft Slurm auf mehr als der Hälfte der Top 100 der TOP500-Supercomputer.
Nordamerika mit 828,29 Mio. USD bzw. 52,00 % des Werts 2025. Der Nahe Osten und Afrika wachsen mit 23,89 % pro Jahr am schnellsten, und Indien ist mit 27,05 % das am schnellsten wachsende große Land.
Nur 9 % der 16,2 Mio. installierten Rechenzentrums-GPUs liefen 2025 unter kostenpflichtiger Management-Software, weil Hyperscale-Clouds ihre eigenen Scheduler schreiben (Schätzung von DC Market Insights).
NVIDIA hält rund 35 % des Werts 2025 und die fünf größten Anbieter rund 58 % (Schätzung von DC Market Insights). Broadcom (VMware), Red Hat, Nutanix, Rafay, CoreWeave, Nebius und AMD sind ebenfalls aktiv.
Der Wert von DC Market Insights von 2,54 Mrd. USD für 2026 erfasst nur kostenpflichtige Software und Dienstleistungen, die GPU-Flotten in Rechenzentren verwalten. Schätzungen, die MLOps-Werkzeuge, vollständige KI-Software-Suiten oder Umsätze aus GPU-Vermietung einbeziehen, fallen höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.