
クラウドGPU管理ソフトウェア市場 規模・シェア・2035年までの予測
市場の概要
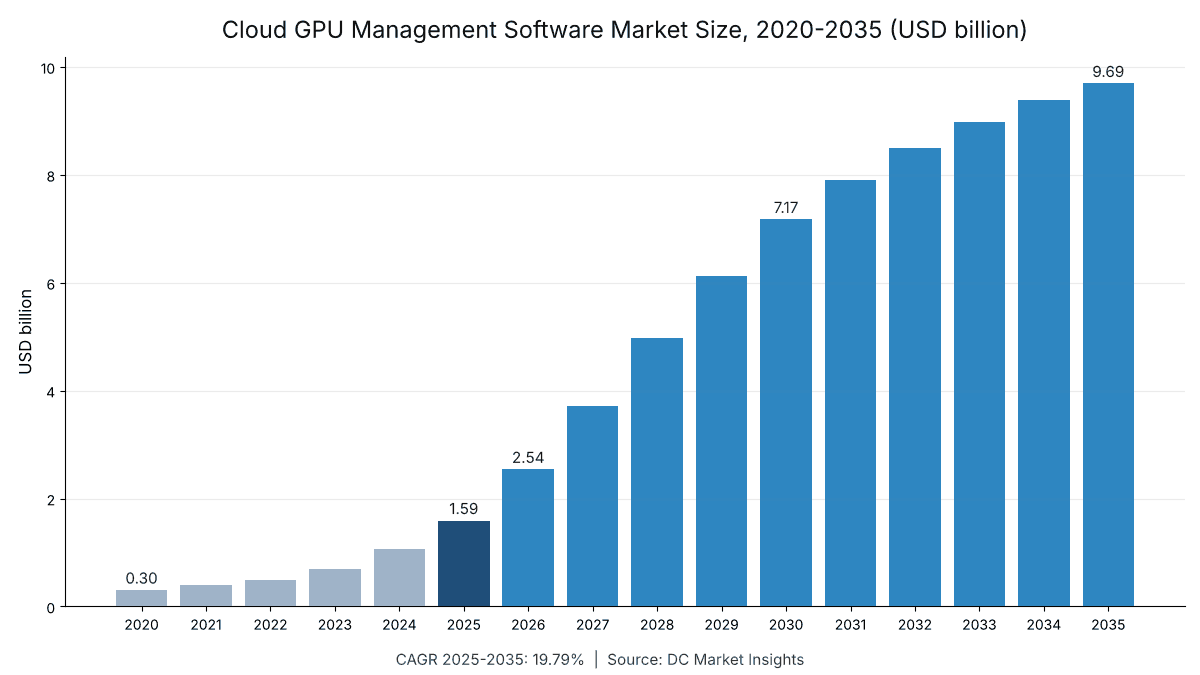
クラウドGPU管理ソフトウェア市場の規模は2025年にUSD 1,590.0百万で、年平均成長率(CAGR)19.79%で拡大し、2035年までにUSD 9,690.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02主要市場統計と主なポイント
- 03エグゼクティブサマリー
- 04市場の範囲
- 05推計値が異なる理由
- 06市場の推進要因
- 07市場トレンド
- 08市場の課題
- 09市場機会
- 10価格分析
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- 7掲載企業
掲載企業
- Nutanix: Nutanix Enterprise AI for any Kubernetes platform (November 2024)
- Hewlett Packard Enterprise: private cloud AI systems with GPU management
- Dell Technologies: AI factory software bundles for on-premises GPU clusters
- Canonical: Kubernetes and GPU operator distributions
- Mirantis: Kubernetes platforms for GPU clouds
- IBM: Spectrum LSF workload scheduling for high-performance computing (HPC)
- Altair (Siemens): PBS Professional scheduler for HPC clusters
詳細分析
クラウドGPU管理ソフトウェア市場は、2026年に25.4億米ドルと評価され、2025年の15.9億米ドルから2035年には96.9億米ドルに達すると予測されます。2025年から2035年の年平均成長率(CAGR)は19.79%です(DC Market Insights推計)。この市場の金額を左右するのは、遊休状態のグラフィックス処理装置(GPU)のコストです。データセンター向けGPUの2025年の平均販売価格は約22,060米ドルであり、フリート全体の稼働率を数ポイント引き上げるスケジューラーは数か月で投資を回収できます。そのため、大手クラウド以外の購入者も現在ではこのソフトウェアに対価を支払っています。供給側では急速に集約が進んでいます。NVIDIAは2024年4月にRun:aiの買収に合意し、2025年12月にはSlurmスケジューラーの開発元であるSchedMDを買収しました。さらに2026年10月には、Run:aiプラットフォーム全体をDSX AIファクトリースタックの一部としてオープンソースで公開しました。これにより、ベンダーの収益源はライセンスからサポート、コントロールプレーン、メータリングへと移りつつあります。
本市場は、データセンターのGPUフリートをスケジューリング、パーティショニング、監視、計量する有償ソフトウェアと、その導入サービスを対象とします。2025年の内訳は、データセンターに設置されたGPU 1,620万基 × 有償管理下の比率9% = 146万基 × GPU1基あたり年間950米ドル = ソフトウェア13.9億米ドル、これに導入・サポート2億776万米ドルを加えたものです。コンポーネント別ではGPUクラウドコントロールプレーンおよびメータリングが年率23.25%で最も速く成長します。新たなGPUクラウドにはテナント分離と課金が不可欠なためです。地域別では、サウジアラビアとアラブ首長国連邦でソブリンAIクラスターが稼働を始めることから、中東・アフリカが年率23.89%で最も高い成長を示します。
主要市場統計:2026年のクラウドGPU管理ソフトウェア市場の規模は?
クラウドGPU管理ソフトウェア市場は2026年に25.4億米ドルに達し、2025年の15.9億米ドルを59.50%上回ります。データセンターに設置されたGPUの台数が1年で1,620万基から2,360万基へ増加するためです(DC Market Insights推計)。
- 2025年の市場規模:15.9億米ドル
- 2026年の市場規模:25.4億米ドル
- 2030年の市場規模:71.7億米ドル
- 2035年の市場規模:96.9億米ドル
- CAGR(2025~2035年):19.79%(低位ケース14.37%、高位ケース24.34%)
- 最大のコンポーネント:クラスタースケジューリングおよびオーケストレーション、2025年金額の32.17%
- 最も成長の速いコンポーネント:GPUクラウドコントロールプレーンおよびメータリング、年率23.25%
- 首位地域:北米、2025年金額の52.00%。最も成長の速い地域:中東・アフリカ、23.89%
- 最大の国:米国、2025年に7億4,864万米ドル
- 有償管理ソフトウェア下のGPU:2025年に146万基、2035年に1,396万基
- 市場リーダー:NVIDIA、NVIDIA AI Enterprise、Run:ai、Slurmサポートを通じて2025年金額の約35%(DC Market Insights推計)
主なポイント:GPU保有者はなぜ管理ソフトウェアに対価を支払うのか?
- クラスタースケジューリングおよびオーケストレーションが2025年金額の32.17%で首位です。数千基のGPUにまたがるジョブのキューイングが、22,060米ドルの資産がどれだけ遊休するかを左右するためです。
- 2025年に有償管理ソフトウェアの下で稼働していたのは、データセンターに設置されたGPUの9%にすぎません。最大手のクラウドは自社でスケジューラーを開発しているためです。企業や政府が保有するGPUが増えることで、この比率は2035年までに20%へ上昇します。
- AI推論は年率24.75%で成長します。モデルの提供には、トレーニングクラスターでは不要だったオートスケーリングとGPUパーティショニングが必要なためです。
- 管理対象GPU1基あたりの収益は、2035年までに年間950米ドルから620米ドルへ低下します。NVIDIAが2025年にRun:aiスケジューラーを、2026年にプラットフォーム全体をオープンソース化したためです。
エグゼクティブサマリー:クラウドGPU管理ソフトウェア市場の価値は?
世界のクラウドGPU管理ソフトウェア市場規模は、2020年に3億373万米ドルと評価され、2025年に15.9億米ドルに達しました。予測期間中のCAGRは19.79%で、2035年には96.9億米ドルに達すると見込まれます。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 2025年の市場規模 | 15.9億米ドル |
| 2026年の市場規模 | 25.4億米ドル |
| CAGR(2025-2035年) | 19.79% |
| 2035年の市場規模 | 96.9億米ドル |
| 対象セグメント | コンポーネント、導入形態、エンドユーザー、ワークロード |
2020年から2025年の成長率は年率39.30%でした。データセンターに設置されたGPUが330万基から1,620万基へ増加したためです。NVIDIA単独でも2026会計年度のデータセンター売上高は1,937億米ドルと、前年を68%上回りました。2025年以降は、ソフトウェアの単価が下がる一方で有償管理の対象が146万基から1,396万基へ広がるため、成長率は19.79%に鈍化します。DC Market Insightsは、データセンターに約5,390万基のGPUが設置される2030年に、市場が71.7億米ドルになると予測しています。
クラウドGPU管理ソフトウェア市場には何が含まれるのか?
クラウドGPU管理ソフトウェア市場は、どのジョブをどのデータセンターGPUで実行するか、GPUをどう共有するか、その使用量をどう計測・課金するかを決めるソフトウェアとサービスへの2025年の支出15.9億米ドルを対象とします。
対象範囲
- クラスタースケジューリングおよびオーケストレーション:Slurmサポート、Kubernetes GPUスケジューラー、NVIDIA Run:ai、NVIDIA Base Command型のジョブマネージャー。
- GPU仮想化およびパーティショニング:仮想GPU(vGPU)ライセンス、Multi-Instance GPU(MIG)管理、およびVMware Private AI Foundation、Red Hat OpenShift AI、Nutanix Enterprise AIなどのプライベートAIプラットフォームのうちGPU関連部分。
- 監視およびオブザーバビリティ:GPUの健全性、テレメトリー、障害予測、稼働率ダッシュボード。
- GPUクラウドコントロールプレーンおよびメータリング:CoreWeave Mission ControlやRafayなど、GPUクラウド事業者向けに販売される、または事業者が運用するテナント分離、プロビジョニング、クォータ、使用量計測、課金のソフトウェア。
- 導入、統合、有償サポート(オープンソーススケジューラーのサポート契約を含む)。
対象外
- GPUハードウェア(データセンターアクセラレーター市場で計上)、GPUレンタル収益、およびトレーニングフレームワークやモデルレジストリなどのモデル開発ツール。
- サーバー、ストレージ、ネットワークの一般的なデータセンターオーケストレーション(データセンターオーケストレーション市場で計上)、電力・冷却向けのデータセンターインフラ管理(DCIM)、およびハイパースケールクラウドが自社専用に構築・運用するスケジューラー。
セグメント間の関係
管理対象のGPUにはそれぞれ1つのソフトウェアサブスクリプションが付随し、その金額はスケジューリング、パーティショニング、監視、コントロールプレーンの各機能に配分されます。また、新規導入ごとに導入作業が発生します。2025年の内訳は、スケジューリング32.17%、コントロールプレーンおよびメータリング22.17%、仮想化20.00%、監視12.61%、サービス13.04%でした。
クラウドGPU管理ソフトウェア市場の推計値はなぜ異なるのか?
DC Market Insightsによる2026年の推計値25.4億米ドルは、データセンターGPUフリート向けの有償ソフトウェアとサービスのみを対象としています。そのため、AIインフラソフトウェア全体の推計値よりも小さくなります。
より広い定義では、機械学習運用(MLOps)プラットフォーム、AI開発スイート、推論マイクロサービスやフレームワークを含むNVIDIA AI Enterpriseバンドル全体、GPUレンタル収益、あるいはハイパースケールスケジューラーの社内開発コストが加算されます。ワークステーションやゲーミングGPU向けユーティリティ、中央処理装置(CPU)も管理する汎用クラウド管理プラットフォームを含める推計もあります。DC Market InsightsはデータセンターGPUの管理レイヤーのみを対象としているため、この数値はアクセラレーター市場およびオーケストレーション市場のレポートと整合します。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| GPUのスケジューリング、パーティショニング、監視、メータリング用ソフトウェア | 対象、2025年に13.9億米ドル | GPUフリートの運用のみを目的に購入される |
| 導入および有償サポート | 対象、2025年に2億776万米ドル | ソフトウェアを稼働させるために必要 |
| MLOpsおよびモデル開発ツール | 対象外 | GPUではなくモデルのために購入される |
| GPUレンタル収益 | 対象外 | ソフトウェアではなくクラウドサービス |
| ハイパースケーラーの自社開発スケジューラー | 対象外 | 市場取引が発生しない |
小規模な購入者も対象に含まれます。GPUが100基未満の大学研究クラスターや企業チームもSlurmサポートやRun:aiのシートを購入しており、これらは企業セグメントおよび政府系ソブリンAI・研究セグメントに含まれます。両セグメントの合計は2025年金額の56.00%でした。
市場の推進要因:GPU保有者はなぜ今、管理ソフトウェアを購入しているのか?
クラウドGPU管理ソフトウェア市場を2025年の15.9億米ドルから2026年の25.4億米ドルへ押し上げる変化は3つあります。設置GPU台数の拡大、大手3社以外のGPUクラウドの台頭、そしてGPU管理を標準機能として提供するプライベートAIプラットフォームです。
データセンターに設置された1,620万基のGPUにより、遊休時間は経営レベルのコストに
NVIDIAは2026会計年度のデータセンター売上高を1,937億米ドルと報告し、第4四半期は過去最高の623億米ドルでした(NVIDIA 2026会計年度決算)。DC Market Insightsは、2025年末時点でデータセンターに設置されたGPUを1,620万基と算定しており、2030年には5,390万基に増加すると見込んでいます。GPU1基あたり約22,060米ドルとすると、10,000基のクラスターで稼働率を1ポイント高めるごとに約220万米ドル相当のハードウェアが再び活用されることになります。これが、クラスタースケジューリングおよびオーケストレーションが2025年に5億1,249万米ドルを売り上げた理由です。
GPUクラウドには独自のコントロールプレーンが必要:CoreWeaveは2025年末時点で43拠点・850 MWを運用
CoreWeaveは2025年の年次報告書で、「43のデータセンターを850 MW超のアクティブ電力で運用」し、約3.1ギガワット(GW)の契約電力を確保していること、そしてCoreWeave Mission Controlが「セキュリティ、オブザーバビリティ、サービスを統合する」ことを報告しました。同社の2025年の年間売上高は50億米ドルを超え、Nebiusは決算発表によると2025年の売上高が5億2,980万米ドルと479%増加しました。新たなGPUクラウドにはそれぞれマルチテナントのプロビジョニング、クォータ、使用量課金が必要であり、ネオクラウドおよびGPUクラウド事業者は2025年に4億7,786万米ドルのソフトウェアとサービスを購入しました(DC Market Insights推計)。
プライベートAIプラットフォームでGPU管理が標準に:2025年8月からVMware Cloud Foundation 9.0
Broadcomは2025年8月26日、「VMware Private AI ServicesがVMware Cloud Foundation 9.0の標準コンポーネントになる」と発表し、NVIDIA BlackwellおよびAMD Instinct MI350 GPUへの対応も明らかにしました(Broadcom、2025年8月)。両社によると、Red Hatは2025年10月にRed Hat AI 3で異なるアクセラレーター間の分散推論を追加し、Nutanixは2024年11月にあらゆるKubernetesプラットフォーム向けのNutanix Enterprise AIを発表しました。これにより企業は、すでにライセンスを保有しているプラットフォーム内でGPUパーティショニングを利用でき、2025年のプライベートクラウド(オンプレミス)支出6億529万米ドルを支えています。
市場トレンド:GPUフリート向けソフトウェアはどう変化しているのか?
ライセンスはオープンソースへと移行する一方、有償の価値はサポート、コントロールプレーン、推論提供へと移っています。そのため、GPUクラウドコントロールプレーンおよびメータリングの構成比は2025年の22.17%から2035年には29.46%に上昇します。
NVIDIAがスケジューラー層をオープンソース化:2025年4月にKAI、2026年10月にRun:ai全体
NVIDIA開発者ブログによると、NVIDIAは2025年4月1日にRun:aiの中核であるKAI SchedulerをApache 2.0ライセンスで公開し、2026年10月13日にはDSX AIファクトリープラットフォームの一部として「NVIDIA Run:aiプラットフォーム全体をオープンソースソフトウェアとして提供する」と発表しました。Nebiusは同日、オープンソース版Run:aiをNebius Applicationsで提供開始しました。DC Market Insightsは、ライセンス料がサポート契約に置き換わることで、管理対象GPU1基あたりの収益が2025年の950米ドルから2030年には760米ドルに低下するとモデル化しています。
スケジューラーはNVIDIAとAMDのGPUにまたがりベンダー中立に
NVIDIAは2025年12月15日、Slurmが「TOP500リストの上位10システムおよび上位100システムの半数以上で使用されている」と述べ、Slurmを「オープンソースでベンダー中立のソフトウェア」として維持すると表明しました(NVIDIA、2025年12月)。VMware Cloud FoundationはNVIDIAに加えてAMD ROCm Enterprise AIソフトウェアにも対応しており、AMDは2024年8月にAIソフトウェア人材を強化するため約6億6,500万米ドルでSilo AIを買収しました。混在フリートを運用する購入者には両方に対応する単一のスケジューラーが必要であり、これがハイブリッド導入の年率21.21%の成長を支えています。
市場の課題:GPU管理ソフトウェアの収益を抑える要因は?
2025年に有償管理の対象がデータセンター設置GPUの9%にとどまる制約は2つあります。最大の購入者が自社でソフトウェアを開発していること、そしてオープンソースが残りの部分の価格を押し下げていることです。
ハイパースケーラーは2025年に2,950億米ドル超の設備投資を行い、自社のスケジューラーを運用
各社の通期決算発表によると、2025年の有形固定資産の購入額はAmazonが1,318億米ドル、Alphabetが914億米ドル、Metaが722億2,000万米ドルでした。Alphabetは2026年に1,750億~1,850億米ドル、Metaは1,150億~1,350億米ドルを見込んでいます。この資金で購入されたGPUの大半は社内のスケジューラーで稼働し、ソフトウェアの販売にはつながりません。そのため、これらのクラウドがサードパーティのGPUツールを再販するハイパースケールクラウドマーケットプレイスの構成比は2025年金額の14.00%にとどまり、2035年には11.00%に低下します。
オープンソースにより2035年までに管理対象GPU1基あたりの収益が約35%減少
KAI Scheduler、Slurm、Run:aiプラットフォーム全体が無償でダウンロードできるようになり、有償製品はスケジューラーそのものではなく、サポート、セキュリティ、フリート運用を販売する必要があります。DC Market Insightsは、管理対象GPU1基あたりの年間収益を2025年に950米ドル、2035年に620米ドルと35%の低下でモデル化しています。そのため、管理対象GPUが年率25.35%で増加する一方、市場の成長率は年率19.79%となります。
市場機会:GPU管理ソフトウェアが最も収益を上げる分野は?
2035年までに最も大きな価値を加えるのはソブリンAIクラスターと推論提供です。両者を合わせると、政府系ソブリンAI・研究とAI推論の支出は2025年から2035年の間に69.0億米ドル増加します(DC Market Insights推計、両者は一部重複)。
ソブリンクラスターおよび研究クラスターは2035年までに23.3億米ドルに到達
政府資金によるクラスターはソフトウェアを自社開発せずに購入します。同社によると、Rafayは2026年6月、インドのYotta、アフリカのCassava Technologies、オーストラリアのFirmus、カナダのTELUSとの国家・ソブリン向け導入事例を公表しました。政府系ソブリンAI・研究は2025年の3億5,043万米ドルから2035年には23.3億米ドルへ年率20.84%で成長し、モデル内で最も成長の速いエンドユーザーとなります。
推論提供にはGPUパーティショニングが必要:AI推論は2035年までに55.3億米ドルに到達
推論トラフィックは1日の中で増減するため、事業者はMIGでGPUを分割し、レプリカをスケールアップ・ダウンします。Red Hatによると、同社は2025年10月にRed Hat AI 3で「異なるハードウェアアクセラレーター」向けのllm-d分散推論プロジェクトを追加しました。DC Market Insightsのモデルでは、AI推論の構成比は2025年金額の38.00%から2035年には57.00%に拡大します。
価格:GPU管理ソフトウェアのGPU1基あたりのコストは?
NVIDIA AI Enterpriseの定価はGPU1基あたり年間最大4,500米ドルですが、管理レイヤーの加重平均有償単価は2025年にGPU1基あたり年間約950米ドルでした(DC Market Insights推計)。
| 単価(DC Market Insights推計) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 管理対象GPU1基あたりの年間ソフトウェア費用(米ドル) | 1,300 | 950 | 760 | 620 |
| 設置GPUのうち有償管理下にある比率 | 6.0% | 9.0% | 15.5% | 20.0% |
| ソフトウェアに対するサービスの比率 | 18.0% | 15.0% | 13.0% | 12.0% |
公開価格の基準:NVIDIAはNVIDIA AI Enterpriseの価格を、1年間のサブスクリプションでGPU1基あたり4,500米ドル、5年間のサポート付き永続ライセンスでGPU1基あたり22,500米ドル、クラウドマーケットプレイスではGPU1時間あたり1米ドルとしています(NVIDIA AI Enterpriseライセンスガイド)。このスイートはフリート管理をはるかに超える範囲をカバーしているため、DC Market Insightsは一般的な有償価格の約5分の1を管理レイヤーとして計上しています。
標準と規制:GPUフリート向けソフトウェアに影響するルールは?
2024年から2025年にかけて採択された少なくとも5つのルールが、2026年の25.4億米ドル規模の市場に影響しています。その多くは、GPU保有者に対してフリートの稼働状況の計測と報告を求めるものです。
- EU委任規則2024/1364:IT電力500キロワット(kW)以上のデータセンター事業者は、2024年9月15日まで、その後は2025年5月15日までおよび以後毎年、エネルギーおよび性能データを報告します(EUR-Lex)。
- EU人工知能法(規則2024/1689):トレーニング計算量が10^25浮動小数点演算の閾値を超える汎用AIモデルには追加の義務が課されるため、提供者はトレーニング実行ごとの計算量を記録します(出典:EUR-Lex)。
- 米国産業安全保障局(BIS)のAI拡散規則(2025年1月15日):データセンター向け検証済みエンドユーザー認可を、ユニバーサル版とナショナル版に分割し、遵守期限を2025年5月15日としました(出典:Federal Register)。
- BISによるAI拡散規則の撤回(2025年5月13日):同規則は遵守期限前に撤回されましたが、GPUの輸出ライセンスでは引き続きエンドユーザー記録が求められます(出典:BIS)。
- ISO/IEC 42001(2023年12月):AIマネジメントシステム規格として、組織に計算資源を含むAIリソースの文書化を求めています(出典:国際標準化機構)。
市場セグメンテーション:クラウドGPU管理ソフトウェア市場をけん引するセグメントは?
2025年はクラスタースケジューリングおよびオーケストレーションが5億1,249万米ドルで首位となり、各区分ではGPUクラウドコントロールプレーンおよびメータリング、パブリックGPUクラウド、政府系ソブリンAI・研究、AI推論が最も速く成長します。
コンポーネント別クラウドGPU管理ソフトウェア市場
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| クラスタースケジューリングおよびオーケストレーション | 512.49 | 32.17% | 2,856.22 | 18.74% |
| GPU仮想化およびパーティショニング | 318.57 | 20.00% | 1,557.94 | 17.20% |
| 監視およびオブザーバビリティ | 200.84 | 12.61% | 1,384.83 | 21.30% |
| GPUクラウドコントロールプレーンおよびメータリング | 353.20 | 22.17% | 2,856.22 | 23.25% |
| 導入およびサポートサービス | 207.76 | 13.04% | 1,038.62 | 17.46% |
GPUクラウドコントロールプレーンおよびメータリングは年率23.25%で最も速く成長し、2035年にはスケジューリングと並ぶ29.46%の構成比となります。
導入形態別クラウドGPU管理ソフトウェア市場
| 導入形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| パブリックGPUクラウド | 732.72 | 46.00% | 5,040.79 | 21.27% |
| プライベートクラウド(オンプレミス) | 605.29 | 38.00% | 2,908.15 | 16.99% |
| ハイブリッド | 254.86 | 16.00% | 1,744.89 | 21.21% |
企業のGPUワークロードがGPUクラウドへ移行するにつれ、パブリックGPUクラウドの構成比は46.00%から52.00%に上昇します。
エンドユーザー別クラウドGPU管理ソフトウェア市場
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| ネオクラウドおよびGPUクラウド事業者 | 477.86 | 30.00% | 3,102.02 | 20.57% |
| 企業 | 541.57 | 34.00% | 3,198.96 | 19.44% |
| 政府系ソブリンAI・研究 | 350.43 | 22.00% | 2,326.52 | 20.84% |
| ハイパースケールクラウドマーケットプレイス | 223.00 | 14.00% | 1,066.32 | 16.94% |
企業は2035年金額の33.00%を占め、引き続き最大のエンドユーザーとなります。企業のサーバー購入についてはクラウドサーバー市場で取り上げています。
ワークロード別クラウドGPU管理ソフトウェア市場
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| AIトレーニング | 828.29 | 52.00% | 3,489.78 | 15.47% |
| AI推論 | 605.29 | 38.00% | 5,525.48 | 24.75% |
| HPCおよびシミュレーション | 159.29 | 10.00% | 678.57 | 15.60% |
DC Market Insightsのモデルでは、AI推論は2029年にAIトレーニングを上回ります。
DC独自分析:GPUフリート向けソフトウェアの価格ラダー、GPU1基あたり年間0~8,760米ドルの6段階
このラダーは6つの公開情報に基づくDC Market Insightsの推計です。公表されているライセンス条件をGPU1基あたりの年間コストに換算し、購入者がオープンソース、サブスクリプション、クラウド従量課金を比較できるようにしています。
| 段階 | 製品・プラン | 算定根拠 | GPU1基あたり年間(米ドル) |
|---|---|---|---|
| 1 | オープンソースのKAI Scheduler、SlurmまたはRun:ai | 無償ライセンス、Apache 2.0またはオープンソース | 0 |
| 2 | DC Market Insightsの加重平均有償単価(2025年) | 管理レイヤーのみ、全購入者 | 950 |
| 3 | NVIDIA AI Enterprise、1年間のサブスクリプション | GPU1基あたりの定価 | 4,500 |
| 4 | NVIDIA AI Enterprise、永続ライセンス | 22,500米ドルを5年間のサポート期間で按分 | 4,500 |
| 5 | クラウド上のNVIDIA AI Enterprise、稼働率50% | GPU1時間あたり1米ドル × 4,380時間 | 4,380 |
| 6 | クラウド上のNVIDIA AI Enterprise、フル稼働 | GPU1時間あたり1米ドル × 8,760時間 | 8,760 |
段階2と段階3~6の差が市場規模を説明しています。定価はソフトウェアスイート全体を対象としており、フリート管理に充てられるのはその一部にすぎません。1,024基のGPUクラスターで段階3から段階1に移行すれば、ライセンス費用を年間約460万米ドル削減できますが、サポートやマルチテナント課金を必要とする購入者は段階2付近にとどまります。DC Market Insightsは、加重平均単価が2035年までに620米ドルに低下すると予測しています。
地域別インサイト:GPU管理ソフトウェアへの支出が最も多い地域は?
北米が2025年金額の52.00%で首位となり、中東・アフリカが2035年まで年率23.89%で最も速く成長します。
北米のクラウドGPU管理ソフトウェア市場
北米は2025年に8億2,829万米ドル(構成比52.00%)を計上し、年率18.33%で成長して2035年には44.6億米ドルに達します(DC Market Insights推計)。米国にはCoreWeaveの43のデータセンターをはじめとするGPUクラウドの大半が集まり、企業向けのRun:aiおよびSlurmサポート契約の多くも米国に集中しています。
アジア太平洋のクラウドGPU管理ソフトウェア市場
アジア太平洋は2025年に3億6,636万米ドル(構成比23.00%)を計上し、年率21.50%で成長して2035年には25.7億米ドルに達します(DC Market Insights推計)。Yottaや政府支援のGPUクラスターがフリート向けソフトウェアを購入することから、地域内ではインドが最も速く成長します。一方、中国での販売は先端GPUの輸出規制により抑制されています。
欧州のクラウドGPU管理ソフトウェア市場
欧州は2025年に2億5,486万米ドル(構成比16.00%)を計上し、年率20.16%で成長して2035年には16.0億米ドルに達します(DC Market Insights推計)。500 kWを超える拠点に対するEU委任規則2024/1364に基づく年次報告により、事業者はGPU使用量の計測を迫られています。また、NebiusはGPUクラウドを欧州から運営しています。
中東・アフリカのクラウドGPU管理ソフトウェア市場
中東・アフリカは2025年に7,964万米ドル(構成比5.00%)を計上し、年率23.89%で成長して2035年には6億7,857万米ドルに達し、最も成長の速い地域となります(DC Market Insights推計)。サウジアラビアとアラブ首長国連邦のソブリンAIクラスターはソフトウェアを自社開発せずに購入しており、Cassava TechnologiesはRafayのソフトウェアを用いてアフリカでGPU容量を運用しています。
中南米のクラウドGPU管理ソフトウェア市場
中南米は2025年に6,371万米ドル(構成比4.00%)を計上し、年率19.79%で成長して2035年には3億8,775万米ドルに達します(DC Market Insights推計)。ブラジルとメキシコが市場をけん引し、大学や研究機関のクラスターがSlurmサポートの初期購入者となっています。
国別分析:GPU管理ソフトウェアへの支出をけん引する国は?
米国が2025年に7億4,864万米ドルで首位となり、主要国の中ではインドが年率27.05%で最も速く成長します。
| 2025年順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 748.64 | 4,022.94 | 18.31% |
| 2 | 中国 | アジア太平洋 | 95.57 | 533.16 | 18.76% |
| 3 | カナダ | 北米 | 79.64 | 436.22 | 18.54% |
| 4 | 日本 | アジア太平洋 | 71.68 | 484.69 | 21.06% |
| 5 | 英国 | 欧州 | 63.71 | 387.75 | 19.79% |
| 6 | ドイツ | 欧州 | 57.34 | 358.67 | 20.12% |
| 7 | 韓国 | アジア太平洋 | 44.60 | 310.20 | 21.40% |
| 8 | フランス | 欧州 | 41.41 | 271.43 | 20.68% |
| 9 | インド | アジア太平洋 | 39.82 | 436.22 | 27.05% |
| 10 | サウジアラビア | 中東・アフリカ | 30.26 | 271.43 | 24.53% |
| 11 | オーストラリア | アジア太平洋 | 28.67 | 193.88 | 21.06% |
| 12 | アラブ首長国連邦 | 中東・アフリカ | 25.49 | 222.96 | 24.22% |
モデルでは、国家GPUプログラムとインドのGPUクラウドの拡大により、インドは2025年の9位から2035年にはカナダと並ぶ4位に浮上します。サウジアラビアとアラブ首長国連邦も同じ理由で年率24%を超えて成長します。
予測シナリオ:2035年までにクラウドGPU管理ソフトウェア市場はどこまで拡大するのか?
クラウドGPU管理ソフトウェア市場は、ベースケースで2035年までに96.9億米ドルに達し、その範囲は61.0億米ドルから140.7億米ドルです。
| シナリオ | 2035年の設置GPUに占める有償比率 | 2035年のGPU1基あたり年間ソフトウェア費用 | 2035年の市場規模 | CAGR(2025-2035年) |
|---|---|---|---|---|
| 低位 | 15% | 520米ドル | 61.0億米ドル | 14.37% |
| 基本 | 20% | 620米ドル | 96.9億米ドル | 19.79% |
| 高位 | 25% | 720米ドル | 140.7億米ドル | 24.34% |
低位ケースはオープンソースのRun:aiとSlurmが有償ライセンスの大半を置き換えることを想定し、高位ケースは企業と政府が保有するGPUの比率が高まり、フリート運用をマネージドサブスクリプションとして購入することを想定しています。
競合インサイト:クラウドGPU管理ソフトウェア市場をリードするのは?
NVIDIAが2025年金額の約35%、上位5社が約58%を占めています(定価、製品範囲、公表された導入実績に基づくDC Market Insights推計)。
- NVIDIA:NVIDIA AI Enterprise(定価GPU1基あたり年間4,500米ドル)、Run:ai(2024年4月に買収合意、2026年10月にオープンソース化)、SchedMDおよびSlurm(2025年12月に買収)、DSX OS。
- Broadcom(VMware):VMware Cloud Foundation 9.0でPrivate AI Servicesを標準搭載(2025年8月)。
- Red Hat:OpenShift AIおよびllm-d分散推論を備えたRed Hat AI 3(2025年10月)。
- Nutanix:あらゆるKubernetesプラットフォーム向けのNutanix Enterprise AI(2024年11月)。
- Rafay Systems:GPUクラウドおよびソブリンAI向けコントロールプレーン。Yotta、Cassava Technologies、Firmus、TELUSでの導入(2026年6月)。
- CoreWeave:43のデータセンター、850 MW超にわたるMission Controlによるフリート運用(2025年末)。
- Nebius:Nebius Applicationsでオープンソース版Run:aiを提供するGPUクラウド(2026年10月)。2025年の売上高は5億2,980万米ドル。
- AMD:ROCm Enterprise AIソフトウェア。約6億6,500万米ドルでSilo AIを買収(2024年8月)。
- Hewlett Packard Enterprise:GPU管理機能を備えたプライベートクラウドAIシステム。
- Dell Technologies:オンプレミスGPUクラスター向けのAIファクトリーソフトウェアバンドル。
- Canonical:KubernetesおよびGPUオペレーターのディストリビューション。
- Mirantis:GPUクラウド向けKubernetesプラットフォーム。
- IBM:高性能コンピューティング(HPC)向けのSpectrum LSFワークロードスケジューリング。
- Altair(Siemens):HPCクラスター向けのPBS Professionalスケジューラー。
市場シェアはDC Market Insightsの推計です。オープンソーススケジューラーはどの有償製品よりもはるかに多くのGPUで稼働していますが、収益として計上されるのはサポート契約のみです。
クラウドGPU管理ソフトウェア市場の最近の動向
- 2026年10月、NVIDIAはNVIDIA DSXの一部としてRun:aiプラットフォーム全体をオープンソースで公開し、NebiusはこれをNebius Applicationsで提供開始しました(出典:NVIDIA、Nebius)。
- 2026年6月、RafayはYotta、Cassava Technologies、Firmus、TELUSとのソブリンおよびGPUクラウド導入事例を発表しました(出典:Rafay)。
- 2026年2月、CoreWeaveは2025年の売上高が50億米ドルを超え、受注残高が668億米ドルに達したと報告しました(出典:CoreWeave)。
- 2025年12月、NVIDIAはSlurmの開発元であるSchedMDを買収しました(出典:NVIDIA)。
- 2025年10月、Red Hatはアクセラレーター間の分散推論を備えたRed Hat AI 3を発表しました(出典:Red Hat)。
- 2025年8月、BroadcomはVMware Private AI ServicesをVMware Cloud Foundation 9.0の標準機能としました(出典:Broadcom)。
調査手法:DC Market Insightsはクラウド GPU管理ソフトウェア市場をどのように推計したのか
DC Market Insightsは、データセンターに設置されたGPUを起点にボトムアップでクラウドGPU管理ソフトウェア市場を算出しました。設置台数は2020年に330万基、2025年に1,620万基、2030年に5,390万基、2035年に6,980万基であり、各年の設置台数は過去5年間のGPU出荷台数の合計です(2025年の出荷台数は630万基)。
ソフトウェア = 設置GPU台数 × 有償管理下の比率(2025年9%、2035年20%)× 管理対象GPU1基あたりの年間ソフトウェア費用(2025年950米ドル、2035年620米ドル)。サービス = ソフトウェアの15%(2025年)、12%(2035年)。セグメント、5地域、12か国は毎年合計と一致する構成比として算出しています。詳しくは当社の調査手法をご覧ください。AIインフラ構築全体についてはAIデータセンター市場で取り上げています。
妥当性チェック:(1)上限:2025年のソフトウェア13.9億米ドルは、NVIDIAの2026会計年度データセンター売上高1,937億米ドルの0.72%です。(2)上限:加重平均単価950米ドルは、NVIDIA AI Enterpriseの定価4,500米ドルの21%です。(3)下限:有償管理下の146万基のGPUは、データセンターアクセラレーター市場モデルにおいて企業、政府、研究機関が購入した2025年アクセラレーター金額の23.5%よりも少なく、有償カバー率は過大評価されていません。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2市場の定義と範囲
- 1.3調査手法
- 02主要市場統計と主なポイント
- 2.12025年、2026年、2030年、2035年の市場規模
- 2.2主なポイント
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年、2026年、2035年)
- 3.2市場規模(2020-2035年)
- 04市場の範囲
- 4.1対象範囲
- 4.2対象外
- 4.3セグメント間の関係
- 05推計値が異なる理由
- 5.1範囲比較表
- 06市場の推進要因
- 6.1データセンターに設置された1,620万基のGPU
- 6.2GPUクラウドには独自のコントロールプレーンが必要
- 6.3プライベートAIプラットフォームでGPU管理が標準に
- 07市場トレンド
- 7.1NVIDIAがスケジューラー層をオープンソース化
- 7.2スケジューラーのベンダー中立化
- 08市場の課題
- 8.1ハイパースケーラーは自社のスケジューラーを運用
- 8.2オープンソースによる管理対象GPU1基あたり収益の減少
- 09市場機会
- 9.1ソブリンクラスターおよび研究クラスター
- 9.2推論提供とGPUパーティショニング
- 10価格分析
- 10.1単価(2020-2035年)
- 10.2公開価格の基準
- 11標準と規制
- 11.1EU委任規則2024/1364
- 11.2EU人工知能法
- 11.3BISのAI拡散規則とその撤回
- 11.4ISO/IEC 42001
- 12市場セグメンテーション
- 12.1コンポーネント別:クラスタースケジューリングおよびオーケストレーション
- 12.2コンポーネント別:GPU仮想化およびパーティショニング
- 12.3コンポーネント別:監視およびオブザーバビリティ
- 12.4コンポーネント別:GPUクラウドコントロールプレーンおよびメータリング
- 12.5コンポーネント別:導入およびサポートサービス
- 12.6導入形態別:パブリックGPUクラウド
- 12.7導入形態別:プライベートクラウド(オンプレミス)
- 12.8導入形態別:ハイブリッド
- 12.9エンドユーザー別:ネオクラウドおよびGPUクラウド事業者
- 12.10エンドユーザー別:企業
- 12.11エンドユーザー別:政府系ソブリンAI・研究
- 12.12エンドユーザー別:ハイパースケールクラウドマーケットプレイス
- 12.13ワークロード別:AIトレーニング
- 12.14ワークロード別:AI推論
- 12.15ワークロード別:HPCおよびシミュレーション
- 13Dc独自分析:gpuフリート向けソフトウェアの価格ラダー
- 13.1GPU1基あたり年間の6つの価格帯
- 14地域別インサイト
- 14.1北米
- 14.2アジア太平洋
- 14.3欧州
- 14.4中東・アフリカ
- 14.5中南米
- 15国別分析
- 15.1米国
- 15.2中国
- 15.3カナダ
- 15.4日本
- 15.5英国
- 15.6ドイツ
- 15.7韓国
- 15.8フランス
- 15.9インド
- 15.10サウジアラビア
- 15.11オーストラリア
- 15.12アラブ首長国連邦
- 16予測シナリオ
- 16.1低位ケース
- 16.2基本ケース
- 16.3高位ケース
- 17競合インサイト
- 17.1NVIDIA
- 17.2Broadcom(VMware)
- 17.3Red Hat
- 17.4Nutanix
- 17.5Rafay Systems
- 17.6CoreWeave
- 17.7Nebius
- 17.8AMD
- 17.9Hewlett Packard Enterprise
- 17.10Dell Technologies
- 17.11Canonical
- 17.12Mirantis
- 17.13IBM
- 17.14Altair(Siemens)
- 18最近の動向
- 18.12026年10月~2025年8月
- 19調査手法
- 19.1数値で見るモデル
- 19.2妥当性チェック
- 図 1クラウドGPU管理ソフトウェア市場規模(2020-2035年、百万米ドル)
- 表 1エグゼクティブサマリーの項目
- 表 2範囲比較
- 表 3単価(2020-2035年)
- 表 4コンポーネント別市場
- 表 5導入形態別市場
- 表 6エンドユーザー別市場
- 表 7ワークロード別市場
- 表 8GPUフリート向けソフトウェアの価格ラダー
- 表 9上位12か国
- 表 102035年の予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は25.4億米ドルで、2025年の15.9億米ドルから59.50%増加します。市場は2035年までに96.9億米ドルに達すると予測され、2025年からのCAGRは19.79%です。
2020年から2025年の年率39.30%に続き、2025年から2035年は年率19.79%で成長します。有償管理下のGPUが146万基から1,396万基へ増加するためです(DC Market Insights推計)。
2025年の管理レイヤーの費用は、管理対象GPU1基あたり年間約950米ドルです(DC Market Insights推計)。NVIDIAはNVIDIA AI Enterpriseの価格を、GPU1基あたり年間4,500米ドル、またはクラウドマーケットプレイスでGPU1時間あたり1米ドルとしています。
クラスタースケジューリングおよびオーケストレーションで、2025年は5億1,249万米ドル、金額の32.17%を占めます。最も速く成長するのはGPUクラウドコントロールプレーンおよびメータリングで、年率23.25%です。
はい。NVIDIAは2025年4月にRun:aiの中核であるKAI SchedulerをApache 2.0で公開し、2026年10月にはRun:aiプラットフォーム全体をNVIDIA DSX内でオープンソースとして提供すると発表しました。
NVIDIAは2025年12月にSlurmの開発元であるSchedMDを買収し、Slurmはオープンソースかつベンダー中立のまま維持されると表明しました。NVIDIAによると、SlurmはTOP500の上位100台のスーパーコンピューターの半数以上で稼働しています。
北米で、2025年は8億2,829万米ドル、金額の52.00%を占めます。中東・アフリカが年率23.89%で最も速く成長し、主要国ではインドが年率27.05%で最も速く成長します。
2025年にデータセンターに設置された1,620万基のGPUのうち、有償管理ソフトウェアの下で稼働していたのは9%にすぎません。ハイパースケールクラウドが自社でスケジューラーを開発しているためです(DC Market Insights推計)。
NVIDIAが2025年金額の約35%、上位5社が約58%を占めています(DC Market Insights推計)。Broadcom(VMware)、Red Hat、Nutanix、Rafay、CoreWeave、Nebius、AMDも市場で活動しています。
DC Market Insightsによる2026年の推計値25.4億米ドルは、データセンターのGPUフリートを管理する有償ソフトウェアとサービスのみを対象としています。MLOpsツール、AIソフトウェアスイート全体、GPUレンタル収益を加える推計はより大きくなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。