
데이터센터 가속기 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
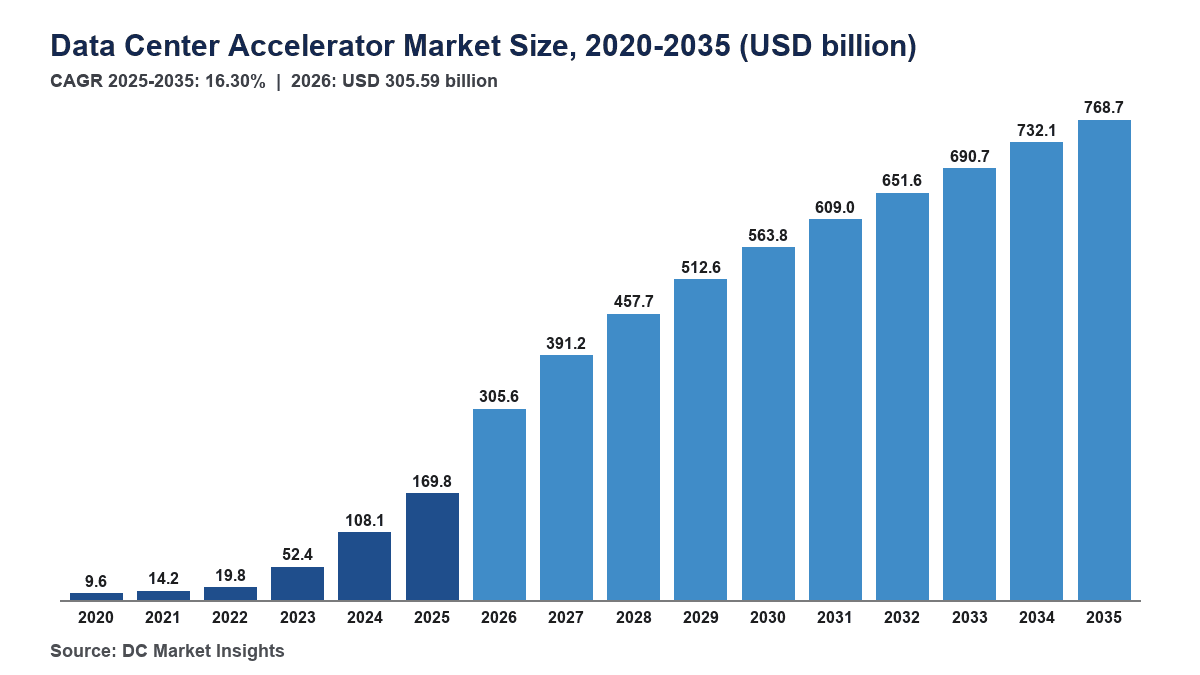
데이터센터 가속기 시장 규모는 2025년 USD 169.77십억였으며, 연평균 성장률(CAGR) 16.3%로 성장해 2035년에는 USD 768.72십억에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02요약
- 03추정치가 다른 이유
- 04시장 역학
- 05가격
- 06표준 및 규제
- 07가속기 유형별 시장 세분화
- 08워크로드별 시장 세분화
- 09폼 팩터별 시장 세분화
- 10최종 사용자별 시장 세분화
- 19개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
데이터센터 가속기 시장은 2026년 3,055억 9,000만 달러로 평가되며, 2025년 1,697억 7,000만 달러에서 2035년까지 7,687억 2,000만 달러에 이를 것으로 전망됩니다. 2025년부터 2035년까지의 CAGR은 16.30%입니다(DC Market Insights 추정). 2026년의 80.0% 급증은 공급업체 실적에서 확인됩니다. NVIDIA는 2026년 4월까지의 분기에 752억 달러, 2026년 7월까지의 분기에 약 890억 달러의 데이터센터 매출을 기록했으며, Broadcom은 2026년 11월까지의 분기 AI 반도체 매출 가이던스를 217억 달러로 제시했습니다. 이는 회계연도 1분기에 제시한 82억 달러의 2.5배가 넘는 수준입니다(출처: NVIDIA 및 Broadcom 실적 발표). 이 지출의 대부분은 AI 연구소들이 2025년 말에 계약한 기가와트급 AI 캠퍼스용 그래픽 처리 장치(GPU)와 맞춤형 주문형 반도체(ASIC)를 구매하는 데 쓰이며, 따라서 가속기 출하량은 이제 서버 교체 주기보다 계약된 전력 용량을 더 밀접하게 따라갑니다. 랙 스케일 시스템은 연 26.40%로 가장 빠르게 성장하는 세그먼트이고, 맞춤형 AI ASIC은 연 23.47%로 가장 빠르게 성장하는 칩 유형이며, 중동 및 아프리카는 걸프 지역의 소버린 AI 프로그램이 작은 기반에서 가속기를 설치하면서 연 20.18%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 데이터센터 가속기 시장 규모는 얼마입니까?
DC Market Insights는 2026년 데이터센터 가속기 시장을 3,055억 9,000만 달러로 평가합니다. 이는 2025년 1,697억 7,000만 달러보다 80.0% 높은 수치로, Blackwell 세대 랙 출하의 첫 완전한 연도와 첫 Vera Rubin 랙 출하가 같은 12개월 안에 들어가기 때문입니다.
- 2025년 시장 규모: 1,697억 7,000만 달러(DC Market Insights 추정)
- 2026년 시장 규모: 3,055억 9,000만 달러, 2025년 대비 80.0% 증가
- 2030년 시장 규모: 5,638억 4,000만 달러
- 2035년 시장 규모: 7,687억 2,000만 달러
- 2025-2035년 CAGR: 기본 시나리오 16.30%, 저성장 시나리오 12.85%, 고성장 시나리오 18.54%
- 최대 세그먼트: GPU, 1,389억 7,000만 달러로 2025년 가치의 81.9%
- 최고 성장 세그먼트: 랙 스케일 시스템 연 26.40%; 칩 유형 중에서는 맞춤형 AI ASIC 연 23.47%
- 선도 지역: 북미, 1,008억 4,000만 달러로 2025년 가치의 59.4%
- 최고 성장 지역: 중동 및 아프리카, 연 20.18%
- 최대 국가: 미국, 930억 3,000만 달러로 2025년 가치의 54.8%
- 시장 선도 기업: NVIDIA, 2025년 가속기 가치의 약 77%(DC Market Insights 추정)
요약
세계 데이터센터 가속기 시장 규모는 2020년 96억 1,000만 달러로 평가되었고, 2025년 1,697억 7,000만 달러에 도달했으며, 예측 기간 동안 16.30%의 CAGR로 2035년까지 7,687억 2,000만 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 데이터센터 가속기 시장 규모 | 1,697억 7,000만 달러 |
| 2026년 데이터센터 가속기 시장 규모 | 3,055억 9,000만 달러 |
| 데이터센터 가속기 시장 CAGR | 16.30% |
| 2035년 데이터센터 가속기 시장 규모 | 7,687억 2,000만 달러 |
시장은 2020년부터 2025년까지 연 77.59% 성장했으며, DC Market Insights는 이제 2026년 3,055억 9,000만 달러를 예상합니다. 2026년 상반기 공급업체 매출이 2025년 10월 전망 경로를 크게 앞섰기 때문에 상향 조정했습니다. NVIDIA는 2027 회계연도 1분기 데이터센터 컴퓨팅 매출 604억 달러(전년 대비 77% 증가)와 네트워킹 매출 148억 달러를 보고했습니다(출처: NVIDIA 분기 실적 발표). 성장률은 2027년 28.0%로, 2035년에는 연 약 5%로 둔화됩니다. Rubin 세대 이후 단가 상승 속도가 느려지고, 맞춤형 ASIC이 칩당 더 낮은 가격으로 점유율을 확대하며, 신규 AI 용량이 매년 두 배로 늘어나는 대신 2025년 4.2 GW에서 2035년 약 17.8 GW로 증가하기 때문입니다.
데이터센터 가속기 시장에는 무엇이 포함됩니까?
데이터센터 가속기 시장은 데이터센터 서버에 설치하기 위해 판매되는 모든 컴퓨팅 가속기를 포함하며, 2025년 1,697억 7,000만 달러 규모입니다. 가치는 최초 판매 시점의 명목 미국 달러 기준이며 패키지 내 메모리를 포함합니다.
포함 범위. SXM 또는 OCP Accelerator Module(OAM) 모듈, 베이스보드 및 PCIe 카드로 판매되는 범용(머천트) 데이터센터 GPU; NVIDIA GB300 NVL72 및 AMD Helios 같은 랙 스케일 시스템의 가속기 부분; 클라우드 공급업체와 AI 연구소가 설계한 맞춤형 AI ASIC(Google TPU, AWS Trainium, Microsoft Maia, Meta MTIA 및 Broadcom과 함께 만든 OpenAI 칩), 설계 파트너 또는 파운드리 체인에 지불한 가격 기준; AI, 네트워크 오프로드 및 트레이딩 시스템에 사용되는 데이터센터용 필드 프로그래머블 게이트 어레이(FPGA); 그리고 신경망 처리 장치, 언어 처리 장치, 벡터 엔진, 웨이퍼 스케일 엔진 등 기타 가속기. 고대역폭 메모리(HBM)는 가속기 패키지에 탑재된 경우 포함됩니다.
제외 범위. 서버 중앙 처리 장치(CPU), 데이터 처리 장치 및 네트워크 인터페이스 카드, Ethernet 및 InfiniBand 스위치, NVLink 스위치 트레이, 서버 섀시와 서버 제조업체의 마진, 전력 및 냉각 하드웨어, 소프트웨어 라이선스, 클라우드 임대 매출, 그리고 클라이언트 PC, 휴대폰, 차량 및 엣지 게이트웨이의 가속기.
세그먼트 간의 관계. 가속기 유형, 워크로드, 폼 팩터 및 최종 사용자 분류는 각각 2025년 총액 1,697억 7,000만 달러를 다시 나눈 것입니다. 지역과 국가는 가속기가 설계되거나 제조된 곳이 아니라 설치된 곳을 기준으로 배분됩니다.
데이터센터 가속기 시장 추정치는 왜 서로 다릅니까?
데이터센터 가속기에 대해 발표된 추정치는 같은 연도에 대해 1,000억 달러를 크게 밑도는 수준부터 3,000억 달러 이상까지 다양합니다. DC Market Insights의 2026년 수치 3,055억 9,000만 달러가 최상단에 있는 이유는 랙 스케일 시스템의 가속기 부분을 2023년이나 2024년의 연간 환산 수준이 아니라 2026년 출하 수준으로 계산하기 때문입니다.
더 넓은 정의는 서버 전체, NVLink 및 Ethernet 패브릭 또는 클라우드 GPU 임대를 더하며, 일부는 공장, 매장 및 통신 사이트의 엣지 AI 가속기까지 포함합니다. 더 좁은 정의는 범용 GPU만 계산하고 이 모델에서 2025년 가치의 15.6%를 차지하는 맞춤형 ASIC을 제외합니다. 오래된 추정치는 생성형 AI를 미래 세그먼트로 다루기도 하지만, 이 모델에서는 생성형 AI 훈련과 추론이 이미 2025년 지출의 대부분을 차지합니다. 에너지 효율형 가속기는 여기서 별도의 제품군이 아니며, 와트당 성능은 모든 세그먼트 안에서 구매 기준으로 작용합니다. Dell Technologies, Hewlett Packard Enterprise, Supermicro 같은 서버 제조업체는 판매 채널이며 이들의 서버 마진은 범위 밖에 있고, 이들이 출하하는 가속기는 칩 가치로 한 번만 계산됩니다. 퍼블릭 클라우드 공급업체는 별도 시장이 아니라 구매자(하이퍼스케일 클라우드 공급업체)로 나타나며, IBM(IBM Z 및 Power 시스템용 Spyre 가속기)과 NEC(SX-Aurora TSUBASA 벡터 엔진)의 가속기는 기타 가속기에 포함됩니다.
| 요소 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 범용 GPU 및 맞춤형 AI ASIC | 예, 2025년 가치의 97.5% | 데이터센터용으로 구매되는 핵심 가속기 실리콘 |
| 랙 스케일 시스템의 가속기 부분 | 예, 2025년 가치의 28.7% | 랙 내부 칩을 칩 가치로 계산 |
| 완성형 AI 서버, 스위치 및 NVLink 트레이 | 아니요 | AI 서버 시장 보고서에서 다룸 |
| 엣지 AI 가속기 | 아니요 | 데이터센터에 설치되지 않음 |
| 클라우드 GPU 임대 매출 | 아니요 | 하드웨어 판매가 아닌 서비스 |
범위 내 구매자는 하이퍼스케일 퍼블릭 클라우드 공급업체부터 기업까지 다양하며, 코로케이션 공급업체를 통해 PCIe 추론 서버 한 대를 구매하는 중소기업(SME)도 포함됩니다.
2026년 데이터센터 가속기 지출을 이끄는 요인은 무엇입니까?
세 가지 요인이 2026년 데이터센터 가속기 시장을 80.0% 끌어올려 3,055억 9,000만 달러로 만듭니다. 사상 최대의 공급업체 출하, 2025년 말 AI 연구소가 체결한 기가와트 계약, 그리고 Broadcom과 동종 기업의 맞춤형 ASIC 확대입니다.
NVIDIA의 데이터센터 매출, 한 분기에 약 890억 달러 도달
NVIDIA는 2026년 7월 26일로 끝난 분기에 약 890억 달러의 데이터센터 매출을 보고했습니다. 이는 전년 대비 117%, 전 분기 대비 18% 증가한 수치이며, 다음 분기 총매출 가이던스는 중국의 데이터센터 컴퓨팅 매출 없이 1,080억 달러로 제시되었습니다(출처: NVIDIA 2027 회계연도 2분기 실적, 2026년 8월). 이 한 분기 매출은 DC Market Insights가 집계한 2025년 전체 시장 1,697억 7,000만 달러의 절반을 넘습니다. 모델은 가속기가 NVIDIA 데이터센터 컴퓨팅 매출의 약 80%를 차지하고, 나머지는 Grace CPU, 보드 및 시스템 부품이라고 가정합니다.
27.2 GW 규모의 AI 연구소 계약, 2026년 하반기 출하 시작
OpenAI는 2025년 9월과 10월에 최소 10 GW의 NVIDIA 시스템, 6 GW의 Advanced Micro Devices(AMD) Instinct GPU, 10 GW의 자체 Broadcom 제작 가속기를 계약했으며, Anthropic은 최대 100만 개의 Google TPU를 사용하고 2026년에 1 GW 이상을 가동하기로 합의했습니다(출처: NVIDIA, AMD, OpenAI 및 Google Cloud 발표). Humain용 Qualcomm 추론 랙 0.2 GW를 더하면 이 프로그램들의 합계는 27.2 GW입니다. 2025년 가격 기준 기가와트당 170억~220억 달러의 가속기 가치를 적용하면 2026년부터 2029년까지 4,624억~5,984억 달러의 가속기 주문에 해당하며, 이 때문에 모델은 2027년 성장률을 28.0%로 유지합니다.
Broadcom의 217억 달러 AI 가이던스, 맞춤형 ASIC 확대를 예고
Broadcom은 2026년 8월 2일로 끝난 분기에 전년 대비 221% 증가한 167억 달러의 AI 반도체 매출을 보고했으며, 다음 분기 가이던스로 217억 달러를 제시했습니다(출처: 미국 증권거래위원회에 제출된 Broadcom 2026 회계연도 3분기 실적). 이 매출의 대부분은 Google, Meta, OpenAI 및 기타 구매자를 위한 맞춤형 가속기이며, 나머지는 Ethernet AI 스위치입니다. DC Market Insights 모델에서 맞춤형 AI ASIC은 가속기 가치의 15.6%(2025년)에서 2035년까지 28.4%로 증가합니다.
데이터센터 가속기는 어떻게 변화하고 있습니까?
가속기는 랙 전체로, 새로운 메모리로, 그리고 자체 실리콘으로 이동하고 있으며, 랙 스케일 시스템은 가치 기준 2025년 28.7%에서 2035년 66.0%로 증가합니다.
랙 스케일 시스템, 가속기 가치의 28.7%에서 66.0%로 확대
구매자들은 이제 72개 이상의 가속기가 하나의 스케일업 패브릭, 액체 냉각 및 전원 선반을 공유하는 완성형 랙을 주문합니다. DC Market Insights 모델에서 랙 스케일 시스템의 가속기 부분은 연 26.40% 성장하며, 이는 보고서에서 가장 빠른 세그먼트입니다. 이 랙들은 120 kW에서 200 kW 이상으로 가동되므로 이 트렌드는 데이터센터 액체 냉각 시장과 연결됩니다.
Vera Rubin 랙, 5개 클라우드에서 본격 양산 단계 진입
NVIDIA는 2026년 8월 Vera Rubin 플랫폼이 본격 양산으로 확대되고 있으며, CoreWeave, Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure 및 Nebius에서 랙이 가동 중이라고 밝혔습니다. Rubin은 각 GPU에 HBM4를 결합하므로, 가속기 1달러 중 더 큰 몫이 고대역폭 메모리 시장 보고서에서 다루는 메모리 공급업체로 갑니다.
스택당 초당 2테라바이트의 HBM4가 메모리 상한을 결정
국제반도체표준협의기구(JEDEC)의 HBM4 표준은 2048비트 인터페이스에서 최대 초당 8기가비트의 전송 속도를 허용하여 스택당 최대 초당 2테라바이트(TB/s)를 제공합니다(출처: JEDEC 발표). LPDDR, GDDR 또는 온칩 SRAM을 사용해 대역폭 대신 용량을 택하는 추론 칩은 기타 가속기가 연 22.21% 성장하는 이유 중 하나입니다.
데이터센터 가속기 시장의 성장을 둔화시킬 수 있는 요인은 무엇입니까?
수출 규제와 전력 공급은 DC Market Insights가 2035년 저성장 시나리오 5,688억 5,000만 달러(기본 시나리오보다 26% 낮음)에 반영한 두 가지 제약입니다.
중국 매출, 공급업체 전망에서 제외
NVIDIA의 2027 회계연도 2분기 및 3분기 전망은 중국의 데이터센터 컴퓨팅 매출을 0으로 가정하며, AMD의 2025년 2분기 실적에는 Instinct MI308에 대한 미국 수출 통제와 관련된 8억 달러의 비용이 반영되었습니다(출처: AMD 2026년 2분기 실적). 2025년 5월 미국 상무부는 AI 확산 규칙(AI Diffusion Rule)을 철회하고 특정 Huawei Ascend 칩 사용에 대해 경고했습니다(출처: 미국 상무부 산업안보국). DC Market Insights는 Huawei와 Cambricon Technologies의 국산 가속기가 더 낮은 가격으로 수입 제품을 대체하기 때문에 중국이 전 세계 성장률 16.30%보다 낮은 연 13.89% 성장할 것으로 예측합니다.
기가와트당 100만~130만 개의 가속기 수용
DC Market Insights는 Blackwell 세대 전력 수준에서 1기가와트의 AI 용량이 약 100만~130만 개의 가속기를 수용한다고 추정합니다. 따라서 전력망 연결이 1년 늦어지면 그만큼의 칩이 다음 해로 넘어갑니다. 모델에서 신규 AI 용량은 2030년까지 연 약 13.2 GW에 도달하며, 이는 신규 IT 용량 총 22 GW 중 일부이고, 저성장 시나리오는 AI 전력 공급이 2년 지연된다고 가정합니다.
가속기 공급업체의 새로운 매출원은 어디에 있습니까?
2035년 시장의 62.0%를 차지하는 추론 칩과 하이퍼스케일 클라우드 이외의 구매자가 데이터센터 가속기 시장에서 가장 큰 두 가지 신규 매출원입니다.
추론, 2035년까지 가속기 지출의 62.0%로 증가
AI 추론은 2025년 가속기 지출의 41.3%를 차지했으며 연 21.13% 성장하여 2035년 시장의 62.0%에 이르고, DC Market Insights 모델에서 2028년까지 훈련을 추월합니다. 추론은 메모리 용량과 토큰당 비용을 중시하므로 Qualcomm(2026년부터 AI200 랙), Intel(160 GB LPDDR5X를 탑재한 Crescent Island GPU, 2026년 하반기 샘플 공급) 및 2025년 12월 NVIDIA가 추론 기술을 라이선스한 Groq에 진입 기회를 제공합니다.
기업 및 소버린 구매자, 연간 지출 1,715억 달러 추가
기업은 2025년 가속기 지출의 12.9%를 차지했으며, 민간 AI 클러스터가 코로케이션 홀로 이동하면서 구매자 그룹 중 가장 빠른 연 18.46% 성장합니다. 정부, 소버린 AI 및 연구 구매자는 연 17.75% 성장하여 지출 비중이 10.6%에서 12.0%로 늘어나며, 두 그룹을 합하면 2025년부터 2035년 사이에 연간 지출이 1,715억 달러 증가합니다.
데이터센터 GPU나 AI ASIC의 가격은 얼마입니까?
2025년 데이터센터 GPU는 평균 약 22,060달러, 맞춤형 AI ASIC은 약 5,120달러에 판매되었습니다(DC Market Insights의 혼합 판매 가격 추정, 패키지 내 메모리 포함, 이를 둘러싼 서버 제외).
| 평균 판매 가격(천 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| GPU | 7.80 | 22.06 | 31.40 | 34.90 |
| 맞춤형 AI ASIC | 2.90 | 5.12 | 8.30 | 10.60 |
| FPGA | 1.60 | 2.21 | 2.50 | 2.70 |
| 기타 가속기 | 3.10 | 4.96 | 6.20 | 7.10 |
GPU 가격은 세대마다 HBM 용량, 더 큰 다이 및 2다이 패키지가 추가되면서 2020년부터 2025년 사이에 거의 세 배가 되었습니다. DC Market Insights는 랙 스케일 구매자가 물량 가격을 협상하고 맞춤형 ASIC이 범용 공급업체가 받을 수 있는 가격을 제한함에 따라 GPU 가격이 2035년까지 연 약 4.7% 상승할 것으로 예측합니다.
데이터센터 AI 칩에는 어떤 표준과 수출 규제가 적용됩니까?
세 가지 규칙 체계가 데이터센터 가속기 시장을 형성합니다. 스택당 최대 2 TB/s의 JEDEC HBM4 표준, 최대 1,024개 가속기를 위한 UALink 스케일업 사양, 그리고 산업안보국이 관할하는 미국 수출 통제입니다.
JEDEC HBM4 (JESD270-4). 이 표준은 4단에서 16단 DRAM 스택과 스택당 최대 2 TB/s를 지원하며, DC Market Insights는 2026년부터 출하되는 신규 가속기의 주요 메모리 인터페이스가 될 것으로 예상합니다.
UALink 200G 1.0. Ultra Accelerator Link Consortium의 첫 사양으로, 하나의 포드에서 최대 1,024개 가속기를 위한 레인당 200기가비트 스케일업 링크를 지원합니다.
미국 수출 통제. 이 규칙은 2025년 가치의 11.1%를 차지하는 두 번째로 큰 국가 시장인 중국에 어떤 가속기를 출하할 수 있는지 결정합니다. 이로 인해 AMD는 2025년 2분기에 8억 달러의 비용을 부담했으며, 중국은 NVIDIA의 2026년 데이터센터 전망에서 제외되어 있습니다.
데이터센터 가속기 지출을 주도하는 세그먼트는 무엇입니까?
GPU는 2025년 가치의 81.9%(1,389억 7,000만 달러)로 데이터센터 가속기 시장을 주도하고, 하이퍼스케일 클라우드 공급업체는 61.7%로 구매자를, AI 훈련은 51.2%로 워크로드를 주도합니다.
가속기 유형별: GPU가 81.9% 차지
| 가속기 유형 | 2025(10억 달러) | 2025년 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU | 138.97 | 81.9% | 529.65 | 14.32% |
| 맞춤형 AI ASIC | 26.52 | 15.6% | 218.32 | 23.47% |
| FPGA | 2.00 | 1.2% | 3.84 | 6.73% |
| 기타 가속기 | 2.27 | 1.3% | 16.91 | 22.21% |
GPU는 2035년까지 점유율이 13.0%포인트 하락하지만 가치는 여전히 3.8배 증가합니다. CUDA와 ROCm 소프트웨어 스택 덕분에 훈련용과 자체 칩 팀이 없는 구매자에게 기본 선택지로 남기 때문입니다. FPGA는 AI 작업이 전용 칩으로 이동하면서 연 6.73%로 가장 느리게 성장합니다.
워크로드별: 훈련이 51.2% 차지, 2028년부터 추론이 주도
| 워크로드 | 2025(10억 달러) | 2025년 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI 훈련 | 86.92 | 51.2% | 257.52 | 11.47% |
| AI 추론 | 70.11 | 41.3% | 476.61 | 21.13% |
| HPC 및 과학 컴퓨팅 | 7.81 | 4.6% | 19.99 | 9.85% |
| 데이터 분석 및 기타 | 4.92 | 2.9% | 14.61 | 11.49% |
폼 팩터별: 현재는 베이스보드가 54.2%, 2035년에는 랙이 66.0%
| 폼 팩터 | 2025(10억 달러) | 2025년 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 랙 스케일 시스템 | 48.72 | 28.7% | 507.36 | 26.40% |
| 멀티 가속기 베이스보드 | 92.02 | 54.2% | 184.49 | 7.20% |
| PCIe 카드 | 29.03 | 17.1% | 76.87 | 10.23% |
멀티 가속기 베이스보드(SXM 및 OAM)는 2025년에 가장 큰 폼 팩터였지만, 2029년까지 랙 스케일 시스템이 가장 커집니다. PCIe 카드는 기업용 추론 서버에 쓰이며 연 10.23% 성장합니다.
최종 사용자별: 하이퍼스케일 클라우드 공급업체가 61.7% 차지
| 최종 사용자 | 2025(10억 달러) | 2025년 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 공급업체 | 104.75 | 61.7% | 445.86 | 15.59% |
| GPU 클라우드 및 네오클라우드 공급업체 | 25.13 | 14.8% | 111.46 | 16.07% |
| 기업 | 21.90 | 12.9% | 119.15 | 18.46% |
| 정부 소버린 AI 및 연구기관 | 18.00 | 10.6% | 92.25 | 17.75% |
CoreWeave와 Nebius 같은 GPU 클라우드 및 네오클라우드 공급업체는 거의 GPU만 구매하며, AI 연구소가 자체 시설을 짓기 전에 용량을 임대하면서 연 16.07% 성장합니다.
가장 빠르게 성장하는 데이터센터 가속기 세그먼트는 무엇입니까?
랙 스케일 시스템은 2025년부터 2035년까지 연 26.40%로 가장 빠르게 성장하는 데이터센터 가속기 세그먼트이며, 가속기 가치에서 차지하는 비중이 28.7%에서 66.0%로 증가합니다(DC Market Insights 추정).
칩 유형 중에서는 맞춤형 AI ASIC이 연 23.47%로 가장 빠르게 성장하며, 기타 가속기(22.21%)와 GPU(14.32%)를 앞섭니다. Google, AWS, Microsoft, Meta 및 OpenAI가 추론 비용을 줄이기 위해 자체 칩을 사용하기 때문입니다. 워크로드 중에서는 AI 추론이 연 21.13%로, 구매자 중에서는 기업이 18.46%로 가장 빠릅니다.
DC 독점: 기가와트 가속기 계약 트래커, 5개 프로그램 및 27.2 GW
2025년 9월과 10월에 체결된 5개의 AI 연구소 및 소버린 프로그램은 27.2 GW의 가속기 용량을 약정하며, 2025년 기가와트당 가속기 가치 기준 4,624억~5,984억 달러에 해당합니다. 이는 2025년 전체 시장의 2.7~3.5배입니다(출처: NVIDIA, AMD, OpenAI, Google Cloud 및 Qualcomm 발표; DC Market Insights 모델).
| 프로그램 | 체결 | 하드웨어 | GW | 시기 | 가속기 가치(10억 달러, GW당 170억~220억 달러 기준) |
|---|---|---|---|---|---|
| OpenAI – NVIDIA | 2025년 9월 | NVIDIA GPU 시스템(Vera Rubin 우선) | 10.0 | 2026년 하반기 첫 GW | 170.00-220.00 |
| OpenAI – AMD | 2025년 10월 | AMD Instinct MI450 GPU | 6.0 | 2026년 하반기 첫 GW | 102.00-132.00 |
| OpenAI – Broadcom | 2025년 10월 | OpenAI 설계 맞춤형 ASIC 랙 | 10.0 | 2026년 하반기부터 2029년 말까지 | 170.00-220.00 |
| Anthropic – Google Cloud | 2025년 10월 | 최대 100만 개 TPU | 1.0 | 2026 | 17.00-22.00 |
| Humain – Qualcomm | 2025년 10월 | AI200 및 AI250 추론 랙 | 0.2 | 2026년 이후 | 3.40-4.40 |
| 합계 | 27.2 | 462.40-598.40 |
이 트래커는 15개 입력값으로 구축한 DC Market Insights 모델입니다. 5개 프로그램의 기가와트 규모와 시기, 기가와트당 가속기 가치의 하한과 상한, 그리고 인도 점검용으로 사용한 2026년 2월부터 8월까지 NVIDIA, AMD 및 Broadcom의 매출 공시가 포함됩니다. 27.2 GW 중 범용 GPU가 16 GW, 맞춤형 실리콘이 11 GW, 추론 랙이 0.2 GW를 차지하므로, 계약 물량은 이미 2025년 시장(15.6%)보다 맞춤형 ASIC 비중(40%)이 더 높습니다. 모든 프로그램이 2029년까지 인도되면 트래커는 기본 시나리오의 2026-2029년 누적 가속기 지출 1조 6,669억 9,000만 달러 중 28%~36%를 채웁니다.
데이터센터 가속기 시장을 주도하는 지역은 어디입니까?
북미는 2025년 가치의 59.4%(1,008억 4,000만 달러)로 데이터센터 가속기 시장을 주도하며, 중동 및 아프리카는 연 20.18%로 가장 빠르게 성장하는 지역입니다(DC Market Insights 추정).
북미: 2025년 1,008억 4,000만 달러
북미 데이터센터는 2025년 가속기 가치의 59.4%를 설치했으며, 연 15.41% 성장하여 4,228억 달러에 이릅니다. 텍사스와 위스콘신에는 첫 OpenAI Stargate 및 Microsoft Fairwater 캠퍼스가 있으며, 다른 지역이 자체 AI 용량을 구축함에 따라 이 지역의 점유율은 2035년까지 4.4%포인트 하락합니다.
아시아 태평양: 2025년 417억 6,000만 달러
아시아 태평양은 연 16.77% 성장하여 1,967억 9,000만 달러에 이릅니다. 중국이 지역의 45.1%를 차지하며 점점 더 국산 칩으로 공급되고 있습니다. Huawei는 2026년 Ascend 950, 2027년 Ascend 960, 2028년 Ascend 970을 계획하고 있습니다. 인도는 연 23.94%로 지역 내에서 가장 빠르게 성장합니다.
유럽: 2025년 156억 2,000만 달러
유럽은 유럽연합의 AI 기가팩토리 프로그램과 독일의 JUPITER 같은 국가 슈퍼컴퓨터에 힘입어 연 17.28% 성장하여 768억 7,000만 달러에 이릅니다. 영국, 독일, 프랑스가 주도하고 기타 유럽(북유럽, 이탈리아, 스페인, 폴란드)이 작은 기반에서 가장 빠르게 성장하는 반면, 프랑크푸르트, 암스테르담, 더블린의 전력망 대기열은 민간 클러스터 성장을 제한합니다.
중동 및 아프리카: 2025년 83억 2,000만 달러
중동 및 아프리카는 연 20.18%로 가장 빠르게 성장하여 522억 7,000만 달러에 이릅니다. 2025년 사우디아라비아와 아랍에미리트가 지역의 69.4%를 차지하며, Humain은 2026년부터 200 MW 규모의 Qualcomm 추론 랙을 계획하고 있습니다.
라틴 아메리카: 2025년 32억 3,000만 달러
라틴 아메리카는 연 20.01% 성장하여 199억 9,000만 달러에 이르며, 클라우드 리전이 현지 AI 서비스를 위해 GPU 용량을 추가하는 브라질, 멕시코, 칠레가 성장을 이끕니다.
데이터센터 가속기에 가장 많이 지출하는 국가는 어디입니까?
미국은 2025년 가치의 54.8%인 930억 3,000만 달러로 가장 큰 국가 시장이며, 중국(188억 4,000만 달러)과 캐나다(78억 1,000만 달러)가 뒤를 잇습니다. 상위 12개국이 2025년 지출의 88.4%를 차지합니다.
| 순위 | 국가 | 지역 | 2025(10억 달러) | 2025년 점유율 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 93.03 | 54.8% | 387.43 | 15.33% |
| 2 | 중국 | 아시아 태평양 | 18.84 | 11.1% | 69.18 | 13.89% |
| 3 | 캐나다 | 북미 | 7.81 | 4.6% | 35.36 | 16.30% |
| 4 | 일본 | 아시아 태평양 | 5.94 | 3.5% | 26.14 | 15.97% |
| 5 | 대한민국 | 아시아 태평양 | 3.90 | 2.3% | 19.22 | 17.28% |
| 6 | 영국 | 유럽 | 3.90 | 2.3% | 17.68 | 16.30% |
| 7 | 사우디아라비아 | 중동 및 아프리카 | 3.06 | 1.8% | 19.99 | 20.66% |
| 8 | 독일 | 유럽 | 3.06 | 1.8% | 14.61 | 16.93% |
| 9 | 인도 | 아시아 태평양 | 3.06 | 1.8% | 26.14 | 23.94% |
| 10 | 아랍에미리트 | 중동 및 아프리카 | 2.72 | 1.6% | 17.68 | 20.60% |
| 11 | 호주 | 아시아 태평양 | 2.55 | 1.5% | 12.30 | 17.06% |
| 12 | 프랑스 | 유럽 | 2.21 | 1.3% | 11.53 | 17.98% |
인도는 하이퍼스케일 운영사와 국내 클라우드 공급업체가 작은 설치 기반에서 AI 용량을 구축하면서 연 23.94%로 가장 빠르게 성장하는 대형 국가이며, 사우디아라비아(20.66%)를 앞섭니다.
2035년 가속기 전망은 어떻게 달라질 수 있습니까?
데이터센터 가속기 시장은 기본 시나리오에서 2035년까지 7,687억 2,000만 달러에 이르며, 저성장 및 고성장 시나리오 범위는 5,688억 5,000만 달러에서 9,301억 5,000만 달러입니다.
| 시나리오 | 2027년부터의 가정 | 2035(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | AI 전력 공급 2년 지연; 2028년 이후 AI 자본 지출 실질 기준 정체; 가격은 기본 대비 10% 낮음 | 568.85 | 12.85% |
| 기본 | 계약된 기가와트 프로그램 2029년까지 인도; 맞춤형 ASIC 점유율 28.4% 도달 | 768.72 | 16.30% |
| 고성장 | 전력망, HBM 및 첨단 패키징이 계약 속도를 따라감; 추론 수요가 기본 대비 20% 높음 | 930.15 | 18.54% |
저성장 시나리오는 AI 자본 지출이 멈췄을 때의 모습입니다. 인도가 지연되고, 구매자는 기존 장비를 더 오래 사용하며, 공급업체는 재고 소진을 위해 가격을 인하합니다.
주요 데이터센터 가속기 기업은 어디입니까?
NVIDIA는 2025년 가치의 약 77%로 데이터센터 가속기 시장을 주도하며(DC Market Insights 추정), Broadcom, Marvell Technology 및 Alchip Technologies와 함께 만든 맞춤형 ASIC과 AMD Instinct GPU가 나머지 23%의 대부분을 차지합니다.
- NVIDIA
- AMD
- Broadcom
- Google (TPU)
- Amazon Web Services (Trainium)
- Microsoft (Maia)
- Intel
- Marvell Technology
- Huawei (Ascend)
- Qualcomm
- Groq
- Cerebras Systems
- Cambricon Technologies
- Alchip Technologies
- IBM
- NEC
77% 점유율은 NVIDIA의 2026 회계연도 데이터센터 매출 1,937억 달러에서 네트워킹과 CPU 및 시스템 부품 추정 비중을 빼고, 이를 시장 규모 1,697억 7,000만 달러와 비교하여 산출했습니다. AMD의 데이터센터 부문은 EPYC 프로세서와 Instinct GPU에 힘입어 2026년 2분기에 107% 증가한 67억 달러를 기록했으며, AMD는 Helios 랙이 확대되면서 2026년 하반기에 데이터센터 매출이 가속화될 것으로 예상합니다(출처: AMD 2026년 2분기 실적). Broadcom은 최대 맞춤형 AI ASIC 파트너로, 2026 회계연도 3분기 AI 반도체 매출이 167억 달러입니다(출처: Broadcom 실적 공시). 같은 구매자들이 AI 칩 시장과 가속기가 서버에 탑재되는 AI 서버 시장을 형성합니다.
최근 데이터센터 가속기 시장에서는 어떤 일이 있었습니까?
2026년 5월부터 9월 사이의 세 차례 실적 발표는 가속기 수요가 여전히 증가하고 있음을 보여주었으며, NVIDIA, AMD 및 Broadcom은 최근 분기에 합계 1,120억 달러 이상의 데이터센터 및 AI 칩 매출을 보고했습니다(출처: NVIDIA, AMD 및 Broadcom 실적 발표).
- 2026년 9월, Broadcom은 회계연도 3분기 AI 반도체 매출이 221% 증가한 167억 달러라고 보고하고, 4분기 가이던스로 217억 달러를 제시했습니다(출처: Broadcom 실적 공시).
- 2026년 8월, NVIDIA는 2027 회계연도 2분기 데이터센터 매출이 117% 증가한 약 890억 달러라고 보고하고, Vera Rubin이 본격 양산으로 확대되고 있다고 밝혔습니다(출처: NVIDIA 실적 발표).
- 2026년 8월, AMD는 EPYC와 Instinct 수요에 힘입어 2분기 데이터센터 부문 매출이 107% 증가한 67억 달러라고 보고했습니다(출처: AMD 실적 발표).
- 2026년 5월, NVIDIA는 2027 회계연도 1분기 데이터센터 매출이 92% 증가한 752억 달러라고 보고하고, 이후 하이퍼스케일 및 AI 클라우드, 산업 및 기업 하위 시장을 별도로 보고하겠다고 밝혔습니다(출처: NVIDIA 실적 발표).
- 2026년 1월, Microsoft는 TSMC 3 nm 공정으로 제작되고 216 GB HBM3e를 탑재한 Maia 200 추론 가속기를 공개하고 US Central 리전에 배치했습니다(출처: Microsoft 발표).
- 2025년 12월, AWS는 시스템당 최대 144개의 Trainium3 칩을 탑재하고 Trainium2 UltraServer 대비 최대 4.4배의 컴퓨팅 성능을 제공하는 Trainium3 UltraServer를 정식 출시했습니다(출처: Amazon 발표).
애널리스트 시사점: 구매자와 공급업체는 2026년 수치로 무엇을 해야 합니까?
DC Market Insights는 2026년 추정치 3,055억 9,000만 달러에서 네 가지 시사점을 도출합니다.
- 2026년 80.0% 성장은 구매자가 지금 2027년 공급을 예약해야 함을 의미합니다. NVIDIA, AMD 및 Broadcom이 2026년 2월부터 8월까지 2025년 추세가 시사한 것보다 훨씬 많이 출하했기 때문입니다(출처: 각 사 실적 발표).
- 체결된 27.2 GW의 AI 연구소 계약이 2027년 수요 대부분을 미리 확정하므로, 공급업체는 기가와트 단위로 용량을 계획해야 합니다. 연구소들이 이제 그런 방식으로 가속기를 구매하기 때문입니다.
- 맞춤형 AI ASIC의 연 23.47%가 GPU의 14.32%를 앞서므로 Broadcom과 Marvell Technology 같은 설계 파트너가 점유율을 확대합니다. 클라우드 공급업체가 자체 칩으로 추론 비용을 줄이기 때문입니다.
- 중동 및 아프리카의 연 20.18%가 시장 성장률 16.30%를 앞서므로 공급업체는 걸프 지역 영업팀을 갖춰야 합니다. 소버린 프로그램이 작은 설치 기반에서 시작하기 때문입니다.
방법론: DC Market Insights는 데이터센터 가속기 시장 규모를 어떻게 산정했습니까?
DC Market Insights는 약 1,285만 개의 가속기를 바탕으로 2025년 기준치를 상향식으로 1,697억 7,000만 달러로 산정했습니다. 22,060달러의 GPU 630만 개, 5,120달러의 맞춤형 AI ASIC 518만 개, 그리고 42억 7,000만 달러 규모의 FPGA 및 기타 가속기입니다.
2026년 가치 3,055억 9,000만 달러는 2026년 2월부터 8월까지의 공급업체 공시(NVIDIA 2027 회계연도 1분기 및 2분기, AMD 2026년 2분기, Broadcom 2026 회계연도 3분기)를 기준으로 재산정했으며, 가속기는 NVIDIA 데이터센터 컴퓨팅 매출의 80%로 간주했습니다. 2027년부터 2035년까지의 예측은 28.0%에서 5.0%로 낮아지는 연간 성장률을 적용하고, 기가와트당 170억~220억 달러의 가속기 가치에서 신규 AI 용량이 2025년 4.2 GW(12 GW의 35%)에서 2035년 17.8 GW(27 GW의 66%)로 증가하는 것과 대조해 검증했습니다. 유형, 워크로드, 폼 팩터, 구매자 및 지역별 모든 분류는 2025년과 2035년 모두 총액과 일치합니다.
세 가지 경계 점검: (1) 상한, 2026년 가치는 최대 데이터센터 운영사들의 자본 지출 약 7,500억 달러의 약 41%로, 건물, 전력 및 네트워킹에 남는 몫이 너무 적어지는 50%보다 낮습니다; (2) 상한, 2026년 가치는 NVIDIA 단독으로 2026년 역년에 달성할 것으로 보이는 약 3,750억 달러의 데이터센터 매출보다 낮습니다(1분기와 2분기 실적 및 3분기 전망에 기반한 DC Market Insights 추정); (3) 하한, 2025년 가치는 NVIDIA 2026 회계연도 데이터센터 컴퓨팅 매출(약 1,300억 달러)의 80%에 AMD와 Broadcom의 가속기 매출을 더한 값보다 높습니다. 전체 접근 방식은 조사 방법론 페이지에 설명되어 있으며, 이 페이지에 명시된 애널리스트가 모델을 구축하고 검토자가 계산, 출처 및 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2포함 및 제외 제품
- 1.3세그먼트 간의 관계
- 02요약
- 2.1시장 개요, 2025년, 2026년 및 2035년
- 2.2주요 시장 통계
- 2.3성장 전망, 2020-2035
- 03추정치가 다른 이유
- 3.1넓은 정의와 좁은 정의
- 3.2범위 비교표
- 3.3범위 내 구매자 그룹
- 04시장 역학
- 4.1성장 요인: 한 분기 약 890억 달러에 달한 NVIDIA 데이터센터 매출
- 4.2성장 요인: 27.2 GW 규모의 AI 연구소 계약
- 4.3성장 요인: Broadcom 맞춤형 ASIC 확대
- 4.4트렌드: 랙 스케일 시스템
- 4.5트렌드: Vera Rubin 양산
- 4.6트렌드: HBM4 메모리
- 4.7과제: 중국 매출 및 수출 통제
- 4.8과제: 전력 공급
- 4.9기회: 추론 가속기
- 4.10기회: 기업 및 소버린 구매자
- 05가격
- 5.1가속기 유형별 평균 판매 가격, 2020-2035
- 06표준 및 규제
- 6.1JEDEC HBM4 (JESD270-4)
- 6.2UALink 200G 1.0
- 6.3미국 수출 통제
- 07가속기 유형별 시장 세분화
- 7.1GPU
- 7.2맞춤형 AI ASIC
- 7.3FPGA
- 7.4기타 가속기
- 08워크로드별 시장 세분화
- 8.1AI 훈련
- 8.2AI 추론
- 8.3HPC 및 과학 컴퓨팅
- 8.4데이터 분석 및 기타
- 09폼 팩터별 시장 세분화
- 9.1랙 스케일 시스템
- 9.2멀티 가속기 베이스보드
- 9.3PCIe 카드
- 10최종 사용자별 시장 세분화
- 10.1하이퍼스케일 클라우드 공급업체
- 10.2GPU 클라우드 및 네오클라우드 공급업체
- 10.3기업
- 10.4정부 소버린 AI 및 연구기관
- 11가장 빠르게 성장하는 세그먼트
- 11.1랙 스케일 시스템
- 11.2맞춤형 AI ASIC
- 11.3AI 추론 및 기업
- 12Dc 독점: 기가와트 가속기 계약 트래커
- 12.1OpenAI – NVIDIA
- 12.2OpenAI – AMD
- 12.3OpenAI – Broadcom
- 12.4Anthropic – Google Cloud
- 12.5Humain – Qualcomm
- 13지역별 인사이트
- 13.1북미
- 13.2아시아 태평양
- 13.3유럽
- 13.4중동 및 아프리카
- 13.5라틴 아메리카
- 14국가별 분석
- 14.1미국
- 14.2중국
- 14.3캐나다
- 14.4일본
- 14.5대한민국
- 14.6영국
- 14.7사우디아라비아
- 14.8독일
- 14.9인도
- 14.10아랍에미리트
- 14.11호주
- 14.12프랑스
- 15전망 시나리오
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16경쟁 인사이트
- 16.1NVIDIA
- 16.2AMD
- 16.3Broadcom
- 16.4Google (TPU)
- 16.5Amazon Web Services (Trainium)
- 16.6Microsoft (Maia)
- 16.7Intel
- 16.8Marvell Technology
- 16.9Huawei (Ascend)
- 16.10Qualcomm
- 16.11Groq
- 16.12Cerebras Systems
- 16.13Cambricon Technologies
- 16.14Alchip Technologies
- 16.15IBM
- 16.16NEC
- 17최근 동향
- 17.1Broadcom 2026 회계연도 3분기 실적
- 17.2NVIDIA 2027 회계연도 2분기 실적
- 17.3AMD 2026년 2분기 실적
- 17.4NVIDIA 2027 회계연도 1분기 실적
- 17.5Microsoft Maia 200
- 17.6AWS Trainium3 UltraServer
- 18애널리스트 시사점
- 18.1지금 2027년 공급 예약
- 18.2기가와트 단위의 용량 계획
- 18.3맞춤형 ASIC 설계 파트너의 점유율 확대
- 18.4걸프 지역 소버린 프로그램
- 19방법론
- 19.1상향식 2025년 기준치
- 19.2공급업체 공시 기반 2026년 재산정
- 19.3경계 점검
- 그림 1데이터센터 가속기 시장 규모, 2020-2035(10억 달러)
- 표 1보고서 속성
- 표 2범위 비교
- 표 3가속기 유형별 평균 판매 가격, 2020-2035
- 표 4가속기 유형별 시장, 2025년 및 2035년
- 표 5워크로드별 시장, 2025년 및 2035년
- 표 6폼 팩터별 시장, 2025년 및 2035년
- 표 7최종 사용자별 시장, 2025년 및 2035년
- 표 8기가와트 가속기 계약 트래커
- 표 9상위 12개국, 2025년 및 2035년
- 표 10전망 시나리오, 2035년
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 3,055억 9,000만 달러로, 2025년 1,697억 7,000만 달러에서 80.0% 증가했습니다. 시장은 2035년까지 7,687억 2,000만 달러에 이를 것으로 전망되며, 2025년부터 2035년까지 CAGR은 16.30%입니다.
2020년부터 2025년까지 연 77.59% 성장한 뒤, 2025년부터 2035년까지 연 16.30% 성장합니다. 계약된 기가와트 프로그램이 출하되면서 2026년 80.0%, 2027년 28.0% 성장하고, 이후 2035년까지 연 약 5%로 둔화됩니다.
랙 스케일 시스템으로, 2025년부터 2035년까지 연 26.40% 성장하며 가속기 가치에서 차지하는 비중이 28.7%에서 66.0%로 증가합니다. 칩 유형 중에서는 맞춤형 AI ASIC이 연 23.47%로 가장 빠르게 성장합니다.
GPU로, 2025년 가치의 1,389억 7,000만 달러, 81.9%를 차지합니다. Google, AWS, Microsoft, Meta 및 OpenAI의 맞춤형 AI ASIC이 점유율을 확대하면서 GPU 점유율은 2035년까지 68.9%로 낮아집니다.
DC Market Insights의 패키지 내 메모리를 포함한 혼합 판매 가격 추정에 따르면, 2025년 데이터센터 GPU는 평균 약 22,060달러, 맞춤형 AI ASIC은 5,120달러입니다.
하이퍼스케일 클라우드 공급업체가 2025년 지출의 61.7%를 차지하며, GPU 클라우드 및 네오클라우드 공급업체(14.8%), 기업(12.9%), 정부, 소버린 AI 및 연구 구매자(10.6%)가 뒤를 잇습니다. OpenAI, Anthropic 및 Humain은 2025년에 27.2 GW 규모의 가속기 계약도 체결했습니다.
중동 및 아프리카로, 2035년까지 연 20.18% 성장하여 라틴 아메리카(20.01%)를 앞섭니다. 북미는 2025년 가치의 59.4%로 가장 큰 지역이며, 인도는 연 23.94%로 가장 빠르게 성장하는 대형 국가입니다.
NVIDIA가 2025년 가치의 약 77%로 선두에 있습니다(DC Market Insights 추정). AMD, Broadcom, Google, AWS, Microsoft, Intel, Marvell Technology, Huawei, Qualcomm, Groq, Cerebras Systems, Cambricon Technologies, Alchip Technologies, IBM 및 NEC도 경쟁하고 있습니다.
예, DC Market Insights 모델에서는 2028년까지 추월합니다. 추론은 2025년 지출의 41.3%를 차지했으며, 연 21.13% 성장하여 2035년 시장의 62.0%에 이릅니다.
범위 때문입니다. DC Market Insights의 2026년 3,055억 9,000만 달러는 GPU, 맞춤형 ASIC, FPGA 및 기타 가속기를 칩 가치로 계산합니다. 완성형 서버, 네트워킹 또는 클라우드 임대를 더한 추정치는 더 크고, 범용 GPU만 계산하거나 오래된 연간 환산 수준을 사용하는 추정치는 더 작습니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.