
러시아 데이터 센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
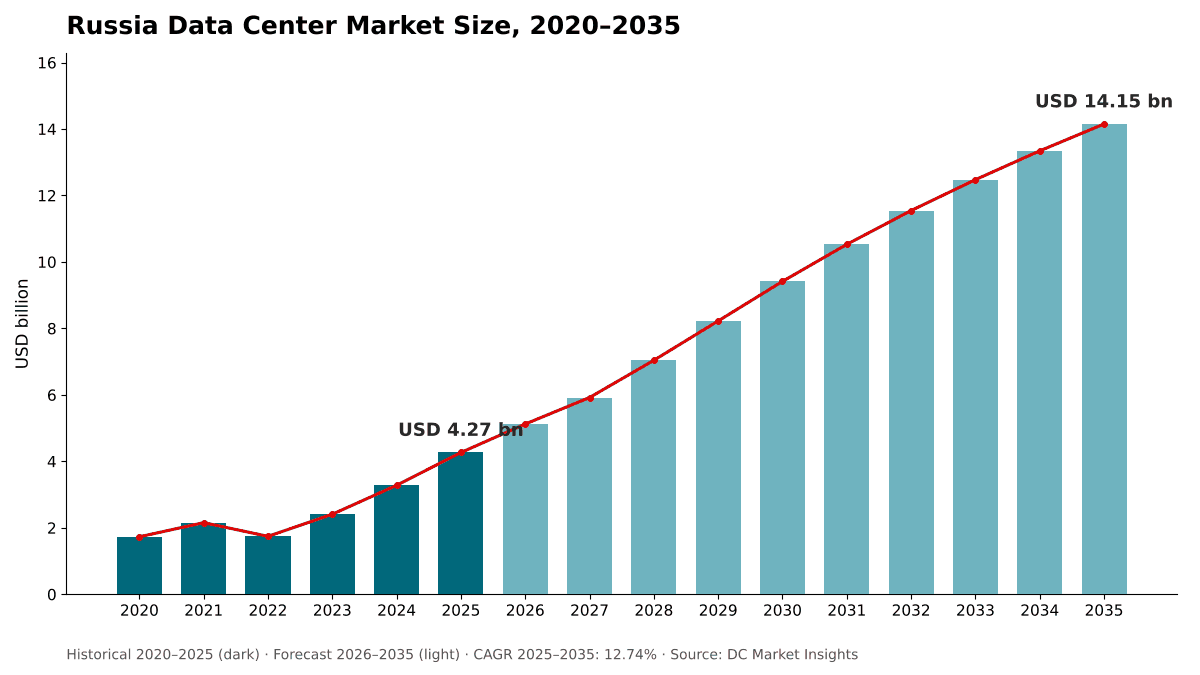
러시아 데이터 센터 시장 규모는 2025년 USD 4,270.0백만였으며, 연평균 성장률(CAGR) 12.74%로 성장해 2035년에는 USD 14.15십억에 이를 것으로 전망됩니다. Central Federal District의 시장 점유율은 63%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07공급망 분석
- 08시장 규모 및 전망
- 09구성 요소별 시장
- 10데이터 센터 유형별 시장
- 20개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 14분석 대상 기업
지역별 인사이트
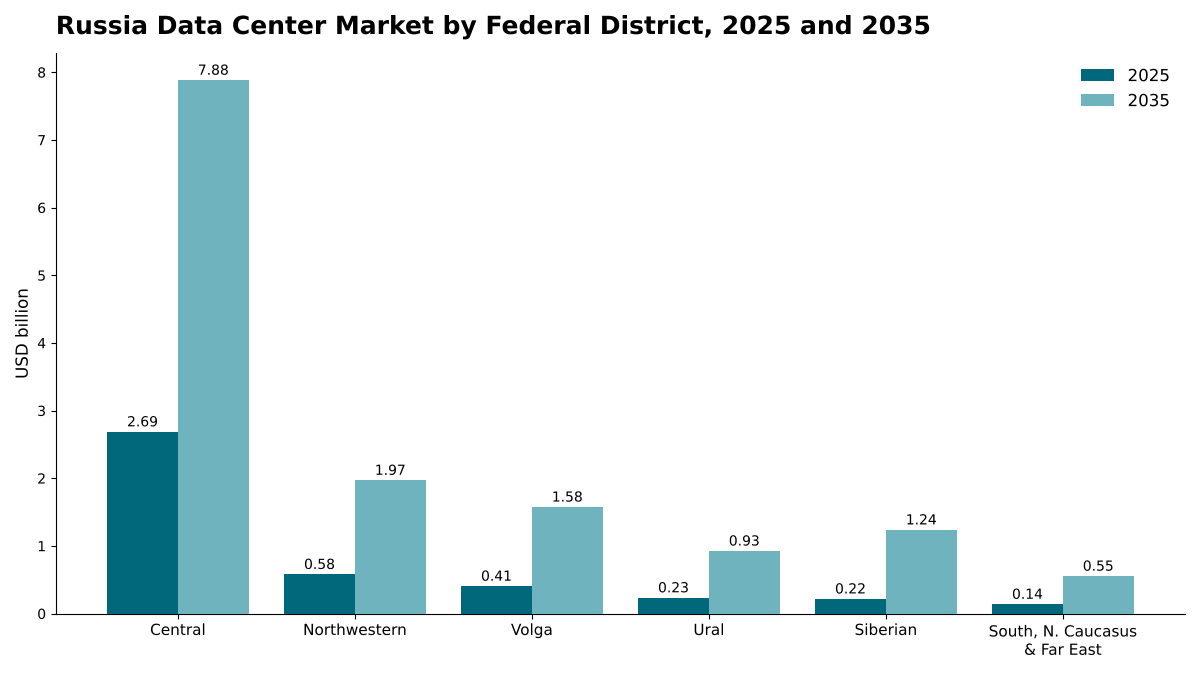
- Central Federal District63%
- Northwestern Federal District13.6%
- Volga Federal District9.5%
- Ural Federal District5.5%
- Siberian Federal District5.1%
- Southern, North Caucasian and Far Eastern Districts3.3%
분석 대상 기업
- Rostelecom Data Centers (RTK-DPC)
- Yandex
- Sber
- Cloud.ru
- Selectel
- IXcellerate
- DataPro
- Key Point
- MegaFon
- Atomdata (Rosatom)
- T-Bank
- Rutube
- Yadro
- Fplus
전체 분석
러시아 데이터 센터 시장은 러시아 전역에서 데이터 센터 건물과 그 안에 설치되는 장비에 대한 연간 지출을 포괄합니다. 대상은 서버 및 스토리지, 네트워킹, 전력 인프라, 냉각 시스템, 일반 건설이며, 이를 구매하는 주체는 클라우드 사업자, 코로케이션 운영사, 기업, 은행, 정부 기관입니다. DC Market Insights는 러시아 데이터 센터 시장 규모를 2025년 42.7억 달러로 평가하고 2035년까지 141.5억 달러에 이를 것으로 전망하며, 이는 CAGR 12.74%에 해당합니다. 2025년 가치는 두 개의 블록으로 구성됩니다. 하나는 DC Market Insights 러시아 AI 데이터 센터 모델에서 가져온 22.4억 달러 규모의 AI 용량이고, 다른 하나는 20.2억 달러 규모의 기존 용량입니다. 기존 용량에서는 64MW의 신규 IT 부하에 MW당 1,750만 달러를 적용해 11.2억 달러의 신규 건설 지출이 산출되고, 약 580MW 규모 설치 기반의 교체 및 업그레이드가 9.03억 달러를 더합니다. 은행, 검색 및 클라우드 그룹이 이제 40MW 이상의 캠퍼스 단위로 AI 용량을 계획하고 있어 AI 워크로드는 연 15.71%로 가장 빠르게 성장하는 세그먼트이며, 에너지부가 시베리아에 AI 데이터 센터 건설을 제안했기 때문에 시베리아 연방관구는 연 18.98%로 가장 빠르게 성장하는 지역입니다.
요약
러시아 데이터 센터 시장 규모는 2020년 17.3억 달러로 평가되었고 2025년 42.7억 달러에 도달했으며, 예측 기간 동안 CAGR 12.74%로 2035년까지 141.5억 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 정보 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 러시아 데이터 센터 시장 규모 2025 | 42.7억 달러 |
| 러시아 데이터 센터 시장, CAGR | 12.74% |
| 러시아 데이터 센터 시장 규모 2035 | 141.5억 달러 |
시장은 2020년부터 2025년까지 연 19.79% 성장했습니다. 2022년에는 해외 벤더가 철수하고 신규 건설이 정체되면서 17.4억 달러로 감소했으나, 2024년 32.8억 달러로 회복했고, 2025년에는 AI 서버 구매가 가속화되면서 30.1% 급증했습니다. 서버 제조사 Yadro는 2025년 러시아의 서버 및 스토리지 시스템 판매액을 부가가치세 포함 약 2,800억 루블로 추산했으며, 이는 Fplus에 따른 2024년의 1,550억 루블과 비교되는 수치로, DC Market Insights 모델에서 나타난 2025년 급증 규모와 일치합니다.
2025년부터 2035년까지 성장률은 연 12.74%로 둔화되는데, 이는 수요가 아니라 전력이 속도를 결정하기 때문입니다. 수도권 데이터 센터의 전력망 연결 요청은 계획된 가동 용량 0.53GW에 비해 2.2GW에 달했으며, 차입 비용도 높은 수준을 유지하고 있습니다. 러시아 중앙은행은 2026년 9월 기준금리를 14.00%로 유지했습니다(출처: 러시아 중앙은행 기준금리 결정). AI 워크로드는 2025년 시장의 52.6%에서 2035년까지 68.2%로 확대됩니다.
시장 범위: 러시아 데이터 센터 시장은 무엇을 포함하나요?
러시아 데이터 센터 시장은 데이터 센터 시설과 IT 장비에 대한 2025년 지출 42.7억 달러를 포괄합니다. 이 시장은 러시아 연방 내 데이터 센터 시설과 그 안에 설치되는 IT 장비에 대한 자본 지출을 측정하며, 1달러당 82.50루블의 계획 환율을 적용한 현재 미국 달러 기준으로 평가하고, 2025년을 기준 연도로 하여 2035년까지 전망합니다.
포함 항목. 데이터 센터에 설치되는 서버, 가속기 및 스토리지 시스템, 스위치, 라우터 및 케이블링, 무정전 전원 장치(UPS), 발전기, 개폐 장치, 배전 등의 전력 인프라, 칠러, 전산실 공조기, 액체 냉각을 포함한 냉각 시스템, 그리고 홀의 일반 건설 및 내부 공사가 포함되며, 이는 하이퍼스케일 및 클라우드 사업자, 코로케이션 운영사, 기업, 은행, 정부 기관 중 누가 건설하든 해당됩니다.
제외 항목. 코로케이션, 클라우드 및 호스팅 서비스 매출, 전기 요금 및 기타 운영 비용, 소프트웨어 라이선스, 암호화폐 채굴장, 데이터 센터 외부 사무실 서버실에 설치된 서버, 토지는 제외됩니다.
세그먼트 간 관계. 모든 차원은 동일한 42.7억 달러를 다르게 나눈 것입니다. 워크로드 구분은 DC Market Insights 러시아 AI 데이터 센터 모델의 2025년 가치와 같은 AI 용량(22.4억 달러)과 기존 범용 용량(20.2억 달러)을 구분합니다. 구성 요소, 데이터 센터 유형, 최종 사용 산업, 연방관구별 구분은 각각 합산하면 시장 전체와 같습니다.
시장 성장 요인: 러시아 데이터 센터 시장을 이끄는 요인은 무엇인가요?
AI 용량, 전력 수요, 데이터 현지화가 러시아 데이터 센터 시장의 연 12.74% 성장을 이끕니다. 세 가지 성장 요인은 기존 홀의 1,750만 달러 대비 MW당 지출을 3,600만 달러로 끌어올리는 AI 용량, 정부가 2030년까지 1.0GW에서 2.5GW로 증가할 것으로 예상하는 전력 수요, 그리고 러시아 데이터를 러시아 영토 안에 두도록 하는 데이터 현지화 규정입니다.
AI 용량이 22.4억 달러로 2025년 지출의 52.6% 차지
AI 홀은 가속기가 비용의 대부분을 차지하기 때문에 MW당 비용이 높습니다. DC Market Insights는 2025년 AI IT 부하 MW당 총지출을 3,600만 달러로 추정하며, 이는 기존 홀의 1,750만 달러와 비교됩니다. 따라서 58MW의 신규 AI 용량이 가치 기준으로 64MW의 신규 기존 용량을 넘어섰습니다. 러시아의 대형 구매자들은 이제 캠퍼스 규모로 계획합니다. Sber의 CEO 게르만 그레프는 2024년 11월 은행에 최소 200MW, 가능하면 300~400MW의 데이터 센터 용량이 필요하다고 밝혔으며, Yandex의 자본 지출은 2026년 2분기에 411억 루블로 1년 전 231억 루블에서 증가했습니다. 이 시장의 AI 부문은 러시아 AI 데이터 센터 시장 보고서에서 자세히 다룹니다.
전력 수요, 2030년까지 1.0GW에서 2.5GW로 증가
디지털개발부와 정부 분석센터는 러시아의 데이터 센터 전력 소비가 2030년까지 최소 2.5배, 즉 1.0GW에서 2.5GW로 증가할 것으로 예상합니다. DC Market Insights 모델은 이 경로에 근접합니다. 2025년 약 800MW(기존 약 630MW, AI 약 170MW)의 설치 IT 부하는 2030년까지 약 1.67GW의 IT 부하로 증가하며, 이는 전력 사용 효율(PUE) 약 1.3 기준으로 약 2.2GW의 시설 전력에 해당합니다. 계통운영기관(System Operator)에 따르면 러시아 전력 소비에서 데이터 센터가 차지하는 비중은 2022년 1.4%에서 2025년 2.2%로 상승했습니다.
데이터 현지화로 워크로드가 러시아 내에 유지
연방법 제242-FZ호는 2015년 9월 1일부터 운영자가 러시아 시민의 개인 데이터를 러시아 내에서 처리하고 저장하도록 요구해 왔습니다. 해외 하이퍼스케일 클라우드를 이용할 수 없는 상황에서 국내 사업자가 이 수요를 흡수하고 있습니다. Cloud.ru는 2025년 매출 765억 루블(50% 증가), Selectel은 183억 루블(39% 증가), Rostelecom의 데이터 센터 사업은 760억 루블을 기록했습니다. Rostelecom은 2030년까지 데이터 센터 매출 1,690억 루블을 목표로 하고 있으며(출처: Rostelecom 2030 전략에 관한 ComNews 보도), 이는 26개 사이트 전반에서 건설이 지속될 것임을 시사합니다.
시장 동향: 러시아의 데이터 센터 구축은 어떻게 변화하고 있나요?
러시아의 데이터 센터 프로젝트는 1MW 규모의 도시 사이트에서 130MW 규모의 캠퍼스로 확대되고 있습니다. 랙 밀도가 높아지고 있으며, 러시아산 서버가 구매에서 차지하는 비중도 커지고 있습니다.
단일 건물에서 캠퍼스로 전환
모스크바주에 위치한 IXcellerate의 Veshki 캠퍼스는 두 개 건물에 걸쳐 7,500개의 랙 공간과 130MW 이상을 제공할 예정이며, 첫 번째 건물인 MOS11은 40MW의 전력 용량을 갖추고 있습니다(출처: IXcellerate 보도자료). Yandex는 약 160억 루블을 투자해 모자이스크 인근에 데이터 센터를 짓고 2027년 가동할 계획이며, Yandex Cloud는 2026년 40MW 이상의 새 데이터 센터에 새로운 가용 영역을 마련할 계획입니다. DC Market Insights는 기존 신규 건설이 2025년 64MW에서 2035년까지 연 118MW로 증가하고, AI 추가 용량은 58MW에서 273MW로 증가할 것으로 모델링합니다.
랙 밀도, 5kW에서 20kW 이상으로 상승
2025년에 문을 연 Rostelecom의 니즈니노브고로드 사이트처럼 지방의 홀은 랙당 4.7~7kW로 운영되는 반면, 신규 건설은 훨씬 높은 밀도로 설계됩니다. Cloud.ru의 새로운 모스크바주 데이터 센터는 20kW 랙 890개로 계획되어 있으며, IXcellerate의 MOS11은 랙당 평균 12kW이고 고성능 컴퓨팅용으로 44kW까지 확장할 수 있습니다. 밀도가 높아지면 지출이 전력 인프라와 냉각으로 이동하며, 모델에서 이 두 부문은 각각 연 12.19%와 12.44% 성장합니다.
조달 규정을 통해 러시아산 서버의 입지 확대
2026년 1월 1일부터 공공 조달 로트에서는 러시아 전자제품 등록부에 등재된 제품과 해외 장비를 혼합할 수 없게 되었으며, 2025년 서버 및 스토리지 판매의 55~60%가 공공 조달을 통해 이루어졌습니다. 서버 및 스토리지는 2025년 26.6억 달러로 러시아 데이터 센터 시장의 62.3%를 차지하는 최대 구성 요소입니다.
시장 과제: 러시아 데이터 센터 시장의 약점은 무엇인가요?
전력망 한계와 14.00%의 기준금리가 러시아 데이터 센터 시장의 주요 약점입니다. DC Market Insights는 모스크바주의 전력망 용량과 자본 비용이라는 두 가지 제약이 2027년 이후 신규 발전 설비가 들어설 때까지 러시아 데이터 센터 시장을 수요 잠재력 아래로 묶어 둘 것으로 예상합니다.
모스크바 데이터 센터 가동률 약 95%
블라디미르주 주지사 고문은 2026년 2월 모스크바의 데이터 센터가 약 95% 차 있으며 해당 지역의 빈 랙 공간이 1,400개 이하라고 밝혔습니다. 모스크바주를 위한 신규 발전 설비는 2027~2030년, 신규 고압 송전선은 2030~2032년으로 예정되어 있습니다. 이에 따라 모델에서 중앙 연방관구는 연 11.36%로 계속 성장하면서도 2035년까지 점유율이 7.3%포인트 하락합니다.
높은 금리로 건설 지연
러시아 중앙은행은 2026년 9월 11일 기준금리를 14.00%로 유지했으며, 이는 2025년 6월 이후 처음으로 금리를 인하하지 않은 것입니다. 데이터 센터는 투자 회수 기간이 긴 자산이므로, 높은 금리는 소유자가 직접 운영하는 AI 홀보다 투기적 코로케이션 건설을 더 많이 지연시킵니다. 2026년 3월 보도된 정부 이니셔티브는 2027년부터 670kW를 초과하는 대형 데이터 센터와 채굴 시설에 대해 최대 신고 용량의 90%를 기준으로 테이크오어페이 방식의 송전 요금을 부과하도록 하며, 이는 아직 사용하지 않는 전력을 확보하는 비용을 높입니다.
제재로 장비 비용 상승
DC Market Insights는 2025년 기존 용량의 MW당 IT 장비 비용을 700만 달러로 추정하며, 이는 2020년보다 16.7% 높은 수준입니다. 모델은 이 증가분의 대부분을 제재 관련 공급 비용에 기인한 것으로 봅니다. 같은 압력이 AI 홀의 가속기에도 적용되며, 이것이 등록부에 등재된 러시아산 서버로의 조달 전환이 구매자의 예산에 중요한 이유입니다.
시장 기회: 새로운 수익원은 어디에 있나요?
연 14.30% 성장하는 코로케이션은 러시아 데이터 센터 시장에서 가장 큰 새로운 수익원입니다. 두 번째는 모스크바 외곽의 발전 설비 인근에 입지한 데이터 센터입니다.
코로케이션, 데이터 센터 유형 중 14.30%로 가장 빠르게 성장
모델에서 코로케이션 데이터 센터의 지출은 2025년 8.29억 달러, 2035년까지 31.5억 달러로 데이터 센터 유형 중 가장 빠르게 성장하는데, 이는 은행과 클라우드 사업자가 자체 전력 대기열이 길 때 공간을 임차하기 때문입니다. Rostelecom의 니즈니노브고로드 사이트는 2025년 6월 개장 후 1년이 채 되지 않아 93%가 계약되었습니다.
시베리아, 우랄, 볼가 지역의 전력 중심 입지
에너지부는 시베리아에 AI 데이터 센터 건설을 제안했으며, 스톨리핀 연구소 자료에 따르면 동시베리아의 전력 기반은 각각 최대 200MW 규모의 데이터 센터 여러 곳을 지원할 수 있습니다. 우랄과 볼가 지역에서는 30MW 사이트를 위한 여유 용량을 확보할 수 있습니다. Rosatom의 Atomdata는 칼리닌 원자력 발전소에서 48MW 데이터 센터를 운영하고 있으며, 이곳의 전기 요금은 2022년 kWh당 약 3루블로 모스크바의 kWh당 5~6루블보다 낮았습니다. Sber는 데이터 센터를 발전 설비에 더 가깝게 배치하려 할 것이라고 밝혔습니다. DC Market Insights는 시베리아 연방관구가 연 18.98% 성장해 2.18억 달러에서 12.4억 달러로 확대될 것으로 전망합니다. 이러한 사이트의 냉각 및 방열 방식은 러시아 데이터 센터 열 관리 시장 보고서에서 다룹니다.
가격: 러시아에서 데이터 센터의 MW당 비용은 얼마인가요?
러시아에서 기존 데이터 센터의 비용은 2025년 IT 부하 MW당 약 1,750만 달러입니다. 여기에는 시설 비용 1,050만 달러와 IT 장비 초기 구축 비용 700만 달러가 포함되며, AI 홀의 비용은 MW당 약 3,600만 달러입니다. 이는 DC Market Insights의 추정치입니다.
| IT 부하 MW당 지출(백만 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 시설(건설, 전력, 냉각) | 9.00 | 10.50 | 11.31 | 12.19 |
| 기존 IT 장비(초기 구축) | 6.00 | 7.00 | 7.36 | 7.73 |
| 기존 홀, 총비용 | 15.00 | 17.50 | 18.67 | 19.92 |
| AI 홀, 총비용 | 39.50 | 36.00 | 31.23 | 27.10 |
MW당 시설 비용은 밀도에 따라 상승합니다. Cloud.ru의 새로운 모스크바주 데이터 센터는 20kW 랙으로 설계된 반면, 지방 홀은 4.7~7kW입니다. 서비스 측면에서는 2025년 1월 Atomdata의 이노폴리스 데이터 센터 랙 임대료가 전력 사용량에 따라 월 65,000~170,000루블로 보도되었습니다. AI의 MW당 지출은 연산 단위당 가속기 가격이 하락함에 따라 연 2.8% 감소하는 반면, 시설 비용은 연 1.5% 상승합니다.
표준 및 규제: 어떤 규정이 러시아 데이터 센터를 형성하나요?
2025년 데이터 센터법을 필두로 한 다섯 가지 규정이 러시아 데이터 센터 시장을 형성합니다. 데이터 센터법과 등록부, 데이터 현지화, 러시아 전자제품에 대한 조달 우대, 전력망 요금 규정, 암호화폐 채굴 금지가 그것입니다.
연방법 제244-FZ호(2025년 7월). 2025년 7월 23일 제정된 이 법은 통신법에 데이터 센터의 법적 정의를 추가하고, 권한 있는 연방 기관이 관리하는 데이터 센터 등록부를 만들었으며, 등록된 데이터 센터에서의 암호화폐 채굴을 금지했습니다. 시장 참여자들은 이 법이 데이터 센터를 통신 시설로 분류하고 최대 50%까지 할인된 전력망 연결 권리를 부여한다고 말합니다. 일부 조항은 2026년 3월 1일에 발효되었습니다.
정부령 제1932호(2025년 11월). 2025년 11월 28일 정부령은 2026년 3월 1일부터 운영되고 있는 등록부의 구성 및 관리 규칙을 정합니다. 디지털개발부는 Rostelecom의 Medvedkovo-2와 같은 사이트를 추가하기 시작했습니다. “Guillotine 2.0″으로 알려진 규제 완화 계획 초안에는 설계 또는 건설 중인 데이터 센터를 등록부에 추가하는 것을 포함해 20개 이상의 이니셔티브가 담겨 있습니다.
연방법 제242-FZ호. 2015년 9월 1일부터 러시아 시민의 개인 데이터는 러시아에 위치한 데이터베이스에서 처리 및 저장되어야 합니다.
조달 및 전력망 규정. 2026년 1월 1일부터 공공 조달 로트에서는 등록부에 등재된 러시아 전자제품과 해외 제품을 혼합할 수 없습니다. 투자 지원에 관한 연방법 제69-FZ호는 요건을 충족하는 프로젝트에 대해 지원 인프라 건설 실비의 50%를 환급합니다. 테이크오어페이 방식의 전력망 요금 이니셔티브는 2027년부터 670kW를 초과하는 사이트에 적용될 예정입니다.
암호화폐 채굴 금지. 2025년 1월 1일부터 2031년 3월 15일까지 10개 지역에서 채굴이 금지되며, 시베리아 일부 지역에서는 계절별 제한이 적용됩니다. 등록부와 함께 이 조치는 채굴 부하를 데이터 센터 부하와 분리합니다. 알렉산드르 노박 부총리는 2026년 3월 연결된 데이터 센터 총용량을 4.5GW로 제시했으며, 이 중 2.7GW가 채굴이었습니다.
시장 세분화: 러시아 데이터 센터 시장을 주도하는 세그먼트는 무엇인가요?
서버 및 스토리지는 2025년 가치의 62.3%로 러시아 데이터 센터 시장을 주도합니다. 데이터 센터 유형에서는 하이퍼스케일 및 클라우드 사업자가 42.7%로 선두이며, AI 워크로드는 52.6%를 차지합니다. 러시아의 모든 대형 신규 캠퍼스가 GPU 서버를 중심으로 계획되기 때문에, AI 워크로드는 기존 워크로드의 8.33%에 비해 연 15.71%로 가장 빠르게 성장하는 세그먼트입니다.
구성 요소별: 서버 및 스토리지가 62.3%로 선두
| 구성 요소 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 서버 및 스토리지 | 2.66 | 62.3% | 8.97 | 12.94% |
| 네트워킹 | 0.41 | 9.5% | 1.53 | 14.14% |
| 전력 인프라 | 0.41 | 9.6% | 1.30 | 12.19% |
| 냉각 시스템 | 0.31 | 7.3% | 1.01 | 12.44% |
| 일반 건설 | 0.48 | 11.2% | 1.35 | 10.86% |
GPU 클러스터는 기존 홀보다 MW당 훨씬 많은 스위칭이 필요하기 때문에, 네트워킹은 구성 요소 중 연 14.14%로 가장 빠르게 성장합니다. 일반 건설은 신규 MW마다 더 많은 비용이 건물 외피보다 장비에 투입되기 때문에 연 10.86%로 가장 느리게 성장합니다. 백업 전원을 포함한 전력 인프라는 2025년 4.10억 달러 규모입니다.
데이터 센터 유형별: 하이퍼스케일 및 클라우드 사업자가 42.7%로 선두
| 데이터 센터 유형 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 사업자 | 1.82 | 42.7% | 6.45 | 13.47% |
| 코로케이션 데이터 센터 | 0.83 | 19.4% | 3.15 | 14.30% |
| 기업 및 은행 소유 데이터 센터 | 1.20 | 28.2% | 3.20 | 10.30% |
| 정부 및 연구 데이터 센터 | 0.41 | 9.7% | 1.34 | 12.49% |
Yandex와 Cloud.ru를 포함하는 하이퍼스케일 및 클라우드 사업자의 지출이 가장 많습니다. 기업 및 은행 소유 데이터 센터는 더 많은 은행과 소매업체가 워크로드를 코로케이션과 러시아 클라우드로 옮기면서 연 10.30%로 가장 느리게 성장합니다.
워크로드별: AI 워크로드가 52.6%로 선두
AI 워크로드는 2025년 22.4억 달러, 2035년까지 96.5억 달러를 차지하며 연 15.71% 성장합니다. 범용 클라우드, 기업 애플리케이션, 스토리지, 정부 시스템을 포함하는 기존 워크로드는 2025년 20.2억 달러, 2035년까지 45.0억 달러를 차지하며 연 8.33% 성장합니다.
최종 사용 산업별: 인터넷 및 IT 서비스가 33.3%로 선두
인터넷 및 IT 서비스 기업은 2025년 지출의 14.2억 달러(33.3%)를 차지하며 연 12.97% 성장합니다. 은행, 금융 서비스 및 보험(BFSI)이 9.77억 달러(22.9%)로 뒤를 잇고, 정부 및 연구 5.59억 달러(13.1%), 통신 5.26억 달러(12.3%), 산업 및 에너지 3.41억 달러(8.0%), 소매 및 전자상거래 1.82억 달러(4.3%), 기타 2.63억 달러(6.2%) 순입니다. 제조업체와 에너지 기업이 공정 최적화를 위한 AI 용량을 추가하면서 산업 및 에너지는 연 14.96%로 가장 빠르게 성장하는 산업입니다.
DC 독점: 러시아 데이터 센터 AI 점유율 맵
하이퍼스케일 및 클라우드 사업자의 AI 용량은 2025년 12.2억 달러로 매트릭스에서 가장 큰 셀입니다. 이 셀 하나만으로 러시아 전체 데이터 센터 지출의 28.5%에 해당합니다. 매트릭스는 각 데이터 센터 유형을 AI 워크로드와 기존 워크로드로 나눕니다.
| 2025년, 10억 달러 | AI 워크로드 | 기존 워크로드 | 합계 | AI 점유율 |
|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 사업자 | 1.22 | 0.61 | 1.82 | 66.7% |
| 코로케이션 데이터 센터 | 0.28 | 0.55 | 0.83 | 34.1% |
| 기업 및 은행 소유 데이터 센터 | 0.53 | 0.67 | 1.20 | 44.4% |
| 정부 및 연구 데이터 센터 | 0.21 | 0.20 | 0.41 | 51.0% |
| 합계 | 2.24 | 2.02 | 4.27 | 52.6% |
하이퍼스케일 및 클라우드 지출의 3분의 2는 이미 AI 용량에 투입되고 있는 반면, 코로케이션은 여전히 3분의 2가 기존 워크로드입니다. 이 격차가 코로케이션 운영사에게는 기회입니다. 코로케이션이 하이퍼스케일 수준의 AI 점유율에 도달한다면, 2025년 AI 지출은 약 두 배가 될 것입니다. 정부 및 연구 데이터 센터는 거의 균등하게 나뉘어 있으며, 이는 기존 전자정부 시스템과 함께 국가 슈퍼컴퓨터 프로그램이 운영되고 있음을 반영합니다.
AI 점유율 맵은 52개의 입력값으로 구축된 DC Market Insights 모델입니다. 입력값은 32개의 용량 코호트(기존 및 AI 추가 용량 16년치), 4개의 MW당 비용 곡선, 각 워크로드별 4개의 데이터 센터 유형 구분, 6개의 연방관구 구분, 2개의 하향식 검증(국내 서버 및 스토리지 판매와 정부 전력 전망)으로 구성됩니다. 모델과 그 가정은 조사 방법론 페이지에서 설명합니다.
지역별 인사이트: 러시아 데이터 센터 시장을 주도하는 지역은 어디인가요?
중앙 연방관구는 2025년 가치의 63.0%로 러시아 데이터 센터 시장을 주도합니다. 모스크바와 모스크바주에 대부분의 상업용 및 클라우드 용량이 있으며, 저렴한 전력과 정부의 입지 제안이 대형 AI 홀을 동쪽으로 끌어들이면서 시베리아 연방관구는 연 18.98%로 가장 빠르게 성장하는 지역입니다.
중앙 연방관구가 63.0% 점유율로 선두
중앙 연방관구는 2025년 26.9억 달러, 2035년까지 78.8억 달러 규모이며 CAGR은 11.36%입니다. 모스크바주 프로젝트로는 IXcellerate의 130MW Veshki 캠퍼스, 2027년 완공 예정인 Cloud.ru의 11MW 사이트, Yandex가 계획 중인 모자이스크 데이터 센터가 있습니다. 전력망 한계로 인해 이 관구의 점유율은 2035년까지 55.7%로 낮아집니다.
북서 연방관구가 13.6% 점유율 차지
북서 연방관구는 2025년 5.80억 달러, 2035년까지 19.7억 달러 규모이며 CAGR은 13.01%입니다. 상트페테르부르크에 계획된 두 개의 데이터 센터는 Vyborgsky 사이트의 15MW를 포함해 합계 22MW를 제공할 예정이며, Rutube는 2028년 가동을 목표로 레닌그라드주에 최소 3MW 규모의 자체 데이터 센터를 계획하고 있습니다.
볼가 연방관구가 9.5% 점유율 차지
볼가 연방관구는 2025년 4.06억 달러, 2035년까지 15.8억 달러 규모이며 CAGR은 14.51%입니다. Rostelecom의 5MW 니즈니노브고로드 사이트와 1단계 1,000랙, 8MW 규모인 타타르스탄 소재 Atomdata의 이노폴리스 데이터 센터가 이 지역의 중심입니다.
우랄 연방관구가 5.5% 점유율 차지
우랄 연방관구는 2025년 2.35억 달러, 2035년까지 9.26억 달러 규모이며 CAGR은 14.72%입니다. 예카테린부르크가 중심지로, Key Point의 데이터 센터는 11MW의 설계 용량과 880개의 IT 랙을 갖추고 있고, Rostelecom의 현지 용량은 6MW, 644개 랙 공간에 이르렀으며, MegaFon은 2025년 이 도시에 1MW 데이터 센터를 열었습니다.
시베리아 연방관구가 5.1% 점유율로 가장 빠르게 성장
시베리아 연방관구는 2025년 2.18억 달러, 2035년까지 12.4억 달러 규모이며 CAGR은 18.98%로 모든 관구 중 가장 빠릅니다. 이는 에너지부가 시베리아 지역에 AI 데이터 센터 건설을 제안하고 있기 때문입니다.
남부, 북캅카스 및 극동 연방관구가 3.3% 점유율 차지
남부, 북캅카스 및 극동 연방관구는 합계 2025년 1.39억 달러, 2035년까지 5.54억 달러 규모이며 CAGR은 14.82%로, 주로 지역 통신 및 정부 용량입니다.
전망 시나리오: 2035년 전망은 어떻게 달라질 수 있나요?
기본 시나리오에서 러시아 데이터 센터 시장은 2035년까지 141.5억 달러에 이릅니다. 저성장 및 고성장 시나리오는 106.1억 달러에서 173.7억 달러의 범위를 제시합니다.
| 시나리오 | 2026년부터의 가정 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 기존 추가 용량이 기본 대비 14% 낮고 가격이 5% 낮음, AI 용량은 AI 저성장 시나리오를 따름 | 10.61 | 9.54% |
| 기본 | 기존 추가 용량이 연 118MW로 증가, AI 추가 용량이 연 273MW에 도달 | 14.15 | 12.74% |
| 고성장 | 기존 추가 용량이 기본 대비 14% 높고 가격이 5% 높음, AI 용량은 AI 고성장 시나리오를 따름 | 17.37 | 15.07% |
저성장 시나리오는 고금리와 느린 전력망 연결이 더 오래 지속될 경우의 모습입니다. 모스크바주 프로젝트가 2030년 이후로 미뤄지고 AI 캠퍼스의 시베리아 이전도 더 느리게 진행됩니다. 고성장 시나리오는 신규 발전 설비가 2027~2030년에 예정대로 가동되고, 할인된 전력망 연결과 같은 등록부 혜택이 건설을 가속화한다고 가정합니다.
경쟁 인사이트: 러시아 데이터 센터 시장을 주도하는 기업은 어디인가요?
Rostelecom Data Centers는 2023년 ComNews 조사에서 30개 상업 운영사 중 1위를 차지했으며, 2026년 5월 기준 27,637개의 랙을 보고했습니다.
- Rostelecom Data Centers (RTK-DPC)
- Yandex
- Sber
- Cloud.ru
- Selectel
- IXcellerate
- DataPro
- Key Point
- MegaFon
- Atomdata (Rosatom)
- T-Bank
- Rutube
- Yadro
- Fplus
상업용 데이터 센터 분야 1위라고 자평하는 Rostelecom Data Centers는 5년간 380억 루블 이상을 투자한 끝에 26개 데이터 센터에 걸쳐 27,637개의 랙을 보유하고 있습니다. 2023년 30개 상업 운영사를 대상으로 한 ComNews 조사에서 Rostelecom Data Centers는 21,285개의 랙을 운영해 6,557개의 DataPro와 6,279개의 IXcellerate를 앞섰습니다. DataPro는 모스크바의 DataPro V 사이트를 2025년, DataPro VI를 2027년 가동 예정으로 제시했으며, IXcellerate는 2025년 말 모스크바의 두 캠퍼스에서 10,329개의 랙 공간을 예상했습니다. DC Market Insights는 지출 상위 3개 기업인 Yandex, Sber, Rostelecom이 2025년 시장 가치의 약 30%를 차지하는 것으로 추정합니다(18.2억 달러 규모의 하이퍼스케일 및 클라우드 세그먼트, Yandex가 공개한 자본 지출 추세, Rostelecom의 데이터 센터 투자를 바탕으로 한 DC Market Insights 추정). Cloud.ru와 Selectel은 퍼블릭 클라우드에서 경쟁합니다. Selectel은 2025년 79억 루블의 자본을 지출했으며, 이 중 29억 루블을 신규 데이터 센터 인프라에 투입했습니다. T-Bank는 50MW 데이터 센터 두 곳을 짓는 것조차 어려운 과제라고 밝혔는데, 이는 은행이 전력을 두고 클라우드 사업자와 경쟁하고 있음을 보여줍니다. Yadro와 Fplus는 러시아의 서버 및 스토리지 제조사로, 이들의 판매 데이터가 이 보고서의 하향식 검증의 기준이 됩니다.
최근 동향
2025년 4월 이후 여섯 건의 출시와 규정이 러시아 데이터 센터 시장을 재편했습니다.
- 2025년 4월, Yandex는 약 160억 루블을 투자해 모자이스크 인근에 데이터 센터를 짓고 2027년 가동한다는 계획을 발표했습니다(출처: Data Center Dynamics 뉴스 보도).
- 2025년 7월, 연방법 제244-FZ호가 데이터 센터의 법적 정의, 데이터 센터 등록부, 등록된 데이터 센터에서의 암호화폐 채굴 금지를 도입했습니다(출처: ppt.ru 법률 검토).
- 2025년 7월, MegaFon은 예카테린부르크와 트베리에 각각 1MW 용량과 110개 랙을 갖춘 데이터 센터를 개설했습니다(출처: Data Center Dynamics 뉴스 보도).
- 2025년 11월, IXcellerate는 7,500개의 랙 공간과 130MW 이상 규모의 모스크바주 Veshki 캠퍼스를 발표했으며, 1단계는 2026년 여름으로 계획되어 있습니다(출처: IXcellerate 보도자료).
- 2026년 3월, 국가 데이터 센터 등록부가 운영을 시작했으며, 이후 디지털개발부가 Rostelecom의 Medvedkovo-2 데이터 센터를 추가했습니다(출처: ComNews 뉴스 보도).
- 2026년 6월, Cloud.ru는 모스크바주에 최대 890개 랙을 수용하는 11MW 데이터 센터 건설을 시작했으며, 2027년 가동이 예상됩니다(출처: Data Center Dynamics 뉴스 보도).
저희는 이러한 출시, 법률, 용량 발표를 데이터 센터 산업 업데이트에서 실시간으로 추적합니다.
방법론: 러시아 데이터 센터 시장 모델 구축 방법
DC Market Insights는 16개의 연간 용량 코호트와 52개의 입력값으로 모델을 구축했습니다. 기존 블록은 16개의 연간 IT 용량 코호트(2020~2035년)를 사용하며, MW당 시설 비용과 IT 초기 구축 비용으로 가격을 산정하고, 여기에 5년마다 이루어지는 설치 기반의 IT 교체와 연간 시설 가치의 1.5%에 해당하는 시설 업그레이드를 더하며, 설치 기반의 연 2.5%를 퇴역으로 반영합니다. AI 블록은 연도별로 DC Market Insights 러시아 AI 데이터 센터 모델과 동일합니다(2025년 MW당 3,600만 달러로 신규 AI IT 부하 58MW). 전체는 5개 구성 요소, 4개 데이터 센터 유형, 2개 워크로드, 7개 최종 사용 산업, 6개 연방관구 그룹으로 나뉘었으며, 모든 구분은 합산하면 시장 전체와 같습니다. 결과는 2025년 세금 포함 약 2,800억 루블의 국내 서버 및 스토리지 판매와 하향식으로 대조되었으며, 계획 환율 기준 약 2,190억 루블에 해당하는 모델의 서버 및 스토리지 26.6억 달러는 세금 제외 판매액과 일치합니다. 또한 2030년까지 데이터 센터 전력 수요 2.5GW라는 정부 전망과도 대조되었습니다. 이 페이지에 명시된 애널리스트가 모델을 구축했으며, 검토자가 게시 전에 계산, 출처, 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2조사 목표
- 1.3통화, 환율 및 단위
- 1.4이해관계자
- 02조사 방법론
- 2.1상향식 용량 코호트 모델
- 2.2하향식 검증
- 2.3데이터 출처 및 사실 검증
- 2.4가정 및 한계
- 03요약
- 3.1시장 스냅샷, 2025년 및 2035년
- 3.2주요 결과
- 3.3애널리스트 관점
- 04시장 역학
- 4.1성장 요인
- 4.2동향
- 4.3과제
- 4.4기회
- 05가격 분석
- 5.1MW당 시설 비용, 2020-2035
- 5.2MW당 IT 장비 비용, 2020-2035
- 5.3MW당 AI 홀 총비용
- 5.4랙 임대료 벤치마크
- 06표준 및 규제
- 6.1연방법 제244-FZ호 및 데이터 센터 등록부
- 6.2정부령 제1932호
- 6.3데이터 현지화(연방법 제242-FZ호)
- 6.4러시아 전자제품 조달 규정
- 6.5전력망 연결 및 요금 규정
- 6.6암호화폐 채굴 제한
- 07공급망 분석
- 7.1서버 및 스토리지 제조사
- 7.2전력 및 냉각 장비 공급업체
- 7.3건설 및 내부 공사 업체
- 7.4데이터 센터 운영사 및 최종 사용자
- 08시장 규모 및 전망
- 8.1시장 규모, 2020-2035
- 8.2설치 IT 용량, 2020-2035
- 8.3신규 용량 추가, 2020-2035
- 09구성 요소별 시장
- 9.1서버 및 스토리지
- 9.2네트워킹
- 9.3전력 인프라
- 9.4냉각 시스템
- 9.5일반 건설
- 10데이터 센터 유형별 시장
- 10.1하이퍼스케일 및 클라우드 사업자
- 10.2코로케이션 데이터 센터
- 10.3기업 및 은행 소유 데이터 센터
- 10.4정부 및 연구 데이터 센터
- 11워크로드별 시장
- 11.1AI 워크로드
- 11.2기존 워크로드
- 12최종 사용 산업별 시장
- 12.1인터넷 및 IT 서비스
- 12.2BFSI
- 12.3정부 및 연구
- 12.4통신
- 12.5산업 및 에너지
- 12.6소매 및 전자상거래
- 12.7기타
- 13Dc 독점: 러시아 데이터 센터 AI 점유율 맵
- 13.1워크로드별 데이터 센터 유형, 2025
- 13.2모델 입력값 및 구성
- 14지역별 시장
- 14.1중앙 연방관구
- 14.2북서 연방관구
- 14.3볼가 연방관구
- 14.4우랄 연방관구
- 14.5시베리아 연방관구
- 14.6남부, 북캅카스 및 극동 연방관구
- 15지역별 교차 분석
- 15.1워크로드별 지역, 2025년 및 2035년
- 15.2지역별 전력 가용성
- 16전망 시나리오
- 16.1저성장 시나리오
- 16.2기본 시나리오
- 16.3고성장 시나리오
- 17경쟁 환경
- 17.1시장 집중도
- 17.2주요 운영사의 상업용 랙 용량
- 17.3최근 동향
- 18기업 프로필
- 18.1Rostelecom Data Centers (RTK-DPC)
- 18.2Yandex
- 18.3Sber
- 18.4Cloud.ru
- 18.5Selectel
- 18.6IXcellerate
- 18.7Key Point
- 18.8MegaFon
- 18.9Atomdata (Rosatom)
- 18.10T-Bank
- 18.11Rutube
- 18.12Yadro
- 18.13Fplus
- 19애널리스트 권고
- 19.1데이터 센터 운영사를 위한 권고
- 19.2장비 공급업체를 위한 권고
- 19.3투자자를 위한 권고
- 20부록
- 20.1약어
- 20.2용어 정의
- 그림 1러시아 데이터 센터 시장 규모, 2020-2035
- 그림 2구성 요소별 러시아 데이터 센터 시장, 2025년 및 2035년
- 그림 3데이터 센터 유형별 러시아 데이터 센터 시장, 2025년 및 2035년
- 그림 4워크로드별 러시아 데이터 센터 시장, 2025년 및 2035년
- 그림 5최종 사용 산업별 러시아 데이터 센터 시장, 2025
- 그림 6러시아 데이터 센터 AI 점유율 맵, 2025
- 그림 7연방관구별 러시아 데이터 센터 시장, 2025년 및 2035년
- 그림 8전망 시나리오, 2035
- 표 1보고서 속성
- 표 2IT 부하 MW당 지출, 2020-2035
- 표 3구성 요소별 시장, 2025년 및 2035년
- 표 4데이터 센터 유형별 시장, 2025년 및 2035년
- 표 5워크로드별 시장, 2025년 및 2035년
- 표 6최종 사용 산업별 시장, 2025년 및 2035년
- 표 7워크로드별 데이터 센터 유형, 2025
- 표 8연방관구별 시장, 2025년 및 2035년
- 표 9전망 시나리오, 2035
- 표 10최근 동향
보고서 정보


작성: Priyanka Mor, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 42.7억 달러에서 2035년까지 141.5억 달러로 증가합니다. DC Market Insights는 2020년 시장 규모를 17.3억 달러로 추정합니다.
2025년부터 2035년까지 연 12.74%입니다. 2020년부터 2025년 사이에는 AI 서버 구매가 가속화되면서 연 19.79%로 더 빠르게 성장했습니다.
DC Market Insights 추정에 따르면 2025년 설치된 IT 부하는 약 800MW입니다. 정부는 데이터 센터 전력 소비가 2030년까지 1.0GW에서 2.5GW로 증가할 것으로 예상하며, Rostelecom 한 곳만 해도 26개의 데이터 센터를 운영합니다.
서버 및 스토리지로, 2025년 가치의 26.6억 달러, 즉 62.3%를 차지합니다. AI 워크로드는 연 15.71%로 가장 빠르게 성장하는 세그먼트입니다.
중앙 연방관구로, 2025년 가치의 26.9억 달러, 즉 63.0%를 차지합니다. 시베리아 연방관구는 연 18.98%로 가장 빠르게 성장합니다.
상업용 데이터 센터 분야 1위라고 자평하는 Rostelecom Data Centers는 27,637개의 랙을 보유하고 있습니다. Yandex, Sber, Rostelecom이 2025년 지출의 약 30%를 차지하며(DC Market Insights 추정), Cloud.ru, Selectel, IXcellerate, Key Point, MegaFon, Atomdata도 경쟁하고 있습니다.
모스크바의 데이터 센터는 약 95%가 차 있으며, 러시아 중앙은행의 기준금리는 2026년 9월 14.00%였습니다. 전력망 한계와 높은 차입 비용이 신규 건설을 늦추고 있습니다.
IT 장비를 포함한 DC Market Insights 추정에 따르면 2025년 기준 기존 홀은 MW당 약 1,750만 달러, AI 홀은 MW당 3,600만 달러입니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.