
러시아 AI 데이터 센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
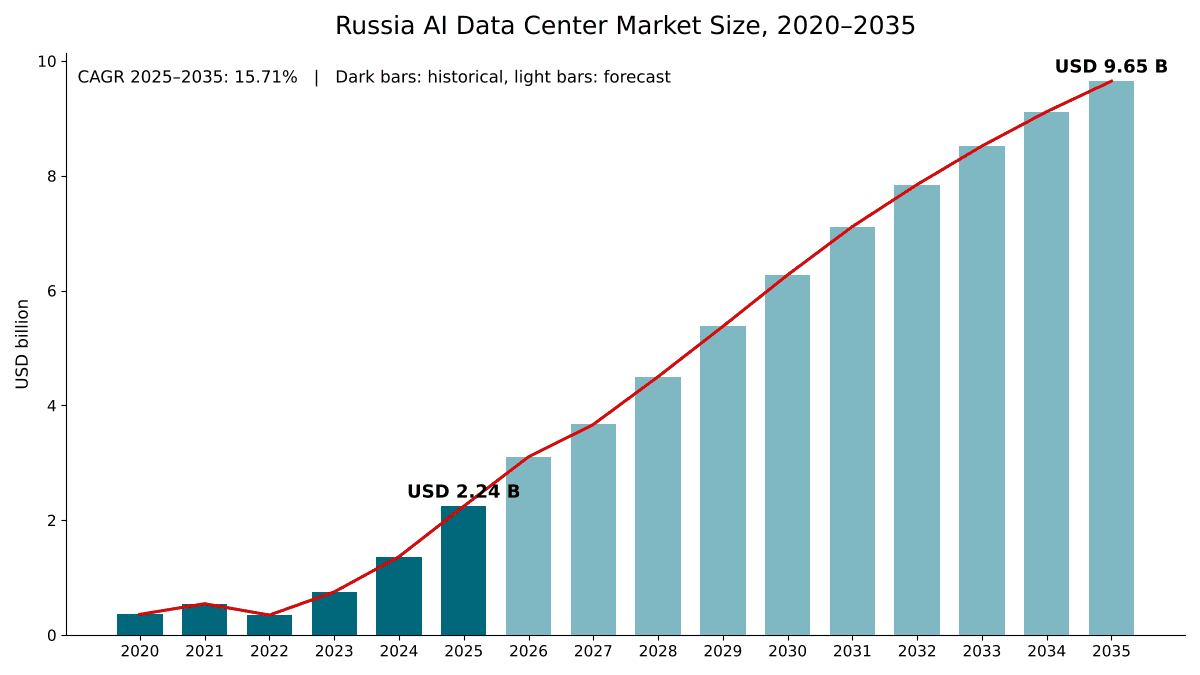
러시아 AI 데이터 센터 시장 규모는 2025년 USD 2,240.0백만였으며, 연평균 성장률(CAGR) 15.71%로 성장해 2035년에는 USD 9,650.0백만에 이를 것으로 전망됩니다. Central Federal District의 시장 점유율은 64.8%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02연구 방법론
- 03요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07공급망 분석
- 08시장 규모 및 예측
- 09러시아 AI 데이터 센터 시장, 구성 요소별
- 10러시아 AI 데이터 센터 시장, 데이터 센터 유형별
- 20개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 12분석 대상 기업
지역별 인사이트
- Central Federal District64.8%
- Northwestern Federal District13.7%
- Volga Federal District9.1%
- Siberian Federal District5.2%
- Ural Federal District4.6%
- Southern, North Caucasian and Far Eastern Districts2.6%
분석 대상 기업
- Sber
- Yandex
- Cloud.ru
- MTS Web Services (MWS)
- Rostelecom Data Centers (RTK-DPC)
- Selectel
- IXcellerate
- Key Point
- MegaFon
- Atomdata (Rosatom)
- Yadro
- T-Bank
전체 분석
러시아 AI 데이터 센터 시장은 러시아 운영사가 인공지능(AI) 모델을 학습하고 실행하기 위해 설치하는 인프라를 포괄합니다. 여기에는 AI 서버와 그래픽 처리 장치(GPU) 가속기, 네트워킹, 스토리지, 그리고 AI 전용으로 구축된 홀의 전력, 냉각 및 건축 공사가 포함됩니다. DC Market Insights는 러시아 AI 데이터 센터 시장 규모를 2025년 22.4억 달러로 평가하며, 2035년까지 96.5억 달러에 이를 것으로 예측합니다(CAGR 15.71%). 2025년 수치는 실제 구축 규모를 바탕으로 산출되었습니다. 약 58메가와트(MW)의 신규 AI IT 용량에 MW당 약 3,600만 달러의 총지출을 적용하면 20.9억 달러가 되며, 기존 AI 홀의 서버 교체가 1.56억 달러를 더합니다. 코로케이션은 연 20.37%로 가장 빠르게 성장하는 세그먼트인데, AI 테넌트가 최대 44킬로와트(kW) 랙을 위해 구축된 신규 캠퍼스로 이전하고 있기 때문입니다. 시베리아 연방관구는 연 23.28%로 가장 빠르게 성장하는 지역인데, 이 지역의 전력 기반이 최대 200MW 규모의 단일 데이터 센터를 지원할 수 있기 때문입니다.
요약
러시아 AI 데이터 센터 시장 규모는 2020년 3.60억 달러로 평가되었고, 2025년 22.4억 달러에 도달했으며, 예측 기간 동안 15.71%의 CAGR로 2035년까지 96.5억 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 정보 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 러시아 AI 데이터 센터 시장 규모 2025 | 22.4억 달러 |
| 러시아 AI 데이터 센터 시장, CAGR | 15.71% |
| 러시아 AI 데이터 센터 시장 규모 2035 | 96.5억 달러 |
시장은 2020년부터 2025년까지 연 44.23% 성장했으며, 이는 Yandex, Sber, MTS의 첫 GPU 슈퍼컴퓨터가 만든 낮은 기저에서 출발한 것입니다. 성장 경로는 고르지 않았습니다. DC Market Insights는 가속기 및 프로세서 공급이 차질을 빚은 2022년에 36.3% 감소한 것으로 모델링했으며, 이후 2023년 7.5억 달러, 2024년 13.6억 달러로 회복했습니다. 2025년에는 러시아 은행과 인터넷 기업이 생성형 AI를 시범 단계에서 제품 단계로 옮기면서 지출이 다시 64.5% 증가했습니다.
2025년부터 2035년까지 성장률은 연 15.71%로 둔화되며, DC Market Insights는 그 세 가지 이유를 모델에 반영했습니다. 서버 세대마다 킬로와트당 더 많은 연산 능력을 담으면서 MW당 지출이 연 약 2.8% 감소하고, 모스크바 지역의 전력이 부족하며, 차입 비용이 여전히 높습니다. DC Market Insights의 가정인 1달러당 82.50루블의 계획 환율을 적용하면 2025년 시장 규모는 약 1,850억 루블입니다.
시장 범위: 러시아에 AI 데이터 센터가 있으며, 시장은 무엇을 포괄합니까?
네, DC Market Insights 추정에 따르면 러시아에는 2020년 이후 약 144MW의 AI IT 용량이 설치되었습니다. DC Market Insights는 러시아 AI 데이터 센터 시장 규모를 2025년 22.4억 달러로 산정합니다. 시장은 최초 구매 시점의 경상 미국 달러 기준으로 평가되며, 2025년을 기준 연도로 2035년까지 예측합니다.
포함 항목. AI 서버 및 가속기(GPU 서버, AI 최적화 서버 및 국산 AI 서버 플랫폼), 이를 연결하는 네트워킹 및 인터커넥트, AI 클러스터용으로 구매한 스토리지, AI 홀용 전력 및 냉각 인프라(무정전 전원 공급 장치, 개폐 장치, 액체 냉각 및 고밀도 공랭식 냉각), 그리고 AI 전용 홀 또는 건물의 건설.
제외 항목. AI 소프트웨어 및 모델 개발, 인건비, GPU 클라우드 임대 수익(클라우드 제공업체가 구매하는 하드웨어로 한 번만 계상), 전기 요금, 그리고 AI 워크로드를 호스팅하지 않는 범용 데이터 센터 용량.
세그먼트 간의 관계. 구성 요소, 데이터 센터 유형, 워크로드, 최종 사용자 및 연방관구는 동일한 22.4억 달러를 나누는 다섯 가지 방식입니다. Sber가 자체 모델을 위해 구축하는 GPU 클러스터는 유형별로는 기업 및 은행 소유 데이터 센터에, 최종 사용자별로는 은행, 금융 서비스 및 보험(BFSI)에 속합니다. 클라우드 제공업체가 임대하는 GPU 서버는 하이퍼스케일 및 클라우드 제공업체 데이터 센터에 속합니다.
시장 성장 동인: 러시아는 AI 데이터 센터를 구축하고 있습니까?
네, DC Market Insights 추정에 따르면 러시아는 2025년에 약 58MW의 신규 AI IT 용량을 추가했습니다. DC Market Insights는 은행 및 인터넷 기업의 AI 예산, 국가 슈퍼컴퓨팅 목표, 데이터 현지화 규정에 힘입어 추가 용량이 2030년까지 연 173MW로 증가할 것으로 모델링합니다.
Sber, 2026년 AI 투자 3,500억 루블 계획… 2025년 수준의 2.3배
DC Market Insights는 Sber가 러시아에서 AI 인프라를 가장 많이 구매하는 단일 구매자라고 추정합니다. 이 은행은 2024년에 AI에 1,000억 루블 이상, 2025년에 1,500억 루블을 투자했으며, 2026년에는 AI 투자를 2.3배인 3,500억 루블로 늘릴 계획입니다. 이 총액에는 인프라뿐 아니라 모델, 소프트웨어 및 인력도 포함되며, DC Market Insights는 2025년 수치의 약 절반을 데이터 센터 인프라에 귀속시킵니다. Sber의 최고경영자 Herman Gref는 2024년 11월, 은행이 과거에는 40MW 데이터 센터를 구축했지만 이제는 최소 200MW, 가능하면 300~400MW 규모의 부지가 필요하다고 말했습니다. Gref는 2024년 9월 Sber가 4개 데이터 센터에서 63,000대 이상의 서버를 운영하고 있다고 밝혔습니다.
Yandex, 2025년 Alice AI에 550억 루블 지출
Yandex는 2025년 그룹 매출 1조 4,411억 루블 가운데 AI 어시스턴트 Alice AI에 자본 지출과 운영 지출을 합쳐 550억 루블을 지출했다고 보고했습니다(Yandex 2025년 연간 실적). 회사는 자본 지출이 주로 서버 및 데이터 센터 장비와 관련된다고 밝히고 있습니다. Yandex의 자본 지출은 2026년 2분기에 411억 루블로 매출의 10.7%에 달했습니다. Yandex Cloud는 40MW를 넘는 Yandex의 신규 데이터 센터를 기반으로 2026년에 새 가용 영역을 계획하고 있으며, Yandex는 자사 캠퍼스가 러시아 최대 기록인 180MW까지 용량을 확장할 수 있다고 말합니다.
2030년까지 슈퍼컴퓨터 용량 1엑사플롭이라는 국가 목표
2024년 2월 15일 대통령령 제124호로 승인된 개정 국가 AI 개발 전략은 2030년 러시아 전체 슈퍼컴퓨터의 합산 최대 성능이 최소 1엑사플롭에 도달하도록 요구합니다. 2026년 3월에 서명된 정부 로드맵은 러시아 슈퍼컴퓨터의 합산 용량을 최소 10배 늘리는 것을 목표로 합니다. 비교하자면, Yandex의 최대 시스템인 Chervonenkis는 1,592개의 NVIDIA A100 GPU로 21,530테라플롭스를 제공하며 2021년 11월 TOP500 목록에서 19위를 기록했습니다. 러시아 데이터 센터 시장 보고서는 이러한 AI 홀이 속한 더 넓은 용량 기반을 다룹니다.
시장 동향: 러시아 AI 데이터 센터는 어떻게 변화하고 있습니까?
모스크바 지역의 신규 AI 홀은 최대 44kW 랙에 맞춰 설계됩니다. 러시아 AI 데이터 센터는 더 높은 랙 밀도, 더 큰 캠퍼스, 더 많은 추론 작업으로 이동하고 있으며, 이는 많은 지방 홀의 랙당 4.7~7kW와 대비됩니다.
랙 밀도, 5~10kW에서 40kW를 향해 상승
Selectel에 따르면 AI가 아닌 서버 랙은 평균 5~10kW를 소비하는 반면, AI 장비가 탑재된 랙은 최대 40kW를 소비할 수 있습니다. 신규 구축은 이 격차를 중심으로 설계됩니다. 모스크바 지역에 있는 IXcellerate의 MOS11 시설은 40MW의 전력 용량을 갖추고 평균 랙 밀도 12kW, 고성능 컴퓨팅용으로 최대 44kW까지 확장할 수 있습니다. Cloud.ru의 모스크바 지역 신규 데이터 센터는 랙당 20kW로 최대 890개 랙을 수용하도록 설계되었습니다. 반면 Rostelecom의 Nizhny Novgorod 데이터 센터는 랙당 4.7~7kW를 제공합니다. DC Market Insights는 운영사들이 액체 냉각 및 고밀도 공랭식 냉각을 위한 개조와 신축에 나서면서 전력 및 냉각 인프라가 연 17.07% 성장할 것으로 예측합니다.
운영사, 단일 건물에서 캠퍼스로 전환
Yandex는 최대 180MW를 허용하는 캠퍼스 모델로 전환하고 있으며, 자사 데이터 센터의 전력 사용 효율(PUE)은 1.1에 달합니다. IXcellerate의 Veshki 캠퍼스는 두 개 시설에 걸쳐 7,500개 랙 공간과 130MW 이상을 제공할 예정입니다. DC Market Insights는 캠퍼스 규모가 MW당 비용을 낮추며, Sber의 200~400MW와 같은 요청을 충족하는 가장 현실적인 방법이라고 봅니다.
10년대 말까지 추론이 학습을 추월
2025년 지출 가운데 학습은 12.8억 달러(57.0%), 추론은 9.65억 달러(43.0%)를 차지합니다. DC Market Insights는 은행, 통신 사업자 및 온라인 서비스가 수백만 명의 사용자를 위한 어시스턴트와 추천 모델을 운영함에 따라 추론이 연 19.32% 성장하여 2035년까지 시장의 58.5%에 이를 것으로 예측합니다. MTS의 클라우드 사업 부문인 MWS Cloud는 자사 시장의 GPU 수요 중 약 60%가 AI 및 머신러닝 작업에서 나온다고 밝힙니다.
시장 과제: 무엇이 러시아 AI 데이터 센터 시장의 발목을 잡습니까?
세 가지 제약으로 인해 성장률은 2020~2025년의 44.23%에서 연 15.71%로 둔화됩니다. 가속기에 대한 수출 통제, 모스크바의 전력 부족, 높은 금리가 DC Market Insights가 예측에 반영한 제약 요인입니다.
수출 통제로 모든 GPU 서버의 비용 상승
미국과 유럽연합(EU)의 수출 통제는 허가 없이 러시아로 운송할 수 없는 품목 목록을 확대하고 있습니다. 미국 상무부 산업안보국(BIS)의 2024년 6월 규정은 러시아와 벨라루스에 대해 허가가 필요한 품목에 HTS(Harmonized Tariff Schedule) 6자리 코드 522개 항목을 추가했습니다(미국 연방 관보, 2024년 6월 18일). MWS Cloud는 최근의 가격 인상이 첨단 GPU 서버 가격의 30~50% 상승과 메모리 가격의 10배 상승에 기인한다고 설명합니다. 클라우드 제공업체 Reg.Cloud에 따르면 전용 GPU 인프라의 월평균 비용은 2026년 첫 5개월 동안 전년 동기 대비 64% 상승한 230만 루블을 기록했습니다. DC Market Insights는 2025년에 MW당 3,600만 달러의 총지출을 반영했으며, 이 프리미엄은 이러한 비용을 반영한 것입니다.
모스크바 데이터 센터 가동률 약 95%
2026년 2월 블라디미르주 주지사 고문에 따르면 모스크바의 데이터 센터는 약 95%가 채워져 있으며, 이 지역의 여유 용량은 1,400개 랙 공간을 넘지 않습니다. 정부 전망에 따르면 러시아 데이터 센터의 전력 소비는 2030년까지 최소 2.5배 증가한 2.5기가와트(GW)에 이를 것으로 예상됩니다. 중앙 연방관구가 2025년 AI 지출의 64.8%를 차지하고 있기 때문에, 모스크바 인근의 전력 부족은 DC Market Insights가 2035년까지 이 지역의 점유율이 55.4%로 하락할 것으로 예측하는 주된 이유입니다.
높은 차입 비용으로 프로젝트 중단
러시아 중앙은행 기준금리는 2025년에 21%에 달했으며, 중앙은행은 2026년 9월 금리를 14%로 동결했습니다. The Moscow Times가 보도한 Forbes Russia의 조사에 따르면, 지난 3년 동안 약 1,686억 루블 규모의 데이터 센터 건설 프로젝트 38건이 중단되었습니다. DC Market Insights는 이를 신규 AI 용량이 기본 시나리오보다 20% 낮은 저성장 시나리오에 반영합니다.
시장 기회: 새로운 수익원은 어디에 있습니까?
AI 코로케이션은 2035년까지 18.0억 달러로 성장하는 최대의 신규 수익원입니다. 두 번째는 모스크바에서 떨어진 저렴한 발전원 인근에 구축되는 AI 용량이며, 코로케이션은 2025년 2.83억 달러에서 출발합니다.
AI 코로케이션, 20.37%로 가장 빠르게 성장
자체 200MW 부지를 위한 전력을 확보할 수 있는 은행과 기업은 많지 않으므로, 더 많은 기업이 코로케이션 운영사가 구축한 캠퍼스의 공간을 임차하게 될 것입니다. IXcellerate는 연간 약 2,000개 랙 공간을 가동하며, 두 개의 모스크바 캠퍼스는 2025년 말 10,329개 랙 공간에 이를 것으로 예상되었습니다. 2026년 상반기에 58MW의 랙을 사용한 Cloud.ru는 2027년 완공을 목표로 자체 11MW 데이터 센터를 건설하고 있습니다. Reg.Cloud는 러시아의 베어메탈 GPU 서버 임대 시장이 170억 루블에 달했으며 2026년에는 두 배인 340억 루블로 늘어날 수 있다고 추정합니다. 임대되는 GPU 서버는 모두 먼저 구매되고 설치되어야 하므로 이 시장에 기여합니다.
시베리아와 원자력 발전소 부지, 대규모 전력 블록 제공
에너지부는 시베리아에 대형 데이터 센터를 건설할 것을 제안했으며, 이 지역 동부의 에너지 기반은 각각 최대 200MW 규모의 데이터 센터를 허용합니다. Rosatom의 Atomdata는 Kalinin 원자력 발전소에서 48MW, 4,800랙 규모의 데이터 센터를 운영하고 있으며, 이곳의 전기 요금은 2022년 킬로와트시당 약 3루블이었습니다. 2026년 9월 Rosatom은 해상 부유식 원자력 발전 설비로 전력을 공급하고 해수로 냉각하는 AI 데이터 센터 콘셉트를 발표했습니다. DC Market Insights는 시베리아 연방관구가 연방관구 중 가장 빠른 연 23.28% 성장할 것으로 예측합니다.
가격: 러시아에서 AI 데이터 센터 용량의 비용은 얼마입니까?
러시아의 AI 홀은 2025년 MW당 약 3,600만 달러의 비용이 듭니다. DC Market Insights의 이 추정치는 서버, 네트워킹, 스토리지, 전력, 냉각 및 건설을 포괄합니다. 건물 외피와 엔지니어링만의 비용은 훨씬 낮습니다. Cloud.ru의 11MW 데이터 센터는 엔지니어링 인프라와 건설에 80억~120억 루블이 드는 것으로 추정됩니다.
| DC Market Insights 모델 입력값 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 신규 AI IT 용량(MW) | 9 | 58 | 173 | 273 |
| MW당 총지출(백만 달러) | 39.50 | 36.00 | 31.23 | 27.10 |
| 시장 내 교체 비중 | 1.1% | 6.9% | 13.9% | 23.3% |
임대 가격은 구매자가 용량을 사용하기 위해 지불하는 금액을 보여 줍니다. Selectel은 NVIDIA A100 80GB GPU를 시간당 292.02루블, NVIDIA H200 141GB GPU를 시간당 587.67루블, 즉 월 429,000루블로 제시하고 있습니다. 타타르스탄 Innopolis에 있는 Atomdata 데이터 센터의 랙 임대료는 2025년 1월 월 65,000~170,000루블이었습니다. DC Market Insights는 신형 서버가 킬로와트당 더 많은 연산 능력을 제공함에 따라 2026년부터 MW당 지출이 연 약 2.8% 감소할 것으로 예상합니다.
표준 및 규제: 러시아의 AI 데이터 센터를 형성하는 규정은 무엇입니까?
대통령령 제124호는 2030년까지 1엑사플롭의 슈퍼컴퓨터 목표를 설정합니다. 러시아에서 AI 데이터 센터가 어디에 어떻게 구축되는지는 다섯 가지 규정, 즉 국가 AI 전략, 데이터 현지화법, 해외 수출 통제, 암호화폐 채굴에 대한 지역별 제한, 러시아 전자제품 등록부에 의해 결정됩니다.
국가 AI 개발 전략(대통령령 제124호, 2024년 2월). 이 대통령령은 1엑사플롭 슈퍼컴퓨터 목표 외에도 2030년에 AI가 국내총생산에 최소 11조 2,000억 루블을 더하고, 근로자의 최소 80%가 AI 역량을 갖추도록 하는 목표를 설정합니다. 이 전략은 또한 연간 AI 서비스 규모를 2022년 120억 루블에서 2030년까지 최소 600억 루블로 늘리는 것을 목표로 합니다.
연방법 제242-FZ호(데이터 현지화). 2015년 9월 1일부터 시행된 이 법은 러시아 시민의 개인 데이터를 기록, 저장 및 처리하는 데이터베이스를 러시아 내에 두도록 요구합니다. DC Market Insights는 이 법으로 인해 고객 데이터로 학습된 AI 모델이 국내 인프라에 머무르게 된다고 봅니다.
미국 및 EU 수출 통제. 2024년 6월 BIS 규정은 러시아와 벨라루스에 대한 허가 요건을 확대했으며, 유럽연합과 파트너국들은 2024년 2월 공통 고우선순위(Common High Priority) 목록을 50개 관세 코드로 확대했습니다.
암호화폐 채굴 제한. 2025년 1월 1일부터 2031년 3월 15일까지 러시아 10개 지역에서 채굴이 전면 금지되며, 시베리아 3개 지역의 일부에서는 겨울철 소비 피크 기간에 제한됩니다.
러시아 전자제품 등록부. 산업통상부(Minpromtorg)는 러시아 무선전자 제품 등록부를 관리하며, 최대 8개의 GPU 가속기를 지원하는 Yadro의 G4208P G3 AI 서버가 이 등록부에 추가되었습니다. 정부 산하 분석센터가 준비한 “Guillotine 2.0″이라는 초안 계획에는 건설 규정 간소화와 과도한 에너지 제한 철폐를 포함하여 데이터 센터 관련 20개 이상의 이니셔티브가 담겨 있습니다.
시장 세분화: 러시아 AI 데이터 센터 시장을 주도하는 세그먼트는 무엇입니까?
AI 서버 및 가속기가 2025년 가치의 63.4%로 선두입니다. 데이터 센터 유형별로는 하이퍼스케일 및 클라우드 제공업체가 54.2%로, 워크로드별로는 학습이 57.0%로 선두입니다. 모스크바 지역에서 자체 전력을 확보할 수 없는 운영사가 대신 AI 대응 공간을 임차하기 때문에, 코로케이션은 연 20.37%로 가장 빠르게 성장하는 세그먼트입니다.
구성 요소별: AI 서버 및 가속기가 63.4%로 선두
| 구성 요소 | 2025(억 달러) | 2025 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI 서버 및 가속기 | 14.2 | 63.4% | 58.0 | 15.09% |
| 네트워킹 및 인터커넥트 | 2.2 | 9.7% | 11.0 | 17.59% |
| 스토리지 | 1.6 | 7.3% | 7.6 | 16.62% |
| 전력 및 냉각 인프라 | 2.7 | 12.1% | 13.1 | 17.07% |
| 시설 건설 | 1.7 | 7.5% | 6.8 | 14.91% |
클러스터가 커질수록 GPU당 더 많은 스위치 포트와 광 링크가 필요하기 때문에, 네트워킹은 구성 요소 중 가장 빠른 연 17.59% 성장합니다.
데이터 센터 유형별: 하이퍼스케일 및 클라우드 제공업체가 54.2%로 선두
| 데이터 센터 유형 | 2025(억 달러) | 2025 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 제공업체 | 12.2 | 54.2% | 49.2 | 15.00% |
| 기업 및 은행 소유 | 5.3 | 23.8% | 19.9 | 14.05% |
| 코로케이션 | 2.8 | 12.6% | 18.0 | 20.37% |
| 정부 및 연구용 슈퍼컴퓨팅 | 2.1 | 9.4% | 9.4 | 16.07% |
DC Market Insights 추정에 따르면 Yandex와 Cloud.ru 같은 하이퍼스케일 및 클라우드 제공업체가 AI 인프라의 대부분을 구매합니다. 코로케이션은 2035년까지 점유율이 6.1%포인트 상승합니다.
워크로드별: 학습이 57.0%로 선두
학습 클러스터는 2025년 12.8억 달러를 차지하며 연 12.09% 성장하여 2035년까지 40.0억 달러에 이릅니다. 추론 인프라는 연 19.32% 성장하여 9.65억 달러에서 56.4억 달러로 늘어나며, 2030년 이전에 더 큰 워크로드가 됩니다.
최종 사용자별: 인터넷 및 IT 서비스가 41.6%로 선두
| 최종 사용자 | 2025(억 달러) | 2025 점유율 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 인터넷 및 IT 서비스 | 9.3 | 41.6% | 35.9 | 14.42% |
| BFSI | 6.1 | 27.3% | 24.2 | 14.74% |
| 통신 | 2.4 | 10.8% | 11.2 | 16.54% |
| 정부 및 연구 | 2.2 | 9.6% | 9.9 | 16.52% |
| 산업 및 에너지 | 1.4 | 6.2% | 9.3 | 20.88% |
| 기타 | 1.0 | 4.5% | 6.0 | 19.47% |
DC Market Insights 추정에 따르면, 러시아에서 BFSI의 비중이 이례적으로 큰 이유는 Sber가 예산을 공개한 그 어떤 기업보다 AI에 많이 투자하기 때문입니다. 석유, 가스, 금속 및 전력 기업들이 자체 현장에 AI를 도입함에 따라 산업 및 에너지 사용자가 연 20.88%로 가장 빠르게 성장합니다.
DC 독점 분석: 데이터 센터 유형별 및 구성 요소별 AI 용량 비용 구조
하이퍼스케일 AI 서버가 2025년 8.05억 달러로 가장 큰 셀입니다. 이 셀은 러시아 전체 AI 데이터 센터 지출의 35.9%를 차지합니다.
| 2025, 백만 달러 | 서버 및 가속기 | 네트워킹 | 스토리지 | 전력 및 냉각 | 건설 | 합계 |
|---|---|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 제공업체 | 805.19 | 125.89 | 80.67 | 127.34 | 76.90 | 1,215.99 |
| 기업 및 은행 소유 | 329.69 | 44.67 | 47.79 | 67.79 | 44.02 | 533.96 |
| 코로케이션 | 156.34 | 24.82 | 17.09 | 50.22 | 34.21 | 282.68 |
| 정부 및 연구용 슈퍼컴퓨팅 | 131.17 | 22.24 | 18.23 | 26.12 | 13.13 | 210.89 |
| 합계 | 1,422.39 | 217.62 | 163.78 | 271.47 | 168.26 | 2,243.52 |
하이퍼스케일 및 클라우드 제공업체는 AI 예산의 66.2%를 서버에 지출하는 반면, 코로케이션 운영사는 29.9%를 전력, 냉각 및 건설에 지출합니다. 코로케이션 홀에서는 테넌트가 서버를 구매하고 운영사가 건물 외피를 구축하기 때문입니다.
이 매트릭스는 54개의 입력값으로 구축된 DC Market Insights 모델입니다. 입력값은 16개의 연간 AI 용량 코호트(2020~2035년), MW당 지출 곡선의 16개 지점, 2개의 교체 매개변수, 20개의 유형별·구성 요소별 비용 구성으로 이루어집니다. 모델과 그 가정은 연구 방법론 페이지에서 설명합니다.
지역별 분석: 러시아 최대의 AI 데이터 센터는 어디에 있습니까?
중앙 연방관구가 2025년 가치의 64.8%로 선두입니다. 이 관구에는 모스크바와 모스크바주가 포함됩니다. 시베리아 연방관구는 모스크바가 제공할 수 없는 대규모 전력 블록을 제공할 수 있기 때문에 연 23.28%로 가장 빠르게 성장하는 지역입니다.
중앙 연방관구, 64.8% 점유율로 선두
중앙 연방관구는 2025년 14.5억 달러, 2035년까지 53.5억 달러를 차지하며 CAGR은 13.91%입니다. 최대 AI 프로젝트들이 이곳에 있습니다. IXcellerate의 130MW Veshki 캠퍼스, Yandex가 Mozhaisk에 계획 중인 160억 루블 규모의 데이터 센터, 그리고 모스크바 지역에 있는 Cloud.ru의 11MW 건설 프로젝트입니다. 모스크바 전력망이 한계에 가까워 이 관구는 2035년까지 점유율이 9.4%포인트 하락합니다.
북서 연방관구, 13.7% 점유율
상트페테르부르크를 중심으로 하는 북서 연방관구는 2025년 3.07억 달러, 2035년까지 13.4억 달러 규모로 연 15.87% 성장합니다. 상트페테르부르크의 신규 데이터 센터 두 곳이 합계 22MW를 제공할 계획이며, 여기에는 2028년 초 가동될 수 있는 Vyborgsky 부지의 15MW가 포함됩니다.
볼가 연방관구, 9.1% 점유율
볼가 연방관구는 2025년 2.04억 달러, 2035년까지 10.8억 달러 규모로 연 18.13% 성장합니다. 401개 랙과 5MW를 갖춘 Rostelecom의 Nizhny Novgorod 데이터 센터는 1년 안에 93%가 계약되었으며, 타타르스탄의 Innopolis 데이터 센터는 1단계로 1,000개 랙과 8MW 규모로 개소했습니다.
시베리아 연방관구, 5.2% 점유율
시베리아 연방관구는 2025년 1.17억 달러 규모이며, 가장 빠르게 성장하여 2035년까지 9.46억 달러에 이릅니다. 시베리아 동부에 최대 200MW 규모의 데이터 센터를 건설하자는 에너지부의 제안과 겨울철 채굴 제한은 가용 전력과 그에 대한 계획의 필요성을 모두 보여 줍니다.
우랄 연방관구, 4.6% 점유율
우랄 연방관구는 2025년 1.03억 달러, 2035년까지 5.89억 달러 규모로 연 19.02% 성장합니다. 예카테린부르크의 용량이 늘고 있습니다. 이곳에 있는 Key Point 데이터 센터의 설계 용량은 11MW, IT 랙 880개이며, Rostelecom의 예카테린부르크 용량은 6MW, 랙 공간 644개에 달했고, MegaFon은 2025년 7월 이 도시에 1MW 데이터 센터를 개소했습니다.
남부, 북캅카스 및 극동 연방관구, 2.6% 점유율
나머지 관구는 합계 2025년 5,833만 달러, 2035년까지 3.47억 달러 규모로, 지역 엣지 및 통신 사이트라는 작은 기반에서 연 19.53% 성장합니다.
예측 시나리오: 2035년 예측은 어떻게 달라질 수 있습니까?
기본 시나리오는 2035년까지 96.5억 달러에 이릅니다. 범위는 저성장 시나리오의 68.2억 달러부터 고성장 시나리오의 121.1억 달러까지입니다.
| 시나리오 | 2026년부터의 가정 | 2035(억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 신규 AI 용량이 기본 시나리오보다 20% 낮음, MW당 지출 연 4.0% 감소 | 68.2 | 11.76% |
| 기본 | 신규 AI 용량이 연 273MW로 증가, MW당 지출 연 2.8% 감소 | 96.5 | 15.71% |
| 고성장 | 신규 AI 용량이 기본 시나리오보다 18% 높음, MW당 지출 연 2.2% 감소 | 121.1 | 18.36% |
저성장 시나리오는 가속기 공급 축소, 더딘 금리 인하, 모스크바 지역 전력망 연결의 추가 지연을 반영합니다. 고성장 시나리오는 시베리아와 발전소 인근의 대형 AI 캠퍼스가 제때 가동되고 Sber의 2026년 투자 확대가 유지된다고 가정합니다.
경쟁 분석: 러시아 최대의 AI 데이터 센터는 누가 소유하고 있습니까?
- Sber
- Yandex
- Cloud.ru
- MTS Web Services (MWS)
- Rostelecom Data Centers (RTK-DPC)
- Selectel
- IXcellerate
- Key Point
- MegaFon
- Atomdata (Rosatom)
- Yadro
- T-Bank
Sber는 2025년 러시아 AI 데이터 센터 시장의 약 40%를 차지하는 최대 구매자이며, Sber와 Yandex를 합치면 약 62%를 차지합니다(DC Market Insights 추정: Sber의 2025년 AI 투자 1,500억 루블의 절반과 Yandex의 AI 인프라 지출 약 400억 루블을 약 1,850억 루블 규모의 시장과 비교). NVIDIA V100 및 A100 GPU로 구축된 Sber의 초기 슈퍼컴퓨터 Christofari와 Christofari Neo는 여전히 TOP500 목록에 올라 있습니다. Yandex는 합계 3,776개의 NVIDIA A100 GPU를 갖춘 Chervonenkis, Galushkin, Lyapunov 슈퍼컴퓨터를 운영합니다. Cloud.ru는 2025년 765억 루블의 매출을 올려 50% 증가했으며, 2026년 상반기에는 AI 서비스 및 인프라가 매출의 51.3%를 차지했습니다. MTS Web Services는 2025년 말까지 GPU 기반 AI 클라우드에 10억 루블 이상을 투입했으며, MTS의 GROM 슈퍼컴퓨터는 2.26페타플롭스의 성능을 제공합니다. Selectel은 2025년에 79억 루블의 자본 지출을 집행했으며, 이 중 47억 루블이 서버에 쓰였습니다. Rostelecom의 데이터 센터 부문은 5년간 380억 루블 이상을 투자했으며 27,637개의 랙을 운영합니다. IXcellerate, Key Point, MegaFon, Atomdata는 코로케이션 공간을 공급하고, Yadro는 국산 AI 서버를 공급합니다. T-Bank는 50MW 데이터 센터 두 곳을 짓는 것조차 어려운 과제라고 밝혔으며, 이는 대규모 전력 블록이 얼마나 부족한지를 보여 줍니다.
최근 동향
- 2025년 4월, 현지 언론은 Yandex가 2027년 가동을 목표로 Mozhaisk의 데이터 센터에 약 160억 루블을 투자할 것이라고 보도했습니다(출처: DatacenterDynamics 뉴스 보도).
- 2025년 9월, Yandex Cloud는 40MW를 넘는 Yandex의 신규 데이터 센터를 기반으로 2026년에 새 가용 영역을 출시할 것이라고 밝혔습니다(출처: Yandex Cloud 블로그).
- 2025년 11월, IXcellerate는 모스크바 지역에 7,500개 랙 공간과 130MW 이상을 갖춘 Veshki 캠퍼스를 발표했으며, 여기에는 랙을 44kW까지 확장할 수 있는 40MW 규모의 첫 번째 시설이 포함됩니다(출처: IXcellerate 보도 자료).
- 2025년 11월, Sber는 2026년 AI 투자를 2.3배인 3,500억 루블로 늘릴 계획이라고 밝혔습니다(출처: SberBusiness 뉴스 보도).
- 2026년 3월, 정부는 러시아 슈퍼컴퓨터의 합산 용량을 최소 10배 늘리기 위한 로드맵을 승인했습니다(출처: ComNews 보도).
- 2026년 6월, Cloud.ru는 랙당 20kW로 최대 890개 랙을 수용하는 11MW 데이터 센터 건설을 모스크바 지역에서 시작했으며, 2027년 시운전이 예상됩니다(출처: DatacenterDynamics 뉴스 보도).
저희는 이러한 프로젝트, 투자 및 정책 변화를 데이터 센터 산업 업데이트에서 실시간으로 추적합니다. 글로벌 현황은 AI 데이터 센터 시장 보고서를 참조하십시오.
방법론: 러시아 AI 데이터 센터 시장 모델의 구축 방법
DC Market Insights는 54개의 입력값으로 모델을 구축했습니다. 시장은 신규 AI IT 용량의 16개 연간 코호트(2020~2035년)로부터 상향식으로 구축되며, 용량은 2020년 9MW, 2025년 58MW에서 2035년 273MW로 늘어납니다. 각 코호트에는 2020년 3,950만 달러에서 2025년 3,600만 달러, 2035년 2,710만 달러로 감소하는 MW당 총지출이 적용됩니다. 교체 지출은 각 코호트 설치 5년 후에 하드웨어 가치(MW당 지출의 80%)의 60%로 추가되었습니다. 합계는 5개 구성 요소, 4개 데이터 센터 유형, 2개 워크로드, 6개 최종 사용자, 6개 연방관구 그룹으로 분할되었으며, 모든 분할의 합은 시장 합계와 일치합니다. 결과는 Sber(2025년 1,500억 루블, 이 중 약 절반이 인프라에 귀속), Yandex(Alice AI에 550억 루블, 자율주행 기술에 180억 루블)가 공개한 AI 지출, Selectel과 Cloud.ru의 자본 지출, 그리고 고객 자체 시설에 배치되는 GPU 기반 솔루션 시장이 1,120억 루블을 넘는다는 MWS Cloud의 추정치와 비교하여 하향식으로 검증되었습니다. 모든 루블 금액은 1달러당 82.50루블의 계획 환율로 환산되었습니다. 이 페이지에 이름이 기재된 애널리스트가 모델을 구축했으며, 검토자가 게시 전에 계산, 출처 및 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2연구 목적
- 1.3통화, 단위 및 환율
- 1.4이해관계자
- 02연구 방법론
- 2.1상향식 용량 코호트 모델
- 2.2기업 공시 자료를 통한 하향식 검증
- 2.3데이터 출처 및 사실 검증
- 2.4가정 및 한계
- 03요약
- 3.1시장 현황, 2025년 및 2035년
- 3.2주요 결과
- 3.3애널리스트 견해
- 04시장 역학
- 4.1성장 동인
- 4.2동향
- 4.3과제
- 4.4기회
- 05가격 분석
- 5.1MW당 총지출, 2020-2035
- 5.2GPU 임대 가격
- 5.3랙 임대 및 건설 비용
- 06표준 및 규제
- 6.1국가 AI 개발 전략(대통령령 제124호)
- 6.2데이터 현지화에 관한 연방법 제242-FZ호
- 6.3미국 및 EU 수출 통제
- 6.4암호화폐 채굴 제한 및 전력망 규정
- 6.5러시아 전자제품 등록부
- 07공급망 분석
- 7.1AI 서버 및 가속기 공급
- 7.2국산 서버 플랫폼
- 7.3전력 및 냉각 장비
- 7.4건설 및 시운전
- 08시장 규모 및 예측
- 8.1시장 규모, 2020-2035
- 8.2신규 AI 용량 및 교체 지출
- 8.3전년 대비 성장률
- 09러시아 AI 데이터 센터 시장, 구성 요소별
- 9.1AI 서버 및 가속기
- 9.2네트워킹 및 인터커넥트
- 9.3스토리지
- 9.4전력 및 냉각 인프라
- 9.5시설 건설
- 10러시아 AI 데이터 센터 시장, 데이터 센터 유형별
- 10.1하이퍼스케일 및 클라우드 제공업체
- 10.2기업 및 은행 소유
- 10.3코로케이션
- 10.4정부 및 연구용 슈퍼컴퓨팅
- 11러시아 AI 데이터 센터 시장, 워크로드별
- 11.1학습
- 11.2추론
- 12러시아 AI 데이터 센터 시장, 최종 사용자별
- 12.1인터넷 및 IT 서비스
- 12.2BFSI
- 12.3통신
- 12.4정부 및 연구
- 12.5산업 및 에너지
- 12.6기타
- 13Dc 독점 분석: AI 용량 비용 구조
- 13.1데이터 센터 유형별 구성 요소 매트릭스, 2025
- 13.2모델 입력값
- 14러시아 AI 데이터 센터 시장, 지역별
- 14.1중앙 연방관구
- 14.2북서 연방관구
- 14.3볼가 연방관구
- 14.4시베리아 연방관구
- 14.5우랄 연방관구
- 14.6남부, 북캅카스 및 극동 연방관구
- 15지역별 단면 분석
- 15.1연방관구별 점유율, 2025년 및 2035년
- 15.2연방관구별 성장률, 2025-2035
- 16예측 시나리오
- 16.1저성장 시나리오
- 16.2기본 시나리오
- 16.3고성장 시나리오
- 17경쟁 환경
- 17.1구매자 집중도
- 17.2코로케이션 제공업체
- 17.3국내 장비 공급업체
- 18기업 프로필
- 18.1Sber
- 18.2Yandex
- 18.3Cloud.ru
- 18.4MTS Web Services (MWS)
- 18.5Rostelecom Data Centers (RTK-DPC)
- 18.6Selectel
- 18.7IXcellerate
- 18.8Key Point
- 18.9MegaFon
- 18.10Atomdata (Rosatom)
- 18.11Yadro
- 18.12T-Bank
- 19최근 동향
- 19.1용량 발표
- 19.2투자 계획
- 19.3정책 변화
- 20애널리스트 권고 사항
- 20.1운영사 및 투자자 대상
- 20.2장비 공급업체 대상
- 20.3기업 구매자 대상
- 그림 1러시아 AI 데이터 센터 시장 규모, 2020-2035
- 그림 2신규 AI IT 용량 및 MW당 지출, 2020-2035
- 그림 3구성 요소별 러시아 AI 데이터 센터 시장 점유율, 2025년 및 2035년
- 그림 4데이터 센터 유형별 러시아 AI 데이터 센터 시장 점유율, 2025년 및 2035년
- 그림 5학습 및 추론 지출, 2025년 및 2035년
- 그림 6연방관구별 러시아 AI 데이터 센터 시장, 2025년 및 2035년
- 그림 7예측 시나리오, 2035
- 표 1보고서 속성
- 표 2MW당 총지출 및 신규 AI 용량, 2020년, 2025년, 2030년 및 2035년
- 표 3구성 요소별 러시아 AI 데이터 센터 시장, 2025년 및 2035년
- 표 4데이터 센터 유형별 러시아 AI 데이터 센터 시장, 2025년 및 2035년
- 표 5워크로드별 러시아 AI 데이터 센터 시장, 2025년 및 2035년
- 표 6최종 사용자별 러시아 AI 데이터 센터 시장, 2025년 및 2035년
- 표 7데이터 센터 유형별 구성 요소 매트릭스, 2025
- 표 8연방관구별 러시아 AI 데이터 센터 시장, 2025년 및 2035년
- 표 9예측 시나리오, 2035
- 표 10최근 동향
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2020년부터 2025년까지 러시아에 약 144MW의 AI IT 용량이 설치되었습니다. Yandex, Sber, Cloud.ru, MTS가 GPU 클러스터를 운영하고 있으며, 러시아 AI 데이터 센터 시장 규모는 2025년 22.4억 달러였습니다.
DC Market Insights에 따르면 2025년 22.4억 달러이며, 15.71%의 CAGR로 2035년까지 96.5억 달러로 증가할 전망입니다. 2020년 시장 규모는 3.60억 달러였습니다.
DC Market Insights 추정에 따르면 2025년에 58MW의 신규 AI IT 용량이 추가되었으며, 2030년까지 연 173MW로 증가할 전망입니다. IXcellerate의 Veshki 캠퍼스는 130MW 이상을 제공할 예정이며, Yandex Cloud는 40MW를 넘는 신규 데이터 센터에 가용 영역을 계획하고 있습니다.
2025년 지출의 63.4%가 AI 서버 및 가속기에 투입되었습니다. 데이터 센터 유형별로는 하이퍼스케일 및 클라우드 제공업체가 54.2%로 선두이며, 코로케이션은 연 20.37%로 가장 빠르게 성장하는 세그먼트입니다.
2025년 가치의 64.8%가 모스크바를 포함하는 중앙 연방관구에 있습니다. 시베리아 연방관구는 최대 200MW 규모의 데이터 센터를 제공할 수 있어 연 23.28%로 가장 빠르게 성장합니다.
DC Market Insights 추정에 따르면 2025년 지출의 약 40%가 최대 구매자인 Sber에서 나오며, Sber와 Yandex를 합치면 약 62%를 차지합니다. Cloud.ru, MTS Web Services, Rostelecom, Selectel, IXcellerate가 그 밖의 주요 기업입니다.
DC Market Insights에 따르면 2025년 IT 부하 MW당 총비용은 3,600만 달러입니다. Selectel은 NVIDIA H200 GPU를 시간당 587.67루블로 제시하고 있습니다.
2025년 러시아 중앙은행 기준금리는 최고 21%였으며, 모스크바 데이터 센터는 약 95%가 채워져 있습니다. 수출 통제 또한 GPU 서버의 비용을 높이고 있습니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.