
Ägypten Rechenzentrumsinfrastrukturmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
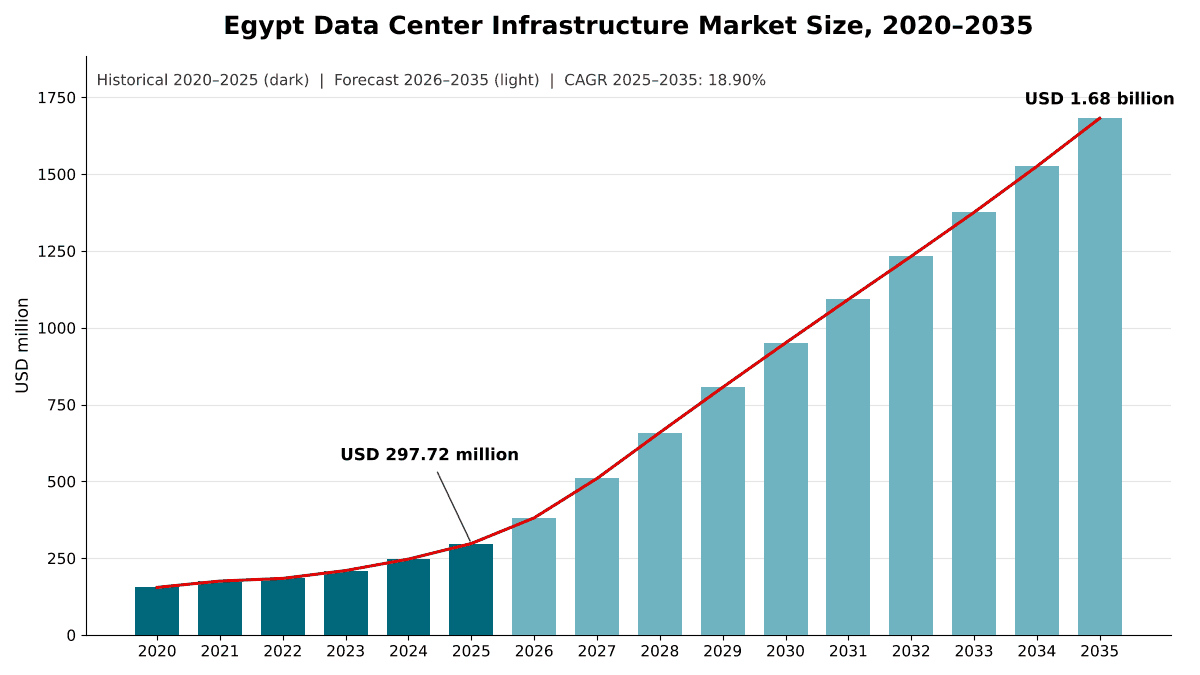
Ägypten Rechenzentrumsinfrastrukturmarkt: 2025 lag das Marktvolumen bei USD 297.7 Mio.; bis 2035 soll es bei einer CAGR von 18.9 % auf USD 1,680.0 Mio. steigen. Auf Greater Cairo entfallen 74.2% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 8. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preise
- 06Normen und Regulierung
- 07Lieferkette
- 08Marktgröße und Prognose
- 09Markt nach Infrastrukturtyp
- 10Markt nach elektrischer Infrastruktur
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Regionale Analyse
- Greater Cairo74.2%
- Suez Canal Economic Zone and Red Sea10.5%
- Alexandria and North Coast10.1%
- Rest of Egypt5.1%
Profilierte Unternehmen
- Elsewedy Electric
- Gulf Data Hub
- Telecom Egypt
- Vodafone Business
- Cassava Technologies
- Intro Group
- Khazna Data Centers
- Benya Group
- Hassan Allam Digital Infrastructure
- Raya Data Center
- Huawei
- Vertiv
- MultiNet Communications
- Administrative Capital for Urban Development
Vollständige Analyse
Der Ägypten Rechenzentrumsinfrastrukturmarkt umfasst die physische Infrastruktur, die in ägyptischen Rechenzentren installiert wird: elektrische Systeme, mechanische und Kühlsysteme, Tief-, Hoch- und Ausbauarbeiten, Brandschutz und Überwachung sowie IT- und Netzwerkhardware (Server, Speicher, Netzwerkausrüstung, Verkabelung, Racks und Gehäuse). DC Market Insights bewertet den Ägypten Rechenzentrumsinfrastrukturmarkt für 2025 mit USD 297,72 Mio. und prognostiziert bis 2035 USD 1,68 Mrd., was einer CAGR von 18,90 % entspricht. Der Wert für 2025 wird aus der Kapazität abgeleitet: Rund 11 MW IT-Last, die 2025 fertiggestellt wurden, und 15 MW, die 2026 fertiggestellt werden, ergeben bei USD 6,84 Mio. Gebäudeinfrastruktur pro MW in konventionellen Hallen und USD 9,43 Mio. pro MW in KI-Hallen USD 91,95 Mio. an elektrischer, mechanischer, baulicher und sonstiger Gebäudeinfrastruktur; IT- und Netzwerkhardware für neue Hallen und für die Erneuerung eines installierten Bestands von rund 103 MW kommt mit USD 205,77 Mio. hinzu. Der Markt bildet die Hardware- und Bauebene des breiteren Ägypten Rechenzentrumsmarkts, der 2025 zusätzlich USD 27,82 Mio. an Planungshonoraren, Genehmigungen, Softwarelizenzen und Integrationsleistungen umfasst. Hyperscale-Rechenzentren sind mit 27,28 % pro Jahr das am schnellsten wachsende Segment, da KI- und GPU-as-a-Service-Campusse entstehen, und die Suezkanal-Wirtschaftszone und das Rote Meer sind mit 30,69 % pro Jahr die am schnellsten wachsende Region, weil neue Campusse direkt neben den Kabelanlandungen in Port Said und Ras Ghareb liegen.
Zusammenfassung
Die Größe des Ägypten Rechenzentrumsinfrastrukturmarkts wurde 2020 auf USD 154,96 Mio. geschätzt, erreichte 2025 USD 297,72 Mio. und wird bis 2035 voraussichtlich USD 1,68 Mrd. erreichen, bei einer CAGR von 18,90 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Ägypten Rechenzentrumsinfrastrukturmarkt, Größe 2025 | USD 297,72 Mio. |
| Ägypten Rechenzentrumsinfrastrukturmarkt, CAGR | 18,90 % |
| Ägypten Rechenzentrumsinfrastrukturmarkt, Größe 2035 | USD 1,68 Mrd. |
Der Ägypten Rechenzentrumsinfrastrukturmarkt wuchs zwischen 2020 und 2025 um 13,95 % pro Jahr, und 2025 kamen gegenüber 2024 20,5 % hinzu, als die zweite Phase des Regional Data Hub (RDH 2) von Telecom Egypt mit einer geschätzten IT-Last von 4,6 MW und einer erwarteten Fertigstellung bis Ende 2025 gebaut wurde. Das Wachstum erreicht 2026 und 2027 mit 28,0 % und 33,6 % seinen Höhepunkt, wenn lizenzierte Campusse von den Erdarbeiten zur Installation von Schaltanlagen, Kältemaschinen und Servern übergehen, und pendelt sich 2035 bei 10,3 % ein, da der installierte Bestand größer wird.
IT- und Netzwerkinfrastruktur macht 69,1 % des Werts 2025 aus, weil die Erneuerung von Servern, Speicher und Netzwerkausrüstung in den bestehenden Hallen der größte Einzelposten ist. Die Gebäudeebene, also elektrische, mechanische und bauliche Arbeiten, macht 2025 30,9 % aus und ist der Bereich, in dem sich die neuen Campusse zuerst zeigen: Jedes MW neuer Kapazität benötigt einen Umspannwerksanschluss, Systeme zur unterbrechungsfreien Stromversorgung (USV) und Kältemaschinen, bevor ein einziger Server installiert wird.
Marktumfang: Was umfasst der Ägypten Rechenzentrumsinfrastrukturmarkt?
Der Ägypten Rechenzentrumsinfrastrukturmarkt umfasst die jährlichen Ausgaben für physische Infrastruktur, die in Rechenzentren in Ägypten eingebaut und installiert wird, bewertet in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 297,72 Mio.
Enthalten. Elektrische Infrastruktur (Versorgungsanschluss und Netzanbindung innerhalb der Grundstücksgrenze, Mittelspannungs-Umspannwerke und Transformatoren, USV-Systeme, Batteriespeichersysteme (BESS), Stromverteilereinheiten (PDUs), Umschalter, Schaltanlagen, Generatoren und Stromschienen); mechanische Infrastruktur (Präzisionsklimageräte und Luftbehandlungsgeräte für Rechnerräume (CRAC und CRAH), Kältemaschinen, Warm- und Kaltgang-Einhausung, Pumpen und Rohrleitungen sowie Flüssigkeitskühlung wie Kühlmittelverteilereinheiten); Tief-, Hoch- und Ausbauarbeiten (Baufeldvorbereitung, Fundamente, Tragwerk, Gebäudehülle, Doppelböden und modulare Bausysteme); sonstige Gebäudesysteme (Branderkennung und -löschung, physische Sicherheit und Hardware für die Gebäudeüberwachung); sowie IT- und Netzwerkinfrastruktur (Server, Speicher, Netzwerkausrüstung, strukturierte Verkabelung und Glasfaser, Racks und Gehäuse). Neubauten, Erweiterungen, Nachrüstungen und IT-Erneuerungen werden alle erfasst, in Unternehmens-, Colocation-, Hyperscale-, Edge- und sonstigen Einrichtungen, einschließlich modularer Einheiten.
Ausgeschlossen. Grundstücke, Planungs- und Ingenieurhonorare, Genehmigungen, Softwarelizenzen, Systemintegration und Managed Services, netzseitige Anlagen und Anlagen zur Erzeugung erneuerbarer Energie der Versorger, Seekabel und Anlandestationen, Umsätze aus Colocation- und Cloud-Diensten, Strom- und Betriebskosten.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Infrastrukturtyp, Rechenzentrumstyp und Tier gliedern jeweils dieselbe Gesamtsumme von USD 297,72 Mio. neu. Die Aufteilungen nach elektrischer, mechanischer sowie IT- und Netzwerkinfrastruktur schlüsseln ihren jeweiligen Infrastrukturtyp auf, und die regionale Aufteilung verteilt die Gesamtsumme auf vier ägyptische Teilmärkte. Der Ägypten Rechenzentrumsinfrastrukturmarkt macht 2025 91,5 % des Ägypten Rechenzentrumsmarkts aus: USD 7,47 Mio. an Planungshonoraren und Genehmigungen sowie USD 20,35 Mio. an Software- und Integrationsleistungen sind nur im breiteren Markt enthalten.
Markttreiber: Was treibt den Ägypten Rechenzentrumsinfrastrukturmarkt an?
Eine Pipeline angekündigter Campusse mit Budgets von USD 250 Mio. bis USD 2,1 Mrd. treibt den Ägypten Rechenzentrumsinfrastrukturmarkt an, unterstützt durch Ägyptens Position im Seekabelnetz und einen staatlichen Plan von bis zu USD 860 Mio. pro Jahr für Rechenzentren, Cloud und KI.
Zehn NTRA-Lizenzen bringen bis 2030 Campusse mit 137 MW in den Bau
Ägyptens nationale Regulierungsbehörde für Telekommunikation (NTRA) hat in den vergangenen zwei Jahren zehn Rechenzentrumslizenzen erteilt. Die größten angekündigten Projekte sind die drei Komplexe von Gulf Data Hub und Elsewedy mit 192 MW, die in 5-7 Jahren auf 300 MW erweitert werden, für USD 2,1 Mrd.; ADC Egypt, ein Joint Venture von Vodafone Business, Elsewedy Electric und Cassava Technologies, mit 20 MW in den ersten drei Jahren und Plänen für eine Skalierung auf 200 MW; das 80-MW-Rechenzentrum Kemet Data Centre der Intro Group in der Suezkanal-Wirtschaftszone (SCZONE); sowie der 25-MW-Campus von Khazna Data Centers und Benya Group im Maadi Technology Park, erweiterbar auf 50 MW, für USD 250 Mio. Data Center Dynamics berichtet, dass die NTRA auch Hassan Allam Digital Infrastructure lizenziert hat, das eine Anfangsinvestition von USD 400 Mio. plant. DC Market Insights geht nicht davon aus, dass die gesamte Pipeline gebaut wird: Das Modell stellt zwischen 2026 und 2030 137 MW fertig, und jedes MW benötigt zu Preisen von 2025 USD 6,84 Mio. bis USD 9,43 Mio. an Gebäudeinfrastruktur.
Vierzehn Seekabel machen Ägypten zu einem Transitknoten für Interconnection
Das Center for Strategic and International Studies (CSIS) zählt 14 aktive Kabelsysteme in Ägypten, mit Plänen für mehr als 21 innerhalb der nächsten drei Jahre, und gibt an, dass Ägypten für rund 17 % des weltweiten Internetverkehrs verantwortlich ist. SEA-ME-WE 6, ein System mit 21.700 km, hat 2025 zwei ägyptische Anlandungen fertiggestellt, in Port Said am Mittelmeer und in Ras Ghareb am Roten Meer. Die Kabeldichte erhöht die Nachfrage nach Netzwerkausrüstung, strukturierter Verkabelung und Glasfaser in den Datenhallen: Netzwerkausrüstung hat 2025 im Modell von DC Market Insights einen Wert von USD 37,04 Mio. und Verkabelung und Glasfaser von USD 12,76 Mio., und Colocation-Rechenzentren, in denen der Großteil der Interconnection stattfindet, halten 36,9 % des Markts.
Staatliche Digitalausgaben von bis zu USD 860 Mio. pro Jahr finanzieren neue Hallen
Ein Plan des Ministeriums für Kommunikation und Informationstechnologie (MCIT) sieht jährliche Investitionen von USD 500 Mio. bis USD 860 Mio. in Rechenzentren, Cloud Computing und Infrastruktur für künstliche Intelligenz (KI) vom Haushaltsjahr 2026/27 bis 2030 vor. Ein Teil dieses Budgets fließt in die elektrische, mechanische und IT-Hardware, die dieser Bericht erfasst: DC Market Insights prognostiziert den Ägypten Rechenzentrumsinfrastrukturmarkt für 2027 auf USD 509,48 Mio. und für 2030 auf USD 950,53 Mio.
Markttrends: Wie verändert sich die Rechenzentrumsinfrastruktur in Ägypten?
KI-Hallen, Flüssigkeitskühlung und Greenfield-Campusse an der Küste verändern den Ägypten Rechenzentrumsinfrastrukturmarkt: DC Market Insights schätzt, dass der Anteil der Server an den IT- und Netzwerkausgaben von 49,0 % im Jahr 2025 auf 55,3 % im Jahr 2035 steigt.
KI-Hallen treiben die Serverausgaben bis 2035 auf USD 675,94 Mio.
Vodafone Business und Cassava Technologies planen, Unternehmen und Regierungsstellen lokalen Zugang zu NVIDIA-Technologien und GPU-as-a-Service zu bieten. Eine KI-Halle umfasst im Modell von DC Market Insights rund USD 12,74 Mio. an IT- und Netzwerkhardware pro MW, gegenüber USD 3,28 Mio. in einer konventionellen Halle, sodass Server um 20,96 % pro Jahr wachsen, von USD 100,82 Mio. im Jahr 2025 auf USD 675,94 Mio. im Jahr 2035. Speicher wächst mit 16,67 % pro Jahr langsamer, weil KI-Trainingscluster pro MW mehr für Beschleuniger als für Speicher-Arrays ausgeben.
Flüssigkeitskühlung und Rohrleitungen gewinnen Anteile von Raumluftgeräten
Höhere Rackdichten verlagern die mechanischen Ausgaben weg von Raumluftgeräten. Sonstiges, hauptsächlich Flüssigkeitskühlung wie Kühlmittelverteilereinheiten und Rücktür-Wärmetauscher, ist mit 25,34 % pro Jahr der am schnellsten wachsende mechanische Posten und steigt von 15,0 % der mechanischen Ausgaben im Jahr 2025 auf 26,1 % im Jahr 2035, und Pumpen und Rohrleitungssysteme wachsen um 21,33 % pro Jahr. CRAC- und CRAH-Geräte fallen nach Schätzungen von DC Market Insights von 33,0 % auf 23,8 % der mechanischen Ausgaben.
Greenfield-Campusse ziehen an den Suezkanal und setzen auf Solarstrom
Kemet Data Centre wird in der Integrated Sokhna Industrial Zone gebaut, wird sich in zwei Phasen über 80.000 m² erstrecken und soll teilweise mit Solarenergie betrieben werden. Greenfield-Standorte benötigen vollständige elektrische, mechanische und bauliche Pakete, sodass in der Matrix von DC Market Insights 42,5 % der Infrastrukturausgaben 2025 in der Suezkanal-Wirtschaftszone und am Roten Meer auf die Gebäudeebene entfallen, gegenüber 29,8 % im Großraum Kairo.
Marktherausforderungen: Was bremst den Ägypten Rechenzentrumsinfrastrukturmarkt?
Ein durchschnittlicher Anstieg der gewerblichen Strompreise um 20 % ab April 2026, die Finanzierung importierter Ausrüstung in Fremdwährung und die langsame Umsetzung von Ankündigungen in Bauprojekte sind die wichtigsten Einschränkungen, die DC Market Insights für den Ägypten Rechenzentrumsinfrastrukturmarkt sieht.
Gewerbliche Strompreise steigen im Durchschnitt um rund 20 %
Ägypten hat die Strompreise für gewerbliche Nutzer ab April 2026 angehoben, wobei die Preise in allen Tarifstufen laut einem von BusinessDay veröffentlichten Reuters-Bericht im Durchschnitt um rund 20 % stiegen. Höhere Strompreise steigern den Wert effizienter USV-Systeme, von Kältemaschinen mit freier Kühlung und von Einhausungen und stützen die Prognose von DC Market Insights von 17,24 % pro Jahr für elektrische Infrastruktur, die 2035 USD 213,61 Mio. erreicht. Ägypten strebt zudem laut dem Egypt Country Commercial Guide der US International Trade Administration (ITA) bis 2030 einen Anteil von 42 % Strom aus erneuerbaren Quellen und bis 2040 von über 60 % an; der Leitfaden nennt als jüngsten Preis für den Bezug von Solarstrom 1,8 US-Cent pro kWh.
Importierte Ausrüstung hängt von ausländischem Kapital ab
Die größten Campus-Budgets hängen von ausländischen Direktinvestitionen ab. Die erste Phase von ADC Egypt soll bis zu USD 200 Mio. an ausländischen Direktinvestitionen anziehen, wobei die Gesamtinvestition mit dem Ausbau des Projekts USD 1 Mrd. erreichen könnte. Im Juli 2026 beschloss Telecom Egypt, eine geplante Transaktion mit Helios Investments, die den Regional Data Hub (RDH) mit USD 230 Mio., möglicherweise bis zu USD 260 Mio., bewertet hatte, nicht weiterzuverfolgen, und wird seine Rechenzentrumsdienste stattdessen in eine hundertprozentige Tochtergesellschaft ausgliedern. DC Market Insights behandelt Finanzierungs- und Transaktionsverzögerungen als wichtigstes Abwärtsrisiko in seinem niedrigen Szenario.
Angekündigte Kapazität übersteigt bei Weitem das, was gebaut wird
Die vier größten namentlich bekannten Projekte, Gulf Data Hub und Elsewedy, ADC Egypt, Kemet und Khazna, kündigen bei vollständigem Ausbau 630 MW an, während DC Market Insights zwischen 2026 und 2035 insgesamt 382 MW fertigstellt. Netzanschlüsse, Mieterzusagen und Lieferzeiten für Ausrüstung, nicht Ankündigungen, bestimmen das Tempo der Infrastrukturausgaben.
Marktchancen: Wo liegen die neuen Umsatzpools im Ägypten Rechenzentrumsinfrastrukturmarkt?
Hyperscale-Rechenzentren, die um 27,28 % pro Jahr wachsen, Batteriespeicher, die um 23,27 % pro Jahr wachsen, und die IT- und Netzwerkerneuerung im Großraum Kairo mit einem Wert von USD 155,17 Mio. im Jahr 2025 sind die größten neuen Umsatzpools im Ägypten Rechenzentrumsinfrastrukturmarkt.
Hyperscale-Rechenzentren wachsen um 27,28 % pro Jahr
Hyperscale-Rechenzentren stehen nach Schätzungen von DC Market Insights für USD 47,04 Mio. an Infrastrukturausgaben im Jahr 2025 und USD 524,74 Mio. im Jahr 2035 und steigen von 15,8 % auf 31,2 % des Markts. Die drei Komplexe von Gulf Data Hub und Elsewedy mit 192 MW, die auf 300 MW erweitert werden, streben Uptime-Tier-III- und LEED-Zertifizierungen an.
Batteriespeicher verdoppeln ihren Anteil an den elektrischen Ausgaben
Batteriespeichersysteme wachsen von USD 3,48 Mio. im Jahr 2025 auf USD 28,20 Mio. im Jahr 2035, von 8,0 % auf 13,2 % der elektrischen Infrastruktur, da Betreiber Lithium-Ionen-Speicher mit Solarstrom kombinieren und Batterien zur Steuerung von Spitzentarifen einsetzen. USV-Systeme bleiben mit USD 11,76 Mio. im Jahr 2025 der größte elektrische Posten.
Tier-III-Upgrades in Kairo halten die IT-Erneuerung stabil
Der Großraum Kairo steht für USD 221,01 Mio. der Infrastrukturausgaben 2025, wovon in der Matrix von DC Market Insights USD 155,17 Mio. auf IT- und Netzwerkinfrastruktur entfallen. Raya Data Center erhielt eine Investition von USD 15 Mio. von Africa50 und weitere USD 10 Mio. von Raya Information Technology für eine Einrichtung, die zu einer der führenden zertifizierten Tier-III-Einrichtungen in Ägypten werden soll, und der RDH 2 von Telecom Egypt verfügt über eine Tier-III-Designzertifizierung.
Preise: Wie viel kostet Rechenzentrumsinfrastruktur pro MW in Ägypten?
Eine konventionelle Rechenzentrumshalle in Ägypten benötigt 2025 rund USD 6,84 Mio. an elektrischer, mechanischer, baulicher und sonstiger Gebäudeinfrastruktur pro MW IT-Last, eine KI-Halle rund USD 9,43 Mio. pro MW. Dies sind Schätzungen von DC Market Insights, ohne Grundstück, Planungshonorare und IT-Hardware.
| Infrastrukturausgaben pro MW (Mio. USD) | 2025 | 2030 | 2035 |
|---|---|---|---|
| Gebäudeinfrastruktur, konventionelle Halle | 6,84 | 7,26 | 7,71 |
| Gebäudeinfrastruktur, KI-Halle | 9,43 | 9,06 | 8,70 |
| IT- und Netzwerkhardware, konventionelle Halle | 3,28 | 3,36 | 3,44 |
| IT- und Netzwerkhardware, KI-Halle | 12,74 | 12,11 | 11,52 |
Angekündigte Projektbudgets bieten eine Gegenprobe, jeweils Berechnungen von DC Market Insights auf Basis der angekündigten Zahlen, die Grundstück, Planung und IT enthalten können: Der Kairoer Campus von Khazna impliziert rund USD 10,0 Mio. pro MW (USD 250 Mio. für 25 MW) und Gulf Data Hub und Elsewedy rund USD 10,9 Mio. pro MW (USD 2,1 Mrd. für 192 MW). Die Kosten der Gebäudeinfrastruktur pro MW in KI-Hallen sinken im Zeitverlauf, da Flüssigkeitskühlung und Stromversorgungskonzepte für hohe Dichten zum Standard werden, während sie in konventionellen Hallen mit der Bau- und Ausrüstungsinflation steigen.
Normen und Regulierung: Welche Regeln prägen die Rechenzentrumsinfrastruktur in Ägypten?
Vier Regelwerke prägen die Rechenzentrumsinfrastruktur in Ägypten: die NTRA-Lizenzierung, die Tier-Zertifizierung des Uptime Institute, das Gesetz zum Schutz personenbezogener Daten und die nationalen Ziele für erneuerbare Energien.
NTRA-Lizenzierung. Die NTRA genehmigte im August 2021 einen Regulierungsrahmen für die Errichtung von Rechenzentren und die Bereitstellung von Cloud-Computing-Diensten. Die US ITA beschreibt einen Lizenzrahmen für Public Data Center Providers (PDCP), der Lizenzen mit einer Laufzeit von 15 Jahren vorsieht.
Tiers des Uptime Institute. Das Rechenzentrum der Administrative Capital for Urban Development (ACUD) in der Neuen Verwaltungshauptstadt verfügt über Tier-III-Zertifizierungen des Uptime Institute für Designunterlagen und errichtete Anlage, der RDH 2 von Telecom Egypt erhielt die Tier-III-Designzertifizierung, Kemet will das erste Projekt dieser Art in der SCZONE sein, das Tier III erreicht, und Gulf Data Hub strebt Tier-III- und LEED-Zertifizierungen an. Tier-3-Einrichtungen halten im Modell von DC Market Insights 64,9 % der Infrastrukturausgaben 2025.
Gesetz zum Schutz personenbezogener Daten. Das Gesetz Nr. 151 von 2020 wird durch Ausführungsbestimmungen umgesetzt, die als Ministerialerlass Nr. 816 von 2025 erlassen wurden. Verantwortliche und Auftragsverarbeiter müssen das Personal Data Protection Center innerhalb von 72 Stunden nach Kenntnisnahme einer Verletzung des Schutzes personenbezogener Daten benachrichtigen, und die Übermittlung, Speicherung oder Verarbeitung personenbezogener Daten außerhalb Ägyptens erfordert eine Lizenz und ist nur in Länder mit einem angemessenen Schutzniveau zulässig.
Ziele für erneuerbare Energien. Das Ziel von 42 % Strom aus erneuerbaren Quellen bis 2030 prägt die Standortwahl, und solargestützte Campusse wie Kemet benötigen Schaltanlagen und Speicher vor Ort, um die schwankende Versorgung zu integrieren.
Marktsegmentierung: Welches Segment führt den Ägypten Rechenzentrumsinfrastrukturmarkt an?
IT- und Netzwerkinfrastruktur führt den Ägypten Rechenzentrumsinfrastrukturmarkt mit 69,1 % des Werts 2025 an, Unternehmensrechenzentren führen bei den Rechenzentrumstypen mit 39,2 % und Tier 3 bei den Tiers mit 64,9 %. Hyperscale-Rechenzentren sind mit 27,28 % pro Jahr das am schnellsten wachsende Segment, gegenüber 20,22 % bei Colocation, weil KI- und GPU-as-a-Service-Campusse in einer Größenordnung geplant werden, in der kein ägyptisches Unternehmen baut.
Nach Infrastrukturtyp: IT- und Netzwerkinfrastruktur führt mit 69,1 %
| Infrastrukturtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT- und Netzwerkinfrastruktur | 205,77 | 69,1 % | 1,22 | 19,50 % |
| Elektrische Infrastruktur | 43,55 | 14,6 % | 0,21 | 17,24 % |
| Mechanische Infrastruktur | 24,73 | 8,3 % | 0,14 | 18,59 % |
| Tief-, Hoch- und Ausbau | 19,31 | 6,5 % | 0,09 | 16,29 % |
| Sonstiges | 4,36 | 1,5 % | 0,02 | 17,87 % |
IT- und Netzwerkinfrastruktur erreicht 2035 USD 1,22 Mrd., 72,7 % des Markts. Sonstiges umfasst Branderkennung und -löschung, physische Sicherheit und Überwachungshardware und wächst schneller als die Bauarbeiten, weil die Anforderungen an Sicherheit und Überwachung mit jeder Tier-III-Zertifizierung steigen.
Nach elektrischer Infrastruktur: USV führt mit 27,0 %
| Elektrische Infrastruktur | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unterbrechungsfreie Stromversorgung (USV) | 11,76 | 27,0 % | 53,60 | 16,38 % |
| Versorgungsanschluss und Netzanbindung | 9,15 | 21,0 % | 40,16 | 15,94 % |
| Umschalter und Schaltanlagen | 8,36 | 19,2 % | 37,60 | 16,22 % |
| Stromverteilereinheiten (PDUs) | 5,14 | 11,8 % | 26,49 | 17,82 % |
| Batteriespeichersysteme (BESS) | 3,48 | 8,0 % | 28,20 | 23,27 % |
| Sonstiges | 5,66 | 13,0 % | 27,56 | 17,15 % |
Sonstiges, hauptsächlich Dieselgeneratoren und Stromschienen, hat 2025 einen Wert von USD 5,66 Mio.
Nach mechanischer Infrastruktur: CRAC- und CRAH-Geräte führen mit 33,0 %
| Mechanische Infrastruktur | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kühlgeräte (CRAC und CRAH) | 8,15 | 33,0 % | 32,38 | 14,79 % |
| Kältemaschinen | 7,67 | 31,0 % | 38,36 | 17,46 % |
| Pumpen und Rohrleitungssysteme | 2,97 | 12,0 % | 20,54 | 21,33 % |
| Einhausungssysteme | 2,23 | 9,0 % | 9,25 | 15,29 % |
| Sonstiges | 3,71 | 15,0 % | 35,50 | 25,34 % |
Kältemaschinen überholen im Modell von DC Market Insights vor 2030 die CRAC- und CRAH-Geräte, weil größere Campusse zentrale Kaltwasseranlagen statt Raumgeräten nutzen.
Nach IT- und Netzwerkinfrastruktur: Server führen mit 49,0 %
| IT- und Netzwerkinfrastruktur | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server | 100,82 | 49,0 % | 675,94 | 20,96 % |
| Netzwerkausrüstung | 37,04 | 18,0 % | 205,35 | 18,68 % |
| Speicher | 30,87 | 15,0 % | 144,23 | 16,67 % |
| Verkabelung und Glasfaser | 12,76 | 6,2 % | 66,00 | 17,86 % |
| Racks und Gehäuse | 10,49 | 5,1 % | 56,23 | 18,28 % |
| Sonstiges | 13,79 | 6,7 % | 74,56 | 18,38 % |
Nach Rechenzentrumstyp: Unternehmensrechenzentren führen mit 39,2 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmensrechenzentrum | 116,70 | 39,2 % | 333,01 | 11,06 % |
| Colocation-Rechenzentrum | 109,86 | 36,9 % | 692,93 | 20,22 % |
| Hyperscale-Rechenzentrum | 47,04 | 15,8 % | 524,74 | 27,28 % |
| Edge-Rechenzentrum | 13,70 | 4,6 % | 87,46 | 20,37 % |
| Sonstige Rechenzentren | 10,42 | 3,5 % | 43,73 | 15,42 % |
Unternehmensrechenzentren, einschließlich Hallen von Banken, Behörden und Telekommunikationsunternehmen, stehen 2025 für USD 116,70 Mio. Colocation überholt sie nach Schätzungen von DC Market Insights vor 2030 und erreicht 2035 41,2 % des Markts.
Nach Tier-Typ: Tier 3 führt mit 64,9 %
Tier-3-Einrichtungen haben 2025 einen Wert von USD 193,22 Mio. und bis 2035 von USD 1,17 Mrd. und wachsen um 19,72 % pro Jahr. Tier 4 wächst mit USD 37,81 Mio. (12,7 %) am schnellsten, um 22,71 % pro Jahr, da Hyperscale- und Finanznutzer fehlertolerante Stromversorgung und Kühlung vorgeben. Tier-2-Räume wachsen mit USD 45,55 Mio. (15,3 %) um 13,37 % pro Jahr und Tier-1-Räume mit USD 21,14 Mio. (7,1 %) um 11,10 % pro Jahr, da kleine Serverräume in Colocation umziehen.
DC Exklusiv: Die Infrastrukturmix-Matrix Kairo vs. Suezkanal
Mit USD 155,17 Mio. im Jahr 2025 ist die IT- und Netzwerkinfrastruktur im Großraum Kairo die größte Einzelzelle der Matrix und macht 52,1 % aller ägyptischen Ausgaben für Rechenzentrumsinfrastruktur aus.
| 2025, Mio. USD | IT und Netzwerk | Elektrisch | Mechanisch | Tief- und Hochbau | Sonstiges | Gesamt |
|---|---|---|---|---|---|---|
| Großraum Kairo | 155,17 | 31,67 | 17,68 | 13,46 | 3,03 | 221,01 |
| Suezkanal-Wirtschaftszone und Rotes Meer | 18,06 | 5,56 | 3,60 | 3,41 | 0,77 | 31,40 |
| Alexandria und Nordküste | 21,42 | 4,31 | 2,41 | 1,62 | 0,37 | 30,13 |
| Übriges Ägypten | 11,12 | 2,01 | 1,04 | 0,82 | 0,19 | 15,18 |
| Gesamt | 205,77 | 43,55 | 24,73 | 19,31 | 4,36 | 297,72 |
Der Großraum Kairo gibt 70,2 % seines Infrastrukturbudgets für IT- und Netzwerkhardware aus, weil seine Hallen voll sind und die Erneuerung der Hauptausgabeposten ist. Die Suezkanal-Wirtschaftszone und das Rote Meer geben 42,5 % für elektrische, mechanische, bauliche und sonstige Gebäudeinfrastruktur aus, weil die Campusse dort Greenfield-Bauten auf Industrieflächen sind, und das übrige Ägypten hat mit 73,3 % den höchsten IT-Anteil, weil seine Räume kleine Unternehmens- und Behördenstandorte sind.
Die Matrix ist ein Modell von DC Market Insights, keine Projektzählung. Sie basiert auf 129 Eingangsgrößen: den 69 Kapazitäts-, Kosten- und Zuordnungsgrößen unseres Ägypten-Rechenzentrumsmodells, 4 Ausschlussquoten für Planungshonorare und Software, 34 Teilsegmentgewichtungen für 2025 und 2035, 18 Gewichtungen für Rechenzentrumstyp und Tier sowie 4 regionalen Prüfungen. Die Methode wird auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Ägypten Rechenzentrumsinfrastrukturmarkt an?
Der Großraum Kairo führt mit 74,2 % des Werts 2025. Im Ägypten Rechenzentrumsinfrastrukturmarkt sind die Suezkanal-Wirtschaftszone und das Rote Meer mit 30,69 % pro Jahr die am schnellsten wachsende Region, weil neue Campusse Flächen, Strom und direkten Zugang zu den Kabelanlandungen benötigen.
Großraum Kairo führt mit 74,2 % Anteil
Der Großraum Kairo, einschließlich der Neuen Verwaltungshauptstadt, Smart Village und Maadi Technology Park, hat 2025 einen Wert von USD 221,01 Mio. und bis 2035 von USD 937,75 Mio., bei einer CAGR von 15,55 %. Data Center Map führt 10 der 14 ägyptischen Rechenzentren in Kairo auf, und der 25-MW-Campus von Khazna sowie das ACUD-Regierungsrechenzentrum liegen in der Hauptstadtregion.
Suezkanal-Wirtschaftszone und Rotes Meer hält 10,5 % Anteil
Die Suezkanal-Wirtschaftszone und das Rote Meer, die Ain Sokhna, Port Said und Ras Ghareb umfassen, haben 2025 einen Wert von USD 31,40 Mio. und bis 2035 von USD 456,42 Mio., wachsen um 30,69 % pro Jahr und erreichen 27,1 % des Markts, während der 80-MW-Campus von Kemet gebaut wird.
Alexandria und Nordküste hält 10,1 % Anteil
Alexandria und die Nordküste haben 2025 einen Wert von USD 30,13 Mio. und bis 2035 von USD 175,12 Mio., bei einer CAGR von 19,24 %, gestützt durch Kabelanlandungen am Mittelmeer und Erneuerungen in Unternehmen.
Übriges Ägypten hält 5,1 % Anteil
Das übrige Ägypten, einschließlich Nildelta, Oberägypten und Sinai, hat 2025 einen Wert von USD 15,18 Mio. und bis 2035 von USD 112,58 Mio., bei einer CAGR von 22,19 %, da Edge-Standorte und regionale Behördenzentren Kapazität hinzufügen.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Ägypten Rechenzentrumsinfrastrukturmarkt erreicht im Basisszenario bis 2035 USD 1,68 Mrd., mit einer Spanne von USD 1,20 Mrd. bis USD 2,02 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Fertigstellungen 30 % unter Basis; KI-Anteil an neuer Kapazität 20 % niedriger | 1,20 | 14,93 % |
| Basis | Fertigstellungen steigen bis 2035 auf 55 MW pro Jahr; KI-Anteil an neuer Kapazität erreicht 36 % | 1,68 | 18,90 % |
| Hoch | Fertigstellungen 20 % über Basis; KI-Anteil 12 % höher | 2,02 | 21,09 % |
Das niedrige Szenario spiegelt verzögerte ausländische Finanzierung und langsamere Netzanschlüsse wider; das hohe Szenario geht davon aus, dass ADC Egypt, Kemet und die lizenzierten Campusse ihre angekündigten Zeitpläne einhalten.
Wettbewerbseinblicke: Wer führt den Ägypten Rechenzentrumsinfrastrukturmarkt an?
- Elsewedy Electric
- Gulf Data Hub
- Telecom Egypt
- Vodafone Business
- Cassava Technologies
- Intro Group
- Khazna Data Centers
- Benya Group
- Hassan Allam Digital Infrastructure
- Raya Data Center
- Huawei
- Vertiv
- MultiNet Communications
- Administrative Capital for Urban Development
Die Infrastrukturnachfrage konzentriert sich auf wenige Entwickler: Gulf Data Hub und Elsewedy (300 MW), ADC Egypt (200 MW) und Kemet (80 MW) stehen für 92,1 % der 630 MW, die von den vier größten namentlich bekannten Projekten, zu denen auch Khazna (50 MW) gehört, bei vollständigem Ausbau angekündigt wurden (Berechnung von DC Market Insights auf Basis angekündigter Kapazitäten). Elsewedy Electric ist an beiden der zwei größten Projekte beteiligt. Auf der Ausrüstungsseite lieferte Huawei sein vorgefertigtes All-in-One-Rechenzentrum FusionDC1000A an Mountain View, das vor Ort in nur einem Tag installiert werden kann, und Vertiv vertreibt sein Portfolio für Stromversorgungsmanagement, Kühlsysteme und IT-Management in Ägypten über MultiNet Communications.
Jüngste Entwicklungen
- Im Juni 2025 gaben Vertiv und MultiNet Communications eine Vertriebspartnerschaft in Ägypten bekannt, die Stromversorgungsmanagement, Kühlsysteme, IT-Management und professionelle Dienstleistungen umfasst (Quelle: Bericht von African Wireless Communications).
- Im Juli 2025 gab Telecom Egypt bekannt, dass SEA-ME-WE 6 seine zwei ägyptischen Anlandungen in Port Said und Ras Ghareb fertiggestellt hat (Quelle: Pressemitteilung von Telecom Egypt).
- Im April 2026 erhöhte Ägypten die gewerblichen Strompreise im Durchschnitt um rund 20 % (Quelle: Bericht von BusinessDay).
- Im Juli 2026 beschloss Telecom Egypt, eine geplante Rechenzentrumstransaktion mit Helios Investments nicht weiterzuverfolgen, und wird seine Rechenzentrumsdienste in eine hundertprozentige Tochtergesellschaft ausgliedern (Quelle: Pressemitteilung von Telecom Egypt).
- Im September 2026 kündigten Vodafone Business, Elsewedy Electric und Cassava Technologies ADC Egypt an, das mit 20 MW startet und auf 200 MW skaliert werden soll (Quelle: Bericht von Ahram Online).
- Im September 2026 prüfte der Kommunikationsminister die Pläne der Intro Group für das 80-MW-Rechenzentrum Kemet Data Centre in der SCZONE, mit USD 270 Mio. in der ersten Phase (Quelle: Bericht von Daily News Egypt).
Wir verfolgen diese Lizenzen, Inbetriebnahmen und Ausrüstungsgeschäfte laufend in unseren Branchen-Updates zu Rechenzentren. Verwandte Berichte: Ägypten Rechenzentrumsmarkt und Ägypten Rechenzentrums-Colocation-Markt.
Methodik: Wie wir das Modell des Ägypten Rechenzentrumsinfrastrukturmarkts erstellt haben
DC Market Insights hat den Ägypten Rechenzentrumsinfrastrukturmarkt aus denselben 18 jährlichen Kapazitätskohorten (2019 bis 2036) wie sein Modell des Ägypten Rechenzentrumsmarkts aufgebaut, jeweils unterteilt in konventionelle und KI-Hallen, ausgehend von einem installierten Bestand von 58 MW IT-Last Ende 2019, der Ende 2025 rund 103 MW und Ende 2035 rund 485 MW erreicht. Die Gebäudeausgaben pro MW wurden um die 24 % der allgemeinen Bauleistungen reduziert, die auf Planungshonorare, Genehmigungen und Standortberatung entfallen, was 2025 USD 6,84 Mio. an Gebäudeinfrastruktur pro MW in konventionellen Hallen und USD 9,43 Mio. in KI-Hallen ergibt, und die IT-Ausgaben wurden um die 9 % reduziert, die auf Software- und Integrationsleistungen entfallen, was USD 3,28 Mio. bzw. USD 12,74 Mio. an IT- und Netzwerkhardware pro MW für den Ausbau ergibt. Die Gesamtsumme wurde nach 5 Infrastrukturtypen, 6 elektrischen Posten, 5 mechanischen Posten, 6 IT- und Netzwerkposten, 5 Rechenzentrumstypen, 4 Tiers und 4 Regionen aufgeteilt, und jede Aufteilung summiert sich zu ihrer übergeordneten Größe. Das Ergebnis wurde top-down mit angekündigten Projektkosten von USD 10,0 Mio. bis USD 10,9 Mio. pro MW und mit dem MCIT-Plan von USD 500 Mio. bis USD 860 Mio. pro Jahr für Rechenzentren, Cloud und KI ab 2026/27 abgeglichen, der größer ist als der Modellwert für 2027 von USD 509,48 Mio., weil der Plan auch Cloud- und KI-Dienste abdeckt.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und ausgeschlossene Infrastruktur
- 1.3Verhältnis zum Ägypten Rechenzentrumsmarkt
- 1.4Währung, Basisjahr und Prognosezeitraum
- 02Forschungsmethodik
- 2.1Kapazitätskohortenmodell
- 2.2Infrastrukturkosten pro MW
- 2.3Ausschluss von Planungshonoraren und Software
- 2.4Top-down-Prüfungen
- 2.5Quellenverzeichnis und Faktenprüfung
- 03Zusammenfassung
- 3.1Marktgröße, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preise
- 5.1Kosten der Gebäudeinfrastruktur pro MW, konventionelle und KI-Hallen
- 5.2Kosten der IT- und Netzwerkhardware pro MW
- 5.3Gegenprüfung anhand angekündigter Projektbudgets
- 06Normen und Regulierung
- 6.1NTRA-Lizenzierung von Rechenzentren
- 6.2Tier-Zertifizierung des Uptime Institute
- 6.3Gesetz zum Schutz personenbezogener Daten Nr. 151 von 2020
- 6.4Ziele für erneuerbare Energien und Stromtarife
- 07Lieferkette
- 7.1Lieferanten elektrischer und mechanischer Ausrüstung
- 7.2Lieferanten von IT- und Netzwerkhardware
- 7.3Distributoren und Integratoren
- 7.4Entwickler und Betreiber
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Wachstum gegenüber dem Vorjahr
- 8.3Infrastruktur in Neubauten vs. Erneuerung
- 09Markt nach Infrastrukturtyp
- 9.1IT- und Netzwerkinfrastruktur
- 9.2Elektrische Infrastruktur
- 9.3Mechanische Infrastruktur
- 9.4Tief-, Hoch- und Ausbau
- 9.5Sonstiges
- 10Markt nach elektrischer Infrastruktur
- 10.1Unterbrechungsfreie Stromversorgung (USV)
- 10.2Versorgungsanschluss und Netzanbindung
- 10.3Umschalter und Schaltanlagen
- 10.4Stromverteilereinheiten (PDUs)
- 10.5Batteriespeichersysteme (BESS)
- 10.6Sonstiges
- 11Markt nach mechanischer Infrastruktur
- 11.1Kühlgeräte (CRAC und CRAH)
- 11.2Kältemaschinen
- 11.3Pumpen und Rohrleitungssysteme
- 11.4Einhausungssysteme
- 11.5Sonstiges
- 12Markt nach IT- und Netzwerkinfrastruktur
- 12.1Server
- 12.2Netzwerkausrüstung
- 12.3Speicher
- 12.4Verkabelung und Glasfaser
- 12.5Racks und Gehäuse
- 12.6Sonstiges
- 13Markt nach Rechenzentrumstyp
- 13.1Unternehmensrechenzentrum
- 13.2Colocation-Rechenzentrum
- 13.3Hyperscale-Rechenzentrum
- 13.4Edge-Rechenzentrum
- 13.5Sonstige Rechenzentren
- 14Markt nach Tier-Typ
- 14.1Tier 1
- 14.2Tier 2
- 14.3Tier 3
- 14.4Tier 4
- 15DC Exklusiv: Infrastrukturmix-Matrix Kairo vs. Suezkanal
- 15.1Matrix nach Region und Infrastrukturtyp, 2025
- 15.2Gebäude- vs. IT-Mix nach Region
- 15.3Modelleingaben
- 16Markt nach Region
- 16.1Großraum Kairo
- 16.2Suezkanal-Wirtschaftszone und Rotes Meer
- 16.3Alexandria und Nordküste
- 16.4Übriges Ägypten
- 17Regionale Querschnitte
- 17.1Großraum Kairo nach Infrastrukturtyp
- 17.2Suezkanal-Wirtschaftszone und Rotes Meer nach Infrastrukturtyp
- 17.3Alexandria und Nordküste nach Infrastrukturtyp
- 17.4Übriges Ägypten nach Infrastrukturtyp
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Konzentration der angekündigten Kapazität
- 19.2Positionierung der Entwickler und Betreiber
- 19.3Positionierung der Ausrüstungsanbieter
- 19.4Jüngste Entwicklungen
- 20Unternehmensprofile
- 20.1Elsewedy Electric
- 20.2Gulf Data Hub
- 20.3Telecom Egypt
- 20.4Vodafone Business
- 20.5Cassava Technologies
- 20.6Intro Group
- 20.7Khazna Data Centers
- 20.8Benya Group
- 20.9Hassan Allam Digital Infrastructure
- 20.10Raya Data Center
- 20.11Huawei
- 20.12Vertiv
- 20.13MultiNet Communications
- 20.14Administrative Capital for Urban Development
- 21Empfehlungen der Analysten
- 21.1Für Ausrüstungsanbieter
- 21.2Für Entwickler und Betreiber
- 21.3Für Investoren
- Abb. 1Ägypten Rechenzentrumsinfrastrukturmarkt, Größe, 2020-2035
- Abb. 2Ägypten Rechenzentrumsinfrastrukturmarkt nach Infrastrukturtyp, 2025 und 2035
- Abb. 3Mix der elektrischen Infrastruktur, 2025 und 2035
- Abb. 4Mix der mechanischen Infrastruktur, 2025 und 2035
- Abb. 5Mix der IT- und Netzwerkinfrastruktur, 2025 und 2035
- Abb. 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Abb. 7Markt nach Region, 2025 und 2035
- Abb. 8Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Infrastrukturkosten pro MW, 2025, 2030 und 2035
- Tabelle 3Markt nach Infrastrukturtyp, 2025 und 2035
- Tabelle 4Markt nach elektrischer Infrastruktur, 2025 und 2035
- Tabelle 5Markt nach mechanischer Infrastruktur, 2025 und 2035
- Tabelle 6Markt nach IT- und Netzwerkinfrastruktur, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Markt nach Tier-Typ, 2025 und 2035
- Tabelle 9Infrastrukturmix-Matrix Kairo vs. Suezkanal, 2025
- Tabelle 10Markt nach Region, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Angekündigte Rechenzentrumsprojekte in Ägypten
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 297,72 Mio. im Jahr 2025, mit einem Anstieg auf USD 1,68 Mrd. bis 2035 bei einer CAGR von 18,90 %, laut DC Market Insights. Die Zahl schließt Planungshonorare, Genehmigungen, Softwarelizenzen und Integrationsleistungen aus, die der breitere Ägypten Rechenzentrumsmarkt enthält.
18,90 % pro Jahr von 2025 bis 2035, nach 13,95 % pro Jahr von 2020 bis 2025. Das Wachstum erreicht 2026 und 2027 mit 28,0 % und 33,6 % seinen Höhepunkt, da lizenzierte Campusse in die Bauphase übergehen.
14 Rechenzentren in Ägypten werden von Data Center Map aufgeführt, 10 davon in Kairo. DC Market Insights schätzt die installierte IT-Last Ende 2025 auf rund 103 MW, mit einem Anstieg auf rund 485 MW Ende 2035.
69,1 % des Werts 2025 entfallen auf IT- und Netzwerkinfrastruktur mit USD 205,77 Mio., angeführt von Servern. Elektrische Infrastruktur folgt mit 14,6 %, und Hyperscale-Rechenzentren sind mit 27,28 % pro Jahr das am schnellsten wachsende Segment.
USD 6,84 Mio. an Gebäudeinfrastruktur pro MW für eine konventionelle Halle und USD 9,43 Mio. pro MW für eine KI-Halle im Jahr 2025, nach Schätzungen von DC Market Insights, ohne Grundstück, Planungshonorare und IT-Hardware.
30,69 % pro Jahr in der Suezkanal-Wirtschaftszone und am Roten Meer, die von USD 31,40 Mio. im Jahr 2025 auf USD 456,42 Mio. bis 2035 wachsen. Der Großraum Kairo führt 2025 mit 74,2 % des Werts.
92,1 % der 630 MW, die von den vier größten namentlich bekannten Projekten angekündigt wurden, stammen von Gulf Data Hub und Elsewedy, ADC Egypt und Kemet. Huawei und Vertiv gehören zu den Ausrüstungslieferanten mit Projekten oder Partnern in Ägypten.
14 aktive Seekabelsysteme, zehn NTRA-Rechenzentrumslizenzen in zwei Jahren und ein MCIT-Plan von USD 500 Mio. bis USD 860 Mio. pro Jahr für Rechenzentren, Cloud und KI ab 2026/27 treiben neue Kapazität an.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.