
Markt für containerisierte Rechenzentren Größe, Anteile & Prognose bis 2035
Markt auf einen Blick
Markt für containerisierte Rechenzentren: 2025 lag das Marktvolumen bei USD 1,850.0 Mio.; bis 2035 soll es bei einer CAGR von 10.35 % auf USD 4,950.0 Mio. steigen. Auf North America entfallen 40.2% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einführung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkettenanalyse
- 08Größe und Prognose des Marktes für containerisierte Rechenzentren
- 09Markt nach Containergröße
- 10Markt nach Komponente
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 11Profilierte Unternehmen
Regionale Analyse
- North America40.2%
- Asia Pacific29.5%
- Europe17.6%
- Middle East and Africa7.1%
- Latin America5.6%
Profilierte Unternehmen
- Huawei
- Vertiv
- Schneider Electric
- Hewlett Packard Enterprise (HPE)
- Delta Electronics
- ZTE
- LG CNS
- Crusoe
- Armada
- Bridge DC
- Duos Edge AI
Vollständige Analyse
Der Markt für containerisierte Rechenzentren umfasst Rechenzentrumskapazität, die in einer Fabrik innerhalb eines Schiffscontainerrahmens gebaut, verkabelt und getestet und als fertige Einheit an den Standort geliefert wird: All-in-one-IT-Container mit Racks, Stromversorgung und Kühlung, separate Strom- und Kühlcontainer, kundenspezifische und Multi-Container-Systeme sowie die mit ihnen verkauften Integrations- und Inbetriebnahmeleistungen. DC Market Insights bewertet den globalen Markt für containerisierte Rechenzentren im Jahr 2025 mit USD 1,85 Mrd. und prognostiziert bis 2035 USD 4,95 Mrd., was einer CAGR von 10,35 % entspricht. Der Wert für 2025 ergibt sich aus Stückzahlen und Preisen: Rund 1.950 20-Fuß-Container zu durchschnittlich etwa USD 210.000 ergeben USD 409,50 Mio., rund 1.600 40-Fuß-Container zu etwa USD 560.000 ergeben USD 896,00 Mio., und rund 330 kundenspezifische und Multi-Container-Systeme zu je etwa USD 1,65 Mio. tragen USD 542,85 Mio. bei. Container für Racks über 50 kW sind mit 18,99 % pro Jahr das am schnellsten wachsende Segment, weil KI- und flüssigkeitsgekühlte Edge-Implementierungen heute einen vollständigen Pod aus Grafikprozessoren (GPU) in einer einzigen Box unterbringen, und der Nahe Osten und Afrika ist mit 13,00 % pro Jahr die am schnellsten wachsende Region, da Käufer aus Energie, Verteidigung und Sovereign Cloud Kapazität an abgelegenen und beschleunigt umzusetzenden Standorten benötigen.
Zusammenfassung
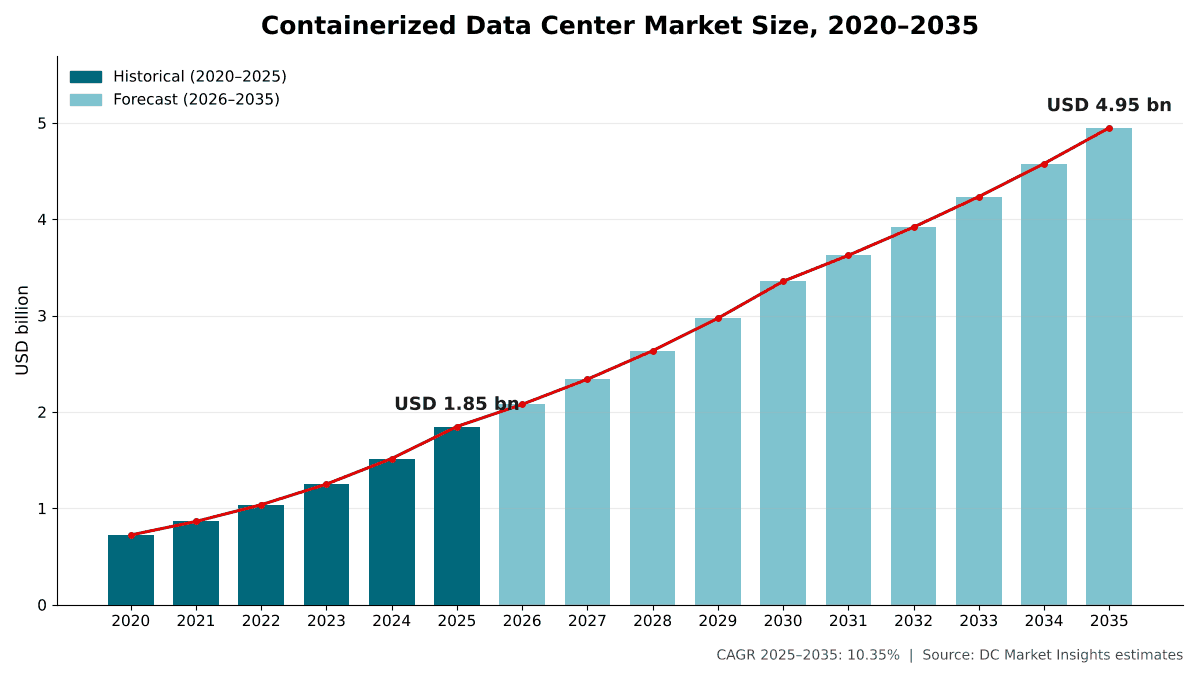
Die Größe des globalen Marktes für containerisierte Rechenzentren wurde im Jahr 2020 auf USD 722,84 Mio. geschätzt, erreichte 2025 USD 1,85 Mrd. und soll bis 2035 USD 4,95 Mrd. erreichen, bei einer CAGR von 10,35 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße containerisierte Rechenzentren 2025 | USD 1,85 Mrd. |
| Markt für containerisierte Rechenzentren, CAGR | 10,35 % |
| Marktgröße containerisierte Rechenzentren 2035 | USD 4,95 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 20,66 % pro Jahr, und allein 2025 kamen 21,9 % gegenüber 2024 hinzu. DC Market Insights führt den Großteil dieses Wachstums auf zwei Verschiebungen zurück: Die Containerauslieferungen stiegen von rund 2.435 Einheiten im Jahr 2020 auf rund 3.880 im Jahr 2025, und der durchschnittliche Containerpreis stieg von etwa USD 296.900 auf etwa USD 476.400, da Käufer von Edge-Boxen geringer Dichte zu flüssigkeitsgekühlten KI-Containern und kundenspezifischen Systemen im Megawattbereich wechselten. Das Wachstum verlangsamt sich von 2025 bis 2035 auf 10,35 % pro Jahr, weil große KI-Campusse zunehmend vorgefertigte Datenhallen und Skids statt Containern kaufen, während die Containervolumina bis 2035 dennoch auf rund 7.035 Einheiten pro Jahr steigen.
Marktumfang: Was umfasst der Markt für containerisierte Rechenzentren?
Der Markt für containerisierte Rechenzentren umfasst Rechenzentrumseinheiten, die in einem Schiffscontainerrahmen nach ISO-Art oder einer Gruppe verbundener Containerrahmen gebaut, in einer Fabrik montiert und getestet und als fertiges Produkt versandt werden, bewertet zum Erstverkauf in laufenden US-Dollar mit 2025 als Basisjahr. DC Market Insights beziffert ihn für 2025 auf USD 1,85 Mrd.
Eingeschlossen. All-in-one-IT-Container mit Racks, Stromverteilung, unterbrechungsfreier Stromversorgung (USV), Kühlung, Brandunterdrückung und Überwachung; Stromcontainer mit Transformatoren, Schaltanlagen und USV; Kühlcontainer wie Kältemaschinen und Kühlmittelverteilereinheiten; kundenspezifische und Multi-Container-Systeme mit bis zu mehreren Megawatt; sowie die mit den Containern verkauften Leistungen für Design, Integration, Inbetriebnahme und Wartung. Der Wert der in der Fabrik eingebauten Strom- und Kühlausrüstung wird als Teil des Containers gezählt.
Ausgeschlossen. Im Container installierte Server, Speicher, Netzwerkgeräte und GPUs, vorgefertigte modulare Datenhallen und offene Skids ohne Containerrahmen, konventionell vor Ort gebaute Rechenzentren, Grundstücke, Fundamente, Netzanschlüsse und Erzeugung vor Ort. Der breitere Markt für Vorfertigung, einschließlich Datenhallen und Skids, wird im Bericht Markt für modulare Rechenzentren behandelt, in dem containerisierte ISO-Module ein Formfaktor sind.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Containergröße, Komponente, Rackdichte, Anwendung und Endnutzer teilen jeweils dieselbe Gesamtsumme von USD 1,85 Mrd. neu auf. Größenklassen werden als Stückzahl mal Durchschnittspreis gezählt; die übrigen Aufteilungen sind Wertanteile, die auf diese Gesamtsumme angewendet werden.
Markttreiber: Was treibt den Markt für containerisierte Rechenzentren an?
Im Modell von DC Market Insights fügen drei Treiber zwischen 2025 und 2035 jährliche Ausgaben von USD 3,10 Mrd. auf dem Markt für containerisierte Rechenzentren hinzu. Es sind KI-Container, die heute mehr als 1 MW IT-Last tragen, Edge-Betreiber, die Kapazität in Städten der Tier 2 bis Tier 4 benötigen, und Käufer, die einen Aufpreis zahlen, um eine zweijährige Bauzeit auf wenige Monate zu verkürzen.
KI-Container erreichen 1,2 MW und 576 GPUs und heben kundenspezifische Systeme auf 13,50 % Wachstum
LG CNS beschreibt seine AI Box als modulares Mikro-Rechenzentrum, das für bis zu 576 GPUs mit einer IT-Leistungskapazität von 1,2 Megawatt in einem einzigen Container ausgelegt ist. Hewlett Packard Enterprise (HPE) brachte seinen AI Mod POD als vollständig integriertes, containerbasiertes KI-Rechenzentrum auf den Markt, bei dem jedes Modul bis zu 1,5 MW unterstützt, mit einer Power Usage Effectiveness (PUE) von unter 1,1. Einheiten dieser Größe sind ein anderes Produkt als die kleinen Edge-Container, die die Kategorie noch vor wenigen Jahren prägten: 2019 fasste Vertivs SmartMod bis zu zwölf Server-Racks und bis zu 90 kW Leistungskapazität. DC Market Insights schätzt, dass kundenspezifische und Multi-Container-Systeme 2025 für je etwa USD 1,65 Mio. verkauft wurden und bis 2035 von USD 542,85 Mio. auf USD 1,93 Mrd. wachsen, was einer CAGR von 13,50 % entspricht, der schnellsten der drei Größenklassen.
Edge-Betreiber bringen Container mit 10,97 % pro Jahr in Städte der Tier 2 bis Tier 4
Edge Computing ist mit USD 580,38 Mio. im Jahr 2025 die größte Anwendung für Container. Duos Technologies gibt in seinem Jahresbericht für das Geschäftsjahr 2025 an, dass es modulare, schnell einsetzbare Edge-Rechenzentren bereitstellt, die Rechenkapazität auf Unternehmensniveau näher an die Endnutzer bringen sollen, in Märkten der Tier 2 bis Tier 4 und unterversorgten Märkten (Quelle: Formular 10-K von Duos Technologies, eingereicht bei der US Securities and Exchange Commission). Seine Einheit in Abilene, Texas, ist eine containerisierte Anlage mit 100 kW pro Rack, nach Modulen in Amarillo, Victoria, Waco, Dumas und Corpus Christi. Crusoe gibt an, bereits mehr als 400 modulare Einheiten weltweit installiert zu haben. Im Modell von DC Market Insights erreichen die Containerausgaben für Edge Computing 2035 USD 1,64 Mrd. Der Bericht Markt für Edge Computing behandelt die Dienste und Plattformen, die auf dieser Kapazität laufen.
Fabrikbau verkürzt die Lieferung von etwa zwei Jahren auf Monate
Schnelligkeit bis zur Stromversorgung ist der Grund, warum Käufer für die Fabrikintegration bezahlen. LG CNS gibt an, dass seine AI Box in etwa sechs Monaten bereitgestellt werden kann, verglichen mit rund zwei Jahren für den Bau eines herkömmlichen Rechenzentrums. ZTE schätzt, dass die Lieferung seines vorgefertigten KI-Rechenzentrumscontainers in nur sieben Monaten abgeschlossen werden kann, und Crusoe gibt an, dass seine Spark-Einheiten in nur drei Monaten geliefert werden können. Hersteller bauen Fabrikkapazität aus, um diese Lieferzeiten zu halten, wie Armadas geplantes Werk Galleon Forge One zeigt. Die Nachfrage nach Kapazität hält diesen Aufpreis aufrecht: Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren 2024 rund 415 TWh Strom verbrauchten, etwa 1,5 % des weltweiten Verbrauchs, und erwartet, dass sich der Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt. DC Market Insights modelliert einen Anstieg der durchschnittlichen Containerpreise von etwa USD 476.400 im Jahr 2025 auf etwa USD 703.400 im Jahr 2035.
Markttrends: Wie verändert sich das Design containerisierter Rechenzentren?
Das Design containerisierter Rechenzentren bewegt sich von Boxen geringer Dichte hin zu flüssigkeitsgekühlten KI-Einheiten und eigenen Strom- und Kühlcontainern, und DC Market Insights erwartet, dass der Anteil von Racks über 50 kW am Marktwert bis 2035 von 18,3 % auf 38,9 % steigt.
Flüssigkeitskühlung erhöht die Rackdichte in der Box
ZTEs vorgefertigter KI-Rechenzentrumscontainer unterstützt luftgekühlte Schränke für allgemeines Computing mit 8 kW oder flüssigkeitsgekühlte KI-Rechenracks mit 40 kW, mit einer PUE von 1,15 durch Kaltwasser, Gangtrennung und Cold-Plate-Flüssigkeitskühlung mit freier Kühlung. Duos bewertet seinen Container in Abilene mit 100 kW pro Rack. Container für Racks über 50 kW hatten 2025 einen Wert von USD 338,25 Mio. und erreichen bis 2035 USD 1,93 Mrd., was einer CAGR von 18,99 % entspricht, während Container für Racks bis 20 kW nur um 2,54 % pro Jahr wachsen.
Strom und Kühlung ziehen in eigene Container
Anbieter liefern den Stromversorgungsstrang inzwischen als eigenständigen Container. Bridge DC gibt an, dass sein PowerCore 5.0 innerhalb eines 40-ft-ISO-Containerrahmens gebaut ist und Transformatoren, Stromverteilung, USV, Kühlung, Brandunterdrückung und Überwachungssysteme in einem einzigen Modul integriert, das extern vollständig montiert und getestet wird. Huawei zeigte sein containerisiertes FusionPower9000, das Strom-, Kühl- und Steuerungssysteme kombiniert. Stromcontainer wachsen von USD 445,45 Mio. im Jahr 2025 auf USD 1,37 Mrd. bis 2035 (11,86 % pro Jahr) und Kühlcontainer von USD 243,98 Mio. auf USD 846,22 Mio. (13,24 % pro Jahr).
Risikokapital finanziert Containerfabriken
Armada hat USD 230,00 Mio. in einer Series-B-Finanzierung eingesammelt, womit sich die Gesamtfinanzierung auf fast USD 500,00 Mio. beläuft, nach einer früheren Runde über USD 131,00 Mio. zur Skalierung der Produktion von Leviathan, einem modularen Rechenzentrum im Megawattbereich. Armada plant, in Partnerschaft mit Johnson Controls Galleon Forge One zu eröffnen, ein Werk mit bis zu 400.000 Quadratfuß, und wird dort zunächst Leviathan produzieren. Data Center Dynamics beschreibt Armadas containerisierte Rechenzentren als für den Betrieb in anspruchsvollen Umgebungen ausgelegt und mit CPUs, GPUs und XPUs individuell konfigurierbar.
Marktherausforderungen: Was bremst den Markt für containerisierte Rechenzentren?
Feste Containerabmessungen und strengere Sicherheitszertifizierungen sind die beiden Beschränkungen, die 20-Fuß-Container auf ein jährliches Wachstum von 6,67 % begrenzen, die langsamste Größenklasse auf dem Markt für containerisierte Rechenzentren.
Containerabmessungen begrenzen die Leistung pro Einheit
Die Norm ISO 668 legt eine Klassifizierung von Frachtcontainern der Serie 1 auf Basis ihrer Außenabmessungen fest und spezifiziert die zugehörigen Nennwerte. Ein Container, der per Straße, Schiene und See versandt werden muss, hat eine feste Grundfläche, sodass schwerere Strom- und Kühlanlagen für KI-Racks entweder einen zweiten Container oder einen nicht standardmäßigen Rahmen benötigen. DC Market Insights erwartet aus diesem Grund, dass der Anteil der 20-Fuß-Container am Marktwert von 22,2 % im Jahr 2025 auf 15,8 % im Jahr 2035 sinkt.
Zertifizierungsanforderungen werden strenger
UL Solutions (UL) zog die zweite Ausgabe von UL 2755, dem Outline of Investigation for Modular Data Centers, zurück, weil ihre Prüfanforderungen veraltet waren, aktuelle Sicherheitsbedenken nicht mehr angemessen berücksichtigten und nicht mit den aktuellen Anforderungen der Installationsvorschriften übereinstimmten, und veröffentlichte 2025 eine dritte Ausgabe.
Die Nachfrage aus dem Kryptowährungs-Mining ist zyklisch
Die International Association of Electrical Inspectors (IAEI) beschreibt modulare Rechenzentren für Krypto-Mining als Container nach Art von Schiffscontainern, die Stromverteilungsausrüstung zur Versorgung von Racks mit Krypto-Mining-Servern enthalten. DC Market Insights bewertet das Kryptowährungs-Mining mit USD 275,40 Mio. bzw. 14,9 % des Werts von 2025 und erwartet mit 5,16 % pro Jahr das langsamste Wachstum aller Anwendungen, weil DC Market Insights annimmt, dass die Mining-Ausgaben den Coin-Preisen folgen und einige Miner Standorte auf KI-Hosting umstellen.
Marktchancen: Wo liegen die neuen Umsatzpools?
Container für KI und Hochleistungsrechnen (HPC) sind der größte neue Umsatzpool auf dem Markt für containerisierte Rechenzentren und fügen bis 2035 jährliche Ausgaben von USD 1,27 Mrd. hinzu. Es folgen Verteidigungs- und Energiestandorte, die Kapazität unter rauen Bedingungen benötigen, sowie Käufer im Nahen Osten mit einem Wachstum von 13,00 % pro Jahr.
KI- und HPC-Container erreichen bis 2035 USD 1,69 Mrd.
KI- und HPC-Anwendungen hatten 2025 einen Wert von USD 417,73 Mio. und erreichen bis 2035 USD 1,69 Mrd., was einer CAGR von 14,98 % entspricht, und überholen damit Edge Computing als größte Anwendung. Cloud- und KI-Anbieter sind mit 13,65 % pro Jahr die am schnellsten wachsende Käufergruppe.
Verteidigungs- und Energiestandorte benötigen Einheiten für raue Umgebungen
Armada nennt Aramco, Aker BP, TampNet und die US Navy unter seinen Kunden. Käufer aus Regierung und Verteidigung gaben 2025 USD 317,92 Mio. für containerisierte Rechenzentren aus und erreichen bis 2035 USD 762,09 Mio., während Energie- und Rohstoffunternehmen von USD 234,74 Mio. auf USD 554,25 Mio. wachsen. Mobile und sehr kleine Einheiten am Rand dieses Spektrums werden im Bericht Markt für mikro-mobile Rechenzentren behandelt.
Saudi-Arabien und die Vereinigten Arabischen Emirate führen die Nachfrage am Golf an
Im Modell von DC Market Insights entfallen 2025 USD 44,36 Mio. der Ausgaben für containerisierte Rechenzentren auf Saudi-Arabien und USD 33,27 Mio. auf die Vereinigten Arabischen Emirate, die einzigen beiden Länder der Region unter den globalen Top 12.
Preise: Was kostet ein containerisiertes Rechenzentrum?
Ein containerisiertes Rechenzentrum wurde 2025 für durchschnittlich etwa USD 476.400 verkauft, mit einer Spanne von etwa USD 210.000 für eine 20-Fuß-Einheit bis etwa USD 1,65 Mio. für ein kundenspezifisches oder Multi-Container-System. Dies sind Schätzungen von DC Market Insights, die den Container, die in der Fabrik eingebaute Strom- und Kühlausrüstung und die mit ihm verkauften Leistungen abdecken, ohne IT-Ausrüstung, Grundstück und Standortarbeiten.
| Preisindikator | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 20-Fuß-Container (Tsd. USD) | 168 | 210 | 238 | 256 |
| 40-Fuß-Container (Tsd. USD) | 410 | 560 | 655 | 735 |
| Kundenspezifisches und Multi-Container-System (Mio. USD) | 1,28 | 1,65 | 1,90 | 2,06 |
| Durchschnitt über alle Einheiten (Tsd. USD) | 297 | 476 | 609 | 703 |
| Ausgelieferte Einheiten | 2.435 | 3.880 | 5.510 | 7.035 |
Der Durchschnittspreis stieg zwischen 2020 und 2025 um etwa 9,9 % pro Jahr, als Flüssigkeitskühlung, höher ausgelegte USV und Systeme im Megawattbereich in den Mix kamen, und DC Market Insights erwartet nach 2025 einen Anstieg von etwa 4,0 % pro Jahr, da sich der Mix weiter in Richtung KI-Einheiten verschiebt, während die Fabrikvolumina wachsen.
Normen und Regulierung: Welche Regeln gelten für containerisierte Rechenzentren?
Drei Regelwerke bestimmen, wie ein containerisiertes Rechenzentrum gebaut, zertifiziert und installiert wird: ISO 668 für den Containerrahmen, UL 2755 für die Rechenzentrumseinheit und Artikel 646 des US National Electrical Code (NEC) für die Installation.
ISO 668:2020. Die Norm ISO 668:2020 der Internationalen Organisation für Normung (ISO) legt eine Klassifizierung von Frachtcontainern der Serie 1 auf Basis ihrer Außenabmessungen fest und spezifiziert die zugehörigen Nennwerte.
UL 2755. UL Solutions zertifiziert modulare Rechenzentren nach UL 2755, und die aktuelle Ausgabe, UL 2755:2025, ersetzte UL 2755:2018.
NEC Artikel 646. UL 2755 wird in Artikel 646 von NFPA 70, dem National Electrical Code, referenziert. NEC 646.4 verlangt, dass alle modularen Rechenzentren gelistet (zertifiziert) und gekennzeichnet sind, und vor Ort installierte elektrische Anschlüsse müssen weiterhin den übrigen Bestimmungen des Codes entsprechen.
Marktsegmentierung: Welches Segment führt den Markt für containerisierte Rechenzentren an?
40-Fuß-Container führen den Markt für containerisierte Rechenzentren mit 48,5 % des Werts von 2025 an, IT-Container führen bei den Komponenten mit 46,8 %, und Racks bis 20 kW führen bei der Rackdichte noch mit 47,5 %. Container für Racks über 50 kW sind mit 18,99 % pro Jahr das am schnellsten wachsende Segment, gegenüber 11,61 % für 20 kW bis 50 kW und 2,54 % für bis 20 kW, weil Käufer aus KI und flüssigkeitsgekühltem Edge heute Container bestellen, die um GPU-Racks herum gebaut sind.
Nach Containergröße: 40-Fuß-Einheiten führen mit 48,5 %
| Containergröße | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| 20-Fuß-Container | 0,41 | 22,2 % | 0,78 | 6,67 % |
| 40-Fuß-Container | 0,90 | 48,5 % | 2,24 | 9,60 % |
| Kundenspezifische und Multi-Container-Systeme | 0,54 | 29,4 % | 1,93 | 13,50 % |
DC Market Insights führt die Führung der 40-Fuß-Container auf den Platz zurück, den diese Einheiten für eine vollständige Rackreihe mit In-Row-Kühlung bieten. Kundenspezifische und Multi-Container-Systeme gewinnen bis 2035 9,5 Prozentpunkte Anteil hinzu, da KI-Käufer zu Einheiten im Megawattbereich wechseln.
Nach Komponente: IT-Container führen mit 46,8 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Container | 0,87 | 46,8 % | 2,02 | 8,87 % |
| Stromcontainer | 0,45 | 24,1 % | 1,37 | 11,86 % |
| Kühlcontainer | 0,24 | 13,2 % | 0,85 | 13,24 % |
| Integration und Dienstleistungen | 0,29 | 15,9 % | 0,71 | 9,26 % |
IT-Container verlieren bis 2035 5,9 Prozentpunkte Anteil, da größere Implementierungen Strom und Kühlung in eigene Container neben den IT-Einheiten auslagern.
Nach Rackdichte: Bis 20 kW führt mit 47,5 %
| Rackdichte | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis 20 kW | 0,88 | 47,5 % | 1,13 | 2,54 % |
| 20 kW bis 50 kW | 0,63 | 34,2 % | 1,90 | 11,61 % |
| Über 50 kW | 0,34 | 18,3 % | 1,93 | 18,99 % |
Nach Anwendung: Edge Computing führt mit 31,4 %
| Anwendung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Edge Computing | 0,58 | 31,4 % | 1,64 | 10,97 % |
| KI und HPC | 0,42 | 22,6 % | 1,69 | 14,98 % |
| Disaster Recovery und temporäre Kapazität | 0,27 | 14,8 % | 0,48 | 5,67 % |
| Militär und abgelegene Standorte | 0,30 | 16,3 % | 0,69 | 8,61 % |
| Kryptowährungs-Mining | 0,28 | 14,9 % | 0,46 | 5,16 % |
Nach Endnutzer: Cloud- und KI-Anbieter führen mit 27,4 %
Cloud- und KI-Anbieter stehen für USD 506,45 Mio. (27,4 %) der Nachfrage von 2025 und wachsen um 13,65 % pro Jahr auf USD 1,82 Mrd. bis 2035. Es folgen Telekommunikationsbetreiber mit USD 423,27 Mio. (22,9 %), dann Unternehmen mit 19,8 %, Regierung und Verteidigung mit 17,2 % sowie Energie- und Rohstoffunternehmen mit 12,7 %. Unternehmen wachsen mit 7,40 % pro Jahr am langsamsten, weil DC Market Insights erwartet, dass mehr Unternehmens-Workloads in Cloud- und Colocation-Kapazität statt in eigene Container wandern.
DC Exklusiv: Das Modell Stückzahl × Preis und die Matrix Anwendung × Containergröße
Mit USD 264,76 Mio. im Jahr 2025 sind 40-Fuß-Container für Edge Computing die größte Einzelzelle der Matrix und machen 14,3 % aller Ausgaben für containerisierte Rechenzentren aus. Die folgende Matrix stellt gegenüber, was gekauft wird und wofür es genutzt wird. Sie ist ein Modell von DC Market Insights, keine Auslieferungszählung, aufgebaut aus 49 Eingaben: 24 Stückzahl- und Preisanker (3 Containergrößen, 2 Messgrößen, 4 Ankerjahre), 15 Startgewichte der Matrix (5 Anwendungen mal 3 Containergrößen) und 10 Anwendungsanteile (5 Anwendungen in 2025 und 2035).
| 2025, Mio. USD | 20-Fuß-Container | 40-Fuß-Container | Kundenspezifische und Multi-Container-Systeme | Gesamt |
|---|---|---|---|---|
| Edge Computing | 221,83 | 264,76 | 93,79 | 580,38 |
| KI und HPC | 16,46 | 162,07 | 239,20 | 417,73 |
| Disaster Recovery und temporäre Kapazität | 69,29 | 155,94 | 48,33 | 273,56 |
| Militär und abgelegene Standorte | 87,53 | 145,91 | 67,84 | 301,28 |
| Kryptowährungs-Mining | 14,39 | 167,32 | 93,69 | 275,40 |
| Gesamt | 409,50 | 896,00 | 542,85 | – |
Käufer aus KI und HPC geben 57,3 % ihres Containerbudgets für kundenspezifische und Multi-Container-Systeme aus, während Käufer aus dem Edge Computing 38,2 % für 20-Fuß-Einheiten ausgeben. Hersteller von Systemen im Megawattbereich sind daher auf die am schnellsten wachsende Anwendung ausgerichtet.
Das Modell Stückzahl × Preis hinter diesen Zahlen hat pro Größenklasse zwei Eingaben, die jeder Leser anhand von Anbieterangaben überprüfen kann: ausgelieferte Einheiten (insgesamt 3.880 im Jahr 2025) und Durchschnittspreis pro Einheit. Die Multiplikation beider Werte und die Addition der drei Größenklassen ergibt den Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für containerisierte Rechenzentren an?
Nordamerika führt den Markt für containerisierte Rechenzentren mit 40,2 % des Werts von 2025 an. Der Nahe Osten und Afrika ist mit 13,00 % pro Jahr die am schnellsten wachsende Region, weil Energie-, Verteidigungs- und Sovereign-Cloud-Projekte dort werksgeprüfte Kapazität an abgelegenen Standorten mit hohen Temperaturen benötigen.
Nordamerika führt mit 40,2 % Anteil
Nordamerikanische Käufer gaben 2025 USD 743,04 Mio. für containerisierte Rechenzentren aus, und die Region wächst bis 2035 um 9,56 % pro Jahr. Die IEA schreibt 45 % des weltweiten Stromverbrauchs von Rechenzentren im Jahr 2024 den Vereinigten Staaten zu. Nordamerika verliert bis 2035 2,8 Prozentpunkte Anteil, da andere Regionen schneller wachsen.
Asien-Pazifik hält 29,5 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 545,26 Mio. und bis 2035 von USD 1,59 Mrd., was einer CAGR von 11,29 % entspricht. China ist mit USD 251,38 Mio. der größte Markt der Region, und Indien wächst mit 14,79 % pro Jahr am schnellsten. LG CNS plant seine erste AI-Box-Einheit in Busan, bevor es nach Südostasien und Nordamerika expandiert. Asien-Pazifik gewinnt 2,6 Prozentpunkte Anteil hinzu, der größte Zuwachs aller Regionen.
Europa hält 17,6 % Anteil
Europa hat 2025 einen Wert von USD 325,31 Mio. und bis 2035 von USD 752,19 Mio., was einer CAGR von 8,74 % entspricht, der langsamsten der fünf Regionen. Deutschland, das Vereinigte Königreich und Frankreich machen im Modell von DC Market Insights mehr als die Hälfte der europäischen Ausgaben aus.
Naher Osten und Afrika hält 7,1 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 131,23 Mio. und bis 2035 von USD 445,38 Mio., das schnellste Wachstum aller Regionen mit 13,00 % pro Jahr. Saudi-Arabien und die Vereinigten Arabischen Emirate erscheinen beide unter den globalen Top 12, und Öl-, Gas- und Verteidigungsstandorte bevorzugen Einheiten, die geprüft und anschlussfertig ankommen.
Lateinamerika hält 5,6 % Anteil
Lateinamerika hat 2025 einen Wert von USD 103,51 Mio. und bis 2035 von USD 311,76 Mio., was einer CAGR von 11,66 % entspricht, angeführt von Brasilien mit USD 40,66 Mio. im Jahr 2025.
Länderanalyse: Welche Länder kaufen die meisten containerisierten Rechenzentren?
Die Vereinigten Staaten sind mit USD 648,77 Mio. im Jahr 2025, 35,1 % des globalen Werts, der größte Ländermarkt für containerisierte Rechenzentren, gefolgt von China mit USD 251,38 Mio. (13,6 %) und Japan mit USD 77,63 Mio. (4,2 %). Die 12 größten Länder machen 78,9 % der Ausgaben von 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 0,65 | 35,1 % | 1,60 | 9,44 % |
| 2 | China | Asien-Pazifik | 0,25 | 13,6 % | 0,70 | 10,83 % |
| 3 | Japan | Asien-Pazifik | 0,08 | 4,2 % | 0,20 | 9,81 % |
| 4 | Deutschland | Europa | 0,08 | 4,1 % | 0,17 | 8,62 % |
| 5 | Kanada | Nordamerika | 0,07 | 3,9 % | 0,19 | 10,06 % |
| 6 | Vereinigtes Königreich | Europa | 0,07 | 3,6 % | 0,15 | 8,71 % |
| 7 | Indien | Asien-Pazifik | 0,06 | 3,1 % | 0,23 | 14,79 % |
| 8 | Australien | Asien-Pazifik | 0,05 | 2,6 % | 0,14 | 11,56 % |
| 9 | Saudi-Arabien | Naher Osten und Afrika | 0,04 | 2,4 % | 0,17 | 14,26 % |
| 10 | Frankreich | Europa | 0,04 | 2,3 % | 0,10 | 8,82 % |
| 11 | Brasilien | Lateinamerika | 0,04 | 2,2 % | 0,12 | 11,77 % |
| 12 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 0,03 | 1,8 % | 0,12 | 13,57 % |
Indien ist mit 14,79 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 14,26 % und den Vereinigten Arabischen Emiraten mit 13,57 %. Die Länderzahlen sind eine Zuordnung der regionalen Gesamtwerte durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an Edge-, KI- und Remote-Site-Implementierungen.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für containerisierte Rechenzentren erreicht im Basisszenario bis 2035 USD 4,95 Mrd., mit einer Spanne von USD 4,11 Mrd. bis USD 5,69 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Containerstückzahlen und -preise zusammen bis 2035 um 17 % unter dem Basisszenario | 4,11 | 8,31 % |
| Basis | Stückzahlen steigen auf rund 7.035 pro Jahr; Durchschnittspreis erreicht etwa USD 703.400 | 4,95 | 10,35 % |
| Hoch | Containerstückzahlen und -preise zusammen bis 2035 um 15 % über dem Basisszenario | 5,69 | 11,90 % |
Das niedrige Szenario spiegelt wider, dass KI-Käufer fast vollständig zu vorgefertigten Datenhallen wechseln; das hohe Szenario nimmt an, dass sich KI-Inferenz auf viele weitere Edge-Standorte ausbreitet und dass neue Containerwerke wie Armadas Galleon Forge One planmäßig zusätzliche Produktion liefern.
Wettbewerbseinblicke: Wer führt den Markt für containerisierte Rechenzentren an?
- Huawei
- Vertiv
- Schneider Electric
- Hewlett Packard Enterprise (HPE)
- Delta Electronics
- ZTE
- LG CNS
- Crusoe
- Armada
- Bridge DC
- Duos Edge AI
Der Markt für containerisierte Rechenzentren ist fragmentiert: DC Market Insights schätzt, dass die fünf größten Anbieter, Huawei, Vertiv, Schneider Electric, HPE und Delta, zusammen etwa 36 % des Werts von 2025 halten, während sich der Rest auf regionale Integratoren, spezialisierte Hersteller und Betreiber verteilt, die ihre eigenen Einheiten bauen. Grundlage ist das Container-Produktangebot jedes Anbieters im Verhältnis zum Markt von USD 1,85 Mrd. und den für 2025 geschätzten 3.880 Einheiten. Vertivs Container SmartMod und SmartMod MAX fassen bis zu 12 bzw. 24 Racks, und Schneider Electrics SmartShelter Container bietet Platz für vier bis zehn Racks in einem Standard-ISO-Schiffscontainer. Huawei bietet das containerisierte FusionPower9000 für Strom und Kühlung an, HPE verkauft den AI Mod POD mit bis zu 1,5 MW pro Modul, Delta zeigte eine 20-Fuß-Einheit, die Strom-, Kühl- und IT-Ausrüstung für Edge Computing integriert, und ZTE bietet einen vorgefertigten KI-Rechenzentrumscontainer an. Zu einer neueren Gruppe KI-orientierter Hersteller gehören Crusoe, Armada, LG CNS und Bridge DC, wobei LG CNS und Armada Einheiten im Megawattbereich anbieten und Armada sein Werk Galleon Forge One mit Johnson Controls plant, während Duos Edge AI eigene containerisierte Edge-Standorte betreibt.
Aktuelle Entwicklungen
- Im März 2025 stellte HPE den AI Mod POD vor, ein containerbasiertes KI-Rechenzentrum, bei dem jedes Modul bis zu 1,5 MW unterstützt, mit einer PUE von unter 1,1 (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im Juni 2025 stellte Crusoe Crusoe Spark vor, eine schlüsselfertige, vorgefertigte modulare KI-Fabrik, deren Einheiten in nur drei Monaten geliefert werden (Quelle: Pressemitteilung von Crusoe).
- Im Juli 2025 brachte ZTE einen vorgefertigten KI-Rechenzentrumscontainer auf den Markt, der flüssigkeitsgekühlte KI-Racks mit 40 kW bei einer PUE von 1,15 unterstützt (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im März 2026 kündigte LG CNS seine AI Box an, die bis zu 576 GPUs und 1,2 MW IT-Leistung in einem einzigen Container unterbringt (Quelle: Nachrichtenbericht von The Investor).
- Im Mai 2026 sammelte Armada USD 230,00 Mio. in einer Series-B-Finanzierung ein und gab an, in Partnerschaft mit Johnson Controls Galleon Forge One eröffnen zu wollen, ein Werk mit bis zu 400.000 Quadratfuß, das zunächst sein modulares Rechenzentrum Leviathan im Megawattbereich produzieren wird (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im August 2026 brachte Bridge DC PowerCore 5.0 auf den Markt, ein Strommodul, das innerhalb eines 40-ft-ISO-Containerrahmens gebaut und extern vollständig montiert und getestet wird (Quelle: Nachrichtenbericht von Data Center Dynamics).
Wir verfolgen diese Produkteinführungen, Finanzierungsrunden und Implementierungen zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für containerisierte Rechenzentren erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus Stückzahlen und Preisen für 3 Containergrößenklassen über 16 Jahre (2020 bis 2035) aufgebaut. Ausgelieferte Einheiten und Durchschnittspreise wurden für 4 Ankerjahre (2020, 2025, 2030 und 2035) festgelegt und dazwischen mit konstantem Wachstum interpoliert: 20-Fuß-Container steigen von rund 1.480 Einheiten zu USD 168.000 im Jahr 2020 auf rund 3.050 Einheiten zu USD 256.000 im Jahr 2035, 40-Fuß-Container von rund 860 Einheiten zu USD 410.000 auf rund 3.050 Einheiten zu USD 735.000, und kundenspezifische und Multi-Container-Systeme von rund 95 Einheiten zu USD 1,28 Mio. auf rund 935 Einheiten zu USD 2,06 Mio. Die Gesamtsumme wurde nach 4 Komponenten, 3 Rackdichteklassen, 5 Anwendungen, 5 Endnutzergruppen und 5 Regionen aufgeteilt, und jede Segment- und Regionalaufteilung summiert sich zur Marktsumme; die 12 Länder werden innerhalb ihrer regionalen Gesamtwerte zugeordnet. Das Ergebnis wurde Top-down mit Anbieterangaben (HPEs Modulleistung von 1,5 MW, die 1,2-MW-AI-Box von LG CNS und Crusoes 400 installierte Einheiten), dem Stromausblick der IEA und dem containerisierten ISO-Formfaktor im Modell von DC Market Insights für den Markt für modulare Rechenzentren abgeglichen. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten geprüft.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition und Umfang
- 1.2Containergrößenklassen und Einheiten
- 1.3Währung, Preise und Basisjahr
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Modellstruktur Stückzahl × Preis
- 2.2Primär- und Sekundärquellen
- 2.3Top-down-Abgleiche
- 2.4Prognoseannahmen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Sicht des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Durchschnittspreis nach Containergröße, 2020, 2025, 2030 und 2035
- 5.2Durchschnittspreis über alle Containertypen
- 5.3Ausgelieferte Einheiten, 2020, 2025, 2030 und 2035
- 06Normen und Regulierung
- 6.1ISO 668 Containerabmessungen und Nennwerte
- 6.2UL 2755 Zertifizierung
- 6.3NEC Artikel 646 Installationsanforderungen
- 07Lieferkettenanalyse
- 7.1Containerrahmen und Gehäuse
- 7.2Strom- und Kühlausrüstung
- 7.3Fabrikintegration und Tests
- 7.4Lieferung, Installation und Dienstleistungen
- 08Größe und Prognose des Marktes für containerisierte Rechenzentren
- 8.1Marktgröße, 2020-2035
- 8.2Wachstum gegenüber Vorjahr
- 8.3Ausgelieferte Einheiten und Durchschnittspreis
- 09Markt nach Containergröße
- 9.120-Fuß-Container
- 9.240-Fuß-Container
- 9.3Kundenspezifische und Multi-Container-Systeme
- 10Markt nach Komponente
- 10.1IT-Container
- 10.2Stromcontainer
- 10.3Kühlcontainer
- 10.4Integration und Dienstleistungen
- 11Markt nach Rackdichte
- 11.1Bis 20 kW
- 11.220 kW bis 50 kW
- 11.3Über 50 kW
- 12Markt nach Anwendung
- 12.1Edge Computing
- 12.2KI und HPC
- 12.3Disaster Recovery und temporäre Kapazität
- 12.4Militär und abgelegene Standorte
- 12.5Kryptowährungs-Mining
- 13Markt nach Endnutzer
- 13.1Cloud- und KI-Anbieter
- 13.2Telekommunikationsbetreiber
- 13.3Unternehmen
- 13.4Regierung und Verteidigung
- 13.5Energie- und Rohstoffunternehmen
- 14DC Exklusiv: Matrix Anwendung × Containergröße
- 14.1Zellwerte, 2025
- 14.2Modelleingaben und Methode
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Asien-Pazifik (China, Japan, Indien, Australien)
- 15.3Europa (Deutschland, Vereinigtes Königreich, Frankreich)
- 15.4Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate)
- 15.5Lateinamerika (Brasilien)
- 16Länderanalyse
- 16.1Top 12 Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Ländermärkte
- 17Regionale Querschnitte
- 17.1Region nach Containergröße, 2025 und 2035
- 17.2Region nach Anwendung, 2025 und 2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktkonzentration
- 19.2Produktpositionierung nach Containergröße
- 19.3Aktuelle Entwicklungen
- 20Unternehmensprofile
- 20.1Huawei
- 20.2Vertiv
- 20.3Schneider Electric
- 20.4Hewlett Packard Enterprise (HPE)
- 20.5Delta Electronics
- 20.6ZTE
- 20.7LG CNS
- 20.8Crusoe
- 20.9Armada
- 20.10Bridge DC
- 20.11Duos Edge AI
- 21Empfehlungen des Analysten
- 21.1Für Containerhersteller
- 21.2Für Rechenzentrumsbetreiber
- 21.3Für Investoren
- Abb. 1Größe des Marktes für containerisierte Rechenzentren, 2020–2035
- Abb. 2Marktanteil nach Containergröße, 2025 und 2035
- Abb. 3Marktanteil nach Komponente, 2025 und 2035
- Abb. 4Marktanteil nach Rackdichte, 2025 und 2035
- Abb. 5Marktanteil nach Anwendung, 2025 und 2035
- Abb. 6Marktanteil nach Endnutzer, 2025 und 2035
- Abb. 7Marktanteil nach Region, 2025 und 2035
- Abb. 8Top 12 Länder, 2025
- Abb. 9Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Preisindikatoren, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Containergröße, 2025 und 2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Rackdichte, 2025 und 2035
- Tabelle 6Markt nach Anwendung, 2025 und 2035
- Tabelle 7Markt nach Endnutzer, 2025 und 2035
- Tabelle 8Matrix Anwendung × Containergröße, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Produktpositionierung der Unternehmen
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 1,85 Mrd. im Jahr 2025, mit einem Anstieg auf USD 4,95 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 722,84 Mio.
10,35 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 20,66 % pro Jahr schneller, da KI- und Edge-Container sowohl die Volumina als auch die Durchschnittspreise erhöhten.
40-Fuß-Container mit 48,5 % des Werts von 2025. Kundenspezifische und Multi-Container-Systeme wachsen unter den Größenklassen mit 13,50 % pro Jahr am schnellsten.
Durchschnittlich etwa USD 476.400 im Jahr 2025, von etwa USD 210.000 für eine 20-Fuß-Einheit bis etwa USD 1,65 Mio. für ein kundenspezifisches oder Multi-Container-System, laut Schätzungen von DC Market Insights ohne IT-Ausrüstung.
Container für Racks über 50 kW, mit 18,99 % pro Jahr von 2025 bis 2035, mit einem Anstieg von 18,3 % auf 38,9 % des Marktwerts, da KI- und flüssigkeitsgekühlte Edge-Implementierungen skalieren.
Nordamerika, mit USD 743,04 Mio. bzw. 40,2 % des Werts von 2025. Der Nahe Osten und Afrika wächst mit 13,00 % pro Jahr am schnellsten.
Etwa 36 % des Werts von 2025 entfallen auf Huawei, Vertiv, Schneider Electric, HPE und Delta (Schätzung von DC Market Insights). ZTE, LG CNS, Crusoe, Armada, Bridge DC und Duos Edge AI konkurrieren ebenfalls.
USD 648,77 Mio. in den Vereinigten Staaten bzw. 35,1 % der Ausgaben von 2025, gefolgt von China mit USD 251,38 Mio. Indien wächst unter den großen Ländermärkten mit 14,79 % pro Jahr am schnellsten.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.