
Mercato dei data center containerizzati Dimensione, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center containerizzati era pari a USD 1,850.0 milioni; si prevede che raggiunga USD 4,950.0 milioni entro il 2035, con un CAGR del 10.35%. North America rappresenta 40.2% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Analisi della catena di approvvigionamento
- 08Dimensione e previsioni del Mercato dei data center containerizzati
- 09Mercato per dimensione del container
- 10Mercato per componente
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 11Aziende analizzate
Analisi regionale
- North America40.2%
- Asia Pacific29.5%
- Europe17.6%
- Middle East and Africa7.1%
- Latin America5.6%
Aziende analizzate
- Huawei
- Vertiv
- Schneider Electric
- Hewlett Packard Enterprise (HPE)
- Delta Electronics
- ZTE
- LG CNS
- Crusoe
- Armada
- Bridge DC
- Duos Edge AI
Analisi completa
Il Mercato dei data center containerizzati comprende la capacità di data center costruita, cablata e collaudata in fabbrica all’interno di un telaio da container marittimo e consegnata in sito come unità finita: container IT all-in-one con rack, alimentazione e raffreddamento, container separati per alimentazione e raffreddamento, sistemi personalizzati e multi-container, e i servizi di integrazione e messa in servizio venduti insieme a essi. DC Market Insights valuta il Mercato globale dei data center containerizzati USD 1,85 miliardi nel 2025 e prevede USD 4,95 miliardi entro il 2035, con un CAGR del 10,35%. Il valore del 2025 è costruito a partire da unità e prezzi: circa 1.950 container da 20 piedi a un prezzo medio di circa USD 210.000 danno USD 409,50 milioni, circa 1.600 container da 40 piedi a circa USD 560.000 danno USD 896,00 milioni e circa 330 sistemi personalizzati e multi-container a circa USD 1,65 milioni ciascuno aggiungono USD 542,85 milioni. I container per rack oltre 50 kW sono il segmento in più rapida crescita, al 18,99% annuo, perché le implementazioni di IA ed edge raffreddate a liquido ora collocano un intero pod di unità di elaborazione grafica (GPU) in un unico box, e il Medio Oriente e Africa è la regione in più rapida crescita, al 13,00% annuo, poiché gli acquirenti dei settori energia, difesa e cloud sovrano hanno bisogno di capacità in siti remoti e a realizzazione accelerata.
Sintesi
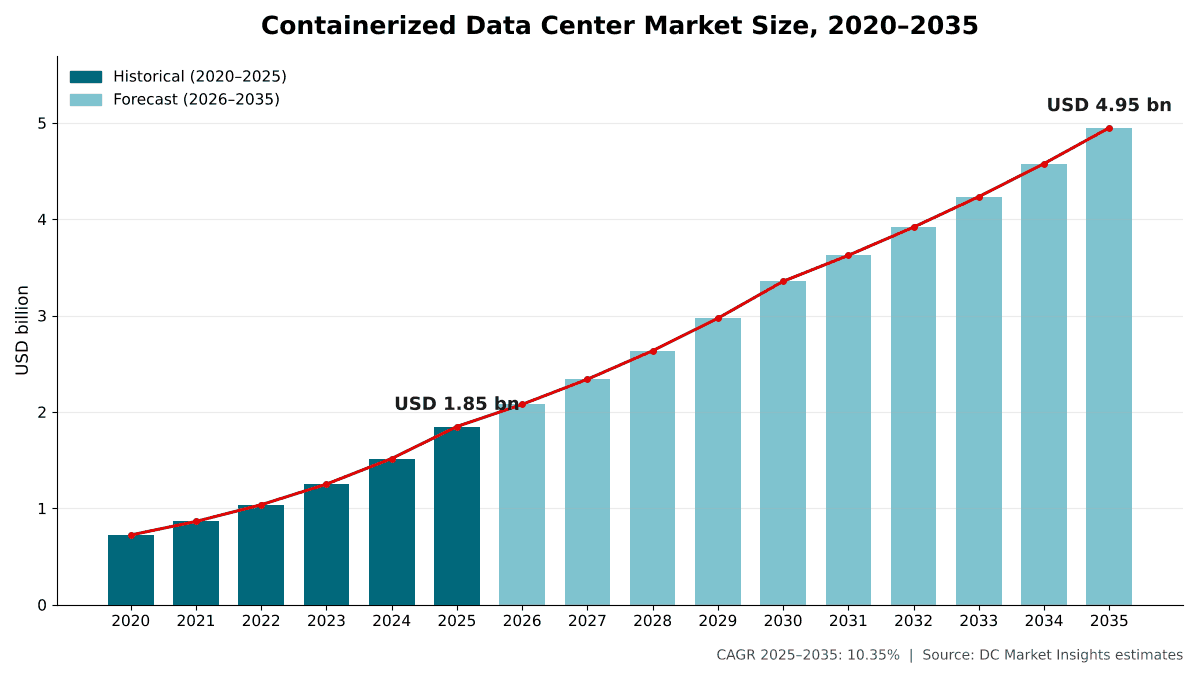
Il Mercato globale dei data center containerizzati è stato valutato USD 722,84 milioni nel 2020, ha raggiunto USD 1,85 miliardi nel 2025 e si prevede che raggiunga USD 4,95 miliardi entro il 2035, con un CAGR del 10,35% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei data center containerizzati 2025 | USD 1,85 miliardi |
| Mercato dei data center containerizzati, CAGR | 10,35% |
| Dimensione del Mercato dei data center containerizzati 2035 | USD 4,95 miliardi |
Il mercato è cresciuto del 20,66% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 21,9% rispetto al 2024. DC Market Insights attribuisce gran parte di questa crescita a due cambiamenti: le spedizioni di container sono salite da circa 2.435 unità nel 2020 a circa 3.880 nel 2025, e il prezzo medio dei container è salito da circa USD 296.900 a circa USD 476.400, poiché gli acquirenti sono passati da box edge a bassa densità a container IA raffreddati a liquido e a sistemi personalizzati su scala di megawatt. La crescita rallenta al 10,35% annuo dal 2025 al 2035 perché i grandi campus IA acquistano sempre più spesso data hall e skid prefabbricati anziché container, mentre i volumi di container salgono comunque a circa 7.035 unità all’anno entro il 2035.
Ambito del mercato: che cosa comprende il Mercato dei data center containerizzati?
Il Mercato dei data center containerizzati comprende le unità di data center costruite all’interno di un telaio da container marittimo di tipo ISO, o di un insieme di telai da container collegati, assemblate e collaudate in fabbrica e spedite come prodotto finito, valutate alla prima vendita in dollari USA correnti con il 2025 come anno base. DC Market Insights lo stima in USD 1,85 miliardi nel 2025.
Incluso. Container IT all-in-one con rack, distribuzione dell’alimentazione, gruppo di continuità (UPS), raffreddamento, sistemi antincendio e monitoraggio; container di alimentazione che ospitano trasformatori, quadri elettrici e UPS; container di raffreddamento come chiller e unità di distribuzione del refrigerante; sistemi personalizzati e multi-container fino a diversi megawatt; e i servizi di progettazione, integrazione, messa in servizio e manutenzione venduti con i container. Il valore delle apparecchiature di alimentazione e raffreddamento installate in fabbrica è conteggiato come parte del container.
Escluso. Server, storage, apparati di rete e GPU installati nel container, data hall modulari prefabbricate e skid aperti che non utilizzano un telaio da container, data center convenzionali costruiti in sito, terreni, fondazioni, allacciamenti alla rete elettrica e generazione in sito. Il mercato prefabbricato più ampio, comprese data hall e skid, è trattato nel report Mercato dei data center modulari, in cui i moduli containerizzati ISO sono uno dei formati.
Come si combinano i segmenti. Le suddivisioni per dimensione del container, componente, densità dei rack, applicazione e utente finale ripartiscono ciascuna lo stesso totale di USD 1,85 miliardi. Le classi dimensionali sono calcolate come unità per prezzo medio; le altre suddivisioni sono quote di valore applicate a tale totale.
Fattori trainanti: che cosa spinge il Mercato dei data center containerizzati?
Tre fattori trainanti aggiungono USD 3,10 miliardi di spesa annua nel Mercato dei data center containerizzati tra il 2025 e il 2035 nel modello di DC Market Insights. Si tratta dei container IA che ora supportano oltre 1 MW di carico IT, degli operatori edge che necessitano di capacità nelle città di Tier 2-Tier 4 e degli acquirenti disposti a pagare un sovrapprezzo per ridurre una costruzione di due anni a pochi mesi.
I container IA raggiungono 1,2 MW e 576 GPU, portando la crescita dei sistemi personalizzati al 13,50%
LG CNS descrive il suo AI Box come un micro data center modulare progettato per ospitare fino a 576 GPU con una capacità di potenza IT di 1,2 megawatt in un unico container. Hewlett Packard Enterprise (HPE) ha lanciato il suo AI Mod POD come data center IA completamente integrato basato su container, in cui ciascun modulo supporta fino a 1,5 MW, con un’efficienza di utilizzo dell’energia (PUE) inferiore a 1,1. Unità di queste dimensioni sono un prodotto diverso dai piccoli container edge che definivano la categoria pochi anni fa: nel 2019, SmartMod di Vertiv ospitava fino a dodici rack di server e fino a 90 kW di capacità di potenza. DC Market Insights stima che i sistemi personalizzati e multi-container siano stati venduti a circa USD 1,65 milioni ciascuno nel 2025 e crescano da USD 542,85 milioni a USD 1,93 miliardi entro il 2035, con un CAGR del 13,50%, il più rapido delle tre classi dimensionali.
Gli operatori edge portano i container nelle città di Tier 2-Tier 4 al 10,97% annuo
L’edge computing è la principale applicazione dei container, con un valore di USD 580,38 milioni nel 2025. Duos Technologies dichiara nella sua relazione annuale per l’esercizio 2025 di stare implementando Edge Data Center modulari e rapidamente installabili, destinati ad avvicinare agli utenti finali una capacità di calcolo di livello enterprise, nei mercati di Tier 2-Tier 4 e in quelli poco serviti (Fonte: Modulo 10-K di Duos Technologies depositato presso la Securities and Exchange Commission statunitense). La sua unità di Abilene, in Texas, è una struttura containerizzata da 100 kW per rack, che segue i moduli di Amarillo, Victoria, Waco, Dumas e Corpus Christi. Crusoe afferma di avere già oltre 400 unità modulari installate nel mondo. Nel modello di DC Market Insights, la spesa in container per l’edge computing raggiunge USD 1,64 miliardi nel 2035. Il report Mercato dell’edge computing tratta i servizi e le piattaforme che funzionano su questa capacità.
La costruzione in fabbrica riduce i tempi di consegna da circa due anni a pochi mesi
La rapidità di accesso alla potenza è il motivo per cui gli acquirenti pagano l’integrazione in fabbrica. LG CNS afferma che il suo AI Box può essere installato in circa sei mesi, rispetto ai circa due anni necessari per costruire un data center tradizionale. ZTE stima che la consegna del suo container prefabbricato per data center IA possa essere completata in appena sette mesi, e Crusoe afferma che le sue unità Spark possono essere consegnate in appena tre mesi. I costruttori stanno aggiungendo capacità produttiva per mantenere questi tempi, come dimostra lo stabilimento Galleon Forge One previsto da Armada. La domanda di capacità mantiene questo sovrapprezzo: l’Agenzia Internazionale dell’Energia (IEA) stima che i data center abbiano consumato circa 415 TWh di elettricità nel 2024, circa l’1,5% del consumo mondiale, e prevede che il consumo più che raddoppi fino a circa 945 TWh entro il 2030. DC Market Insights modella un aumento dei prezzi medi dei container da circa USD 476.400 nel 2025 a circa USD 703.400 nel 2035.
Tendenze di mercato: come sta cambiando la progettazione dei data center containerizzati?
La progettazione dei data center containerizzati si sta spostando dai box a bassa densità verso unità IA raffreddate a liquido e container dedicati all’alimentazione e al raffreddamento, e DC Market Insights prevede che i rack oltre 50 kW salgano dal 18,3% al 38,9% del valore di mercato entro il 2035.
Il raffreddamento a liquido aumenta la densità dei rack all’interno del box
Il container prefabbricato per data center IA di ZTE supporta armadi di calcolo generico da 8 kW raffreddati ad aria o rack di calcolo IA da 40 kW raffreddati a liquido, con un PUE di 1,15 ottenuto grazie ad acqua refrigerata, separazione dei corridoi e raffreddamento a liquido a piastra fredda con free cooling. Duos classifica il suo container di Abilene a 100 kW per rack. I container per rack oltre 50 kW valevano USD 338,25 milioni nel 2025 e raggiungono USD 1,93 miliardi entro il 2035, con un CAGR del 18,99%, mentre i container per rack fino a 20 kW crescono solo del 2,54% annuo.
Alimentazione e raffreddamento si spostano in container dedicati
I fornitori ora spediscono la catena di alimentazione come container a sé stante. Bridge DC afferma che il suo PowerCore 5.0 è costruito all’interno di un telaio da container ISO da 40 ft e integra trasformatori, distribuzione dell’alimentazione, UPS, raffreddamento, sistemi antincendio e di monitoraggio in un unico modulo, completamente assemblato e collaudato fuori sede. Huawei ha presentato il suo FusionPower9000 containerizzato, che combina sistemi di alimentazione, raffreddamento e controllo. I container di alimentazione crescono da USD 445,45 milioni nel 2025 a USD 1,37 miliardi entro il 2035 (11,86% annuo) e i container di raffreddamento da USD 243,98 milioni a USD 846,22 milioni (13,24% annuo).
Il venture capital finanzia le fabbriche di container
Armada ha raccolto USD 230,00 milioni in un finanziamento di Serie B, portando il totale dei finanziamenti a quasi USD 500,00 milioni, dopo un precedente round da USD 131,00 milioni per aumentare la produzione di Leviathan, un data center modulare su scala di megawatt. Armada prevede di aprire Galleon Forge One, uno stabilimento fino a 400.000 piedi quadrati, in partnership con Johnson Controls, e inizialmente vi produrrà Leviathan. Data Center Dynamics descrive i data center containerizzati di Armada come progettati per operare in ambienti difficili e configurabili su misura con CPU, GPU e XPU.
Sfide di mercato: che cosa frena il Mercato dei data center containerizzati?
Le dimensioni fisse dei container e una certificazione di sicurezza più rigorosa sono i due vincoli che limitano la crescita dei container da 20 piedi al 6,67% annuo, la classe dimensionale più lenta del Mercato dei data center containerizzati.
Le dimensioni dei container limitano la potenza per unità
La norma ISO 668 stabilisce una classificazione dei container per il trasporto merci della serie 1 in base alle dimensioni esterne e ne specifica i relativi valori nominali. Un container che deve essere spedito su strada, ferrovia e mare ha un ingombro fisso, per cui gli impianti di alimentazione e raffreddamento più pesanti per i rack IA richiedono un secondo container o un telaio non standard. Per questo motivo DC Market Insights prevede che la quota di valore di mercato dei container da 20 piedi scenda dal 22,2% nel 2025 al 15,8% nel 2035.
I requisiti di certificazione si stanno inasprendo
UL Solutions (UL) ha ritirato la seconda edizione di UL 2755, l’Outline of Investigation for Modular Data Centers, perché i suoi requisiti di valutazione erano obsoleti, non affrontavano più adeguatamente gli attuali problemi di sicurezza e non erano allineati con gli attuali requisiti dei codici di installazione, e ha pubblicato una terza edizione nel 2025.
La domanda per il mining di criptovalute è ciclica
L’International Association of Electrical Inspectors (IAEI) descrive i data center modulari per il crypto mining come container di tipo marittimo che incorporano apparecchiature di distribuzione dell’alimentazione per alimentare rack di server per il crypto mining. DC Market Insights valuta il mining di criptovalute USD 275,40 milioni, ovvero il 14,9% del valore 2025, e prevede la crescita più lenta tra tutte le applicazioni, il 5,16% annuo, perché DC Market Insights ipotizza che la spesa per il mining segua i prezzi delle monete e che alcuni miner convertano i siti all’hosting IA.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I container per IA e calcolo ad alte prestazioni (HPC) sono il principale nuovo bacino di ricavi nel Mercato dei data center containerizzati, aggiungendo USD 1,27 miliardi di spesa annua entro il 2035. Seguono i siti della difesa e dell’energia che necessitano di capacità in condizioni difficili e gli acquirenti del Medio Oriente, in crescita del 13,00% annuo.
I container per IA e HPC raggiungono USD 1,69 miliardi entro il 2035
Le applicazioni IA e HPC valevano USD 417,73 milioni nel 2025 e raggiungono USD 1,69 miliardi entro il 2035, con un CAGR del 14,98%, superando l’edge computing come applicazione principale. I fornitori di cloud e IA sono il gruppo di acquirenti in più rapida crescita, al 13,65% annuo.
I siti della difesa e dell’energia necessitano di unità per ambienti difficili
Armada annovera Aramco, Aker BP, TampNet e la US Navy tra i suoi clienti. Gli acquirenti del settore governativo e della difesa hanno speso USD 317,92 milioni in data center containerizzati nel 2025 e raggiungono USD 762,09 milioni entro il 2035, mentre le aziende dell’energia e delle risorse crescono da USD 234,74 milioni a USD 554,25 milioni. Le unità mobili e di dimensioni molto ridotte all’estremo di questa gamma sono trattate nel report Mercato dei micro data center mobili.
Arabia Saudita ed Emirati Arabi Uniti guidano la domanda del Golfo
Nel modello di DC Market Insights, l’Arabia Saudita rappresenta USD 44,36 milioni della spesa in data center containerizzati nel 2025 e gli Emirati Arabi Uniti USD 33,27 milioni, gli unici due paesi della regione presenti nella top 12 mondiale.
Prezzi: quanto costa un data center containerizzato?
Un data center containerizzato è stato venduto a una media di circa USD 476.400 nel 2025, con un intervallo da circa USD 210.000 per un’unità da 20 piedi a circa USD 1,65 milioni per un sistema personalizzato o multi-container. Si tratta di stime di DC Market Insights che comprendono il container, le apparecchiature di alimentazione e raffreddamento installate in fabbrica e i servizi venduti con esso, escluse le apparecchiature IT, i terreni e le opere in sito.
| Indicatore di prezzo | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Container da 20 piedi (migliaia di USD) | 168 | 210 | 238 | 256 |
| Container da 40 piedi (migliaia di USD) | 410 | 560 | 655 | 735 |
| Sistema personalizzato e multi-container (milioni di USD) | 1,28 | 1,65 | 1,90 | 2,06 |
| Media su tutte le unità (migliaia di USD) | 297 | 476 | 609 | 703 |
| Unità spedite | 2.435 | 3.880 | 5.510 | 7.035 |
Il prezzo medio è aumentato di circa il 9,9% annuo tra il 2020 e il 2025 con l’ingresso nel mix del raffreddamento a liquido, di UPS di potenza nominale più elevata e di sistemi su scala di megawatt, e DC Market Insights prevede che aumenti di circa il 4,0% annuo dopo il 2025, poiché il mix continua a spostarsi verso le unità IA mentre crescono i volumi produttivi.
Norme e regolamentazione: quali regole si applicano ai data center containerizzati?
Tre insiemi di regole determinano come un data center containerizzato viene costruito, certificato e installato: ISO 668 per il telaio del container, UL 2755 per l’unità di data center e l’Articolo 646 del National Electrical Code (NEC) statunitense per l’installazione.
ISO 668:2020. La norma dell’Organizzazione internazionale per la normazione (ISO) ISO 668:2020 stabilisce una classificazione dei container per il trasporto merci della serie 1 in base alle dimensioni esterne e ne specifica i relativi valori nominali.
UL 2755. UL Solutions certifica i data center modulari secondo UL 2755, e l’edizione attuale, UL 2755:2025, ha sostituito UL 2755:2018.
Articolo 646 del NEC. UL 2755 è richiamata nell’Articolo 646 della NFPA 70, il National Electrical Code. NEC 646.4 richiede che tutti i data center modulari siano listati (certificati) ed etichettati, e i collegamenti elettrici installati in campo devono comunque essere conformi al resto del codice.
Segmentazione del mercato: quale segmento guida il Mercato dei data center containerizzati?
I container da 40 piedi guidano il Mercato dei data center containerizzati con il 48,5% del valore 2025, i container IT guidano i componenti con il 46,8% e i rack fino a 20 kW guidano ancora la densità dei rack con il 47,5%. I container per rack oltre 50 kW sono il segmento in più rapida crescita, al 18,99% annuo, contro l’11,61% della fascia da 20 kW a 50 kW e il 2,54% della fascia fino a 20 kW, perché gli acquirenti IA ed edge con raffreddamento a liquido ora ordinano container costruiti attorno a rack GPU.
Per dimensione del container: le unità da 40 piedi guidano con il 48,5%
| Dimensione del container | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Container da 20 piedi | 0,41 | 22,2% | 0,78 | 6,67% |
| Container da 40 piedi | 0,90 | 48,5% | 2,24 | 9,60% |
| Sistemi personalizzati e multi-container | 0,54 | 29,4% | 1,93 | 13,50% |
DC Market Insights attribuisce il primato dei container da 40 piedi allo spazio che queste unità offrono per un’intera fila di rack con raffreddamento in-row. I sistemi personalizzati e multi-container guadagnano 9,5 punti di quota entro il 2035, poiché gli acquirenti IA passano a unità su scala di megawatt.
Per componente: i container IT guidano con il 46,8%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Container IT | 0,87 | 46,8% | 2,02 | 8,87% |
| Container di alimentazione | 0,45 | 24,1% | 1,37 | 11,86% |
| Container di raffreddamento | 0,24 | 13,2% | 0,85 | 13,24% |
| Integrazione e servizi | 0,29 | 15,9% | 0,71 | 9,26% |
I container IT perdono 5,9 punti di quota entro il 2035, poiché le implementazioni più grandi separano alimentazione e raffreddamento in container dedicati accanto alle unità IT.
Per densità dei rack: la fascia fino a 20 kW guida con il 47,5%
| Densità dei rack | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fino a 20 kW | 0,88 | 47,5% | 1,13 | 2,54% |
| Da 20 kW a 50 kW | 0,63 | 34,2% | 1,90 | 11,61% |
| Oltre 50 kW | 0,34 | 18,3% | 1,93 | 18,99% |
Per applicazione: l’edge computing guida con il 31,4%
| Applicazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Edge computing | 0,58 | 31,4% | 1,64 | 10,97% |
| IA e HPC | 0,42 | 22,6% | 1,69 | 14,98% |
| Disaster recovery e capacità temporanea | 0,27 | 14,8% | 0,48 | 5,67% |
| Siti militari e remoti | 0,30 | 16,3% | 0,69 | 8,61% |
| Mining di criptovalute | 0,28 | 14,9% | 0,46 | 5,16% |
Per utente finale: i fornitori di cloud e IA guidano con il 27,4%
I fornitori di cloud e IA rappresentano USD 506,45 milioni (27,4%) della domanda 2025 e crescono del 13,65% annuo fino a USD 1,82 miliardi entro il 2035. Seguono gli operatori di telecomunicazioni con USD 423,27 milioni (22,9%), poi le imprese con il 19,8%, il settore governativo e della difesa con il 17,2% e le aziende dell’energia e delle risorse con il 12,7%. Le imprese crescono più lentamente, al 7,40% annuo, perché DC Market Insights prevede che un numero crescente di carichi di lavoro aziendali si sposti verso la capacità cloud e di colocation anziché verso container di proprietà.
Esclusiva DC: il modello unità × prezzo e la matrice applicazione × dimensione del container
Con USD 264,76 milioni nel 2025, i container da 40 piedi per l’edge computing sono la singola cella più grande della matrice e il 14,3% di tutta la spesa in data center containerizzati. La matrice seguente incrocia ciò che viene acquistato con l’uso a cui è destinato. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni, costruito a partire da 49 input: 24 ancoraggi di unità e prezzo (3 dimensioni di container, 2 misure, 4 anni di ancoraggio), 15 pesi iniziali della matrice (5 applicazioni per 3 dimensioni di container) e 10 quote per applicazione (5 applicazioni nel 2025 e nel 2035).
| 2025, milioni di USD | Container da 20 piedi | Container da 40 piedi | Sistemi personalizzati e multi-container | Totale |
|---|---|---|---|---|
| Edge computing | 221,83 | 264,76 | 93,79 | 580,38 |
| IA e HPC | 16,46 | 162,07 | 239,20 | 417,73 |
| Disaster recovery e capacità temporanea | 69,29 | 155,94 | 48,33 | 273,56 |
| Siti militari e remoti | 87,53 | 145,91 | 67,84 | 301,28 |
| Mining di criptovalute | 14,39 | 167,32 | 93,69 | 275,40 |
| Totale | 409,50 | 896,00 | 542,85 | – |
Gli acquirenti IA e HPC spendono il 57,3% del loro budget per container in sistemi personalizzati e multi-container, mentre gli acquirenti dell’edge computing spendono il 38,2% in unità da 20 piedi. I costruttori di sistemi su scala di megawatt sono quindi allineati con l’applicazione in più rapida crescita.
Il modello unità × prezzo alla base di questi dati ha due input per classe dimensionale che qualsiasi lettore può verificare rispetto alle informazioni pubblicate dai fornitori: unità spedite (3.880 in totale nel 2025) e prezzo medio per unità. Moltiplicando i due valori e sommando le tre classi dimensionali si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei data center containerizzati?
Il Nord America guida il Mercato dei data center containerizzati con il 40,2% del valore 2025. Il Medio Oriente e Africa è la regione in più rapida crescita, al 13,00% annuo, perché i progetti di energia, difesa e cloud sovrano della regione necessitano di capacità collaudata in fabbrica in siti remoti e ad alta temperatura.
Il Nord America guida con una quota del 40,2%
Gli acquirenti nordamericani hanno speso USD 743,04 milioni in data center containerizzati nel 2025, e la regione cresce del 9,56% annuo fino al 2035. La IEA attribuisce agli Stati Uniti il 45% del consumo globale di elettricità dei data center nel 2024. Il Nord America perde 2,8 punti di quota entro il 2035, poiché le altre regioni crescono più rapidamente.
L’Asia Pacifico detiene una quota del 29,5%
L’Asia Pacifico vale USD 545,26 milioni nel 2025 e USD 1,59 miliardi entro il 2035, con un CAGR dell’11,29%. La Cina è il mercato più grande della regione con USD 251,38 milioni, e l’India cresce più rapidamente, al 14,79% annuo. LG CNS prevede la sua prima unità AI Box a Busan prima di espandersi nel Sud-est asiatico e in Nord America. L’Asia Pacifico guadagna 2,6 punti di quota, l’aumento maggiore tra tutte le regioni.
L’Europa detiene una quota del 17,6%
L’Europa vale USD 325,31 milioni nel 2025 e USD 752,19 milioni entro il 2035, con un CAGR dell’8,74%, il più lento delle cinque regioni. Germania, Regno Unito e Francia rappresentano più della metà della spesa europea nel modello di DC Market Insights.
Il Medio Oriente e Africa detiene una quota del 7,1%
Il Medio Oriente e Africa vale USD 131,23 milioni nel 2025 e USD 445,38 milioni entro il 2035, la crescita più rapida tra tutte le regioni, al 13,00% annuo. L’Arabia Saudita e gli Emirati Arabi Uniti compaiono entrambi nella top 12 mondiale, e i siti petroliferi, del gas e della difesa privilegiano unità che arrivano collaudate e pronte per il collegamento.
L’America Latina detiene una quota del 5,6%
L’America Latina vale USD 103,51 milioni nel 2025 e USD 311,76 milioni entro il 2035, con un CAGR dell’11,66%, trainata dal Brasile con USD 40,66 milioni nel 2025.
Analisi per paese: quali paesi acquistano più data center containerizzati?
Gli Stati Uniti sono il più grande mercato nazionale per i data center containerizzati con USD 648,77 milioni nel 2025, il 35,1% del valore globale, seguiti dalla Cina con USD 251,38 milioni (13,6%) e dal Giappone con USD 77,63 milioni (4,2%). I 12 paesi più grandi rappresentano il 78,9% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 0,65 | 35,1% | 1,60 | 9,44% |
| 2 | Cina | Asia Pacifico | 0,25 | 13,6% | 0,70 | 10,83% |
| 3 | Giappone | Asia Pacifico | 0,08 | 4,2% | 0,20 | 9,81% |
| 4 | Germania | Europa | 0,08 | 4,1% | 0,17 | 8,62% |
| 5 | Canada | Nord America | 0,07 | 3,9% | 0,19 | 10,06% |
| 6 | Regno Unito | Europa | 0,07 | 3,6% | 0,15 | 8,71% |
| 7 | India | Asia Pacifico | 0,06 | 3,1% | 0,23 | 14,79% |
| 8 | Australia | Asia Pacifico | 0,05 | 2,6% | 0,14 | 11,56% |
| 9 | Arabia Saudita | Medio Oriente e Africa | 0,04 | 2,4% | 0,17 | 14,26% |
| 10 | Francia | Europa | 0,04 | 2,3% | 0,10 | 8,82% |
| 11 | Brasile | America Latina | 0,04 | 2,2% | 0,12 | 11,77% |
| 12 | Emirati Arabi Uniti | Medio Oriente e Africa | 0,03 | 1,8% | 0,12 | 13,57% |
L’India è il grande mercato nazionale in più rapida crescita, al 14,79% annuo, davanti all’Arabia Saudita con il 14,26% e agli Emirati Arabi Uniti con il 13,57%. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nelle implementazioni edge, IA e in siti remoti.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei data center containerizzati raggiunge USD 4,95 miliardi entro il 2035 nello scenario base, con un intervallo da USD 4,11 miliardi a USD 5,69 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Unità e prezzi dei container complessivamente inferiori del 17% rispetto allo scenario base entro il 2035 | 4,11 | 8,31% |
| Base | Le unità salgono a circa 7.035 all’anno; il prezzo medio raggiunge circa USD 703.400 | 4,95 | 10,35% |
| Alto | Unità e prezzi dei container complessivamente superiori del 15% rispetto allo scenario base entro il 2035 | 5,69 | 11,90% |
Lo scenario basso riflette il passaggio quasi totale degli acquirenti IA alle data hall prefabbricate; lo scenario alto presuppone che l’inferenza IA si diffonda in molti più siti edge e che i nuovi stabilimenti di container, come Galleon Forge One di Armada, aumentino la produzione nei tempi previsti.
Analisi competitiva: chi guida il Mercato dei data center containerizzati?
- Huawei
- Vertiv
- Schneider Electric
- Hewlett Packard Enterprise (HPE)
- Delta Electronics
- ZTE
- LG CNS
- Crusoe
- Armada
- Bridge DC
- Duos Edge AI
Il Mercato dei data center containerizzati è frammentato: DC Market Insights stima che i cinque maggiori fornitori, Huawei, Vertiv, Schneider Electric, HPE e Delta, detengano insieme circa il 36% del valore 2025, mentre il resto è suddiviso tra integratori regionali, costruttori specializzati e operatori che realizzano le proprie unità. La base di calcolo è la gamma di prodotti containerizzati di ciascun fornitore rapportata al mercato di USD 1,85 miliardi e alle 3.880 unità stimate per il 2025. I container SmartMod e SmartMod MAX di Vertiv ospitano fino a 12 e 24 rack, e lo SmartShelter Container di Schneider Electric accoglie da quattro a dieci rack in un container marittimo ISO standard. Huawei offre il FusionPower9000 containerizzato per alimentazione e raffreddamento, HPE vende l’AI Mod POD fino a 1,5 MW per modulo, Delta ha presentato un’unità da 20 piedi che integra alimentazione, raffreddamento e apparecchiature IT per l’edge computing, e ZTE offre un container prefabbricato per data center IA. Un gruppo più recente di costruttori focalizzati sull’IA comprende Crusoe, Armada, LG CNS e Bridge DC, con LG CNS e Armada che offrono unità su scala di megawatt e Armada che pianifica il suo stabilimento Galleon Forge One con Johnson Controls, mentre Duos Edge AI implementa i propri siti edge containerizzati.
Sviluppi recenti
- A marzo 2025, HPE ha presentato l’AI Mod POD, un data center IA basato su container in cui ciascun modulo supporta fino a 1,5 MW, con un PUE inferiore a 1,1 (Fonte: notizia di Data Center Dynamics).
- A giugno 2025, Crusoe ha presentato Crusoe Spark, una AI factory modulare prefabbricata chiavi in mano con unità consegnate in appena tre mesi (Fonte: comunicato stampa di Crusoe).
- A luglio 2025, ZTE ha lanciato un container prefabbricato per data center IA che supporta rack IA da 40 kW raffreddati a liquido con un PUE di 1,15 (Fonte: notizia di Data Center Dynamics).
- A marzo 2026, LG CNS ha annunciato il suo AI Box, che ospita fino a 576 GPU e 1,2 MW di potenza IT in un unico container (Fonte: notizia di The Investor).
- A maggio 2026, Armada ha raccolto USD 230,00 milioni in un finanziamento di Serie B e ha dichiarato di voler aprire Galleon Forge One, uno stabilimento fino a 400.000 piedi quadrati, in partnership con Johnson Controls, che produrrà inizialmente il suo data center modulare Leviathan su scala di megawatt (Fonte: notizia di Data Center Dynamics).
- Ad agosto 2026, Bridge DC ha lanciato PowerCore 5.0, un modulo di alimentazione costruito all’interno di un telaio da container ISO da 40 ft, completamente assemblato e collaudato fuori sede (Fonte: notizia di Data Center Dynamics).
Seguiamo questi lanci, round di finanziamento e implementazioni in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei data center containerizzati
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da unità e prezzi per 3 classi dimensionali di container su 16 anni (dal 2020 al 2035). Le unità spedite e i prezzi medi sono stati fissati in 4 anni di ancoraggio (2020, 2025, 2030 e 2035) e interpolati a crescita costante tra di essi: i container da 20 piedi salgono da circa 1.480 unità a USD 168.000 nel 2020 a circa 3.050 unità a USD 256.000 nel 2035, i container da 40 piedi da circa 860 unità a USD 410.000 a circa 3.050 unità a USD 735.000, e i sistemi personalizzati e multi-container da circa 95 unità a USD 1,28 milioni a circa 935 unità a USD 2,06 milioni. Il totale è stato suddiviso per 4 componenti, 3 classi di densità dei rack, 5 applicazioni, 5 gruppi di utenti finali e 5 regioni, e ogni suddivisione per segmento e per regione somma al totale del mercato; i 12 paesi sono allocati all’interno dei rispettivi totali regionali. Il risultato è stato verificato con un approccio top-down rispetto alle informazioni pubblicate dai fornitori (la potenza nominale di 1,5 MW per modulo di HPE, l’AI Box da 1,2 MW di LG CNS e le 400 unità installate di Crusoe), alle prospettive sull’elettricità della IEA e al formato containerizzato ISO nel modello del Mercato dei data center modulari di DC Market Insights. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Classi dimensionali dei container e unità
- 1.3Valuta, prezzi e anno base
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Struttura del modello unità × prezzo
- 2.2Fonti primarie e secondarie
- 2.3Verifiche incrociate top-down
- 2.4Ipotesi di previsione
- 03Sintesi
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Prezzo medio per dimensione del container, 2020, 2025, 2030 e 2035
- 5.2Prezzo medio su tutti i tipi di container
- 5.3Unità spedite, 2020, 2025, 2030 e 2035
- 06Norme e regolamentazione
- 6.1Dimensioni e valori nominali dei container ISO 668
- 6.2Certificazione UL 2755
- 6.3Requisiti di installazione dell'Articolo 646 del NEC
- 07Analisi della catena di approvvigionamento
- 7.1Telai e involucri dei container
- 7.2Apparecchiature di alimentazione e raffreddamento
- 7.3Integrazione e collaudo in fabbrica
- 7.4Consegna, installazione e servizi
- 08Dimensione e previsioni del Mercato dei data center containerizzati
- 8.1Dimensione del mercato, 2020-2035
- 8.2Crescita anno su anno
- 8.3Unità spedite e prezzo medio
- 09Mercato per dimensione del container
- 9.1Container da 20 piedi
- 9.2Container da 40 piedi
- 9.3Sistemi personalizzati e multi-container
- 10Mercato per componente
- 10.1Container IT
- 10.2Container di alimentazione
- 10.3Container di raffreddamento
- 10.4Integrazione e servizi
- 11Mercato per densità dei rack
- 11.1Fino a 20 kW
- 11.2Da 20 kW a 50 kW
- 11.3Oltre 50 kW
- 12Mercato per applicazione
- 12.1Edge computing
- 12.2IA e HPC
- 12.3Disaster recovery e capacità temporanea
- 12.4Siti militari e remoti
- 12.5Mining di criptovalute
- 13Mercato per utente finale
- 13.1Fornitori di cloud e IA
- 13.2Operatori di telecomunicazioni
- 13.3Imprese
- 13.4Governo e difesa
- 13.5Aziende dell'energia e delle risorse
- 14Esclusiva DC: matrice applicazione × dimensione del container
- 14.1Valori delle celle, 2025
- 14.2Input del modello e metodo
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Asia Pacifico (Cina, Giappone, India, Australia)
- 15.3Europa (Germania, Regno Unito, Francia)
- 15.4Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti)
- 15.5America Latina (Brasile)
- 16Analisi per paese
- 16.1Primi 12 paesi, 2025 e 2035
- 16.2Mercati nazionali in più rapida crescita
- 17Sezioni trasversali regionali
- 17.1Regione per dimensione del container, 2025 e 2035
- 17.2Regione per applicazione, 2025 e 2035
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Concentrazione del mercato
- 19.2Posizionamento dei prodotti per dimensione del container
- 19.3Sviluppi recenti
- 20Profili aziendali
- 20.1Huawei
- 20.2Vertiv
- 20.3Schneider Electric
- 20.4Hewlett Packard Enterprise (HPE)
- 20.5Delta Electronics
- 20.6ZTE
- 20.7LG CNS
- 20.8Crusoe
- 20.9Armada
- 20.10Bridge DC
- 20.11Duos Edge AI
- 21Raccomandazioni dell'analista
- 21.1Per i costruttori di container
- 21.2Per gli operatori di data center
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato dei data center containerizzati, 2020–2035
- Fig. 2Quota di mercato per dimensione del container, 2025 e 2035
- Fig. 3Quota di mercato per componente, 2025 e 2035
- Fig. 4Quota di mercato per densità dei rack, 2025 e 2035
- Fig. 5Quota di mercato per applicazione, 2025 e 2035
- Fig. 6Quota di mercato per utente finale, 2025 e 2035
- Fig. 7Quota di mercato per regione, 2025 e 2035
- Fig. 8Primi 12 paesi, 2025
- Fig. 9Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Indicatori di prezzo, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per dimensione del container, 2025 e 2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per densità dei rack, 2025 e 2035
- Tabella 6Mercato per applicazione, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Matrice applicazione × dimensione del container, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Posizionamento dei prodotti delle aziende
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,85 miliardi nel 2025, in crescita fino a USD 4,95 miliardi entro il 2035. DC Market Insights stima il mercato in USD 722,84 milioni nel 2020.
Del 10,35% all’anno dal 2025 al 2035. La crescita è stata più rapida, pari al 20,66% all’anno, tra il 2020 e il 2025, poiché i container IA ed edge hanno aumentato sia i volumi sia i prezzi medi.
I container da 40 piedi, con il 48,5% del valore 2025. I sistemi personalizzati e multi-container crescono più rapidamente tra le classi dimensionali, al 13,50% all’anno.
Circa USD 476.400 in media nel 2025, da circa USD 210.000 per un’unità da 20 piedi a circa USD 1,65 milioni per un sistema personalizzato o multi-container, secondo stime di DC Market Insights che escludono le apparecchiature IT.
I container per rack oltre 50 kW, al 18,99% all’anno dal 2025 al 2035, che salgono dal 18,3% al 38,9% del valore di mercato con l’espansione delle implementazioni IA ed edge raffreddate a liquido.
Il Nord America, con USD 743,04 milioni, ovvero il 40,2% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 13,00% all’anno.
Circa il 36% del valore 2025 è detenuto da Huawei, Vertiv, Schneider Electric, HPE e Delta (stima di DC Market Insights). Sono attive anche ZTE, LG CNS, Crusoe, Armada, Bridge DC e Duos Edge AI.
Gli Stati Uniti con USD 648,77 milioni, ovvero il 35,1% della spesa 2025, seguiti dalla Cina con USD 251,38 milioni. L’India cresce più rapidamente tra i grandi mercati nazionali, al 14,79% all’anno.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.