
Markt für Rechenzentrumsinfrastruktur in Chile: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
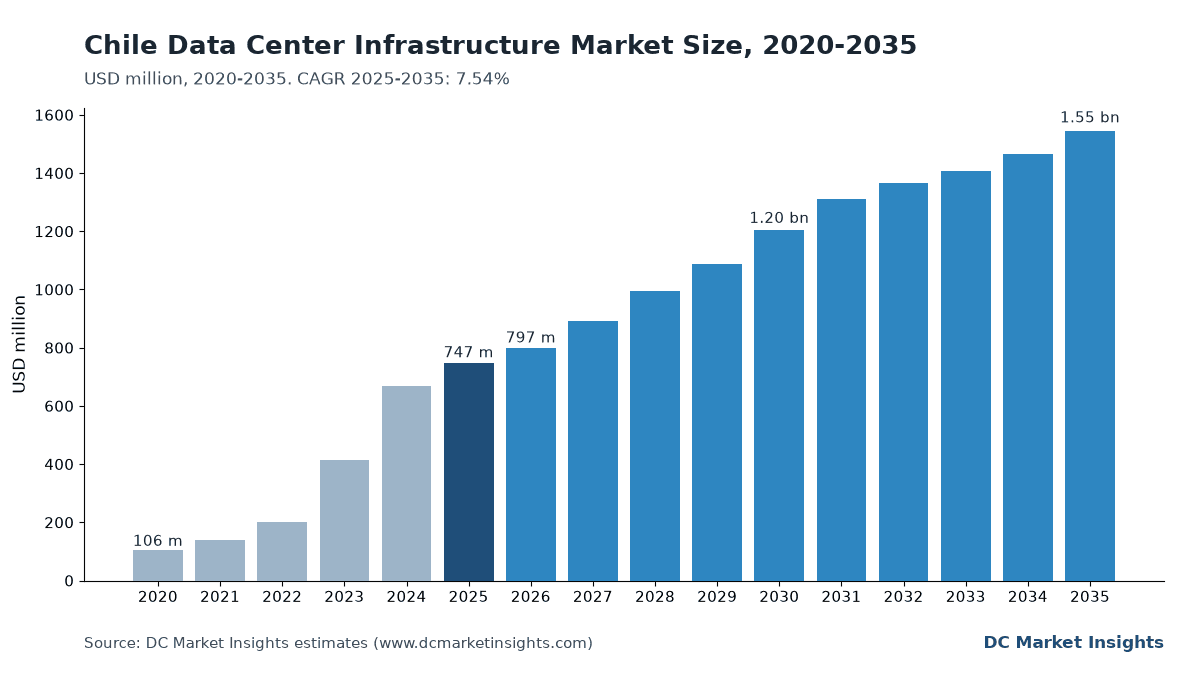
Markt für Rechenzentrumsinfrastruktur in Chile: 2025 lag das Marktvolumen bei USD 747.0 Mio.; bis 2035 soll es bei einer CAGR von 7.54 % auf USD 1,550.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 20. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Preisanalyse
- 05Gesetze und Genehmigungsregeln
- 06DC Exclusive: Tracker der Netzanschluss-Pipeline in Chile
- 07Marktsegmentierung
- 08Regionale Einblicke
- 09Standortanalyse
- 10Prognoseszenarien
- 13Kapitel
- 2020–2024Historischer Zeitraum
- 2026–2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrumsinfrastruktur in Chile wird 2026 auf 797,21 Mio. USD beziffert und soll bis 2035 auf 1,55 Mrd. USD steigen, ausgehend von 747,00 Mio. USD im Jahr 2025; das entspricht einer CAGR von 7,54 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Volumen in Chile bestimmt eine Netzkennzahl, nicht ein Nachfrageversprechen: Der Coordinador Eléctrico Nacional zählt für 2025 rund 398 MW installierte Rechenzentrumsleistung und bis 2030 rund 1.381 MW identifizierte Leistung, beziffert den Verbrauch der Rechenzentren 2025 aber auf nur 0,9 TWh, also eine durchschnittliche Last von etwa 103 MW. DC Market Insights unterstellt, dass 60 % der 983 MW an Zubau von 2026 bis 2030 auf diesem Pfad rechtzeitig unter Spannung gehen, denn Umspannwerke in Santiago, Umweltgenehmigungen und Wasservorschriften begrenzen, wie schnell neue Hallen entstehen können. Die Baurechnung für 2025 lautet: 78,89 MW neu verbuchte IT-Kapazität × 8,50 Mio. USD je MW = 670,56 Mio. USD, dazu 254,81 MW durchschnittlich installierte IT-Last × 0,30 Mio. USD für Modernisierungen = 76,44 Mio. USD. Modernisierungen und Nachrüstungen wachsen mit 20,68 % pro Jahr am schnellsten, weil der Santiagoer Bestand der Jahre 2013–2023 umgebaut wird, und die Region Valparaíso legt mit 12,80 % pro Jahr am stärksten zu, weil dort das Humboldt-Kabel anlandet und der Coordinador rund 155 MW der Leistung von 2030 in dieser Region verortet.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrumsinfrastruktur in Chile 2026?
DC Market Insights bewertet den Markt für Rechenzentrumsinfrastruktur in Chile 2026 mit 797,21 Mio. USD, 6,72 % mehr als die 747,00 Mio. USD, die 2025 ausgegeben wurden, da die Hallen von Microsoft Chile Central verdichtet werden und die Region von Amazon Web Services (AWS) ausgebaut wird.
- Marktgröße 2025: 747,00 Mio. USD (Schätzung von DC Market Insights).
- Marktgröße 2026: 797,21 Mio. USD.
- Marktgröße 2030: 1,20 Mrd. USD.
- Marktgröße 2035: 1,55 Mrd. USD.
- CAGR 2025–2035: 7,54 % im Basisszenario; 2035 zwischen 1,24 Mrd. USD (unteres Szenario) und 1,81 Mrd. USD (oberes Szenario).
- Größter Infrastrukturtyp: Elektrische Infrastruktur mit 307,47 Mio. USD bzw. 41,16 % der Ausgaben 2025.
- Am schnellsten wachsendes Segment: Modernisierungen und Nachrüstungen mit 20,68 % pro Jahr; ihr Anteil an den Ausgaben steigt bis 2035 von 10,23 % auf 32,40 %.
- Führende Region: Metropolregion Santiago mit 86,0 % der Ausgaben 2025; am schnellsten wachsende Region: Valparaíso mit 12,80 % pro Jahr.
- Größter Standort: Quilicura mit 149,40 Mio. USD im Jahr 2025.
- Marktführer: Schneider Electric mit rund 13 % der Ausgaben 2025 (Einschätzung von DC Market Insights); die fünf größten Anbieter kommen zusammen auf rund 44 %.
Kernaussagen: Was sollten Bauherren und Investoren von Rechenzentren in Chile wissen?
Vier Befunde erklären, warum sich der Markt für Rechenzentrumsinfrastruktur in Chile bis 2035 auf 1,55 Mrd. USD mehr als verdoppelt.
- Die Ausgaben verdoppeln sich ungefähr von 747,00 Mio. USD im Jahr 2025 auf 1,55 Mrd. USD im Jahr 2035, weil die installierte IT-Last auf dem Anschlusspfad des Coordinador von 294,81 MW auf 1.231,85 MW wächst.
- Von den 398 MW, die 2025 installiert waren, wurden im Durchschnitt nur 26 % abgerufen (0,9 TWh); knapp ist in Santiago daher die Anschlussleistung, nicht die Fläche.
- Modernisierungen und Nachrüstungen steigen von 76,44 Mio. USD auf 500,92 Mio. USD, weil Hallen, die für Racks mit 5–8 kW gebaut wurden, künftig 30 kW und mehr tragen müssen.
- Mechanik und Kühlung stehen für 25,17 % der Ausgaben 2025, weil das Urteil zu Cerrillos neue Planungen in Santiago in Richtung wasserfreier, luftgekühlter Kältemaschinen gelenkt hat.
Zusammenfassung: Wie schnell sind die Ausgaben für Rechenzentrumsinfrastruktur in Chile seit 2020 gewachsen?
Der Markt für Rechenzentrumsinfrastruktur in Chile hatte 2020 ein Volumen von 105,57 Mio. USD, erreichte 2025 747,00 Mio. USD und soll laut Schätzungen von DC Market Insights bis 2035 auf 1,55 Mrd. USD wachsen, mit einer CAGR von 7,54 % im Prognosezeitraum.
| Merkmal | Angabe |
|---|---|
| Historischer Zeitraum | 2020–2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2035 |
| Marktgröße 2025 | 747,00 Mio. USD |
| Marktgröße 2026 | 797,21 Mio. USD |
| CAGR 2025–2035 | 7,54 % |
| Marktgröße 2035 | 1,55 Mrd. USD |
| Erfasste Segmente | Infrastrukturtyp, Projekttyp, Rechenzentrumstyp, Tier-Einstufung |
| Erfasste Regionen | Metropolregion Santiago, Valparaíso, Nordchile, Zentral-Süd-Chile, Südchile |
Die Ausgaben für Rechenzentrumsinfrastruktur in Chile wuchsen von 2020 bis 2025 um 47,90 % pro Jahr, während die installierte Leistung von 198 MW im Jahr 2023, dem Wert aus dem Nationalen Rechenzentrumsplan des Wissenschaftsministeriums, auf rund 398 MW im Jahr 2025 laut Zählung des Coordinador stieg. Der Sprung auf 797,21 Mio. USD im Jahr 2026 stammt aus 105 MW neuer Anlagenleistung, angeführt von der AWS-Region Südamerika (Chile), die Amazon mit einer Investition von mehr als 4 Mrd. USD verbindet und bis Ende 2026 mit drei Availability Zones eröffnen will (Quelle: Amazon). Nach 2030 pendelt sich das Wachstum bei 3–9 % pro Jahr ein, da die Fertigstellungen bei etwa 130–140 MW Anlagenleistung pro Jahr verharren und Modernisierungen einen größeren Anteil übernehmen.
Marktabgrenzung: Was zählt zur Rechenzentrumsinfrastruktur in Chile, und wo beginnt der Rechenzentrumsmarkt Chile?
Die Rechenzentrumsinfrastruktur in Chile umfasst die physische Anlagenebene in chilenischen Rechenzentren mit einem Wert von 747,00 Mio. USD im Jahr 2025: die Ausrüstung und die Bauleistungen, mit denen IT-Racks versorgt, gekühlt, untergebracht und verbunden werden, in neuen Hallen ebenso wie bei der Modernisierung laufender Anlagen.
Enthalten
Elektrische Infrastruktur (Umspannwerke auf dem Gelände und Mittelspannungsschaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgungen (USV), Batterien, Stromschienen, Stromverteiler und Diesel-Notstrom), Mechanik und Kühlung (luft- und wassergekühlte Kältemaschinen, Umluftklimageräte für Rechnerräume, Trockenkühler, Flüssigkeitskühlkreisläufe und Kühlmittelverteiler), Tief-, Hoch- und Ausbauleistungen (Gebäudehülle, Fundamente nach Erdbebennorm, Doppelböden, Brandmelde- und Löschtechnik, physische Sicherheit) sowie Racks, Verkabelung und physische Netzwerktrassen.
Nicht enthalten
Server, Speicher und Netzwerk-Switches, Grundstücke, Stromrechnungen, Netzverstärkungen außerhalb des Geländes, Colocation- und Cloud-Umsätze sowie Facility-Management-Verträge. Die Grenze zum Rechenzentrumsmarkt Chile ist einfach: Dieser Bericht rechnet IT-Hardware und Dienstleistungen in denselben Gebäuden hinzu, der hier betrachtete Markt ist also dessen Anlagenanteil.
Wie die Segmente zusammenhängen
Die vier Infrastrukturtypen ergeben in jedem Jahr zusammen den Gesamtmarkt; dieselbe Summe wird zusätzlich nach Projekttyp (Neubau und Modernisierung), Rechenzentrumstyp und Tier-Einstufung sowie nach fünf chilenischen Regionen und 12 Standorten aufgeteilt, die sich 2025 jeweils auf 747,00 Mio. USD summieren.
Warum weichen die Schätzungen zum Markt für Rechenzentrumsinfrastruktur in Chile voneinander ab?
DC Market Insights beziffert den Markt 2026 auf 797,21 Mio. USD; veröffentlichte Zahlen unter derselben Bezeichnung weichen ab, weil sie unterschiedliche Ebenen erfassen und die chilenische Kapazitätspipeline unterschiedlich lesen.
Weiter gefasste Definitionen rechnen Server, Speicher und Netzwerktechnik hinzu, was den Wert verdoppeln kann, oder sie beziehen Grundstücke und die Marge des Gebäudeeigentümers ein. Andere setzen den vollständigen Pfad des Coordinador von 1.381 MW bis 2030 als gebaut an, was die Ausgaben 2030 deutlich über unser Basisszenario heben würde; DC Market Insights behandelt diesen Pfad als identifizierte Anschlussnachfrage und unterstellt, dass 60 % rechtzeitig unter Spannung gehen. Die vorige Ausgabe von DC Market Insights bezifferte 2025 auf 513,27 Mio. USD auf einer kleineren Kapazitätsbasis; diese Ausgabe baut die Zahl von unten nach oben aus Megawatt neu auf. Nicht Teil dieses Berichts sind IT-Hardware, Mobilfunkmasten und Glasfaser-Backbones, das Humboldt-Seekabel selbst, Umsätze mit Cloud-Diensten und Betriebsdienstleistungen für Rechenzentren.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Strom, Kühlung, Gebäudehülle, Racks und Verkabelung (Neubau) | Ja, 670,56 Mio. USD im Jahr 2025 | Kern der Anlagenebene |
| Modernisierung und Nachrüstung laufender Hallen | Ja, 76,44 Mio. USD im Jahr 2025 | Gleiche Ausrüstung, gekauft für bestehende Standorte |
| Server, Speicher, Switches | Nein | IT-Position des Rechenzentrumsmarkts Chile |
| Seekabel und Anlandestationen | Nein | Telekommunikationsinfrastruktur |
| Colocation-Mieten, Strom | Nein | Betriebsumsatz, keine Infrastruktur |
Zu den Käufern innerhalb der Abgrenzung zählen Hyperscale-Cloud-Anbieter, Colocation- und Wholesale-Entwickler, Banken und Handelsunternehmen, Bergbaukonzerne mit eigenen Serverräumen vor Ort, Behörden sowie kleine und mittlere Unternehmen (KMU), die ihre eigenen Räume errichten.
Was treibt die Ausgaben für Rechenzentrumsinfrastruktur in Chile?
Drei chilespezifische Kräfte erklären den Großteil der 4,13 Mrd. USD an Neubauausgaben für Anlagen, die DC Market Insights für 2026–2030 im Markt für Rechenzentrumsinfrastruktur in Chile modelliert.
Der Anschlusspfad des Coordinador mit 1.381 MW bis 2030
Der Coordinador Eléctrico Nacional zählt in seiner im Oktober 2026 veröffentlichten langfristigen Nachfrageprojektion für 2026–2046 rund 398 MW Rechenzentrumsleistung im Jahr 2025 und rund 1.381 MW bis 2030, davon etwa 1.225 MW in der Metropolregion (Coordinador Eléctrico Nacional). Sein jährlicher Pfad mit 552 MW im Jahr 2026, 963 MW im Jahr 2028 und 1.281 MW im Jahr 2029 kommt einer Bauwarteschlange in Chile am nächsten. DC Market Insights setzt 60 % dieses Zubaus an, also 590 MW Anlagenleistung bis 2030; bei 8,50–9,61 Mio. USD je IT-MW ist das die mit Abstand größte Ausgabenquelle.
Die Cloud-Regionen von Microsoft mit 3,3 Mrd. USD und Amazon mit 4 Mrd. USD
Microsoft eröffnete Chile Central am 18. Juni 2025 an drei unabhängigen Standorten im Großraum Santiago und gibt an, rund 3,3 Mrd. USD direkt in Chile investiert zu haben; den erneuerbaren Strom liefert AES Andes (Microsoft). Amazon kündigte im Mai 2025 an, mehr als 4 Mrd. USD in eine AWS-Region mit drei Availability Zones bis Ende 2026 investieren zu wollen (Quelle: Amazon). Hyperscale- und Cloud-Rechenzentren entfallen deshalb auf 44,0 % der Infrastrukturausgaben 2025, also 328,68 Mio. USD.
Ley 21.663 macht digitale Infrastruktur zum wesentlichen Dienst
Das Rahmengesetz zur Cybersicherheit, Ley 21.663, am 8. April 2024 im Diario Oficial veröffentlicht, führt digitale Infrastruktur und IT-Dienstleistungen Dritter als wesentliche Dienste und verlangt Vorfallsmeldungen an das nationale Reaktionsteam innerhalb von 3 Stunden (Diario Oficial). Zusammen mit dem Datenschutzgesetz Ley 21.719, das am 1. Dezember 2026 in Kraft tritt (Quelle: Servicio de Impuestos Internos), drängt es Banken und öffentliche Stellen zu zertifizierten Tier-III- und Tier-IV-Hallen im Inland; die Ausgaben für Tier IV steigen um 12,00 % pro Jahr auf 417,43 Mio. USD im Jahr 2035.
Welche Trends verändern die Bauweise chilenischer Rechenzentren?
Zwei Planungsverschiebungen lenken im Markt für Rechenzentrumsinfrastruktur in Chile 2025 rund 188,05 Mio. USD an Kühlungs- und 307,47 Mio. USD an Elektroausgaben hin zu neuen Ausrüstungsentscheidungen.
Wasserfreie, luftgekühlte Kältemaschinen nach dem Urteil zu Cerrillos
Google beantragte 2022, bei seinem 200-Mio.-USD-Projekt in Cerrillos die wassergekühlten Kühltürme durch luftgekühlte Kältemaschinen zu ersetzen, und am 26. Februar 2024 hob das Segundo Tribunal Ambiental die Umweltgenehmigung des Projekts teilweise auf und ordnete an, die Auswirkungen auf den Grundwasserleiter Santiago Central zu prüfen (Quelle: Segundo Tribunal Ambiental). Der Nationale Rechenzentrumsplan setzt den Maßstab: Verdunstungskühlung verbraucht rund 1,8 Liter je kWh, während einige chilenische Standorte bereits 0,2 L/kWh erreichen (Quelle: Wissenschaftsministerium). DC Market Insights schätzt, dass mehr als 80 % des Kühlungswerts bei Neubauten in Santiago 2026 auf geschlossene Kreisläufe oder Luftkühlung entfallen.
Wholesale-Campus mit eigenen Umspannwerken in Lampa und Curauma
Entwickler erwerben das Hochspannungsfeld inzwischen als Teil des Campus: Das Finanzierungspaket von Scala Data Centers über 328 Mio. USD umfasst Curauma, Lampa, Huechuraba 2 und das Umspannwerk Nova Lampa, wobei 23 MW IT-Kapazität bereits vertraglich vergeben und weitere 30 MW gebucht sind (Quelle: InvestChile, Juli 2025). Umspannwerke auf dem Gelände erhöhen die Elektrokosten um rund 0,6 Mio. USD je IT-MW (Schätzung von DC Market Insights); das ist ein Grund, warum die elektrische Infrastruktur bis 2035 bei 41–42 % der Ausgaben bleibt.
Markthemmnisse: Was bremst Projekte für Rechenzentrumsinfrastruktur in Chile?
Zwei Engpässe kürzen den 983-MW-Pfad des Coordinador auf die 590 MW, die DC Market Insights bis 2030 modelliert; die Lücke entspricht rund 2,7 Mrd. USD an Ausgaben für Rechenzentrumsinfrastruktur in Chile.
Umspannwerkskapazität in Santiago und Anschlusszeiten
Rund 89 % der Leistung von 2030 auf dem Pfad des Coordinador liegen in der Metropolregion, überwiegend am Stadtrand, wo jeder Campus mit 50–100 MW eine eigene Transformatorengruppe und eigene Leitungsarbeiten benötigt. Chiles Netz ist groß, mit 39.647 MW installierter Leistung bei einer Spitzenlast von 13.110 MW (Quelle: Coordinador Eléctrico Nacional, Juni 2026), doch Anschlussarbeiten in Lampa, Quilicura und Pudahuel dauern zwei bis vier Jahre; ein Jahr Verzug bei 100 MW IT-Last verschiebt rund 0,87 Mrd. USD an Ausgaben.
Umweltgenehmigungen und das SEA-Kriterium für Rechenzentren
Der Servicio de Evaluación Ambiental (SEA) veröffentlichte im Januar 2026 sein erstes Bewertungskriterium für Rechenzentrumsprojekte, das für neue Einreichungen ab dem 25. Februar 2026 gilt (SEA). Es schafft klarere Regeln, verlangt aber auch mehr Gutachten zu Wasser, Lärm und Diesel-Notstrom; das Projekt in Cerrillos, 2019 mit 200 Mio. USD angekündigt, liegt seit dem Urteil vom Februar 2024 auf Eis, was DC Market Insights als Risiko von 12–24 Monaten für jeden umstrittenen Standort in Santiago wertet.
Wo liegen die Chancen bei der Rechenzentrumsinfrastruktur in Chile?
Zwei Chancen bringen dem Markt für Rechenzentrumsinfrastruktur in Chile bis 2035 rund 581 Mio. USD an jährlichen Ausgaben über dem Niveau von 2025.
Umbau des Santiagoer Bestands von 2013–2023 für dichte Racks
Chile verfügte 2013 über nur 35 MW Rechenzentrumsleistung und 2023 über 198 MW (Quelle: Wissenschaftsministerium), und der Großteil dieses Bestands wurde für Racks mit 5–8 kW ausgelegt. DC Market Insights schätzt, dass der Anteil der Modernisierungen an den Marktausgaben zwischen 2025 und 2035 von 10,23 % auf 32,40 % steigt, da Betreiber Stromschienen, größere USV-Blöcke, Rücktür- und Direct-to-Chip-Kühlung sowie tragfähigere Böden nachrüsten.
Campus in Valparaíso an der Route des Humboldt-Kabels
Google und Desarrollo País bauen Humboldt, die erste Kabelroute, die Südamerika direkt mit dem asiatisch-pazifischen Raum verbindet, von Valparaíso nach Australien (Quelle: Google, Januar 2024). Mit der Oracle-Cloud-Region Valparaíso (mehr als 100 Mio. USD, Quelle: InvestChile) und dem bereits bestehenden Campus Curauma von Scala steigen die Infrastrukturausgaben der Region Valparaíso von 67,23 Mio. USD im Jahr 2025 auf 224,18 Mio. USD im Jahr 2035.
Was kostet Rechenzentrumsinfrastruktur in Chile je MW?
DC Market Insights beziffert die Kosten für Rechenzentrumsinfrastruktur in Chile 2025 auf 8,50 Mio. USD je MW IT-Last, ohne Grundstück und Server, mit einem Anstieg auf 10,85 Mio. USD bis 2035.
| Jahr | Strom, Kühlung und Gebäudehülle (Mio. USD je IT-MW) | Racks und Verkabelung (Mio. USD je IT-MW) | Neubau gesamt (Mio. USD je IT-MW) | Modernisierung (Mio. USD je installiertem IT-MW und Jahr) |
|---|---|---|---|---|
| 2020 | 7,12 | 0,41 | 7,53 | 0,25 |
| 2025 | 8,05 | 0,45 | 8,50 | 0,30 |
| 2030 | 9,11 | 0,50 | 9,61 | 0,36 |
| 2035 | 10,30 | 0,55 | 10,85 | 0,42 |
Öffentliche Bezugswerte stecken den Rahmen ab: Das Paket von Scala über 328 Mio. USD für 53 MW vertraglich vergebene und gebuchte IT-Kapazität entspricht rund 6,19 Mio. USD je MW allein an Finanzierung (Quelle: InvestChile), und der Nationale Rechenzentrumsplan zählt 4,1 Mrd. USD in 30 Projekten bis 2028 (Quelle: Wissenschaftsministerium). Die erdbebensichere Auslegung nach chilenischer Bauordnung erhöht die Kosten der Gebäudehülle gegenüber einem Standort ohne Erdbebenanforderungen um rund 4–6 %, so eine Schätzung von DC Market Insights.
Welche Gesetze und Genehmigungsregeln gelten für den Bau von Rechenzentren in Chile?
Vier Instrumente prägen, wie der Markt für Rechenzentrumsinfrastruktur in Chile mit 747,00 Mio. USD im Jahr 2025 geplant und genehmigt wird.
- Ley 21.663 (Rahmengesetz zur Cybersicherheit, April 2024): Digitale Infrastruktur ist ein wesentlicher Dienst, Vorfallsmeldungen innerhalb von 3 Stunden und Aktualisierungen innerhalb von 72 Stunden, beaufsichtigt von der Agencia Nacional de Ciberseguridad (ANCI).
- Ley 21.719 (Gesetz zum Schutz personenbezogener Daten, veröffentlicht am 13. Dezember 2024): tritt am 1. Dezember 2026 in Kraft, schafft die Agencia de Protección de Datos Personales und erhöht die Anforderungen daran, wo und wie personenbezogene Daten gehostet werden (Quelle: Servicio de Impuestos Internos).
- Das SEA-Bewertungskriterium für Rechenzentrumsprojekte, seit dem 25. Februar 2026 in Kraft, legt fest, was das System der Umweltverträglichkeitsprüfung zu Wasser, Energie, Lärm und Notstromerzeugung erwartet (Quelle: SEA).
- Nationaler Rechenzentrumsplan 2024–2030 (Wissenschaftsministerium): zielt auf eine nachhaltige, wassereffiziente Branche und erwartet, dass sie sich in fünf Jahren verdreifacht.
Betreiber planen außerdem nach den Tier-III- und Tier-IV-Topologien des Uptime Institute, nach ANSI/TIA-942 und nach der chilenischen Erdbebennorm NCh433, die DC Market Insights der Position für Tief- und Hochbau zurechnet.
DC Exclusive: Tracker der Netzanschluss-Pipeline in Chile: von 398 MW auf 1.381 MW, 7 benannte Projekte
Dieser Tracker ist ein Modell von DC Market Insights: Er vergleicht den Anschlusspfad des Coordinador mit einem geschätzten realisierten DCMI-Pfad und bewertet die Differenz anhand von 14 Eingangsgrößen; der modellierte Pfad fügt von 2026 bis 2030 590 MW Anlagenleistung hinzu, was geschätzten 4,13 Mrd. USD an Rechenzentrumsinfrastruktur in Chile entspricht.
| Jahr | Pfad des Coordinador (MW) | Realisierter DCMI-Pfad (MW) | Realisierter IT-Zubau (MW) | Neubauausgaben (Mio. USD) |
|---|---|---|---|---|
| 2025 | 398 | 398 | 80,00 | 670,56 |
| 2026 | 552 | 503 | 77,78 | 693,59 |
| 2027 | 642 | 613 | 81,48 | 760,34 |
| 2028 | 963 | 733 | 88,89 | 829,96 |
| 2029 | 1.281 | 858 | 92,59 | 885,21 |
| 2030 | 1.381 | 988 | 96,30 | 960,47 |
Benannte Projekte hinter dem Pfad: Microsoft Chile Central (rund 3,3 Mrd. USD, seit Juni 2025 in Betrieb), die AWS-Region Südamerika (Chile) (mehr als 4 Mrd. USD, geplant bis Ende 2026), Oracle Valparaíso (mehr als 100 Mio. USD), die Campus Curauma, Lampa und Huechuraba 2 von Scala (328 Mio. USD Finanzierung), Google Cerrillos (200 Mio. USD, seit 2024 auf Eis), die von Entel übernommenen Standorte von Equinix in Santiago (rund 735 Mio. USD für fünf Standorte in Chile und Peru, abgeschlossen im Mai 2022) und der Campus Quilicura von Ascenty. Ausgaben 2025 nach Region und Infrastrukturtyp:
| Region | Elektrik (Mio. USD) | Mechanik und Kühlung (Mio. USD) | Tief-, Hoch- und Ausbau (Mio. USD) | Racks, Verkabelung und physisches Netzwerk (Mio. USD) |
|---|---|---|---|---|
| Metropolregion Santiago | 264,43 | 161,72 | 179,17 | 37,10 |
| Region Valparaíso | 27,67 | 16,92 | 18,75 | 3,88 |
| Nordchile | 7,69 | 4,70 | 5,21 | 1,08 |
| Zentral-Süd-Chile | 6,15 | 3,76 | 4,17 | 0,86 |
| Südchile | 1,54 | 0,94 | 1,04 | 0,22 |
Welche Segmente der Rechenzentrumsinfrastruktur in Chile tragen den Wert?
Die elektrische Infrastruktur trägt mit 307,47 Mio. USD bzw. 41,16 % des Marktes für Rechenzentrumsinfrastruktur in Chile 2025 den größten Wert, während Modernisierungen und Nachrüstungen mit 20,68 % pro Jahr das am schnellsten wachsende Segment sind.
Nach Infrastrukturtyp: Elektrik hält 41,16 %
| Infrastrukturtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 307,47 | 41,16 % | 652,10 | 7,81 % |
| Mechanik und Kühlung | 188,05 | 25,17 % | 408,27 | 8,06 % |
| Tief-, Hoch- und Ausbau | 208,33 | 27,89 % | 382,75 | 6,27 % |
| Racks, Verkabelung und physisches Netzwerk | 43,14 | 5,78 % | 102,92 | 9,08 % |
Die Kühlausrüstung allein wird im Markt für Rechenzentrumskühlung in Chile bewertet; die Mechanik-Position hier umfasst zusätzlich Rohrleitungen, Pumpen und Montageleistungen.
Nach Projekttyp: Modernisierungen wachsen um 20,68 % pro Jahr
| Projekttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Neubau | 670,56 | 89,77 % | 1.045,13 | 4,54 % |
| Modernisierungen und Nachrüstungen | 76,44 | 10,23 % | 500,92 | 20,68 % |
Nach Rechenzentrumstyp: Colocation und Wholesale steigen auf 42,0 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Hyperscale und Cloud | 328,68 | 44,0 % | 711,18 | 8,02 % |
| Colocation und Wholesale | 268,92 | 36,0 % | 649,34 | 9,22 % |
| Unternehmen und Behörden | 149,40 | 20,0 % | 185,53 | 2,19 % |
Nach Tier-Einstufung: Tier IV legt durch Ley 21.663 zu
| Tier-Einstufung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Tier III | 522,90 | 70,0 % | 1.020,39 | 6,91 % |
| Tier IV | 134,46 | 18,0 % | 417,43 | 12,00 % |
| Tier I und II | 89,64 | 12,0 % | 108,22 | 1,90 % |
Welche chilenische Region führt bei den Ausgaben für Rechenzentrumsinfrastruktur, und welche wächst am schnellsten?
Die Metropolregion Santiago führt den Markt für Rechenzentrumsinfrastruktur in Chile mit 642,42 Mio. USD bzw. 86,0 % der Ausgaben 2025 an, und die Region Valparaíso wächst mit 12,80 % pro Jahr am schnellsten auf 224,18 Mio. USD im Jahr 2035.
Metropolregion Santiago
In Santiago befindet sich der Großteil der 22 vom Wissenschaftsministerium gezählten Anlagen in Betrieb sowie rund 1.225 MW des Pfades des Coordinador für 2030; die Ausgaben wachsen um 6,77 % pro Jahr auf 1,24 Mrd. USD im Jahr 2035, da Lampa, San Bernardo und Colina die neuen Campus aufnehmen.
Region Valparaíso
Valparaíso wächst von 67,23 Mio. USD auf 224,18 Mio. USD und hebt seinen Anteil von 9,0 % auf 14,5 %, getragen von der Humboldt-Anlandung, der Oracle-Region Valparaíso und dem Campus Curauma von Scala; der Coordinador verortet dort bis 2030 rund 155 MW.
Nordchile
Antofagasta und der Bergbaunorden geben 2025 18,68 Mio. USD aus, mit einem Wachstum von 9,52 % pro Jahr, überwiegend für Edge- und Unternehmensräume neben Solarparks, die 30,7 % der nationalen Kapazität stellen (Quelle: Coordinador Eléctrico Nacional, August 2025).
Zentral-Süd-Chile
Concepción und der Biobío-Korridor geben 2025 14,94 Mio. USD aus, mit einem Anstieg von 7,54 % pro Jahr durch Räume von Universitäten, Häfen und der Forstwirtschaft.
Südchile
Puerto Montt und der äußerste Süden geben 2025 3,74 Mio. USD aus, mit einem Wachstum von 7,54 % pro Jahr; kühle Luft und Windkraft ziehen Vorhaben an, doch lange Glasfaserstrecken halten die Volumina klein.
Welche Kommunen in Santiago und welche Städte in Chile beherbergen die meiste Rechenzentrumsinfrastruktur?
Quilicura ist mit 149,40 Mio. USD im Jahr 2025 der größte Standort für Rechenzentrumsinfrastruktur in Chile, und Valparaíso und Curauma ist mit 12,80 % pro Jahr der am schnellsten wachsende große Standort.
| Rang | Standort | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|---|
| 1 | Quilicura | Metropolregion Santiago | 149,40 | 231,91 | 4,50 % |
| 2 | Lampa | Metropolregion Santiago | 104,58 | 247,37 | 8,99 % |
| 3 | Weitere Kommunen in Santiago | Metropolregion Santiago | 97,11 | 139,14 | 3,66 % |
| 4 | Pudahuel | Metropolregion Santiago | 89,64 | 170,06 | 6,61 % |
| 5 | San Bernardo | Metropolregion Santiago | 74,70 | 170,06 | 8,57 % |
| 6 | Valparaíso und Curauma | Valparaíso | 67,23 | 224,18 | 12,80 % |
| 7 | Huechuraba | Metropolregion Santiago | 59,76 | 108,22 | 6,12 % |
| 8 | Colina | Metropolregion Santiago | 44,82 | 108,22 | 9,22 % |
| 9 | Cerrillos | Metropolregion Santiago | 22,41 | 61,84 | 10,68 % |
| 10 | Antofagasta | Nordchile | 18,68 | 46,38 | 9,52 % |
| 11 | Concepción | Zentral-Süd-Chile | 14,94 | 30,92 | 7,54 % |
| 12 | Puerto Montt und weitere Städte im Süden | Südchile | 3,74 | 7,73 | 7,54 % |
Lampa überholt Quilicura bis 2035 mit 247,37 Mio. USD gegenüber 231,91 Mio. USD, weil der 120-MW-Campus von Scala in Lampa und sein Umspannwerk Nova Lampa dem Standort den größten Einzelanschluss des Landes verschaffen.
Wie könnte die Prognose für die Rechenzentrumsinfrastruktur in Chile bis 2035 auseinanderlaufen?
Der Wert des Marktes für Rechenzentrumsinfrastruktur in Chile im Jahr 2035 reicht von 1,24 Mrd. USD bis 1,81 Mrd. USD um das Basisszenario von 1,55 Mrd. USD, je nachdem, wie viel des Pfades des Coordinador unter Spannung geht.
| Szenario | Annahme | 2035 (Mio. USD) |
|---|---|---|
| Niedrig | 40 % des Zubaus des Coordinador 2026–2030 unter Spannung; Fertigstellungen nach 2030 um 20 % niedriger | 1.237,13 |
| Basis | 60 % unter Spannung; 988 MW installiert im Jahr 2030 und 1.663 MW im Jahr 2035 | 1.546,04 |
| Hoch | 85 % unter Spannung; Fertigstellungen nach 2030 um 15 % höher | 1.808,56 |
Welche Anbieter führen bei der Rechenzentrumsinfrastruktur in Chile?
Schneider Electric führt die Lieferungen für Rechenzentrumsinfrastruktur in Chile mit rund 13 % der Ausgaben 2025 an, und die fünf größten Anbieter halten rund 44 % (Einschätzung von DC Market Insights auf Basis von Referenzen der installierten Basis und lokalen Servicenetzen).
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Legrand
- Rittal
- Johnson Controls
- Trane Technologies
- Carrier
- Daikin
- Stulz
- Caterpillar
- Cummins
- Huawei Digital Power
Entwickler und Eigentümer wie Microsoft, AWS, Google, Oracle, Equinix, Scala Data Centers, Ascenty, EdgeConneX und Sonda kaufen über Generalunternehmer ein und geben die Marken vor; Equinix zahlte 2022 rund 735 Mio. USD für fünf Rechenzentren von Entel (Quelle: Equinix). Die regionale Kühlungsnachfrage für dieselben Gebäude behandelt der Markt für Rechenzentrumskühlung in Lateinamerika.
Welche datierten Ereignisse seit 2024 prägen den Bau von Rechenzentren in Chile?
Sechs datierte Ereignisse seit 2024 bestimmen die Baukurve 2026–2030 des Marktes für Rechenzentrumsinfrastruktur in Chile.
- Im Februar 2024 hob das Segundo Tribunal Ambiental die Umweltgenehmigung für das Rechenzentrum von Google in Cerrillos teilweise auf (Quelle: Segundo Tribunal Ambiental).
- Im April 2024 erklärte Ley 21.663 digitale Infrastruktur zum wesentlichen Dienst (Quelle: Diario Oficial).
- Im Mai 2025 kündigte Amazon mehr als 4 Mrd. USD für eine AWS-Region in Chile an (Quelle: Amazon).
- Im Juni 2025 eröffnete Microsoft Chile Central mit rund 3,3 Mrd. USD an Investitionen (Quelle: Microsoft).
- Im Februar 2026 trat das SEA-Bewertungskriterium für Rechenzentren in Kraft (Quelle: SEA).
- Im Oktober 2026 projizierte der Coordinador rund 1.381 MW Rechenzentrumsleistung bis 2030 (Quelle: Coordinador Eléctrico Nacional).
Methodik: Wie das Chile-Modell Netz-Megawatt in Infrastrukturausgaben umrechnet
Das Modell rechnet 1.663 MW chilenische Anlagenleistung im Jahr 2035 bei einer geplanten Power Usage Effectiveness (PUE) von 1,35 in 1.231,85 MW IT-Last um, bepreist jedes neue und jedes installierte Megawatt und ergibt 747,00 Mio. USD im Jahr 2025 und 1,55 Mrd. USD im Jahr 2035.
- Kapazität: 198 MW Anlagenleistung im Jahr 2023 (Wissenschaftsministerium), 398 MW im Jahr 2025 (Coordinador), 988 MW im Jahr 2030 (60 % des Zubaus des Coordinador) und 1.663 MW im Jahr 2035; neue Kapazität wird je zur Hälfte im Fertigstellungsjahr und im Vorjahr verbucht.
- Stückwerte: Strom, Kühlung und Gebäudehülle 8,05 Mio. USD je IT-MW im Jahr 2025 (+2,5 % pro Jahr), Racks und Verkabelung 0,45 Mio. USD (+2 %), Modernisierungen 0,30 Mio. USD je installiertem IT-MW und Jahr (+3,5 %), jeweils Schätzungen von DC Market Insights.
- Aufteilungen: Elektrik 43 %, Mechanik 26 % und Tief- und Hochbau 31 % des Anlagenwerts im Neubau; Modernisierungen 45/30/15/10 auf die vier Typen; die Regionen folgen dem Anteil der Metropolregion von 89 % laut Coordinador für 2030.
Drei Plausibilitätsgrenzen: (1) 988 MW installiert im Jahr 2030 entsprechen 72 % des 1.381-MW-Pfades des Coordinador (Obergrenze); (2) 4,13 Mrd. USD an Neubauausgaben für Anlagen 2026–2030 sind 56 % der 7,3 Mrd. USD, die allein Microsoft und Amazon angekündigt haben und die auch Server und Grundstücke abdecken (Obergrenze); (3) die Neubauausgaben 2025 von 670,56 Mio. USD übersteigen ein Fünftel der 2,9 Mrd. USD an Projekten in Ausführung, die das Wissenschaftsministerium zählt (Untergrenze). Das vollständige Vorgehen beschreibt unsere Forschungsmethodik.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthalten, nicht enthalten und wie die Segmente zusammenhängen
- 1.3Abgrenzung zum Rechenzentrumsmarkt Chile
- 1.4Warum Schätzungen voneinander abweichen
- 02Zusammenfassung
- 2.1Marktüberblick 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Kernaussagen
- 03Marktdynamik
- 3.1Treiber: Der Anschlusspfad des Coordinador mit 1.381 MW bis 2030
- 3.2Treiber: Die Cloud-Regionen von Microsoft mit 3,3 Mrd. USD und Amazon mit 4 Mrd. USD
- 3.3Treiber: Ley 21.663 macht digitale Infrastruktur zum wesentlichen Dienst
- 3.4Trend: Wasserfreie, luftgekühlte Kältemaschinen nach dem Urteil zu Cerrillos
- 3.5Trend: Wholesale-Campus mit eigenen Umspannwerken in Lampa und Curauma
- 3.6Hemmnis: Umspannwerkskapazität in Santiago und Anschlusszeiten
- 3.7Hemmnis: Umweltgenehmigungen und das SEA-Kriterium für Rechenzentren
- 3.8Chance: Umbau des Santiagoer Bestands von 2013–2023 für dichte Racks
- 3.9Chance: Campus in Valparaíso an der Route des Humboldt-Kabels
- 04Preisanalyse
- 4.1Anlagenkosten je IT-MW 2020, 2025, 2030 und 2035
- 4.2Modernisierungskosten je installiertem IT-MW und Jahr
- 4.3Öffentliche Preisbezugswerte
- 05Gesetze und Genehmigungsregeln
- 5.1Ley 21.663 Rahmengesetz zur Cybersicherheit
- 5.2Ley 21.719 Gesetz zum Schutz personenbezogener Daten
- 5.3SEA-Bewertungskriterium für Rechenzentren
- 5.4Nationaler Rechenzentrumsplan 2024–2030
- 5.5Tier-Topologien, ANSI/TIA-942 und NCh433
- 06DC Exclusive: Tracker der Netzanschluss-Pipeline in Chile
- 6.1Pfad des Coordinador vs. realisierter DCMI-Pfad, 2025–2030
- 6.27 benannte Projekte
- 6.3Matrix Region × Infrastrukturtyp, 2025
- 07Marktsegmentierung
- 7.1Nach Infrastrukturtyp: Elektrische Infrastruktur, Mechanik und Kühlung, Tief-, Hoch- und Ausbau, Racks, Verkabelung und physisches Netzwerk
- 7.2Nach Projekttyp: Neubau, Modernisierungen und Nachrüstungen
- 7.3Nach Rechenzentrumstyp: Hyperscale und Cloud, Colocation und Wholesale, Unternehmen und Behörden
- 7.4Nach Tier-Einstufung: Tier III, Tier IV, Tier I und II
- 08Regionale Einblicke
- 8.1Metropolregion Santiago
- 8.2Region Valparaíso
- 8.3Nordchile
- 8.4Zentral-Süd-Chile
- 8.5Südchile
- 09Standortanalyse
- 9.1Quilicura, Lampa, weitere Kommunen in Santiago, Pudahuel, San Bernardo, Valparaíso und Curauma
- 9.2Huechuraba, Colina, Cerrillos, Antofagasta, Concepción, Puerto Montt und weitere Städte im Süden
- 10Prognoseszenarien
- 10.1Niedriges, Basis- und hohes Szenario bis 2035
- 11Wettbewerbsanalyse
- 11.1Schneider Electric, Vertiv, ABB, Eaton, Siemens
- 11.2Legrand, Rittal, Johnson Controls, Trane Technologies, Carrier
- 11.3Daikin, Stulz, Caterpillar, Cummins, Huawei Digital Power
- 11.4Anbieterkonzentration, 2025
- 12Aktuelle Entwicklungen
- 12.1Datierte Ereignisse, Februar 2024 bis Oktober 2026
- 13Methodik
- 13.1Kapazitätsbasis und PUE-Umrechnung
- 13.2Stückwerte und Aufteilungen
- 13.3Drei Plausibilitätsgrenzen
- Abb. 1Größe des Marktes für Rechenzentrumsinfrastruktur in Chile, 2020–2035 (Mio. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich der Abgrenzung
- Tabelle 3Anlagenkosten je IT-MW, 2020–2035
- Tabelle 4Pfad des Coordinador vs. realisierter DCMI-Pfad, 2025–2030
- Tabelle 5Region × Infrastrukturtyp, 2025
- Tabelle 6Nach Infrastrukturtyp
- Tabelle 7Nach Projekttyp
- Tabelle 8Nach Rechenzentrumstyp
- Tabelle 9Nach Tier-Einstufung
- Tabelle 10Die 12 größten Standorte
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020–2024
- Basisjahr2025
- Prognosezeitraum2026–2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
797,21 Mio. USD im Jahr 2026, 6,72 % mehr als 747,00 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Bis 2035 soll der Markt 1,55 Mrd. USD erreichen, eine CAGR von 7,54 % ab 2025.
Um 7,54 % pro Jahr von 2025 bis 2035, nach 47,90 % pro Jahr von 2020 bis 2025, weil die installierte Rechenzentrumsleistung von 198 MW im Jahr 2023 auf rund 398 MW im Jahr 2025 stieg und auf dem Pfad des Coordinador Eléctrico Nacional weiter zunimmt.
Rund 398 MW im Jahr 2025 laut Coordinador Eléctrico Nacional, der bis 2030 rund 1.381 MW identifiziert. DC Market Insights modelliert 988 MW installierte Leistung im Jahr 2030 und unterstellt, dass 60 % des geplanten Zubaus rechtzeitig unter Spannung gehen.
8,50 Mio. USD je MW IT-Last im Jahr 2025 für Strom, Kühlung, Gebäudehülle, Racks und Verkabelung, ohne Grundstück und Server, mit einem Anstieg auf 10,85 Mio. USD bis 2035 (Schätzung von DC Market Insights).
Die elektrische Infrastruktur mit 307,47 Mio. USD bzw. 41,16 % der Ausgaben 2025, weil jede Halle Umspannwerke auf dem Gelände, Schaltanlagen, USV-Systeme und Diesel-Notstrom benötigt. Modernisierungen und Nachrüstungen wachsen mit 20,68 % pro Jahr am schnellsten.
Die Metropolregion Santiago mit 642,42 Mio. USD bzw. 86,0 % der Ausgaben 2025, angeführt von Quilicura, Lampa und Pudahuel. Die Region Valparaíso wächst an der Route des Humboldt-Kabels mit 12,80 % pro Jahr am schnellsten.
Schneider Electric führt mit rund 13 % der Ausgaben 2025, und die fünf größten Anbieter, zusammen mit Vertiv, ABB, Eaton und Siemens, halten rund 44 % (Einschätzung von DC Market Insights). Microsoft, AWS, Google, Oracle, Equinix und Scala Data Centers sind die wichtigsten Käufer.
Vier Instrumente: Ley 21.663 (April 2024) macht digitale Infrastruktur zum wesentlichen Dienst, Ley 21.719 schützt personenbezogene Daten ab dem 1. Dezember 2026, das SEA-Kriterium für Rechenzentren gilt seit dem 25. Februar 2026, und der Nationale Rechenzentrumsplan läuft bis 2030.
Die 747,00 Mio. USD im Jahr 2025 umfassen nur die Anlagenebene: Strom, Kühlung, Gebäudehülle, Racks und Verkabelung. Der Rechenzentrumsmarkt Chile zählt zusätzlich Server, Speicher, Netzwerktechnik und Dienstleistungen in denselben Gebäuden.
Die 797,21 Mio. USD im Jahr 2026 sind der Wert von DC Market Insights nur für die Anlagenebene, wobei 60 % des Kapazitätspfades des Coordinador rechtzeitig gebaut werden. Schätzungen, die IT-Hardware, Grundstücke oder den vollständigen 1.381-MW-Pfad einbeziehen, fallen höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.