
Markt für Rechenzentren in Thailand: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren in Thailand: 2025 lag das Marktvolumen bei USD 1,950.0 Mio.; bis 2035 soll es bei einer CAGR von 25.05 % auf USD 18.20 Mrd. steigen. Auf Bangkok Metropolitan Region entfallen 63.4% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Markttreiber
- 04Markttrends
- 05EEC-Industriegebiete: Nachfrage und Angebot
- 06Marktherausforderungen
- 07Marktchancen
- 08Preisanalyse
- 09Regulierung
- 10Marktsegmentierung
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Regionale Analyse
- Bangkok Metropolitan Region63.4%
- Eastern Economic Corridor27.9%
- Other Central and Eastern Provinces5%
- North, Northeast and South3.7%
Vollständige Analyse
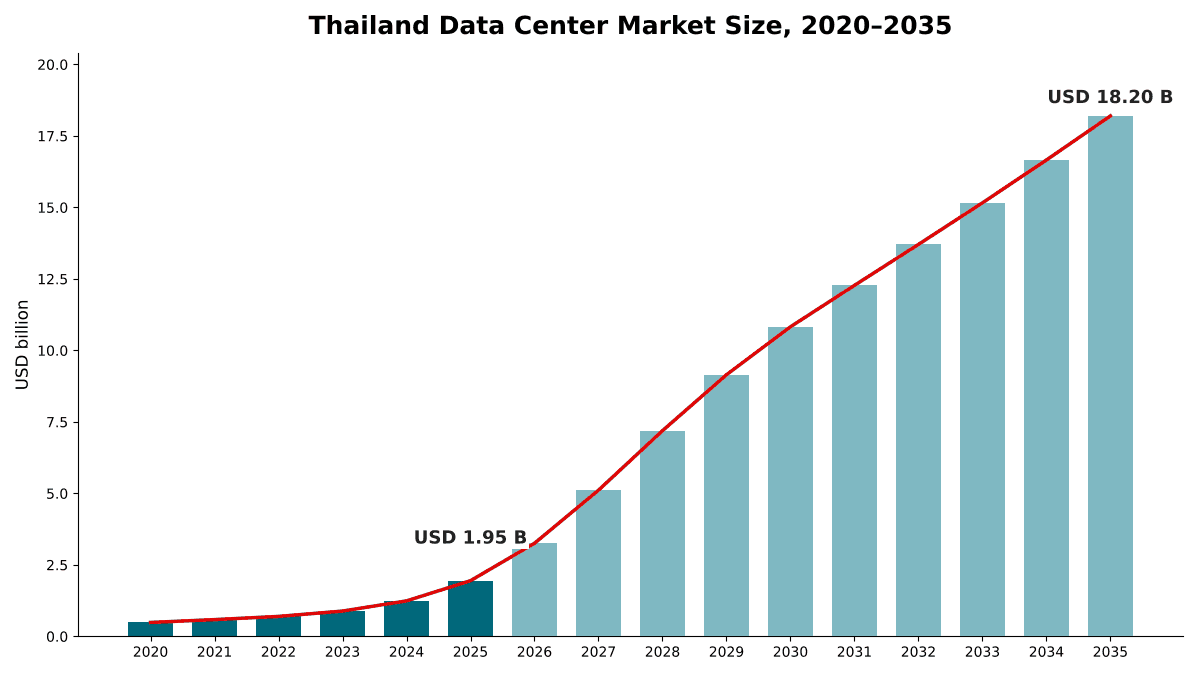
Der Markt für Rechenzentren in Thailand hat 2026 einen Wert von 3,26 Mrd. USD und soll bis 2035 auf 18,20 Mrd. USD steigen, nach 1,95 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 25,05 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Sprung um 67,3 % im Jahr 2026 ist ein Bau-Effekt und keine Nachfrageprognose: Das Thailand Board of Investment (BOI) erhielt 2025 Anträge für Rechenzentren über 728 Mrd. THB aus 36 Projekten, wie die Investitionsmitteilung des BOI für 2025 zeigt, und rund 170 MW dieser Hallen werden 2026 fertig, gegenüber 95 MW im Jahr 2025. Der Markt umfasst die Ausgaben in thailändischen Rechenzentren für IT-Infrastruktur, Stromversorgung, Kühlung und Bau. Die Herleitung für 2025: 95 MW Fertigstellungen zu 6,37 Mio. USD pro MW in konventionellen Hallen und 9,13 Mio. USD pro MW in KI-Hallen ergeben zusammen mit der Erneuerung des Bestands 1,09 Mrd. USD an Facility-Ausgaben; die IT-Ausstattung von rund 63 MW neu belegter Hallen bringt 326,54 Mio. USD hinzu, und die IT-Erneuerung auf einer belegten Basis von etwa 314 MW weitere 529,54 Mio. USD. Hyperscale- und Cloud-Hallen wachsen mit 29,95 % pro Jahr am schnellsten, weil Amazon Web Services (AWS) und Google bereits thailändische Cloud-Regionen betreiben. Unter den Regionen wächst der Eastern Economic Corridor (EEC) mit 31,88 % pro Jahr am stärksten, da sechs namentlich bekannte Campus-Projekte mit 100 MW oder mehr in Chonburi und Chachoengsao liegen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren in Thailand 2026?
DC Market Insights beziffert den Markt für Rechenzentren in Thailand 2026 auf 3,26 Mrd. USD, 67,3 % mehr als die 1,95 Mrd. USD des Jahres 2025, weil die vom BOI genehmigten Campus-Projekte vom Spatenstich in den Ausbau übergehen.
- Marktgröße 2025: 1,95 Mrd. USD (Schätzung von DC Market Insights).
- Marktgröße 2026: 3,26 Mrd. USD.
- Marktgröße 2030: 10,83 Mrd. USD.
- Marktgröße 2035: 18,20 Mrd. USD.
- CAGR 2025-2035: 25,05 % im Basisszenario, 20,57 % im unteren und 27,60 % im oberen Szenario.
- Größte Komponente: IT-Infrastruktur mit 51,1 % des Werts 2025.
- Am schnellsten wachsender Rechenzentrumstyp: Hyperscale und Cloud mit 29,95 % pro Jahr.
- Führende Region: Bangkok Metropolitan Region mit 63,4 % des Werts 2025.
- Am schnellsten wachsende Region: Eastern Economic Corridor mit 31,88 % pro Jahr und 47,5 % des Markts bis 2035.
- Größte angekündigte Pipeline: mit DAMAC verbundene Unternehmen, 484 MW von 1.512 MW in elf namentlich bekannten Projekten.
Kernaussagen: Was sollten Käufer und Investoren aus dem thailändischen Ausbau mitnehmen?
- Das Wachstum erreicht 2026 mit 67,3 % und 2027 mit 57,0 % seinen Höhepunkt (Schätzung von DC Market Insights), weil die BOI-Genehmigungen von 2025 in diesen Jahren gebaut werden.
- Der EEC überholt Bangkok vor 2035 und steigt von 27,9 % auf 47,5 % des Markts, weil die Industriegebiete im EEC Grundstücke für 100 MW bieten.
- Strom ist die entscheidende Grenze: Das EEC Office plant mit rund 3.800 MW, während die Nachfrage nach seinen Angaben 10.000 MW übersteigen könnte.
Zusammenfassung: Warum steigen die Ausgaben für Rechenzentren in Thailand 2026 um 67 %?
Der Markt für Rechenzentren in Thailand hatte 2020 einen Wert von 487,63 Mio. USD, erreichte 2025 1,95 Mrd. USD und soll bis 2035 auf 18,20 Mrd. USD wachsen, mit einer CAGR von 25,05 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentren Thailand 2025 | 1,95 Mrd. USD |
| Marktgröße Rechenzentren Thailand 2026 | 3,26 Mrd. USD |
| Markt für Rechenzentren in Thailand, CAGR | 25,05 % |
| Marktgröße Rechenzentren Thailand 2035 | 18,20 Mrd. USD |
Zwischen 2020 und 2025 wuchs der Markt für Rechenzentren in Thailand um 31,91 % pro Jahr, und 2025 legte er im Modell von DC Market Insights um 56,9 % gegenüber 2024 zu, als die AWS-Cloud-Region startete und neu genehmigte Campus-Projekte in die Bauphase gingen. Nach dem Höhepunkt 2026-2027 sinkt das Wachstum bis 2035 unter 10 % pro Jahr.
Die betriebsbereite Kapazität lag 2024 landesweit bei etwa 350 MW, und die angekündigte Pipeline erreicht 2,87 GW, also etwa 2,5 GW IT-Last, so ein juristisches Briefing auf Mondaq. Das Modell stellt zwischen 2026 und 2030 1.900 MW fertig, womit die gebaute Kapazität Ende 2030 bei rund 2.347 MW und Ende 2035 bei 5.147 MW liegt.
Marktabgrenzung: Wo enden die Ausgaben für Rechenzentren in Thailand und wo beginnen Colocation- oder Cloud-Umsätze?
Der Markt für Rechenzentren in Thailand umfasst die jährlichen Ausgaben für Bau, Ausstattung und Erneuerung von Rechenzentren auf thailändischem Boden, bewertet in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf 1,95 Mrd. USD.
Enthalten. IT-Infrastruktur (Server, Speicher, Netzwerkausrüstung, Racks und Verkabelung), Stromversorgungslösungen (Schaltanlagen, Transformatoren, Systeme zur unterbrechungsfreien Stromversorgung (USV), Batterien und Generatoren), Kühlsysteme (Kältemaschinen, Lüftungsgeräte und Flüssigkeitskühlung) sowie allgemeiner Bau (Rohbau, Innenausbau, Brandschutz und Sicherheit). Erfasst werden alle Anlagentypen, auch Edge- und Moduleinheiten.
Nicht enthalten. Grundstücke, netzseitige Anlagen der Versorger und Anlagen zur Erzeugung erneuerbarer Energie, Seekabel und Anlandestationen, Softwarelizenzen, Umsätze aus Colocation- und Cloud-Diensten, Strom- und Betriebskosten.
Wie die Segmente zusammenpassen. Der Facility-Teil des Markts (Stromversorgung, Kühlung, Bau und IT-Netzwerkinfrastruktur) entspricht dem Thailand Data Center Infrastructure Market von DC Market Insights; Ausstattung und Erneuerung der IT-Geräte ergänzen die Summe. Jede Aufteilung schneidet dieselbe Gesamtsumme neu. Die Grenze zum globalen Bericht Data Center Market ist geografisch: Dieser Bericht zählt nur Hallen in Thailand (etwa 0,3 % der weltweiten Ausgaben 2025, Schätzung von DC Market Insights); KI-Hallen werden im Bericht Thailand AI Data Center Market im Detail behandelt.
Markttreiber: Warum reichen Investoren Rechenzentrumsanträge über 728 Mrd. THB in Thailand ein?
BOI-Anträge über 728 Mrd. THB im Jahr 2025, Hyperscale-Cloud-Regionen und die staatliche Cloud-Politik treiben den Markt für Rechenzentren in Thailand, für den DC Market Insights 2026 ein Wachstum von 67,3 % erwartet.
BOI-Anträge über 728 Mrd. THB aus 2025 werden zu Baustellen
Nach Angaben des BOI zog allein das Rechenzentrumsgeschäft im ersten Halbjahr 2025 Anträge über 521,2 Mrd. THB aus 28 Projekten an, und im Mai und Juni 2025 genehmigte das Gremium sechs Projekte im Wert von 115,4 Mrd. THB (3,57 Mrd. USD) mit einer gemeinsamen IT-Last von rund 740 MW. Im November 2025 folgten vier weitere Projekte über zusammen 100 Mrd. THB (3,1 Mrd. USD), wie die Genehmigungsmitteilung des BOI vom November 2025 festhält, und die Sitzung im Januar 2026 billigte laut einem Briefing von Fangda Partners sieben weitere Projekte über rund 96 Mrd. THB (etwa 3,1 Mrd. USD), darunter True IDC, GSA Data Center und Stellar DC. Colocation hält im Modell von DC Market Insights 46,2 % des Werts 2025.
Zwei aktive Hyperscale-Cloud-Regionen und eine dritte in Planung verankern die Nachfrage
Laut einer Pressemitteilung von Amazon startete AWS im Januar 2025 seine Region Asia Pacific (Thailand) mit drei Availability Zones und plant Investitionen von mehr als 5 Mrd. USD in Thailand. Google eröffnete im Januar 2026 seine Cloud-Region Bangkok mit drei Zonen als wichtigen Schritt seiner Investition von 1 Mrd. USD in die digitale Infrastruktur Thailands, zu der laut Google vom September 2024 auch ein Rechenzentrum in Chonburi gehört. Microsoft hat erklärt, dass True IDC, Teil der CP Group, seine geplante thailändische Cloud-Region in einer auf bis zu 60 MW erweiterbaren Anlage beherbergen wird. Hyperscale- und Cloud-Rechenzentren halten 30,5 % des Werts 2025 und wachsen nach Schätzungen von DC Market Insights um 29,95 % pro Jahr.
Cloud-First-Politik verfünffacht die staatlichen Cloud-Budgets
Das Budget für die Beschaffung staatlicher Cloud-Dienste wurde im Haushaltsjahr 2025 im Rahmen der Cloud-First-Politik der Regierung auf 1 Mrd. THB festgelegt, nach 200 Mio. THB im Jahr 2024, berichtete die Bangkok Post. Regierung und öffentlicher Sektor stehen im Modell von DC Market Insights für 229,76 Mio. USD der Rechenzentrumsausgaben 2025, also 11,8 % der Gesamtsumme.
Markttrends: Wie verändern sich Größe und Stromversorgung neuer Rechenzentren in Thailand?
Größere Campus-Projekte, KI-Hallen und die Verlagerung neuer Bauten in den EEC verändern den Markt für Rechenzentren in Thailand: DC Market Insights schätzt, dass der KI-Anteil an neuer Kapazität von 24 % im Jahr 2025 auf 50 % im Jahr 2035 steigt.
Campus-Angebote wachsen von 12-20 MW auf 100 MW
Ein Siemens-Manager sagte Nation Thailand, die meisten Ausschreibungen hätten früher im Bereich von 12-20 MW gelegen, inzwischen erreichten Angebote 100 MW. Die BOI-Genehmigungen bestätigen das: Nach Angaben des BOI erhielt Skyline Data Center and Cloud Services die Genehmigung für ein Projekt über 46 Mrd. THB mit 200 MW IT-Last in Chachoengsao und Bridge Data Centres für ein Projekt über 24,6 Mrd. THB mit 134 MW IT-Last in Chonburi, beide im Mai 2026. Tier-IV-Anlagen wachsen im Modell von DC Market Insights um 29,51 % pro Jahr und damit am schnellsten unter den Tiers, weil große Campus-Projekte für Hyperscale-Mieter ausgelegt werden.
KI-Hallen wechseln vom Pilotbetrieb zur Hyperscale-Größe
Nach eigenen Angaben eröffnete True IDC im Mai 2025 in Bangkok das erste KI-Hyperscale-Rechenzentrum Thailands mit über 20 Megawatt Leistung für GPU-Workloads (Grafikprozessoren) und begann im April 2026 mit dem Bau eines 250-MW-KI-Hyperscale-Rechenzentrums im EEC zu Kosten von 77 Mrd. THB. KI-Hallen tragen im Modell von DC Market Insights rund 14,00 Mio. USD IT-Ausstattung pro MW, gegenüber 3,60 Mio. USD in konventionellen Hallen; deshalb wächst die IT-Infrastruktur um 29,38 % pro Jahr.
Grünstromverträge werden Teil des Bauprojekts
Digital Edge und B.Grimm Power gaben an, dass ihr Joint Venture einen grünen Kredit über 880 Mio. USD für den 100-MW-BKK-Data-Center-Campus in Chonburi erhalten hat, und NTT meldete im Januar 2026 einen Stromabnahmevertrag (PPA) über 100 MW mit B.Grimm Power für seinen Campus Bangkok 4. Die Energy Regulatory Commission (ERC) hat einen Entwurf für direkte PPAs mit erneuerbarer Energie veröffentlicht, nach dem Rechenzentren vom BOI gefördert sein, eine IT-Grundlast von mindestens 50 MW pro Gebäude aufweisen und 100 Prozent der beschafften Energie aus erneuerbaren Quellen beziehen müssen, berichtet Data Center Dynamics.
EEC-Industriegebiete: Wie sehen Nachfrage und Angebot bei Rechenzentren 2025 aus?
Im Eastern Economic Corridor waren Ende 2025 nach Schätzungen von DC Market Insights rund 81 MW IT-Last in Rechenzentren in Betrieb, und zwischen 2026 und 2030 kommen etwa 1.100 MW neues Angebot hinzu; dem steht eine langfristige Nachfrage gegenüber, die laut EEC Office 10.000 MW übersteigen könnte.
Angebot. Allein die namentlich bekannten EEC-Projekte bringen rund 1.084 MW: das Haoyang Data Center im WHA Eastern Seaboard Industrial Estate 4 (300 MW IT-Last, mehr als 72.670 Mio. THB), der EEC-Campus von True IDC (250 MW), Skyline in Chachoengsao (200 MW), Bridge Data Centres in Chonburi (134 MW), der BKK-Campus von Digital Edge und B.Grimm Power in Chonburi (100 MW) sowie der Campus Bangkok 4 von NTT in Chonburi (100 MW, Inbetriebnahme im zweiten Quartal 2027 erwartet). Das Modell von DC Market Insights stellt im EEC zwischen 2026 und 2030 1.100 MW fertig, 57,9 % der landesweiten Fertigstellungen in diesem Zeitraum.
Nachfrage. Das EEC Office schätzt, dass der langfristige Strombedarf von Rechenzentren 10.000 MW übersteigen könnte, während der aktuelle Versorgungsplan bei rund 3.800 MW liegt, berichtete MGR Online im August 2026.
Marktherausforderungen: Halten Stromnetz und Wasserversorgung im EEC mit der Nachfrage nach Rechenzentren in Thailand Schritt?
Strom und Wasser für Campus-Projekte ab 100 MW, lokaler Widerstand gegen die EEC-Erweiterung und die Lücke zwischen Anträgen und fertigen Hallen sind die wichtigsten Engpässe, die DC Market Insights für einen Markt mit 25,05 % Wachstum pro Jahr sieht.
EEC-Strompläne decken rund 3.800 MW einer Nachfrage, die 10.000 MW übersteigen könnte
Der Energie-Thinktank Ember erwartet für Thailand einen Strombedarf von Rechenzentren von 6 TWh bis 2030 und 10 TWh bis 2037, was 2025-2027 2,2 Prozent der nationalen Nachfrage entspricht. Die Energy Regulatory Commission setzte den Strompreis für Mai bis August 2026 nach eigenen Angaben auf 3,95 THB pro Einheit fest, sodass die Energiekosten bei der Standortwahl ein Faktor bleiben.
Anwohner wehren sich gegen die EEC-Erweiterung
Das Prachin Buri People’s Network hat mehr als 11.207 Unterschriften gegen die EEC-Erweiterung gesammelt, berichtete MGR Online, weil Sorge besteht, wie Wasser und Strom zwischen Industrie, einschließlich Rechenzentren, und lokalen Gemeinden aufgeteilt werden. DC Market Insights behandelt langsamere Genehmigungen außerhalb bestehender Industriegebiete im unteren Szenario als Abwärtsrisiko.
Marktchancen: Welche Zulieferer profitieren am meisten vom Ausbau der Rechenzentren in Thailand 2026-2035?
Anbieter von Servern, Speicher und Stromversorgungstechnik profitieren am stärksten: DC Market Insights schätzt, dass die IT-Infrastruktur von 51,1 % des Markts für Rechenzentren in Thailand im Jahr 2025 auf 71,8 % im Jahr 2035 steigt, während Stromversorgungslösungen 13,6 % der Ausgaben 2035 halten.
Server- und Speicherausstattung für Plattformmieter
Nach Angaben des BOI genehmigte es im Mai 2026 ein Projekt von TikTok System (Thailand) im Wert von 842 Mrd. THB, also rund 25 Mrd. USD, um zusätzliche Server zu installieren und Infrastruktur für Datenspeicherung und -verarbeitung in Bangkok, Samut Prakan und der Provinz Chachoengsao auszubauen. Gemessen an der Schätzung von DC Market Insights für die kumulierten Ausgaben für IT-Geräte in Thailand 2026-2035, 67,16 Mrd. USD, entspräche dieses eine Projekt etwa 37 %.
Lokale Anbieter von Leistungselektronik wachsen mit
Delta Electronics (Thailand) meldete für 2025 einen konsolidierten Umsatz von 198.514 Mio. THB, ein Plus von 20,3 %, getragen von der Nachfrage nach Energiemanagementlösungen für Rechenzentren. Stromversorgungslösungen wachsen im Modell von DC Market Insights um 18,62 % pro Jahr und damit langsamer als die IT, weil Schaltanlagen und USV einmal pro Halle gekauft werden, Server dagegen alle vier bis fünf Jahre erneuert werden.
Preise: Was kostet ein Megawatt Rechenzentrumskapazität in Thailand im Bau und in der Ausstattung?
Eine konventionelle Rechenzentrumshalle in Thailand kostet 2025 rund 6,37 Mio. USD an Facility-Ausgaben pro MW IT-Last und eine KI-Halle etwa 9,13 Mio. USD pro MW, jeweils ohne IT-Geräte. Es handelt sich um Schätzungen von DC Market Insights ohne Grundstück.
| Ausgaben pro MW (Mio. USD) | 2025 | 2030 | 2035 |
|---|---|---|---|
| IT-Ausstattung, konventionelle Halle | 3,60 | 3,78 | 3,98 |
| IT-Ausstattung, KI-Halle | 14,00 | 13,31 | 12,66 |
| IT-Erneuerung pro MW und Jahr, konventionell | 1,85 | 1,90 | 1,94 |
| IT-Erneuerung pro MW und Jahr, KI | 2,80 | 2,73 | 2,66 |
| KI-Anteil an neuer Kapazität | 24 % | 45 % | 50 % |
Alles eingerechnet kostet eine konventionelle Halle 2025 damit rund 9,97 Mio. USD pro MW und eine KI-Halle etwa 23,13 Mio. USD pro MW. Die angekündigten BOI-Projektwerte bestätigen den Facility-Teil mit 4,82 Mio. USD pro MW für die sechs Genehmigungen von Mai-Juni 2025, 5,57 Mio. USD für Bridge Data Centres, 7,00 Mio. USD für Skyline und 9,44 Mio. USD für den EEC-Campus von True IDC (Berechnungen von DC Market Insights; die Werte können Grundstücke enthalten und schließen die IT der Mieter aus).
Regulierung: Welche BOI-, Datenschutz- und Energievorschriften müssen Bauherren von Rechenzentren in Thailand erfüllen?
Vier Regelwerke prägen Rechenzentren in Thailand: die Förderbedingungen des BOI, der Personal Data Protection Act, Branchenregeln für Banken und kritische Infrastruktur sowie die Energieregulierung; gemeinsam entscheiden sie, wo die 3,26 Mrd. USD an Ausgaben 2026 verbaut werden.
Förderbedingungen des BOI. Laut BOI umfassen die Bedingungen für die Förderung von Rechenzentren Anforderungen an Bau- und Servicestandards, die Power Usage Effectiveness (PUE) und Maßnahmen für eine effiziente Wassernutzung. Die Anreizstufe für hohe Effizienz, ein Test der betrieblichen Nutzungseffizienz, verlangt eine PUE von höchstens 1,3, und vor Inanspruchnahme der Befreiung von der Körperschaftsteuer (CIT) ist eine Zertifizierung nach ISO/IEC 27001 nötig, so Mondaq. Die BOI-Bekanntmachung Sor. 9/2568 vom 14. November 2025 teilte die Anreize in EEC- und Nicht-EEC-Stufen und stufte Rechenzentren im EEC wegen Netzengpässen um eine Aktivitätsgruppe herab, wie ein Briefing von Fangda Partners erläutert. Damit unterscheiden sich die thailändischen Anforderungen an Genehmigung und Lokalisierung je nach Standort, und nationale wie regionale Genehmigungen (BOI, ERC und Genehmigungen der Provinzen) bestimmen den Zeitplan: Ein Campus außerhalb des EEC kann die längere Steuerbefreiung erhalten.
Personal Data Protection Act. Der thailändische Personal Data Protection Act (PDPA) fördert laut Mondaq die Nachfrage nach Cloud-Infrastruktur im Inland.
Banken und kritische Infrastruktur. Mondaq nennt außerdem die Regeln der Bank of Thailand (BOT) zum Cloud-Outsourcing für regulierte Finanzinstitute und die Standards des National Cyber Security Committee (NCSC) für kritische Informationsinfrastruktur. Nutzer aus Banken, Finanzdienstleistungen und Versicherungen (BFSI) stehen im Modell von DC Market Insights für 297,92 Mio. USD der Ausgaben 2025.
Energieregulierung. Der Rahmen der ERC für direkte PPAs mit erneuerbarer Energie war im Oktober 2025 noch ein Entwurf, und Pilotprojekte für direkte PPAs mit einem Ziel von 2.000 MW wurden im Juni 2025 auf ihre Sicherheit geprüft, so das Energy Policy and Planning Office (EPPO) laut Nation Thailand. Am 15. Juli 2026 billigte der National Energy Policy Council (NEPC) nach Angaben des Regierungssprechers die Aufhebung der Beschränkungen für den Handel mit erneuerbarer Energie mit Netzzugang für Dritte, und die ERC eröffnete erneut eine öffentliche Konsultation zu dem Rahmen.
Marktsegmentierung: Welches Segment trägt die meisten Ausgaben für Rechenzentren in Thailand nach Komponente, Anlagentyp und Tier?
Die Infrastruktur der Informationstechnologie (IT) führt den Markt für Rechenzentren in Thailand mit 51,1 % des Werts 2025 an, Colocation führt bei den Rechenzentrumstypen mit 46,2 % und Tier III bei den Tiers mit 64,2 %. Hyperscale und Cloud ist mit 29,95 % pro Jahr das am schnellsten wachsende Segment, gegenüber 24,01 % bei Colocation, weil Cloud-Regionen und KI-Campus-Projekte in einer Größenordnung gebaut und ausgestattet werden, die kein thailändisches Unternehmen erreicht.
Nach Komponente: IT-Infrastruktur führt mit 51,1 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Infrastruktur | 0,99 | 51,1 % | 13,07 | 29,38 % |
| Stromversorgungslösungen | 0,45 | 23,0 % | 2,47 | 18,62 % |
| Kühlsysteme | 0,30 | 15,3 % | 1,74 | 19,25 % |
| Allgemeiner Bau | 0,21 | 10,6 % | 0,92 | 16,17 % |
Die IT-Infrastruktur mit 994,92 Mio. USD im Jahr 2025 steigt bis 2035 auf 71,8 % des Markts, weil auf jede neue Halle Jahre der Erneuerung von Servern, Speicher und Netzwerk folgen. Kühlsysteme wachsen schneller als Stromversorgungslösungen, da Flüssigkeitskühlung in KI-Hallen Einzug hält.
Nach Rechenzentrumstyp: Colocation führt mit 46,2 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation | 0,90 | 46,2 % | 7,74 | 24,01 % |
| Hyperscale und Cloud | 0,59 | 30,5 % | 8,15 | 29,95 % |
| Unternehmen und Behörden | 0,37 | 19,0 % | 1,57 | 15,52 % |
| Edge | 0,08 | 4,3 % | 0,75 | 24,45 % |
Hyperscale und Cloud überholt Colocation vor 2035 und erreicht nach Schätzungen von DC Market Insights 44,8 % des Markts.
Nach Endnutzer: IT und Telekommunikation führt mit 47,6 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT und Telekommunikation | 0,93 | 47,6 % | 10,05 | 26,91 % |
| BFSI | 0,30 | 15,3 % | 2,20 | 22,15 % |
| Regierung und öffentlicher Sektor | 0,23 | 11,8 % | 1,62 | 21,57 % |
| Fertigung | 0,16 | 8,4 % | 1,60 | 25,63 % |
| Gesundheitswesen | 0,08 | 4,1 % | 0,82 | 26,22 % |
| Sonstige | 0,25 | 12,8 % | 1,91 | 22,59 % |
IT und Telekommunikation, einschließlich Cloud-Anbietern, digitalen Plattformen und Telekommunikationsbetreibern, gibt 2025 926,85 Mio. USD aus.
Nach Tier-Standard: Tier III führt mit 64,2 %
Tier-III-Anlagen haben 2025 einen Wert von 1,25 Mrd. USD und bis 2035 von 10,76 Mrd. USD bei einem Wachstum von 24,01 % pro Jahr. Tier IV mit 473,16 Mio. USD (24,3 %) wächst mit 29,51 % pro Jahr am schnellsten, während Räume nach Tier I und II mit 223,92 Mio. USD (11,5 %) um 17,93 % pro Jahr zulegen, da Serverräume von Unternehmen in die Colocation wandern.
DC Exclusive: Die Ausgabenmatrix Bangkok gegen EEC, 71 Eingangsgrößen
Mit 695,30 Mio. USD im Jahr 2025 ist die IT-Infrastruktur in der Bangkok Metropolitan Region die größte Einzelzelle der Matrix und macht 35,7 % aller Rechenzentrumsausgaben in Thailand aus.
| 2025, Mio. USD | IT-Infrastruktur | Stromversorgungslösungen | Kühlsysteme | Allgemeiner Bau | Gesamt |
|---|---|---|---|---|---|
| Bangkok Metropolitan Region | 695,30 | 261,74 | 169,36 | 108,09 | 1.234,49 |
| Eastern Economic Corridor | 216,81 | 145,55 | 102,91 | 78,14 | 543,41 |
| Übrige Provinzen in Zentral- und Ostthailand | 45,82 | 23,56 | 15,71 | 11,89 | 96,98 |
| Norden, Nordosten und Süden | 36,99 | 16,50 | 10,42 | 8,37 | 72,28 |
| Gesamt | 994,92 | 447,35 | 298,40 | 206,49 | 1.947,16 |
Bangkok gibt 56,3 % seines Rechenzentrumsbudgets für IT-Infrastruktur aus, weil seine Hallen belegt sind und die Erneuerung den Hauptposten bildet. Der EEC wendet 60,1 % für Stromversorgung, Kühlung und Bau auf, weil seine Campus-Projekte Neubauten auf der grünen Wiese in Industriegebieten sind; dieser Mix kehrt sich um, sobald sich die EEC-Hallen füllen, und bis 2035 ist der EEC der größere Markt.
Die Matrix ist ein Modell von DC Market Insights und keine Projektzählung. Sie beruht auf 71 Eingangsgrößen: 38 Werte für Kapazitätskohorten (19 Jahre an Fertigstellungen und KI-Anteilen), 3 Gewichte für den Belegungsanlauf, 6 Kosten- und Erneuerungskurven, 16 regionale Komponentengewichte für Facility-Ausgaben, 4 regionale Gewichte für IT-Geräte und 4 Projektkostenquoten zur Gegenprüfung. Die Methode erklärt unsere Seite zur Forschungsmethodik.
Regionale Einblicke: Ist Bangkok oder der Eastern Economic Corridor der größere Markt für Rechenzentren in Thailand?
Die Bangkok Metropolitan Region führt mit 63,4 % des Werts 2025. Im Markt für Rechenzentren in Thailand ist der Eastern Economic Corridor mit 31,88 % pro Jahr die am schnellsten wachsende Region, weil viele der größten neuen Campus-Projekte in Chonburi, Chachoengsao und Rayong geplant sind.
Bangkok Metropolitan Region führt mit 63,4 % Anteil
Die Bangkok Metropolitan Region einschließlich Samut Prakan hat 2025 einen Wert von 1,23 Mrd. USD und bis 2035 von 7,49 Mrd. USD, eine CAGR von 19,75 %. Evolution Data Centres zufolge ist die erste 12-MW-Phase von TH01 in Bangkok verkauft und soll im vierten Quartal 2026 ans Netz gehen, und Empyrion Digital begann nach eigenen Angaben am 7. Mai 2026 mit dem Bau einer KI-fähigen 20-MW-Anlage in Bang Na, die im dritten Quartal 2027 in Betrieb gehen soll.
Eastern Economic Corridor hält 27,9 % Anteil
Der Eastern Economic Corridor hat 2025 einen Wert von 543,41 Mio. USD und bis 2035 von 8,64 Mrd. USD; er wächst um 31,88 % pro Jahr auf 47,5 % des Markts, während die Campus-Projekte von Haoyang, True IDC, Skyline, Bridge, Digital Edge und NTT gebaut und ausgestattet werden.
Übrige Provinzen in Zentral- und Ostthailand halten 5,0 % Anteil
Die übrigen Provinzen in Zentral- und Ostthailand, darunter Prachin Buri und Ayutthaya, haben 2025 einen Wert von 96,98 Mio. USD und bis 2035 von 1,34 Mrd. USD, eine CAGR von 30,02 %, da Campus-Projekte Land und Strom jenseits des EEC suchen.
Norden, Nordosten und Süden halten 3,7 % Anteil
Norden, Nordosten und Süden haben 2025 einen Wert von 72,28 Mio. USD und bis 2035 von 728,04 Mio. USD, eine CAGR von 25,98 %, getragen von Edge-Standorten, Behördenräumen in den Provinzen und Rechenzentren von Universitäten. Gorilla Technology plant einen 200-MW-Campus in Korat (Nakhon Ratchasima), den ersten großen Standort im Nordosten, mit einer ersten Phase für das erste Quartal 2027, so die Pressemitteilung des Unternehmens vom Mai 2026; DC Market Insights lässt ihn im Basisszenario außen vor, bis eine BOI-Genehmigung veröffentlicht ist.
Prognoseszenarien: Was passiert, wenn sich EEC-Netzanschlüsse verzögern oder genehmigte Campus-Projekte bis 2035 im Zeitplan bleiben?
Der Markt für Rechenzentren in Thailand erreicht im Basisszenario bis 2035 18,20 Mrd. USD, mit einer Spanne von 12,64 Mrd. USD bis 22,28 Mrd. USD zwischen unterem und oberem Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Unteres | Fertigstellungen 30 % unter Basis (Netz- und Wassergrenzen im EEC); KI-Anteil 20 % niedriger | 12,64 | 20,57 % |
| Basis | Fertigstellungen steigen bis 2035 auf 600 MW pro Jahr; KI-Anteil erreicht 50 % | 18,20 | 25,05 % |
| Oberes | Fertigstellungen 20 % über Basis; KI-Anteil 12 % höher | 22,28 | 27,60 % |
Wichtige Akteure und Marktanteile: Welche Sponsorgruppen halten die 1.512-MW-Pipeline für Rechenzentren in Thailand?
Drei Sponsorgruppen halten 68,4 % der 1.512 MW, die in elf namentlich bekannten thailändischen Projekten angekündigt sind; diese operative Konzentration auf Anbieterseite berechnet DC Market Insights aus den angekündigten Kapazitäten.
- True IDC
- Amazon Web Services
- Microsoft
- NTT Global Data Centers
- Digital Edge
- B.Grimm Power
- Bridge Data Centres
- Telehouse Thailand (KDDI)
- GSA Data Center (Gulf, Singtel, AIS)
- Skyline Data Center and Cloud Services (DAMAC)
- NextGen Data Center and Cloud Services (DAMAC Digital)
- Vistas Technology (ZDATA)
- Evolution Data Centres
- Siam.AI Cloud
- Delta Electronics (Thailand)
- Empyrion Digital
- Gorilla Technology
Die drei Gruppen sind mit DAMAC verbundene Unternehmen mit 484 MW (Skyline, Teil der DAMAC Group, 200 MW; NextGen, eine Tochter von DAMAC Digital, 84 MW; und Zenith, vom BOI als verbundenes Unternehmen bezeichnet, 200 MW), Haoyang mit 300 MW und True IDC mit 250 MW im EEC (Berechnung von DC Market Insights aus angekündigten Kapazitäten). Die übrigen namentlich bekannten Projekte sind Bridge Data Centres (134 MW), NTT (100 MW), Digital Edge und B.Grimm Power (100 MW), Vistas Technology (80 MW), Evolution Data Centres (52 MW in zwei Phasen) und Telehouse (12 MW). GSA Data Center ist ein Joint Venture von Gulf (40 %), Singtel (35 %) und AIS (25 %).
Jüngste Entwicklungen: Was hat sich bei Rechenzentren in Thailand seit Januar 2026 geändert?
Betriebliche Infrastrukturerweiterungen und Genehmigungen in fünf datierten Ereignissen seit Januar 2026 fügten nach Zählung von DC Market Insights mindestens 904 MW an namentlich bekannten Rechenzentrumsprojekten oder Stromversorgung in Thailand hinzu.
- Im Januar 2026 genehmigte der BOI-Vorstand sieben Rechenzentrumsprojekte im Wert von rund 96 Mrd. THB, darunter True IDC, GSA Data Center und Stellar DC (Quelle: Briefing von Fangda Partners zu BOI-Genehmigungen).
- Im April 2026 begann True IDC mit dem Bau eines 250-MW-KI-Hyperscale-Rechenzentrums im EEC zu Kosten von 77 Mrd. THB (Quelle: Mitteilung von True IDC).
- Im Mai 2026 genehmigte das BOI ein TikTok-Projekt im Wert von 842 Mrd. THB sowie Rechenzentrumsprojekte von Skyline (200 MW) und Bridge Data Centres (134 MW) (Quelle: BOI).
- Im Mai 2026 kündigte Gorilla Technology einen 200-MW-Campus in Korat an, und Empyrion Digital begann mit dem Bau einer 20-MW-Anlage in Bang Na (Quelle: Pressemitteilungen der Unternehmen).
- Im Juli 2026 billigte der NEPC die Aufhebung der Handelsbeschränkungen für erneuerbare Energie mit Netzzugang für Dritte, und NTT begann mit dem Bau seines 100-MW-Campus Bangkok 4 in Chonburi (Quelle: Regierungssprecher; Mitteilung von NTT).
Verwandte Berichte: Der Thailand Data Center Colocation Market bewertet den Mehrmieter-Teil dieser Hallen.
Methodik: Wie hat DC Market Insights das thailändische Modell aus 19 Kapazitätskohorten aufgebaut?
DC Market Insights hat den Markt für Rechenzentren in Thailand von unten nach oben aus 19 jährlichen Fertigstellungskohorten (2017 bis 2035) aufgebaut, jeweils aufgeteilt in konventionelle und KI-Hallen, ausgehend von rund 352 MW IT-Last Ende 2024 und mit 95 MW Zubau 2025, 170 MW 2026 und 600 MW 2035. Die Facility-Ausgaben pro MW stammen aus dem Modell des Thailand Data Center Infrastructure Market, sodass beide Berichte eine gemeinsame Kapazitätsbasis nutzen. Die IT-Ausgaben ergänzen die Ausstattung, während sich die Hallen füllen (30 %, 35 % und 20 % einer Kohorte in ihren ersten drei Jahren, bis 85 % Belegung), zu 3,60 Mio. USD pro MW konventionell und 14,00 Mio. USD pro MW KI, dazu die Erneuerung von 1,85 Mio. USD pro MW und Jahr auf der belegten konventionellen Basis und 2,80 Mio. USD auf der belegten KI-Basis. Die Summe wurde nach 4 Komponenten, 4 Rechenzentrumstypen, 6 Endnutzergruppen, 3 Tier-Gruppen und 4 Regionen aufgeteilt, und jede Aufteilung ergibt die Marktsumme. Das Ergebnis wurde von oben nach unten gegen BOI-Projektwerte von 4,82-9,44 Mio. USD pro MW für den Facility-Teil geprüft sowie gegen das TikTok-Projekt für Server und Speicher über 842 Mrd. THB, das etwa 37 % der 67,16 Mrd. USD an IT-Geräteausgaben des Modells für 2026-2035 entspricht. Einschränkungen: Standardannahmen zu Belegungsanlauf und Erneuerungszyklen bestimmen die Werte für 2030-2035, und das untere und obere Szenario ersetzen einen Sensitivitätstest per Regressionsszenario, indem sie die Fertigstellungen direkt verschieben. Die Überarbeitung vom Oktober 2026 prüfte 5 neue datierte Ereignisse gegen die Pipeline; keines änderte das Basisszenario.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Enthaltene und nicht enthaltene Ausgaben
- 1.3Abgrenzung zum globalen Markt für Rechenzentren
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Kernaussagen
- 03Markttreiber
- 3.1BOI-Anträge über 728 Mrd. THB im Jahr 2025
- 3.2Hyperscale-Cloud-Regionen
- 3.3Cloud-First-Politik
- 04Markttrends
- 4.1Campus-Angebote wachsen auf 100 MW
- 4.2KI-Hallen erreichen Hyperscale-Größe
- 4.3Grünstromverträge
- 05EEC-Industriegebiete: Nachfrage und Angebot
- 5.1EEC-Angebotspipeline nach Projekt
- 5.2EEC-Nachfrage und Plan zur Stromversorgung
- 5.3EEC-Ausgaben, 2025 und 2035
- 06Marktherausforderungen
- 6.1EEC-Stromplan über rund 3.800 MW
- 6.2Widerstand der Anwohner gegen die EEC-Erweiterung
- 07Marktchancen
- 7.1Server- und Speicherausstattung für Plattformmieter
- 7.2Lokale Anbieter von Leistungselektronik
- 08Preisanalyse
- 8.1Ausgaben pro MW, konventionelle und KI-Hallen
- 8.2BOI-Projektwerte pro MW
- 09Regulierung
- 9.1BOI-Förderbedingungen und Bekanntmachung Sor. 9/2568
- 9.2Personal Data Protection Act
- 9.3Regeln der Bank of Thailand und des NCSC
- 9.4Energieregulierung, direkte PPAs und der NEPC-Beschluss vom Juli 2026
- 10Marktsegmentierung
- 10.1Nach Komponente: IT-Infrastruktur, Stromversorgungslösungen, Kühlsysteme, Allgemeiner Bau
- 10.2Nach Rechenzentrumstyp: Colocation, Hyperscale und Cloud, Unternehmen und Behörden, Edge
- 10.3Nach Endnutzer: IT und Telekommunikation, BFSI, Regierung und öffentlicher Sektor, Fertigung, Gesundheitswesen, Sonstige
- 10.4Nach Tier-Standard: Tier I und II, Tier III, Tier IV
- 11DC Exclusive: Ausgabenmatrix Bangkok gegen EEC
- 11.1Matrix nach Komponente und Region, 2025
- 11.2Eingangsgrößen der Matrix
- 12Regionale Einblicke
- 12.1Bangkok Metropolitan Region
- 12.2Eastern Economic Corridor
- 12.3Übrige Provinzen in Zentral- und Ostthailand
- 12.4Norden, Nordosten und Süden
- 13Prognoseszenarien
- 13.1Unteres Szenario
- 13.2Basisszenario
- 13.3Oberes Szenario
- 14Wichtige Akteure und Marktanteile
- 14.1Konzentration der angekündigten Pipeline
- 14.2True IDC
- 14.3Amazon Web Services
- 14.4Google
- 14.5Microsoft
- 14.6NTT Global Data Centers
- 14.7Digital Edge und B.Grimm Power
- 14.8Bridge Data Centres
- 14.9Telehouse Thailand (KDDI)
- 14.10GSA Data Center (Gulf, Singtel, AIS)
- 14.11Skyline und NextGen (DAMAC)
- 14.12Vistas Technology (ZDATA)
- 14.13Evolution Data Centres
- 14.14Siam.AI Cloud
- 14.15Delta Electronics (Thailand)
- 14.16Empyrion Digital
- 14.17Gorilla Technology
- 15Jüngste Entwicklungen
- 15.1Genehmigungen und Spatenstiche, Januar bis Juli 2026
- 16Methodik
- 16.1Modell der Kapazitätskohorten
- 16.2Prüfungen von oben nach unten
- Abb. 1Größe des Markts für Rechenzentren in Thailand, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Ausgaben pro MW, 2025, 2030 und 2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 5Markt nach Endnutzer, 2025 und 2035
- Tabelle 6Ausgabenmatrix Bangkok gegen EEC, 2025
- Tabelle 7Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
3,26 Mrd. USD im Jahr 2026, 67,3 % mehr als 1,95 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Bis 2035 soll der Markt 18,20 Mrd. USD erreichen, eine CAGR von 25,05 % ab 2025, während die vom BOI genehmigten Campus-Projekte gebaut und ausgestattet werden.
Rund 81 MW IT-Last waren Ende 2025 im Eastern Economic Corridor in Betrieb, und etwa 1.100 MW folgen 2026-2030, nach Schätzungen von DC Market Insights. Das EEC Office erwartet, dass der langfristige Strombedarf von Rechenzentren 10.000 MW übersteigen könnte, bei einem Plan von rund 3.800 MW.
Landesweit etwa 350 MW betriebsbereite Kapazität im Jahr 2024 und eine Pipeline von 2,87 GW, so Mondaq. DC Market Insights modelliert rund 2.347 MW gebaute Kapazität bis Ende 2030 und 5.147 MW bis Ende 2035.
IT-Infrastruktur führt mit 51,1 % des Werts 2025, und Colocation führt bei den Rechenzentrumstypen mit 46,2 %. Hyperscale und Cloud ist mit 29,95 % pro Jahr das am schnellsten wachsende Segment, nach Schätzungen von DC Market Insights.
63,4 % des Werts 2025 entfallen auf die Bangkok Metropolitan Region. Der Eastern Economic Corridor wächst mit 31,88 % pro Jahr am schnellsten und erreicht bis 2035 47,5 % des Markts, nach Schätzungen von DC Market Insights.
6,37 Mio. USD Facility-Ausgaben pro MW für eine konventionelle Halle und 9,13 Mio. USD für eine KI-Halle im Jahr 2025, nach Schätzungen von DC Market Insights. Mit IT-Ausstattung liegen die Gesamtkosten bei rund 9,97 Mio. USD und 23,13 Mio. USD pro MW.
68,4 % der 1.512 MW, die in elf namentlich bekannten Projekten angekündigt sind, entfallen auf drei Sponsorgruppen: mit DAMAC verbundene Unternehmen, Haoyang und True IDC. Weitere Bauherren sind Bridge Data Centres, NTT, Digital Edge mit B.Grimm Power, Vistas Technology, Evolution Data Centres, Telehouse, Empyrion Digital und Gorilla Technology.
728 Mrd. THB, mehr als 23,1 Mrd. USD, aus 36 Rechenzentrumsprojekten gingen 2025 beim Thailand Board of Investment ein. Seither genehmigt wurden unter anderem sieben Projekte über rund 96 Mrd. THB im Januar 2026 sowie die Projekte von Skyline mit 200 MW und Bridge Data Centres mit 134 MW im Mai 2026.
50 MW IT-Last pro Gebäude ist die Schwelle im Entwurf der ERC für direkte PPAs, der zudem eine BOI-Förderung verlangt. Am 15. Juli 2026 billigte der NEPC die Aufhebung der Beschränkungen für den Handel mit erneuerbarer Energie mit Netzzugang für Dritte, und die ERC eröffnete erneut die Konsultation zu dem Rahmen.
Rechenzentren im EEC liegen nach der BOI-Bekanntmachung Sor. 9/2568 vom 14. November 2025 wegen Netzengpässen eine Aktivitätsgruppe tiefer, so ein Briefing von Fangda Partners. Ein Campus außerhalb des EEC, etwa der geplante 200-MW-Standort von Gorilla Technology in Korat, kann eine längere Steuerbefreiung erhalten.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.