
Rechenzentrumsmarkt in Österreich: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Rechenzentrumsmarkt in Österreich: 2025 lag das Marktvolumen bei USD 722.8 Mio.; bis 2035 soll es bei einer CAGR von 23.96 % auf USD 6,190.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Regulierung
- 04Markttreiber
- 05Markttrends
- 06Marktherausforderungen
- 07Marktchancen
- 08Preise
- 09Marktsegmentierung
- 10DC Exclusive: Österreichische Genehmigungs- und Netz-Zeitleiste
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
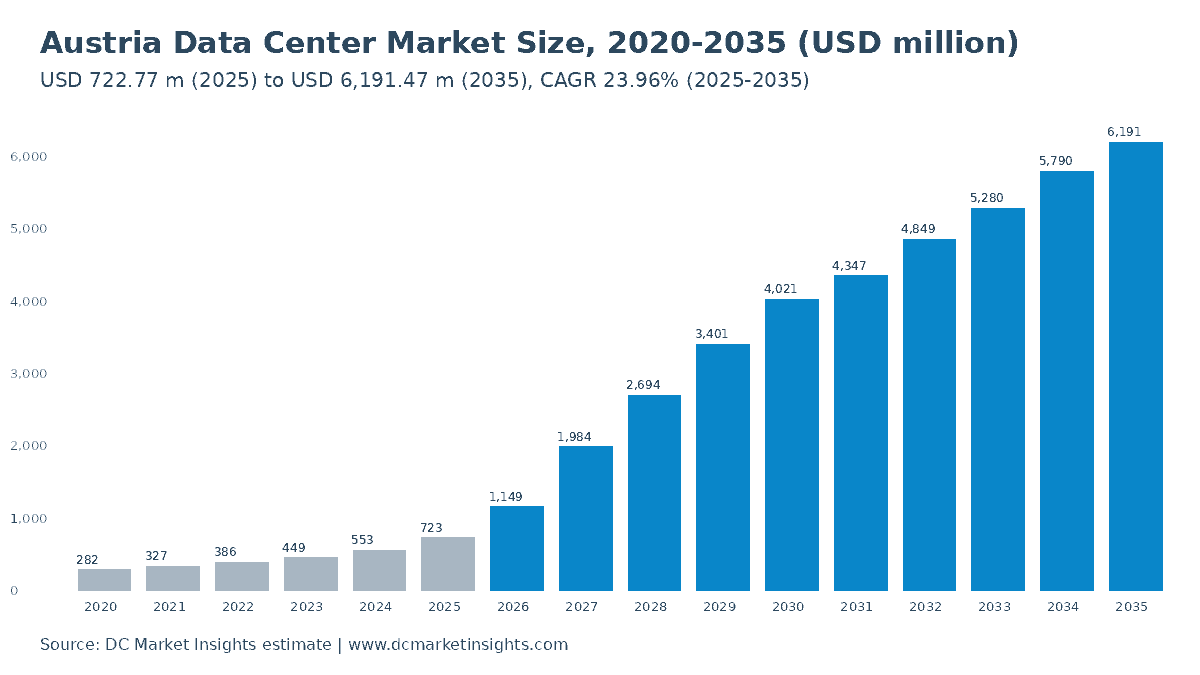
Der Rechenzentrumsmarkt in Österreich wird 2026 auf 1,15 Mrd. USD geschätzt und soll bis 2035 auf 6,19 Mrd. USD steigen, ausgehend von 722,77 Mio. USD im Jahr 2025, was einer CAGR von 23,96 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Die Ausgaben im Rechenzentrumsmarkt in Österreich werden stärker vom Netzzugang als von der Nachfrage bestimmt: Die rund 50 Rechenzentren Österreichs verbrauchen knapp über 1,4 TWh Strom pro Jahr, während laut einer Studie der Austrian Datacenter Association (ADCA) mit Digital Realty aus dem Jahr 2026 etwa 1 GW an neuen Anschlussanfragen in der Warteschlange stehen. Zwei Projekte mit je 150 MW entscheiden über die nächsten fünf Jahre: der Campus von Google in Kronstorf in Oberösterreich (Spatenstich im April 2026, Inbetriebnahme für 2027 geplant) und der Campus von CloudHQ in Leopoldsdorf in Niederösterreich (vorgestellt im Oktober 2026). Sie verlagern das Geld von den Colocation-Hallen Wiens hin zu Hyperscale-Standorten mit eigenen Umspannwerken. Die Rechnung für 2025 beruht auf 166 MW installierter IT-Last: 15 MW neue Hallen zu 10,50 Mio. USD Anlagenkosten pro MW, dazu der KI-Ausbau zu 35 Mio. USD pro KI-MW, dazu 2,50 Mio. USD pro installiertem MW und Jahr für die Erneuerung konventioneller IT, zusammen 722,77 Mio. USD (gerundet 722,8 Mio. USD). KI-Workloads wachsen mit 40,34 % pro Jahr am schnellsten, weil der Anteil neuer österreichischer Kapazität, der für Cluster aus Grafikprozessoren (GPU) gebaut wird, von 15 % auf 55 % steigt, und Oberösterreich ist mit 38,92 % pro Jahr die am schnellsten wachsende Region, weil allein Kronstorf 150 MW Spitzenlast hinzufügt.
Wichtige Marktstatistiken: Wie groß ist der Rechenzentrumsmarkt in Österreich 2026?
DC Market Insights bewertet den Rechenzentrumsmarkt in Österreich 2026 mit 1,15 Mrd. USD, 58,93 % über den 722,77 Mio. USD des Jahres 2025, weil sowohl die erste Ausbaustufe von VIE13 von Digital Realty als auch der Rohbau von Google in Kronstorf 2026 verbucht werden.
- Marktgröße 2025: 722,77 Mio. USD (Schätzung von DC Market Insights).
- Marktgröße 2026: 1,15 Mrd. USD.
- Marktgröße 2030: 4,02 Mrd. USD.
- Marktgröße 2035: 6,19 Mrd. USD; CAGR 23,96 % von 2025 bis 2035 (unteres Szenario 4,48 Mrd. USD, oberes Szenario 7,62 Mrd. USD).
- Größte Komponente: IT-Infrastruktur, 508,83 Mio. USD im Jahr 2025 (70,4 % der Ausgaben).
- Am schnellsten wachsendes Segment: KI-Workloads, 40,34 % pro Jahr bis 2035.
- Führende Region: Wien, 52,0 % der Ausgaben 2025 (375,84 Mio. USD).
- Am schnellsten wachsende Region: Oberösterreich, 38,92 % pro Jahr, angeführt von Kronstorf mit 68,28 % pro Jahr.
- Größter Standort: Wien Floridsdorf, 216,83 Mio. USD im Jahr 2025.
- Marktführer: Digital Realty (Interxion), der größte Colocation-Betreiber, mit geschätzt 65 % bis 70 % der Anlagenausgaben 2026, gemeinsam mit Microsoft und Google (Schätzung von DC Market Insights).
Wie schnell wachsen die Rechenzentrumsausgaben in Österreich nach der Microsoft-Cloud-Region?
Der Rechenzentrumsmarkt in Österreich wurde 2020 auf 282,16 Mio. USD bewertet, erreichte 2025 722,77 Mio. USD und soll bis 2035 6,19 Mrd. USD erreichen, bei einer CAGR von 23,96 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 722,77 Mio. USD |
| Marktgröße 2026 | 1,15 Mrd. USD |
| CAGR 2025-2035 | 23,96 % |
| Marktgröße 2035 | 6,19 Mrd. USD |
Die Ausgaben wuchsen von 2020 bis 2025 um 20,70 % pro Jahr, als Microsoft die drei Rechenzentren rund um Wien errichtete, die laut Microsoft am 30. Juni 2025 als österreichische Cloud-Region eröffnet wurden, mit Diensten ab August 2025. Der nächste Abschnitt ist größer: DC Market Insights modelliert 790 MW an IT-Fertigstellungen von 2026 bis 2035, bei etwa 1 GW an Anfragen in der Netzwarteschlange, wodurch die installierte IT-Last von 166 MW im Jahr 2025 auf 910 MW im Jahr 2035 steigt. KI-Ausbau und KI-Erneuerung erreichen 2035 zusammen 3,47 Mrd. USD, weshalb der Rechenzentrumsmarkt in Österreich schneller wächst als seine Anlagenebene.
Was umfasst der Rechenzentrumsmarkt in Österreich, und wo liegt die Grenze?
Der Rechenzentrumsmarkt in Österreich umfasst die Investitionsausgaben innerhalb österreichischer Rechenzentren, 722,77 Mio. USD im Jahr 2025, über vier Ebenen: IT-Infrastruktur, Stromversorgungslösungen, Kühlsysteme und allgemeiner Bau.
Enthalten
Server, Speicher- und Netzwerkausrüstung, die in österreichischen Hallen installiert ist (508,83 Mio. USD im Jahr 2025), unterbrechungsfreie Stromversorgungen, Schaltanlagen und Generatoren (96,27 Mio. USD), Kältemaschinen, Rückkühler und Wärmepumpen (42,79 Mio. USD) sowie Rohbau, Ausbau und Brandschutz (74,88 Mio. USD). Colocation-, Cloud- und Hyperscale- sowie Unternehmens- und Behördenhallen werden alle gezählt, von kleinen Edge-Räumen in Tirol bis zu den 150-MW-Campussen.
Ausgeschlossen
Grundstücke, Stromrechnungen, Netzarbeiten der Austrian Power Grid (APG) und der Verteilnetzbetreiber, Colocation-Mieten und Cloud-Umsätze sind ausgeschlossen; die Mietspannen im Preisabschnitt erklären also die Kosten der Käufer, fließen aber nicht in die Marktsumme ein. Abwärmenetze außerhalb des Geländes, etwa die Leitungen von Wien Energie zur Klinik Floridsdorf, liegen ebenfalls außerhalb der Abgrenzung.
Wie die österreichischen Ebenen zusammenpassen
Der Rechenzentrumsmarkt in Österreich ist der österreichische Ausschnitt des globalen Data Center Market und beruht auf denselben Stückwerten; die Anlagenebene wird ausführlich im Bericht Austria Data Center Infrastructure Market analysiert, der Anteil der GPU-Hallen im Bericht Austria AI Data Center Market.
Warum weichen die Schätzungen zum Rechenzentrumsmarkt in Österreich voneinander ab?
Die Schätzungen weichen ab, weil DC Market Insights nur die Investitionsausgaben innerhalb der Hallen zählt, 1,15 Mrd. USD im Jahr 2026, während breitere Definitionen Umsatzströme hinzurechnen, die auf diesen Ausgaben aufsetzen.
Weiter gefasste Schätzungen rechnen Colocation- und Cloud-Umsätze, Managed Services, Telekom-Interconnection, Stromkosten und Grundstücke hinzu, und manche zählen den gesamten Wert der Unternehmens-IT, die außerhalb von Rechenzentren steht. Die frühere Ausgabe dieser Seite verwendete eine solche Definition und zeigte 2,24 Mrd. USD für 2025; der Bottom-up-Wert für 2025 von 722,77 Mio. USD ergibt sich aus 166 MW installierter IT-Last, was dem von der ADCA-Studie berichteten Stromverbrauch von 1,4 TWh bei einer Power Usage Effectiveness (PUE) von etwa 1,45 und 65 % Auslastung entspricht. Zu den erfassten Käufern gehören kleine und mittlere Unternehmen (KMU), die Racks in Wien, Linz oder Graz mieten, weil ihre Racks in gezählten Hallen stehen.
| Element | Im Umfang | Begründung |
|---|---|---|
| IT, Strom, Kühlung, Bau in österreichischen Hallen | Ja, 722,77 Mio. USD (2025) | Physische Ausgaben, gemessen pro MW |
| Colocation-Miete und Cloud-Umsatz | Nein | Umsatz, der mit denselben Anlagen erzielt wird |
| Strom und Netzanschlussarbeiten | Nein | Betriebskosten und Versorgerinvestitionen |
| Grundstücke und externe Wärmenetze | Nein | Keine Rechenzentrumsausrüstung |
Welche österreichischen Vorschriften müssen Rechenzentrumsbetreiber 2026 einhalten?
Drei Vorschriften prägen 2026 die Ausgaben im Rechenzentrumsmarkt in Österreich, beginnend mit der Meldeschwelle von 500 kW nach dem Bundes-Energieeffizienzgesetz (EEffG).
EEffG-Meldepflicht ab 500 kW IT-Last
Betreiber von Rechenzentren mit mindestens 500 kW IT-Leistung müssen ab 2024 jährlich bis 15. Mai Energie- und Wasserdaten melden, nach dem am 17. April 2024 kundgemachten Gesetz, laut dem Unternehmensserviceportal (USP). Die österreichischen Daten fließen in das EU-Bewertungssystem für Rechenzentren nach der Delegierten Verordnung (EU) 2024/1364 der Kommission ein, wodurch Messung und PUE-Überwachung in neuen Hallen zu einem festen Posten von etwa 1 % der Anlagenkosten werden (Schätzung von DC Market Insights).
Cybersicherheitspflichten nach NISG 2026 ab 1. Oktober 2026
Das Netz- und Informationssystemsicherheitsgesetz 2026 (NISG 2026), BGBl. I Nr. 94/2025, ist laut dem Rechtsinformationssystem des Bundes (RIS) am 1. Oktober 2026 in Kraft getreten. Anbieter von Rechenzentrumsdiensten fallen unter die NIS2-Richtlinie, sodass Zugangskontrolle, Überwachung und Meldung von Sicherheitsvorfällen für die 50 österreichischen Standorte zu geprüften Kosten werden.
Umweltverträglichkeitsprüfung für Projekte im Campus-Maßstab
Der 150-MW-Campus von CloudHQ in Leopoldsdorf muss laut der Präsentation von CloudHQ vom Oktober 2026 eine Umweltverträglichkeitsprüfung (UVP) durchlaufen, wodurch 2028 im Basisszenario von DC Market Insights der früheste realistische Termin für die erste Halle ist.
Was treibt die Investitionen in Rechenzentren in Österreich an?
Drei österreichspezifische Treiber fügen zwischen 2025 und 2035 jährliche Ausgaben von 5,47 Mrd. USD hinzu, angeführt von Hyperscale-Campussen, die jeweils 150 MW Netzkapazität benötigen.
Google Kronstorf: 150 MW in Oberösterreich ab 2027
Google hat laut eigener Ankündigung am 23. April 2026 den Spatenstich für sein erstes österreichisches Rechenzentrum in Kronstorf gesetzt, mit einer maximalen Leistungsaufnahme von 150 MW und geplanter Inbetriebnahme 2027. DC Market Insights verbucht 2027 Fertigstellungen von 60 MW in Österreich, nach 25 MW im Jahr 2026, und der Großteil dieses Sprungs stammt aus Kronstorf. Bei 11,14 Mio. USD Anlagenkosten pro MW im Jahr 2027 trägt allein eine erste Ausbaustufe von 100 MW mehr als 1,10 Mrd. USD an Ausgaben für Rohbau, Strom und Kühlung, weshalb der Marktanteil Oberösterreichs von 8,0 % im Jahr 2025 auf 25,0 % im Jahr 2035 steigt.
Das APG-Umspannwerk Wien Südost schafft neue Kapazität in Wien
Austrian Power Grid hat laut APG im Juni 2026 mit dem Bau des Umspannwerks Wien Südost begonnen, mit 300 Mio. EUR plus 40 Mio. EUR von Wiener Netze, und Rechenzentren als Zielkunden genannt. APG plant bis 2035 Netzinvestitionen von etwa 9 Mrd. EUR, davon 680 Mio. EUR im Jahr 2026. Das neue Umspannwerk ermöglicht es Wien, 36,0 % der Ausgaben 2035 zu halten, 2,23 Mrd. USD, auch wenn neue Campusse aus der Stadt abwandern.
Digital Realty VIE13: Österreichs größte Einzelhalle
VIE13 von Digital Realty in Wien-Floridsdorf (18.050 m²) kostet in der ersten Ausbaustufe etwa 250 Mio. EUR und im Vollausbau mehr als 400 Mio. EUR und soll laut Digital Realty beim Standortbesuch des Bundeskanzlers im Juni 2026 Ende 2026 in Betrieb gehen. Allein die erste Ausbaustufe entspricht etwa 283 Mio. USD oder 60 % der 469,38 Mio. USD Anlagenausgaben, die DC Market Insights für 2026 verbucht.
Welche Trends verändern die Gestaltung österreichischer Rechenzentren?
Abwärmenutzung und souveräne KI-Rechenleistung sind die zwei Trends, die verändern, was österreichische Betreiber kaufen, und gemeinsam verlagern sie etwa 68,2 % der Ausgaben 2035 in KI-fähige Hallen.
Krankenhausheizung mit Rechenzentrumsabwärme in Floridsdorf
Seit Herbst 2023 heizt die Abwärme des Wiener Campus von Digital Realty laut Stadt Wien die Klinik Floridsdorf über drei Wärmepumpen von Wien Energie mit 3 MW Heizleistung, deckt 50 % bis 70 % des Wärmebedarfs des Krankenhauses und spart bis zu 4.000 t Kohlendioxid pro Jahr. DC Market Insights erwartet, dass neue Wiener Hallen Wärmerückgewinnungsregister und Wärmepumpenanschlüsse im Wert von etwa 3 % der Kühlungsausgaben tragen, als Teil des Kühlungspostens von 272,13 Mio. USD im Jahr 2035.
AI:AT, die österreichische KI-Fabrik, schafft lokale GPU-Nachfrage
Die AI:AT AI Factory Austria läuft laut der CORDIS-Datenbank der EU vom 1. Juli 2025 bis 30. Juni 2028 mit Gesamtkosten von 30,0 Mio. EUR, zur Hälfte von der Europäischen Union finanziert, koordiniert von Advanced Computing Austria (ACA) in Wien. Sie bietet österreichischen Start-ups und der Industrie einen ersten GPU-Pool, und die kommerzielle Folgenachfrage hebt den KI-Anteil an neuer österreichischer Kapazität von 15 % im Jahr 2025 auf 50 % im Jahr 2030.
Was bremst österreichische Rechenzentrumsprojekte?
Eine Netzwarteschlange von 1 GW und ein Anteil erneuerbarer Energie, der 2025 auf 78 % fiel, sind die zwei Engpässe, die das Basisszenario des Rechenzentrumsmarkts in Österreich auf 790 MW an Fertigstellungen bis 2035 begrenzen.
Eine Anschlusswarteschlange von 1 GW bei etwa 166 MW installierter IT-Last
Die ADCA-Studie meldete im Januar 2026 eine Warteschlange von etwa 1 GW an Anschlussanfragen, das Sechsfache der installierten IT-Last, die DC Market Insights für 2025 schätzt. Nur Projekte mit bestätigten Umspannwerksplätzen, etwa am Knoten Wien Südost, erreichen die Bauphase, weshalb DC Market Insights die Fertigstellungen nach 2033 auf 95 MW pro Jahr begrenzt.
Erneuerbarer Anteil fiel von 94 % auf 78 % des Verbrauchs
Erneuerbare deckten 2025 laut den im September 2026 veröffentlichten Daten der E-Control 78 % des österreichischen Stromverbrauchs, nach einem Rekord von 94 % im Jahr 2024. Betreiber, die 100 % erneuerbaren Strom anbieten, wie Microsoft mit Wasserkraft von VERBUND für seine österreichische Region, müssen mehr Stromabnahmeverträge (Power Purchase Agreements, PPAs) abschließen, was den Risikoaufschlag für neue Campusse erhöht und sich im unteren Szenario von 4,48 Mrd. USD für 2035 niederschlägt.
Wo liegen die Investitionschancen im Rechenzentrumsmarkt in Österreich?
Die zwei größten Chancen sind Standorte für Mega-Rechenzentrumscampusse in Niederösterreich und die KI-Erneuerung in bestehenden Hallen, die DC Market Insights mit 1,49 Mrd. USD bzw. 1,90 Mrd. USD des Marktes 2035 beziffert.
Campusse in Niederösterreich neben Wien
Niederösterreich erreicht bis 2035 1,49 Mrd. USD und wächst um 27,58 % pro Jahr, weil Standorte für Mega-Rechenzentren wie Leopoldsdorf Grundstücke mit 150-MW-Anschlüssen verbinden, die Wien nicht bieten kann. Das Land hat ein eigenes Strategiepapier für Rechenzentren veröffentlicht, und CloudHQ hat seiner Standortgemeinde einen Infrastrukturbeitrag von 9 Mio. EUR angeboten, was zeigt, wie niederösterreichische Standorte um Campusprojekte konkurrieren.
GPU-Erneuerungszyklen in bestehenden österreichischen Hallen
Die installierte KI-Kapazität in Österreich steigt im Modell von DC Market Insights von 6,7 MW im Jahr 2025 auf 366,4 MW im Jahr 2035, und der jährliche Ersatz eines Fünftels dieses GPU-Bestands macht 1,90 Mrd. USD der Ausgaben 2035 aus, ein größerer Anteil als der neue KI-Ausbau mit 1,57 Mrd. USD im selben Jahr. Integratoren mit Serviceverträgen für Wiener KI-Hallen sichern sich diese wiederkehrenden Ausgaben.
Was kostet ein Rechenzentrum pro MW in Österreich, und was zahlen Käufer pro kW?
Ein neues österreichisches Rechenzentrum kostet 2025 etwa 10,50 Mio. USD pro MW IT-Last ohne IT-Ausrüstung und steigt bei 3 % pro Jahr bis 2035 auf 14,11 Mio. USD (Schätzung von DC Market Insights).
| Stückwert (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Anlagenkosten pro MW IT-Last | 9,06 | 10,50 | 12,17 | 14,11 |
| KI-IT-Ausbau pro KI-MW | 35,00 | 35,00 | 32,50 | 30,00 |
| Konventionelle IT pro installiertem MW und Jahr | 1,65 | 2,50 | 2,50 | 2,50 |
Der öffentliche Anker ist VIE13: 250 Mio. EUR für die erste Ausbaustufe eines Gebäudes mit 18.050 m². Für Käufer, die nach österreichischen Preisspannen 2026 suchen, schätzt DC Market Insights Großhandelsmieten von 120 EUR bis 180 EUR pro kW und Monat für konventionelle Racks, die von Industrieunternehmen, Medien- und Visual-Effects-Renderfarmen (VFX) sowie Banken genutzt werden, und 200 EUR bis 350 EUR pro kW und Monat für flüssigkeitsgekühlte KI- und High-Performance-Computing-Flächen (HPC), die von KI-Start-ups, Technologieunternehmen und industriellen HPC-Teams genutzt werden. Kleine Edge-Räume, die Tourismusregionen in Tirol und Salzburg versorgen, liegen am oberen Rand der konventionellen Spanne, weil sich ihre Fixkosten auf weniger kW verteilen. Bei 150 EUR pro kW und Monat amortisiert eine Halle mit 10,50 Mio. USD pro MW ihre Anlagenkosten in etwa 5,2 Jahren, was erklärt, warum Betreiber trotz der Netzwarteschlange weiterbauen. Diese Mieten liegen außerhalb der Marktsumme, die nur Investitionsausgaben zählt.
Welches Segment des Rechenzentrumsmarkts in Österreich erzielt die höchsten Umsätze?
Die Informationstechnik-Infrastruktur (IT-Infrastruktur) erzielt im Rechenzentrumsmarkt in Österreich die höchsten Umsätze, 508,83 Mio. USD oder 70,4 % der Ausgaben 2025, und KI-Workloads wachsen mit 40,34 % pro Jahr am schnellsten.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Infrastruktur | 508,83 | 70,4 % | 4.830,81 | 25,24 % |
| Stromversorgungslösungen | 96,27 | 13,3 % | 612,30 | 20,32 % |
| Allgemeiner Bau | 74,88 | 10,4 % | 476,23 | 20,32 % |
| Kühlsysteme | 42,79 | 5,9 % | 272,13 | 20,32 % |
Nach Workload
KI-Workloads erreichen bis 2035 4,22 Mrd. USD und wachsen um 40,34 % pro Jahr, weil jedes KI-MW 35 Mio. USD an GPU-Servern und Netzwerktechnik trägt, gegenüber 2,50 Mio. USD pro Jahr für ein konventionelles MW.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Konventionelle Workloads | 580,41 | 80,3 % | 1.971,93 | 13,01 % |
| KI-Workloads | 142,36 | 19,7 % | 4.219,54 | 40,34 % |
Nach Rechenzentrumstyp
Colocation führt mit 52,0 % der Ausgaben 2025, doch Cloud und Hyperscale wächst mit 30,55 % pro Jahr am schnellsten, wenn die Campusse von Google und CloudHQ in Betrieb gehen.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation | 375,84 | 52,0 % | 2.352,76 | 20,13 % |
| Cloud und Hyperscale | 202,38 | 28,0 % | 2.909,99 | 30,55 % |
| Unternehmen und Behörden | 144,55 | 20,0 % | 928,72 | 20,44 % |
Nach Endnutzer
Käufer aus IT und Telekommunikation halten 34,0 % der Ausgaben 2025, und Fertigung und Energie wächst um 25,27 % pro Jahr, da die oberösterreichische und steirische Industrie Simulations- und Qualitätsprüfungs-KI in lokale Hallen verlagert.
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT und Telekommunikation | 245,74 | 34,0 % | 2.476,59 | 25,99 % |
| BFSI (Banken, Finanzdienstleistungen und Versicherungen) | 144,55 | 20,0 % | 990,64 | 21,22 % |
| Fertigung und Energie | 130,10 | 18,0 % | 1.238,29 | 25,27 % |
| Regierung und öffentlicher Sektor | 115,64 | 16,0 % | 804,89 | 21,41 % |
| Medien Tourismus und Sonstige | 86,74 | 12,0 % | 681,06 | 22,88 % |
DC Exclusive: Die österreichische Genehmigungs- und Netz-Zeitleiste, 10 Meilensteine bis 2027
DC Market Insights hat die österreichische Genehmigungs- und Netz-Zeitleiste aus 10 Eingangsgrößen erstellt, und die Modellschätzung zeigt, dass die Meilensteine zwischen Juni 2026 und 2027 etwa 300 MW an angekündigter Kapazität tragen, die Basis für die für 2027 geschätzten Ausgaben von 1,98 Mrd. USD.
| Datum | Meilenstein | Umfang | Wirkung auf die Ausgaben (Schätzung von DC Market Insights) |
|---|---|---|---|
| Herbst 2023 | Abwärmenutzung für das Krankenhaus Floridsdorf startet | 3 MW Wärme | Wärmerückgewinnung wird in Wien zum Planungsstandard |
| 17. Apr. 2024 | EEffG-Novelle kundgemacht | Schwelle 500 kW | Messung und Meldung in jeder neuen Halle |
| 30. Jun. 2025 | Österreichische Cloud-Region von Microsoft eröffnet | 3 Rechenzentren | Hob die Ausgaben 2025 auf 722,77 Mio. USD |
| 1. Jul. 2025 | KI-Fabrik AI:AT startet | 30,0 Mio. EUR | Erster österreichischer GPU-Nachfragepool |
| Jan. 2026 | ADCA-Studie beziffert die Netzwarteschlange | Etwa 1 GW | Obergrenze für Fertigstellungen 2026-2035 |
| 23. Apr. 2026 | Google-Spatenstich in Kronstorf | 150 MW Spitzenlast | Haupttreiber der Fertigstellungen von 60 MW im Jahr 2027 |
| Jun. 2026 | APG beginnt mit dem Umspannwerk Wien Südost | 340 Mio. EUR | Hält Wien bei 36,0 % der Ausgaben 2035 |
| 1. Okt. 2026 | NISG 2026 in Kraft | Etwa 50 Standorte | Sicherheit und Meldung werden zu geprüften Kosten |
| Okt. 2026 | CloudHQ stellt Leopoldsdorf vor, UVP erforderlich | 150 MW | Erste Hallen ab 2028 im Basisszenario |
| Ende 2026 | Erste Ausbaustufe von Digital Realty VIE13 in Betrieb | 250 Mio. EUR | Etwa 60 % der Anlagenausgaben 2026 |
Zusammen gelesen zeigt die Zeitleiste, dass Genehmigungen und Umspannwerke, nicht die Mieternachfrage, die Reihenfolge bestimmen, in der österreichische Kapazität entsteht: Jeder Meilenstein nach April 2026 ist ein Netz- oder Genehmigungsereignis.
Welche österreichische Region führt bei den Rechenzentrumsausgaben, und welche wächst am schnellsten?
Wien führt mit 375,84 Mio. USD oder 52,0 % der Ausgaben 2025, und Oberösterreich wächst wegen des 150-MW-Campus von Google in Kronstorf mit 38,92 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Wien | 375,84 | 52,0 % | 2.228,93 | 19,48 % |
| Niederösterreich | 130,10 | 18,0 % | 1.485,95 | 27,58 % |
| Westösterreich | 86,73 | 12,0 % | 495,32 | 19,03 % |
| Steiermark und Kärnten | 72,28 | 10,0 % | 433,40 | 19,62 % |
| Oberösterreich | 57,82 | 8,0 % | 1.547,87 | 38,92 % |
Wien
Wien beherbergt den Campus von Digital Realty, die drei Microsoft-Rechenzentren rund um die Stadt und die meisten Carrier-Hotels, und seine Ausgaben erreichen bis 2035 2,23 Mrd. USD, sobald das Umspannwerk Wien Südost Kapazität hinzufügt. Die ADCA-Studie verortet 46 % der österreichischen Rechenzentren in Wien und Umgebung.
Niederösterreich
Niederösterreich wächst um 27,58 % pro Jahr, die zweithöchste Rate, da Leopoldsdorf und Standorte südlich von Wien Campusse aufnehmen, die mehr Fläche benötigen, als die Stadt bietet.
Oberösterreich
Oberösterreich, mit 38,92 % pro Jahr die am schnellsten wachsende Region, steigt von 8,0 % auf 25,0 % der nationalen Ausgaben, weil Kronstorf an der Enns 150 MW Spitzenlast hinzufügt und Linz industrielle Rechennachfrage beisteuert.
Steiermark und Kärnten
Steiermark und Kärnten wachsen um 19,62 % pro Jahr, angeführt von der Nachfrage von Unternehmen und Universitäten in Graz, und erreichen bis 2035 433,40 Mio. USD.
Westösterreich
Westösterreich (Salzburg, Tirol und Vorarlberg) wächst um 19,03 % pro Jahr; seine Edge-Räume versorgen Tourismus, Banken und grenzüberschreitende Fertigung nahe Deutschland und der Schweiz.
Innerhalb Europas stehen Österreichs Ausgaben 2035 von 6,19 Mrd. USD 43,57 Mrd. USD für den Germany Data Center Market gegenüber, sodass Österreich ein sekundärer Standort bleibt, der von einer kleineren Basis aus schneller wächst.
Welche österreichischen Städte und Standorte ziehen die meisten Rechenzentrumsausgaben an?
Wien Floridsdorf führt mit 216,83 Mio. USD an Ausgaben 2025, und Kronstorf ist mit 68,28 % pro Jahr ausgehend von 5,78 Mio. USD der am schnellsten wachsende große Standort.
| Rang | Standort | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Wien Floridsdorf | Wien | 216,83 | 1.362,12 | 20,17 % |
| 2 | Andere Wiener Bezirke | Wien | 159,01 | 866,81 | 18,48 % |
| 3 | Niederösterreich südlich von Wien | Niederösterreich | 79,50 | 742,98 | 25,04 % |
| 4 | Graz | Steiermark und Kärnten | 50,59 | 309,57 | 19,86 % |
| 5 | Linz | Oberösterreich | 43,37 | 371,49 | 23,96 % |
| 6 | Salzburg | Westösterreich | 36,14 | 198,13 | 18,55 % |
| 7 | Innsbruck | Westösterreich | 28,91 | 173,36 | 19,62 % |
| 8 | St. Pölten | Niederösterreich | 21,68 | 154,79 | 21,72 % |
| 9 | Klagenfurt | Steiermark und Kärnten | 21,68 | 123,83 | 19,04 % |
| 10 | Vorarlberg (Dornbirn) | Westösterreich | 21,68 | 123,83 | 19,04 % |
| 11 | Leopoldsdorf | Niederösterreich | 10,84 | 495,32 | 46,55 % |
| 12 | Kronstorf | Oberösterreich | 5,78 | 1.052,55 | 68,28 % |
Bis 2035 wird Kronstorf mit 1,05 Mrd. USD an Ausgaben zum zweitgrößten Standort, nur hinter Wien Floridsdorf.
Wie könnte sich der Rechenzentrumsmarkt in Österreich bis 2035 verändern?
Der Rechenzentrumsmarkt in Österreich liegt 2035 zwischen 4,48 Mrd. USD und 7,62 Mrd. USD um das Basisszenario von 6,19 Mrd. USD, je nachdem, wie viel der 1-GW-Netzwarteschlange gebaut wird.
| Szenario | Annahme | 2035 (Mio. USD) |
|---|---|---|
| Niedrig | Fertigstellungen ab 2027 30 % unter dem Basiswert (UVP-Verzögerungen, langsamere Umspannwerke) | 4.475,69 |
| Basis | 790 MW fertiggestellt 2026-2035 | 6.191,47 |
| Hoch | Fertigstellungen ab 2027 25 % über dem Basiswert (zweite Ausbaustufe Kronstorf) | 7.621,29 |
Wer sind die führenden Rechenzentrumsunternehmen in Österreich?
Digital Realty führt den Rechenzentrumsmarkt in Österreich als größter Colocation-Betreiber an und vereint gemeinsam mit Microsoft und Google geschätzt 65 % bis 70 % der Anlagenausgaben 2026, gestützt auf die erste Ausbaustufe von VIE13 mit 250 Mio. EUR und den 150-MW-Bau in Kronstorf (Schätzung von DC Market Insights).
- Digital Realty (Interxion): Wiener Campus und VIE13 in Floridsdorf, mehr als 400 Mio. EUR im Vollausbau.
- Microsoft: österreichische Cloud-Region mit drei Rechenzentren rund um Wien seit Juni 2025, versorgt mit Wasserkraft von VERBUND.
- Google: Campus Kronstorf, 150 MW Spitzenlast, Inbetriebnahme für 2027 geplant.
- CloudHQ: 150-MW-Campus Leopoldsdorf mit drei Gebäuden.
- Amazon Web Services (AWS): Edge- und Netzwerkpräsenz für österreichische Kunden.
- A1 Telekom Austria: Telekom-Rechenzentren und A1 Digital Cloud.
- Magenta Telekom: Carrier-Rechenzentren.
- NTT DATA: Colocation in Wien.
- Anexia: Cloud- und Colocation-Anbieter mit Sitz in Klagenfurt.
- Advanced Computing Austria (ACA): Koordinator der KI-Fabrik AI:AT.
- Wien Energie: Partner für Wärmerückgewinnung in Floridsdorf.
- Austrian Power Grid (APG): Übertragungsnetzbetreiber, der Wien Südost baut.
- VERBUND: Wasserkraftlieferant für Rechenzentren.
- Schneider Electric: Lieferant von Strom- und Kühlausrüstung.
- Vertiv: Lieferant von Strom- und Thermoausrüstung.
Der Wettbewerb unter den Bauherren ist konzentriert, doch die IT-Ebene ist offen: 508,83 Mio. USD an IT-Ausgaben 2025 verteilen sich auf Server-, Speicher- und Netzwerkanbieter, die in jede Halle liefern.
Was geschah 2025 und 2026 bei österreichischen Rechenzentren?
Sechs datierte Ereignisse seit Juni 2025 brachten etwa 300 MW an angekündigter österreichischer Kapazität und zwei neue Compliance-Pflichten.
- Im Juni 2025 eröffnete Microsoft seine österreichische Cloud-Region mit drei Rechenzentren rund um Wien, mit Diensten ab August 2025 (Quelle: Microsoft).
- Im Juli 2025 startete die AI:AT AI Factory Austria mit einem Budget von 30,0 Mio. EUR (Quelle: CORDIS, Europäische Kommission).
- Im Januar 2026 zählte eine Studie von ADCA und Digital Realty etwa 50 Rechenzentren, 1,4 TWh Verbrauch und eine Netzwarteschlange von 1 GW (Quelle: Austrian Datacenter Association).
- Im April 2026 setzte Google in Kronstorf den Spatenstich für einen 150-MW-Campus (Quelle: Google).
- Im Juni 2026 begann APG mit dem Bau des Umspannwerks Wien Südost für 300 Mio. EUR für Rechenzentrumskunden (Quelle: APG).
- Im Oktober 2026 trat das NISG 2026 in Kraft, und CloudHQ stellte seinen 150-MW-Campus in Leopoldsdorf vor (Quelle: RIS; CloudHQ).
Wichtigste Erkenntnisse: Was sollten Investoren über den Rechenzentrumsmarkt in Österreich wissen?
Vier Erkenntnisse ergeben sich aus dem Modell von DC Market Insights mit 6,19 Mrd. USD bis 2035.
- Die Ausgaben steigen von 722,77 Mio. USD im Jahr 2025 auf 6,19 Mrd. USD im Jahr 2035, weil aus etwa 1 GW an Netzanfragen in der Warteschlange 790 MW an Fertigstellungen werden.
- KI-Workloads wachsen um 40,34 % pro Jahr, weil KI-Hallen 35 Mio. USD an IT pro MW tragen.
- Oberösterreich wächst um 38,92 % pro Jahr, weil der 150-MW-Campus von Google in Kronstorf 2027 in Betrieb geht.
- Netzplätze bestimmen den Zeitpunkt, weil das Umspannwerk Wien Südost von APG für 300 Mio. EUR über neue Kapazität in Wien entscheidet.
Methodik: Wie wurde das Modell für den Rechenzentrumsmarkt in Österreich erstellt?
DC Market Insights hat das Modell bottom-up aus 166 MW installierter IT-Last im Jahr 2025 und 14 nummerierten Eingangsgrößen erstellt, nicht aus Umsatzbefragungen.
Die installierte Last ist auf den Stromverbrauch der Rechenzentren von 1,4 TWh kalibriert (166 MW × 65 % Auslastung × PUE 1,45 × 8.760 Stunden ≈ 1,37 TWh). Die jährlichen Fertigstellungen (15 MW im Jahr 2025, 25 MW im Jahr 2026, 90 MW im Jahr 2030, 95 MW im Jahr 2035) werden mit Anlagenkosten von 10,50 Mio. USD pro MW (2025, +3 % pro Jahr) multipliziert und je zur Hälfte im Fertigstellungsjahr und im Vorjahr verbucht; neue KI-MW tragen 35 Mio. USD an IT (30 Mio. USD bis 2035), installierte KI-MW werden mit 20 % pro Jahr erneuert, und konventionelle IT wird mit 2,50 Mio. USD pro installiertem MW und Jahr erneuert; 1 % der Kapazität wird jedes Jahr stillgelegt. Die Anlagenausgaben verteilen sich zu 45 % auf Strom, 20 % auf Kühlung und 35 % auf Bau.
Drei Plausibilitätsgrenzen halten. Obergrenze 1: 790 MW an Fertigstellungen von 2026 bis 2035 bleiben unter der Netzwarteschlange von 1 GW. Obergrenze 2: 910 MW installierte IT-Last im Jahr 2035 würden etwa 6,7 TWh verbrauchen, weniger als 10 % des österreichischen Strombedarfs. Untergrenze: Die erste Ausbaustufe von VIE13 mit 250 Mio. EUR (etwa 283 Mio. USD) liegt unter den 469,38 Mio. USD an Anlagenausgaben, die für 2026 modelliert sind. Vollständige Methodenhinweise finden sich auf der Seite zur Forschungsmethodik.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Enthaltene und ausgeschlossene Ausgaben
- 1.3Warum Schätzungen voneinander abweichen
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktstatistiken
- 2.3Wachstum seit der Microsoft-Cloud-Region
- 03Regulierung
- 3.1EEffG-Meldepflicht ab 500 kW
- 3.2Cybersicherheitspflichten nach NISG 2026
- 3.3Umweltverträglichkeitsprüfung für Campusse
- 04Markttreiber
- 4.1Google Kronstorf 150 MW
- 4.2APG-Umspannwerk Wien Südost
- 4.3Digital Realty VIE13
- 05Markttrends
- 5.1Krankenhausheizung mit Abwärme in Floridsdorf
- 5.2Österreichische KI-Fabrik AI:AT
- 06Marktherausforderungen
- 6.1Netzanschlusswarteschlange von 1 GW
- 6.2Erneuerbarer Anteil sinkt auf 78 %
- 07Marktchancen
- 7.1Campusse in Niederösterreich
- 7.2GPU-Erneuerung in bestehenden Hallen
- 08Preise
- 8.1Kosten pro MW, 2020-2035
- 8.2Colocation-Mietspannen pro kW, 2026
- 09Marktsegmentierung
- 9.1IT-Infrastruktur
- 9.2Stromversorgungslösungen
- 9.3Allgemeiner Bau
- 9.4Kühlsysteme
- 9.5KI-Workloads
- 9.6Konventionelle Workloads
- 9.7Colocation
- 9.8Cloud und Hyperscale
- 9.9Unternehmen und Behörden
- 9.10IT und Telekommunikation
- 9.11BFSI
- 9.12Fertigung und Energie
- 9.13Regierung und öffentlicher Sektor
- 9.14Medien Tourismus und Sonstige
- 10DC Exclusive: Österreichische Genehmigungs- und Netz-Zeitleiste
- 10.110 Meilensteine bis 2027
- 11Regionale Einblicke
- 11.1Wien
- 11.2Niederösterreich
- 11.3Oberösterreich
- 11.4Steiermark und Kärnten
- 11.5Westösterreich
- 12Standortanalyse
- 12.1Wien Floridsdorf
- 12.2Andere Wiener Bezirke
- 12.3Niederösterreich südlich von Wien
- 12.4Graz
- 12.5Linz
- 12.6Salzburg
- 12.7Innsbruck
- 12.8St. Pölten
- 12.9Klagenfurt
- 12.10Vorarlberg (Dornbirn)
- 12.11Leopoldsdorf
- 12.12Kronstorf
- 13Prognoseszenarien
- 13.1Unteres Szenario
- 13.2Basisszenario
- 13.3Oberes Szenario
- 14Wettbewerbseinblicke
- 14.1Digital Realty (Interxion)
- 14.2Microsoft
- 14.3Google
- 14.4CloudHQ
- 14.5Amazon Web Services (AWS)
- 14.6A1 Telekom Austria
- 14.7Magenta Telekom
- 14.8NTT DATA
- 14.9Anexia
- 14.10Advanced Computing Austria (ACA)
- 14.11Wien Energie
- 14.12Austrian Power Grid (APG)
- 14.13VERBUND
- 14.14Schneider Electric
- 14.15Vertiv
- 15Aktuelle Entwicklungen
- 15.1Datierte Ereignisse, Juni 2025 bis Oktober 2026
- 16Wichtigste Erkenntnisse
- 16.1Vier Punkte für Investoren
- 17Methodik
- 17.1Modelleingaben und Herleitung
- 17.2Plausibilitätsgrenzen
- Abb. 1Größe des Rechenzentrumsmarkts in Österreich, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich der Abgrenzung
- Tabelle 3Stückwerte pro MW, 2020-2035
- Tabelle 4Markt nach Komponente
- Tabelle 5Markt nach Workload
- Tabelle 6Markt nach Rechenzentrumstyp
- Tabelle 7Markt nach Endnutzer
- Tabelle 8Österreichische Genehmigungs- und Netz-Zeitleiste
- Tabelle 9Markt nach Region
- Tabelle 10Top 12 Standorte
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,15 Mrd. USD im Jahr 2026, ein Plus von 58,93 % gegenüber 722,77 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 6,19 Mrd. USD erreichen, eine CAGR von 23,96 % ab 2025.
23,96 % pro Jahr von 2025 bis 2035, nach 20,70 % pro Jahr von 2020 bis 2025. Aus etwa 1 GW an Netzanfragen werden 790 MW an Fertigstellungen, angeführt vom 150-MW-Campus von Google in Kronstorf und VIE13 von Digital Realty in Wien.
722,77 Mio. USD an Investitionsausgaben 2025 innerhalb österreichischer Rechenzentren: IT-Infrastruktur, Stromversorgungslösungen, Kühlsysteme und allgemeiner Bau. Grundstücke, Strom, Netzarbeiten, Colocation-Mieten und Cloud-Umsätze sind ausgeschlossen.
KI-Workloads, mit 40,34 % pro Jahr auf 4,22 Mrd. USD bis 2035, weil jedes KI-MW 35 Mio. USD an IT trägt und der KI-Anteil an neuer Kapazität von 15 % auf 55 % steigt. IT-Infrastruktur ist mit 70,4 % der Ausgaben 2025 die größte Komponente.
Oberösterreich, mit 38,92 % pro Jahr, steigt bis 2035 von 8,0 % auf 25,0 % der nationalen Ausgaben, weil der Campus von Google in Kronstorf 150 MW Spitzenlast hinzufügt. Wien führt mit 52,0 % der Ausgaben 2025.
Etwa 10,50 Mio. USD pro MW IT-Last im Jahr 2025 ohne IT-Ausrüstung, mit einem Anstieg von 3 % pro Jahr auf 14,11 Mio. USD bis 2035 (Schätzung von DC Market Insights). KI-Hallen fügen etwa 35 Mio. USD an IT pro MW hinzu.
120 EUR bis 180 EUR pro kW und Monat für konventionelle Racks, die von Industrie, Medien und VFX-Renderfarmen genutzt werden, und 200 EUR bis 350 EUR für flüssigkeitsgekühlte KI- und HPC-Flächen, die von Start-ups und industriellen HPC-Teams genutzt werden (Schätzung von DC Market Insights). Edge-Räume in Tourismusregionen liegen am oberen Rand der konventionellen Spanne.
Etwa 50, die laut einer Studie der Austrian Datacenter Association aus dem Jahr 2026 knapp über 1,4 TWh Strom pro Jahr verbrauchen; 46 % liegen in Wien und Umgebung. DC Market Insights schätzt die installierte IT-Last 2025 auf 166 MW.
Digital Realty (Interxion), Microsoft und Google vereinen gemeinsam geschätzt 65 % bis 70 % der Anlagenausgaben 2026 (Schätzung von DC Market Insights). Auch CloudHQ, A1 Telekom Austria, Magenta Telekom, NTT DATA und Anexia betreiben oder bauen Rechenzentren in Österreich.
1,15 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights nur für Investitionsausgaben innerhalb österreichischer Hallen. Schätzungen, die Colocation- und Cloud-Umsätze, Managed Services, Strom oder Grundstücke hinzurechnen, sind höher; die frühere Ausgabe dieser Seite zeigte auf dieser Basis 2,24 Mrd. USD für 2025.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.