

Punti chiave
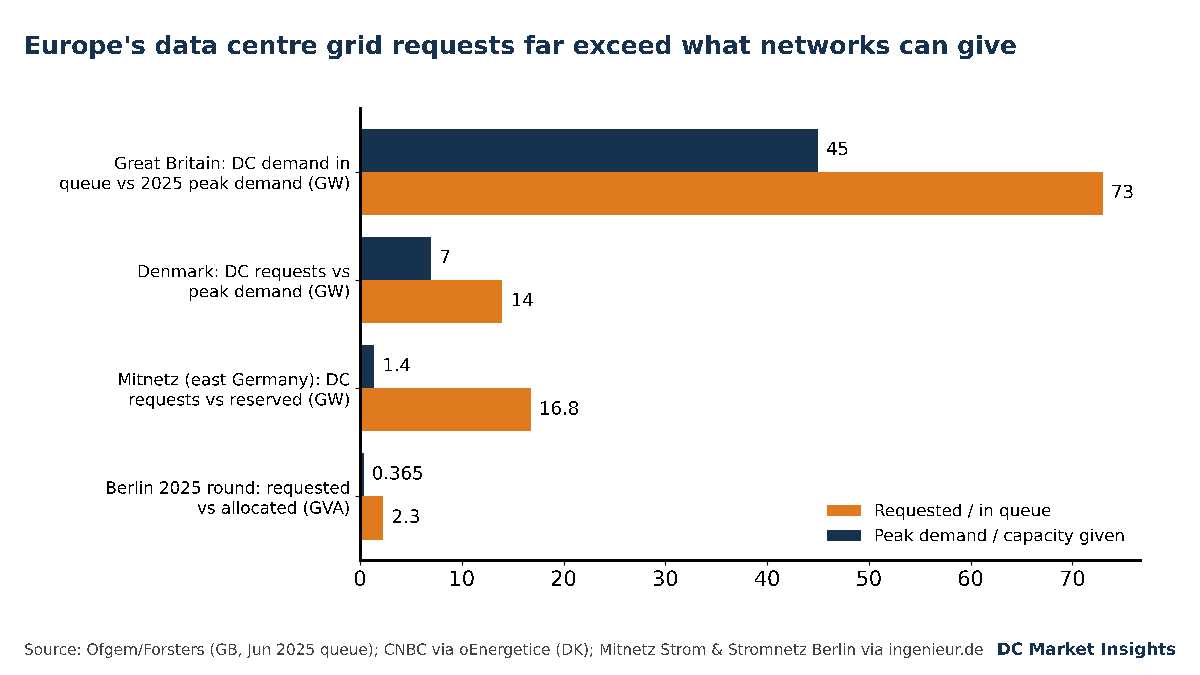
- Tra novembre 2024 e giugno 2025 la coda delle connessioni di domanda in Gran Bretagna è passata da 41 GW a 125 GW, di cui circa 73 GW legati ai data center, a fronte di un picco di domanda di circa 45 GW nel 2025 (Ofgem, Forsters).
- Ofgem ha proposto una Data Centre Commitment Fee compresa tra 237.500 £ e 712.500 £ per MW per i progetti da 40 MW in su, da versare come garanzia fino all’energizzazione. La consultazione si è chiusa il 16 settembre; la decisione è attesa entro la fine del 2026 (Ofgem).
- Nella Germania orientale, a fine 2025 Mitnetz Strom aveva ricevuto 90 richieste di data center per 16,8 GW e ne aveva riservati in via definitiva circa 1,4 GW per nove progetti, pari all’8% (ingenieur.de; quota calcolata da noi).
- Se ogni megawatt dei 73 GW di data center in coda in Gran Bretagna dovesse versare la fee di Ofgem, le garanzie ammonterebbero a 17,3-52,0 miliardi di £ (nostro calcolo).
- Il pacchetto tedesco sulle connessioni alla rete, che abolisce il criterio “primo arrivato, primo servito”, dovrebbe arrivare al voto finale del Bundestag nella settimana del 9-13 novembre, con il Bundesrat previsto per il 20 novembre (pv magazine, che cita BEE).
I gestori di rete europei non riescono più a connettere ogni data center che lo richiede. In Gran Bretagna la coda di domanda dei data center supera l’intero carico di picco del Paese. A Berlino i richiedenti hanno chiesto oltre sei volte la capacità disponibile. Ora sono i regolatori a decidere chi ottiene una connessione, in quale ordine e chi paga i cavi.
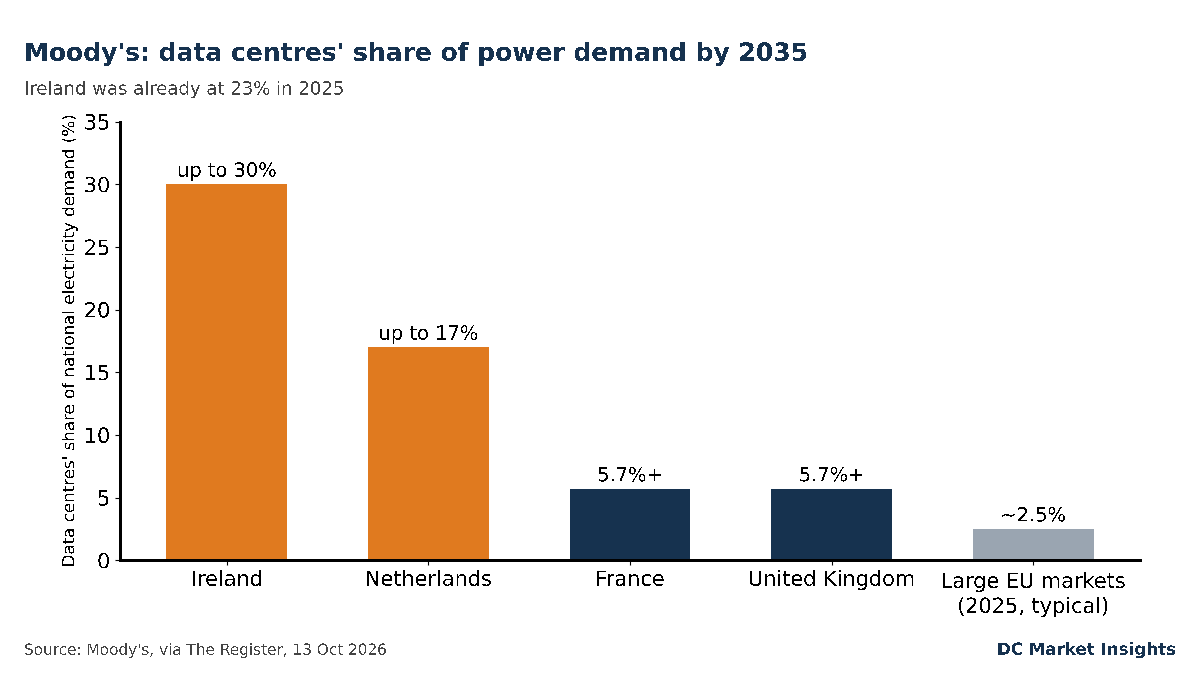
Perché adesso: nelle ultime due settimane la questione dei costi è diventata centrale. Il 7 ottobre l’amministratore delegato di RWE ha dichiarato che il potenziamento della rete per i data center “attualmente non è pagato da chi causa il problema”. Il 13 ottobre Moody’s ha avvertito che entro il 2035 i data center potrebbero consumare fino al 30% dell’elettricità irlandese e il 17% di quella olandese. E il pacchetto tedesco sulle connessioni alla rete è passato alle votazioni finali, ora attese a novembre. Questo articolo analizza chi ne soffre, in che misura e quanto costeranno le prossime regole.
Come ci è arrivata l’Europa: code più grandi delle reti che le sostengono
Lo schema è lo stesso in tutti i principali mercati. Le richieste arrivano più in fretta di quanto si riesca a costruire la trasmissione, e molte sono speculative. Gli sviluppatori presentano domanda in più luoghi contemporaneamente, perché uno slot di rete vale più del terreno.
Gran Bretagna. La domanda contrattualizzata nella coda di connessione è salita da 41 GW a novembre 2024 a 125 GW a giugno 2025, e circa 73 GW di questa riguardano i data center, secondo la consultazione di luglio di Ofgem come sintetizzata da Forsters. Il picco di domanda elettrica in Gran Bretagna è stato di circa 45 GW nel 2025. La sola quota dei data center nella coda equivale quindi a circa 1,6 volte il carico di picco del Paese (nostro calcolo).
Germania. La stessa strategia del governo federale per i data center parla di “Antragsstau”, un ingorgo di domande, ha riportato ingenieur.de l’8 ottobre. A Francoforte la domanda di nuove connessioni supera nettamente ciò che la rete di trasmissione a monte può fornire, e il gestore locale NRM ripartisce ora pro rata la nuova capacità a partire da 3,5 MW, o da 1 MW nelle aree locali congestionate. Stromnetz Berlin ha svolto un ciclo di assegnazione nel 2025: 70 richiedenti hanno chiesto circa 2.300 MVA, circa il 10% in più del carico di picco annuo dell’intera rete cittadina, mentre erano disponibili solo 365 MVA in tre aree di rete, ha comunicato il gestore. Trentasette richiedenti hanno ottenuto capacità; dieci richiedenti ammissibili non hanno ottenuto nulla. Il secondo ciclo del 2026 è stato rinviato.
Danimarca. Il gestore di rete Energinet ha smesso di firmare nuovi accordi di connessione questa primavera dopo una “esplosione” delle richieste. Erano in attesa circa 60 GW di progetti, a fronte di un picco di domanda di circa 7 GW, e i data center rappresentavano circa 14 GW della coda, ha riportato oEnergetice, citando CNBC.
la domanda supera la capacità che possiamo realisticamente rendere disponibile nel breve termine
Grecia. Le richieste dei data center al gestore di rete ADMIE sono passate da 1,2 GW a fine 2025 a quasi 5 GW, e il ministero dell’Energia sta redigendo un quadro normativo per distinguere i progetti pronti alla costruzione da quelli speculativi, ha riportato iefimerida il 15 settembre.
| Mercato | Richiesto o in coda | Disponibile, riservato o picco | Rapporto (nostro calcolo) | Fonte |
|---|---|---|---|---|
| Gran Bretagna (data center in coda, giu 2025) | ~73 GW | ~45 GW di picco di domanda (2025) | 1,6x il picco | Ofgem, via Forsters |
| Danimarca (richieste dei data center) | ~14 GW | ~7 GW di picco di domanda | 2,0x il picco | CNBC, via oEnergetice |
| Mitnetz Strom, Germania orientale (fine 2025) | 16,8 GW, 90 richieste | ~1,4 GW riservati in via definitiva, 9 progetti | 8% riservato | Mitnetz, via ingenieur.de |
| Stromnetz Berlin (ciclo 2025, tutti gli utenti) | ~2.300 MVA, 70 richieste | 365 MVA assegnati, 37 richieste | 16% assegnato | Stromnetz Berlin |
| Grecia (richieste dei data center ad ADMIE) | ~5 GW | 1,2 GW richiesti a fine 2025 | 4,2x in meno di un anno | iefimerida |
Fonti come indicate. Le richieste possono sovrapporsi o essere ritirate, quindi la capacità richiesta non corrisponde al consumo atteso, come osserva la stessa Mitnetz. Il comunicato stampa di Ofgem indica “almeno 80GW” di domande dei data center, mentre la sua consultazione fa riferimento a circa 73 GW in coda; utilizziamo il dato più basso. I dati hanno basi e date diverse e non vanno sommati.
Cosa è cambiato: i regolatori danno un prezzo alla posizione in coda
La risposta comune è far costare uno slot di rete e classificare i progetti in base alla maturità anziché alla data di presentazione della domanda.
La commitment fee britannica. Il 29 luglio Ofgem ha proposto una Data Centre Commitment Fee per i data center da 40 MW in su che si connettono al sistema di trasmissione, o a reti di distribuzione che richiedono una valutazione della trasmissione. La fee sarebbe pari al 2,5%-7,5% del capex medio di un data center, che Ofgem stima in 9,5 milioni di £ per MW, ovvero 237.500-712.500 £ per MW. Gli sviluppatori ne verserebbero il 100% come garanzia dall’accettazione di un’offerta Gate 2 fino all’energizzazione. La somma viene restituita se il progetto viene energizzato e incamerata se esce anticipatamente o riduce la capacità, ha spiegato Forsters. Sia la soglia sia l’importo erano oggetto della consultazione, chiusa il 16 settembre.
i consumatori non dovrebbero sostenere i rischi creati da progetti speculativi che occupano spazio nel sistema.
Le regole tedesche sulla maturità. Quest’anno i quattro gestori dei sistemi di trasmissione hanno spostato i grandi consumatori come data center, batterie ed elettrolizzatori su una procedura basata sulla maturità dei progetti, al posto del criterio “primo arrivato, primo servito”. Il 29 luglio il governo federale ha adottato il più ampio pacchetto sulle connessioni alla rete (Netzanschlusspaket). Il pacchetto consente ai gestori di rete di dare priorità alle richieste in base a criteri che includono le aree destinate ai data center nei piani urbanistici locali, lega le prenotazioni di capacità al grado di maturità della pianificazione e permette di ridurre o liberare la capacità inutilizzata per oltre cinque anni, ha scritto lo studio legale GÖRG. I gestori della trasmissione devono presentare le proprie regole di connessione all’Agenzia federale delle reti entro il 1° gennaio 2027. La commissione Economia del Bundestag ha tenuto l’audizione pubblica il 7 ottobre, ha riportato Denkstrom.
La regola irlandese “porta la tua energia”. L’Irlanda ha sostituito la restrizione nell’area di Dublino con un quadro normativo del regolatore CRU. Chi chiede connessioni da 10 MVA in su deve fornire generazione o accumulo corrispondenti in sito o nelle vicinanze, e coprire almeno l’80% della domanda annua con progetti rinnovabili irlandesi aggiuntivi, ha riportato The Register, sintetizzando Moody’s.
| Mercato | Regola | A chi si applica | Costo o condizione | Stato (19 ott 2026) |
|---|---|---|---|---|
| Gran Bretagna | Data Centre Commitment Fee (Ofgem) | Data center da 40 MW in su connessi al sistema di trasmissione o che lo richiedono | 237.500-712.500 £ per MW come garanzia fino all’energizzazione | Consultazione chiusa il 16 set; decisione entro fine 2026 |
| Germania | Pacchetto sulle connessioni alla rete; procedura TSO basata sulla maturità | Grandi consumatori, inclusi i data center | Classifica per maturità; prenotazioni legate al grado di pianificazione; capacità inutilizzata liberabile dopo 5 anni | Voto del Bundestag atteso il 9-13 nov; Bundesrat previsto il 20 nov |
| Francoforte (NRM) | Assegnazione pro rata | Nuove connessioni da 3,5 MW in su (1 MW nelle aree congestionate) | Capacità ripartita pro rata | In vigore |
| Irlanda | Politica CRU di connessione dei grandi utenti energetici | Connessioni da 10 MVA in su | Generazione o accumulo corrispondenti in sito; 80% della domanda annua da rinnovabili irlandesi aggiuntive | In vigore |
| Danimarca | Sospensione di Energinet dei nuovi accordi | Tutti i nuovi accordi di connessione | Nessun nuovo accordo durante la sospensione; tempi di istruttoria più lunghi | Introdotta nella primavera 2026 |
| Grecia | Quadro sulla maturità dei progetti (bozza) | Richieste di rete dei data center | Prima i progetti maturi e finanziati | In fase di redazione presso il ministero |
Fonti: Ofgem; Forsters; GÖRG; pv magazine; ingenieur.de; The Register; DCD; iefimerida.
Chi ne soffre, e quanto
I detentori speculativi di posizioni in coda in Gran Bretagna. Sono il bersaglio dichiarato. Con i valori di Ofgem, una richiesta da 100 MW immobilizzerebbe da 23,75 a 71,25 milioni di £ di garanzie fino all’energizzazione (nostro calcolo). Applicate all’intera domanda di 73 GW dei data center in coda, le garanzie ammonterebbero a 17,3-52,0 miliardi di £ (nostro calcolo, limite superiore, poiché i progetti più piccoli sarebbero esentati). A nostro avviso pochi progetti dotati solo del terreno possono versare tali somme, ed è proprio questo l’obiettivo. Ofgem afferma che le riforme precedenti hanno già anticipato circa 7,8 GW di progetti, in media di sei anni.
Gli sviluppatori credibili che restano in attesa. Il danno non riguarda solo gli speculatori. I dati di DC Market Insights censiscono 183 strutture nel Regno Unito con circa 760 MW operativi, 286 MW in costruzione e 6.834 MW pianificati, laddove il dato in megawatt è pubblicato. I 73 GW in coda sono circa nove volte tutto ciò che monitoriamo nel Regno Unito, e circa 30 volte i 2,4 GW di capacità dei data center britannici stimati da NESO a luglio 2025 (nostro calcolo). Anche se gran parte della coda dovesse sparire, i progetti reali restano dietro di essa finché non viene smaltita.
I progetti tedeschi fuori dagli hub. I 16,8 GW di richieste ricevute da Mitnetz sono circa tre volte i 5,3 GW che DC Market Insights monitora in tutta la Germania tra capacità operativa, in costruzione e pianificata (843,8 MW, 2.013,9 MW e 2.448,8 MW; nostro calcolo). Solo circa 1,4 GW sono stati riservati in via definitiva. A Francoforte, Mainova e TenneT prevedono circa 1.000 MW di fornitura aggiuntiva e Mainova pianifica circa 900 milioni di € di investimenti di rete in cinque anni, ma i vincoli locali dovrebbero durare fino alla metà degli anni 2030, ha riportato ingenieur.de. La strategia tedesca punta almeno a raddoppiare la capacità dei data center entro il 2030 e, dal 1° gennaio 2027, gli operatori dovranno coprire il 100% del proprio fabbisogno elettrico con fonti rinnovabili su base contabile, ai sensi della legge sull’efficienza energetica.
Famiglie e altri utenti della rete. È il lato politico del problema. Gli oneri di rete, che gravano sulla bolletta di ogni consumatore, finanziano il potenziamento delle reti. L’amministratore delegato di RWE lo ha detto senza mezzi termini in un’intervista a Bloomberg.
Attualmente questo non è pagato da chi causa il problema.
Lo stesso articolo osservava che Google pagherebbe 80 € per MWh nell’ambito di un accordo con Fortum, circa il 57% in più rispetto ai futures sull’energia per il 2030 a 51 € per MWh, secondo la società di ricerca Inderes. I grandi acquirenti pagano già un premio per l’energia garantita; la questione ora è se pagheranno anche per i cavi.
Il quadro generale: Moody’s vede a rischio bollette e bilanci
Moody’s prevede che entro il 2035 i data center assorbiranno fino al 17% della domanda elettrica olandese e fino al 30% di quella irlandese, e almeno il 5,7% in Francia e nel Regno Unito, rispetto a una quota bassa, a una sola cifra, di circa il 2,5% nei maggiori mercati europei nel 2025. L’Irlanda è già un caso a parte: nel 2025 i data center hanno consumato il 23% della sua elettricità, rispetto al 5% del 2015, ha riportato The Register il 13 ottobre.
L’agenzia ha inoltre segnalato pressioni di breve termine sui bilanci dei gestori di rete. Le reti di trasmissione sono più esposte di quelle di distribuzione, ha affermato, perché gli operatori di data center finanziano solo il costo della propria connessione, non il rafforzamento della rete a monte. Per questo i gestori della trasmissione chiedono sempre più spesso garanzie finanziarie per escludere i progetti speculativi, e per questo Moody’s si aspetta che sempre più governi intervengano, tramite prelievi, tasse, sussidi o tetti ai prezzi, se la crescita proseguirà al ritmo attuale.
L’UE vuole più che triplicare la capacità dei data center del blocco entro cinque-sette anni. A nostro avviso, le regole di rete in corso di definizione questo autunno decidono dove finirà quella capacità. I mercati che danno un prezzo alle posizioni in coda e classificano per maturità connetteranno più rapidamente; quelli che manterranno code “primo arrivato, primo servito” continueranno a perdere progetti a favore dei Paesi nordici e dell’Europa meridionale.
Cosa significa per operatori, investitori e fornitori
Il nostro punto di vista, basato sui dati sopra riportati:
- Mettere subito a budget le garanzie per la coda in Gran Bretagna. Con fino a 712.500 £ per MW, un campus da 250 MW potrebbe immobilizzare fino a 178 milioni di £ fino all’energizzazione. Predisporre le lettere di credito prima della decisione di Ofgem attesa entro fine 2026.
- Sfoltire le proprie posizioni in coda. Con fee, test di maturità e regole “usa o perdi” a cinque anni in arrivo, mantenere slot duplicati in tutta Europa diventa costoso. Conservare i siti dotati di terreno, permessi e un cliente.
- Pianificare la Germania in funzione del 1° gennaio 2027. È la data entro cui i gestori della trasmissione devono depositare le nuove regole di connessione e in cui scatta l’obbligo del 100% di rinnovabili. I progetti con aree destinate nei piani urbanistici locali dovrebbero documentarlo fin da ora.
- Prezzare generazione e accumulo in sito nei siti irlandesi e in quelli vincolati. L’Irlanda richiede già generazione o accumulo corrispondenti per connessioni da 10 MVA in su; c’è da aspettarsi che altri gestori di rete la imitino.
- Investitori: scontare i numeri delle code. Mitnetz ha riservato l’8% di quanto richiesto e Berlino ha assegnato il 16%. Considerare come opzioni i gigawatt annunciati al di fuori di accordi di rete definitivi.
- Fornitori: aspettarsi che la domanda di generatori, batterie e apparecchiature di rete si sposti sul bilancio dello sviluppatore. Man mano che i regolatori scaricano i costi di rafforzamento sui progetti che li generano, una quota maggiore della spesa rientra nel budget del data center.
Per l’energia in sito e di backup, verso cui queste regole spingono gli sviluppatori, si veda il nostro report Data Center Generator Market. Per le batterie nei siti vincolati, si veda il report Data Center Energy Storage Market e, per la domanda alla base delle code, il report AI Data Center Market. I dati sulla capacità per Paese, inclusi Regno Unito e Germania, sono disponibili nelle nostre pagine sulla capacità globale dei data center.
Cosa monitorare
- 9-13 novembre 2026: seconda e terza lettura previste del pacchetto tedesco sulle connessioni alla rete al Bundestag, secondo l’associazione delle energie rinnovabili BEE.
- 20 novembre 2026: data obiettivo di BEE per l’approvazione del pacchetto da parte del Bundesrat.
- Entro fine 2026: decisione finale di Ofgem sulla Data Centre Commitment Fee, inclusi la soglia di 40 MW e l’importo della fee.
- 1° gennaio 2027: i gestori tedeschi della trasmissione devono presentare le regole di connessione all’Agenzia federale delle reti; scatta l’obbligo tedesco del 100% di rinnovabili per i data center.
- Senza data: il quadro greco sulla maturità delle richieste di rete dei data center e le condizioni di riapertura dopo la sospensione delle connessioni di Energinet.
Domande frequenti
Quanta domanda dei data center c’è nella coda di rete britannica?
Circa 73 GW, secondo la consultazione di Ofgem di luglio 2026, su 125 GW di domanda contrattualizzata a giugno 2025. Il picco di domanda in Gran Bretagna è stato di circa 45 GW nel 2025, quindi la sola quota dei data center equivale a circa 1,6 volte il carico di picco, secondo il nostro calcolo.
Che cos’è la Data Centre Commitment Fee di Ofgem?
Una fee proposta tra 237.500 £ e 712.500 £ per MW per i data center da 40 MW in su, pari al 2,5%-7,5% del capex medio. Viene versata come garanzia dall’offerta Gate 2 fino all’energizzazione, rimborsata se il progetto si connette e incamerata se esce. Ofgem intende decidere entro la fine del 2026.
Come sta cambiando la Germania le connessioni dei data center alla rete?
La Germania sta passando dal criterio “primo arrivato, primo servito” a un’assegnazione basata sulla maturità dei progetti. Il pacchetto sulle connessioni alla rete consente ai gestori di dare priorità alle aree destinate ai data center nei piani urbanistici locali e di liberare la capacità inutilizzata per cinque anni. Il voto finale del Bundestag è atteso il 9-13 novembre 2026.
Quanta energia europea potrebbero consumare i data center entro il 2035?
Moody’s stima fino al 30% della domanda elettrica irlandese e fino al 17% di quella olandese entro il 2035, e almeno il 5,7% in Francia e nel Regno Unito. I data center irlandesi hanno già consumato il 23% dell’elettricità del Paese nel 2025.
Fonti
- Ofgem, “Ofgem acts to free up grid capacity by tackling speculative data centre projects”, 29 luglio 2026. Link
- Forsters LLP, “A price for holding power? Ofgem consults on a Data Centre Grid Commitment Fee of up to £712,500 per MW”, 2026. Link
- The Register, “European datacenter boom threatens higher energy bills unless governments intervene” (su Moody’s), 13 ottobre 2026. Link
- Bloomberg via Energy Connects, “Data Center Boom Raises Issue of Who Pays for Grid, RWE Says”, 7 ottobre 2026. Link
- ingenieur.de, “Zu wenig Strom für KI: Wie Deutschland jetzt Anschlüsse für Rechenzentren verteilt”, 8 ottobre 2026. Link
- Stromnetz Berlin, “Antragsteller für sehr große Netzanschlüsse wurden über Ergebnis im diesjährigen Zuteilungsverfahren informiert”, 23 luglio 2025. Link
- GÖRG, “Bundesregierung beschließt Netzpaket: Kein Anschluss unter dieser Nummer?”, 22 settembre 2026. Link
- pv magazine Deutschland, “Bundestag wird EEG 2027 und Netzpaket wohl erst im November verabschieden”, 15 ottobre 2026. Link
- Denkstrom, “Bundestag hält Anhörung zum Netzanschlusspaket ab”, 5 ottobre 2026. Link
- DCD, “Danish grid operator introduces three-month moratorium for new grid connections”, 7 maggio 2026. Link
- oEnergetice, “Europe puts the brakes on data centers. Power is running short and grids are hitting limits”, 6 maggio 2026. Link
- iefimerida.gr, “Greek Grid Operator Moves to Filter 5 GW of Data Center Requests as Investment Surges”, 15 settembre 2026. Link
- DC Market Insights, dati per Paese su Regno Unito e Germania (lettura del 19 ottobre 2026) e pagine sulla capacità globale dei data center. Link