
Mercato dei generatori per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei generatori per data center era pari a USD 8,310.0 milioni; si prevede che raggiunga USD 19.92 miliardi entro il 2035, con un CAGR del 9.13%. North America rappresenta 44.1% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Analisi della catena di approvvigionamento
- 08Dimensione del mercato e previsioni
- 09Mercato per applicazione
- 10Mercato per tipo di combustibile
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 12Aziende analizzate
Analisi regionale
- North America44.1%
- Asia Pacific27.9%
- Europe18.6%
- Latin America4.8%
- Middle East and Africa4.6%
Aziende analizzate
- Caterpillar
- Cummins
- Rolls-Royce Power Systems
- Generac
- Rehlko
- Mitsubishi Heavy Industries (MHIET)
- HITEC Power Protection (diesel rotary UPS)
- Himoinsa
- Atlas Copco
- Aggreko
- Kirloskar Oil Engines
- Wärtsilä
Analisi completa
Il Mercato dei generatori per data center comprende i gruppi elettrogeni azionati da motore che i data center installano per sostenere il carico IT e di raffreddamento quando la rete elettrica si guasta o non è disponibile, insieme ai relativi cabinati, sistemi di alimentazione del combustibile, controlli di parallelo e sistemi di post-trattamento delle emissioni. DC Market Insights stima il valore del Mercato dei generatori per data center a livello globale in USD 8,31 miliardi nel 2025 e prevede che raggiunga USD 19,92 miliardi entro il 2035, con un CAGR del 9,13%. Il valore 2025 è costruito a partire dalle nuove realizzazioni: circa 12,0 GW di nuova capacità IT, a circa USD 0,620 milioni di apparecchiature di generazione per MW nelle sale convenzionali e USD 0,550 milioni per MW nelle sale AI, generano USD 7,15 miliardi di spesa per nuove realizzazioni; sostituzioni e aggiornamenti su una base installata di circa 119,5 GW aggiungono USD 549,59 milioni, e l’alimentazione primaria e ponte in sito aggiunge USD 618,40 milioni. I generatori a gas naturale sono il segmento in più rapida crescita, al 19,58% annuo, perché DC Market Insights prevede che i campus AI che non possono attendere una connessione alla rete utilizzeranno motori a gas come fonte di alimentazione principale, e il Medio Oriente e Africa è la regione in più rapida crescita, all’11,88% annuo, perché DC Market Insights prevede che la nuova capacità dei campus AI nell’area crescerà partendo da una base ridotta.
Sintesi
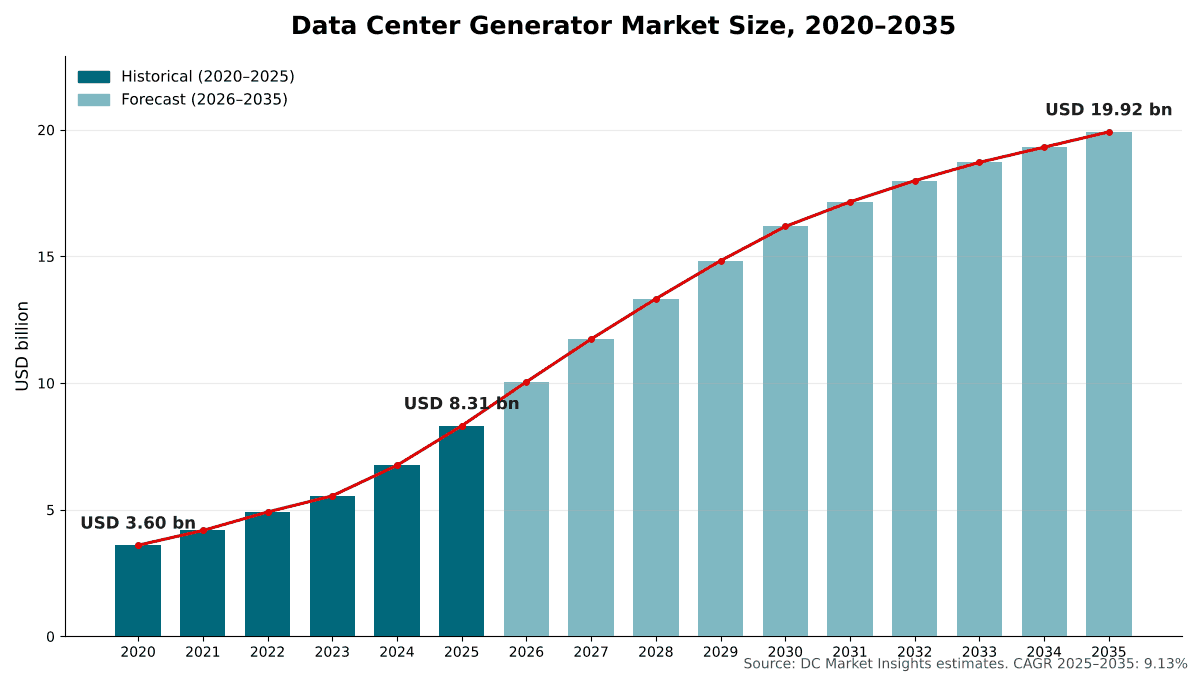
Il Mercato globale dei generatori per data center è stato valutato USD 3,60 miliardi nel 2020, ha raggiunto USD 8,31 miliardi nel 2025 e si prevede che raggiunga USD 19,92 miliardi entro il 2035, con un CAGR del 9,13% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei generatori per data center 2025 | USD 8,31 miliardi |
| Mercato dei generatori per data center, CAGR | 9,13% |
| Dimensione del Mercato dei generatori per data center 2035 | USD 19,92 miliardi |
Il Mercato dei generatori per data center è cresciuto del 18,23% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 23,1% rispetto al 2024, poiché i cluster di unità di elaborazione grafica (GPU) sono passati da sale pilota a realizzazioni su scala di campus e i progetti di alimentazione primaria a gas hanno iniziato a ordinare motori. Nel modello di DC Market Insights, la crescita rallenta al 9,13% annuo fino al 2035 perché le sale AI acquistano meno generazione di riserva per MW e i gruppi diesel di riserva diventano un business di sostituzione e aggiornamento su una base installata molto più ampia. Le aggiunte annue di capacità fanno comunque più che raddoppiare, da 12,0 GW nel 2025 a 27,0 GW nel 2035, e la base installata cresce fino a circa 315,3 GW.
La generazione di backup conta di più man mano che i data center assorbono una quota maggiore della rete. L’Agenzia Internazionale dell’Energia (IEA) riporta che i data center hanno consumato circa 415 terawattora (TWh) nel 2024, circa l’1,5% dell’elettricità mondiale, e prevede che i consumi faranno più che raddoppiare, arrivando a circa 945 TWh entro il 2030.
Perimetro del mercato: cosa comprende il Mercato dei generatori per data center?
Il Mercato dei generatori per data center comprende ogni gruppo elettrogeno azionato da motore installato per alimentare il carico dei data center, valutato alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 8,31 miliardi nel 2025.
Incluso. Gruppi elettrogeni alternativi diesel, a gas naturale e bi-fuel utilizzati per riserva di emergenza, alimentazione primaria, alimentazione ponte prima di una connessione alla rete e peak shaving o supporto alla rete; il motore e l’alternatore; cabinati insonorizzati e resistenti alle intemperie; serbatoi di base, giornalieri e di stoccaggio del combustibile; controlli del generatore e controlli di parallelo; riduzione catalitica selettiva e filtri antiparticolato; e la sostituzione di gruppi elettrogeni e componenti principali nei siti installati.
Escluso. Sistemi di continuità (UPS) e relative batterie, quadri di media tensione e commutatori automatici di trasferimento, turbine a gas, celle a combustibile, accumulo a batterie su scala di rete, acquisti di combustibile, manodopera di installazione e contratti di assistenza pluriennali.
Come si combinano i segmenti. Le ripartizioni per applicazione, tipo di combustibile, potenza nominale, componente e tipo di data center suddividono ciascuna gli stessi USD 8,31 miliardi. L’alimentazione primaria e ponte compare sia come applicazione sia, per lo più, all’interno del segmento del combustibile gas naturale.
Fattori trainanti del mercato: cosa spinge il Mercato dei generatori per data center?
Tre fattori spiegano la maggior parte della crescita del Mercato dei generatori per data center: aggiunte di capacità che fanno più che raddoppiare fino a 27,0 GW all’anno entro il 2035, l’alimentazione primaria e ponte a gas che cresce fino a USD 3,40 miliardi e le regole di rete che trasformano i generatori di riserva in risorse per la rete.
Le aggiunte annue di capacità salgono da 12,0 GW a 27,0 GW e generano USD 14,69 miliardi di spesa in generatori per nuove realizzazioni
Il Mercato dei generatori per data center è un mercato trainato dalle nuove realizzazioni: l’86,0% della spesa 2025 è andato a nuove sale. BloombergNEF ha contato oltre 23 gigawatt (GW) di capacità di data center in costruzione a livello globale alla fine di settembre 2025, di cui 15,9 GW negli Stati Uniti, e oltre 3,8 GW sono entrati in costruzione nel solo terzo trimestre del 2025, il 58% in più rispetto alla media trimestrale di questo decennio finora. DC Market Insights modella i completamenti annui in aumento da 12,0 GW nel 2025 a 22,0 GW nel 2030 e 27,0 GW nel 2035, il che porta la spesa in generatori per nuove realizzazioni da USD 7,15 miliardi a USD 14,69 miliardi. I risultati dei fornitori mostrano la stessa spinta: Caterpillar ha riferito che le vendite sono aumentate nei grandi motori alternativi e nelle turbine e nei servizi correlati alle turbine, principalmente nelle applicazioni per data center, mentre le vendite del suo segmento Power and Energy sono salite del 17% a USD 8,24 miliardi nel secondo trimestre del 2026 (Fonte: documento depositato da Caterpillar presso la US Securities and Exchange Commission).
L’alimentazione primaria e ponte a gas cresce da USD 618,40 milioni a USD 3,40 miliardi
Alcuni campus AI ordinano ora i generatori come centrale elettrica principale, non solo come backup. Il campus nello Utah di Joule Capital Partners, che a regime fornirebbe 4 GW di potenza, sarebbe alimentato da una flotta di gruppi elettrogeni Caterpillar G3520K con 1,1 gigawattora (GWh) di accumulo a batterie e trigenerazione (raffreddamento, calore ed elettricità combinati), come riportato da Power Engineering nell’agosto 2025. DC Market Insights stima che l’alimentazione primaria e ponte valesse USD 618,40 milioni, pari al 7,4% del mercato, nel 2025 e che cresca del 18,57% annuo fino al 17,0% del mercato entro il 2035.
Le regole di rete trasformano le flotte di riserva in risorse per la rete
Le autorità di regolazione considerano ora i generatori dei data center parte della pianificazione della rete. La US Environmental Protection Agency (EPA) ha chiarito nel maggio 2025 che determinati motori possono funzionare fino a 50 ore all’anno in condizioni non di emergenza e che il programma di demand response di Duke Energy soddisfa i criteri (Fonte: comunicato stampa dell’EPA). Inside Climate News ha riportato nel gennaio 2026 che il US Department of Energy (DOE) ha individuato oltre 35 GW di potenza di backup presso data center e siti industriali utilizzabili durante le emergenze per stabilizzare la rete. DC Market Insights prevede che queste regole faranno crescere la spesa per controlli, parallelo e post-trattamento delle emissioni più rapidamente della spesa per i gruppi elettrogeni stessi.
Tendenze del mercato: come sta cambiando la tecnologia dei generatori per data center?
Il Mercato dei generatori per data center si sta spostando verso gruppi elettrogeni oltre 3 MW, che crescono del 15,08% annuo, verso diesel rinnovabile e combustibili gassosi, e verso impianti che funzionano ogni giorno anziché poche ore all’anno.
I gruppi elettrogeni oltre 3 MW crescono del 15,08% annuo
I fornitori continuano ad aumentare la taglia dei singoli gruppi elettrogeni per le sale dei data center. Mitsubishi Heavy Industries Engine and Turbocharger dichiara per il suo MGS3100R di classe 3.000 kVA una potenza di 3.025 kVA in servizio di riserva e di 2.750 kVA in servizio primario o continuo per data center a 50 Hz, con avviamento in 10 secondi. Rehlko offre ora una gamma KD Series da 60 kW a oltre 4 MW. DC Market Insights prevede che i gruppi elettrogeni oltre 3 MW crescano da USD 1,97 miliardi nel 2025 a USD 8,03 miliardi nel 2035, la crescita più rapida tra le quattro classi di potenza nominale, perché blocchi più grandi riducono il numero di motori, cabinati e connessioni del combustibile per megawatt.
L’olio vegetale idrotrattato sostituisce il diesel fossile nelle flotte esistenti
Gli operatori stanno riducendo le emissioni dei generatori senza sostituire i motori. EcoDataCenter ha convertito il combustibile dei 32 gruppi elettrogeni mtu del suo sito di Falun, in Svezia, dal diesel fossile all’olio vegetale idrotrattato (HVO), e Rolls-Royce ha indicato che l’HVO100 può ridurre le emissioni di gas serra sul ciclo di vita fino al 95% rispetto al diesel fossile, come riportato da Power Progress. DC Market Insights prevede che l’HVO manterrà i gruppi elettrogeni diesel al 63,7% del valore nel 2035 anche mentre il gas naturale guadagna quote.
I produttori di motori aumentano la capacità per la domanda dei data center
Caterpillar ha annunciato nell’ottobre 2025 un ampliamento da USD 725 milioni del suo stabilimento motori di Lafayette, in Indiana, affermando che molti dei suoi motori supporteranno la generazione di energia per AI, data center e altre infrastrutture critiche. Rolls-Royce ha dichiarato che investirà USD 24 milioni a Mankato, in Minnesota, per più che raddoppiare la produzione, e che la produzione nel sito aumenterà di oltre il 120% entro il 2026 (Fonte: comunicato stampa di Rolls-Royce).
Sfide del mercato: cosa frena il Mercato dei generatori per data center?
La minore spesa in generatori per MW nelle sale AI, il controllo sulle autorizzazioni alle emissioni in atmosfera e la debole domanda enterprise limitano la crescita del Mercato dei generatori per data center al 9,13% annuo, la metà del 18,23% registrato dal 2020 al 2025.
La spesa in generatori per MW nelle sale AI scende da USD 0,550 milioni a USD 0,500 milioni
Nel modello di DC Market Insights, le sale AI spendono meno in generatori per MW rispetto alle sale convenzionali, ipotizzando una minore ridondanza di riserva per i cluster di addestramento, blocchi di generazione più grandi e una quota crescente di campus che utilizzano gas in sito o batterie invece di una flotta diesel completa. DC Market Insights modella la spesa in generatori delle sale AI a USD 0,550 milioni per MW nel 2025, l’11,3% in meno rispetto agli USD 0,620 milioni di una sala convenzionale, in calo a USD 0,500 milioni entro il 2035. Con le sale AI che passano dal 35% al 66% della nuova capacità, la spesa media per MW delle nuove realizzazioni diminuisce anche se i megawatt totali aumentano.
Le autorizzazioni alle emissioni e l’opposizione locale rallentano le flotte diesel
Ivy Main, della sezione della Virginia del Sierra Club, ha scritto in un commento sul Virginia Mercury nel gennaio 2026 che gli oltre 4.000 generatori diesel della Virginia settentrionale sommano più di 11 GW di capacità e che una sola autorizzazione di Amazon copre 173 generatori in un unico data center. Inside Climate News ha riportato, citando nuove ricerche, che il Virginia Department of Environmental Quality aveva rilasciato 170 autorizzazioni alle emissioni in atmosfera per data center dotati di generatori a giugno 2025, di cui circa 138 nella Virginia settentrionale. DC Market Insights prevede che le condizioni delle autorizzazioni spingeranno i nuovi progetti verso il post-trattamento Tier 4, il diesel rinnovabile e i motori a gas, ed è per questo che il diesel cresce solo del 6,18% annuo.
I data center enterprise crescono solo del 2,91% annuo
DC Market Insights stima che i data center enterprise abbiano acquistato generatori per USD 1,55 miliardi nel 2025, il 18,7% del mercato, e prevede che la loro domanda cresca solo del 2,91% annuo fino a USD 2,07 miliardi nel 2035, man mano che i carichi di lavoro si spostano verso cloud e colocation.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi nei generatori per data center?
I due maggiori nuovi bacini di ricavi nel Mercato dei generatori per data center sono i gruppi elettrogeni a gas naturale, in crescita del 19,58% annuo, e gli operatori GPU e neocloud, in crescita del 13,46% annuo.
I gruppi elettrogeni a gas naturale crescono da USD 1,01 miliardi a USD 6,02 miliardi
La Large Energy Users Connection Policy della Commission for Regulation of Utilities (CRU) irlandese richiede ai nuovi data center da 1 megavolt-ampere (MVA) o più di dotarsi di nuova generazione e/o accumulo dispacciabile in sito o nelle immediate vicinanze, pari al 100% della loro capacità massima di prelievo su base declassata, e di approvvigionarsi di elettricità rinnovabile per almeno l’80% della loro domanda annua. DC Market Insights prevede che regole di connessione e code di allacciamento alla rete simili in altri paesi favoriranno i motori a gas in grado di funzionare per lunghi periodi, e prevede che il gas naturale salga dal 12,1% del mercato nel 2025 al 30,2% entro il 2035.
Gli operatori GPU e neocloud spenderanno USD 2,41 miliardi in generatori entro il 2035
DC Market Insights stima che gli operatori cloud specializzati in GPU abbiano speso USD 681,75 milioni in generatori nel 2025 e prevede che la loro spesa raggiunga USD 2,41 miliardi nel 2035, più del triplo del livello 2025. DC Market Insights prevede che questi operatori acquisteranno la maggior parte della loro capacità in blocchi da 2-3 MW e oltre 3 MW, in linea con il modello hyperscale.
Prezzi: quanto spendono i data center in generatori per MW?
Una sala data center convenzionale spende circa USD 0,620 milioni in apparecchiature di generazione per MW di carico IT nel 2025, e una sala AI spende circa USD 0,550 milioni per MW. Si tratta di stime di DC Market Insights che comprendono gruppi elettrogeni, cabinati, sistemi di alimentazione del combustibile, controlli e post-trattamento, esclusi quadri elettrici, manodopera di installazione e combustibile.
| Spesa in generatori per MW (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sala convenzionale (nuova realizzazione) | 0,540 | 0,620 | 0,640 | 0,630 |
| Sala AI (nuova realizzazione) | 0,500 | 0,550 | 0,530 | 0,500 |
| Sostituzioni e aggiornamenti per MW di base installata, all’anno | 0,0040 | 0,0046 | 0,0052 | 0,0058 |
| Quota AI della nuova capacità | 3% | 35% | 60% | 66% |
Nel modello di DC Market Insights, la spesa per MW sale fino al 2025 poiché la domanda di motori supera la capacità produttiva, per poi stabilizzarsi con l’entrata in funzione di nuovi stabilimenti di motori.
Norme e regolamentazione: quali regole plasmano il Mercato dei generatori per data center?
Quattro insiemi di regole determinano come vengono specificati e gestiti i generatori per data center: la norma di classificazione ISO 8528-1, la norma NFPA 110 per l’alimentazione di emergenza e di riserva, le regole statunitensi sulle emissioni dei motori e le nuove regole di connessione alla rete per i grandi utenti energetici.
ISO 8528-1:2018. La norma dell’International Organization for Standardization (ISO) riguarda i gruppi elettrogeni a corrente alternata azionati da motori alternativi a combustione interna e la loro applicazione, i valori nominali e le prestazioni, per gruppi utilizzati in applicazioni continue, di picco e di riserva. L’ISO indica l’edizione 2018 come in vigore e destinata a revisione.
NFPA 110-2025. La norma della National Fire Protection Association (NFPA) definisce i requisiti prestazionali per i sistemi di alimentazione di emergenza e di riserva che forniscono una fonte di alimentazione alternativa quando la fonte normale viene a mancare.
Regole EPA statunitensi sui motori. Il chiarimento dell’EPA del maggio 2025 sui National Emission Standards for Hazardous Air Pollutants (NESHAP) per i motori alternativi a combustione interna ha confermato che determinati motori possono funzionare fino a 50 ore all’anno in condizioni non di emergenza nell’ambito di programmi di demand response qualificati.
Large Energy Users Connection Policy della CRU irlandese. La policy richiede ai nuovi data center da 1 MVA o più di coprire il 100% della loro capacità massima di prelievo con generazione e/o accumulo dispacciabile in sito o nelle immediate vicinanze. DC Market Insights prevede che renderà la capacità dispacciabile in sito una condizione per l’accesso alla rete in Irlanda, non solo una scelta di resilienza.
Segmentazione del mercato: quale segmento guida il Mercato dei generatori per data center?
La riserva di emergenza guida il Mercato dei generatori per data center con l’89,6% del valore 2025, il diesel guida i combustibili con l’83,8% e i gruppi elettrogeni da 2-3 MW sono la classe di potenza nominale più ampia con il 46,2%. I gruppi elettrogeni a gas naturale sono il segmento in più rapida crescita, al 19,58% annuo, perché DC Market Insights prevede che i campus AI utilizzeranno motori a gas per l’alimentazione primaria e ponte dove le connessioni alla rete sono lontane anni.
Per applicazione: la riserva di emergenza guida con l’89,6%
| Applicazione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Riserva di emergenza | 7,45 | 89,6% | 15,43 | 7,56% |
| Alimentazione primaria e ponte | 0,62 | 7,4% | 3,40 | 18,57% |
| Peak shaving e supporto alla rete | 0,25 | 3,0% | 1,10 | 15,95% |
L’alimentazione primaria e ponte guadagna 9,6 punti di quota, e il peak shaving e supporto alla rete sale al 5,5% man mano che le utility inseriscono i generatori dei data center nei programmi di demand response.
Per tipo di combustibile: il diesel guida con l’83,8%
I gruppi elettrogeni diesel, inclusi quelli alimentati a diesel rinnovabile, valgono USD 6,97 miliardi (83,8%) nel 2025 e USD 12,69 miliardi entro il 2035, con una crescita del 6,18% annuo. I gruppi elettrogeni a gas naturale valgono USD 1,01 miliardi (12,1%) e crescono del 19,58% annuo fino a USD 6,02 miliardi. I gruppi elettrogeni bi-fuel e di altro tipo valgono USD 340,87 milioni (4,1%) e crescono del 13,55% annuo fino a USD 1,22 miliardi.
Per potenza nominale: la classe 2-3 MW guida con il 46,2%
| Potenza nominale | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Inferiore a 1 MW | 1,31 | 15,8% | 1,95 | 4,04% |
| 1-2 MW | 1,19 | 14,3% | 1,81 | 4,31% |
| 2-3 MW | 3,84 | 46,2% | 8,13 | 7,78% |
| Oltre 3 MW | 1,97 | 23,7% | 8,03 | 15,08% |
Per componente: i gruppi elettrogeni guidano con il 68,2%
I gruppi elettrogeni (motore e alternatore) valgono USD 5,67 miliardi (68,2%) nel 2025 e USD 13,31 miliardi entro il 2035, con una crescita dell’8,90% annuo. Cabinati e sistemi di alimentazione del combustibile valgono USD 1,31 miliardi (15,7%) e crescono dell’8,63% annuo fino a USD 2,99 miliardi. Controlli e parallelo valgono USD 764,89 milioni (9,2%) e crescono del 10,15% annuo, mentre il post-trattamento delle emissioni, del valore di USD 573,67 milioni (6,9%), cresce più rapidamente, al 10,89% annuo, fino a USD 1,61 miliardi, poiché le autorizzazioni richiedono catalizzatori sui gruppi che funzionano più spesso.
Per tipo di data center: i data center hyperscale guidano con il 38,9%
| Tipo di data center | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 3,23 | 38,9% | 8,72 | 10,43% |
| Data center di colocation | 2,34 | 28,1% | 5,40 | 8,74% |
| Data center enterprise | 1,55 | 18,7% | 2,07 | 2,91% |
| Data center edge | 0,51 | 6,1% | 1,31 | 9,99% |
| Fornitori GPU e neocloud | 0,68 | 8,2% | 2,41 | 13,46% |
I data center hyperscale guadagnano 4,9 punti di quota entro il 2035.
DC Exclusive: il modello della spesa in generatori per MW e la matrice potenza nominale × acquirente
Con USD 1,74 miliardi nel 2025, la spesa hyperscale in gruppi elettrogeni da 2-3 MW è la singola cella più grande della matrice e rappresenta il 20,9% di tutta la spesa in generatori per data center. La matrice della taglia dei generatori per acquirente è un modello di DC Market Insights, non un conteggio delle spedizioni, costruito a partire da 64 input: 32 coorti di capacità (16 anni di sale convenzionali e AI), 3 curve di spesa per MW, 16 anni di spesa per alimentazione primaria e ponte, 4 classi di potenza nominale, 5 tipi di acquirenti e 4 dati comunicati dai fornitori utilizzati come verifica incrociata della crescita.
| 2025, USD miliardi | Inferiore a 1 MW | 1-2 MW | 2-3 MW | Oltre 3 MW | Totale |
|---|---|---|---|---|---|
| Data center hyperscale | 0,07 | 0,23 | 1,74 | 1,19 | 3,23 |
| Data center di colocation | 0,14 | 0,36 | 1,37 | 0,47 | 2,34 |
| Data center enterprise | 0,70 | 0,45 | 0,35 | 0,05 | 1,55 |
| Data center edge | 0,39 | 0,09 | 0,03 | 0,00 | 0,51 |
| Fornitori GPU e neocloud | 0,01 | 0,06 | 0,35 | 0,26 | 0,68 |
| Totale | 1,31 | 1,19 | 3,84 | 1,97 | 8,31 |
Gli acquirenti hyperscale spendono il 36,8% del loro budget per generatori in gruppi oltre 3 MW, mentre i data center enterprise spendono ancora il 45,2% in gruppi inferiori a 1 MW; un fornitore forte nei piccoli gruppi di riserva vende all’acquirente con la crescita più lenta. I fornitori GPU e neocloud destinano il 38,2% della loro spesa a gruppi oltre 3 MW, in linea con il modello hyperscale.
Il modello moltiplica la nuova capacità (12,0 GW nel 2025) e la sua quota AI (35%) per la spesa in generatori per MW, aggiunge la spesa per sostituzioni e aggiornamenti sulla base installata, quindi aggiunge i progetti di alimentazione primaria e ponte. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei generatori per data center?
Il Nord America guida il Mercato dei generatori per data center con il 44,1% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, all’11,88% annuo, perché DC Market Insights prevede che la capacità dei campus AI nell’area crescerà partendo da una base ridotta.
Il Nord America guida con una quota del 44,1%
DC Market Insights stima che gli operatori nordamericani abbiano speso USD 3,67 miliardi in generatori nel 2025, e si prevede che la regione raggiunga USD 8,25 miliardi nel 2035, con un CAGR dell’8,44%. BloombergNEF riporta che i soli Stati Uniti ospitano 15,9 GW di costruzione di data center in corso. Generac ha dichiarato di prevedere un aumento delle vendite di prodotti commerciali e industriali nell’ordine del 30% nel 2026, principalmente grazie all’aumento dei ricavi dai prodotti venduti a clienti data center e all’acquisizione di Allmand.
L’Asia Pacifico detiene una quota del 27,9%
L’Asia Pacifico vale USD 2,32 miliardi nel 2025 e USD 6,11 miliardi entro il 2035, con un CAGR del 10,18%. La Cina è il mercato più grande della regione con USD 932,48 milioni, e l’India cresce più rapidamente, al 14,34% annuo, nell’allocazione per paese di DC Market Insights. Cummins ha riferito che le vendite della sua divisione Power Systems sono salite del 19% a USD 2,3 miliardi nel secondo trimestre del 2026, trainate principalmente dalla domanda di generazione di energia per i mercati dei data center negli Stati Uniti, in Cina e in Asia Pacifico. L’Asia Pacifico guadagna 2,8 punti di quota, il maggiore incremento tra tutte le regioni.
L’Europa detiene una quota del 18,6%
L’Europa vale USD 1,55 miliardi nel 2025 e USD 3,35 miliardi entro il 2035, con un CAGR dell’8,02%. Il Regno Unito e la Germania sono i maggiori mercati nazionali della regione nell’allocazione per paese di DC Market Insights.
L’America Latina detiene una quota del 4,8%
L’America Latina vale USD 399,07 milioni nel 2025 e USD 1,04 miliardi entro il 2035, con un CAGR del 10,01%.
Il Medio Oriente e Africa detiene una quota del 4,6% e cresce più rapidamente
Il Medio Oriente e Africa vale USD 382,44 milioni nel 2025 e USD 1,18 miliardi entro il 2035. Nell’allocazione di DC Market Insights, l’Arabia Saudita guida la regione con USD 100,20 milioni e cresce del 13,56% annuo fino a USD 357,25 milioni.
Analisi per paese: quali paesi acquistano più generatori per data center?
Gli Stati Uniti sono il maggiore mercato nazionale per i generatori per data center con USD 3,25 miliardi nel 2025, il 39,1% del valore globale, seguiti dalla Cina con USD 932,48 milioni (11,2%) e dal Canada con USD 370,31 milioni (4,5%). I 12 paesi principali rappresentano il 78,0% della spesa 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 3,25 | 39,1% | 7,18 | 8,25% |
| 2 | Cina | Asia Pacifico | 0,93 | 11,2% | 2,25 | 9,21% |
| 3 | Canada | Nord America | 0,37 | 4,5% | 0,96 | 9,95% |
| 4 | Regno Unito | Europa | 0,33 | 3,9% | 0,67 | 7,45% |
| 5 | Giappone | Asia Pacifico | 0,30 | 3,7% | 0,73 | 9,13% |
| 6 | Germania | Europa | 0,29 | 3,5% | 0,64 | 8,20% |
| 7 | India | Asia Pacifico | 0,23 | 2,7% | 0,87 | 14,34% |
| 8 | Australia | Asia Pacifico | 0,19 | 2,3% | 0,53 | 10,84% |
| 9 | Brasile | America Latina | 0,18 | 2,2% | 0,45 | 9,69% |
| 10 | Francia | Europa | 0,17 | 2,0% | 0,39 | 8,70% |
| 11 | Paesi Bassi | Europa | 0,15 | 1,7% | 0,28 | 6,69% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 0,10 | 1,2% | 0,36 | 13,56% |
L’India è il grande mercato nazionale in più rapida crescita, al 14,34% annuo, davanti all’Arabia Saudita al 13,56%. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella capacità di data center installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione 2035 per i generatori per data center?
Il Mercato dei generatori per data center raggiunge USD 19,92 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 16,51 miliardi e USD 23,32 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 15% allo scenario base; alimentazione primaria e ponte inferiore del 30% allo scenario base grazie a connessioni alla rete più rapide | 16,51 | 7,10% |
| Base | Le aggiunte salgono a 27,0 GW all’anno; la quota AI della nuova capacità raggiunge il 66% | 19,92 | 9,13% |
| Alto | Aggiunte superiori del 15% allo scenario base; alimentazione primaria e ponte superiore del 30% allo scenario base poiché più campus funzionano con generazione in sito | 23,32 | 10,87% |
Lo scenario basso corrisponde a una pausa di due anni negli investimenti in conto capitale per l’AI, combinata con connessioni alla rete più rapide che riducono la necessità di alimentazione ponte.
Analisi competitiva: chi guida il Mercato dei generatori per data center?
- Caterpillar
- Cummins
- Rolls-Royce Power Systems
- Generac
- Rehlko
- Mitsubishi Heavy Industries (MHIET)
- HITEC Power Protection (diesel rotary UPS)
- Himoinsa
- Atlas Copco
- Aggreko
- Kirloskar Oil Engines
- Wärtsilä
DC Market Insights stima che Caterpillar, Cummins e Rolls-Royce Power Systems siano i tre maggiori fornitori e detengano insieme circa il 60% del Mercato dei generatori per data center nel 2025 (sulla base della gamma di grandi motori veloci oltre 2 MW di ciascun fornitore e della crescita comunicata nel segmento data center, rapportate al mercato da USD 8,31 miliardi). Caterpillar ha riportato vendite Power and Energy per USD 8,24 miliardi nel secondo trimestre del 2026, in crescita del 17%, e Facilities Dive ha riferito che le sue vendite al dettaglio nella generazione di energia sono cresciute del 72% nel trimestre. Cummins ha riportato vendite Power Systems per USD 2,3 miliardi, in crescita del 19%, trainate principalmente dalla domanda di generazione di energia, in particolare per i mercati dei data center. Rolls-Royce ha dichiarato che le vendite dei suoi prodotti per la generazione di energia destinati al segmento data center sono cresciute di quasi il 50% nel 2024 e che i suoi gruppi elettrogeni per data center costruiti a Mankato utilizzano motori mtu Series 4000. Generac ha iniziato a spedire nuovi generatori di grande potenza (nell’ordine dei megawatt) al mercato dei data center nel terzo trimestre del 2025 e ha dichiarato che il portafoglio ordini per questi prodotti è raddoppiato in 90 giorni.
Sviluppi recenti
- Nel maggio 2025, l’EPA statunitense ha chiarito che determinati motori possono funzionare fino a 50 ore all’anno in condizioni non di emergenza nell’ambito di programmi di demand response qualificati (Fonte: comunicato stampa dell’EPA).
- Nel giugno 2025, Rolls-Royce ha annunciato un investimento di USD 24 milioni a Mankato, in Minnesota, per più che raddoppiare la produzione di gruppi elettrogeni per data center (Fonte: comunicato stampa di Rolls-Royce).
- Nell’agosto 2025, Power Engineering ha riportato che il campus data center nello Utah di Joule Capital Partners, che a regime fornirebbe 4 GW, sarebbe alimentato da una flotta di gruppi elettrogeni Caterpillar G3520K con 1,1 GWh di accumulo a batterie (Fonte: articolo di Power Engineering).
- Nell’ottobre 2025, Caterpillar ha annunciato un ampliamento da USD 725 milioni del suo stabilimento di grandi motori di Lafayette, in Indiana, per servire la domanda di generazione di energia, inclusi i data center (Fonte: comunicato stampa di Caterpillar).
- Nel dicembre 2025, la CRU irlandese ha pubblicato la sua Large Energy Users Connection Policy, che richiede ai nuovi data center da 1 MVA o più di coprire il 100% della loro capacità massima di prelievo con generazione e/o accumulo dispacciabile in sito o nelle immediate vicinanze (Fonte: nota legale di DLA Piper).
Seguiamo questi accordi, lanci e annunci di capacità in tempo reale nei nostri aggiornamenti sul settore dei data center. La copertura correlata delle apparecchiature di continuità è disponibile nel report Mercato degli UPS per data center, e l’alimentazione alternativa in sito è trattata nel report Mercato dei piccoli reattori modulari.
Metodologia: come abbiamo costruito il modello del Mercato dei generatori per data center
DC Market Insights ha costruito il Mercato dei generatori per data center con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna suddivisa in sale convenzionali e sale AI e valorizzata con le curve di spesa in generatori per MW riportate nella tabella dei prezzi. La spesa per sostituzioni e aggiornamenti è stata aggiunta su una base installata che parte da 74,0 GW all’inizio del 2020, viene dismessa all’1,1% annuo e raggiunge 315,3 GW nel 2035, e i progetti di alimentazione primaria e ponte sono stati aggiunti come serie annuale separata. Il totale è stato suddiviso per 3 applicazioni, 3 tipi di combustibile, 4 classi di potenza nominale, 4 componenti, 5 tipi di data center e 5 regioni, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto alla crescita comunicata da 4 fornitori quotati (Caterpillar, Cummins, Rolls-Royce e Generac) e rispetto ai conteggi di capacità pubblicati: la crescita del 20,9% prevista dal modello per il 2026 si colloca tra la crescita del 17% di Power and Energy di Caterpillar e la crescita commerciale e industriale attesa da Generac nell’ordine del 30%, entrambe comprensive anche di prodotti non destinati ai data center e, per Generac, di un’acquisizione.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Copertura del report e unità di misura
- 1.3Principali domande affrontate
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Ipotesi sulla spesa in generatori per MW
- 2.3Verifiche incrociate top-down sui fornitori
- 2.4Fonti dei dati e verifica dei fatti
- 03Sintesi
- 3.1Quadro del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Vincoli e sfide
- 4.3Opportunità
- 4.4Tendenze
- 05Analisi dei prezzi
- 5.1Spesa in generatori per MW per tipo di sala
- 5.2Spesa per sostituzioni e aggiornamenti per MW
- 5.3Prospettive dei prezzi al 2035
- 06Norme e regolamentazione
- 6.1Classificazioni ISO 8528-1
- 6.2NFPA 110 Alimentazione di emergenza e di riserva
- 6.3Regole EPA statunitensi sulle emissioni dei motori
- 6.4Regole di connessione alla rete per i grandi utenti energetici
- 07Analisi della catena di approvvigionamento
- 7.1Fornitori di motori e alternatori
- 7.2Assemblatori di gruppi elettrogeni
- 7.3Fornitori di cabinati, sistemi di alimentazione del combustibile e post-trattamento
- 7.4Canali di distribuzione e assistenza
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato globale, 2020-2035
- 8.2Spesa per nuove realizzazioni, sostituzioni e alimentazione primaria
- 8.3Aggiunte di capacità e base installata
- 09Mercato per applicazione
- 9.1Riserva di emergenza
- 9.2Alimentazione primaria e ponte
- 9.3Peak shaving e supporto alla rete
- 10Mercato per tipo di combustibile
- 10.1Diesel
- 10.2Gas naturale
- 10.3Bi-fuel e altro
- 11Mercato per potenza nominale
- 11.1Inferiore a 1 MW
- 11.21-2 MW
- 11.32-3 MW
- 11.4Oltre 3 MW
- 12Mercato per componente
- 12.1Gruppi elettrogeni
- 12.2Cabinati e sistemi di alimentazione del combustibile
- 12.3Controlli e parallelo
- 12.4Post-trattamento delle emissioni
- 13Mercato per tipo di data center
- 13.1Data center hyperscale
- 13.2Data center di colocation
- 13.3Data center enterprise
- 13.4Data center edge
- 13.5Fornitori GPU e neocloud
- 14DC Exclusive: modello della spesa in generatori per MW
- 14.1Matrice potenza nominale × acquirente, 2025
- 14.2Input e ipotesi del modello
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Asia Pacifico (Cina, Giappone, India, Australia, Resto dell'Asia Pacifico)
- 15.3Europa (Regno Unito, Germania, Francia, Paesi Bassi, Resto d'Europa)
- 15.4America Latina (Brasile, Resto dell'America Latina)
- 15.5Medio Oriente e Africa (Arabia Saudita, Resto del Medio Oriente e Africa)
- 16Analisi per paese
- 16.1I 12 paesi principali, 2025 e 2035
- 16.2Mercati nazionali in più rapida crescita
- 17Analisi trasversali regionali
- 17.1Variazioni delle quote regionali, 2025 e 2035
- 17.2Tassi di crescita regionali, 2025-2035
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Concentrazione del mercato
- 19.2Posizionamento dei fornitori per potenza nominale
- 19.3Ampliamenti di capacità e sviluppi recenti
- 20Profili aziendali
- 20.1Caterpillar
- 20.2Cummins
- 20.3Rolls-Royce Power Systems
- 20.4Generac
- 20.5Rehlko
- 20.6Mitsubishi Heavy Industries
- 20.7HITEC Power Protection
- 20.8Himoinsa
- 20.9Atlas Copco
- 20.10Aggreko
- 20.11Kirloskar Oil Engines
- 20.12Wärtsilä
- 21Raccomandazioni degli analisti
- 21.1Per i produttori di generatori
- 21.2Per gli operatori di data center
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato dei generatori per data center, 2020-2035 (USD miliardi)
- Fig. 2Quota di mercato per applicazione, 2025 e 2035
- Fig. 3Quota di mercato per tipo di combustibile, 2025 e 2035
- Fig. 4Quota di mercato per potenza nominale, 2025 e 2035
- Fig. 5Quota di mercato per tipo di data center, 2025 e 2035
- Fig. 6Quota di mercato per regione, 2025 e 2035
- Fig. 7I 12 paesi principali per dimensione del mercato, 2025
- Fig. 8Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Spesa in generatori per MW, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per applicazione, 2025 e 2035
- Tabella 4Mercato per tipo di combustibile, 2025 e 2035
- Tabella 5Mercato per potenza nominale, 2025 e 2035
- Tabella 6Mercato per componente, 2025 e 2035
- Tabella 7Mercato per tipo di data center, 2025 e 2035
- Tabella 8Matrice potenza nominale × acquirente, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 paesi principali, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Aziende leader
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 8,31 miliardi nel 2025, in crescita fino a USD 19,92 miliardi entro il 2035. DC Market Insights stima il mercato in USD 3,60 miliardi nel 2020.
Del 9,13% annuo dal 2025 al 2035. La crescita è stata più rapida, al 18,23% annuo, tra il 2020 e il 2025, con l’espansione dei campus AI.
Il diesel, con USD 6,97 miliardi, pari all’83,8% del mercato nel 2025. Il gas naturale è il segmento in più rapida crescita, al 19,58% annuo, poiché i campus AI utilizzano motori a gas per l’alimentazione primaria e ponte.
Circa USD 0,620 milioni per MW per una sala convenzionale e USD 0,550 milioni per MW per una sala AI nel 2025, secondo stime di DC Market Insights che comprendono gruppi elettrogeni, cabinati, sistemi di alimentazione del combustibile, controlli e post-trattamento.
Il Nord America, con USD 3,67 miliardi, pari al 44,1% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, all’11,88% annuo.
Circa il 60% del mercato è detenuto congiuntamente da Caterpillar, Cummins e Rolls-Royce Power Systems (stima di DC Market Insights). Competono inoltre Generac, Rehlko, Mitsubishi Heavy Industries, HITEC Power Protection, Himoinsa, Atlas Copco, Aggreko, Kirloskar Oil Engines e Wärtsilä.
I data center hyperscale, con USD 3,23 miliardi, pari al 38,9% della domanda 2025. I fornitori GPU e neocloud crescono più rapidamente, al 13,46% annuo.
Gli Stati Uniti, con USD 3,25 miliardi, pari al 39,1% della spesa 2025, seguiti dalla Cina con USD 932,48 milioni. L’India cresce più rapidamente tra i grandi mercati nazionali, al 14,34% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.