
Mercato dei Data Center in Thailandia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
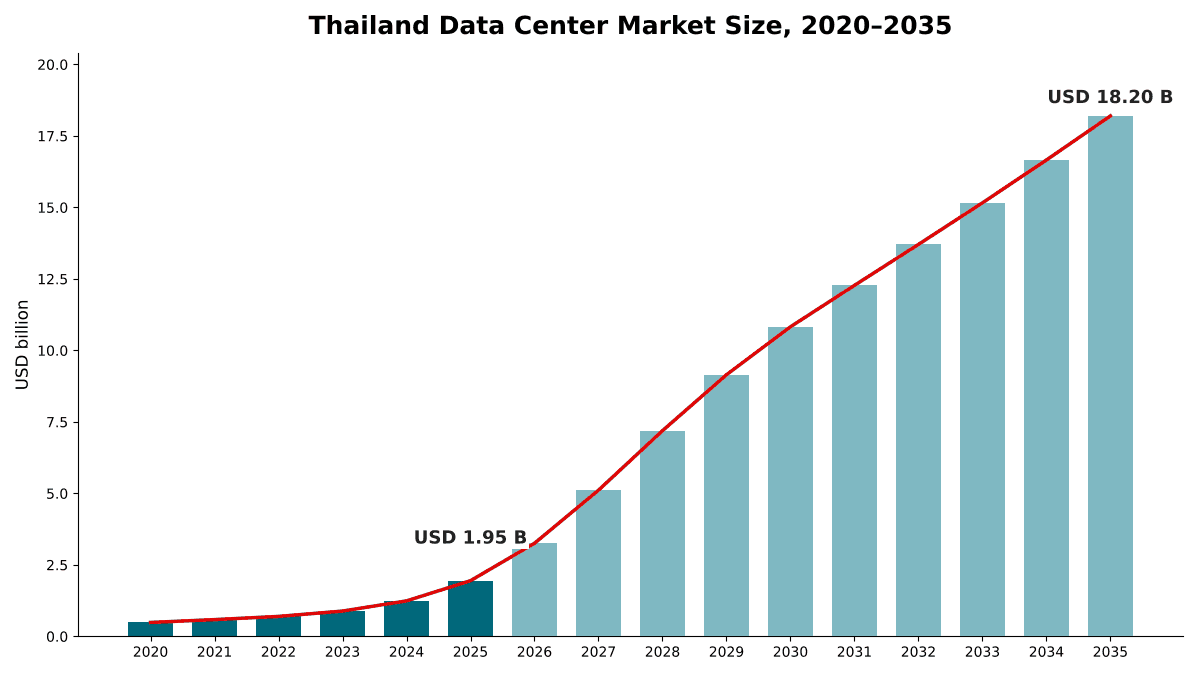
Nel 2025 il valore del Mercato dei Data Center in Thailandia era pari a USD 1,950.0 milioni; si prevede che raggiunga USD 18.20 miliardi entro il 2035, con un CAGR del 25.05%. Bangkok Metropolitan Region rappresenta 63.4% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Zone industriali dell'EEC: domanda e offerta di data center
- 06Analisi dei prezzi
- 07Standard e normativa
- 08Analisi della catena di fornitura
- 09Dimensione e previsioni del mercato
- 10Mercato per componente
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- Bangkok Metropolitan Region63.4%
- Eastern Economic Corridor27.9%
- Other Central and Eastern Provinces5%
- North, Northeast and South3.7%
Aziende analizzate
- True IDC
- Amazon Web Services
- Microsoft
- NTT Global Data Centers
- Digital Edge
- B.Grimm Power
- Bridge Data Centres
- Telehouse Thailand (KDDI)
- GSA Data Center (Gulf, Singtel, AIS)
- Skyline Data Center and Cloud Services (DAMAC)
- NextGen Data Center and Cloud Services (DAMAC Digital)
- Vistas Technology (ZDATA)
- Evolution Data Centres
- Siam.AI Cloud
- Delta Electronics (Thailand)
Analisi completa
Il Mercato dei Data Center in Thailandia comprende la spesa per la capacità dei data center in Thailandia: l’infrastruttura IT installata nelle sale dati (server, storage, apparati di rete, rack e cablaggio), le soluzioni di alimentazione, i sistemi di raffreddamento e la costruzione generale per strutture enterprise, governative, di colocation, hyperscale, cloud ed edge. DC Market Insights valuta il Mercato dei Data Center in Thailandia a USD 1,95 miliardi nel 2025 e prevede USD 18,20 miliardi entro il 2035, con un CAGR del 25,05%. Il valore 2025 è costruito a partire dalla capacità: circa 95 MW di carico IT completati nel 2025 e 170 MW in completamento nel 2026, a USD 6,37 milioni di costo della struttura per MW nelle sale convenzionali e USD 9,13 milioni per MW nelle sale IA, più il rinnovo della base esistente, danno USD 1,09 miliardi di spesa per le strutture; l’allestimento IT di circa 63 MW di sale di nuova occupazione aggiunge USD 326,54 milioni e il rinnovo IT su una base occupata di circa 314 MW aggiunge USD 529,54 milioni. I data center hyperscale e cloud sono il segmento a crescita più rapida, al 29,95% annuo, con l’arrivo di regioni cloud e campus IA, e il Corridoio Economico Orientale (EEC) è la regione a crescita più rapida, al 31,88% annuo, perché molti dei nuovi campus più grandi sono pianificati lì.
Sintesi
La dimensione del Mercato dei Data Center in Thailandia è stata valutata a USD 487,63 milioni nel 2020, ha raggiunto USD 1,95 miliardi nel 2025 e si prevede che raggiunga USD 18,20 miliardi entro il 2035, con un CAGR del 25,05% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei Data Center in Thailandia 2025 | USD 1,95 miliardi |
| Mercato dei Data Center in Thailandia, CAGR | 25,05% |
| Dimensione del Mercato dei Data Center in Thailandia 2035 | USD 18,20 miliardi |
Il Mercato dei Data Center in Thailandia è cresciuto del 31,91% annuo tra il 2020 e il 2025, e nel modello di DC Market Insights il 2025 ha aggiunto il 56,9% rispetto al 2024, con l’apertura della regione cloud di AWS e l’avvio dei cantieri dei campus appena approvati. La crescita tocca il picco nel 2026 e nel 2027, al 67,3% e al 57,0%, quando i progetti approvati nel 2025 vengono costruiti e allestiti, per poi assestarsi sotto il 10% annuo entro il 2035, man mano che la base installata diventa ampia.
Le domande di investimento mostrano la portata della pipeline. Il Thailand Board of Investment (BOI) ha ricevuto 36 progetti di data center nel 2025, con un valore complessivo di investimento superiore a USD 23,1 miliardi (THB 728 miliardi), secondo il comunicato del BOI sugli investimenti 2025. La capacità operativa era di circa 350 MW a livello nazionale nel 2024 e la pipeline annunciata raggiunge 2,87 GW, circa 2,5 GW di carico IT, secondo un approfondimento legale di Mondaq. DC Market Insights non presuppone che l’intera pipeline venga costruita: il modello completa 1.900 MW tra il 2026 e il 2030, portando la capacità costruita a circa 2.347 MW alla fine del 2030 e a 5.147 MW alla fine del 2035.
Ambito del mercato: che cosa comprende il Mercato dei Data Center in Thailandia?
Il Mercato dei Data Center in Thailandia è la spesa annua per costruire, equipaggiare e rinnovare data center situati in Thailandia, valutata in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 1,95 miliardi nel 2025.
Incluso. Infrastruttura IT installata nelle sale dati (server, storage e apparati di rete acquistati per nuove sale o come rinnovo, più rack, cablaggio strutturato e infrastruttura di rete), soluzioni di alimentazione (quadri elettrici, trasformatori, gruppi di continuità (UPS), batterie, generatori e distribuzione dell’energia), sistemi di raffreddamento (chiller, unità di trattamento aria per sale computer, raffreddamento a liquido e tubazioni) e costruzione generale (involucro, allestimento, protezione antincendio e sicurezza fisica). Sono conteggiate tutte le tipologie di struttura, comprese le unità edge e modulari.
Escluso. Terreni, rete elettrica lato utility e asset di generazione rinnovabile, cavi sottomarini e stazioni di approdo, licenze software, ricavi da servizi di colocation e cloud, elettricità e costi operativi.
Come si combinano i segmenti. La componente strutture del mercato (alimentazione, raffreddamento, costruzione e infrastruttura di rete IT) equivale al Mercato delle Infrastrutture per Data Center in Thailandia di DC Market Insights, e l’allestimento e il rinnovo delle apparecchiature IT completano il totale. Le ripartizioni per componente, tipo di data center, tier e utente finale suddividono ciascuna gli stessi USD 1,95 miliardi, e la ripartizione regionale li alloca tra quattro sotto-mercati thailandesi.
Driver di mercato: che cosa spinge il Mercato dei Data Center in Thailandia?
Domande al BOI per THB 728 miliardi nel 2025, regioni cloud hyperscale e la politica statale sul cloud spingono il Mercato dei Data Center in Thailandia, che DC Market Insights prevede crescerà del 67,3% nel 2026.
Le domande al BOI per THB 728 miliardi nel 2025 si trasformano in cantieri
Il BOI ha dichiarato che il solo business dei data center ha attratto THB 521,2 miliardi da 28 progetti nel primo semestre del 2025, e il board ha approvato sei progetti del valore di THB 115,4 miliardi (USD 3,57 miliardi) con un carico IT complessivo di circa 740 MW a maggio e giugno 2025. A novembre 2025 ha approvato altri quattro progetti per un valore complessivo di THB 100 miliardi (USD 3,1 miliardi), secondo il comunicato del BOI sulle approvazioni di novembre 2025, tra cui una struttura da 84 MW di NextGen Data Center and Cloud Services, controllata di DAMAC Digital, per THB 26,7 miliardi e una struttura da 200 MW di Zenith Data Center and Cloud Services. La colocation detiene il 46,2% del valore 2025 nel modello di DC Market Insights.
Due regioni cloud hyperscale operative, e una terza pianificata, sostengono la domanda
Amazon Web Services (AWS) ha lanciato la sua regione Asia Pacific (Thailand) a gennaio 2025 con tre Availability Zone e prevede di investire oltre USD 5 miliardi in Thailandia. Google ha lanciato la sua regione cloud di Bangkok con tre zone a gennaio 2026, come tappa chiave del suo investimento di USD 1 miliardo nell’infrastruttura digitale della Thailandia, che secondo quanto dichiarato da Google a settembre 2024 avrebbe incluso un data center a Chonburi. Microsoft ha stretto una partnership con CP Group e True IDC, che sarà uno dei data center della regione cloud thailandese pianificata da Microsoft; il data center di True IDC in Thailandia è scalabile fino a 60 MW. I data center hyperscale e cloud detengono il 30,5% del valore 2025 e crescono del 29,95% annuo secondo le stime di DC Market Insights.
La politica Cloud First quintuplica i budget statali per il cloud
Il budget dell’anno fiscale 2025 per l’acquisto di servizi cloud statali è stato fissato a THB 1 miliardo, rispetto ai THB 200 milioni del 2024, nell’ambito della politica Cloud First del governo, ha riportato il Bangkok Post. Le bozze delle linee guida sul cloud governativo della Digital Government Development Agency (DGA) stabiliscono che i dati ad alta protezione devono essere archiviati in cloud sovrani o controllati dallo Stato all’interno della Thailandia, secondo un approfondimento di Tilleke and Gibbins. Gli utenti del governo e del settore pubblico rappresentano USD 229,76 milioni della spesa per data center del 2025 nel modello di DC Market Insights, l’11,8% del totale.
Tendenze di mercato: come stanno cambiando i data center in Thailandia?
Campus più grandi, sale IA e lo spostamento delle nuove costruzioni verso l’EEC stanno ridisegnando il Mercato dei Data Center in Thailandia: DC Market Insights stima che la quota IA della nuova capacità salga dal 24% nel 2025 al 50% nel 2035.
Le offerte per i campus salgono da 12-20 MW a 100 MW
Un dirigente di Siemens ha dichiarato a Nation Thailand che in passato la maggior parte delle offerte era nella fascia 12-20 MW e che ora le proposte arrivano a 100 MW. Le approvazioni recenti lo confermano: Skyline Data Center and Cloud Services è stata approvata per un progetto da THB 46 miliardi con un carico IT di 200 MW a Chachoengsao, e Bridge Data Centres per un progetto da THB 24,6 miliardi con un carico IT di 134 MW a Chonburi, entrambi a maggio 2026. Le strutture Tier IV crescono del 29,51% annuo nel modello di DC Market Insights, il tier più veloce, poiché i grandi campus sono progettati per tenant hyperscale.
Le sale IA passano dalla fase pilota alla scala hyperscale
True IDC ha lanciato quello che definisce il primo data center hyperscale per l’IA della Thailandia a Bangkok a maggio 2025, con oltre 20 megawatt di capacità di potenza per supportare carichi di lavoro GPU (unità di elaborazione grafica), e ad aprile 2026 ha avviato i lavori di un data center hyperscale per l’IA da 250 MW nell’EEC al costo di THB 77 miliardi. Il Bangkok Post ha descritto Siam.AI Cloud come il primo Nvidia Cloud Partner thailandese del Paese. Le sale IA comportano circa USD 14,00 milioni di allestimento IT per MW nel modello di DC Market Insights, contro USD 3,60 milioni nelle sale convenzionali, ed è per questo che l’infrastruttura IT cresce del 29,38% annuo.
I contratti di energia verde diventano parte della costruzione
Una joint venture tra Digital Edge e B.Grimm Power ha ottenuto un green loan da USD 880 milioni per il loro BKK Data Center Campus da 100 MW a Chonburi, e NTT ha firmato un contratto di acquisto di energia (PPA) da 100 MW con B.Grimm Power a gennaio 2026 per il suo campus Bangkok 4. La Energy Regulatory Commission (ERC) ha pubblicato una bozza di quadro per i PPA diretti da fonti rinnovabili che richiede che i data center siano promossi dal BOI, abbiano un carico IT di base di almeno 50 MW per edificio e si impegnino a coprire con energia rinnovabile il 100 per cento dell’energia che acquistano, secondo Data Center Dynamics.
Zone industriali dell’EEC: quali sono domanda e offerta di data center nel 2025?
Il Corridoio Economico Orientale contava circa 81 MW di carico IT di data center operativi alla fine del 2025 e circa 1.100 MW di nuova offerta attesi tra il 2026 e il 2030, secondo le stime di DC Market Insights, a fronte di una domanda di lungo periodo che secondo l’EEC Office potrebbe superare i 10.000 MW.
Offerta. I soli progetti EEC citati aggiungono circa 1.084 MW: lo Haoyang Data Center nella WHA Eastern Seaboard Industrial Estate 4 (300 MW di carico IT, oltre THB 72.670 milioni), il campus EEC di True IDC (250 MW), Skyline a Chachoengsao (200 MW), Bridge Data Centres a Chonburi (134 MW), il campus BKK di Digital Edge e B.Grimm Power a Chonburi (100 MW) e il campus Bangkok 4 di NTT a Chonburi (100 MW, con messa in tensione prevista nel secondo trimestre del 2027). Il modello di DC Market Insights completa 1.100 MW nell’EEC tra il 2026 e il 2030, il 57,9% dei completamenti nazionali nel periodo.
Domanda. L’EEC Office stima che la domanda di elettricità di lungo periodo dei data center potrebbe superare i 10.000 MW, mentre l’attuale piano di accoglienza si attesta intorno ai 3.800 MW, secondo MGR Online ad agosto 2026. A Bangkok, dove oggi è servita la maggior parte della domanda, il tasso di sfitto è sceso dal 24% nel secondo semestre del 2024 al 16% alla fine del primo semestre del 2025, secondo dati di Cushman and Wakefield citati da W.Media.
Quanto vale. L’EEC rappresenta USD 543,41 milioni della spesa per data center del 2025, il 27,9% del mercato, e USD 8,64 miliardi entro il 2035, quando supera Bangkok con il 47,5% del mercato.
Sfide di mercato: che cosa frena il Mercato dei Data Center in Thailandia?
Energia e acqua per campus da 100 MW e oltre, l’opposizione locale all’espansione dell’EEC e il divario tra domande e sale completate sono i principali vincoli che DC Market Insights individua per un mercato che cresce del 25,05% annuo.
I piani energetici dell’EEC coprono circa 3.800 MW di una domanda che potrebbe superare i 10.000 MW
Il piano di accoglienza dell’EEC Office, di circa 3.800 MW, è ben al di sotto degli oltre 10.000 MW di domanda di lungo periodo che esso stesso stima. Ember prevede una domanda di elettricità dei data center in Thailandia di 6 TWh entro il 2030 e 10 TWh entro il 2037, e stima che i data center costituirebbero il 2,2 per cento della domanda totale di elettricità tra il 2025 e il 2027, secondo W.Media. L’ERC ha fissato la tariffa elettrica a THB 3,95 per unità per il periodo da maggio ad agosto 2026, il che mantiene il costo dell’energia un fattore nella scelta del sito.
Le comunità si oppongono all’espansione dell’EEC
La Prachin Buri People’s Network ha raccolto oltre 11.207 firme contro l’espansione dell’EEC, ha riportato MGR Online, tra le preoccupazioni su come acqua ed elettricità saranno ripartite tra l’industria, compresi i data center, e le comunità locali. DC Market Insights considera un iter autorizzativo più lento al di fuori delle zone industriali esistenti come un rischio al ribasso nel suo scenario basso.
Le domande corrono molto più avanti della capacità costruita
La pipeline di 2,87 GW è circa sette volte quella attualmente operativa, secondo Mondaq. DC Market Insights completa 1.900 MW nel 2026-2030 perché sono gli allacciamenti alla rete, i tenant e i finanziamenti, non le approvazioni, a dettare il ritmo.
Opportunità di mercato: dove sono i nuovi bacini di ricavi nel Mercato dei Data Center in Thailandia?
Le apparecchiature per le nuove sale IA e cloud e per i campus da 100 MW costituiscono i maggiori nuovi bacini di ricavi nel Mercato dei Data Center in Thailandia: DC Market Insights stima l’infrastruttura IT a USD 13,07 miliardi nel 2035 e le soluzioni di alimentazione a USD 2,47 miliardi nel 2035.
Allestimento di server e storage per i tenant delle piattaforme
Il BOI ha approvato a maggio 2026 un progetto di TikTok System (Thailand) del valore di THB 842 miliardi, ovvero circa USD 25 miliardi, per installare server aggiuntivi ed espandere l’infrastruttura di archiviazione ed elaborazione dei dati a Bangkok, Samut Prakan e nella provincia di Chachoengsao. Rapportato alla stima di DC Market Insights della spesa cumulativa in apparecchiature IT in Thailandia nel 2026-2035, USD 67,16 miliardi, quel singolo progetto equivarrebbe a circa il 37%.
I fornitori locali di elettronica di potenza crescono con le costruzioni
Delta Electronics (Thailand) ha riportato vendite consolidate 2025 di THB 198.514 milioni, in aumento del 20,3%, trainate principalmente dalla continua espansione del suo business dell’elettronica di potenza a seguito della crescente domanda di soluzioni di gestione energetica per data center. Le soluzioni di alimentazione valgono USD 447,35 milioni nel 2025 e USD 2,47 miliardi entro il 2035, con una crescita del 18,62% annuo, secondo le stime di DC Market Insights.
Prezzi: quanto costa un data center per MW in Thailandia?
Una sala data center convenzionale in Thailandia costa circa USD 6,37 milioni di spesa per la struttura per MW di carico IT nel 2025, e una sala IA circa USD 9,13 milioni per MW, al netto delle apparecchiature IT. Si tratta di stime di DC Market Insights, terreno escluso.
| Spesa per MW (USD milioni) | 2025 | 2030 | 2035 |
|---|---|---|---|
| Allestimento IT, sala convenzionale | 3,60 | 3,78 | 3,98 |
| Allestimento IT, sala IA | 14,00 | 13,31 | 12,66 |
| Rinnovo IT per MW-anno, convenzionale | 1,85 | 1,90 | 1,94 |
| Rinnovo IT per MW-anno, IA | 2,80 | 2,73 | 2,66 |
| Quota IA della nuova capacità | 24% | 45% | 50% |
Tutto compreso, una sala convenzionale costa quindi circa USD 9,97 milioni per MW nel 2025 e una sala IA circa USD 23,13 milioni per MW. I valori dei progetti annunciati al BOI offrono una verifica incrociata sulla componente strutture: le sei approvazioni di maggio-giugno 2025 implicano circa USD 4,82 milioni per MW (USD 3,57 miliardi per 740 MW), Bridge Data Centres circa USD 5,57 milioni (USD 746 milioni per 134 MW), Skyline circa USD 7,00 milioni (USD 1,4 miliardi per 200 MW) e il campus EEC di True IDC circa USD 9,44 milioni (USD 2,36 miliardi per 250 MW), tutti calcoli di DC Market Insights sulle cifre annunciate, che possono includere terreni ed edifici; DC Market Insights presuppone che in genere escludano l’IT dei tenant.
Standard e normativa: quali regole plasmano i data center in Thailandia?
Cinque insiemi di regole plasmano i data center in Thailandia: le condizioni di promozione del BOI, il Personal Data Protection Act, le regole settoriali per banche e infrastrutture critiche, la regolamentazione energetica e gli standard di progettazione come TIA-942.
Condizioni di promozione del BOI. Il BOI afferma che le condizioni per la promozione dei data center comprendono requisiti relativi agli standard di costruzione e di servizio dei data center, alla Power Usage Effectiveness (PUE) e a misure di gestione efficiente dell’acqua. Il suo livello di incentivi ad alta efficienza richiede una PUE non superiore a 1,3, e la certificazione ISO/IEC 27001 è richiesta prima che un’azienda eserciti la propria esenzione dall’imposta sul reddito delle società (CIT), secondo Mondaq.
Personal Data Protection Act. Il Personal Data Protection Act (PDPA) della Thailandia stimola la domanda di infrastrutture cloud nel Paese, secondo Mondaq, e le sanzioni PDPA comminate fino ad agosto 2025 sono ammontate a circa THB 21,5 milioni, con la sanzione singola più elevata pari a THB 7 milioni, secondo Tilleke and Gibbins.
Banche e infrastrutture critiche. Mondaq elenca anche le regole della Bank of Thailand (BOT) sull’outsourcing cloud per le istituzioni finanziarie regolamentate e gli standard del National Cyber Security Committee (NCSC) per le infrastrutture informative critiche. Gli utenti di banche, servizi finanziari e assicurazioni (BFSI) rappresentano USD 297,92 milioni della spesa 2025 nel modello di DC Market Insights.
Regolamentazione energetica. Il quadro dell’ERC per i PPA diretti da fonti rinnovabili era ancora in bozza a ottobre 2025, e a giugno 2025 erano in corso valutazioni di sicurezza su progetti pilota di PPA diretti con un obiettivo di 2.000 MW, secondo l’Energy Policy and Planning Office (EPPO), come riportato da Nation Thailand.
Standard di progettazione. Secondo la Telecommunications Industry Association (TIA), ANSI/TIA-942-C, pubblicato a maggio 2024, specifica i requisiti per l’infrastruttura di data center e sale computer, compresi i data center enterprise a singolo tenant e i data center multi-tenant.
Segmentazione del mercato: quale segmento guida il Mercato dei Data Center in Thailandia?
L’infrastruttura della tecnologia dell’informazione (IT) guida il Mercato dei Data Center in Thailandia con il 51,1% del valore 2025, la colocation guida i tipi di data center con il 46,2% e il Tier III guida i tier con il 64,2%. Hyperscale e cloud è il segmento a crescita più rapida, al 29,95% annuo, contro il 24,01% della colocation, perché le regioni cloud e i campus IA vengono costruiti e allestiti su una scala che nessuna impresa thailandese raggiunge.
Per componente: l’infrastruttura IT guida con il 51,1%
| Componente | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura IT | 0,99 | 51,1% | 13,07 | 29,38% |
| Soluzioni di alimentazione | 0,45 | 23,0% | 2,47 | 18,62% |
| Sistemi di raffreddamento | 0,30 | 15,3% | 1,74 | 19,25% |
| Costruzione generale | 0,21 | 10,6% | 0,92 | 16,17% |
L’infrastruttura IT, che vale USD 994,92 milioni nel 2025, sale al 71,8% del mercato entro il 2035 perché ogni nuova sala è seguita da anni di rinnovo di server, storage e rete. I sistemi di raffreddamento crescono più rapidamente delle soluzioni di alimentazione con l’ingresso del raffreddamento a liquido nelle sale IA.
Per tipo di data center: la colocation guida con il 46,2%
| Tipo di data center | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation | 0,90 | 46,2% | 7,74 | 24,01% |
| Hyperscale e cloud | 0,59 | 30,5% | 8,15 | 29,95% |
| Enterprise e governo | 0,37 | 19,0% | 1,57 | 15,52% |
| Edge | 0,08 | 4,3% | 0,75 | 24,45% |
La colocation, che vale USD 899,59 milioni nel 2025, include l’IT che i tenant installano nelle sale multi-tenant. Hyperscale e cloud supera la colocation prima del 2035 e raggiunge il 44,8% del mercato, secondo le stime di DC Market Insights.
Per utente finale: IT e telecomunicazioni guidano con il 47,6%
| Utente finale | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT e telecomunicazioni | 0,93 | 47,6% | 10,05 | 26,91% |
| BFSI | 0,30 | 15,3% | 2,20 | 22,15% |
| Governo e settore pubblico | 0,23 | 11,8% | 1,62 | 21,57% |
| Manifatturiero | 0,16 | 8,4% | 1,60 | 25,63% |
| Sanità | 0,08 | 4,1% | 0,82 | 26,22% |
| Altri | 0,25 | 12,8% | 1,91 | 22,59% |
IT e telecomunicazioni, inclusi fornitori cloud, piattaforme digitali e operatori di telecomunicazioni, spendono USD 926,85 milioni nel 2025. Altri comprende retail, media, energia e utility.
Per standard di tier: il Tier III guida con il 64,2%
Le strutture Tier III valgono USD 1,25 miliardi nel 2025 e USD 10,76 miliardi entro il 2035, con una crescita del 24,01% annuo. Il Tier IV, a USD 473,16 milioni (24,3%), cresce più rapidamente, al 29,51% annuo, mentre le sale Tier I e II, a USD 223,92 milioni (11,5%), crescono del 17,93% annuo man mano che le sale server aziendali si spostano in colocation.
Esclusiva DC: la matrice di spesa Bangkok vs EEC
Con USD 695,30 milioni nel 2025, l’infrastruttura IT nella Regione Metropolitana di Bangkok è la singola cella più grande della matrice e il 35,7% di tutta la spesa per data center in Thailandia.
| 2025, USD milioni | Infrastruttura IT | Soluzioni di alimentazione | Sistemi di raffreddamento | Costruzione generale | Totale |
|---|---|---|---|---|---|
| Regione Metropolitana di Bangkok | 695,30 | 261,74 | 169,36 | 108,09 | 1.234,49 |
| Corridoio Economico Orientale | 216,81 | 145,55 | 102,91 | 78,14 | 543,41 |
| Altre province centrali e orientali | 45,82 | 23,56 | 15,71 | 11,89 | 96,98 |
| Nord, Nord-Est e Sud | 36,99 | 16,50 | 10,42 | 8,37 | 72,28 |
| Totale | 994,92 | 447,35 | 298,40 | 206,49 | 1.947,16 |
Bangkok spende il 56,3% del suo budget per data center in infrastruttura IT perché le sue sale sono occupate e il rinnovo è la voce di spesa principale. L’EEC spende il 60,1% in alimentazione, raffreddamento e costruzione perché i suoi campus sono costruzioni greenfield in zone industriali; questo mix si inverte man mano che le sale dell’EEC si riempiono, ed entro il 2035 l’EEC è il mercato più grande.
La matrice è un modello di DC Market Insights, non un conteggio di progetti. È costruita su 71 input: 38 valori delle coorti di capacità (19 anni di completamenti e quote IA), 3 pesi della curva di occupazione, 6 curve di costo e rinnovo, 16 pesi regionali per componente della spesa per le strutture, 4 pesi regionali per le apparecchiature IT e 4 rapporti di costo dei progetti usati come verifica incrociata. Il metodo è illustrato nella nostra pagina sulla metodologia di ricerca.
Approfondimenti regionali: quale regione guida il Mercato dei Data Center in Thailandia?
La Regione Metropolitana di Bangkok guida con il 63,4% del valore 2025. Nel Mercato dei Data Center in Thailandia, il Corridoio Economico Orientale è la regione a crescita più rapida, al 31,88% annuo, perché molti dei nuovi campus più grandi sono pianificati a Chonburi, Chachoengsao e Rayong.
La Regione Metropolitana di Bangkok guida con una quota del 63,4%
La Regione Metropolitana di Bangkok, inclusa Samut Prakan, vale USD 1,23 miliardi nel 2025 e USD 7,49 miliardi entro il 2035, con un CAGR del 19,75%. La colocation carrier-neutral di Bangkok ha raggiunto circa 105 MW a dicembre 2024, rispetto ai 59 MW di dicembre 2023, secondo Mondaq, e la capacità in costruzione a Bangkok è aumentata del 267%, da 46 MW a 169 MW, nei sei mesi fino a metà 2025, secondo dati di Cushman and Wakefield citati da W.Media. Il TH01 di Evolution Data Centres a Bangkok ha la prima fase da 12 MW già venduta e prevista operativa nel quarto trimestre del 2026.
Il Corridoio Economico Orientale detiene una quota del 27,9%
Il Corridoio Economico Orientale vale USD 543,41 milioni nel 2025 e USD 8,64 miliardi entro il 2035, con una crescita del 31,88% annuo fino al 47,5% del mercato, man mano che i campus di Haoyang, True IDC, Skyline, Bridge, Digital Edge e NTT vengono costruiti e allestiti.
Le altre province centrali e orientali detengono una quota del 5,0%
Le altre province centrali e orientali, tra cui Prachin Buri e Ayutthaya, valgono USD 96,98 milioni nel 2025 e USD 1,34 miliardi entro il 2035, con un CAGR del 30,02%, poiché i campus cercano terreni ed energia oltre l’EEC.
Nord, Nord-Est e Sud detengono una quota del 3,7%
Nord, Nord-Est e Sud valgono USD 72,28 milioni nel 2025 e USD 728,04 milioni entro il 2035, con un CAGR del 25,98%, trainati da siti edge, sale governative provinciali e data center universitari.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei Data Center in Thailandia raggiunge USD 18,20 miliardi entro il 2035 nello scenario base, con un intervallo da USD 12,64 miliardi a USD 22,28 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Completamenti inferiori del 30% rispetto allo scenario base; quota IA della nuova capacità inferiore del 20% | 12,64 | 20,57% |
| Base | Completamenti in crescita fino a 600 MW annui entro il 2035; la quota IA raggiunge il 50% | 18,20 | 25,05% |
| Alto | Completamenti superiori del 20% rispetto allo scenario base; quota IA superiore del 12% | 22,28 | 27,60% |
Lo scenario basso riflette i limiti di rete e di acqua nell’EEC; lo scenario alto presuppone che i progetti approvati nel 2025 e nel 2026 rispettino i calendari annunciati.
Approfondimenti competitivi: chi guida il Mercato dei Data Center in Thailandia?
- True IDC
- Amazon Web Services
- Microsoft
- NTT Global Data Centers
- Digital Edge
- B.Grimm Power
- Bridge Data Centres
- Telehouse Thailand (KDDI)
- GSA Data Center (Gulf, Singtel, AIS)
- Skyline Data Center and Cloud Services (DAMAC)
- NextGen Data Center and Cloud Services (DAMAC Digital)
- Vistas Technology (ZDATA)
- Evolution Data Centres
- Siam.AI Cloud
- Delta Electronics (Thailand)
La pipeline annunciata è concentrata. Dei 1.512 MW distribuiti su undici progetti citati, tre gruppi promotori detengono il 68,4%: le società legate a DAMAC con 484 MW (Skyline, parte del DAMAC Group, 200 MW; NextGen, controllata di DAMAC Digital, 84 MW; e Zenith, che il BOI descrive come società collegata, 200 MW), Haoyang con 300 MW e True IDC con 250 MW nell’EEC (calcolo di DC Market Insights sulle capacità annunciate). Gli altri progetti citati sono Bridge Data Centres (134 MW), NTT (100 MW), Digital Edge e B.Grimm Power (100 MW), Vistas Technology (80 MW), Evolution Data Centres (52 MW in due fasi) e Telehouse (12 MW). Tra gli altri progetti, GSA Data Center, joint venture di Gulf (40%), Singtel (35%) e AIS (25%), ha avviato nel 2023 la costruzione di un data center da oltre 20 MW a Samut Prakan, con avvio delle operazioni commerciali previsto nel 2025, e True IDC ha lanciato il suo data center hyperscale per l’IA a Bangkok a maggio 2025.
Sviluppi recenti
- A gennaio 2025, AWS ha lanciato la sua regione Asia Pacific (Thailand) con tre Availability Zone e prevede di investire oltre USD 5 miliardi (Fonte: comunicato stampa di Amazon).
- A novembre 2025, il BOI ha approvato quattro progetti di data center per un valore complessivo di THB 100 miliardi, tra cui la struttura da 12 MW di Telehouse (Fonte: articolo di W.Media).
- A gennaio 2026, Google Cloud ha lanciato la sua regione cloud di Bangkok con tre zone (Fonte: comunicato stampa di Google Cloud).
- Ad aprile 2026, True IDC ha avviato i lavori di un data center hyperscale per l’IA da 250 MW nell’EEC al costo di THB 77 miliardi (Fonte: articolo di W.Media).
- A maggio 2026, il BOI ha approvato un progetto di TikTok del valore di THB 842 miliardi e progetti di data center di Skyline (200 MW) e Bridge Data Centres (134 MW) (Fonte: articolo di Thailand Business News).
- A luglio 2026, NTT ha avviato i lavori del suo campus Bangkok 4 da 100 MW a Chonburi (Fonte: articolo di Data Center Dynamics).
Seguiamo queste approvazioni, lanci e finanziamenti man mano che avvengono nei nostri aggiornamenti sul settore dei data center. Report correlati: Mercato delle Infrastrutture per Data Center in Thailandia e Mercato della Colocation di Data Center in Thailandia.
Metodologia: come abbiamo costruito il modello del Mercato dei Data Center in Thailandia
DC Market Insights ha costruito il Mercato dei Data Center in Thailandia con un approccio bottom-up a partire da 19 coorti annuali di completamenti (dal 2017 al 2035), ciascuna suddivisa in sale convenzionali e sale IA, partendo da circa 352 MW di carico IT alla fine del 2024 e aggiungendo 95 MW nel 2025, 170 MW nel 2026 e 600 MW nel 2035. La spesa per le strutture (USD 6,37 milioni per MW convenzionale e USD 9,13 milioni IA, nel 2025) è ripresa dal modello del Mercato delle Infrastrutture per Data Center in Thailandia, così che i due report condividono un’unica base di capacità. La spesa IT aggiunge l’allestimento man mano che le sale si riempiono (30% della capacità di una coorte nell’anno di completamento, 35% nell’anno successivo e 20% nell’anno ancora successivo, fino all’85% di occupazione) a USD 3,60 milioni per MW convenzionale e USD 14,00 milioni per MW IA, più un rinnovo di USD 1,85 milioni per MW all’anno sulla base convenzionale occupata e di USD 2,80 milioni sulla base IA occupata. Il totale è stato suddiviso per 4 componenti, 4 tipi di data center, 6 gruppi di utenti finali, 3 gruppi di tier e 4 regioni, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato top-down rispetto ai valori dei progetti BOI di USD 4,82-9,44 milioni per MW per la componente strutture e rispetto al progetto server e storage di TikTok da THB 842 miliardi, che equivale a circa il 37% dei USD 67,16 miliardi di spesa in apparecchiature IT del modello nel 2026-2035.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, unità e anno base
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Verifiche top-down rispetto ai valori dei progetti BOI
- 2.3Fonti dei dati e verifica dei fatti
- 03Sintesi
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati chiave
- 04Dinamiche di mercato
- 4.1Driver di mercato
- 4.2Tendenze di mercato
- 4.3Sfide di mercato
- 4.4Opportunità di mercato
- 05Zone industriali dell'EEC: domanda e offerta di data center
- 5.1Pipeline di offerta dell'EEC per progetto
- 5.2Domanda dell'EEC e piano di accoglienza energetica
- 5.3Spesa nell'EEC, 2025 e 2035
- 06Analisi dei prezzi
- 6.1Costo della struttura per MW, sale convenzionali e IA
- 6.2Allestimento e rinnovo IT per MW
- 6.3Valori dei progetti BOI per MW
- 07Standard e normativa
- 7.1Condizioni di promozione del BOI e livelli di PUE
- 7.2Personal Data Protection Act
- 7.3Regole della Bank of Thailand e del NCSC
- 7.4Regolamentazione energetica e PPA diretti
- 7.5TIA-942 e standard di tier
- 08Analisi della catena di fornitura
- 8.1Sviluppatori e operatori
- 8.2Fornitori di alimentazione, raffreddamento e costruzione
- 8.3Fornitori di apparecchiature IT
- 09Dimensione e previsioni del mercato
- 9.1Dimensione del mercato, 2020-2035
- 9.2Spesa per strutture e apparecchiature IT, 2025 e 2035
- 9.3Capacità installata e occupata
- 10Mercato per componente
- 10.1Infrastruttura IT
- 10.2Soluzioni di alimentazione
- 10.3Sistemi di raffreddamento
- 10.4Costruzione generale
- 11Mercato per tipo di data center
- 11.1Colocation
- 11.2Hyperscale e cloud
- 11.3Enterprise e governo
- 11.4Edge
- 12Mercato per standard di tier
- 12.1Tier I e II
- 12.2Tier III
- 12.3Tier IV
- 13Mercato per utente finale
- 13.1IT e telecomunicazioni
- 13.2BFSI
- 13.3Governo e settore pubblico
- 13.4Manifatturiero
- 13.5Sanità
- 13.6Altri
- 14Esclusiva DC: matrice di spesa Bangkok vs EEC
- 14.1Matrice per componente e regione, 2025
- 14.2Input e ipotesi della matrice
- 15Mercato per regione
- 15.1Regione Metropolitana di Bangkok
- 15.2Corridoio Economico Orientale
- 15.3Altre province centrali e orientali
- 15.4Nord, Nord-Est e Sud
- 16Sezioni trasversali regionali
- 16.1Mix di componenti per regione, 2025
- 16.2Quote regionali, 2025 e 2035
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Concentrazione della pipeline annunciata
- 18.2Posizionamento degli operatori
- 19Profili aziendali
- 19.1True IDC
- 19.2Amazon Web Services
- 19.3Google
- 19.4Microsoft
- 19.5NTT Global Data Centers
- 19.6Digital Edge
- 19.7B.Grimm Power
- 19.8Bridge Data Centres
- 19.9Telehouse Thailand (KDDI)
- 19.10GSA Data Center (Gulf, Singtel, AIS)
- 19.11Skyline Data Center and Cloud Services (DAMAC)
- 19.12NextGen Data Center and Cloud Services (DAMAC Digital)
- 19.13Vistas Technology (ZDATA)
- 19.14Evolution Data Centres
- 19.15Siam.AI Cloud
- 19.16Delta Electronics (Thailand)
- 20Sviluppi recenti
- 20.1Approvazioni e avvio dei lavori
- 20.2Lanci di regioni cloud
- 20.3Accordi di finanziamento ed energia
- 21Raccomandazioni degli analisti
- 21.1Per operatori e sviluppatori
- 21.2Per fornitori di apparecchiature
- 21.3Per investitori e acquirenti enterprise
- Fig. 1Dimensione del Mercato dei Data Center in Thailandia, 2020-2035
- Fig. 2Quota di mercato per componente, 2025 e 2035
- Fig. 3Quota di mercato per tipo di data center, 2025 e 2035
- Fig. 4Quota di mercato per standard di tier, 2025 e 2035
- Fig. 5Quota di mercato per utente finale, 2025 e 2035
- Fig. 6Quota di mercato per regione, 2025 e 2035
- Fig. 7Pipeline di offerta di data center dell'EEC per progetto
- Fig. 8Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Spesa per MW, 2025, 2030 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per tipo di data center, 2025 e 2035
- Tabella 5Mercato per utente finale, 2025 e 2035
- Tabella 6Mercato per standard di tier, 2025 e 2035
- Tabella 7Matrice di spesa Bangkok vs EEC, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
- Tabella 10Progetti annunciati per promotore e capacità
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,95 miliardi nel 2025, in crescita fino a USD 18,20 miliardi entro il 2035 con un CAGR del 25,05%, secondo le stime di DC Market Insights. Il totale comprende infrastruttura IT, soluzioni di alimentazione, sistemi di raffreddamento e costruzione generale nei data center thailandesi.
Circa 81 MW di carico IT erano operativi nel Corridoio Economico Orientale alla fine del 2025, con circa 1.100 MW attesi nel 2026-2030, secondo le stime di DC Market Insights. L’EEC Office afferma che la domanda di energia di lungo periodo dei data center potrebbe superare i 10.000 MW a fronte di un piano di circa 3.800 MW.
Circa 350 MW di capacità operativa a livello nazionale nel 2024, con una pipeline di 2,87 GW, secondo Mondaq. DC Market Insights modella circa 2.347 MW costruiti entro la fine del 2030 e 5.147 MW entro la fine del 2035.
L’infrastruttura IT guida con il 51,1% del valore 2025, e la colocation guida i tipi di data center con il 46,2%. Hyperscale e cloud è il segmento a crescita più rapida, al 29,95% annuo, secondo le stime di DC Market Insights.
Il 63,4% del valore 2025 si concentra nella Regione Metropolitana di Bangkok. Il Corridoio Economico Orientale cresce più rapidamente, al 31,88% annuo, e raggiunge il 47,5% del mercato entro il 2035, secondo le stime di DC Market Insights.
USD 6,37 milioni di spesa per la struttura per MW per una sala convenzionale e USD 9,13 milioni per una sala IA nel 2025, secondo le stime di DC Market Insights. Con l’allestimento IT, il costo complessivo è di circa USD 9,97 milioni e USD 23,13 milioni per MW.
Il 68,4% dei 1.512 MW annunciati in undici progetti citati fa capo a tre gruppi promotori: società legate a DAMAC, Haoyang e True IDC. Tra gli altri costruttori figurano Bridge Data Centres, NTT, Digital Edge con B.Grimm Power, Vistas Technology, Evolution Data Centres e Telehouse.
THB 728 miliardi, oltre USD 23,1 miliardi, da 36 progetti di data center ricevuti dal Thailand Board of Investment nel 2025. Tra le approvazioni successive figurano i progetti di Skyline da 200 MW e di Bridge Data Centres da 134 MW a maggio 2026.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.